
Taille et part du marché des services de sécurité d'impression gérée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.47 Milliards de dollars |
| Taille du Marché (2032) | 6.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.99 % |
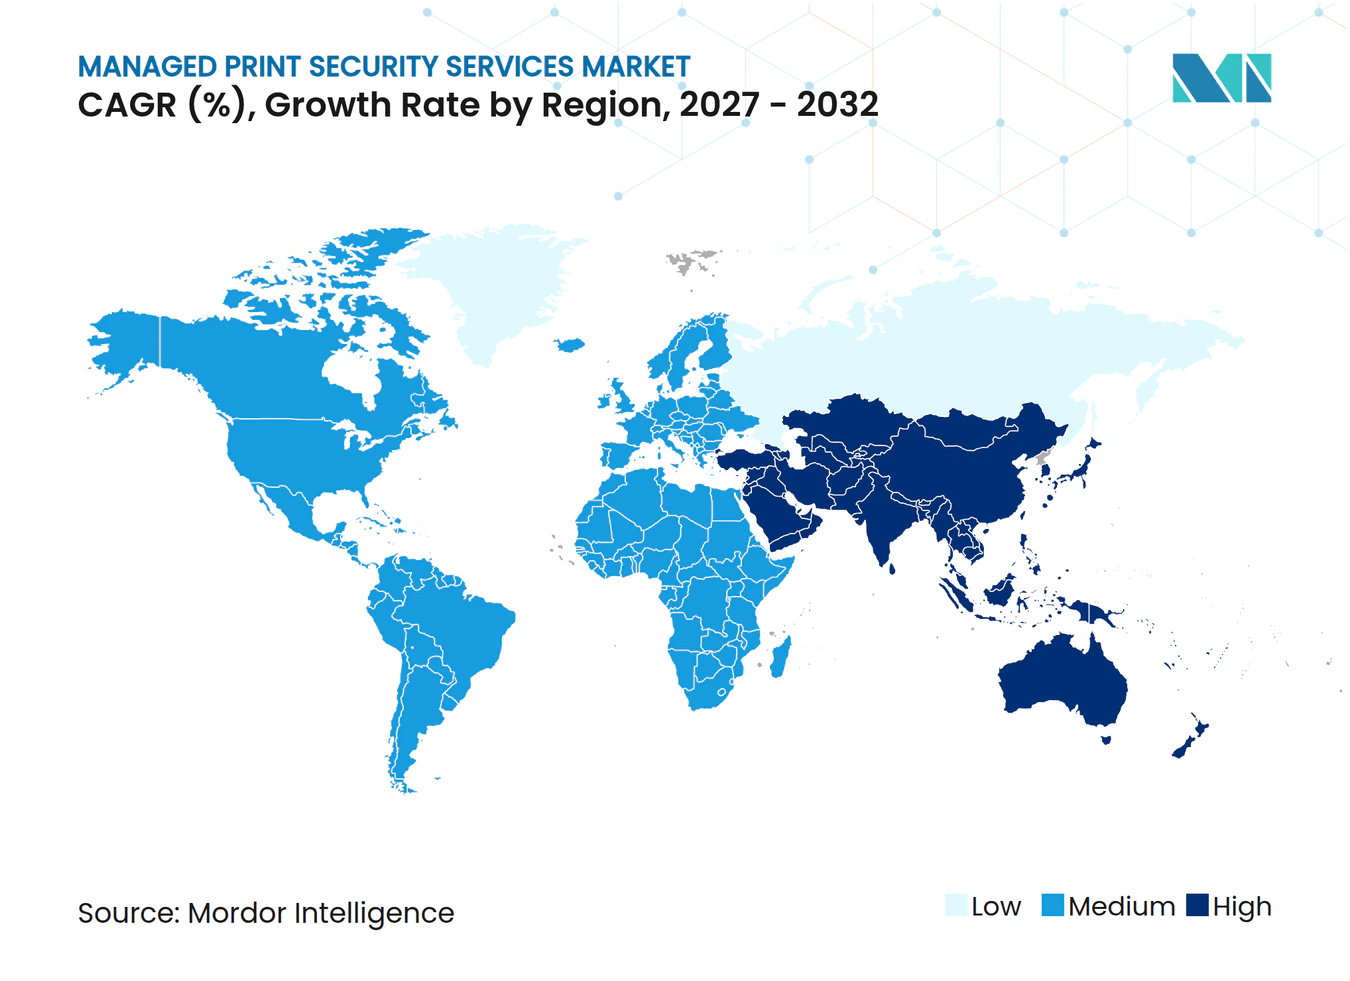
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de sécurité d'impression gérée par Mordor Intelligence
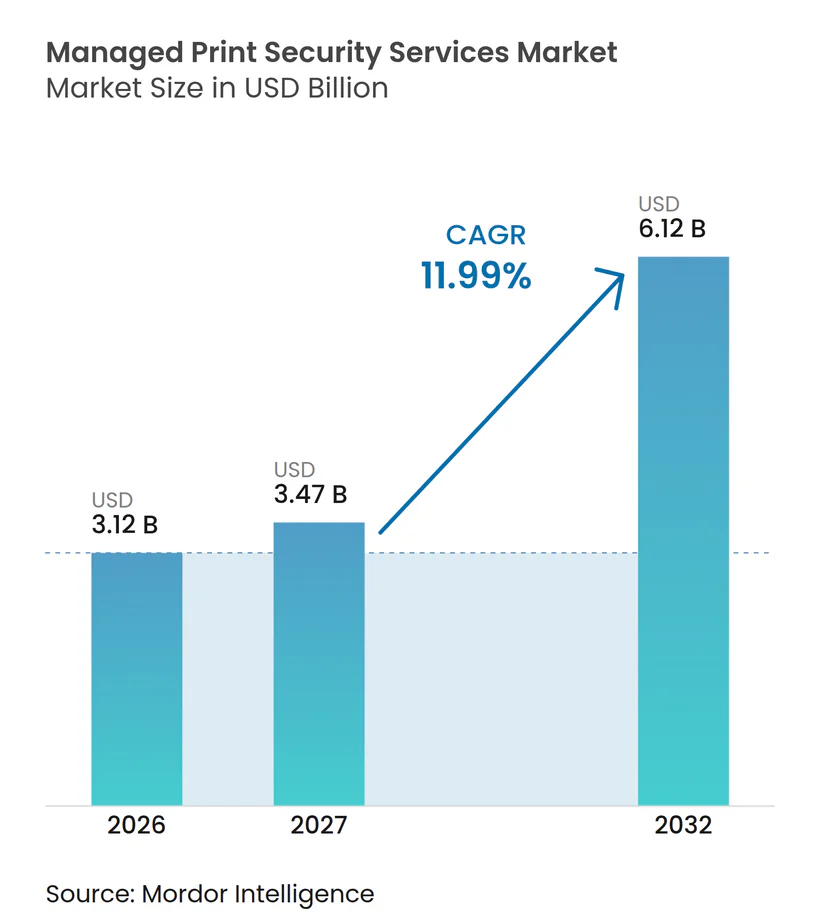
La taille du marché des services de sécurité d'impression gérée était évaluée à 3,12 milliards USD en 2026 et devrait s'étendre de 3,47 milliards USD en 2027 pour atteindre 6,12 milliards USD d'ici 2032, à un CAGR de 11,99 % durant la période de prévision 2027-2032. Le marché des services de sécurité d'impression gérée est façonné par le traitement des imprimantes en réseau et des périphériques multifonctions en tant que points de terminaison d'entreprise plutôt qu'en tant qu'équipements périphériques. Les entreprises accordent une plus grande importance à la surveillance continue, au contrôle des micrologiciels, à la vérification d'identité et aux processus de réponse documentés. Les exigences réglementaires dans les services financiers, les soins de santé, le gouvernement et les infrastructures critiques intègrent également les périphériques d'impression dans des programmes de sécurité et d'audit plus larges. Les fournisseurs répondent par des services fournis via le cloud, des outils neutres vis-à-vis des fournisseurs et des partenariats de canal qui étendent la couverture de sécurité à travers des parcs mixtes. Le marché des services de sécurité d'impression gérée offre donc des perspectives aux fournisseurs capables de combiner expertise des périphériques, opérations de sécurité et rapports de conformité sans perturber les environnements d'impression établis.
Points clés du rapport
- Par type de service, la surveillance continue et la gestion de la configuration détenaient 25,13 % de la part du marché des services de sécurité d'impression gérée en 2026, tandis que la gestion des micrologiciels, des correctifs et des certificats devrait se développer à un CAGR de 13,19 % jusqu'en 2032.
- Par modèle de déploiement, le déploiement sur site détenait 46,47 % des revenus en 2026, tandis que le déploiement basé sur le cloud devrait se développer à un CAGR de 12,58 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient 74,38 % des revenus en 2026, tandis que les PME devraient se développer à un CAGR de 12,41 % jusqu'en 2032.
- Par secteur d'utilisation finale, le BFSI détenait 22,44 % des revenus en 2026, tandis que les autres secteurs d'utilisation finale devraient se développer à un CAGR de 13,38 % jusqu'en 2032.
- Par type de canal, les fournisseurs et revendeurs de services d'impression gérée détenaient 44,87 % des revenus en 2026, tandis que les intégrateurs de systèmes et les fournisseurs de services informatiques devraient se développer à un CAGR de 12,57 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 41,03 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,94 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exposition croissante des imprimantes en réseau en tant que points de terminaison d'entreprise | +2.8% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion des environnements de travail hybrides et à confiance zéro | +2.5% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Responsabilité réglementaire croissante en matière de données imprimées | +1.8% | Europe, Amérique du Nord et principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des parcs d'impression hétérogènes et anciens | +1.3% | Mondial, plus élevé parmi les grandes entreprises en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Pénurie de compétences spécialisées en cybersécurité d'impression | +0.9% | Mondial, aiguë en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Évolution vers des services de sécurité par périphérique basés sur les résultats | +0.6% | Amérique du Nord, Europe occidentale et marchés d'Asie-Pacifique en maturation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exposition croissante des imprimantes en réseau en tant que points de terminaison d'entreprise
Les imprimantes et les périphériques multifonctions peuvent représenter 20 à 30 % des points de terminaison du réseau d'entreprise, mais beaucoup restent en dehors des programmes standard de détection et de réponse aux points de terminaison. Cela laisse les équipes de sécurité avec moins de visibilité sur les modifications de configuration, l'état des micrologiciels et les activités matérielles suspectes. HP a constaté que seulement 32 % des décideurs informatiques et de sécurité interrogés pouvaient détecter des événements de sécurité au niveau matériel sur les imprimantes, tandis que 35 % pouvaient identifier les périphériques vulnérables après la publication de vulnérabilités de micrologiciels. Le marché des services de sécurité d'impression gérée bénéficie lorsque les clients ont besoin d'une surveillance soutenue plutôt que d'un examen ponctuel du parc. CVE-2025-26506, un problème d'exécution de code à distance accessible par le réseau affectant les imprimantes HP LaserJet, a également montré pourquoi la gestion des correctifs et des périphériques doit faire partie d'une pratique de sécurité d'entreprise plus large. Les services de surveillance gérée, de remédiation et de réponse aux incidents comblent le manque opérationnel créé par des parcs d'imprimantes insuffisamment gérés.
Expansion des environnements de travail hybrides et à confiance zéro
Le travail hybride a modifié l'endroit où les informations sensibles sont imprimées et la manière dont les organisations contrôlent l'accès à l'infrastructure d'impression. Les domiciles et les sites distants peuvent se trouver en dehors des contrôles habituels du bureau, tandis que les programmes à confiance zéro exigent que les périphériques et les utilisateurs soient vérifiés avant que l'accès soit accordé. Le Bureau de la gestion et du budget des États-Unis a demandé aux agences fédérales d'utiliser les principes de confiance zéro et l'adoption sécurisée du cloud dans leurs programmes de modernisation. Le marché des services de sécurité d'impression gérée gagne en pertinence à mesure que les contrôles d'identité, les vérifications de posture des périphériques et la libération sécurisée des impressions deviennent des exigences d'approvisionnement des entreprises. Pharos décrit les environnements d'impression à confiance zéro comme ceux qui utilisent des sessions authentifiées, un accès à moindre privilège et l'application de politiques pour l'activité d'impression. Ces exigences soutiennent des services récurrents qui connectent la sécurité d'impression à la gestion des identités et des accès.
Responsabilité réglementaire croissante en matière de données imprimées
Les informations imprimées peuvent contenir des données personnelles, financières, de santé et opérationnelles soumises aux mêmes attentes de gouvernance que les données numériques. Le marché des services de sécurité d'impression gérée est soutenu par des clients qui ont besoin d'inventaires de périphériques, de pistes d'audit, d'accès contrôlé et de procédures de réponse documentées. L'Allemagne a publié sa loi de mise en œuvre de la NIS2 en décembre 2025, augmentant les obligations de cybersécurité pour les organisations des secteurs concernés. L'Office fédéral allemand pour la sécurité de l'information inclut les imprimantes et les périphériques multifonctions dans ses directives IT-Grundschutz pour les environnements de bureau. Ces cadres encouragent les clients à traiter les actifs d'impression comme des systèmes gouvernés avec des contrôles de sécurité formels. Les fournisseurs disposant d'une certification crédible, d'une livraison locale et de preuves de conformité utilisables sont mieux positionnés dans les processus d'approvisionnement réglementés.
Croissance des parcs d'impression hétérogènes et anciens
Les grandes organisations exploitent souvent des périphériques de plusieurs fabricants et sur plusieurs générations de micrologiciels. Cela rend l'application d'une politique de sécurité uniforme plus difficile, car chaque périphérique peut avoir des interfaces d'administration, des cycles de mise à jour et des capacités de certificat différents. HP a rapporté que seulement 34 % des décideurs interrogés pouvaient suivre les modifications non autorisées du matériel des imprimantes. Le marché des services de sécurité d'impression gérée est donc soutenu par l'évaluation, la coordination des correctifs, la gestion des certificats et la gouvernance des politiques qui fonctionnent au-delà des frontières des fournisseurs. HP a également rapporté que 86 % des répondants considéraient la sécurité des données comme un obstacle à la réutilisation ou au recyclage des imprimantes. Les périphériques anciens et la propriété incertaine peuvent laisser les organisations avec une charge de remédiation étendue que les fournisseurs de services gérés peuvent traiter au fil du temps.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Baisse des volumes d'impression en bureau et substitution numérique | -1.8% | Mondial, plus aiguë en Europe occidentale et en Amérique du Nord | Moyen terme (2-4 ans) |
| Préoccupations de sécurité et de souveraineté des données dans les opérations d'impression externalisées | -1.2% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Parcs anciens fragmentés et intégration difficile des périphériques | -0.8% | Mondial, impact le plus élevé dans les grandes entreprises multi-sites | Long terme (≥ 4 ans) |
| Propriété peu claire entre les opérations informatiques, de sécurité et de lieu de travail | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Baisse des volumes d'impression en bureau et substitution numérique
La baisse des volumes d'impression en bureau peut contraindre l'économie par périphérique pour les fournisseurs qui dépendent de populations de périphériques actifs. L'effet est plus fort dans les secteurs peu documentés adoptant des processus sans papier, tandis que les secteurs réglementés continuent d'avoir un besoin plus important de flux de travail d'impression. Le marché des services de sécurité d'impression gérée doit donc démontrer sa valeur par la réduction des risques, la gouvernance et l'efficacité opérationnelle plutôt que par le seul volume d'impression. Les utilisateurs du BFSI, des soins de santé et du secteur juridique continuent d'exiger une production d'impression contrôlée parce que leurs flux de travail impliquent des dossiers sensibles ou réglementés. Les fournisseurs peuvent limiter l'impact de la baisse des volumes en utilisant des modèles de service axés sur les résultats de sécurité des périphériques plutôt que sur la seule activité d'impression.
Préoccupations de sécurité et de souveraineté des données dans les opérations d'impression externalisées
La prestation de services gérés peut nécessiter l'accès à la télémétrie des périphériques, aux journaux de configuration et aux métadonnées liées à l'impression. Les clients des secteurs sensibles à la confidentialité peuvent limiter l'endroit où ces enregistrements sont stockés, le personnel qui peut y accéder et la durée pendant laquelle ils peuvent être conservés. Le marché des services de sécurité d'impression gérée peut faire face à des cycles de vente plus longs lorsque les clients exigent un stockage des données dans la région et des contrôles contractuels détaillés. Un incident de rançongiciel impliquant un fournisseur d'impression au service de DBS Bank et de Bank of China a affecté les données de plus de 11 000 clients, sensibilisant aux risques liés aux fournisseurs. Les fournisseurs qui offrent des contrôles de résidence auditables, une gestion solide des accès et des attestations de sécurité reconnues peuvent mieux répondre à ces préoccupations. Le problème ne supprime pas la demande, mais il élève les normes de prestation nécessaires pour remporter des comptes réglementés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
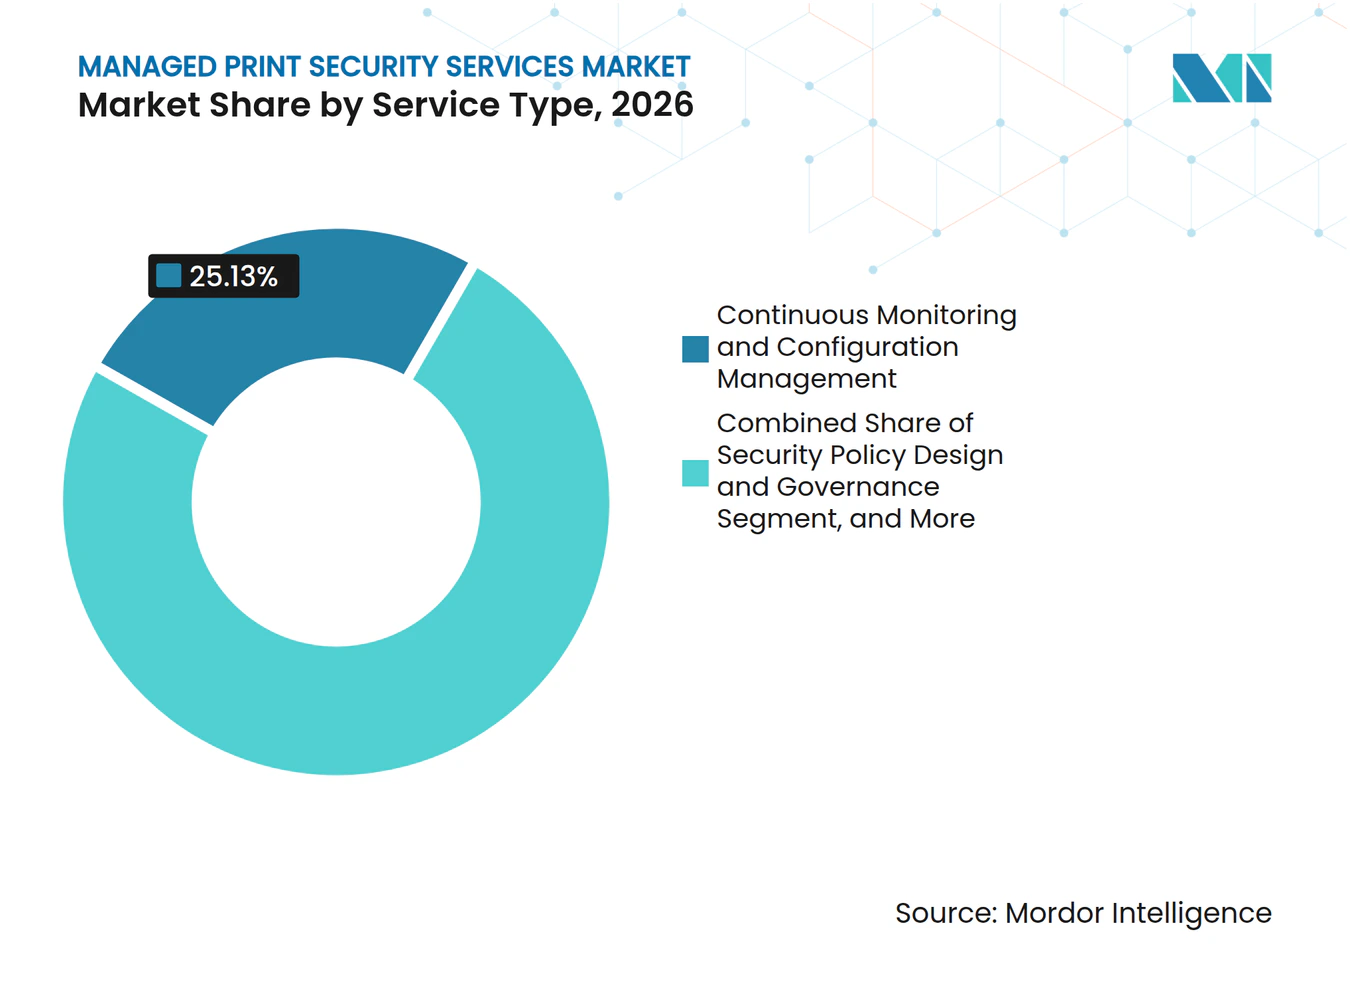
la surveillance continue est en tête tandis que la gestion des micrologiciels s'accélèreLa surveillance continue et la gestion de la configuration représentaient 25,13 % de la part du marché des services de sécurité d'impression gérée en 2026. Sa position reflète la nécessité d'identifier la dérive de configuration, de maintenir la télémétrie des périphériques et de fournir des preuves pour les programmes de contrôle interne. Une couverture continue peut connecter les événements d'imprimante aux opérations de sécurité plus larges, plutôt que de laisser chaque parc géré de manière isolée. Elle permet également aux organisations d'identifier les changements avant qu'ils ne deviennent un problème réseau plus large. Ce service est particulièrement pertinent pour les clients disposant de nombreux sites ou de périphériques de plusieurs fabricants.
La gestion des micrologiciels, des correctifs et des certificats devrait se développer à un CAGR de 13,19 % jusqu'en 2032, le taux le plus élevé parmi les types de services. HP a constaté que seulement 36 % des décideurs informatiques et de sécurité interrogés appliquaient rapidement les mises à jour des micrologiciels des imprimantes. Le service répond à un arriéré pratique en matière de validation des mises à jour, de renouvellement des certificats et de gestion des exceptions. L'évaluation et la découverte de la sécurité du parc d'impression, ainsi que la conception et la gouvernance des politiques de sécurité, créent l'inventaire initial et le cadre de contrôle. La libération sécurisée des impressions et l'authentification des utilisateurs soutiennent les flux de travail basés sur l'identité. La réponse aux incidents, les rapports de conformité et la remédiation transforment les informations sur les périphériques en actions documentées pour les besoins d'audit et de récupération.



Par modèle de déploiement :
le déploiement sur site conserve le contrôle tandis que l'adoption du cloud s'étendLe déploiement sur site représentait 46,47 % des revenus en 2026. Les services financiers, le gouvernement et d'autres utilisateurs sensibles peuvent préférer un contrôle local sur les journaux, les configurations et les flux de travail d'impression. L'infrastructure de serveurs d'impression existante et les contrats de service de longue durée ralentissent également les décisions de remplacement. La taille du marché des services de sécurité d'impression gérée pour la prestation sur site reste significative car de nombreuses entreprises doivent satisfaire à des exigences strictes de résidence des données. Les modèles sur site peuvent également convenir aux organisations disposant d'équipes internes établies pour la sécurité des points de terminaison et les opérations d'impression.
Le déploiement basé sur le cloud devrait se développer à un CAGR de 12,58 % jusqu'en 2032. Microsoft décrit le mode d'impression protégé de Windows comme une approche d'impression Windows qui améliore la sécurité en utilisant une pile d'impression moderne et en supprimant les dépendances aux pilotes tiers hérités. Celiveo a rendu son offre d'impression sécurisée dans le cloud disponible via la place de marché Microsoft Azure en août 2025 avec une facturation par utilisateur et par mois. La prestation dans le cloud peut réduire l'administration des serveurs et simplifier la distribution auprès des utilisateurs dispersés. Les déploiements hybrides restent pertinents lorsqu'une organisation doit séparer les charges de travail hautement sensibles de l'impression moins restreinte. Ce modèle mixte peut, à son tour, accroître le besoin de politique et de gouvernance unifiées.
Par taille d'organisation :
les grandes entreprises détiennent les revenus tandis que les PME gagnent en accessibilitéLes grandes entreprises représentaient 74,38 % des revenus en 2026. Les parcs multi-sites, les parcs de périphériques variés et les budgets de sécurité dédiés font de ce groupe la plus grande base d'acheteurs. Ces clients ont fréquemment besoin de contrôles applicables dans toutes les régions, tous les départements et toutes les plateformes de fabricants. La position des grandes entreprises reflète la complexité opérationnelle de la gestion de vastes parcs d'impression. Leurs équipes d'approvisionnement impliquent également de plus en plus les opérations informatiques, de sécurité, de lieu de travail et de conformité, ce qui maintient le marché des services de sécurité d'impression gérée pertinent pour les décisions d'achat interfonctionnelles.
Les PME devraient se développer à un CAGR de 12,41 % jusqu'en 2032. Les plateformes d'abonnement peuvent réduire le besoin de serveurs d'impression locaux et d'administration interne spécialisée. PaperCut a déclaré que sa plateforme cloud Hive et Pocket avait atteint plus de 70 000 organisations d'ici 2025. Les exigences en matière de cyber-assurance et d'assurance client peuvent également motiver les petites entreprises à démontrer une couverture des points de terminaison. Y Soft a lancé SAFEQ Cloud Breeze en septembre 2025 pour les petites organisations, avec une configuration simplifiée et une découverte automatisée des périphériques. Ces offres rendent les contrôles d'impression gérée plus accessibles aux acheteurs sans grandes équipes d'impression ou de sécurité.
Par secteur d'utilisation finale :
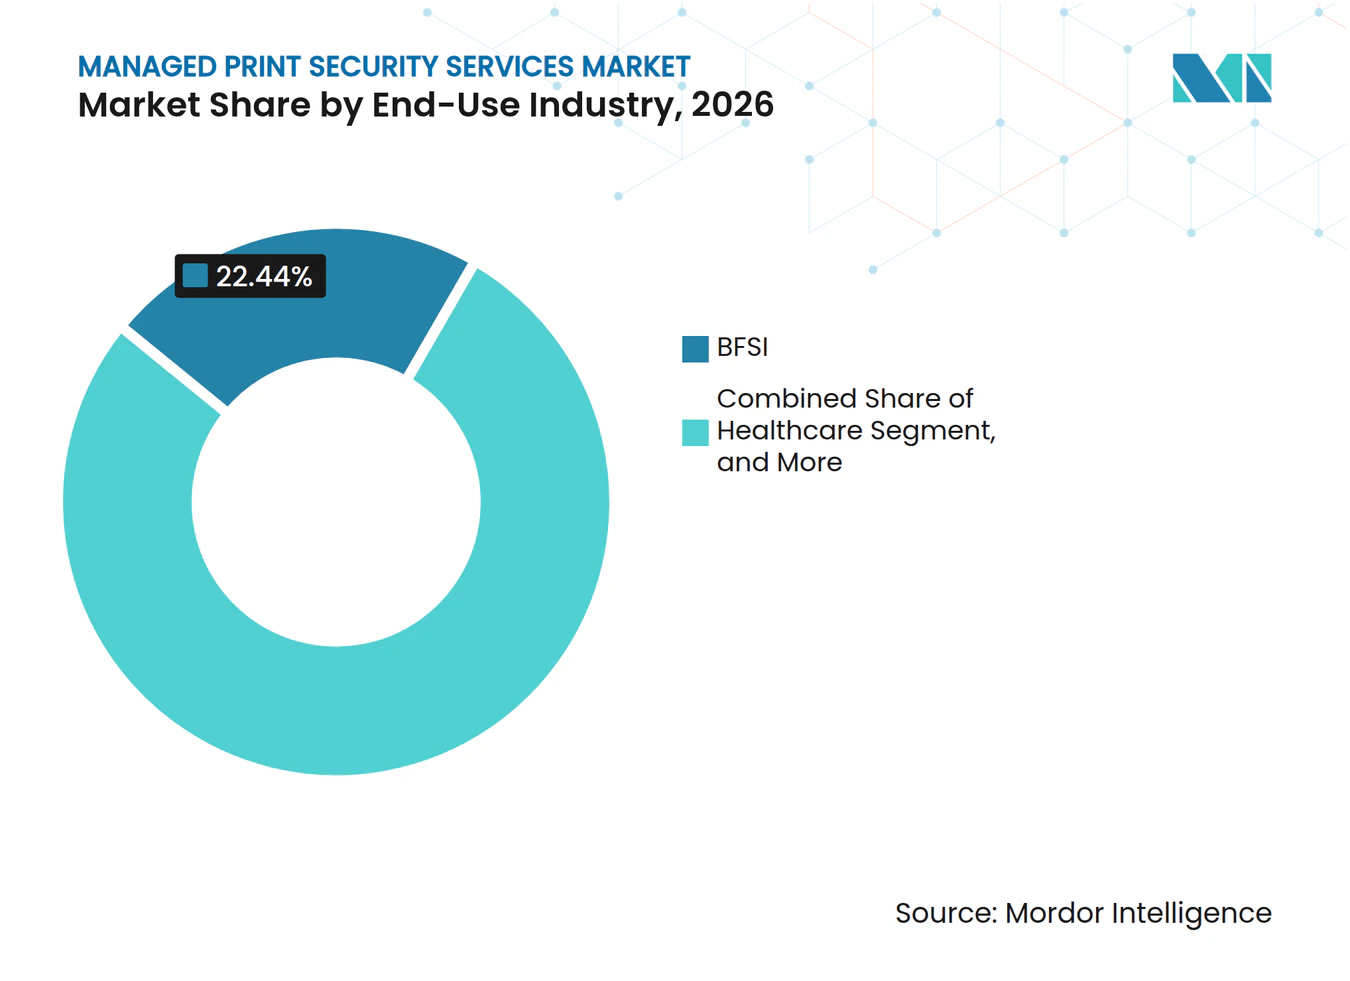
le BFSI fournit la plus grande base de revenusLe BFSI représentait 22,44 % des revenus en 2026. Le secteur gère des dossiers clients, des informations de paiement et des documents de conformité qui nécessitent une production d'impression contrôlée et des processus traçables. La FINRA, la SEC, la norme PCI DSS et la règle de protection de la GLBA soutiennent une approche disciplinée de l'accès, de la tenue des dossiers et des contrôles de sécurité. Le marché des services de sécurité d'impression gérée joue un rôle important dans ce secteur car les imprimantes peuvent faire partie des flux de travail de données financières. Les incidents liés aux fournisseurs font également de la surveillance de la chaîne d'approvisionnement une préoccupation pratique pour les responsables de la sécurité.
Les autres secteurs d'utilisation finale devraient se développer à un CAGR de 13,38 % jusqu'en 2032. Les services professionnels, le secteur juridique, la logistique et la fabrication élargissent leur attention à la sécurité des imprimantes à mesure que les périphériques connectés font partie des opérations commerciales plus larges. Les soins de santé nécessitent des contrôles pour les informations de santé protégées et pour les files d'attente d'impression liées aux dossiers de santé électroniques. Les acheteurs gouvernementaux alignent les contrôles d'impression sur les obligations de confiance zéro et d'infrastructure critique. Les utilisateurs du secteur manufacturier peuvent avoir des imprimantes sur le plancher de production qui se trouvent à la fois dans des environnements de technologie de l'information et de technologie opérationnelle. Le commerce de détail et l'éducation peuvent avoir une intensité d'impression plus faible, mais ont tout de même besoin d'authentification des utilisateurs et de protection des données pour les documents sensibles.

Par type de canal :
les fournisseurs de services d'impression gérée sont en tête tandis que les intégrateurs développent des rôles en matière de sécuritéLes fournisseurs et revendeurs de services d'impression gérée représentaient 44,87 % des revenus du canal en 2026. Leurs relations avec les parcs installés et leur connaissance au niveau des périphériques leur confèrent une position solide pour ajouter des services de sécurité aux contrats existants. Ce canal peut combiner fournitures, maintenance, surveillance du parc et contrôles de sécurité dans le cadre d'une relation client familière. Le marché des services de sécurité d'impression gérée bénéficie de cette voie car de nombreux clients achètent déjà le support d'impression par l'intermédiaire de ces fournisseurs. Cela peut également réduire l'effort nécessaire pour découvrir et documenter le parc avant le début d'un service de sécurité.
Les intégrateurs de systèmes et les fournisseurs de services informatiques devraient se développer à un CAGR de 12,57 % jusqu'en 2032. Ces entreprises peuvent inclure les actifs d'impression dans des projets de points de terminaison, de confiance zéro et d'opérations de sécurité gérées. Marco a adopté la plateforme Print-Aware de MPS Monitor en octobre 2025, étendant la surveillance du parc à ses clients dans 18 États américains. Les éditeurs de logiciels indépendants et les spécialistes de la sécurité contribuent à l'orchestration neutre vis-à-vis des fournisseurs, à la prévention des pertes de données et aux capacités de gestion des certificats. Symphion a lancé un programme d'opérations de cybersécurité des points de terminaison gérés, neutre vis-à-vis des fournisseurs, pour les imprimantes et les objets connectés en juin 2026. Cette convergence des canaux augmente le nombre de voies par lesquelles les acheteurs d'entreprise peuvent se procurer des services de sécurité d'impression.
Analyse géographique
Marché des Services de Sécurité d'Impression Gérée en Amérique du Nord
L'Amérique du Nord a représenté 41,03 % du chiffre d'affaires en 2026, soit la plus grande contribution régionale au marché des services de sécurité d'impression gérée. La densité des parcs d'entreprises, la maturité des écosystèmes de services de sécurité gérée et les exigences strictes dans les secteurs de la banque, des services financiers et des assurances (BFSI), de la santé et du gouvernement soutiennent la demande. Les États-Unis constituent le principal marché national de la région. Les acheteurs connectent souvent la surveillance des imprimantes aux processus existants de gestion des informations et des événements de sécurité (SIEM) et aux opérations de sécurité gérée. Cela encourage les fournisseurs à positionner les contrôles d'impression dans le cadre de la couverture des points de terminaison plutôt que comme un achat d'impression autonome.
Marché des Services de Sécurité d'Impression Gérée en EMEA et en Amérique du Sud
L'Europe est la deuxième zone géographique en importance et est façonnée par la responsabilité réglementaire en matière de données et d'infrastructures critiques. La loi de mise en œuvre NIS2 de l'Allemagne et les directives du BSI pour les environnements d'imprimantes et de scanners offrent un soutien clair aux contrôles formels. Kyocera Document Solutions a lancé sa suite de sécurité AKI PrinTaurus pour les organisations d'infrastructures critiques européennes et les institutions publiques en janvier 2026. L'Amérique du Sud, le Moyen-Orient et l'Afrique en sont à des stades plus précoces. Le cadre LGPD du Brésil et les programmes de cybersécurité du Golfe soutiennent la demande des acheteurs des secteurs gouvernemental et des services financiers.
Marché des Services de Sécurité d'Impression Gérée en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 12,94 % jusqu'en 2032, ce qui en fait la zone géographique à la croissance la plus rapide. La numérisation des entreprises en Chine, en Inde, au Japon et en Corée du Sud élargit la base adressable des dispositifs d'impression connectés. HP Japan a rapporté en septembre 2025 que 40 % des décideurs informatiques japonais appliquaient rapidement les mises à jour de micrologiciels, laissant une part substantielle qui ne le faisait pas. Brother Industries a lancé Security Print Advance au Japon en novembre 2025, utilisant l'authentification par carte à puce pour la libération contrôlée des impressions. Le développement technologique des entreprises en Inde, les exigences en matière de confidentialité en Corée du Sud et les obligations de notification de violation en Australie soutiennent une demande variée dans l'ensemble de la région.
Paysage concurrentiel
Concentration du Marché
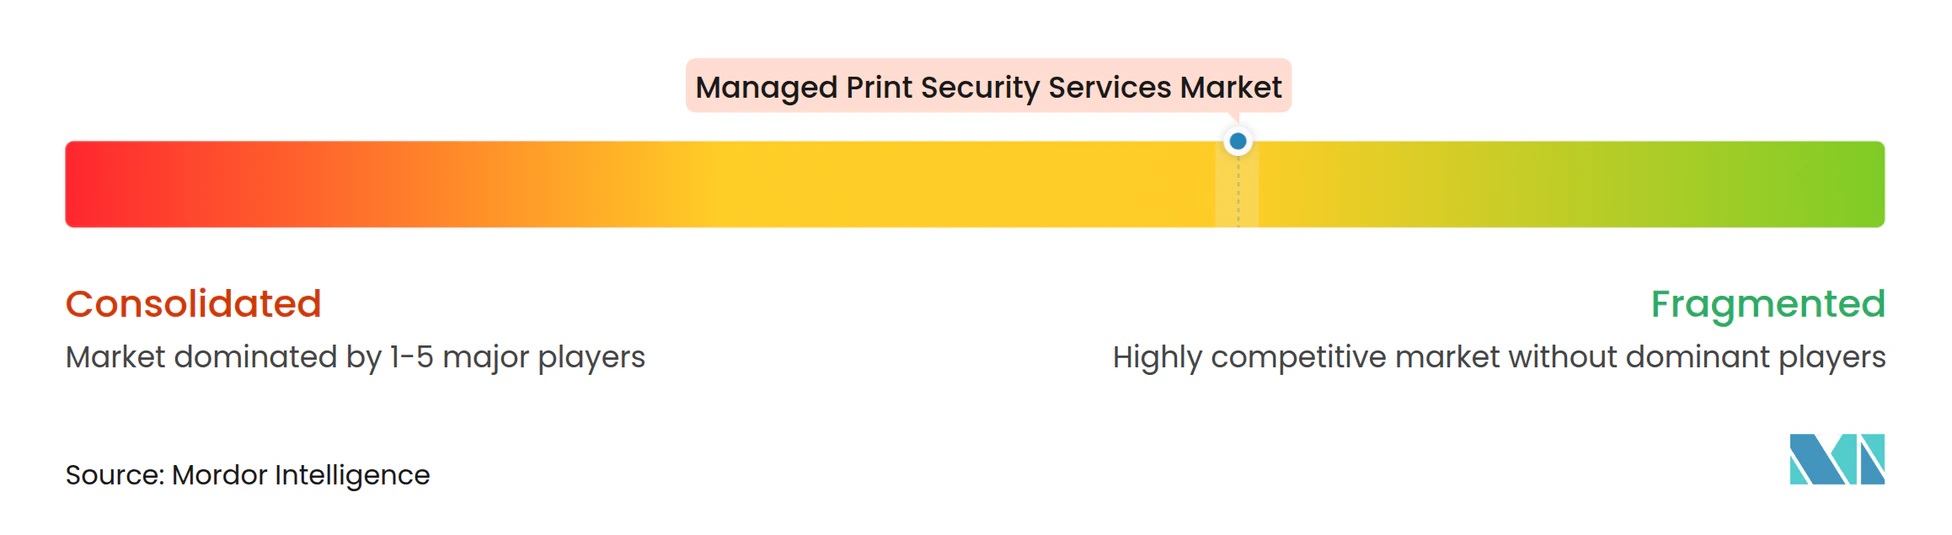
Le marché des services de sécurité d'impression gérée est modérément fragmenté, avec des fournisseurs alignés sur les fabricants d'équipements d'origine opérant aux côtés d'entreprises de logiciels neutres vis-à-vis des fournisseurs et de spécialistes de la sécurité. La concurrence sur le marché des services de sécurité d'impression gérée se concentre sur la prestation dans le cloud, l'intégration avec les architectures à confiance zéro, la surveillance en temps réel et la capacité à travailler sur des parcs de périphériques mixtes. Les grands fournisseurs d'impression ont un accès établi aux clients et une connaissance des périphériques. Les fournisseurs spécialisés peuvent se différencier par l'orchestration des politiques, la gestion du cycle de vie des certificats et l'intégration des opérations de sécurité. Le secteur des services de sécurité d'impression gérée exige également que les fournisseurs satisfassent aux attentes des entreprises en matière de traitement sécurisé des données et de contrôles documentés.
Celiveo a signé un accord de distribution principale mondial avec Xerox-Lexmark en février 2026, accordant à Xerox-Lexmark des droits de revente mondiaux pour les plateformes Celiveo 365 SaaS et Celiveo 8 sur site. Symphion a lancé son programme d'opérations de cybersécurité des points de terminaison gérés, neutre vis-à-vis des fournisseurs, pour les imprimantes et les objets connectés en juin 2026. Le lancement de Kyocera en janvier 2026 ciblait les utilisateurs d'infrastructures critiques européennes avec une suite de sécurité conçue pour cet environnement. Ces actions montrent comment l'accès aux canaux, la gouvernance neutre vis-à-vis des fournisseurs et les produits spécifiques à la conformité deviennent des positions stratégiques distinctes. Le mode d'impression protégé de Microsoft élève également la base technique pour les fournisseurs qui développent des flux de travail d'impression Windows connectés au cloud.
La gestion du cycle de vie des certificats multi-fabricants reste importante pour les clients disposant de grands parcs mixtes. L'inspection du contenu lors de la soumission des travaux d'impression et les rapports qui associent la télémétrie des périphériques aux preuves de conformité sont des domaines supplémentaires sur lesquels les fournisseurs se concentrent. Canon a annoncé l'intégration de la technologie de détection et de réponse aux points de terminaison dans les imprimantes multifonctions de bureau et les imprimantes laser en octobre 2026. NIKKEI.COM Cette initiative rapproche les fonctions de détection et de réponse de la couche matérielle. Elle peut accroître la pression sur les fournisseurs de surveillance indépendants pour démontrer une interopérabilité plus large et une valeur de service. Le secteur des services de sécurité d'impression gérée est susceptible de récompenser les fournisseurs qui combinent des opérations de sécurité crédibles avec des contrôles locaux des données et un support pratique pour des périphériques diversifiés.
Leaders du secteur des services de sécurité d'impression gérée
-
PaperCut Software Pty Ltd
-
Y Soft Corporation, a.s.
-
Pharos Systems International, Inc.
-
Celiveo Pte Ltd
-
MyQ, spol. s r.o.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Sécurité d'Impression Gérée Entreprises couvertes dans ce rapport
- PaperCut Software Pty Ltd
- Y Soft Corporation, a.s.
- Pharos Systems International, Inc.
- Celiveo Pte Ltd
- MyQ, spol. s r.o.
- NT-ware Systemprogrammierungs-GmbH
- OPTIMIDOC s.r.o.
- ThinPrint GmbH
- Vasion, Inc.
- Levi, Ray & Shoup, Inc.
- Tungsten Automation Corporation
- Tricerat, Inc.
- Plus Technologies LLC
- PriApps, Inc.
- K-iS Systemhaus GmbH
- MPS Monitor S.r.l.
- Symphion, Inc.
- Fasoo Co., Ltd.
- Ringdale Limited
- AKI GmbH
Développements industriels récents dans Marché des Services de Sécurité d'Impression Gérée
- Octobre 2026 : Canon a annoncé l'intégration de la technologie EDR dans les imprimantes multifonctions de bureau et les imprimantes laser, comme rapporté par Nikkei le 13 octobre 2026. Cette initiative intègre nativement les capacités de détection et de réponse dans le matériel d'impression, entrant dans la couche de surveillance précédemment occupée par les éditeurs de logiciels indépendants tiers.
- Juin 2026 : Symphion, Inc. a lancé le programme d'opérations de cybersécurité des points de terminaison gérés Symphion pour les imprimantes et les objets connectés le 9 juin 2026. Le programme neutre vis-à-vis des fournisseurs offre une actualisation horaire de l'inventaire, une détection de dérive deux fois par jour, une remédiation le jour même et une gouvernance du cycle de vie des certificats sur des parcs de marques mixtes.
- Février 2026 : Celiveo a signé un accord de distribution principale mondial avec Xerox-Lexmark le 2 février 2026, accordant à Xerox-Lexmark des droits de revente mondiaux sur les plateformes Celiveo 365 SaaS et Celiveo 8 sur site de Celiveo.
- Janvier 2026 : Symphion a lancé le service de déploiement et de gestion des certificats de sécurité du parc d'impression le 26 janvier 2026, automatisant le cycle de vie complet des certificats, la découverte, la coordination PKI, le déploiement, la validation et le renouvellement, sur des parcs d'imprimantes de tout fabricant, modèle ou version de micrologiciel, comblant le manque créé par des durées de vie plus courtes des certificats TLS dans les environnements à confiance zéro.
Périmètre du rapport mondial sur le marché des services de sécurité d'impression gérée
Le marché des services de sécurité d'impression gérée est défini comme le marché des services spécialisés qui protègent les environnements d'impression des entreprises, les imprimantes multifonctions, les flux de travail documentaires et l'infrastructure réseau associée contre les menaces de cybersécurité, les accès non autorisés, les violations de données et les fuites d'informations. Ces services aident les organisations à identifier les vulnérabilités de sécurité dans les parcs d'impression, à surveiller en permanence les périphériques, à gérer les configurations, à maintenir les micrologiciels et les correctifs de sécurité, et à appliquer la libération sécurisée des impressions grâce à l'authentification des utilisateurs et au contrôle d'accès.
Le rapport sur les services de sécurité d'impression gérée est segmenté par type de service (évaluation et découverte de la sécurité du parc d'impression, surveillance continue et gestion de la configuration, gestion des micrologiciels, des correctifs et des certificats, libération sécurisée des impressions, authentification des utilisateurs et contrôle d'accès, sécurité des documents et chiffrement, gestion de la sécurité réseau, et réponse aux incidents, rapports de conformité et remédiation), modèle de déploiement (sur site, basé sur le cloud, et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation finale (BFSI, soins de santé, gouvernement et secteur public, éducation, fabrication, commerce de détail et biens de consommation et autres secteurs d'utilisation finale), type de canal (éditeurs de logiciels indépendants et spécialistes de la sécurité, fournisseurs et revendeurs de services d'impression gérée, et intégrateurs de systèmes et fournisseurs de services informatiques), et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Évaluation et découverte de la sécurité du parc d'impression |
| Conception et gouvernance des politiques de sécurité |
| Surveillance continue et gestion de la configuration |
| Gestion des micrologiciels, des correctifs et des certificats |
| Libération sécurisée des impressions et authentification des utilisateurs |
| Réponse aux incidents, rapports de conformité et remédiation |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| BFSI |
| Soins de santé |
| Gouvernement et secteur public |
| Éducation |
| Fabrication |
| Commerce de détail et biens de consommation |
| Autres secteurs d'utilisation finale |
| Éditeurs de logiciels indépendants et spécialistes de la sécurité |
| Fournisseurs et revendeurs de services d'impression gérée |
| Intégrateurs de systèmes et fournisseurs de services informatiques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par type de service | Évaluation et découverte de la sécurité du parc d'impression | |
| Conception et gouvernance des politiques de sécurité | ||
| Surveillance continue et gestion de la configuration | ||
| Gestion des micrologiciels, des correctifs et des certificats | ||
| Libération sécurisée des impressions et authentification des utilisateurs | ||
| Réponse aux incidents, rapports de conformité et remédiation | ||
| Par modèle de déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation finale | BFSI | |
| Soins de santé | ||
| Gouvernement et secteur public | ||
| Éducation | ||
| Fabrication | ||
| Commerce de détail et biens de consommation | ||
| Autres secteurs d'utilisation finale | ||
| Par type de canal | Éditeurs de logiciels indépendants et spécialistes de la sécurité | |
| Fournisseurs et revendeurs de services d'impression gérée | ||
| Intégrateurs de systèmes et fournisseurs de services informatiques | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de sécurité d'impression gérée ?
Le marché des services de sécurité d'impression gérée est évalué à 3,12 milliards USD en 2026 et devrait atteindre 6,12 milliards USD d'ici 2032, à un CAGR de 11,99 % de 2027 à 2032.
Quel type de service est en tête des services de sécurité d'impression gérée ?
La surveillance continue et la gestion de la configuration sont en tête avec 25,13 % des revenus par type de service en 2026.
Qu'est-ce qui stimule l'adoption de la sécurité d'impression basée sur le cloud ?
Le déploiement basé sur le cloud devrait se développer à un CAGR de 12,58 % jusqu'en 2032, les acheteurs cherchant à réduire la dépendance aux serveurs et à faciliter la gestion auprès des utilisateurs dispersés.
Pourquoi les grandes entreprises achètent-elles des services de sécurité d'impression gérée ?
Les grandes entreprises détenaient 74,38 % des revenus en 2026 en raison de leurs parcs multi-sites et multi-fournisseurs qui nécessitent une surveillance continue, une gouvernance des politiques et une remédiation.
Quel secteur d'utilisation finale détient la plus grande part ?
Le BFSI détient 22,44 % des revenus en 2026, soutenu par la nécessité de sécuriser les dossiers financiers, les informations de paiement et les flux de travail d'impression auditables.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 12,94 % jusqu'en 2032, à mesure que la numérisation des entreprises et les obligations de cybersécurité augmentent dans les principaux pays.