
Taille et part du marché des opérations d'impression gérées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 19.65 Milliards de dollars |
| Taille du Marché (2032) | 29.68 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.60 % |
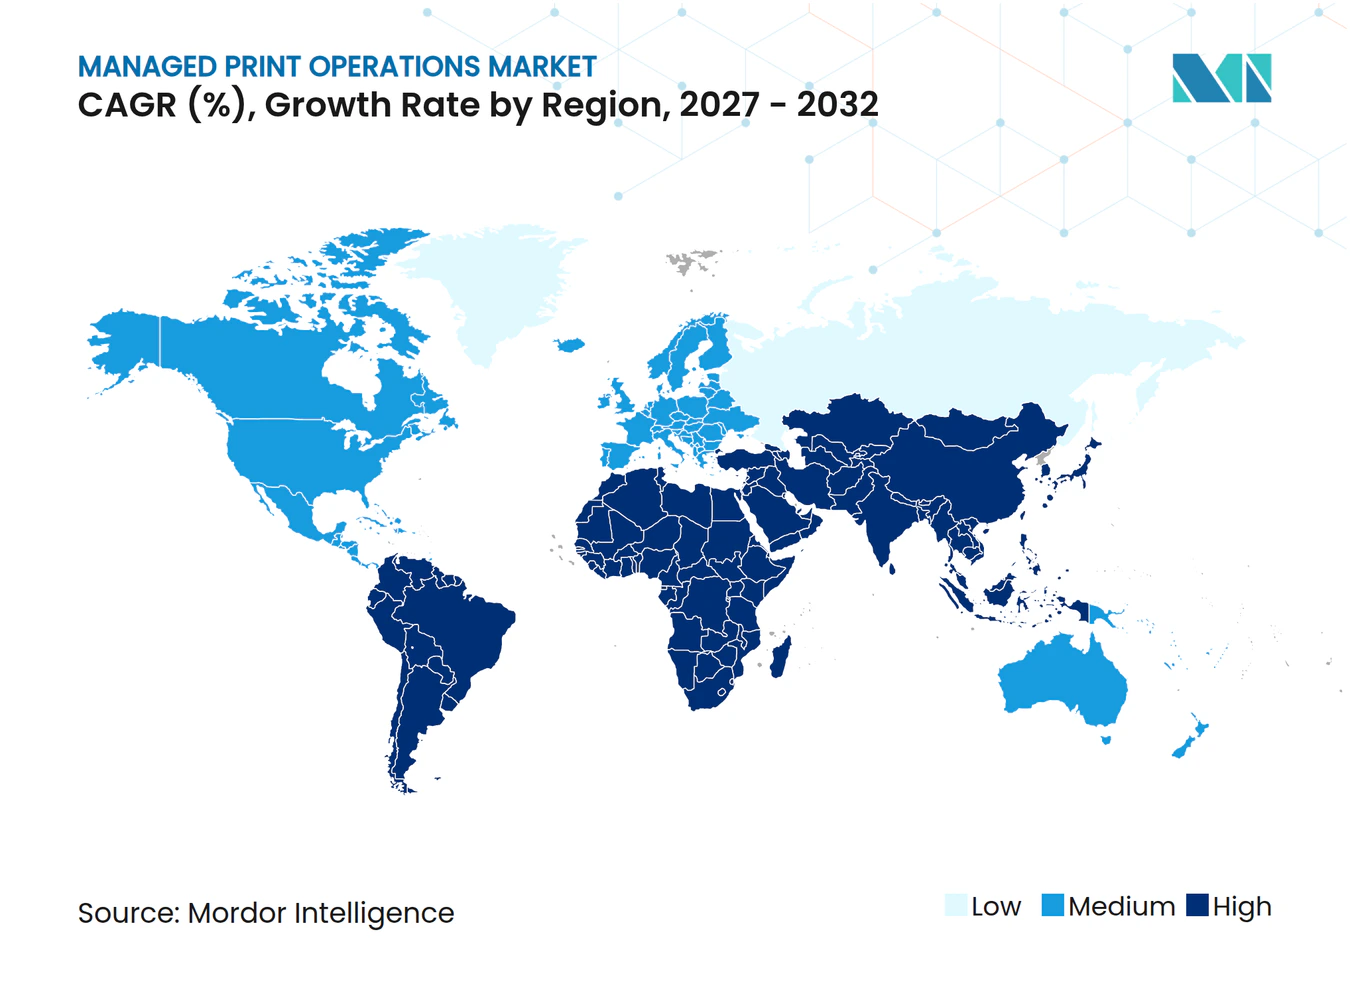
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des opérations d'impression gérées par Mordor Intelligence
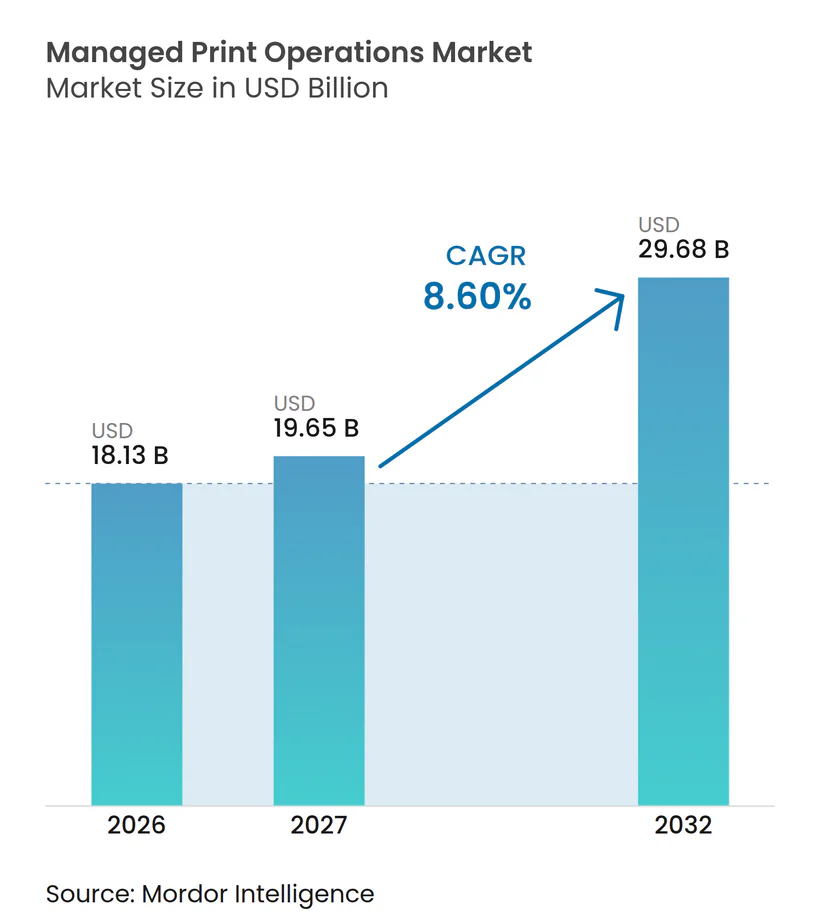
La taille du marché des opérations d'impression gérées était évaluée à 18,13 milliards USD en 2026 et devrait progresser de 19,65 milliards USD en 2027 pour atteindre 29,68 milliards USD d'ici 2032, à un CAGR de 8,60 % durant la période de prévision 2027-2032. Le marché des opérations d'impression gérées évolue au-delà de la maintenance réactive des équipements vers une supervision continue des parcs de périphériques distribués et des environnements documentaires, dans lesquels les utilisateurs peuvent imprimer depuis plusieurs sites. Les acheteurs combinent de plus en plus les services de gestion de parc avec des contrôles d'identité, des rapports d'utilisation, des rapports environnementaux et une responsabilité plus claire quant aux résultats des services au sein des unités opérationnelles. L'administration en mode cloud et les pratiques de sécurité zéro confiance modifient la façon dont les prestataires structurent leurs offres et dont les clients évaluent les capacités des fournisseurs, la qualité de mise en œuvre et le support continu. Les prestataires peuvent établir des relations clients à plus long terme en intégrant sécurité, flux de travail, fiabilité des périphériques et maîtrise des coûts dans un service unique, plutôt que de traiter l'impression comme une problématique d'équipement distincte. Les configurations hybrides restent importantes car de nombreuses organisations ont besoin d'analyses centralisées tout en conservant un traitement local pour les documents confidentiels ou sensibles sur le plan opérationnel, notamment dans les environnements réglementés.
Points clés du rapport
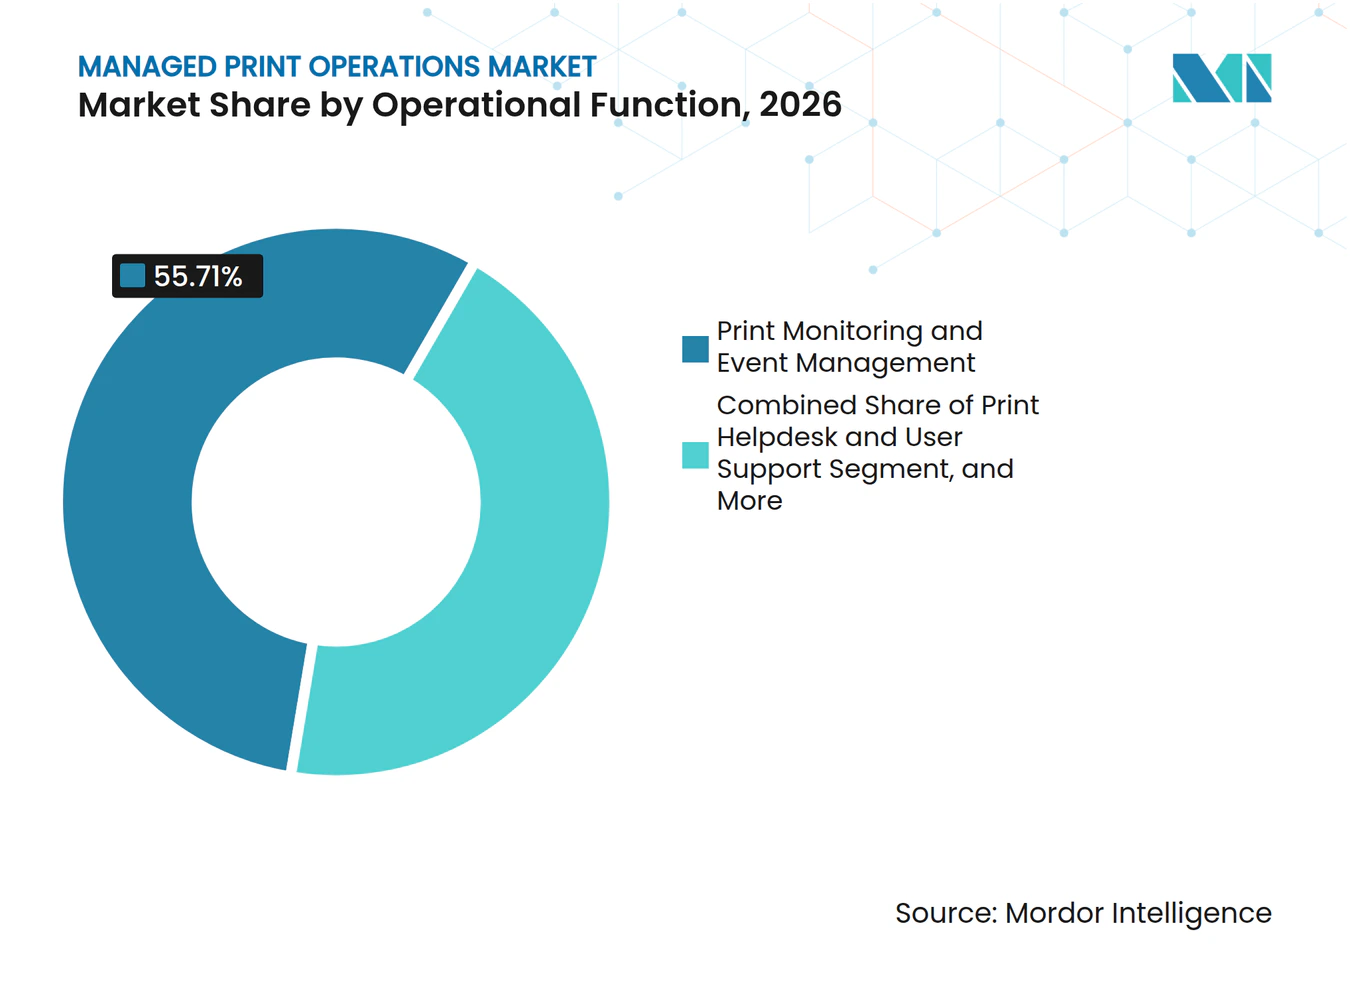
- Par fonction opérationnelle, la surveillance de l'impression et la gestion des événements représentaient 55,71 % du chiffre d'affaires du marché des opérations d'impression gérées en 2026, tandis que la gestion des performances et de l'utilisation de l'impression devrait progresser à un CAGR de 9,45 % jusqu'en 2032.
- Par mode de déploiement, le déploiement sur site représentait 65,28 % du chiffre d'affaires du marché des opérations d'impression gérées en 2026, tandis que le déploiement en mode cloud devrait progresser à un CAGR de 9,77 % jusqu'en 2032.
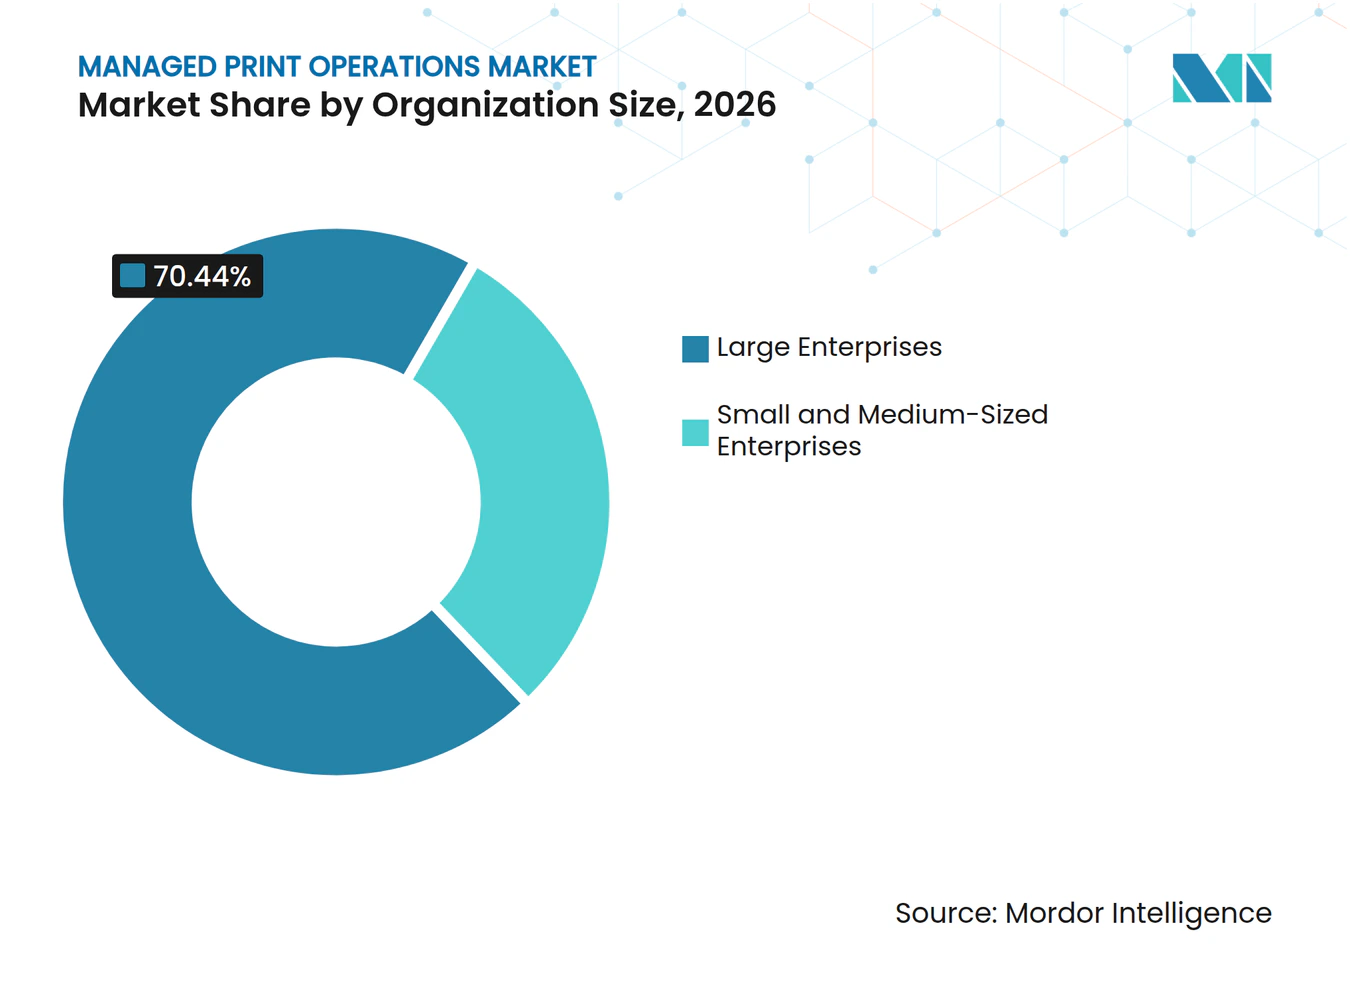
- Par taille d'organisation, les grandes entreprises représentaient 70,44 % du chiffre d'affaires du marché des opérations d'impression gérées en 2026, tandis que les petites et moyennes entreprises devraient progresser à un CAGR de 10,02 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le gouvernement et l'administration publique représentaient 27,88 % du chiffre d'affaires du marché des opérations d'impression gérées, tandis que la santé et les sciences de la vie devraient progresser à un CAGR de 8,91 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 36,18 % du chiffre d'affaires du marché des opérations d'impression gérées, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 9,26 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Impression sécurisée et authentification centrée sur l'identité | +2.1% | Mondial, avec une forte pertinence dans les secteurs financiers et de la santé en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Administration du parc en environnement cloud et de travail hybride | +1.9% | Mondial, porté par l'Amérique du Nord et l'Europe, avec l'Asie-Pacifique comme zone de croissance | Court terme (≤ 2 ans) |
| Maintenance prédictive et réapprovisionnement automatisé en consommables | +1.4% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique en tête du déploiement généralisé | Court terme (≤ 2 ans) |
| Durabilité, circularité et comptabilisation carbone au niveau de la page | +0.9% | Amérique du Nord, Europe occidentale et Australie, avec une expansion vers l'Asie-Pacifique et le Moyen-Orient | Moyen terme (2 à 4 ans) |
| Infrastructure d'impression par abonnement pour les PME | +0.7% | Mondial, notamment en Asie-Pacifique et en Europe, avec une adoption précoce au Royaume-Uni et en Inde | Moyen terme (2 à 4 ans) |
| Traitement intelligent des documents et automatisation des flux de travail | +0.6% | Mondial, avec un déploiement avancé en Amérique du Nord, au Royaume-Uni et en Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences en matière d'impression sécurisée et d'authentification centrée sur l'identité
Les imprimantes en réseau et les périphériques multifonctions requièrent désormais la même attention que les autres points de terminaison de cybersécurité, car ils reçoivent, stockent et traitent des informations professionnelles. Il s'agit d'un moteur central du marché des opérations d'impression gérées, car les travaux d'impression peuvent contenir des informations professionnelles et personnelles confidentielles dans des environnements de travail partagés. Les pratiques zéro confiance exigent l'authentification des utilisateurs, des connexions de périphériques vérifiées, le chiffrement des informations en transit et un accès restreint aux sorties libérées. La Mopria Alliance a déclaré que le chiffrement et l'accès authentifié devraient constituer des politiques de base pour les environnements d'impression multi-fournisseurs. Les prestataires peuvent aider les clients à gérer les risques liés aux micrologiciels, les changements de protocoles et les paramètres des périphériques sans avoir à maintenir des équipes internes spécialisées. Les organisations des services financiers, de la santé et du secteur juridique ont un besoin fort en matière de libération sécurisée, de journaux d'audit, de niveaux de service documentés et de responsabilité claire en cas d'incident.
Administration du parc en environnement cloud et de travail hybride
Le travail hybride a rendu la gestion des périphériques plus difficile pour les organisations dont les utilisateurs sont répartis entre bureaux, domiciles, agences et sites distants. L'administration en mode cloud offre aux équipes informatiques un point unique pour appliquer des politiques, mettre à jour les micrologiciels, consulter les données d'utilisation et maintenir des règles d'impression cohérentes. Cette approche peut réduire la charge opérationnelle liée à la maintenance de nombreux serveurs d'impression locaux et de processus de support déconnectés. Le marché des opérations d'impression gérées bénéficie également de revenus logiciels récurrents, les outils cloud s'intégrant aux services de périphériques, à la gestion des consommables et aux exigences continues de support aux utilisateurs. Canon a étendu le support d'uniFLOW Online aux périphériques HP Workpath en avril 2026, illustrant une évolution vers l'administration cloud multi-fournisseurs. Les organisations réglementées privilégient souvent les architectures hybrides qui utilisent les analyses cloud tout en conservant le rendu des travaux et le traitement des données sensibles dans leurs propres installations.
Maintenance prédictive et réapprovisionnement automatisé en consommables
La maintenance prédictive fait évoluer la prestation de services des interventions de réparation non planifiées vers des interventions programmées basées sur l'état des périphériques. Les périphériques connectés peuvent fournir en continu des données sur le toner, l'état des composants, les schémas d'utilisation et les informations d'erreur aux équipes de service. Les prestataires peuvent utiliser ces données pour planifier les visites des techniciens, stocker les pièces appropriées et éviter les commandes urgentes qui perturbent les opérations commerciales. Une étude de cas Ricoh Europe de 2025 a rapporté que les services de maintenance numérique ont réduit les impacts liés au changement climatique de 47 % à 85 % dans la gestion des consommables et jusqu'à 97 % dans la gestion des pannes et des incidents. Le réapprovisionnement automatisé peut également regrouper les livraisons, réduire l'activité de fret et limiter les stocks inutiles de consommables sur les sites clients. Ces capacités font de l'efficacité du service, de la disponibilité constante et des performances environnementales mesurables des critères de sélection des prestataires dans le marché des opérations d'impression gérées pour les contrats de parcs complexes.
Durabilité, circularité et comptabilisation carbone au niveau de la page
Les rapports de durabilité ont rendu l'activité d'impression plus visible pour les équipes chargées des achats, des installations, des finances et des opérations. La mesure au niveau de la page peut relier l'utilisation du papier, la consommation d'énergie des périphériques, la gestion des consommables et l'élimination à l'activité d'impression individuelle et aux politiques organisationnelles. Cela soutient les décisions relatives au placement des périphériques, aux règles d'impression, à la rationalisation du parc et aux rapports sur les impacts opérationnels indirects. Ricoh Australia s'est associé à PrintReleaf en mars 2025 pour intégrer le suivi de l'empreinte papier et les compensations de reboisement dans la surveillance de l'impression gérée.[1] Le programme a indiqué que 8 333 feuilles A4 correspondent à 1 arbre standard pour sa méthode de suivi. Canon a également indiqué travailler avec ses fournisseurs pour utiliser des données réelles d'émissions de CO₂ pour les périphériques multifonctions de bureau plutôt que des chiffres estimés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Déclin structurel des volumes d'impression en bureau | -1.5% | Mondial, plus marqué en Europe occidentale et en Amérique du Nord, avec un effet plus lent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Contraintes de souveraineté des données et de latence sur les services d'impression gérés en mode cloud | -1.0% | Europe, marchés d'Asie-Pacifique soumis à des règles de résidence des données, et marchés émergents | Moyen terme (2 à 4 ans) |
| Dépendance vis-à-vis du fournisseur et complexité de la résiliation des contrats | -0.7% | Mondial, notamment les grandes entreprises disposant d'accords de parc pluriannuels | Moyen terme (2 à 4 ans) |
| Exposition aux cybermenaces sur les points de terminaison d'impression distribués | -0.5% | Mondial, notamment dans les environnements distribués et de travail hybride | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déclin structurel des volumes d'impression en bureau
Le marché des opérations d'impression gérées continue d'enregistrer une baisse des volumes d'impression physique dans de nombreuses économies développées, même si les organisations maintiennent un besoin de périphériques gérés, de libération sécurisée des documents et d'un support opérationnel fiable. Les flux de travail numériques, le travail hybride et les programmes de durabilité réduisent les volumes de pages qui ont soutenu les accords traditionnels de coût à la page et la demande prévisible en consommables. L'Office Products International Industry Council a rapporté que 86 % des organisations interrogées ont constaté une baisse de la demande en encre et toner en 2025. Les prestataires doivent donc réduire leur dépendance à l'économie des volumes de pages et expliquer leur valeur ajoutée à travers la sécurité, la disponibilité, le support des flux de travail et les rapports. Les accords par abonnement et basés sur les résultats peuvent mettre davantage l'accent sur ces résultats de service et réduire l'exposition directe aux fluctuations des volumes d'impression. Cette transition est la plus évidente en Europe occidentale et en Amérique du Nord, où les processus dématérialisés et les pratiques de travail hybride sont plus établis.
Contraintes de souveraineté des données et de latence sur les services d'impression gérés en mode cloud
Les services cloud peuvent être plus difficiles à adopter lorsque les données d'impression, la télémétrie des périphériques et les journaux des utilisateurs sont soumis à des règles locales de résidence des données. Les organisations européennes doivent évaluer la manière dont les données personnelles transitant par les points de terminaison en réseau sont protégées conformément aux exigences du RGPD et aux politiques de sécurité internes. Les acheteurs sensibles du secteur public et des services financiers peuvent exiger un traitement local des travaux même lorsqu'ils adoptent des rapports cloud et des analyses de parc. Les environnements à fort volume et à contraintes temporelles ont également besoin d'une libération fiable des travaux avec un délai minimal pour les utilisateurs traitant des documents cliniques, juridiques ou financiers. Ces facteurs allongent les délais d'approvisionnement, de validation technique et de mise en œuvre pour les plateformes exclusivement cloud. Ils favorisent également les architectures hybrides qui associent des travaux d'impression traités localement à des analyses gérées de manière centralisée dans le marché des opérations d'impression gérées, notamment pour les organisations réglementées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction opérationnelle :
la surveillance de l'impression domine le chiffre d'affaires, tandis que la gestion de l'utilisation progresse le plus rapidementLa surveillance de l'impression et la gestion des événements représentaient 55,71 % du marché des opérations d'impression gérées en 2026. La visibilité en temps réel, le routage des alertes et l'identification des anomalies constituent la couche de base de la plupart des accords de gestion de parc. Les prestataires de services utilisent ces données pour identifier les périphériques indisponibles, les pannes récurrentes et les besoins en consommables avant qu'ils ne perturbent les utilisateurs. Cette fonction est pertinente pour toutes les tailles de clients car elle fournit les données opérationnelles nécessaires au respect des engagements de disponibilité, soutient l'intervention précoce des équipes de service et donne aux administrateurs clients un enregistrement plus clair des performances des périphériques sur l'ensemble des sites. La gestion du cycle de vie des consommables d'impression reste également importante car les activités d'achat et de livraison influent sur la maîtrise des coûts et la continuité du service, notamment lorsque les sites distribués dépendent d'approvisionnements fiables sans détenir de stocks excessifs.
La gestion des performances et de l'utilisation de l'impression devrait progresser à un CAGR de 9,45 % jusqu'en 2032. Les acheteurs souhaitent de plus en plus avoir une visibilité sur l'utilisation par département, les coûts d'impression et les contrôles documentaires plutôt que de simples données de disponibilité des périphériques. Les informations d'utilisation soutiennent les règles d'impression, l'allocation des coûts et les enregistrements d'audit pour les flux de travail réglementés, tout en permettant aux responsables d'identifier les schémas indiquant une impression évitable ou une utilisation inégale des périphériques. L'étude de cas Ricoh Europe a constaté que la numérisation des services de maintenance a réduit les impacts climatiques dans les activités de gestion des consommables et des incidents. L'assistance technique, le support aux utilisateurs, la configuration et les évaluations de parc restent des compléments pertinents pour les organisations qui débutent des engagements d'impression gérée.



Par mode de déploiement :
le déploiement sur site conserve le contrôle, tandis que les plateformes cloud se développentLe déploiement sur site représentait 65,28 % du chiffre d'affaires 2026. De nombreuses organisations conservent le traitement local de l'impression en raison des politiques de souveraineté des données et des contrats de location de périphériques existants. Les agences gouvernementales et les institutions financières utilisent souvent cette approche pour les documents classifiés ou sensibles. Le traitement local peut également répondre aux préoccupations concernant la connectivité et la vitesse de libération des travaux. Le parc installé d'accords matériels pluriannuels ralentit une transition complète hors de l'infrastructure locale, car le financement des équipements, les calendriers de remplacement des périphériques et les pratiques de service établies restent liés aux parcs locaux.
Le déploiement en mode cloud devrait progresser à un CAGR de 9,77 % jusqu'en 2032. Les plateformes centralisées peuvent simplifier l'administration des politiques, la gestion des micrologiciels et les rapports d'utilisation sur des sites dispersés. Elles peuvent également réduire les besoins en matériel de serveurs d'impression et soutenir les utilisateurs distants de manière plus cohérente, ce qui est important pour les organisations qui ont besoin de politiques standard dans les bureaux, pour les télétravailleurs et dans les sites satellites plus petits. Canon a élargi le support d'uniFLOW Online aux périphériques HP Workpath en 2026, montrant comment l'interopérabilité peut aider les parcs mixtes à utiliser l'administration cloud.[2] Le déploiement hybride reste une option pratique pour les organisations qui ont besoin d'une visibilité cloud et d'un rendu local des travaux.
Par taille d'organisation :
les grandes entreprises dominent, tandis que les PME accèdent au marché via les abonnementsLes grandes entreprises représentaient 70,44 % du chiffre d'affaires 2026. Leurs tailles de parc, leurs multiples sites et leurs systèmes d'approvisionnement formels soutiennent des accords de services gérés étendus. Les agences gouvernementales, les réseaux hospitaliers et les entreprises multinationales ont besoin de surveillance, de support aux utilisateurs, de gestion des consommables et de rapports sur de nombreux périphériques. Ces exigences conduisent à des valeurs contractuelles plus élevées et à des attentes de sécurité plus importantes, car une défaillance peut affecter de nombreux utilisateurs, installations, départements et types de documents dans le cadre d'un seul accord. Xerox a déclaré que son acquisition de Lexmark devrait générer plus de 300 millions USD de synergies annualisées d'ici fin 2027, avec un accent sur l'intégration des capacités de vente et de service.
Les petites et moyennes entreprises devraient progresser à un CAGR de 10,02 % jusqu'en 2032. Les modèles par abonnement et de paiement à la page réduisent les coûts initiaux qui peuvent limiter l'adoption parmi les organisations sans équipes d'approvisionnement spécialisées. Ces modèles peuvent fournir une sécurité gérée, des consommables et un support via un paiement récurrent, aidant les organisations plus petites à utiliser des services structurés sans constituer une grande équipe interne pour l'approvisionnement et l'administration du parc. L'administration en mode cloud est utile lorsque les employés travaillent sur plusieurs sites sans support informatique local. Les prestataires qui simplifient l'intégration et proposent des offres de services standard peuvent adresser ce segment du marché des opérations d'impression gérées, notamment pour les petites entreprises qui ont besoin de coûts prévisibles et d'un effort administratif minimal.

Par secteur d'activité des utilisateurs finaux :
le gouvernement apporte l'échelle, tandis que la santé ajoute une demande en sécuritéLe gouvernement et l'administration publique représentaient 27,88 % du chiffre d'affaires 2026. Les grands parcs d'agences et les besoins continus en documents physiques soutiennent les contrats de gestion de parc centralisés. Les systèmes d'achat coopératifs peuvent simplifier l'approvisionnement pour les organismes publics. L'Université de Californie a renouvelé un accord de 5 ans avec Ricoh USA en janvier 2026 pour 10 campus, 6 centres de santé et le Lawrence Berkeley National Laboratory. Les acheteurs gouvernementaux exigent généralement une impression sécurisée, une intégration réseau, des enregistrements de service et une disponibilité soutenue des périphériques.
La santé et les sciences de la vie devraient progresser à un CAGR de 8,91 % jusqu'en 2032. La sécurité des patients et les dossiers confidentiels créent de fortes exigences en matière de libération sécurisée et de processus documentaires traçables. Les systèmes de santé ont également besoin que l'activité d'impression fonctionne avec les flux de travail des dossiers de santé électroniques. Ces besoins soutiennent des contrats qui combinent la supervision des équipements, l'authentification des utilisateurs, les rapports opérationnels et des processus définis pour la gestion des documents qui transitent par les services cliniques et les sites en contact avec les patients. Les services bancaires, financiers et d'assurance, les technologies de l'information et des télécommunications, la fabrication industrielle, le commerce de détail et le commerce électronique, ainsi que l'éducation ont également besoin de flux de travail documentaires auditables et d'un accès utilisateur contrôlé.
Analyse géographique
Marché des opérations d'impression gérées en Amérique du Nord
L'Amérique du Nord a représenté 36,18 % des revenus de 2026. Les grandes entreprises et les organisations du secteur public de la région disposent de pratiques matures en matière de gouvernance informatique et d'écosystèmes de services gérés bien établis. Les accords d'achat coopératif peuvent faciliter l'externalisation des parcs d'équipements pour les acheteurs institutionnels en réduisant les appels d'offres répétitifs et en offrant aux organismes publics éligibles un accès à des conditions et à des structures de service établies. L'accord de l'Université de Californie avec Ricoh USA a débuté en janvier 2026 et couvrait 10 campus, 6 centres de santé et le Lawrence Berkeley National Laboratory.
Marché des opérations d'impression gérées en Europe
L'Europe demeure un marché établi pour les opérations d'impression gérées, avec une demande substantielle du secteur public, soutenue par des procédures formelles de passation de marchés et la nécessité d'aligner la gestion des équipements sur les exigences en matière de protection des données. Les objectifs de numérisation des gouvernements et les exigences de sécurité liées au RGPD influencent les décisions d'achat, notamment lorsque les acheteurs ont besoin de preuves concernant la protection des équipements, des identités des utilisateurs et des documents dans les opérations quotidiennes. Le Royaume-Uni a attribué un accord-cadre pour les équipements multifonctions, l'impression gérée et les services de logiciels de flux de travail numérique d'une valeur pouvant atteindre 350 millions GBP (442,75 millions USD) jusqu'en juin 2030. Les fournisseurs désignés comprenaient Kyocera Document Solutions UK, Ricoh UK Limited et Sharp Business Systems UK. L'Allemagne, la France et l'Italie demeurent des centres importants pour les services financiers du secteur privé, l'industrie manufacturière et l'industrie pharmaceutique.
Marché des opérations d'impression gérées en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud
L'Asie-Pacifique devrait se développer à un CAGR de 9,26 % jusqu'en 2032. Les programmes de numérisation gouvernementaux en Inde, l'activité des usines intelligentes en Chine et les dépenses technologiques des entreprises japonaises et sud-coréennes soutiennent la demande. Les organismes publics japonais formalisent des arrangements d'impression externalisée à plus long terme incluant des exigences en matière de sécurité de l'information. Fujifilm Business Innovation a indiqué que son service MPS Guardia analyse les conditions de production pour orienter la sélection des équipements, leur placement, la consommation d'électricité et la consommation de papier.[3] L'Amérique du Sud, le Moyen-Orient et l'Afrique demeurent des zones émergentes, où la modernisation, la standardisation des multinationales et la formalisation des systèmes informatiques d'entreprise soutiennent la demande.
Paysage concurrentiel
Concentration du Marché
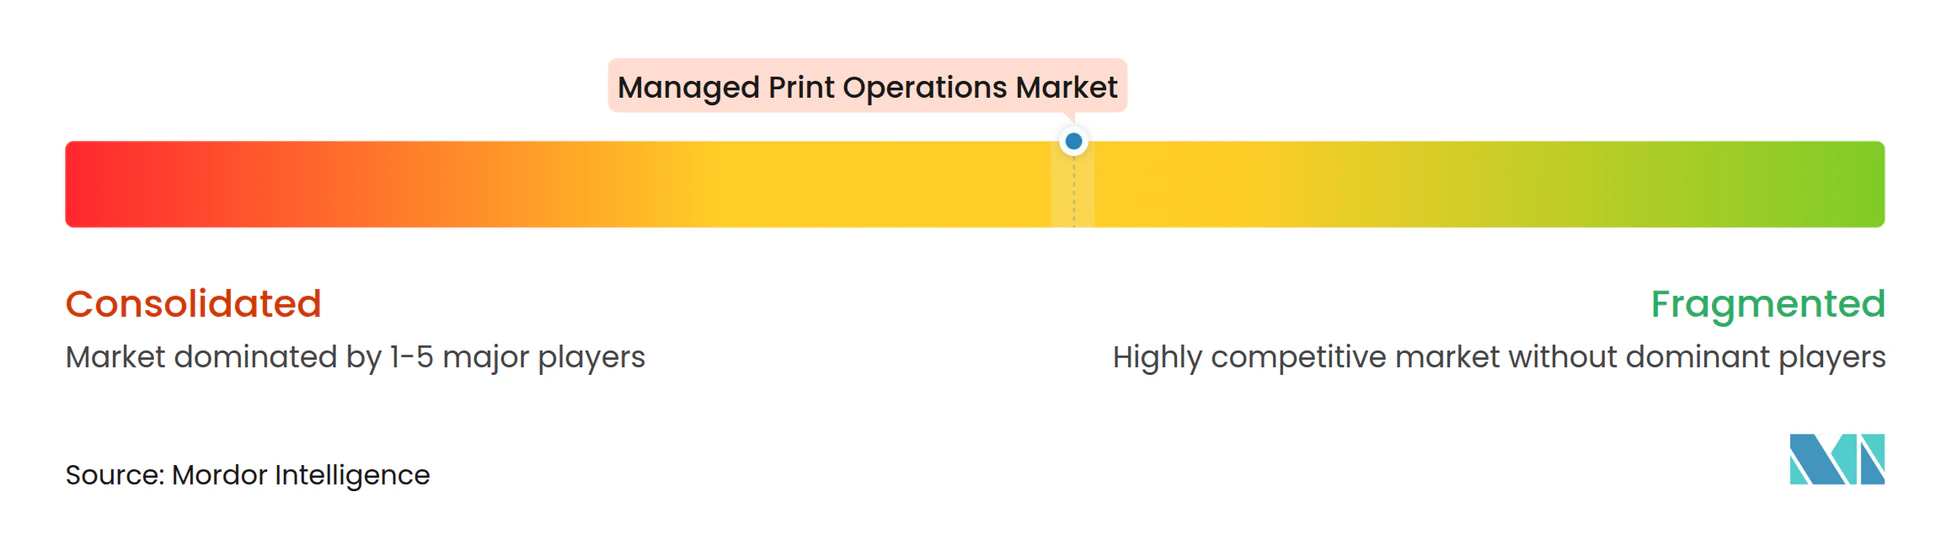
Le marché des opérations d'impression gérées comprend des prestataires de matériel et de services ainsi que des éditeurs de logiciels indépendants, la concurrence étant déterminée par la taille du parc installé, les capacités logicielles, la couverture des services sur le terrain et les relations clients. Xerox, Ricoh, HP, Canon et Konica Minolta ont des positions établies grâce à leurs portefeuilles de périphériques et leurs capacités de prestation de services. PaperCut, Vasion et Tungsten Automation sont en concurrence avec des plateformes indépendantes des périphériques pour la surveillance du parc et la libération sécurisée. Xerox a finalisé son acquisition de Lexmark en juillet 2025 pour 1,5 milliard USD, y compris la dette nette et les passifs repris.
L'entreprise combinée servait plus de 200 000 clients dans plus de 170 pays après la finalisation.[4] Xerox a unifié ses forces de vente avec celles de Lexmark en mars 2026 autour d'un portefeuille intégré. Elle a étendu la gamme Lexmark 9-Series aux clients Xerox et a permis aux périphériques Lexmark de fonctionner avec les services d'impression gérés Xerox et Workflow Central. Ricoh développe sa différenciation grâce à son partenariat avec ServiceNow pour une prestation de services unifiée, une approche qui relie la gestion des incidents et le support des périphériques aux processus plus larges de gestion des services d'entreprise.
Toshiba a acquis Youmebee pour renforcer ses capacités de gestion de l'impression par intelligence artificielle en mode cloud, reflétant un effort pour améliorer l'administration et le support par le logiciel plutôt que de s'appuyer uniquement sur les spécifications des périphériques. Canon a également introduit des outils de sécurité qui évaluent l'environnement réseau associé à chaque périphérique et recommandent des configurations de sécurité, soutenant les clients qui ont besoin de contrôles reproductibles sur des parcs plus importants. La concurrence axée sur les logiciels s'intensifie à mesure que les organisations recherchent un déploiement sans serveur plus simple et une gestion de parcs mixtes, notamment lorsqu'elles souhaitent gérer plusieurs marques de périphériques sans reconstruire leur environnement d'impression autour d'un seul fournisseur de matériel. PaperCut a lancé sa capacité de déploiement de files d'impression en mode cloud en février 2026, permettant une configuration directe sans agents sur site. Le paysage concurrentiel reste modérément concentré, tandis que l'interopérabilité des plateformes crée un espace pour les fournisseurs de logiciels spécialisés qui peuvent compléter les portefeuilles de périphériques des acteurs en place et servir les clients disposant de parcs technologiques hétérogènes.
Leaders du secteur des opérations d'impression gérées
-
Xerox Corporation
-
Ricoh Company, Ltd.
-
HP Inc.
-
Canon Inc.
-
Konica Minolta, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des opérations d'impression gérées Entreprises couvertes dans ce rapport
- Xerox Corporation
- Ricoh Company, Ltd.
- HP Inc.
- Canon Inc.
- Brother Industries, Ltd.
- Lexmark International, Inc.
- Konica Minolta, Inc.
- Kyocera Document Solutions Inc.
- Sharp Corporation
- Seiko Epson Corporation
- Toshiba Tec Corporation
- Fujifilm Business Innovation Corp.
- OKI Electric Industry Co., Ltd.
- Samsung Electronics Co., Ltd.
- Zhuhai Pantum Electronics Co., Ltd.
- RISO KAGAKU CORPORATION
- Sindoh Co., Ltd.
- Zebra Technologies Corporation
- Kodak Alaris Inc.
- SATO Holdings Corporation
Développements industriels récents dans Marché des opérations d'impression gérées
- Octobre 2026 : La ville de Henderson, Nevada, a attribué à Konica Minolta Business Solutions USA Inc. un contrat technologique pour les services d'impression gérés, la location de périphériques multifonctions, la maintenance, le support et les services de transition jusqu'en juin 2032, renforçant la présence de Konica Minolta dans l'impression gérée des administrations municipales américaines.
- Août 2026 : Le Département des anciens combattants des États-Unis a publié un appel d'offres pour des services d'impression gérés et l'installation de matériel afin de soutenir les entrepreneurs principaux dans les établissements de santé de l'administration des anciens combattants, spécifiant des périphériques atteignant ou dépassant 55 ppm et 1 200 x 2 400 dpi, avec des exigences d'impression sécurisée, de numérisation vers e-mail et d'intégration réseau complète.
- Juin 2026 : Le gouvernement britannique a attribué un accord-cadre pour les périphériques multifonctions, l'impression gérée et les logiciels de flux de travail numérique d'une valeur allant jusqu'à 350 millions GBP (442,75 millions USD) jusqu'en juin 2030, avec Kyocera Document Solutions UK, Ricoh UK et Sharp Business Systems UK parmi les 5 fournisseurs désignés.
- Mars 2026 : Xerox a unifié ses forces de vente Lexmark et Xerox, étendant la gamme d'imprimantes Lexmark 9-Series aux clients Xerox existants et permettant la compatibilité entre les périphériques Lexmark et les services d'impression gérés Xerox, les solutions d'impression et Workflow Central, accélérant l'intégration commerciale post-acquisition dans les environnements d'entreprise et départementaux.
Périmètre du rapport sur le marché mondial des opérations d'impression gérées
Le marché des opérations d'impression gérées comprend les services opérationnels externalisés axés sur l'administration quotidienne, la surveillance, le support, la maintenance, l'optimisation et la gestion des performances des environnements d'impression d'entreprise. Ces services comprennent le support d'assistance technique à l'impression, la surveillance du parc d'impression, la gestion des consommables, la gestion des incidents, les analyses opérationnelles, l'optimisation de l'utilisation et la gestion continue de l'infrastructure d'impression pour garantir la disponibilité, l'efficacité, la maîtrise des coûts et la conformité aux niveaux de service.
Le rapport sur le marché des opérations d'impression gérées est segmenté par fonction opérationnelle (assistance technique à l'impression et support aux utilisateurs, gestion du cycle de vie des consommables d'impression, surveillance de l'impression et gestion des événements, gestion des performances et de l'utilisation de l'impression, et autres fonctions opérationnelles), mode de déploiement (sur site, en mode cloud et hybride), taille de l'organisation (grandes entreprises, et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (services bancaires, financiers et d'assurance [BFSI], gouvernement et administration publique, santé et sciences de la vie, technologies de l'information et des télécommunications, fabrication industrielle, commerce de détail et commerce électronique, établissements d'enseignement et de recherche, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Assistance technique à l'impression et support aux utilisateurs |
| Gestion du cycle de vie des consommables d'impression |
| Surveillance de l'impression et gestion des événements |
| Gestion des performances et de l'utilisation de l'impression |
| Autres fonctions opérationnelles |
| Sur site |
| En mode cloud |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Services bancaires, financiers et d'assurance (BFSI) |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Technologies de l'information et des télécommunications |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Établissements d'enseignement et de recherche |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par fonction opérationnelle | Assistance technique à l'impression et support aux utilisateurs | |
| Gestion du cycle de vie des consommables d'impression | ||
| Surveillance de l'impression et gestion des événements | ||
| Gestion des performances et de l'utilisation de l'impression | ||
| Autres fonctions opérationnelles | ||
| Par mode de déploiement | Sur site | |
| En mode cloud | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Services bancaires, financiers et d'assurance (BFSI) | |
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Technologies de l'information et des télécommunications | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Établissements d'enseignement et de recherche | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des opérations d'impression gérées ?
La taille du marché des opérations d'impression gérées est de 18,13 milliards USD en 2026 et devrait atteindre 29,68 milliards USD d'ici 2032, à un CAGR de 8,60 % de 2027 à 2032.
Quelle fonction opérationnelle domine les opérations d'impression gérées ?
Au sein du marché des opérations d'impression gérées, la surveillance de l'impression et la gestion des événements dominent avec 55,71 % du chiffre d'affaires 2026, car la visibilité du parc, le routage des alertes et la détection des anomalies soutiennent la plupart des accords gérés.
Quelle approche de déploiement est la plus utilisée pour les services d'impression gérés ?
Dans le marché des opérations d'impression gérées, le déploiement sur site représente 65,28 % du chiffre d'affaires 2026, soutenu par les besoins de traitement local, les contrôles des données et les arrangements matériels existants.
Pourquoi les services d'impression gérés sont-ils importants pour les organisations de santé ?
Dans le marché des opérations d'impression gérées, les organisations de santé ont besoin d'une libération sécurisée, de pistes d'audit et d'une impression compatible avec les flux de travail des dossiers de santé électroniques.
Quelle région affiche la progression projetée la plus rapide ?
L'Asie-Pacifique devrait progresser à un CAGR de 9,26 % jusqu'en 2032, soutenue par les programmes de numérisation et les investissements technologiques des entreprises.
Comment les prestataires s'adaptent-ils à la baisse des volumes d'impression en bureau ?
Les prestataires utilisent des accords par abonnement et basés sur les résultats qui accordent plus de valeur à la sécurité, au support des flux de travail, à la disponibilité et aux rapports qu'au seul volume de pages.