
Tamanho e Participação do Mercado de Operações de Impressão Gerenciada
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 19.65 Bilhões de dólares |
| Tamanho do Mercado (2032) | 29.68 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.60 % |
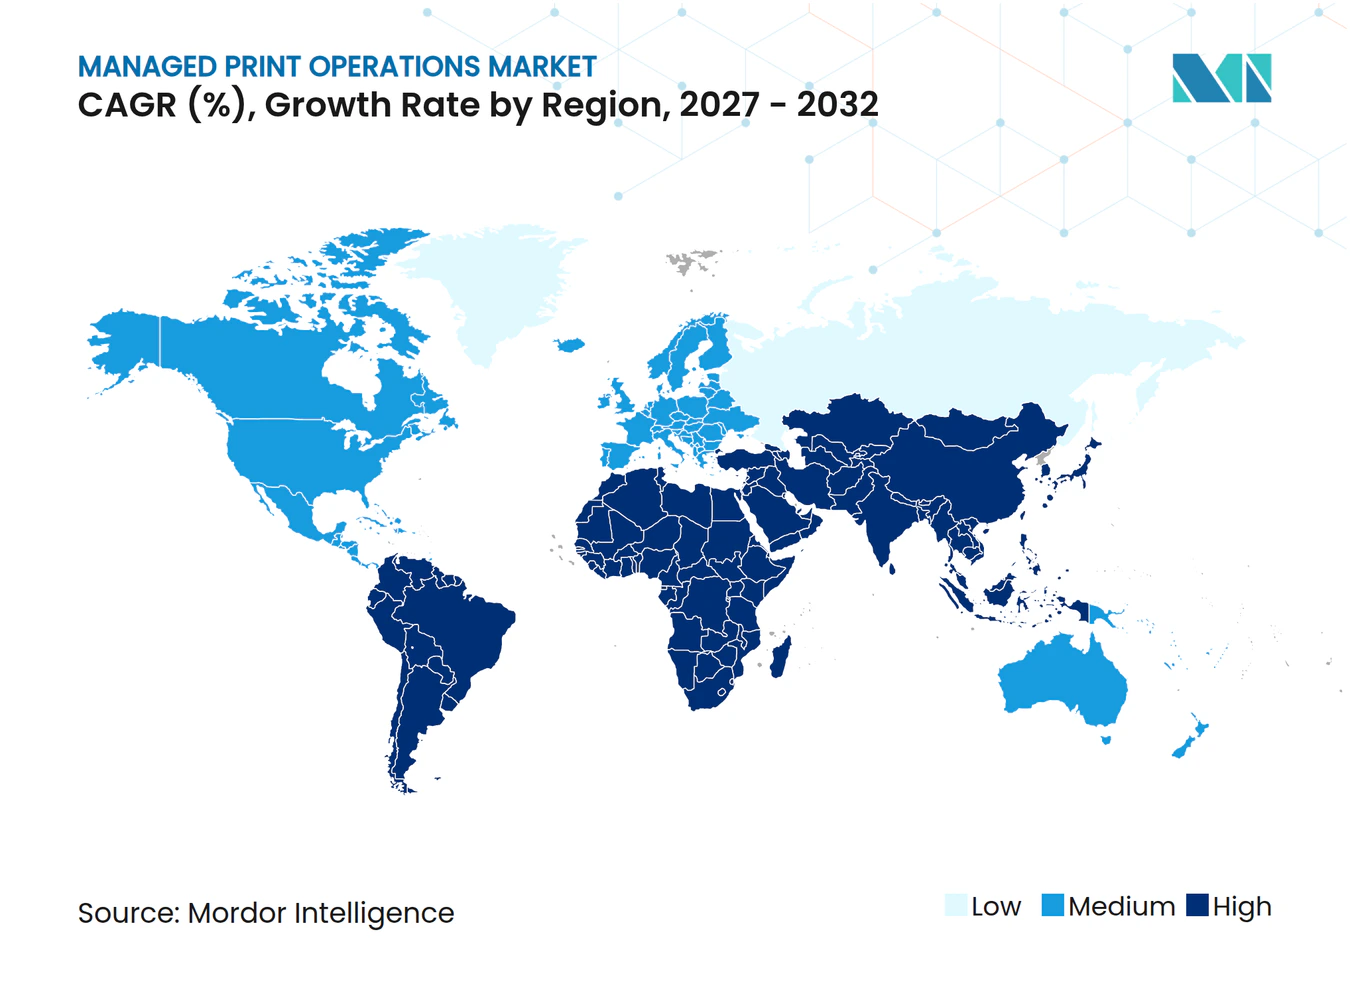
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
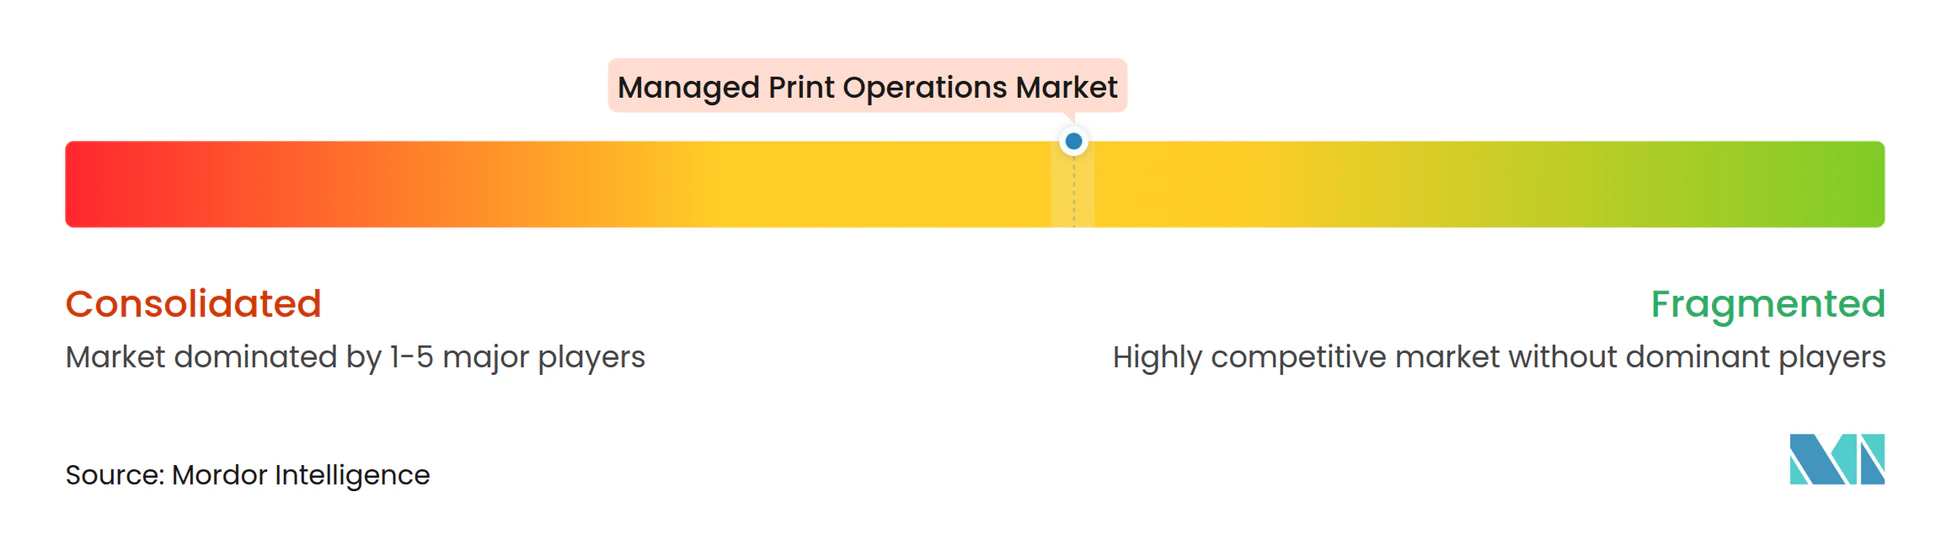
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Operações de Impressão Gerenciada por Mordor Intelligence
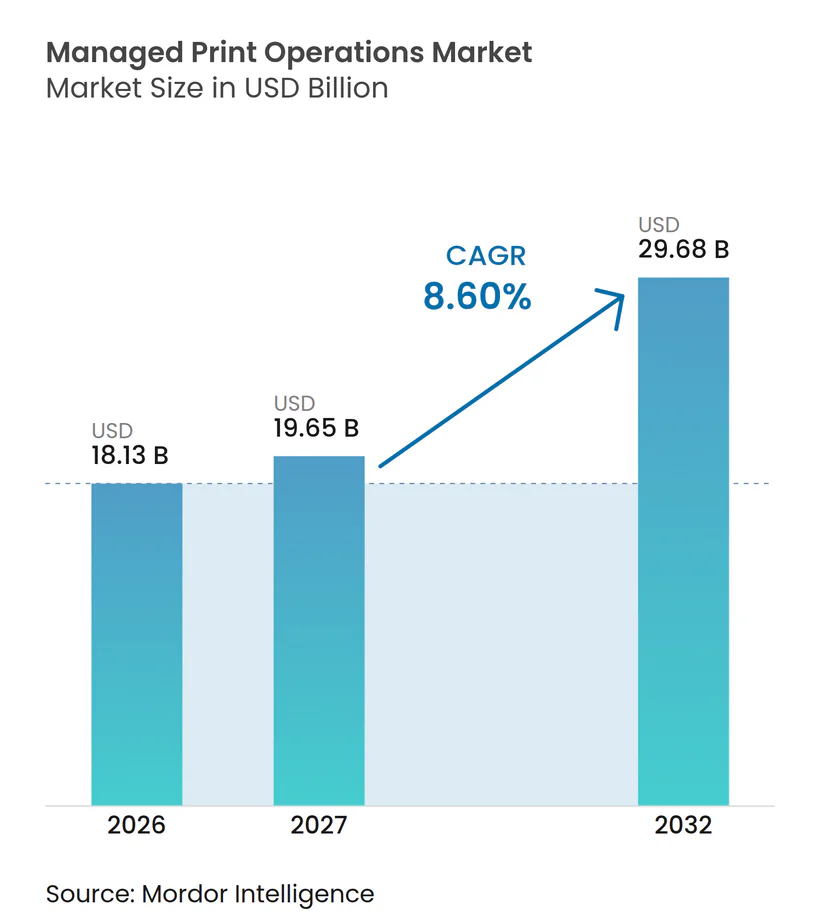
O tamanho do mercado de operações de impressão gerenciada foi avaliado em 18,13 bilhões de USD em 2026 e estima-se que se expanda de 19,65 bilhões de USD em 2027 para atingir 29,68 bilhões de USD até 2032, a um CAGR de 8,60% durante o período de previsão 2027-2032. O mercado de operações de impressão gerenciada está evoluindo além da manutenção reativa de equipamentos em direção à supervisão contínua de frotas de dispositivos distribuídos e ambientes de documentos, nos quais os usuários podem imprimir a partir de múltiplos locais. Os compradores combinam cada vez mais serviços de frota com controles de identidade, relatórios de uso, relatórios ambientais e maior responsabilidade pelos resultados dos serviços em todas as unidades de negócios. A administração baseada em nuvem e as práticas de segurança de confiança zero estão mudando a forma como os fornecedores estruturam suas ofertas e como os clientes avaliam as capacidades dos fornecedores, a qualidade da implementação e o suporte contínuo. Os fornecedores podem construir relacionamentos de longo prazo com os clientes ao oferecer suporte a segurança, fluxo de trabalho, confiabilidade de dispositivos e controle de custos em um único serviço, em vez de tratar a impressão como uma questão separada de equipamentos. As configurações híbridas continuam sendo importantes porque muitas organizações precisam de análises centralizadas enquanto mantêm o processamento local para documentos confidenciais ou operacionalmente sensíveis, especialmente em ambientes regulamentados.
Principais Conclusões do Relatório
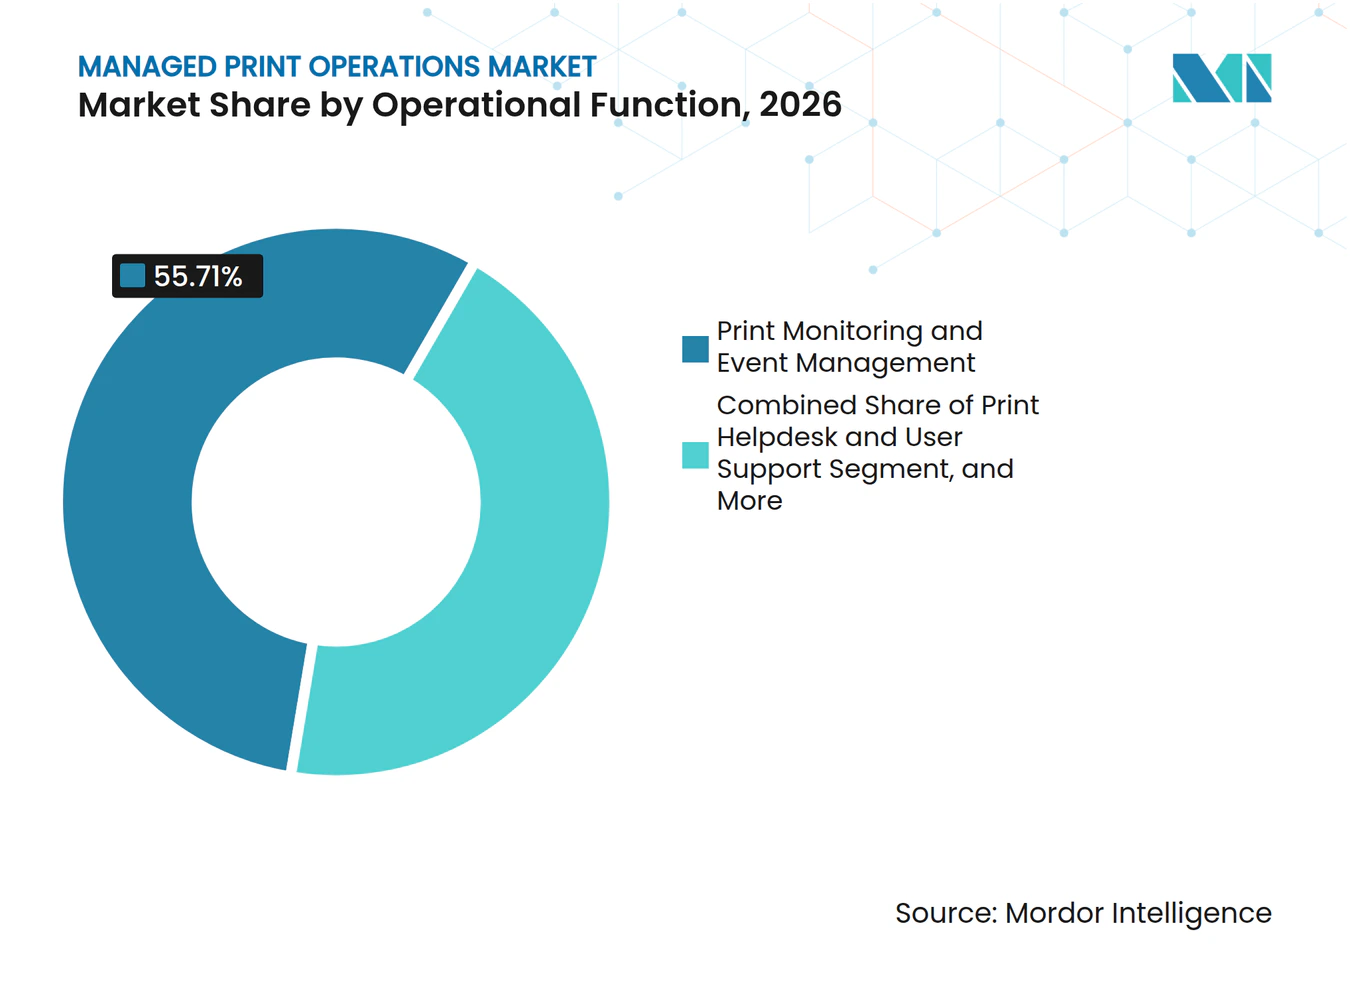
- Por função operacional, o Monitoramento de Impressão e Gestão de Eventos deteve 55,71% da receita do mercado de operações de impressão gerenciada em 2026, enquanto a Gestão de Desempenho e Uso de Impressão deve se expandir a um CAGR de 9,45% até 2032.
- Por modo de implantação, o modelo Local representou 65,28% da receita do mercado de operações de impressão gerenciada em 2026, enquanto a implantação Baseada em Nuvem deve se expandir a um CAGR de 9,77% até 2032.
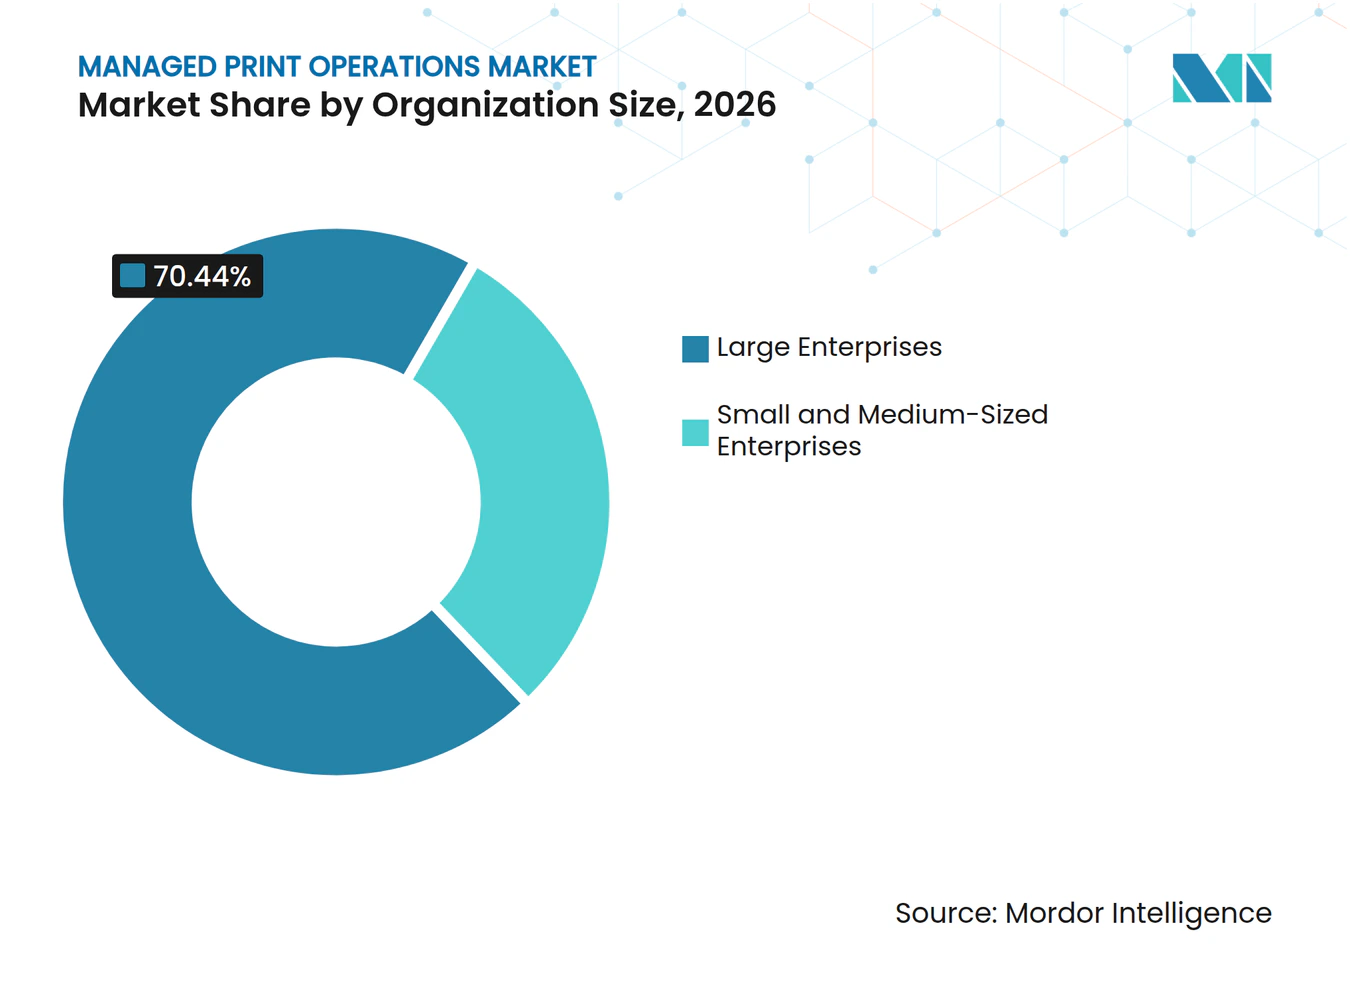
- Por tamanho da organização, as Grandes Empresas representaram 70,44% da receita do mercado de operações de impressão gerenciada em 2026, enquanto as pequenas e médias empresas devem se expandir a um CAGR de 10,02% até 2032.
- Por setor do usuário final, Governo e Administração Pública representaram 27,88% da receita do mercado de operações de impressão gerenciada, enquanto Saúde e Ciências da Vida devem se expandir a um CAGR de 8,91% até 2032.
- Por geografia, a América do Norte representou 36,18% da receita do mercado de operações de impressão gerenciada, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 9,26% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impressão Segura e Autenticação Centrada em Identidade | +2.1% | Global, com forte relevância nos setores financeiro e de saúde da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Administração de Frota em Ambiente de Trabalho em Nuvem e Híbrido | +1.9% | Global, liderado pela América do Norte e Europa, com a Ásia-Pacífico como área de crescimento | Curto prazo (≤ 2 anos) |
| Manutenção Preditiva e Reposição Automatizada de Consumíveis | +1.4% | Global, com América do Norte e Ásia-Pacífico liderando a implantação ampla | Curto prazo (≤ 2 anos) |
| Sustentabilidade, Circularidade e Contabilidade de Carbono por Página | +0.9% | América do Norte, Europa Ocidental e Austrália, com expansão para a Ásia-Pacífico e o Oriente Médio | Médio prazo (2-4 anos) |
| Infraestrutura de Impressão Baseada em Assinatura para PMEs | +0.7% | Global, particularmente Ásia-Pacífico e Europa, com adoção antecipada no Reino Unido e na Índia | Médio prazo (2-4 anos) |
| Processamento Inteligente de Documentos e Automação de Fluxo de Trabalho | +0.6% | Global, com implantação avançada na América do Norte, no Reino Unido e na Alemanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Impressão Segura e Autenticação Centrada em Identidade
Impressoras em rede e dispositivos multifuncionais agora exigem a mesma atenção que outros endpoints de cibersegurança, pois recebem, armazenam e processam informações empresariais. Este é um impulsionador central para o mercado de operações de impressão gerenciada, pois os trabalhos de impressão podem conter informações empresariais e pessoais confidenciais em ambientes de trabalho compartilhados. As práticas de confiança zero exigem autenticação do usuário, conexões de dispositivos verificadas, criptografia de informações em trânsito e acesso restrito à saída liberada. A Mopria Alliance declarou que a criptografia e o acesso autenticado devem ser políticas básicas para ambientes de impressão com múltiplos fornecedores. Os fornecedores podem ajudar os clientes a gerenciar riscos de firmware, alterações de protocolo e configurações de dispositivos sem precisar manter equipes internas especializadas. Organizações de serviços financeiros, saúde e jurídicas têm uma forte necessidade de liberação segura, registros de auditoria, níveis de serviço documentados e responsabilidade clara por incidentes.
Administração de Frota em Ambiente de Trabalho em Nuvem e Híbrido
O trabalho híbrido tornou o gerenciamento de dispositivos mais difícil para organizações com usuários em escritórios, residências, filiais e locais remotos. A administração em nuvem oferece às equipes de TI um único lugar para aplicar políticas, atualizar firmware, revisar dados de uso e manter regras de impressão consistentes. Essa abordagem pode reduzir a carga operacional de manter muitos servidores de impressão locais e processos de suporte desconectados. O mercado de operações de impressão gerenciada também obtém receita recorrente de software à medida que as ferramentas em nuvem se integram aos serviços de dispositivos, gestão de suprimentos e requisitos contínuos de suporte ao usuário. A Canon expandiu o suporte do uniFLOW Online para dispositivos HP Workpath em abril de 2026, ilustrando uma tendência em direção à administração em nuvem para múltiplos fornecedores. Organizações regulamentadas frequentemente preferem designs híbridos que utilizam análises em nuvem enquanto mantêm a renderização de trabalhos e o processamento de dados sensíveis dentro de suas próprias instalações.
Manutenção Preditiva e Reposição Automatizada de Consumíveis
A manutenção preditiva transforma a prestação de serviços de visitas de reparo não planejadas para intervenções programadas com base nas condições do dispositivo. Dispositivos conectados podem fornecer continuamente dados de toner, condição dos componentes, padrões de uso e informações de erros às equipes de serviço. Os fornecedores podem usar esses registros para planejar visitas de técnicos, estocar peças adequadas e evitar pedidos urgentes que perturbem as operações empresariais. Um estudo de caso da Ricoh Europe de 2025 relatou que os serviços de manutenção digital reduziram os impactos relacionados às mudanças climáticas em 47% a 85% na gestão de consumíveis e em até 97% na gestão de falhas e incidentes. A reposição automatizada também pode combinar entregas, reduzir a atividade de frete e limitar o estoque desnecessário de consumíveis nos locais dos clientes. Essas capacidades tornam a eficiência do serviço, a disponibilidade consistente e o desempenho ambiental mensurável parte do processo de seleção de fornecedores no mercado de operações de impressão gerenciada para contratos de frota complexos.
Sustentabilidade, Circularidade e Contabilidade de Carbono por Página
Os relatórios de sustentabilidade tornaram a atividade de impressão mais visível para as equipes de compras, instalações, finanças e operações. A medição por página pode conectar o uso de papel, a demanda de energia dos dispositivos, o manuseio de consumíveis e o descarte à atividade de impressão individual e às políticas organizacionais. Isso apoia decisões sobre posicionamento de dispositivos, regras de impressão, racionalização de frotas e relatórios sobre impactos operacionais indiretos. A Ricoh Australia fez parceria com a PrintReleaf em março de 2025 para integrar o rastreamento de pegada de papel e compensações de reflorestamento ao monitoramento de impressão gerenciada.[1] O programa declarou que 8.333 folhas A4 correspondem a 1 árvore padrão para seu método de rastreamento. A Canon também relatou trabalhar com fornecedores para usar dados reais de emissões de CO₂ para dispositivos multifuncionais de escritório, em vez de valores estimados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Declínio Estrutural nos Volumes de Impressão em Escritórios | -1.5% | Global, mais acentuado na Europa Ocidental e na América do Norte, com efeito mais lento na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Restrições de Soberania de Dados e Latência nos Serviços de Impressão Gerenciada em Nuvem | -1.0% | Europa, mercados da Ásia-Pacífico com regras de residência de dados e mercados emergentes | Médio prazo (2-4 anos) |
| Dependência de Fornecedor e Complexidade na Rescisão de Contratos | -0.7% | Global, particularmente grandes empresas com acordos de frota plurianuais | Médio prazo (2-4 anos) |
| Exposição à Cibersegurança em Endpoints de Impressão Distribuídos | -0.5% | Global, particularmente em ambientes distribuídos e de trabalho híbrido | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Declínio Estrutural nos Volumes de Impressão em Escritórios
O mercado de operações de impressão gerenciada continua a registrar declínio nos volumes de impressão física em muitas economias desenvolvidas, mesmo que as organizações mantenham a necessidade de dispositivos gerenciados, liberação segura de documentos e suporte operacional confiável. Fluxos de trabalho digitais, trabalho híbrido e programas de sustentabilidade reduzem os volumes de páginas que sustentaram os acordos tradicionais de custo por página e a demanda previsível por consumíveis. O Conselho da Indústria de Produtos de Escritório Internacional relatou que 86% das organizações pesquisadas registraram queda na demanda por tinta e toner em 2025. Os fornecedores devem, portanto, reduzir a dependência da economia de volume de páginas e demonstrar valor por meio de segurança, disponibilidade, suporte a fluxos de trabalho e relatórios. Acordos baseados em assinatura e em resultados podem dar maior ênfase a esses resultados de serviço e reduzir a exposição direta às flutuações nos volumes de impressão. Essa transição é mais evidente na Europa Ocidental e na América do Norte, onde os processos sem papel e as práticas de trabalho híbrido estão mais consolidados.
Restrições de Soberania de Dados e Latência nos Serviços de Impressão Gerenciada em Nuvem
Os serviços em nuvem podem ser mais difíceis de adotar quando os dados de impressão, a telemetria de dispositivos e os registros de usuários estão sujeitos a regras locais de residência de dados. As organizações europeias devem avaliar como os dados pessoais que transitam por endpoints em rede são protegidos sob os requisitos do RGPD e as políticas internas de segurança. Compradores sensíveis do setor público e de serviços financeiros podem exigir processamento local de trabalhos mesmo quando adotam relatórios em nuvem e análises de frota. Ambientes de alto volume e com prazos críticos também precisam de liberação confiável de trabalhos com atraso mínimo para usuários que lidam com documentos clínicos, jurídicos ou financeiros. Esses fatores prolongam os prazos de aquisição, validação técnica e implementação para plataformas exclusivamente em nuvem. Eles também apoiam designs híbridos que combinam trabalhos de impressão processados localmente com análises gerenciadas centralmente no mercado de operações de impressão gerenciada, particularmente para organizações regulamentadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função Operacional:
O Monitoramento de Impressão Lidera a Receita, Enquanto a Gestão de Uso Avança Mais RapidamenteO Monitoramento de Impressão e Gestão de Eventos representou 55,71% do mercado de operações de impressão gerenciada em 2026. A visibilidade em tempo real, o roteamento de alertas e a identificação de anomalias formam a camada base da maioria dos acordos de frota gerenciada. Os fornecedores de serviços usam esses registros para identificar dispositivos indisponíveis, falhas recorrentes e necessidades de consumíveis antes que perturbem os usuários. Essa função é relevante para clientes de todos os tamanhos, pois fornece os dados operacionais necessários para cumprir os compromissos de disponibilidade, apoia a intervenção antecipada das equipes de serviço e oferece aos administradores dos clientes um registro mais claro do desempenho dos dispositivos em todos os locais. A Gestão do Ciclo de Vida de Consumíveis de Impressão também continua sendo importante porque as atividades de compra e entrega afetam o controle de custos e a continuidade do serviço, especialmente quando locais distribuídos dependem de suprimentos confiáveis sem manter estoque excessivo.
A Gestão de Desempenho e Uso de Impressão deve se expandir a um CAGR de 9,45% até 2032. Os compradores querem cada vez mais visibilidade sobre o uso departamental, os custos de impressão e os controles de documentos, em vez de simples dados de tempo de atividade dos dispositivos. As informações de uso apoiam regras de impressão, alocação de custos e registros de auditoria para fluxos de trabalho regulamentados, ao mesmo tempo que permitem aos gestores identificar padrões que indicam impressão evitável ou utilização desigual dos dispositivos. O estudo de caso da Ricoh Europe constatou que a digitalização dos serviços de manutenção reduziu os impactos climáticos nas atividades de gestão de consumíveis e de incidentes. O suporte técnico, o suporte ao usuário, a configuração e as avaliações de frota continuam sendo adições relevantes para organizações que iniciam contratos de impressão gerenciada.



Por Modo de Implantação:
O Modelo Local Mantém o Controle, Enquanto as Plataformas em Nuvem se ExpandemA implantação Local representou 65,28% da receita de 2026. Muitas organizações mantêm o processamento de impressão local devido a políticas de soberania de dados e acordos de arrendamento de dispositivos existentes. Agências governamentais e instituições financeiras frequentemente utilizam essa abordagem para documentos classificados ou sensíveis. O processamento local também pode abordar preocupações sobre conectividade e velocidade de liberação de trabalhos. A base instalada de acordos de hardware plurianuais retarda uma transição completa da infraestrutura local, pois o financiamento de equipamentos, os cronogramas de substituição de dispositivos e as práticas de serviço estabelecidas continuam vinculados às frotas locais.
A implantação Baseada em Nuvem deve se expandir a um CAGR de 9,77% até 2032. As plataformas centralizadas podem simplificar a administração de políticas, o gerenciamento de firmware e os relatórios de uso em locais dispersos. Elas também podem reduzir os requisitos de hardware de servidores de impressão e oferecer suporte mais consistente a usuários remotos, o que é importante para organizações que precisam de políticas padronizadas em escritórios, trabalhadores domésticos e locais satélite menores. A Canon ampliou o suporte do uniFLOW Online para dispositivos HP Workpath durante 2026, demonstrando como a interoperabilidade pode ajudar frotas mistas a utilizar a administração em nuvem.[2] A implantação híbrida continua sendo uma opção prática para organizações que precisam de visibilidade em nuvem e renderização local de trabalhos.
Por Tamanho da Organização:
Grandes Empresas Lideram, Enquanto as PMEs Ganham Acesso por Meio de AssinaturasAs Grandes Empresas detiveram 70,44% da receita de 2026. O tamanho de suas frotas, os múltiplos locais e os sistemas formais de aquisição apoiam acordos amplos de serviços gerenciados. Agências governamentais, redes hospitalares e empresas multinacionais precisam de monitoramento, suporte ao usuário, gestão de consumíveis e relatórios em muitos dispositivos. Esses requisitos levam a valores de contrato maiores e maiores expectativas de segurança, pois uma falha pode afetar muitos usuários, instalações, departamentos e tipos de documentos em um único acordo. A Xerox declarou que sua aquisição da Lexmark deveria gerar mais de 300 milhões de USD em sinergias anualizadas até o final de 2027, com foco na integração das capacidades de vendas e serviços.
As pequenas e médias empresas devem se expandir a um CAGR de 10,02% até 2032. Os modelos de assinatura e pagamento por impressão reduzem os custos iniciais que podem limitar a adoção entre organizações sem equipes especializadas de aquisição. Esses modelos podem fornecer segurança gerenciada, suprimentos e suporte por meio de um pagamento recorrente, ajudando organizações menores a utilizar serviços estruturados sem construir uma grande equipe interna para aquisição e administração de frotas. A administração habilitada por nuvem é útil quando os funcionários trabalham em vários locais sem suporte de TI local. Os fornecedores que simplificam a integração e oferecem pacotes de serviços padronizados podem atender a esse segmento do mercado de operações de impressão gerenciada, particularmente para empresas menores que precisam de custos previsíveis e esforo administrativo mínimo.

Por Setor do Usuário Final:
O Governo Fornece Escala, Enquanto a Saúde Adiciona Demanda por SegurançaGoverno e Administração Pública detiveram 27,88% da receita de 2026. As grandes frotas de agências e os requisitos contínuos de documentos físicos apoiam contratos centralizados de frota. Os sistemas de compras cooperativas podem simplificar a aquisição para órgãos públicos. A Universidade da Califórnia renovou um acordo de 5 anos com a Ricoh USA em janeiro de 2026 para 10 campi, 6 centros de saúde e o Laboratório Nacional Lawrence Berkeley. Os compradores governamentais geralmente exigem impressão segura, integração de rede, registros de serviço e disponibilidade sustentada dos dispositivos.
Saúde e Ciências da Vida devem se expandir a um CAGR de 8,91% at 2032. A segurança do paciente e os registros confidenciais criam fortes requisitos para liberação segura e processos de documentos rastreáveis. Os sistemas de saúde também precisam que a atividade de impressão funcione com os fluxos de trabalho de registros eletrônicos de saúde. Essas necessidades apoiam contratos que combinam supervisão de equipamentos, autenticação de usuários, relatórios operacionais e processos definidos para o manuseio de documentos que transitam por departamentos clínicos e locais de atendimento ao paciente. Serviços bancários, financeiros e de seguros, TI e telecomunicações, manufatura industrial, varejo e comércio eletrônico e educação também precisam de fluxos de trabalho de documentos auditáveis e acesso controlado de usuários.
Análise Geográfica
Mercado de Operações de Impressão Gerenciada da América do Norte
A América do Norte deteve 36,18% da receita de 2026. Grandes empresas e organizações do setor público na região possuem práticas maduras de governança de TI e ecossistemas de serviços gerenciados bem estabelecidos. Acordos de compras cooperativas podem facilitar a terceirização de frotas para compradores institucionais, reduzindo processos repetitivos de aquisição e proporcionando aos órgãos públicos elegíveis acesso a termos e estruturas de serviço já estabelecidos. O acordo da Universidade da Califórnia com a Ricoh USA teve início em janeiro de 2026 e abrangeu 10 campi, 6 centros de saúde e o Lawrence Berkeley National Laboratory.
Mercado de Operações de Impressão Gerenciada da Europa
A Europa continua sendo um mercado consolidado de operações de impressão gerenciada, com expressiva demanda do setor público, sustentada por procedimentos formais de aquisição e pela necessidade de alinhar o gerenciamento de dispositivos às expectativas de proteção de dados. As metas de digitalização governamental e os requisitos de segurança relacionados ao GDPR influenciam as decisões de compra, especialmente quando os compradores precisam de evidências sobre como dispositivos, identidades de usuários e documentos são protegidos nas operações do dia a dia. O Reino Unido adjudicou um contrato-quadro para dispositivos multifuncionais, impressão gerenciada e serviços de software de fluxo de trabalho digital avaliado em até GBP 350 milhões (442,75 milhões de USD) até junho de 2030. Os fornecedores designados incluíram a Kyocera Document Solutions UK, a Ricoh UK Limited e a Sharp Business Systems UK. Alemanha, França e Itália continuam sendo centros importantes para serviços financeiros do setor privado, manufatura e produtos farmacêuticos.
Mercado de Operações de Impressão Gerenciada da APAC, MEA e América do Sul
Espera-se que a Ásia-Pacífico se expanda a um CAGR de 9,26% até 2032. Programas de digitalização governamental na Índia, atividade de fábricas inteligentes na China e gastos com tecnologia por empresas japonesas e sul-coreanas sustentam a demanda. Agências públicas japonesas estão formalizando contratos de impressão terceirizada de longo prazo que incluem requisitos de segurança da informação. A Fujifilm Business Innovation informou que seu serviço MPS Guardia analisa as condições de produção para orientar a seleção de dispositivos, posicionamento, consumo de energia elétrica e uso de papel.[3] A América do Sul, o Oriente Médio e a África permanecem como áreas emergentes, onde a modernização, a padronização por multinacionais e a formalização de TI empresarial sustentam a demanda.
Cenário Competitivo
Concentração do Mercado
O mercado de operações de impressão gerenciada inclui fornecedores de hardware e serviços e empresas de software independentes, com a concorrência moldada pelo tamanho da frota instalada, capacidades de software, cobertura de serviço de campo e relacionamentos com clientes. Xerox, Ricoh, HP, Canon e Konica Minolta têm posições estabelecidas por meio de portfólios de dispositivos e capacidades de prestação de serviços. PaperCut, Vasion e Tungsten Automation competem com plataformas independentes de dispositivos para monitoramento de frota e liberação segura. A Xerox concluiu sua aquisição da Lexmark em julho de 2025 por 1,5 bilhão de USD, incluindo dívida líquida e passivos assumidos.
A empresa combinada atendia a mais de 200.000 clientes em mais de 170 países após a conclusão.[4] A Xerox unificou suas forças de vendas com as da Lexmark em março de 2026 em torno de um portfólio integrado. Ela estendeu a linha Lexmark 9-Series aos clientes da Xerox e permitiu que os dispositivos Lexmark funcionassem com os Serviços de Impressão Gerenciada e o Workflow Central da Xerox. A Ricoh está construindo diferenciação por meio de sua parceria com a ServiceNow para prestação unificada de serviços, uma abordagem que vincula o tratamento de incidentes e o suporte a dispositivos a processos mais amplos de gestão de serviços empresariais.
A Toshiba adquiriu a Youmebee para fortalecer as capacidades de gestão de impressão com inteligência artificial baseada em nuvem, refletindo um esforço para melhorar a administração e o suporte por meio de software, em vez de depender exclusivamente das especificações dos dispositivos. A Canon também introduziu ferramentas de segurança que avaliam o ambiente de rede associado a cada dispositivo e recomendam configurações de segurança, apoiando clientes que precisam de controles repetíveis em frotas maiores. A concorrência liderada por software está se expandindo à medida que as organizações buscam implantação sem servidor mais simples e gerenciamento de frotas mistas, particularmente quando desejam gerenciar múltiplas marcas de dispositivos sem reconstruir seu ambiente de impressão em torno de um único fornecedor de hardware. A PaperCut lançou sua capacidade de Implantação de Fila de Impressão baseada em nuvem em fevereiro de 2026, permitindo configuração direta sem agentes no local. O cenário competitivo permanece moderadamente concentrado, enquanto a interoperabilidade de plataformas cria espaço para fornecedores de software especializados que podem complementar os portfólios de dispositivos dos incumbentes e atender clientes com ambientes tecnológicos heterogêneos.
Líderes do Setor de Operações de Impressão Gerenciada
-
Xerox Corporation
-
Ricoh Company, Ltd.
-
HP Inc.
-
Canon Inc.
-
Konica Minolta, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Operações de Impressão Gerenciada Empresas cobertas neste relatório
- Xerox Corporation
- Ricoh Company, Ltd.
- HP Inc.
- Canon Inc.
- Brother Industries, Ltd.
- Lexmark International, Inc.
- Konica Minolta, Inc.
- Kyocera Document Solutions Inc.
- Sharp Corporation
- Seiko Epson Corporation
- Toshiba Tec Corporation
- Fujifilm Business Innovation Corp.
- OKI Electric Industry Co., Ltd.
- Samsung Electronics Co., Ltd.
- Zhuhai Pantum Electronics Co., Ltd.
- RISO KAGAKU CORPORATION
- Sindoh Co., Ltd.
- Zebra Technologies Corporation
- Kodak Alaris Inc.
- SATO Holdings Corporation
Desenvolvimentos industriais recentes em Mercado de Operações de Impressão Gerenciada
- Outubro de 2026: A Cidade de Henderson, Nevada, concedeu à Konica Minolta Business Solutions USA Inc. um contrato de tecnologia para serviços de impressão gerenciada, arrendamento de dispositivos multifuncionais, manutenção, suporte e serviços de transição até junho de 2032, reforçando a presença da Konica Minolta na impressão gerenciada para governos municipais dos EUA.
- Agosto de 2026: O Departamento de Assuntos de Veteranos dos EUA emitiu uma solicitação de Serviços de Impressão Gerenciada e Instalação de Hardware para apoiar contratantes principais em instalações de saúde da VA, especificando dispositivos que atendam ou superem 55 ppm e 1.200 x 2.400 dpi, com requisitos de impressão segura, digitalização para e-mail e integração completa em rede.
- Junho de 2026: O governo do Reino Unido concedeu um contrato-quadro para dispositivos multifuncionais, impressão gerenciada e software de fluxo de trabalho digital no valor de até 350 milhões de GBP (442,75 milhões de USD) até junho de 2030, com Kyocera Document Solutions UK, Ricoh UK e Sharp Business Systems UK entre os 5 fornecedores designados.
- Março de 2026: A Xerox unificou suas forças de vendas da Lexmark e da Xerox, estendendo a linha de impressoras Lexmark 9-Series aos clientes existentes da Xerox e habilitando a compatibilidade entre os dispositivos Lexmark e os Serviços de Impressão Gerenciada, soluções de impressão e Workflow Central da Xerox, acelerando a integração comercial pós-aquisição em ambientes empresariais e departamentais.
Escopo do Relatório Global do Mercado de Operações de Impressão Gerenciada
O Mercado de Operações de Impressão Gerenciada compreende serviços operacionais terceirizados focados na administração diária, monitoramento, suporte, manutenção, otimização e gestão de desempenho de ambientes de impressão empresarial. Esses serviços incluem suporte técnico de impressão, monitoramento de frota de impressão, gestão de consumíveis, gestão de incidentes, análises operacionais, otimização de uso e gestão contínua da infraestrutura de impressão para garantir disponibilidade, eficiência, controle de custos e conformidade com os níveis de serviço.
O Relatório do Mercado de Operações de Impressão Gerenciada é Segmentado por Função Operacional (Suporte Técnico de Impressão e Suporte ao Usuário, Gestão do Ciclo de Vida de Consumíveis de Impressão, Monitoramento de Impressão e Gestão de Eventos, Gestão de Desempenho e Uso de Impressão e Outras Funções Operacionais), Modo de Implantação (Local, Baseado em Nuvem e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Manufatura Industrial, Varejo e Comércio Eletrônico, Instituições de Educação e Pesquisa e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Suporte Técnico de Impressão e Suporte ao Usuário |
| Gestão do Ciclo de Vida de Consumíveis de Impressão |
| Monitoramento de Impressão e Gestão de Eventos |
| Gestão de Desempenho e Uso de Impressão |
| Outras Funções Operacionais |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Instituições de Educação e Pesquisa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Função Operacional | Suporte Técnico de Impressão e Suporte ao Usuário | |
| Gestão do Ciclo de Vida de Consumíveis de Impressão | ||
| Monitoramento de Impressão e Gestão de Eventos | ||
| Gestão de Desempenho e Uso de Impressão | ||
| Outras Funções Operacionais | ||
| Por Modo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Instituições de Educação e Pesquisa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de operações de impressão gerenciada?
O tamanho do mercado de operações de impressão gerenciada é de 18,13 bilhões de USD em 2026 e estima-se que atinja 29,68 bilhões de USD até 2032, a um CAGR de 8,60% de 2027 a 2032.
Qual função operacional lidera as operações de impressão gerenciada?
No mercado de operações de impressão gerenciada, o Monitoramento de Impressão e Gestão de Eventos lidera com 55,71% da receita de 2026, pois a visibilidade da frota, o roteamento de alertas e a detecção de anomalias apoiam a maioria dos acordos gerenciados.
Qual abordagem de implantação é mais amplamente utilizada para serviços de impressão gerenciada?
No mercado de operações de impressão gerenciada, a implantação local detém 65,28% da receita de 2026, apoiada pelas necessidades de processamento local, controles de dados e acordos de hardware existentes.
Por que os serviços de impressão gerenciada são importantes para organizações de saúde?
No mercado de operações de impressão gerenciada, as organizações de saúde precisam de liberação segura, trilhas de auditoria e impressão que funcione com os fluxos de trabalho de registros eletrônicos de saúde.
Qual região tem a expansão projetada mais rápida?
A Ásia-Pacífico deve se expandir a um CAGR de 9,26% até 2032, apoiada por programas de digitalização e investimentos empresariais em tecnologia.
Como os fornecedores estão se adaptando ao declínio nos volumes de impressão em escritórios?
Os fornecedores estão utilizando acordos baseados em assinatura e em resultados que valorizam mais a segurança, o suporte a fluxos de trabalho, a disponibilidade e os relatórios do que o volume de páginas isoladamente.