
Marktgröße und Marktanteil für Managed Print Operations
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 19.65 Milliarden US-Dollar |
| Marktgröße (2032) | 29.68 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
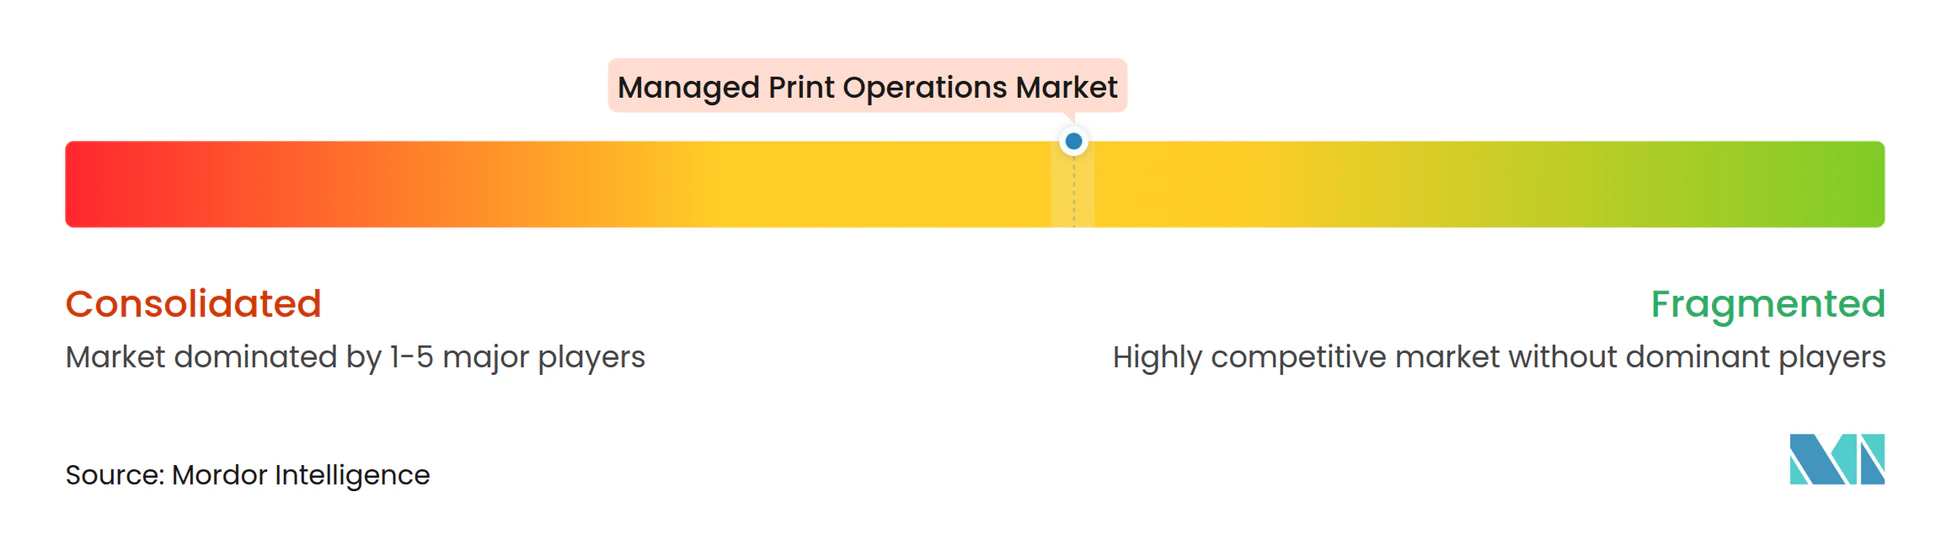
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Print Operations von Mordor Intelligence
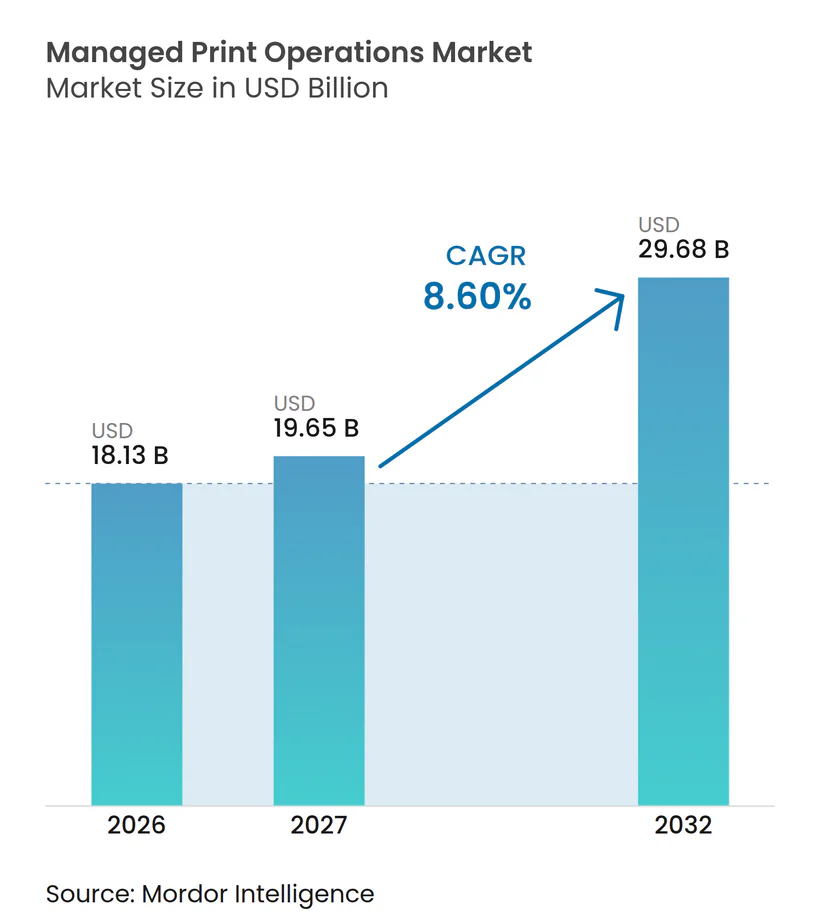
Die Marktgröße für Managed Print Operations wurde im Jahr 2026 auf 18,13 Milliarden USD geschätzt und wird voraussichtlich von 19,65 Milliarden USD im Jahr 2027 auf 29,68 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 8,60 % während des Prognosezeitraums 2027–2032. Der Markt für Managed Print Operations entwickelt sich über die reaktive Gerätewartung hinaus hin zur kontinuierlichen Überwachung verteilter Geräteflotten und Dokumentenumgebungen, in denen Benutzer von mehreren Standorten aus drucken können. Käufer kombinieren zunehmend Flottenservices mit Identitätskontrollen, Nutzungsberichten, Umweltberichten und einer klareren Verantwortlichkeit für Serviceergebnisse über Geschäftsbereiche hinweg. Cloud-basierte Verwaltung und Zero-Trust-Sicherheitspraktiken verändern die Art und Weise, wie Anbieter ihre Angebote strukturieren und wie Kunden Anbieterfähigkeiten, Implementierungsqualität und laufenden Support bewerten. Anbieter können langfristigere Kundenbeziehungen aufbauen, indem sie Sicherheit, Workflow, Gerätezuverlässigkeit und Kostenkontrolle in einem einzigen Service unterstützen, anstatt das Drucken als separates Geräteproblem zu behandeln. Hybridkonfigurationen bleiben wichtig, da viele Organisationen zentralisierte Analysen benötigen und gleichzeitig die lokale Verarbeitung für vertrauliche oder betrieblich sensible Dokumente beibehalten, insbesondere in regulierten Umgebungen.
Wichtigste Erkenntnisse des Berichts
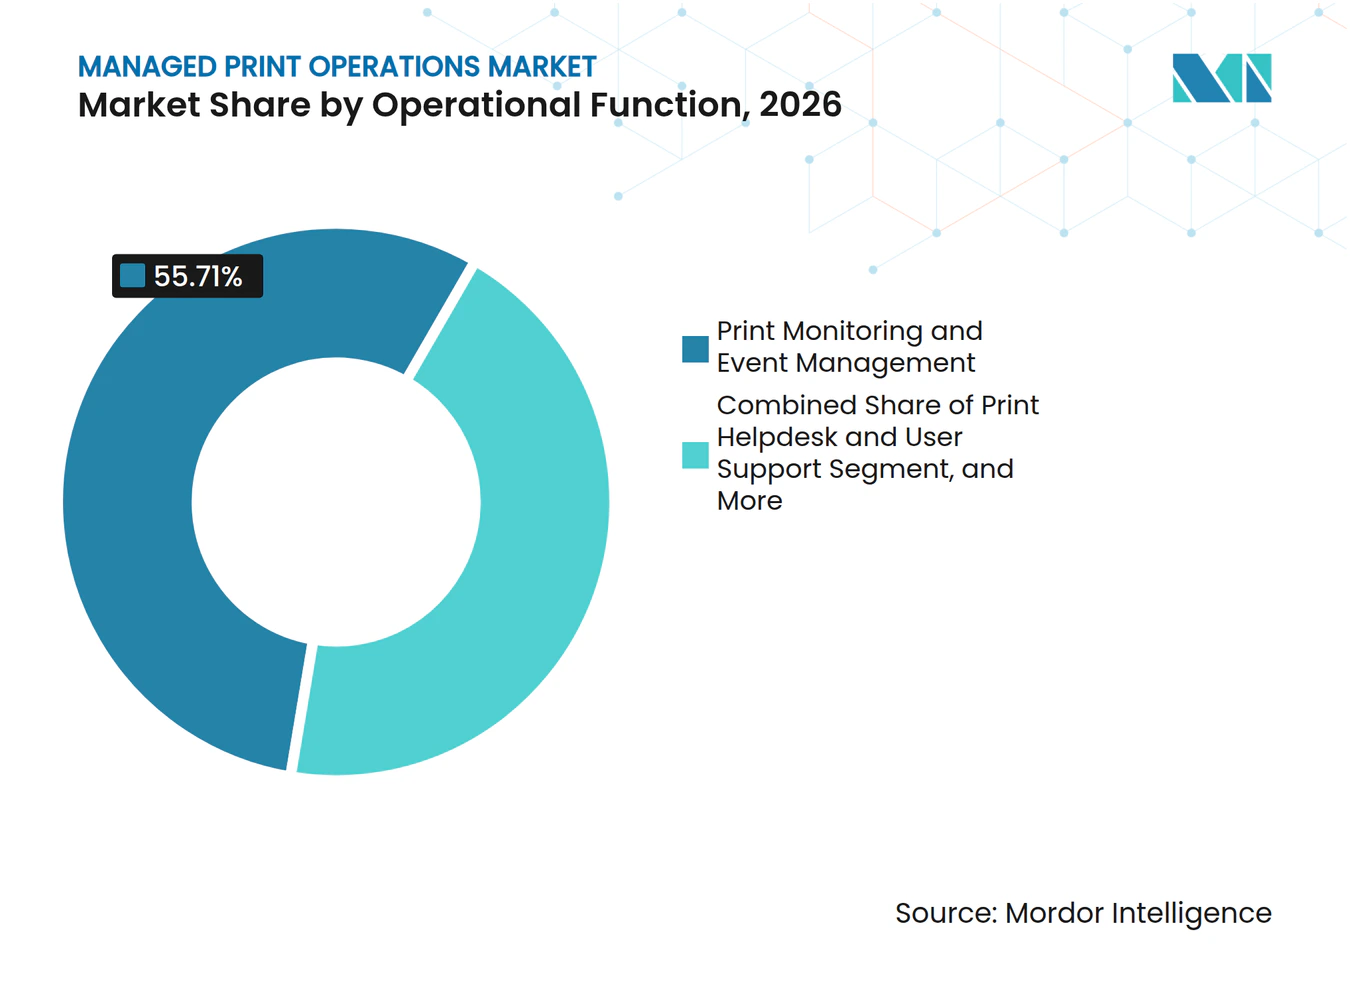
- Nach Betriebsfunktion hielt Print-Monitoring und Ereignismanagement im Jahr 2026 einen Anteil von 55,71 % am Umsatz des Marktes für Managed Print Operations, während Print-Leistung und Nutzungsmanagement bis 2032 voraussichtlich mit einer CAGR von 9,45 % wachsen wird.
- Nach Bereitstellungsmodus entfiel On-Premise im Jahr 2026 auf 65,28 % des Umsatzes des Marktes für Managed Print Operations, während die Cloud-basierte Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 9,77 % wachsen wird.
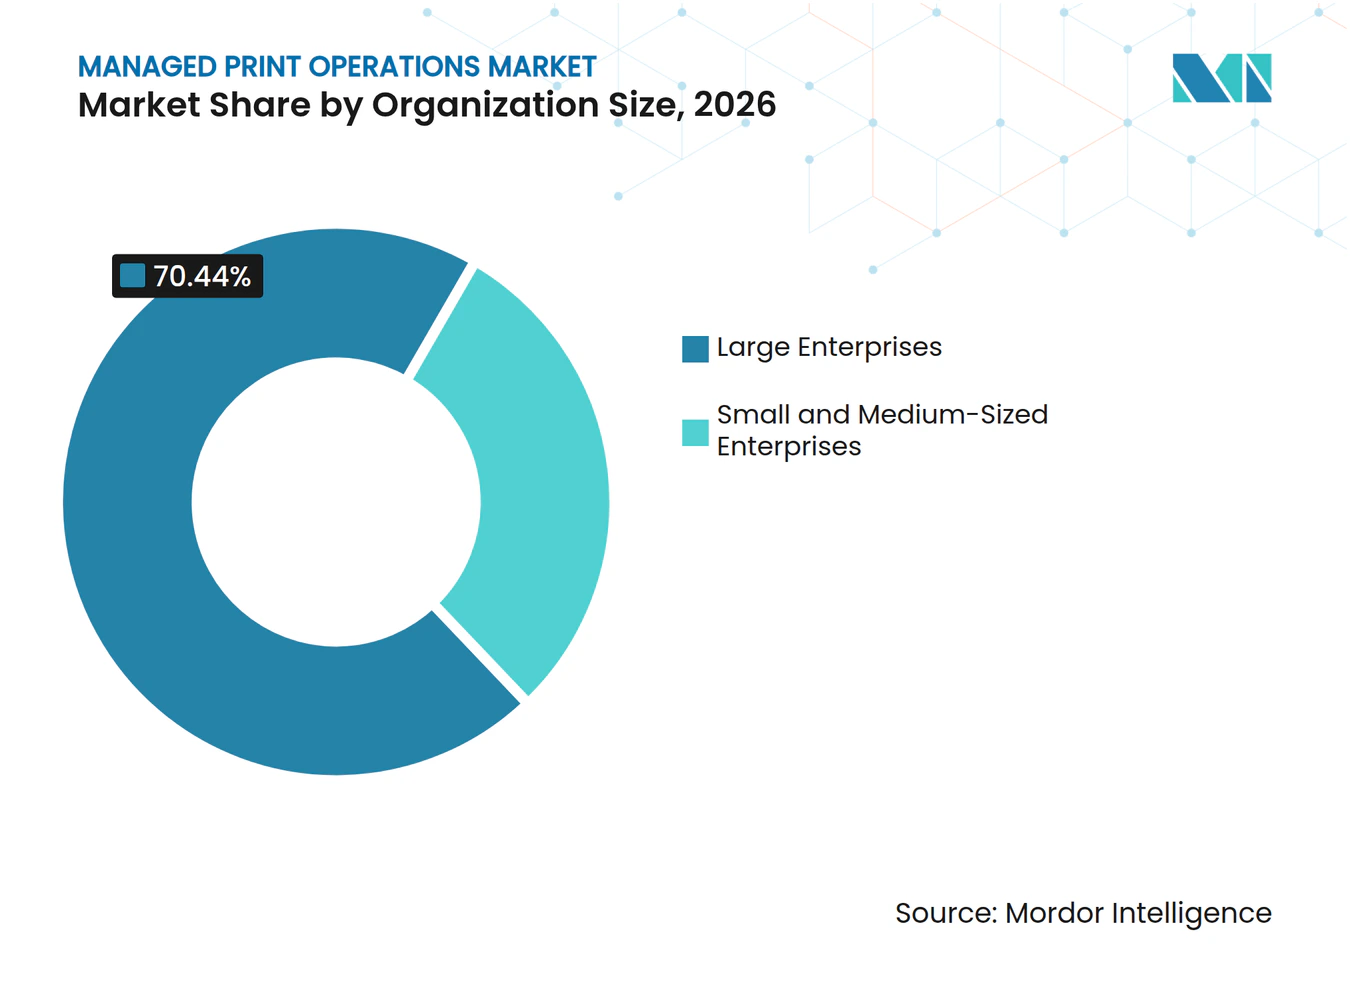
- Nach Unternehmensgröße entfielen Großunternehmen im Jahr 2026 auf 70,44 % des Umsatzes des Marktes für Managed Print Operations, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 10,02 % wachsen werden.
- Nach Endnutzerbranche entfielen Regierung und öffentliche Verwaltung auf 27,88 % des Umsatzes des Marktes für Managed Print Operations, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 8,91 % wachsen werden.
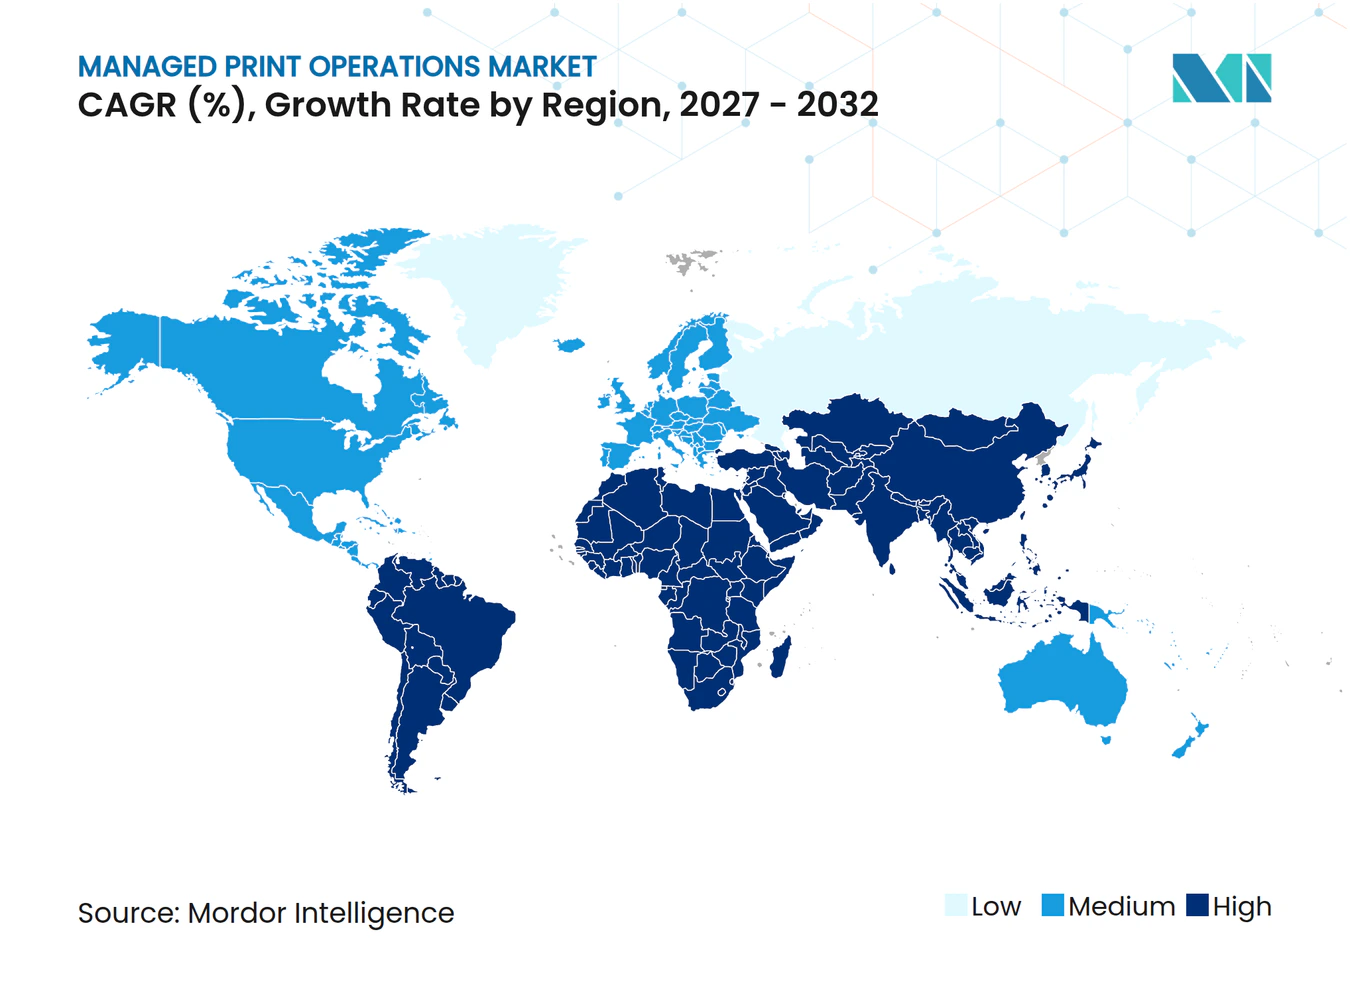
- Nach Geografie entfiel Nordamerika auf 36,18 % des Umsatzes des Marktes für Managed Print Operations, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 9,26 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicheres Drucken und identitätszentrierte Authentifizierung | +2.1% | Global, mit starker Relevanz in den Finanz- und Gesundheitssektoren Nordamerikas, Europas und des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Cloud- und Hybrid-Arbeitsplatz-Flottenverwaltung | +1.9% | Global, angeführt von Nordamerika und Europa, mit dem asiatisch-pazifischen Raum als Wachstumsgebiet | Kurzfristig (≤ 2 Jahre) |
| Vorausschauende Wartung und automatisierte Nachbestellung von Verbrauchsmaterialien | +1.4% | Global, mit Nordamerika und dem asiatisch-pazifischen Raum als führenden Regionen bei der breiten Einführung | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeit, Kreislaufwirtschaft und seitenbasierte CO₂-Bilanzierung | +0.9% | Nordamerika, Westeuropa und Australien, mit Ausweitung auf den asiatisch-pazifischen Raum und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Abonnementbasierte Druckinfrastruktur für KMU | +0.7% | Global, insbesondere asiatisch-pazifischer Raum und Europa, mit früher Einführung im Vereinigten Königreich und Indien | Mittelfristig (2–4 Jahre) |
| Intelligente Dokumentenverarbeitung und Workflow-Automatisierung | +0.6% | Global, mit fortgeschrittener Einführung in Nordamerika, dem Vereinigten Königreich und Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an sicheres Drucken und identitätszentrierte Authentifizierung
Vernetzte Drucker und Multifunktionsgeräte erfordern nun dieselbe Aufmerksamkeit wie andere Cybersicherheits-Endpunkte, da sie Geschäftsinformationen empfangen, speichern und verarbeiten. Dies ist ein zentraler Treiber für den Markt für Managed Print Operations, da Druckaufträge in gemeinsam genutzten Arbeitsumgebungen vertrauliche Geschäfts- und personenbezogene Informationen enthalten können. Zero-Trust-Praktiken erfordern Benutzerauthentifizierung, verifizierte Geräteverbindungen, Verschlüsselung von Informationen während der Übertragung und eingeschränkten Zugriff auf freigegebene Ausgaben. Die Mopria Alliance erklärte, dass Verschlüsselung und authentifizierter Zugriff grundlegende Richtlinien für gemischte Druckumgebungen verschiedener Anbieter sein sollten. Anbieter können Kunden dabei helfen, Firmware-Risiken, Protokolländerungen und Geräteeinstellungen zu verwalten, ohne spezialisierte interne Teams unterhalten zu müssen. Finanzdienstleistungen, Gesundheitswesen und Rechtsorganisationen haben einen starken Bedarf an sicherer Freigabe, Prüfprotokollen, dokumentierten Serviceniveaus und klarer Verantwortlichkeit bei Vorfällen.
Cloud- und Hybrid-Arbeitsplatz-Flottenverwaltung
Hybrides Arbeiten hat das Gerätemanagement für Organisationen mit Benutzern in Büros, Heimarbeitsplätzen, Niederlassungen und Remote-Standorten erschwert. Cloud-Verwaltung gibt IT-Teams einen zentralen Ort, um Richtlinien anzuwenden, Firmware zu aktualisieren, Nutzungsdaten zu überprüfen und konsistente Druckregeln aufrechtzuerhalten. Dieser Ansatz kann den Betriebsaufwand für die Wartung vieler lokaler Druckserver und getrennter Supportprozesse reduzieren. Der Markt für Managed Print Operations gewinnt auch wiederkehrende Softwareeinnahmen, da Cloud-Tools neben Gerätediensten, Verbrauchsmaterialverwaltung und laufenden Benutzer-Supportanforderungen stehen. Canon erweiterte im April 2026 den uniFLOW Online-Support auf HP Workpath-Geräte, was eine Bewegung hin zur herstellerübergreifenden Cloud-Verwaltung verdeutlicht. Regulierte Organisationen bevorzugen häufig Hybriddesigns, die Cloud-Analysen nutzen und gleichzeitig die Auftragsverarbeitung und die Verarbeitung sensibler Daten in ihren eigenen Einrichtungen behalten.
Vorausschauende Wartung und automatisierte Nachbestellung von Verbrauchsmaterialien
Vorausschauende Wartung verändert die Servicebereitstellung von ungeplanten Reparaturbesuchen hin zu geplanten Eingriffen auf Basis des Gerätezustands. Vernetzte Geräte können kontinuierlich Tonerdaten, Komponentenzustand, Nutzungsmuster und Fehlerinformationen an Serviceteams übermitteln. Anbieter können diese Aufzeichnungen nutzen, um Technikerbesuche zu planen, geeignete Ersatzteile zu bevorraten und dringende Bestellungen zu vermeiden, die den Geschäftsbetrieb stören. Eine Fallstudie von Ricoh Europe aus dem Jahr 2025 berichtete, dass digitale Wartungsservices die klimabezogenen Auswirkungen im Verbrauchsmaterialmanagement um 47 % bis 85 % und im Fehler- und Vorfallmanagement um bis zu 97 % reduzierten. Automatisierte Nachbestellung kann auch Lieferungen bündeln, Frachtaktivitäten reduzieren und unnötige Lagerbestände von Verbrauchsmaterialien bei Kunden begrenzen. Diese Fähigkeiten machen Serviceeffizienz, konsistente Verfügbarkeit und messbare Umweltleistung zu einem Teil des Anbieterauswahlprozesses im Markt für Managed Print Operations bei komplexen Flottenverträgen.
Nachhaltigkeit, Kreislaufwirtschaft und seitenbasierte CO₂-Bilanzierung
Nachhaltigkeitsberichterstattung hat Druckaktivitäten für Beschaffungs-, Facility-, Finanz- und Betriebsteams sichtbarer gemacht. Seitenbasierte Messung kann Papierverbrauch, Energiebedarf von Geräten, Verbrauchsmaterialhandhabung und Entsorgung mit individuellen Druckaktivitäten und Organisationsrichtlinien verknüpfen. Dies unterstützt Entscheidungen über Geräteplatzierung, Druckregeln, Flottenrationalisierung und Berichterstattung über indirekte betriebliche Auswirkungen. Ricoh Australia ist im März 2025 eine Partnerschaft mit PrintReleaf eingegangen, um die Verfolgung des Papier-Fußabdrucks und Aufforstungskompensationen in das Managed Print Monitoring zu integrieren.[1] Das Programm gab an, dass 8.333 A4-Blätter einem Standardbaum für seine Verfolgungsmethode entsprechen. Canon berichtete außerdem, mit Lieferanten zusammenzuarbeiten, um tatsächliche CO₂-Emissionsdaten für Büro-Multifunktionsgeräte anstelle von Schätzwerten zu verwenden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Struktureller Rückgang der Bürodruckvolumina | -1.5% | Global, am stärksten in Westeuropa und Nordamerika, mit geringerer Auswirkung im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Datensouveränität und Latenzeinschränkungen bei Cloud-basierten Managed Print Services | -1.0% | Europa, asiatisch-pazifische Märkte mit Datenspeicherungsvorschriften und Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Anbieterabhängigkeit und Komplexität beim Vertragsausstieg | -0.7% | Global, insbesondere Großunternehmen mit mehrjährigen Flottenverträgen | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken über verteilte Druck-Endpunkte | -0.5% | Global, insbesondere verteilte und hybride Arbeitsumgebungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Struktureller Rückgang der Bürodruckvolumina
Der Markt für Managed Print Operations verzeichnet in vielen entwickelten Volkswirtschaften weiterhin rückläufige physische Druckvolumina, auch wenn Organisationen weiterhin einen Bedarf an verwalteten Geräten, sicherer Dokumentenfreigabe und zuverlässigem Betriebssupport haben. Digitale Workflows, hybrides Arbeiten und Nachhaltigkeitsprogramme reduzieren die Seitenvolumina, die traditionelle Kosten-pro-Seite-Vereinbarungen und eine vorhersehbare Nachfrage nach Verbrauchsmaterialien unterstützt haben. Der Office Products International Industry Council berichtete, dass 86 % der befragten Organisationen im Jahr 2025 einen Rückgang der Nachfrage nach Tinte und Toner verzeichneten. Anbieter müssen daher die Abhängigkeit von der Seitenvolumenwirtschaft reduzieren und den Wert durch Sicherheit, Verfügbarkeit, Workflow-Support und Berichterstattung erklären. Abonnement- und ergebnisbasierte Vereinbarungen können diese Serviceergebnisse stärker betonen und die direkte Abhängigkeit von schwankenden Druckvolumina reduzieren. Dieser Übergang ist am deutlichsten in Westeuropa und Nordamerika, wo papierlose Prozesse und hybride Arbeitspraktiken stärker etabliert sind.
Datensouveränität und Latenzeinschränkungen bei Cloud-basierten Managed Print Services
Cloud-Services können schwieriger einzuführen sein, wenn Druckdaten, Gerätetelemetrie und Benutzerprotokolle lokalen Datenspeicherungsvorschriften unterliegen. Europäische Organisationen müssen bewerten, wie personenbezogene Daten, die durch vernetzte Endpunkte übertragen werden, gemäß den DSGVO-Anforderungen und internen Sicherheitsrichtlinien geschützt sind. Sensible Käufer aus dem öffentlichen Sektor und dem Finanzdienstleistungsbereich können eine lokale Auftragsverarbeitung erfordern, auch wenn sie Cloud-Berichte und Flottenanalysen einsetzen. Hochvolumen- und zeitkritische Umgebungen benötigen außerdem eine zuverlässige Auftragsfreigabe mit minimaler Verzögerung für Benutzer, die klinische, rechtliche oder finanzielle Dokumente bearbeiten. Diese Faktoren verlängern die Beschaffungs-, technischen Validierungs- und Implementierungszeiträume für reine Cloud-Plattformen. Sie unterstützen auch Hybriddesigns, die lokal verarbeitete Druckaufträge mit zentral verwalteten Analysen im Markt für Managed Print Operations verbinden, insbesondere für regulierte Organisationen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Betriebsfunktion:
Print-Monitoring führt beim Umsatz, während Nutzungsmanagement am schnellsten wächstPrint-Monitoring und Ereignismanagement entfiel im Jahr 2026 auf 55,71 % des Marktes für Managed Print Operations. Echtzeittransparenz, Alarmweiterleitung und Anomalieerkennung bilden die Basisschicht der meisten verwalteten Flottenvereinbarungen. Serviceanbieter nutzen diese Aufzeichnungen, um nicht verfügbare Geräte, wiederkehrende Fehler und Verbrauchsmaterialanforderungen zu identifizieren, bevor sie Benutzer beeinträchtigen. Diese Funktion ist für alle Kundengrößen relevant, da sie die Betriebsdaten liefert, die zur Erfüllung von Verfügbarkeitsverpflichtungen erforderlich sind, frühzeitige Eingriffe durch Serviceteams unterstützt und Client-Administratoren eine klarere Aufzeichnung der Geräteleistung an verschiedenen Standorten gibt. Das Lebenszyklusmanagement von Druckverbrauchsmaterialien bleibt ebenfalls wichtig, da Einkaufs- und Lieferaktivitäten die Kostenkontrolle und Servicekontinuität beeinflussen, insbesondere wenn verteilte Standorte auf zuverlässige Versorgung angewiesen sind, ohne übermäßige Lagerbestände zu halten.
Print-Leistung und Nutzungsmanagement wird bis 2032 voraussichtlich mit einer CAGR von 9,45 % wachsen. Käufer wünschen zunehmend Transparenz über abteilungsbezogene Nutzung, Druckkosten und Dokumentenkontrollen anstelle einfacher Geräteverfügbarkeitsdaten. Nutzungsinformationen unterstützen Druckregeln, Kostenzuordnung und Prüfaufzeichnungen für regulierte Workflows und ermöglichen es Managern, Muster zu identifizieren, die auf vermeidbares Drucken oder ungleichmäßige Gerätenutzung hinweisen. Die Fallstudie von Ricoh Europe ergab, dass die Digitalisierung von Wartungsservices die klimabezogenen Auswirkungen bei Verbrauchsmaterialien und Vorfallmanagementaktivitäten reduzierte. Helpdesk, Benutzersupport, Konfiguration und Flottenbeurteilungen bleiben relevante Ergänzungen für Organisationen, die mit verwalteten Druckengagements beginnen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus:
On-Premise behält die Kontrolle, während Cloud-Plattformen expandierenOn-Premise-Bereitstellung entfiel im Jahr 2026 auf 65,28 % des Umsatzes. Viele Organisationen behalten die lokale Druckverarbeitung aufgrund von Datensouveränitätsrichtlinien und bestehenden Geräteleasing-Vereinbarungen bei. Regierungsbehörden und Finanzinstitute verwenden diesen Ansatz häufig für klassifizierte oder sensible Dokumente. Lokale Verarbeitung kann auch Bedenken hinsichtlich Konnektivität und Auftragsfreigabegeschwindigkeit ansprechen. Der installierte Bestand an mehrjährigen Hardware-Vereinbarungen verlangsamt einen vollständigen Übergang weg von lokaler Infrastruktur, da Gerätefinanzierung, Geräteaustauschpläne und etablierte Servicepraktiken an lokale Flotten gebunden bleiben.
Cloud-basierte Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 9,77 % wachsen. Zentralisierte Plattformen können die Richtlinienverwaltung, Firmware-Verwaltung und Nutzungsberichte über verteilte Standorte hinweg vereinfachen. Sie können auch den Bedarf an Druckserver-Hardware reduzieren und Remote-Benutzer konsistenter unterstützen, was für Organisationen wichtig ist, die einheitliche Richtlinien für Büros, Heimarbeiter und kleinere Satellitenstandorte benötigen. Canon erweiterte im Jahr 2026 den uniFLOW Online-Support für HP Workpath-Geräte und zeigte damit, wie Interoperabilität gemischten Flotten die Nutzung der Cloud-Verwaltung ermöglichen kann.[2] Hybride Bereitstellung bleibt eine praktische Option, wenn Organisationen Cloud-Transparenz und lokale Auftragsverarbeitung benötigen.
Nach Unternehmensgröße:
Großunternehmen führen, während KMU durch Abonnements Zugang gewinnenGroßunternehmen hielten im Jahr 2026 einen Anteil von 70,44 % am Umsatz. Ihre Flottengrößen, mehrere Standorte und formale Beschaffungssysteme unterstützen umfassende Managed-Service-Vereinbarungen. Regierungsbehörden, Krankenhausnetzwerke und multinationale Unternehmen benötigen Monitoring, Benutzersupport, Verbrauchsmaterialverwaltung und Berichterstattung über viele Geräte hinweg. Diese Anforderungen führen zu größeren Vertragswerten und höheren Sicherheitserwartungen, da ein Ausfall viele Benutzer, Einrichtungen, Abteilungen und Dokumententypen innerhalb einer einzigen Vereinbarung betreffen kann. Xerox erklärte, dass die Übernahme von Lexmark bis Ende 2027 mehr als 300 Millionen USD an laufenden Synergien generieren sollte, mit Fokus auf die Integration von Vertriebs- und Servicefähigkeiten.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 10,02 % wachsen. Abonnement- und Pay-per-Print-Modelle reduzieren Vorabkosten, die die Einführung bei Organisationen ohne spezialisierte Beschaffungsteams einschränken können. Diese Modelle können verwaltete Sicherheit, Verbrauchsmaterialien und Support durch eine wiederkehrende Zahlung bereitstellen und kleineren Organisationen helfen, strukturierte Services zu nutzen, ohne ein großes internes Team für Beschaffung und Flottenverwaltung aufzubauen. Cloud-fähige Verwaltung ist nützlich, wenn Mitarbeiter an mehreren Standorten ohne lokalen IT-Support arbeiten. Anbieter, die das Onboarding vereinfachen und Standardservicepakete anbieten, können dieses Segment des Marktes für Managed Print Operations ansprechen, insbesondere für kleinere Unternehmen, die vorhersehbare Kosten und minimalen Verwaltungsaufwand benötigen.

Nach Endnutzerbranche:
Regierung liefert Skalierung, während Gesundheitswesen Sicherheitsnachfrage hinzufügtRegierung und öffentliche Verwaltung hielten im Jahr 2026 einen Anteil von 27,88 % am Umsatz. Große Behördenflotten und laufende Anforderungen an physische Dokumente unterstützen zentralisierte Flottenverträge. Kooperative Beschaffungssysteme können die Beschaffung für öffentliche Stellen vereinfachen. Die University of California verlängerte im Januar 2026 eine 5-Jahres-Vereinbarung mit Ricoh USA für 10 Campusse, 6 Gesundheitszentren und das Lawrence Berkeley National Laboratory. Regierungskäufer verlangen üblicherweise sicheres Drucken, Netzwerkintegration, Serviceaufzeichnungen und nachhaltige Geräteverfügbarkeit.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 8,91 % wachsen. Patientensicherheit und vertrauliche Aufzeichnungen schaffen starke Anforderungen an sichere Freigabe und nachvollziehbare Dokumentenprozesse. Gesundheitssysteme benötigen außerdem, dass Druckaktivitäten mit elektronischen Patientenakten-Workflows funktionieren. Diese Anforderungen unterstützen Verträge, die Geräteüberwachung, Benutzerauthentifizierung, Betriebsberichte und definierte Prozesse für die Handhabung von Dokumenten kombinieren, die durch klinische Abteilungen und patientenorientierte Standorte fließen. Bankwesen, Finanzdienstleistungen, Versicherungen, IT und Telekommunikation, Fertigung, Einzel- und E-Commerce sowie Bildung benötigen ebenfalls prüfbare Dokumenten-Workflows und kontrollierten Benutzerzugriff.
Geografische Analyse
Markt für verwaltete Druckoperationen in Nordamerika
Nordamerika hielt 36,18 % des Umsatzes im Jahr 2026. Große Unternehmen und Organisationen des öffentlichen Sektors in der Region verfügen über ausgereifte IT-Governance-Praktiken und etablierte Ökosysteme für verwaltete Dienste. Kooperative Beschaffungsvereinbarungen können die Flottenauslagerung für institutionelle Käufer erleichtern, indem sie wiederholte Beschaffungsvorgänge reduzieren und berechtigten öffentlichen Einrichtungen Zugang zu etablierten Konditionen und Servicestrukturen bieten. Die Vereinbarung der University of California mit Ricoh USA begann im Januar 2026 und umfasste 10 Campusse, 6 Gesundheitszentren und das Lawrence Berkeley National Laboratory.
Markt für verwaltete Druckoperationen in Europa
Europa bleibt ein etablierter Markt für verwaltete Druckoperationen mit erheblicher Nachfrage aus dem öffentlichen Sektor, unterstützt durch formale Beschaffungsverfahren und die Notwendigkeit, das Gerätemanagement mit den Anforderungen des Datenschutzes in Einklang zu bringen. Digitalisierungsziele der Regierungen und sicherheitsbezogene Anforderungen der DSGVO beeinflussen Beschaffungsentscheidungen, insbesondere wenn Käufer Nachweise darüber benötigen, wie Geräte, Benutzeridentitäten und Dokumente im täglichen Betrieb geschützt werden. Das Vereinigte Königreich vergab einen Rahmenvertrag für Multifunktionsgeräte, verwaltete Druckdienste und Software für digitale Workflow-Dienste im Wert von bis zu 350 Millionen GBP (442,75 Millionen USD) bis Juni 2030. Zu den beauftragten Lieferanten gehörten Kyocera Document Solutions UK, Ricoh UK Limited und Sharp Business Systems UK. Deutschland, Frankreich und Italien bleiben wichtige Zentren für Finanzdienstleistungen des Privatsektors, das verarbeitende Gewerbe und die Pharmaindustrie.
Markt für verwaltete Druckoperationen in APAC, MEA und Südamerika
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 9,26 % wachsen. Regierungsprogramme zur Digitalisierung in Indien, Aktivitäten im Bereich intelligenter Fabriken in China sowie Technologieausgaben japanischer und südkoreanischer Unternehmen stützen die Nachfrage. Japanische Behörden formalisieren längerfristige ausgelagerte Druckarrangements, die Anforderungen an die Informationssicherheit einschließen. Fujifilm Business Innovation berichtete, dass sein MPS Guardia-Dienst die Ausgabebedingungen analysiert, um die Geräteauswahl, -platzierung, den Stromverbrauch und den Papierverbrauch zu optimieren.[3] Südamerika, der Nahe Osten und Afrika bleiben aufstrebende Regionen, in denen Modernisierung, multinationale Standardisierung und die Formalisierung von Unternehmens-IT die Nachfrage stützen.
Wettbewerbslandschaft
Marktkonzentration
Der Markt für Managed Print Operations umfasst Hardware-und-Services-Anbieter sowie unabhängige Softwareunternehmen, wobei der Wettbewerb durch installierte Flottengröße, Softwarefähigkeiten, Außendienstabdeckung und Kundenbeziehungen geprägt wird. Xerox, Ricoh, HP, Canon und Konica Minolta haben durch Geräteportfolios und Servicebereitstellungsfähigkeiten etablierte Positionen. PaperCut, Vasion und Tungsten Automation konkurrieren mit geräteunabhängigen Plattformen für Flottenmonitoring und sichere Freigabe. Xerox schloss die Übernahme von Lexmark im Juli 2025 für 1,5 Milliarden USD ab, einschließlich Nettoschulden und übernommener Verbindlichkeiten.
Das kombinierte Unternehmen bediente nach Abschluss mehr als 200.000 Kunden in über 170 Ländern.[4] Xerox vereinte seine Vertriebskräfte im März 2026 mit denen von Lexmark rund um ein integriertes Portfolio. Es erweiterte die Lexmark 9-Serie auf Xerox-Kunden und ermöglichte es Lexmark-Geräten, mit Xerox Managed Print Services und Workflow Central zu arbeiten. Ricoh baut Differenzierung durch seine Partnerschaft mit ServiceNow für eine einheitliche Servicebereitstellung auf, ein Ansatz, der die Vorfallbehandlung und den Gerätesupport mit umfassenderen unternehmensweiten Service-Management-Prozessen verknüpft.
Toshiba übernahm Youmebee, um Cloud-basierte KI-Druckverwaltungsfähigkeiten zu stärken, was den Bemühungen entspricht, Verwaltung und Support durch Software zu verbessern, anstatt sich ausschließlich auf Gerätespezifikationen zu verlassen. Canon hat auch Sicherheitstools eingeführt, die die mit jedem Gerät verbundene Netzwerkumgebung bewerten und Sicherheitskonfigurationen empfehlen, was Kunden unterstützt, die wiederholbare Kontrollen über größere Flotten benötigen. Softwaregeführter Wettbewerb nimmt zu, da Organisationen einfachere serverlose Bereitstellung und gemischtes Flottenmanagement suchen, insbesondere wenn sie mehrere Gerätemarken verwalten möchten, ohne ihre Druckumgebung um einen einzigen Hardware-Lieferanten herum neu aufzubauen. PaperCut veröffentlichte im Februar 2026 seine Cloud-basierte Funktion zur Bereitstellung von Druckwarteschlangen, die eine direkte Konfiguration ohne Vor-Ort-Agenten ermöglicht. Die Wettbewerbslandschaft bleibt mäßig konzentriert, während Plattforminteroperabilität Raum für spezialisierte Softwareanbieter schafft, die bestehende Geräteportfolios ergänzen und Kunden mit heterogenen Technologiebeständen bedienen können.
Branchenführer im Bereich Managed Print Operations
-
Xerox Corporation
-
Ricoh Company, Ltd.
-
HP Inc.
-
Canon Inc.
-
Konica Minolta, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Druckoperationen Unternehmen in diesem Bericht
- Xerox Corporation
- Ricoh Company, Ltd.
- HP Inc.
- Canon Inc.
- Brother Industries, Ltd.
- Lexmark International, Inc.
- Konica Minolta, Inc.
- Kyocera Document Solutions Inc.
- Sharp Corporation
- Seiko Epson Corporation
- Toshiba Tec Corporation
- Fujifilm Business Innovation Corp.
- OKI Electric Industry Co., Ltd.
- Samsung Electronics Co., Ltd.
- Zhuhai Pantum Electronics Co., Ltd.
- RISO KAGAKU CORPORATION
- Sindoh Co., Ltd.
- Zebra Technologies Corporation
- Kodak Alaris Inc.
- SATO Holdings Corporation
Neueste Industrielle Entwicklungen in Markt für verwaltete Druckoperationen
- Oktober 2026: Die Stadt Henderson, Nevada, vergab an Konica Minolta Business Solutions USA Inc. einen Technologievertrag für Managed Print Services, Multifunktionsgeräte-Leasing, Wartung, Support und Übergangsservices bis Juni 2032, was die Präsenz von Konica Minolta im Bereich Managed Print für US-amerikanische Kommunalverwaltungen stärkt.
- August 2026: Das US-amerikanische Ministerium für Veteranenangelegenheiten veröffentlichte eine Ausschreibung für Managed Print Services und Hardware-Installation zur Unterstützung von Hauptauftragnehmern in VA-Gesundheitseinrichtungen, mit Spezifikationen für Geräte, die 55 Seiten pro Minute und 1.200 x 2.400 dpi erreichen oder übertreffen, mit Anforderungen an sicheres Drucken, Scannen per E-Mail und vollständige Netzwerkintegration.
- Juni 2026: Die britische Regierung vergab einen Rahmenvertrag für Multifunktionsgeräte, Managed Print und digitale Workflow-Software im Wert von bis zu 350 Millionen GBP (442,75 Millionen USD) bis Juni 2030, mit Kyocera Document Solutions UK, Ricoh UK und Sharp Business Systems UK unter den 5 beauftragten Lieferanten.
- März 2026: Xerox vereinte seine Lexmark- und Xerox-Vertriebskräfte, erweiterte die Lexmark 9-Serie auf bestehende Xerox-Kunden und ermöglichte die Kompatibilität zwischen Lexmark-Geräten und Xerox Managed Print Services, Drucklösungen und Workflow Central, was die kommerzielle Integration nach der Übernahme in Unternehmens- und Abteilungsumgebungen beschleunigt.
Globaler Berichtsumfang für den Markt für Managed Print Operations
Der Markt für Managed Print Operations umfasst ausgelagerte Betriebsservices, die sich auf die tägliche Verwaltung, Überwachung, Support, Wartung, Optimierung und Leistungsverwaltung von Unternehmensdruckumgebungen konzentrieren. Diese Services umfassen Print-Helpdesk-Support, Druckflottenmonitoring, Verbrauchsmaterialverwaltung, Vorfallmanagement, Betriebsanalysen, Nutzungsoptimierung und kontinuierliches Management der Druckinfrastruktur zur Sicherstellung von Verfügbarkeit, Effizienz, Kostenkontrolle und Einhaltung von Serviceniveaus.
Der Bericht zum Markt für Managed Print Operations ist segmentiert nach Betriebsfunktion (Print-Helpdesk und Benutzersupport, Lebenszyklusmanagement von Druckverbrauchsmaterialien, Print-Monitoring und Ereignismanagement, Print-Leistung und Nutzungsmanagement sowie weitere Betriebsfunktionen), Bereitstellungsmodus (On-Premise, Cloud-basiert und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Bankwesen, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Industriefertigung, Einzel- und E-Commerce, Bildungs- und Forschungseinrichtungen sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Print-Helpdesk und Benutzersupport |
| Lebenszyklusmanagement von Druckverbrauchsmaterialien |
| Print-Monitoring und Ereignismanagement |
| Print-Leistung und Nutzungsmanagement |
| Weitere Betriebsfunktionen |
| On-Premise |
| Cloud-basiert |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Industriefertigung |
| Einzel- und E-Commerce |
| Bildungs- und Forschungseinrichtungen |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Betriebsfunktion | Print-Helpdesk und Benutzersupport | |
| Lebenszyklusmanagement von Druckverbrauchsmaterialien | ||
| Print-Monitoring und Ereignismanagement | ||
| Print-Leistung und Nutzungsmanagement | ||
| Weitere Betriebsfunktionen | ||
| Nach Bereitstellungsmodus | On-Premise | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Industriefertigung | ||
| Einzel- und E-Commerce | ||
| Bildungs- und Forschungseinrichtungen | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Print Operations?
Die Marktgröße für Managed Print Operations beträgt im Jahr 2026 18,13 Milliarden USD und wird bis 2032 voraussichtlich 29,68 Milliarden USD erreichen, bei einer CAGR von 8,60 % von 2027 bis 2032.
Welche Betriebsfunktion führt bei Managed Print Operations?
Im Markt für Managed Print Operations führt Print-Monitoring und Ereignismanagement mit 55,71 % des Umsatzes im Jahr 2026, da Flottentransparenz, Alarmweiterleitung und Anomalieerkennung die meisten verwalteten Vereinbarungen unterstützen.
Welcher Bereitstellungsansatz wird am häufigsten für Managed Print Services verwendet?
Im Markt für Managed Print Operations hält On-Premise-Bereitstellung 65,28 % des Umsatzes im Jahr 2026, unterstützt durch lokale Verarbeitungsanforderungen, Datenkontrollen und bestehende Hardware-Vereinbarungen.
Warum sind Managed Print Services für Gesundheitsorganisationen wichtig?
Im Markt für Managed Print Operations benötigen Gesundheitsorganisationen sichere Freigabe, Prüfpfade und Druckfunktionen, die mit elektronischen Patientenakten-Workflows kompatibel sind.
Welche Region verzeichnet die schnellste prognostizierte Expansion?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 9,26 % wachsen, unterstützt durch Digitalisierungsprogramme und Unternehmenstechnologieinvestitionen.
Wie passen sich Anbieter an rückläufige Bürodruckvolumina an?
Anbieter nutzen Abonnement- und ergebnisbasierte Vereinbarungen, die Sicherheit, Workflow-Support, Verfügbarkeit und Berichterstattung stärker gewichten als das Seitenvolumen allein.