
Tamaño y Participación del Mercado de Operaciones de Impresión Gestionada
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 19.65 Mil millones de dólares |
| Tamaño del Mercado (2032) | 29.68 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.60 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Operaciones de Impresión Gestionada por Mordor Intelligence
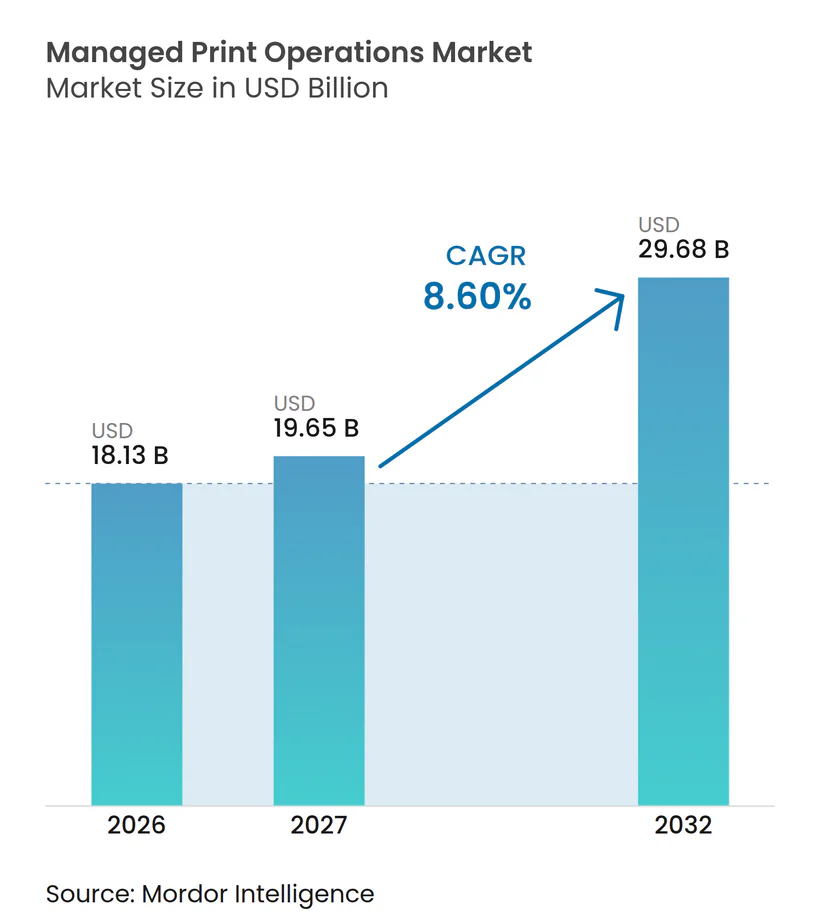
El tamaño del mercado de operaciones de impresión gestionada fue valorado en 18,13 mil millones de USD en 2026 y se estima que se expandirá desde 19,65 mil millones de USD en 2027 hasta alcanzar los 29,68 mil millones de USD en 2032, a una CAGR del 8,60% durante el período de pronóstico 2027-2032. El mercado de operaciones de impresión gestionada está evolucionando más allá del mantenimiento reactivo de equipos hacia la supervisión continua de flotas de dispositivos distribuidos y entornos documentales, en los que los usuarios pueden imprimir desde múltiples ubicaciones. Los compradores combinan cada vez más los servicios de flota con controles de identidad, informes de uso, informes medioambientales y una mayor responsabilidad sobre los resultados del servicio en todas las unidades de negocio. La administración basada en la nube y las prácticas de seguridad de confianza cero están cambiando la forma en que los proveedores estructuran sus ofertas y cómo los clientes evalúan las capacidades de los proveedores, la calidad de implementación y el soporte continuo. Los proveedores pueden construir relaciones a largo plazo con los clientes al respaldar la seguridad, los flujos de trabajo, la fiabilidad de los dispositivos y el control de costos en un único servicio, en lugar de tratar la impresión como un problema de equipos separado. Las configuraciones híbridas siguen siendo importantes porque muchas organizaciones necesitan análisis centralizados mientras conservan el procesamiento local para documentos confidenciales u operativamente sensibles, especialmente en entornos regulados.
Conclusiones Clave del Informe
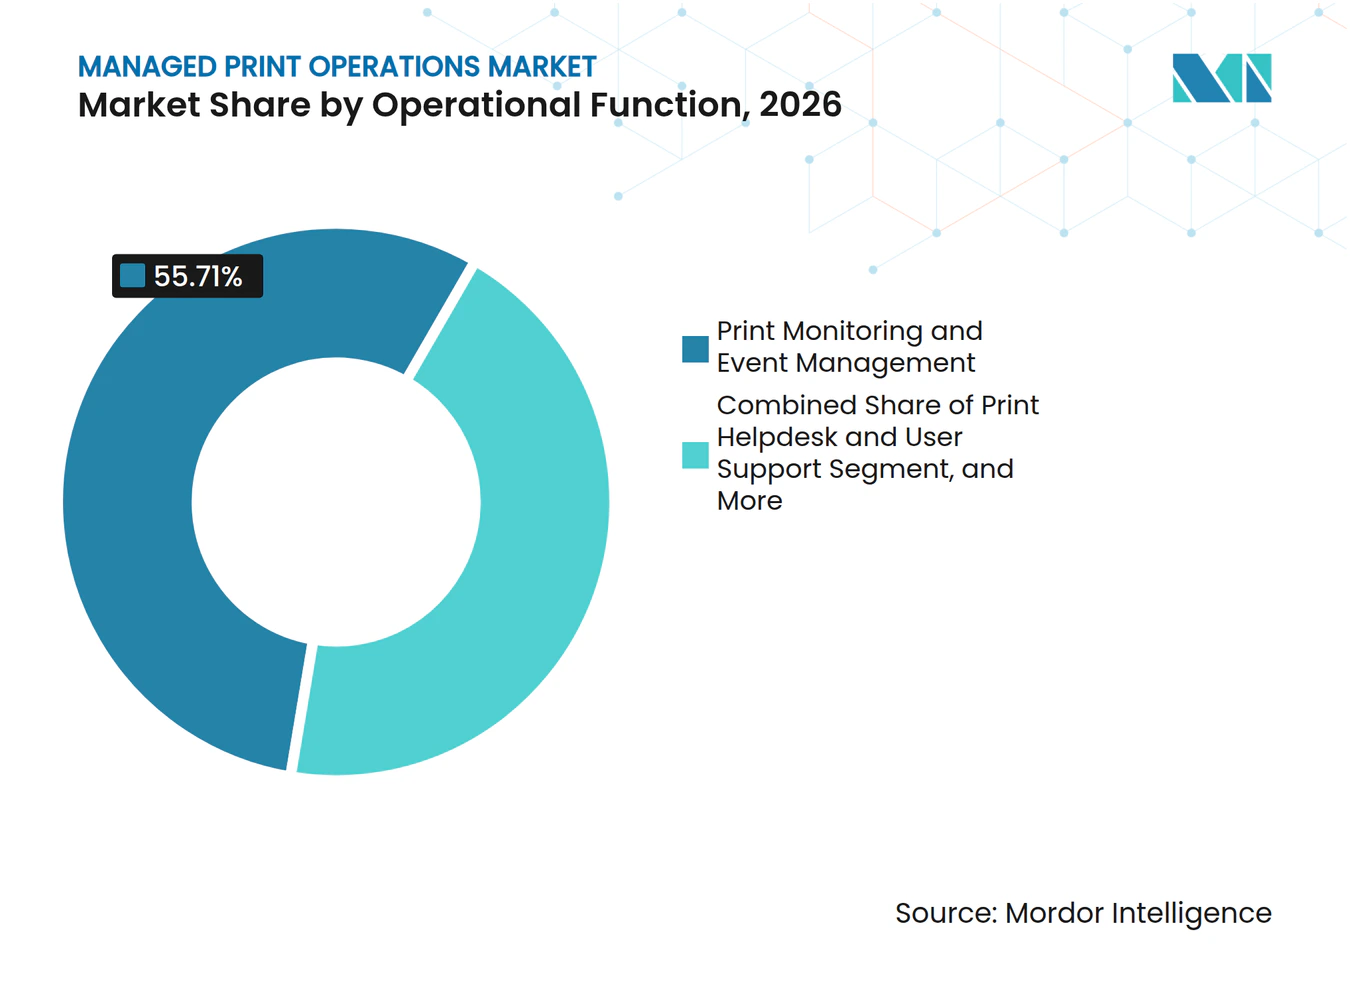
- Por función operativa, la Supervisión de Impresión y Gestión de Eventos representó el 55,71% de los ingresos del mercado de operaciones de impresión gestionada en 2026, mientras que la Gestión del Rendimiento e Uso de Impresión se proyecta que se expandirá a una CAGR del 9,45% hasta 2032.
- Por modo de implementación, la implementación Local representó el 65,28% de los ingresos del mercado de operaciones de impresión gestionada en 2026, mientras que la implementación Basada en la Nube se espera que se expanda a una CAGR del 9,77% hasta 2032.
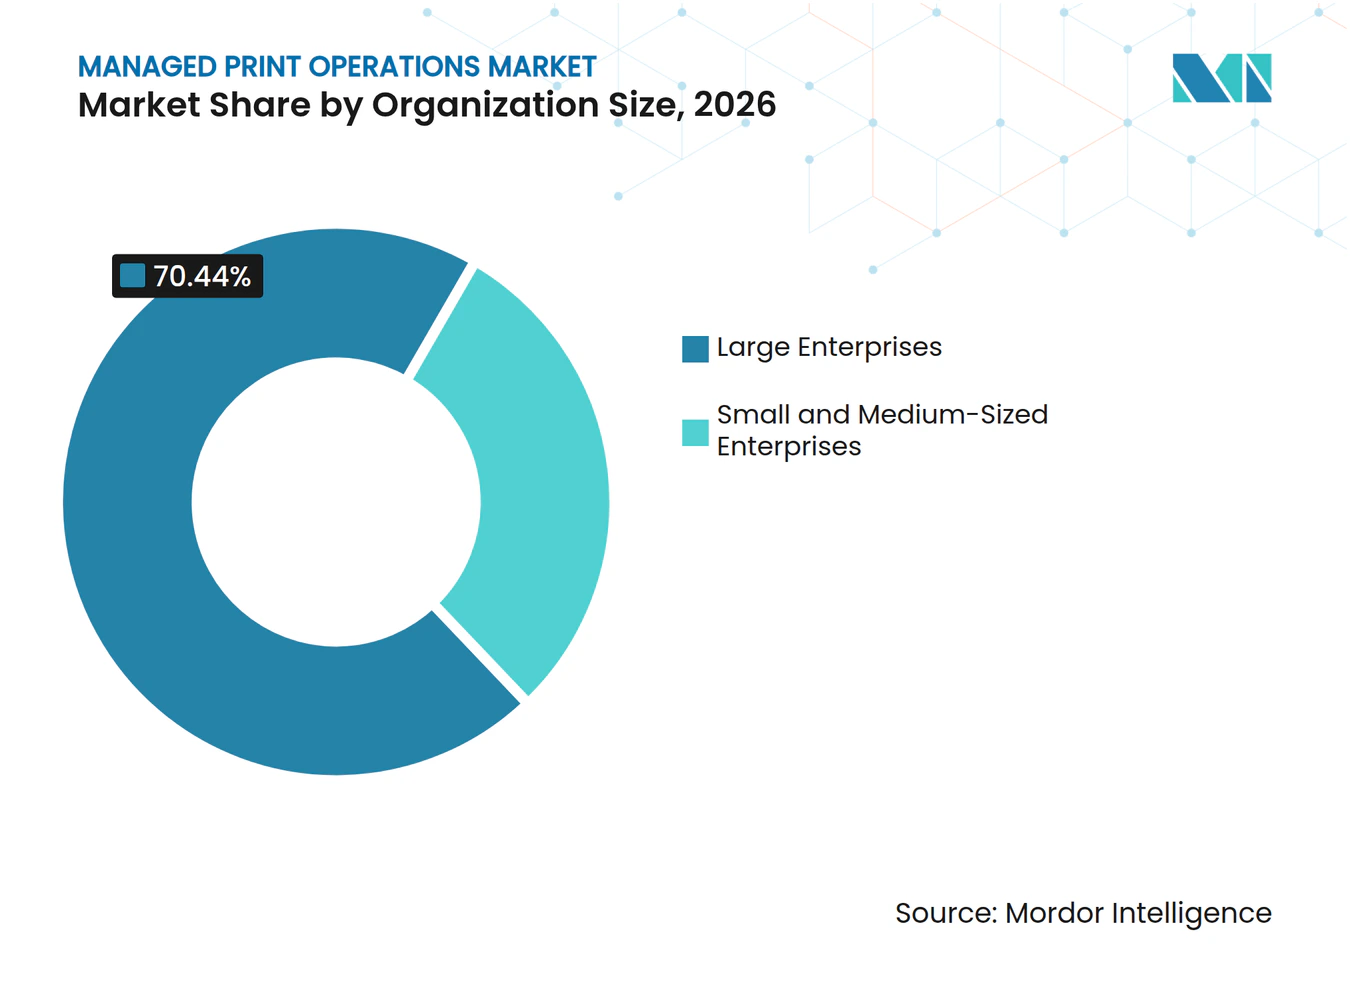
- Por tamaño de organización, las Grandes Empresas representaron el 70,44% de los ingresos del mercado de operaciones de impresión gestionada en 2026, mientras que las pequeñas y medianas empresas se proyecta que se expandirán a una CAGR del 10,02% hasta 2032.
- Por industria de usuario final, el Gobierno y la Administración Pública representaron el 27,88% de los ingresos del mercado de operaciones de impresión gestionada, mientras que la Atención Sanitaria y Ciencias de la Vida se proyecta que se expandirán a una CAGR del 8,91% hasta 2032.
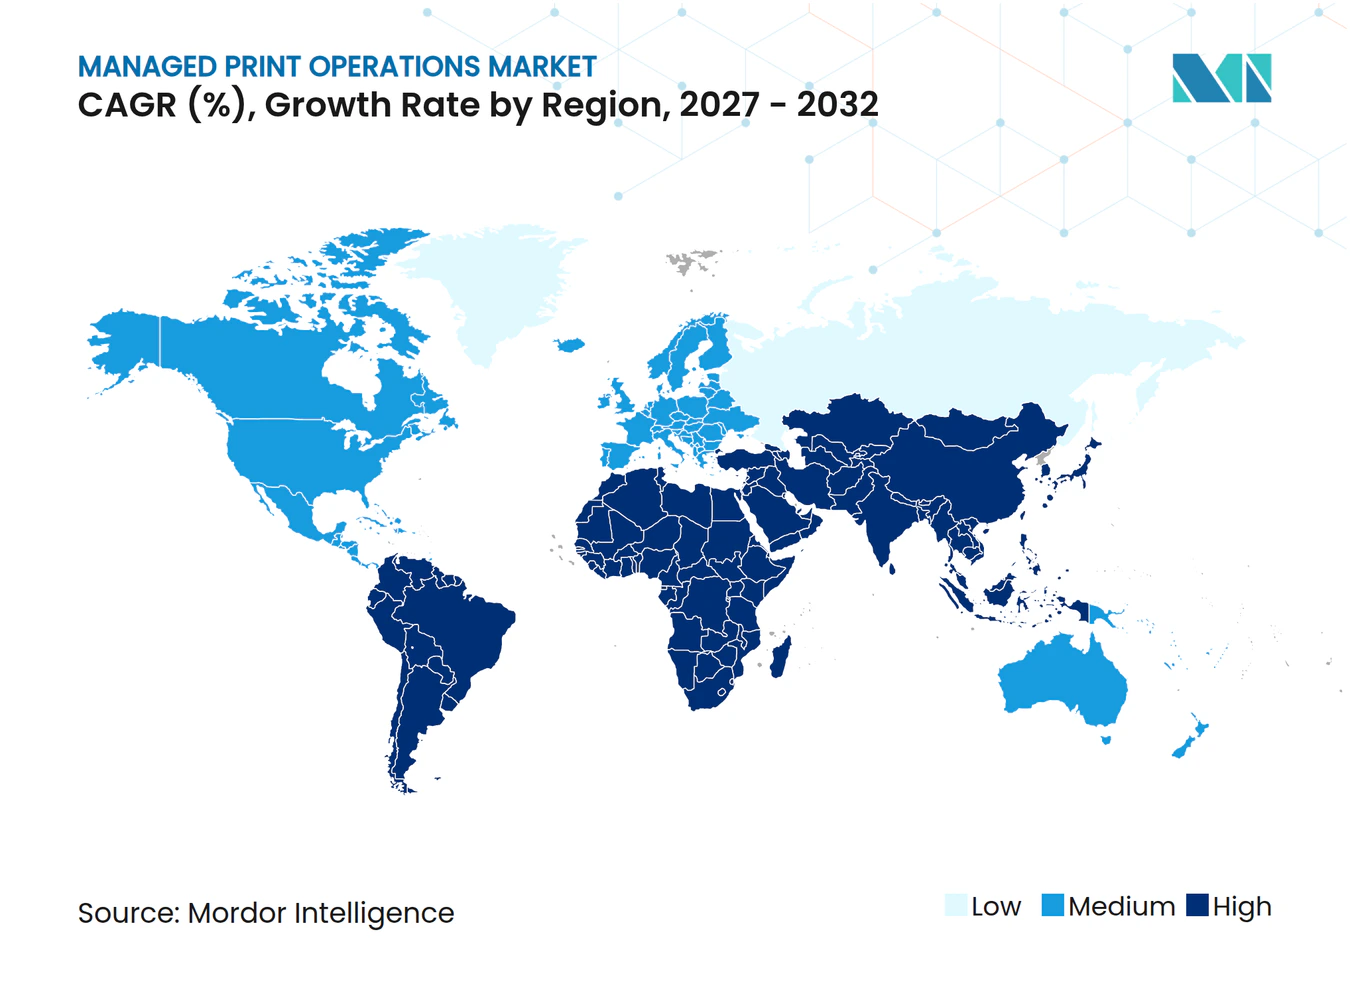
- Por geografía, América del Norte representó el 36,18% de los ingresos del mercado de operaciones de impresión gestionada, mientras que Asia-Pacífico se espera que se expanda a una CAGR del 9,26% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Impresión Segura y Autenticación Centrada en la Identidad | +2.1% | Global, con fuerte relevancia en los sectores financiero y sanitario de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Administración de Flotas en Entornos de Nube y Trabajo Híbrido | +1.9% | Global, liderado por América del Norte y Europa, con Asia-Pacífico como área de crecimiento | Corto plazo (≤ 2 años) |
| Mantenimiento Predictivo y Reposición Automatizada de Consumibles | +1.4% | Global, con América del Norte y Asia-Pacífico liderando la implementación amplia | Corto plazo (≤ 2 años) |
| Sostenibilidad, Circularidad y Contabilidad de Carbono a Nivel de Página | +0.9% | América del Norte, Europa Occidental y Australia, con expansión hacia Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Infraestructura de Impresión Basada en Suscripción para Pymes | +0.7% | Global, particularmente Asia-Pacífico y Europa, con adopción temprana en el Reino Unido e India | Mediano plazo (2-4 años) |
| Procesamiento Inteligente de Documentos y Automatización de Flujos de Trabajo | +0.6% | Global, con implementación avanzada en América del Norte, el Reino Unido y Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Impresión Segura y Autenticación Centrada en la Identidad
Las impresoras en red y los dispositivos multifunción ahora requieren la misma atención que otros puntos finales de ciberseguridad porque reciben, almacenan y procesan información empresarial. Este es un impulsor central para el mercado de operaciones de impresión gestionada porque los trabajos de impresión pueden contener información empresarial y personal confidencial en entornos de trabajo compartidos. Las prácticas de confianza cero requieren autenticación de usuarios, conexiones de dispositivos verificadas, cifrado de información en tránsito y acceso restringido a la producción liberada. La Alianza Mopria declaró que el cifrado y el acceso autenticado deben ser políticas de referencia para entornos de impresión de múltiples proveedores. Los proveedores pueden ayudar a los clientes a gestionar los riesgos de firmware, los cambios de protocolo y la configuración de dispositivos sin necesidad de mantener equipos internos especializados. Los servicios financieros, la atención sanitaria y las organizaciones jurídicas tienen una fuerte necesidad de liberación segura, registros de auditoría, niveles de servicio documentados y responsabilidad clara ante incidentes.
Administración de Flotas en Entornos de Nube y Trabajo Híbrido
El trabajo híbrido ha dificultado la gestión de dispositivos para las organizaciones con usuarios distribuidos en oficinas, hogares, sucursales y sitios remotos. La administración en la nube ofrece a los equipos de TI un único lugar para aplicar políticas, actualizar firmware, revisar datos de uso y mantener reglas de impresión coherentes. Este enfoque puede reducir la carga operativa de mantener muchos servidores de impresión locales y procesos de soporte desconectados. El mercado de operaciones de impresión gestionada también obtiene ingresos recurrentes por software a medida que las herramientas en la nube se integran junto a los servicios de dispositivos, la gestión de suministros y los requisitos continuos de soporte al usuario. Canon amplió el soporte de uniFLOW Online a los dispositivos HP Workpath en abril de 2026, ilustrando un movimiento hacia la administración en la nube de múltiples proveedores. Las organizaciones reguladas suelen preferir diseños híbridos que utilizan análisis en la nube mientras mantienen el procesamiento de trabajos y el procesamiento de datos sensibles dentro de sus propias instalaciones.
Mantenimiento Predictivo y Reposición Automatizada de Consumibles
El mantenimiento predictivo cambia la prestación del servicio de visitas de reparación no planificadas a intervenciones programadas basadas en el estado del dispositivo. Los dispositivos conectados pueden proporcionar continuamente datos de tóner, estado de componentes, patrones de uso e información de errores a los equipos de servicio. Los proveedores pueden utilizar estos registros para planificar las visitas de los técnicos, almacenar las piezas adecuadas y evitar pedidos urgentes que interrumpan las operaciones empresariales. Un estudio de caso de Ricoh Europe de 2025 informó que los servicios de mantenimiento digital redujeron los impactos relacionados con el cambio climático entre un 47% y un 85% en la gestión de consumibles y hasta un 97% en la gestión de averías e incidentes. La reposición automatizada también puede combinar entregas, reducir la actividad de flete y limitar el stock innecesario de consumibles en las instalaciones de los clientes. Estas capacidades hacen que la eficiencia del servicio, la disponibilidad constante y el rendimiento medioambiental medible formen parte del proceso de selección de proveedores en el mercado de operaciones de impresión gestionada para contratos de flotas complejas.
Sostenibilidad, Circularidad y Contabilidad de Carbono a Nivel de Página
Los informes de sostenibilidad han hecho que la actividad de impresión sea más visible para los equipos de adquisiciones, instalaciones, finanzas y operaciones. La medición a nivel de página puede conectar el uso de papel, la demanda energética de los dispositivos, el manejo de consumibles y la eliminación con la actividad de impresión individual y las políticas organizacionales. Esto respalda las decisiones sobre la ubicación de dispositivos, las reglas de impresión, la racionalización de flotas y la elaboración de informes sobre los impactos operativos indirectos. Ricoh Australia se asoció con PrintReleaf en marzo de 2025 para integrar el seguimiento de la huella de papel y las compensaciones de reforestación en la supervisión de impresión gestionada.[1] El programa indicó que 8.333 hojas A4 corresponden a 1 árbol estándar para su método de seguimiento. Canon también informó que trabaja con proveedores para utilizar datos reales de emisiones de CO₂ para dispositivos multifunción de oficina en lugar de cifras estimadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Declive Estructural en los Volúmenes de Impresión en Oficinas | -1.5% | Global, más pronunciado en Europa Occidental y América del Norte, con un efecto más lento en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Soberanía de Datos y Restricciones de Latencia en los Servicios de Impresión Gestionada en la Nube | -1.0% | Europa, mercados de Asia-Pacífico con normas de residencia de datos y mercados emergentes | Mediano plazo (2-4 años) |
| Dependencia del Proveedor y Complejidad de Salida de Contratos | -0.7% | Global, particularmente grandes empresas con acuerdos de flota plurianuales | Mediano plazo (2-4 años) |
| Exposición a Ciberseguridad en Puntos Finales de Impresión Distribuidos | -0.5% | Global, particularmente en entornos distribuidos y de trabajo híbrido | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Declive Estructural en los Volúmenes de Impresión en Oficinas
El mercado de operaciones de impresión gestionada continúa experimentando una disminución de los volúmenes de impresión física en muchas economías desarrolladas, incluso cuando las organizaciones mantienen la necesidad de dispositivos gestionados, liberación segura de documentos y soporte operativo fiable. Los flujos de trabajo digitales, el trabajo híbrido y los programas de sostenibilidad reducen los volúmenes de páginas que han respaldado los acuerdos tradicionales de costo por página y la demanda predecible de consumibles. El Consejo de la Industria Internacional de Productos de Oficina informó que el 86% de las organizaciones encuestadas vieron disminuir la demanda de tinta y tóner en 2025. Por lo tanto, los proveedores deben reducir su dependencia de la economía de volumen de páginas y explicar el valor a través de la seguridad, la disponibilidad, el soporte de flujos de trabajo y la elaboración de informes. Los acuerdos basados en suscripción y resultados pueden poner mayor énfasis en esos resultados del servicio y reducir la exposición directa a las fluctuaciones en los volúmenes de impresión. Esta transición es más evidente en Europa Occidental y América del Norte, donde los procesos sin papel y las prácticas de trabajo híbrido están más consolidados.
Soberanía de Datos y Restricciones de Latencia en los Servicios de Impresión Gestionada en la Nube
Los servicios en la nube pueden ser más difíciles de adoptar cuando los datos de impresión, la telemetría de dispositivos y los registros de usuarios están sujetos a normas locales de residencia de datos. Las organizaciones europeas deben evaluar cómo se protegen los datos personales que circulan a través de los puntos finales en red bajo los requisitos del RGPD y las políticas de seguridad internas. Los compradores sensibles del sector público y de servicios financieros pueden requerir procesamiento local de trabajos incluso cuando adoptan informes en la nube y análisis de flotas. Los entornos de alto volumen y con plazos ajustados también necesitan una liberación de trabajos fiable con un retraso mínimo para los usuarios que manejan documentos clínicos, jurídicos o financieros. Estos factores amplían los plazos de adquisición, validación técnica e implementación para las plataformas exclusivamente en la nube. También respaldan los diseños híbridos que combinan trabajos de impresión procesados localmente con análisis gestionados de forma centralizada en el mercado de operaciones de impresión gestionada, especialmente para organizaciones reguladas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función Operativa:
La Supervisión de Impresión Lidera los Ingresos, Mientras que la Gestión de Uso Avanza Más RápidoLa Supervisión de Impresión y Gestión de Eventos representó el 55,71% del mercado de operaciones de impresión gestionada en 2026. La visibilidad en tiempo real, el enrutamiento de alertas y la identificación de anomalías forman la capa base de la mayoría de los acuerdos de flotas gestionadas. Los proveedores de servicios utilizan estos registros para identificar dispositivos no disponibles, averías recurrentes y requisitos de consumibles antes de que afecten a los usuarios. Esta función es relevante para todos los tamaños de clientes porque proporciona los datos operativos necesarios para cumplir los compromisos de disponibilidad, respalda la intervención temprana de los equipos de servicio y ofrece a los administradores de los clientes un registro más claro del rendimiento de los dispositivos en todas las ubicaciones. La Gestión del Ciclo de Vida de Consumibles de Impresión también sigue siendo importante porque la actividad de compra y entrega afecta al control de costos y a la continuidad del servicio, especialmente cuando los sitios distribuidos dependen de suministros fiables sin mantener un stock excesivo.
La Gestión del Rendimiento e Uso de Impresión se proyecta que se expandirá a una CAGR del 9,45% hasta 2032. Los compradores quieren cada vez más visibilidad sobre el uso departamental, los costos de impresión y los controles de documentos, en lugar de simples datos de tiempo de actividad de los dispositivos. La información de uso respalda las reglas de impresión, la asignación de costos y los registros de auditoría para flujos de trabajo regulados, al tiempo que permite a los gestores identificar patrones que indican impresión evitable o utilización desigual de los dispositivos. El estudio de caso de Ricoh Europe encontró que la digitalización de los servicios de mantenimiento redujo los impactos del cambio climático en las actividades de gestión de consumibles e incidentes. El servicio de asistencia, el soporte al usuario, la configuración y las evaluaciones de flotas siguen siendo adiciones relevantes para las organizaciones que inician compromisos de impresión gestionada.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Implementación:
La Implementación Local Mantiene el Control, Mientras que las Plataformas en la Nube se ExpandenLa implementación Local representó el 65,28% de los ingresos de 2026. Muchas organizaciones conservan el procesamiento de impresión local debido a las políticas de soberanía de datos y los acuerdos de arrendamiento de dispositivos existentes. Los organismos gubernamentales y las instituciones financieras suelen utilizar este enfoque para documentos clasificados o sensibles. El procesamiento local también puede abordar las preocupaciones sobre la conectividad y la velocidad de liberación de trabajos. La base instalada de acuerdos de hardware plurianuales ralentiza una transición completa fuera de la infraestructura local porque la financiación de equipos, los calendarios de sustitución de dispositivos y las prácticas de servicio establecidas siguen vinculadas a las flotas locales.
La implementación Basada en la Nube se espera que se expanda a una CAGR del 9,77% hasta 2032. Las plataformas centralizadas pueden simplificar la administración de políticas, la gestión de firmware y los informes de uso en ubicaciones dispersas. También pueden reducir los requisitos de hardware de servidores de impresión y dar soporte a los usuarios remotos de manera más consistente, lo que importa para las organizaciones que necesitan políticas estándar en oficinas, trabajadores en casa y ubicaciones satélite más pequeñas. Canon amplió el soporte de uniFLOW Online para dispositivos HP Workpath durante 2026, mostrando cómo la interoperabilidad puede ayudar a las flotas mixtas a utilizar la administración en la nube.[2] La implementación híbrida sigue siendo una opción práctica donde las organizaciones necesitan visibilidad en la nube y procesamiento local de trabajos.
Por Tamaño de Organización:
Las Grandes Empresas Lideran, Mientras que las Pymes Ganan Acceso a Través de SuscripcionesLas Grandes Empresas representaron el 70,44% de los ingresos de 2026. Sus tamaños de flota, múltiples ubicaciones y sistemas formales de adquisición respaldan acuerdos amplios de servicios gestionados. Los organismos gubernamentales, las redes hospitalarias y las empresas multinacionales necesitan supervisión, soporte al usuario, gestión de consumibles e informes en muchos dispositivos. Estos requisitos conducen a valores de contrato más elevados y mayores expectativas de seguridad porque un fallo puede afectar a muchos usuarios, instalaciones, departamentos y tipos de documentos dentro de un único acuerdo. Xerox declaró que se esperaba que su adquisición de Lexmark generara más de 300 millones de USD en sinergias de tasa de ejecución para finales de 2027, con un enfoque en la integración de las capacidades de ventas y servicio.
Se proyecta que las pequeñas y medianas empresas se expandirán a una CAGR del 10,02% hasta 2032. Los modelos de suscripción y pago por impresión reducen los costos iniciales que pueden limitar la adopción entre organizaciones sin equipos especializados de adquisición. Estos modelos pueden proporcionar seguridad gestionada, suministros y soporte a través de un pago recurrente, ayudando a las organizaciones más pequeñas a utilizar servicios estructurados sin construir un gran equipo interno para la adquisición y la administración de flotas. La administración habilitada en la nube es útil cuando los empleados trabajan en varios sitios sin soporte de TI local. Los proveedores que simplifican la incorporación y ofrecen paquetes de servicio estándar pueden abordar este segmento del mercado de operaciones de impresión gestionada, particularmente para las empresas más pequeñas que necesitan costos predecibles y un esfuerzo administrativo mínimo.

Por Industria de Usuario Final:
El Gobierno Proporciona Escala, Mientras que la Atención Sanitaria Añade Demanda de SeguridadEl Gobierno y la Administración Pública representaron el 27,88% de los ingresos de 2026. Las grandes flotas de agencias y los requisitos continuos de documentos físicos respaldan los contratos centralizados de flotas. Los sistemas de compras cooperativas pueden simplificar la adquisición para los organismos públicos. La Universidad de California renovó un acuerdo de 5 años con Ricoh USA en enero de 2026 para 10 campus, 6 centros de salud y el Laboratorio Nacional Lawrence Berkeley. Los compradores gubernamentales comúnmente requieren impresión segura, integración en red, registros de servicio y disponibilidad sostenida de dispositivos.
Se proyecta que la Atención Sanitaria y Ciencias de la Vida se expandirán a una CAGR del 8,91% hasta 2032. La seguridad del paciente y los registros confidenciales crean fuertes requisitos para la liberación segura y los procesos de documentos trazables. Los sistemas sanitarios también necesitan que la actividad de impresión funcione con los flujos de trabajo de registros electrónicos de salud. Estas necesidades respaldan contratos que combinan la supervisión de equipos, la autenticación de usuarios, los informes operativos y los procesos definidos para el manejo de documentos que circulan por los departamentos clínicos y las ubicaciones de atención al paciente. La banca, los servicios financieros, los seguros, las TI y las telecomunicaciones, la fabricación, el comercio minorista y el comercio electrónico, y la educación también necesitan flujos de trabajo de documentos auditables y acceso controlado de usuarios.
Análisis Geográfico
Mercado de Operaciones de Impresión Gestionada en América del Norte
América del Norte concentró el 36,18% de los ingresos de 2026. Las grandes empresas y las organizaciones del sector público de la región cuentan con prácticas maduras de gobernanza de TI y ecosistemas de servicios gestionados consolidados. Los acuerdos de compra cooperativa pueden facilitar la externalización de flotas a los compradores institucionales, al reducir los procesos de aprovisionamiento repetitivos y proporcionar a los organismos públicos elegibles acceso a condiciones y estructuras de servicio ya establecidas. El acuerdo de la Universidad de California con Ricoh USA comenzó en enero de 2026 y abarcó 10 campus, 6 centros de salud y el Laboratorio Nacional Lawrence Berkeley.
Mercado de Operaciones de Impresión Gestionada en Europa
Europa sigue siendo un mercado consolidado de operaciones de impresión gestionada con una demanda sustancial del sector público, respaldada por procedimientos formales de contratación y la necesidad de alinear la gestión de dispositivos con las expectativas en materia de protección de datos. Los objetivos de digitalización gubernamental y los requisitos de seguridad relacionados con el RGPD influyen en las decisiones de contratación, especialmente cuando los compradores necesitan evidencia de cómo se protegen los dispositivos, las identidades de los usuarios y los documentos en las operaciones cotidianas. El Reino Unido adjudicó un marco para dispositivos multifunción, impresión gestionada y servicios de software de flujo de trabajo digital valorado en hasta 350 millones de GBP (442,75 millones de USD) hasta junio de 2030. Los proveedores designados incluyeron a Kyocera Document Solutions UK, Ricoh UK Limited y Sharp Business Systems UK. Alemania, Francia e Italia siguen siendo centros importantes para los servicios financieros del sector privado, la manufactura y la industria farmacéutica.
Mercado de Operaciones de Impresión Gestionada en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se espera que Asia-Pacífico se expanda a una CAGR del 9,26% hasta 2032. Los programas de digitalización gubernamental en India, la actividad de fábricas inteligentes en China y el gasto en tecnología por parte de empresas japonesas y surcoreanas impulsan la demanda. Los organismos públicos japoneses están formalizando acuerdos de impresión externalizada a más largo plazo que incluyen requisitos de seguridad de la información. Fujifilm Business Innovation informó que su servicio MPS Guardia analiza las condiciones de producción para orientar la selección de dispositivos, su ubicación, el consumo eléctrico y el uso de papel.[3] América del Sur, Oriente Medio y África siguen siendo áreas emergentes, donde la modernización, la estandarización multinacional y la formalización de TI empresarial impulsan la demanda.
Panorama Competitivo
Concentración del Mercado
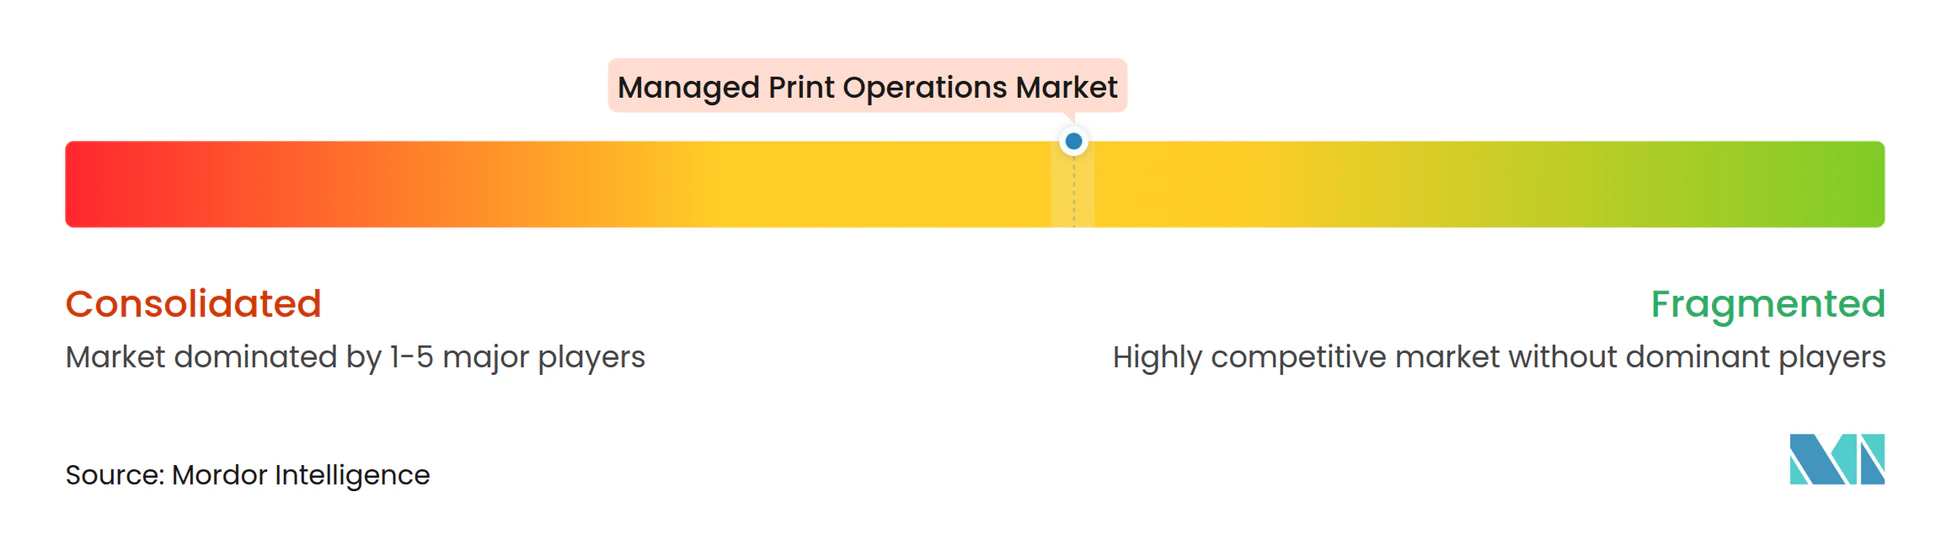
El mercado de operaciones de impresión gestionada incluye proveedores de hardware y servicios y empresas de software independientes, con una competencia determinada por el tamaño de la flota instalada, las capacidades de software, la cobertura del servicio de campo y las relaciones con los clientes. Xerox, Ricoh, HP, Canon y Konica Minolta tienen posiciones consolidadas a través de carteras de dispositivos y capacidades de prestación de servicios. PaperCut, Vasion y Tungsten Automation compiten con plataformas independientes de dispositivos para la supervisión de flotas y la liberación segura. Xerox completó su adquisición de Lexmark en julio de 2025 por 1,5 mil millones de USD, incluida la deuda neta y los pasivos asumidos.
La empresa combinada atendió a más de 200.000 clientes en más de 170 países tras la finalización.[4] Xerox unificó sus fuerzas de ventas con las de Lexmark en marzo de 2026 en torno a una cartera integrada. Amplió la línea Lexmark 9-Series a los clientes de Xerox y permitió que los dispositivos Lexmark funcionaran con los Servicios de Impresión Gestionada de Xerox y Workflow Central. Ricoh está construyendo diferenciación a través de su asociación con ServiceNow para la prestación unificada de servicios, un enfoque que vincula el manejo de incidentes y el soporte de dispositivos con procesos más amplios de gestión de servicios empresariales.
Toshiba adquirió Youmebee para reforzar las capacidades de gestión de impresión con inteligencia artificial basada en la nube, lo que refleja un esfuerzo por mejorar la administración y el soporte a través del software en lugar de depender únicamente de las especificaciones de los dispositivos. Canon también ha introducido herramientas de seguridad que evalúan el entorno de red asociado a cada dispositivo y recomiendan configuraciones de seguridad, apoyando a los clientes que necesitan controles repetibles en flotas más grandes. La competencia liderada por software se está expandiendo a medida que las organizaciones buscan una implementación sin servidor más sencilla y la gestión de flotas mixtas, especialmente cuando desean gestionar múltiples marcas de dispositivos sin reconstruir su entorno de impresión en torno a un único proveedor de hardware. PaperCut lanzó su capacidad de Implementación de Cola de Impresión basada en la nube en febrero de 2026, permitiendo la configuración directa sin agentes en el sitio. El panorama competitivo sigue siendo moderadamente concentrado, mientras que la interoperabilidad de las plataformas crea espacio para proveedores de software especializados que pueden complementar las carteras de dispositivos de los titulares y atender a clientes con entornos tecnológicos heterogéneos.
Líderes de la Industria de Operaciones de Impresión Gestionada
-
Xerox Corporation
-
Ricoh Company, Ltd.
-
HP Inc.
-
Canon Inc.
-
Konica Minolta, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Operaciones de Impresión Gestionada Empresas cubiertas en este informe
- Xerox Corporation
- Ricoh Company, Ltd.
- HP Inc.
- Canon Inc.
- Brother Industries, Ltd.
- Lexmark International, Inc.
- Konica Minolta, Inc.
- Kyocera Document Solutions Inc.
- Sharp Corporation
- Seiko Epson Corporation
- Toshiba Tec Corporation
- Fujifilm Business Innovation Corp.
- OKI Electric Industry Co., Ltd.
- Samsung Electronics Co., Ltd.
- Zhuhai Pantum Electronics Co., Ltd.
- RISO KAGAKU CORPORATION
- Sindoh Co., Ltd.
- Zebra Technologies Corporation
- Kodak Alaris Inc.
- SATO Holdings Corporation
Desarrollos recientes de la industria en Mercado de Operaciones de Impresión Gestionada
- Octubre de 2026: La Ciudad de Henderson, Nevada, adjudicó a Konica Minolta Business Solutions USA Inc. un contrato tecnológico para servicios de impresión gestionada, arrendamiento de dispositivos multifunción, mantenimiento, soporte y servicios de transición hasta junio de 2032, reforzando la presencia de Konica Minolta en la impresión gestionada del gobierno municipal de EE. UU.
- Agosto de 2026: El Departamento de Asuntos de Veteranos de EE. UU. emitió una solicitud de Servicios de Impresión Gestionada e Instalación de Hardware para apoyar a los contratistas principales en las instalaciones sanitarias de la VA, especificando dispositivos que cumplan o superen los 55 ppm y 1.200 x 2.400 ppp, con requisitos de impresión segura, escaneo a correo electrónico e integración completa en red.
- Junio de 2026: El gobierno del Reino Unido adjudicó un marco de dispositivos multifunción, impresión gestionada y software de flujo de trabajo digital valorado en hasta 350 millones de GBP (442,75 millones de USD) hasta junio de 2030, con Kyocera Document Solutions UK, Ricoh UK y Sharp Business Systems UK entre los 5 proveedores designados.
- Marzo de 2026: Xerox unificó sus fuerzas de ventas de Lexmark y Xerox, extendiendo la línea de impresoras Lexmark 9-Series a los clientes existentes de Xerox y habilitando la compatibilidad entre los dispositivos Lexmark y los Servicios de Impresión Gestionada de Xerox, las soluciones de impresión y Workflow Central, acelerando la integración comercial posterior a la adquisición en entornos empresariales y departamentales.
Alcance del Informe Global del Mercado de Operaciones de Impresión Gestionada
El Mercado de Operaciones de Impresión Gestionada comprende servicios operativos externalizados centrados en la administración diaria, la supervisión, el soporte, el mantenimiento, la optimización y la gestión del rendimiento de los entornos de impresión empresarial. Estos servicios incluyen soporte de servicio de asistencia de impresión, supervisión de flotas de impresión, gestión de consumibles, gestión de incidentes, análisis operativos, optimización del uso y gestión continua de la infraestructura de impresión para garantizar la disponibilidad, la eficiencia, el control de costos y el cumplimiento de los niveles de servicio.
El Informe del Mercado de Operaciones de Impresión Gestionada está Segmentado por Función Operativa (Servicio de Asistencia de Impresión y Soporte al Usuario, Gestión del Ciclo de Vida de Consumibles de Impresión, Supervisión de Impresión y Gestión de Eventos, Gestión del Rendimiento e Uso de Impresión, y Otras Funciones Operativas), Modo de Implementación (Local, Basado en la Nube e Híbrido), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Atención Sanitaria y Ciencias de la Vida, TI y Telecomunicaciones, Fabricación Industrial, Comercio Minorista y Comercio Electrónico, Instituciones de Educación e Investigación, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicio de Asistencia de Impresión y Soporte al Usuario |
| Gestión del Ciclo de Vida de Consumibles de Impresión |
| Supervisión de Impresión y Gestión de Eventos |
| Gestión del Rendimiento e Uso de Impresión |
| Otras Funciones Operativas |
| Local |
| Basado en la Nube |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Atención Sanitaria y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Fabricación Industrial |
| Comercio Minorista y Comercio Electrónico |
| Instituciones de Educación e Investigación |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Función Operativa | Servicio de Asistencia de Impresión y Soporte al Usuario | |
| Gestión del Ciclo de Vida de Consumibles de Impresión | ||
| Supervisión de Impresión y Gestión de Eventos | ||
| Gestión del Rendimiento e Uso de Impresión | ||
| Otras Funciones Operativas | ||
| Por Modo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Atención Sanitaria y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Fabricación Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Instituciones de Educación e Investigación | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de operaciones de impresión gestionada?
El tamaño del mercado de operaciones de impresión gestionada es de 18,13 mil millones de USD en 2026 y se estima que alcanzará los 29,68 mil millones de USD en 2032, a una CAGR del 8,60% de 2027 a 2032.
¿Qué función operativa lidera las operaciones de impresión gestionada?
Dentro del mercado de operaciones de impresión gestionada, la Supervisión de Impresión y Gestión de Eventos lidera con el 55,71% de los ingresos de 2026 porque la visibilidad de la flota, el enrutamiento de alertas y la detección de anomalías respaldan la mayoría de los acuerdos gestionados.
¿Qué enfoque de implementación se utiliza más ampliamente para los servicios de impresión gestionada?
En el mercado de operaciones de impresión gestionada, la implementación local representa el 65,28% de los ingresos de 2026, respaldada por las necesidades de procesamiento local, los controles de datos y los acuerdos de hardware existentes.
¿Por qué son importantes los servicios de impresión gestionada para las organizaciones sanitarias?
En el mercado de operaciones de impresión gestionada, las organizaciones sanitarias necesitan liberación segura, registros de auditoría e impresión que funcione con los flujos de trabajo de registros electrónicos de salud.
¿Qué región tiene la expansión proyectada más rápida?
Se espera que Asia-Pacífico se expanda a una CAGR del 9,26% hasta 2032, respaldada por programas de digitalización e inversión en tecnología empresarial.
¿Cómo se están adaptando los proveedores a la disminución de los volúmenes de impresión en oficinas?
Los proveedores están utilizando acuerdos basados en suscripción y resultados que otorgan mayor valor a la seguridad, el soporte de flujos de trabajo, la disponibilidad y la elaboración de informes que al volumen de páginas por sí solo.