
Tamaño y Participación del Mercado de Servicios de Operaciones Gestionadas sin Contraseña y MFA
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.41 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.49 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.87 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Operaciones Gestionadas sin Contraseña y MFA por Mordor Intelligence
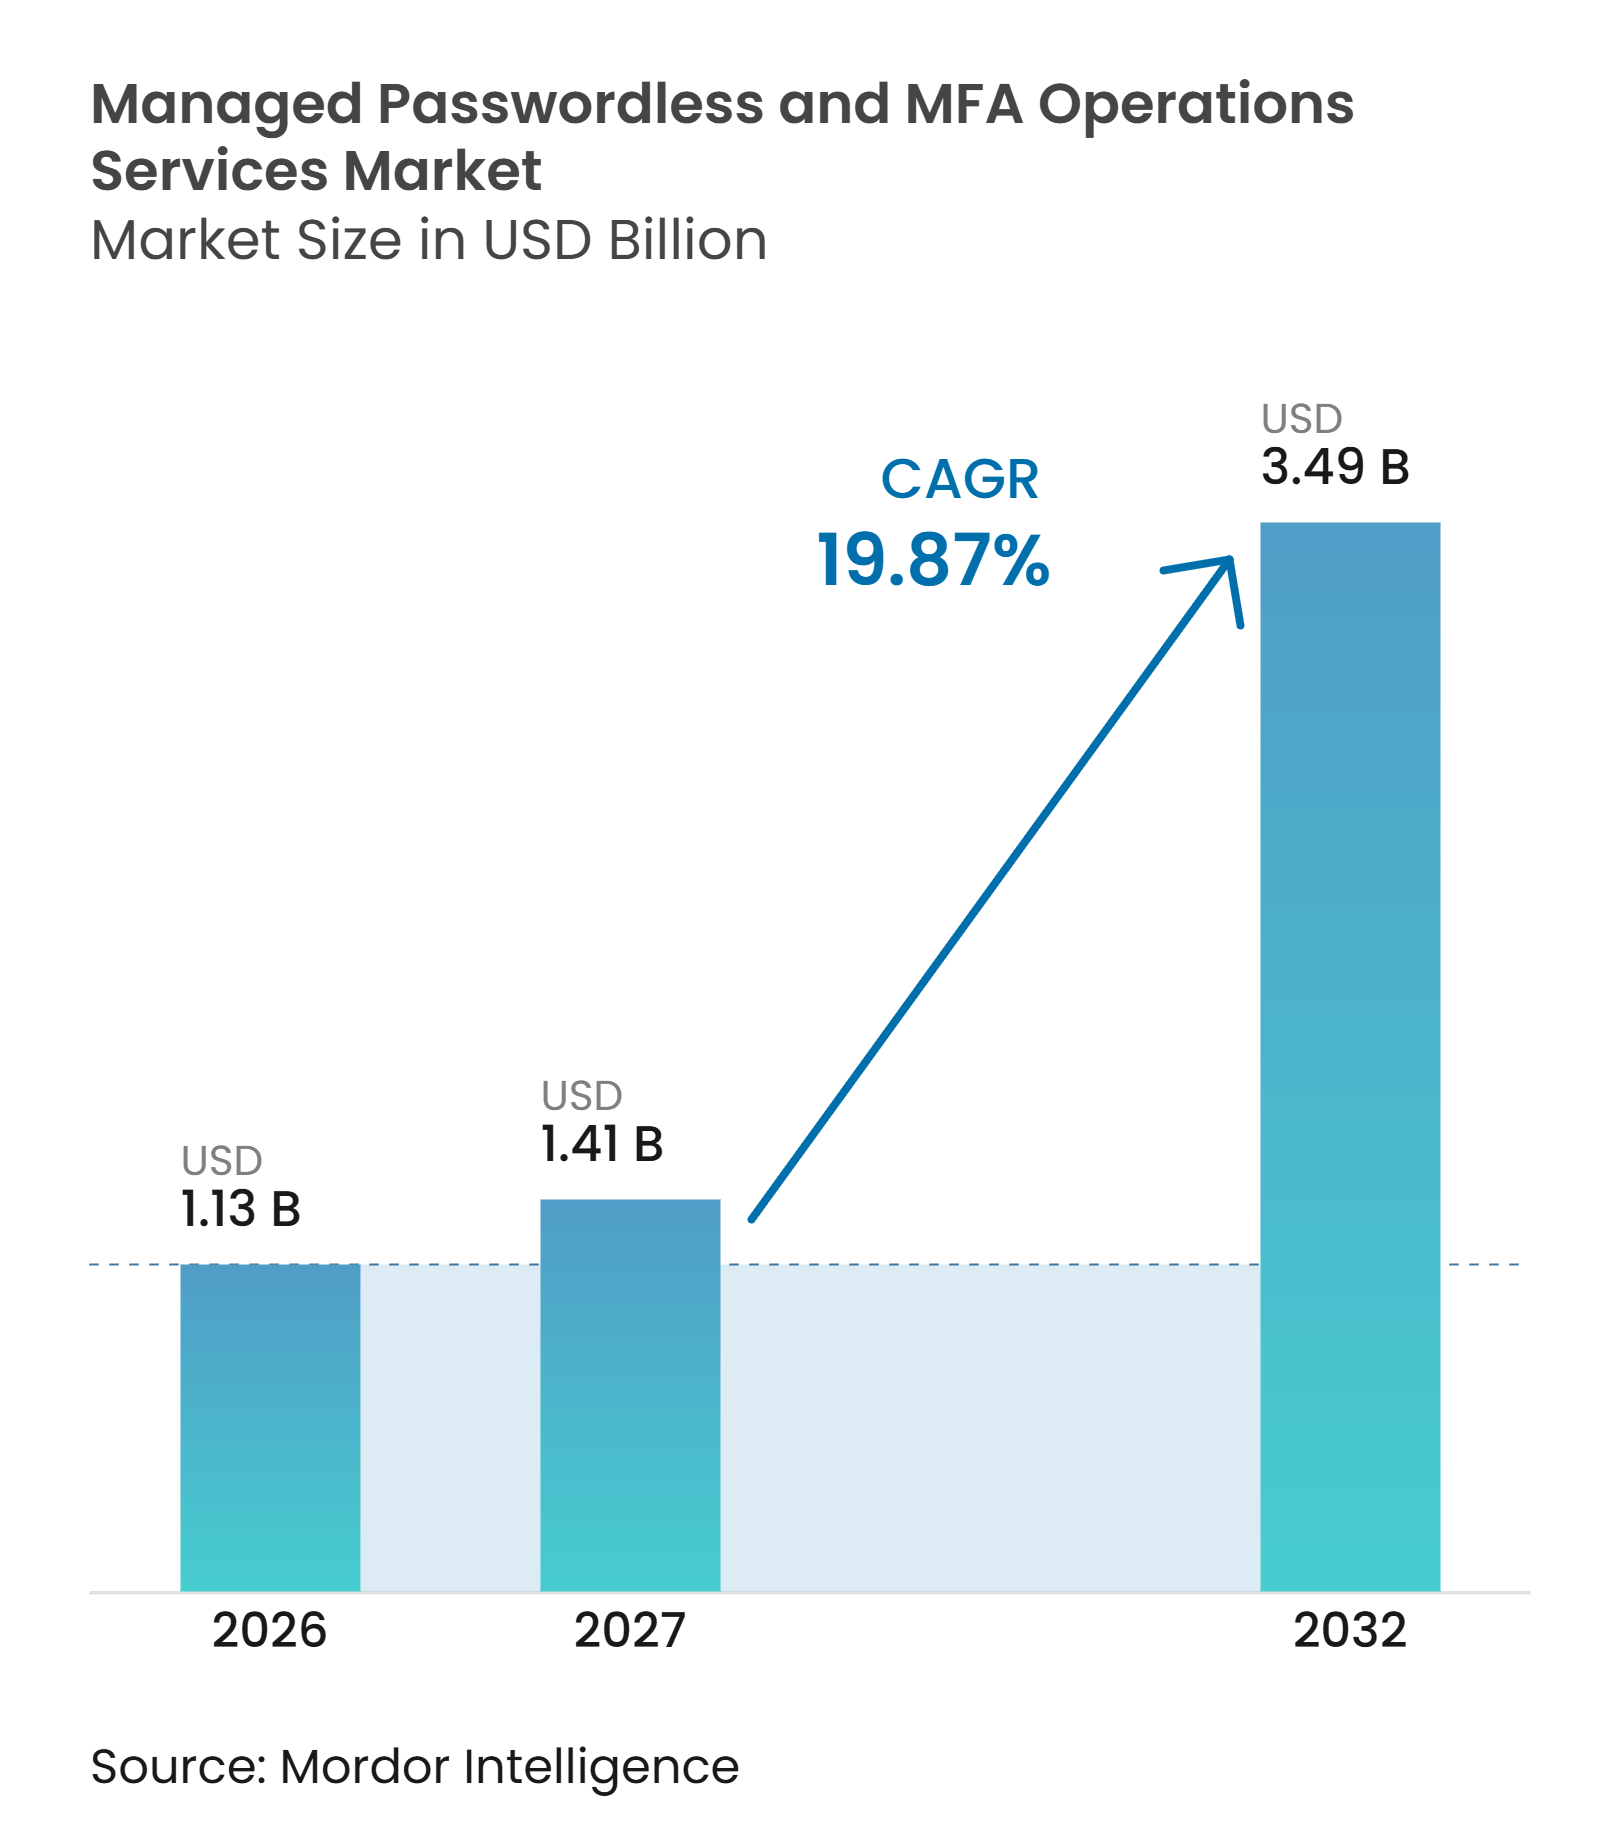
Se espera que el tamaño del mercado de servicios de operaciones gestionadas sin contraseña y MFA aumente de 1,13 mil millones de USD en 2026 a 1,41 mil millones de USD en 2027 y alcance 3,49 mil millones de USD en 2032, creciendo a una CAGR del 19,87% durante 2027-2032. El mercado de servicios de operaciones gestionadas sin contraseña y MFA se está expandiendo a medida que las organizaciones trasladan el complejo trabajo de autenticación de los equipos internos a proveedores especializados. La migración a la nube, los requisitos de acceso resistente al phishing y la escasez de profesionales en gestión de identidades y accesos respaldan este cambio. Los compradores necesitan cada vez más servicios que puedan gestionar la inscripción, la recuperación de credenciales, la aplicación de políticas y la revisión continua sin interrumpir las operaciones diarias. Estas necesidades favorecen a los proveedores que combinan profundidad operativa, soporte de cumplimiento normativo y entrega en múltiples entornos. El mercado de servicios de operaciones gestionadas sin contraseña y MFA también se beneficia cuando las organizaciones enfrentan riesgos de identidad que los equipos internos no pueden abordar mientras mantienen los servicios de autenticación rutinarios.
Conclusiones Clave del Informe
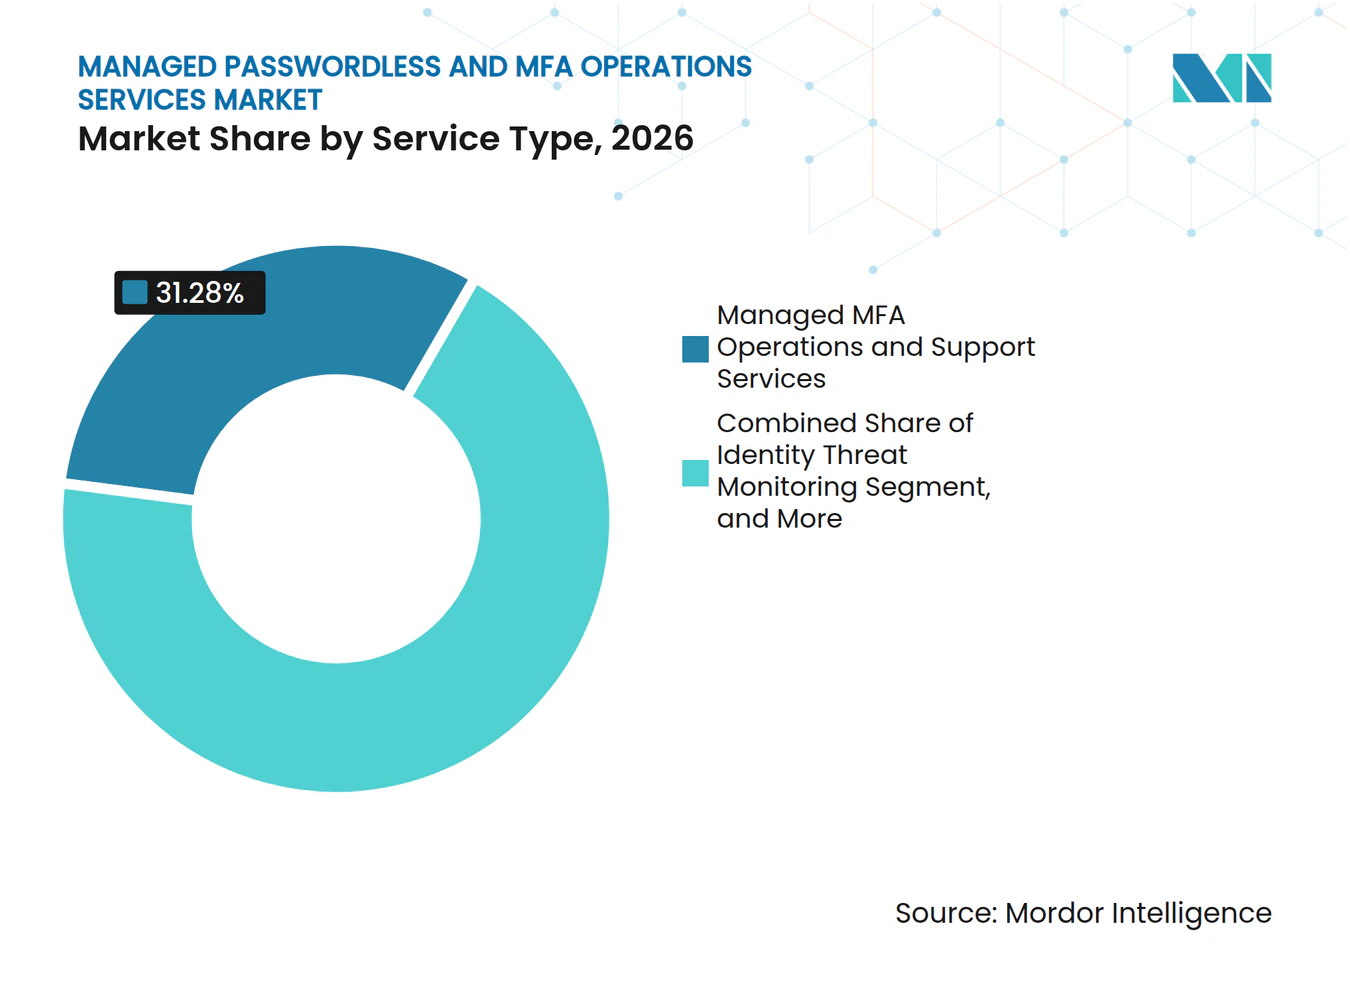
- Por tipo de servicio, los servicios gestionados de operaciones y soporte de MFA representaron el 31,28% de la participación del mercado de servicios de operaciones gestionadas sin contraseña y MFA en 2026, mientras que se proyecta que los servicios de monitoreo y respuesta a amenazas de identidad se expandan a una CAGR del 21,73% hasta 2032.
- Por alcance de operaciones de autenticación, las operaciones de autenticación de fuerza laboral representaron el 46,32% de los ingresos en 2026, mientras que se proyecta que la autenticación de agentes de IA se expanda a una CAGR del 22,61% hasta 2032.
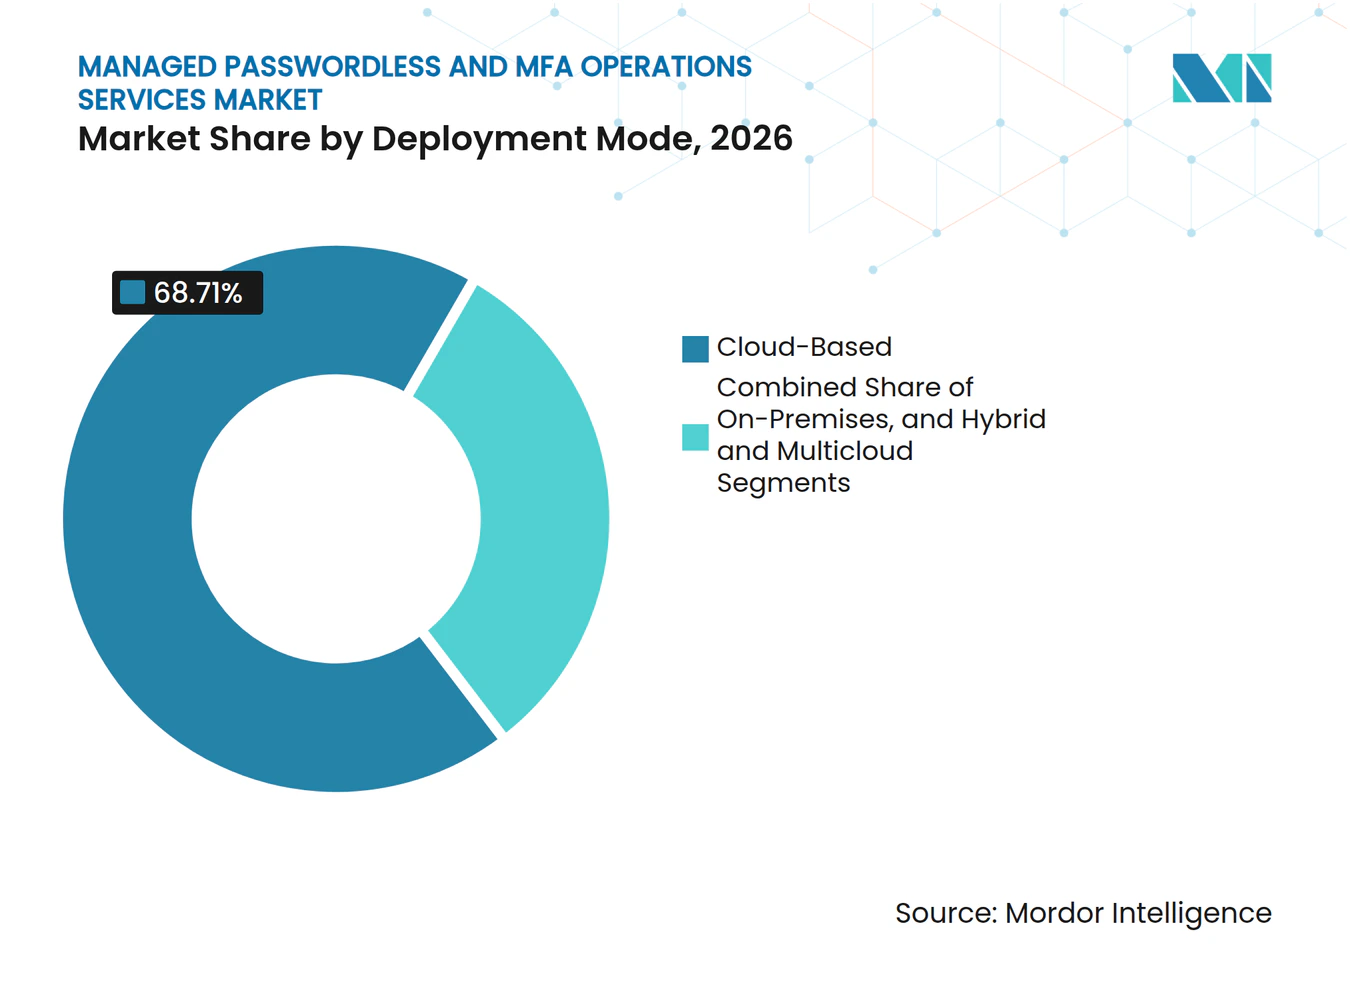
- Por modo de implementación, la entrega basada en la nube representó el 68,71% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 21,92% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 71,54% de los ingresos del mercado de servicios de operaciones gestionadas sin contraseña y MFA en 2026, mientras que se proyecta que las PYMEs se expandan a una CAGR del 21,82% hasta 2032.
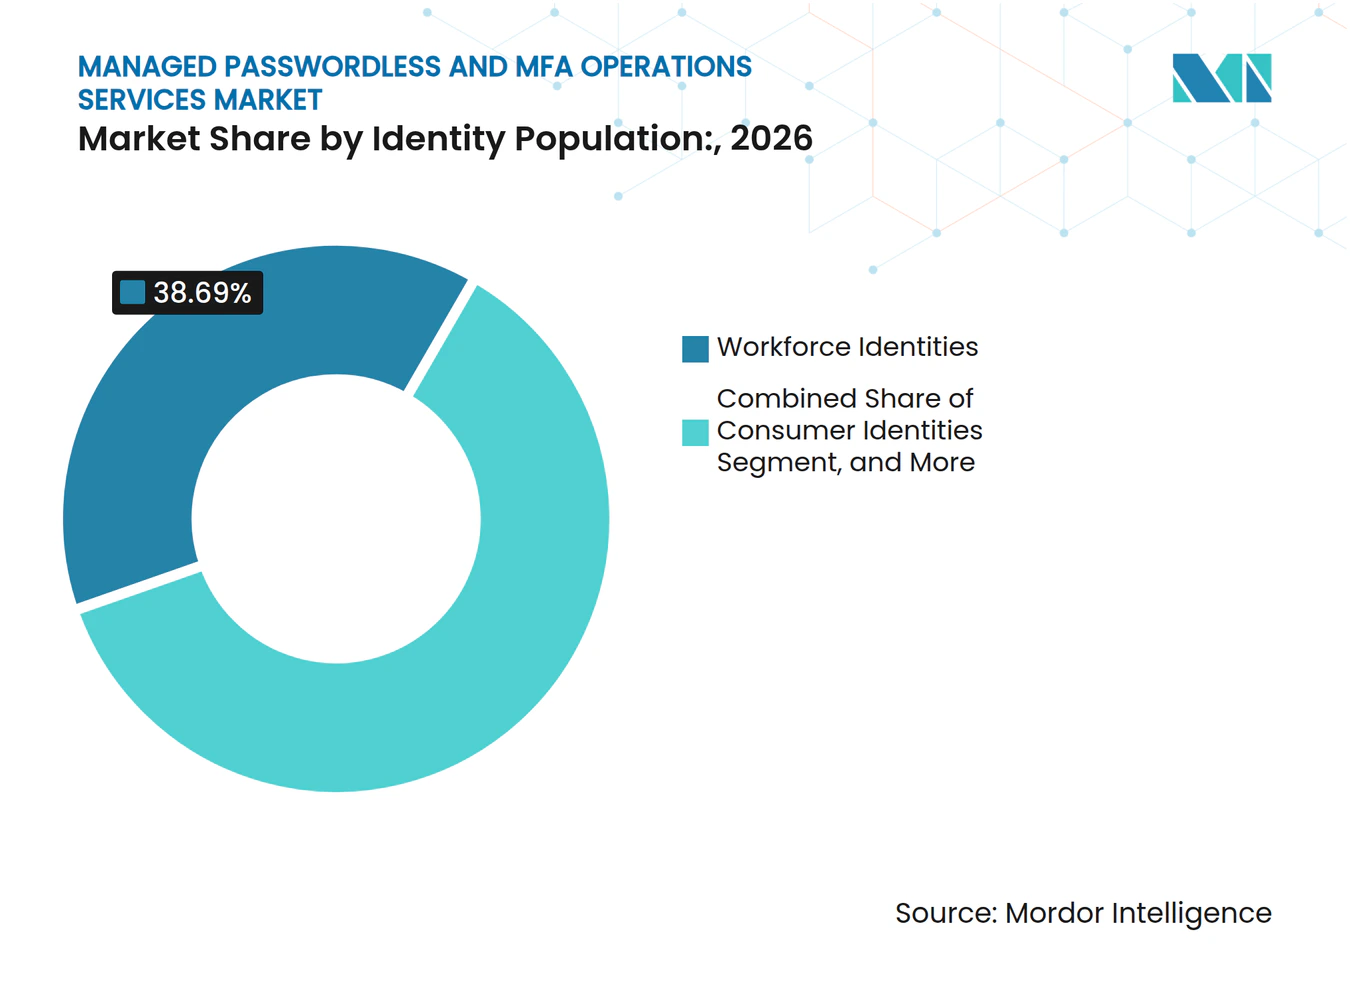
- Por población de identidades, las identidades de fuerza laboral representaron el 38,69% de los ingresos en 2026, mientras que se proyecta que las identidades de agentes de IA se expandan a una CAGR del 22,54% hasta 2032.
- Por industria de usuario final, BFSI representó el 26,69% de los ingresos en 2026, mientras que se proyecta que TI y telecomunicaciones se expanda a una CAGR del 22,54% hasta 2032.
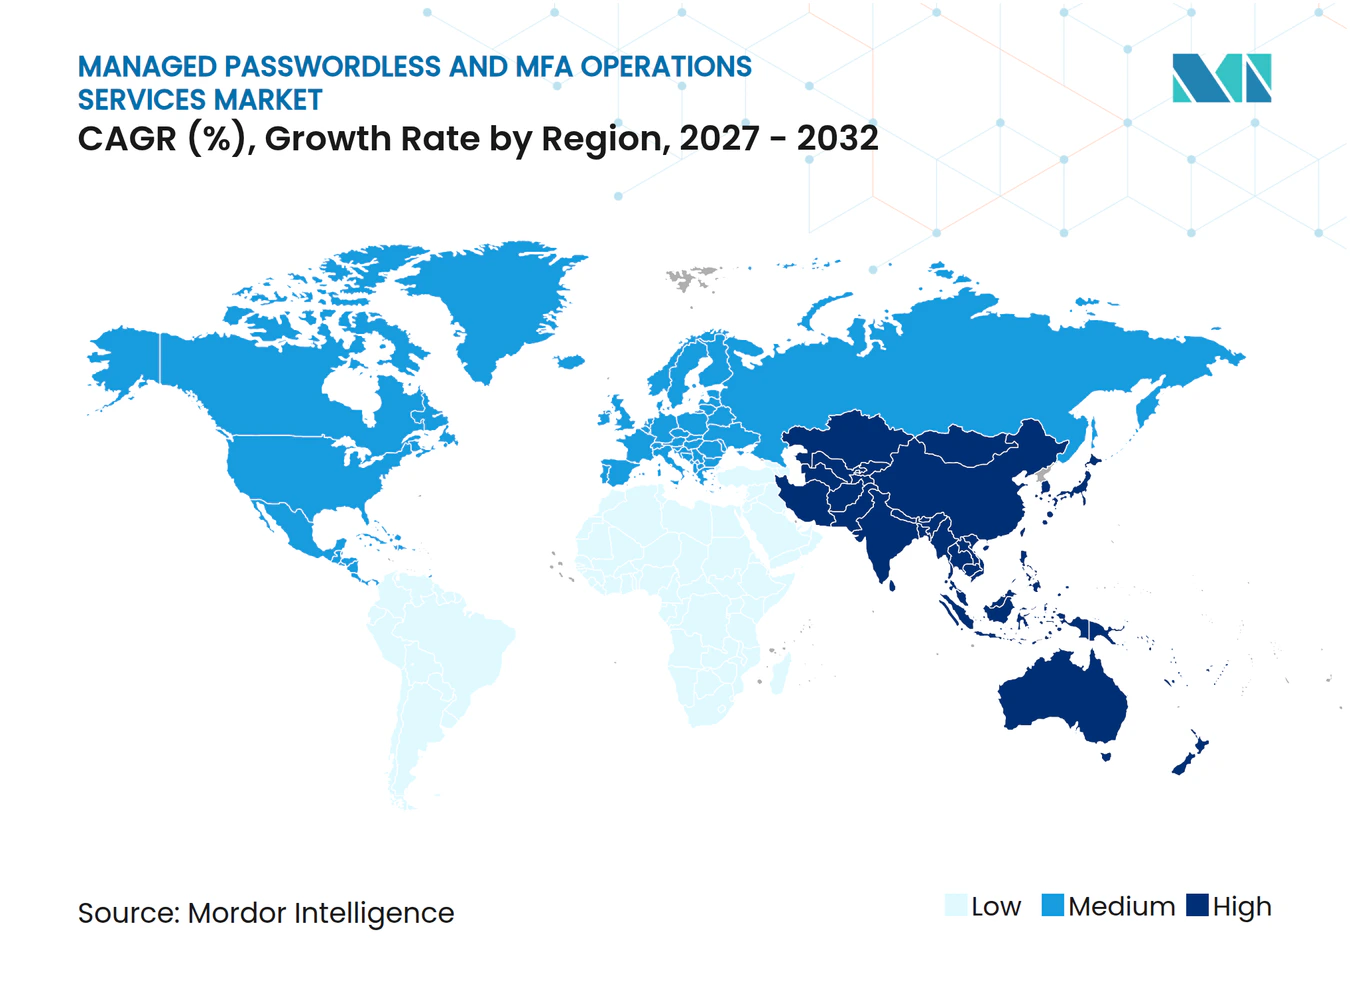
- Por geografía, América del Norte representó el 41,64% de los ingresos del mercado de servicios de operaciones gestionadas sin contraseña y MFA en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 23,86% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Aumento de los Mandatos de Autenticación Resistente al Phishing | +3.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente Exposición a Brechas Centradas en la Identidad | +3.2% | Global | Corto plazo (≤ 2 años) |
| Expansión de Identidades en la Nube e Híbridas | +2.8% | Global, núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Escasez de Talento Especializado en Operaciones de Gestión de Identidades y Accesos | +2.4% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Complejidad del Ciclo de Vida de las Claves de Acceso Tras la Implementación Inicial | +2.1% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de Identidades No Humanas y de Agentes de IA | +2.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Mandatos de Autenticación Resistente al Phishing
La orden federal de ciberseguridad de enero de 2025 convirtió la autenticación resistente al phishing en un requisito para los sistemas federales y hizo referencia expresa a WebAuthn.[1] El Memorando CISO 26-05 del CMS estableció el 31 de marzo de 2027 como fecha límite para que los sistemas FISMA federales cumplan con los requisitos de acceso resistente al phishing. El NIST SP 800-63B-4 proporciona la orientación federal que respalda la gestión de autenticadores y las decisiones de autenticación más sólidas. Estas medidas otorgan al mercado de servicios de operaciones gestionadas sin contraseña y MFA un caso de uso de cumplimiento normativo definido en el gobierno, los contratistas, la atención médica y los servicios financieros. Los proveedores que pueden gestionar la inscripción, la recuperación y la evidencia de auditoría de FIDO2 pueden ayudar a los clientes a acortar la preparación para el cumplimiento normativo.
Creciente Exposición a Brechas Centradas en la Identidad
El Centro de Recursos sobre Robo de Identidad registró 3.322 compromisos de datos en 2025, lo que representó un aumento del 79% en 5 años. También registró 1.803 compromisos en los primeros 6 meses de 2026, manteniendo la urgencia en torno a los controles de identidad. RSA informó que el 45% de las organizaciones encuestadas incurrieron en costos de brechas relacionadas con la identidad por encima del punto de referencia promedio de IBM, y el 24% reportó costos superiores a 10 millones de USD. La misma investigación identificó los ataques de elusión del servicio de asistencia técnica como una preocupación grave para el 65% de los encuestados. El mercado de servicios de operaciones gestionadas sin contraseña y MFA se beneficia cuando los compradores necesitan una verificación de identidad más sólida y una respuesta a eventos junto con las operaciones de autenticación estándar.
Expansión de Identidades en la Nube e Híbridas
Los entornos de nube e híbridos crean almacenes de identidades, tokens, credenciales y prácticas de registro separados que son difíciles de gobernar de manera consistente. La CISA identificó la gestión de tokens, la rotación de secretos y el registro inconsistente como riesgos persistentes en la infraestructura de identidad en la nube.[2] La encuesta de SANS encontró que el 76% de las organizaciones reportaron crecimiento en identidades no humanas y el 74% operaba agentes de IA que requerían credenciales. Estas condiciones amplían el alcance operativo que los proveedores deben monitorear en implementaciones en la nube, locales y mixtas. El mercado de servicios de operaciones gestionadas sin contraseña y MFA se beneficia de los servicios que centralizan la aplicación de políticas, la rotación de credenciales y los registros de auditoría en estos entornos.
Escasez de Talento Especializado en Operaciones de Gestión de Identidades y Accesos
La investigación sobre la fuerza laboral de SANS 2026 encontró que el 60% de las organizaciones identificó la brecha de habilidades como su principal desafío de fuerza laboral, en comparación con el 52% en 2025. La Oficina de Estadísticas Laborales de los Estados Unidos proyecta un crecimiento del empleo del 32% para los analistas de seguridad de la información de 2022 a 2032. ISACA informó que el 27% de las organizaciones experimentó una brecha atribuible a las brechas de habilidades en ciberseguridad. La entrega gestionada brinda a los clientes acceso a especialistas sin necesidad de construir un equipo operativo interno completo, lo que respalda el mercado de servicios de operaciones gestionadas sin contraseña y MFA. Esta escasez respalda el mercado de servicios de operaciones gestionadas sin contraseña y MFA porque los clientes aún necesitan continuidad para la inscripción, la recuperación de acceso, los cambios de política y el cumplimiento normativo
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Altos Costos de Transición e Integración | -3.2% | Global, especialmente PYMEs | Corto plazo (≤ 2 años) |
| Corrección de Aplicaciones Heredadas y Federación | -2.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Casos Límite de Recuperación y Factor de Respaldo | -1.5% | Global | Corto plazo (≤ 2 años) |
| Propiedad Fragmentada de las Operaciones de Garantía de Identidad | -1.2% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Transición e Integración
La externalización de la autenticación puede requerir integración de plataformas, servicios profesionales, reinscripción de usuarios y acuerdos de nivel de servicio de referencia antes de que las operaciones se transfieran a un proveedor. RSA encontró que el 90% de los encuestados enfrentó desafíos para avanzar hacia la autenticación sin contraseña, siendo el costo y la complejidad de integración las barreras más comunes. Estos costos son más difíciles de absorber para las PYMEs porque cada integración puede ocupar una mayor proporción del presupuesto de seguridad. Las normas de residencia de datos y privacidad pueden añadir trabajo de diseño y revisión para los clientes que operan en múltiples jurisdicciones. Esta restricción puede ralentizar la conversión incluso cuando el mercado de servicios de operaciones gestionadas sin contraseña y MFA tiene un caso de seguridad sólido.
Corrección de Aplicaciones Heredadas y Federación
Las carteras de aplicaciones más antiguas pueden depender de los Servicios de Federación de Active Directory, SAML 1.x, Kerberos o integraciones propietarias que no migran fácilmente a la autenticación moderna resistente al phishing. La FIDO Alliance identificó la compatibilidad con sistemas heredados como una de las barreras comunes para la implementación de claves de acceso empresariales. Un proveedor gestionado a menudo debe operar junto a los controles heredados hasta que las aplicaciones y los conectores sean corregidos. Los controles paralelos complican los acuerdos de nivel de servicio, la responsabilidad y la experiencia de usuario consistente. El problema es especialmente relevante en América del Norte y Europa, donde muchas grandes organizaciones mantienen plataformas de identidad locales de larga data.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Soporte de MFA Ancla los Ingresos Mientras el Monitoreo de Amenazas se AceleraLos servicios gestionados de operaciones y soporte de MFA representaron el 31,28% de los ingresos por tipo de servicio en 2026. Esta parte del mercado de servicios de operaciones gestionadas sin contraseña y MFA cubre la inscripción, el trabajo del ciclo de vida de credenciales, la aplicación de políticas y el soporte al usuario final. Estas actividades recurrentes requieren una dotación operativa consistente que muchos equipos internos no pueden mantener. Se proyecta que los servicios de monitoreo y respuesta a amenazas de identidad se expandan a una CAGR del 21,73% de 2027 a 2032. Este tipo de servicio añade una revisión continua de los eventos de autenticación para detectar apropiación de cuentas, relleno de credenciales y secuestro de sesiones. Desplaza la discusión del servicio desde la administración de acceso rutinaria hacia la detección y respuesta activa. La industria de servicios de autenticación gestionada se está moviendo, por tanto, hacia contratos que combinan las operaciones diarias con la supervisión de seguridad continua.
Los servicios gestionados de operaciones y soporte sin contraseña forman una categoría de crecimiento relacionada. La FIDO Alliance informó que el 87% de las empresas encuestadas estaban implementando o implementando activamente claves de acceso en 2026. La inscripción multiplataforma, la vinculación de dispositivos y la recuperación de cuentas siguen siendo necesidades operativas prácticas después de que comienza un programa de claves de acceso. Los servicios de diseño y optimización de políticas de autenticación traducen los estándares en reglas de acceso que varían según la señal de riesgo y la población de identidades. Los servicios de inscripción, migración, ciclo de vida, recuperación y servicio de asistencia técnica abordan procesos que a menudo se subestiman durante la planificación inicial. Los proveedores pueden diferenciarse vinculando estos servicios a controles documentados que respalden las directrices del NIST y las prácticas de autenticación alineadas con FIDO. Esta combinación hace que la profundidad de integración del servicio sea un factor de compra importante.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Alcance de Operaciones de Autenticación:
La Fuerza Laboral Lidera Mientras la Autenticación de Agentes de IA Establece Nuevos RequisitosLas operaciones de autenticación de fuerza laboral representaron el 46,32% de los ingresos en 2026. Los sistemas de fuerza laboral han sido fundamentales para la inversión en identidad empresarial durante muchos años, respaldando las credenciales de los empleados, las políticas de acceso y el inicio de sesión en aplicaciones. La autenticación de acceso privilegiado también es importante porque requiere gestión de sesiones y acceso justo a tiempo. La autenticación de clientes y consumidores se centra en el acceso de baja fricción mientras mantiene la garantía. La autenticación entre empresas y con socios se está expandiendo a medida que las organizaciones extienden controles más sólidos a las identidades de terceros. Las directrices de cadena de suministro de la CISA respaldan una protección más disciplinada de las rutas de acceso que se extienden más allá del límite empresarial.
Se proyecta que la autenticación de agentes de IA se expanda a una CAGR del 22,61% de 2027 a 2032. La encuesta de SANS informó que el 74% de las organizaciones ya operan agentes de IA que necesitan credenciales.[3] El Grupo de Trabajo de Ingeniería de Internet está desarrollando trabajo sobre prácticas de autenticación y autorización para las interacciones de agentes de IA. Esto deja a los proveedores con una oportunidad temprana para construir controles de gobernanza, auditoría y privilegio mínimo antes de que los estándares estén completamente establecidos. La autenticación de máquinas, API y cuentas de servicio sigue siendo una necesidad relacionada porque cada identidad requiere acceso definido y supervisión de credenciales. Los proveedores que unen las operaciones de autenticación humana y no humana pueden presentar un modelo de servicio más amplio. Esta expansión cambia las habilidades, el monitoreo y los controles del ciclo de vida necesarios en el mercado de servicios de operaciones gestionadas sin contraseña y MFA.
Por Modo de Implementación:
La Entrega en la Nube Lidera en Todos los Entornos OperativosLa entrega basada en la nube representó el 68,71% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 21,92% hasta 2032. El tamaño del mercado de servicios de operaciones gestionadas sin contraseña y MFA basado en la nube refleja la alineación entre los modelos operativos multiinquilino y las cargas de trabajo de autenticación de alto volumen. Un proveedor puede gestionar eventos de autenticación para muchos clientes sin reproducir un entorno local separado para cada cliente. Las plataformas en la nube también pueden hacer que las capacidades de autenticación resistente al phishing estén disponibles como características estándar. Esto puede reducir el trabajo de implementación personalizada durante un compromiso de servicio. La escala resultante respalda un monitoreo, informes y actualizaciones de políticas más consistentes.
La implementación local sigue siendo importante para los contratistas de defensa, los sistemas gubernamentales clasificados y las instituciones financieras que tienen requisitos estrictos de residencia o aislamiento. Las configuraciones híbridas y multinube son comunes durante la migración porque las organizaciones operan pilas de autenticación paralelas antes de que las aplicaciones heredadas sean corregidas. La CISA declaró que la infraestructura de identidad en la nube puede estar expuesta por una gestión débil de tokens, una rotación deficiente de secretos y un registro inconsistente. Los proveedores gestionados pueden abordar estas brechas mediante la aplicación centralizada de políticas y la telemetría de auditoría. Las opciones de implementación dependen, por tanto, de las obligaciones regulatorias del cliente, la arquitectura de aplicaciones y la etapa de migración. La industria de servicios de autenticación gestionada debe mantener flexibilidad de entrega en lugar de asumir que un único entorno se adapta a todos los compradores.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización:
Las Grandes Empresas Lideran el Gasto Mientras las PYMEs Ganan AccesoLas grandes empresas representaron el 71,54% de los ingresos en 2026. Sus entornos de autenticación a menudo abarcan múltiples plataformas en la nube, cuentas privilegiadas, unidades de negocio y ubicaciones geográficas. Estas organizaciones también enfrentan demandas más fuertes de gobernanza documentada por parte de reguladores, juntas directivas y clientes. La participación de ingresos de las grandes empresas refleja tanto la complejidad operativa como el uso establecido de socios de servicios externos. Los grandes clientes a menudo necesitan que los proveedores coordinen varias plataformas tecnológicas bajo un único modelo operativo. Esta necesidad recompensa a los proveedores con amplia experiencia en integración y capacidad de soporte confiable en el mercado de servicios de operaciones gestionadas sin contraseña y MFA.
Se proyecta que las PYMEs se expandan a una CAGR del 21,82% de 2027 a 2032. Los precios por suscripción pueden dar a las organizaciones más pequeñas acceso a capacidades de autenticación que quizás no puedan operar de forma independiente. SailPoint, Inc. amplió su programa de proveedores de servicios gestionados en marzo de 2025 para ayudar a los socios a entregar su plataforma Identity Security Cloud a empresas más pequeñas. Cisco Systems, Inc. también amplió la disponibilidad de Duo a través de su Centro MSP Seguro en noviembre de 2025, respaldando la entrega de MFA gestionada a través de socios de canal. Estos modelos de canal pueden reducir la barrera operativa para los pequeños clientes que necesitan soporte de seguridad recurrente. El mercado de servicios de operaciones gestionadas sin contraseña y MFA puede, por tanto, ampliarse a medida que los proveedores empaquetan los servicios en modelos comerciales y de entrega más simples.
Por Población de Identidades:
Las Identidades de Fuerza Laboral Lideran Mientras los Agentes de IA Redefinen el AlcanceLas identidades de fuerza laboral representaron el 38,69% de los ingresos en 2026. Las credenciales de los empleados, los certificados de dispositivos y las políticas de inicio de sesión único siguen siendo la base establecida de la demanda de autenticación gestionada. Las identidades de consumidores y privilegiadas forman los siguientes grupos importantes. La gestión de identidades privilegiadas necesita monitoreo de sesiones y controles de acceso justo a tiempo además del MFA estándar. La contribución de ingresos de las identidades de fuerza laboral refleja la necesidad de larga data de administrar el acceso de los empleados a través de los sistemas empresariales. Los proveedores aún deben respaldar a las poblaciones de fuerza laboral mientras amplían sus controles para otros tipos de identidades.
Se proyecta que las identidades de agentes de IA se expandan a una CAGR del 22,54% de 2027 a 2032. La encuesta de SANS encontró que el 15% de los líderes de seguridad no sabían si la IA agéntica estaba activa en su entorno, y el 59% rotaba menos de la mitad de las credenciales no humanas cada trimestre. Esta débil visibilidad crea demanda de rotación automatizada de credenciales, aplicación de privilegio mínimo y monitoreo del comportamiento. El trabajo del Grupo de Trabajo de Ingeniería de Internet sobre autenticación de agentes de IA muestra que el enfoque técnico aún está en desarrollo. Los proveedores que definen servicios de gobernanza repetibles pueden abordar una población que las herramientas tradicionales de gestión de identidades y accesos y gestión de accesos privilegiados no fueron diseñadas para gestionar a escala. Esto crea un mandato operativo más amplio para el mercado de servicios de operaciones gestionadas sin contraseña y MFA.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
BFSI Lidera los Ingresos Mientras TI y Telecomunicaciones se AceleranBFSI representó el 26,69% de los ingresos de usuarios finales en 2026. Las instituciones financieras gestionan transacciones de alto valor, una exposición significativa al fraude y las expectativas de los clientes de acceso rápido. La regulación de ciberseguridad de Nueva York exige que las entidades cubiertas mantengan políticas y controles escritos, incluidas medidas de gestión de identidades y accesos. Estas demandas hacen que las operaciones de autenticación externa sean atractivas cuando los recursos internos son limitados. La industria de servicios de autenticación gestionada puede respaldar a las instituciones financieras con una verificación más sólida del servicio de asistencia técnica, monitoreo de eventos y procesos de acceso auditables. Este sector sigue siendo importante porque los fallos de autenticación pueden tener consecuencias operativas, regulatorias y para los clientes.
Se proyecta que la industria de TI y telecomunicaciones se expanda a una CAGR del 22,54% de 2027 a 2032. Estas empresas son grandes consumidoras de servicios de identidad internos y también proporcionan infraestructura digital a otros sectores. La atención médica y las ciencias de la vida necesitan controles de autenticación para usuarios y dispositivos clínicos conectados bajo los requisitos de seguridad de HIPAA.[4] La demanda gubernamental está determinada por las normas federales de acceso resistente al phishing, mientras que la manufactura necesita autenticación que funcione en entornos de tecnología operativa e informática convergentes. El comercio minorista y el comercio electrónico utilizan autenticación escalonada basada en riesgos para transacciones de alto valor. El mercado de servicios de operaciones gestionadas sin contraseña y MFA puede atender estas diversas necesidades cuando los proveedores adaptan las operaciones a los patrones de acceso y las obligaciones de cumplimiento normativo de cada sector.
Análisis Geográfico
Mercado de Servicios de Operaciones Gestionadas sin Contraseña y MFA en América del Norte
América del Norte concentró el 41,64% de la cuota del mercado de servicios de operaciones gestionadas sin contraseña y MFA en 2026. Los requisitos de autenticación resistente al phishing del gobierno federal de los Estados Unidos y el plazo FISMA del 31 de marzo de 2027 generan un claro impulso de adquisición para agencias y contratistas. Los Estados Unidos lideran la demanda regional, mientras que Canadá y México se benefician de los requisitos de seguridad en cadenas de suministro transfronterizas. El Centro de Recursos contra el Robo de Identidad reportó 1.803 compromisos de datos y 471 millones de avisos a víctimas durante los primeros 6 meses de 2026. Los compradores de servicios financieros y atención médica también enfrentan obligaciones de cumplimiento normativo sectoriales que refuerzan el gasto en autenticación.
Mercado de Servicios de Operaciones Gestionadas sin Contraseña y MFA en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 23,86% entre 2027 y 2032. El interés empresarial de Japón en IDaaS, incluido un 90,4% reportado que había implementado o considerado IDaaS, respalda una oportunidad considerable para la prestación gestionada. Los marcos de identidad vinculados a Aadhaar de India y los requisitos del sector financiero fomentan la inversión en gestión de identidades y accesos. Corea del Sur y Singapur añaden demanda a través de estándares gubernamentales de ciberseguridad y programas de servicios digitales. El mercado de servicios de operaciones gestionadas sin contraseña y MFA ofrece amplias oportunidades regionales, dado que la adopción de la nube y los requisitos regulatorios varían sustancialmente según el país. Los proveedores necesitan prestación específica por país, redes de socios y controles para las prácticas locales de datos.
Mercado de Servicios de Operaciones Gestionadas sin Contraseña y MFA en EMEA y América del Sur
Europa está respaldada por el RGPD y eIDAS 2.0, que hacen que la autenticación sólida sea importante para muchos servicios regulados y orientados al consumidor. América del Sur se encuentra en una etapa más temprana, con Brasil respaldado por los requisitos de la LGPD y la creciente actividad fintech. Oriente Medio obtiene demanda de los programas de digitalización gubernamental en los Emiratos Árabes Unidos y Arabia Saudita. África sigue siendo un mercado más pequeño, con la adopción concentrada en el sector bancario, financiero, de seguros y telecomunicaciones, aunque los servicios con enfoque móvil pueden favorecer un acceso más amplio a medida que la prestación basada en consumo madura.
Panorama Competitivo
Concentración del Mercado
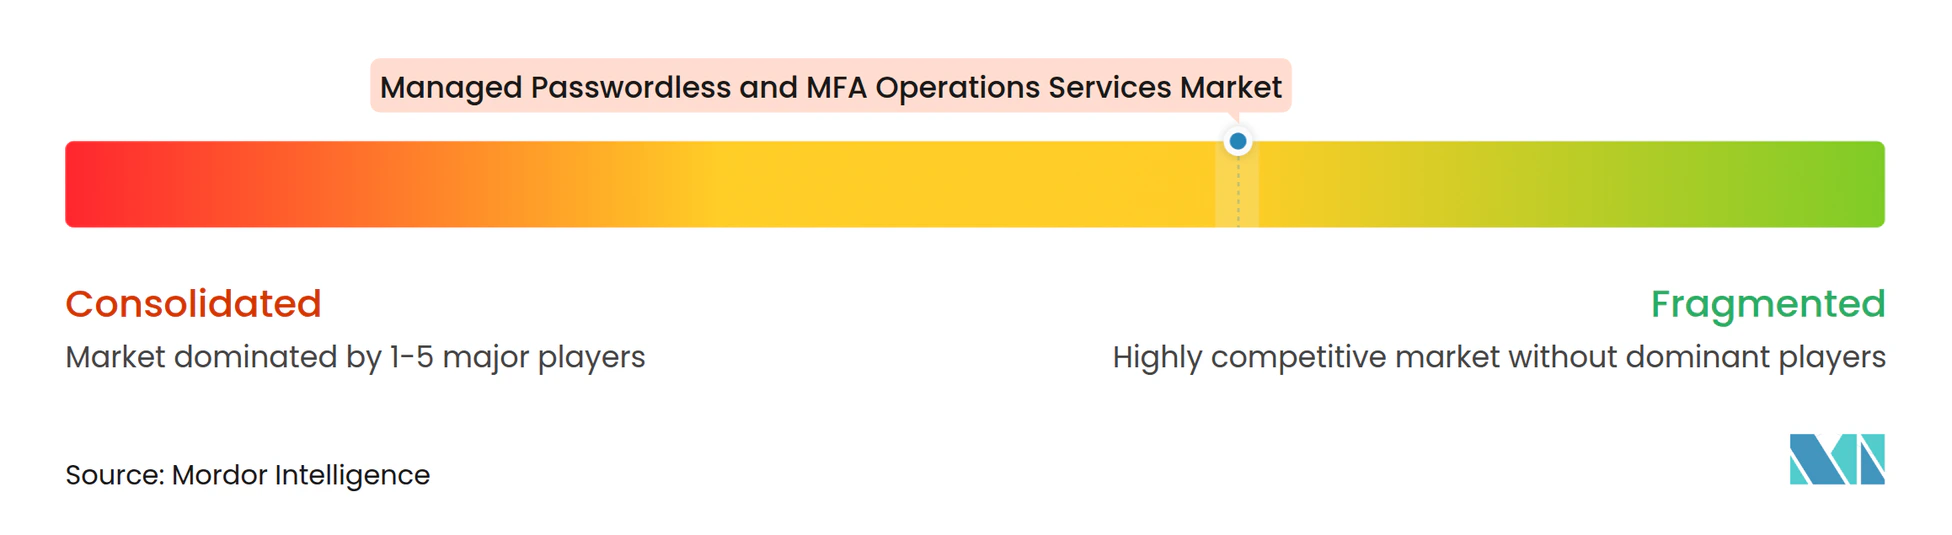
El mercado de servicios de operaciones gestionadas sin contraseña y MFA está moderadamente fragmentado, con hiperescaladores, plataformas de gestión de identidades y accesos, integradores de sistemas globales y empresas especializadas en identidad gestionada compitiendo en todas las categorías de servicios. Accenture plc, International Business Machines Corporation, Deloitte Touche Tohmatsu Limited y Tata Consultancy Services Limited compiten en su capacidad para implementar y operar entornos de identidad de múltiples proveedores. Okta, Inc. y SailPoint, Inc. amplían su alcance en el ecosistema a través de programas de proveedores de servicios gestionados. El mercado de servicios de operaciones gestionadas sin contraseña y MFA no está dominado por un único tipo de proveedor porque los compradores a menudo requieren múltiples tecnologías y soporte operativo local. La profundidad de integración, la entrega de cumplimiento normativo y el talento disponible en gestión de identidades y accesos son atributos competitivos importantes. Estos factores hacen que el modelo operativo de un proveedor de servicios sea tan importante como su tecnología de autenticación.
Palo Alto Networks, Inc. anunció un acuerdo definitivo para adquirir CyberArk Software Ltd. por un valor de capital de 25 mil millones de USD en julio de 2025. La transacción posicionó la seguridad de identidad como un elemento central de una plataforma de seguridad más amplia. International Business Machines Corporation puso AskIAM a disposición general en junio de 2025 para automatizar el aprovisionamiento de gestión de identidades y accesos, las solicitudes de acceso y los flujos de trabajo de protección de identidad a través de su plataforma de consultoría. SailPoint, Inc. lanzó el Acceso a Plataforma Unificada en junio de 2026, permitiendo a los socios de alianzas tecnológicas y a los integradores de sistemas construir aplicaciones nativas sobre su base Atlas. Estas acciones muestran que las empresas líderes están construyendo ecosistemas de socios y asistiendo a las operaciones junto con sus plataformas principales. El mercado de servicios de operaciones gestionadas sin contraseña y MFA recompensa a las empresas que pueden conectar tecnología, implementación y operaciones sostenidas.
La gobernanza de identidades de agentes de IA sigue siendo un campo abierto porque las ofertas gestionadas repetibles a escala de producción aún son limitadas. Entersekt lanzó Orkestrate en noviembre de 2025 con más de 150 recorridos de autenticación preorquestados para la banca digital. Las empresas especializadas como Simeio Solutions pueden atraer a clientes que necesitan experiencia operativa con múltiples proveedores sin seleccionar un modelo de servicio liderado por una plataforma. Las directrices del NIST y los requisitos alineados con FIDO aumentan el valor de los proveedores que pueden demostrar controles de cumplimiento normativo documentados. La competencia dependerá de si los proveedores pueden gobernar identidades humanas, de máquinas y de agentes de IA mientras mantienen el trabajo de integración y migración manejable.
Líderes de la Industria de Servicios de Operaciones Gestionadas sin Contraseña y MFA
-
Accenture plc
-
Amazon Web Services, Inc.
-
BeyondTrust Corporation
-
Broadcom Inc.
-
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Operaciones Gestionadas sin Contraseña y MFA Empresas cubiertas en este informe
- Accenture plc
- Amazon Web Services, Inc.
- BeyondTrust Corporation
- Broadcom Inc.
- Cisco Systems, Inc.
- CyberArk Software Ltd.
- Deloitte Touche Tohmatsu Limited
- Ernst and Young Global Limited
- Entrust Corporation
- Google LLC
- HCLTech
- HID Global Corporation
- International Business Machines Corporation
- Kyndryl Holdings, Inc.
- Microsoft Corporation
- NTT DATA Group Corporation
- Okta, Inc.
- OneSpan Inc.
- Palo Alto Networks, Inc.
- Ping Identity Corporation
- PricewaterhouseCoopers International Limited
- SailPoint, Inc.
- Saviynt, Inc.
- Simeio Solutions
- Tata Consultancy Services Limited
Desarrollos recientes de la industria en Mercado de Servicios de Operaciones Gestionadas sin Contraseña y MFA
- Junio de 2026: SailPoint, Inc. lanzó su programa de Acceso a Plataforma Unificada, permitiendo a los socios de alianzas tecnológicas y a los integradores de sistemas construir aplicaciones nativas sobre la base SailPoint Atlas a través de un modelo comercial de membresía escalonada e ingresos compartidos, apuntando directamente a la complejidad de integración, la barrera más citada para la madurez de la seguridad de identidad entre los compradores empresariales.
- Febrero de 2026: HCLTech y SailPoint, Inc. formalizaron una alianza para entregar servicios gestionados de seguridad de identidad liderados por IA a empresas indias, integrando la plataforma de gobernanza de identidad de SailPoint, Inc. en el marco de servicios gestionados MiDaaS de HCLTech para respaldar la gestión escalable del ciclo de vida de identidades para clientes nacionales y multinacionales en Asia-Pacífico.
- Octubre de 2025: Nomios, un grupo paneuropeo de servicios gestionados de ciberseguridad, adquirió Intragen, un especialista en gestión de identidades y accesos con más de 250 expertos en identidad en el Reino Unido, Alemania, Finlandia, los Países Bajos, Suecia y Grecia, ampliando las capacidades de gestión de identidades y gestión de accesos privilegiados en toda la región EMEA.
- Septiembre de 2025: CyberArk Software Ltd. fue incluida en el Ecosistema de Socios de Microsoft Security Store, proporcionando integración prevalidada con las tecnologías de Microsoft Security y agentes de IA certificados que se integran con los productos de Microsoft Security, permitiendo un descubrimiento e implementación más rápidos de la seguridad de identidad gestionada para los compradores empresariales.
Alcance del Informe Global del Mercado de Servicios de Operaciones Gestionadas sin Contraseña y MFA
El mercado de servicios de operaciones gestionadas sin contraseña y MFA incluye servicios de terceros que diseñan, implementan, administran, monitorean y respaldan controles de autenticación modernos, incluida la autenticación multifactor, las claves de acceso, la biometría, los tokens de hardware y el inicio de sesión sin contraseña. El mercado se centra en fortalecer la seguridad de identidad, reducir los ataques basados en credenciales y mejorar la experiencia de acceso de los usuarios en aplicaciones e infraestructura empresarial.
El Informe del Mercado de Servicios de Operaciones Gestionadas sin Contraseña y MFA está Segmentado por Tipo de Servicio (Servicios Gestionados de Operaciones y Soporte sin Contraseña, Servicios Gestionados de Operaciones y Soporte de MFA, Servicios de Diseño y Optimización de Políticas de Autenticación, Servicios de Inscripción, Migración y Ciclo de Vida de Credenciales, Servicios de Recuperación, Asistencia Técnica y Soporte al Usuario, Servicios de Monitoreo y Respuesta a Amenazas de Identidad, y Otros Tipos de Servicios), Alcance de Operaciones de Autenticación (Operaciones de Autenticación de Fuerza Laboral, Autenticación de Acceso Privilegiado, Autenticación de Clientes y Consumidores, Autenticación entre Empresas y con Socios, Autenticación de Máquinas, API y Cuentas de Servicio, y Autenticación de Agentes de IA), Modo de Implementación (Basado en la Nube, Local, e Híbrido y Multinube), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Población de Identidades (Identidades de Fuerza Laboral, Identidades de Consumidores, Identidades Privilegiadas, Identidades No Humanas, e Identidades de Agentes de IA), Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), TI y Telecomunicaciones, Atención Médica y Ciencias de la Vida, Gobierno y Sector Público, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, y Otras Industrias de Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios Gestionados de Operaciones y Soporte sin Contraseña |
| Servicios Gestionados de Operaciones y Soporte de MFA |
| Servicios de Diseño y Optimización de Políticas de Autenticación |
| Servicios de Inscripción, Migración y Ciclo de Vida de Credenciales |
| Servicios de Recuperación, Asistencia Técnica y Soporte al Usuario |
| Servicios de Monitoreo y Respuesta a Amenazas de Identidad |
| Otros Tipos de Servicios |
| Operaciones de Autenticación de Fuerza Laboral |
| Autenticación de Acceso Privilegiado |
| Autenticación de Clientes y Consumidores |
| Autenticación entre Empresas y con Socios |
| Autenticación de Máquinas, API y Cuentas de Servicio |
| Autenticación de Agentes de IA |
| Basado en la Nube |
| Local |
| Híbrido y Multinube |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Identidades de Fuerza Laboral |
| Identidades de Consumidores |
| Identidades Privilegiadas |
| Identidades No Humanas |
| Identidades de Agentes de IA |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Atención Médica y Ciencias de la Vida |
| Gobierno y Sector Público |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios Gestionados de Operaciones y Soporte sin Contraseña | |
| Servicios Gestionados de Operaciones y Soporte de MFA | ||
| Servicios de Diseño y Optimización de Políticas de Autenticación | ||
| Servicios de Inscripción, Migración y Ciclo de Vida de Credenciales | ||
| Servicios de Recuperación, Asistencia Técnica y Soporte al Usuario | ||
| Servicios de Monitoreo y Respuesta a Amenazas de Identidad | ||
| Otros Tipos de Servicios | ||
| Por Alcance de Operaciones de Autenticación | Operaciones de Autenticación de Fuerza Laboral | |
| Autenticación de Acceso Privilegiado | ||
| Autenticación de Clientes y Consumidores | ||
| Autenticación entre Empresas y con Socios | ||
| Autenticación de Máquinas, API y Cuentas de Servicio | ||
| Autenticación de Agentes de IA | ||
| Por Modo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido y Multinube | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Población de Identidades | Identidades de Fuerza Laboral | |
| Identidades de Consumidores | ||
| Identidades Privilegiadas | ||
| Identidades No Humanas | ||
| Identidades de Agentes de IA | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Atención Médica y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de operaciones gestionadas sin contraseña y MFA?
Se espera que el tamaño del mercado de servicios de operaciones gestionadas sin contraseña y MFA aumente de 1,13 mil millones de USD en 2026 a 1,41 mil millones de USD en 2027 y alcance 3,49 mil millones de USD en 2032, creciendo a una CAGR del 19,87% durante 2027-2032.
¿Qué está impulsando la demanda de servicios de autenticación gestionada?
Los requisitos federales de autenticación resistente al phishing, la creciente exposición a compromisos de identidad, la complejidad de la identidad en la nube y la escasez de habilidades en gestión de identidades y accesos están respaldando la demanda.
¿Qué tipo de servicio lidera el gasto en autenticación gestionada?
Los servicios gestionados de operaciones y soporte de MFA lideraron con una participación del 31,28% de los ingresos por tipo de servicio en 2026.
¿Qué modelo de implementación se está expandiendo más rápido?
La entrega basada en la nube representó el 68,71% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 21,92% hasta 2032.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 23,86% de 2027 a 2032.
¿Por qué son importantes las identidades de agentes de IA para los proveedores?
Se proyecta que las identidades de agentes de IA se expandan a una CAGR del 22,54%, aumentando la demanda de gobernanza de credenciales, monitoreo y controles de privilegio mínimo.