
Tamanho e Participação do Mercado de Serviços de Operações Gerenciadas sem Senha e MFA
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.41 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.49 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 19.87 % |
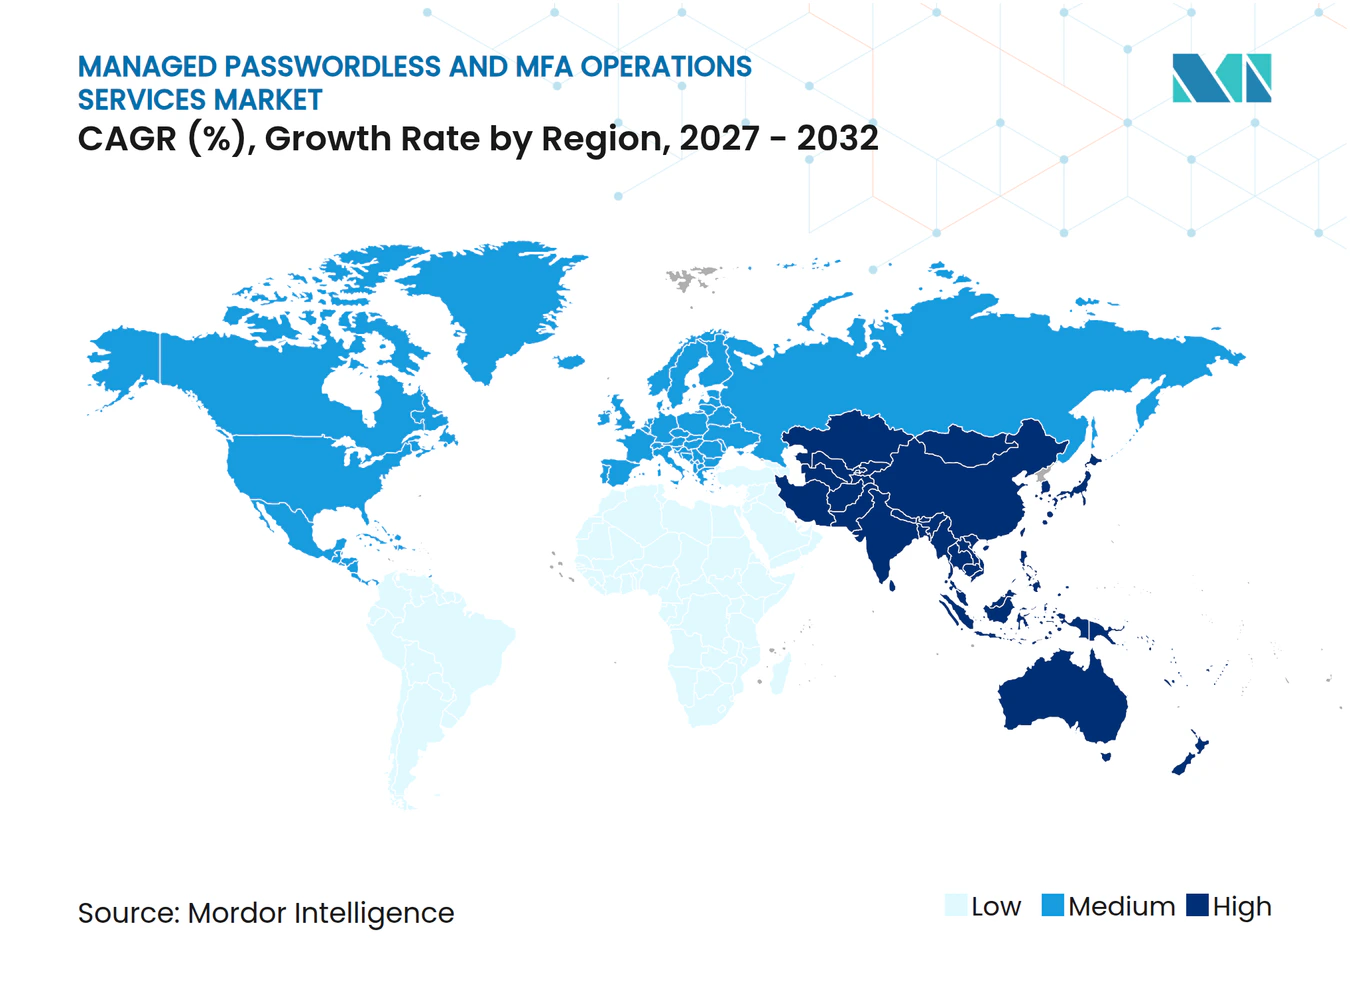
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Operações Gerenciadas sem Senha e MFA por Mordor Intelligence
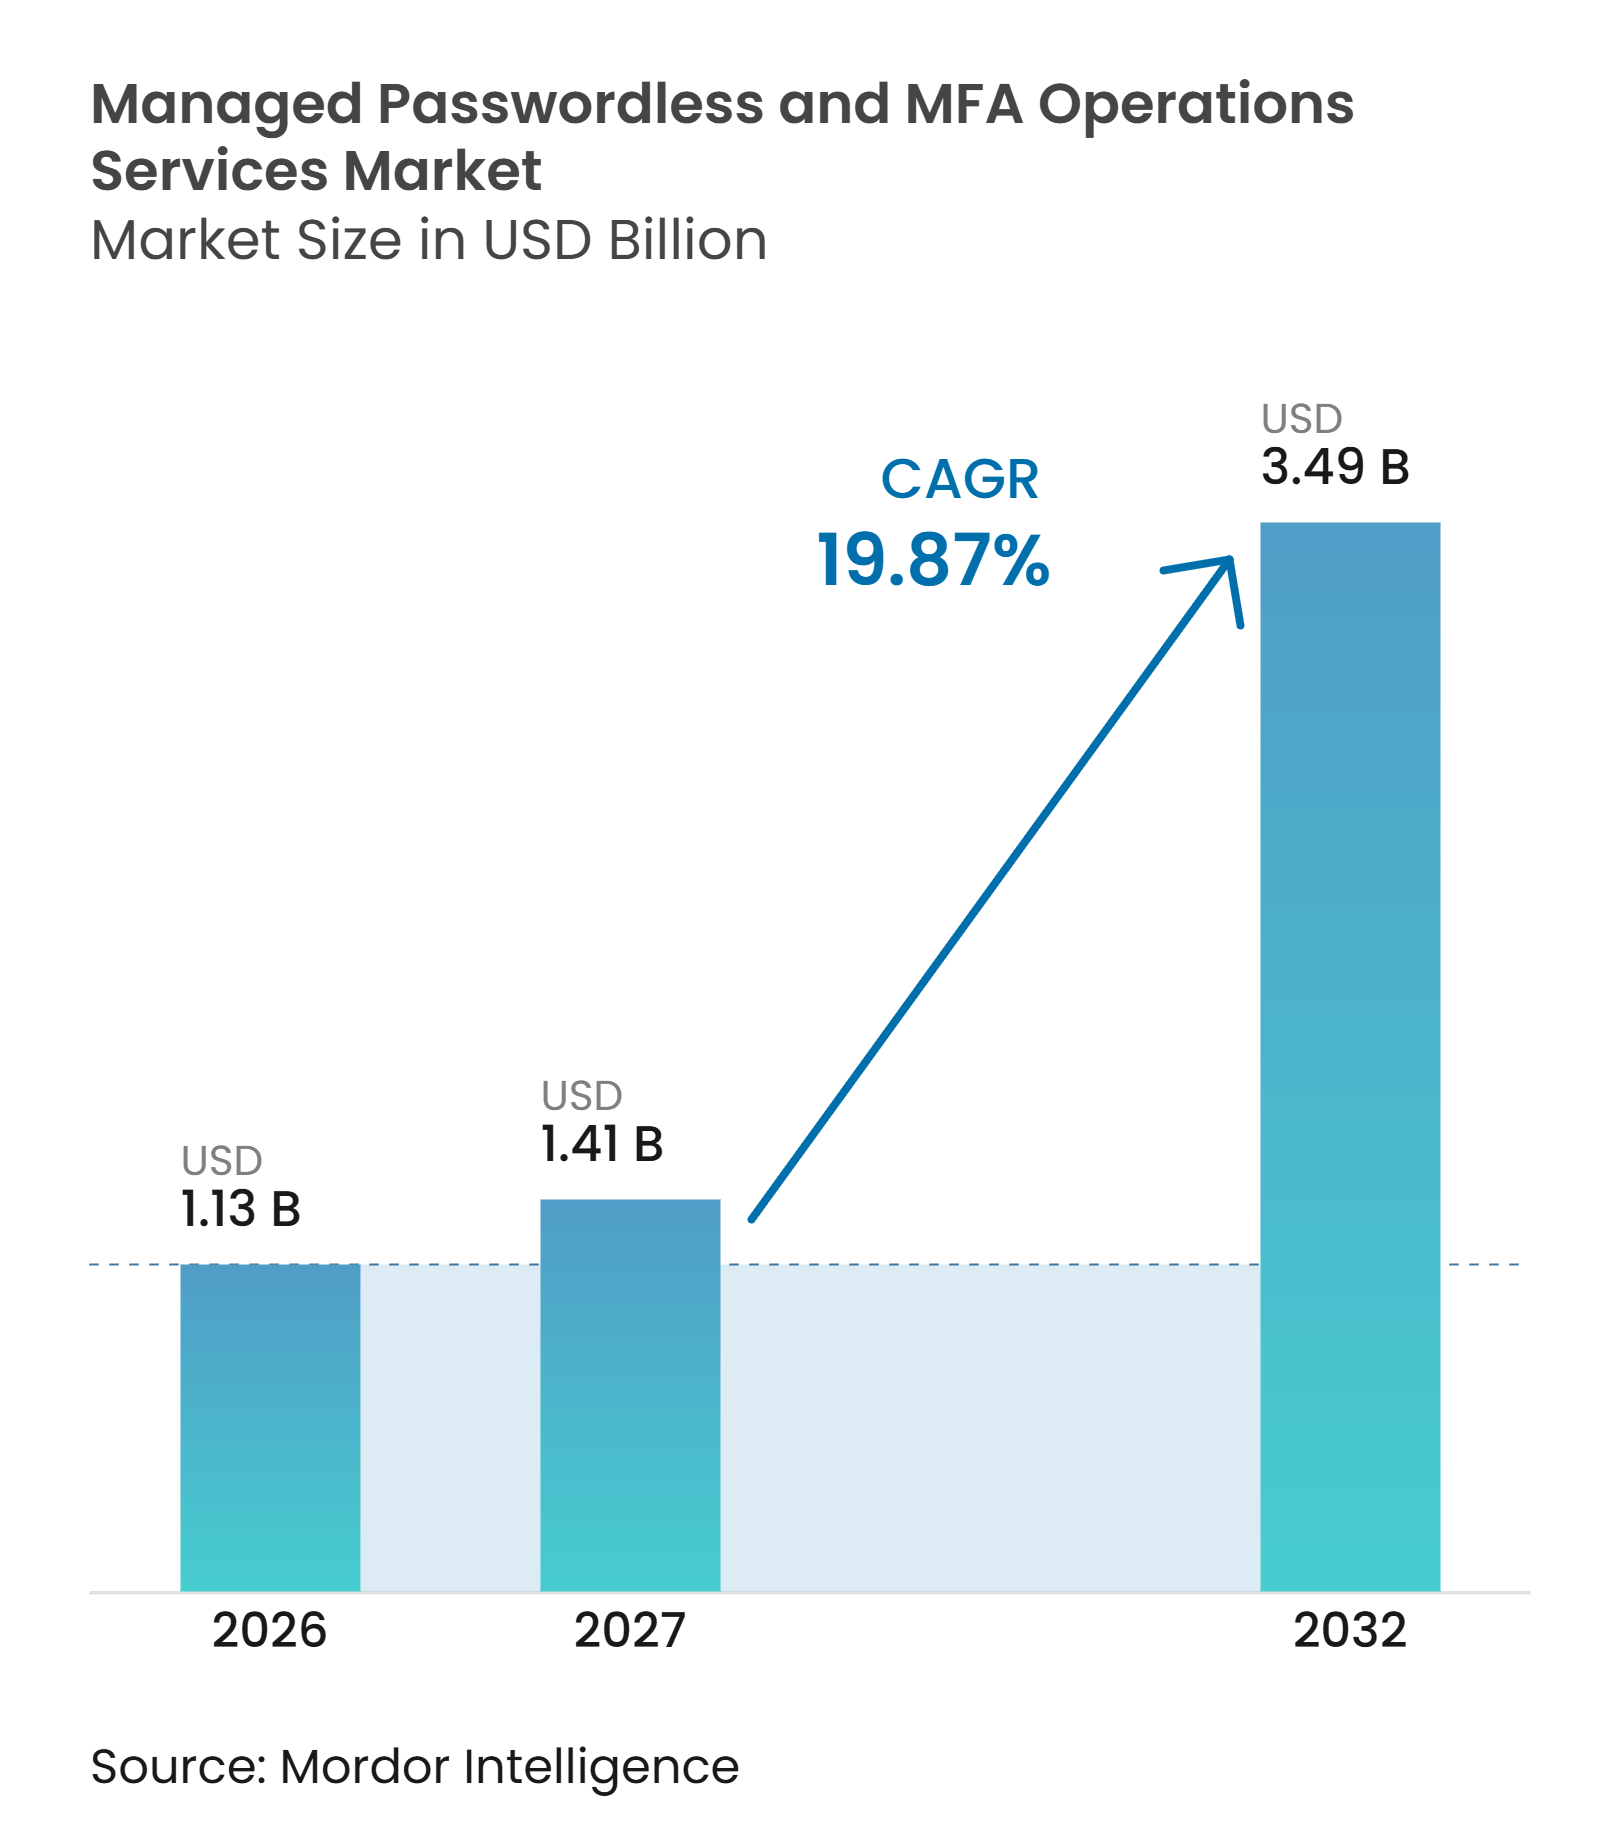
Espera-se que o tamanho do mercado de serviços de operações gerenciadas sem senha e MFA aumente de 1,13 bilhões de USD em 2026 para 1,41 bilhões de USD em 2027 e atinja 3,49 bilhões de USD até 2032, crescendo a um CAGR de 19,87% no período de 2027 a 2032. O mercado de serviços de operações gerenciadas sem senha e MFA está se expandindo à medida que as organizações transferem trabalhos complexos de autenticação de equipes internas para provedores especializados. A migração para a nuvem, os requisitos de acesso resistente a phishing e a escassez de profissionais de gerenciamento de identidade e acesso sustentam essa mudança. Os compradores precisam cada vez mais de serviços capazes de lidar com registro, recuperação de credenciais, aplicação de políticas e revisão contínua sem interromper as operações diárias. Essas necessidades favorecem provedores que combinam profundidade operacional, suporte à conformidade e entrega em múltiplos ambientes. O mercado de serviços de operações gerenciadas sem senha e MFA também se beneficia quando as organizações enfrentam riscos de identidade que as equipes internas não conseguem resolver enquanto mantêm os serviços de autenticação de rotina.
Principais Conclusões do Relatório
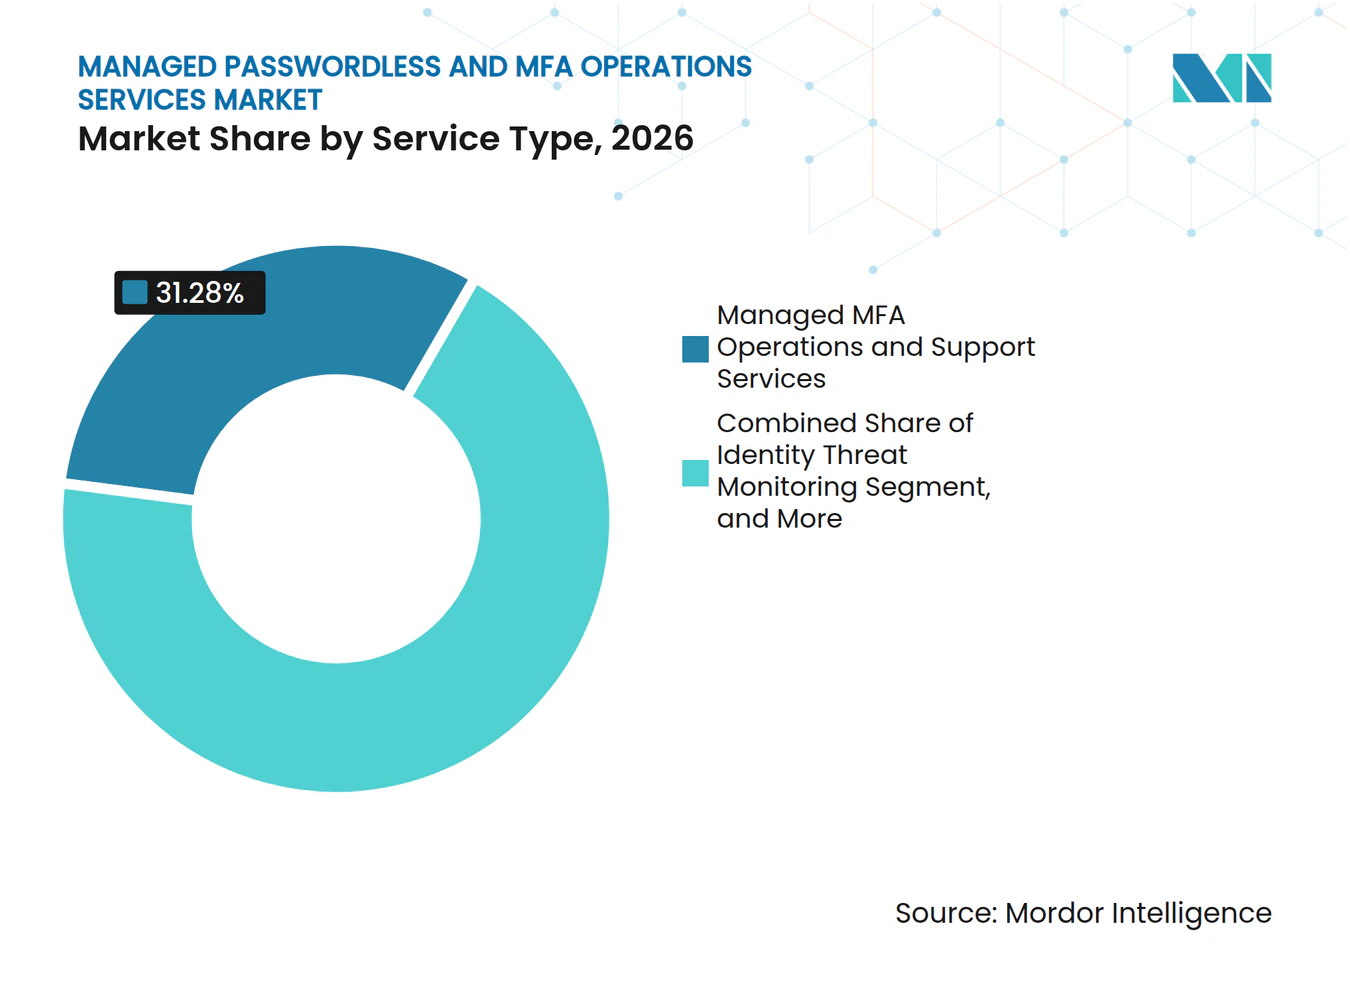
- Por tipo de serviço, os serviços gerenciados de operações e suporte de MFA detinham 31,28% da participação do mercado de serviços de operações gerenciadas sem senha e MFA em 2026, enquanto os serviços de monitoramento e resposta a ameaças de identidade devem se expandir a um CAGR de 21,73% até 2032.
- Por escopo de operações de autenticação, as operações de autenticação de força de trabalho detinham 46,32% da receita em 2026, enquanto a autenticação de agentes de IA deve se expandir a um CAGR de 22,61% até 2032.
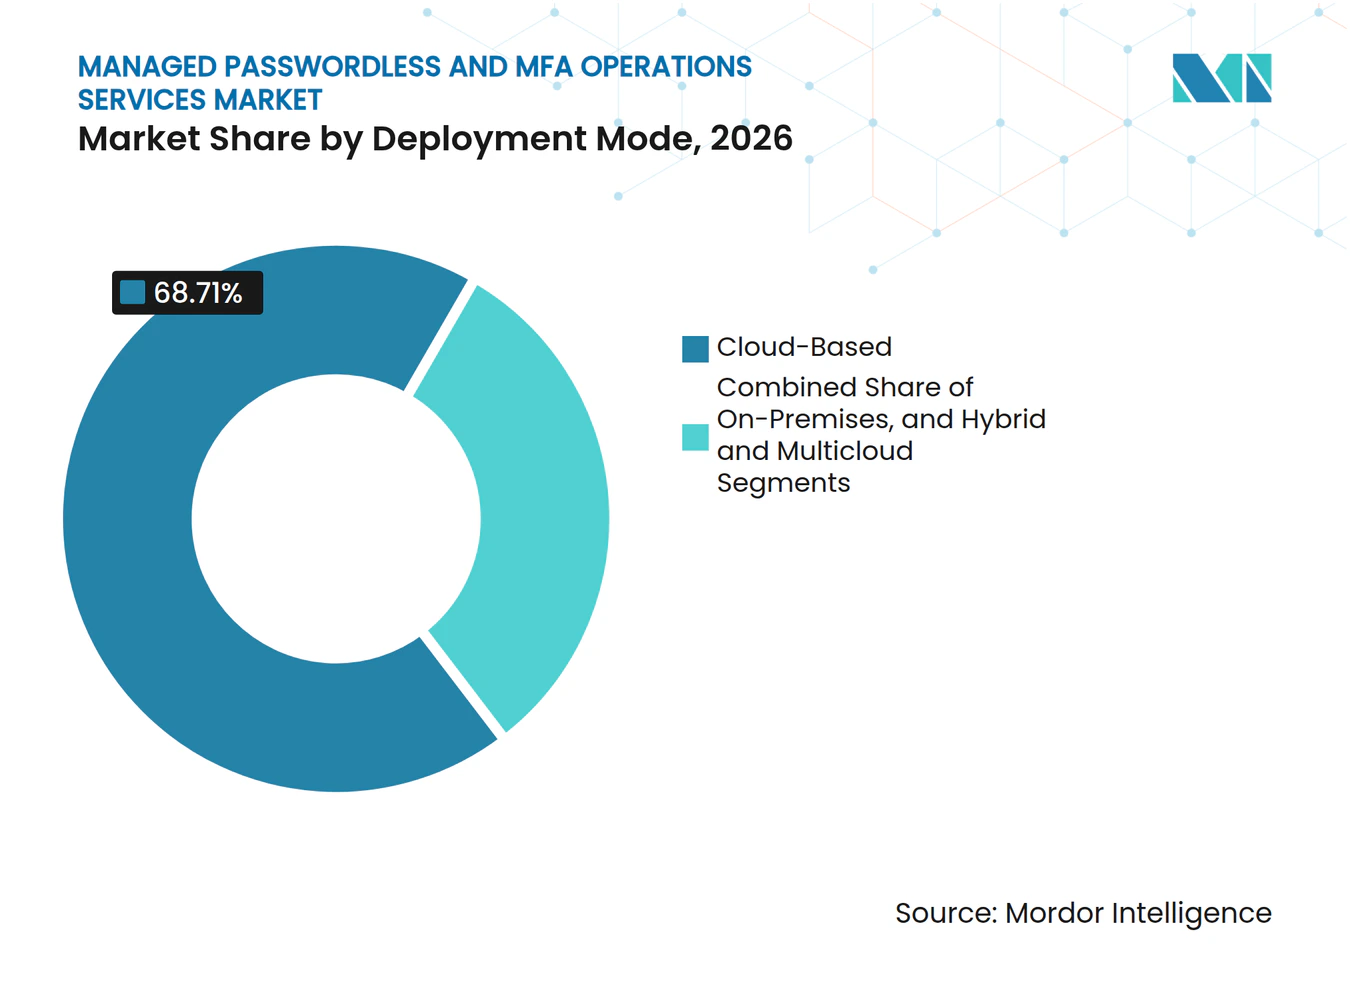
- Por modo de implantação, a entrega baseada em nuvem representou 68,71% da receita em 2026 e deve se expandir a um CAGR de 21,92% até 2032.
- Por tamanho de organização, as grandes empresas detinham 71,54% da receita do mercado de serviços de operações gerenciadas sem senha e MFA em 2026, enquanto as PMEs devem se expandir a um CAGR de 21,82% até 2032.
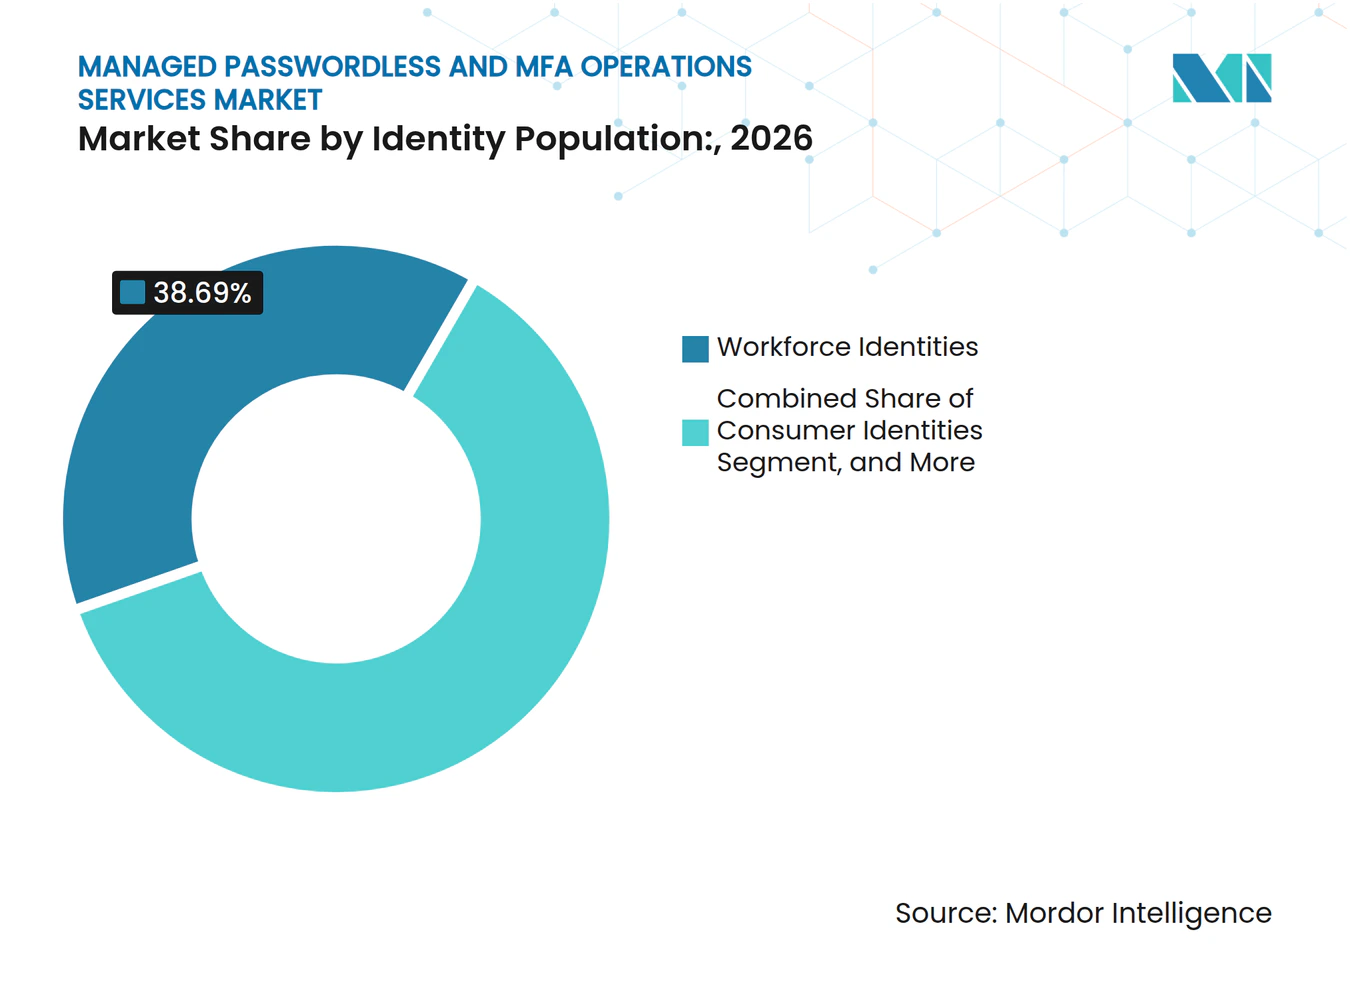
- Por população de identidade, as identidades de força de trabalho detinham 38,69% da receita em 2026, enquanto as identidades de agentes de IA devem se expandir a um CAGR de 22,54% até 2032.
- Por setor do usuário final, o BFSI detinha 26,69% da receita em 2026, enquanto o setor de TI e telecomunicações deve se expandir a um CAGR de 22,54% até 2032.
- Por geografia, a América do Norte detinha 41,64% da receita do mercado de serviços de operações gerenciadas sem senha e MFA em 2026, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 23,86% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescimento dos Mandatos de Autenticação Resistente a Phishing | +3.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Aumento da Exposição a Violações Centradas em Identidade | +3.2% | Global | Curto prazo (≤ 2 anos) |
| Expansão Desordenada de Identidades em Nuvem e Ambientes Híbridos | +2.8% | Global, com núcleo na Ásia-Pacífico e expansão para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Escassez de Talentos Especializados em Operações de IAM | +2.4% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Complexidade do Ciclo de Vida de Chaves de Acesso Após a Implantação Inicial | +2.1% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Expansão de Identidades Não Humanas e de Agentes de IA | +2.6% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Mandatos de Autenticação Resistente a Phishing
A ordem federal de cibersegurança de janeiro de 2025 tornou a autenticação resistente a phishing um requisito para sistemas federais e fez referência expressa ao WebAuthn.[1] O Memorando CISO do CMS 26-05 estabeleceu o prazo de 31 de março de 2027 para que os sistemas federais FISMA atendam aos requisitos de acesso resistente a phishing. O NIST SP 800-63B-4 fornece as diretrizes federais que sustentam o gerenciamento de autenticadores e decisões de autenticação mais robustas. Essas medidas conferem ao mercado de serviços de operações gerenciadas sem senha e MFA um caso de uso de conformidade definido para governo, contratados, saúde e serviços financeiros. Provedores capazes de gerenciar o registro, a recuperação e as evidências de auditoria do FIDO2 podem ajudar os clientes a reduzir o tempo de preparação para conformidade.
Aumento da Exposição a Violações Centradas em Identidade
O Centro de Recursos contra Roubo de Identidade registrou 3.322 comprometimentos de dados em 2025, representando um aumento de 79% em cinco anos. Também registrou 1.803 comprometimentos nos primeiros 6 meses de 2026, mantendo a urgência em torno dos controles de identidade. A RSA relatou que 45% das organizações pesquisadas incorreram em custos de violação relacionados à identidade acima do benchmark médio da IBM, e 24% relataram custos acima de 10 milhões de USD. A mesma pesquisa identificou ataques de desvio de central de atendimento como uma preocupação séria para 65% dos entrevistados. O mercado de serviços de operações gerenciadas sem senha e MFA se beneficia quando os compradores precisam de verificação de identidade mais robusta e resposta a eventos juntamente com as operações de autenticação padrão.
Expansão Desordenada de Identidades em Nuvem e Ambientes Híbridos
Ambientes de nuvem e híbridos criam repositórios de identidade, tokens, credenciais e práticas de registro separados que são difíceis de governar de forma consistente. A CISA identificou o gerenciamento de tokens, a rotação de segredos e o registro inconsistente como riscos persistentes na infraestrutura de identidade em nuvem.[2] A pesquisa SANS constatou que 76% das organizações relataram crescimento em identidades não humanas e 74% operavam agentes de IA que necessitavam de credenciais. Essas condições ampliam o escopo operacional que os provedores devem monitorar em implantações em nuvem, locais e mistas. O mercado de serviços de operações gerenciadas sem senha e MFA se beneficia de serviços que centralizam a aplicação de políticas, a rotação de credenciais e os registros de auditoria nesses ambientes.
Escassez de Talentos Especializados em Operações de IAM
A pesquisa de força de trabalho SANS 2026 constatou que 60% das organizações identificaram a lacuna de habilidades como seu principal desafio de força de trabalho, em comparação com 52% em 2025. O Bureau of Labor Statistics dos EUA projeta um crescimento de 32% no emprego de analistas de segurança da informação de 2022 a 2032. A ISACA relatou que 27% das organizações sofreram uma violação atribuível a lacunas de habilidades em cibersegurança. A entrega gerenciada oferece aos clientes acesso a especialistas sem a necessidade de construir uma equipe operacional interna completa, o que sustenta o mercado de serviços de operações gerenciadas sem senha e MFA. Essa escassez apoia o mercado de serviços de operações gerenciadas sem senha e MFA porque os clientes ainda precisam de continuidade para registro, recuperação de acesso, alterações de políticas e conformidade
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos Custos de Transição e Integração | -3.2% | Global, especialmente PMEs | Curto prazo (≤ 2 anos) |
| Remediação de Aplicações Legadas e Federação | -2.5% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Casos Extremos de Recuperação e Fator de Fallback | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Propriedade Fragmentada das Operações de Garantia de Identidade | -1.2% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Transição e Integração
A terceirização da autenticação pode exigir integração de plataforma, serviços profissionais, novo registro de usuários e acordos de nível de serviço de base antes que as operações sejam transferidas para um provedor. A RSA constatou que 90% dos entrevistados enfrentaram desafios na transição para a autenticação sem senha, sendo custo e complexidade de integração as barreiras mais comuns. Esses custos são mais difíceis de absorver para as PMEs, pois cada integração pode consumir uma parcela maior do orçamento de segurança. Regras de residência de dados e privacidade podem adicionar trabalho de design e revisão para clientes que operam em múltiplas jurisdições. Essa restrição pode retardar a conversão mesmo onde o mercado de serviços de operações gerenciadas sem senha e MFA apresenta um forte argumento de segurança.
Remediação de Aplicações Legadas e Federação
Portfólios de aplicações mais antigas podem depender do Active Directory Federation Services, SAML 1.x, Kerberos ou integrações proprietárias que não migram facilmente para autenticação moderna resistente a phishing. A FIDO Alliance identificou a compatibilidade com sistemas legados como uma das barreiras comuns à implantação de chaves de acesso corporativas. Um provedor gerenciado frequentemente precisa operar em paralelo com controles legados até que as aplicações e conectores sejam remediados. Controles paralelos complicam os acordos de nível de serviço, a responsabilização e a experiência consistente do usuário. O problema é especialmente relevante na América do Norte e na Europa, onde muitas grandes organizações mantêm plataformas de identidade locais de longa data.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Suporte de MFA Ancora a Receita Enquanto o Monitoramento de Ameaças AceleraOs serviços gerenciados de operações e suporte de MFA detinham 31,28% da receita por tipo de serviço em 2026. Esta parte do mercado de serviços de operações gerenciadas sem senha e MFA abrange registro, trabalho no ciclo de vida de credenciais, aplicação de políticas e suporte ao usuário final. Essas atividades recorrentes exigem uma equipe operacional consistente que muitas equipes internas não conseguem manter. Os serviços de monitoramento e resposta a ameaças de identidade devem se expandir a um CAGR de 21,73% de 2027 a 2032. Esse tipo de serviço adiciona revisão contínua de eventos de autenticação para detecção de tomada de conta, preenchimento de credenciais e sequestro de sessão. Ele desloca a discussão do serviço da administração de acesso de rotina para detecção e resposta ativas. O setor de serviços de autenticação gerenciada está, portanto, avançando em direção a contratos que combinam operações diárias com supervisão contínua de segurança.
Os serviços gerenciados de operações e suporte sem senha constituem uma categoria de crescimento relacionada. A FIDO Alliance relatou que 87% das empresas pesquisadas estavam implantando ou implantando ativamente chaves de acesso em 2026. O registro multiplataforma, a vinculação de dispositivos e a recuperação de conta permanecem necessidades operacionais práticas após o início de um programa de chaves de acesso. Os serviços de design e otimização de políticas de autenticação traduzem padrões em regras de acesso que variam por sinal de risco e população de identidade. Os serviços de registro, migração, ciclo de vida, recuperação e central de atendimento abordam processos que frequentemente são subestimados durante o planejamento inicial. Os provedores podem se diferenciar vinculando esses serviços a controles documentados que suportam as diretrizes do NIST e práticas de autenticação alinhadas ao FIDO. Essa combinação torna a profundidade de integração de serviços um fator de compra importante.



Por Escopo de Operações de Autenticação:
Força de Trabalho Lidera Enquanto a Autenticação de Agentes de IA Estabelece Novos RequisitosAs operações de autenticação de força de trabalho detinham 46,32% da receita em 2026. Os sistemas de força de trabalho têm sido centrais para o investimento em identidade corporativa há muitos anos, suportando credenciais de funcionários, políticas de acesso e login em aplicações. A autenticação de acesso privilegiado também é importante porque requer gerenciamento de sessão e acesso just-in-time. A autenticação de clientes e consumidores foca no acesso com baixo atrito enquanto mantém a garantia. A autenticação de negócios para negócios e de parceiros está se expandindo à medida que as organizações estendem controles mais robustos a identidades de terceiros. As diretrizes de cadeia de suprimentos da CISA apoiam uma proteção mais disciplinada dos caminhos de acesso que se estendem além do perímetro corporativo.
A autenticação de agentes de IA deve se expandir a um CAGR de 22,61% de 2027 a 2032. A pesquisa SANS relatou que 74% das organizações já operam agentes de IA que precisam de credenciais.[3] A Internet Engineering Task Force está desenvolvendo trabalhos sobre práticas de autenticação e autorização para interações de agentes de IA. Isso deixa os provedores com uma oportunidade inicial de construir controles de governança, auditoria e privilégio mínimo antes que os padrões sejam totalmente estabelecidos. A autenticação de máquinas, APIs e contas de serviço permanecem necessidades relacionadas porque cada identidade requer acesso definido e supervisão de credenciais. Provedores que unificam operações de autenticação humana e não humana podem apresentar um modelo de serviço mais amplo. Essa expansão altera as habilidades, o monitoramento e os controles de ciclo de vida necessários no mercado de serviços de operações gerenciadas sem senha e MFA.
Por Modo de Implantação:
Entrega em Nuvem Lidera em Todos os Ambientes OperacionaisA entrega baseada em nuvem representou 68,71% da receita em 2026 e deve se expandir a um CAGR de 21,92% até 2032. O tamanho do mercado de serviços de operações gerenciadas sem senha e MFA baseado em nuvem reflete o alinhamento entre modelos operacionais multilocatários e cargas de trabalho de autenticação de alto volume. Um provedor pode gerenciar eventos de autenticação em muitos clientes sem reproduzir um ambiente local separado para cada cliente. As plataformas em nuvem também podem disponibilizar recursos de autenticação resistente a phishing como funcionalidades padrão. Isso pode reduzir o trabalho de implementação personalizada durante um contrato de serviço. A escala resultante suporta monitoramento, relatórios e atualizações de políticas mais consistentes.
A implantação local permanece importante para contratados de defesa, sistemas governamentais classificados e instituições financeiras que têm requisitos rígidos de residência ou isolamento. Configurações híbridas e multinuvem são comuns durante a migração porque as organizações operam pilhas de autenticação paralelas antes que as aplicações legadas sejam remediadas. A CISA afirmou que a infraestrutura de identidade em nuvem pode ser exposta por gerenciamento fraco de tokens, rotação inadequada de segredos e registro inconsistente. Provedores gerenciados podem abordar essas lacunas por meio de aplicação centralizada de políticas e telemetria de auditoria. As escolhas de implantação dependem, portanto, das obrigações regulatórias do cliente, da arquitetura de aplicações e do estágio de migração. O setor de serviços de autenticação gerenciada deve manter flexibilidade de entrega em vez de presumir que um único ambiente atende a todos os compradores.

Por Tamanho de Organização:
Grandes Empresas Lideram os Gastos Enquanto as PMEs Ganham AcessoAs grandes empresas detinham 71,54% da receita em 2026. Seus ambientes de autenticação frequentemente abrangem múltiplas plataformas em nuvem, contas privilegiadas, unidades de negócios e localizações geográficas. Essas organizações também enfrentam demandas mais fortes por governança documentada de reguladores, conselhos e clientes. A participação de receita detida pelas grandes empresas reflete tanto a complexidade operacional quanto o uso estabelecido de parceiros de serviços externos. Grandes clientes frequentemente precisam que os provedores coordenem várias plataformas tecnológicas sob um único modelo operacional. Essa necessidade recompensa fornecedores com ampla experiência em integração e capacidade de suporte confiável no mercado de serviços de operações gerenciadas sem senha e MFA.
As PMEs devem se expandir a um CAGR de 21,82% de 2027 a 2032. A precificação por assinatura pode dar a organizações menores acesso a recursos de autenticação que elas podem não ser capazes de operar de forma independente. A SailPoint expandiu seu programa de provedores de serviços gerenciados em março de 2025 para ajudar parceiros a entregar sua Nuvem de Segurança de Identidade a empresas menores. A Cisco também expandiu a disponibilidade do Duo por meio de seu Centro MSP Seguro em novembro de 2025, suportando a entrega gerenciada de MFA por meio de parceiros de canal. Esses modelos de canal podem reduzir a barreira operacional para pequenos clientes que precisam de suporte de segurança recorrente. O mercado de serviços de operações gerenciadas sem senha e MFA pode, portanto, se ampliar à medida que os provedores empacotam serviços em modelos comerciais e de entrega mais simples.
Por População de Identidade:
Identidades de Força de Trabalho Lideram Enquanto Agentes de IA Redefinem o EscopoAs identidades de força de trabalho detinham 38,69% da receita em 2026. Credenciais de funcionários, certificados de dispositivos e políticas de login único permanecem a base estabelecida da demanda por autenticação gerenciada. As identidades de consumidores e privilegiadas formam os próximos grupos importantes. O gerenciamento de identidade privilegiada requer monitoramento de sessão e controles de acesso just-in-time além do MFA padrão. A contribuição de receita das identidades de força de trabalho reflete a necessidade de longa data de administrar o acesso de funcionários em sistemas de negócios. Os provedores ainda devem suportar populações de força de trabalho enquanto ampliam seus controles para outros tipos de identidade.
As identidades de agentes de IA devem se expandir a um CAGR de 22,54% de 2027 a 2032. A pesquisa SANS constatou que 15% dos líderes de segurança não sabiam se a IA agêntica estava ativa em seu ambiente, e 59% rotacionavam menos da metade das credenciais não humanas a cada trimestre. Essa visibilidade fraca cria demanda por rotação automatizada de credenciais, aplicação de privilégio mínimo e monitoramento comportamental. O trabalho da Internet Engineering Task Force sobre autenticação de agentes de IA mostra que a abordagem técnica ainda está em desenvolvimento. Provedores que definem serviços de governança repetíveis podem atender a uma população que as ferramentas tradicionais de IAM e PAM não foram projetadas para gerenciar em escala. Isso cria um escopo operacional mais amplo para o mercado de serviços de operações gerenciadas sem senha e MFA.
Por Setor do Usuário Final:
BFSI Lidera a Receita Enquanto TI e Telecomunicações AceleramO BFSI detinha 26,69% da receita do usuário final em 2026. As instituições financeiras gerenciam transações de alto valor, exposição significativa a fraudes e expectativas dos clientes por acesso rápido. A regulamentação de cibersegurança de Nova York exige que as entidades cobertas mantenham políticas e controles escritos, incluindo medidas de gerenciamento de identidade e acesso. Essas demandas tornam as operações de autenticação externas atraentes quando os recursos internos são limitados. O setor de serviços de autenticação gerenciada pode apoiar instituições financeiras com verificação mais robusta na central de atendimento, monitoramento de eventos e processos de acesso auditáveis. Este setor permanece importante porque falhas de autenticação podem ter consequências operacionais, regulatórias e para os clientes.
O setor de TI e telecomunicações deve se expandir a um CAGR de 22,54% de 2027 a 2032. Essas empresas são grandes consumidoras de serviços de identidade internos e também fornecem infraestrutura digital a outros setores. Saúde e ciências da vida precisam de controles de autenticação para usuários e dispositivos clínicos conectados sob os requisitos de segurança da HIPAA.[4] A demanda governamental é moldada pelas regras federais de acesso resistente a phishing, enquanto a manufatura precisa de autenticação que funcione em ambientes de tecnologia operacional e de TI convergentes. O varejo e o comércio eletrônico usam autenticação escalonada baseada em risco para transações de alto valor. O mercado de serviços de operações gerenciadas sem senha e MFA pode atender a essas necessidades variadas quando os provedores adaptam as operações aos padrões de acesso e obrigações de conformidade de cada setor.
Análise Geográfica
Mercado de Serviços de Operações Gerenciadas de Autenticação sem Senha e MFA da América do Norte
A América do Norte deteve 41,64% da participação no mercado de serviços de operações gerenciadas de autenticação sem senha e MFA em 2026. Os requisitos federais dos Estados Unidos para autenticação resistente a phishing e o prazo da FISMA de 31 de março de 2027 criam um claro impulsionador de aquisições para agências e contratantes. Os Estados Unidos lideram a demanda regional, enquanto Canadá e México se beneficiam dos requisitos de segurança de cadeia de suprimentos transfronteiriça. O Identity Theft Resource Center registrou 1.803 comprometimentos de dados e 471 milhões de notificações de vítimas durante os primeiros 6 meses de 2026. Os compradores dos setores de serviços financeiros e saúde também enfrentam obrigações de conformidade específicas do setor que reforçam os gastos com autenticação.
Mercado de Serviços de Operações Gerenciadas de Autenticação sem Senha e MFA da APAC
A Ásia-Pacífico deve expandir a um CAGR de 23,86% de 2027 a 2032. O interesse empresarial do Japão em IDaaS, incluindo um índice reportado de 90,4% que havia implantado ou considerado IDaaS, sustenta uma oportunidade considerável para entrega gerenciada. Os frameworks de identidade vinculados ao Aadhaar da Índia e os requisitos do setor financeiro incentivam o investimento em gerenciamento de identidade e acesso. Coreia do Sul e Singapura acrescentam demanda por meio de padrões governamentais de cibersegurança e programas de serviços digitais. O mercado de serviços de operações gerenciadas de autenticação sem senha e MFA oferece amplas oportunidades regionais, pois a adoção de nuvem e os requisitos regulatórios variam substancialmente por país. Os provedores precisam de entrega específica por país, redes de parceiros e controles para práticas locais de dados.
Mercado de Serviços de Operações Gerenciadas de Autenticação sem Senha e MFA da EMEA e América do Sul
A Europa é apoiada pelo GDPR e pelo eIDAS 2.0, que tornam a autenticação forte importante para muitos serviços voltados ao consumidor e regulamentados. A América do Sul está em um estágio mais inicial, com o Brasil apoiado pelos requisitos da LGPD e pela expansão da atividade de fintech. O Oriente Médio ganha demanda a partir de programas de digitalização governamental nos Emirados Árabes Unidos e na Arábia Saudita. A África permanece menor, com a adoção concentrada em BFSI e telecomunicações, embora os serviços com foco em dispositivos móveis possam apoiar um acesso mais amplo à medida que a entrega baseada em consumo amadurece.
Cenário Competitivo
Concentração do Mercado
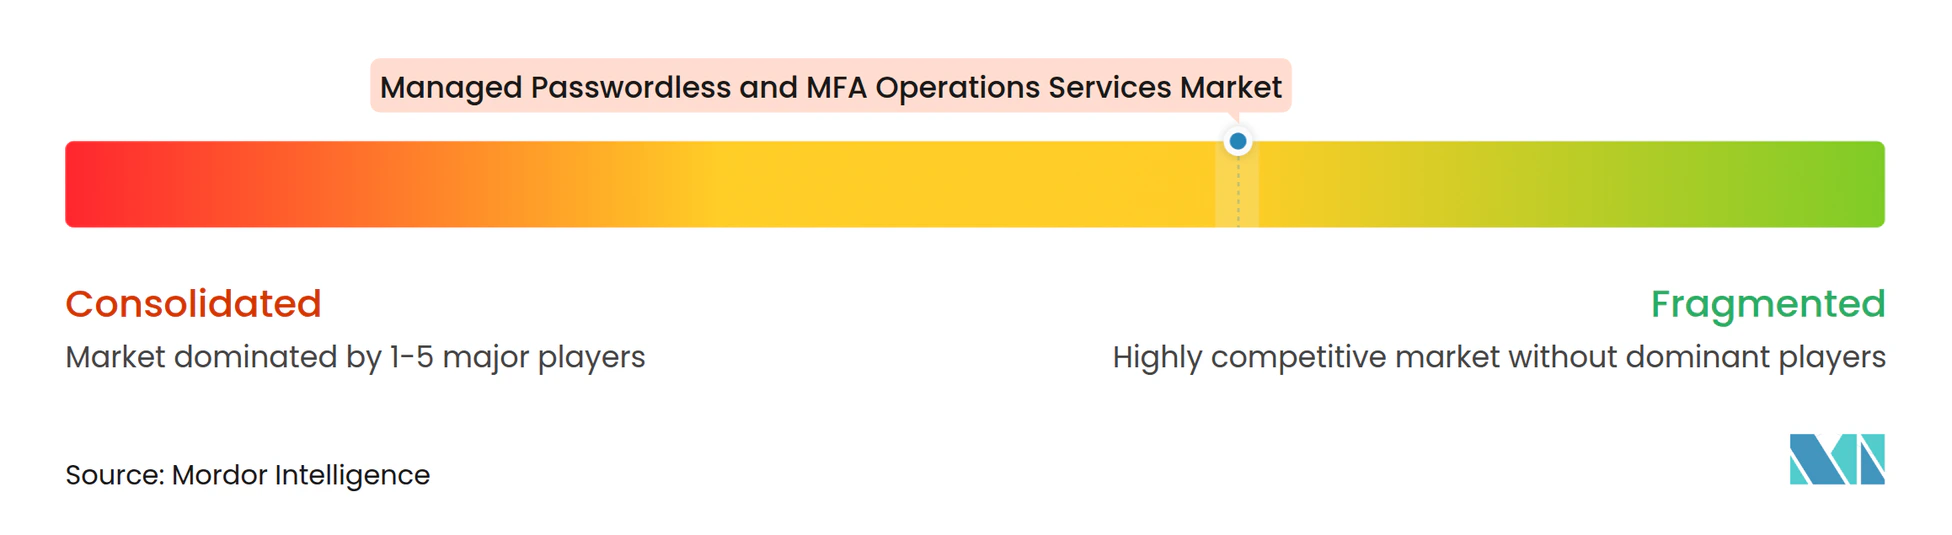
O mercado de serviços de operações gerenciadas sem senha e MFA é moderadamente fragmentado, com hiperescaladores, plataformas de IAM, integradores de sistemas globais e empresas especializadas em identidade gerenciada competindo entre categorias de serviços. Accenture, IBM, Deloitte e Tata Consultancy Services competem pela capacidade de implementar e operar ambientes de identidade multifornecedor. Okta e SailPoint ampliam seu alcance de ecossistema por meio de programas de provedores de serviços gerenciados. O mercado de serviços de operações gerenciadas sem senha e MFA não é dominado por um único tipo de provedor porque os compradores frequentemente requerem múltiplas tecnologias e suporte operacional local. Profundidade de integração, entrega de conformidade e talento disponível em IAM são atributos competitivos importantes. Esses fatores tornam o modelo operacional de um provedor de serviços tão importante quanto sua tecnologia de autenticação.
A Palo Alto Networks anunciou um acordo definitivo para adquirir a CyberArk por um valor patrimonial de 25 bilhões de USD em julho de 2025. A transação posicionou a segurança de identidade como um elemento central de uma plataforma de segurança maior. A IBM disponibilizou o AskIAM em junho de 2025 para automatizar o provisionamento de IAM, solicitações de acesso e fluxos de trabalho de proteção de identidade por meio de sua plataforma de consultoria. A SailPoint lançou o Acesso à Plataforma Unificada em junho de 2026, permitindo que parceiros de aliança tecnológica e integradores de sistemas construam aplicações nativas em sua fundação Atlas. Essas ações mostram que as empresas líderes estão construindo ecossistemas de parceiros e auxiliando operações ao lado de suas plataformas principais. O mercado de serviços de operações gerenciadas sem senha e MFA recompensa empresas que conseguem conectar tecnologia, implementação e operações sustentadas.
A governança de identidade de agentes de IA permanece um campo aberto porque ofertas gerenciadas repetíveis em escala de produção ainda são limitadas. A Entersekt lançou o Orkestrate em novembro de 2025 com mais de 150 jornadas de autenticação pré-orquestradas para bancos digitais. Empresas especializadas como a Simeio Solutions podem atrair clientes que precisam de expertise operacional multifornecedor sem selecionar um modelo de serviço liderado por plataforma. As diretrizes do NIST e os requisitos alinhados ao FIDO elevam o valor dos provedores que conseguem demonstrar controles de conformidade documentados. A competição dependerá de se os provedores conseguem governar identidades humanas, de máquinas e de agentes de IA enquanto mantêm o trabalho de integração e migração gerenciável.
Líderes do Setor de Serviços de Operações Gerenciadas sem Senha e MFA
-
Accenture plc
-
Amazon Web Services, Inc.
-
BeyondTrust Corporation
-
Broadcom Inc.
-
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Operações Gerenciadas de Autenticação sem Senha e MFA Empresas cobertas neste relatório
- Accenture plc
- Amazon Web Services, Inc.
- BeyondTrust Corporation
- Broadcom Inc.
- Cisco Systems, Inc.
- CyberArk Software Ltd.
- Deloitte Touche Tohmatsu Limited
- Ernst and Young Global Limited
- Entrust Corporation
- Google LLC
- HCLTech
- HID Global Corporation
- International Business Machines Corporation
- Kyndryl Holdings, Inc.
- Microsoft Corporation
- NTT DATA Group Corporation
- Okta, Inc.
- OneSpan Inc.
- Palo Alto Networks, Inc.
- Ping Identity Corporation
- PricewaterhouseCoopers International Limited
- SailPoint, Inc.
- Saviynt, Inc.
- Simeio Solutions
- Tata Consultancy Services Limited
Desenvolvimentos industriais recentes em Mercado de Serviços de Operações Gerenciadas de Autenticação sem Senha e MFA
- Junho de 2026: A SailPoint lançou seu programa de Acesso à Plataforma Unificada, permitindo que parceiros de aliança tecnológica e integradores de sistemas construam aplicações nativas na fundação SailPoint Atlas por meio de um modelo comercial de adesão em camadas e receita compartilhada, visando diretamente a complexidade de integração, a principal barreira citada para a maturidade em segurança de identidade entre compradores corporativos.
- Fevereiro de 2026: A HCLTech e a SailPoint formalizaram uma aliança para entregar serviços gerenciados de segurança de identidade liderados por IA a empresas indianas, incorporando a plataforma de governança de identidade da SailPoint no framework de serviços gerenciados MiDaaS da HCLTech para suportar o gerenciamento escalável do ciclo de vida de identidade para clientes domésticos e multinacionais na Ásia-Pacífico.
- Outubro de 2025: A Nomios, um grupo pan-europeu de serviços gerenciados de cibersegurança, adquiriu a Intragen, uma especialista em IAM com mais de 250 especialistas em identidade no Reino Unido, Alemanha, Finlândia, Países Baixos, Suécia e Grécia, expandindo as capacidades de gerenciamento de identidade e acesso privilegiado na região EMEA.
- Setembro de 2025: A CyberArk foi incluída no Ecossistema de Parceiros da Microsoft Security Store, fornecendo integração pré-validada com tecnologias de segurança da Microsoft e agentes de IA certificados integrados com produtos de segurança da Microsoft, permitindo descoberta e implantação mais rápidas de segurança de identidade gerenciada para compradores corporativos.
Escopo do Relatório Global do Mercado de Serviços de Operações Gerenciadas sem Senha e MFA
O mercado de serviços de operações gerenciadas sem senha e MFA inclui serviços de terceiros que projetam, implantam, administram, monitoram e suportam controles de autenticação modernos, incluindo autenticação multifator, chaves de acesso, biometria, tokens de hardware e login sem senha. O mercado foca no fortalecimento da segurança de identidade, na redução de ataques baseados em credenciais e na melhoria da experiência de acesso do usuário em aplicações e infraestrutura corporativas.
O Relatório do Mercado de Serviços de Operações Gerenciadas sem Senha e MFA é Segmentado por Tipo de Serviço (Serviços Gerenciados de Operações e Suporte sem Senha, Serviços Gerenciados de Operações e Suporte de MFA, Serviços de Design e Otimização de Políticas de Autenticação, Serviços de Registro, Migração e Ciclo de Vida de Credenciais, Serviços de Recuperação, Central de Atendimento e Suporte ao Usuário, Serviços de Monitoramento e Resposta a Ameaças de Identidade e Outros Tipos de Serviço), Escopo de Operações de Autenticação (Operações de Autenticação de Força de Trabalho, Autenticação de Acesso Privilegiado, Autenticação de Clientes e Consumidores, Autenticação de Negócios para Negócios e de Parceiros, Autenticação de Máquinas, APIs e Contas de Serviço e Autenticação de Agentes de IA), Modo de Implantação (Baseado em Nuvem, Local e Híbrido e Multinuvem), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), População de Identidade (Identidades de Força de Trabalho, Identidades de Consumidores, Identidades Privilegiadas, Identidades Não Humanas e Identidades de Agentes de IA), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), TI e Telecomunicações, Saúde e Ciências da Vida, Governo e Setor Público, Manufatura Industrial, Varejo e Comércio Eletrônico e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços Gerenciados de Operações e Suporte sem Senha |
| Serviços Gerenciados de Operações e Suporte de MFA |
| Serviços de Design e Otimização de Políticas de Autenticação |
| Serviços de Registro, Migração e Ciclo de Vida de Credenciais |
| Serviços de Recuperação, Central de Atendimento e Suporte ao Usuário |
| Serviços de Monitoramento e Resposta a Ameaças de Identidade |
| Outros Tipos de Serviço |
| Operações de Autenticação de Força de Trabalho |
| Autenticação de Acesso Privilegiado |
| Autenticação de Clientes e Consumidores |
| Autenticação de Negócios para Negócios e de Parceiros |
| Autenticação de Máquinas, APIs e Contas de Serviço |
| Autenticação de Agentes de IA |
| Baseado em Nuvem |
| Local |
| Híbrido e Multinuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Identidades de Força de Trabalho |
| Identidades de Consumidores |
| Identidades Privilegiadas |
| Identidades Não Humanas |
| Identidades de Agentes de IA |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Serviços Gerenciados de Operações e Suporte sem Senha | |
| Serviços Gerenciados de Operações e Suporte de MFA | ||
| Serviços de Design e Otimização de Políticas de Autenticação | ||
| Serviços de Registro, Migração e Ciclo de Vida de Credenciais | ||
| Serviços de Recuperação, Central de Atendimento e Suporte ao Usuário | ||
| Serviços de Monitoramento e Resposta a Ameaças de Identidade | ||
| Outros Tipos de Serviço | ||
| Por Escopo de Operações de Autenticação | Operações de Autenticação de Força de Trabalho | |
| Autenticação de Acesso Privilegiado | ||
| Autenticação de Clientes e Consumidores | ||
| Autenticação de Negócios para Negócios e de Parceiros | ||
| Autenticação de Máquinas, APIs e Contas de Serviço | ||
| Autenticação de Agentes de IA | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido e Multinuvem | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por População de Identidade | Identidades de Força de Trabalho | |
| Identidades de Consumidores | ||
| Identidades Privilegiadas | ||
| Identidades Não Humanas | ||
| Identidades de Agentes de IA | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de operações gerenciadas sem senha e MFA?
Espera-se que o tamanho do mercado de serviços de operações gerenciadas sem senha e MFA aumente de 1,13 bilhões de USD em 2026 para 1,41 bilhões de USD em 2027 e atinja 3,49 bilhões de USD até 2032, crescendo a um CAGR de 19,87% no período de 2027 a 2032.
O que está impulsionando a demanda por serviços de autenticação gerenciada?
Os requisitos federais de autenticação resistente a phishing, o aumento da exposição a comprometimentos de identidade, a complexidade da identidade em nuvem e a escassez de habilidades em IAM estão sustentando a demanda.
Qual tipo de serviço lidera os gastos com autenticação gerenciada?
Os serviços gerenciados de operações e suporte de MFA lideraram com uma participação de 31,28% da receita por tipo de serviço em 2026.
Qual modelo de implantação está se expandindo mais rapidamente?
A entrega baseada em nuvem detinha 68,71% da receita em 2026 e deve se expandir a um CAGR de 21,92% até 2032.
Qual região deve se expandir mais rapidamente?
A Ásia-Pacífico deve se expandir a um CAGR de 23,86% de 2027 a 2032.
Por que as identidades de agentes de IA são importantes para os provedores?
As identidades de agentes de IA devem se expandir a um CAGR de 22,54%, aumentando a demanda por governança de credenciais, monitoramento e controles de privilégio mínimo.