
マネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
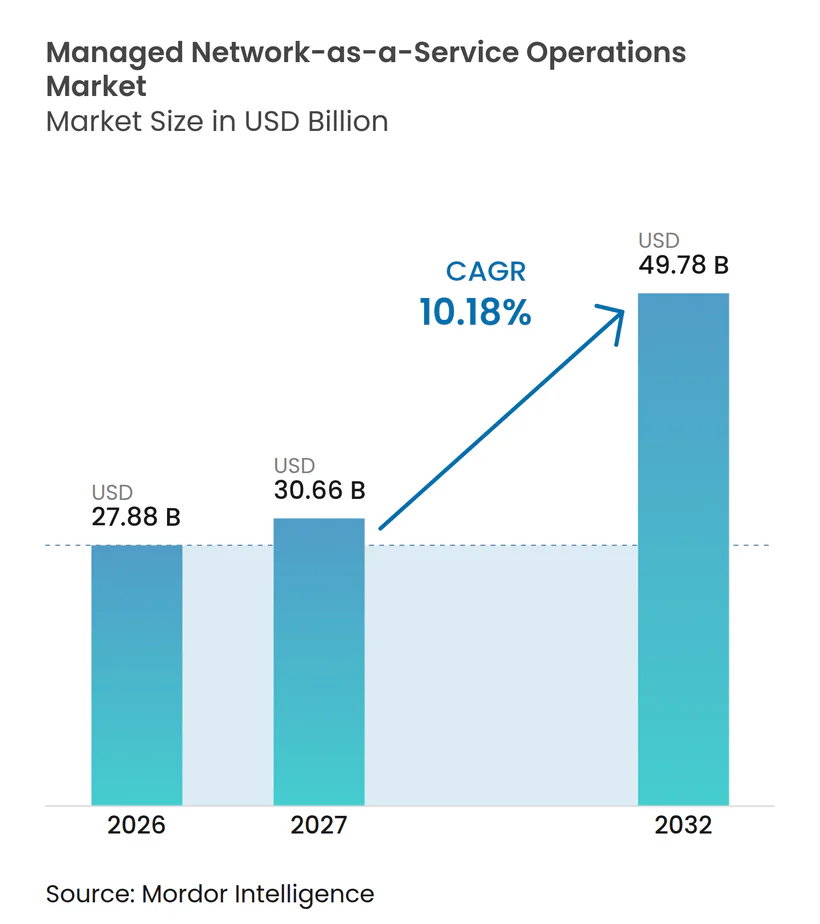
| 市場規模 (2027) | 30.66 十億米ドル |
| 市場規模 (2032) | 49.78 十億米ドル |
| 成長率 (2027 - 2032) | 10.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場分析
マネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場規模は、2026年の27.88 ビリオン 米ドルから2032年までに49.78 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 10.18%を記録する見込みです。マネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場は、クラウド、エッジ、セキュリティ、およびサイトネットワークを接続された運用環境として運営する必要がある企業によって支えられています。ハイブリッドワーク、マルチクラウドアプリケーション、および分散デバイスにより、内部チームだけでパフォーマンスとセキュリティを管理するために必要な労力が増大しています。プロバイダーは、サービスレベル契約のもとで統合されたSD-WAN、SASE、ネットワークオブザーバビリティ、および自動化された運用で対応しています。これにより、ネットワーク管理、セキュリティ制御、および柔軟な商業条件を組み合わせることができるプロバイダーへの競争が移行しています。マネージド・ネットワークアズ・ア・サービス・オペレーションズ市場は、顧客が直接的な運用可視性、プラットフォーム間のポータビリティ、およびローカルデータ要件へのコンプライアンスを必要とする場合に採用上の制約にも直面しています。
主要レポートのポイント
- サービスタイプ別では、マネージドWANおよびSD-WANオペレーションズが2026年のマネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場シェアの26.66%を占め、マネージドプライベート5GおよびエッジネットワークオペレーションズはCAGR 11.04%で2032年まで拡大する見込みです。
- デリバリーモデル別では、フルマネージドサービスが2026年の収益の42.11%を占め、消費ベースのネットワークサービスはCAGR 10.99%で2032年まで拡大する見込みです。
- デプロイメントモード別では、オンプレミスマネージドインフラストラクチャが2026年の収益の35.67%を占め、クラウドネイティブNaaSはCAGR 10.88%で2032年まで拡大する見込みです。
- 組織規模別では、大企業が2026年の収益の70.88%を占め、中小企業はCAGR 10.67%で2032年まで拡大する見込みです。
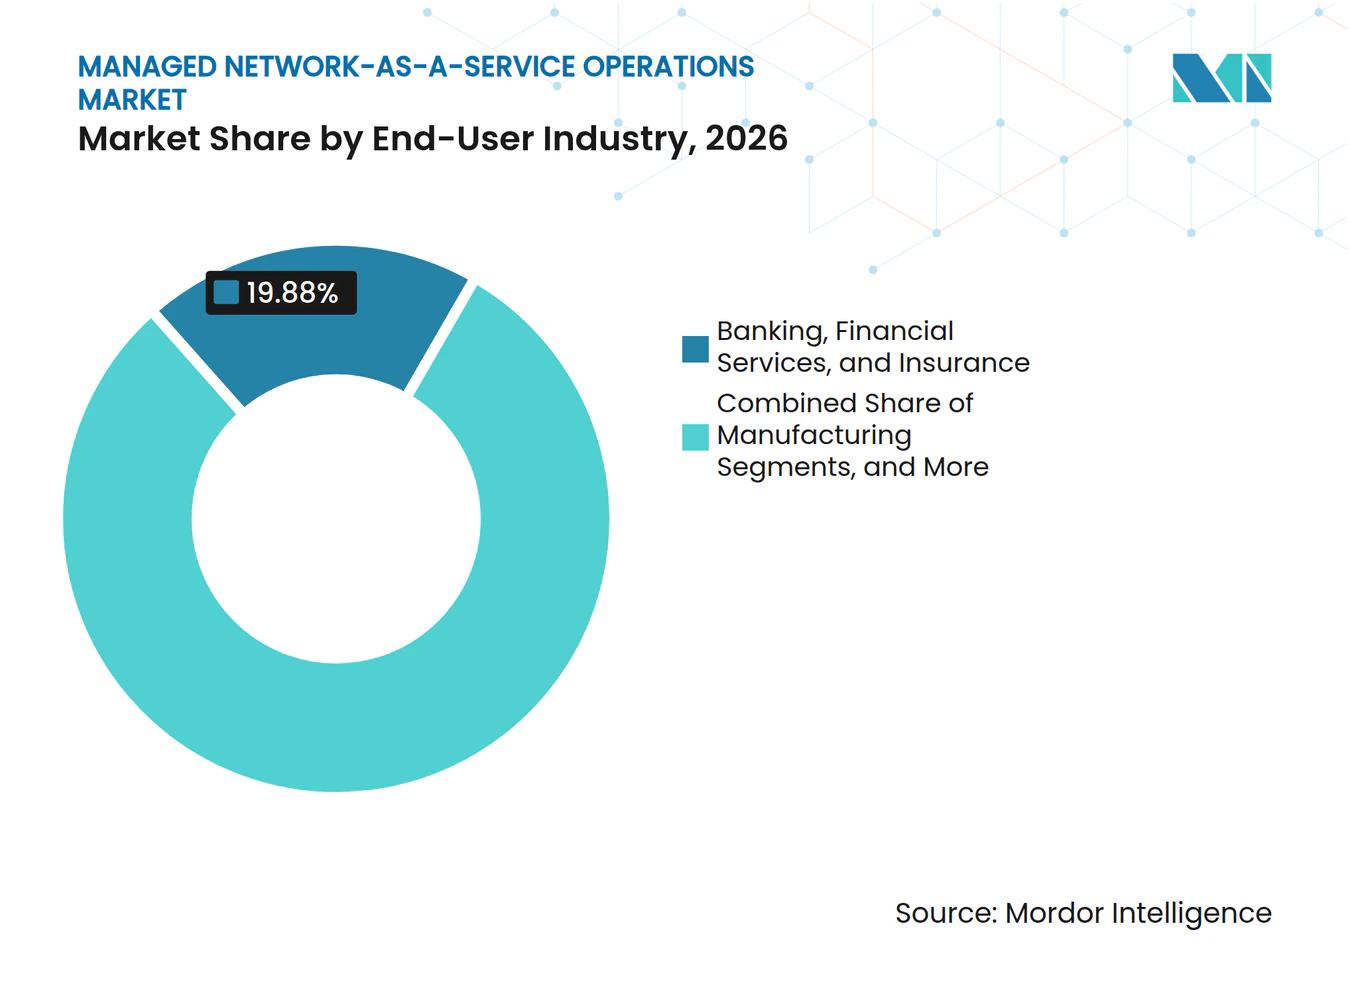
- エンドユーザー産業別では、銀行・金融サービス・保険が2026年の収益の19.88%を占め、製造業はCAGR 10.56%で2032年まで拡大する見込みです。
- 地域別では、北米が2026年の収益の36.64%を占め、アジア太平洋地域はCAGR 10.77%で2032年まで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場のトレンドとインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハイブリッドおよびマルチクラウドネットワークの複雑性 | +2.1% | グローバル | 短期(2年以内) |
| 設備投資による所有からサブスクリプション消費へのシフト | +1.8% | グローバル | 中期(2〜4年) |
| AIによるネットワーク保証と自動修復 | +1.6% | 北米およびヨーロッパ、アジア太平洋地域への波及 | 中期(2〜4年) |
| 企業のサイバーセキュリティとゼロトラスト要件 | +1.4% | 北米およびEU | 中期(2〜4年) |
| 専門的なネットワーク運用人材の不足 | +1.0% | グローバル | 長期(4年以上) |
| プライベート5G、IoT、およびエッジネットワークの拡大 | +0.9% | アジア太平洋地域中心、北米およびヨーロッパへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびマルチクラウドネットワークの複雑性
組織はプライベートデータセンター、パブリッククラウド、エッジサイト、およびリモートロケーションにわたってアプリケーションとデータを運用しています。これにより、個別の環境にわたってルーティング、アクセス、パフォーマンス、およびセキュリティを管理しなければならないチームの運用負担が増大します。マネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場は、顧客がこれらの接続されたドメインに対して単一の運用モデルを必要とする場合に恩恵を受けます。エッジロケーションにおけるAIワークロードも、クラウドとエッジサイト間のトラフィックを増加させます。従来のハブアンドスポーク型MPLSの設計は、これらのトラフィックパターンへの適応が困難な場合があります。SD-WANオーケストレーションとフルスタックオブザーバビリティを持つプロバイダーは、ソフトウェア定義ネットワークオーバーレイへの移行をサポートできます。
設備投資による所有からサブスクリプョン消費へのシフト
企業顧客は、設備投資として扱うことができる経常的なサービスモデルへとテクノロジー支出を移行させています。マネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場は、サブスクライバーが大規模な初期ハードウェア購入なしにネットワーク機能を取得できるため、このシフトから恩恵を受けます。DeloitteとHPEは、サブスクリプションモデルを通じて戦略、アーキテクチャ、デプロイメント、運用、モニタリング、およびライフサイクル管理を組み合わせたNaaSを提供しています。柔軟なサービスはまた、ネットワーク容量が変化するにつれて顧客にコストの可視性を高めることができます。継続的なサービス提供により、プロバイダーは予測的なライフサイクル管理をサポートできる運用データを得ることができます。より迅速なプロビジョニングと自動化されたスケーリングにより、これらのモデルはサイトやアプリケーションのニーズが変化する組織にとってより適切なものになる可能性があります。
AIによるネットワーク保証と自動修復
ネットワーク運用プラットフォームは、限られた手動介入で障害を特定し、その原因を診断し、選択された修復タスクを完了するように設計されることが増えています。Microsoftは、Falcon Agentが内部デプロイメントにおいてインシデント量の60%を処理し、チケットあたり10〜15分を節約したと報告しました。[1] マネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場は、プロバイダーがこれらのツールを使用して応答時間を短縮し、運用の一貫性を向上させる場合にサポートされます。Mavenirは2026年6月に、自動化ワークフローのためにライブ環境からネットワーク運用の知識を取得するエージェンティックサービス保証フレームワークを導入しました。[2] これらのシステムは、新しい運用ケースが組み込まれるにつれて繰り返し使用を通じて発展することができます。自動化と説明責任のある人間の監視を組み合わせるプロバイダーは、信頼性の高いインシデント処理を必要とする顧客との関係を強化できます。
企業のサイバーセキュリティとゼロトラスト要件
セキュリティ要件により、ネットワーク運用とアクセス制御はより密接に結びついています。分散した労働力とマルチクラウドシステムを持つ顧客は、ユーザー、デバイス、アプリケーション、およびサイト全体で一貫したポリシーを適用できるマネージドサービスを必要としています。AT&TとCiscoは2025年8月にAT&T SASE with Ciscoを発表し、SD-WAN、セキュアサービスエッジ制御、ゼロトラストセキュリティ、パス最適化、およびマルチクラウド接続を1のマネージドオファリングに組み合わせました。[3] AT&TとPalo Alto Networksは、2026年7月に分散型マルチクラウド環境向けにAT&T Dynamic DefenseとAT&T SASE with Palo Alto Networksを一般提供しました。これらの発表は、セキュリティサービスがより広範なマネージドネットワーク契約の出発点となり得ることを示しています。したがって、マネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場は、ネットワークの可視性、脅威保護、およびアクセスポリシーを統合できるプロバイダーを評価します。
制約インパクト分析*
| 制約 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ミッションクリティカルなネットワークにおけるサードパーティリスクと制御に関する懸念 | -1.2% | グローバル | 短期(2年以内) |
| ベンダーロックインとオーケストレーター間の限られたポータビリティ | -0.9% | 北米およびヨーロッパ | 中期(2〜4年) |
| データ主権とクロスボーダー運用上の制約 | -0.7% | ヨーロッパおよびアジア太平洋地域 | 中期(2〜4年) |
| レガシーMPLSおよびカスタムネットワークからの複雑な移行 | -0.6% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ミッションクリティカルなネットワークにおけるサードパーティリスクと制御に関する懸念
銀行、ヘルスケア、および政府の顧客は、運用制御を外部プロバイダーに委任するリスクを考慮しなければなりません。その懸念には、障害対応、機密テレメトリへのアクセス、およびネットワーク環境内で行われた決定を審査する能力が含まれます。マネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場は、顧客がフルマネージドモデルを承認する前に詳細なガバナンス条件を必要とする場合、販売サイクルが長くなる可能性があります。サービスの可用性と規制コンプライアンスに対する責任は、運用がアウトソーシングされた場合でも顧客に残ります。これにより、高度に規制されたワークロードでの採用が制限される可能性があります。プロバイダーは、監査可能な運用プラットフォーム、透明なレポーティング、および顧客の可視性を維持する共同管理制御を通じてこの制約を軽減できます。
ベンダーロックインとオーケストレーター間の限られたポータビリティ
独自のオーケストレーションレイヤーにより、顧客がネットワークインテント、ポリシー、およびワークフローを設定した後は、プラットフォームの置き換えが困難になる場合があります。このリスクは、異なるパフォーマンスおよびコンプライアンスニーズを持つ複数の管轄区域にわたって運用している組織にとって高くなります。マネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場は、顧客が明確な退出権と相互運用性のコミットメントを受け取るまで決定を遅らせる場合に影響を受ける可能性があります。限られたポータビリティは、契約更新時に別のプロバイダーへの移行コストを増加させる可能性があります。TM Forumの技術仕様IG1251およびIG1453は、自律ネットワークおよび関連する運用システムのアーキテクチャ定めています。オープンスタンダードの広範な使用により切り替えの障壁が低下する可能性がありますが、顧客はデータ、インターフェース、および移行サポートをカバーする契約条件も必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:SD-WANが収益を牽引し、プライベート5Gが産業サイト全体に拡大
マネージドWANおよびSD-WANオペレーションズは、2026年のマネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場シェアの26.66%を占めました。このサービスは、固定MPLSネットワークからソフトウェア定義オーバーレイに移行した企業の間で広範なインストールベースを持っています。これらのオーバーレイは、分散サイト全体のクラウドアプリケーションと変化するトラフィックパターンをサポートします。マネージドネットワークセキュリティおよびSASEオペレーションズ、ならびにネットワークモニタリングおよびNOCオペレーションズは、重要な隣接サービスです。これらのサービスラインを合わせることで、顧客はかつて個別だった運用契約を統合するよう促されます。
マネージドプライベート5GおよびエッジネットワークオペレーションズはCAGR 11.04%で2032年まで拡大する見込みです。製造業、物流、およびエネルギーサイトは、ロボティクス、自動搬送車、およびリアルタイム安全監視のために信頼性の高い低遅延接続を必要としています。NTT DATAとEricssonは2026年2月に、エッジAI機能を備えたフルマネージドグローバルサービスとしてプライベート5Gを提供するための複数年パートナーシップを締結しました。このオファリングは、複数のサイトにわたる標準化されたプライベートワイヤレス設計、運用、およびセキュリティへの需要を反映しています。プロバイダーは、そのサービスが産業システムおよびローカルの運用プロセスと安全に連携できることを示す必要があります。


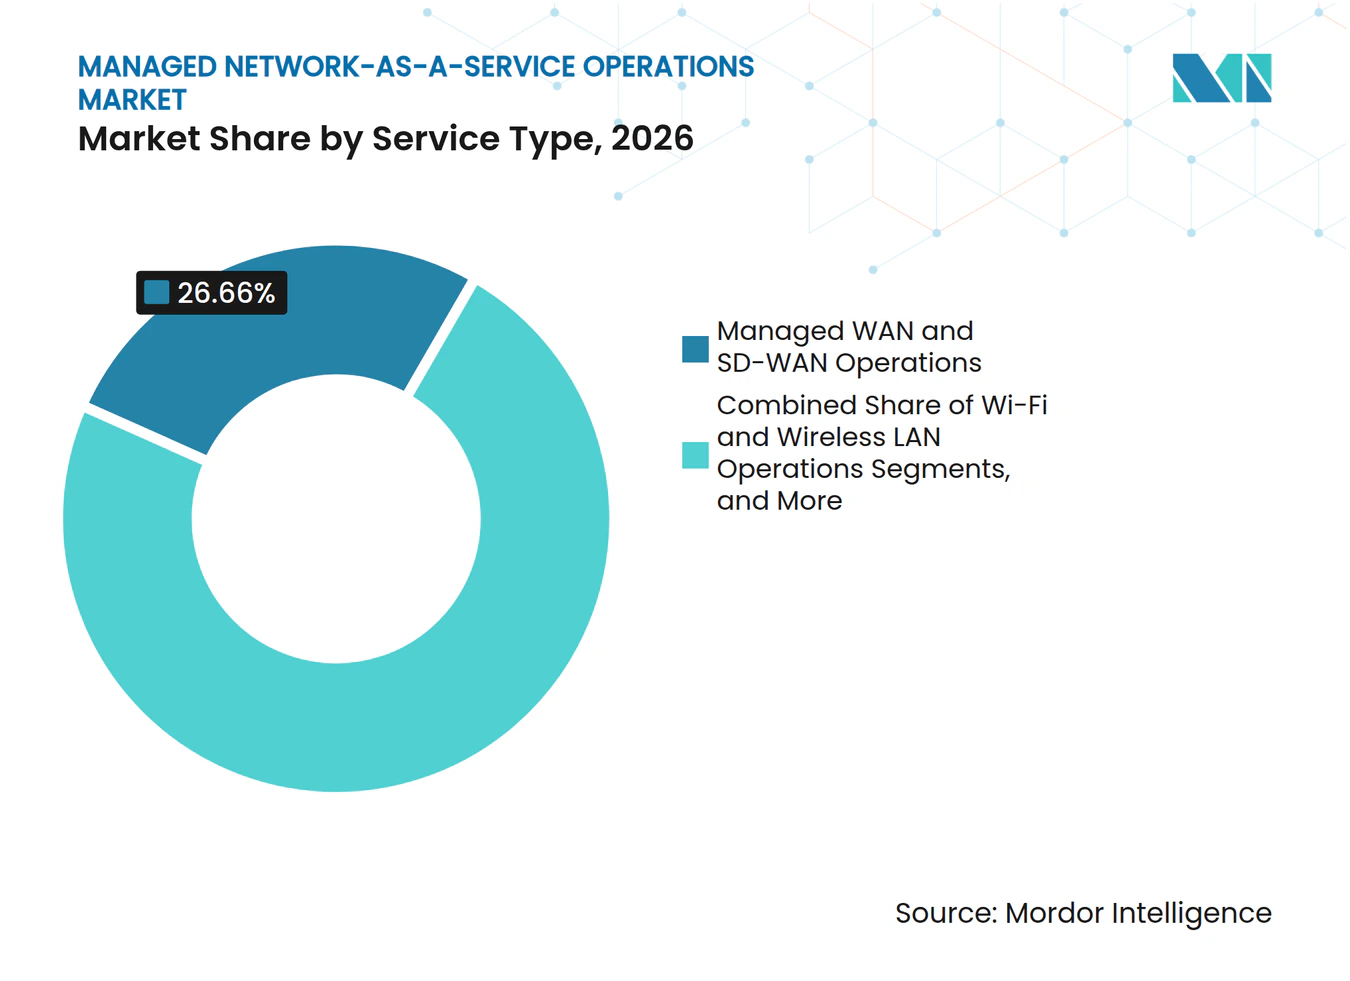
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デリバリーモデル別:フルマネージドサービスがリードし、消費モデルが調達を再形成
フルマネージドサービスは、2026年のマネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場規模の42.11%を占めました。このモデルは、ハードウェア、ソフトウェア、接続性、および日常運用に対して単一の説明責任ポイントを提供します。グローバルネットワークガバナンスのための内部リソースを制限したい大企業に関連しています。共同マネージドサービスにより、顧客は選択したポリシーおよびガバナンスの責任を保持できます。プロバイダー支援運用付きセルフマネージドNaaSは、外部サポートを受けながら内部能力を構築している組織に適しています。
費ベースのネットワークサービスはCAGR 10.99%で2032年まで拡大する見込みです。顧客は、使用される何年も前に容量を購入するのではなく、変化する需要に合わせて支出を調整できます。サブスクリプションモデルは、高度なネットワーク機能を求める中規模組織の初期障壁を低減できます。このアプローチは、クラウドおよびソフトウェアサブスクリプションへのより広範な移行をサポートします。明確な価格設定、容量ルール、およびサービスレベルは採用において引き続き重要です。
デプロイメントモード別:オンプレミスインフラストラクチャが継続する中、クラウドネイティブNaaSが加速
オンプレミスマネージドインフラストラクチャは2026年の収益の35.67%を占めました。規制された分野の大規模組織は、データ居住地とローカル制御要件が重要な場所でインフラストラクチャをオンサイトに維持し続けています。マネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場規模には、機器が顧客の場所に残っている場合でもプロバイダーが管理する運用が含まれます。ハイブリッドネットワークオペレーションズは、サイトインフラストラクチャとクラウドベースの管理および分析を橋渡しします。このモデルは、既存のすべてのシステムを一度に置き換えることなく近代化をサポートします。
クラウドネイティブNaaSはCAGR 10.88%で2032年まで拡大する見込みです。グリーンフィールドサイトとゼロタッチプロビジョニングにより、ローカルの技術作業を減らしてリモート設定が可能になります。Alcatel-Lucent Enterpriseは2026年7月に、オンサイトサーバーとラックインフラストラクチャの必要性を排除するアクセスポイントのみのアーキテクチャであるAerFlexを発表しました。よりシンプルな物理設計は、クラウド管理された運用を補完できます。物理インフラストラクチャはオンサイトに残る場合がありますが、管理機能はますますソフトウェアプラットフォームに移行できます。

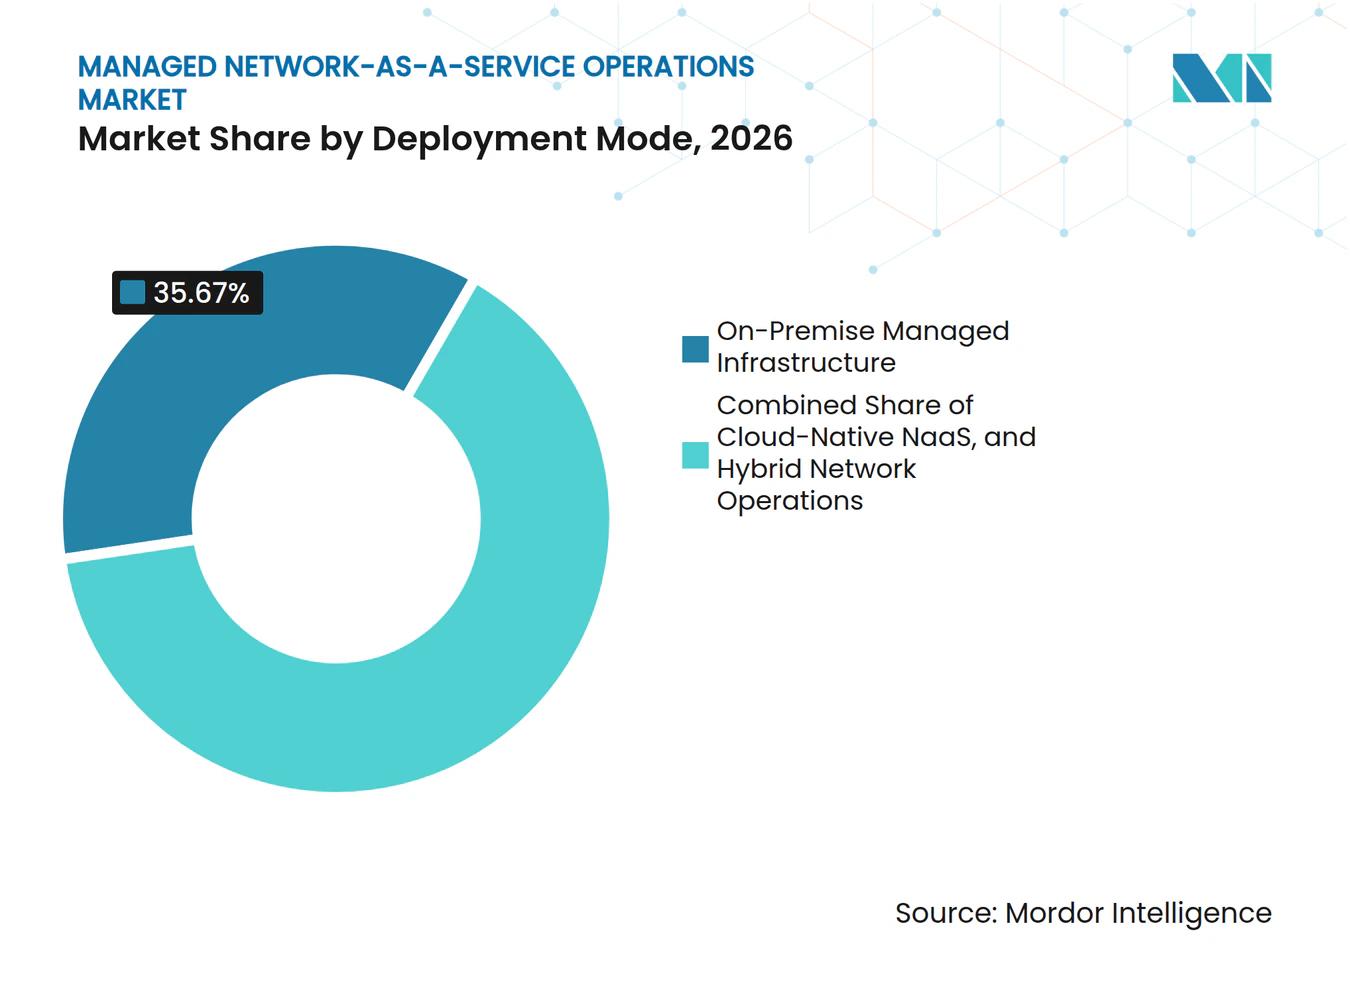
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:大企業が収益を牽引し、中小企業が主要な成長ドライバーとして台頭
大企業は2026年の収益の70.88%を占めました。そのグローバルなフットプリントは、SD-WAN、プライベート5G、キャンパスWi-Fi、データセンター相互接続、およびセキュリティ制御を組み合わせることが多いです。これらの環境の規模と複雑さは、長期のマネージドサービス契約をサポートします。顧客はまた、クラウド、コア、およびエッジネットワーク全体で集中レポーティングと一貫したパフォーマンスを必要としています。これにより、フルスコープのリバリーモデルが特にそのニーズに関連しています。
中小企業はCAGR 10.67%で2032年まで拡大する見込みです。クラウドネイティブプラットフォームと消費ベースの契約により、エンタープライズグレードの接続性に必要な専門知識と資本を削減できます。Deutsche Telekomは2026年5月に、分散型エンタープライズIT環境における予測的レジリエンスをサポートするために、DACH、ベネルクス、および北欧地域にわたってLogicMonitorパートナーシップを拡大しました。自動化により、プロバイダーはより低い運用コストで小規模顧客にサービスを提供できます。簡素化されたティア、透明な価格設定、および迅速なアクティベーションは、この顧客グループにとって重要です。
エンドユーザー産業別:BFSIが最大シェアを保持し、製造業がネットワークを再構成
銀行・金融サービス・保険は2026年の収益の19.88%を占めました。このセクターは、継続的な接続性、厳格なセキュリティ制御、およびサービスパフォーマンスに対する明確な説明責任に依存しています。これらのニーズは、マネージドWAN、セキュリティ、モニタリング、およびインシデント対応機能への継続的な需要をサポートします。ITおよび通信もハイブリッドクラウドおよびエッジ環境のマネージド運用に投資しています。ヘルスケア、政府、および小売業は、セキュアなアクセスと信頼性の高いサイト接続性に対する独自の要件を持っています。
製造業はCAGR 10.56%で2032年まで拡大する見込みです。プライベート5G、産業用IoTセンサー、ロボティクス、および自動搬送車は、密集した産業環境で低遅延接続を必要としています。NTT DATAは、NaaSの商業モデルのもとで製造業、自動車、輸送、およびエネルギー顧客向けにプライベート5Gを提供しています。マネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場は、生産を中断することなく情報技術と運用技術ネットワークを運用できるプロバイダーを必要としています。産業顧客は、稼働時間、ローカルサポート、およびサイト固有の要件に基づいてパートナーを評価します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
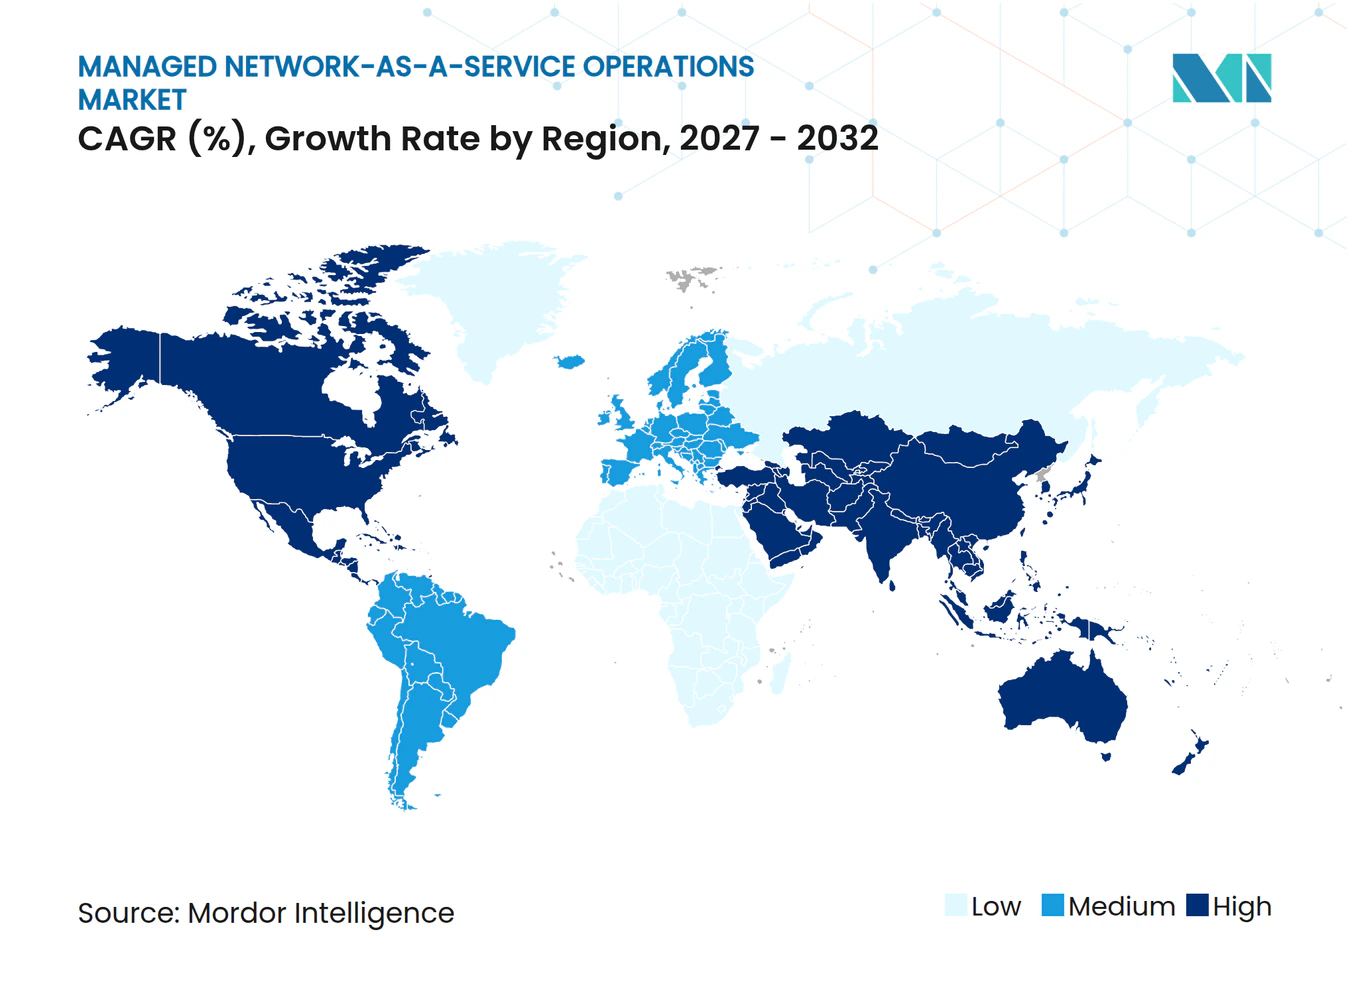
北米は2026年のマネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場シェアの36.64%を占めました。この地域は確立されたエンタープライズテクノロジーインフラストラクチャ、深いプロバイダー競争、および規制された分野と政府からの強い需要を持っています。コンプライアンス要件はマネージド接続性の調達を形成する可能性があります。北米は、企業がSASEと消費ベースのネットワークサービスを採用するにつれて重要な収益基盤であり続けます。米国が地域をリードしカナダとメキシコはクロスボーダーのビジネス活動とニアショアリング投資から恩恵を受けています。
ヨーロッパは2026年の第2位の地域貢献者です。データ主権、コンプライアンス、および長期的なセキュリティ計画は、企業バイヤーにとって重要な考慮事項です。ドイツ、英国、およびフランスが地域の採用をリードしています。南米はブラジルがリードしており、金融サービスと小売の近代化がマネージド接続性の需要をサポートしています。中東およびアフリカは、スマートインフラストラクチャと産業プロジェクトがマネージドネットワークサービスを必要とするサウジアラビアとUAEによってサポートされています。
アジア太平洋地域はCAGR 10.77%で2032年まで拡大する見込みです。製造業のデジタル化、5Gの展開、および中国、インド、韓国、日本、オーストラリアにわたるより広いプロバイダーの存在が需要をサポートしています。インドは、企業のデジタル化、製造パーク、および5G拡大が進むにつれてマネージドネットワークサービスへの需要が高まっています。NTT DATAとEricssonは、プライベート5Gマネージドサービスパートナーシップの優先分野として製造業、輸送、港湾、およびスマートシティを特定しました。オーストラリアと韓国は重要な地域エンタープライズNaaSの拠点です。
競合ランドスケープ
市場集中度
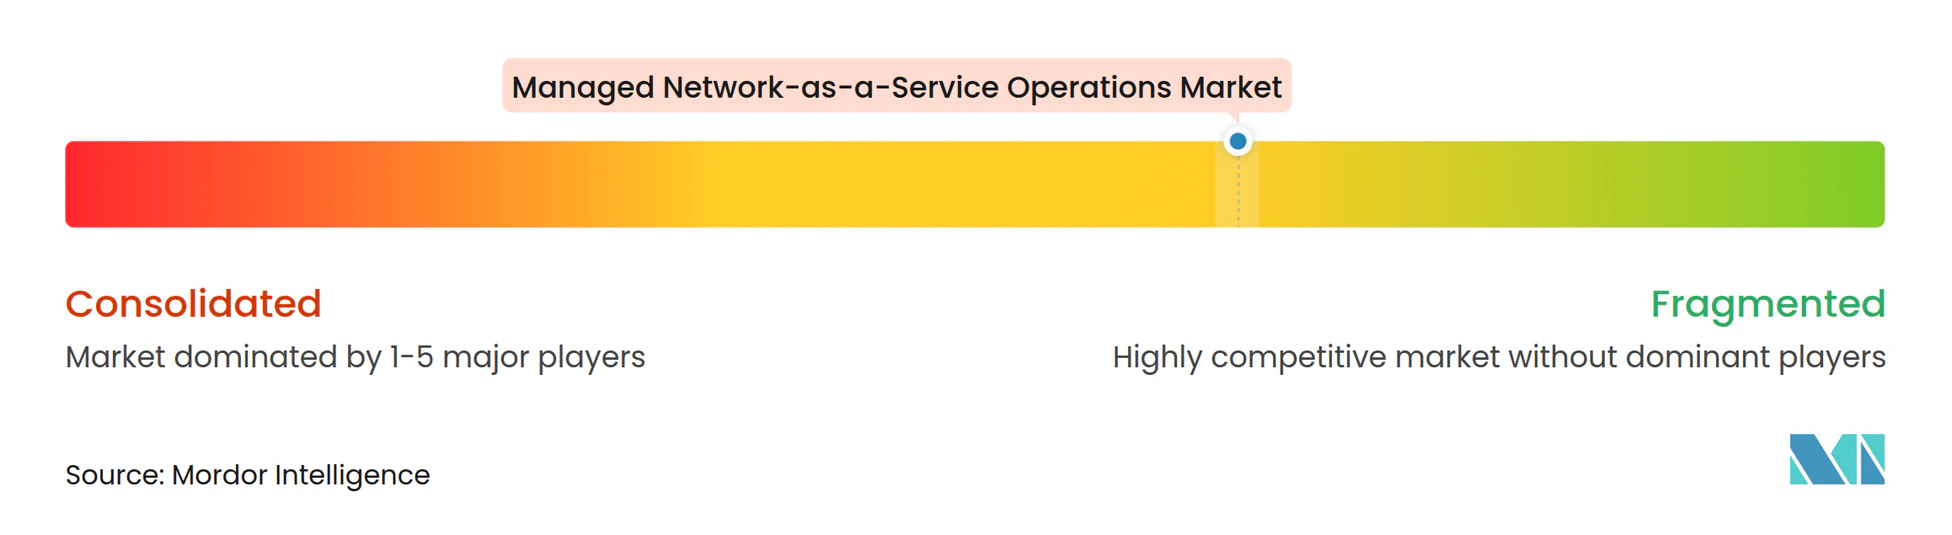
マネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場は適度に集中しています。グローバル通信事業者にはAT&T、Verizon、Deutsche Telekom、Orange Business、BT Group、およびVodafoneが含まれます。大規模マネージドサービスプロバイダーにはNTT DATA、Kyndryl、HCL Technologies、およびTata Communicationsが含まれます。専門プロバイダーにはAryaka Networks、GTT Communications、およびColt Technology Servicesが含まれます。これらの企業は、サービスカバレッジ、自動化能力、地域プレゼンス、および契約の柔軟性を通じて競争しています。
パートナーシップは、プロバイダーがサービスポートフォリオを拡大するための重要なルートです。AT&TとCiscoは2025年8月に、ネットワーキングとセキュリティ機能を1つのマネージドサービスに組み合わせた単一ベンダーSASEオファーを発表しました。AT&TとPalo Alto Networksは2026年7月に、AIによるネットワーク統合型脅威保護とマネージドSASEを備えたコラボレーションを拡大しました。Deutsche Telekomは2026年5月に、ヨーロッパ市場全体で予測的レジリエンスを強化するためにLogicMonitor統合を拡大しました。これらの動きは、プロバイダーがパートナーエコシステムを使用してセキュリティ、分析、および自動化能力を追加する方法を示しています。
中小企業向けサブスクリプションプラン、産業サイト向けマネージドプライベート5G、および規制された顧客向けの量子安全ネットワークサービスには機会が残っています。Aryaka NetworksとColt Technology Servicesは、ソフトウェア定義マネージドWANサービスと柔軟な商業モデルを通じて通信主導のプロバイダーと競争しています。Mavenirは2026年6月に、クローズドループのネットワーク監視と運用をサポートするためにエージェンティックサービス保証フレームワークをリリースしました。インシデント解決時間を短縮し、データと主権のニーズをサポートするプロバイダーは、更新と拡大を改善できます。測定可能なパフォーマンスとガバナンス制御に対する顧客の需要は、明確な強みを持つ大規模プロバイダーと専門家のための余地を残しています。
マネージド・ネットワーク・アズ・ア・サービス・オペレーションズ産業リーダー
-
Cisco Systems, Inc.
-
AT&T Inc.
-
Verizon Communications Inc.
-
NTT DATA Group Corporation
-
International Business Machines Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:AT&T BusinessとPalo Alto Networksは、分散型マルチクラウドエンタープライズ環境向けにAIによるネットワーク統合型脅威保護とフルマネージドSASEソリューションを提供するAT&T Dynamic Defense with Palo Alto NetworksおよびAT&T SASE with Palo Alto Networksの一般提供を発表しました。この拡大は、AIによるサイバー脅威から企業を保護する複雑さの増大に対応し、両オファリングにわたって量子レジリエンスへの実践的な道筋を提供します。
- 2026年7月:Alcatel-Lucent Enterpriseは、マルチサイト産業環境向けにオサイトサーバーとカスタムケーブル配線を不要にする新しいアクセスポイントのみのデプロイメントアーキテクチャであるAerFlexを組み込んだ更新されたプライベート5Gオファーの一般提供を発表しました。この更新は、ロボティクス、自動搬送車、および確定的なワイヤレス接続を必要とするIoTセンサーを展開する製造業、物流、輸送、およびエネルギー顧客からの需要に応えます。
- 2026年5月:Deutsche Telekomは、英国での以前の運用展開を基盤として、DACH、ベネルクス、および北欧地域を含むヨーロッパ市場全体に予測的レジリエンス機能を拡大するためにLogicMonitorとのパートナーシップを拡大しました。この統合により、ますます分散するエンタープライズIT環境に対して、より早期の障害検出とプロアクティブな運用制御でDeutsche Telekomのマネージドサービスポートフォリオが強化されます。
- 2026年2月:NTT DATAとEricssonは、世界中で一貫したアーキテクチャ、運用、およびセキュリティを備えたフルマネージドグローバルサービスとしてプライベート5Gを提供し、データ生成のサイトでリアルタイムインテリジェンスと自律的な意思決定のためにEricssonエンタープライズエッジプラットフォームにNTT DATAエッジAIエージェントを組み込む複数年の戦略的パートナーシップを発表しました。
グローバルマネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場レポートスコープ
マネージドNaaSオペレーションズ市場は、WAN、LAN、ワイヤレス、SD-WAN、SASE、プライベート5G、およびクラウドベースのエンタープライズ環境にわたるプロバイダーが管理するネットワークインフラストラクチャ、接続性、セキュリティ、モニタリング、および最適化サービスをグローバルに包含しています。市場はサービスタイプ(マネージドWANおよびSD-WANオペレーションズ、マネージドLANおよびキャンパスネットワークオペレーションズ、マネージドWi-FiおよびワイヤレスLANオペレーションズ、マネージドネットワークセキュリティおよびSASEオペレーションズ、ネットワークモニタリング・オブザーバビリティ・NOCオペレーションズ、マネージドプライベート5GおよびエッジネットワークオペレーションズSASEオペレーションズ)、デリバリーモデル(フルマネージドサービス、共同マネージドサービス、プロバイダー支援運用付きセルフマネージドNaaS、消費ベースのネットワークサービス)、デプロイメントモード(オンプレミスマネージドインフラストラクチャ、クラウドネイティブNaaS、ハイブリッドネットワークオペレーションズ)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険、ITおよび通信、製造業、小売・Eコマース、ヘルスケアおよびライフサイエンス、政府および公共部門、その他のエンドユーザー産業)、および地域(北米、ヨーロッパ、アジア太平洋地域、南米、中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| マネージドWANおよびSD-WANオペレーションズ |
| マネージドLANおよびキャンパスネットワークオペレーションズ |
| マネージドWi-FiおよびワイヤレスLANオペレーションズ |
| マネージドネットワークセキュリティおよびSASEオペレーションズ |
| ネットワークモニタリング・オブザーバビリティ・NOCオペレーションズ |
| マネージドプライベート5GおよびエッジネットワークオペレーションズSASEオペレーションズ |
| フルマネージドサービス |
| 共同マネージドサービス |
| プロバイダー支援運用付きセルフマネージドNaaS |
| 消費ベースのネットワークサービス |
| オンプレミスマネージドインフラストラクチャ |
| クラウドネイティブNaaS |
| ハイブリッドネットワークオペレーションズ |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険 |
| ITおよび通信 |
| 製造業 |
| 小売・Eコマース |
| ヘルスアおよびライフサイエンス |
| 政府および公共部門 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋地域 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東およびアフリカ |
| サービスタイプ別 | マネージドWANおよびSD-WANオペレーションズ | |
| マネージドLANおよびキャンパスネットワークオペレーションズ | ||
| マネージドWi-FiおよびワイヤレスLANオペレーションズ | ||
| マネージドネットワークセキュリティおよびSASEオペレーションズ | ||
| ネットワークモニタリング・オブザーバビリティ・NOCオペレーションズ | ||
| マネージドプライベート5GおよびエッジネットワークオペレーションズSASEオペレーションズ | ||
| デリバリーモデル別 | フルマネージドサービス | |
| 共同マネージドサービス | ||
| プロバイダー支援運用付きセルフマネージドNaaS | ||
| 消費ベースのネットワークサービス | ||
| デプロイメントモード別 | オンプレミスマネージドインフラストラクチャ | |
| クラウドネイティブNaaS | ||
| ハイブリッドネットワークオペレーションズ | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険 | |
| ITおよび通信 | ||
| 製造業 | ||
| 小売・Eコマース | ||
| ヘルスアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東およびアフリカ | ||
レポートで回答された主要な質問
マネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場規模はどのくらいですか?
マネージド・ネットワーク・アズ・ア・サービス・オペレーションズ市場は2026年に27.88 ビリオン 米ドルと評価されており、CAGR 10.18%で2032年までに49.78 ビリオン 米ドルに達する見込みです。需要はクラウド、エッジ、セキュリティ、およびサイトネットワークの統合運用に結びついています。
どのサービスタイプがマネージドNaaSオペレーションズをリードしていますか?
マネージドWANおよびSD-WANオペレーションズが2026年の収益シェア26.66%でリードしています。マネージドプライベート5GおよびエッジネットワークオペレーションズはCAGR 11.04%の予測で最も成長の速いサービスタイプです。
どのデリバリーモデルが最も速く拡大していますか?
消費ベースのネットワークサービスはCAGR 10.99%で2032年まで拡大する見込みです。このモデルにより、顧客はネットワーク容量と支出を変化するビジネス需要に合わせることができます。
なぜ企業はマネージドネットワーク運用を採用しているのですか?
企業はこれらのサービスを使用して、ハイブリッドクラウド、セキュリティ、サイト接続性、およびネットワークパフォーマンスを統合モデルで管理しています。自動化、オブザーバビリティ、およびマネージドアクセス制御により、内部チームの負担を軽減できます。
どのエンドユーザーセクターが最も高いシェアを持っていますか?
銀行・金融サービス・保険は、稼働時間、セキュリティ、および説明責任に対する要件から2026年に19.88%のシェアでリードしています。製造業はCAGR 10.56%で最も成長の速いエンドユーザーセグメントです。
どの地域が最も速く拡大すると予想されますか?
アジア太平洋地域は、製造業のデジタル化、5Gの展開、およびマネージドサービスへのより広いアクセスに支えられてCAGR 10.77%で2032年まで拡大する見込みです。北米は2026年に36.64%で最大の地域シェアを持ってます。