
Taille et Part du Marché des Opérations de Réseau Géré en tant que Service
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
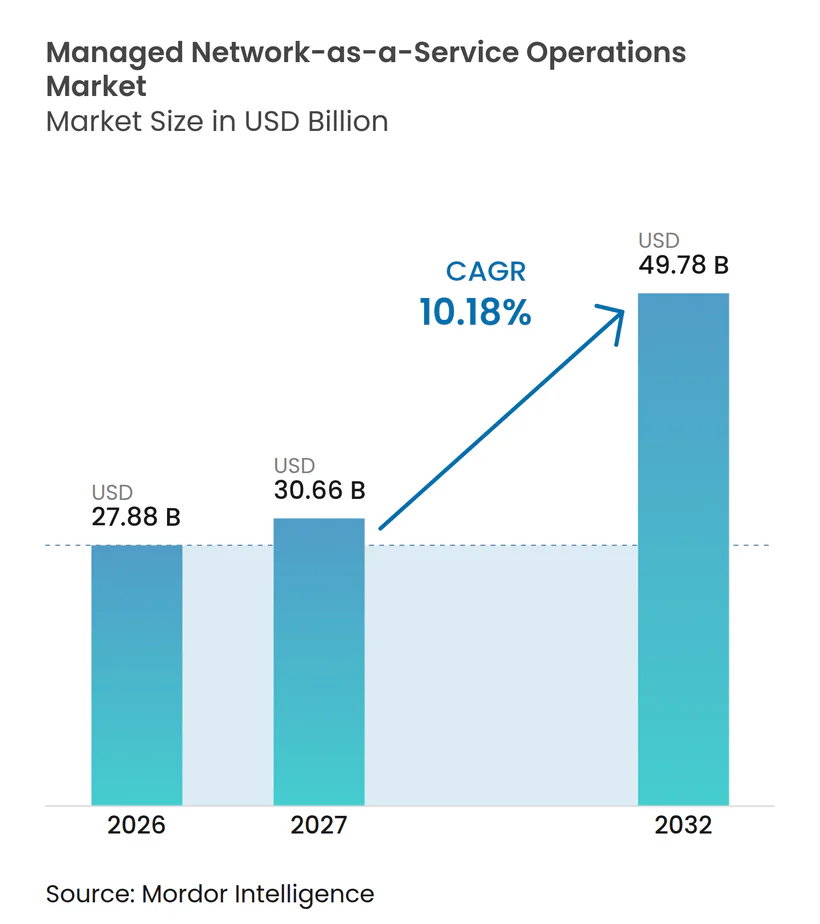
| Taille du Marché (2027) | 30.66 Milliards de dollars |
| Taille du Marché (2032) | 49.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Opérations de Réseau Géré en tant que Service par Mordor Intelligence
La taille du marché des Opérations de Réseau Géré en tant que Service devrait s'étendre de 27,88 milliards USD en 2026 à 49,78 milliards USD d'ici 2032, enregistrant un CAGR de 10,18% entre 2027 et 2032. Le marché des Opérations de Réseau Géré en tant que Service est soutenu par les entreprises qui ont besoin d'exploiter des réseaux cloud, edge, de sécurité et de sites comme des environnements d'exploitation connectés. Le travail hybride, les applications multicloud et les appareils distribués augmentent l'effort nécessaire pour gérer les performances et la sécurité avec les seules équipes internes. Les fournisseurs répondent avec des solutions intégrées de SD-WAN, SASE, d'observabilité réseau et d'opérations automatisées dans le cadre d'accords de niveau de service. Cela déplace la concurrence vers les fournisseurs capables de combiner la gestion réseau, les contrôles de sécurité et des conditions commerciales flexibles. Le marché des Opérations de Réseau Géré en tant que Service fait également face à des contraintes d'adoption lorsque les clients ont besoin d'une visibilité opérationnelle directe, de la portabilité entre plateformes et de la conformité aux exigences locales en matière de données.
Points Clés du Rapport
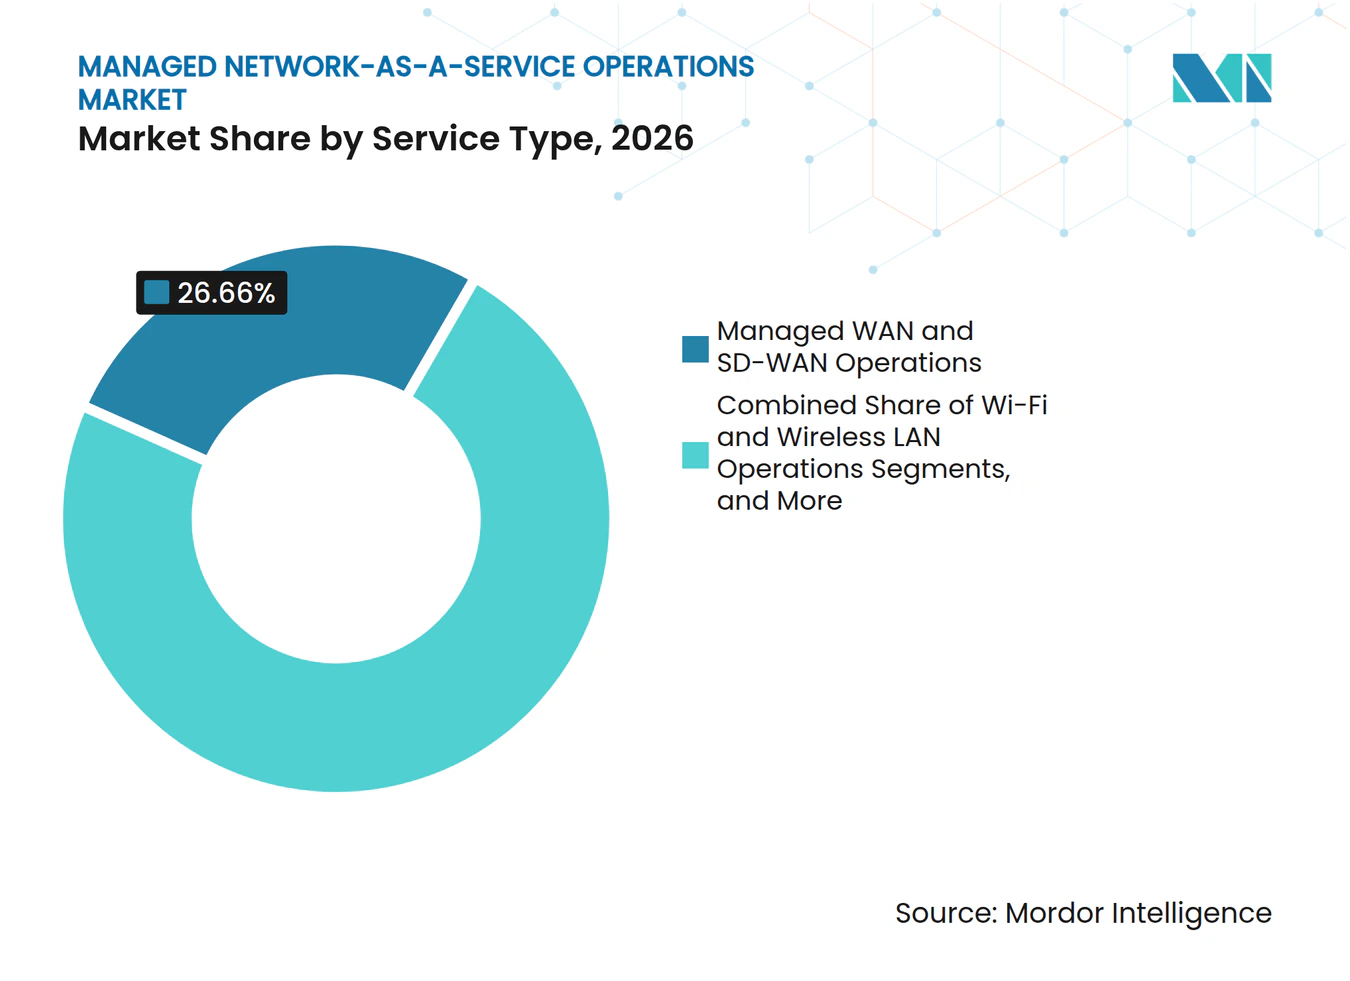
- Par type de service, les Opérations WAN Géré et SD-WAN ont représenté 26,66% de la part du marché des Opérations de Réseau Géré en tant que Service en 2026, tandis que les Opérations de Réseau 5G Privé Géré et Edge devraient se développer à un CAGR de 11,04% jusqu'en 2032.
- Par modèle de livraison, les Services Entièrement Gérés ont représenté 42,11% des revenus en 2026, tandis que les Services Réseau Basés sur la Consommation devraient se développer à un CAGR de 10,99% jusqu'en 2032.
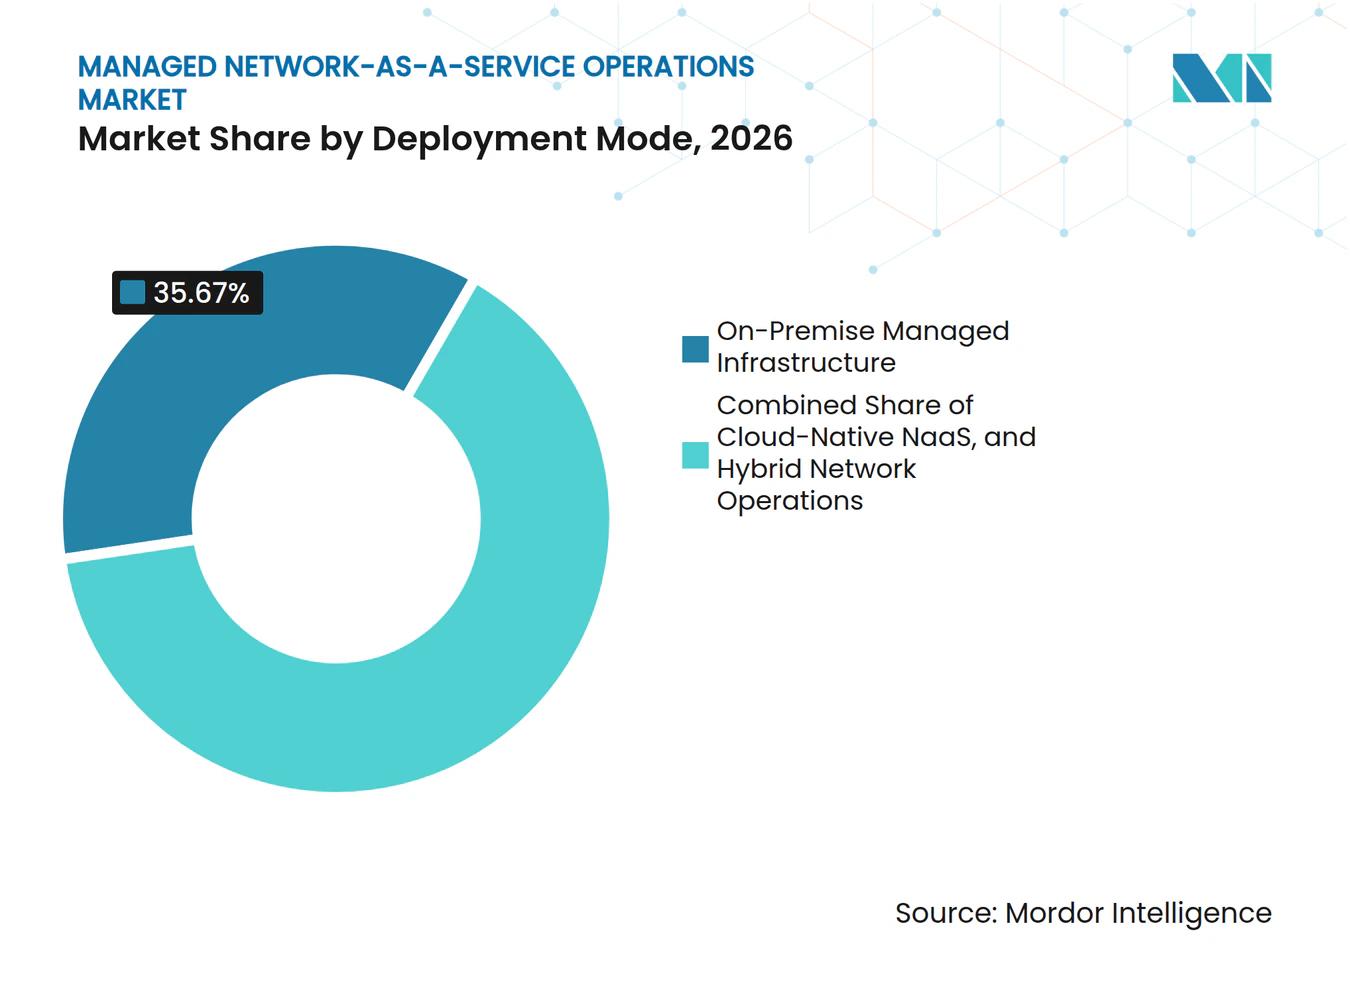
- Par mode de déploiement, l'Infrastructure Gérée sur Site a représenté 35,67% des revenus en 2026, tandis que le NaaS Cloud Natif devrait se développer à un CAGR de 10,88% jusqu'en 2032.
- Par taille d'organisation, les Grandes Entreprises ont représenté 70,88% des revenus en 2026, tandis que les PME devraient se développer à un CAGR de 10,67% jusqu'en 2032.
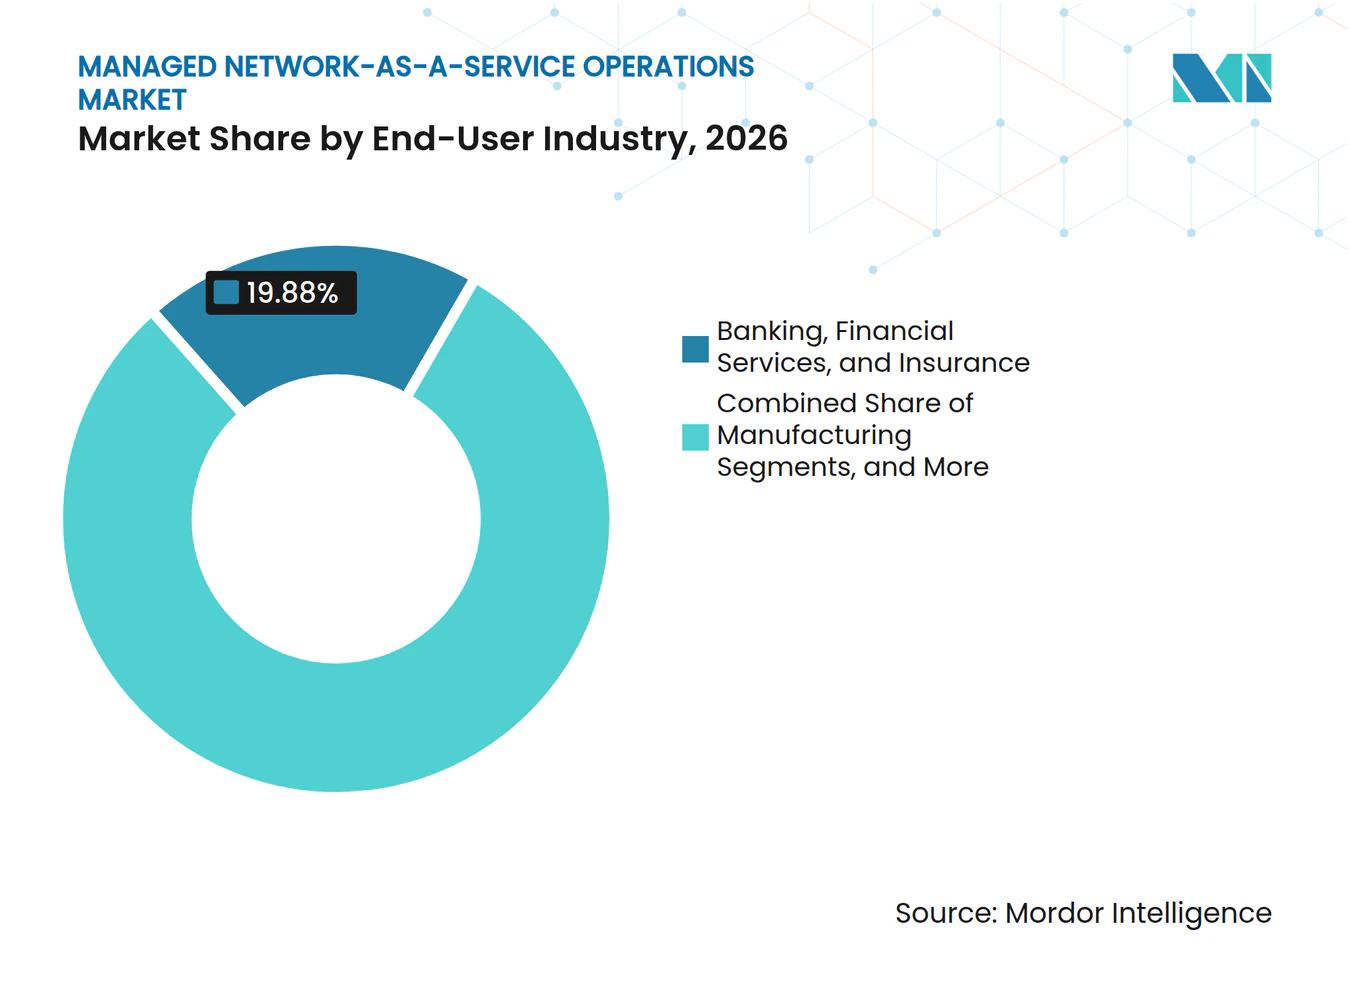
- Par secteur d'utilisateur final, la Banque, les Services Financiers et les Assurances ont représenté 19,88% des revenus en 2026, tandis que la Fabrication devrait se développer à un CAGR de 10,56% jusqu'en 2032.
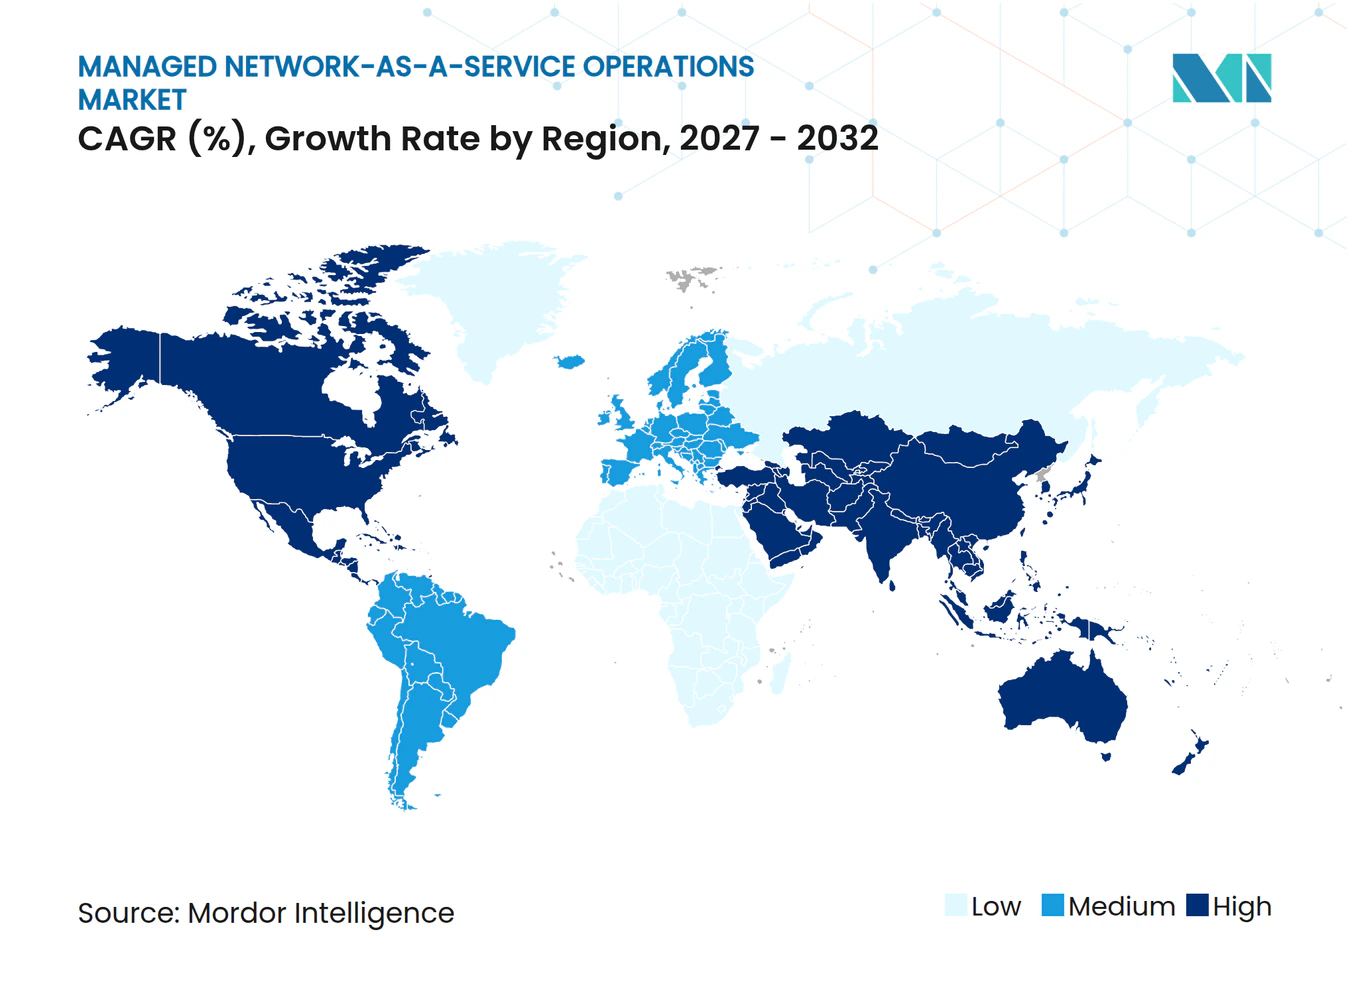
- Par géographie, l'Amérique du Nord a représenté 36,64% des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 10,77% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial des Opérations de Réseau Géré en tant que Service
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Complexité des Réseaux Hybrides et Multicloud | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Passage de la Propriété en Dépenses d'Investissement à la Consommation par Abonnement | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Assurance Réseau Pilotée par l'IA et Remédiation Automatisée | +1.6% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences de Cybersécurité d'Entreprise et de Confiance Zéro | +1.4% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Pénurie de Talents Spécialisés en Opérations Réseau | +1.0% | Mondial | Long terme (≥ 4 ans) |
| Expansion des Réseaux 5G Privé, IoT et Edge | +0.9% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité des Réseaux Hybrides et Multicloud
Les organisations exploitent des applications et des données dans des centres de données privés, des clouds publics, des sites edge et des emplacements distants. Cela crée une charge opérationnelle plus importante pour les équipes qui doivent gérer le routage, l'accès, les performances et la sécurité dans des environnements distincts. Le marché des Opérations de Réseau Géré en tant que Service bénéficie lorsque les clients ont besoin d'un modèle d'exploitation unique pour ces domaines connectés. Les charges de travail d'IA sur les sites edge ajoutent également du trafic entre les sites cloud et edge. Les architectures MPLS traditionnelles en étoile peuvent être difficiles à adapter à ces schémas de trafic. Les fournisseurs disposant d'une orchestration SD-WAN et d'une observabilité complète peuvent accompagner la transition vers des superpositions réseau définies par logiciel.
Passage de la Propriété en Dépenses d'Investissement à la Consommation par Abonnement
Les clients entreprises déplacent leurs dépenses technologiques vers des modèles de services récurrents pouvant être traités comme des dépenses d'exploitation. Le marché des Opérations de Réseau Géré en tant que Service bénéficie de ce changement car les abonnés peuvent obtenir des capacités réseau sans achat matériel initial important. Deloitte et HPE proposent des solutions NaaS qui combinent stratégie, architecture, déploiement, opérations, surveillance et gestion du cycle de vie via un modèle d'abonnement. Des services flexibles peuvent également offrir aux clients une meilleure visibilité des coûts à mesure que la capacité réseau évolue. La prestation continue de services fournit aux fournisseurs des données opérationnelles pouvant soutenir une gestion prédictive du cycle de vie. Un provisionnement plus rapide et une mise à l'échelle automatisée peuvent rendre ces modèles plus adaptés aux organisations dont les besoins en sites et en applications évoluent.
Assurance Réseau Pilotée par l'IA et Remédiation Automatisée
Les plateformes d'opérations réseau sont de plus en plus conçues pour identifier les pannes, diagnostiquer leurs causes et effectuer certaines tâches de remédiation avec une intervention manuelle limitée. Microsoft a rapporté que son agent Falcon a traité 60% du volume d'incidents et économisé 10 à 15 minutes par ticket lors de son déploiement interne.[1] Le marché des Opérations de Réseau Géré en tant que Service est soutenu lorsque les fournisseurs utilisent ces outils pour réduire le temps de réponse et améliorer la cohérence opérationnelle. Mavenir a introduit un Cadre d'Assurance de Service Agentique en juin 2026 qui capture les connaissances en opérations réseau issues d'environnements en direct pour les flux de travail d'automatisation.[2] Ces systèmes peuvent se développer grâce à une utilisation répétée à mesure que de nouveaux cas d'exploitation sont intégrés. Les fournisseurs qui combinent l'automatisation avec une supervision humaine responsable peuvent améliorer leur position auprès des clients qui exigent une gestion fiable des incidents.
Exigences de Cybersécurité d'Entreprise et de Confiance Zéro
Les exigences de sécurité rendent les opérations réseau et le contrôle d'accès plus étroitement liés. Les clients disposant de personnels distribués et de systèmes multicloud ont besoin de services gérés capables d'appliquer une politique cohérente pour les utilisateurs, les appareils, les applications et les sites. AT&T et Cisco ont lancé AT&T SASE avec Cisco en août 2025, combinant SD-WAN, contrôles de périmètre de service sécurisé, sécurité à confiance zéro, optimisation des chemins et connectivité multicloud dans une offre gérée unique.[3] AT&T et Palo Alto Networks ont rendu AT&T Dynamic Defense et AT&T SASE avec Palo Alto Networks généralement disponibles en juillet 2026 pour les environnements multicloud distribués. Ces lancements montrent comment les services de sécurité peuvent devenir le point de départ de contrats de réseau géré plus larges. Le marché des Opérations de Réseau Géré en tant que Service récompense donc les fournisseurs capables d'unifier la visibilité réseau, la protection contre les menaces et la politique d'accès.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Risques Liés aux Tiers et Préoccupations de Contrôle dans les Réseaux Critiques | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Dépendance au Fournisseur et Portabilité Limitée entre Orchestrateurs | -0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Souveraineté des Données et Contraintes d'Exploitation Transfrontalière | -0.7% | Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Migration Complexe depuis les Réseaux MPLS Hérités et Personnalisés | -0.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risques Liés aux Tiers et Préoccupations de Contrôle dans les Réseaux Critiques
Les clients dans les secteurs bancaire, de la santé et gouvernemental doivent considérer le risque de confier le contrôle opérationnel à un prestataire externe. Leurs préoccupations incluent la réponse aux pannes, l'accès à la télémétrie sensible et la capacité à examiner les décisions prises au sein de l'environnement réseau. Le marché des Opérations de Réseau Géré en tant que Service peut faire face à des cycles de vente plus longs lorsque les clients ont besoin de conditions de gouvernance détaillées avant d'approuver un modèle entièrement géré. La responsabilité de la disponibilité du service et de la conformité réglementaire reste avec le client même lorsque les opérations sont externalisées. Cela peut limiter l'adoption dans les charges de travail fortement réglementées. Les fournisseurs peuvent réduire cette contrainte grâce à des plateformes d'exploitation auditables, des rapports transparents et des contrôles co-gérés qui préservent la visibilité du client.
Dépendance au Fournisseur et Portabilité Limitée entre Orchestrateurs
Les couches d'orchestration propriétaires peuvent rendre une plateforme difficile à remplacer une fois qu'un client a configuré l'intention réseau, les politiques et les flux de travail. Le risque est plus élevé pour les organisations opérant dans plusieurs juridictions avec des besoins différents en matière de performance et de conformité. Le marché des Opérations de Réseau Géré en tant que Service peut être affecté lorsque les clients retardent leurs décisions jusqu'à ce qu'ils reçoivent des droits de sortie clairs et des engagements d'interopérabilité. Une portabilité limitée peut augmenter le coût du passage à un autre fournisseur lors du renouvellement du contrat. Les spécifications techniques TM Forum IG1251 et IG1453 définissent des architectures pour les réseaux autonomes et les systèmes opérationnels associés. Une utilisation plus large des normes ouvertes pourrait réduire les obstacles au changement, bien que les clients aient encore besoin de conditions contractuelles couvrant les données, les interfaces et le support de transition.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service : le SD-WAN Ancre les Revenus tandis que le 5G Privé se Déploie sur les Sites Industriels
Les Opérations WAN Géré et SD-WAN ont représenté 26,66% de la part du marché des Opérations de Réseau Géré en tant que Service en 2026. Le service dispose d'une large base installée parmi les entreprises qui sont passées des réseaux MPLS fixes aux superpositions définies par logiciel. Ces superpositions prennent en charge les applications cloud et les schémas de trafic changeants sur les sites distribués. Les Opérations de Sécurité Réseau Géré et SASE, ainsi que la surveillance réseau et les opérations NOC, sont des services adjacents importants. Ensemble, ces lignes encouragent les clients à consolider des contrats opérationnels autrefois distincts.
Les Opérations de Réseau 5G Privé Géré et Edge devraient se développer à un CAGR de 11,04% jusqu'en 2032. Les sites de fabrication, de logistique et d'énergie ont besoin d'une connectivité fiable à faible latence pour la robotique, les véhicules à guidage automatique et la surveillance de sécurité en temps réel. NTT DATA et Ericsson ont formé un partenariat pluriannuel en février 2026 pour fournir le 5G privé en tant que service mondial entièrement géré avec des capacités d'IA edge. L'offre reflète la demande de conception, d'opérations et de sécurité sans fil privé standardisées sur plusieurs sites. Les fournisseurs doivent démontrer que leurs services peuvent fonctionner en toute sécurité avec les systèmes industriels et les processus d'exploitation locaux.



Par Modèle de Livraison : les Services Entièrement Gérés en Tête tandis que les Modèles de Consommation Reconfigurent les Achats
Les Services Entièrement Gérés ont représenté 42,11% de la taille du marché des Opérations de Réseau Géré en tant que Service en 2026. Ce modèle fournit un point unique de responsabilité pour le matériel, les logiciels, la connectivité et les opérations quotidiennes. Il est pertinent pour les grandes entreprises qui souhaitent limiter les ressources internes dédiées à la gouvernance réseau mondiale. Les Services Co-Gérés permettent aux clients de conserver certaines responsabilités en matière de politique et de gouvernance. Le NaaS Auto-Géré avec Opérations Assistées par le Fournisseur convient aux organisations qui développent leurs capacités internes avec un soutien externe.
Les Services Réseau Basés sur la Consommation devraient se développer à un CAGR de 10,99% jusqu'en 2032. Les clients peuvent aligner leurs dépenses sur l'évolution de la demande plutôt que d'acheter de la capacité des années avant qu'elle ne soit utilisée. Les modèles d'abonnement peuvent réduire la barrière initiale pour les organisations de taille moyenne cherchant des capacités réseau avancées. Cette approche soutient le mouvement plus large vers les abonnements cloud et logiciels. Des tarifs clairs, des règles de capacité et des niveaux de service resteront importants pour l'adoption.
Par Mode de Déploiement : l'Infrastructure sur Site Persiste tandis que le NaaS Cloud Natif s'Accélère
L'Infrastructure Gérée sur Site a représenté 35,67% des revenus en 2026. Les grandes organisations dans les secteurs réglementés continuent de maintenir l'infrastructure sur site là où les exigences de résidence des données et de contrôle local sont importantes. La taille du marché des Opérations de Réseau Géré en tant que Service inclut les opérations gérées par le fournisseur même lorsque l'équipement reste dans les locaux du client. Les Opérations Réseau Hybrides relient l'infrastructure de site à la gestion et à l'analytique basées sur le cloud. Ce modèle soutient la modernisation sans remplacer tous les systèmes existants en même temps.
Le NaaS Cloud Natif devrait se développer à un CAGR de 10,88% jusqu'en 2032. Les sites greenfield et le provisionnement sans intervention permettent une configuration à distance avec moins de travail technique local. Alcatel-Lucent Enterprise a introduit AerFlex en juillet 2026, une architecture basée uniquement sur des points d'accès qui supprime le besoin de serveurs sur site et d'infrastructure en rack. Des conceptions physiques plus simples peuvent compléter les opérations gérées dans le cloud. L'infrastructure physique peut rester sur site, mais les fonctions de gestion peuvent de plus en plus migrer vers des plateformes logicielles.

Par Taille d'Organisation : les Grandes Entreprises Ancrent les Revenus tandis que les PME Émergent comme Principal Moteur de Croissance
Les Grandes Entreprises ont représenté 70,88% des revenus en 2026. Leurs empreintes mondiales combinent souvent SD-WAN, 5G privé, Wi-Fi de campus, interconnexion de centres de données et contrôles de sécurité. L'échelle et la complexité de ces environnements soutiennent des contrats de services gérés de longue durée. Les clients exigent également des rapports centralisés et des performances cohérentes sur les réseaux cloud, cœur et edge. Cela rend les modèles de livraison à portée complète particulièrement pertinents pour leurs besoins.
Les PME devraient se développer à un CAGR de 10,67% jusqu'en 2032. Les plateformes cloud natives et les contrats basés sur la consommation peuvent réduire l'expertise et le capital nécessaires pour une connectivité de niveau entreprise. Deutsche Telekom a étendu son partenariat avec LogicMonitor dans les régions DACH, Benelux et nordique en mai 2026 pour soutenir la résilience prédictive dans les environnements d'entreprise distribués. L'automatisation peut aider les fournisseurs à servir les clients plus petits à moindre coût opérationnel. Des niveaux simplifiés, des tarifs transparents et une activation plus rapide seront importants pour ce groupe de clients.
Par Secteur d'Utilisateur Final : la BFSI Détient la Plus Grande Part tandis que la Fabrication Reconfigure ses Réseaux
La Banque, les Services Financiers et les Assurances ont représenté 19,88% des revenus en 2026. Le secteur dépend d'une connectivité continue, de contrôles de sécurité stricts et d'une responsabilité claire pour les performances des services. Ces besoins soutiennent une demande récurrente pour les capacités de WAN géré, de sécurité, de surveillance et de réponse aux incidents. L'IT et les Télécommunications investissent également dans des opérations gérées pour les environnements cloud hybrides et edge. La santé, le gouvernement et le commerce de détail ont leurs propres exigences en matière d'accès sécurisé et de connectivité fiable des sites.
La Fabrication devrait se développer à un CAGR de 10,56% jusqu'en 2032. Le 5G privé, les capteurs IoT industriels, la robotique et les véhicules à guidage automatique nécessitent une connectivité à faible latence dans des environnements industriels denses. NTT DATA propose le 5G privé pour les clients des secteurs de la fabrication, de l'automobile, du transport et de l'énergie dans le cadre d'un modèle commercial NaaS. Le marché des Opérations de Réseau Géré en tant que Service a besoin de fournisseurs capables d'exploiter les réseaux de technologies de l'information et de technologies opérationnelles sans interrompre la production. Les clients industriels évalueront les partenaires sur la disponibilité, le support local et les exigences spécifiques au site.
Analyse Géographique
L'Amérique du Nord a représenté 36,64% de la part du marché des Opérations de Réseau Géré en tant que Service en 2026. La région dispose d'une infrastructure technologique d'entreprise établie, d'une forte concurrence entre fournisseurs et d'une demande soutenue des secteurs réglementés et gouvernementaux. Les exigences de conformité peuvent façonner les achats de connectivité gérée. L'Amérique du Nord reste une base de revenus importante à mesure que les entreprises adoptent le SASE et les services réseau basés sur la consommation. Les États-Unis mènent la région, tandis que le Canada et le Mexique bénéficient de l'activité commerciale transfrontalière et des investissements de délocalisation à proximité.
L'Europe est le deuxième contributeur régional en 2026. La souveraineté des données, la conformité et la planification de la sécurité à long terme sont des considérations importantes pour les acheteurs d'entreprise. L'Allemagne, le Royaume-Uni et la France mènent l'adoption régionale. L'Amérique du Sud est menée par le Brésil, où la modernisation des services financiers et du commerce de détail soutient la demande de connectivité gérée. Le Moyen-Orient et l'Afrique sont soutenus par l'Arabie Saoudite et les Émirats Arabes Unis, où les projets d'infrastructure intelligente et industriels nécessitent des services réseau gérés.
L'Asie-Pacifique devrait se développer à un CAGR de 10,77% jusqu'en 2032. La numérisation de la fabrication, le déploiement de la 5G et une présence plus large des fournisseurs en Chine, en Inde, en Corée du Sud, au Japon et en Australie soutiennent la demande. L'Inde a un besoin croissant de services réseau gérés à mesure que la numérisation des entreprises, les parcs industriels et l'expansion de la 5G progressent. NTT DATA et Ericsson ont identifié la fabrication, le transport, les ports et les villes intelligentes comme des domaines prioritaires pour leur partenariat de service géré 5G privé. L'Australie et la Corée du Sud sont d'importants sites NaaS d'entreprise régionaux.
Paysage Concurrentiel
Concentration du Marché
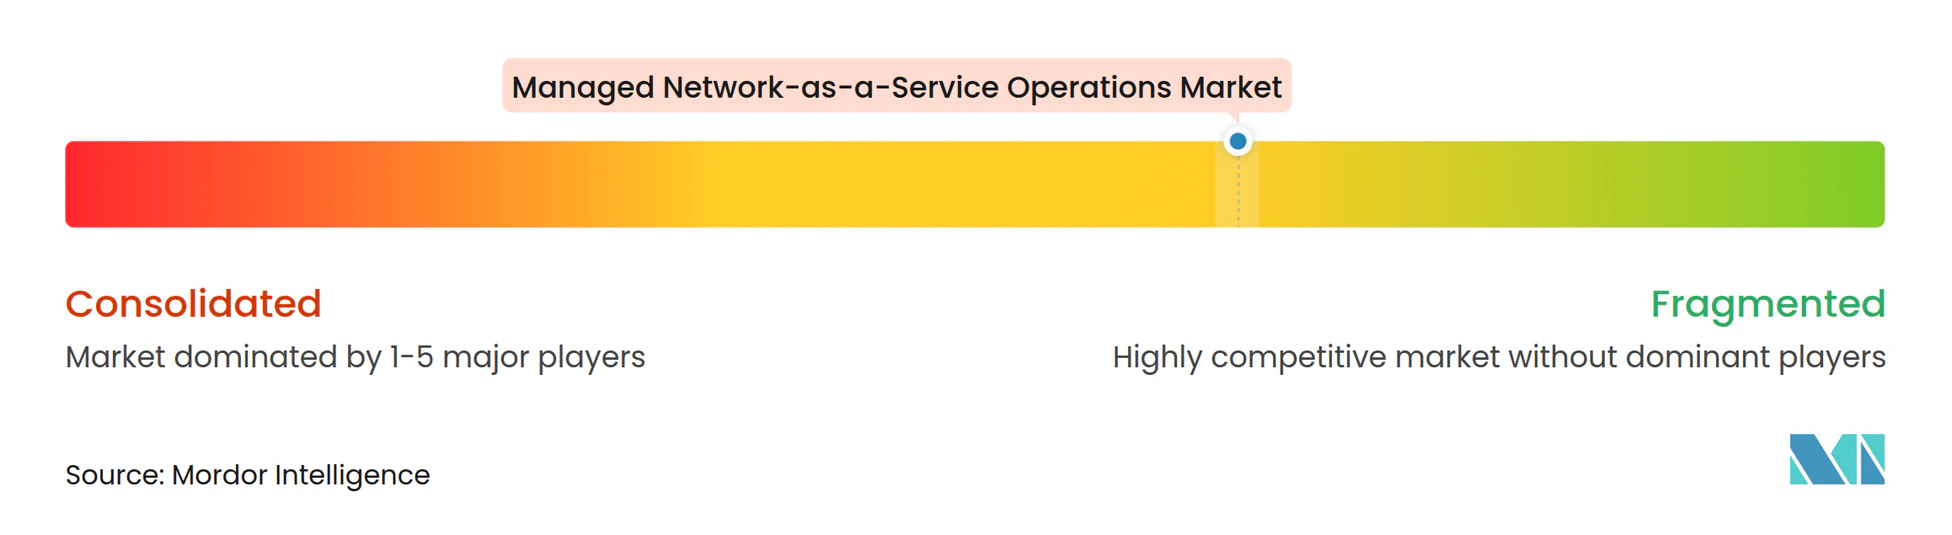
Le marché des Opérations de Réseau Géré en tant que Service est modérément consolidé. Les opérateurs de télécommunications mondiaux comprennent AT&T, Verizon, Deutsche Telekom, Orange Business, BT Group et Vodafone. Les grands fournisseurs de services gérés comprennent NTT DATA, Kyndryl, HCL Technologies et Tata Communications. Les fournisseurs spécialisés comprennent Aryaka Networks, GTT Communications et Colt Technology Services. Ces entreprises se font concurrence par la couverture des services, les capacités d'automatisation, la présence régionale et la flexibilité contractuelle.
Les partenariats constituent une voie importante pour les fournisseurs afin d'étendre leurs portefeuilles de services. AT&T et Cisco ont introduit une offre SASE à fournisseur unique en août 2025 qui combine les fonctions réseau et de sécurité dans un service géré unique. AT&T et Palo Alto Networks ont étendu leur collaboration en juillet 2026 avec une protection contre les menaces intégrée au réseau pilotée par l'IA et un SASE géré. Deutsche Telekom a étendu son intégration avec LogicMonitor en mai 2026 pour renforcer la résilience prédictive sur les marchés européens. Ces mouvements montrent comment les fournisseurs utilisent les écosystèmes partenaires pour ajouter des capacités de sécurité, d'analytique et d'automatisation.
Des opportunités subsistent dans les plans d'abonnement axés sur les PME, le 5G privé géré pour les sites industriels et les services réseau à sécurité quantique pour les clients réglementés. Aryaka Networks et Colt Technology Services se font concurrence avec les fournisseurs de télécommunications grâce à des services WAN gérés définis par logiciel et des modèles commerciaux flexibles. Mavenir a publié son Cadre d'Assurance de Service Agentique en juin 2026 pour soutenir la surveillance et les opérations réseau en boucle fermée. Les fournisseurs qui réduisent le temps de résolution des incidents et répondent aux besoins en matière de données et de souveraineté peuvent améliorer les renouvellements et les expansions. La demande des clients pour des performances mesurables et un contrôle de gouvernance laisse de la place aux grands fournisseurs et aux spécialistes ayant des atouts définis.
Leaders du Secteur des Opérations de Réseau Géré en tant que Service
-
Cisco Systems, Inc.
-
AT&T Inc.
-
Verizon Communications Inc.
-
NTT DATA Group Corporation
-
International Business Machines Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Juillet 2026 : AT&T Business et Palo Alto Networks ont annoncé la disponibilité générale d'AT&T Dynamic Defense avec Palo Alto Networks et d'AT&T SASE avec Palo Alto Networks, offrant une protection contre les menaces intégrée au réseau pilotée par l'IA et une solution SASE entièrement gérée pour les environnements d'entreprise multicloud distribués. L'expansion répond à la complexité croissante de la sécurisation des entreprises contre les cybermenaces pilotées par l'IA et offre une voie pratique vers la résilience quantique dans les deux offres.
- Juillet 2026 : Alcatel-Lucent Enterprise a annoncé la disponibilité générale de son offre 5G Privé mise à jour intégrant AerFlex, une nouvelle architecture de déploiement basée uniquement sur des points d'accès qui élimine les serveurs sur site et le câblage personnalisé pour les environnements industriels multi-sites. La mise à jour répond à la demande des clients des secteurs de la fabrication, de la logistique, du transport et de l'énergie déployant de la robotique, des véhicules à guidage automatique et des capteurs IoT nécessitant une connectivité sans fil déterministe.
- Mai 2026 : Deutsche Telekom a étendu son partenariat avec LogicMonitor pour étendre les capacités de résilience prédictive sur les marchés européens, notamment DACH, Benelux et la région nordique, en s'appuyant sur un déploiement opérationnel antérieur au Royaume-Uni. L'intégration améliore le portefeuille de services gérés de Deutsche Telekom avec une détection précoce des pannes et un contrôle opérationnel proactif pour les environnements IT d'entreprise de plus en plus distribués.
- Février 2026 : NTT DATA et Ericsson ont annoncé un partenariat stratégique pluriannuel pour fournir le 5G privé en tant que service mondial entièrement géré avec une architecture, des opérations et une sécurité cohérentes dans le monde entier, et pour intégrer des agents d'IA edge de NTT DATA sur les plateformes edge d'entreprise d'Ericsson pour l'intelligence en temps réel et la prise de décision autonome sur le site de génération des données.
Périmètre du Rapport sur le Marché Mondial des Opérations de Réseau Géré en tant que Service
Le Marché des Opérations de Réseau Géré en tant que Service englobe l'infrastructure réseau gérée par le fournisseur, la connectivité, la sécurité, la surveillance et les services d'optimisation dans les environnements d'entreprise WAN, LAN, sans fil, SD-WAN, SASE, 5G privé et basés sur le cloud à l'échelle mondiale. Le marché est Segmenté par Type de Service (Opérations WAN Géré et SD-WAN, Opérations de Réseau LAN et Campus Géré, Opérations Wi-Fi et LAN Sans Fil Géré, Opérations de Sécurité Réseau Géré et SASE, Surveillance Réseau, Observabilité et Opérations NOC, et Opérations de Réseau 5G Privé Géré et Edge), Modèle de Livraison (Services Entièrement Gérés, Services Co-Gérés, NaaS Auto-Géré avec Opérations Assistées par le Fournisseur, et Services Réseau Basés sur la Consommation), Mode de Déploiement (Infrastructure Gérée sur Site, NaaS Cloud Natif, et Opérations Réseau Hybrides), Taille d'Organisation (Grandes Entreprises, et Petites et Moyennes Entreprises), Secteur d'Utilisateur Final (Banque, Services Financiers et Assurances, IT et Télécommunications, Fabrication, Commerce de Détail et Commerce Électronique, Santé et Sciences de la Vie, Gouvernement et Secteur Public, et Autres Secteurs d'Utilisateurs Finaux), et Géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
| Opérations WAN Géré et SD-WAN |
| Opérations de Réseau LAN et Campus Géré |
| Opérations Wi-Fi et LAN Sans Fil Géré |
| Opérations de Sécurité Réseau Géré et SASE |
| Surveillance Réseau, Observabilité et Opérations NOC |
| Opérations de Réseau 5G Privé Géré et Edge |
| Services Entièrement Gérés |
| Services Co-Gérés |
| NaaS Auto-Géré avec Opérations Assistées par le Fournisseur |
| Services Réseau Basés sur la Consommation |
| Infrastructure Gérée sur Site |
| NaaS Cloud Natif |
| Opérations Réseau Hybrides |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Banque, Services Financiers et Assurances |
| IT et Télécommunications |
| Fabrication |
| Commerce de Détail et Commerce Électronique |
| Santé et Sciences de la Vie |
| Gouvernement et Secteur Public |
| Autres Secteurs d'Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Service | Opérations WAN Géré et SD-WAN | |
| Opérations de Réseau LAN et Campus Géré | ||
| Opérations Wi-Fi et LAN Sans Fil Géré | ||
| Opérations de Sécurité Réseau Géré et SASE | ||
| Surveillance Réseau, Observabilité et Opérations NOC | ||
| Opérations de Réseau 5G Privé Géré et Edge | ||
| Par Modèle de Livraison | Services Entièrement Gérés | |
| Services Co-Gérés | ||
| NaaS Auto-Géré avec Opérations Assistées par le Fournisseur | ||
| Services Réseau Basés sur la Consommation | ||
| Par Mode de Déploiement | Infrastructure Gérée sur Site | |
| NaaS Cloud Natif | ||
| Opérations Réseau Hybrides | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Secteur d'Utilisateur Final | Banque, Services Financiers et Assurances | |
| IT et Télécommunications | ||
| Fabrication | ||
| Commerce de Détail et Commerce Électronique | ||
| Santé et Sciences de la Vie | ||
| Gouvernement et Secteur Public | ||
| Autres Secteurs d'Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des Opérations de Réseau Géré en tant que Service ?
Le marché des Opérations de Réseau Géré en tant que Service est évalué à 27,88 milliards USD en 2026 et devrait atteindre 49,78 milliards USD d'ici 2032 à un CAGR de 10,18%. La demande est liée aux opérations unifiées pour les réseaux cloud, edge, de sécurité et de sites.
Quel type de service mène les opérations NaaS gérées ?
Les Opérations WAN Géré et SD-WAN mènent avec une part de revenus de 26,66% en 2026. Les Opérations de Réseau 5G Privé Géré et Edge constituent le type de service à la croissance la plus rapide, avec une prévision de CAGR de 11,04% jusqu'en 2032.
Quel modèle de livraison se développe le plus rapidement ?
Les Services Réseau Basés sur la Consommation devraient se développer à un CAGR de 10,99% jusqu'en 2032. Ce modèle permet aux clients d'aligner la capacité réseau et les dépenses sur l'évolution de la demande commerciale.
Pourquoi les entreprises adoptent-elles les opérations réseau gérées ?
Les entreprises utilisent ces services pour gérer le cloud hybride, la sécurité, la connectivité des sites et les performances réseau dans un modèle intégré. L'automatisation, l'observabilité et les contrôles d'accès gérés peuvent réduire la charge pesant sur les équipes internes.
Quel secteur d'utilisateur final détient la plus grande part ?
La Banque, les Services Financiers et les Assurances mènent avec une part de 19,88% en 2026 en raison de ses exigences en matière de disponibilité, de sécurité et de responsabilité. La Fabrication est le segment d'utilisateur final à la croissance la plus rapide, avec un CAGR de 10,56% jusqu'en 2032.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,77% jusqu'en 2032, soutenue par la numérisation de la fabrication, le déploiement de la 5G et un accès plus large aux services gérés. L'Amérique du Nord détient la plus grande part régionale à 36,64% en 2026.