
消費ベースマネージドサービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
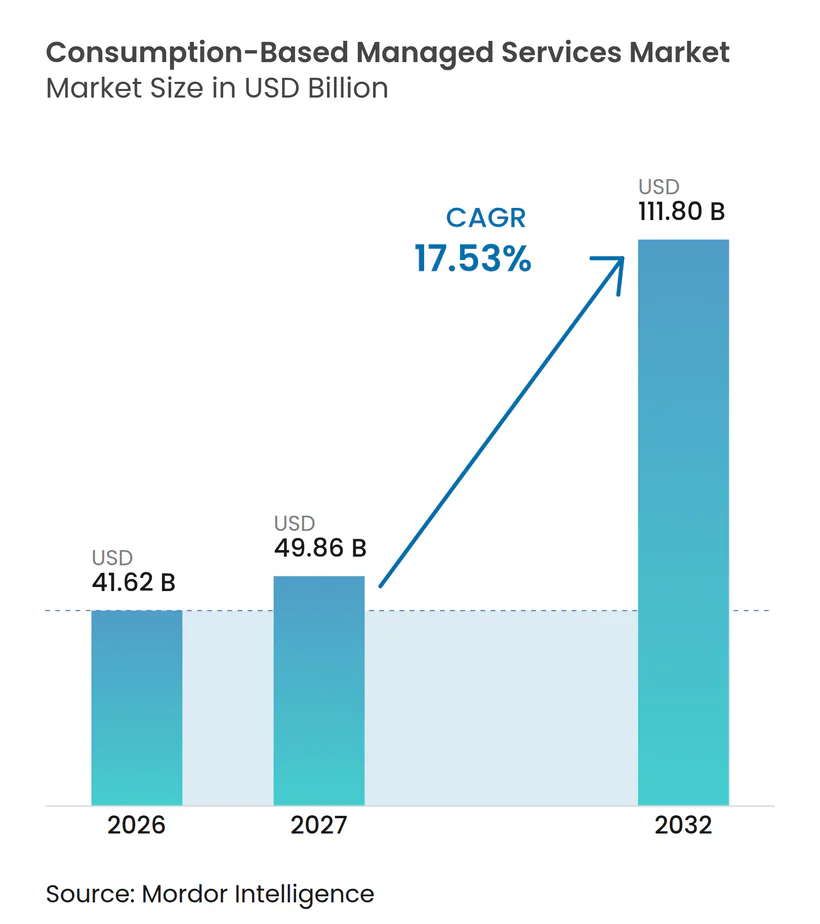
| 市場規模 (2027) | 49.86 十億米ドル |
| 市場規模 (2032) | 111.80 十億米ドル |
| 成長率 (2027 - 2032) | 17.53 % |
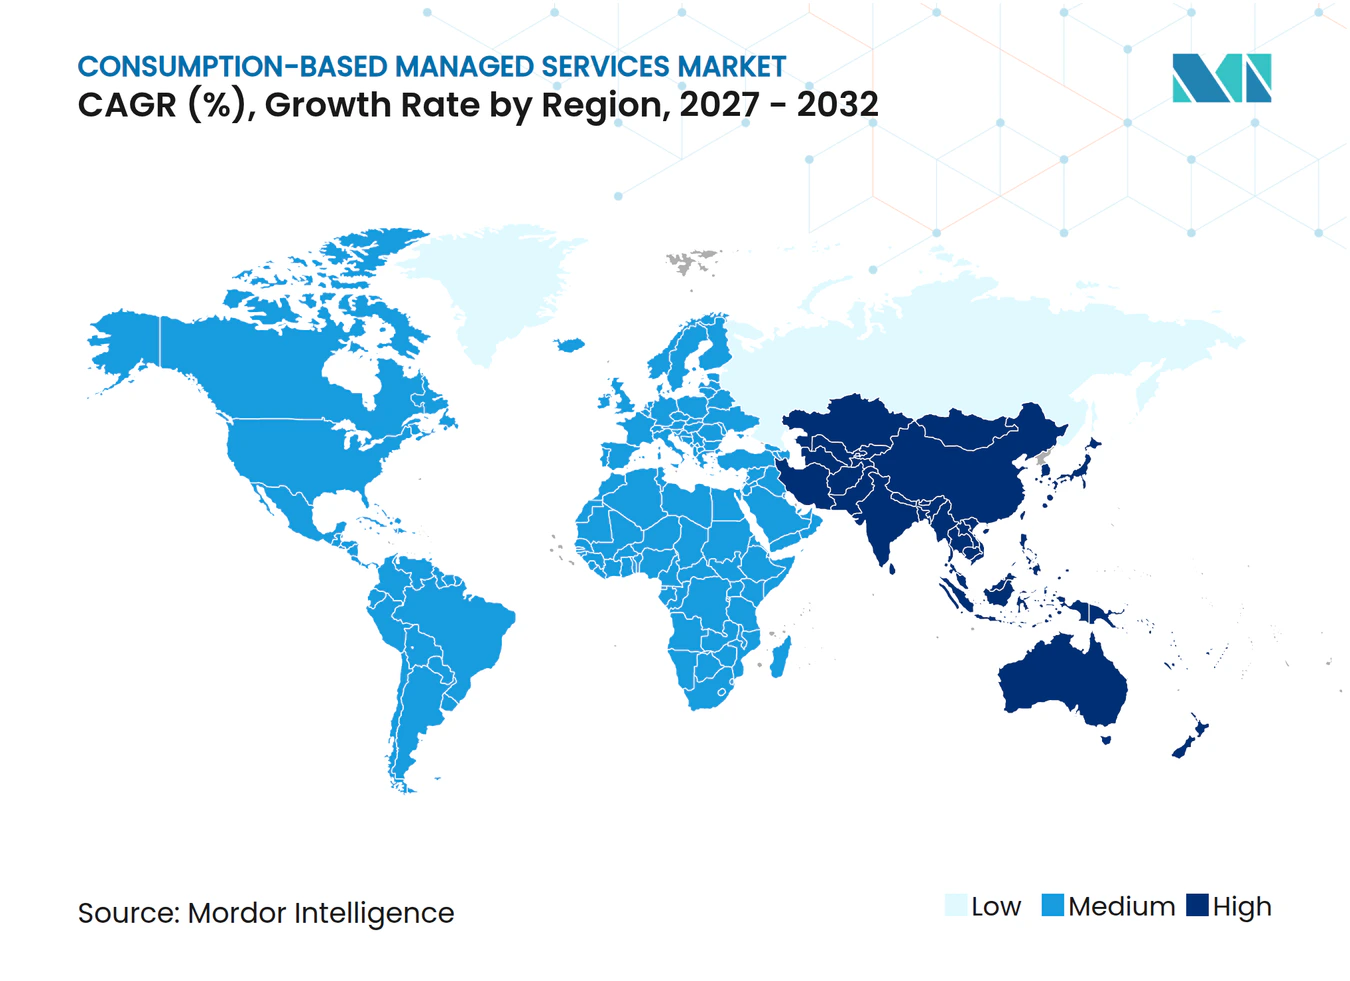
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる消費ベースマネージドサービス市場分析
消費ベースマネージドサービス市場規模は、2026年の41.62 ビリオン 米ドルから2032年には111.80 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 17.53%を記録すると予測されています。消費ベースマネージドサービス市場は、変動課金と継続的な運用責任を組み合わせており、これにより従来のアウトソーシングや単独のクラウドサブスクリプションとは区別されます。企業の需要は、ハイブリッド環境の管理、テクノロジーコストの制御、およびすべての機能を内部で構築することなく専門スキルへのアクセスを確保することに集中しています。プロバイダーは、インフラストラクチャ管理、セキュリティオペレーション、自動化、およびビジネス成果に連動した商業モデルを組み合わせることで対応しています。北米は依然として最大の収益基盤であり、アジア太平洋地域はマルチクラウド展開と能力格差の拡大により最も強い成長見通しを示しています。競争は、透明な利用条件、ローカライズされた運用、および複雑な環境全体にわたる信頼性の高いサービス提供能力にますます依存するようになっています。
レポートの主要ポイント
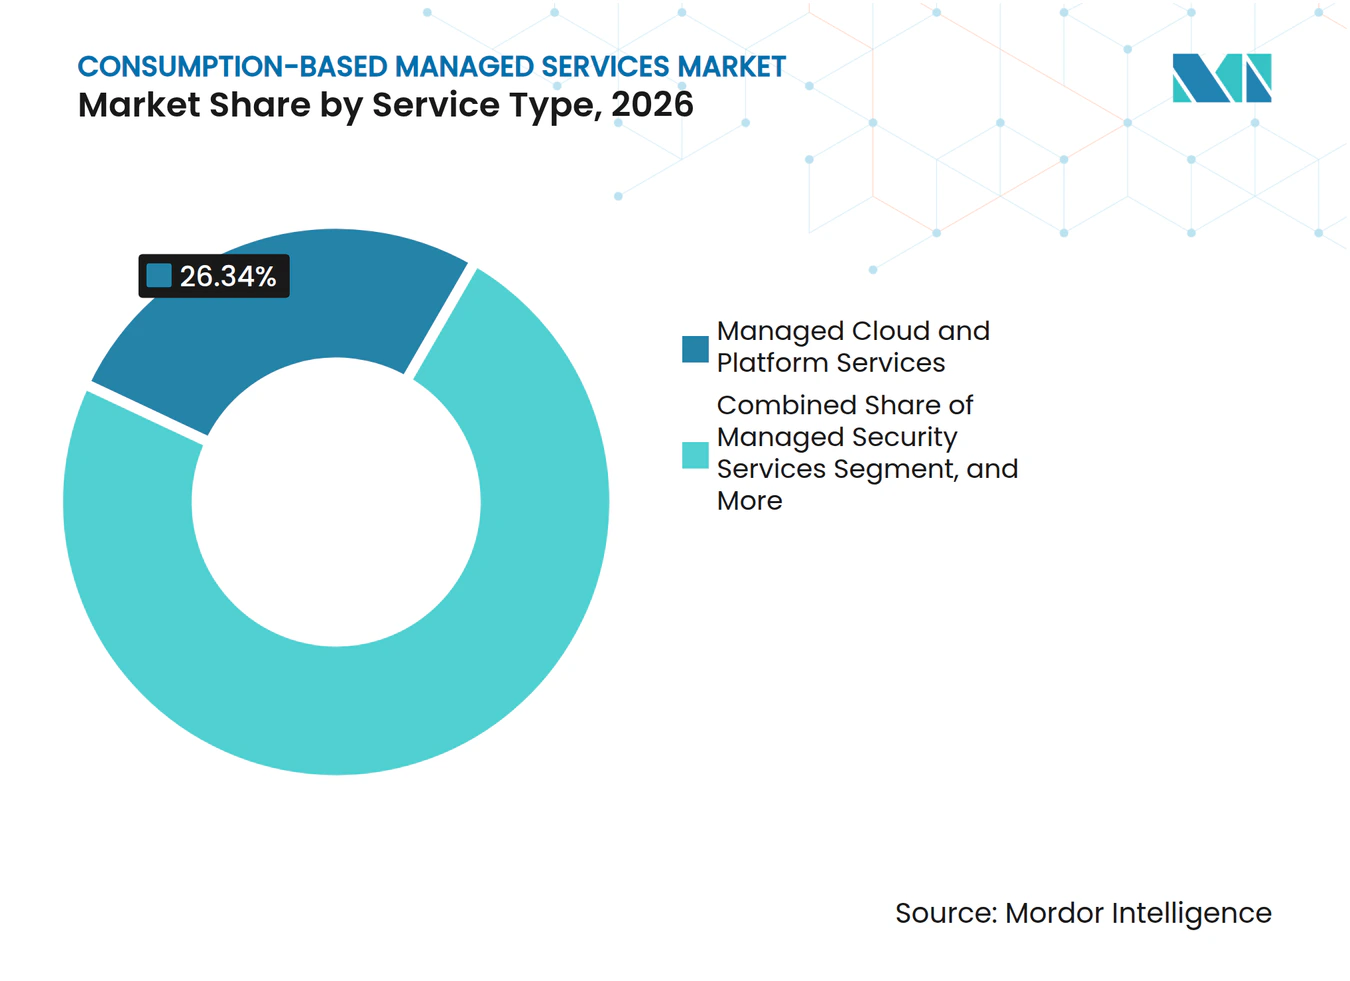
- サービスタイプ別では、マネージドクラウドおよびプラットフォームサービスが2026年の収益の26.34%を占め、マネージドセキュリティサービスは2032年にかけてCAGR 18.26%で拡大すると予測されています。
- デリバリーモデル別では、完全マネージド消費サービスが2026年の収益の38.57%を占め、成果ベースマネージドサービスは2032年にかけてCAGR 18.09%で拡大すると予測されています。
- インフラストラクチャレイヤー別では、コンピュートおよび仮想化が2026年の収益の28.37%を占め、データベースおよびデータプラットフォームは2032年にかけてCAGR 18.58%で拡大すると予測されています。
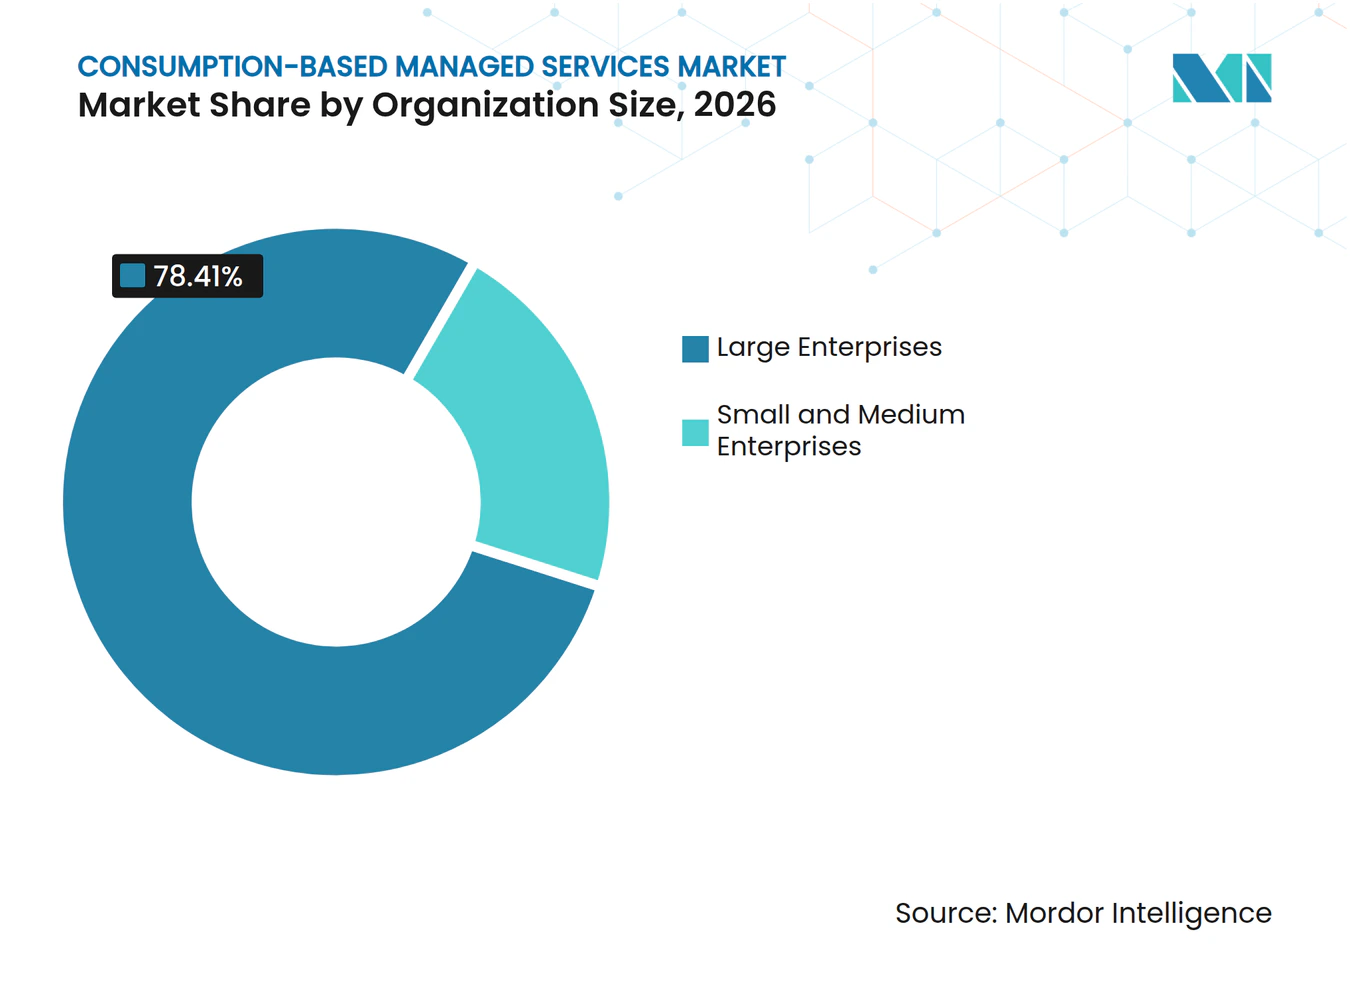
- 組織規模別では、大企業が2026年の収益の78.41%を占め、中小企業は2032年にかけてCAGR 18.63%で拡大すると予測されています。
- エンドユーザー産業別では、ITおよび通信が2026年の収益の25.69%を占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 18.71%で拡大すると予測されています。
- 地域別では、北米が2026年の消費ベースマネージドサービス市場シェアの43.24%を占め、アジア太平洋地域は2032年にかけてCAGR 19.36%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドおよびマルチクラウドの運用複雑性 | +3.8% | グローバル、北米およびヨーロッパに集中 | 中期(2〜4年) |
| 設備投資から変動的な運用支出へのシフト | +3.2% | グローバル、アジア太平洋地域および南米で最も顕著 | 中期(2〜4年) |
| AIを活用したインフラストラクチャ監視および修復 | +2.8% | グローバル、北米主導でアジア太平洋地域およびヨーロッパへ拡大 | 短期(2年以内) |
| サイバーセキュリティおよびコンプライアンスのアウトソーシング | +2.5% | グローバル、特に北米およびヨーロッパ | 短期(2年以内) |
| クラウド、セキュリティ、およびプラットフォーム運用人材の不足 | +2.1% | グローバル、アジア太平洋地域および中東でより大きな圧力 | 長期(4年以上) |
| AIおよびエッジワークロード向けメータードインフラストラクチャ | +1.5% | アジア太平洋地域、中東およびアフリカへの波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびマルチクラウドの運用複雑性
ハイブリッドおよびマルチクラウドの運用は、消費ベースマネージドサービス市場における需要の中心的なドライバーです。企業は、オンプレミスシステムと複数のクラウド環境にわたって、アイデンティティ、セキュリティ、コスト管理、アプリケーション、およびデータを調整する必要があります。追加されるプラットフォームごとに独自の運用ルールと管理ツールが導入されるため、この作業はより困難になります。プロバイダーは、統合、監視、および自動化のための共通レイヤーを運用することで負担を軽減できます。データレジデンシー要件により、一部の組織はグローバルクラウドサービスと並行してローカルまたはソブリン環境を使用することになります。これにより、マネージドプロバイダーの役割が拡大し、クライアントがすべての専門能力を内部で維持することなくこれらの環境を接続し続けることが可能となり、消費ベースマネージドサービス市場が強化されます。
設備投資から変動的な運用支出へのシフト
変動的な運用支出へのシフトは、購入者が一部のテクノロジーコストを実際の需要に合わせることができるため、消費ベースマネージドサービス市場を支援します。組織は、機器に充てられていた資本を近代化、セキュリティ、またはデータプログラムに振り向けることができます。このアプローチはまた、キャパシティ計画の負担の一部をプロバイダーに移転します。購入者が変動コストモデルに依存できるようになる前に、最低コミットメント、超過料金、およびサービス範囲について明確な条件が必要です。商業的な魅力は、プロバイダーが柔軟な利用と予測可能なガバナンスおよび運用上の説明責任を組み合わせることができる場合に最も強くなります。その結果、財務管理と展開速度が消費ベースマネージドサービス市場における購入者の意思決定の中心となっています。
AIを活用したインフラストラクチャ監視および修復
AIを活用した監視は、消費ベースマネージドサービス市場においてプロバイダーが障害を特定しインフラストラクチャを管理する方法を変えています。Lenovoは2026年2月に、予測監視、コールホーム自動化、予防保守、および重大ケースに対する4時間オンサイト対応目標を備えたサーバー向けPremier Support Plusを導入しました。Hewlett Packard Enterprise Companyは2025年6月に、ストレージ、ネットワーキング、コンピュート、仮想化リソース、およびハイブリッドクラウドコスト運用全体にAIエージェントを適用するGreenLake Intelligenceを発表しました。[1] これらのサービスは、インシデント後の対応ではなく、より早期の検出とガイド付き修復に向けてサービス提供を移行させます。運用ベースラインを確立し最適化を開始するために必要な時間を短縮できます。運用データの品質と、プロバイダーがそれをクライアントの環境に適用する能力が、類似したサービス提供をますます差別化するようになるでしょう。
サイバーセキュリティおよびコンプライアンスのアウトソーシング
サイバーセキュリティは、分散型アプリケーション、データ、およびクラウドインフラストラクチャに依存する組織にとって、中核的な運用要件となっています。マネージドセキュリティプロバイダーは、継続的な監視、インシデント対応、コントロール管理、およびコンプライアンスサポートを単一の運用体制に組み合わせることができます。このモデルは、セキュリティ障害が運用上および法的なリスクをもたらす可能性がある規制対象セクターに関連しています。WiproとHanesBrandsの契約では、より広範なテクノロジー変革の一環として、予測的および予防的なサイバーセキュリティ運用のためにWINGS Operations AIプラットフォームが使用されています。この事例は、セキュリティサービスが単独のサービスとしてではなく、より広範なマネージド環境の一部としてますます提供されていることを示しています。これにより、企業がインフラストラクチャ、アプリケーション、およびユーザーアクセス全体にわたって一貫したコントロールを求める際に、継続的な需要が支えられます。サイバーセキュリティは、分散型アプリケーション、データ、およびクラウドインフラストラクチャに依存する組織にとって、中核的な運用要件となっています。マネージドセキュリティプロバイダーは、継続的な監視、インシデント対応、コントロール管理、およびコンプライアンスサポートを単一の運用体制に組み合わせることができます。このモデルは、セキュリティ障害が運用上および法的なリスクをもたらす可能性がある規制対象セクターに関連しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 最低コミットメントおよび不確実な総所有コスト | -2.8% | グローバル、北米およびヨーロッパで最も深刻 | 短期(2年以内) |
| データ主権および国境を越えた運用上の制約 | -2.1% | ヨーロッパおよびアジア太平洋地域、中東への波及あり | 中期(2〜4年) |
| ベンダーロックインおよびワークロードポータビリティの制限 | -1.7% | グローバル、BFSIおよび政府機関で懸念が高い | 長期(4年以上) |
| 不整合なメタリング、サービス定義、および契約比較可能性 | -1.3% | グローバル、特に中東およびアフリカの初期採用市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
最低コミットメントおよび不確実な総所有コスト
消費契約は柔軟な価格設定と最低コミットメントを組み合わせる場合があり、クライアントは使用しないキャパシティに対して支払いが発生することがあります。これにより、固定料金のアウトソーシングや直接インフラストラクチャ所有と比較することが困難なコスト構造が生じる可能性があります。使用量の急増、自動スケーリングルール、およびツールやデータ移動に対する個別料金は、予算の予測可能性をさらに低下させる可能性があります。大企業はこれらの変数を監視するための内部財務運用プラクティスを構築できますが、中小企業は同じリソースを持っていない場合があります。消費ルールを明確に説明し、詳細なコスト管理を提供るプロバイダーはこの障壁を軽減できます。したがって、契約の透明性は消費ベースマネージドサービス市場の継続的な採用に不可欠です。
データ主権および国境を越えた運用上の制約
データ主権は、消費ベースマネージドサービス市場における単一のグローバルデリバリーモデルの使用を制限する可能性があります。多くの組織は、情報がどこに保存されているか、誰が環境を運用しているか、およびどの当局がアクセスを求める可能性があるかを考慮する必要があります。プロバイダーはこれらの義務を満たすために、個別のサービスインスタンスとローカルの運用能力が必要になる場合があります。この要件は、プールされたインフラストラクチャに通常関連するスケールメリットを低下させる可能性があります。また、規制対象の購入者に対するプロバイダー選定および契約承認サイクルを長引かせる可能性もあります。したがって、ローカライズされたアーキテクチャと明確なデータ管理コミットメントは、二次的な機能ではなく競争上の要件となり得ます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
クラウド運用を基盤としたセキュリティの成長マネージドクラウドおよびプラットフォームサービスは2026年の収益の26.34%を占めました。このセグメントは、アプリケーションの移行、ハイブリッド環境の統合、およびクラウドプラットフォームの最適化に関する継続的な作業から恩恵を受けています。クライアントは移行完了後も継続的な管理を必要とすることが多く、消費ベースマネージドサービス市場における継続的なサービス需要を支えています。マネージドインフラストラクチャおよびデータセンターサービスは、多くの組織がクラウドネイティブワークロードと並行してレガシーシステムを運用しているため、引き続き重要です。マネージドデータ、バックアップ、およびディザスタリカバリサービスも、分散データ環境がより多くの復旧および保持義務を生み出すにつれて重要性を増しています。
マネージドセキュリティサービスは2032年にかけてCAGR 18.26%で拡大すると予測されています。クラウドの採用により、積極的な保護が必要なアイデンティティ、統合ポイント、およびデータパスが増加しています。マネージドネットワークおよびコネクティビティサービスも、ソフトウェア定義型広域ネットワークの近代化、ハイブリッドワーク、およびエッジ展開によって支えられています。マネージドアプリケーションおよびビジネスサービスは、コアインフラストラクチャを超えた運用サポートを求めるクライアントのポートフォリオを完成させます。NTT DATA Group Corporationの2025年10月のテキサス州情報資源局との契約は、マルチクラウドマネージドサービスモデルの下でAWS、Azure、Google Cloud、およびOracle Cloud Infrastructureをカバーしており、購入者が消費ベースマネージドサービス市場において複数のプラットフォームとサービスを一つの長期調達構造に組み合わせる方法を示しています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
デリバリーモデル別:
説明責任が契約選択を形成完全マネージド消費サービスは2026年の収益の38.57%を占めました。大規模組織は、プロバイダーに広範な運用活動の責任を担わせたい場合にこのモデルを使用します。これにより、内部チームが製品、顧客、およびガバナンスの優先事項に集中できるようになります。コマネージド消費サービスは、クライアントが特定のドメインに対して直接管理を維持したい場合に引き続き重要です。これは、消費ベースマネージドサービス市場においてセキュリティ、データ、または規制対象のビジネスプロセスに対して内部監視が必要な場合に特に重要です。
成果ベースマネージドサービスは2032年にかけてCAGR 18.09%で拡大すると予測されています。これらの契約は、レジリエンス、コスト管理、アプリケーションパフォーマンス、またはリスク低減などのビジネス成果に対してパフォーマンスを評価します。これらは、主にサービスインプットや技術的可用性指標に基づく従来の取り決めとは異なります。モジュール型消費サービスは、運用ニーズの変化に応じて定義されたサービスを追加または削除したい中堅市場の購入者に適しています。消費ベースマネージドサービス産業は、プロバイダーの説明責任をクライアントの成果に合わせた契約構造へと移行しており、最終的な選択は購入者の内部スキル、リスク許容度、および成果を一貫して測定する能力によって異なります。
インフラストラクチャレイヤー別:
データプラットフォームが戦略的重要性を獲得コンピュートおよび仮想化は2026年の収益の28.37%を占めました。組織がサーバー、仮想マシン、およびデータセンター運用に外部サポートを長年利用してきたため、これは自然な参入ポイントです。データ量の増加と保持義務の高まりに伴い、ストレージおよびデータ保護の重要性が増しています。ネットワーキングおよびコネクティビティは、セキュアアクセスサービスエッジ、プライベート5G、およびソフトウェア定義型ネットワーキングによって再形成されています。エンドユーザーコンピューティングおよびデバイスも、消費ベースマネージドサービス市場において分散した労働力とデバイス資産を管理する組織にとって引き続き重要です。
データベースおよびデータプラットフォームは2032年にかけてCAGR 18.58%で拡大すると予測されています。購入者は、かつては外部運用には機密性が高すぎると見なされていたデータプラットフォームの管理を委託することにますます積極的になっています。これは、クラウドネイティブデータベース、アクセス制御、およびレジリエンス計画にわたる専門スキルの必要性を反映しています。2025年5月、Nutanix, Inc.とPure Storage, Inc.はミッションクリティカルな仮想ワークロード向けの統合ソリューションを発表しました。[2] このようなアライアンスはコンピュートとストレージにわたる運用を簡素化できますが、消費ベースマネージドサービス市場においてより少数のテクノロジーパートナーへの依存を深める可能性もあります。
組織規模別:
中小企業が専門的な運用サポートに注目大企業は2026年の収益の78.41%を占めました。広範なIT資産、複数の拠点、および規制上の義務が、マルチドメインマネージドサービスへの需要を支えています。これらの購入者は確立されたアウトソーシング関係と正式な調達プロセスを持っていることが多いです。また、事業部門と地域にわたって調整できるプロバイダーも必要としています。そのスケールにより、消費ベースマネージドサービス市場において完全マネージドモデルとカスタマイズされたサービス契約がより実用的になります。
中小企業は2032年にかけてCAGR 18.63%で拡大すると予測されています。中小企業は、クラウド、セキュリティ、およびデータの専門家の採用においてより大きな課題に直面しています。これらの役割は費用がかかり、維持が困難だからです。マネージドクラウド運用、サイバーセキュリティ、およびエンドポイント保護は、引き続き優先サービス領域となる可能性が高いです。より複雑な近代化および成果ベースの契約は依然として大規模な購入者に集中しています。英国の中小企業デジタル採用タスクフォースは、スキル不足がより多くの中小企業を外部デジタルサポートへと向かわせていると報告しており、プロバイダーは完全なエンタープライズサービス範囲ではなく、明確でモジュール型のパッケージで消費ベースマネージドサービス市場においてこのニーズに対応できます。

エンドユーザー産業別:
ヘルスケアがマネージドサービスの利用を拡大ITおよび通信は2026年の収益の25.69%を占めました。通信事業者は内部でマネージドサービスを使用するとともに、他の企業にネットワークおよびコネクティビティサービスを販売しています。そのテクノロジー資産は、インフラストラクチャ、顧客プラットフォーム、およびセキュリティオペレーション全体にわたる継続的な管理を必要とします。BFSIも主要な購入者グループであり、レジリエントな運用をサポートし、厳格な管理要件を満たす必要があります。小売および電子商取引の顧客は、大規模な固定インフラストラクチャへのコミットメントなしに需要の変化に対応するために、マネージドクラウドおよびセキュリティサービスを使用しています。
ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 18.71%で拡大すると予測されています。医療システムは、電子健康記録、相互運用性の取り組み、プライバシー要件、およびAI対応の複雑さを管理するプレッシャーにさらされています。マネージドサービスの取り決めにより、内部で維持することが困難なスキルへのアクセスが可能になります。製造および産業組織も、運用技術とIT環境がより接続されるにつれて、新たな需要源となっています。クライアントが汎用パッケージを超たものを求めるにつれて、セクター固有のコントロールとワークフロー知識がより重要になり、消費ベースマネージドサービス市場が規制対象のヘルスケア、金融サービス、および公共部門の環境にサービスを提供する余地が生まれます。
地域分析
北米の消費ベースマネージドサービス市場
北米は2026年の消費ベースマネージドサービス市場シェアの43.24%を占めました。米国は、テクノロジー集約型企業の大きな集積と確立されたマネージドサービス調達を持つため、地域の収益基盤の大部分を占めています。セキュリティ、コンプライアンス、およびベンダー統合は、規制対象セクターの購入者にとって引き続き重要なドライバーです。大規模なバンドル取引は、組織がプロバイダーポートフォリオを簡素化しながらAIおよびデータプログラムにリソースを振り向けるのに役立ち、カナダとメキシコも企業および公共部門のデジタルプログラムを通じてマネージドサービスの利用を拡大しています。
アジア太平洋地域の消費ベースマネージドサービス市場
アジア太平洋地域は2032年にかけてCAGR 19.36%で拡大すると予測されています。この地域は、クラウド採用、マルチクラウド展開、およびスキル制約が国によって大きく異なるため、独自の需要プロファイルを持っています。中国は国内AIインフラストラクチャ開発によって支えられており、インドは成長する企業需要と大規模なオフショアデリバリー基盤を組み合わせています。日本の近代化ニーズ、韓国のテクノロジー集約型産業、およびオーストラリアの政府および金融サービス要件がさらなる需要を加えています。消費ベースマネージドサービス市場の地域見通しは、プロバイダーが各国の設定に合わせてデリバリーとデータガバナンスをローカライズする方法に依存します。
EMEAおよび南米の消費ベースマネージドサービス市場
ヨーロッパは依然として重要な地域機会であり、ドイツ、英国、フランスが主導しています。規制上の義務が、地域全体でマネージドセキュリティ、コンプライアンス、およびデータ管理能力への需要を高めています。南米はブラジルとアルゼンチンが主導しており、金融サービス、エネルギー、および電子商取引が主要な需要センターです。中東は湾岸協力会議諸国に集中しており、国家デジタル化プログラムがクラウドおよびインフラストラクチャ契約を支えています。アフリカは依然として採用の初期段階にありますが、ナイジェリア、南アフリカ、およびエジプトはマネージドコネクティビティおよびセキュリティービスの長期的な機会を提供しています。
競合環境
市場集中度
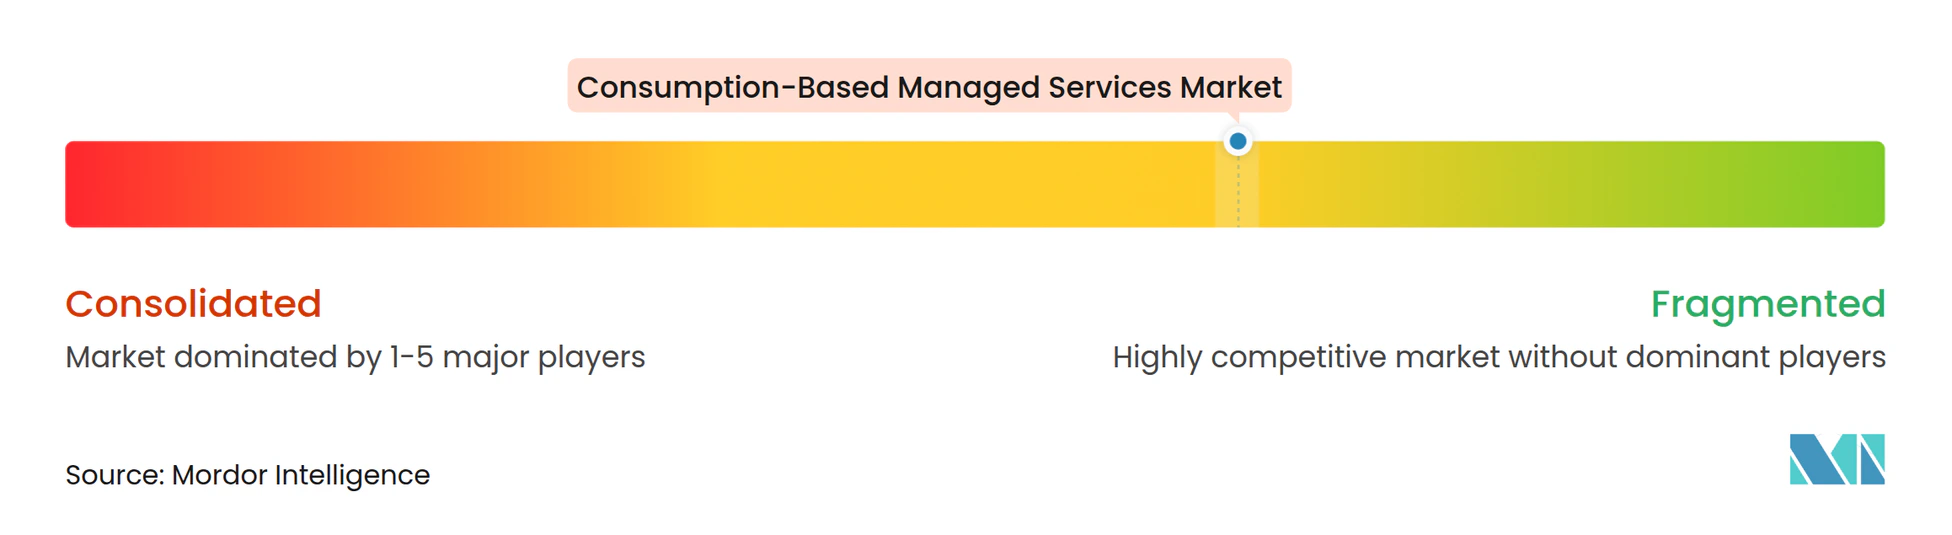
消費ベースマネージドサービス市場は、グローバルシステムインテグレーター、インフラストラクチャスペシャリスト、クラウドエコシステムパートナー、および地域プロバイダーにわたって断片化されています。International Business Machines Corporation、Kyndryl Holdings, Inc.、Accenture plc、Capgemini SE、Tata Consultancy Services Limited、Infosys Limited、HCL Technologies Limited、およびWipro Limitedは、スケール、広範なサービスカバレッジ、およびデリバリー能力を通じて競争しています。Hewlett Packard Enterprise Company、Pure Storage, Inc.、NetApp, Inc.、Dell Technologies Inc.、およびHitachi Vantara LLCは、消費ベースのインフラストラクチャおよびハードウェア連動型サービスモデルにより直接的に注力しています。インテグレーターがインフラストラクチャパートナーシップを深め、テクノロジープロバイダーがマネージドオペレーションを拡大するにつれて、これらのグループはますます重複しています。規制対象の垂直市場は、セクター固有のコントロール、ワークフロー統合、およびローカルコンプライアンス能力を提供できるプロバイダーに機会をもたらします。
AIを活用した運用は、消費ベースマネージドサービス市場における競争の重要な基盤となっています。Kyndryl Holdings, Inc.は2026年4月に、AIネイティブワークフローのための評価、実装ブループリント、およびガバナンスフレームワークを備えたエージェント型サービス管理を発表しました。Hewlett Packard Enterprise CompanyのGreenLake Intelligenceは、インフラストラクチャおよびコスト管理のためのAIエージェントを通じて、このアプローチをハイブリッドIT運用全体に拡張します。NTT DATA Group Corporationは2026年1月にAWSとの複数年にわたる協力契約を締結し、クラウド近代化、産業クラウドソリューション、AI駆動型マネージドサービス、およびデジタル主権を支援します。これらの動きは、プロバイダーが自動化、クラウドパートナーシップ、およびクライアント間で再利用可能な運用モデルに投資していることを示しています。
インフラストラクチャパートナーシップも消費ベースマネージドサービス産業の競争的地位を形成しています。Nutanix, Inc.とPure Storage, Inc.は2025年5月にミッションクリティカルな仮想ワークロード向けの統合ソリューションを発表しました。Kyndryl Holdings, Inc.は2025年2月にPalo Alto Networksとのマネージドセキュアアクセスサービスエッジサービスを導入しました。[3] プロバイダーは標準化と個々のクライアント要件を満たす能力のバランスを取る必要があり、強力なデータガバナンス、サービスの透明性、および統合能力は、競争入札においてスールと同様に重要になり得ます。
消費ベースマネージドサービス産業のリーダー
-
International Business Machines Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Accenture plc
-
Hewlett Packard Enterprise Company
- 注:主要企業の掲載順は順位を示すものではありません。
消費ベースマネージドサービス市場 このレポートでカバーされる企業
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Accenture plc
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Kyndryl Holdings, Inc.
- Cisco Systems, Inc.
- Fujitsu Limited
- Lenovo Group Limited
- Oracle Corporation
- NVIDIA Corporation
- Capgemini SE
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- HCL Technologies Limited
- NTT DATA Group Corporation
- NetApp, Inc.
- Pure Storage, Inc.
- Hitachi Vantara LLC
- Nutanix, Inc.
- Huawei Technologies Co., Ltd.
最近の産業開発事情 消費ベースマネージドサービス市場
- 2026年5月:Kyndryl Holdings, Inc.とDPD Portugalは、ITインフラストラクチャ監視、プラットフォーム管理、バックアップとリカバリ、およびストレージを含むDPDのミッションクリティカルなハイブリッドIT環境を近代化するための拡大パートナーシップを発表し、Kyndryl Private Cloudが強化されたディザスタリカバリモデルをサポートします。
- 2026年5月:Lenovo Group Limitedは、コールホーム自動化、予防保守、および75以上の市場でグローバルに利用可能な4時間オンサイト対応目標を通じた予防的および予測的監視を提供する、エンタープライズサーバー環境向けのプレミアムAI駆動型サポートサービスであるサーバー向けPremier Support Plusを発表しました。
- 2026年1月:NTT DATA Group CorporationはAWSとの複数年にわたる戦略的協力契約を締結し、大規模なクラウド変革、AWS上の産業クラウドソリューション、AI駆動型マネージドサービス、およびAWSヨーロッパソブリンクラウド上のデジタル主権を対象とした、エンタープライズクラウドおよびエージェント型AIの採用を加速します。
- 2025年11月:Wipro LimitedはHanesBrandsとの複数年にわたる戦略的契約を締結し、Wipro Intelligence WINGS Operations AIプラットフォームを使用したGenAI主導のIT 2.0変革を推進し、ITインフラストラクチャ、サイバーセキュリティオペレーション、よび規制コンプライアンス最適化をカバーします。
グローバル消費ベースマネージドサービス市場レポートの範囲
消費ベースマネージドサービス市場は、組織が固定の長期契約ではなく実際の使用量または消費量に基づいて調達・支払いを行うアウトソーシングITサービスで構成されています。
消費ベースマネージドサービス市場レポートは、サービスタイプ(マネージドインフラストラクチャおよびデータセンターサービス、マネージドネットワークおよびコネクティビティサービス、マネージドセキュリティサービス、マネージドクラウドおよびプラットフォームサービス、マネージドデータ・バックアップ・ディザスタリカバリサービス、マネージドアプリケーションおよびビジネスサービス)、デリバリーモデル(完全マネージド消費サービス、コマネージド消費サービス、モジュール型消費サービス、成果ベースマネージドサービス)、インフラストラクチャレイヤー(コンピュートおよび仮想化、ストレージおよびデータ保護、ネットワーキングおよびコネクティビティ、データベースおよびデータプラットフォーム、エンドユーザーコンピューティングおよびデバイス)、組織規模(大企業および中小企業)、エンドユーザー産業(ITおよび通信、BFSI、ヘルスケアおよびライフサイエンス、小売および電子商取引、製造および産業用IoT、メディアおよびエンターテインメント、政府および公共部門、教育、エネルギー・公益事業・スマートインフラストラクチャ、その他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドインフラストラクチャおよびデータセンターサービス |
| マネージドネットワークおよびコネクティビティサービス |
| マネージドセキュリティサービス |
| マネージドクラウドおよびプラットフォームサービス |
| マネージドデータ・バックアップ・ディザスタリカバリサービス |
| マネージドアプリケーションおよびビジネスサービス |
| 完全マネージド消費サービス |
| コマネージド消費サービス |
| モジュール型消費サービス |
| 成果ベースマネージドサービス |
| コンピュートおよび仮想化 |
| ストレージおよびデータ保護 |
| ネットワーキングおよびコネクティビティ |
| データベースおよびデータプラットフォーム |
| エンドユーザーコンピューティングおよびデバイス |
| 大企業 |
| 中小企業 |
| ITおよび通信 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 小売および電子商取引 |
| 製造および産業用IoT |
| メディアおよびエンターテインメント |
| 政府および公共部門 |
| 教育 |
| エネルギー・公益事業・スマートインフラストラクチャ |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージドインフラストラクチャおよびデータセンターサービス | |
| マネージドネットワークおよびコネクティビティサービス | ||
| マネージドセキュリティサービス | ||
| マネージドクラウドおよびプラットフォームサービス | ||
| マネージドデータ・バックアップ・ディザスタリカバリサービス | ||
| マネージドアプリケーションおよびビジネスサービス | ||
| デリバリーモデル別 | 完全マネージド消費サービス | |
| コマネージド消費サービス | ||
| モジュール型消費サービス | ||
| 成果ベースマネージドサービス | ||
| インフラストラクチャレイヤー別 | コンピュートおよび仮想化 | |
| ストレージおよびデータ保護 | ||
| ネットワーキングおよびコネクティビティ | ||
| データベースおよびデータプラットフォーム | ||
| エンドユーザーコンピューティングおよびデバイス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | ITおよび通信 | |
| BFSI | ||
| ヘルスケアおよびライフサイエンス | ||
| 小売および電子商取引 | ||
| 製造および産業用IoT | ||
| メディアおよびエンターテインメント | ||
| 政府および公共部門 | ||
| 教育 | ||
| エネルギー・公益事業・スマートインフラストラクチャ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2032年までの消費ベースマネージドサービスの予測値は?
消費ベースマネージドサービス市場は、2026年の41.62 ビリオン 米ドルから2032年には111.80 ビリオン 米ドルへと、CAGR 17.53%で成長すると予測されています。
消費ベースマネージドサービスの需要を牽引しているものは何ですか?
ハイブリッドおよびマルチクラウドの複雑性、変動コスト要件、AIを活用した運用、サイバーセキュリティニーズ、およびスキル不足が主な需要ドライバーです。
消費ベースマネージドサービスをリードするサービスタイプはどれですか?
マネージドクラウドおよびプラットフォームサービスが2026年の収益の26.34%でリードしており、マネージドセキュリティサービスは2032年にかけてCAGR 18.26%で最も速い成長が予測されています。
最も速く成長しているデリバリーモデルはどれですか?
成果ベースマネージドサービスは、購入者がビジネス成果に連動した契約を求めるため、2032年にかけてCAGR 18.09%で成長すると予測されています。
最も高い成長見通しを持つ地域はどこですか?
アジア太平洋地域は、マルチクラウド採用と専門的な運用スキルへの需要に支えられ、2032年にかけてCAGR 19.36%で成長すると予測されています。
最も急速に採用を拡大している組織はどこですか?
中小企業は、外部のクラウド、セキュリティ、およびデータの専門知識を必要とするため、2032年にかけてCAGR 18.63%で成長すると予測されています。