
Tamanho e Participação do Mercado de Operações de Rede Gerenciada como Serviço
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
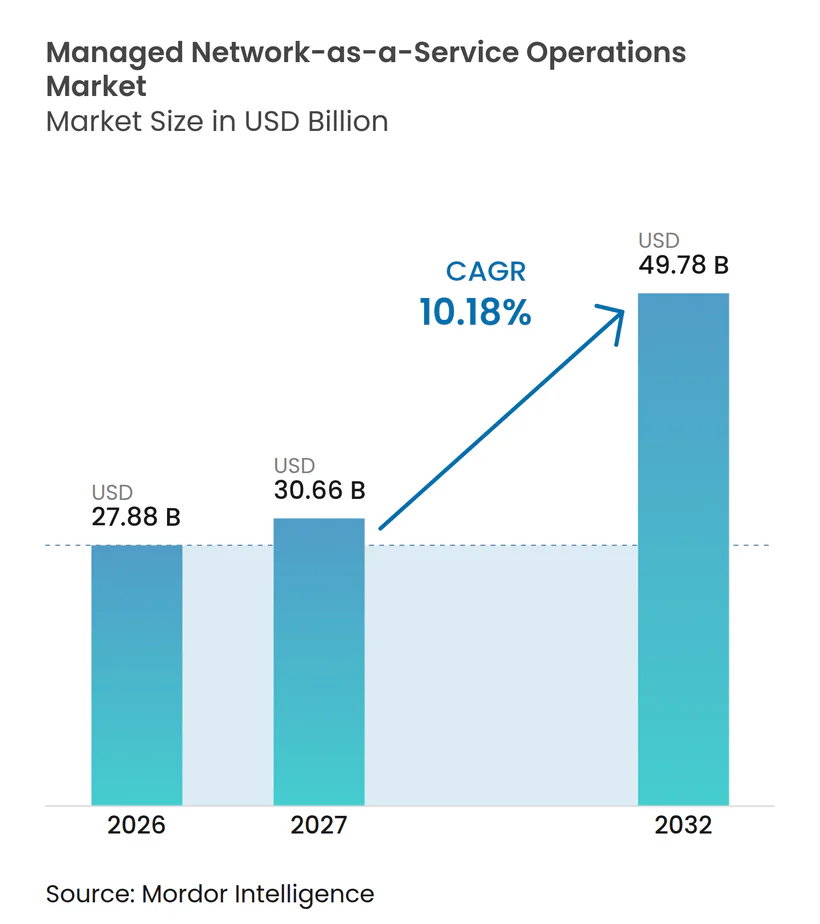
| Tamanho do Mercado (2027) | 30.66 Bilhões de dólares |
| Tamanho do Mercado (2032) | 49.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Operações de Rede Gerenciada como Serviço por Mordor Intelligence
O tamanho do mercado de Operações de Rede Gerenciada como Serviço está projetado para expandir de 27,88 bilhões de USD em 2026 para 49,78 bilhões de USD até 2032, registrando um CAGR de 10,18% entre 2027 e 2032. O mercado de Operaões de Rede Gerenciada como Serviço é sustentado por empresas que precisam operar redes de nuvem, borda, segurança e sites como ambientes operacionais conectados. O trabalho híbrido, as aplicações multinuvem e os dispositivos distribuídos estão aumentando o esforço necessário para gerenciar desempenho e segurança apenas com equipes internas. Os provedores estão respondendo com SD-WAN integrado, SASE, observabilidade de rede e operações automatizadas sob acordos de nível de serviço. Isso desloca a concorrência para provedores que conseguem combinar gerenciamento de rede, controles de segurança e termos comerciais flexíveis. O mercado de Operações de Rede Gerenciada como Serviço também enfrenta restrições de adoção onde os clientes precisam de visibilidade operacional direta, portabilidade entre plataformas e conformidade com requisitos locais de dados.
Principais Conclusões do Relatório
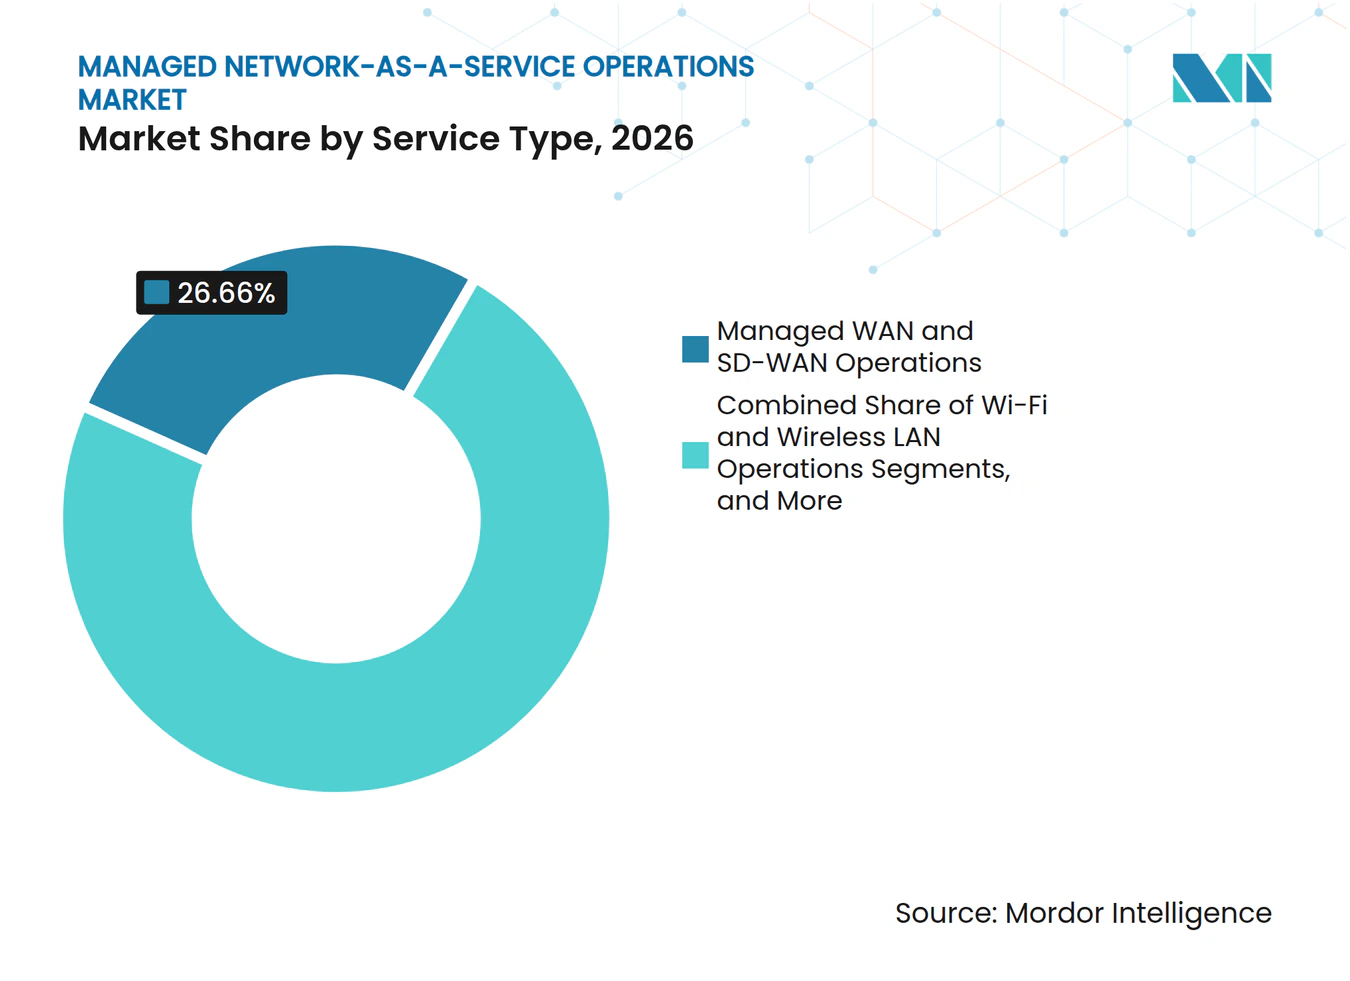
- Por tipo de serviço, as Operações de WAN Gerenciada e SD-WAN detinham 26,66% da participação do mercado de Operações de Rede Gerenciada como Serviço em 2026, enquanto as Operações de Rede Privada 5G e de Borda Gerenciada estão projetadas para expandir a um CAGR de 11,04% até 2032.
- Por modelo de entrega, os Serviços Totalmente Gerenciados detinham 42,11% da receita em 2026, enquanto os Serviços de Rede Baseados em Consumo estão projetados para expandir a um CAGR de 10,99% até 2032.
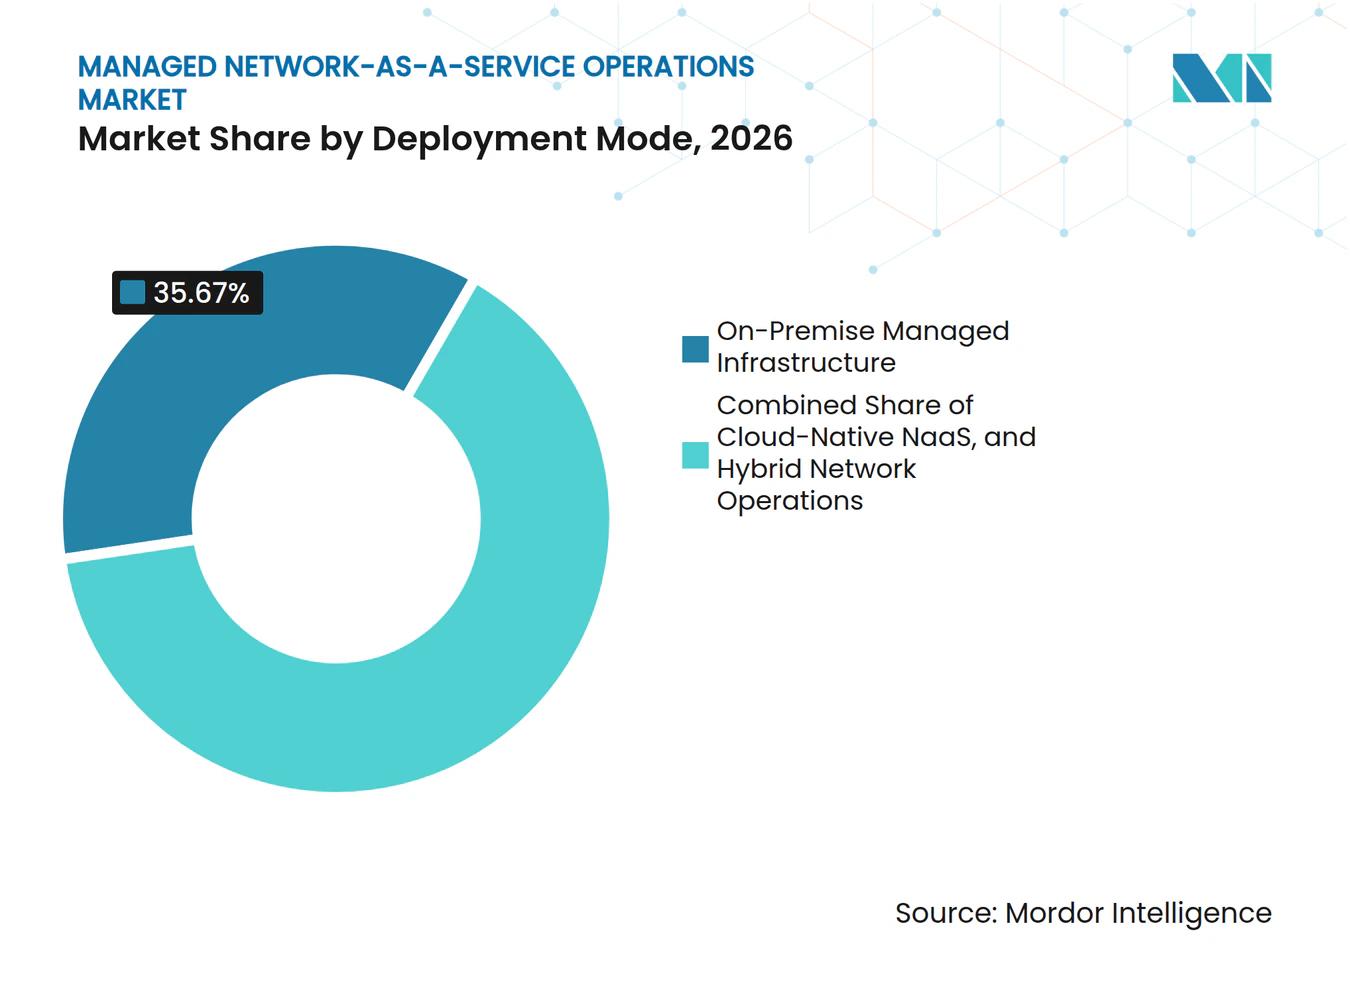
- Por modo de implantação, a Infraestrutura Gerenciada On-Premise detinha 35,67% da receita em 2026, enquanto o NaaS Nativo em Nuvem está projetado para expandir a um CAGR de 10,88% até 2032.
- Por tamanho da organização, as Grandes Empresas detinham 70,88% da receita em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 10,67% até 2032.
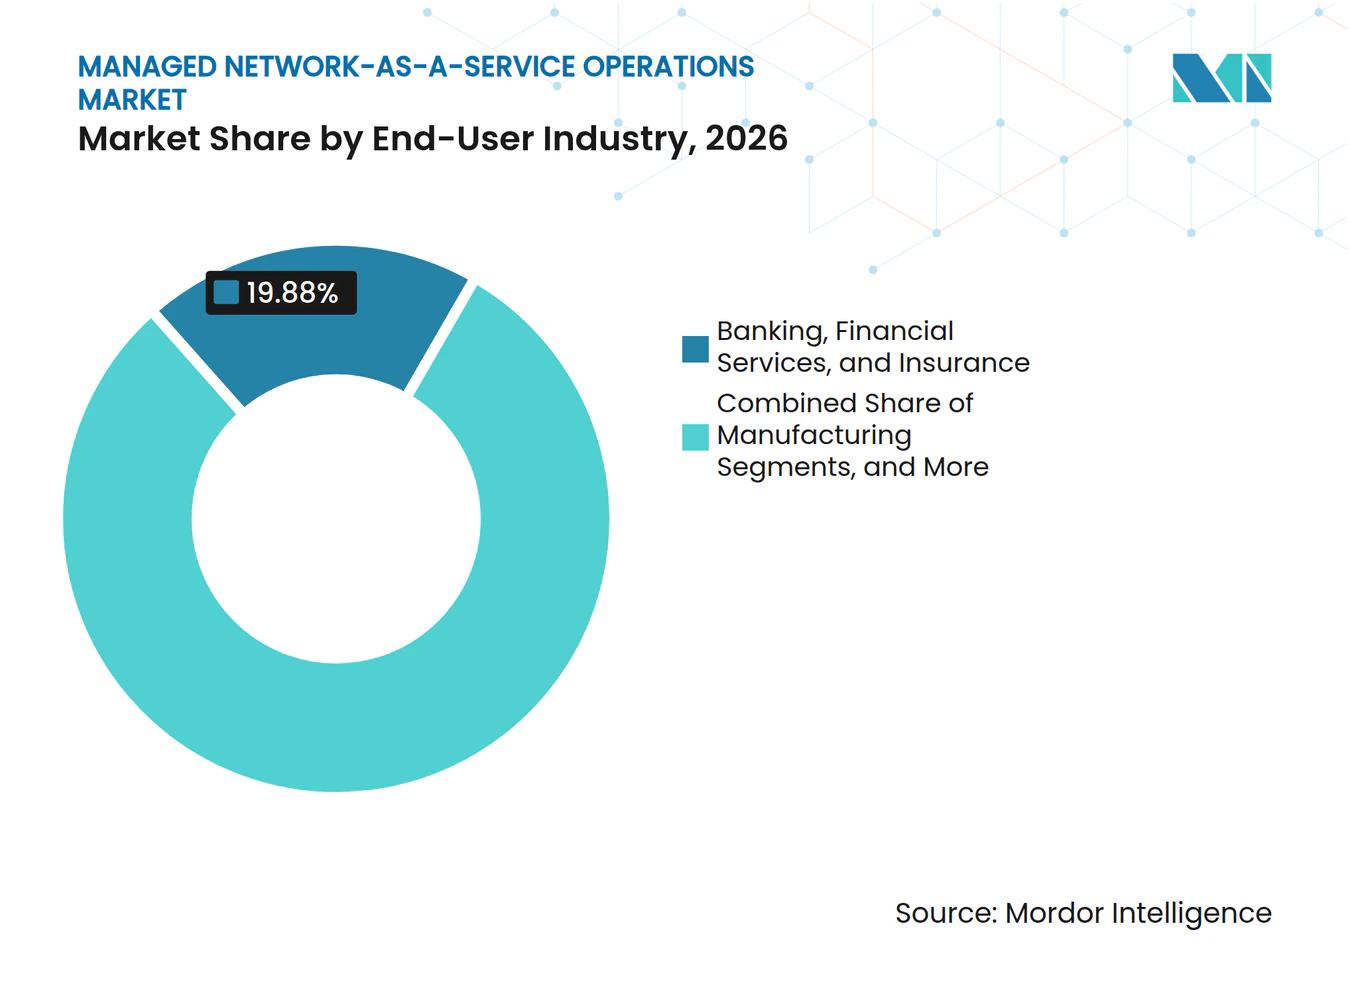
- Por setor do usuário final, Serviços Bancários, Financeiros e de Seguros detinham 19,88% da receita em 2026, enquanto a Manufatura está projetada para expandir a um CAGR de 10,56% até 2032.
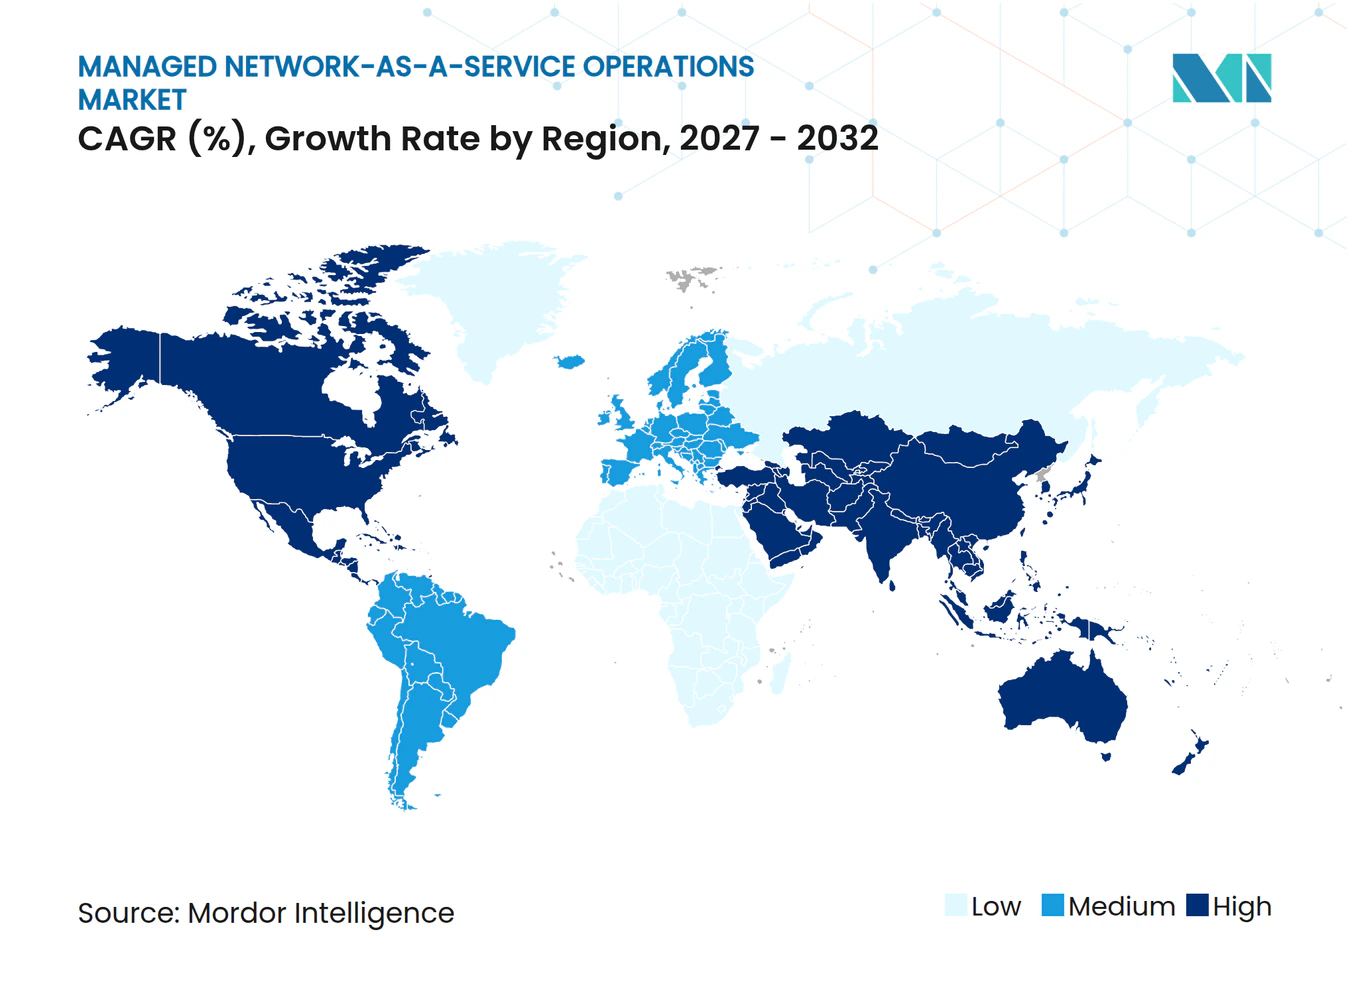
- Por geografia, a América do Norte detinha 36,64% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 10,77% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Operações de Rede Gerenciada como Serviço
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Rede Híbrida e Multinuvem | +2.1% | Global | Curto prazo (≤ 2 anos) |
| Migração da Propriedade de CapEx para o Consumo por Assinatura | +1.8% | Global | Médio prazo (2-4 anos) |
| Garantia de Rede Orientada por IA e Remediação Automatizada | +1.6% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos de Cibersegurança Empresarial e Zero-Trust | +1.4% | América do Norte e UE | Médio prazo (2-4 anos) |
| Escassez de Talentos Especializados em Operações de Rede | +1.0% | Global | Longo prazo (≥ 4 anos) |
| Expansão de Redes Privadas 5G, IoT e de Borda | +0.9% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Rede Híbrida e Multinuvem
As organizações estão executando aplicações e dados em data centers privados, nuvens públicas, sites de borda e locais remotos. Isso cria uma maior carga operacional para as equipes que precisam gerenciar roteamento, acesso, desempenho e segurança em ambientes separados. O mercado de Operações de Rede Gerenciada como Serviço se beneficia quando os clientes precisam de um único modelo operacional para esses domínios conectados. As cargas de trabalho de IA em locais de borda também adicionam tráfego entre sites de nuvem e de borda. Os designs tradicionais de MPLS em hub-and-spoke podem ser difíceis de adaptar a esses padrões de tráfego. Provedores com orquestração de SD-WAN e observabilidade de pilha completa podem apoiar a transição para sobreposições de rede definidas por software.
Migração da Propriedade de CapEx para o Consumo por Assinatura
Os clientes empresariais estão migrando os gastos com tecnologia para modelos de serviço recorrentes que podem ser tratados como despesas operacionais. O mercado de Operações de Rede Gerenciada como Serviço se beneficia dessa migração porque os assinantes podem obter capacidades de rede sem uma grande compra inicial de hardware. A Deloitte e a HPE oferecem NaaS que combina estratégia, arquitetura, implantação, operações, monitoramento e gerenciamento do ciclo de vida por meio de um modelo de assinatura. Serviços flexíveis também podem oferecer aos clientes maior visibilidade de custos à medida que a capacidade de rede muda. A entrega contínua de serviços fornece aos provedores dados operacionais que podem apoiar o gerenciamento preditivo do ciclo de vida. O provisionamento mais rápido e o dimensionamento automatizado podem tornar esses modelos mais adequados para organizações com necessidades variáveis de sites e aplicações.
Garantia de Rede Orientada por IA e Remediação Automatizada
As plataformas de operações de rede são cada vez mais projetadas para identificar falhas, diagnosticar suas causas e concluir tarefas de remediação selecionadas com intervenção manual limitada. A Microsoft relatou que seu Falcon Agent tratou 60% do volume de incidentes e economizou de 10 a 15 minutos por chamado em sua implantação interna.[1] O mercado de Operações de Rede Gerenciada como Serviço é apoiado quando os provedores usam essas ferramentas para reduzir o tempo de resposta e melhorar a consistência operacional. A Mavenir introduziu uma Estrutura de Garantia de Serviço Agêntica em junho de 2026 que captura o conhecimento de operações de rede de ambientes ativos para fluxos de trabalho de automação.[2] Esses sistemas podem se desenvolver por meio do uso repetido à medida que novos casos operacionais são incorporados. Provedores que combinam automação com supervisão humana responsável podem melhorar sua posição junto a clientes que exigem tratamento confiável de incidentes.
Requisitos de Cibersegurança Empresarial e Zero-Trust
Os requisitos de segurança estão tornando as operações de rede e o controle de acesso mais estreitamente conectados. Clientes com forças de trabalho distribuídas e sistemas multinuvem precisam de serviços gerenciados que possam aplicar políticas consistentes em usuários, dispositivos, aplicações e sites. AT&T e Cisco lançaram o AT&T SASE com Cisco em agosto de 2025, combinando SD-WAN, controles de borda de serviço seguro, segurança zero-trust, otimização de caminho e conectividade multinuvem em uma oferta gerenciada.[3] AT&T e Palo Alto Networks tornaram o AT&T Dynamic Defense e o AT&T SASE com Palo Alto Networks geralmente disponíveis em julho de 2026 para ambientes multinuvem distribuídos. Esses lançamentos mostram como os serviços de segurança podem se tornar o ponto de partida para contratos de rede gerenciada mais amplos. O mercado de Operações de Rede Gerenciada como Serviço, portanto, recompensa provedores que conseguem unir visibilidade de rede, proteção contra ameaças e política de acesso.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de Terceiros e Preocupações de Controle em Redes de Missão Crítica | -1.2% | Global | Curto prazo (≤ 2 anos) |
| Dependência de Fornecedor e Portabilidade Limitada entre Orquestradores | -0.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Soberania de Dados e Restrições de Operações Transfronteiriças | -0.7% | Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Migração Complexa de MPLS Legado e Redes Personalizadas | -0.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Terceiros e Preocupações de Controle em Redes de Missão Crítica
Clientes do setor bancário, de saúde e governamental precisam considerar o risco de atribuir controle operacional a um provedor externo. Sua preocupação inclui resposta a interrupções, acesso a telemetria sensível e a capacidade de revisar decisões tomadas dentro do ambiente de rede. O mercado de Operações de Rede Gerenciada como Serviço pode enfrentar ciclos de vendas mais longos quando os clientes precisam de termos detalhados de governança antes de aprovar um modelo totalmente gerenciado. A responsabilidade pela disponibilidade do serviço e pela conformidade regulatória permanece com o cliente mesmo quando as operações são terceirizadas. Isso pode limitar a adoção em cargas de trabalho altamente regulamentadas. Os provedores podem reduzir essa restrição por meio de plataformas operacionais auditáveis, relatórios transparentes e controles cogerenciados que mantêm a visibilidade do cliente.
Dependência de Fornecedor e Portabilidade Limitada entre Orquestradores
As camadas de orquestração proprietárias podem tornar uma plataforma difícil de substituir depois que um cliente configurou intenção de rede, políticas e fluxos de trabalho. O risco é maior para organizações que operam em jurisdições com diferentes necessidades de desempenho e conformidade. O mercado de Operações de Rede Gerenciada como Serviço pode ser afetado quando os clientes adiam decisões até receberem direitos claros de saída e compromissos de interoperabilidade. A portabilidade limitada pode aumentar o custo de migração para outro provedor na renovação do contrato. As especificações técnicas IG1251 e IG1453 do TM Forum estabelecem arquiteturas para redes autônomas e sistemas operacionais relacionados. O uso mais amplo de padrões abertos poderia reduzir as barreiras de migração, embora os clientes ainda precisem de termos contratuais que cubram dados, interfaces e suporte à transição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: SD-WAN Ancora a Receita Enquanto o 5G Privado se Expande pelos Sites Industriais
As Operações de WAN Gerenciada e SD-WAN detinham 26,66% da participação do mercado de Operações de Rede Gerenciada como Serviço em 2026. O serviço tem uma ampla base instalada entre empresas que migraram de redes MPLS fixas para sobreposições definidas por software. Essas sobreposições suportam aplicações em nuvem e padrões de tráfego variáveis em sites distribuídos. As Operações de Segurança de Rede Gerenciada e SASE, além das operações de monitoramento de rede e NOC, são serviços adjacentes importantes. Juntas, essas linhas incentivam os clientes a consolidar contratos operacionais anteriormente separados.
As Operações de Rede Privada 5G e de Borda Gerenciada estão projetadas para expandir a um CAGR de 11,04% até 2032. Sites de manufatura, logística e energia precisam de conectividade confiável de baixa latência para robótica, veículos guiados automatizados e monitoramento de segurança em tempo real. A NTT DATA e a Ericsson formaram uma parceria plurianual em fevereiro de 2026 para entregar 5G privado como um serviço global totalmente gerenciado com capacidades de IA de borda. A oferta reflete a demanda por design, operações e segurança padronizados de redes sem fio privadas em múltiplos sites. Os provedores devem demonstrar que seus serviços podem funcionar com segurança com sistemas industriais e processos operacionais locais.



Por Modelo de Entrega: Serviços Totalmente Gerenciados Lideram enquanto os Modelos de Consumo Reformulam as Aquisições
Os Serviços Totalmente Gerenciados representaram 42,11% do tamanho do mercado de Operações de Rede Gerenciada como Serviço em 2026. Esse modelo fornece um único ponto de responsabilidade para hardware, software, conectividade e operações diárias. É relevante para grandes empresas que desejam limitar os recursos internos para a governança de rede global. Os Serviços Cogerenciados permitem que os clientes retenham responsabilidades selecionadas de política e governança. O NaaS Autogerenciado com Operações Assistidas pelo Provedor é adequado para organizações que estão desenvolvendo capacidade interna com suporte externo.
Os Serviços de Rede Baseados em Consumo estão projetados para expandir a um CAGR de 10,99% até 2032. Os clientes podem alinhar os gastos com a demanda variável em vez de comprar capacidade anos antes de ser utilizada. Os modelos de assinatura podem reduzir a barreira inicial para organizações de médio porte que buscam capacidades avançadas de rede. Essa abordagem apoia o movimento mais amplo em direção a assinaturas de nuvem e software. Preços claros, regras de capacidade e níveis de serviço continuarão sendo importantes para a adoção.
Por Modo de Implantação: A Infraestrutura On-Premise Persiste enquanto o NaaS Nativo em Nuvem se Acelera
A Infraestrutura Gerenciada On-Premise detinha 35,67% da receita em 2026. Grandes organizações em setores regulamentados continuam mantendo a infraestrutura no local onde os requisitos de residência de dados e controle local são importantes. O tamanho do mercado de Operações de Rede Gerenciada como Serviço inclui operações gerenciadas pelo provedor mesmo quando o equipamento permanece nas instalações do cliente. As Operações de Rede Híbrida conectam a infraestrutura do site com gerenciamento e análises baseados em nuvem. Esse modelo apoia a modernização sem substituir todos os sistemas existentes de uma vez.
O NaaS Nativo em Nuvem está projetado para expandir a um CAGR de 10,88% até 2032. Sites greenfield e provisionamento zero-touch permitem configuração remota com menos trabalho técnico local. A Alcatel-Lucent Enterprise introduziu o AerFlex em julho de 2026, uma arquitetura somente de ponto de acesso que elimina a necessidade de servidores no local e infraestrutura de rack. Designs físicos mais simples podem complementar as operações gerenciadas em nuvem. A infraestrutura física pode permanecer no local, mas as funções de gerenciamento podem migrar cada vez mais para plataformas de software.

Por Tamanho da Organização: Grandes Empresas Ancoram as Receitas enquanto as PMEs Emergem como Principal Motor de Crescimento
As Grandes Empresas detinham 70,88% da receita em 2026. Suas pegadas globais frequentemente combinam SD-WAN, 5G privado, Wi-Fi de campus, interconexão de data center e controles de segurança. A escala e a complexidade desses ambientes sustentam contratos de serviços gerenciados de longa duração. Os clientes também exigem relatórios centralizados e desempenho consistente em redes de nuvem, núcleo e borda. Isso torna os modelos de entrega de escopo completo particularmente relevantes para suas necessidades.
As PMEs estão projetadas para expandir a um CAGR de 10,67% até 2032. Plataformas nativas em nuvem e contratos baseados em consumo podem reduzir a expertise e o capital necessários para conectividade de nível empresarial. A Deutsche Telekom expandiu sua parceria com a LogicMonitor para as regiões DACH, Benelux e Nórdica em maio de 2026 para apoiar a resiliência preditiva em ambientes empresariais distribuídos. A automação pode ajudar os provedores a atender clientes menores com menor custo operacional. Níveis simplificados, preços transparentes e ativação mais rápida serão importantes nesse grupo de clientes.
Por Setor do Usuário Final: BFSI Detém a Maior Participação enquanto a Manufatura Reconfigura as Redes
Serviços Bancários, Financeiros e de Seguros detinham 19,88% da receita em 2026. O setor depende de conectividade contínua, controles de segurança rigorosos e responsabilidade clara pelo desempenho do serviço. Essas necessidades sustentam a demanda recorrente por capacidades de WAN gerenciada, segurança, monitoramento e resposta a incidentes. TI e Telecomunicações também investem em operações gerenciadas para ambientes de nuvem híbrida e borda. Saúde, governo e varejo têm seus próprios requisitos de acesso seguro e conectividade confiável de sites.
A Manufatura está projetada para expandir a um CAGR de 10,56% até 2032. Sensores de IoT industrial, robótica, 5G privado e veículos guiados automatizados precisam de conectividade de baixa latência em ambientes industriais densos. A NTT DATA oferece 5G privado para clientes de manufatura, automotivo, transporte e energia sob um modelo comercial NaaS. O mercado de Operações de Rede Gerenciada como Serviço precisa de provedores que possam operar redes de tecnologia da informação e tecnologia operacional sem interromper a produção. Os clientes industriais avaliarão os parceiros com base em tempo de atividade, suporte local e requisitos específicos do site.
Análise Geográfica
A América do Norte detinha 36,64% da participação do mercado de Operaçes de Rede Gerenciada como Serviço em 2026. A região possui infraestrutura de tecnologia empresarial estabelecida, forte concorrência entre provedores e demanda robusta de setores regulamentados e do governo. Os requisitos de conformidade podem moldar as aquisições de conectividade gerenciada. A América do Norte permanece uma base de receita importante à medida que as empresas adotam SASE e serviços de rede baseados em consumo. Os Estados Unidos lideram a região, enquanto o Canadá e o México se beneficiam da atividade comercial transfronteiriça e dos investimentos em nearshoring.
A Europa é a segunda maior contribuinte regional em 2026. Soberania de dados, conformidade e planejamento de segurança de longo prazo são considerações importantes para os compradores empresariais. Alemanha, Reino Unido e França lideram a adoção regional. A América do Sul é liderada pelo Brasil, onde a modernização de serviços financeiros e varejo sustenta a demanda por conectividade gerenciada. O Oriente Médio e a África são apoiados pela Arábia Saudita e pelos Emirados Árabes Unidos, onde projetos de infraestrutura inteligente e industrial requerem serviços de rede gerenciada.
A Ásia-Pacífico está projetada para expandir a um CAGR de 10,77% até 2032. A digitalização da manufatura, a implantação de 5G e uma presença mais ampla de provedores na China, Índia, Coreia do Sul, Japão e Austrália sustentam a demanda. A Índia tem uma necessidade crescente de serviços de rede gerenciada à medida que a digitalização empresarial, os parques de manufatura e a expansão do 5G avançam. A NTT DATA e a Ericsson identificaram manufatura, transporte, portos e cidades inteligentes como áreas prioritárias para sua parceria de serviço gerenciado de 5G privado. Austrália e Coreia do Sul são importantes locais regionais de NaaS empresarial.
Cenário Competitivo
Concentração do Mercado
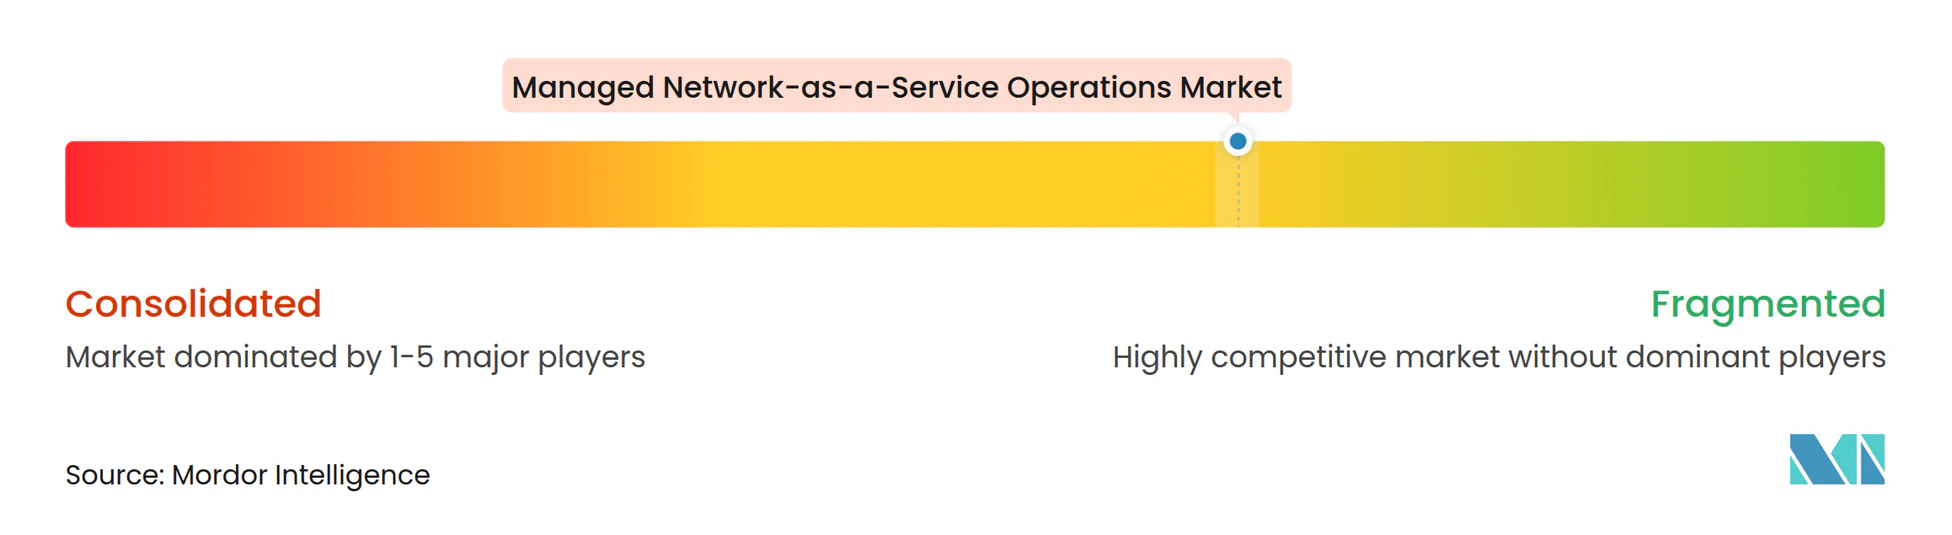
O mercado de Operações de Rede Gerenciada como Serviço é moderadamente consolidado. As operadoras de telecomunicações globais incluem AT&T, Verizon, Deutsche Telekom, Orange Business, BT Group e Vodafone. Os grandes provedores de serviços gerenciados incluem NTT DATA, Kyndryl, HCL Technologies e Tata Communications. Os provedores especializados incluem Aryaka Networks, GTT Communications e Colt Technology Services. Essas empresas competem por meio de cobertura de serviços, capacidades de automação, presença regional e flexibilidade contratual.
As parcerias são uma rota importante para os provedores ampliarem seus portfólios de serviços. AT&T e Cisco introduziram uma oferta SASE de fornecedor único em agosto de 2025 que combina funções de rede e segurança em um serviço gerenciado. AT&T e Palo Alto Networks expandiram sua colaboração em julho de 2026 com proteção contra ameaças integrada à rede orientada por IA e SASE gerenciado. A Deutsche Telekom expandiu sua integração com a LogicMonitor em maio de 2026 para fortalecer a resiliência preditiva nos mercados europeus. Esses movimentos mostram como os provedores usam ecossistemas de parceiros para adicionar capacidades de segurança, análise e automação.
Oportunidades permanecem em planos de assinatura voltados para PMEs, 5G privado gerenciado para sites industriais e serviços de rede seguros contra computação quântica para clientes regulamentados. Aryaka Networks e Colt Technology Services competem com provedores liderados por telecomunicações por meio de serviços de WAN gerenciada definidos por software e modelos comerciais flexíveis. A Mavenir lançou sua Estrutura de Garantia de Serviço Agêntica em junho de 2026 para apoiar o monitoramento e as operações de rede em circuito fechado. Provedores que reduzem o tempo de resolução de incidentes e apoiam as necessidades de dados e soberania podem melhorar as renovações e expansões. A demanda dos clientes por desempenho mensurável e controle de governança deixa espaço para grandes provedores e especialistas com pontos fortes definidos.
Líderes do Setor de Operações de Rede Gerenciada como Serviço
-
Cisco Systems, Inc.
-
AT&T Inc.
-
Verizon Communications Inc.
-
NTT DATA Group Corporation
-
International Business Machines Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: AT&T Business e Palo Alto Networks anunciaram a disponibilidade geral do AT&T Dynamic Defense com Palo Alto Networks e do AT&T SASE com Palo Alto Networks, oferecendo proteção contra ameaças integrada à rede orientada por IA e uma solução SASE totalmente gerenciada para ambientes empresariais multinuvem distribuídos. A expansão aborda a crescente complexidade de proteger empresas contra ameaças cibernéticas orientadas por IA e oferece um caminho prático para a resiliência quântica em ambas as ofertas.
- Julho de 2026: A Alcatel-Lucent Enterprise anunciou a disponibilidade geral de sua oferta atualizada de 5G Privado incorporando o AerFlex, uma nova arquitetura de implantação somente de ponto de acesso que elimina servidores no local e cabeamento personalizado para ambientes industriais de múltiplos sites. A atualização responde à demanda de clientes de manufatura, logística, transporte e energia que implantam robótica, veículos guiados automatizados e sensores de IoT que requerem conectividade sem fio determinística.
- Maio de 2026: A Deutsche Telekom expandiu sua parceria com a LogicMonitor para estender as capacidades de resiliência preditiva nos mercados europeus, incluindo DACH, Benelux e a região Nórdica, com base na implantação operacional anterior no Reino Unido. A integração aprimora o portfólio de serviços gerenciados da Deutsche Telekom com detecção antecipada de falhas e controle operacional proativo para ambientes de TI empresarial cada vez mais distribuídos.
- Fevereiro de 2026: NTT DATA e Ericsson anunciaram uma parceria estratégica plurianual para entregar 5G privado como um serviço global totalmente gerenciado com arquitetura, operações e segurança consistentes em todo o mundo, e para incorporar agentes de IA de borda da NTT DATA nas plataformas de borda empresarial da Ericsson para inteligência em tempo real e tomada de decisão autônoma no local de geração de dados.
Escopo do Relatório Global do Mercado de Operações de Rede Gerenciada como Serviço
O Mercado de Operações de NaaS Gerenciada abrange infraestrutura de rede gerenciada pelo provedor, conectividade, segurança, monitoramento e serviços de otimização em ambientes empresariais globais de WAN, LAN, sem fio, SD-WAN, SASE, 5G privado e baseados em nuvem. O mercado é Segmentado por Tipo de Serviço (Operações de WAN Gerenciada e SD-WAN, Operações de LAN Gerenciada e Rede de Campus, Operações de Wi-Fi Gerenciada e LAN Sem Fio, Operações de Segurança de Rede Gerenciada e SASE, Monitoramento de Rede, Observabilidade e Operações de NOC, e Operações de Rede Privada 5G e de Borda Gerenciada), Modelo de Entrega (Serviços Totalmente Gerenciados, Serviços Cogerenciados, NaaS Autogerenciado com Operações Assistidas pelo Provedor e Serviços de Rede Baseados em Consumo), Modo de Implantação (Infraestrutura Gerenciada On-Premise, NaaS Nativo em Nuvem e Operações de Rede Híbrida), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros, TI e Telecomunicações, Manufatura, Varejo e Comércio Eletrônico, Saúde e Ciências da Vida, Governo e Setor Público e Outros Setores do Usuário Final) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Operações de WAN Gerenciada e SD-WAN |
| Operações de LAN Gerenciada e Rede de Campus |
| Operações de Wi-Fi Gerenciada e LAN Sem Fio |
| Operações de Segurança de Rede Gerenciada e SASE |
| Monitoramento de Rede, Observabilidade e Operações de NOC |
| Operações de Rede Privada 5G e de Borda Gerenciada |
| Serviços Totalmente Gerenciados |
| Serviços Cogerenciados |
| NaaS Autogerenciado com Operações Assistidas pelo Provedor |
| Serviços de Rede Baseados em Consumo |
| Infraestrutura Gerenciada On-Premise |
| NaaS Nativo em Nuvem |
| Operações de Rede Híbrida |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros |
| TI e Telecomunicações |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Operações de WAN Gerenciada e SD-WAN | |
| Operações de LAN Gerenciada e Rede de Campus | ||
| Operações de Wi-Fi Gerenciada e LAN Sem Fio | ||
| Operações de Segurança de Rede Gerenciada e SASE | ||
| Monitoramento de Rede, Observabilidade e Operações de NOC | ||
| Operações de Rede Privada 5G e de Borda Gerenciada | ||
| Por Modelo de Entrega | Serviços Totalmente Gerenciados | |
| Serviços Cogerenciados | ||
| NaaS Autogerenciado com Operações Assistidas pelo Provedor | ||
| Serviços de Rede Baseados em Consumo | ||
| Por Modo de Implantação | Infraestrutura Gerenciada On-Premise | |
| NaaS Nativo em Nuvem | ||
| Operações de Rede Híbrida | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| TI e Telecomunicações | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Operações de Rede Gerenciada como Serviço?
O mercado de Operações de Rede Gerenciada como Serviço é avaliado em 27,88 bilhões de USD em 2026 e está projetado para atingir 49,78 bilhões de USD até 2032 a um CAGR de 10,18%. A demanda está vinculada a operações unificadas para redes de nuvem, borda, segurança e sites.
Qual tipo de serviço lidera as operações de NaaS gerenciada?
As Operações de WAN Gerenciada e SD-WAN lideram com uma participação de receita de 26,66% em 2026. As Operações de Rede Privada 5G e de Borda Gerenciada são o tipo de serviço de crescimento mais rápido, com uma previsão de CAGR de 11,04% até 2032.
Qual modelo de entrega está se expandindo mais rapidamente?
Os Serviços de Rede Baseados em Consumo estão projetados para expandir a um CAGR de 10,99% até 2032. Esse modelo permite que os clientes alinhem a capacidade de rede e os gastos com a demanda empresarial variável.
Por que as empresas estão adotando operações de rede gerenciada?
As empresas utilizam esses serviços para gerenciar nuvem híbrida, segurança, conectividade de sites e desempenho de rede em um modelo integrado. Automação, observabilidade e controles de acesso gerenciados podem reduzir a carga sobre as equipes internas.
Qual setor do usuário final tem a maior participação?
Serviços Bancários, Financeiros e de Seguros lidera com uma participação de 19,88% em 2026 devido aos seus requisitos de tempo de atividade, segurança e responsabilidade. A Manufatura é o segmento de usuário final de crescimento mais rápido, com um CAGR de 10,56% até 2032.
Qual região deve se expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 10,77% até 2032, apoiada pela digitalização da manufatura, implantação de 5G e acesso mais amplo a serviços gerenciados. A América do Norte tem a maior participação regional com 36,64% em 2026.