
Tamaño y Participación del Mercado de Operaciones de Red Gestionada como Servicio
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
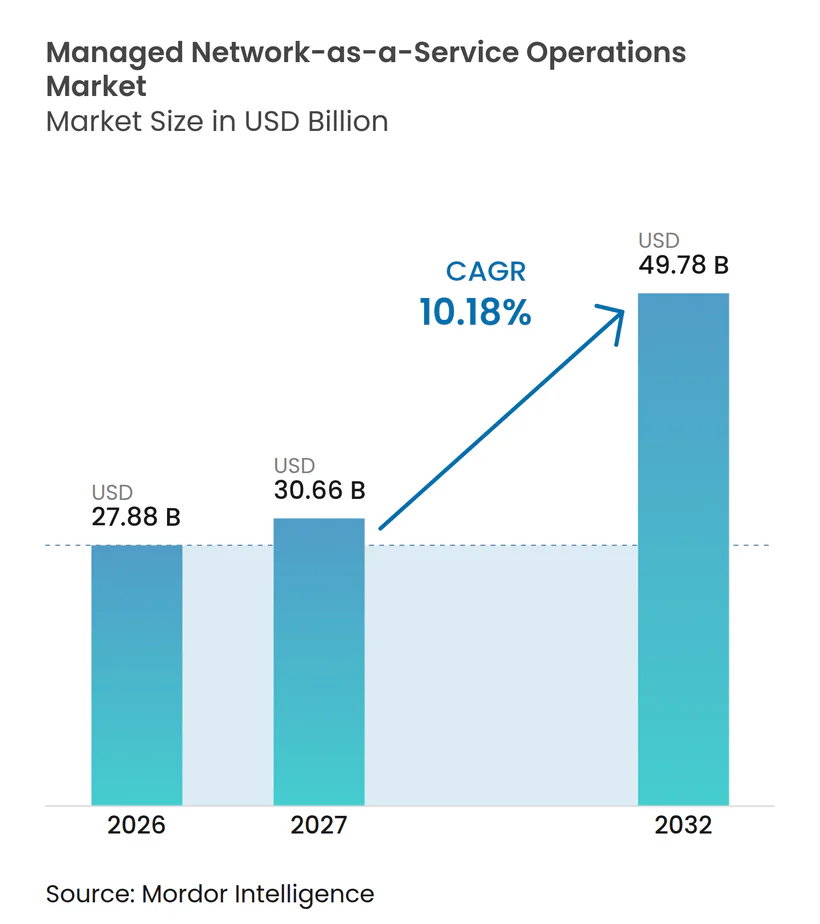
| Tamaño del Mercado (2027) | 30.66 Mil millones de dólares |
| Tamaño del Mercado (2032) | 49.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Operaciones de Red Gestionada como Servicio por Mordor Intelligence
Se proyecta que el tamaño del mercado de Operaciones de Red Gestionada como Servicio se expanda de 27,88 mil millones de USD en 2026 a 49,78 mil millones de USD para 2032, registrando un CAGR del 10,18% entre 2027 y 2032. El mercado de Operaciones de Red Gestionada como Servicio está respaldado por empresas que necesitan operar redes de nube, borde, seguridad y sitios como entornos operativos conectados. El trabajo híbrido, las aplicaciones multinube y los dispositivos distribuidos están aumentando el esfuerzo requerido para gestionar el rendimiento y la seguridad únicamente con equipos internos. Los proveedores están respondiendo con SD-WAN integrado, SASE, observabilidad de red y operaciones automatizadas bajo acuerdos de nivel de servicio. Esto desplaza la competencia hacia proveedores que pueden combinar gestión de red, controles de seguridad y condiciones comerciales flexibles. El mercado de Operaciones de Red Gestionada como Servicio también enfrenta restricciones de adopción donde los clientes necesitan visibilidad operativa directa, portabilidad entre plataformas y cumplimiento de los requisitos locales de datos.
Conclusiones Clave del Informe
- Por tipo de servicio, las Operaciones de WAN Gestionada y SD-WAN representaron el 26,66% de la participación del mercado de Operaciones de Red Gestionada como Servicio en 2026, mientras que se proyecta que las Operaciones de Red Privada 5G y de Borde Gestionadas se expandan a un CAGR del 11,04% hasta 2032.
- Por modelo de entrega, los Servicios Totalmente Gestionados representaron el 42,11% de los ingresos en 2026, mientras que se proyecta que los Servicios de Red Basados en Consumo se expandan a un CAGR del 10,99% hasta 2032.
- Por modo de implementación, la Infraestructura Gestionada en las Instalaciones representó el 35,67% de los ingresos en 2026, mientras que se proyecta que el NaaS Nativo en la Nube se expanda a un CAGR del 10,88% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 70,88% de los ingresos en 2026, mientras que se proyecta que las Pymes se expandan a un CAGR del 10,67% hasta 2032.
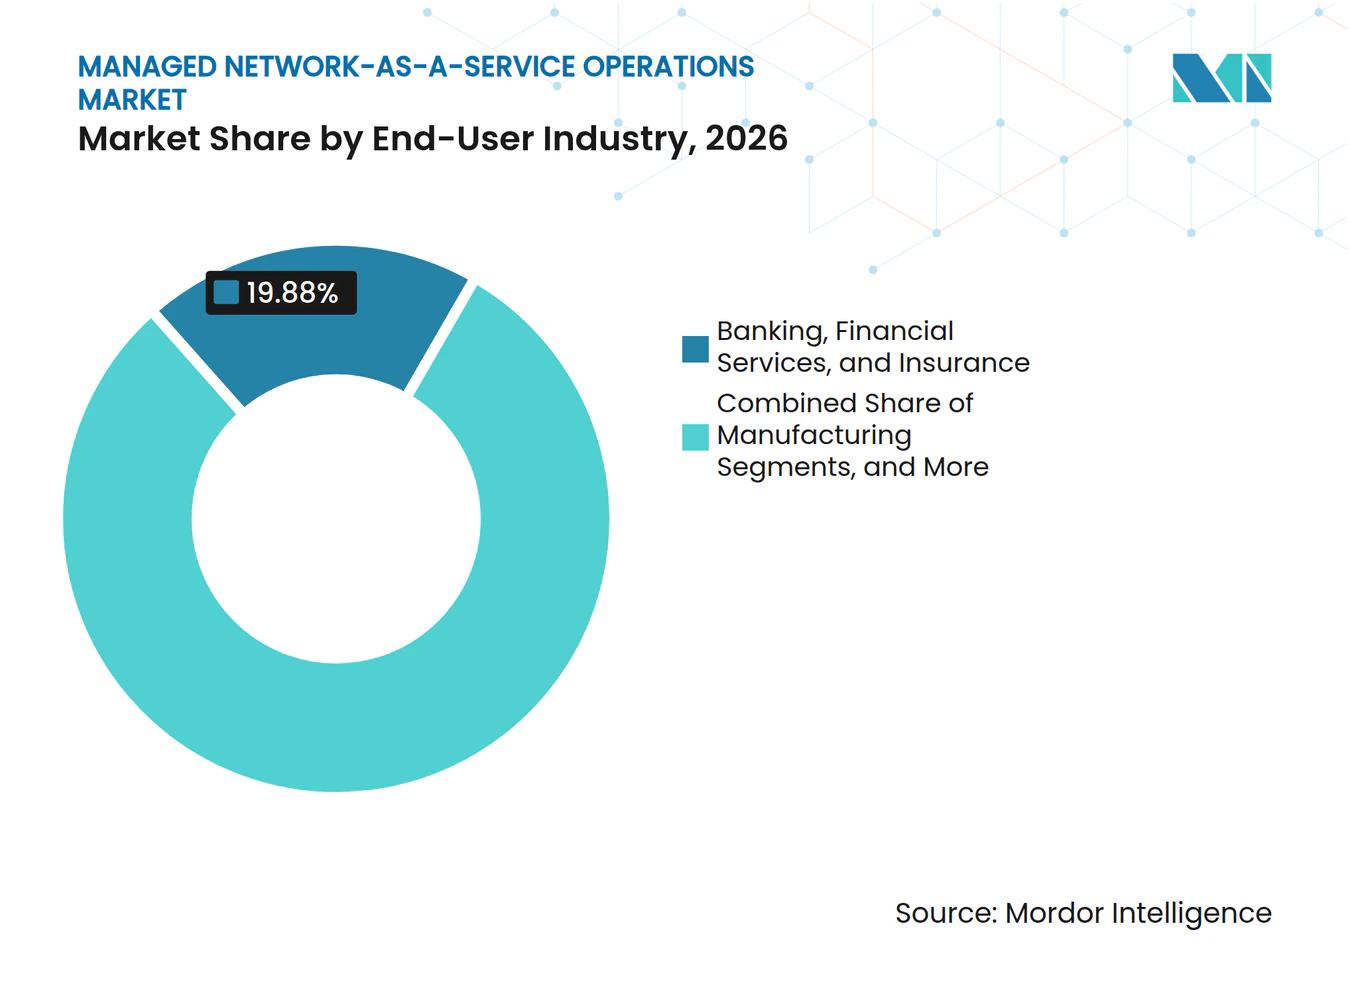
- Por industria de usuario final, la Banca, Servicios Financieros y Seguros representaron el 19,88% de los ingresos en 2026, mientras que se proyecta que la Manufactura se expanda a un CAGR del 10,56% hasta 2032.
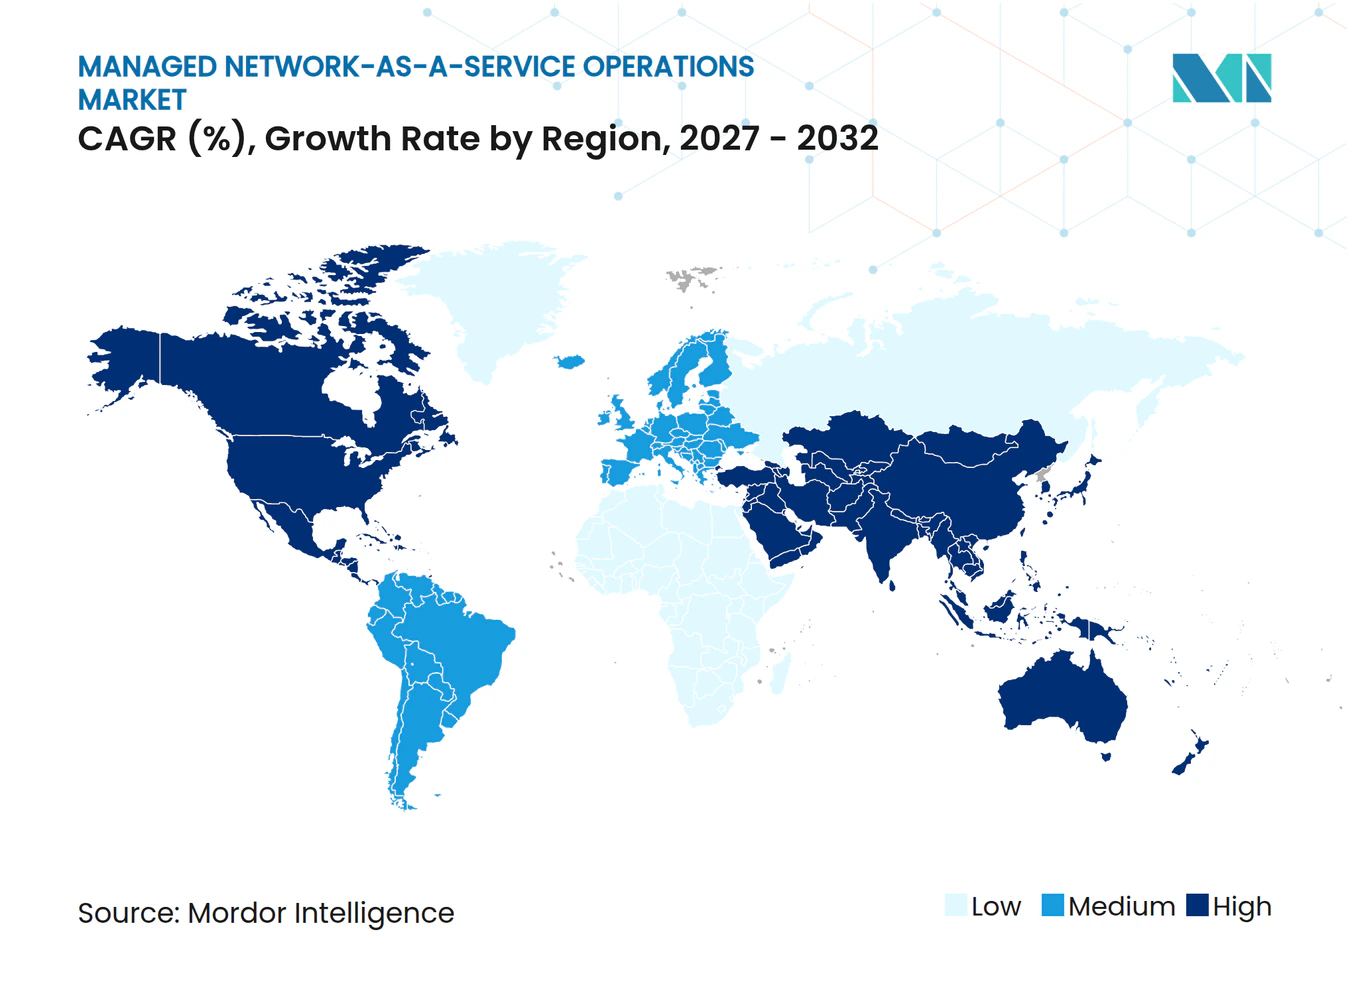
- Por geografía, América del Norte representó el 36,64% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 10,77% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Operaciones de Red Gestionada como Servicio
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Redes Híbridas y Multinube | +2.1% | Global | Corto plazo (≤ 2 años) |
| Cambio de la Propiedad de CapEx al Consumo por Suscripción | +1.8% | Global | Mediano plazo (2-4 años) |
| Garantía de Red Impulsada por IA y Remediación Automatizada | +1.6% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Ciberseguridad Empresarial y Confianza Cero | +1.4% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Escasez de Talento Especializado en Operaciones de Red | +1.0% | Global | Largo plazo (≥ 4 años) |
| Expansión de Redes Privadas 5G, IoT y de Borde | +0.9% | Núcleo de Asia-Pacífico, con extensión a América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Redes Híbridas y Multinube
Las organizaciones ejecutan aplicaciones y datos en centros de datos privados, nubes públicas, sitios de borde y ubicaciones remotas. Esto crea una mayor carga operativa para los equipos que deben gestionar el enrutamiento, el acceso, el rendimiento y la seguridad en entornos separados. El mercado de Operaciones de Red Gestionada como Servicio se beneficia cuando los clientes necesitan un único modelo operativo para estos dominios conectados. Las cargas de trabajo de IA en ubicaciones de borde también añaden tráfico entre sitios de nube y de borde. Los diseños tradicionales de MPLS en estrella pueden ser difíciles de adaptar a estos patrones de tráfico. Los proveedores con orquestación SD-WAN y observabilidad de pila completa pueden apoyar la transición hacia superposiciones de red definidas por software.
Cambio de la Propiedad de CapEx al Consumo por Suscripción
Los clientes empresariales están trasladando el gasto tecnológico hacia modelos de servicio recurrentes que pueden tratarse como gasto operativo. El mercado de Operaciones de Red Gestionada como Servicio se beneficia de este cambio porque los suscriptores pueden obtener capacidades de red sin una gran compra inicial de hardware. Deloitte y HPE ofrecen NaaS que combina estrategia, arquitectura, implementación, operaciones, monitoreo y gestión del ciclo de vida a través de un modelo de suscripción. Los servicios flexibles también pueden dar a los clientes una visibilidad de costos más clara a medida que cambia la capacidad de red. La prestación continua de servicios proporciona a los proveedores datos operativos que pueden respaldar la gestión predictiva del ciclo de vida. El aprovisionamiento más rápido y el escalado automatizado pueden hacer que estos modelos sean más adecuados para organizaciones con necesidades cambiantes de sitios y aplicaciones.
Garantía de Red Impulsada por IA y Remediación Automatizada
Las plataformas de operaciones de red están diseñadas cada vez más para identificar fallas, diagnosticar sus causas y completar tareas de remediación seleccionadas con intervención manual limitada. Microsoft informó que su Agente Falcon gestionó el 60% del volumen de incidentes y ahorró entre 10 y 15 minutos por ticket en su implementación interna.[1] El mercado de Operaciones de Red Gestionada como Servicio se ve respaldado cuando los proveedores utilizan estas herramientas para reducir el tiempo de respuesta y mejorar la consistencia operativa. Mavenir introdujo un Marco de Garantía de Servicio Agéntico en junio de 2026 que captura el conocimiento de operaciones de red de entornos en vivo para flujos de trabajo de automatización.[2] Estos sistemas pueden desarrollarse mediante el uso repetido a medida que se incorporan nuevos casos operativos. Los proveedores que combinan la automatización con una supervisión humana responsable pueden mejorar su posición con los clientes que requieren un manejo confiable de incidentes.
Requisitos de Ciberseguridad Empresarial y Confianza Cero
Los requisitos de seguridad están haciendo que las operaciones de red y el control de acceso estén más estrechamente conectados. Los clientes con fuerzas de trabajo distribuidas y sistemas multinube necesitan servicios gestionados que puedan aplicar políticas coherentes en usuarios, dispositivos, aplicaciones y sitios. AT&T y Cisco lanzaron AT&T SASE con Cisco en agosto de 2025, combinando SD-WAN, controles de borde de servicio seguro, seguridad de confianza cero, optimización de rutas y conectividad multinube en una oferta gestionada.[3] AT&T y Palo Alto Networks pusieron a disposición general AT&T Dynamic Defense y AT&T SASE con Palo Alto Networks en julio de 2026 para entornos multinube distribuidos. Estos lanzamientos muestran cómo los servicios de seguridad pueden convertirse en el punto de partida para contratos de red gestionada más amplios. El mercado de Operaciones de Red Gestionada como Servicio recompensa, por tanto, a los proveedores que pueden unir la visibilidad de red, la protección contra amenazas y la política de acceso.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Terceros y Preocupaciones de Control en Redes de Misión Crítica | -1.2% | Global | Corto plazo (≤ 2 años) |
| Dependencia del Proveedor y Portabilidad Limitada entre Orquestadores | -0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Soberanía de Datos y Restricciones de Operaciones Transfronterizas | -0.7% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Migración Compleja desde MPLS Heredado y Redes a Medida | -0.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Terceros y Preocupaciones de Control en Redes de Misión Crítica
Los clientes en banca, salud y gobierno deben considerar el riesgo de asignar el control operativo a un proveedor externo. Su preocupación incluye la respuesta a interrupciones, el acceso a telemetría sensible y la capacidad de revisar las decisiones tomadas dentro del entorno de red. El mercado de Operaciones de Red Gestionada como Servicio puede enfrentar ciclos de ventas más largos cuando los clientes necesitan condiciones de gobernanza detalladas antes de aprobar un modelo totalmente gestionado. La responsabilidad por la disponibilidad del servicio y el cumplimiento normativo permanece en el cliente incluso cuando las operaciones se externalizan. Esto puede limitar la adopción en cargas de trabajo altamente reguladas. Los proveedores pueden reducir esta restricción mediante plataformas operativas auditables, informes transparentes y controles cogestionados que conserven la visibilidad del cliente.
Dependencia del Proveedor y Portabilidad Limitada entre Orquestadores
Las capas de orquestación propietarias pueden hacer que una plataforma sea difícil de reemplazar una vez que el cliente ha configurado la intención de red, las políticas y los flujos de trabajo. El riesgo es mayor para las organizaciones que operan en múltiples jurisdicciones con diferentes necesidades de rendimiento y cumplimiento. El mercado de Operaciones de Red Gestionada como Servicio puede verse afectado cuando los clientes retrasan las decisiones hasta recibir derechos de salida claros y compromisos de interoperabilidad. La portabilidad limitada puede aumentar el costo de cambiar a otro proveedor en la renovación del contrato. Las especificaciones técnicas IG1251 e IG1453 del TM Forum establecen arquitecturas para redes autónomas y sistemas operativos relacionados. Un uso más amplio de estándares abiertos podría reducir las barreras de cambio, aunque los clientes aún necesitan condiciones contractuales que cubran datos, interfaces y soporte de transición.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: SD-WAN Ancla los Ingresos Mientras que el 5G Privado Escala en Sitios Industriales
Las Operaciones de WAN Gestionada y SD-WAN representaron el 26,66% de la participación del mercado de Operaciones de Red Gestionada como Servicio en 2026. El servicio tiene una amplia base instalada entre las empresas que han migrado de redes MPLS fijas a superposiciones definidas por software. Estas superposiciones admiten aplicaciones en la nube y patrones de tráfico cambiantes en sitios distribuidos. Las Operaciones de Seguridad de Red Gestionada y SASE, además de las operaciones de monitoreo de red y NOC, son servicios adyacentes importantes. En conjunto, estas líneas alientan a los clientes a consolidar contratos operativos anteriormente separados.
Se proyecta que las Operaciones de Red Privada 5G y de Borde Gestionadas se expandan a un CAGR del 11,04% hasta 2032. Los sitios de manufactura, logística y energía necesitan conectividad confiable de baja latencia para robótica, vehículos guiados automatizados y monitoreo de seguridad en tiempo real. NTT DATA y Ericsson formaron una asociación plurianual en febrero de 2026 para ofrecer 5G privado como un servicio global totalmente gestionado con capacidades de IA en el borde. La oferta refleja la demanda de diseño, operaciones y seguridad estandarizados de redes inalámbricas privadas en múltiples sitios. Los proveedores deben demostrar que sus servicios pueden funcionar de forma segura con los sistemas industriales y los procesos operativos locales.


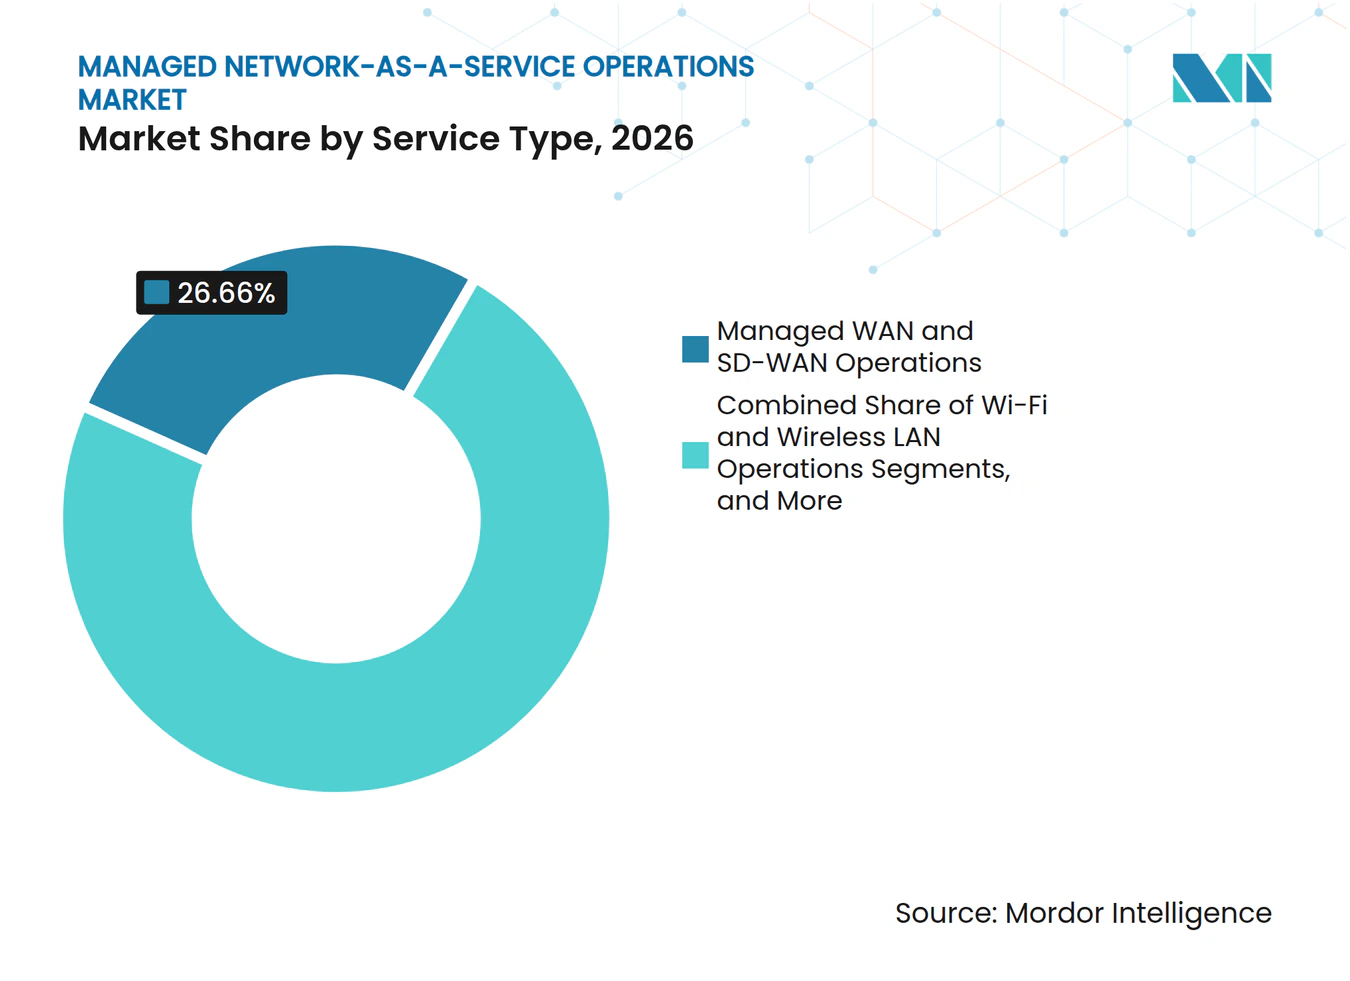
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Entrega: Los Servicios Totalmente Gestionados Lideran Mientras los Modelos de Consumo Reconfiguran la Adquisición
Los Servicios Totalmente Gestionados representaron el 42,11% del tamaño del mercado de Operaciones de Red Gestionada como Servicio en 2026. Este modelo proporciona un único punto de responsabilidad para hardware, software, conectividad y operaciones diarias. Es relevante para las grandes empresas que desean limitar los recursos internos para la gobernanza de redes globales. Los Servicios Cogestionados permiten a los clientes conservar responsabilidades seleccionadas de política y gobernanza. El NaaS Autogestionado con Operaciones Asistidas por el Proveedor es adecuado para organizaciones que desarrollan capacidad interna con soporte externo.
Se proyecta que los Servicios de Red Basados en Consumo se expandan a un CAGR del 10,99% hasta 2032. Los clientes pueden alinear el gasto con la demanda cambiante en lugar de comprar capacidad años antes de que se utilice. Los modelos de suscripción pueden reducir la barrera inicial para las organizaciones medianas que buscan capacidades de red avanzadas. Este enfoque respalda el movimiento más amplio hacia suscripciones de nube y software. Los precios claros, las reglas de capacidad y los niveles de servicio seguirán siendo importantes para la adopción.
Por Modo de Implementación: La Infraestructura en las Instalaciones Persiste Mientras el NaaS Nativo en la Nube se Acelera
La Infraestructura Gestionada en las Instalaciones representó el 35,67% de los ingresos en 2026. Las grandes organizaciones en sectores regulados continúan manteniendo la infraestructura en el sitio donde son importantes los requisitos de residencia de datos y control local. El tamaño del mercado de Operaciones de Red Gestionada como Servicio incluye operaciones gestionadas por el proveedor incluso cuando el equipo permanece en las instalaciones del cliente. Las Operaciones de Red Híbrida conectan la infraestructura del sitio con la gestión y el análisis basados en la nube. Este modelo respalda la modernización sin reemplazar todos los sistemas existentes a la vez.
Se proyecta que el NaaS Nativo en la Nube se expanda a un CAGR del 10,88% hasta 2032. Los sitios de nueva construcción y el aprovisionamiento sin intervención permiten la configuración remota con menos trabajo técnico local. Alcatel-Lucent Enterprise introdujo AerFlex en julio de 2026, una arquitectura exclusiva de puntos de acceso que elimina la necesidad de servidores en el sitio e infraestructura de bastidores. Los diseños físicos más simples pueden complementar las operaciones gestionadas en la nube. La infraestructura física puede permanecer en el sitio, pero las funciones de gestión pueden trasladarse cada vez más a plataformas de software.

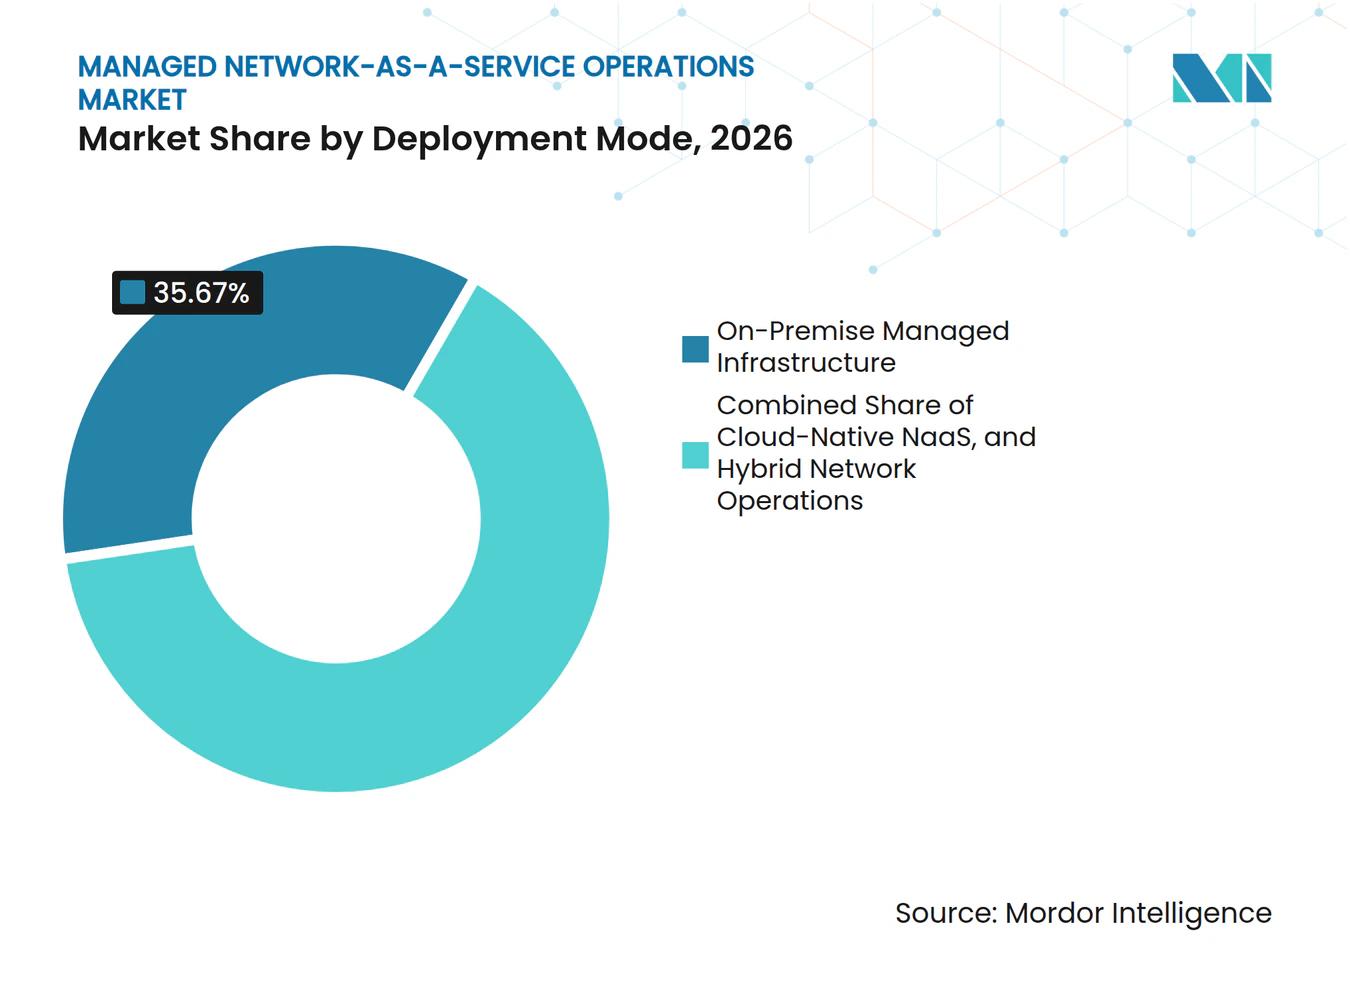
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización: Las Grandes Empresas Anclan los Ingresos Mientras las Pymes Emergen como Motor Clave de Crecimiento
Las Grandes Empresas representaron el 70,88% de los ingresos en 2026. Sus presencias globales a menudo combinan SD-WAN, 5G privado, Wi-Fi de campus, interconexión de centros de datos y controles de seguridad. La escala y complejidad de estos entornos respaldan contratos de servicios gestionados de larga duración. Los clientes también requieren informes centralizados y rendimiento consistente en redes de nube, núcleo y borde. Esto hace que los modelos de entrega de alcance completo sean particularmente relevantes para sus necesidades.
Se proyecta que las Pymes se expandan a un CAGR del 10,67% hasta 2032. Las plataformas nativas en la nube y los contratos basados en consumo pueden reducir la experiencia y el capital necesarios para la conectividad de nivel empresarial. Deutsche Telekom amplió su asociación con LogicMonitor en las regiones DACH, Benelux y Nórdica en mayo de 2026 para respaldar la resiliencia predictiva en entornos empresariales distribuidos. La automatización puede ayudar a los proveedores a atender a clientes más pequeños a un menor costo operativo. Los niveles simplificados, los precios transparentes y la activación más rápida serán importantes en este grupo de clientes.
Por Industria de Usuario Final: BFSI Tiene la Mayor Participación Mientras la Manufactura Reconfigura sus Redes
La Banca, los Servicios Financieros y los Seguros representaron el 19,88% de los ingresos en 2026. El sector depende de la conectividad continua, controles de seguridad estrictos y una responsabilidad clara por el rendimiento del servicio. Estas necesidades respaldan la demanda recurrente de capacidades de WAN gestionada, seguridad, monitoreo y respuesta a incidentes. Las TI y las Telecomunicaciones también invierten en operaciones gestionadas para entornos de nube híbrida y borde. La salud, el gobierno y el comercio minorista tienen sus propios requisitos de acceso seguro y conectividad confiable en los sitios.
Se proyecta que la Manufactura se expanda a un CAGR del 10,56% hasta 2032. El 5G privado, los sensores de IoT industrial, la robótica y los vehículos guiados automatizados necesitan conectividad de baja latencia en entornos industriales densos. NTT DATA ofrece 5G privado para clientes de manufactura, automotriz, transporte y energía bajo un modelo comercial NaaS. El mercado de Operaciones de Red Gestionada como Servicio necesita proveedores que puedan operar redes de tecnología de la información y tecnología operativa sin interrumpir la producción. Los clientes industriales evaluarán a los socios en función del tiempo de actividad, el soporte local y los requisitos específicos del sitio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 36,64% de la participación del mercado de Operaciones de Red Gestionada como Servicio en 2026. La región cuenta con una infraestructura tecnológica empresarial establecida, una profunda competencia entre proveedores y una fuerte demanda de sectores regulados y del gobierno. Los requisitos de cumplimiento pueden dar forma a la adquisición de conectividad gestionada. América del Norte sigue siendo una base de ingresos importante a medida que las empresas adoptan SASE y servicios de red basados en consumo. Estados Unidos lidera la región, mientras que Canadá y México se benefician de la actividad empresarial transfronteriza y la inversión en nearshoring.
Europa es el segundo contribuyente regional más grande en 2026. La soberanía de datos, el cumplimiento normativo y la planificación de seguridad a largo plazo son consideraciones importantes para los compradores empresariales. Alemania, el Reino Unido y Francia lideran la adopción regional. América del Sur está liderada por Brasil, donde la modernización de los servicios financieros y el comercio minorista respalda la demanda de conectividad gestionada. Oriente Medio y África está respaldado por Arabia Saudita y los Emiratos Árabes Unidos, donde los proyectos de infraestructura inteligente e industrial requieren servicios de red gestionados.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 10,77% hasta 2032. La digitalización de la manufactura, el despliegue de 5G y una mayor presencia de proveedores en China, India, Corea del Sur, Japón y Australia respaldan la demanda. India tiene una creciente necesidad de servicios de red gestionados a medida que avanzan la digitalización empresarial, los parques manufactureros y la expansión del 5G. NTT DATA y Ericsson identificaron la manufactura, el transporte, los puertos y las ciudades inteligentes como áreas prioritarias para su asociación de servicio gestionado de 5G privado. Australia y Corea del Sur son importantes ubicaciones empresariales de NaaS regional.
Panorama Competitivo
Concentración del Mercado
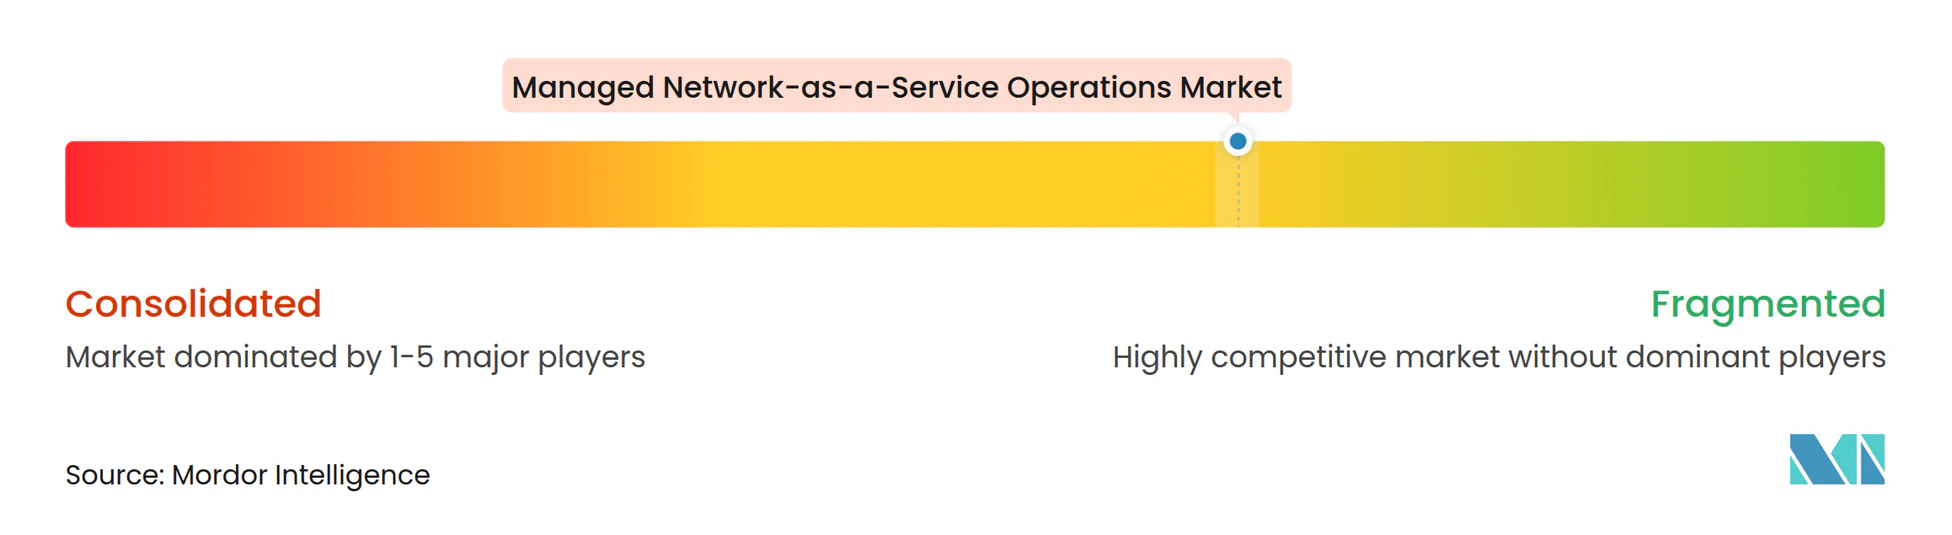
El mercado de Operaciones de Red Gestionada como Servicio está moderadamente consolidado. Los operadores de telecomunicaciones globales incluyen AT&T, Verizon, Deutsche Telekom, Orange Business, BT Group y Vodafone. Los grandes proveedores de servicios gestionados incluyen NTT DATA, Kyndryl, HCL Technologies y Tata Communications. Los proveedores especializados incluyen Aryaka Networks, GTT Communications y Colt Technology Services. Estas empresas compiten a través de la cobertura de servicios, las capacidades de automatización, la presencia regional y la flexibilidad contractual.
Las asociaciones son una ruta importante para que los proveedores amplíen sus carteras de servicios. AT&T y Cisco introdujeron una oferta SASE de proveedor único en agosto de 2025 que combina funciones de red y seguridad en un servicio gestionado. AT&T y Palo Alto Networks ampliaron su colaboración en julio de 2026 con protección contra amenazas integrada en la red impulsada por IA y SASE gestionado. Deutsche Telekom amplió su integración con LogicMonitor en mayo de 2026 para fortalecer la resiliencia predictiva en los mercados europeos. Estos movimientos muestran cómo los proveedores utilizan ecosistemas de socios para añadir capacidades de seguridad, análisis y automatización.
Las oportunidades permanecen en planes de suscripción orientados a las Pymes, 5G privado gestionado para sitios industriales y servicios de red seguros cuánticamente para clientes regulados. Aryaka Networks y Colt Technology Services compiten con proveedores liderados por telecomunicaciones a través de servicios de WAN gestionada definidos por software y modelos comerciales flexibles. Mavenir lanzó su Marco de Garantía de Servicio Agéntico en junio de 2026 para respaldar el monitoreo y las operaciones de red de bucle cerrado. Los proveedores que reducen el tiempo de resolución de incidentes y respaldan las necesidades de datos y soberanía pueden mejorar las renovaciones y expansiones. La demanda de los clientes de rendimiento medible y control de gobernanza deja espacio para grandes proveedores y especialistas con fortalezas definidas.
Líderes de la Industria de Operaciones de Red Gestionada como Servicio
-
Cisco Systems, Inc.
-
AT&T Inc.
-
Verizon Communications Inc.
-
NTT DATA Group Corporation
-
International Business Machines Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: AT&T Business y Palo Alto Networks anunciaron la disponibilidad general de AT&T Dynamic Defense con Palo Alto Networks y AT&T SASE con Palo Alto Networks, ofreciendo protección contra amenazas integrada en la red impulsada por IA y una solución SASE totalmente gestionada para entornos empresariales multinube distribuidos. La expansión aborda la creciente complejidad de proteger a las empresas contra las ciberamenazas impulsadas por IA y ofrece un camino práctico hacia la resiliencia cuántica en ambas ofertas.
- Julio de 2026: Alcatel-Lucent Enterprise anunció la disponibilidad general de su oferta actualizada de 5G Privado que incorpora AerFlex, una nueva arquitectura de implementación exclusiva de puntos de acceso que elimina los servidores en el sitio y el cableado personalizado para entornos industriales de múltiples sitios. La actualización responde a la demanda de clientes de manufactura, logística, transporte y energía que implementan robótica, vehículos guiados automatizados y sensores IoT que requieren conectividad inalámbrica determinista.
- Mayo de 2026: Deutsche Telekom amplió su asociación con LogicMonitor para extender las capacidades de resiliencia predictiva en los mercados europeos, incluidos DACH, Benelux y la región Nórdica, basándose en la implementación operativa previa en el Reino Unido. La integración mejora la cartera de servicios gestionados de Deutsche Telekom con una detección de fallas más temprana y un control operativo proactivo para entornos de TI empresariales cada vez más distribuidos.
- Febrero de 2026: NTT DATA y Ericsson anunciaron una asociación estratégica plurianual para ofrecer 5G privado como un servicio global totalmente gestionado con arquitectura, operaciones y seguridad consistentes en todo el mundo, e integrar agentes de IA en el borde de NTT DATA en las plataformas de borde empresarial de Ericsson para inteligencia en tiempo real y toma de decisiones autónoma en el sitio de generación de datos.
Alcance del Informe Global del Mercado de Operaciones de Red Gestionada como Servicio
El Mercado de Operaciones de NaaS Gestionada abarca infraestructura de red gestionada por el proveedor, conectividad, seguridad, monitoreo y servicios de optimización en entornos empresariales globales de WAN, LAN, inalámbrico, SD-WAN, SASE, 5G privado y basados en la nube. El mercado está Segmentado por Tipo de Servicio (Operaciones de WAN Gestionada y SD-WAN, Operaciones de Red LAN y de Campus Gestionadas, Operaciones de Wi-Fi y LAN Inalámbrica Gestionadas, Operaciones de Seguridad de Red Gestionada y SASE, Monitoreo de Red, Observabilidad y Operaciones de NOC, y Operaciones de Red Privada 5G y de Borde Gestionadas), Modelo de Entrega (Servicios Totalmente Gestionados, Servicios Cogestionados, NaaS Autogestionado con Operaciones Asistidas por el Proveedor, y Servicios de Red Basados en Consumo), Modo de Implementación (Infraestructura Gestionada en las Instalaciones, NaaS Nativo en la Nube, y Operaciones de Red Híbrida), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros, TI y Telecomunicaciones, Manufactura, Comercio Minorista y Comercio Electrónico, Salud y Ciencias de la Vida, Gobierno y Sector Público, y Otras Industrias de Usuario Final), y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Operaciones de WAN Gestionada y SD-WAN |
| Operaciones de Red LAN y de Campus Gestionadas |
| Operaciones de Wi-Fi y LAN Inalámbrica Gestionadas |
| Operaciones de Seguridad de Red Gestionada y SASE |
| Monitoreo de Red, Observabilidad y Operaciones de NOC |
| Operaciones de Red Privada 5G y de Borde Gestionadas |
| Servicios Totalmente Gestionados |
| Servicios Cogestionados |
| NaaS Autogestionado con Operaciones Asistidas por el Proveedor |
| Servicios de Red Basados en Consumo |
| Infraestructura Gestionada en las Instalaciones |
| NaaS Nativo en la Nube |
| Operaciones de Red Híbrida |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros |
| TI y Telecomunicaciones |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Operaciones de WAN Gestionada y SD-WAN | |
| Operaciones de Red LAN y de Campus Gestionadas | ||
| Operaciones de Wi-Fi y LAN Inalámbrica Gestionadas | ||
| Operaciones de Seguridad de Red Gestionada y SASE | ||
| Monitoreo de Red, Observabilidad y Operaciones de NOC | ||
| Operaciones de Red Privada 5G y de Borde Gestionadas | ||
| Por Modelo de Entrega | Servicios Totalmente Gestionados | |
| Servicios Cogestionados | ||
| NaaS Autogestionado con Operaciones Asistidas por el Proveedor | ||
| Servicios de Red Basados en Consumo | ||
| Por Modo de Implementación | Infraestructura Gestionada en las Instalaciones | |
| NaaS Nativo en la Nube | ||
| Operaciones de Red Híbrida | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros | |
| TI y Telecomunicaciones | ||
| Manufactura | ||
| Comercio Minorista y Comercio Electrónico | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Operaciones de Red Gestionada como Servicio?
El mercado de Operaciones de Red Gestionada como Servicio está valorado en 27,88 mil millones de USD en 2026 y se proyecta que alcance los 49,78 mil millones de USD para 2032 a un CAGR del 10,18%. La demanda está vinculada a operaciones unificadas para redes de nube, borde, seguridad y sitios.
¿Qué tipo de servicio lidera las operaciones de NaaS gestionado?
Las Operaciones de WAN Gestionada y SD-WAN lideran con una participación de ingresos del 26,66% en 2026. Las Operaciones de Red Privada 5G y de Borde Gestionadas es el tipo de servicio de más rápido crecimiento, con un pronóstico de CAGR del 11,04% hasta 2032.
¿Qué modelo de entrega se está expandiendo más rápido?
Se proyecta que los Servicios de Red Basados en Consumo se expandan a un CAGR del 10,99% hasta 2032. Este modelo permite a los clientes alinear la capacidad de red y el gasto con la demanda empresarial cambiante.
¿Por qué las empresas están adoptando operaciones de red gestionadas?
Las empresas utilizan estos servicios para gestionar la nube híbrida, la seguridad, la conectividad del sitio y el rendimiento de la red en un modelo integrado. La automatización, la observabilidad y los controles de acceso gestionados pueden reducir la carga sobre los equipos internos.
¿Qué sector de usuario final tiene la mayor participación?
La Banca, los Servicios Financieros y los Seguros lideran con una participación del 19,88% en 2026 debido a sus requisitos de tiempo de actividad, seguridad y responsabilidad. La Manufactura es el segmento de usuario final de más rápido crecimiento, con un CAGR del 10,56% hasta 2032.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 10,77% hasta 2032, respaldado por la digitalización de la manufactura, el despliegue de 5G y un acceso más amplio a servicios gestionados. América del Norte tiene la mayor participación regional con el 36,64% en 2026.