
Marktgröße und Marktanteil für verwaltete Netzwerk-als-Service-Operationen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
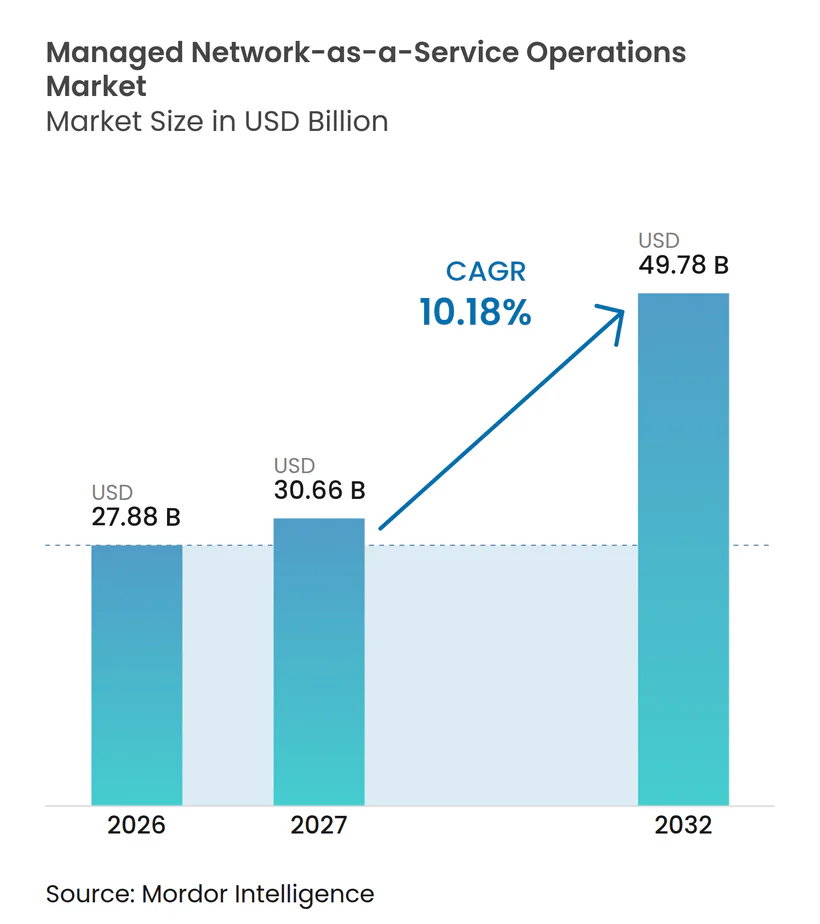
| Marktgröße (2027) | 30.66 Milliarden US-Dollar |
| Marktgröße (2032) | 49.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Netzwerk-als-Service-Operationen von Mordor Intelligence
Die Marktgröße für verwaltete Netzwerk-als-Service-Operationen wird voraussichtlich von 27,88 Milliarden USD im Jahr 2026 auf 49,78 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 10,18 % zwischen 2027 und 2032. Der Markt für verwaltete Netzwerk-als-Service-Operationen wird von Unternehmen getragen, die Cloud-, Edge-, Sicherheits- und Standortnetzwerke als verbundene Betriebsumgebungen betreiben müssen. Hybrides Arbeiten, Multi-Cloud-Anwendungen und verteilte Geräte erhöhen den Aufwand für die Verwaltung von Leistung und Sicherheit durch interne Teams allein. Anbieter reagieren mit integrierten SD-WAN-, SASE-, Netzwerkobservierbarkeits- und automatisierten Betriebslösungen im Rahmen von Service-Level-Vereinbarungen. Dies verlagert den Wettbewerb hin zu Anbietern, die Netzwerkverwaltung, Sicherheitskontrollen und flexible kommerzielle Konditionen kombinieren können. Der Markt für verwaltete Netzwerk-als-Service-Operationen sieht sich auch mit Akzeptanzhindernissen konfrontiert, bei denen Kunden direkte betriebliche Transparenz, Portabilität zwischen Plattformen und die Einhaltung lokaler Datenanforderungen benötigen.
Wichtigste Erkenntnisse des Berichts
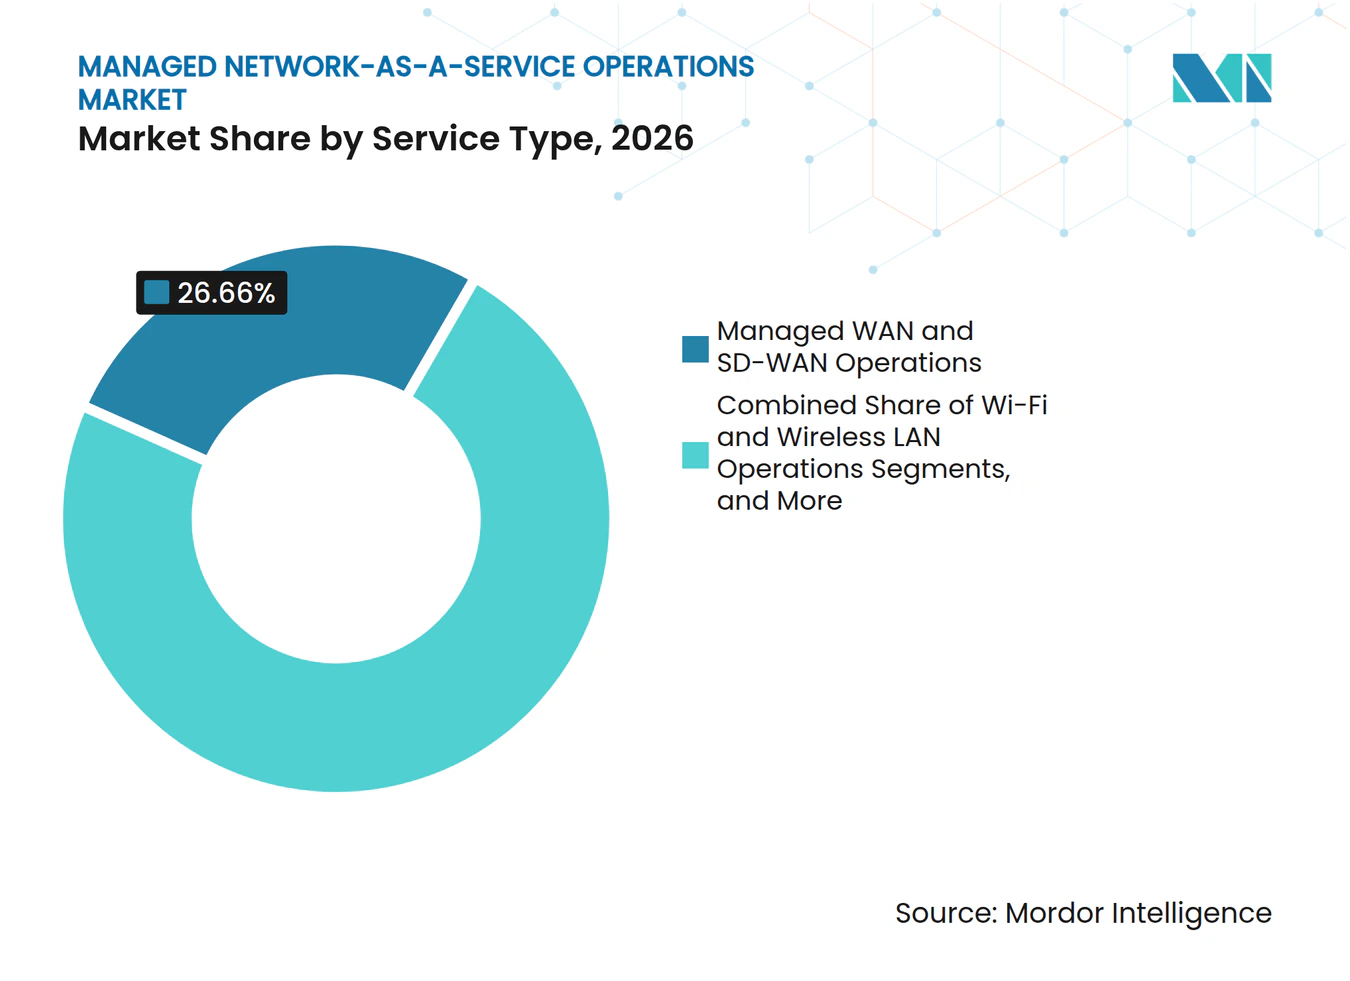
- Nach Servicetyp hielt Managed WAN und SD-WAN-Operationen im Jahr 2026 einen Marktanteil von 26,66 % am Markt für verwaltete Netzwerk-als-Service-Operationen, während verwaltete private 5G- und Edge-Netzwerk-Operationen bis 2032 voraussichtlich mit einer CAGR von 11,04 % wachsen werden.
- Nach Bereitstellungsmodell hielten vollständig verwaltete Dienste im Jahr 2026 einen Umsatzanteil von 42,11 %, während verbrauchsbasierte Netzwerkdienste bis 2032 voraussichtlich mit einer CAGR von 10,99 % wachsen werden.
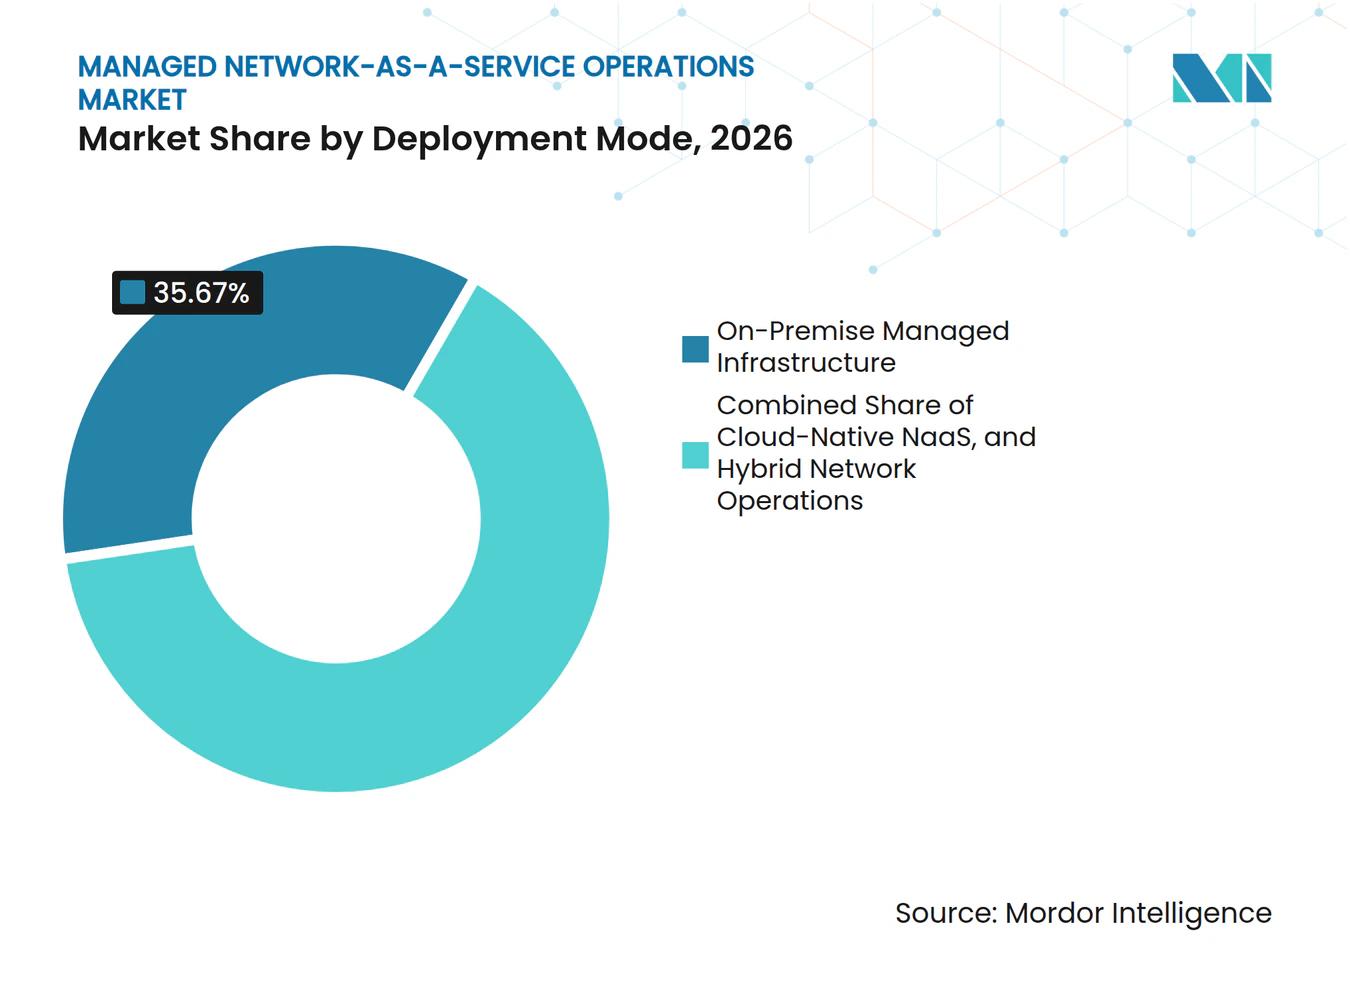
- Nach Bereitstellungsmodus hielt vor Ort verwaltete Infrastruktur im Jahr 2026 einen Umsatzanteil von 35,67 %, während Cloud-natives NaaS bis 2032 voraussichtlich mit einer CAGR von 10,88 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 70,88 %, während KMU bis 2032 voraussichtlich mit einer CAGR von 10,67 % wachsen werden.
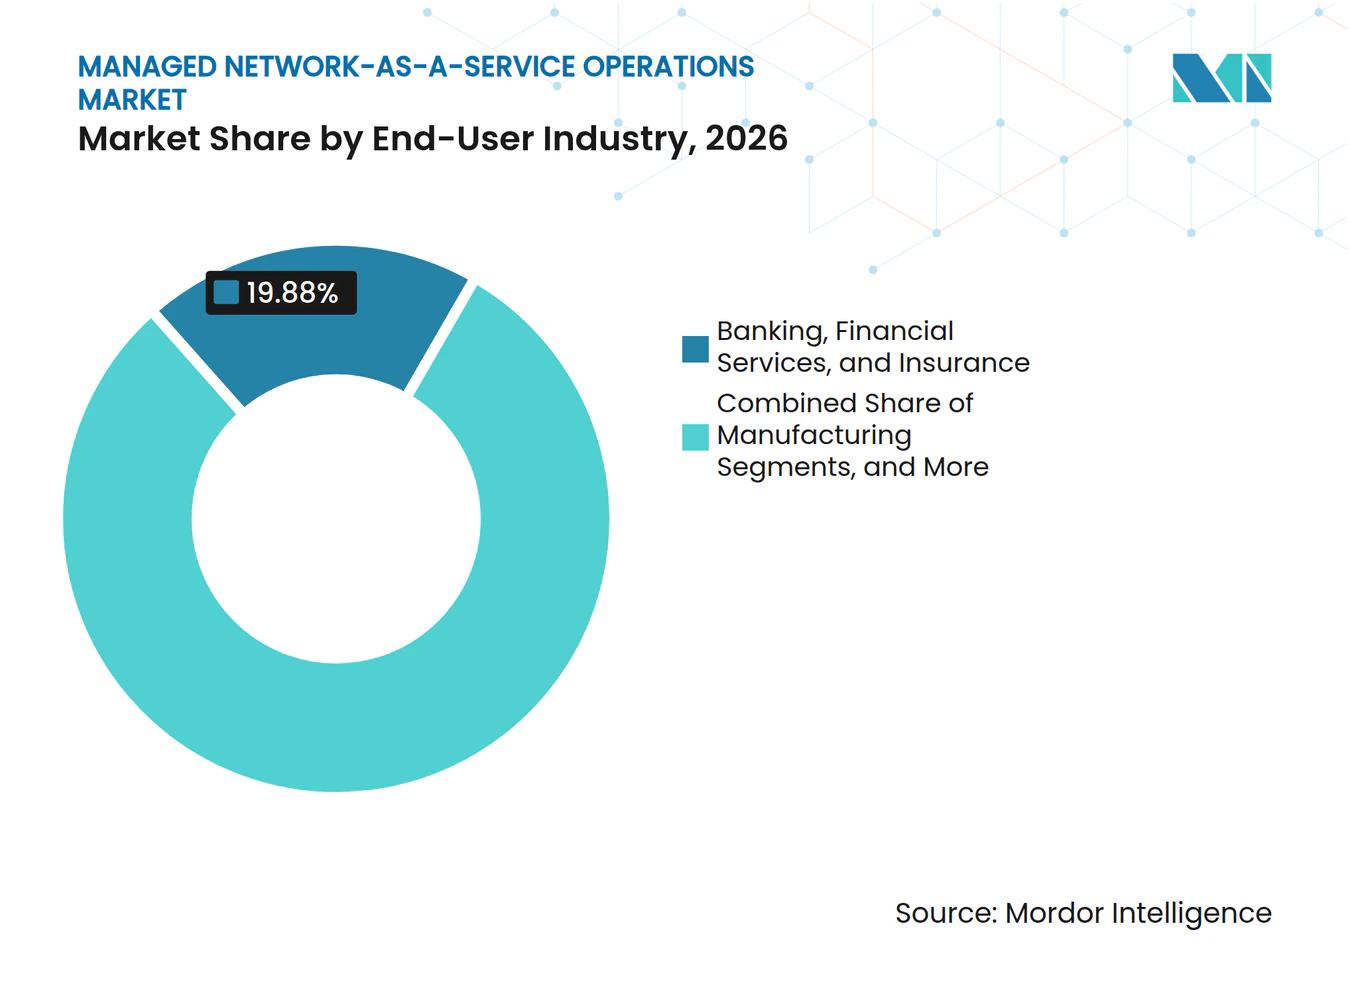
- Nach Endnutzerbranche hielten Banken, Finanzdienstleistungen und Versicherungen im Jahr 2026 einen Umsatzanteil von 19,88 %, während die Fertigung bis 2032 voraussichtlich mit einer CAGR von 10,56 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 36,64 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 10,77 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für verwaltete Netzwerk-als-Service-Operationen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität hybrider und Multi-Cloud-Netzwerke | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Verlagerung vom CapEx-Eigentum hin zum Abonnementkonsum | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| KI-gestützte Netzwerkzuverlässigkeit und automatisierte Fehlerbehebung | +1.6% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Cybersicherheit für Unternehmen und Zero-Trust-Anforderungen | +1.4% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Fachkräften für den Netzwerkbetrieb | +1.0% | Global | Langfristig (≥ 4 Jahre) |
| Privates 5G, IoT und Edge-Netzwerkerweiterung | +0.9% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität hybrider und Multi-Cloud-Netzwerke
Unternehmen betreiben Anwendungen und Daten in privaten Rechenzentren, öffentlichen Clouds, Edge-Standorten und entfernten Standorten. Dies schafft eine größere Betriebslast für Teams, die Routing, Zugriff, Leistung und Sicherheit in separaten Umgebungen verwalten müssen. Der Markt für verwaltete Netzwerk-als-Service-Operationen profitiert, wenn Kunden ein einheitliches Betriebsmodell für diese verbundenen Bereiche benötigen. KI-Workloads an Edge-Standorten erhöhen zudem den Datenverkehr zwischen Cloud- und Edge-Standorten. Traditionelle Hub-and-Spoke-MPLS-Designs können schwer an diese Verkehrsmuster angepasst werden. Anbieter mit SD-WAN-Orchestrierung und Full-Stack-Observierbarkeit können den Übergang zu softwaredefinierten Netzwerk-Overlays unterstützen.
Verlagerung vom CapEx-Eigentum hin zum Abonnementkonsum
Unternehmenskunden verlagern ihre Technologieausgaben hin zu wiederkehrenden Servicemodellen, die als Betriebsausgaben behandelt werden können. Der Markt für verwaltete Netzwerk-als-Service-Operationen profitiert von dieser Verlagerung, da Abonnenten Netzwerkfähigkeiten ohne große Vorabinvestitionen in Hardware erwerben können. Deloitte und HPE bieten NaaS an, das Strategie, Architektur, Bereitstellung, Betrieb, Überwachung und Lebenszyklusmanagement über ein Abonnementmodell kombiniert. Flexible Dienste können Kunden auch eine klarere Kostentransparenz bieten, wenn sich die Netzwerkkapazität ändert. Kontinuierliche Servicebereitstellung liefert Anbietern Betriebsdaten, die ein prädiktives Lebenszyklusmanagement unterstützen können. Schnellere Bereitstellung und automatisierte Skalierung können diese Modelle für Unternehmen mit wechselnden Standort- und Anwendungsanforderungen geeigneter machen.
KI-gestützte Netzwerkzuverlässigkeit und automatisierte Fehlerbehebung
Netzwerkbetriebsplattformen sind zunehmend darauf ausgelegt, Fehler zu identifizieren, ihre Ursachen zu diagnostizieren und ausgewählte Fehlerbehebungsaufgaben mit begrenztem manuellem Eingriff abzuschließen. Microsoft berichtete, dass sein Falcon Agent 60 % des Vorfallvolumens bewältigte und bei seiner internen Bereitstellung 10–15 Minuten pro Ticket einsparte.[1] Der Markt für verwaltete Netzwerk-als-Service-Operationen wird unterstützt, wenn Anbieter diese Tools nutzen, um die Reaktionszeit zu verkürzen und die betriebliche Konsistenz zu verbessern. Mavenir führte im Juni 2026 ein agentisches Service-Assurance-Framework ein, das Netzwerkbetriebswissen aus Live-Umgebungen für Automatisierungs-Workflows erfasst.[2] Diese Systeme können sich durch wiederholte Nutzung weiterentwickeln, wenn neue Betriebsfälle einbezogen werden. Anbieter, die Automatisierung mit verantwortungsvoller menschlicher Aufsicht kombinieren, können ihre Position bei Kunden verbessern, die eine zuverlässige Vorfallbearbeitung benötigen.
Cybersicherheit für Unternehmen und Zero-Trust-Anforderungen
Sicherheitsanforderungen verbinden Netzwerkbetrieb und Zugangskontrolle immer enger miteinander. Kunden mit verteilten Belegschaften und Multi-Cloud-Systemen benötigen verwaltete Dienste, die eine konsistente Richtlinie für Benutzer, Geräte, Anwendungen und Standorte durchsetzen können. AT&T und Cisco lancierten AT&T SASE mit Cisco im August 2025 und kombinierten SD-WAN, Secure Service Edge-Kontrollen, Zero-Trust-Sicherheit, Pfadoptimierung und Multi-Cloud-Konnektivität in einem verwalteten Angebot.[3] AT&T und Palo Alto Networks machten AT&T Dynamic Defense und AT&T SASE mit Palo Alto Networks im Juli 2026 für verteilte Multi-Cloud-Umgebungen allgemein verfügbar. Diese Markteinführungen zeigen, wie Sicherheitsdienste zum Ausgangspunkt für umfassendere verwaltete Netzwerkverträge werden können. Der Markt für verwaltete Netzwerk-als-Service-Operationen belohnt daher Anbieter, die Netzwerktransparenz, Bedrohungsschutz und Zugriffsrichtlinien vereinen können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Risiken durch Dritte und Kontrollbedenken in unternehmenskritischen Netzwerken | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Anbieterabhängigkeit und eingeschränkte Portabilität zwischen Orchestratoren | -0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Datensouveränität und grenzüberschreitende Betriebsbeschränkungen | -0.7% | Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Komplexe Migration von Legacy-MPLS und maßgeschneiderten Netzwerken | -0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiken durch Dritte und Kontrollbedenken in unternehmenskritischen Netzwerken
Kunden aus dem Banken-, Gesundheits- und Regierungsbereich müssen das Risiko abwägen, die Betriebskontrolle an einen externen Anbieter zu übertragen. Ihre Bedenken umfassen die Reaktion auf Ausfälle, den Zugang zu sensiblen Telemetriedaten und die Möglichkeit, Entscheidungen innerhalb der Netzwerkumgebung zu überprüfen. Der Markt für verwaltete Netzwerk-als-Service-Operationen kann längere Verkaufszyklen erleben, wenn Kunden detaillierte Governance-Bedingungen benötigen, bevor sie ein vollständig verwaltetes Modell genehmigen. Die Verantwortung für die Serviceverfügbarkeit und die Einhaltung gesetzlicher Vorschriften verbleibt beim Kunden, auch wenn der Betrieb ausgelagert wird. Dies kann die Akzeptanz bei stark regulierten Workloads einschränken. Anbieter können dieses Hemmnis durch prüfbare Betriebsplattformen, transparente Berichterstattung und gemeinsam verwaltete Kontrollen reduzieren, die die Kundentransparenz erhalten.
Anbieterabhängigkeit und eingeschränkte Portabilität zwischen Orchestratoren
Proprietäre Orchestrierungsschichten können eine Plattform schwer ersetzbar machen, sobald ein Kunde Netzwerkabsichten, Richtlinien und Workflows konfiguriert hat. Das Risiko ist höher für Unternehmen, die in verschiedenen Rechtsgebieten mit unterschiedlichen Leistungs- und Compliance-Anforderungen tätig sind. Der Markt für verwaltete Netzwerk-als-Service-Operationen kann beeinträchtigt werden, wenn Kunden Entscheidungen verzögern, bis sie klare Ausstiegsrechte und Interoperabilitätszusagen erhalten. Eingeschränkte Portabilität kann die Kosten für einen Anbieterwechsel bei der Vertragsverlängerung erhöhen. Die technischen Spezifikationen IG1251 und IG1453 des TM Forums legen Architekturen für autonome Netzwerke und zugehörige Betriebssysteme fest. Eine breitere Nutzung offener Standards könnte die Wechselhürden senken, obwohl Kunden weiterhin Vertragsbedingungen benötigen, die Daten, Schnittstellen und Übergangssupport abdecken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: SD-WAN verankert den Umsatz, während privates 5G auf Industriestandorten skaliert
Verwaltete WAN- und SD-WAN-Operationen hielten im Jahr 2026 einen Marktanteil von 26,66 % am Markt für verwaltete Netzwerk-als-Service-Operationen. Der Dienst verfügt über eine breite installierte Basis bei Unternehmen, die von festen MPLS-Netzwerken zu softwaredefinierten Overlays gewechselt sind. Diese Overlays unterstützen Cloud-Anwendungen und sich ändernde Verkehrsmuster an verteilten Standorten. Verwaltete Netzwerksicherheit und SASE-Operationen sowie Netzwerküberwachung und NOC-Operationen sind wichtige angrenzende Dienste. Zusammen ermutigen diese Bereiche Kunden, bisher getrennte Betriebsverträge zu konsolidieren.
Verwaltete private 5G- und Edge-Netzwerk-Operationen werden bis 2032 voraussichtlich mit einer CAGR von 11,04 % wachsen. Fertigungs-, Logistik- und Energiestandorte benötigen zuverlässige Niedriglatenz-Konnektivität für Robotik, automatisch geführte Fahrzeuge und Echtzeit-Sicherheitsüberwachung. NTT DATA und Ericsson schlossen im Februar 2026 eine mehrjährige Partnerschaft, um privates 5G als vollständig verwalteten globalen Dienst mit Edge-KI-Fähigkeiten bereitzustellen. Das Angebot spiegelt die Nachfrage nach standardisiertem privatem Wireless-Design, Betrieb und Sicherheit über mehrere Standorte hinweg wider. Anbieter müssen nachweisen, dass ihre Dienste sicher mit industriellen Systemen und lokalen Betriebsprozessen zusammenarbeiten können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell: Vollständig verwaltete Dienste führen, während Verbrauchsmodelle die Beschaffung neu gestalten
Vollständig verwaltete Dienste machten im Jahr 2026 42,11 % der Marktgröße für verwaltete Netzwerk-als-Service-Operationen aus. Dieses Modell bietet einen einzigen Verantwortungspunkt für Hardware, Software, Konnektivität und den täglichen Betrieb. Es ist für Großunternehmen relevant, die interne Ressourcen für die globale Netzwerk-Governance begrenzen möchten. Co-verwaltete Dienste ermöglichen es Kunden, ausgewählte Richtlinien- und Governance-Verantwortlichkeiten beizubehalten. Selbstverwaltetes NaaS mit anbieterbetreuten Operationen eignet sich für Unternehmen, die interne Kapazitäten mit externer Unterstützung aufbauen.
Verbrauchsbasierte Netzwerkdienste werden bis 2032 voraussichtlich mit einer CAGR von 10,99 % wachsen. Kunden können ihre Ausgaben an die sich ändernde Nachfrage anpassen, anstatt Kapazitäten Jahre vor ihrer Nutzung zu kaufen. Abonnementmodelle können die anfängliche Hürde für mittelgroße Unternehmen senken, die fortschrittliche Netzwerkfähigkeiten suchen. Dieser Ansatz unterstützt die breitere Verlagerung hin zu Cloud- und Software-Abonnements. Klare Preisgestaltung, Kapazitätsregeln und Service-Level bleiben für die Akzeptanz wichtig.
Nach Bereitstellungsmodus: Vor-Ort-Infrastruktur bleibt bestehen, während Cloud-natives NaaS an Fahrt gewinnt
Vor Ort verwaltete Infrastruktur hielt im Jahr 2026 einen Umsatzanteil von 35,67 %. Große Unternehmen in regulierten Sektoren halten Infrastruktur weiterhin vor Ort, wo Anforderungen an den Datenstandort und die lokale Kontrolle wichtig sind. Die Marktgröße für verwaltete Netzwerk-als-Service-Operationen umfasst vom Anbieter verwaltete Operationen, auch wenn die Ausrüstung an Kundenstandorten verbleibt. Hybride Netzwerkoperationen verbinden Standortinfrastruktur mit cloudbasiertem Management und Analysen. Dieses Modell unterstützt die Modernisierung, ohne alle bestehenden Systeme auf einmal ersetzen zu müssen.
Cloud-natives NaaS wird bis 2032 voraussichtlich mit einer CAGR von 10,88 % wachsen. Greenfield-Standorte und Zero-Touch-Bereitstellung ermöglichen die Remote-Konfiguration mit weniger lokalem technischen Aufwand. Alcatel-Lucent Enterprise stellte im Juli 2026 AerFlex vor, eine reine Access-Point-Architektur, die den Bedarf an Vor-Ort-Servern und Rack-Infrastruktur eliminiert. Einfachere physische Designs können cloudverwaltete Operationen ergänzen. Physische Infrastruktur kann vor Ort verbleiben, aber Managementfunktionen können zunehmend auf Softwareplattformen verlagert werden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße: Großunternehmen verankern den Umsatz, während KMU als wichtiger Wachstumstreiber auftreten
Großunternehmen hielten im Jahr 2026 einen Umsatzanteil von 70,88 %. Ihre globalen Präsenzen kombinieren häufig SD-WAN, privates 5G, Campus-WLAN, Rechenzentrumsverbindungen und Sicherheitskontrollen. Der Umfang und die Komplexität dieser Umgebungen unterstützen langfristige Verträge für verwaltete Dienste. Kunden benötigen auch zentralisierte Berichterstattung und konsistente Leistung über Cloud-, Kern- und Edge-Netzwerke hinweg. Dies macht umfassende Bereitstellungsmodelle besonders relevant für ihre Bedürfnisse.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 10,67 % wachsen. Cloud-native Plattformen und verbrauchsbasierte Verträge können den Fachkräfte- und Kapitalbedarf für unternehmensgerechte Konnektivität reduzieren. Deutsche Telekom AG erweiterte seine LogicMonitor-Partnerschaft im Mai 2026 auf die DACH-Region, Benelux und die nordischen Länder, um prädiktive Resilienz in verteilten Unternehmens-IT-Umgebungen zu unterstützen. Automatisierung kann Anbietern helfen, kleinere Kunden zu niedrigeren Betriebskosten zu bedienen. Vereinfachte Tarifstufen, transparente Preisgestaltung und schnellere Aktivierung werden in dieser Kundengruppe wichtig sein.
Nach Endnutzerbranche: BFSI hält den größten Anteil, während die Fertigung ihre Netzwerke neu konfiguriert
Banken, Finanzdienstleistungen und Versicherungen hielten im Jahr 2026 einen Umsatzanteil von 19,88 %. Der Sektor ist auf kontinuierliche Konnektivität, strenge Sicherheitskontrollen und klare Verantwortlichkeit für die Serviceleistung angewiesen. Diese Anforderungen unterstützen die wiederkehrende Nachfrage nach verwalteten WAN-, Sicherheits-, Überwachungs- und Incident-Response-Fähigkeiten. IT und Telekommunikation investiert ebenfalls in verwaltete Operationen für hybride Cloud- und Edge-Umgebungen. Gesundheitswesen, Regierung und Einzelhandel haben eigene Anforderungen an sicheren Zugang und zuverlässige Standortkonnektivität.
Die Fertigung wird bis 2032 voraussichtlich mit einer CAGR von 10,56 % wachsen. Privates 5G, industrielle IoT-Sensoren, Robotik und automatisch geführte Fahrzeuge benötigen Niedriglatenz-Konnektivität in dichten industriellen Umgebungen. NTT DATA bietet privates 5G für Fertigungs-, Automobil-, Transport- und Energiekunden unter einem NaaS-Geschäftsmodell an. Der Markt für verwaltete Netzwerk-als-Service-Operationen benötigt Anbieter, die Informationstechnologie- und Betriebstechnologienetzwerke betreiben können, ohne die Produktion zu unterbrechen. Industriekunden werden Partner nach Betriebszeit, lokalem Support und standortspezifischen Anforderungen bewerten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
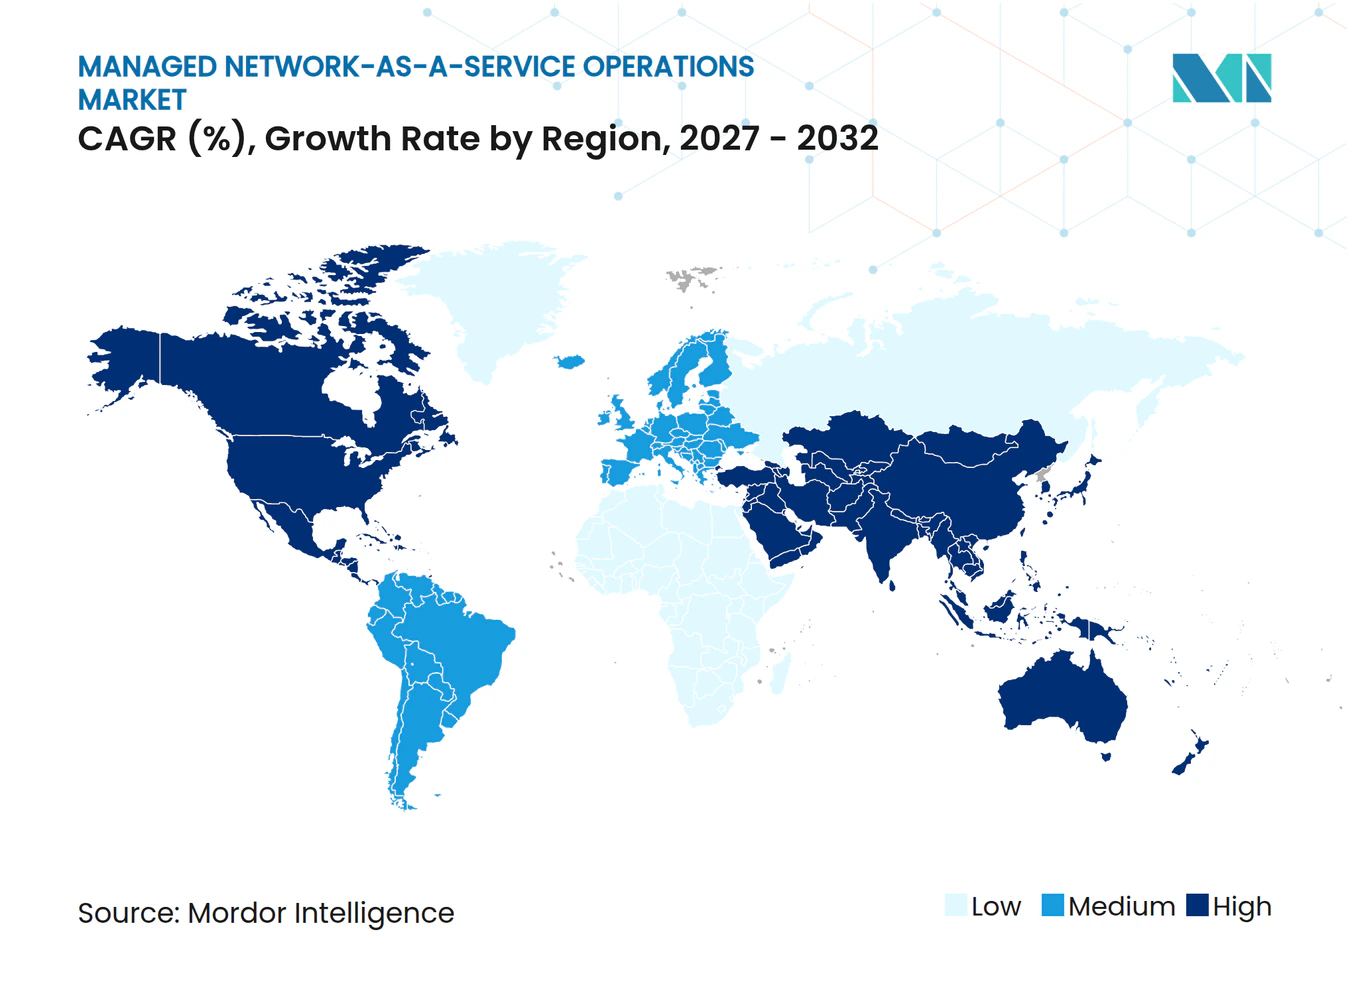
Nordamerika hielt im Jahr 2026 einen Marktanteil von 36,64 % am Markt für verwaltete Netzwerk-als-Service-Operationen. Die Region verfügt über eine etablierte Unternehmenstechnologieinfrastruktur, starken Anbieterwettbewerb und hohe Nachfrage aus regulierten Sektoren und der Regierung. Compliance-Anforderungen können die Beschaffung verwalteter Konnektivität beeinflussen. Nordamerika bleibt eine wichtige Umsatzbasis, da Unternehmen SASE und verbrauchsbasierte Netzwerkdienste einführen. Die Vereinigten Staaten führen die Region an, während Kanada und Mexiko von grenzüberschreitenden Geschäftsaktivitäten und Nearshoring-Investitionen profitieren.
Europa ist im Jahr 2026 der zweitgrößte regionale Beitragszahler. Datensouveränität, Compliance und langfristige Sicherheitsplanung sind wichtige Überlegungen für Unternehmenskäufer. Deutschland, das Vereinigte Königreich und Frankreich führen die regionale Akzeptanz an. Südamerika wird von Brasilien angeführt, wo die Modernisierung von Finanzdienstleistungen und Einzelhandel die Nachfrage nach verwalteter Konnektivität unterstützt. Der Nahe Osten und Afrika werden von Saudi-Arabien und den Vereinigten Arabischen Emiraten unterstützt, wo intelligente Infrastruktur- und Industrieprojekte verwaltete Netzwerkdienste erfordern.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 10,77 % wachsen. Die Digitalisierung der Fertigung, der 5G-Ausbau und eine breitere Anbieterpräsenz in China, Indien, Südkorea, Japan und Australien unterstützen die Nachfrage. Indien hat einen wachsenden Bedarf an verwalteten Netzwerkdiensten, da die Unternehmensdigitalisierung, Fertigungsparks und der 5G-Ausbau voranschreiten. NTT DATA und Ericsson identifizierten Fertigung, Transport, Häfen und Smart Cities als Prioritätsbereiche für ihre Partnerschaft für verwaltete private 5G-Dienste. Australien und Südkorea sind wichtige regionale Unternehmens-NaaS-Standorte.
Wettbewerbslandschaft
Marktkonzentration
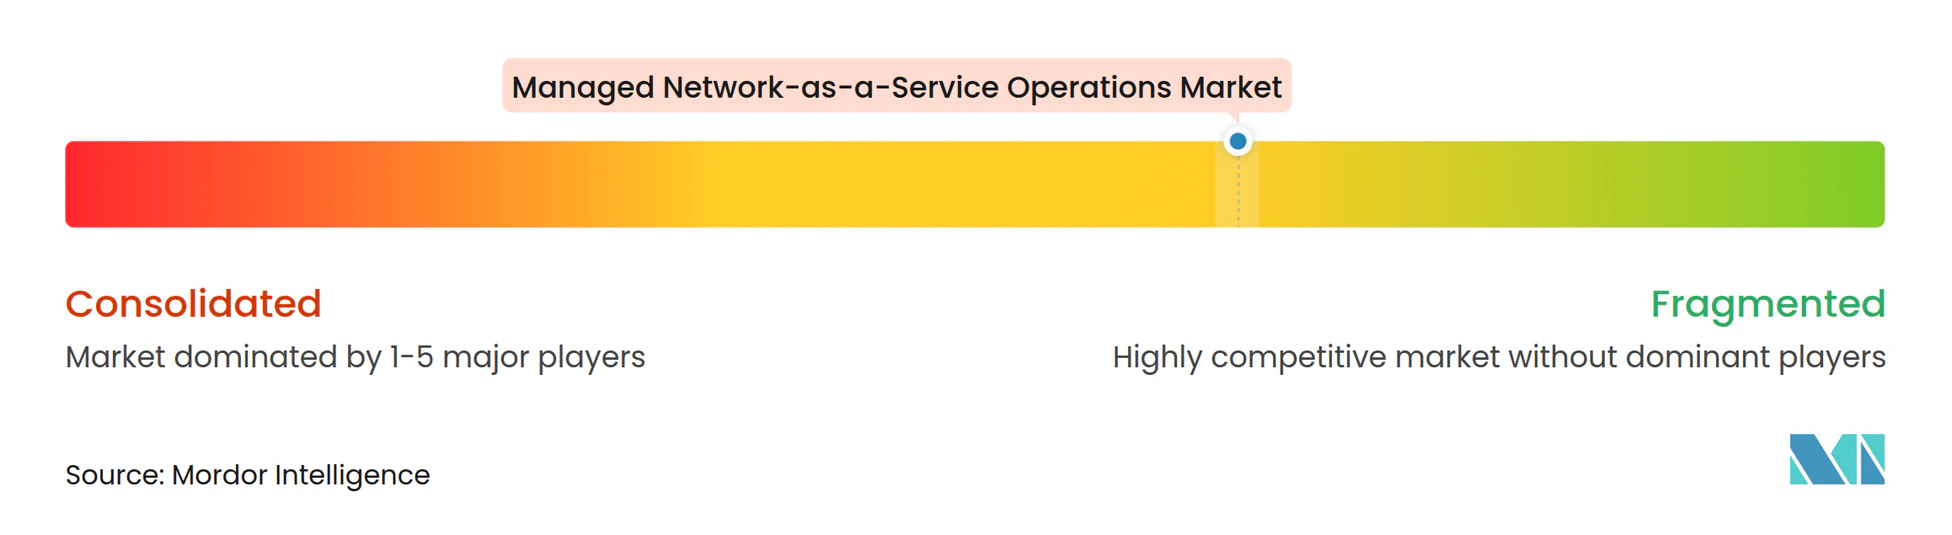
Der Markt für verwaltete Netzwerk-als-Service-Operationen ist mäßig konsolidiert. Zu den globalen Telekommunikationsbetreibern gehören AT&T, Verizon, Deutsche Telekom AG, Orange Business Services, BT Group plc und Vodafone Group Plc. Zu den großen Managed-Service-Anbietern gehören NTT DATA, Kyndryl Holdings, Inc., HCL Technologies Limited und Tata Communications Limited. Zu den Spezialanbietern gehören Aryaka Networks, Inc., GTT Communications, Inc. und Colt Technology Services Group Limited. Diese Unternehmen konkurrieren durch Serviceabdeckung, Automatisierungsfähigkeiten, regionale Präsenz und Vertragsflexibilität.
Partnerschaften sind ein wichtiger Weg für Anbieter, ihre Serviceportfolios zu erweitern. AT&T und Cisco stellten im August 2025 ein Single-Vendor-SASE-Angebot vor, das Netzwerk- und Sicherheitsfunktionen in einem verwalteten Dienst kombiniert. AT&T und Palo Alto Networks erweiterten ihre Zusammenarbeit im Juli 2026 mit KI-gesteuertem, netzwerkintegriertem Bedrohungsschutz und verwaltetem SASE. Deutsche Telekom AG erweiterte seine LogicMonitor-Integration im Mai 2026, um die prädiktive Resilienz auf europäischen Märkten zu stärken. Diese Schritte zeigen, wie Anbieter Partnerökosysteme nutzen, um Sicherheits-, Analyse- und Automatisierungsfähigkeiten hinzuzufügen.
Chancen bestehen weiterhin bei KMU-fokussierten Abonnementplänen, verwaltetem privatem 5G für Industriestandorte und quantensicheren Netzwerkdiensten für regulierte Kunden. Aryaka Networks, Inc. und Colt Technology Services Group Limited konkurrieren mit telekommunikationsgeführten Anbietern durch softwaredefinierte verwaltete WAN-Dienste und flexible Geschäftsmodelle. Mavenir veröffentlichte im Juni 2026 sein agentisches Service-Assurance-Framework zur Unterstützung der geschlossenen Netzwerküberwachung und des Betriebs. Anbieter, die die Vorfallbehebungszeit verkürzen und Daten- und Souveränitätsanforderungen unterstützen, können Verlängerungen und Erweiterungen verbessern. Die Kundennachfrage nach messbarer Leistung und Governance-Kontrolle lässt Raum für große Anbieter und Spezialisten mit definierten Stärken.
Branchenführer im Markt für verwaltete Netzwerk-als-Service-Operationen
-
Cisco Systems, Inc.
-
AT&T Inc.
-
Verizon Communications Inc.
-
NTT DATA Group Corporation
-
International Business Machines Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2026: AT&T Business und Palo Alto Networks gaben die allgemeine Verfügbarkeit von AT&T Dynamic Defense mit Palo Alto Networks und AT&T SASE mit Palo Alto Networks bekannt und liefern damit KI-gesteuerten, netzwerkintegrierten Bedrohungsschutz und eine vollständig verwaltete SASE-Lösung für verteilte Multi-Cloud-Unternehmensumgebungen. Die Erweiterung adressiert die wachsende Komplexität der Absicherung von Unternehmen gegen KI-gesteuerte Cyberbedrohungen und bietet einen praktischen Weg zur Quantenresilienz für beide Angebote.
- Juli 2026: Alcatel-Lucent Enterprise gab die allgemeine Verfügbarkeit seines aktualisierten privaten 5G-Angebots bekannt, das AerFlex integriert, eine neue reine Access-Point-Bereitstellungsarchitektur, die Vor-Ort-Server und benutzerdefinierte Verkabelung für industrielle Mehrstandortumgebungen eliminiert. Die Aktualisierung reagiert auf die Nachfrage von Fertigungs-, Logistik-, Transport- und Energiekunden, die Robotik, automatisch geführte Fahrzeuge und IoT-Sensoren einsetzen, die deterministische Wireless-Konnektivität erfordern.
- Mai 2026: Deutsche Telekom AG erweiterte seine Partnerschaft mit LogicMonitor, um prädiktive Resilienzfähigkeiten auf europäische Märkte einschließlich DACH, Benelux und die nordischen Länder auszudehnen, aufbauend auf der vorherigen operativen Bereitstellung im Vereinigten Königreich. Die Integration verbessert das Portfolio verwalteter Dienste der Deutsche Telekom AG mit früherer Fehlererkennung und proaktiver Betriebskontrolle für zunehmend verteilte Unternehmens-IT-Umgebungen.
- Februar 2026: NTT DATA und Ericsson gaben eine mehrjährige strategische Partnerschaft bekannt, um privates 5G als vollständig verwalteten globalen Dienst mit konsistenter Architektur, Betrieb und Sicherheit weltweit bereitzustellen und NTT DATA Edge-KI-Agenten auf Ericsson Enterprise Edge-Plattformen für Echtzeit-Intelligenz und autonome Entscheidungsfindung am Ort der Datengenerierung einzubetten.
Berichtsumfang des globalen Marktes für verwaltete Netzwerk-als-Service-Operationen
Der Markt für verwaltete NaaS-Operationen umfasst vom Anbieter verwaltete Netzwerkinfrastruktur, Konnektivität, Sicherheit, Überwachung und Optimierungsdienste in WAN-, LAN-, Wireless-, SD-WAN-, SASE-, privaten 5G- und cloudbasierten Unternehmensumgebungen weltweit. Der Markt ist segmentiert nach Servicetyp (verwaltete WAN- und SD-WAN-Operationen, verwaltete LAN- und Campus-Netzwerk-Operationen, verwaltete Wi-Fi- und Wireless-LAN-Operationen, verwaltete Netzwerksicherheit und SASE-Operationen, Netzwerküberwachung, Observierbarkeit und NOC-Operationen sowie verwaltete private 5G- und Edge-Netzwerk-Operationen), Bereitstellungsmodell (vollständig verwaltete Dienste, co-verwaltete Dienste, selbstverwaltetes NaaS mit anbieterbetreuten Operationen und verbrauchsbasierte Netzwerkdienste), Bereitstellungsmodus (vor Ort verwaltete Infrastruktur, Cloud-natives NaaS und hybride Netzwerkoperationen), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen, IT und Telekommunikation, Fertigung, Einzelhandel und E-Commerce, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Verwaltete WAN- und SD-WAN-Operationen |
| Verwaltete LAN- und Campus-Netzwerk-Operationen |
| Verwaltete Wi-Fi- und Wireless-LAN-Operationen |
| Verwaltete Netzwerksicherheit und SASE-Operationen |
| Netzwerküberwachung, Observierbarkeit und NOC-Operationen |
| Verwaltete private 5G- und Edge-Netzwerk-Operationen |
| Vollständig verwaltete Dienste |
| Co-verwaltete Dienste |
| Selbstverwaltetes NaaS mit anbieterbetreuten Operationen |
| Verbrauchsbasierte Netzwerkdienste |
| Vor Ort verwaltete Infrastruktur |
| Cloud-natives NaaS |
| Hybride Netzwerkoperationen |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen |
| IT und Telekommunikation |
| Fertigung |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | Verwaltete WAN- und SD-WAN-Operationen | |
| Verwaltete LAN- und Campus-Netzwerk-Operationen | ||
| Verwaltete Wi-Fi- und Wireless-LAN-Operationen | ||
| Verwaltete Netzwerksicherheit und SASE-Operationen | ||
| Netzwerküberwachung, Observierbarkeit und NOC-Operationen | ||
| Verwaltete private 5G- und Edge-Netzwerk-Operationen | ||
| Nach Bereitstellungsmodell | Vollständig verwaltete Dienste | |
| Co-verwaltete Dienste | ||
| Selbstverwaltetes NaaS mit anbieterbetreuten Operationen | ||
| Verbrauchsbasierte Netzwerkdienste | ||
| Nach Bereitstellungsmodus | Vor Ort verwaltete Infrastruktur | |
| Cloud-natives NaaS | ||
| Hybride Netzwerkoperationen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen | |
| IT und Telekommunikation | ||
| Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Netzwerk-als-Service-Operationen?
Der Markt für verwaltete Netzwerk-als-Service-Operationen wird im Jahr 2026 auf 27,88 Milliarden USD geschätzt und wird voraussichtlich bis 2032 bei einer CAGR von 10,18 % 49,78 Milliarden USD erreichen. Die Nachfrage ist an einheitliche Operationen für Cloud-, Edge-, Sicherheits- und Standortnetzwerke geknüpft.
Welcher Servicetyp führt bei verwalteten NaaS-Operationen?
Verwaltete WAN- und SD-WAN-Operationen führen mit einem Umsatzanteil von 26,66 % im Jahr 2026. Verwaltete private 5G- und Edge-Netzwerk-Operationen sind der am schnellsten wachsende Servicetyp mit einer prognostizierten CAGR von 11,04 % bis 2032.
Welches Bereitstellungsmodell wächst am schnellsten?
Verbrauchsbasierte Netzwerkdienste werden bis 2032 voraussichtlich mit einer CAGR von 10,99 % wachsen. Dieses Modell ermöglicht es Kunden, Netzwerkkapazität und Ausgaben an die sich ändernde Geschäftsnachfrage anzupassen.
Warum setzen Unternehmen auf verwaltete Netzwerkoperationen?
Unternehmen nutzen diese Dienste, um hybride Cloud-, Sicherheits-, Standortkonnektivitäts- und Netzwerkleistung in einem integrierten Modell zu verwalten. Automatisierung, Observierbarkeit und verwaltete Zugriffskontrollen können die Belastung interner Teams reduzieren.
Welcher Endnutzersektor hat den höchsten Anteil?
Banken, Finanzdienstleistungen und Versicherungen führen mit einem Anteil von 19,88 % im Jahr 2026 aufgrund ihrer Anforderungen an Betriebszeit, Sicherheit und Verantwortlichkeit. Die Fertigung ist das am schnellsten wachsende Endnutzersegment mit einer CAGR von 10,56 % bis 2032.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 10,77 % wachsen, unterstützt durch die Digitalisierung der Fertigung, den 5G-Ausbau und einen breiteren Zugang zu verwalteten Diensten. Nordamerika hat den größten regionalen Anteil mit 36,64 % im Jahr 2026.