
マネージド・モバイル・サポートおよびメンテナンス・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
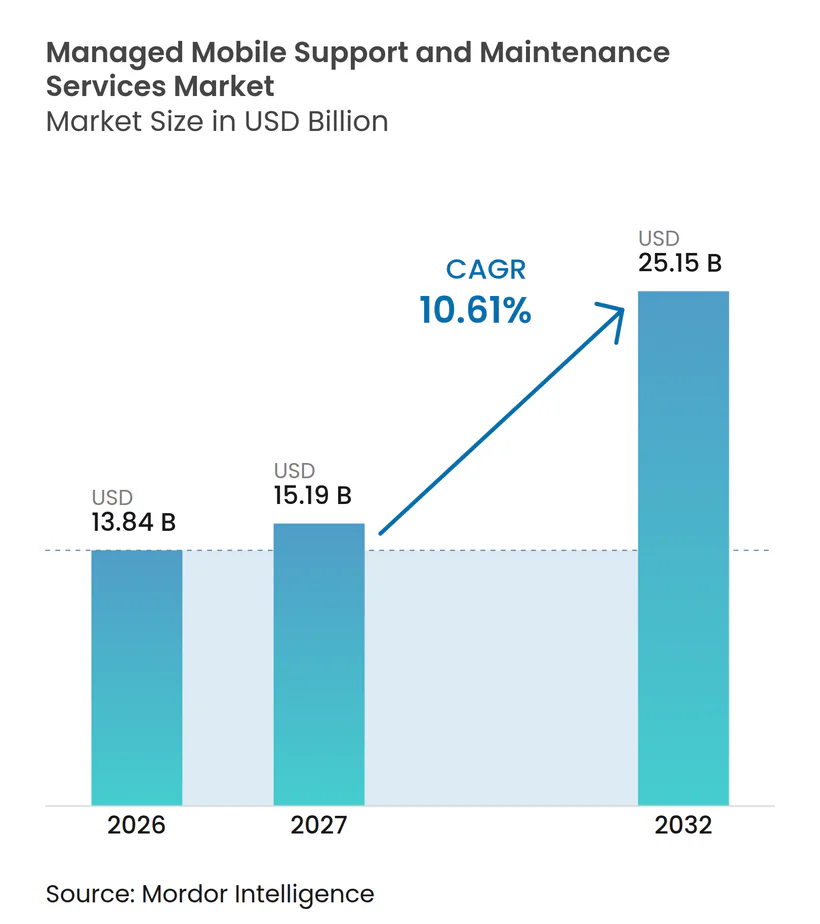
| 市場規模 (2027) | 15.19 十億米ドル |
| 市場規模 (2032) | 25.15 十億米ドル |
| 成長率 (2027 - 2032) | 10.61 % |
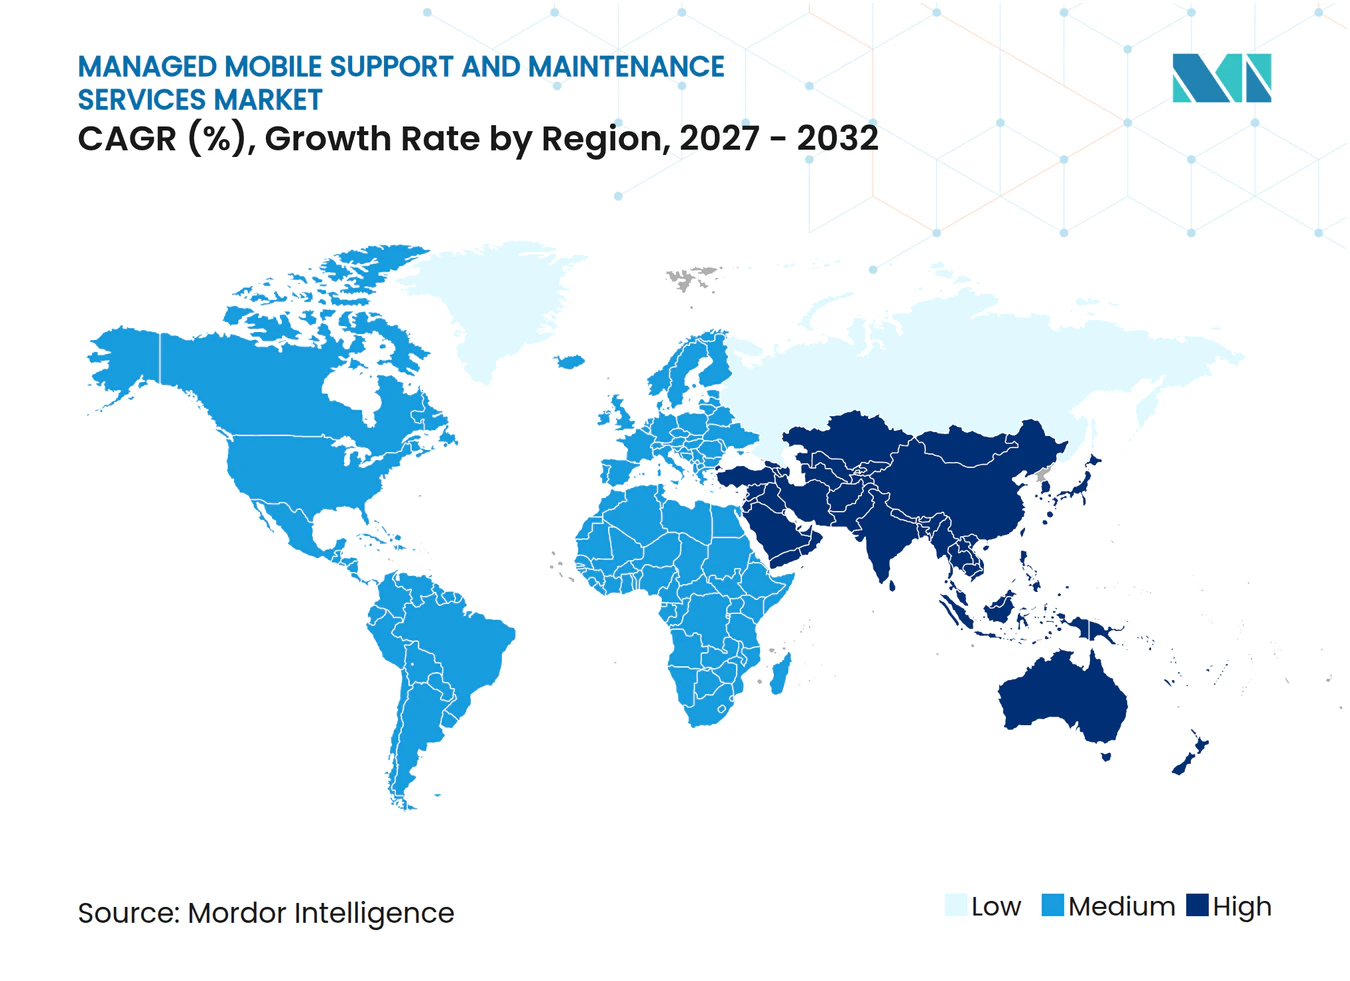
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・モバイル・サポートおよびメンテナンス・サービス市場分析
マネージド・モビリティ・サービス市場規模は、2026年の13.84 ビオン 米ドルから2027年には15.19 ビリオン 米ドルへ、さらに2032年までに25.15 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 10.61%を記録すると予測されています。企業はデバイスの購入にとどまらず、プロビジョニング、セキュリティ、費用管理、サポート、廃棄を含むマネージド契約へと範囲を拡大しています。ハイブリッドワークの普及により、キャリアや国をまたいで稼働するスマートフォン、ラギッド・ハンドヘルド、ラップトップ、モノのインターネット・デバイスの台数が増加しています。このデバイス基盤の拡大が、ライフサイクル全体を管理できる単一プロバイダーへの需要を支えています。プロバイダーは診断、エクスペリエンス・レベル・アグリーメント、サステナビリティ・サービスを通じて競争しており、これらは契約更新を支援する可能性があります。また、データ・レジデンシー規制により、一部の国ではローカル・インフラまたはソブリン・クラウド・ルーティングが求められ、デリバリーコストが上昇し、小規模プロバイダーにとっての参入障壁が高まってます。
レポートの主要ポイント
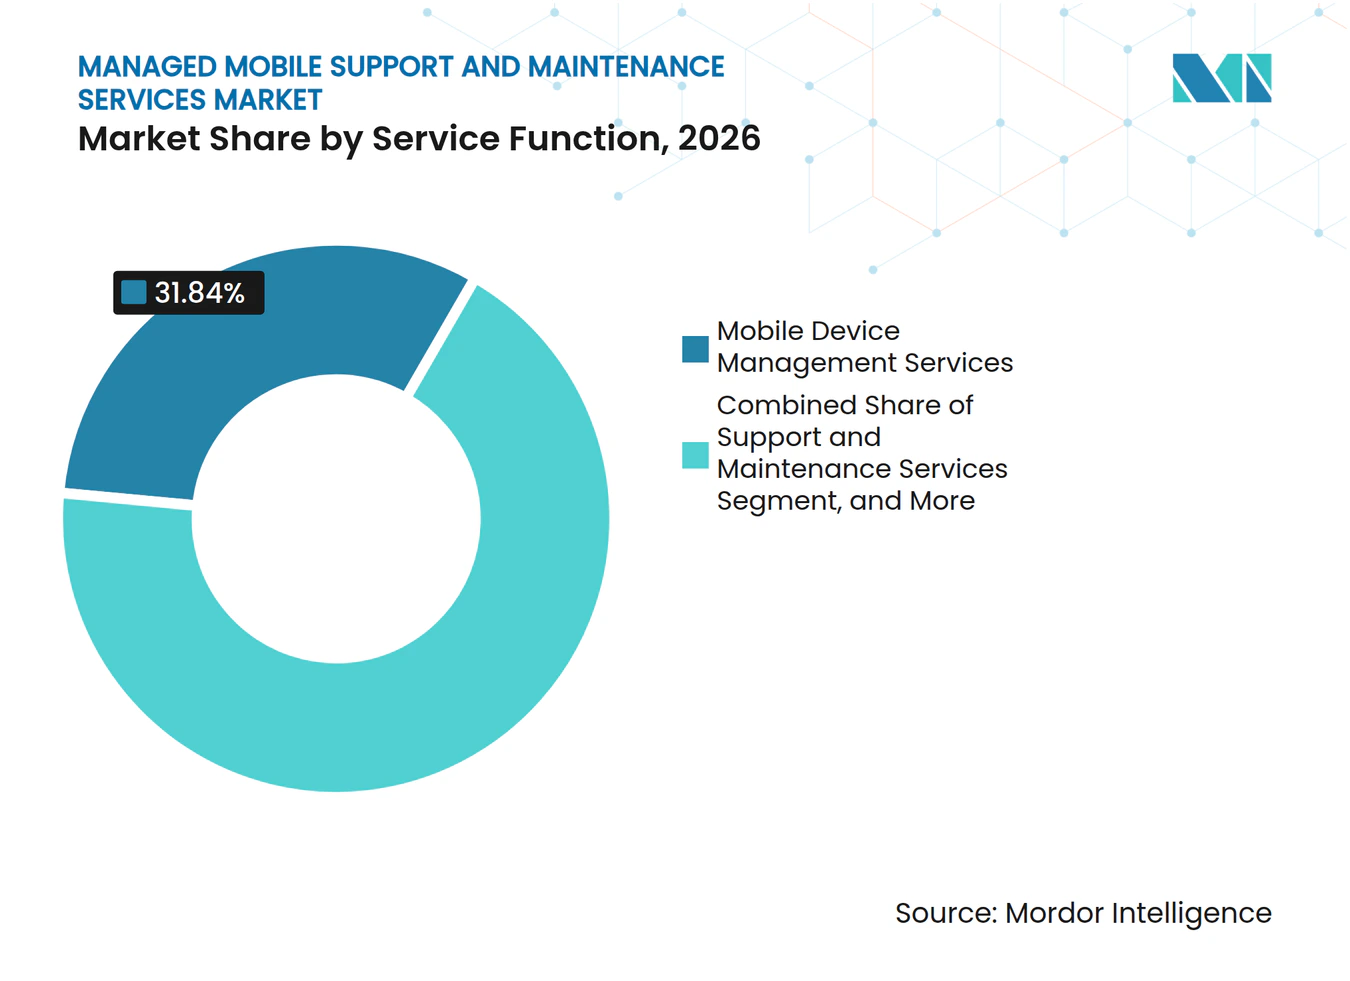
- サービス機能別では、モバイル・デバイス管理サービスが2026年のマネージド・モビリティ・サービス市場シェアの31.84%を占め、モバイル・セキュリティ管理サービスは2032年にかけてCAGR 11.41%で拡大すると予測されています。
- 展開モデル別では、クラウドベースの展開が2026年のマネージド・モビリティ・サービス市場シェアの68.32%を占め、2032年にかけてCAGR 10.98%で拡大すると予測されています。
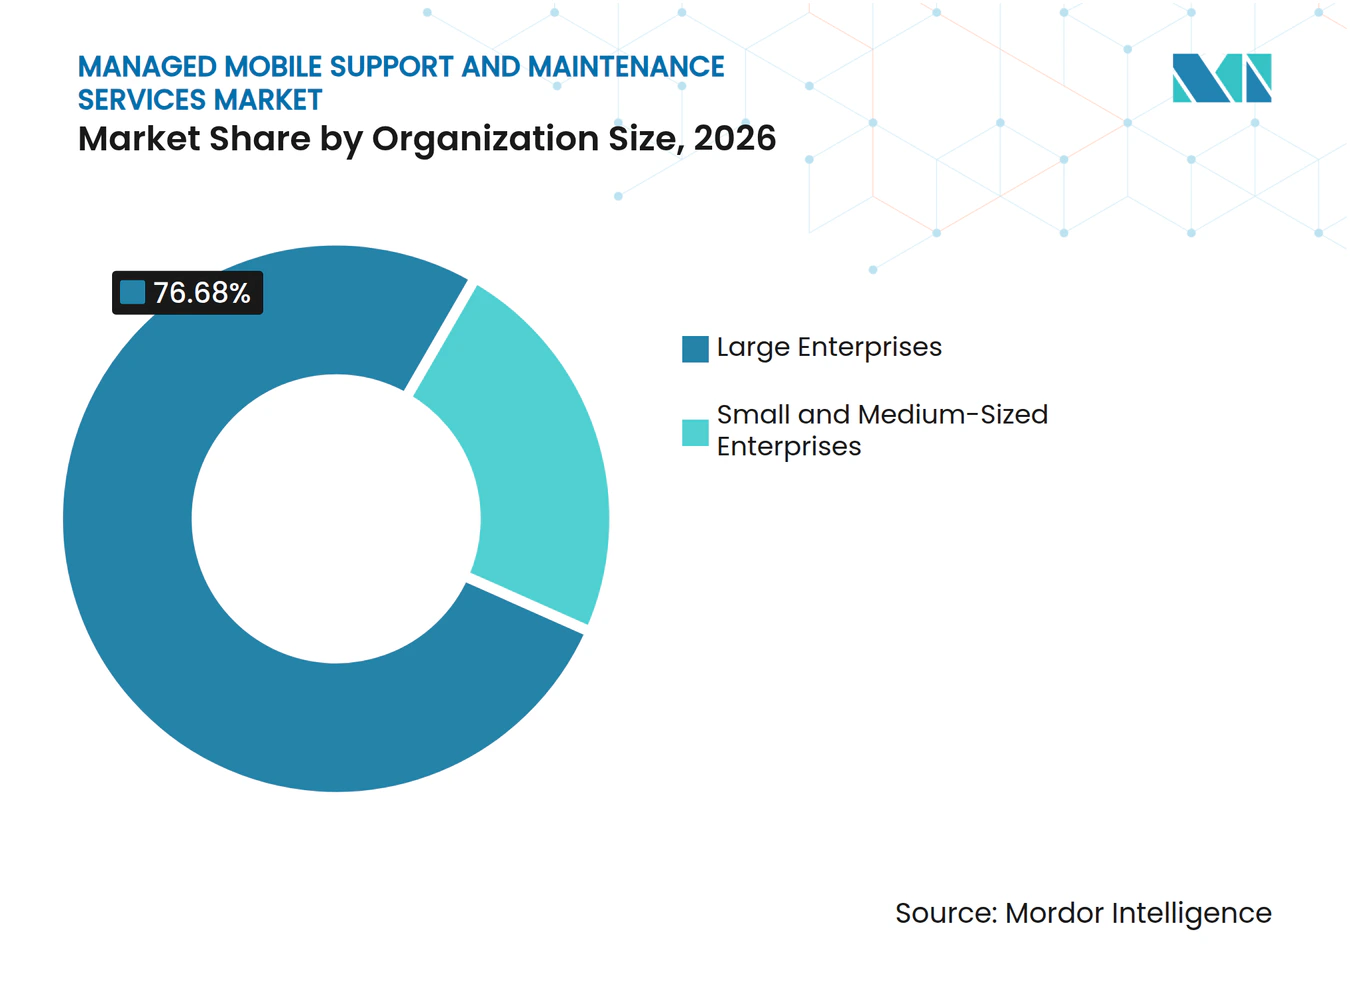
- 組織規模別では、大企業が2026年に76.68%の収益シェアを占め、中小企業は2032年にかけてCAGR 10.94%で拡大すると予測されています。
- エンドユーザー産業別では、BFSIが2026年に18.46%の収益シェアを占め、輸送・物流は2032年にかけてCAGR 11.96%で加速すると予測されています。
- 地域別では、北米が2026年に37.29%の収益シェアを占め、アジア太平洋地域は2032年にかけてCAGR 11.58%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業のデバイス・フリートの複雑化と分散型ワークフォース | +2.8% | 北米と欧州で最も高い強度を持つグローバル | 短期(2年以内) |
| モバイル・サイバーセキュリティおよびコンプライアンス要件の高まり | +2.4% | 北米とEUの規制市場で最も強い影響を持つグローバル | 短期(2年以内) |
| モビリティ・ライフサイクルコストと専門スキルのアウトソーシング | +2.0% | 北米とアジア太平洋地域で顕著な加速を伴うグローバル | 中期(2〜4年) |
| ラギッド化・専用モバイル・エンドポイントの成長 | +1.4% | 中東への波及を伴うアジア太平洋地域、北米、欧州 | 中期(2〜4年) |
| クラウドベースの統合エンドポイント管理の普及 | +1.1% | アジア太平洋地域と南米で加速するグローバル | 中期(2〜4年) |
| AIを活用した予測的サポートと自動修復 | +0.8% | アジア太平洋地域での新興普及を伴う北米と欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
企業のデバイス・フリートの複雑化と分散型ワークフォース
大規模組織は現在、法人スマートフォン、請負業者タブレット、ラギッド・ハンドヘルド、個人所有デバイスを組み合わせたデバイス資産を運用しています。これらのフリートは、単一の管理環境内で複数のオペレーティング・システムと所有モデルを使用することが多くあります。マネージド・モビリティ・サービス市場は、内部チームがキャリア契約、オペレーティング・システムの更新サイクル、国をまたいだデバイス・サポートを一貫して管理できない場合に恩恵を受けます。SOTIは、11カ国7,300人の回答者を対象とした2025年の調査で、分散型ワーカーのうち統合サポートを受けていたのは54%にとどまると報告しました。同調査では、デバイスの問題により物流ドライバーが月12時間のダウンタイムを被り、35%が障害後に残業を行ったことも明らかになりました。こうした業務上の損失は、統合サポートとフリートの可視性を企業バイヤーにとってより重要なものにしています。
5GとeSIM技術の普及は、さらなる管理上の課題をもたらしています。接続プロファイルは、手動介入なしに複数のキャリア環境にわたって更新が必要になる場合があります。デバイス、接続、サートを共通プロセスで管理するプロバイダーは、顧客が利用するベンダー数を削減できます。このモデルは、デバイスの問題解決のためにローカルITスタッフを待てないフィールド・ワークフォースに特に適しています。また、新規展開における標準化されたエンロールメントとリモート・ポリシー管理をより重要なものにします。これにより生じる需要は、単発のデバイス・プロジェクトではなく、継続的な契約を支えます。また、デバイスの種類をまたいでサポートを調整できるプロバイダーの価値を高め、顧客を別々のチームに振り回す必要をなくします。ユーザーが地域をまたいで業務を行う場合、共通プロセスは基盤となる管理ソフトウェアと同様に重要になることがあります。この調整の必要性は、デバイス・フリートがより分散するにつれて、モビリティ・サービスの重要性を維持し続けます。
モバイル・サイバーセキュリティおよびコンプライアンス要件の高まり
モバイル・セキュリティは、規制対象データを扱う組織にとって正式なガバナンス要件となりつつあります。欧州連合のジタル・オペレーショナル・レジリエンス法は2025年1月17日から適用されており、対象となる金融機関に対して情報レジスターの維持と、主要な情報通信技術インシデントを所定の期限内に報告することを義務付けています。[1] これらの義務により、モバイル・エンドポイントに関わるリスクを特定・管理・対応する必要性が高まっています。したがって、マネージド・モビリティ・サービス市場は、金融サービスや厳格な文書化要件を持つその他のセクターにおいてより重要な役割を担います。確立されたプロバイダーは、そのサービスがすでにクライアントのガバナンス・ワークフローの一部となっている場合に恩恵を受けることができます。キュリティ管理が日常業務プロセスに組み込まれている場合、より長期の契約と高い切り替えコストが生じる可能性があります。
モバイル・セキュリティ管理は、組織がゼロトラスト・プラクティスを採用する際に、基本的なデバイス設定を超えた領域へと拡大します。顧客はデバイスの状態、アプリケーションの動作、アクセス制御に対する継続的な可視性をますます求めています。Jamfは2026年にAIアシスタントを一般提供開始し、CISレベル1、CISレベル2、NIST 800-171ベンチマークに対するフリートレベルのチェックを実装しました。この事例は、セキュリティ・インテリジェンスがエンドポイント管理プラットフォームに組み込まれつつある様子を示しています。セキュリティのアドオンは、基本的なデバイス管理の価格が圧迫されている場合でも、管理対象エンドポイントあたりの収益を拡大することができます。実践的なサポートと文書化された管理を組み合わせるプロバイダーは、運用上のニーズとコンプライアンス上のニーズの両方に対応できます。デバイスの状態と対応活動の明確な記録は、顧が内部リスクチームに対して管理状況を示す必要がある場合に有用です。これにより、マネージド・セキュリティはインシデント時だけでなく、日常的な業務運営においても役割を担います。
モビリティ・ライフサイクルコストと専門スキルのアウトソーシング
組織はデバイス・フリートの運用にかかる総コストにより大きな注意を払うようになっています。これには調達、アクティベーション、キャリア請求、修理、交換、セキュリティ、サポート、廃棄が含まれます。マネージド・モビリティ・プロバイダーはこれらの業務に対して単一の運用モデルを提供でき、顧客が内部で追跡しにくい費用を特定するのに役立ちます。マネージド・モビリティ・サービス市場はまた、企業が複数のエンドポイント・プラットフォームにわたる経験を持つ従業員を採用できない場合にも恩恵を受けます。アウトソーシングにより、各顧客が大規模な内部チームを構築することなく、専門スキルへのアクセスが可能になります。デバイス・アズ・ア・サービスやサブスクリプション契約は、デバイスの初期購入費用を運用費用へと転換することもできます。
Tangoeは2026年1月の業績発表において、新規顧客ロゴで20%の成長、既存顧客でも20%の成長を報告し、2つ目または3つ目のソリューションを追加しました。この結果は、顧客が単一のモビリティ機能を超えてエンゲージメントを拡大できることを示しています。より広範な契約は、通信費用管理と在庫管理、デバイス・ライフサイクル、サポート・サービスを結びつける可能性があります。このモデルにより、バイヤーはフリート全体にわたるサービス・パフォーマンスをより容易に測定できます。また、キャリアとデバイスの別々のシステムから情報を照合する必要性を減らすことができます。明確なコスト管理と信頼性の高いサービス提供を示すプロバイダーは、更新時の立場を強化できます。また、ライフサイクル・データを活用して、未使用回線、非アクティブ・デバイス、繰り返し発生するサポート問題を特定することもできます。この情報は、調達チームとITチームがサービス・パフォーマンスを評価するための共通基盤を提供します。
ラギッド化・専用モバイル・エンドポイントの成長
ラギッド化・専用エンドポイントは、物流、製造、ヘルスケア、フィールド・サービスで使用されています。これらのデバイスは、倉庫、配送、生産環境など、オフィス使用とは異なる稼働条件向けに設計されています。その専用ハードウェアには、制御された設定、修理、交換、ソフトウェア・サポートが必要です。これにより、数年にわたるライフサイクル契約に対するマネージド・モビリティ・サービス市場の需要が支えられています。ラギッド機器の長い稼働寿命は、コンシューマー・グレードのデバイスへのサポートよりもサービス収益を予測しやすくします。また、デバイスが作業シフト中に故障した場合のダウンタイムコストも高くなります。
Getacは、LTLフレート・キャリアの400以上の米国倉庫に1万台以上のZX10ラギッド・アンドロイド・タブレットを展開した事例を記録しています。この規模の展開には、エンロールメント、設定、セキュリティ・ポリシー、修理計画、継続的なフィールド・サポートが必要です。輸送・物流の顧客は、デバイスの故障が配送スケジュールや労働力の活用に影響を与えるため、障害を最小限に抑える直接的な理由を持っています。専用モバイル・ハードウェアはまた、プロバイダーがハードウェア固有の稼働制約を理解することを求めます。これにより、ラギッド・アンドロイド環境の経験を持つスペシャリストに機会が生まれます。また、ハードウェア・メーカー、ソフトウェア・プロバイダー、マネージド・サービス企業間のパートナーシップを促進することもできます。このようなパートナーシップは、ハードウェアの知識とリモート管理およびフィールド・サポートを組み合わせることができます。顧客が複数の拠点で迅速な交換デバイスを必要とする場合に特に有用です。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リモート・サポートにおけるデータ主権とプライバシーの制約 | -1.8% | 中国、インド、韓国を含むEU、アジア太平洋地域、中東 | 短期(2年以内) |
| レガシーITおよびテレコム環境にわたる統合の複雑性 | -1.4% | 北米と欧州の大企業で最も強い影響を持つローバル | 中期(2〜4年) |
| ベンダー・ロックインと運用管理に関する顧客の懸念 | -0.9% | グローバル | 中期(2〜4年) |
| 認定モビリティ・サポート専門家の不足 | -0.5% | アジア太平洋地域と中東で特に深刻なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リモート・サポートにおけるデータ主権とプライバシーの制約
リモート・デバイス・サポートは、データが国境を越える場合に法的・運用上の問題を引き起こす可能性があります。欧州のデータ保護規則は、欧州経済領域外からの個人データへのリモート・アクセスを国際的な移転として扱う場合があります。欧州委員会は、十分性決定を下していない第三国への移転には適切な保護措置が必要であると説明しています。[2] 同様の懸念は、アジア太平洋地域と中東の集中型サポート設計にも影響します。マネージド・モビリティ・サビス市場は、プロバイダーがローカル・サポート体制を構築するかソブリン・クラウド・ルーティングを使用しなければならない場合、追加のデリバリーコストに直面します。これらの要件は、地域インフラが限られた小規模プロバイダーにとって特に困難です。
データ主権規則はマネージド・サービスの必要性をなくすものではありませんが、それらのサービスの提供方法を変えます。顧客はより強固な契約、アクセス制御、監査記録、ローカル処理の取り決めを求める場合があります。これらの条件は販売サイクルを長引かせ、規制市場への参入コストを増加させます。現地インフラを持つプロバイダーは、ローカル・プレゼンスが不可欠な場合に優位性を持つ可能性があります。断片化した規制環境は、国をまたいだ単一の集中型サポート・モデルの使用を制限することもあります。その結果、セキュアなエンドポイント管理への需要が依然として強い中でも、より複雑な運用モデルが生まれます。顧客は、サポートがどこで実施され、アクセスがどのように管理されているかを説明するプロバイダの能力を評価する場合があります。したがって、明確な運用上の境界は、規制環境におけるサービス提案の一部となり得ます。
レガシーITおよびテレコム環境にわたる統合の複雑性
大企業はしばしば、レガシー・エンドポイント・プラットフォーム、キャリア・ポータル、ITサービス管理ツール、財務システムを維持しています。これらのシステムは、クラウドベースの統合エンドポイント管理コンソールと容易に接続できない場合があります。統合作業は展開を遅らせ、バイヤーがプロバイダーの変更に慎重になる原因となります。マネージド・モビリティ・サービス市場は、顧客が既存システムからの困難な移行を予想する場合に勢いを失う可能性があります。この問題は、長年にわたって複数のツールを蓄積してきた北米と欧州の大企業において特に顕著です。プロバイダーは、現在の基幹業務システム、ITサービス管理、キャリア請求プロセスとのサービス連携方法を示す必要があります。
Brightfinは2025年5月にBrightfin Syncを立ち上げ、モバイルおよびエンドポイントの資産データをServiceNowの構成管理データベースに取り込めるようにしました。このリリースは、エンドポイント・データとより広範なIT運用との間のより強固な連携に対する顧客需要を反映しています。統合能力は、バイヤーが類似したデバイス管理機能を持つプロバイダーを比較する際の決定要因となり得ます。また、プロジェクトが広範なスコープで開始されるか、より小規模なパイロットで開始されるかを左右することもあります。明確な統合計画は顧客の不確実性を低減し、契約の経済性を維持するのに役立ちます。この能力を示せないプロバイダーは、より長い販売サイクルとより多くのスコープ交渉に直面する可能性があります。成功するプロジェクトは多くの場合、接続するシステム、交換するデータ、サポートの責任者を特定する段階的な計画に依存します。この計画作業は、意図したサービス成果を達成するために不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス機能別:
セキュリティ・サービスがMDMの市場リードに迫る勢いで成長モバイル・デバイス管理サービスは2026年のマネージド・モビリティ・サービス市場シェアの31.84%を占め、最大のサービス機能となっています。このカテゴリーには、プロビジョニング、リモート設定、エンロールメント、キオスク・モード管理が含まれます。その大きなインストール・ベースは、正式なデバイス管理の長年にわたる企業利用を反映しています。クラウド・プラットフォームにより基本的なエンロールメントがより標準化され、確立されたMDM契約における価格圧力が高まる可能性があります。顧客は多様なオペレーティング・システムとデバイス・タイプに対する信頼性の高い管理を引き続き必要としています。MDMは、より広範なライフサイクル・サービスを提供するプロバイダーにとって重要な基盤であり続けます。モバイル・アプリケーション管理サービス、サポート・サービス、メンテナンス・サービスが残りの機能構成を形成しています。したがって、サービス・ポートフォリオはデバイス管理コンソールに限定されません。ユーザーの接続維持、デバイスのコンプライアンス確保、アプリケーションの可用性維持に必要な日常業務をカバーしています。これらの機能を調整できるプロバイダーは、デバイス・ライフサイクル全体にわたる責任について顧客により明確な視点を提供できます。
モバイル・セキュリティ管理サービスは2032年にかけてCAGR 11.41%で成長すると予測されており、マネージド・モビリティ・サービス市場全体を上回るペースです。コンプライアンス要件とゼロトラスト・エンドポイント・プラクティスがこの増加を支えています。組織はセキュリティをMDMの機能としてのみ扱うのではなく、定義されたサービスとして購入するケースが増えています。セキュリティ・サービスには、コンプライアンス・チェック、脅威対応、アクセス・ガバナンス、レポーティングが含まれる場合があります。Jamfの2026年のAIアシスタントのロールアウトは、フリートレベルのチェックが管理プラットフォームに統合される方法を示しました。バンドル型プラットフォームは、スタンドアロンのMDM料金を引き下げる一方で、セキュリティ機能を通じて管理対象エンドポイントあたりの収益を増加させる可能性があります。競争の焦点は、単純なデバイスあたりの価格設定よりも、プラットフォーム全体の価値へと移行しています。この変化は、バイヤーが基本管理のコストだけでなく、リスク管理とサポート成果に対するプロバイダーの能力を比較する可能性があることを意味します。また、契約レビュー時にサービス・レポーティングと明確な説明責任がより重要になります。



展開モデル別:
クラウド・インフラが統合を進め、オンプレミスのユースケースが縮小クラウドベースの展開は2026年のマネージド・モビリティ・サービス市場シェアの68.32%を占め、2032年にかけてCAGR 10.98%で拡大すると予測されています。クラウド・デリバリーは、分散したデバイス・フリートを持つ組織のインフラ負担を軽減できます。仮想プライベート・ネットワーク接続のみに依存することなく、リモート・プロビジョニングとポリシー適用をサポートします。顧客は中央環境から拠点をまたいで一貫したポリシーを適用できます。このモデルは、新しいデバイスをリモートでエンロールできるため、頻繁に変化するフリートに適しています。また、デバイス管理とサポートおよびセキュリティ・ワークフローの接続を容易にします。これらの利点により、クラウド・デリバリーはマネージド・モビリティ・サービス市場にとって重要です。クラウド・サービスはまた、プロバイダーが分散した資産全体にわたってアップデートとセキュリティ設定をより一貫して適用するのに役立ちます。顧客にとっては、デバイスが従来のオフィス以外の場所で使用される場合の可視性を向上させることができます。クラウド・デリバリーの価値は、インフラの選択と同様に、実際の管理のしやすさにも依存しています。
オンプレミス展開は、厳格なセキュリティ分類を持つ政府、防衛、エアギャップ環境では引き続き必要です。一部の大企業は、規制対象エンドポイントと商業エンドポイントを共有管理プロセスへと移行する間、ハイブリッド構成を維持します。ハイブリッドの利用は、既存システムと新しいクラウド・サービスの両方をサポートする実際的な必要性を反映しています。したがって、プロバイダーは予測期間中に複数の展開アプローチをサポートする必要があります。展開モデルの組み合わせは、顧客のリスク・プロファイルと既存インフラによって異なる場合があります。これにより、機密性の高い環境でのクラウド移行の完了が遅れる可能性があります。また、顧客が移行計画とデータ管理を管理するのを支援するサービスの余地も残ります。プロバイダーは、顧客の運用モデルの完全な変更を求めるのではなく、段階的な移行をサポートする必要がある場合があります。これにより、展開の意思決定において実装経験が重要な要素となります。
組織規模別:
クラウドが参入障壁を低下させ、中小企業がギャップを縮小大企業は2026年のマネージド・モビリティ・サービス市場シェアの76.68%を占めています。そのリードは、正式なMDM契約の早期採用と、複数の国にわたる複雑なフリートを管理することの高い価値を反映しています。金融サービス、ヘルスケア、防衛サプライ・チェーンは、文書化されたガバナンス・プラクティスを必要とすることが多くあります。大規模組織はまた、より多くのデバイスとより多様なエンドポイントを持ち、顧客あたりのサービス価値を高めます。その調達チームは、ライフサイクル管理、サポート、セキュリティ、通信費用管理を組み合わせた広範な契約を求める場合があります。これにより、大企業はマネージド・モビリティ・サービス市場の現在の収益とサプライヤーの製品計画の中心となっています。その要件はまた、主要プロバイダーが提供する製品能力にも影響を与えます。多言語サポート、キャリア調整、文書化されたエスカレーション・プロセスを同時に求める場合があります。これらの要求は、確立された運用カバレッジを持つプロバイダーの価値を強化します。
中小業は2032年にかけてCAGR 10.94%で拡大すると予測されており、組織規模セグメンテーションの中で最高の成長率です。クラウド・ネイティブ・プラットフォームとデバイスあたりの価格設定が、小規模組織の参入閾値を下げています。キャリア・バンドルはモバイル・サイバーセキュリティ・サポートの初期形態を提供できますが、より正式なガバナンス要件がより広範なマネージド・サービスへの需要を生み出す可能性があります。小規模顧客は、基本的なセキュリティ、サポート、デバイス管理を含むシンプルなパッケージを好む場合があります。また、内部の技術的な作業負荷を軽減する標準的な設定テンプレートを重視することもあります。プロバイダーは、エンタープライズ規模のカスタム・プログラムを変更することなく、明確に定義されたサービス・ティアでこのグループに対応できます。これにより、大企業アカウントの重要性やその確立された支出の役割を変えることなく、ターゲットを絞ったオファリングの余地が生まれます。わかりやすいパッケージングはまた、デバイス・フリートが拡大すにつれて、小規模企業がより正式な管理を採用しやすくします。これにより、使いやすい技術とアクセスしやすいサポートを組み合わせることができるサプライヤーに追加の成長経路が提供されます。

エンドユーザー産業別:
輸送・物流がBFSIを成長率で上回るBFSIは2026年のマネージド・モビリティ・サービス市場シェアの18.46%を占め、最大のエンドユーザー産業となっています。銀行、保険会社、資産運用会社は、マネージド・スマートフォンとタブレットを使用する大規模なワークフォースを運用しています。その方針は一般的に、個人所有デバイスの利用、ID管理、デー保護をカバーしています。規制上の責任により、文書化されたサポートとガバナンスが特に重要です。マネージド・サービスは、これらの組織が支店、フィールド・セールス、リレーションシップ・マネジメントのワークフォース全体に一貫したルールを適用するのに役立ちます。これにより、セキュリティ、コンプライアンス・レポーティング、ライフサイクル調整への需要が維持されます。ヘルスケアおよびライフ・サイエンス、製造、小売・Eコマース、ITおよびテレコム、その他のセクターも独自のデバイス管理要件を持っています。
輸送・物流は2032年にかけてCAGR 11.96%で拡大すると予測されており、エンドユーザーの中で最も速い成長率です。SOTIは、物流ドライバーがデバイスのダウンタイムにより月12時間を失い、35%がデバイスの問題により残業を余儀なくされたことを明らかにしました。これらの状況は、サポートの品質と迅速な交換を実際的な購買基準にしています。専用エンドポイントはまた、専門的な設定と修理プロセスへの需要を生み出します。製造業は生産フロアでの管理されたモイル・デバイスを引き続き必要としています。小売・Eコマースは、モバイル・ポイント・オブ・セールと分散型フルフィルメント業務を通じてセグメントを支えています。この多様な要件の範囲が、マネージド・モビリティ・サービス市場の多様なエンドユーザー基盤を維持しています。各業種は、可用性、セキュリティ、コスト管理、デバイスの耐久性のバランスを異なる形で重視しています。これらの違いを理解するプロバイダーは、特定の稼働環境に合わせたサービスを構築できます。
地域分析
北米のマネージド・モバイル・サポートおよびメンテナンス・サービス市場
北米は2026年のマネージド・モビリティ・サービス市場シェアの37.29%を占めています。金融サービスとヘルスケアの規制対象企業が、正式なモビリティ管理契約への需要を支えています。この地域はまた、企業のIT支出に組み込まれた成熟した通信費用管理環境を持っています。米国は多くのグローバル・プロバイダーと大企業顧客を擁するため、単一国として最大の貢献をしています。カナダは銀行と物流業務からの需要貢献しています。メキシコは、ニアショアリング投資が新たなフリート管理ニーズを生み出す中、製造主導の機会を提供しています。北米のバイヤーは多くの場合、統合エンドポイント管理、通信費用管理、ITサービス管理、診断にわたる統合された関係を求めます。この傾向は、事前統合されたサービス・アーキテクチャを持つサプライヤーを有利にする可能性があります。この地域の成熟した購買環境はまた、測定されたサービス・レベルと明確な説明責任への期待を高めます。
アジア太平洋地域のマネージド・モバイル・サポートおよびメンテナンス・サービス市場
アジア太平洋地域は2032年にかけてCAGR 11.58%で拡大すると予測されており、最も速い地域成長率です。中国は製造業のデジタル化を通じて需要を支え、インドはITサービスと物流からの需要を加えています。ASEANの5G展開は、物流、製造、フィールド・サービスにおける専用デバイスのユースケースを支えています。韓国の規制された金融セクターは、強固なデバイス・ガバナンスを必要としています。日本の産業用デバイス基盤は、ガシー・ハンドヘルドが引き続き使用されている環境での交換需要を提示しています。Brightfinは2026年2月にMobilize ITとの最初のオーストラリア顧客獲得を発表し、請求書処理、在庫管理、調達ワークフローにServiceNowネイティブ・プラットフォームを使用します。
EMEAおよび南米のマネージド・モバイル・サポートおよびメンテナンス・サービス市場
欧州はドイツ、英国、フランスを中心に2番目に大きな収益基盤を持っています。製造業、金融サービス、公共部門のモバイル・ワークフォースが地域需要を支えています。南米は普及の初期段階にあり、ブラジルとアルゼンチンが物流のデジタル化から恩恵を受けています。中東はサウジアラビアとUAEにおいて、デジタル・トランスフォーメーション・プログラムとフィンテック活動の拡大を通じた機会があります。アフリカは最も小さな地域市場ですが、南アフリカの企業セクターとナイジェリアの銀行業界が正式なモバイル・フリート管理への投資を増やしています。地域のデータ規制とローカル・デリバリーのニーズは、各地域で効果的に競争できプロバイダーに影響を与える可能性があります。国際的なプロバイダーは、顧客と規制の期待に応えるために、ローカル・パートナーまたは現地体制が必要になる場合があります。これにより、地理的カバレッジは単純な販売拡大の決定ではなく、実際的な競争要件となります。
競合環境
市場集中度
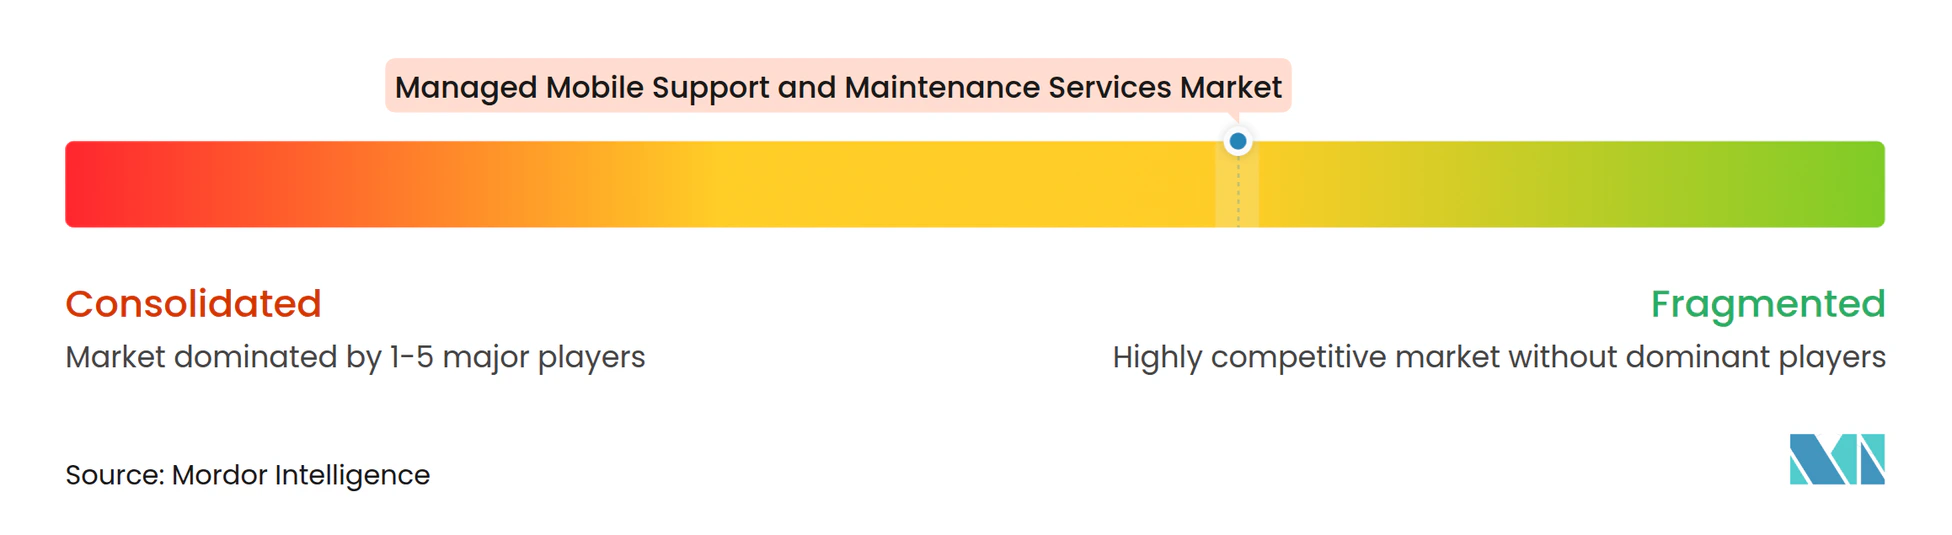
マネージド・モビリティ・サービス市場は中程度に断片化しています。競合には、純粋なマネージド・モビリティ事業者、通信費用管理プラットフォーム、プラットフォームにサービス・ラッパーを提供するエンドポイント管理ソフトウェア・プロバイダーが含まれます。Tangoeは通信費用管理モデルを代表しており、Tangoe Oneプラットフォームが費用管理とモビリティ管理機能を連携させています。同社は2026年に顧客の勢いが継続していることを報告し、大規模なクロスキャリア・フリートにわたる手動のデバイスと回線の照合を置き換えるマルチSIM管理を立ち上げました。[3] プロバイダーは、単一のスタンドアロン・サービスではなく、より広範なライフサイクル管理を提供しようとしています。このアプローチは、大規模な分散型ワークフォースを持つ顧客のベンダー統合を支援できます。統合モデルは、顧客調達、デバイス在庫、キャリア情報、サポート記録、セキュリティ・ポリシーを接続するのに役立ちます。また、別々のレポーティング・プロセスを持つ複数のサプライヤーを管理する運用上の負担を軽減することもできます。国をまたいで一貫したサービスを提供する能力は、モバイル・ワークフォースを持つ企業にとって引き続き重要です。
戦略的パートナーシップは差別化のもう一つの手段です。Advantechは2025年8月にSOTIとパートナーシップを締結し、単一の相手先ブランド製造業者チャネルを通じて、スマート・リテール、物流、ヘルスケア環境全体でMobiControlとXSightを利用可能にしました。このパートナーシップは、アンドロイド、iOS、ウィンドウズ、リナックス環境にわたるデバイス管理をサポートします。Radix Technologiesは2025年9月に予測的障害管理とエンタープライズ全体のAIオーケストレーション機能を持つRadixAIを導入しました。これらの動きは、プロバイダーが統合、デバイス・インテリジェンス、ハードウェア関係を活用してオファリングを差別化していることを示しています。競争はサートの摩擦を減らし、運用の可視性を向上させることにますます焦点が当てられています。予測的サポートは、プロバイダーがユーザーを混乱させる前に繰り返し発生する問題を特定するのに役立ちます。エンタープライズ・システムとの統合はまた、モビリティ情報をITおよび運用チームにとってより有用なものにすることができます。これらの能力は、顧客が大規模なフリートにわたってサービス品質を測定する際に重要になる場合があります。
42Gears Mobility Systems、ProMobi Technologies、Esper.ioなどの小規模プロバイダーは、業種特化型のラギッド・デバイス管理と専用アンドロイド・フリートに注力しています。その専門的な能力は、広範なエンドポイント・プラットフォームでは運用ニーズが完全に満たされない顧客にアピールできます。中小企業向けマネージド・セキュリティ、ヘルスケア・リモート・サポート、マネージド・モノのインターネット・エンドポイントには機会が残っています。StratixとT-MobileのSmartRefreshコラボレーションは、分散型ワークフォース向けにデバイス・ライフサイクル管理通信費用の可視性、5G接続を組み合わせています。Stratixは2026年に2年連続で代表的なベンダーとして業界認定を受けました。競合環境は、専門特化型企業と広範なプラットフォームが異なる顧客ニーズに対応することを可能にしています。広範なベンダーは大規模アカウントに対して複数のサービス機能を組み合わせることができ、専門特化型企業はラギッド・ハードウェア、アンドロイド運用、または定義された業種要件に対応できます。この分業が、市場が中程度に断片化したままである理由を説明しています。顧客はフリートの複雑さとガバナンスのニーズに基づいて、単一の広範なプロバイダーと専門パートナーのセットのどちらかを選択できます。
マネージド・モバイル・サポートおよびメンテナンス・サービス業界のリーダー企業
-
SOTI Inc.
-
Jamf Software, LLC
-
Tangoe, Inc.
-
Calero-MDSL, LLC
-
42Gears Mobility Systems Private Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・モバイル・サポートおよびメンテナンス・サービス市場 このレポートでカバーされる企業
- SOTI Inc.
- Jamf Software, LLC
- 42Gears Mobility Systems Private Limited
- Esper.io, Inc.
- Miradore Oy
- Addigy, Inc.
- Kandji, Inc.
- Mosyle Corporation
- ProMobi Technologies Private Limited
- Codeproof Technologies Inc.
- Tangoe, Inc.
- Calero-MDSL, LLC
- Sakon, Inc.
- Brightfin, LLC
- Stratix Corporation
- Vox Mobile, Inc.
- Digital Management, LLC
- Mobile Mentor International Pty Limited
- VoicePlus Pty Ltd
- devicenow GmbH
最近の産業開発事情 マネージド・モバイル・サポートおよびメンテナンス・サービス市場
- 2026年10月:Tangoeは2026年上半期の強い勢いを報告し、手動のデバイスと回線の照合をシステム主導の精度に置き換えるマルチSIM管理ソリューションを立ち上げ、大規模なクロスキャリア・モバイル・フリートを管理する企業をターゲットとしました。
- 2026年2月:Brightfinはパートナーのモバイライズ ITを通じて最初のオーストラリア顧客獲得を発表し、請求書処理、在庫管理、調達ワークフローにBrightfinのServiceNowネイティブ・プラットフォームを選択しました。
- 2025年10月:SOTIはSOTI SYNC 25においてSOTI ONEプラットフォームの機能強化を発表し、AIを活用したITアシスタントのStellaと、輸送・物流業務のリアルタイム診断のためのServiceNowとのSOTI XSight統合を含みました。
- 2025年8月:AdvantechはSOTIとパートナーシップを締結し、スマート・リテール、物流、ヘルスケアのエコシステム全体でMobiControlとXSightを提供し、企業が単一の相手先ブランド製造業者チャネルを通じてマネージド・モビリティを展開できるようにしました。
グローバル・マネージド・モバイル・サポートおよびメンテナンス・サービス市場レポートの調査範囲
マネージド・モビリティ・サービス市場は、組織がモバイル・デバイス、アプリケーション、エンタープライズ・モビリティ環境の管理、監視、セキュリティ、メンテナンスをアウトソーシングまたは合理化することを可能にするサービスの市場として定義されます。これらのサービスは、組織がスマートフォン、タブレット、ラップトップ、その他のモバイル・エンドポイントを管理し、企業データを保護し、モビリティ・ポリシーを適用し、リモートおよびハイブリッド・ワークフォースをサポートし、モバイル業務を最適化するのに役立ちます。
マネージド・モビリティ・サービス市場レポートは、サービス機能(モバイル・デバイス管理サービス、モバイル・アプリケーション管理サービス、モバイル・セキュリティ管理サービス、サポートおよびメンテナンス・サービス)、展開モデル(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業および中小企業)、エンドユーザー産業(BFSI、ITおよびテレコム、ヘルスケアおよびライフ・サイエンス、製造、小売・Eコマース、輸送・物流、その他のエンドユーザー業種)、地域(北米、南米、欧州、アジア太平洋地域、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| モバイル・デバイス管理サービス |
| モバイル・アプリケーション管理サービス |
| モバイル・セキュリティ管理サービス |
| サポートおよびメンテナンス・サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| ITおよびテレコム |
| BFSI |
| ヘルスケアおよびライフ・サイエンス |
| 製造 |
| 小売・Eコマース |
| 輸送・物流 |
| その他のエンドユーザー業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| ASEAN | |
| その他のアジア太平洋地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービス機能別 | モバイル・デバイス管理サービス | |
| モバイル・アプリケーション管理サービス | ||
| モバイル・セキュリティ管理サービス | ||
| サポートおよびメンテナンス・サービス | ||
| 展開モデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | ITおよびテレコム | |
| BFSI | ||
| ヘルスケアおよびライフ・サイエンス | ||
| 製造 | ||
| 小売・Eコマース | ||
| 輸送・物流 | ||
| その他のエンドユーザー業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| ASEAN | ||
| その他のアジア太平洋地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・モビリティ・サービス市場の規模はどのくらいですか?
マネージド・モビリティ・サービス市場規模は、2026年の13.84 ビリオン 米ドルおよび2027年の15.19 ビリオン 米ドルから、2032年までに25.15 ビリオン 米ドルへと、CAGR 10.61%で拡大すると予測されています。
マネージド・モビリティ・サービスへの需要を牽引しているものは何ですか?
組織は、ますます複雑化するモバイル・フリート全体にわたるデバイスのプロビジョニング、セキュリティ、費用管理、修理、廃棄のサポートを求めています。ハイブリッドワークと複数のデバイス・タイプの使用により、調整されたライフサイクル・サービスが企業のテクノロジー・チームにとってより有用になっています。
最大のシェアを持つマネージド・モビリティ・サービス機能はどれですか?
モバイル・デバイス管理サービスは2026年に31.84%の収益シェアを占め、サービス機能の中で最大のシェアです。このカテゴリーは、エンロールメント、設定、リモート管理、より広範なライフサイクル・サポートの運用基盤であり続けます。
マネージド・モビリティ・サービスで最も広く使用されている展開モデルはどれですか?
クラウドベースの展開は2026年に68.32%の収益シェアを占め、2032年にかけてCAGR 10.98%で拡大すと予測されています。拠点や国をまたいで稼働するフリートのリモート・ポリシー管理とエンロールメントをサポートします。このアプローチは、ポリシー、ソフトウェアの状態、デバイス在庫の中央監視を維持しながら、ローカル・インフラの必要性を軽減できます。
最も速く拡大している顧客グループはどれですか?
中小企業は、クラウド・プラットフォームとデバイスあたりの価格設定が参入障壁を低下させる中、2032年にかけてCAGR 10.94%で拡大すると予測されています。よりシンプルなサービス・ティアにより、小規模組織は大規模な内部モビリティ・チームを構築することなく、より正式な管理を採用しやすくなります。
最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は、デジタル化、5G展開、専用デバイスへの需要に支えられ、2032年にかけてCAGR 11.58%で拡大すると予測されています。中国、インド、日本、韓国、ASEAN諸国はそれぞれ、製造業のデジタル化、物流業務、規制された金融サービス、古い産業用ハンドヘルド・デバイスの交換など、異なる需要源を持っています。