
Managed Mobile Support and Maintenance Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 15.19 Milliarden US-Dollar |
| Marktgröße (2032) | 25.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Managed Mobile Support and Maintenance Services Marktanalyse von Mordor Intelligence
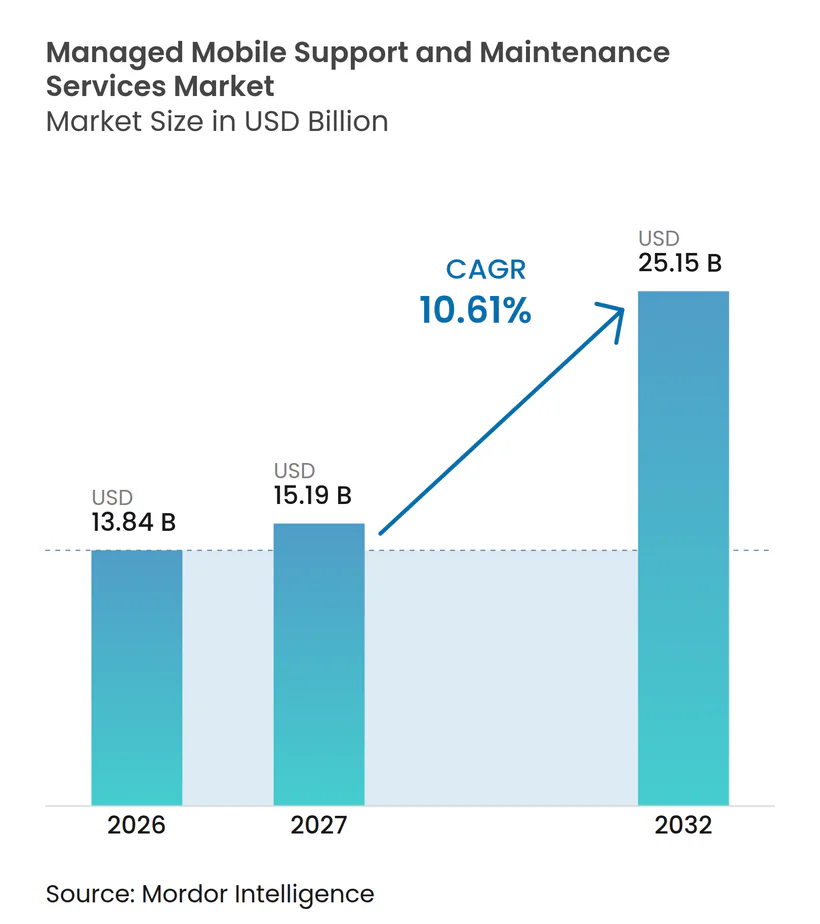
Die Größe des Marktes für verwaltete Mobilitätsdienste wird voraussichtlich von 13,84 Milliarden USD im Jahr 2026 auf 15,19 Milliarden USD im Jahr 2027 und bis 2032 auf 25,15 Milliarden USD anwachsen, mit einer CAGR von 10,61 % zwischen 2027 und 2032. Unternehmen erweitern verwaltete Vereinbarungen über den Gerätekauf hinaus auf Bereitstellung, Sicherheit, Ausgabenverwaltung, Support und Außerbetriebnahme. Hybrides Arbeiten hat die Anzahl von Smartphones, robusten Handgeräten, Laptops und Internet-der-Dinge-Geräten erhöht, die über Mobilfunkanbieter und Ländergrenzen hinweg betrieben werden. Diese breitere Gerätebasis unterstützt die Nachfrage nach einem einzigen Anbieter, der den gesamten Lebenszyklus verwalten kann. Anbieter konkurrieren durch Diagnose, Experience-Level-Agreements und Nachhaltigkeitsdienstleistungen, die Vertragsverlängerungen unterstützen können. Datenschutzbestimmungen erfordern in einigen Ländern auch lokale Infrastruktur oder Sovereign-Cloud-Routing, was die Bereitstellungskosten erhöht und für kleinere Anbieter eine höhere Eintrittsbarriere schafft.
Wichtigste Erkenntnisse des Berichts
- Nach Servicefunktion hielten Mobile Device Management Services im Jahr 2026 einen Marktanteil von 31,84 % am Markt für verwaltete Mobilitätsdienste, während Mobile Security Management Services bis 2032 voraussichtlich mit einer CAGR von 11,41 % wachsen werden.
- Nach Bereitstellungsmodell entfielen Cloud-basierte Bereitstellungen im Jahr 2026 auf 68,32 % des Marktanteils für verwaltete Mobilitätsdienste und sollen bis 2032 mit einer CAGR von 10,98 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 76,68 %, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 10,94 % wachsen werden.
- Nach Endnutzerbranche entfiel auf BFSI im Jahr 2026 ein Umsatzanteil von 18,46 %, während Transport und Logistik bis 2032 voraussichtlich mit einer CAGR von 11,96 % wachsen wird.
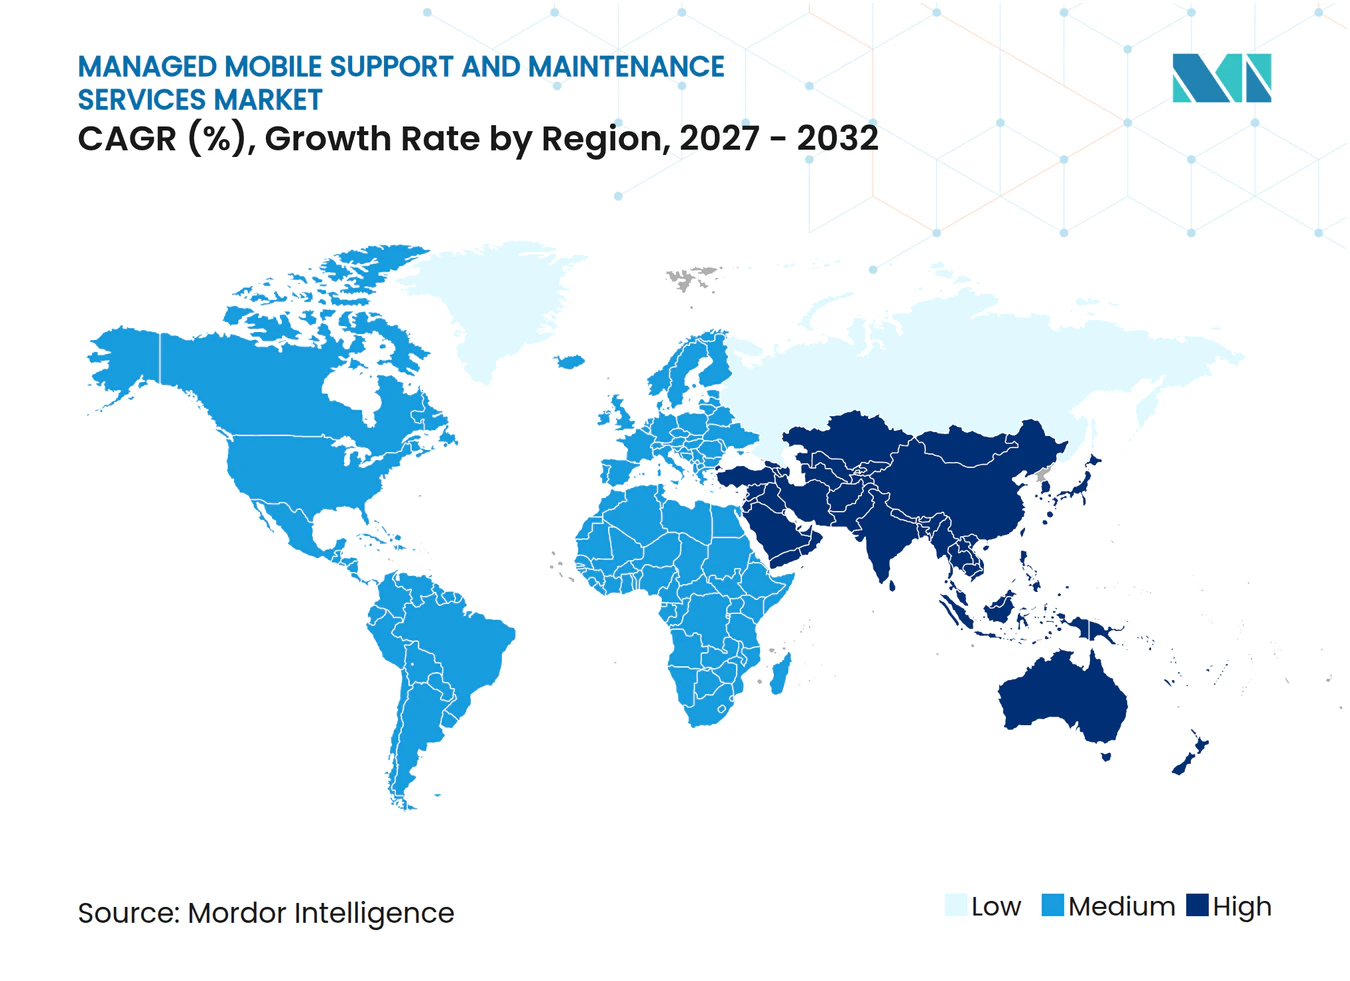
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 37,29 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 11,58 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der unternehmenseigenen Geräteflotten und verteilte Belegschaften | +2.8% | Global, mit höchster Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Anforderungen an mobile Cybersicherheit und Compliance | +2.4% | Global, mit stärkster Wirkung in regulierten Märkten in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Auslagerung von Mobilitätslebenszykluskosten und Spezialkompetenzen | +2.0% | Global, mit deutlicher Beschleunigung in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachstum robuster und dedizierter mobiler Endgeräte | +1.4% | Asiatisch-pazifischer Raum, Nordamerika und Europa, mit Ausstrahlungseffekten auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Einführung von Cloud-basiertem Unified Endpoint Management | +1.1% | Global, mit Beschleunigung im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützter prädiktiver Support und automatisierte Fehlerbehebung | +0.8% | Nordamerika und Europa, mit aufkommender Einführung im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der unternehmenseigenen Geräteflotten und verteilte Belegschaften
Große Unternehmen betreiben heute Gerätebestände, die firmeneigene Smartphones, Tablets von Auftragnehmern, robuste Handgeräte und Bring-your-own-Device-Geräte kombinieren. Diese Flotten verwenden häufig mehrere Betriebssysteme und Eigentumsmodelle innerhalb einer einzigen Verwaltungsumgebung. Der Markt für verwaltete Mobilitätsdienste profitiert, wenn interne Teams Mobilfunkverträge, Betriebssystem-Aktualisierungszyklen und Geräte-Support länderübergreifend nicht konsistent verwalten können. SOTI berichtete in einer Umfrage aus dem Jahr 2025 mit 7.300 Befragten aus 11 Ländern, dass nur 54 % der verteilten Mitarbeiter integrierten Support erhielten. Dieselbe Studie ergab, dass Geräteprobleme Logistikfahrern 12 Stunden Ausfallzeit pro Monat kosteten, während 35 % nach Störungen Überstunden leisteten. Diese Betriebsverluste machen koordinierten Support und Flottenübersicht für Unternehmenskäufer relevanter.
Die Verbreitung von 5G und eSIM-Technologie fügt eine weitere Verwaltungsebene hinzu. Konnektivitätsprofile müssen möglicherweise über mehrere Mobilfunkanbieterumgebungen hinweg ohne manuelle Eingriffe aktualisiert werden. Ein Anbieter, der Geräte, Konnektivität und Support über einen gemeinsamen Prozess verwaltet, kann die Anzahl der Lieferanten eines Kunden reduzieren. Dieses Modell ist besonders relevant für Außendienstmitarbeiter, die nicht auf lokales IT-Personal warten können, um ein Geräteproblem zu lösen. Es macht auch standardisierte Registrierung und Remote-Richtlinienverwaltung bei neuen Bereitstellungen wichtiger. Die daraus resultierende Nachfrage unterstützt wiederkehrende Verträge anstelle von einmaligen Geräteprojekten. Es erhöht auch den Wert eines Anbieters, der den Support über verschiedene Gerätetypen hinweg koordinieren kann, ohne den Kunden an separate Teams zu verweisen. Wenn Benutzer regionsübergreifend arbeiten, können gemeinsame Prozesse genauso wichtig sein wie die zugrunde liegende Verwaltungssoftware. Dieser Koordinationsbedarf hält Mobilitätsdienste relevant, da Geräteflotten immer verteilter werden.
Steigende Anforderungen an mobile Cybersicherheit und Compliance
Mobile Sicherheit wird für Organisationen, die regulierte Daten verarbeiten, zu einer formalen Governance-Anforderung. Der Digital Operational Resilience Act der Europäischen Union gilt seit dem 17. Januar 2025 und verpflichtet betroffene Finanzunternehmen, ein Informationsregister zu führen und schwerwiegende Vorfälle im Bereich Informations- und Kommunikationstechnologie innerhalb vorgeschriebener Fristen zu melden.[1] Diese Verpflichtungen erhöhen den Bedarf, Risiken im Zusammenhang mit mobilen Endgeräten zu identifizieren, zu steuern und darauf zu reagieren. Der Markt für verwaltete Mobilitätsdienste hat daher eine strkere Rolle im Finanzdienstleistungssektor und in anderen Branchen mit strengen Dokumentationsanforderungen. Etablierte Anbieter können davon profitieren, wenn ihre Dienste bereits Teil des Governance-Workflows eines Kunden sind. Längere Verträge und höhere Wechselkosten können folgen, wenn Sicherheitskontrollen mit täglichen Betriebsprozessen verknüpft sind.
Mobile Sicherheitsverwaltung geht auch über die grundlegende Gerätekonfiguration hinaus, wenn Organisationen Zero-Trust-Praktiken einführen. Kunden suchen zunehmend nach kontinuierlicher Transparenz über Gerätestatus, Anwendungsverhalten und Zugriffskontrollen. Jamf stellte seinen KI-Assistenten im Jahr 2026 allgemein verfügbar mit flottenweiten Prüfungen gegen CIS Level 1, CIS Level 2 und NIST 800-171-Benchmarks. Dieses Beispiel zeigt, wie Sicherheitsintelligenz in Endpunktverwaltungsplattformen integriert wird. Sicherheits-Add-ons können den Umfang einer verwalteten Beziehung erweitern, auch wenn der Basispreis für die Geräteverwaltung unter Druck steht. Anbieter, die praktischen Support mit dokumentierten Kontrollen kombinieren, können sowohl operative als auch Compliance-Anforderungen erfüllen. Eine klare Aufzeichnung des Gerätezustands und der Reaktionsaktivitäten kann nützlich sein, wenn Kunden die Kontrolle gegenüber internen Risikoteams nachweisen müssen. Dies gibt der verwalteten Sicherheit eine Rolle im routinemäßigen Geschäftsbetrieb, nicht nur bei einem Vorfall.
Auslagerung von Mobilitätslebenszykluskosten und Spezialkompetenzen
Organisationen schenken den Gesamtkosten des Betriebs einer Geräteflotte zunehmend mehr Aufmerksamkeit. Dazu gehören Beschaffung, Aktivierung, Mobilfunkabrechnung, Reparaturen, Austausch, Sicherheit, Support und Außerbetriebnahme. Anbieter verwalteter Mobilitätsdienste können ein einheitliches Betriebsmodell für diese Aufgaben anbieten, das Kunden hilft, intern schwer nachverfolgbare Ausgaben zu identifizieren. Der Markt für verwaltete Mobilitätsdienste profitiert auch dort, wo Unternehmen keine Mitarbeiter mit Erfahrung auf mehreren Endpunktplattformen rekrutieren können. Outsourcing kann Zugang zu Spezialkompetenzen bieten, ohne dass jeder Kunde ein großes internes Team aufbauen muss. Device-as-a-Service- und Abonnementvereinbarungen können Ausgaben auch von vorab anfallenden Gerätekäufen wegverlagern.
Tangoe meldete in seinen Ergebnissen vom Januar 2026 ein Wachstum von 20 % bei neuen Kundenlogos und 20 % Wachstum bei bestehenden Konten, die eine zweite oder dritte Lösung hinzufügten. Die Ergebnisse zeigen, dass Kunden Engagements über eine einzelne Mobilitätsfunktion hinaus ausweiten können. Ein umfassenderer Vertrag kann das Telecom Expense Management mit Inventar-, Gerätelebenszyklus- und Supportdiensten verknüpfen. Dieses Modell kann es Käufern erleichtern, die Serviceleistung über die gesamte Flotte hinweg zu messen. Es kann auch den Bedarf reduzieren, Informationen aus separaten Mobilfunkanbieter- und Gerätesystemen abzugleichen. Anbieter, die klare Kostenkontrolle und zuverlässige Serviceerbringung nachweisen, können ihre Position bei Vertragsverlängerungen stärken. Sie können auch Lebenszyklusdaten nutzen, um ungenutzte Leitungen, inaktive Geräte und wiederkehrende Supportprobleme zu identifizieren. Diese Informationen geben Beschaffungs- und IT-Teams eine gemeinsame Grundlage zur Bewertung der Serviceleistung.
Wachstum robuster und dedizierter mobiler Endgeräte
Robuste und dedizierte Endgeräte werden in Logistik, Fertigung, Gesundheitswesen und Außendienst eingesetzt. Diese Geräte sind für Betriebsbedingungen ausgelegt, die sich vom Bürobetrieb unterscheiden, einschließlich Lager-, Liefer- und Produktionsumgebungen. Ihre spezialisierte Hardware erfordert kontrollierte Konfiguration, Reparatur, Austausch und Software-Support. Dies unterstützt die Nachfrage des Marktes für verwaltete Mobilitätsdienste nach Lebenszyklusvereinbarungen, die sich über mehrere Jahre erstrecken. Die lange Betriebsdauer robuster Geräte kann Serviceeinnahmen vorhersehbarer machen als der Support für Verbrauchergeräte. Es erhöht auch die Kosten von Ausfallzeiten, wenn ein Gerät während einer Arbeitsschicht ausfällt.
Getac dokumentierte eine Bereitstellung von mehr als 10.000 ZX10 robusten Android-Tablets in mehr als 400 Lagerhäusern in den Vereinigten Staaten für einen LTL-Frachtanbieter. Bereitstellungen in diesem Umfang erfordern Registrierung, Konfiguration, Sicherheitsrichtlinien, Reparaturplanung und laufenden Außendienst-Support. Transport- und Logistikkunden haben einen direkten Grund, Störungen zu minimieren, da Geräteausfälle Lieferpläne und die Auslastung der Arbeitskräfte beeinträchtigen können. Dedizierte mobile Hardware erfordert auch, dass Anbieter hardwarespezifische Betriebseinschränkungen verstehen. Dies schafft Chancen für Spezialisten mit Erfahrung in robusten Android-Umgebungen. Es kann auch Partnerschaften zwischen Hardwareherstellern, Softwareanbietern und Managed-Service-Unternehmen begünstigen. Solche Partnerschaften können Hardware-Know-how mit Remote-Management und Außendienst-Support kombinieren. Sie können besonders nützlich sein, wenn ein Kunde schnell Ersatzgeräte an mehreren Standorten benötigt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränität und Datenschutzbeschränkungen beim Remote-Support | -1.8% | EU, asiatisch-pazifischer Raum einschließlich China, Indien und Südkorea sowie Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Integrationskomplexität über Legacy-IT- und Telekommunikationsumgebungen hinweg | -1.4% | Global, mit stärkster Wirkung in Großunternehmen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Bedenken der Kunden hinsichtlich Anbieterabhängigkeit und operativer Kontrolle | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Mobilitäts-Support-Fachkräften | -0.5% | Global, besonders ausgeprägt im asiatisch-pazifischen Raum und im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität und Datenschutzbeschränkungen beim Remote-Support
Remote-Geräte-Support kann rechtliche und operative Probleme verursachen, wenn Daten nationale Grenzen überschreiten. Europäische Datenschutzvorschriften können den Remote-Zugriff auf personenbezogene Daten von außerhalb des Europäischen Wirtschaftsraums als internationalen Transfer behandeln. Die Europäische Kommission erläutert, dass Organisationen geeignete Schutzmaßnahmen für Übermittlungen in Drittländer benötigen, wenn kein Angemessenheitsbeschluss vorliegt.[2] Ähnliche Bedenken betreffen zentralisierte Support-Designs im asiatisch-pazifischen Raum und im Nahen Osten. Der Markt für verwaltete Mobilitätsdienste sieht sich mit zusätzlichen Bereitstellungskosten konfrontiert, wenn Anbieter lokale Supportkapazitäten aufbauen oder Sovereign-Cloud-Routing nutzen müssen. Diese Anforderungen können für kleinere Anbieter mit begrenzter regionaler Infrastruktur besonders herausfordernd sein.
Datensouveränitätsregeln beseitigen nicht den Bedarf an verwalteten Diensten, ändern aber die Art und Weise, wie diese Dienste erbracht werden. Kunden können stärkere Verträge, Zugriffskontrollen, Prüfprotokolle und lokale Verarbeitungsvereinbarungen verlangen. Diese Bedingungen können Verkaufszyklen verlängern und die Kosten für den Eintritt in regulierte Märkte erhöhen. Anbieter mit Infrastruktur im jeweiligen Land können dort einen Vorteil haben, wo lokale Präsenz unerlässlich ist. Ein fragmentiertes regulatorisches Umfeld kann auch die Nutzung eines einzigen zentralisierten Supportmodells über Ländergrenzen hinweg einschränken. Das Ergebnis ist ein komplexeres Betriebsmodell, auch wenn die Nachfrage nach sicherem Endpunktmanagement stark bleibt. Kunden können Anbieter danach bewerten, ob sie erklären können, wo der Support durchgeführt wird und wie der Zugriff kontrolliert wird. Klare Betriebsgrenzen können daher in regulierten Umgebungen Teil des Leistungsangebots werden.
Integrationskomplexität über Legacy-IT- und Telekommunikationsumgebungen hinweg
Große Unternehmen unterhalten häufig Legacy-Endpunktplattformen, Mobilfunkanbieter-Portale, IT-Service-Management-Tools und Finanzsysteme. Diese Systeme lassen sich möglicherweise nicht einfach mit einer Cloud-basierten Unified-Endpoint-Management-Konsole verbinden. Integrationsarbeiten können Bereitstellungen verzögern und Käufer vorsichtig gegenüber einem Anbieterwechsel machen. Der Markt für verwaltete Mobilitätsdienste kann an Dynamik verlieren, wenn ein Kunde einen schwierigen Übergang von seinen bestehenden Systemen erwartet. Das Problem ist besonders relevant in großen nordamerikanischen und europäischen Organisationen, die im Laufe der Zeit mehrere Tools angesammelt haben. Anbieter müssen zeigen, wie ihre Dienste mit aktuellen Enterprise-Resource-Planning-, IT-Service-Management- und Mobilfunkabrechnungsprozessen zusammenarbeiten werden.
Brightfin startete Brightfin Sync im Mai 2025, um mobile und Endpunkt-Asset-Daten in die ServiceNow-Konfigurationsverwaltungsdatenbank zu integrieren. Die Einführung spiegelt die Kundennachfrage nach stärkeren Verbindungen zwischen Endpunktdaten und dem breiteren IT-Betrieb wider. Integrationsfähigkeit kann ein entscheidender Faktor sein, wenn Käufer Anbieter mit ähnlichen Geräteverwaltungsfunktionen vergleichen. Sie kann auch bestimmen, ob ein Projekt mit einem breiten Umfang oder einem kleineren Pilotprojekt beginnt. Klare Integrationspläne können die Unsicherheit für Kunden verringern und dazu beitragen, die Vertragsökonomie zu erhalten. Anbieter, die diese Fähigkeit nicht nachweisen können, sehen sich möglicherweise mit längeren Verkaufszyklen und mehr Umfangsverhandlungen konfrontiert. Erfolgreiche Projekte hängen oft von einem phasenweisen Plan ab, der die zu verbindenden Systeme, die auszutauschenden Daten und die für den Support verantwortlichen Personen identifiziert. Diese Planungsarbeit kann entscheidend sein, um das beabsichtigte Serviceergebnis zu erzielen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicefunktion gewinnen Sicherheitsdienste gegenüber der Marktführerschaft von MDM an Tempo
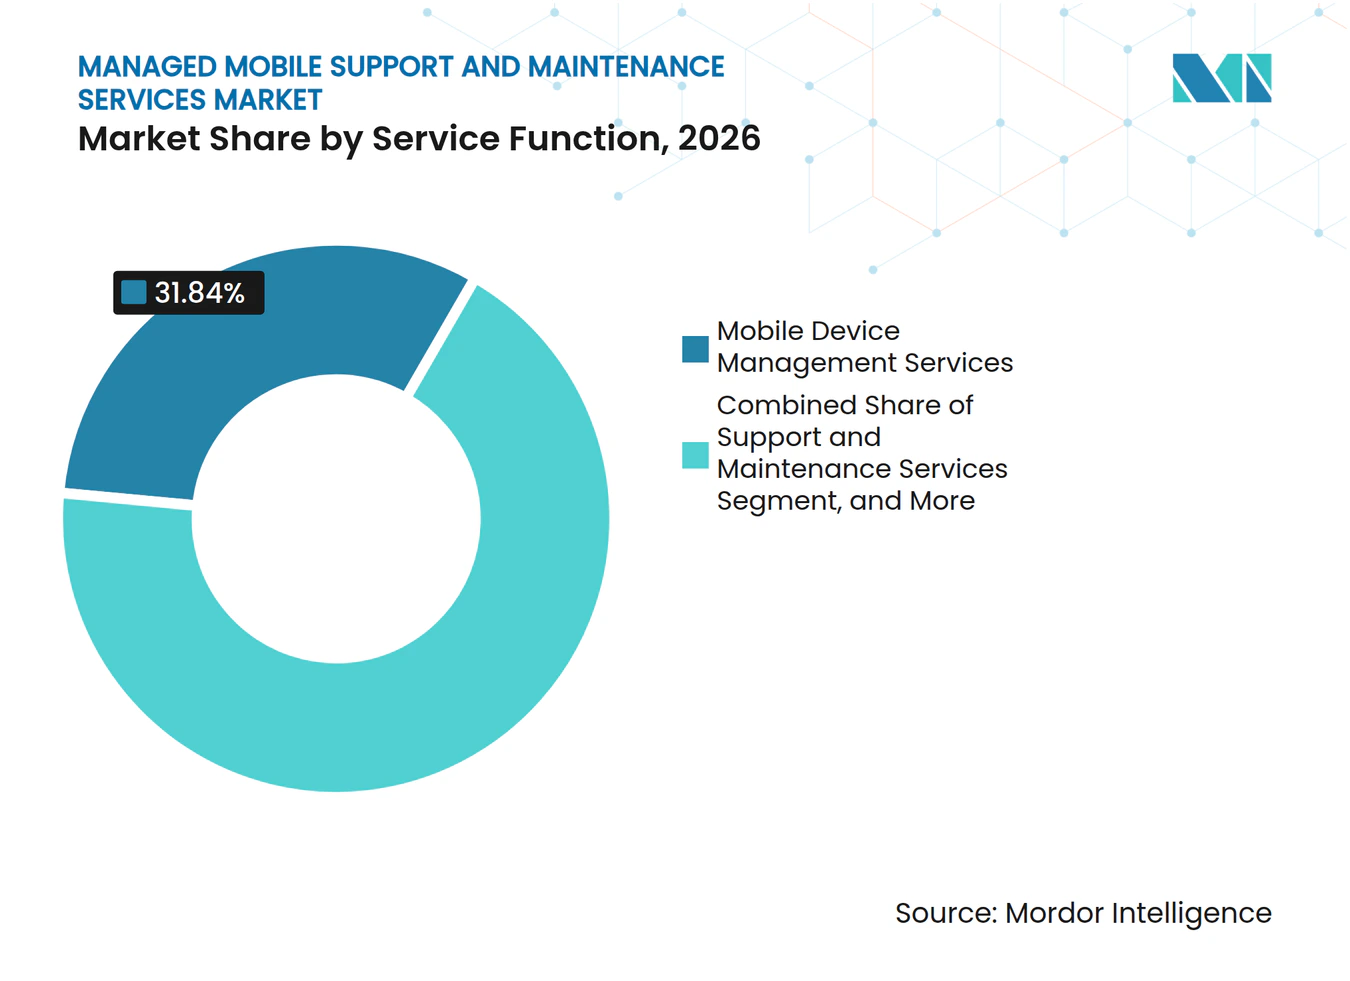
Mobile Device Management Services hielten im Jahr 2026 einen Marktanteil von 31,84 % am Markt für verwaltete Mobilitätsdienste und waren damit die größte Servicefunktion. Die Kategorie umfasst Bereitstellung, Remote-Konfiguration, Registrierung und Kiosk-Modus-Administration. Ihre große installierte Basis spiegelt die langjährige Unternehmensnutzung formaler Gerätekontrollen wider. Cloud-Plattformen haben die grundlegende Registrierung standardisierter gemacht, was den Preisdruck bei etablierten MDM-Verträgen erhöhen kann. Kunden benötigen weiterhin zuverlässiges Management für verschiedene Betriebssysteme und Gerätetypen. MDM bleibt eine wichtige Grundlage für Anbieter, die umfassendere Lebenszyklusdienste anbieten. Mobile Application Management Services, Support- und Wartungsdienste bilden den verbleibenden funktionalen Mix. Das Serviceportfolio ist daher nicht auf eine Geräteverwaltungskonsole beschränkt. Es umfasst die tägliche Arbeit, die erforderlich ist, um Benutzer verbunden, Geräte konform und Anwendungen verfügbar zu halten. Anbieter, die diese Funktionen koordinieren können, können Kunden einen klareren Überblick über die Verantwortlichkeiten im gesamten Gerätelebenszyklus geben.
Mobile Security Management Services sollen bis 2032 mit einer CAGR von 11,41 % wachsen und damit den Gesamtmarkt für verwaltete Mobilitätsdienste übertreffen. Compliance-Anforderungen und Zero-Trust-Endpunktpraktiken unterstützen diesen Anstieg. Organisationen kaufen Sicherheit zunehmend als definierten Dienst, anstatt sie nur als MDM-Funktion zu behandeln. Sicherheitsdienste können Compliance-Prüfungen, Bedrohungsreaktion, Zugriffs-Governance und Berichterstattung umfassen. Die Einführung des KI-Assistenten von Jamf im Jahr 2026 zeigte, wie flottenweite Prüfungen in Verwaltungsplattformen integriert werden können. Gebündelte Plattformen können eigenständige MDM-Gebühren senken und gleichzeitig durch Sicherheitsfunktionen mehr Umsatz pro verwaltetem Endpunkt generieren. Der Wettbewerbsfokus verlagert sich auf den Gesamtplattformwert anstelle einfacher Preisgestaltung pro Gerät. Diese Verschiebung bedeutet, dass Käufer die Fähigkeit eines Anbieters, Risiken zu managen und Ergebnisse zu unterstützen, vergleichen können, anstatt nur die Kosten der grundlegenden Administration. Es macht auch Service-Reporting und klare Verantwortlichkeit bei Vertragsüberprüfungen wichtiger.



Nach Bereitstellungsmodell konsolidiert sich Cloud-Infrastruktur, während sich On-Premises-Anwendungsfälle verengen
Cloud-basierte Bereitstellungen entfielen im Jahr 2026 auf 68,32 % des Marktanteils für verwaltete Mobilitätsdienste und sollen bis 2032 mit einer CAGR von 10,98 % wachsen. Cloud-Bereitstellung kann die Infrastrukturbelastung für Organisationen mit verteilten Geräteflotten reduzieren. Sie unterstützt Remote-Bereitstellung und Richtliniendurchsetzung, ohne ausschließlich auf Virtual-Private-Network-Verbindungen angewiesen zu sein. Kunden können konsistente Richtlinien über Standorte hinweg aus einer zentralen Umgebung anwenden. Dieses Modell eignet sich gut für Flotten, die sich häufig ändern, da neue Geräte remote registriert werden können. Es kann auch die Verbindung von Geräteverwaltung mit Support- und Sicherheits-Workflows erleichtern. Diese Vorteile machen die Cloud-Bereitstellung für den Markt für verwaltete Mobilitätsdienste wichtig. Cloud-Dienste können Anbietern auch helfen, Updates und Sicherheitseinstellungen konsistenter über einen verteilten Bestand hinweg anzuwenden. Für Kunden kann dies die Transparenz verbessern, wenn Geräte außerhalb traditioneller Bürostandorte genutzt werden. Der Wert der Cloud-Bereitstellung beruht ebenso sehr auf der praktischen Administration wie auf der Infrastrukturwahl.
On-Premises-Bereitstellungen bleiben in Regierungs-, Verteidigungs- und Air-Gap-Umgebungen mit strengen Sicherheitsklassifizierungen notwendig. Einige Großunternehmen werden auch hybride Vereinbarungen beibehalten, während sie regulierte und kommerzielle Endpunkte auf gemeinsame Verwaltungsprozesse umstellen. Die hybride Nutzung spiegelt den praktischen Bedarf wider, sowohl bestehende Systeme als auch neuere Cloud-Dienste zu unterstützen. Anbieter müssen daher während des Prognosezeitraums mehr als ein Bereitstellungsmodell unterstützen. Der Mix der Bereitstellungsmodelle kann je nach Risikoprofil des Kunden und bestehender Infrastruktur variieren. Dies kann die Fertigstellung einer Cloud-Migration in sensiblen Umgebungen verlangsamen. Es lässt auch Raum für Dienste, die Kunden bei der Verwaltung von Übergangsplanung und Datenkontrollen unterstützen. Ein Anbieter muss möglicherweise eine schrittweise Migration unterstützen, anstatt eine vollständige Änderung des Betriebsmodells eines Kunden zu verlangen. Dies macht Implementierungserfahrung zu einem relevanten Faktor bei Bereitstellungsentscheidungen.
Nach Unternehmensgröße verringern kleine und mittelständische Unternehmen den Abstand, da Cloud Barrieren abbaut
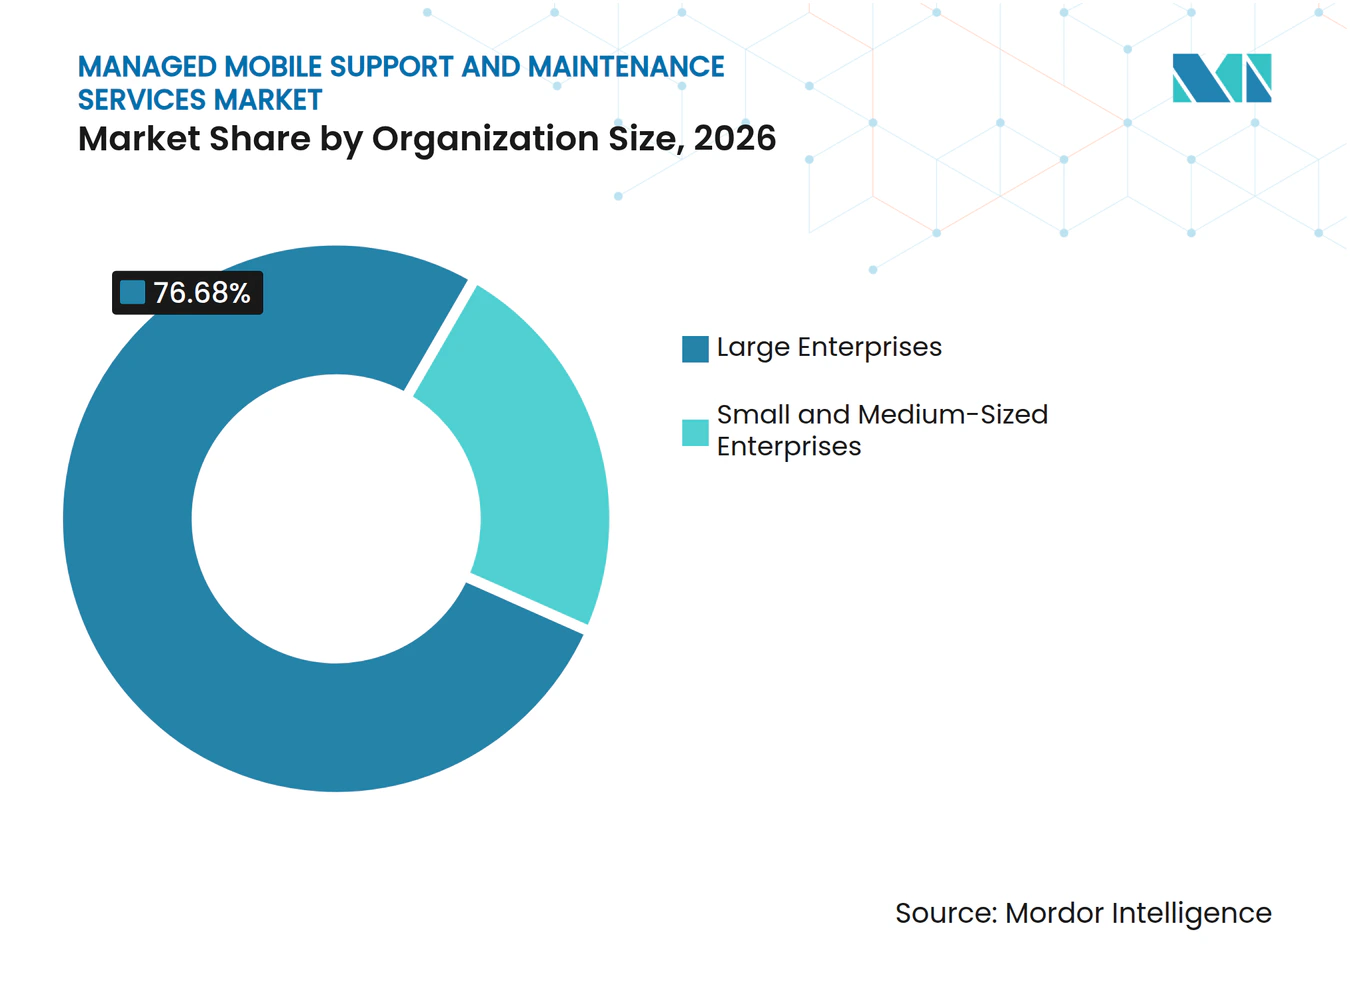
Großunternehmen hielten im Jahr 2026 einen Marktanteil von 76,68 % am Markt für verwaltete Mobilitätsdienste. Ihr Vorsprung spiegelt die frühe Einführung formaler MDM-Verträge und den hohen Wert der Verwaltung komplexer Flotten über mehrere Länder hinweg wider. Finanzdienstleistungen, Gesundheitswesen und Verteidigungs-Lieferketten erfordern häufig dokumentierte Governance-Praktiken. Große Organisationen haben auch mehr Geräte und eine vielfältigere Auswahl an Endpunkten, was den Servicewert pro Kunde erhöht. Ihre Beschaffungsteams können umfassende Verträge anstreben, die Lebenszyklusmanagement, Support, Sicherheit und Telecom-Expense-Kontrollen kombinieren. Dies macht Großunternehmen zentral für den aktuellen Umsatz des Marktes für verwaltete Mobilitätsdienste und für die Produktplanung der Lieferanten. Ihre Anforderungen beeinflussen auch die Produktfähigkeiten führender Anbieter. Sie können gleichzeitig mehrsprachigen Support, Mobilfunkanbieter-Koordination und dokumentierte Eskalationsprozesse erfordern. Diese Anforderungen verstärken den Wert von Anbietern mit etablierter operativer Abdeckung.
Kleine und mittelständische Unternehmen sollen bis 2032 mit einer CAGR von 10,94 % wachsen, der höchsten Rate in der Segmentierung nach Unternehmensgröße. Cloud-native Plattformen und Preisgestaltung pro Gerät senken die Einstiegsschwelle für kleinere Organisationen. Mobilfunkanbieter-Bundles können eine frühe Form der mobilen Cybersicherheitsunterstützung bieten, aber formellere Governance-Anforderungen können die Nachfrage nach umfassenderen verwalteten Diensten schaffen. Kleinere Kunden bevorzugen möglicherweise einfachere Pakete, die grundlegende Sicherheit, Support und Geräteverwaltung umfassen. Sie können auch standardisierte Konfigurationsvorlagen schätzen, die interne Technologie-Arbeitslasten reduzieren. Anbieter können diese Gruppe mit klar definierten Service-Tiers ansprechen, anstatt unternehmensgroße individuelle Programme. Dies schafft Raum für zielgerichtete Angebote, ohne die Bedeutung von Großunternehmenskonten oder deren etablierte Ausgabenrolle zu verändern. Unkomplizierte Pakete können es kleineren Unternehmen auch erleichtern, formalere Kontrollen einzuführen, wenn ihre Geräteflotten wachsen. Dies bietet einen zusätzlichen Weg für Lieferanten, die nutzbare Technologie mit zugänglichem Support kombinieren können.

Nach Endnutzerbranche übertrifft Transport und Logistik BFSI beim Wachstumstempo
BFSI hielt im Jahr 2026 einen Marktanteil von 18,46 % am Markt für verwaltete Mobilitätsdienste und war damit die größte Endnutzerbranche. Banken, Versicherungen und Vermögensverwalter betreiben große Belegschaften, die verwaltete Smartphones und Tablets nutzen. Ihre Richtlinien umfassen häufig Bring-your-own-Device-Nutzung, Identitätskontrollen und Datenschutz. Regulatorische Verantwortlichkeiten machen dokumentierten Support und Governance besonders wichtig. Verwaltete Dienste können diesen Organisationen helfen, konsistente Regeln über ihre Filial-, Außendienst- und Relationship-Management-Belegschaften hinweg anzuwenden. Dies hält die Nachfrage nach Sicherheit, Compliance-Reporting und Lebenszykluskoordination aufrecht. Gesundheitswesen und Biowissenschaften, Fertigung, Einzel- und E-Commerce, IT und Telekommunikation sowie andere Sektoren tragen ebenfalls unterschiedliche Geräteverwaltungsanforderungen bei.
Transport und Logistik sollen bis 2032 mit einer CAGR von 11,96 % wachsen, der schnellsten Rate unter den Endnutzern. SOTI stellte fest, dass Logistikfahrer 12 Stunden pro Monat durch Geräteausfallzeiten verloren, und 35 % mussten aufgrund von Geräteproblemen Überstunden leisten. Diese Bedingungen machen Supportqualität und schnellen Austausch zu praktischen Kaufkriterien. Dedizierte Endgeräte schaffen auch Nachfrage nach spezialisierten Konfigurations- und Reparaturprozessen. Die Fertigung benötigt weiterhin kontrollierte mobile Geräte auf Produktionsflächen. Einzel- und E-Commerce unterstützen das Segment durch mobile Point-of-Sale- und verteilte Fulfillment-Operationen. Diese Bandbreite an Anforderungen erhält eine vielfältige Endnutzerbasis für den Markt für verwaltete Mobilitätsdienste. Jede Branche betont ein anderes Gleichgewicht zwischen Verfügbarkeit, Sicherheit, Kostenkontrolle und Gerätehaltbarkeit. Anbieter, die diese Unterschiede verstehen, können Dienste rund um spezifische Betriebsumgebungen strukturieren.
Geografische Analyse
Nordamerika – Managed Mobile Support and Maintenance Services Markt
Nordamerika entfiel im Jahr 2026 auf 37,29 % des Marktanteils für verwaltete Mobilitätsdienste. Regulierte Unternehmen in Finanzdienstleistungen und Gesundheitswesen unterstützen die Nachfrage nach formalen Mobilitätsverwaltungsvereinbarungen. Die Region verfügt auch über ein reifes Telecom-Expense-Management-Umfeld, das in die IT-Ausgaben von Unternehmen eingebettet ist. Die Vereinigten Staaten haben den größten Beitrag eines einzelnen Landes, da sie viele globale Anbieter und große Unternehmenskunden beherbergen. Kanada trägt durch Nachfrage aus dem Bank- und Logistikbereich bei. Mexiko bietet eine fertigungsgetriebene Chance, da Nearshoring-Investitionen neue Flottenmanagementbedürfnisse schaffen. Nordamerikanische Käufer suchen häufig nach einer konsolidierten Beziehung über Unified Endpoint Management, Telecom Expense Management, IT-Service-Management und Diagnose hinweg. Diese Präferenz kann Lieferanten mit vorab integrierten Servicearchitekturen begünstigen. Das reife Kaufumfeld der Region erhöht auch die Erwartungen an messbare Serviceniveaus und klare Verantwortlichkeit.
Asiatisch-pazifischer Raum – Managed Mobile Support and Maintenance Services Markt
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 11,58 % wachsen, der schnellsten regionalen Rate. China unterstützt die Nachfrage durch die Digitalisierung der Fertigung, während Indien Nachfrage aus IT-Dienstleistungen und Logistik hinzufügt. Die ASEAN-5G-Bereitstellung unterstützt dedizierte Geräteanwendungsfälle in Logistik, Fertigung und Außendienst. Südkoreas regulierter Finanzsektor erfordert eine starke Geräte-Governance. Japans industrielle Gerätebasis bietet Ersatzbedarf, wo ältere Handgeräte noch im Einsatz sind. Brightfin gab im Februar 2026 seinen ersten australischen Kundengewinn mit Mobilize IT bekannt, der seine ServiceNow-native Plattform für Rechnungsverarbeitung, Bestandsverwaltung und Beschaffungs-Workflows nutzen wird.
EMEA und Südamerika – Managed Mobile Support and Maintenance Services Markt
Europa hat die zweitgrößte Umsatzbasis, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. Fertigung, Finanzdienstleistungen und mobile Belegschaften im öffentlichen Sektor unterstützen die regionale Nachfrage. Südamerika befindet sich in einem früheren Stadium der Einführung, wobei Brasilien und Argentinien von der Digitalisierung der Logistik profitieren. Der Nahe Osten hat Chancen in Saudi-Arabien und den Vereinigten Arabischen Emiraten durch digitale Transformationsprogramme und die Expansion von fintech-Aktivitäten. Afrika bleibt der kleinste regionale Markt, obwohl der Unternehmenssektor Südafrikas und die Bankenbranche Nigerias ihre Investitionen in formales mobiles Flottenmanagement erhöhen. Regionale Datenschutzregeln und lokale Bereitstellungsanforderungen können beeinflussen, welche Anbieter in jeder Geografie effektiv konkurrieren können. Internationale Anbieter benötigen möglicherweise lokale Partner oder Kapazitäten im jeweiligen Land, um Kunden- und Regulierungserwartungen zu erfüllen. Dies macht geografische Abdeckung zu einer praktischen Wettbewerbsanforderung und nicht nur zu einer einfachen Vertriebserweiterungsentscheidung.
Wettbewerbslandschaft
Marktkonzentration
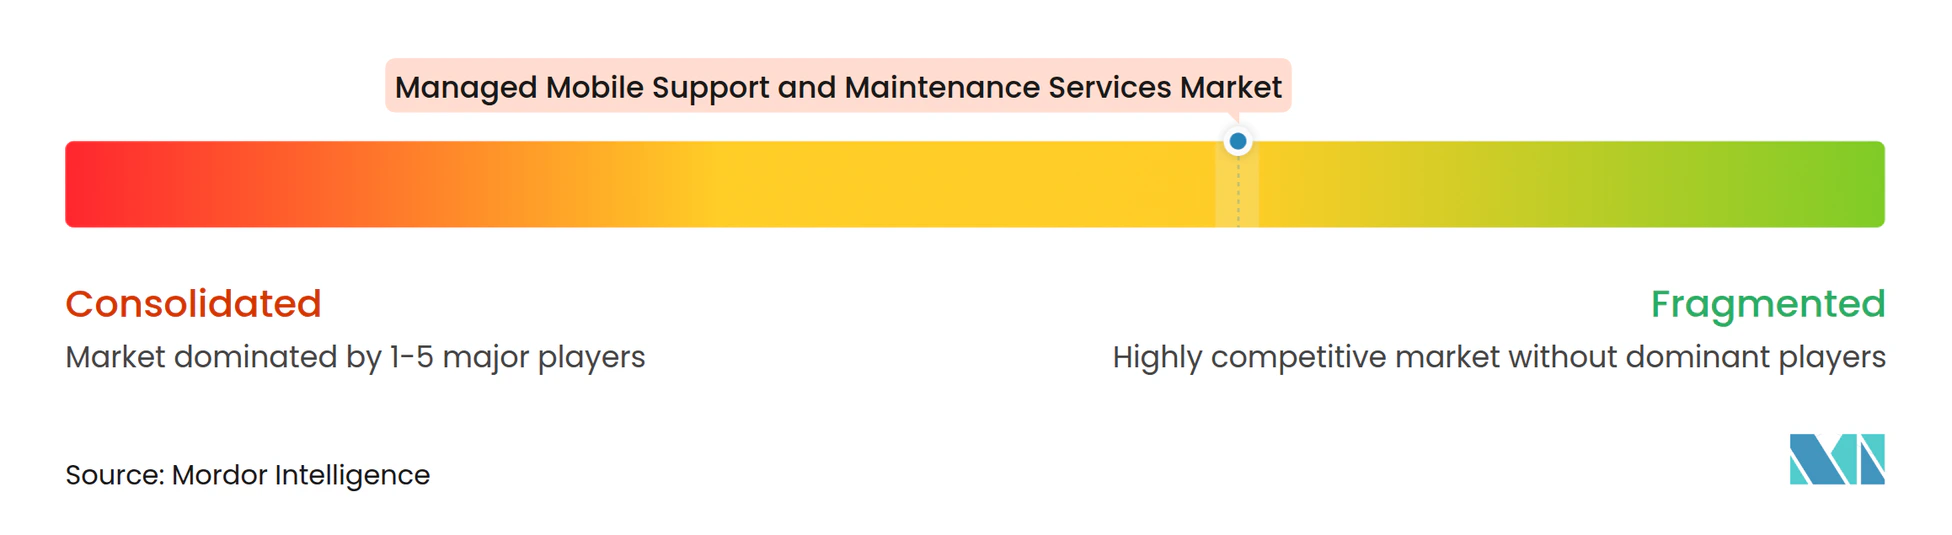
Der Markt für verwaltete Mobilitätsdienste ist mäßig fragmentiert. Der Wettbewerb umfasst reine Anbieter verwalteter Mobilitätsdienste, Telecom-Expense-Management-Plattformen und Endpunktverwaltungs-Softwareanbieter, die Service-Wrapper um ihre Plattformen anbieten. Tangoe repräsentiert das Telecom-Expense-Management-Modell, wobei seine Tangoe One-Plattform Ausgaben- und Mobilitätsverwaltungsfunktionen verknüpft. Das Unternehmen meldete anhaltende Kundendynamik im Jahr 2026 und startete Multi-SIM-Management, um die manuelle Geräte- und Leitungsabstimmung über große trägerübergreifende Flotten hinweg zu ersetzen.[3] Anbieter versuchen, ein umfassenderes Lebenszyklusmanagement anstelle eines einzelnen eigenständigen Dienstes anzubieten. Dieser Ansatz kann die Lieferantenkonsolidierung für Kunden mit großen verteilten Belegschaften unterstützen. Ein konsolidiertes Modell kann einem Kunden helfen, Beschaffung, Geräteinventar, Mobilfunkanbieterinformationen, Supportaufzeichnungen und Sicherheitsrichtlinien zu verbinden. Es kann auch die operative Belastung durch die Verwaltung mehrerer Lieferanten mit separaten Berichtsprozessen reduzieren. Die Fähigkeit, konsistenten Service über Ländergrenzen hinweg zu liefern, bleibt für Unternehmen mit mobilen Belegschaften wichtig.
Strategische Partnerschaften sind ein weiterer Weg zur Differenzierung. Advantech ging im August 2025 eine Partnerschaft mit SOTI ein, um MobiControl und XSight über einen einzigen Originalgerätehersteller-Kanal in intelligenten Einzelhandels-, Logistik- und Gesundheitsumgebungen verfügbar zu machen. Die Partnerschaft unterstützt die Geräteverwaltung über Android-, iOS-, Windows- und Linux-Umgebungen hinweg. Radix Technologies führte im September 2025 RadixAI mit prädiktivem Ausfallmanagement und unternehmensweiten KI-Orchestrierungsfähigkeiten ein. Diese Schritte zeigen, dass Anbieter Integration, Geräteintelligenz und Hardware-Beziehungen nutzen, um ihre Angebote zu differenzieren. Der Wettbewerb konzentriert sich zunehmend auf die Reduzierung von Support-Reibung und die Verbesserung der operativen Transparenz. Prädiktiver Support kann einem Anbieter helfen, wiederkehrende Probleme zu identifizieren, bevor sie Benutzer stören. Die Integration mit Unternehmenssystemen kann Mobilitätsinformationen auch für IT- und Betriebsteams nützlicher machen. Diese Fähigkeiten können wichtig sein, wenn Kunden die Servicequalität über eine große Flotte hinweg messen.
Kleinere Anbieter wie 42Gears Mobility Systems, ProMobi Technologies und Esper.io konzentrieren sich auf branchenspezifisches robustes Geräteverwaltung und dedizierte Android-Flotten. Ihre spezialisierten Fähigkeiten können Kunden ansprechen, deren Betriebsanforderungen nicht vollständig von breiten Endpunktplattformen erfüllt werden. Chancen bestehen weiterhin in auf kleine und mittelständische Unternehmen ausgerichtetem verwalteten Sicherheitsdienst, Remote-Support im Gesundheitswesen und verwalteten Internet-der-Dinge-Endpunkten. Die Zusammenarbeit von Stratix und T-Mobile SmartRefresh kombiniert Gerätelebenszyklusmanagement, Telecom-Expense-Transparenz und 5G-Konnektivität für verteilte Belegschaften. Stratix erhielt im Jahr 2026 zum zweiten Mal in Folge Branchenanerkennung als repräsentativer Anbieter. Das Wettbewerbsumfeld ermöglicht es fokussierten Spezialisten und breiteren Plattformen, unterschiedliche Kundenbedürfnisse zu adressieren. Breite Anbieter können mehrere Servicefunktionen für große Konten kombinieren, während fokussierte Unternehmen robuste Hardware, Android-Betrieb oder definierte branchenspezifische Anforderungen adressieren können. Diese Aufteilung erklärt, warum der Markt mäßig fragmentiert bleibt. Kunden können je nach Flottenkomplexit und Governance-Anforderungen zwischen einem einzigen breiten Anbieter und einer Reihe spezialisierter Partner wählen.
Managed Mobile Support and Maintenance Services Branchenführer
-
SOTI Inc.
-
Jamf Software, LLC
-
Tangoe, Inc.
-
Calero-MDSL, LLC
-
42Gears Mobility Systems Private Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Managed Mobile Support and Maintenance Services Markt Unternehmen in diesem Bericht
- SOTI Inc.
- Jamf Software, LLC
- 42Gears Mobility Systems Private Limited
- Esper.io, Inc.
- Miradore Oy
- Addigy, Inc.
- Kandji, Inc.
- Mosyle Corporation
- ProMobi Technologies Private Limited
- Codeproof Technologies Inc.
- Tangoe, Inc.
- Calero-MDSL, LLC
- Sakon, Inc.
- Brightfin, LLC
- Stratix Corporation
- Vox Mobile, Inc.
- Digital Management, LLC
- Mobile Mentor International Pty Limited
- VoicePlus Pty Ltd
- devicenow GmbH
Neueste Industrielle Entwicklungen in Managed Mobile Support and Maintenance Services Markt
- Oktober 2026: Tangoe meldete eine starke Dynamik im ersten Halbjahr 2026 und startete eine Multi-SIM-Management-Lösung, die die manuelle Geräte- und Leitungsabstimmung durch systemgesteuerte Genauigkeit ersetzt und auf Unternehmen abzielt, die große trägerübergreifende mobile Flotten verwalten.
- Februar 2026: Brightfin gab seinen ersten australischen Kundengewinn über den Partner Mobilise IT bekannt, der Brightfins ServiceNow-native Plattform für Rechnungsverarbeitung, Bestandsverwaltung und Beschaffungs-Workflows auswählt.
- Oktober 2025: SOTI startete Verbesserungen der SOTI ONE-Plattform auf der SOTI SYNC 25, einschließlich des KI-gestützten IT-Assistenten Stella und der SOTI XSight-Integration mit ServiceNow für Echtzeit-Diagnose in Transport- und Logistikoperationen.
- August 2025: Advantech ging eine Partnerschaft mit SOTI ein, um MobiControl und XSight über intelligente Einzelhandels-, Logistik- und Gesundheitsökosysteme hinweg anzubieten, und ermöglicht es Unternehmen, verwaltete Mobilität über einen einzigen Originalgerätehersteller-Kanal bereitzustellen.
Globaler Managed Mobile Support and Maintenance Services Marktbericht – Umfang
Der Markt für verwaltete Mobilitätsdienste ist definiert als der Markt für Dienste, die es Organisationen ermöglichen, die Verwaltung, Überwachung, Sicherheit und Wartung von mobilen Geräten, Anwendungen und Unternehmensmobilitätsumgebungen auszulagern oder zu optimieren. Diese Dienste helfen Organisationen, Smartphones, Tablets, Laptops und andere mobile Endgeräte zu verwalten, Unternehmensdaten zu sichern, Mobilitätsrichtlinien durchzusetzen, remote und hybride Belegschaften zu unterstützen und mobile Abläufe zu optimieren.
Der Bericht über den Markt für verwaltete Mobilitätsdienste ist segmentiert nach Servicefunktion (Mobile Device Management Services, Mobile Application Management Services, Mobile Security Management Services und Support- und Wartungsdienste), Bereitstellungsmodell (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (BFSI, IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, Fertigung, Einzel- und E-Commerce, Transport und Logistik sowie weitere Endnutzer-Branchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Mobile Device Management Services |
| Mobile Application Management Services |
| Mobile Security Management Services |
| Support- und Wartungsdienste |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| IT und Telekommunikation |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Fertigung |
| Einzel- und E-Commerce |
| Transport und Logistik |
| Weitere Endnutzer-Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| ASEAN | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicefunktion | Mobile Device Management Services | |
| Mobile Application Management Services | ||
| Mobile Security Management Services | ||
| Support- und Wartungsdienste | ||
| Nach Bereitstellungsmodell | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung | ||
| Einzel- und E-Commerce | ||
| Transport und Logistik | ||
| Weitere Endnutzer-Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Mobilitätsdienste?
Die Größe des Marktes für verwaltete Mobilitätsdienste soll von 13,84 Milliarden USD im Jahr 2026 und 15,19 Milliarden USD im Jahr 2027 auf 25,15 Milliarden USD bis 2032 steigen, mit einer CAGR von 10,61 %.
Was treibt die Nachfrage nach verwalteten Mobilitätsdiensten an?
Organisationen suchen Unterstützung bei der Gerätebereitstellung, Sicherheit, Ausgabenverwaltung, Reparaturen und Außerbetriebnahme über zunehmend komplexe mobile Flotten hinweg. Hybrides Arbeiten und die Nutzung mehrerer Gerätetypen machen einen koordinierten Lebenszyklusdienst für Unternehmens-IT-Teams nützlicher.
Welche verwaltete Mobilitätsdienstfunktion hat den größten Anteil?
Mobile Device Management Services hielten im Jahr 2026 einen Umsatzanteil von 31,84 %, den größten Anteil unter den Servicefunktionen. Die Kategorie bleibt die operative Grundlage für Registrierung, Konfiguration, Remote-Administration und umfassenderen Lebenszyklus-Support.
Welches Bereitstellungsmodell wird am häufigsten für verwaltete Mobilitätsdienste genutzt?
Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 68,32 % und soll bis 2032 mit einer CAGR von 10,98 % wachsen. Sie unterstützt Remote-Richtlinienverwaltung und Registrierung für Flotten, die über Standorte und Länder hinweg betrieben werden. Der Ansatz kann den Bedarf an lokaler Infrastruktur reduzieren und gleichzeitig die zentrale Übersicht über Richtlinien, Softwarestatus und Geräteinventar aufrechterhalten.
Welche Kundengruppe wächst am schnellsten?
Kleine und mittelständische Unternehmen sollen bis 2032 mit einer CAGR von 10,94 % wachsen, da Cloud-Plattformen und Preisgestaltung pro Gerät Eintrittsbarrieren senken. Einfachere Service-Tiers können kleineren Organisationen helfen, strukturiertes Management einzuführen, ohne große interne Mobilitätsteams aufzubauen.
Welche Region soll am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 11,58 % wachsen, unterstützt durch Digitalisierung, 5G-Bereitstellung und Nachfrage nach dedizierten Geräten. China, Indien, Japan, Südkorea und ASEAN-Länder tragen jeweils unterschiedliche Nachfragequellen bei, darunter Fertigungsdigitalisierung, Logistikoperationen, regulierte Finanzdienstleistungen und den Austausch älterer industrieller Handgeräte.