
Taille et part du marché des services gérés de support et de maintenance mobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 15.19 Milliards de dollars |
| Taille du Marché (2032) | 25.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de support et de maintenance mobile par Mordor Intelligence
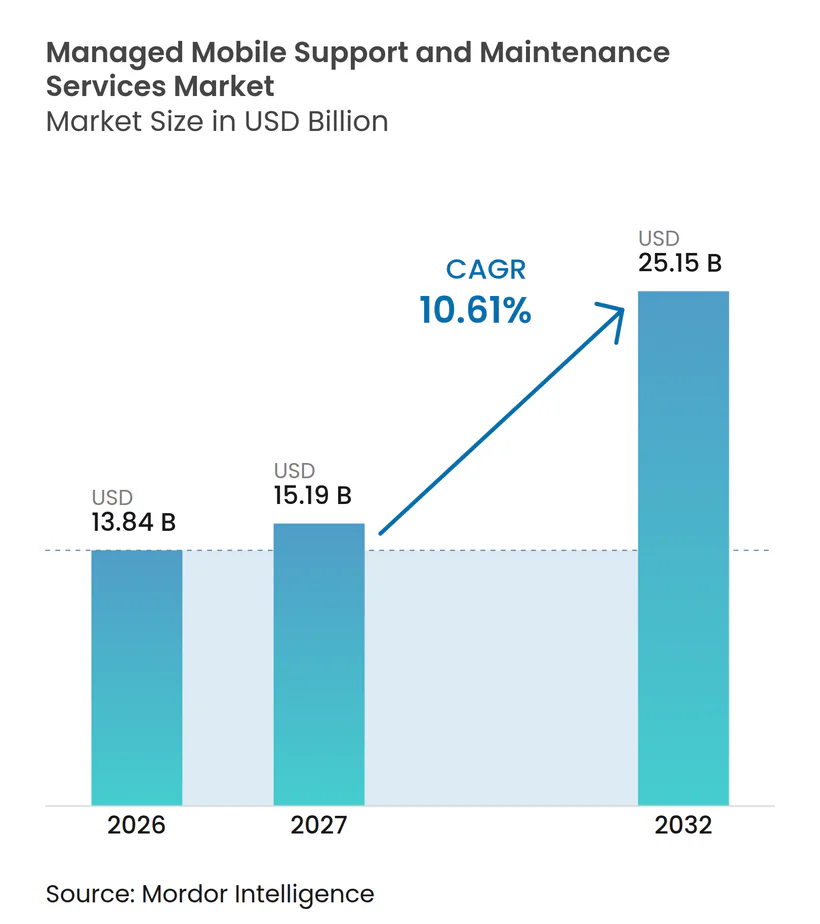
La taille du marché des services de mobilité gérée devrait s'étendre de 13,84 milliards USD en 2026 à 15,19 milliards USD en 2027, puis à 25,15 milliards USD d'ici 2032, enregistrant un CAGR de 10,61 % entre 2027 et 2032. Les entreprises étendent les arrangements gérés au-delà de l'achat d'appareils pour inclure le provisionnement, la sécurité, la gestion des dépenses, le support et le retrait. Le travail hybride a augmenté le nombre de smartphones, d'appareils portables robustes, d'ordinateurs portables et d'appareils Internet des objets qui fonctionnent sur plusieurs opérateurs et pays. Cette base d'appareils plus large soutient la demande pour un fournisseur unique capable de gérer le cycle de vie complet. Les fournisseurs se font concurrence grâce aux diagnostics, aux accords de niveau d'expérience et aux services de durabilité, qui peuvent soutenir les renouvellements de contrats. Les règles de résidence des données exigent également une infrastructure locale ou un routage cloud souverain dans certains pays, ce qui augmente les coûts de livraison et crée une barrière d'entrée plus élevée pour les fournisseurs de plus petite taille.
Points clés du rapport
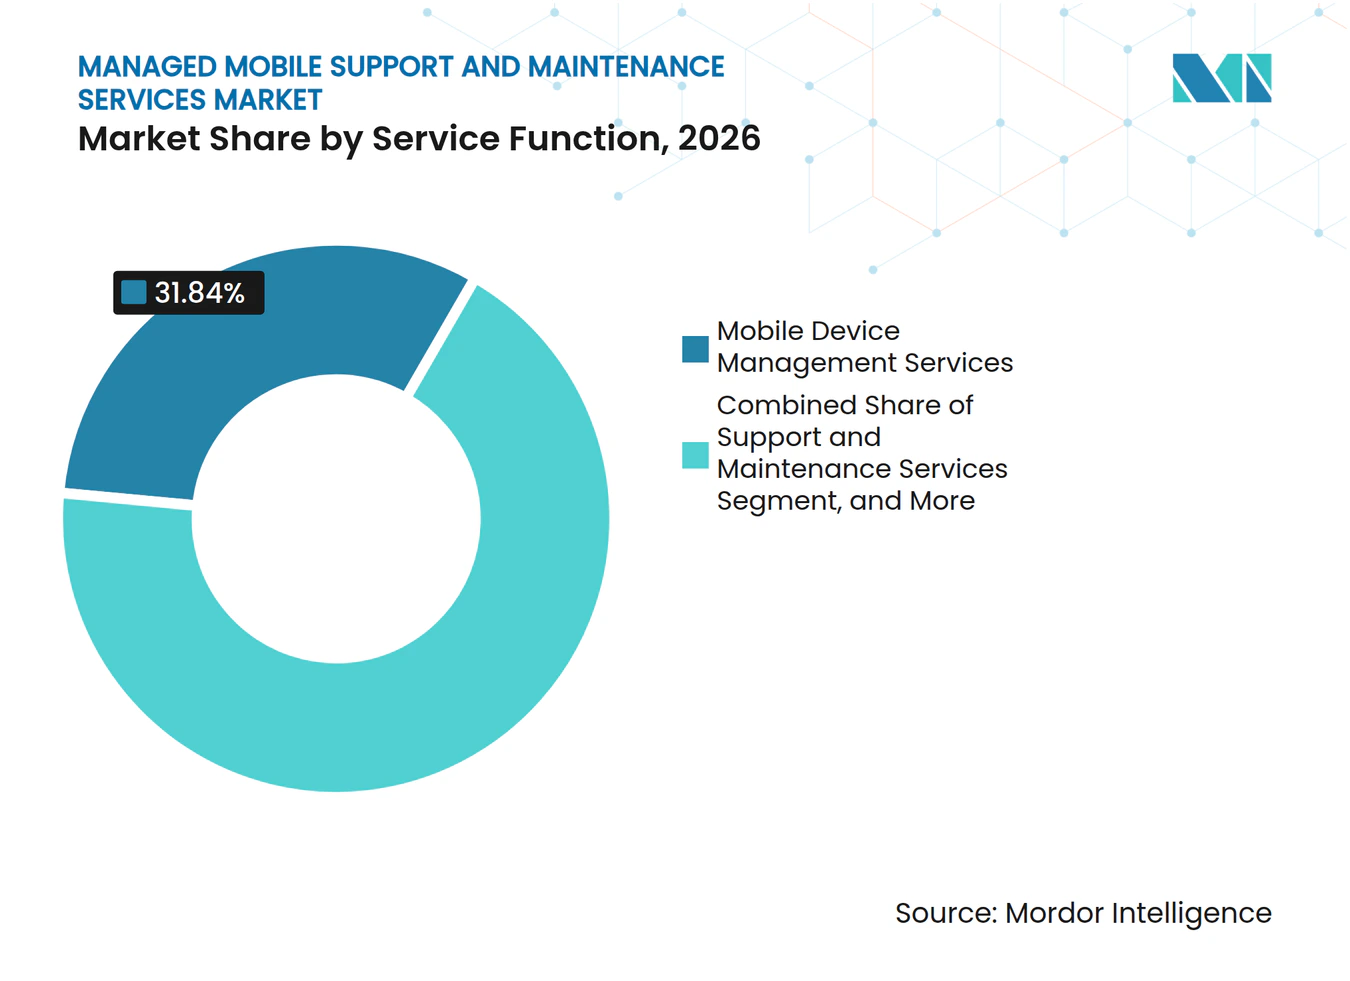
- Par fonction de service, les services de gestion des appareils mobiles ont représenté 31,84 % de la part du marché des services de mobilité gérée en 2026, tandis que les services de gestion de la sécurité mobile devraient s'étendre à un CAGR de 11,41 % jusqu'en 2032.
- Par modèle de déploiement, les déploiements basés sur le cloud ont représenté 68,32 % de la part du marché des services de mobilité gérée en 2026 et devraient progresser à un CAGR de 10,98 % jusqu'en 2032.
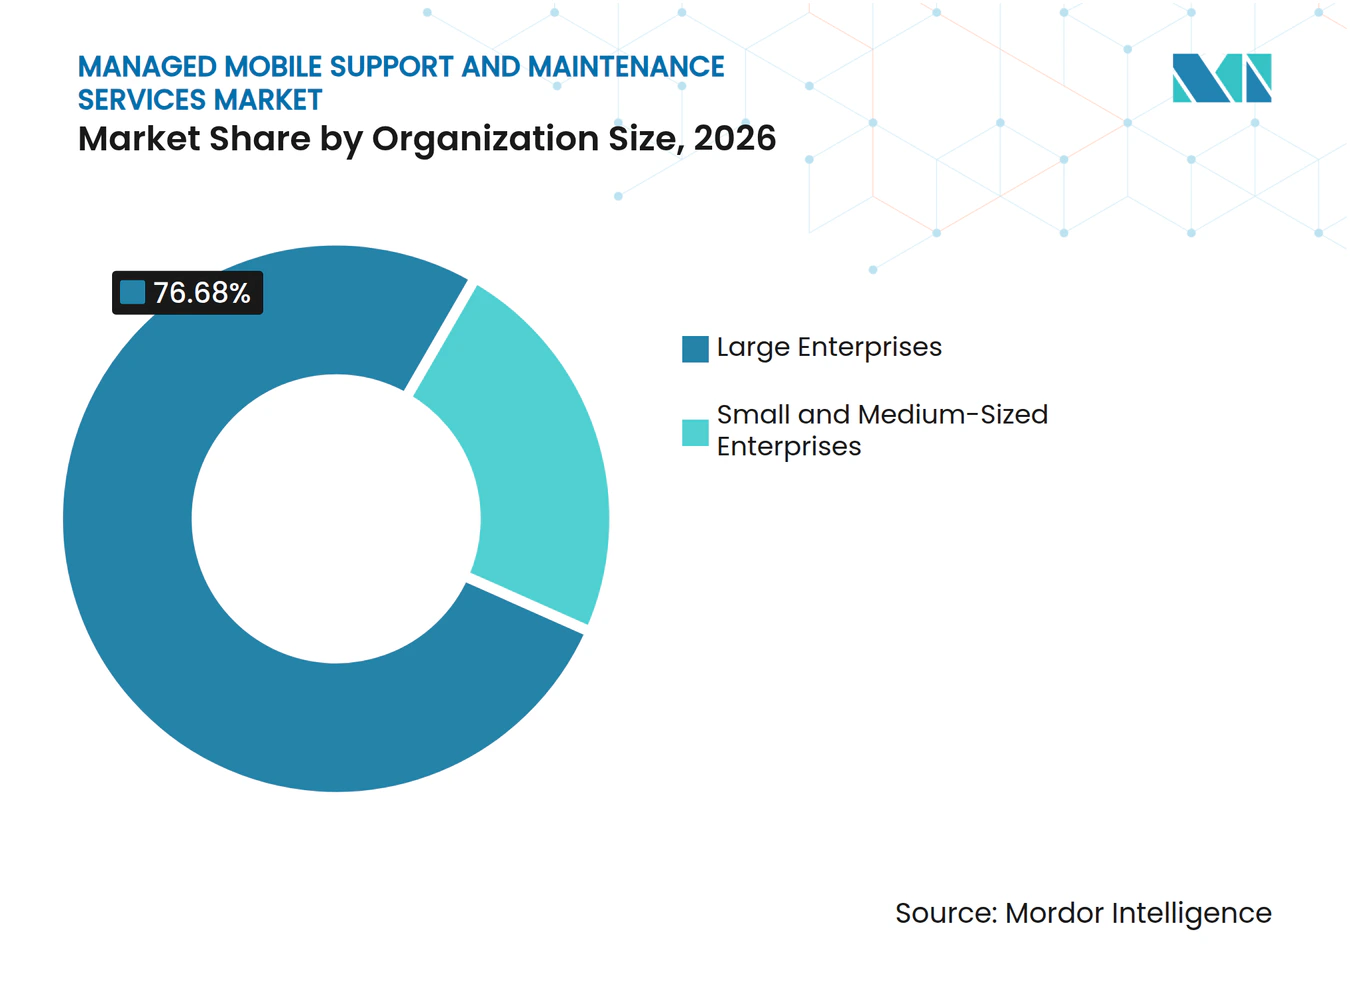
- Par taille d'organisation, les grandes entreprises ont détenu 76,68 % de la part des revenus en 2026, tandis que les PME devraient s'étendre à un CAGR de 10,94 % jusqu'en 2032.
- Par secteur d'utilisation final, le BFSI a représenté 18,46 % de la part des revenus en 2026, tandis que le transport et la logistique devrait accélérer à un CAGR de 11,96 % jusqu'en 2032.
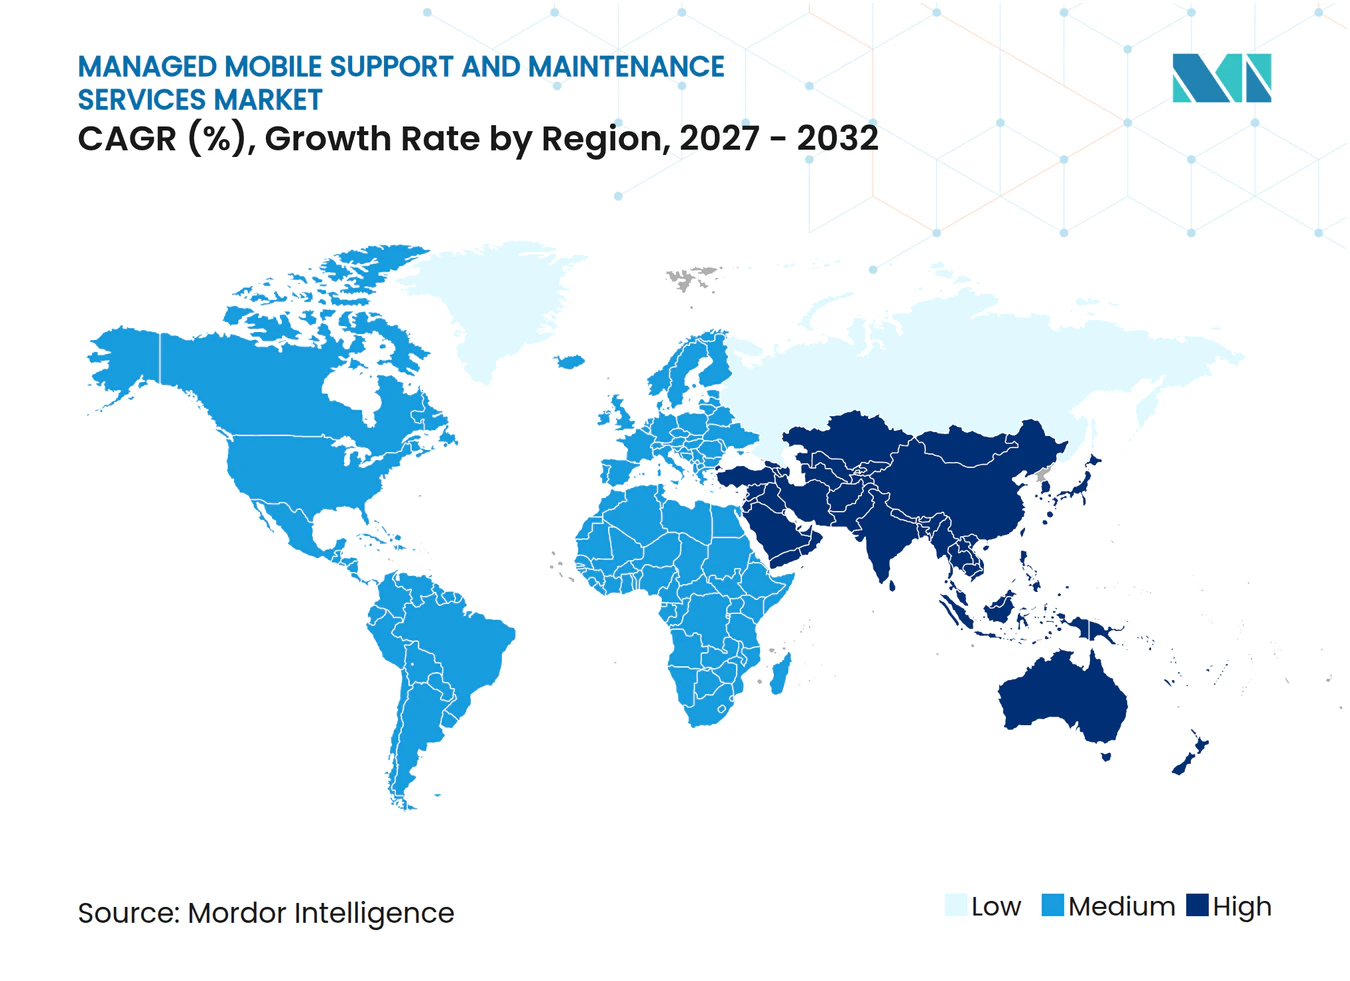
- Par géographie, l'Amérique du Nord a détenu 37,29 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait s'étendre à un CAGR de 11,58 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité du parc d'appareils d'entreprise et effectifs distribués | +2.8% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Exigences croissantes en matière de cybersécurité mobile et de conformité | +2.4% | Mondial, avec l'effet le plus fort dans les marchés réglementés en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Externalisation des coûts du cycle de vie de la mobilité et des compétences spécialisées | +2.0% | Mondial, avec une accélération notable en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des terminaux mobiles robustes et dédiés | +1.4% | Asie-Pacifique, Amérique du Nord et Europe, avec des retombées au Moyen-Orient | Moyen terme (2-4 ans) |
| Adoption de la gestion unifiée des terminaux basée sur le cloud | +1.1% | Mondial, s'accélérant en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Support prédictif basé sur l'IA et remédiation automatisée | +0.8% | Amérique du Nord et Europe, avec une adoption émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité du parc d'appareils d'entreprise et effectifs distribués
Les grandes organisations exploitent désormais des parcs d'appareils qui combinent des smartphones d'entreprise, des tablettes de sous-traitants, des appareils portables robustes et des appareils personnels utilisés à des fins professionnelles. Ces parcs utilisent souvent plusieurs systèmes d'exploitation et modèles de propriété au sein d'un même environnement administratif. Le marché des services de mobilité gérée bénéficie lorsque les équipes internes ne peuvent pas gérer de manière cohérente les contrats avec les opérateurs, les cycles de mise à jour des systèmes d'exploitation et le support des appareils dans différents pays. SOTI a rapporté que seulement 54 % des travailleurs distribués ont reçu un support intégré dans une enquête de 2025 portant sur 7 300 répondants dans 11 pays. La même étude a révélé que les problèmes d'appareils coûtaient aux chauffeurs-livreurs 12 heures d'arrêt par mois, tandis que 35 % travaillaient en heures supplémentaires après des perturbations. Ces pertes opérationnelles rendent le support coordonné et la visibilité du parc plus pertinents pour les acheteurs en entreprise.
La diffusion de la technologie 5G et eSIM ajoute une couche supplémentaire d'administration. Les profils de connectivité peuvent nécessiter des mises à jour dans plusieurs environnements d'opérateurs sans intervention manuelle. Un fournisseur qui gère les appareils, la connectivité et le support via un processus partagé peut réduire le nombre de fournisseurs qu'un client utilise. Ce modèle est particulièrement pertinent pour les effectifs de terrain qui ne peuvent pas attendre que le personnel informatique local résolve un problème d'appareil. Il rend également la gestion standardisée de l'inscription et des politiques à distance plus importante dans les nouveaux déploiements. La demande qui en résulte soutient les contrats récurrents plutôt que les projets d'appareils ponctuels. Elle augmente également la valeur d'un fournisseur capable de coordonner le support entre les types d'appareils sans renvoyer le client vers des équipes distinctes. Lorsque les utilisateurs travaillent dans plusieurs régions, des processus communs peuvent être aussi importants que le logiciel de gestion sous-jacent. Ce besoin de coordination maintient la pertinence des services de mobilité à mesure que les parcs d'appareils deviennent plus distribués.
Exigences croissantes en matière de cybersécurité mobile et de conformité
La sécurité mobile devient une exigence formelle de gouvernance pour les organisations qui traitent des données réglementées. Le règlement sur la résilience opérationnelle numérique de l'Union européenne est applicable depuis le 17 janvier 2025, et il exige des entités financières concernées qu'elles tiennent un registre d'informations et signalent les incidents majeurs liés aux technologies de l'information et de la communication dans les délais prescrits.[1] Ces obligations accroissent la nécessité d'identifier, de gouverner et de répondre aux risques impliquant les terminaux mobiles. Le marché des services de mobilité gérée joue donc un rôle plus important dans les services financiers et d'autres secteurs soumis à des exigences strictes en matière de documentation. Les fournisseurs établis peuvent en bénéficier lorsque leurs services font déjà partie du flux de travail de gouvernance d'un client. Des contrats plus longs et des coûts de changement plus élevés peuvent s'ensuivre lorsque les contrôles de sécurité sont liés aux processus opérationnels quotidiens.
La gestion de la sécurité mobile va également au-delà de la configuration de base des appareils lorsque les organisations adoptent des pratiques de confiance zéro. Les clients recherchent de plus en plus une visibilité continue sur l'état des appareils, le comportement des applications et les contrôles d'accès. Jamf a rendu son assistant IA généralement disponible en 2026 avec des vérifications au niveau du parc par rapport aux référentiels CIS Level 1, CIS Level 2 et NIST 800-171. Cet exemple montre comment l'intelligence de sécurité est intégrée dans les plateformes de gestion des terminaux. Les modules complémentaires de sécurité peuvent élargir la portée d'une relation gérée même lorsque la tarification de base de la gestion des appareils est sous pression. Les fournisseurs qui combinent un support pratique avec des contrôles documentés peuvent répondre à la fois aux besoins opérationnels et de conformité. Un enregistrement clair de l'état des appareils et de l'activité de réponse peut être utile lorsque les clients doivent démontrer le contrôle aux équipes de gestion des risques internes. Cela donne à la sécurité gérée un rôle dans les opérations commerciales courantes, et pas seulement lors d'un incident.
Externalisation des coûts du cycle de vie de la mobilité et des compétences spécialisées
Les organisations accordent une plus grande attention au coût total d'exploitation d'un parc d'appareils. Cela inclut l'approvisionnement, l'activation, la facturation des opérateurs, les réparations, le remplacement, la sécurité, le support et le retrait. Les fournisseurs de mobilité gérée peuvent proposer un modèle opérationnel unique pour ces tâches, ce qui aide les clients à identifier les dépenses difficiles à suivre en interne. Le marché des services de mobilité gérée bénéficie également lorsque les entreprises ne peuvent pas recruter des employés ayant de l'expérience sur plusieurs plateformes de terminaux. L'externalisation peut donner accès à des compétences spécialisées sans que chaque client ait à constituer une grande équipe interne. Les arrangements de type appareil en tant que service et les abonnements peuvent également déplacer les dépenses des achats d'appareils initiaux.
Tangoe a rapporté une croissance de 20 % des nouveaux logos clients et une croissance de 20 % des comptes existants, ajoutant une deuxième ou troisième solution dans ses résultats de janvier 2026. Ces résultats indiquent que les clients peuvent étendre leurs engagements au-delà d'une seule fonction de mobilité. Un contrat plus large peut relier la gestion des dépenses télécom à l'inventaire, au cycle de vie des appareils et aux services de support. Ce modèle peut faciliter la mesure des performances de service sur l'ensemble du parc pour les acheteurs. Il peut également réduire la nécessité de réconcilier les informations provenant de systèmes d'opérateurs et d'appareils distincts. Les fournisseurs qui démontrent un contrôle clair des coûts et une prestation de services fiable peuvent renforcer leur position lors des renouvellements. Ils peuvent également utiliser les données du cycle de vie pour identifier les lignes inutilisées, les appareils inactifs et les problèmes de support récurrents. Ces informations donnent aux équipes d'approvisionnement et informatiques une base commune pour évaluer les performances des services.
Croissance des terminaux mobiles robustes et dédiés
Les terminaux robustes et dédiés sont utilisés dans la logistique, la fabrication, les soins de santé et les services de terrain. Ces appareils sont conçus pour des conditions d'exploitation différentes de celles d'un bureau, notamment les entrepôts, la livraison et les environnements de production. Leur matériel spécialisé nécessite une configuration contrôlée, des réparations, des remplacements et un support logiciel. Cela soutient la demande du marché des services de mobilité gérée pour des arrangements de cycle de vie s'étendant sur plusieurs années. La longue durée de vie opérationnelle des équipements robustes peut rendre les revenus de service plus prévisibles que le support pour les appareils grand public. Cela augmente également le coût des temps d'arrêt lorsqu'un appareil tombe en panne pendant un quart de travail.
Getac a documenté un déploiement de plus de 10 000 tablettes Android robustes ZX10 dans plus de 400 entrepôts aux États-Unis pour un transporteur de fret LTL. Les déploiements à cette échelle nécessitent l'inscription, la configuration, les politiques de sécurité, la planification des réparations et le support terrain continu. Les clients du transport et de la logistique ont une raison directe de limiter les perturbations, car les pannes d'appareils peuvent affecter les calendriers de livraison et l'utilisation de la main-d'œuvre. Le matériel mobile dédié exige également que les fournisseurs comprennent les contraintes opérationnelles spécifiques au matériel. Cela crée des opportunités pour les spécialistes ayant de l'expérience dans les environnements Android robustes. Cela peut également favoriser les partenariats entre les fabricants de matériel, les fournisseurs de logiciels et les entreprises de services gérés. De tels partenariats peuvent combiner la connaissance du matériel avec la gestion à distance et le support terrain. Ils peuvent être particulièrement utiles lorsqu'un client a besoin d'appareils de remplacement rapides dans plusieurs endroits.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contraintes de souveraineté des données et de confidentialité dans le support à distance | -1.8% | UE, Asie-Pacifique incluant la Chine, l'Inde et la Corée du Sud, et le Moyen-Orient | Court terme (≤ 2 ans) |
| Complexité d'intégration dans les environnements informatiques et télécom existants | -1.4% | Mondial, avec l'effet le plus fort dans les grandes entreprises en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Préoccupations des clients concernant la dépendance aux fournisseurs et le contrôle opérationnel | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Pénurie de professionnels certifiés en support de mobilité | -0.5% | Mondial, particulièrement aiguë en Asie-Pacifique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de souveraineté des données et de confidentialité dans le support à distance
Le support à distance des appareils peut créer des problèmes juridiques et opérationnels lorsque les données traversent les frontières nationales. Les règles européennes de protection des données peuvent traiter l'accès à distance aux données personnelles depuis l'extérieur de l'Espace économique européen comme un transfert international. La Commission européenne explique que les organisations ont besoin de garanties appropriées pour les transferts vers des pays tiers lorsqu'elle n'a pas émis de décision d'adéquation.[2] Des préoccupations similaires affectent les conceptions de support centralisé en Asie-Pacifique et au Moyen-Orient. Le marché des services de mobilité gérée fait face à des coûts de livraison supplémentaires lorsque les fournisseurs doivent établir une capacité de support locale ou utiliser un routage cloud souverain. Ces exigences peuvent être particulièrement difficiles pour les fournisseurs de plus petite taille disposant d'une infrastructure régionale limitée.
Les règles de souveraineté des données ne suppriment pas le besoin de services gérés, mais elles modifient la manière dont ces services sont fournis. Les clients peuvent exiger des contrats plus solides, des contrôles d'accès, des enregistrements d'audit et des arrangements de traitement local. Ces conditions peuvent allonger les cycles de vente et augmenter le coût d'entrée sur les marchés réglementés. Les fournisseurs disposant d'une infrastructure dans le pays peuvent avoir un avantage là où une présence locale est essentielle. Un environnement réglementaire fragmenté peut également limiter l'utilisation d'un modèle de support centralisé unique dans plusieurs pays. Il en résulte un modèle opérationnel plus complexe, même si la demande de gestion sécurisée des terminaux reste forte. Les clients peuvent évaluer les fournisseurs sur leur capacité à expliquer où le support est effectué et comment l'accès est contrôlé. Des limites opérationnelles claires peuvent donc faire partie de la proposition de service dans les environnements réglementés.
Complexité d'intégration dans les environnements informatiques et télécom existants
Les grandes entreprises maintiennent souvent des plateformes de terminaux existantes, des portails d'opérateurs, des outils de gestion des services informatiques et des systèmes financiers. Ces systèmes peuvent ne pas se connecter facilement à une console de gestion unifiée des terminaux basée sur le cloud. Les travaux d'intégration peuvent retarder les déploiements et rendre les acheteurs prudents quant au changement de fournisseur. Le marché des services de mobilité gérée peut perdre de l'élan lorsqu'un client s'attend à une transition difficile depuis ses systèmes existants. Le problème est particulièrement pertinent dans les grandes organisations nord-américaines et européennes qui ont accumulé plusieurs outils au fil du temps. Les fournisseurs doivent montrer comment leurs services fonctionneront avec les processus actuels de planification des ressources d'entreprise, de gestion des services informatiques et de facturation des opérateurs.
Brightfin a lancé Brightfin Sync en mai 2025 pour intégrer les données des actifs mobiles et des terminaux dans la base de données de gestion de configuration ServiceNow. Ce lancement reflète la demande des clients pour des liens plus solides entre les données des terminaux et les opérations informatiques plus larges. La capacité d'intégration peut être un facteur décisif lorsque les acheteurs comparent des fournisseurs ayant des fonctionnalités de gestion des appareils similaires. Elle peut également déterminer si un projet démarre avec un périmètre large ou un pilote plus restreint. Des plans d'intégration clairs peuvent réduire l'incertitude pour les clients et aider à préserver l'économie des contrats. Les fournisseurs qui ne peuvent pas démontrer cette capacité peuvent faire face à des cycles de vente plus longs et à davantage de négociations sur le périmètre. Les projets réussis dépendent souvent d'un plan par phases qui identifie les systèmes à connecter, les données à échanger et les personnes responsables du support. Ce travail de planification peut être essentiel pour atteindre le résultat de service prévu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction de service, les services de sécurité gagnent du terrain sur la position dominante de la gestion des appareils mobiles
Les services de gestion des appareils mobiles ont représenté 31,84 % de la part du marché des services de mobilité gérée en 2026, ce qui en fait la plus grande fonction de service. La catégorie comprend le provisionnement, la configuration à distance, l'inscription et l'administration en mode kiosque. Sa large base installée reflète l'utilisation de longue date par les entreprises de contrôles formels des appareils. Les plateformes cloud ont rendu l'inscription de base plus standardisée, ce qui peut augmenter la pression sur les prix dans les contrats de gestion des appareils mobiles établis. Les clients continuent d'avoir besoin d'une gestion fiable pour divers systèmes d'exploitation et types d'appareils. La gestion des appareils mobiles reste une base importante pour les fournisseurs qui offrent des services de cycle de vie plus larges. Les services de gestion des applications mobiles, de support et de maintenance constituent le reste de la combinaison fonctionnelle. Le portefeuille de services n'est donc pas limité à une console de contrôle des appareils. Il couvre le travail quotidien nécessaire pour maintenir les utilisateurs connectés, les appareils conformes et les applications disponibles. Les fournisseurs capables de coordonner ces fonctions peuvent donner aux clients une vision plus claire des responsabilités tout au long du cycle de vie des appareils.
Les services de gestion de la sécurité mobile devraient croître à un CAGR de 11,41 % jusqu'en 2032, dépassant l'ensemble du marché des services de mobilité gérée. Les exigences de conformité et les pratiques de terminaux à confiance zéro soutiennent cette augmentation. Les organisations achètent de plus en plus la sécurité comme un service défini plutôt que de la traiter uniquement comme une fonctionnalité de gestion des appareils mobiles. Les services de sécurité peuvent inclure des vérifications de conformité, la réponse aux menaces, la gouvernance des accès et la production de rapports. Le déploiement en 2026 par Jamf de l'assistant IA a démontré comment les vérifications au niveau du parc peuvent être intégrées dans les plateformes de gestion. Les plateformes groupées peuvent réduire les frais de gestion des appareils mobiles autonomes tout en créant plus de revenus par terminal géré grâce aux fonctions de sécurité. L'accent concurrentiel se déplace vers la valeur totale de la plateforme plutôt que vers une simple tarification par appareil. Ce changement signifie que les acheteurs peuvent comparer la capacité d'un fournisseur à gérer les risques et à soutenir les résultats, plutôt que seulement le coût de l'administration de base. Cela rend également les rapports de service et la responsabilité claire plus importants lors des révisions de contrats.



Par modèle de déploiement, l'infrastructure cloud se consolide tandis que les cas d'usage sur site se réduisent
Les déploiements basés sur le cloud ont représenté 68,32 % de la part du marché des services de mobilité gérée en 2026 et devraient s'étendre à un CAGR de 10,98 % jusqu'en 2032. La livraison cloud peut réduire la charge d'infrastructure pour les organisations disposant de parcs d'appareils dispersés. Elle prend en charge le provisionnement à distance et l'application des politiques sans dépendre uniquement des connexions de réseau privé virtuel. Les clients peuvent appliquer des politiques cohérentes sur plusieurs sites depuis un environnement central. Ce modèle est bien adapté aux parcs qui changent fréquemment, car les nouveaux appareils peuvent être inscrits à distance. Il peut également faciliter la connexion de la gestion des appareils avec les flux de travail de support et de sécurité. Ces avantages rendent la livraison cloud importante pour le marché des services de mobilité gérée. Les services cloud peuvent également aider les fournisseurs à appliquer les mises à jour et les paramètres de sécurité de manière plus cohérente sur un parc distribué. Pour les clients, cela peut améliorer la visibilité lorsque les appareils sont utilisés en dehors des emplacements de bureau traditionnels. La valeur de la livraison cloud repose autant sur l'administration pratique que sur le choix de l'infrastructure.
Les déploiements sur site restent nécessaires dans les environnements gouvernementaux, de défense et isolés avec des classifications de sécurité strictes. Certaines grandes entreprises conserveront également des arrangements hybrides pendant qu'elles déplacent les terminaux réglementés et commerciaux vers des processus de gestion partagés. L'utilisation hybride reflète le besoin pratique de prendre en charge à la fois les systèmes existants et les nouveaux services cloud. Les fournisseurs doivent donc prendre en charge plus d'un modèle de déploiement pendant la période de prévision. La combinaison des modèles de déploiement peut varier en fonction du profil de risque du client et de l'infrastructure existante. Cela peut ralentir l'achèvement d'une migration vers le cloud dans les environnements sensibles. Cela laisse également de la place pour des services qui aident les clients à gérer la planification de la transition et les contrôles des données. Un fournisseur peut avoir besoin de prendre en charge une migration progressive plutôt que d'exiger un changement complet du modèle opérationnel d'un client. Cela fait de l'expérience de mise en œuvre un facteur pertinent dans les décisions de déploiement.
Par taille d'organisation, les PME réduisent l'écart à mesure que le cloud réduit les barrières
Les grandes entreprises ont détenu 76,68 % de la part du marché des services de mobilité gérée en 2026. Leur avance reflète l'adoption précoce de contrats formels de gestion des appareils mobiles et la valeur élevée de la gestion de parcs complexes dans plusieurs pays. Les services financiers, les soins de santé et les chaînes d'approvisionnement de défense nécessitent souvent des pratiques de gouvernance documentées. Les grandes organisations ont également plus d'appareils et un ensemble plus varié de terminaux, ce qui augmente la valeur du service par client. Leurs équipes d'approvisionnement peuvent rechercher des contrats larges combinant la gestion du cycle de vie, le support, la sécurité et les contrôles des dépenses télécom. Cela fait des grandes entreprises un élément central des revenus actuels du marché des services de mobilité gérée et de la planification des produits des fournisseurs. Leurs exigences influencent également les capacités des produits offerts par les principaux fournisseurs. Elles peuvent nécessiter simultanément un support multilingue, une coordination avec les opérateurs et des processus d'escalade documentés. Ces exigences renforcent la valeur des fournisseurs disposant d'une couverture opérationnelle établie.
Les PME devraient s'étendre à un CAGR de 10,94 % jusqu'en 2032, le taux le plus élevé dans la segmentation par taille d'organisation. Les plateformes natives du cloud et la tarification par appareil abaissent le seuil d'entrée pour les organisations de plus petite taille. Les offres groupées des opérateurs peuvent fournir une forme précoce de support en matière de cybersécurité mobile, mais des exigences de gouvernance plus formelles peuvent créer une demande pour des services gérés plus larges. Les clients de plus petite taille peuvent préférer des offres plus simples incluant la sécurité de base, le support et l'administration des appareils. Ils peuvent également valoriser les modèles de configuration standard qui réduisent les charges de travail technologiques internes. Les fournisseurs peuvent s'adresser à ce groupe avec des niveaux de service clairement définis plutôt que des programmes personnalisés à l'échelle de l'entreprise. Cela crée de la place pour des offres ciblées sans modifier l'importance des comptes des grandes entreprises ou leur rôle de dépenses établi. Un packaging simple peut également faciliter l'adoption de contrôles plus formels par les petites entreprises à mesure que leurs parcs d'appareils s'étendent. Cela offre une voie supplémentaire pour les fournisseurs capables de combiner une technologie utilisable avec un support accessible.

Par secteur d'utilisation final, le transport et la logistique dépassent le BFSI en termes de taux de croissance
Le BFSI a détenu 18,46 % de la part du marché des services de mobilité gérée en 2026, ce qui en fait le plus grand secteur d'utilisation final. Les banques, les assureurs et les gestionnaires d'actifs exploitent de grandes forces de travail qui utilisent des smartphones et des tablettes gérés. Leurs politiques couvrent généralement l'utilisation des appareils personnels à des fins professionnelles, les contrôles d'identité et la protection des données. Les responsabilités réglementaires rendent le support documenté et la gouvernance particulièrement importants. Les services gérés peuvent aider ces organisations à appliquer des règles cohérentes dans leurs effectifs de succursales, de vente sur le terrain et de gestion des relations. Cela soutient la demande de sécurité, de rapports de conformité et de coordination du cycle de vie. Les soins de santé et les sciences de la vie, la fabrication, le commerce de détail et le commerce électronique, les technologies de l'information et les télécommunications, et d'autres secteurs contribuent également à des exigences distinctes en matière de gestion des appareils.
Le transport et la logistique devraient progresser à un CAGR de 11,96 % jusqu'en 2032, le taux le plus rapide parmi les utilisateurs finaux. SOTI a constaté que les chauffeurs-livreurs perdaient 12 heures par mois en raison des temps d'arrêt des appareils, et que 35 % devaient travailler en heures supplémentaires en raison de problèmes d'appareils. Ces conditions font de la qualité du support et du remplacement rapide des critères d'achat pratiques. Les terminaux dédiés créent également une demande pour des processus de configuration et de réparation spécialisés. La fabrication continue d'avoir besoin d'appareils mobiles contrôlés sur les planchers de production. Le commerce de détail et le commerce électronique soutiennent le segment grâce aux points de vente mobiles et aux opérations de distribution distribuées. Cette gamme d'exigences maintient une base d'utilisateurs finaux diversifiée pour le marché des services de mobilité gérée. Chaque secteur vertical met l'accent sur un équilibre différent entre disponibilité, sécurité, contrôle des coûts et durabilité des appareils. Les fournisseurs qui comprennent ces différences peuvent structurer les services autour d'environnements opérationnels spécifiques.
Analyse géographique
Marché des services gérés de support et de maintenance mobile en Amérique du Nord
L'Amérique du Nord a représenté 37,29 % de la part du marché des services de mobilité gérée en 2026. Les entreprises réglementées dans les services financiers et les soins de santé soutiennent la demande d'accords formels de gestion de la mobilité. La région dispose également d'un environnement mature de gestion des dépenses télécom intégré dans les dépenses informatiques des entreprises. Les États-Unis ont la plus grande contribution par pays car ils accueillent de nombreux fournisseurs mondiaux et de grands clients d'entreprise. Le Canada contribue à la demande des opérations bancaires et logistiques. Le Mexique présente une opportunité axée sur la fabrication à mesure que les investissements de délocalisation à proximité créent de nouveaux besoins en gestion de parcs. Les acheteurs nord-américains recherchent souvent une relation consolidée couvrant la gestion unifiée des terminaux, la gestion des dépenses télécom, la gestion des services informatiques et les diagnostics. Cette préférence peut favoriser les fournisseurs disposant d'architectures de service pré-intégrées. L'environnement d'achat mature de la région soulève également les attentes en matière de niveaux de service mesurés et de responsabilité claire.
Marché des services gérés de support et de maintenance mobile en Asie-Pacifique
L'Asie-Pacifique devrait s'étendre à un CAGR de 11,58 % jusqu'en 2032, le taux régional le plus rapide. La Chine soutient la demande grâce à la numérisation de la fabrication, tandis que l'Inde ajoute de la demande des services informatiques et de la logistique. Le déploiement de la 5G dans l'ASEAN soutient les cas d'usage des appareils dédiés dans la logistique, la fabrication et les services de terrain. Le secteur financier réglementé de la Corée du Sud nécessite une gouvernance solide des appareils. La base d'appareils industriels du Japon présente des besoins de remplacement là où des appareils portables existants restent en service. Brightfin a annoncé sa première victoire client australienne avec Mobilize IT en février 2026, qui utilisera sa plateforme native ServiceNow pour le traitement des factures, la gestion des stocks et les flux de travail d'approvisionnement.
Marché des services gérés de support et de maintenance mobile en EMEA et en Amérique du Sud
L'Europe a la deuxième plus grande base de revenus, menée par l'Allemagne, le Royaume-Uni et la France. La fabrication, les services financiers et les effectifs mobiles du secteur public soutiennent la demande régionale. L'Amérique du Sud est à un stade d'adoption plus précoce, avec le Brésil et l'Argentine bénéficiant de la numérisation de la logistique. Le Moyen-Orient présente des opportunités en Arabie saoudite et aux Émirats arabes unis grâce aux programmes de transformation numérique et à l'expansion de l'activité fintech. L'Afrique reste le plus petit marché régional, bien que le secteur des entreprises en Afrique du Sud et le secteur bancaire au Nigeria augmentent leurs investissements dans la gestion formelle des parcs mobiles d'entreprise. Les règles régionales sur les données et les besoins de livraison locale peuvent influencer les fournisseurs capables de concourir efficacement dans chaque géographie. Les fournisseurs internationaux peuvent avoir besoin de partenaires locaux ou d'une capacité dans le pays pour répondre aux attentes des clients et des régulateurs. Cela fait de la couverture géographique une exigence concurrentielle pratique plutôt qu'une simple décision d'expansion des ventes.
Paysage concurrentiel
Concentration du Marché
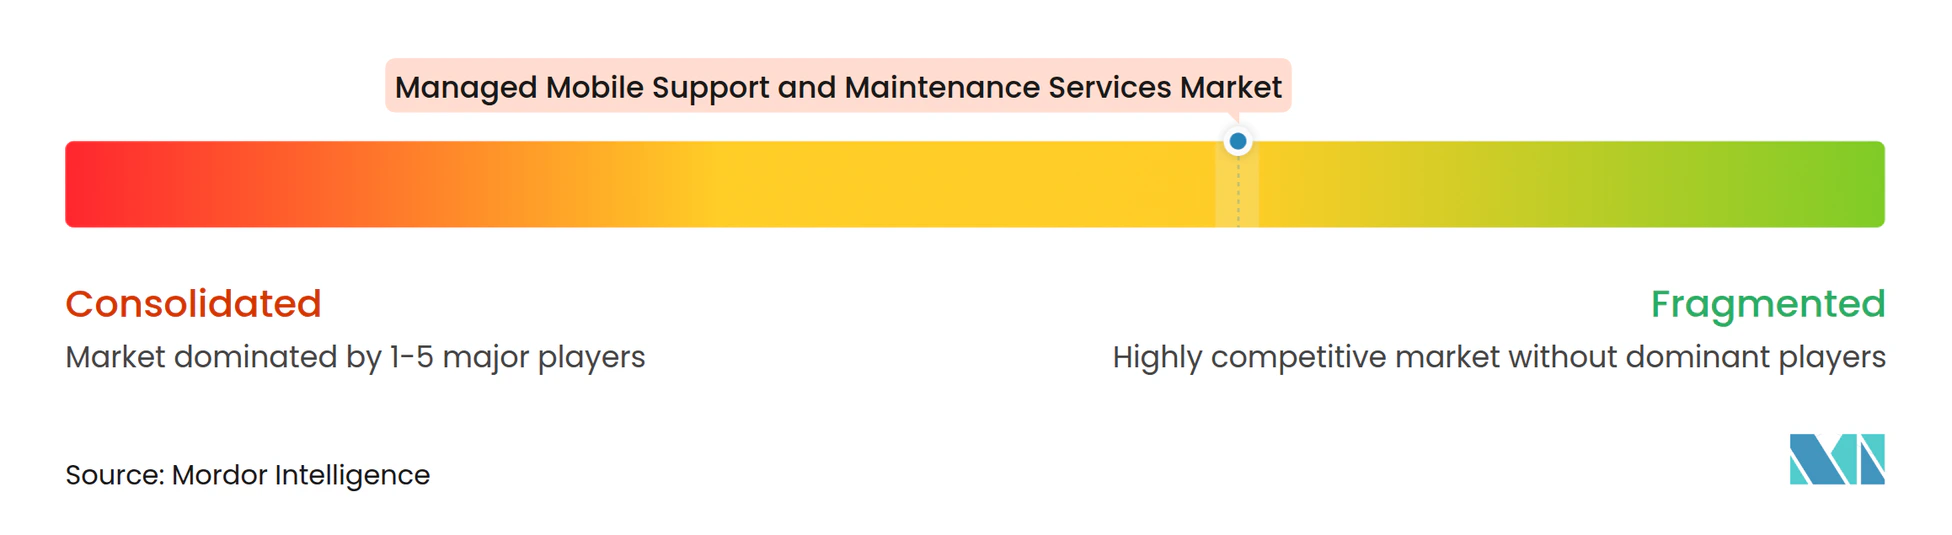
Le marché des services de mobilité gérée est modérément fragmenté. La concurrence comprend des opérateurs de mobilité gérée purs, des plateformes de gestion des dépenses télécom et des fournisseurs de logiciels de gestion des terminaux qui proposent des enveloppes de services autour de leurs plateformes. Tangoe représente le modèle de gestion des dépenses télécom, avec sa plateforme Tangoe One reliant les fonctions de gestion des dépenses et de la mobilité. La société a rapporté une dynamique client continue en 2026 et a lancé la gestion Multi-SIM pour remplacer la réconciliation manuelle des appareils et des lignes dans les grands parcs multi-opérateurs.[3] Les fournisseurs cherchent à offrir une gestion plus large du cycle de vie plutôt qu'un seul service autonome. Cette approche peut soutenir la consolidation des fournisseurs pour les clients disposant de grandes forces de travail distribuées. Un modèle consolidé peut aider un client à connecter l'approvisionnement, l'inventaire des appareils, les informations des opérateurs, les enregistrements de support et les politiques de sécurité. Il peut également réduire la charge opérationnelle de la gestion de plusieurs fournisseurs avec des processus de reporting distincts. La capacité à fournir un service cohérent dans plusieurs pays reste importante pour les entreprises disposant de forces de travail mobiles.
Les partenariats stratégiques constituent une autre voie de différenciation. Advantech s'est associé à SOTI en août 2025 pour rendre MobiControl et XSight disponibles dans les environnements de commerce de détail intelligent, de logistique et de soins de santé via un canal de fabricant d'équipement d'origine. Le partenariat prend en charge la gestion des appareils dans les environnements Android, iOS, Windows et Linux. Radix Technologies a introduit RadixAI en septembre 2025 avec des capacités de gestion prédictive des pannes et d'orchestration IA à l'échelle de l'entreprise. Ces mouvements montrent que les fournisseurs utilisent l'intégration, l'intelligence des appareils et les relations matérielles pour distinguer leurs offres. La concurrence est de plus en plus axée sur la réduction des frictions de support et l'amélioration de la visibilité opérationnelle. Le support prédictif peut aider un fournisseur à identifier les problèmes récurrents avant qu'ils ne perturbent les utilisateurs. L'intégration avec les systèmes d'entreprise peut également rendre les informations de mobilité plus utiles aux équipes informatiques et opérationnelles. Ces capacités peuvent être importantes lorsque les clients mesurent la qualité du service sur un grand parc.
Les fournisseurs de plus petite taille tels que 42Gears Mobility Systems, ProMobi Technologies et Esper.io se concentrent sur la gestion des appareils robustes spécifiques à un secteur vertical et les parcs Android dédiés. Leurs capacités spécialisées peuvent séduire les clients dont les besoins opérationnels ne sont pas entièrement satisfaits par les grandes plateformes de terminaux. Des opportunités subsistent dans la sécurité gérée axée sur les PME, le support à distance pour les soins de santé et les terminaux Internet des objets gérés. La collaboration entre Stratix et T-Mobile SmartRefresh combine la gestion du cycle de vie des appareils, la visibilité des dépenses télécom et la connectivité 5G pour les forces de travail distribuées. Stratix a reçu une reconnaissance sectorielle en tant que fournisseur représentatif en 2026 pour la deuxième année consécutive. L'environnement concurrentiel permet aux spécialistes ciblés et aux plateformes plus larges de répondre à différents besoins des clients. Les grands fournisseurs peuvent combiner plusieurs fonctions de service pour les grands comptes, tandis que les entreprises ciblées peuvent répondre aux exigences en matière de matériel robuste, d'opérations Android ou de secteurs verticaux définis. Cette division explique pourquoi le marché reste modérément fragmenté. Les clients peuvent choisir entre un seul fournisseur large et un ensemble de partenaires spécialisés en fonction de la complexité de leur parc et de leurs besoins de gouvernance.
Leaders du secteur des services gérés de support et de maintenance mobile
-
SOTI Inc.
-
Jamf Software, LLC
-
Tangoe, Inc.
-
Calero-MDSL, LLC
-
42Gears Mobility Systems Private Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés de support et de maintenance mobile Entreprises couvertes dans ce rapport
- SOTI Inc.
- Jamf Software, LLC
- 42Gears Mobility Systems Private Limited
- Esper.io, Inc.
- Miradore Oy
- Addigy, Inc.
- Kandji, Inc.
- Mosyle Corporation
- ProMobi Technologies Private Limited
- Codeproof Technologies Inc.
- Tangoe, Inc.
- Calero-MDSL, LLC
- Sakon, Inc.
- Brightfin, LLC
- Stratix Corporation
- Vox Mobile, Inc.
- Digital Management, LLC
- Mobile Mentor International Pty Limited
- VoicePlus Pty Ltd
- devicenow GmbH
Développements industriels récents dans Marché des services gérés de support et de maintenance mobile
- Octobre 2026 : Tangoe a rapporté une forte dynamique pour le premier semestre 2026 et a lancé une solution de gestion Multi-SIM remplaçant la réconciliation manuelle des appareils et des lignes par une précision pilotée par le système, ciblant les entreprises gérant de grands parcs mobiles multi-opérateurs.
- Février 2026 : Brightfin a annoncé sa première victoire client australienne via le partenaire Mobilise IT, sélectionnant la plateforme native ServiceNow de Brightfin pour le traitement des factures, la gestion des stocks et les flux de travail d'approvisionnement.
- Octobre 2025 : SOTI a lancé des améliorations de la plateforme SOTI ONE lors de SOTI SYNC 25, notamment l'assistant informatique alimenté par l'IA Stella et l'intégration de SOTI XSight avec ServiceNow pour les diagnostics en temps réel dans les opérations de transport et de logistique.
- Août 2025 : Advantech s'est associé à SOTI pour proposer MobiControl et XSight dans les écosystèmes de commerce de détail intelligent, de logistique et de soins de santé, permettant aux entreprises de déployer la mobilité gérée via un canal unique de fabricant d'équipement d'origine.
Périmètre du rapport mondial sur le marché des services gérés de support et de maintenance mobile
Le marché des services de mobilité gérée est défini comme le marché des services permettant aux organisations d'externaliser ou de rationaliser la gestion, la surveillance, la sécurité et la maintenance des appareils mobiles, des applications et des environnements de mobilité d'entreprise. Ces services aident les organisations à gérer les smartphones, les tablettes, les ordinateurs portables et d'autres terminaux mobiles, à sécuriser les données d'entreprise, à appliquer les politiques de mobilité, à soutenir les forces de travail à distance et hybrides, et à optimiser les opérations mobiles.
Le rapport sur le marché des services de mobilité gérée est segmenté par fonction de service (services de gestion des appareils mobiles, services de gestion des applications mobiles, services de gestion de la sécurité mobile, et services de support et de maintenance), modèle de déploiement (basé sur le cloud, sur site et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation final (BFSI, technologies de l'information et télécommunications, soins de santé et sciences de la vie, fabrication, commerce de détail et commerce électronique, transport et logistique, et autres secteurs verticaux d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services de gestion des appareils mobiles |
| Services de gestion des applications mobiles |
| Services de gestion de la sécurité mobile |
| Services de support et de maintenance |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Technologies de l'information et télécommunications |
| BFSI |
| Soins de santé et sciences de la vie |
| Fabrication |
| Commerce de détail et commerce électronique |
| Transport et logistique |
| Autres secteurs verticaux d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par fonction de service | Services de gestion des appareils mobiles | |
| Services de gestion des applications mobiles | ||
| Services de gestion de la sécurité mobile | ||
| Services de support et de maintenance | ||
| Par modèle de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Technologies de l'information et télécommunications | |
| BFSI | ||
| Soins de santé et sciences de la vie | ||
| Fabrication | ||
| Commerce de détail et commerce électronique | ||
| Transport et logistique | ||
| Autres secteurs verticaux d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de mobilité gérée ?
La taille du marché des services de mobilité gérée devrait augmenter de 13,84 milliards USD en 2026 et 15,19 milliards USD en 2027 à 25,15 milliards USD d'ici 2032, à un CAGR de 10,61 %.
Qu'est-ce qui stimule la demande de services de mobilité gérée ?
Les organisations recherchent un support pour le provisionnement des appareils, la sécurité, la gestion des dépenses, les réparations et le retrait dans des parcs mobiles de plus en plus complexes. Le travail hybride et l'utilisation de plusieurs types d'appareils rendent un service de cycle de vie coordonné plus utile aux équipes technologiques des entreprises.
Quelle fonction de service de mobilit gérée détient la plus grande part ?
Les services de gestion des appareils mobiles ont détenu 31,84 % de la part des revenus en 2026, la plus grande part parmi les fonctions de service. La catégorie reste la base opérationnelle pour l'inscription, la configuration, l'administration à distance et le support plus large du cycle de vie.
Quel modèle de déploiement est le plus largement utilisé pour les services de mobilité gérée ?
Le déploiement basé sur le cloud a détenu 68,32 % de la part des revenus en 2026 et devrait s'étendre à un CAGR de 10,98 % jusqu'en 2032. Il prend en charge la gestion des politiques à distance et l'inscription pour les parcs opérant sur plusieurs sites et pays. L'approche peut réduire le besoin d'infrastructure locale tout en maintenant une supervision centrale des politiques, de l'état des logiciels et de l'inventaire des appareils.
Quel groupe de clients se développe le plus rapidement ?
Les PME devraient s'étendre à un CAGR de 10,94 % jusqu'en 2032, les plateformes cloud et la tarification par appareil réduisant les barrières à l'entrée. Des niveaux de service plus simples peuvent aider les organisations de plus petite taille à adopter une gestion structurée sans constituer de grandes équipes de mobilité internes.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait progresser à un CAGR de 11,58 % jusqu'en 2032, soutenue par la numérisation, le déploiement de la 5G et la demande d'appareils dédiés. La Chine, l'Inde, le Japon, la Corée du Sud et les pays de l'ASEAN contribuent chacun à différentes sources de demande, notamment la numérisation de la fabrication, les opérations logistiques, les services financiers réglementés et le remplacement des anciens appareils portables industriels.