
Tamaño y Participación del Mercado de Servicios Gestionados de Soporte y Mantenimiento Móvil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 15.19 Mil millones de dólares |
| Tamaño del Mercado (2032) | 25.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.61 % |
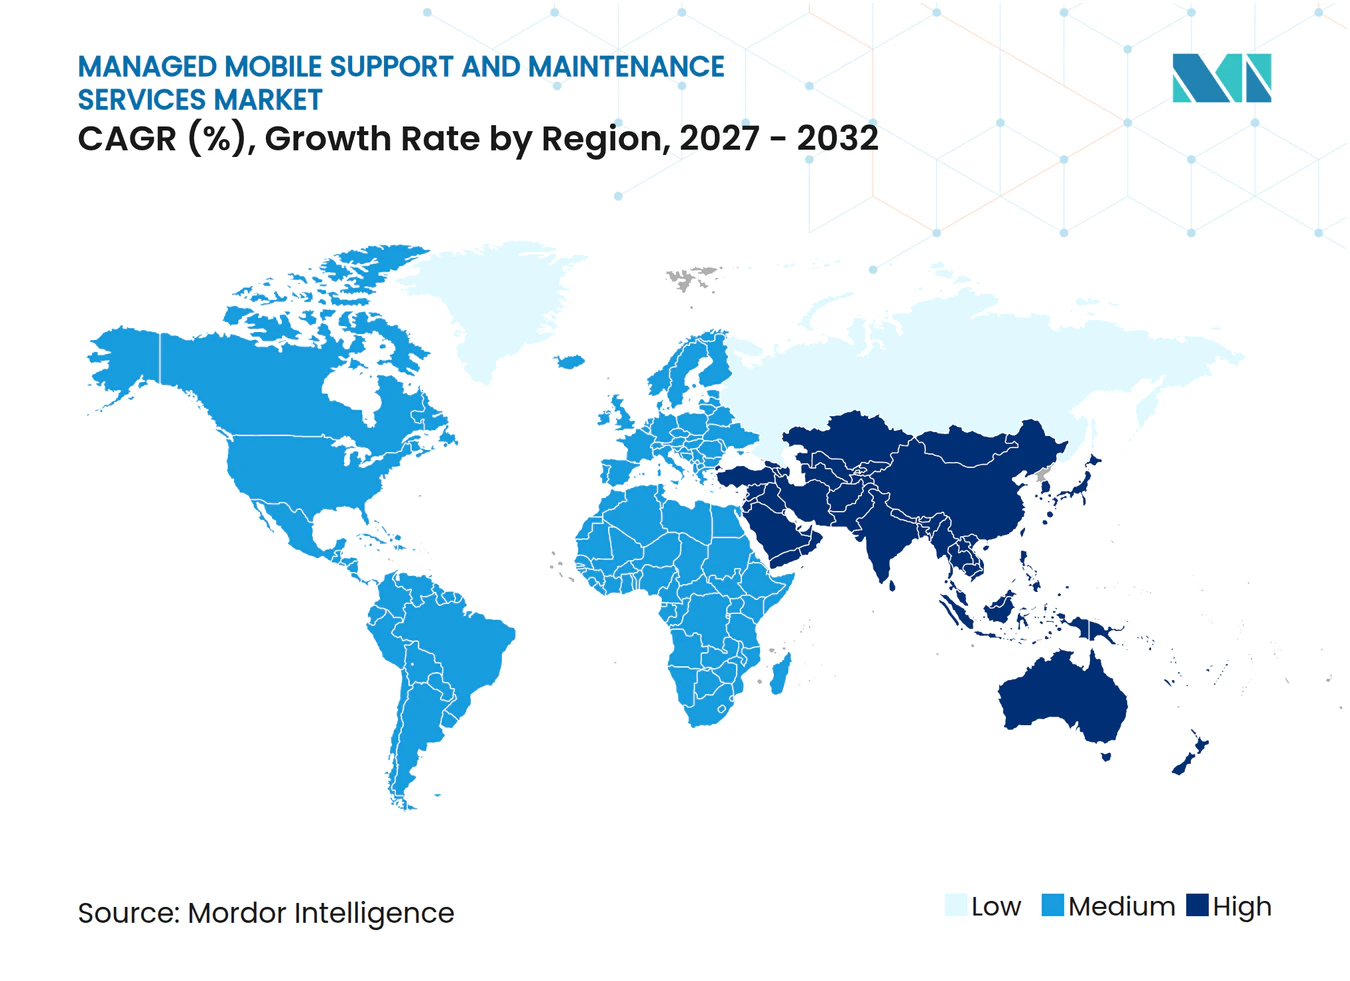
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Soporte y Mantenimiento Móvil por Mordor Intelligence
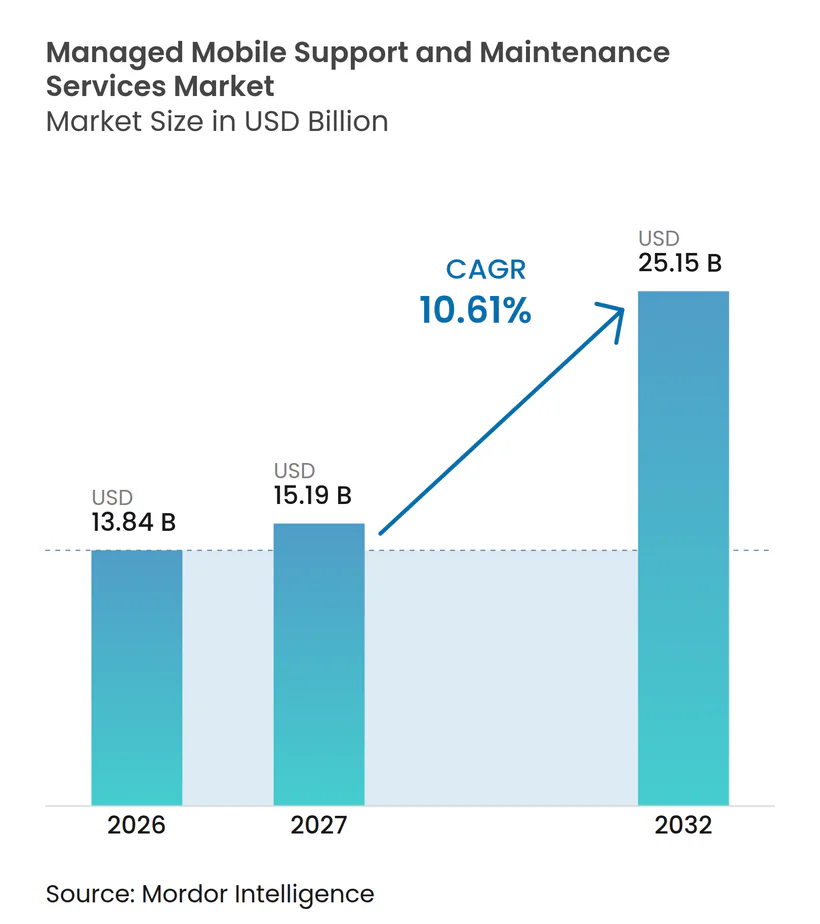
Se proyecta que el tamaño del Mercado de Servicios de Movilidad Gestionada se expanda de 13,84 mil millones de USD en 2026 a 15,19 mil millones de USD en 2027, y a 25,15 mil millones de USD para 2032, registrando un CAGR del 10,61% entre 2027 y 2032. Las empresas están ampliando los acuerdos gestionados más allá de la adquisición de dispositivos para incluir el aprovisionamiento, la seguridad, la gestión de gastos, el soporte y la retirada. El trabajo híbrido ha incrementado el número de teléfonos inteligentes, terminales portátiles robustos, portátiles y dispositivos de Internet de las Cosas que operan en distintos operadores y países. Esta base de dispositivos más amplia respalda la demanda de un único proveedor capaz de gestionar el ciclo de vida completo. Los proveedores compiten a través de diagnósticos, acuerdos de nivel de experiencia y servicios de sostenibilidad, que pueden favorecer las renovaciones de contratos. Las normas de residencia de datos también exigen infraestructura local o enrutamiento en nube soberana en algunos países, lo que eleva los costos de prestación y crea una barrera de entrada más alta para los proveedores más pequeños.
Conclusiones Clave del Informe
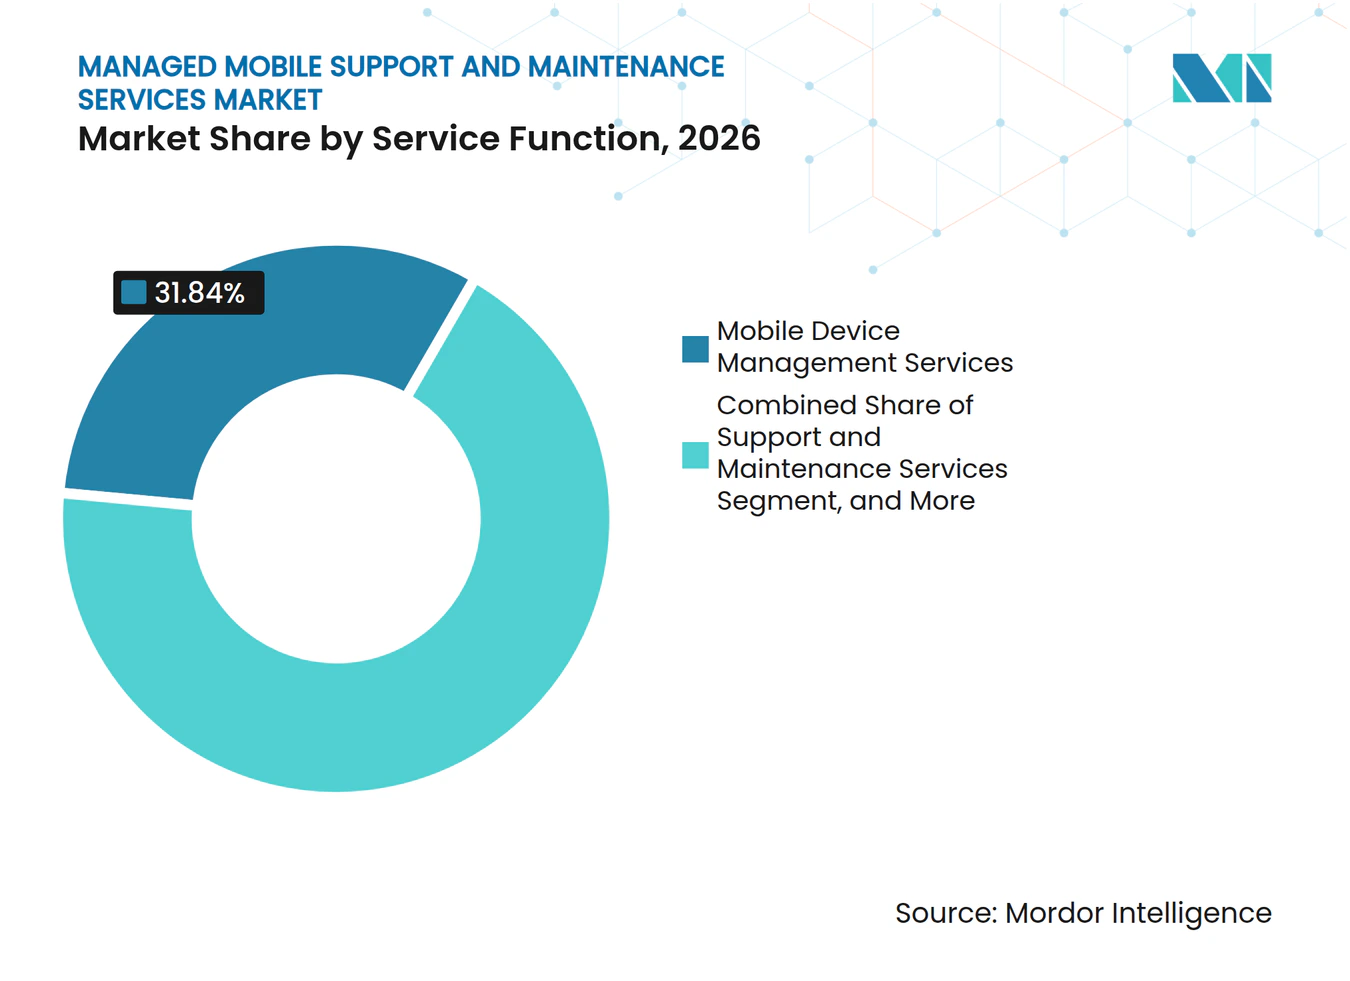
- Por función de servicio, los servicios de gestión de dispositivos móviles representaron el 31,84% de la participación del Mercado de Servicios de Movilidad Gestionada en 2026, mientras que se proyecta que los servicios de gestión de seguridad móvil se expandan a un CAGR del 11,41% hasta 2032.
- Por modelo de implementación, las implementaciones basadas en la nube representaron el 68,32% de la participación del mercado de servicios de movilidad gestionada en 2026 y se proyecta que avancen a un CAGR del 10,98% hasta 2032.
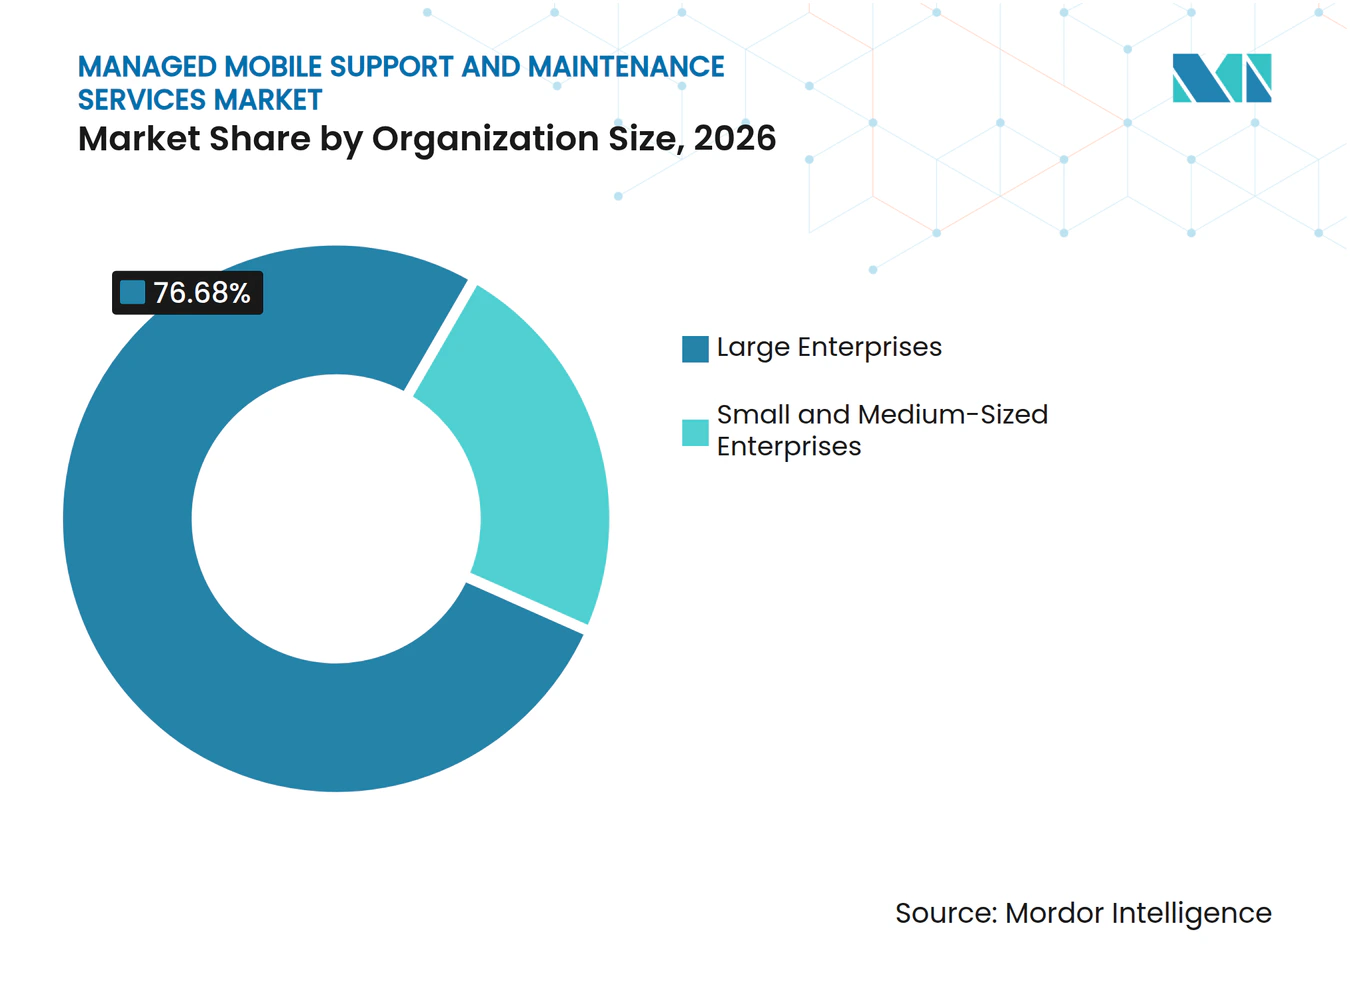
- Por tamaño de organización, las grandes empresas mantuvieron una participación de ingresos del 76,68% en 2026, mientras que se espera que las pymes se expandan a un CAGR del 10,94% hasta 2032.
- Por industria de usuario final, BFSI representó el 18,46% de la participación de ingresos en 2026, mientras que se proyecta que el transporte y la logística aceleren a un CAGR del 11,96% hasta 2032.
- Por geografía, América del Norte mantuvo una participación de ingresos del 37,29% en 2026, mientras que se espera que Asia-Pacífico se expanda a un CAGR del 11,58% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Flota de Dispositivos Empresariales y Fuerzas de Trabajo Distribuidas | +2.8% | Global, con mayor intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento de los Requisitos de Ciberseguridad Móvil y Cumplimiento Normativo | +2.4% | Global, con mayor efecto en los mercados regulados de América del Norte y la UE | Corto plazo (≤ 2 años) |
| Externalización de los Costos del Ciclo de Vida de la Movilidad y Habilidades Especializadas | +2.0% | Global, con notable aceleración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de los Endpoints Móviles Robustos y Dedicados | +1.4% | Asia-Pacífico, América del Norte y Europa, con expansión hacia Oriente Medio | Mediano plazo (2-4 años) |
| Adopción de la Gestión Unificada de Endpoints Basada en la Nube | +1.1% | Global, con aceleración en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Soporte Predictivo Habilitado por IA y Remediación Automatizada | +0.8% | América del Norte y Europa, con adopción emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Flota de Dispositivos Empresariales y Fuerzas de Trabajo Distribuidas
Las grandes organizaciones operan actualmente parques de dispositivos que combinan teléfonos inteligentes corporativos, tabletas de contratistas, terminales portátiles robustos y dispositivos de uso personal. Estas flotas suelen utilizar múltiples sistemas operativos y modelos de propiedad dentro de un único entorno administrativo. El Mercado de Servicios de Movilidad Gestionada se beneficia cuando los equipos internos no pueden gestionar de forma consistente los contratos con operadores, los ciclos de actualización del sistema operativo y el soporte de dispositivos en distintos países. SOTI informó que solo el 54% de los trabajadores distribuidos recibieron soporte integrado en una encuesta de 2025 realizada a 7.300 encuestados en 11 países. La misma investigación encontró que los problemas con los dispositivos costaron a los conductores de logística 12 horas de tiempo de inactividad al mes, mientras que el 35% trabajó horas extra tras las interrupciones. Estas pérdidas operativas hacen que el soporte coordinado y la visibilidad de la flota sean más relevantes para los compradores empresariales.
La expansión de la tecnología 5G y eSIM añade otra capa de administración. Los perfiles de conectividad pueden requerir actualizaciones en múltiples entornos de operadores sin intervención manual. Un proveedor que gestione dispositivos, conectividad y soporte a través de un proceso compartido puede reducir el número de proveedores que utiliza un cliente. Este modelo es especialmente relevante para las fuerzas de trabajo de campo que no pueden esperar a que el personal de TI local resuelva un problema con un dispositivo. También hace que la inscripción estandarizada y la gestión remota de políticas sean más importantes en los nuevos despliegues. La demanda resultante favorece los contratos recurrentes en lugar de los proyectos de dispositivos puntuales. También aumenta el valor de un proveedor que puede coordinar el soporte entre tipos de dispositivos sin remitir al cliente a equipos separados. Cuando los usuarios trabajan en distintas regiones, los procesos comunes pueden ser tan importantes como el software de gestión subyacente. Esta necesidad de coordinación mantiene la relevancia de los servicios de movilidad a medida que las flotas de dispositivos se vuelven más distribuidas.
Aumento de los Requisitos de Ciberseguridad Móvil y Cumplimiento Normativo
La seguridad móvil se está convirtiendo en un requisito formal de gobernanza para las organizaciones que manejan datos regulados. La Ley de Resiliencia Operativa Digital de la Unión Europea está en vigor desde el 17 de enero de 2025 y exige a las entidades financieras cubiertas mantener un registro de información y notificar los incidentes importantes de tecnología de la información y la comunicación dentro de los plazos establecidos.[1] Estas obligaciones aumentan la necesidad de identificar, gobernar y responder a los riesgos relacionados con los endpoints móviles. El Mercado de Servicios de Movilidad Gestionada tiene, por tanto, un papel más relevante en los servicios financieros y otros sectores con estrictos requisitos de documentación. Los proveedores establecidos pueden beneficiarse cuando sus servicios ya forman parte del flujo de trabajo de gobernanza de un cliente. Los contratos más largos y los mayores costos de cambio pueden derivarse de situaciones en las que los controles de seguridad están vinculados a los procesos operativos diarios.
La gestión de la seguridad móvil también va más allá de la configuración básica de dispositivos cuando las organizaciones adoptan prácticas de confianza cero. Los clientes buscan cada vez más visibilidad continua sobre el estado de los dispositivos, el comportamiento de las aplicaciones y los controles de acceso. Jamf puso a disposición general su Asistente de IA en 2026 con verificaciones a nivel de flota frente a los estándares CIS Nivel 1, CIS Nivel 2 y NIST 800-171. Este ejemplo muestra cómo la inteligencia de seguridad se está incorporando a las plataformas de gestión de endpoints. Los complementos de seguridad pueden ampliar el alcance de una relación gestionada incluso cuando los precios base de gestión de dispositivos están bajo presión. Los proveedores que combinan soporte práctico con controles documentados pueden atender tanto las necesidades operativas como las de cumplimiento normativo. Un registro claro del estado del dispositivo y de la actividad de respuesta puede ser útil cuando los clientes necesitan demostrar el control a los equipos internos de gestión de riesgos. Esto otorga a la seguridad gestionada un papel en las operaciones comerciales rutinarias, no solo en un incidente.
Externalización de los Costos del Ciclo de Vida de la Movilidad y Habilidades Especializadas
Las organizaciones prestan cada vez mayor atención al costo total de operación de una flota de dispositivos. Esto incluye la adquisición, la activación, la facturación del operador, las reparaciones, el reemplazo, la seguridad, el soporte y la retirada. Los proveedores de movilidad gestionada pueden ofrecer un único modelo operativo para estas tareas, lo que ayuda a los clientes a identificar gastos que son difíciles de rastrear internamente. El Mercado de Servicios de Movilidad Gestionada también se beneficia cuando las empresas no pueden contratar empleados con experiencia en múltiples plataformas de endpoints. La externalización puede proporcionar acceso a habilidades especializadas sin que cada cliente tenga que crear un gran equipo interno. Los acuerdos de dispositivo como servicio y de suscripción también pueden trasladar el gasto de las compras iniciales de dispositivos.
Tangoe informó un crecimiento del 20% en nuevos clientes y un crecimiento del 20% en cuentas existentes, añadiendo una segunda o tercera solución en sus resultados de enero de 2026. Los resultados indican que los clientes pueden ampliar los compromisos más allá de una única función de movilidad. Un contrato más amplio puede vincular la gestión de gastos de telecomunicaciones con el inventario, el ciclo de vida del dispositivo y los servicios de soporte. Este modelo puede facilitar a los compradores la medición del rendimiento del servicio en toda la flota. También puede reducir la necesidad de conciliar información de sistemas de operadores y dispositivos separados. Los proveedores que demuestran un control claro de los costos y una prestación de servicios fiable pueden fortalecer su posición en las renovaciones. También pueden utilizar los datos del ciclo de vida para identificar líneas no utilizadas, dispositivos inactivos y problemas de soporte recurrentes. Esta información proporciona a los equipos de adquisiciones y de TI una base común para evaluar el rendimiento del servicio.
Crecimiento de los Endpoints Móviles Robustos y Dedicados
Los endpoints robustos y dedicados se utilizan en logística, fabricación, atención sanitaria y servicios de campo. Estos dispositivos están diseñados para condiciones de operación que difieren del uso en oficina, incluidos entornos de almacén, reparto y producción. Su hardware especializado requiere configuración controlada, reparación, reemplazo y soporte de software. Esto respalda la demanda del Mercado de Servicios de Movilidad Gestionada de acuerdos de ciclo de vida que se extienden durante varios años. La larga vida útil de los equipos robustos puede hacer que los ingresos por servicios sean más predecibles que el soporte para dispositivos de grado de consumo. También eleva el costo del tiempo de inactividad cuando un dispositivo falla durante un turno de trabajo.
Getac documentó un despliegue de más de 10.000 tabletas Android robustas ZX10 en más de 400 almacenes de los Estados Unidos para un transportista de carga de carga parcial. Los despliegues de esta escala requieren inscripción, configuración, políticas de seguridad, planificación de reparaciones y soporte de campo continuo. Los clientes de transporte y logística tienen una razón directa para limitar las interrupciones, ya que los fallos de los dispositivos pueden afectar a los calendarios de entrega y a la utilización de la mano de obra. El hardware móvil dedicado también requiere que los proveedores comprendan las restricciones operativas específicas del hardware. Esto crea oportunidades para especialistas con experiencia en entornos Android robustos. También puede favorecer las asociaciones entre fabricantes de hardware, proveedores de software y empresas de servicios gestionados. Dichas asociaciones pueden combinar el conocimiento del hardware con la gestión remota y el soporte de campo. Pueden ser especialmente útiles cuando un cliente necesita dispositivos de reemplazo rápido en varias ubicaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Soberanía de Datos y Privacidad en el Soporte Remoto | -1.8% | UE, Asia-Pacífico incluyendo China, India y Corea del Sur, y Oriente Medio | Corto plazo (≤ 2 años) |
| Complejidad de Integración en Entornos de TI y Telecomunicaciones Heredados | -1.4% | Global, con mayor efecto en grandes empresas de América del Norte y Europa | Mediano plazo (2-4 años) |
| Preocupaciones de los Clientes sobre la Dependencia del Proveedor y el Control Operativo | -0.9% | Global | Mediano plazo (2-4 años) |
| Escasez de Profesionales Certificados en Soporte de Movilidad | -0.5% | Global, especialmente aguda en Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Soberanía de Datos y Privacidad en el Soporte Remoto
El soporte remoto de dispositivos puede crear problemas legales y operativos cuando los datos cruzan fronteras nacionales. Las normas europeas de protección de datos pueden tratar el acceso remoto a datos personales desde fuera del Espacio Económico Europeo como una transferencia internacional. La Comisión Europea explica que las organizaciones necesitan salvaguardias adecuadas para las transferencias a terceros países cuando no ha emitido una decisión de adecuación.[2] Preocupaciones similares afectan a los diseños de soporte centralizado en Asia-Pacífico y Oriente Medio. El Mercado de Servicios de Movilidad Gestionada enfrenta costos de prestación adicionales cuando los proveedores deben establecer capacidad de soporte local o utilizar enrutamiento en nube soberana. Estos requisitos pueden ser especialmente difíciles para los proveedores más pequeños con infraestructura regional limitada.
Las normas de soberanía de datos no eliminan la necesidad de servicios gestionados, pero cambian la forma en que se prestan esos servicios. Los clientes pueden requerir contratos más sólidos, controles de acceso, registros de auditoría y acuerdos de procesamiento local. Estas condiciones pueden alargar los ciclos de ventas y aumentar el costo de entrada en mercados regulados. Los proveedores con infraestructura en el país pueden tener ventaja donde la presencia local es esencial. Un entorno regulatorio fragmentado también puede limitar el uso de un único modelo de soporte centralizado en distintos países. El resultado es un modelo operativo más complejo, incluso cuando la demanda de gestión segura de endpoints sigue siendo sólida. Los clientes pueden evaluar a los proveedores por su capacidad para explicar dónde se realiza el soporte y cómo se controla el acceso. Los límites operativos claros pueden, por tanto, convertirse en parte de la propuesta de servicio en entornos regulados.
Complejidad de Integración en Entornos de TI y Telecomunicaciones Heredados
Las grandes empresas suelen mantener plataformas de endpoints heredadas, portales de operadores, herramientas de gestión de servicios de TI y sistemas financieros. Es posible que estos sistemas no se conecten fácilmente con una consola de gestión unificada de endpoints basada en la nube. El trabajo de integración puede retrasar los despliegues y hacer que los compradores sean cautelosos a la hora de cambiar de proveedor. El Mercado de Servicios de Movilidad Gestionada puede perder impulso cuando un cliente espera una transición difícil desde sus sistemas existentes. El problema es especialmente relevante en las grandes organizaciones de América del Norte y Europa que han acumulado varias herramientas a lo largo del tiempo. Los proveedores deben demostrar cómo funcionarán sus servicios con los procesos actuales de planificación de recursos empresariales, gestión de servicios de TI y facturación de operadores.
Brightfin lanzó Brightfin Sync en mayo de 2025 para incorporar datos de activos móviles y de endpoints a la base de datos de gestión de configuración de ServiceNow. El lanzamiento refleja la demanda de los clientes de vínculos más sólidos entre los datos de endpoints y las operaciones de TI más amplias. La capacidad de integración puede ser un factor decisivo cuando los compradores comparan proveedores con características similares de gestión de dispositivos. También puede determinar si un proyecto comienza con un alcance amplio o con un piloto más pequeño. Los planes de integración claros pueden reducir la incertidumbre para los clientes y ayudar a preservar la economía del contrato. Los proveedores que no pueden demostrar esta capacidad pueden enfrentar ciclos de ventas más largos y más negociaciones de alcance. Los proyectos exitosos suelen depender de un plan por fases que identifique los sistemas a conectar, los datos a intercambiar y las personas responsables del soporte. Este trabajo de planificación puede ser esencial para lograr el resultado de servicio previsto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función de Servicio, los Servicios de Seguridad Ganan Terreno frente al Liderazgo de Mercado de la Gestión de Dispositivos Móviles
Los servicios de gestión de dispositivos móviles representaron el 31,84% de la participación del Mercado de Servicios de Movilidad Gestionada en 2026, convirtiéndolos en la función de servicio más grande. La categoría incluye el aprovisionamiento, la configuración remota, la inscripción y la administración en modo quiosco. Su amplia base instalada refleja el uso empresarial consolidado de controles formales de dispositivos. Las plataformas en la nube han hecho que la inscripción básica sea más estandarizada, lo que puede aumentar la presión sobre los precios en los contratos de gestión de dispositivos móviles establecidos. Los clientes siguen necesitando una gestión fiable para diversos sistemas operativos y tipos de dispositivos. La gestión de dispositivos móviles sigue siendo una base importante para los proveedores que ofrecen servicios de ciclo de vida más amplios. Los servicios de gestión de aplicaciones móviles, soporte y mantenimiento conforman el resto de la combinación funcional. La cartera de servicios no se limita, por tanto, a una consola de control de dispositivos. Abarca el trabajo diario necesario para mantener a los usuarios conectados, los dispositivos en cumplimiento y las aplicaciones disponibles. Los proveedores que pueden coordinar estas funciones pueden ofrecer a los clientes una visión más clara de las responsabilidades a lo largo del ciclo de vida del dispositivo.
Se proyecta que los servicios de gestión de seguridad móvil crezcan a un CAGR del 11,41% hasta 2032, superando al Mercado de Servicios de Movilidad Gestionada en general. Los requisitos de cumplimiento normativo y las prácticas de endpoints de confianza cero respaldan este incremento. Las organizaciones adquieren cada vez más la seguridad como un servicio definido en lugar de tratarla únicamente como una función de gestión de dispositivos móviles. Los servicios de seguridad pueden incluir verificaciones de cumplimiento, respuesta a amenazas, gobernanza de acceso e informes. El lanzamiento del Asistente de IA de Jamf en 2026 demostró cómo las verificaciones a nivel de flota pueden integrarse en las plataformas de gestión. Las plataformas integradas pueden reducir las tarifas independientes de gestión de dispositivos móviles mientras generan más ingresos por endpoint gestionado a través de funciones de seguridad. El enfoque competitivo se está desplazando hacia el valor total de la plataforma en lugar de los simples precios por dispositivo. Este cambio significa que los compradores pueden comparar la capacidad de un proveedor para gestionar el riesgo y respaldar los resultados, en lugar de solo el costo de la administración básica. También hace que los informes de servicio y la responsabilidad clara sean más importantes durante las revisiones de contratos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación, la Infraestructura en la Nube se Consolida a Medida que los Casos de Uso en las Instalaciones se Reducen
Las implementaciones basadas en la nube representaron el 68,32% de la participación del mercado de servicios de movilidad gestionada en 2026 y se proyecta que se expandan a un CAGR del 10,98% hasta 2032. La prestación en la nube puede reducir la carga de infraestructura para las organizaciones con flotas de dispositivos dispersas. Admite el aprovisionamiento remoto y la aplicación de políticas sin depender únicamente de conexiones de red privada virtual. Los clientes pueden aplicar políticas coherentes en todas las ubicaciones desde un entorno central. Este modelo es adecuado para flotas que cambian con frecuencia porque los nuevos dispositivos pueden inscribirse de forma remota. También puede facilitar la conexión de la gestión de dispositivos con los flujos de trabajo de soporte y seguridad. Estas ventajas hacen que la prestación en la nube sea importante para el Mercado de Servicios de Movilidad Gestionada. Los servicios en la nube también pueden ayudar a los proveedores a aplicar actualizaciones y configuraciones de seguridad de forma más coherente en un parque distribuido. Para los clientes, esto puede mejorar la visibilidad cuando los dispositivos se utilizan fuera de las ubicaciones de oficina tradicionales. El valor de la prestación en la nube descansa tanto en la administración práctica como en la elección de la infraestructura.
Las implementaciones en las instalaciones siguen siendo necesarias en entornos gubernamentales, de defensa y con separación física que tienen clasificaciones de seguridad estrictas. Algunas grandes empresas también mantendrán acuerdos híbridos mientras trasladan los endpoints regulados y comerciales hacia procesos de gestión compartidos. El uso híbrido refleja la necesidad práctica de dar soporte tanto a los sistemas existentes como a los nuevos servicios en la nube. Los proveedores deben, por tanto, admitir más de un enfoque de implementación durante el período de pronóstico. La combinación de modelos de implementación puede variar según el perfil de riesgo del cliente y la infraestructura existente. Esto puede ralentizar la finalización de una migración a la nube en entornos sensibles. También deja espacio para servicios que ayuden a los clientes a gestionar la planificación de la transición y los controles de datos. Un proveedor puede necesitar apoyar una migración gradual en lugar de requerir un cambio completo en el modelo operativo de un cliente. Esto hace que la experiencia en implementación sea un factor relevante en las decisiones de despliegue.
Por Tamaño de Organización, las Pymes Reducen la Brecha a Medida que la Nube Reduce las Barreras
Las grandes empresas mantuvieron el 76,68% de la participación del mercado de servicios de movilidad gestionada en 2026. Su ventaja refleja la adopción temprana de contratos formales de gestión de dispositivos móviles y el alto valor de gestionar flotas complejas en varios países. Los servicios financieros, la atención sanitaria y las cadenas de suministro de defensa suelen requerir prácticas de gobernanza documentadas. Las grandes organizaciones también tienen más dispositivos y un conjunto más variado de endpoints, lo que aumenta el valor del servicio por cliente. Sus equipos de adquisiciones pueden buscar contratos amplios que combinen la gestión del ciclo de vida, el soporte, la seguridad y los controles de gastos de telecomunicaciones. Esto hace que las grandes empresas sean centrales para los ingresos actuales del Mercado de Servicios de Movilidad Gestionada y para la planificación de productos de los proveedores. Sus requisitos también influyen en las capacidades de producto que ofrecen los principales proveedores. Pueden requerir soporte multilingüe, coordinación con operadores y procesos de escalada documentados simultáneamente. Estas demandas refuerzan el valor de los proveedores con cobertura operativa establecida.
Se espera que las pymes se expandan a un CAGR del 10,94% hasta 2032, la tasa más alta en la segmentación por tamaño de organización. Las plataformas nativas en la nube y los precios por dispositivo reducen el umbral de entrada para las organizaciones más pequeñas. Los paquetes de operadores pueden proporcionar una forma inicial de soporte de ciberseguridad móvil, pero los requisitos de gobernanza más formales pueden crear demanda de servicios gestionados más amplios. Los clientes más pequeños pueden preferir paquetes más sencillos que incluyan seguridad básica, soporte y administración de dispositivos. También pueden valorar las plantillas de configuración estándar que reducen las cargas de trabajo tecnológicas internas. Los proveedores pueden atender a este grupo con niveles de servicio claramente definidos en lugar de programas personalizados a escala empresarial. Esto crea espacio para ofertas específicas sin cambiar la importancia de las cuentas de grandes empresas ni su papel de gasto establecido. El empaquetado sencillo también puede facilitar que las empresas más pequeñas adopten controles más formales a medida que sus flotas de dispositivos se expanden. Esto proporciona una ruta adicional para los proveedores que pueden combinar tecnología utilizable con soporte accesible.

Por Industria de Usuario Final, el Transporte y la Logística Superan a BFSI en Tasa de Crecimiento
BFSI mantuvo el 18,46% de la participación del mercado de servicios de movilidad gestionada en 2026, convirtiéndolo en la industria de usuario final más grande. Los bancos, las aseguradoras y los gestores de activos operan grandes fuerzas de trabajo que utilizan teléfonos inteligentes y tabletas gestionados. Sus políticas suelen cubrir el uso de dispositivos personales, los controles de identidad y la protección de datos. Las responsabilidades regulatorias hacen que el soporte documentado y la gobernanza sean especialmente importantes. Los servicios gestionados pueden ayudar a estas organizaciones a aplicar normas coherentes en sus fuerzas de trabajo de sucursales, ventas de campo y gestión de relaciones. Esto sostiene la demanda de seguridad, informes de cumplimiento y coordinación del ciclo de vida. La atención sanitaria y las ciencias de la vida, la fabricación, el comercio minorista y el comercio electrónico, las TI y las telecomunicaciones, y otros sectores también aportan requisitos distintos de gestión de dispositivos.
Se proyecta que el transporte y la logística avancen a un CAGR del 11,96% hasta 2032, la tasa de usuario final más rápida. SOTI encontró que los conductores de logística perdieron 12 horas al mes por el tiempo de inactividad de los dispositivos, y el 35% tuvo que trabajar horas extra debido a problemas con los dispositivos. Estas condiciones hacen que la calidad del soporte y el reemplazo rápido sean criterios de compra prácticos. Los endpoints dedicados también crean demanda de procesos especializados de configuración y reparación. La fabricación sigue necesitando dispositivos móviles controlados en los pisos de producción. El comercio minorista y el comercio electrónico respaldan el segmento a través de puntos de venta móviles y operaciones de cumplimiento distribuidas. Esta variedad de requisitos mantiene una base de usuarios finales diversa para el Mercado de Servicios de Movilidad Gestionada. Cada sector vertical enfatiza un equilibrio diferente entre disponibilidad, seguridad, control de costos y durabilidad del dispositivo. Los proveedores que comprenden esas diferencias pueden estructurar los servicios en torno a entornos operativos específicos.
Análisis Geográfico
Mercado de Servicios Gestionados de Soporte y Mantenimiento Móvil en América del Norte
América del Norte representó el 37,29% de la participación del Mercado de Servicios de Movilidad Gestionada en 2026. Las empresas reguladas en servicios financieros y atención sanitaria respaldan la demanda de acuerdos formales de gestión de movilidad. La región también cuenta con un entorno maduro de gestión de gastos de telecomunicaciones integrado en el gasto corporativo en TI. Los Estados Unidos tienen la mayor contribución por país porque alberga a muchos proveedores globales y grandes clientes empresariales. Canadá contribuye a la demanda desde las operaciones bancarias y de logística. México presenta una oportunidad liderada por la fabricación a medida que las inversiones de nearshoring crean nuevas necesidades de gestión de flotas. Los compradores norteamericanos suelen buscar una relación consolidada que abarque la gestión unificada de endpoints, la gestión de gastos de telecomunicaciones, la gestión de servicios de TI y los diagnósticos. Esta preferencia puede favorecer a los proveedores con arquitecturas de servicio preintegradas. El entorno de compra maduro de la región también eleva las expectativas de niveles de servicio medidos y responsabilidad clara.
Mercado de Servicios Gestionados de Soporte y Mantenimiento Móvil en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 11,58% hasta 2032, la tasa regional más rápida. China respalda la demanda a través de la digitalización de la fabricación, mientras que India añade demanda desde los servicios de TI y la logística. El despliegue de 5G en la ASEAN respalda casos de uso de dispositivos dedicados en logística, fabricación y servicios de campo. El sector financiero regulado de Corea del Sur requiere una sólida gobernanza de dispositivos. La base de dispositivos industriales de Japón presenta necesidades de reemplazo donde los terminales portátiles heredados siguen en uso. Brightfin anunció su primera captación de cliente australiano con Mobilize IT en febrero de 2026, que utilizará su plataforma nativa de ServiceNow para el procesamiento de facturas, la gestión de inventario y los flujos de trabajo de adquisiciones.
Mercado de Servicios Gestionados de Soporte y Mantenimiento Móvil en EMEA y América del Sur
Europa tiene la segunda base de ingresos más grande, liderada por Alemania, el Reino Unido y Francia. Las fuerzas de trabajo móviles en fabricación, servicios financieros y el sector público respaldan la demanda regional. América del Sur se encuentra en una etapa más temprana de adopción, con Brasil y Argentina beneficiándose de la digitalización de la logística. Oriente Medio tiene oportunidades en Arabia Saudita y los Emiratos Árabes Unidos a través de programas de transformación digital y la expansión de la actividad fintech. África sigue siendo el mercado regional más pequeño, aunque el sector empresarial de Sudáfrica y la industria bancaria de Nigeria están aumentando la inversión en la gestión formal de flotas móviles. Las normas de datos regionales y las necesidades de prestación local pueden influir en qué proveedores pueden competir eficazmente en cada geografía. Los proveedores internacionales pueden necesitar socios locales o capacidad en el país para cumplir con las expectativas de los clientes y los reguladores. Esto convierte la cobertura geográfica en un requisito competitivo práctico más que en una simple decisión de expansión de ventas.
Panorama Competitivo
Concentración del Mercado
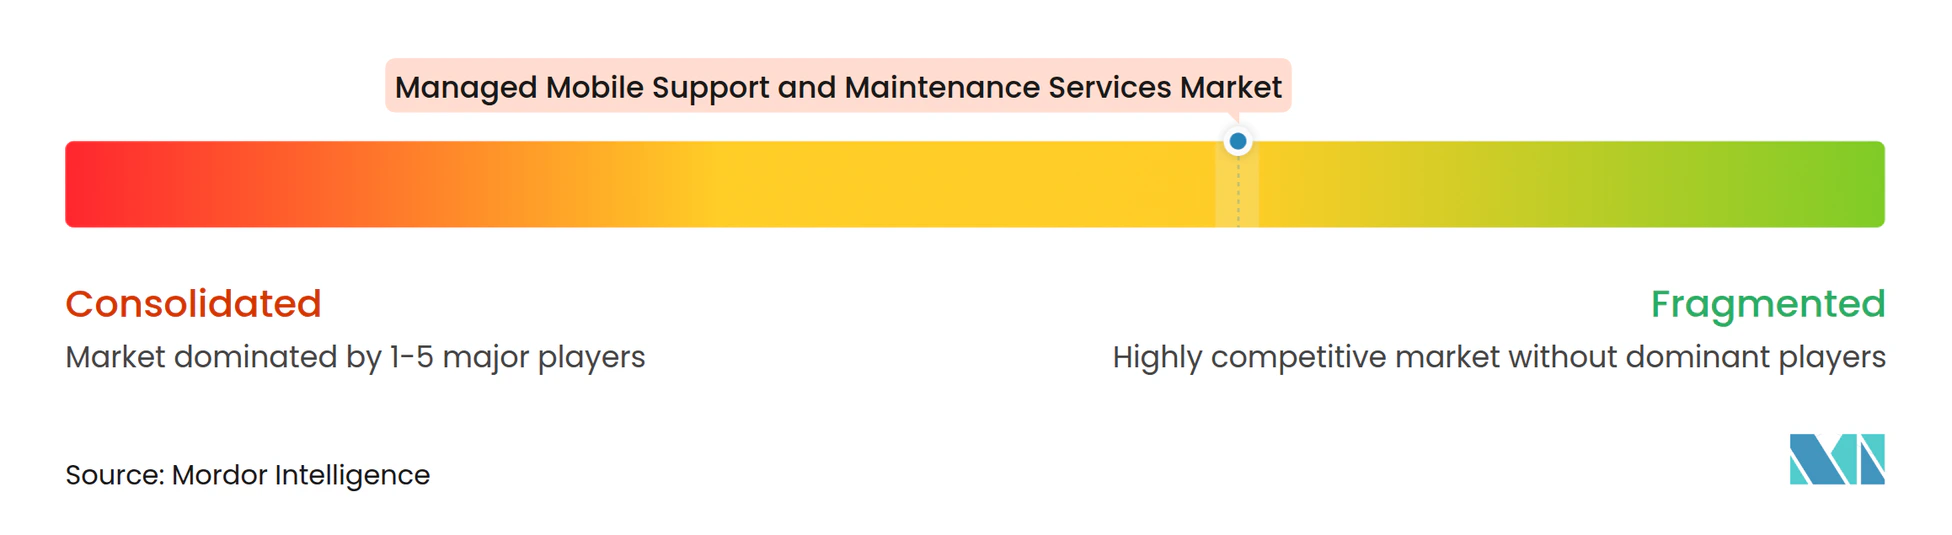
El mercado de servicios de movilidad gestionada está moderadamente fragmentado. La competencia incluye operadores de movilidad gestionada especializados, plataformas de gestión de gastos de telecomunicaciones y proveedores de software de gestión de endpoints que ofrecen envoltorios de servicio alrededor de sus plataformas. Tangoe representa el modelo de gestión de gastos de telecomunicaciones, con su plataforma Tangoe One que vincula las funciones de gestión de gastos y movilidad. La empresa informó un impulso continuo de clientes en 2026 y lanzó la gestión Multi-SIM para reemplazar la conciliación manual de dispositivos y líneas en grandes flotas de múltiples operadores.[3] Los proveedores buscan ofrecer una gestión del ciclo de vida más amplia en lugar de un único servicio independiente. Este enfoque puede respaldar la consolidación de proveedores para los clientes con grandes fuerzas de trabajo distribuidas. Un modelo consolidado puede ayudar a un cliente a conectar la adquisición, el inventario de dispositivos, la información del operador, los registros de soporte y las políticas de seguridad. También puede reducir la carga operativa de gestionar varios proveedores con procesos de informes separados. La capacidad de prestar un servicio coherente en distintos países sigue siendo importante para las empresas con fuerzas de trabajo móviles.
Las asociaciones estratégicas son otra vía de diferenciación. Advantech se asoció con SOTI en agosto de 2025 para poner MobiControl y XSight a disposición en entornos de comercio minorista inteligente, logística y atención sanitaria a través de un canal de fabricante de equipos originales. La asociación admite la gestión de dispositivos en entornos Android, iOS, Windows y Linux. Radix Technologies introdujo RadixAI en septiembre de 2025 con capacidades de gestión predictiva de fallos y orquestación de IA a escala empresarial. Estos movimientos muestran que los proveedores utilizan la integración, la inteligencia de dispositivos y las relaciones con el hardware para distinguir sus ofertas. La competencia se centra cada vez más en reducir la fricción del soporte y mejorar la visibilidad operativa. El soporte predictivo puede ayudar a un proveedor a identificar problemas recurrentes antes de que interrumpan a los usuarios. La integración con los sistemas empresariales también puede hacer que la información de movilidad sea más útil para los equipos de TI y operaciones. Estas capacidades pueden importar cuando los clientes miden la calidad del servicio en una flota grande.
Los proveedores más pequeños como 42Gears Mobility Systems, ProMobi Technologies y Esper.io se centran en la gestión de dispositivos robustos específicos de sectores verticales y flotas Android dedicadas. Sus capacidades especializadas pueden atraer a clientes cuyas necesidades operativas no están completamente satisfechas por las plataformas de endpoints amplias. Siguen existiendo oportunidades en la seguridad gestionada orientada a pymes, el soporte remoto en atención sanitaria y los endpoints de Internet de las Cosas gestionados. La colaboración entre Stratix y T-Mobile SmartRefresh combina la gestión del ciclo de vida del dispositivo, la visibilidad de los gastos de telecomunicaciones y la conectividad 5G para fuerzas de trabajo distribuidas. Stratix recibió reconocimiento de la industria como proveedor representativo en 2026 por segundo año consecutivo. El entorno competitivo permite que los especialistas enfocados y las plataformas más amplias atiendan diferentes necesidades de los clientes. Los proveedores amplios pueden combinar múltiples funciones de servicio para cuentas grandes, mientras que las empresas enfocadas pueden atender hardware robusto, operaciones Android o requisitos verticales definidos. Esta división ayuda a explicar por qué el mercado sigue estando moderadamente fragmentado. Los clientes pueden elegir entre un único proveedor amplio y un conjunto de socios especializados según la complejidad de su flota y sus necesidades de gobernanza.
Líderes de la Industria de Servicios Gestionados de Soporte y Mantenimiento Móvil
-
SOTI Inc.
-
Jamf Software, LLC
-
Tangoe, Inc.
-
Calero-MDSL, LLC
-
42Gears Mobility Systems Private Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Soporte y Mantenimiento Móvil Empresas cubiertas en este informe
- SOTI Inc.
- Jamf Software, LLC
- 42Gears Mobility Systems Private Limited
- Esper.io, Inc.
- Miradore Oy
- Addigy, Inc.
- Kandji, Inc.
- Mosyle Corporation
- ProMobi Technologies Private Limited
- Codeproof Technologies Inc.
- Tangoe, Inc.
- Calero-MDSL, LLC
- Sakon, Inc.
- Brightfin, LLC
- Stratix Corporation
- Vox Mobile, Inc.
- Digital Management, LLC
- Mobile Mentor International Pty Limited
- VoicePlus Pty Ltd
- devicenow GmbH
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Soporte y Mantenimiento Móvil
- Octubre de 2026: Tangoe informó un sólido impulso en el primer semestre de 2026 y lanzó una solución de gestión Multi-SIM que reemplaza la conciliación manual de dispositivos y líneas con precisión impulsada por el sistema, dirigida a empresas que gestionan grandes flotas móviles de múltiples operadores.
- Febrero de 2026: Brightfin anunció su primera captación de cliente australiano a través del socio Mobilise IT, seleccionando la plataforma nativa de ServiceNow de Brightfin para el procesamiento de facturas, la gestión de inventario y los flujos de trabajo de adquisiciones.
- Octubre de 2025: SOTI lanzó mejoras en la Plataforma SOTI ONE en SOTI SYNC 25, incluyendo el asistente de TI con IA Stella y la integración de SOTI XSight con ServiceNow para diagnósticos en tiempo real en operaciones de transporte y logística.
- Agosto de 2025: Advantech se asoció con SOTI para ofrecer MobiControl y XSight en ecosistemas de comercio minorista inteligente, logística y atención sanitaria, permitiendo a las empresas desplegar la movilidad gestionada a través de un único canal de fabricante de equipos originales.
Alcance del Informe Global del Mercado de Servicios Gestionados de Soporte y Mantenimiento Móvil
El Mercado de Servicios de Movilidad Gestionada se define como el mercado de servicios que permiten a las organizaciones externalizar o agilizar la gestión, supervisión, seguridad y mantenimiento de dispositivos móviles, aplicaciones y entornos de movilidad empresarial. Estos servicios ayudan a las organizaciones a gestionar teléfonos inteligentes, tabletas, portátiles y otros endpoints móviles, proteger los datos corporativos, aplicar políticas de movilidad, dar soporte a fuerzas de trabajo remotas e híbridas y optimizar las operaciones móviles.
El Informe del Mercado de Servicios de Movilidad Gestionada está segmentado por Función de Servicio (Servicios de Gestión de Dispositivos Móviles, Servicios de Gestión de Aplicaciones Móviles, Servicios de Gestión de Seguridad Móvil y Servicios de Soporte y Mantenimiento), Modelo de Implementación (Basado en la Nube, En las Instalaciones e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (BFSI, TI y Telecomunicaciones, Atención Sanitaria y Ciencias de la Vida, Fabricación, Comercio Minorista y Comercio Electrónico, Transporte y Logística y Otros Sectores Verticales de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Gestión de Dispositivos Móviles |
| Servicios de Gestión de Aplicaciones Móviles |
| Servicios de Gestión de Seguridad Móvil |
| Servicios de Soporte y Mantenimiento |
| Basado en la Nube |
| En las Instalaciones |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| TI y Telecomunicaciones |
| BFSI |
| Atención Sanitaria y Ciencias de la Vida |
| Fabricación |
| Comercio Minorista y Comercio Electrónico |
| Transporte y Logística |
| Otros Sectores Verticales de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Función de Servicio | Servicios de Gestión de Dispositivos Móviles | |
| Servicios de Gestión de Aplicaciones Móviles | ||
| Servicios de Gestión de Seguridad Móvil | ||
| Servicios de Soporte y Mantenimiento | ||
| Por Modelo de Implementación | Basado en la Nube | |
| En las Instalaciones | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | TI y Telecomunicaciones | |
| BFSI | ||
| Atención Sanitaria y Ciencias de la Vida | ||
| Fabricación | ||
| Comercio Minorista y Comercio Electrónico | ||
| Transporte y Logística | ||
| Otros Sectores Verticales de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de movilidad gestionada?
Se proyecta que el tamaño del mercado de servicios de movilidad gestionada aumente de 13,84 mil millones de USD en 2026 y 15,19 mil millones de USD en 2027 a 25,15 mil millones de USD para 2032, a un CAGR del 10,61%.
¿Qué impulsa la demanda de servicios de movilidad gestionada?
Las organizaciones buscan soporte para el aprovisionamiento de dispositivos, la seguridad, la gestión de gastos, las reparaciones y la retirada en flotas móviles cada vez más complejas. El trabajo híbrido y el uso de varios tipos de dispositivos hacen que un servicio de ciclo de vida coordinado sea más útil para los equipos de tecnología empresarial.
¿Qué función de servicio de movilidad gestionada tiene la mayor participación?
Los servicios de gestión de dispositivos móviles mantuvieron una participación de ingresos del 31,84% en 2026, la mayor participación entre las funciones de servicio. La categoría sigue siendo la base operativa para la inscripción, la configuración, la administración remota y el soporte más amplio del ciclo de vida.
¿Qué modelo de implementación se utiliza más ampliamente para los servicios de movilidad gestionada?
La implementación basada en la nube mantuvo una participación de ingresos del 68,32% en 2026 y se proyecta que se expanda a un CAGR del 10,98% hasta 2032. Admite la gestión remota de políticas y la inscripción para flotas que operan en distintos sitios y países. El enfoque puede reducir la necesidad de infraestructura local mientras mantiene la supervisión central de las políticas, el estado del software y el inventario de dispositivos.
¿Qué grupo de clientes se expande más rápidamente?
Se proyecta que las pymes se expandan a un CAGR del 10,94% hasta 2032 a medida que las plataformas en la nube y los precios por dispositivo reducen las barreras de entrada. Los niveles de servicio más sencillos pueden ayudar a las organizaciones más pequeñas a adoptar una gestión estructurada sin crear grandes equipos internos de movilidad.
¿Qué región se proyecta que se expanda más rápidamente?
Se proyecta que Asia-Pacífico avance a un CAGR del 11,58% hasta 2032, respaldado por la digitalización, el despliegue de 5G y la demanda de dispositivos dedicados. China, India, Japón, Corea del Sur y los países de la ASEAN contribuyen cada uno con diferentes fuentes de demanda, incluyendo la digitalización de la fabricación, las operaciones logísticas, los servicios financieros regulados y el reemplazo de dispositivos portátiles industriales más antiguos.