
マネージド・モバイルデバイス・ライフサイクル・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
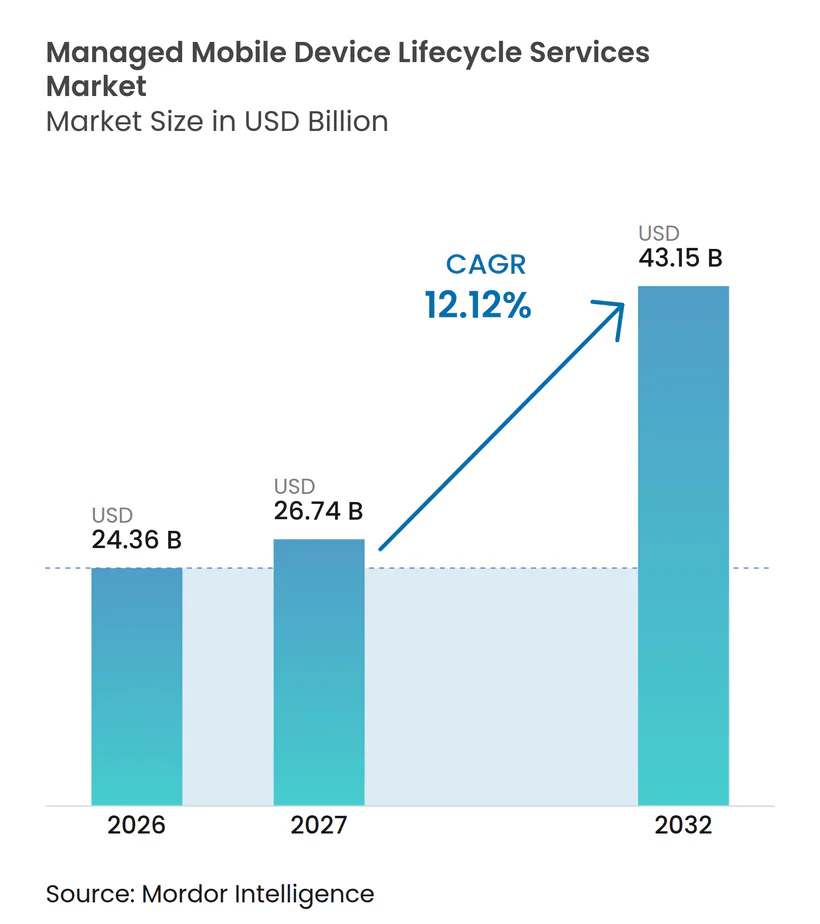
| 市場規模 (2027) | 26.74 十億米ドル |
| 市場規模 (2032) | 43.15 十億米ドル |
| 成長率 (2027 - 2032) | 12.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・モバイルデバイス・ライフサイクル・サービス市場分析
マネージド・モバイルデバイス・ライフサイクル・サービス市場規模は、2026年の24.36 ビリオン 米ドルから2032年までに43.15 ビリオン 米ドルへと拡大し、2027年から2032年の間に12.12%のCAGRを記録すると予測されています。組織は、デバイスの調達、展開、管理、サポート、回収、廃棄を、各活動を個別のコストセンターとして管理するのではなく、統合されたサービス契約のもとで組み合わせています。このアプローチは、技術的な運用とセキュアなロジスティクスおよび検証可能な保管記録を結びつけることができるプロバイダーに対してより大きな重みを置き、企業チームがデバイスの状態、ユーザーアクセス、交換タイミング、承認済みアプリケーション、データ保護、在庫照合、および従業員が退職またはデバイスがサービス終了に達した際のユニット回収について、より明確な説明責任を持てるようにします。欧州連合、ブラジル、中国のデータ主権規則も、プロバイダーがデバイスデータのワークフローを現地の法的要件に沿って整理することを求めています。多くの組織がデバイスポートフォリオ全体、拠点、サポート機能にわたるエンドツーエンドのマネージドライフサイクルサービスをまだ採用していないため、対応可能なベースは依然として広範です。マネージド・モバイルデバイス・ライフサイクル・サービス市場は、より迅速なプロビジョニングとより信頼性の高いエンドポイント制御を必要とするAI対応デバイスリフレッシュプログラムによっても支えられています。
レポートの主要なポイント
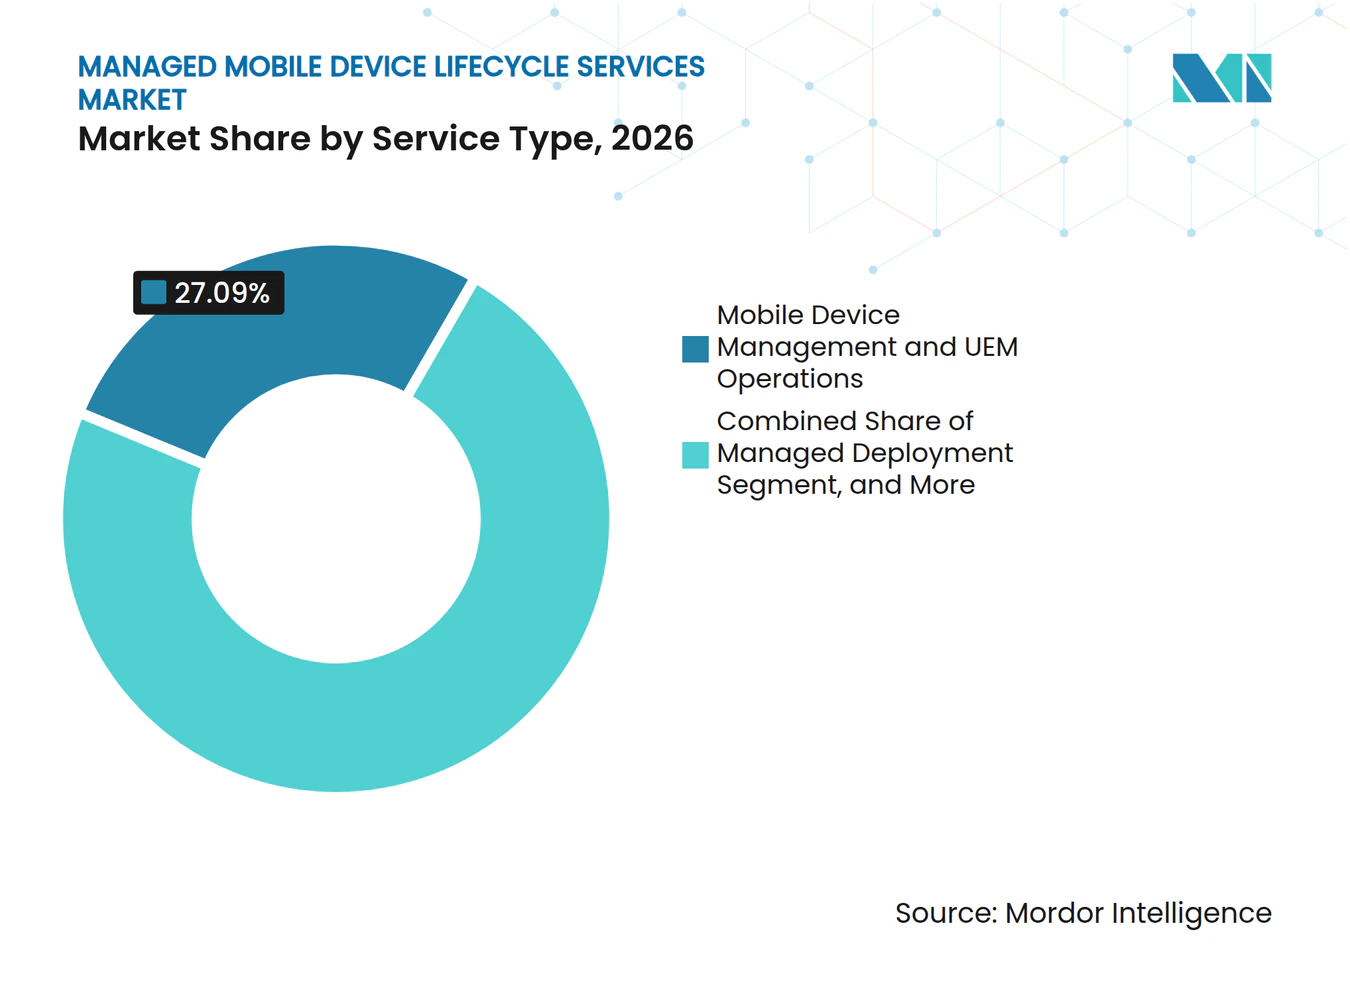
- サービスタイプ別では、モバイルデバイス管理およびUEM運用が2026年のマネージド・モバイルデバイス・ライフサイクル・サービス市場シェアの27.09%を占め、資産廃棄・リマーケティング・リサイクルサービスは2032年にかけて13.65%のCAGRで拡大すると予測されています。
- デバイスタイプ別では、スマートフォンが2026年のマネージド・モバイルデバイス・ライフサイクル・サービス市場シェアの40.02%を占め、IoTおよびエッジデバイスは2032年にかけて13.72%のCAGRで拡大すると予測されています。
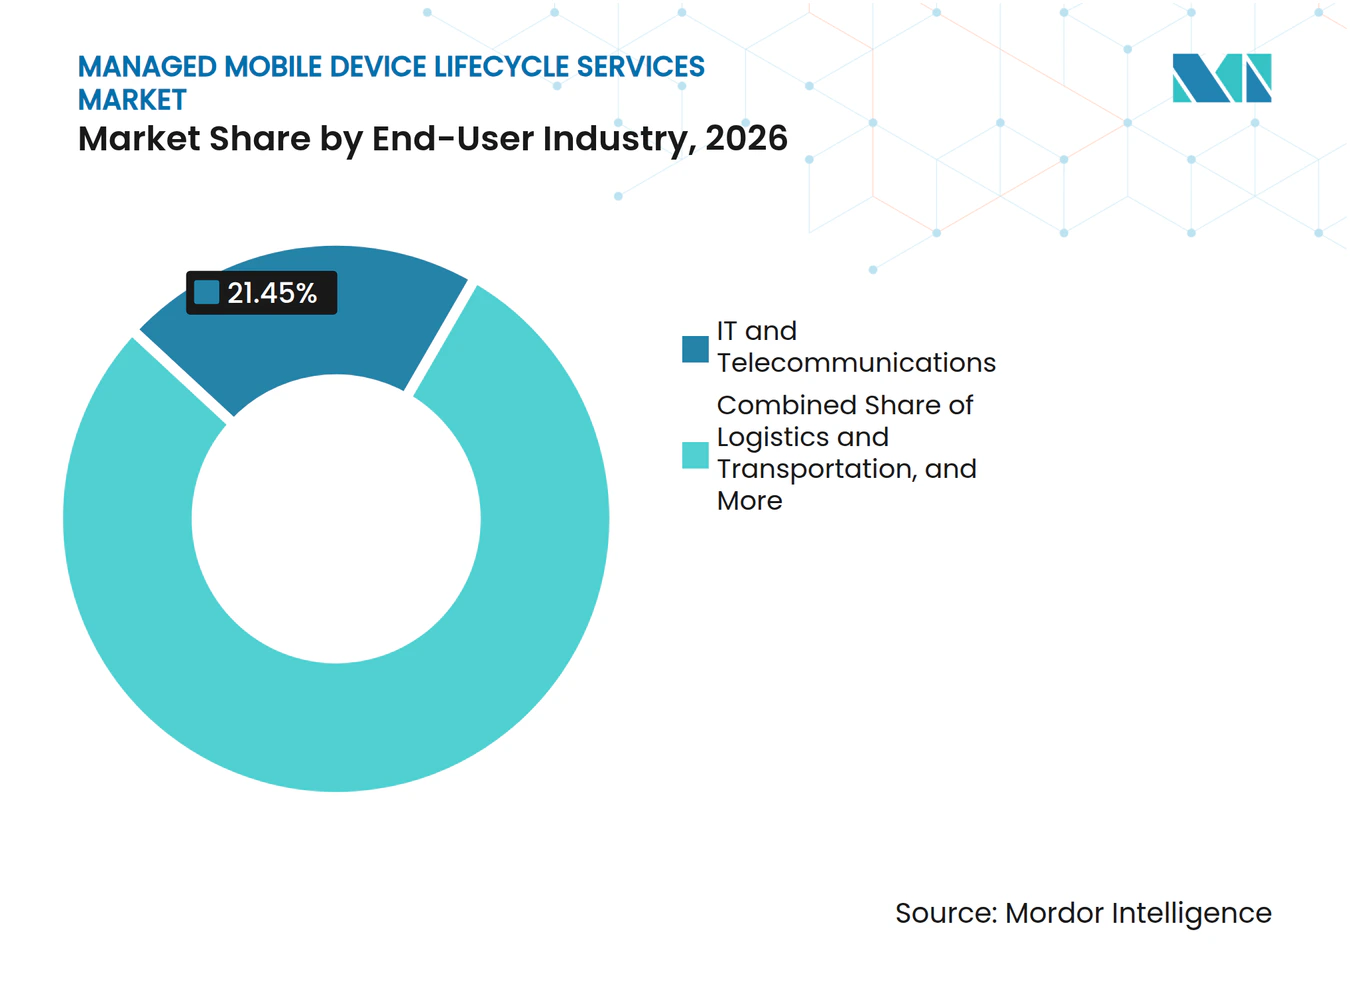
- エンドユーザー産業別では、ITおよび通信が2026年のマネージド・モバイルデバイス・ライフサイクル・サービス市場シェアの21.45%を占め、物流・輸送は2032年にかけて13.68%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年のマネージド・モバイルデバイス・ライフサイクル・サービス市場シェアの41.01%を占め、アジア太平洋地域は2032年にかけて13.87%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業のデバイスフリートの複雑化とアウトソーシング需要 | +3.2% | グローバル | 中期(2〜4年) |
| ハイブリッドワークと分散型労働力の実現 | +2.5% | グローバル(北米および欧州が主要市場) | 中期(2〜4年) |
| ゼロタッチプロビジョニングとクラウドネイティブUEM導入 | +2.0% | グローバル | 短期(2年以内) |
| デバイス下取り・リファービッシュおよび残存価値回収 | +1.5% | 北米、アジア太平洋、欧州 | 中期(2〜4年) |
| 電子廃棄物・循環性および拡大生産者責任要件 | +1.0% | 欧州、アジア太平洋(北米への波及あり) | 長期(4年以上) |
| AI対応予測サポートと自動デバイスグレーディング | +0.8% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
企業のデバイスフリートの複雑化とアウトソーシング需要
企業のフリートには、複数のオペレーティングシステムおよびキャリア契約にまたがるスマートフォン、タブレット、ラップトップ、ラギッドハンドヘルド、ウェアラブル、IoTエンドポイントが含まれます。これらのフリートを社内で管理するには、デバイス設定、UEM管理、キャリア調整、ITサービス管理統合、セキュアなロジスティクス能力、訓練された人員、およびすべてのオフィス、倉庫、リモートワーク拠点にわたる一貫したプロセスが必要です。マネージド・モバイルデバイス・ライフサイクル・サービス市場は、組織がこれらの複合的な業務をデバイスごとのサービス契約のもとでプロバイダーに移管する際に恩恵を受けます。同じ運用モデルにより、調達記録、登録設定、セキュリティ要件、ユーザーサポート、交換計画、回収手順、廃棄証拠を、明確な責任を持つ調整されたサービスプロセスに組み込むことができるためです。セキュリティチームは、多様なエンドポイント全体で一貫したポリシー施行と信頼性の高いコンプライアンス記録を必要とするため、こうした意思決定にますます影響を与えています。統合された無線管理とライフサイクルサポートに関する政府の要件は、集中型モバイルサービスがセキュリティに敏感な環境においても関連性を持ちうることを示しています。マネージド・モバイルデバイス・ライフサイクル・サービス市場は、ビジネス運営を中断させることなく大規模かつ多様なフリートを運用できるプロバイダーに報いる構造となっています。
ハイブリッドワークと分散型労働力の実現
分散型ワークにより、リモートデリバリー、ゼロタッチ登録、交換ロジスティクスがデバイス運用の不可欠な要素となっています。従業員の自宅で故障したデバイスは、オフィスで使用されるデバイスとは異なる対応が必要であり、これにより調整されたサポートおよび配送サービスの価値が高まります。プロバイダーは、ITオフィスへの定期的な訪問なしに、複数の拠点にわたってデバイスのステージング、設定、送付、回収、交換を行える必要があります。マネージド・モバイルデバイス・ライフサイクル・サービス市場は、この運用上の要件によって支えられています。集中管理により、社内サポートチームの負担を軽減し、管理者に一つの説明責任のあるサービス窓口を提供し、従業員に交換品の受け取り、故障デバイスの返却、必要なアプリケーションへのアクセス維持のための明確なプロセスを提供できるためです。Microsoft IntuneおよびMicrosoft Defenderを使用した最新のデバイス管理手法は、2025年のNTT DATAのアカウントにおいてヘルプデスクチットが24%減少したことと関連していました。[1] サービス品質は、ロジスティクスのカバレッジが顧客の労働力の地理的分布と一致しているかどうかにますます依存しています。
ゼロタッチプロビジョニングとクラウドネイティブUEM導入
ゼロタッチプロビジョニングにより、組織は従業員がデバイスを受け取る前にデバイスを準備・登録することができ、手動セットアップ作業を削減できます。このモデルは、展開だけでなく、継続的なエンドポイント管理、在庫精度、ポリシー施行、ソフトウェア保守、およびデバイスが確立されたセキュリティ設定に準拠していない場合の迅速な修復においても、プロバイダーに実践的な役割を与えます。クラウドネイティブUEMプラットフォームは、iOS、Android、Windows、macOS、およびエッジオペレーティングシステムを一つの管理環境に統合できます。マネージド・モバイルデバイス・ライフサイクル・サービス市場は、プラットフォームの統合によって恩恵を受けます。クライアントは、より広範なエンドポイントを管理し、標準化された登録およびセキュリティ慣行を維持し、統合されたレポートを提供し、労働力が新しいオペレーティングシステム、アプリケーション、事業拠点、または接続機器を追加する際に変更を調整できる一つのサービスパートナーを期待できるためです。BBVAはゼロタッチAndroid Enterprise登録を通じて100,000台の企業デバイスを管理し、プロビジョニング時間が70%削減されたと報告しています。[2] Apple Business Manager、Googleゼロタッチ、Windows Autopilotの認定統合を持つプロバイダーは、混在デバイスフリートのオンボーディングの摩擦を軽減できます。
デバイス下取り・リファービッシュおよび残存価値回収
残存価値回収は、デバイスライフサイクルプログラムにおける重要な財務的考慮事項となっています。企業は、返却された各ユニットの状態、経年、修理履歴、データ消去状況、再販適格性、および最適なチャネルを明確に把握する必要があるためです。Assurantは、モバイル下取りプログラムが2025年第2四半期に消費者価値として1.34 ビリオン 米ドルを返還し、前年比60%増加したと報告しており、下取りされたデバイスの平均使用年数は3.88年でした。[3] 使用可能期間が長くなると回収可能な価値が増加しますが、廃棄の遅延は組織が利用できる再販価値を低下させる可能性もあります。マネージド・モバイルデバイス・ライフサイクル・サービス市場は、プロバイダーが同一の契約内でセキュアなデータ消去、デバイスグレーディング、リファービッシュ、再販を組み合わせる機会を提供し、企業クライアントが退職する従業員または作業現場からの引き渡しから、検査、処理、再利用、再販、リサイクル、財務照合に至るまでの文書化されたハンドオフを維持できるよう支援します。適切な再販チャネルを選択するプロバイダーは、使用終了時の処理を単純なコンプライアンス費用ではなく、収益回収プロセスにすることができます。Assurantは、その資産廃棄プロセスが廃棄されたデバイスをリアルタイムで高付加価値の再販チャネルに誘導すると述べています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーITSM、IAMおよびキャリアシステムにわたる統合コスト | -1.5% | グローバル | 中期(2〜4年) |
| データ主権とクロスボーダーの保管連鎖の複雑性 | -1.0% | 欧州、アジア太平洋(北米への波及あり) | 長期(4年以上) |
| マネージドサービス契約におけるベンダーロックインとコスト可視性の制限 | -0.8% | 主に北米および欧州 | 中期(2〜4年) |
| 不安定な残存価値と一貫性のないデバイスグレーディング基準 | -0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レガシーITSM、IAMおよびキャリアシステムにわたる統合コスト
プロバイダーのプラットフォームが、長年にわたって独立して構築された既存のITサービス管理、アイデンティティ管理、キャリア課金システム、資産記録、調達プロセス、セキュリティ管理、および確立されたサービスデスク慣行と接続する必要がある場合、統合コストが導入を遅らせる可能性があります。大規模な組織は、マネージドライフサイクルプログラムを開始する前にカスタマイズされた作業を必要とする旧式システムの組み合わせを運用していることが多くあります。これらの要件は、実装スケジュールを延長し、中小企業の契約参入コストを増加させる可能性があります。また、クライアントがすでにプロバイダー固有の設定に投資している場合、切り替えコストを生み出す可能性もあります。マネージド・モバイルデバイス・ライフサイクル・サービス市場は、一般的な企業システム向けのテスト済みコネクタを持つ確立されたプロバイダーを優遇する傾向があります。プロバイダーは、長期的な依存関係が顧客のサービス関係の拡大、期間終了時の更新、または内部運用や競合提案と比較が困難に見えるプログラムへの追加デバイスグループの移行意欲を制限する可能性があるため、コストを明確に提示する必要があります。
データ主権とクロスボーダーの保管連鎖の複雑性
データ主権要件は、多国籍デバイスフリートにサービスを提供するプロバイダーにとってコンプライアンス上の課題を生み出します。物理的なエンドポイントは、収集、輸送、修理、または廃棄の複数の時点でビジネス情報、従業員情報、セキュリティ認証情報、アプリケーションデータ、および監査記録を含む可能性があるためです。国境を越えて移動するデバイスは、欧州連合の一般データ保護規則、中国の個人情報保護法、日本の個人情報の保護に関する法律、およびブラジルの一般データ保護法に基づく義務を伴う可能性があります。銀行、医療、政府の顧客は、現地の監査要件を満たす保管記録を必要とし、現地でのサニタイズおよび処理能力が求められる場合があります。国際電気通信連合は2025年9月に、廃電気電子機器の収集、輸送、保管、解体、回収、最終廃棄に関する要件についてITU-T L.1037勧告を発行しまた。これらの義務は、マネージド・モバイルデバイス・ライフサイクル・サービス市場におけるクロスボーダーのサービス標準化を制限する可能性があります。また、収集、処理、廃棄の各段階を文書化し、デバイスの保管場所を示し、各移転時の責任者を特定し、クライアントレビューおよび規制審査で使用可能な記録を提供できるプロバイダーへの需要生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
UEM運用が最大の収益ポジションを維持し、廃棄サービスが拡大モバイルデバイス管理およびUEM運用は、2026年のマネージド・モバイルデバイス・ライフサイクル・サービス市場シェアの27.09%を占め、最大のサービスカテゴリーとなっています。このカテゴリーは、特に組織が従業員、請負業者、共有デバイス、フロントラインワーカー、および従来のオフィスネットワーク外で使用されるデバイスをサポートできる単一のポリシーフレームワークを必要とする場合に、セキュリティおよびコンプライアンスの基盤としての統合エンドポイント管理の必要性を反映しています。組織はUEM運用を使用してポリシーを確立し、デバイスを監視し、アップデートを適用し、オペレーティングシステム全体で制御を維持します。このカテゴリーは、展開、サポート、回収作業を日常のデバイス管理と結びつけるため、契約の中心的な位置を占め続けています。インテグレーションラボも、リリース前に特定の顧客環境向けにデバイスを準備・認定することで価値を付加しています。マネージドデプロイメントサービスは、特にゼロタッチ登録が手動セットアップを削減する場合に、人員変更とデバイスリフレッシュサイクルから恩恵を受けます。
資産廃棄・リマーケティング・リサイクルサービスは、2032年にかけて13.65%のCAGRで拡大すると予測されており、サービスカテゴリーの中で最も速い成長率です。このサービスのマネージド・モバイルデバイス・ライフサイクル・サービス市場規模は、デバイスの健全性データと残存価値の意思決定を結びつけるリフレッシュプログラムによって支えられています。SHI International Corpは2026年1月にインテリジェントリフレッシュプログラムを導入し、カレンダーベースのリフレッシュ決定の代わりにデバイス健全性テレメトリーと残存価値分析を使用しています。同社は、Omdia検証済みの調査により、参加組織の3年間の総所有コストが21%削減されたことが判明したと述べています。デバイス・アズ・ア・サービス契約は、調達、管理、使用終了時の回収をデバイスごとのサブスクリプションにまとめることができます。サポート・保守・修理サービスは、故障修理ロジスティクスと翌日交換のコミットメントが重要な差別化要因となる高ボリュームの領域であり続けています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デバイスタイプ別:
スマートフォンがリードし、IoTおよびエッジデバイスがフリート要件を拡大スマートフォンは2026年のマネージド・モバイルデバイス・ライフサイクル・サービス市場シェアの40.02%を占めています。スマートフォンは、コミュニケーション、認証、タスク管理、フールドデータキャプチャ、顧客エンゲージメント、および紙ベースまたは固定端末プロセスをますます置き換えるアプリケーションへのアクセスをサポートするため、フィールド、小売、企業の労働力にとって主要な生産性デバイスであり続けています。そのスケールは、マネージドデプロイメント、UEM運用、修理、認定再販サービスへの需要を支えています。スマートフォンプログラムは、デバイスの故障が顧客対応および運用業務を中断させる可能性があるため、タイムリーな交換も必要とします。タブレットとラップトップは、デスクトップアプリケーション、コラボレーションツール、またはモバイルデータキャプチャを使用する労働力にとって重要です。ウェアラブルデバイスは、ハンズフリー操作が日常業務をサポートできる医療および物流環境での使用に集中した、より小さなカテゴリーであり続けています。
IoTおよびエッジデバイスは、2032年にかけて13.72%のCAGRで拡大すると予測されています。マネージド・モバイルデバイス・ライフサイクル・サービス市場は、以前はより非公式に管理されていた産業用スキャナー、倉庫用ハンドヘルド、接続されたフィールド機器に同様のプロセスを適用しています。物流および製造拠点の大規模なデバイス資産は、ゼロタッチ登録と集中型ポリシー管理をローカルIT管理よりも実用的にする可能性があります。Advantechは、組み込みシステムのリモート管理を、接続された運用におけるエッジ機器の監視を改善する方法として説明しています。ラギッドモバイルデバイスは、ユーザーが過酷な環境で作業するため、専門的なメンテナンスと稼働率重視の交換プログラムを必要とします。2025年に発表された研究では、ディープラーニングモデルがスマートフォンの外観欠陥グレーディングにおいて8ミリ秒の推論時間で70.4%の精度を達成したことが示されました。自動グレーディングはリファービッシュのスループットを向上させる一方で、手動プロセスのみに依存するプロバイダーに圧力をかける可能性があります。
エンドユーザー産業別:
ITおよび通信がリードし、物流・輸送が最速で前進ITおよび通信は2026年のマネージド・モバイルデバイス・ライフサイクル・サービス市場シェアの21.45%を占めています。テクノロジー企業は、複数の拠点にわたる開発者、営業、フィールドサービスの労働力にわたる多様なデバイス資産を管理しています。これらの環境では、複数のオペレーティングシステムとセキュリティルールにわたる調整された管理が必要です。銀行・金融サービス・保険は、デバイスセキュリティ、データ分離、監査要件が運用の複雑性を増す可能性があるため、もう一つの重要な需要領域です。医療も、臨床環境向けのセキュアなデバイス管理とサニタイズ慣行を必要とします。製造、小売、電子商取引は、信頼性の高い稼働率が重要なラギッドおよび共有使用エンドポイントの大量フリートを運用しています。
物流・輸送は、2032年にかけて13.68%のCAGRで拡大すると予測されています。電子商取引のフルフィルメント、ラストマイル配送のデジタル化、倉庫自動化プログラムは、一貫して設定され、誤用から保護され、容易に修理でき、故障が注文処理または輸送活動を遅延させる場合に迅速に交換されるラギッドデバイスのより大規模な展開を必要とします。マネージド・モバイルデバイス・ライフサイクル・サービス市場は、プロイダーがデポおよび倉庫規模でステージング、ポリシー制御、修理、交換を処理できるため、この垂直市場に関連しています。Stratix CorporationとNomadGoは、Apple製ハードウェア上でStratixのマネージドモビリティサービスとオンデバイスインベントリAIを組み合わせた2026年1月のパートナーシップを発表しました。政府および公共部門の契約も長期にわたり、厳格な保管要件を持つ場合があります。これらのニーズは、十分に文書化されたプロセスと信頼性の高いサービスカバレッジを持つサプライヤーに対してプレミアムを置きます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
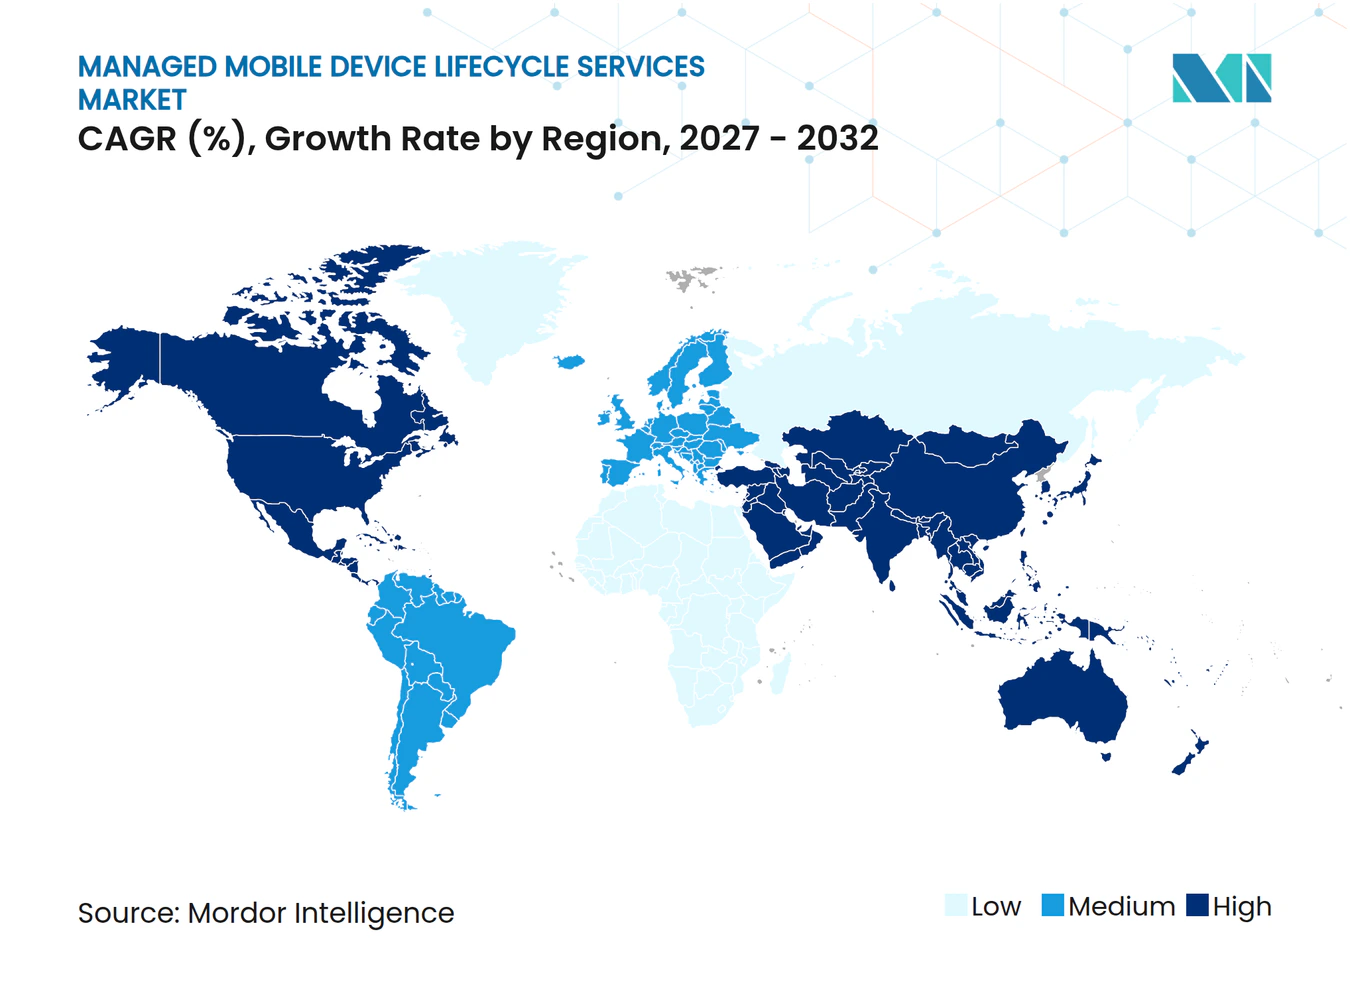
北米は2026年のマネージド・モバイルデバイス・ライフサイクル・サービス市場シェアの41.01%を占めています。米国は、企業フリートが内部ライフサイクル管理に実質的な運用コストをもたらす規模に達しているため、地域需要の大部分を占めています。成熟したアウトソーシング慣行と多国籍組織の集中が導入を支援し、カナダとメキシコが製造および物流需要を加えています。南米はブラジルが主導しており、企業デバイスベースとデータ保護義務が構造化されたライフサイクルサービスを支援しています。地域のプロバイダーは、各国市場にわたって異なるキャリア、配送、保管要件を満たす必要があります。
欧州は、グローバルに分散したモバイルフリートが信頼性の高いライフサイクル文書化を必要とするドイツ、英国、フランスが主導し、マネージド・モバイルデバイス・ライフサイクル・サービス市場において相当なポジションを占めています。2025年6月20日から適用が開始された欧州連合の規則は、スマートフォンとタブレットに対して、80%のバッテリー容量維持での800充電サイクル、7年間のスペアパーツ供給、少なくとも5年間のオペレーティングシステムアップデートを含む耐久性、エネルギー効率、修理可能性の要件を満たすことを求めています。AからEの修理可能性スコアが欧州連合のデバイスラベルに表示されるようになり、使用可能期間を延長し、修理、リファービッシュ、サポートプログラムの価値を高める可能性があります。Foxwayは2025年に180万台の再利用モバイルデバイス、タブレット、コンピューターを処理し、再利用率は90%に達しました。これらの条件は、各デバイスの状態、修理履歴、データ消去、および次のチャネルを文書化できるプロバイダーを優遇します。
アジア太平洋地域は、2032年にかけて13.87%のCAGRで拡大すると予測されており、最も速い地理的成長率です。インドでは、テクノロジー組織がハイブリッド労働力を第2層都市に拡大するにつれてマネージドデプロイメントへの需要が高まっており、日本では製造業向けのラギッドデバイスとIoTエンドポイントの管理が求められています。中国の個人報保護法は現地の保管連鎖プロバイダーを優遇する可能性があり、アラブ首長国連邦とサウジアラビアは企業のデジタル化を支援し、南アフリカ、エジプト、ナイジェリアは金融サービスおよび通信活動を通じて早期導入を構築しています。これらの多様な要件により、現地での運用と地域パートナーシップがサービス提供において重要となっています。
競合ランドスケープ
市場集中度
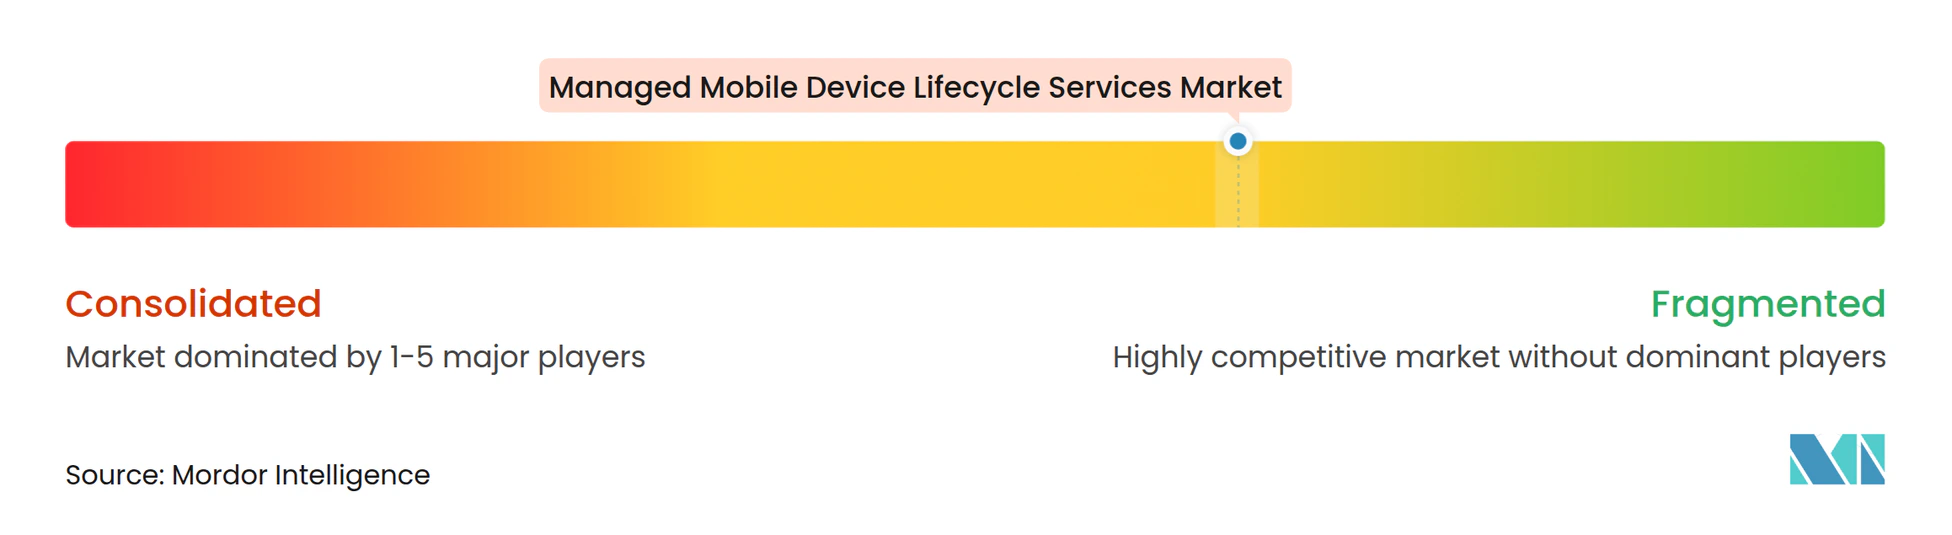
マネージド・モバイルデバイス・ライフサイクル・サービス市場は中程度に分散しています。Assurant、Ingram Micro、Computacenterは複数のサービスカテゴリーおよび地理的市場にわたって競合しており、地域の専門業者は特定のフリートタイプ、産業、廃棄ニーズに対応しています。大手プロバイダーは、基本的なサービスの幅だけでなく、自動化、分析、セキュリティ管理、サービスカバレッジを通じてますます差別化を図っています。この構造は、現地の保管、修理、または規制産業の要件を満たす専門業者に余地を残しています。また、バイヤーに対して広範なグローバル契約とより集中した地域能力の選択肢を提供しています。
Assurantは2025年10月にOptoFidelityのモバイルデバイステスト自動化ポートフォリオを取得し、認定中古デバイスのグレーディングと認定のためのデバイスケアセンターにおける自動化能力を拡大しました。Ingram MicroはXvantageプラットフォームとインテリジェントデジタルアシスタントを使用して自動化されたライフサイクルワークフローをサポートしています。これらの投資により、資産追跡、グレーディング、顧客レポートが競争上のポジショニングにとってより重要になっています。自動化はリファービッシュ集約型サービスのスループットと一貫性を向上させることができます。主要なステップを自動化できないプロバイダーは、より厳しいマージンと遅いターンアラウンドタイムに直面する可能性があります。
Stratix Corporationは、マネージドモビリティ契約内にAIベースの運用ツールを組み込むことで、小売および物流におけるポジションを構築しています。deviceNOW GmbHは、欧州の企業顧客向けにデバイス・アズ・ア・サービスプログラムと循環型デバイスサービスを使用しています。Computacenterは、同社の2025年10月の発表によると、2年連続でGartnerのマネージドデバイスライフサイクルサービスに関するマーケットガイドの代表的なベンダーとして掲載されています。IoTおよびエッジデバイス、ならびに新興のアジア太平洋地域およびアフリカ市場は、導入が統合されたライフサイクルサービス能力よりも速く拡大しているため、機会の領域であり続けています。
マネージド・モバイルデバイス・ライフサイクル・サービス産業のリーダー企業
-
Assurant, Inc.
-
DMI (Digital Management, LLC)
-
Ingram Micro, Inc.
-
Foxway AB
-
Likewize Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・モバイルデバイス・ライフサイクル・サービス市場 このレポートでカバーされる企業
- Assurant, Inc.
- DMI (Digital Management, LLC)
- Ingram Micro, Inc.
- Foxway AB
- Recommerce Solutions SA
- PCS Wireless, LLC
- Likewize Corp.
- Alchemy Global Solutions Limited
- MCE Systems Ltd.
- Mobile Klinik Inc.
- TES-AMM (Holdings) Pte. Ltd.
- Computacenter plc
- JIGSAW24 LIMITED
- SHI International Corp.
- Softcat plc
- Hemmersbach GmbH & Co. KG
- Stratix Corporation
- Utelize Communications Ltd
- deviceNOW GmbH
- Tialis Essential IT PLC
- CellDe Innovation Labs Private Limited
- TRG Solutions, Inc.
- ThingsAt Pty., Ltd.
最近の産業開発事情 マネージド・モバイルデバイス・ライフサイクル・サービス市場
- 2026年10月:AssurantはOptoFidelityのモバイルデバイステスト自動化技術ポートフォリオの取得から1周年を祝い、光学計測システムをデバイスケアセンター全体に展開し、認定中古デバイスのグレーディング精度とスループットを向上させ、グローバルリファービッシュ施設全体でAssurantの自動化ロードマップを推進しました。
- 2026年9月:Foxwayはエストニアのタルトゥにあるテックセンターの約10,000平方メートルの拡張工事に着工し、総床面積を16,890平方メートルに拡大しました。このプロジェクトは現在2棟に分散している業務を統合し、自動化能力を向上させ、欧州パートナー向けのリファービッシュおよび下取り処理量を大幅に増加させる予定で、2027年の完成を目標としています。
- 2026年2月:Foxwayは小売業者および通信事業者向けのAI搭載循環型プラットフォームの開発を発表しました。これは欧州全体で透明性が高くスケーラブルなデバイス下取りを実現するために設計されたマルチベンダー下取りソリューションであり、ドイツのMySWOOOPが初期エコシステムパートナーとして指名されました。
- 2026年1月:Stratix CorporationとNomadGoは、ライフサイクル管理、翌日デバイス交換、リアルタイム分析を含むApple製ハードウェア上でStratixのエンドツーエンドのマネードモビリティサービスとオンデバイスインベントリAIを組み合わせたAI搭載レストラン運営プラットフォームを提供するパートナーシップを発表しました。
グローバルマネージド・モバイルデバイス・ライフサイクル・サービス市場レポートの範囲
マネージド・モバイルデバイス・ライフサイクル・サービス市場とは、計画、調達、プロビジョニング、展開、設定、モバイルデバイス管理(MDM)、統合エンドポイント管理(UEM)、セキュリティ管理、アプリケーション展開、キャリアおよびモビリティ費用管理、テクニカルサポート、修理、交換、資産追跡、デバイスリフレッシュ、廃棄、データ消去、リサイクル、処分を含む企業モバイルデバイスの完全なライフサイクルを管理するアウトソーシングサービスを包含する産業を指します。
マネージド・モバイルデバイス・ライフサイクル・サービス市場レポートは、サービスタイプ(インテグレーションラボ、マネージドデプロイメント、モバイルデバイス管理およびUEM運用、サポート・保守・修理サービス、資産廃棄・リマーケティング・リサイクルサービス)、デバイスタイプ(スマートフォン、タブレット、ラップトップおよびノートブック、ラギッドモバイルデバイス、ウェアラブルデバイス、IoTおよびエッジデバイス)、エンドユーザー産業(ITおよび通信、銀行・金融サービス・保険、医療、小売・電子商取引、製造、物流・輸送、政府および公共部門、その他のエンドユーザー産業)、地域(北米〔米国、カナダ、メキシコ〕、南米〔ブラジル、アルゼンチン、コロンビア、チリ〕、欧州〔ドイツ、英国、フランス、イタリア、スペイン、ロシア、その他の欧州〕、アジア太平洋〔中国、日本、インド、韓国、オーストラリア、その他のアジア太平洋〕、中東〔サウジアラビア、アラブ首長国連邦、トルコ、イスラエル、その他の中東〕、アフリカ〔南アフリカ、エジプト、ナイジェリア、その他のアフリカ〕)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| インテグレーションラボ |
| マネージドデプロイメント |
| モバイルデバイス管理およびUEM運用 |
| サポート・保守・修理サービス |
| 資産廃棄・リマーケティング・リサイクルサービス |
| スマートフォン |
| タブレット |
| ラップトップおよびノートブック |
| ラギッドモバイルデバイス |
| ウェアラブルデバイス |
| IoTおよびエッジデバイス |
| ITおよび通信 |
| 銀行・金融サービス・保険 |
| 医療 |
| 小売・電子商取引 |
| 製造 |
| 物流・輸送 |
| 政府および公共部門 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | インテグレーションラボ | |
| マネージドデプロイメント | ||
| モバイルデバイス管理およびUEM運用 | ||
| サポート・保守・修理サービス | ||
| 資産廃棄・リマーケティング・リサイクルサービス | ||
| デバイスタイプ別 | スマートフォン | |
| タブレット | ||
| ラップトップおよびノートブック | ||
| ラギッドモバイルデバイス | ||
| ウェアラブルデバイス | ||
| IoTおよびエッジデバイス | ||
| エンドユーザー産業別 | ITおよび通信 | |
| 銀行・金融サービス・保険 | ||
| 医療 | ||
| 小売・電子商取引 | ||
| 製造 | ||
| 物流・輸送 | ||
| 政府および公共部門 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・モバイルデバイス・ライフサイクル・サービス市場の規模はどのくらいですか?
市場は2026年に243.6 ビオン 米ドルと評価されており、12.12%のCAGRで成長し、2032年までに43.15 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つサービスカテゴリーはどれですか?
モバイルデバイス管理およびUEM運用が2026年に27.09%のシェアで市場をリードしています。
最も速く拡大しているデバイスカテゴリーはどれですか?
IoTおよびエッジデバイスは2032年にかけて13.72%のCAGRで拡大すると予測されています。
なぜ企業はモバイルデバイスライフサイクルサービスをアウトソーシングしているのですか?
企業は、ますます複雑化するモバイルデバイスフリート全体にわたる展開、エンドポイント管理、修理、セキュアな回収、廃棄を調整するためにサービスプロバイダーを活用しています。
最も速い成長が予測されているエンドユーザーセクターはどれですか?
物流・輸送は、倉庫自動化と配送デジタル化イニシアチブに支えられ、2032年にかけて13.68%のCAGRで拡大すると予測されています。
最も速い成長が予測されている地域はどれですか?
アジア太平洋地域は、デバイス展開の増加とIoT管理要件の拡大に支えられ、2032年にかけて13.87%のCAGRで拡大すると予測されています。