
Taille et part du marché des services gérés de cycle de vie des appareils mobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 26.74 Milliards de dollars |
| Taille du Marché (2032) | 43.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de cycle de vie des appareils mobiles par Mordor Intelligence
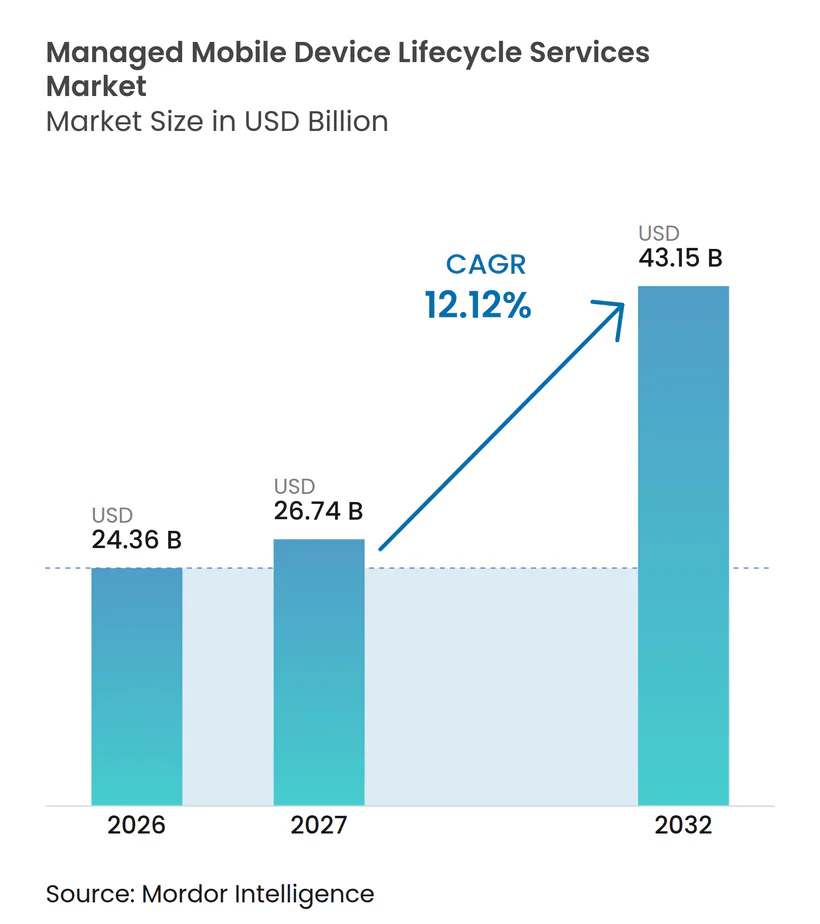
La taille du marché des services gérés de cycle de vie des appareils mobiles devrait s'étendre de 24,36 milliards USD en 2026 à 43,15 milliards USD d'ici 2032, enregistrant un CAGR de 12,12 % entre 2027 et 2032. Les organisations combinent l'approvisionnement, le déploiement, la gestion, le support, la récupération et la mise au rebut des appareils dans le cadre de contrats de services intégrés, plutôt que de gérer chaque activité comme un centre de coûts distinct. Cette approche accorde davantage d'importance aux prestataires capables de relier les opérations techniques à une logistique sécurisée et à des registres de garde vérifiables, tout en offrant aux équipes d'entreprise une responsabilité plus claire concernant l'état des appareils, l'accès des utilisateurs, le calendrier de remplacement, les applications approuvées, la protection des données, le rapprochement des inventaires et la récupération des unités lorsque les employés quittent l'entreprise ou que les appareils atteignent la fin de service. Les règles de souveraineté des données dans l'Union européenne, au Brésil et en Chine exigent également que les prestataires organisent les flux de travail des données des appareils en fonction des exigences légales locales. La base adressable reste large car de nombreuses organisations n'ont pas encore adopté des services de cycle de vie gérés de bout en bout pour l'ensemble de leurs portefeuilles d'appareils, de leurs sites et de leurs fonctions de support. Le marché des services gérés de cycle de vie des appareils mobiles est également soutenu par des programmes de renouvellement d'appareils basés sur l'IA qui nécessitent un approvisionnement plus rapide et un contrôle des points de terminaison plus fiable.
Points clés du rapport
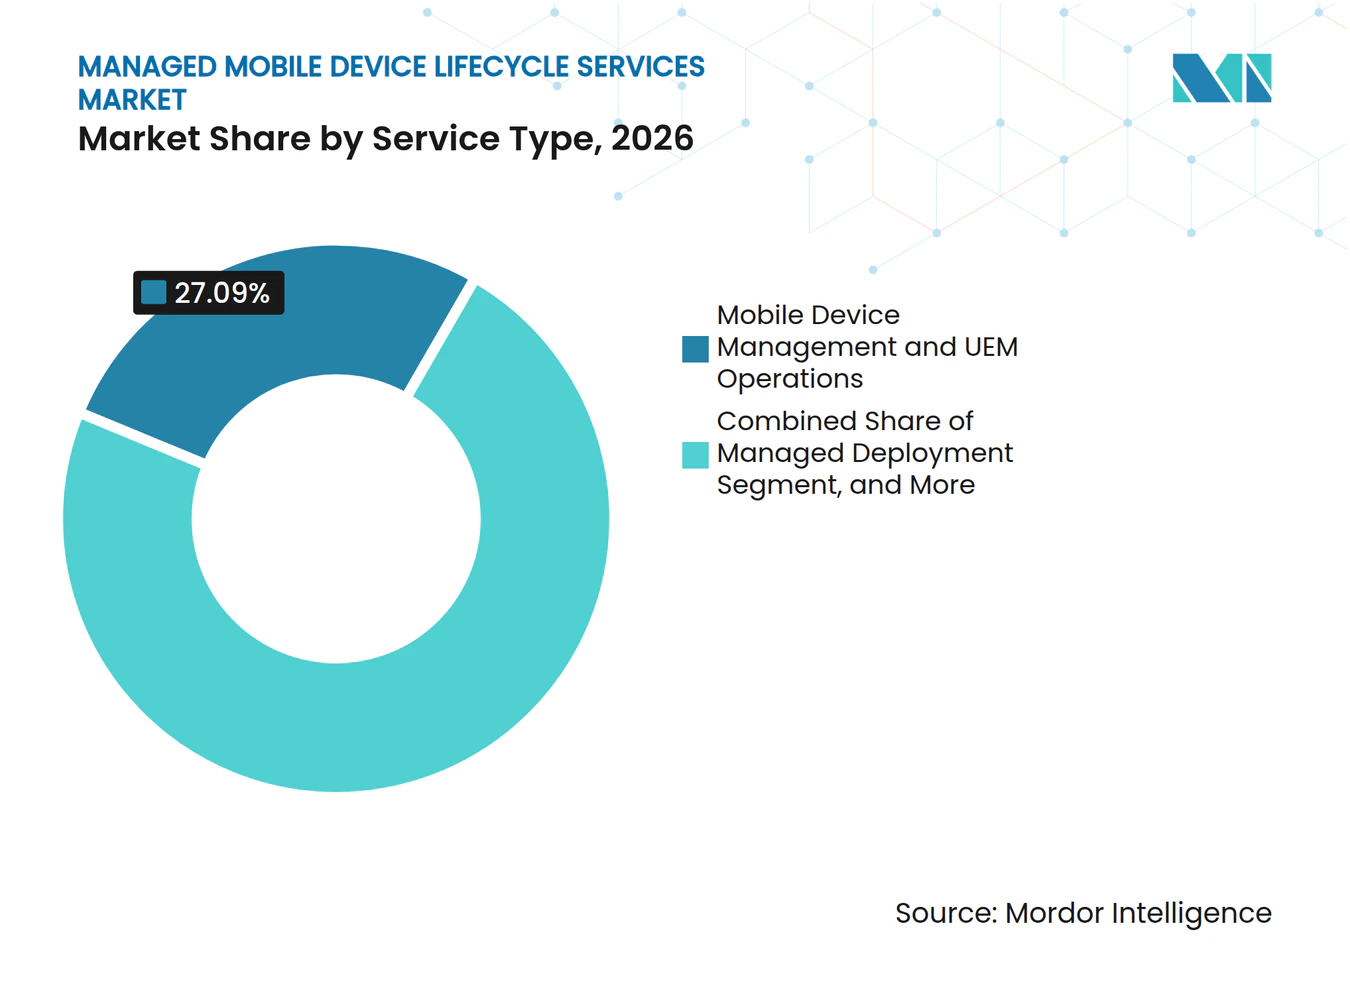
- Par type de service, la gestion des appareils mobiles et les opérations UEM détenaient 27,09 % de la part du marché des services gérés de cycle de vie des appareils mobiles en 2026, tandis que les services de disposition des actifs, de remise sur le marché et de recyclage devraient se développer à un CAGR de 13,65 % jusqu'en 2032.
- Par type d'appareil, les smartphones représentaient 40,02 % de la part du marché des services gérés de cycle de vie des appareils mobiles en 2026, tandis que les appareils IoT et de périphérie devraient se développer à un CAGR de 13,72 % jusqu'en 2032.
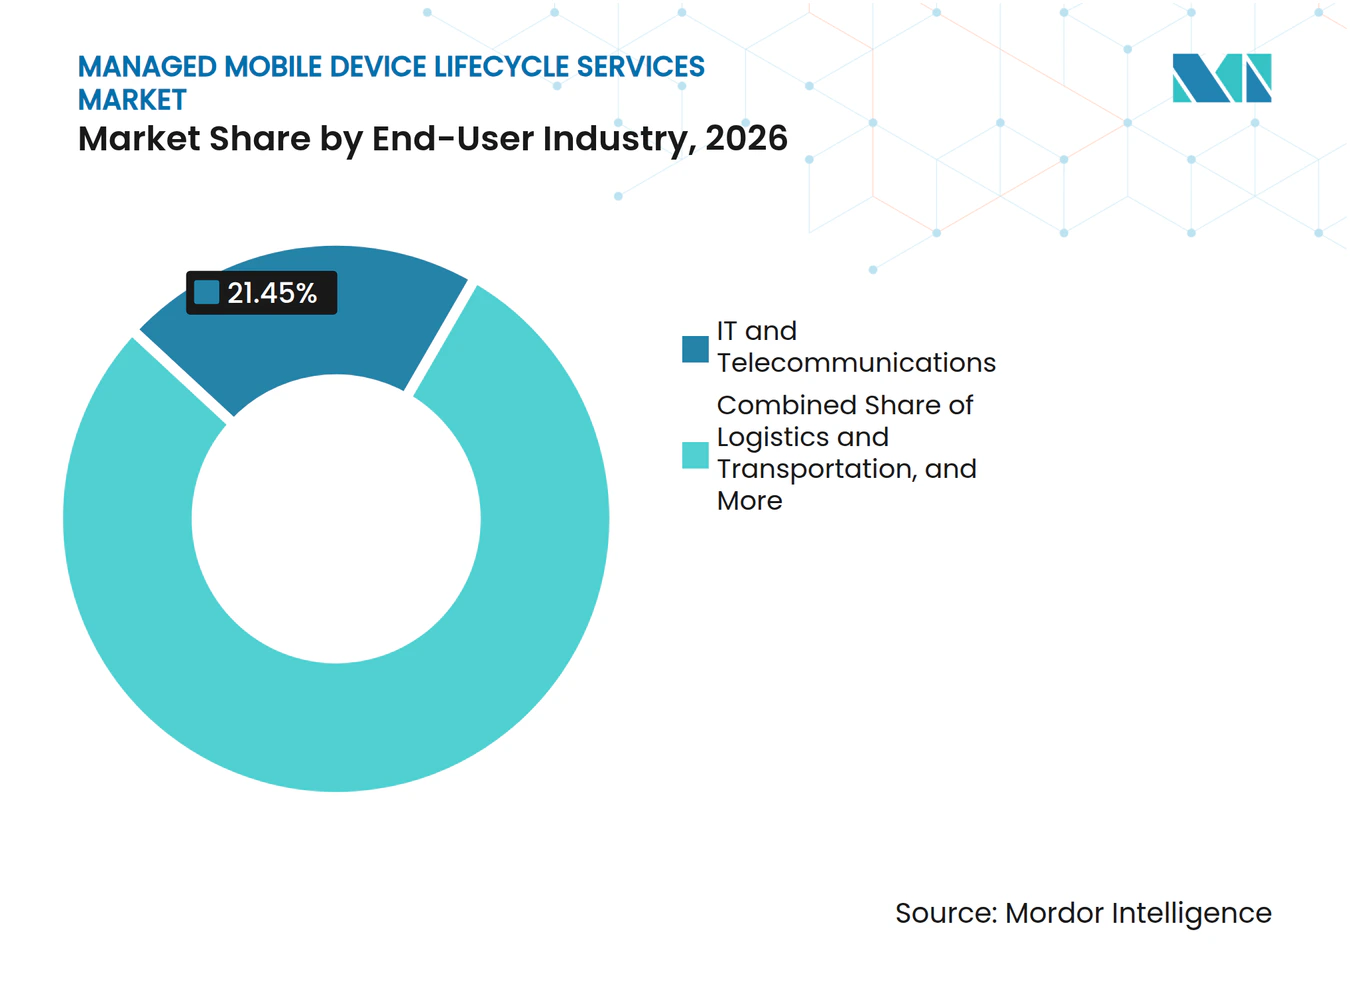
- Par secteur d'utilisation final, les technologies de l'information et les télécommunications détenaient 21,45 % de la part du marché des services gérés de cycle de vie des appareils mobiles en 2026, tandis que la logistique et le transport devraient se développer à un CAGR de 13,68 % jusqu'en 2032.
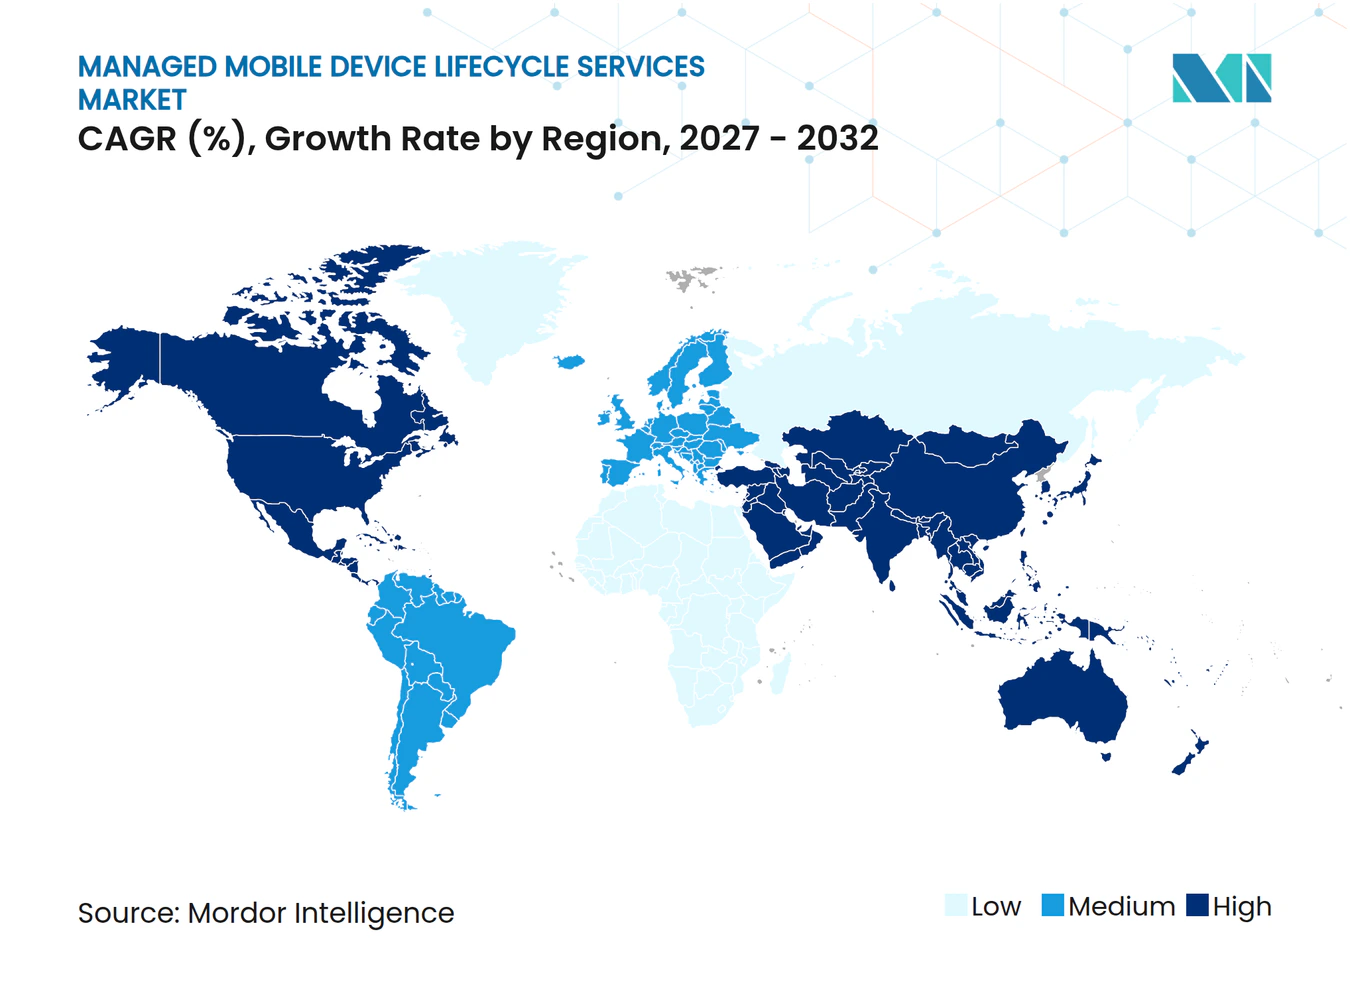
- Par géographie, l'Amérique du Nord détenait 41,01 % de la part du marché des services gérés de cycle de vie des appareils mobiles en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 13,87 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité des parcs d'appareils d'entreprise et demande d'externalisation | +3.2% | Mondial | Moyen terme (2 à 4 ans) |
| Travail hybride et activation des effectifs distribués | +2.5% | Mondial, avec l'Amérique du Nord et l'Europe comme marchés principaux | Moyen terme (2 à 4 ans) |
| Approvisionnement sans intervention et adoption d'UEM natif dans le cloud | +2.0% | Mondial | Court terme (≤ 2 ans) |
| Reprise des appareils, remise à neuf et récupération de la valeur résiduelle | +1.5% | Amérique du Nord, Asie-Pacifique, Europe | Moyen terme (2 à 4 ans) |
| Exigences en matière de déchets électroniques, de circularité et de responsabilité élargie des producteurs | +1.0% | Europe, Asie-Pacifique, avec répercussions en Amérique du Nord | Long terme (≥ 4 ans) |
| Support prédictif basé sur l'IA et notation automatisée des appareils | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité des parcs d'appareils d'entreprise et demande d'externalisation
Les parcs d'entreprise comprennent des smartphones, des tablettes, des ordinateurs portables, des terminaux durcis, des appareils portables et des points de terminaison IoT fonctionnant sous plusieurs systèmes d'exploitation et configurations d'opérateurs. La gestion de ces parcs en interne nécessite la configuration des appareils, l'administration UEM, la coordination avec les opérateurs, l'intégration de la gestion des services informatiques, des capacités logistiques sécurisées, du personnel formé et des processus cohérents dans chaque bureau, entrepôt et site de travail à distance. Le marché des services gérés de cycle de vie des appareils mobiles bénéficie lorsque les organisations transfèrent ces responsabilités combinées à des prestataires dans le cadre d'accords de service par appareil, car le même modèle opérationnel peut intégrer les enregistrements d'approvisionnement, les paramètres d'inscription, les exigences de sécurité, le support aux utilisateurs, les plans de remplacement, les procédures de récupération et les preuves de mise au rebut dans un processus de service coordonné avec des responsabilités définies. Les équipes de sécurité influencent de plus en plus ces décisions car elles ont besoin d'une application cohérente des politiques et de registres de conformité fiables sur des points de terminaison variés. Une exigence gouvernementale en matière de gestion sans fil intégrée et de support du cycle de vie montre que les services mobiles centralisés peuvent également être pertinents dans des environnements sensibles à la sécurité. Le marché des services gérés de cycle de vie des appareils mobiles récompense donc les prestataires capables de gérer des parcs importants et diversifiés sans perturber les opérations commerciales.
Travail hybride et activation des effectifs distribués
Le travail distribué a rendu la livraison à distance, l'inscription sans intervention et la logistique de remplacement essentielles aux opérations des appareils. Un appareil défaillant chez un employé à domicile nécessite une réponse différente de celle d'un appareil utilisé dans un bureau, ce qui augmente la valeur des services de support et d'expédition coordonnés. Les prestataires doivent être en mesure de préparer, configurer, envoyer, récupérer et remplacer des appareils dans plusieurs sites sans visites de routine dans un bureau informatique. Le marché des services gérés de cycle de vie des appareils mobiles est soutenu par cette exigence opérationnelle car la gestion centralisée peut réduire la charge des équipes de support internes, donner aux responsables un seul interlocuteur de service responsable et fournir aux travailleurs un processus défini pour recevoir des remplacements, retourner les appareils défaillants et conserver l'accès aux applications requises. Les pratiques modernes de gestion des appareils utilisant Microsoft Intune et Microsoft Defender ont été associées à une baisse de 24 % des tickets d'assistance dans un compte NTT DATA en 2025.[1] La qualité du service dépend de plus en plus de la correspondance entre la couverture logistique et la distribution géographique des effectifs du client.
Approvisionnement sans intervention et adoption d'UEM natif dans le cloud
L'approvisionnement sans intervention permet aux organisations de préparer et d'inscrire les appareils avant que les employés ne les reçoivent, réduisant ainsi le travail de configuration manuelle. Ce modèle confère aux prestataires un rôle pratique dans le déploiement ainsi que dans l'administration continue des points de terminaison, la précision des inventaires, l'application des politiques, la maintenance des logiciels et la remédiation rapide lorsqu'un appareil ne respecte pas les paramètres de sécurité établis. Les plateformes UEM natives dans le cloud peuvent intégrer iOS, Android, Windows, macOS et les systèmes d'exploitation de périphérie dans un seul environnement de gestion. Le marché des services gérés de cycle de vie des appareils mobiles bénéficie de la consolidation des plateformes car les clients peuvent s'attendre à ce qu'un seul partenaire de service gère un ensemble plus large de points de terminaison, maintienne des pratiques d'inscription et de sécurité standardisées, fournisse des rapports consolidés et coordonne les changements à mesure qu'un effectif ajoute de nouveaux systèmes d'exploitation, applications, sites commerciaux ou équipements connectés. BBVA gère 100 000 appareils d'entreprise via l'inscription Android Enterprise sans intervention et a signalé une réduction de 70 % du temps d'approvisionnement.[2] Les prestataires disposant d'intégrations certifiées pour Apple Business Manager, Google Zero-Touch et Windows Autopilot peuvent réduire les frictions d'intégration pour les parcs d'appareils mixtes.
Reprise des appareils, remise à neuf et récupération de la valeur résiduelle
La récupération de la valeur résiduelle est devenue une considération financière importante dans les programmes de cycle de vie des appareils car une entreprise a besoin d'une vision claire de l'état, de l'âge, de l'historique des réparations, du statut d'effacement des données, de l'éligibilité à la revente et du canal le plus approprié pour chaque unité retournée. Assurant a indiqué que les programmes de reprise d'appareils mobiles ont restitué 1,34 milliard USD de valeur aux consommateurs au cours du deuxième trimestre 2025, soit 60 % de plus que l'année précédente, et que l'appareil repris moyen avait 3,88 ans.[3] Des durées de vie utile plus longues peuvent augmenter la valeur récupérable, mais un délai de disposition peut également réduire la valeur de revente disponible pour les organisations. Le marché des services gérés de cycle de vie des appareils mobiles offre aux prestataires la possibilité de combiner l'effacement sécurisé des données, la notation des appareils, la remise à neuf et la revente dans le même accord, aidant les clients d'entreprise à maintenir une transmission documentée depuis l'employé ou le site de travail partant jusqu'à l'inspection, le traitement, la réutilisation, la revente, le recyclage et le rapprochement financier. Les prestataires qui choisissent le bon canal de revente peuvent faire de la gestion en fin de vie un processus de récupération de revenus plutôt qu'une simple dépense de conformité. Assurant indique que son processus de disposition des actifs oriente les appareils mis hors service vers des canaux de revente à plus haute valeur en temps réel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'intégration avec les systèmes ITSM, IAM et opérateurs existants | -1.5% | Mondial | Moyen terme (2 à 4 ans) |
| Souveraineté des données et complexité de la chaîne de garde transfrontalière | -1.0% | Europe, Asie-Pacifique, avec répercussions en Amérique du Nord | Long terme (≥ 4 ans) |
| Dépendance vis-à-vis des fournisseurs et visibilité limitée des coûts dans les contrats de services gérés | -0.8% | Amérique du Nord et Europe principalement | Moyen terme (2 à 4 ans) |
| Valeurs résiduelles volatiles et normes incohérentes de notation des appareils | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts d'intégration avec les systèmes ITSM, IAM et opérateurs existants
Les coûts d'intégration peuvent ralentir l'adoption lorsqu'une plateforme de prestataire doit se connecter aux systèmes existants de gestion des services informatiques, de gestion des identités, de facturation des opérateurs, aux enregistrements d'actifs, aux processus d'approvisionnement, aux contrôles de sécurité et aux pratiques établies du service d'assistance qui ont été créés indépendamment au fil de nombreuses années. Les grandes organisations exploitent souvent un ensemble de systèmes plus anciens qui nécessitent un travail sur mesure avant qu'un programme de cycle de vie géré puisse commencer. Ces exigences peuvent prolonger les calendriers de mise en œuvre et augmenter les coûts d'entrée dans les contrats pour les petites entreprises. Elles peuvent également créer des coûts de changement lorsqu'un client a déjà investi dans une configuration spécifique à un prestataire. Le marché des services gérés de cycle de vie des appareils mobiles peut donc favoriser les prestataires établis disposant de connecteurs testés pour les systèmes d'entreprise courants. Les prestataires doivent néanmoins présenter les coûts clairement car les dépendances à long terme peuvent limiter la volonté d'un client d'élargir la relation de service, de renouveler à la fin d'un terme ou de transférer des groupes d'appareils supplémentaires dans un programme qui semble difficile à comparer avec les opérations internes ou les propositions concurrentes.
Souveraineté des données et complexité de la chaîne de garde transfrontalière
Les exigences de souveraineté des données créent un défi de conformité pour les prestataires desservant des parcs d'appareils multinationaux car un point de terminaison physique peut contenir des informations commerciales, des informations sur les employés, des identifiants de sécurité, des données d'application et des enregistrements d'audit à plusieurs étapes lors de la collecte, du transport, de la réparation ou de la mise au rebut. Un appareil traversant une frontière peut impliquer des obligations au titre du Règlement général sur la protection des données de l'Union européenne, de la Loi sur la protection des informations personnelles de Chine, de la Loi sur la protection des informations personnelles du Japon et de la Loi générale sur la protection des données du Brésil. Les clients du secteur bancaire, de la santé et du secteur public ont besoin de registres de garde satisfaisant aux exigences d'audit locales, ce qui peut nécessiter des capacités locales de désinfection et de traitement. L'Union internationale des télécommunications a publié la Recommandation UIT-T L.1037 en septembre 2025 sur les exigences relatives à la collecte, au transport, au stockage, au démantèlement, à la récupération et à la mise au rebut finale des déchets d'équipements électriques et électroniques. Ces obligations peuvent limiter la standardisation des services transfrontaliers sur le marché des services gérés de cycle de vie des appareils mobiles. Elles créent également une demande pour des prestataires capables de documenter chaque étape de la collecte, du traitement et de la mise au rebut, d'indiquer où un appareil a été détenu, d'identifier la partie responsable à chaque transfert et de fournir des enregistrements utilisables lors des examens des clients et des contrôles réglementaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les opérations UEM détiennent la plus grande position en termes de revenus tandis que les services de disposition se développentLa gestion des appareils mobiles et les opérations UEM détenaient 27,09 % de la part du marché des services gérés de cycle de vie des appareils mobiles en 2026, ce qui en fait la plus grande catégorie de services. Cette catégorie reflète le besoin de gestion unifiée des points de terminaison comme fondement de la sécurité et de la conformité, notamment lorsque les organisations ont besoin d'un cadre de politique unique capable de prendre en charge les employés, les sous-traitants, les appareils partagés, les travailleurs de première ligne et les appareils utilisés en dehors des réseaux de bureau traditionnels. Les organisations utilisent les opérations UEM pour établir des politiques, surveiller les appareils, appliquer des mises à jour et maintenir le contrôle sur les systèmes d'exploitation. Cette catégorie reste centrale dans les contrats car elle relie le déploiement, le support et le travail de récupération à la gestion quotidienne des appareils. Les laboratoires d'intégration ajoutent également de la valeur en préparant et en certifiant les appareils pour des environnements clients spécifiques avant leur mise en service. Les services de déploiement géré bénéficient des changements d'effectifs et des cycles de renouvellement des appareils, notamment lorsque l'inscription sans intervention réduit la configuration manuelle.
Les services de disposition des actifs, de remise sur le marché et de recyclage devraient se développer à un CAGR de 13,65 % jusqu'en 2032, le taux le plus rapide parmi les catégories de services. La taille du marché des services gérés de cycle de vie des appareils mobiles pour ce service est soutenue par des programmes de renouvellement qui relient les données sur l'état des appareils aux décisions de valeur résiduelle. SHI International a lancé son programme de renouvellement intelligent en janvier 2026 pour utiliser la télémétrie sur l'état des appareils et l'analyse de la valeur résiduelle plutôt que des décisions de renouvellement basées sur le calendrier. La société a indiqué que des recherches validées par Omdia ont révélé une réduction de 21 % du coût total de possession sur 3 ans pour les organisations participantes. Les accords d'appareil en tant que service peuvent regrouper l'approvisionnement, la gestion et la récupération en fin de vie dans un abonnement par appareil. Les services de support, de maintenance et de réparation restent un domaine à fort volume où la logistique de réparation et les engagements de remplacement du jour au lendemain constituent des différenciateurs importants.



Par type d'appareil :
les smartphones sont en tête tandis que les appareils IoT et de périphérie élargissent les exigences des parcsLes smartphones représentaient 40,02 % de la part du marché des services gérés de cycle de vie des appareils mobiles en 2026. Ils restent le principal appareil de productivité pour les effectifs de terrain, de vente au détail et d'entreprise car ils prennent en charge la communication, l'authentification, la gestion des tâches, la capture de données sur le terrain, l'engagement client et l'accès aux applications qui remplacent de plus en plus les processus sur papier ou sur terminal fixe. Leur échelle soutient la demande de services de déploiement géré, d'opérations UEM, de réparation et de revente certifiée. Les programmes de smartphones nécessitent également des remplacements rapides car les pannes d'appareils peuvent interrompre les activités orientées client et opérationnelles. Les tablettes et les ordinateurs portables sont importants pour les effectifs qui utilisent des applications de bureau, des outils de collaboration ou la capture de données mobiles. Les appareils portables restent une catégorie plus petite, avec une utilisation concentrée dans les secteurs de la santé et de la logistique où le fonctionnement mains libres peut soutenir le travail quotidien.
Les appareils IoT et de périphérie devraient se développer à un CAGR de 13,72 % jusqu'en 2032. Le marché des services gérés de cycle de vie des appareils mobiles applique des processus similaires aux scanners industriels, aux terminaux d'entrepôt et aux équipements de terrain connectés qui étaient auparavant gérés de manière moins formelle. Les grands parcs d'appareils dans les sites logistiques et de fabrication peuvent rendre l'inscription sans intervention et la gestion centralisée des politiques plus pratiques que l'administration informatique locale. Advantech décrit la gestion à distance des systèmes embarqués comme un moyen d'améliorer la supervision des équipements de périphérie dans les opérations connectées. Les appareils mobiles durcis nécessitent une maintenance spécialisée et des programmes de remplacement axés sur la disponibilité car leurs utilisateurs travaillent dans des environnements exigeants. Des recherches publiées en 2025 ont révélé qu'un modèle d'apprentissage profond a atteint une précision de 70,4 % avec un temps d'inférence de 8 millisecondes dans la notation des défauts cosmétiques des smartphones. La notation automatisée peut augmenter le débit de remise à neuf tout en exerçant une pression sur les prestataires qui s'appuient uniquement sur des processus manuels.
Par secteur d'utilisation final :
les technologies de l'information et les télécommunications sont en tête tandis que la logistique et le transport progressent le plus rapidementLes technologies de l'information et les télécommunications détenaient 21,45 % de la part du marché des services gérés de cycle de vie des appareils mobiles en 2026. Les entreprises technologiques gèrent des parcs d'appareils diversifiés pour les effectifs de développement, de vente et de service sur le terrain dans plusieurs sites. Ces environnements nécessitent une gestion coordonnée sur plusieurs systèmes d'exploitation et règles de sécurité. Les services bancaires, financiers et d'assurance constituent un autre domaine de demande important car la sécurité des appareils, la séparation des données et les exigences d'audit peuvent ajouter de la complexité opérationnelle. La santé nécessite également des pratiques sécurisées de gestion et de désinfection des appareils pour les environnements cliniques. La fabrication, le commerce de détail et le commerce électronique exploitent des parcs à fort volume de points de terminaison durcis et à usage partagé où une disponibilité fiable est importante.
La logistique et le transport devraient se développer à un CAGR de 13,68 % jusqu'en 2032. L'exécution du commerce électronique, la numérisation de la livraison du dernier kilomètre et les programmes d'automatisation des entrepôts nécessitent des déploiements plus importants d'appareils durcis configurés de manière cohérente, protégés contre les utilisations abusives, facilement réparés et remplacés rapidement lorsqu'une panne retarderait le traitement des commandes ou l'activité de transport. Le marché des services gérés de cycle de vie des appareils mobiles est pertinent pour ce secteur vertical car les prestataires peuvent gérer la préparation, le contrôle des politiques, la réparation et le remplacement à l'échelle des dépôts et des entrepôts. Stratix Corporation et NomadGo ont annoncé en janvier 2026 un partenariat combinant l'IA d'inventaire sur appareil avec les services de mobilité gérée de Stratix sur le matériel Apple. Les contrats gouvernementaux et du secteur public peuvent également avoir des durées longues et des exigences strictes en matière de garde. Ces besoins accordent une prime aux fournisseurs disposant de processus bien documentés et d'une couverture de service fiable.

Analyse géographique
L'Amérique du Nord détenait 41,01 % de la part du marché des services gérés de cycle de vie des appareils mobiles en 2026. Les États-Unis représentent une grande partie de la demande régionale car les parcs d'entreprise ont atteint une échelle où la gestion interne du cycle de vie peut générer des coûts opérationnels significatifs. Les pratiques d'externalisation matures et la concentration d'organisations multinationales soutiennent l'adoption, tandis que le Canada et le Mexique ajoutent une demande dans les secteurs de la fabrication et de la logistique. L'Amérique du Sud est dominée par le Brésil, où le parc d'appareils d'entreprise et les obligations de protection des données soutiennent des services de cycle de vie structurés. Les prestataires régionaux doivent néanmoins satisfaire à des exigences différentes en matière d'opérateurs, d'expédition et de garde selon les marchés nationaux.
L'Europe occupe une position substantielle sur le marché des services gérés de cycle de vie des appareils mobiles, portée par l'Allemagne, le Royaume-Uni et la France, où les parcs mobiles distribués à l'échelle mondiale nécessitent une documentation fiable du cycle de vie. Les règles de l'Union européenne qui ont commencé à s'appliquer le 20 juin 2025 exigent que les smartphones et les tablettes satisfassent à des exigences de durabilité, d'efficacité énergétique et de réparabilité, notamment 800 cycles de charge avec une rétention de 80 % de la batterie, la disponibilité des pièces de rechange pendant 7 ans et des mises à jour du système d'exploitation pendant au moins 5 ans. Un score de réparabilité de A à E figure désormais sur les étiquettes des appareils de l'Union européenne, ce qui peut prolonger la durée de vie utile et augmenter la valeur des programmes de réparation, de remise à neuf et de support. Foxway a traité 1,8 million d'appareils mobiles, de tablettes et d'ordinateurs réutilisés en 2025, avec des taux de réutilisation atteignant 90 %. Ces conditions favorisent les prestataires capables de documenter l'état, l'historique des réparations, l'effacement des données et les canaux de transmission pour chaque appareil.
L'Asie-Pacifique devrait se développer à un CAGR de 13,87 % jusqu'en 2032, le taux géographique le plus rapide. L'Inde connaît une demande croissante de déploiement géré à mesure que les organisations technologiques étendent les effectifs hybrides vers les villes de deuxième rang, tandis que le Japon nécessite la gestion d'appareils durcis et de points de terminaison IoT pour la fabrication. La Loi sur la protection des informations personnelles de Chine peut favoriser les prestataires locaux de chaîne de garde, tandis que les Émirats arabes unis et l'Arabie saoudite soutiennent la numérisation des entreprises et que l'Afrique du Sud, l'Égypte et le Nigéria développent une adoption précoce grâce aux activités des services financiers et des télécommunications. Ces exigences variées rendent les opérations locales et les partenariats régionaux importants pour la prestation de services.
Paysage concurrentiel
Concentration du Marché
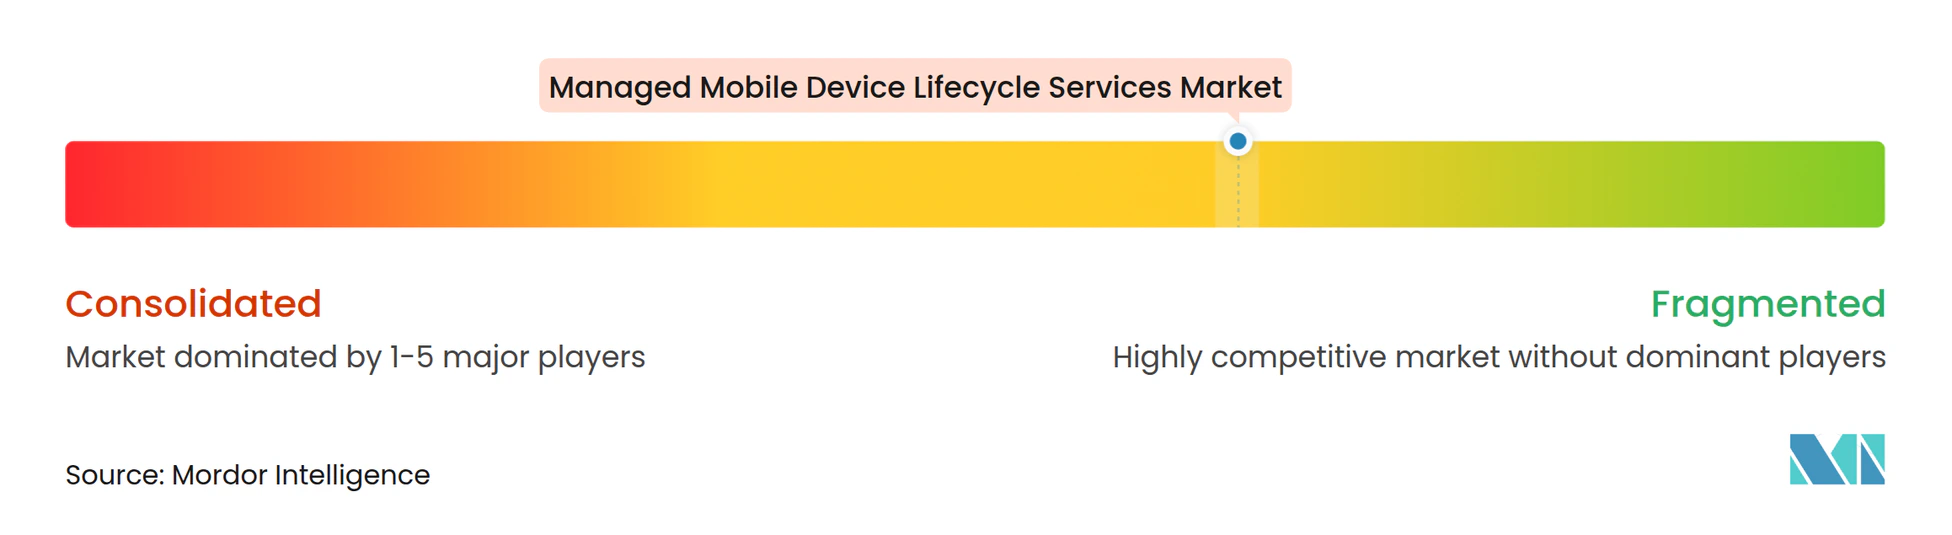
Le marché des services gérés de cycle de vie des appareils mobiles est modérément fragmenté. Assurant, Ingram Micro et Computacenter sont en concurrence dans plusieurs catégories de services et marchés géographiques, tandis que des spécialistes régionaux répondent à des types de parcs, des secteurs et des besoins de disposition distincts. Les grands prestataires se différencient de plus en plus par l'automatisation, l'analyse, les contrôles de sécurité et la couverture des services plutôt que par la simple étendue des services de base. Cette structure laisse de la place aux spécialistes qui répondent aux exigences locales en matière de garde, de réparation ou de secteurs réglementés. Elle offre également aux acheteurs le choix entre des contrats mondiaux larges et des capacités régionales plus ciblées.
Assurant a acquis le portefeuille d'automatisation des tests d'appareils mobiles d'OptoFidelity en octobre 2025, élargissant les capacités d'automatisation dans ses centres de soins des appareils pour la notation et la certification des appareils reconditionnés certifiés. Ingram Micro utilise sa plateforme Xvantage et son assistant numérique intelligent pour soutenir les flux de travail automatisés du cycle de vie. Ces investissements rendent le suivi des actifs, la notation et les rapports clients plus importants pour le positionnement concurrentiel. L'automatisation peut améliorer le débit et la cohérence dans les services à forte intensité de remise à neuf. Les prestataires qui ne peuvent pas automatiser les étapes clés peuvent faire face à des marges plus serrées et à des délais d'exécution plus longs.
Stratix Corporation développe une position dans le commerce de détail et la logistique en intégrant des outils opérationnels basés sur l'IA dans les contrats de mobilité gérée. deviceNOW GmbH utilise des programmes d'appareil en tant que service et des services d'appareils circulaires pour les clients d'entreprise européens. Computacenter a été répertorié comme fournisseur représentatif dans le guide du marché Gartner pour les services de cycle de vie des appareils gérés pendant 2 années consécutives, selon l'annonce de la société en octobre 2025. Les appareils IoT et de périphérie, ainsi que les marchés émergents d'Asie-Pacifique et d'Afrique, restent des domaines d'opportunité car l'adoption progresse plus rapidement que la capacité de service de cycle de vie unifié.
Leaders du secteur des services gérés de cycle de vie des appareils mobiles
-
Assurant, Inc.
-
DMI (Digital Management, LLC)
-
Ingram Micro, Inc.
-
Foxway AB
-
Likewize Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés de cycle de vie des appareils mobiles Entreprises couvertes dans ce rapport
- Assurant, Inc.
- DMI (Digital Management, LLC)
- Ingram Micro, Inc.
- Foxway AB
- Recommerce Solutions SA
- PCS Wireless, LLC
- Likewize Corp.
- Alchemy Global Solutions Limited
- MCE Systems Ltd.
- Mobile Klinik Inc.
- TES-AMM (Holdings) Pte. Ltd.
- Computacenter plc
- JIGSAW24 LIMITED
- SHI International Corp.
- Softcat plc
- Hemmersbach GmbH & Co. KG
- Stratix Corporation
- Utelize Communications Ltd
- deviceNOW GmbH
- Tialis Essential IT PLC
- CellDe Innovation Labs Private Limited
- TRG Solutions, Inc.
- ThingsAt Pty., Ltd.
Développements industriels récents dans Marché des services gérés de cycle de vie des appareils mobiles
- Octobre 2026 : Assurant a célébré un an après l'acquisition du portefeuille technologique d'automatisation des tests d'appareils mobiles d'OptoFidelity et a déployé ses systèmes de métrologie optique dans ses centres de soins des appareils, augmentant la précision de notation et le débit pour les appareils reconditionnés certifiés et faisant avancer la feuille de route d'automatisation d'Assurant dans ses installations mondiales de remise à neuf.
- Septembre 2026 : Foxway a posé la première pierre d'une extension d'environ 10 000 m² de son centre technologique à Tartu, en Estonie, portant la superficie totale à 16 890 m². Le projet consolidera les opérations actuellement réparties sur 2 bâtiments, fera progresser les capacités d'automatisation et augmentera considérablement les volumes de traitement de remise à neuf et de reprise pour les partenaires européens, avec une livraison prévue pour 2027.
- Février 2026 : Foxway a annoncé le développement d'une plateforme circulaire basée sur l'IA pour les détaillants et les opérateurs de télécommunications, une solution de reprise multi-fournisseurs conçue pour une reprise d'appareils transparente et évolutive à travers l'Europe, avec MySWOOOP d'Allemagne désigné comme partenaire initial de l'écosystème.
- Janvier 2026 : Stratix Corporation et NomadGo ont annoncé un partenariat pour fournir une plateforme d'opérations de restauration basée sur l'IA combinant l'IA d'inventaire sur appareil avec les services de mobilité gérée de bout en bout de Stratix sur le matériel Apple, incluant la gestion du cycle de vie, les remplacements d'appareils du jour au lendemain et l'analyse en temps réel.
Périmètre du rapport mondial sur le marché des services gérés de cycle de vie des appareils mobiles
Le marché des services gérés de cycle de vie des appareils mobiles désigne le secteur englobant les services externalisés qui gèrent le cycle de vie complet des appareils mobiles d'entreprise, notamment la planification, l'approvisionnement, le provisionnement, le déploiement, la configuration, la gestion des appareils mobiles (MDM), la gestion unifiée des points de terminaison (UEM), l'administration de la sécurité, le déploiement des applications, la gestion des opérateurs et des dépenses de mobilité, le support technique, la réparation, le remplacement, le suivi des actifs, le renouvellement des appareils, la mise hors service, l'effacement des données, le recyclage et la mise au rebut.
Le rapport sur le marché des services gérés de cycle de vie des appareils mobiles est segmenté par type de service (laboratoires d'intégration, déploiement géré, gestion des appareils mobiles et opérations UEM, services de support, de maintenance et de réparation, et services de disposition des actifs, de remise sur le marché et de recyclage), type d'appareil (smartphones, tablettes, ordinateurs portables et notebooks, appareils mobiles durcis, appareils portables et appareils IoT et de périphérie), secteur d'utilisation final (technologies de l'information et télécommunications, services bancaires, financiers et d'assurance, santé, commerce de détail et commerce électronique, fabrication, logistique et transport, gouvernement et secteur public, et autres secteurs d'utilisation final) et géographie (Amérique du Nord [États-Unis, Canada, Mexique], Amérique du Sud [Brésil, Argentine, Colombie, Chili], Europe [Allemagne, Royaume-Uni, France, Italie, Espagne, Russie et reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud, Australie et reste de l'Asie-Pacifique], Moyen-Orient [Arabie saoudite, Émirats arabes unis, Turquie, Israël et reste du Moyen-Orient] et Afrique [Afrique du Sud, Égypte, Nigéria et reste de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Laboratoires d'intégration |
| Déploiement géré |
| Gestion des appareils mobiles et opérations UEM |
| Services de support, de maintenance et de réparation |
| Services de disposition des actifs, de remise sur le marché et de recyclage |
| Smartphones |
| Tablettes |
| Ordinateurs portables et notebooks |
| Appareils mobiles durcis |
| Appareils portables |
| Appareils IoT et de périphérie |
| Technologies de l'information et télécommunications |
| Services bancaires, financiers et d'assurance |
| Santé |
| Commerce de détail et commerce électronique |
| Fabrication |
| Logistique et transport |
| Gouvernement et secteur public |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Laboratoires d'intégration | |
| Déploiement géré | ||
| Gestion des appareils mobiles et opérations UEM | ||
| Services de support, de maintenance et de réparation | ||
| Services de disposition des actifs, de remise sur le marché et de recyclage | ||
| Par type d'appareil | Smartphones | |
| Tablettes | ||
| Ordinateurs portables et notebooks | ||
| Appareils mobiles durcis | ||
| Appareils portables | ||
| Appareils IoT et de périphérie | ||
| Par secteur d'utilisation final | Technologies de l'information et télécommunications | |
| Services bancaires, financiers et d'assurance | ||
| Santé | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Logistique et transport | ||
| Gouvernement et secteur public | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de cycle de vie des appareils mobiles ?
Le marché est évalué à 24,36 milliards USD en 2026 et devrait atteindre 43,15 milliards USD d'ici 2032, avec une croissance à un CAGR de 12,12 %.
Quelle catégorie de services détient la plus grande part ?
La gestion des appareils mobiles et les opérations UEM dominent le marché avec une part de 27,09 % en 2026.
Quelle catégorie d'appareils se développe le plus rapidement ?
Les appareils IoT et de périphérie devraient se développer à un CAGR de 13,72 % jusqu'en 2032.
Pourquoi les entreprises externalisent-elles les services de cycle de vie des appareils mobiles ?
Les entreprises font appel à des prestataires de services pour coordonner le déploiement, la gestion des points de terminaison, la réparation, la récupération sécurisée et la disposition dans des parcs d'appareils mobiles de plus en plus complexes.
Quel secteur d'utilisation final connaît la croissance projetée la plus rapide ?
La logistique et le transport devraient se développer à un CAGR de 13,68 % jusqu'en 2032, soutenus par l'automatisation des entrepôts et les initiatives de numérisation de la livraison.
Quelle région connaît la croissance projetée la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 13,87 % jusqu'en 2032, soutenue par l'augmentation des déploiements d'appareils et la croissance des exigences de gestion IoT.