
マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
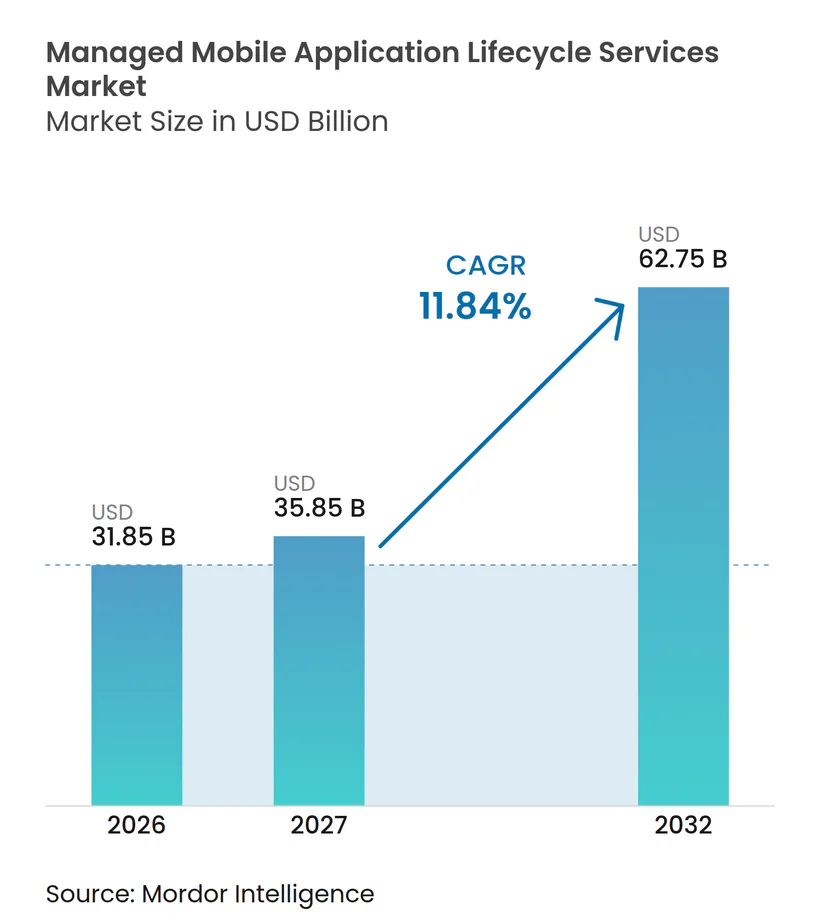
| 市場規模 (2027) | 35.85 十億米ドル |
| 市場規模 (2032) | 62.75 十億米ドル |
| 成長率 (2027 - 2032) | 11.84 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・モバイル・アプリケーション・ライフサイクル・サービス市場分析
マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場規模は、2026年の31.85 ビリオン 米ドル、2027年の35.85 ビリオン 米ドルから2032年には62.75 ビリオン 米ドルへと拡大し、2027年〜2032年の間にCAGR 11.84%を記録すると予測されています。マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場は、デザイン、テスト、リリース、セキュリティ、サポートを一つの運用モデルとして管理できる外部デリバリーチームに対するエンタープライズ需要によって形成されています。セキュリティ義務の高まりにより、ソフトウェアコンポーネントを文書化し、サードパーティアクセスを管理し、監査要件をサポートできるプロバイダーの価値が高まっています。クラウドネイティブなパイプラインもクライアントの期待を変えており、頻繁なリリースには反復可能なテストと信頼性の高いデプロイメント管理が必要です。マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場は、複数のアプリケーションにわたってエンジニアリングデリバリーとガバナンスを組み合わせるベンダーに対してより大きな役割を提供しています。競争は、セキュアなデリバリー認証、自動化された品質管理、データレジデンシーのコミットメントを損なうことなく規制対象クライアントをサポートする能力を中心に展開される可能性が高いです。
レポートの主要なポイント
- サービスタイプ別では、モバイル・アプリケーション・デザイン・アンド・デベロップメント・サービスが2026年に28.44%の収益シェアでリードし、アプリケーション・テスティング・アンド・クオリティ・アシュアランス・サービスは2032年までにCAGR 12.67%で拡大すると予測されています。
- テクノロジー別では、クロスプラットフォーム・アンド・ハイブリッドが2026年に38.56%のシェアを占め、2032年までに最高のCAGR 12.82%を記録すると予測されています。
- エンドユーザー産業別では、BFSIが2026年に24.43%のシェアを占め、ヘルスケア・アンド・ライフサイエンスは2032年までにCAGR 12.54%で成長すると予測されています。
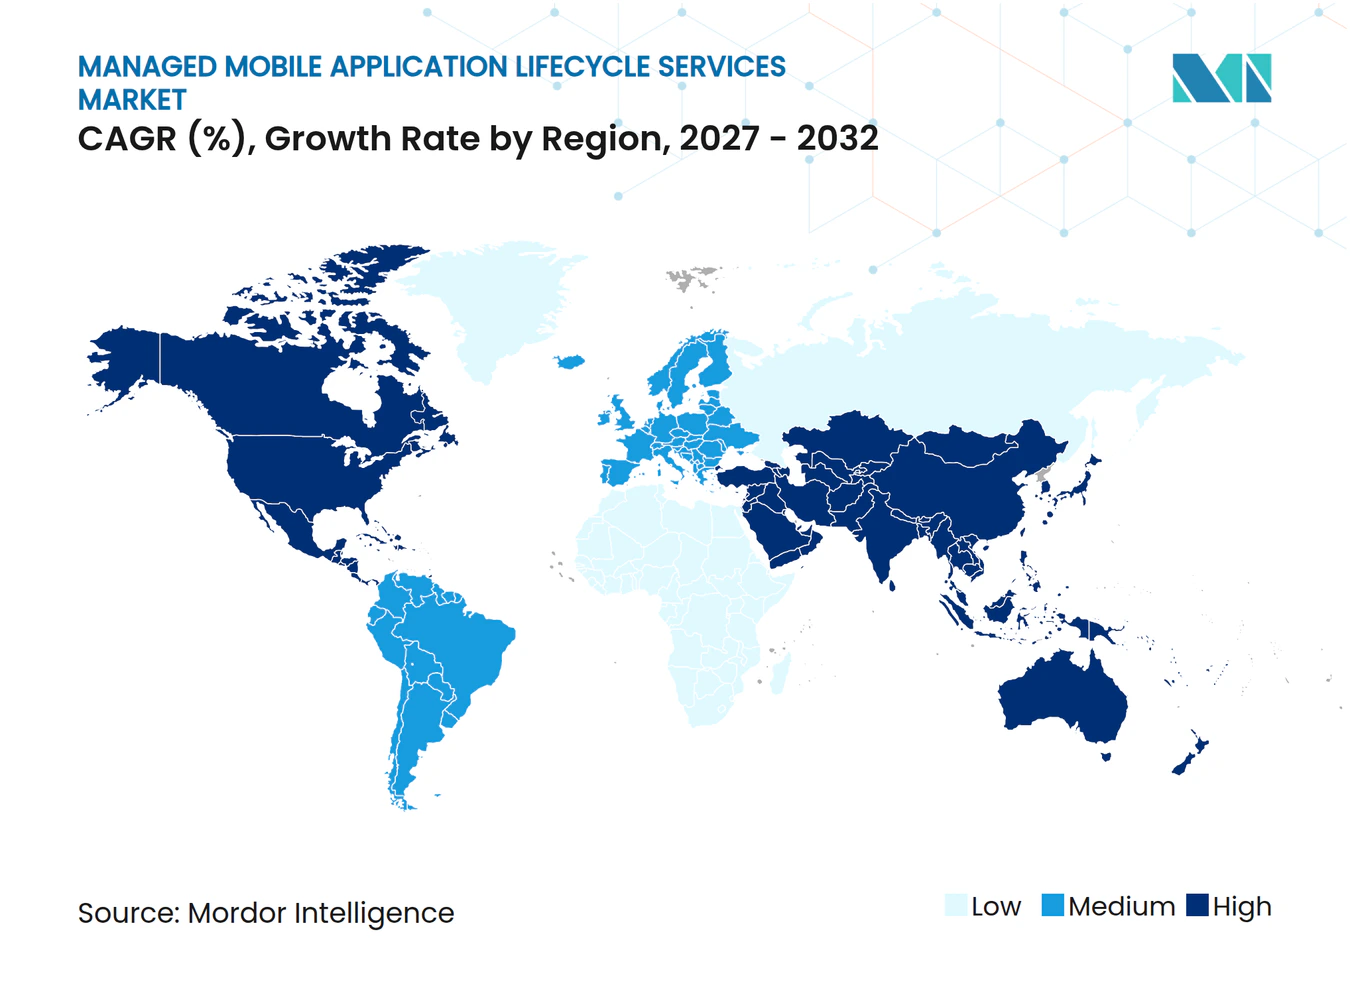
- 地域別では、北米が2026年に36.42%のシェアを占め、アジア太平洋地域は2032年までにCAGR 12.76%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アウトソーシングされたモバイル製品運用 | +2.0% | 北米と西欧に初期集中するグローバル市場 | 中期(2〜4年) |
| クラウドネイティブなリリース自動化と継続的デリバリー | +1.8% | 北米、西欧、インド・シンガポール・オーストラリアを含むアジア太平洋主要市場 | 短期(2年以内) |
| モバイル・アプリケーション・セキュリティとコンプライアンス義務 | +1.7% | 北米、欧州、アジア太平洋および中東への波及 | 短期(2年以内) |
| BYODとフロントラインモバイルワークフォースの拡大 | +1.5% | 北米とアジア太平洋の製造業回廊で最も高い強度を持つグローバル市場 | 中期(2〜4年) |
| モバイルOSとアプリストアのコンプライアンスサイクルの短縮 | +1.2% | グローバル | 短期(2年以内) |
| AIを活用した監視、テスト、インシデント解決 | +1.6% | 北米、西欧、アジア太平洋主要市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アウトソーシングされたモバイル製品運用へのエンタープライズのシフト
マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場は、内部チームが事業拠点全体にわたるモバイルデバイス、アプリケーション、および非公式な従業員ワークフローの増大するセットを管理できない場合に恩恵を受けます。B2M Solutionsは、2025年の調査において、フロントラインワーカーの81%が毎少なくとも1回モバイルテクノロジーの障害により業務を停止し、60%が毎週業務中断を経験したと報告しています。[1] Unilyは、フロントラインワーカーの71%がタスクを完了するために個人デバイスまたは未承認のアプリケーションを使用しており、これにより重要なワークフローが正式なIT管理外に置かれる可能性があることを発見しました。この複合的な問題は技術サポートに限定されず、管理されていないワークフローは、一貫性のないアクセス、不完全なテスト、サービス障害時の責任の不明確さ、セキュリティチームの可視性の制限を生み出す可能性があります。これにより、デバイスワークフロー、テスト、サポート、セキュリティ管理を一貫した運用プロセスに統合できるプロバイダーへの実際的なニーズが生まれます。マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場は、特にモバイルツールが日常のフロントライン業務に不可欠な場合に、承認済みアプリケーションと正式なモバイル資産外で発展した運用慣行の両方を管理する単一のパートナーを必要とするエンタープライズにとって関連性を高めています。
クラウドネイティブなリリース自動化と継続的デリバリーの採用
マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場は、より規律あるビルド、テスト、デプロイメントの実践を必要とする頻繁なリリースによって支えられています。JetBrainsは、調査対象のDevOpsプロフェッショナルの83.4%がCI/CDパイプラインを使用し、48.8%が少なくとも1つのCI/CDタスクにAIを使用しているが、AIを活用したステップをビルドまたはテストワークフローに直接組み込んでいるのはわずか8%であると報告しています。[2] AndroidアプリケーションのCI/CD設定に関するACMの研究では、チームが平均2ヶ月ごとにCI/CD設定を変更しており、これが内部エンジニアリンググループに継続的なメンテナンスタスクを追加していることが判明しました。Redditは、2025年8月に200人以上のエンジニアのモバイルパイプラインをクラウドホスト型ソリューションに移行した後、ビルド時間が30%短縮されたと報告しています。これらの事例は、特に開発チームが機能作業を一時停止してパイプライン設定を修正したり、失敗したビルドを調査したり、リリース承認を調整したりできない場合に、複数のライブアプリケーションを持つポートフォリオを担当するプロバイダーの運用基準を引き上げています。パイプラインのメンテナンスとリリースガバナンスを契約に含めるプロバイダーは、クライアントが内部開発チーム全体に分散させる継続的な作業を削減し、専門家の能力が制約されている組織にとってマネージド・モバイル・アプリケーション・ライフサイクル・サービス市場をより関連性の高いものにすることができます。
モバイル・アプリケーション・セキュリティとコンプライアンス義務のまり
マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場は、より厳格なセキュリティおよび運用レジリエンスへの期待によっても支えられています。GSMAは2025年2月にモバイルデバイスセキュリティ認証スキームの要件を更新し、モバイルセキュリティ評価の指針となる機能的および保証基準を設定しました。[3] OWASP MASVSおよびNIST SP 800-124は、セキュアな開発とデバイス管理の実践を確立する必要があるプロバイダーにとって有用な技術的参照点であり続けています。金融サービスのクライアントは、モバイルアプリケーションがトランザクションと機密データを処理するため、文書化されたテスト、監視、変更管理の実践に対する特別なニーズに直面しています。また、アプリケーションがどのように評価されたか、どのコンポーネントが変更されたか、リリースが関連する管理プロセスに従ったかどうか、および例外がどのように解決されたかを示す明確な記録も必要です。マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場は、認定プロバイダーに対して、孤立したエンジニアリング能力ではなく、文書化されたデリバリープロセスを販売する機会を提供しています。
AIを活用した監視、テスト、インシデント解決
マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場は、テストとインシデント対応の作業を短縮するAI対応ツールによってますます影響を受けています。Googleは2025年4月にFirebase App DistributionにGeminiを活用したアプリテストエージェントを導入し、物理デバイスと仮想デバイスにわたるゴールベースのテスト生成と実行を可能にしました。Perforceは2025年7月にPerfecto AIを発売し、チームがウェブ、Android、iOSのワークフロー全体でプレーンテキストの入力をテストアクションに変換できるようにしました。Perforceは、初期の顧客がテスト作成、安定化、トリアージにわたって50〜70%の効率向上を報告したと述べています。ACMが発表した研究では、AIガイドによるテストが自動化されたモバイルテストにおけるコードとアクティビティのカバレッジを向上させることができることが判明しました。マネージドプロバイダーにとっての持続的な価値は、テスト結果がクライアントのリリースプロセス全体でどのようにレビュー、優先順位付け、割り当て、修正作業に変換されるかを管理するコントロールを設定することにあり、この能力がマネージド・モバイル・アプリケーション・ライフサイクル・サービス市場をテスト量の販売だけを超えた存在へと移行させるのに役立ちます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データ主権とサードパーティアクセスへの懸念 | -1.5% | 北米、欧州、インドと中国を含むアジア太平洋地域 | 短期(2年以内) |
| デバイス、OS、エンタープライズスタック統合の断片化 | -1.2% | アジア太平洋および中東・アフリカ市場で最も複雑なグローバル市場 | 長期(4年以上) |
| シニアモバイルリライアビリティおよびセキュリティ人材の不足 | -0.9% | 北米と西欧 | 中期(2〜4年) |
| 製品ロードマップとサービスレベルの所有権の不明確さ | -0.8% | グローバル、第一世代のマネージドエンゲージメントで最も顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データ主権とサードパーティアクセスへの懸念
モバイルアプリケーションがサードパーティのソフトウェアコンポーネントを通じて機密情報を送信する場合、データレジデンシー要件がアウトソーシングの意思決定を遅らせる可能性があります。NowSecureは、2025年2月のDeepSeek iOSアプリケーションの評価において、ByteDance管理サーバーへの暗号化されていないデータ送信を発見し、サードパーティのモバイルコードパスを通じて生じるリスクを示しました。クライアントは、契約締結前にデリバリーの場所、コードアクセス、分析ツール、サポート慣行、インシデントエスカレーション手順、データ処理責任の文書化を要求することで対応する場合があります。これらの確認作業は調達サイクルを延長し、広く分散したデリバリーチームのコスト優位性を弱める可能性があります。マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場は、プロバイダーがクライアントに関連する管轄区域でのデータ処理方法を示せない場合、より困難な販売に直面します。ローカルに準拠したデリバリーインフラを持つプロバイダーはこの懸念に対処できますが、その運用モデルは制限のないオフショアアプローチよりも高い価格、より限定的な人員配置モデル、より詳細なクライアント監視を必要とする場合があります。
デバイス、OS、エンタープライズスタック統合の断片化
マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場は、多様なデバイス、OS、CI/CDツール、アイデンティティシステム、エンタープライズバックエンドにわたるアプリケーションをサポートする必要があります。2,557のAndroidアプリケーションに関するACMの研究では、CI/CDサービス全体での標準化の限界と複雑なYAML設定要件が確認されました。Jit.ioは、開発者がアプリケーションセキュリティエンジニアを最大200対1で上回る可能性があり、自動化ツールからの誤検知がセキュリティバックログを増加させる可能性があると報告しています。この多様性により、すべての顧客環境にわたって統一されたテストおよびリリースプロセスを作成することが困難になっています。プロバイダーは柔軟な統合方法を必要としますが、カスタマイズされた作業はデリバリー効率を低下させ、検証作業を増加させ、技術チーム間の調整を追加し、価格の予測可能性を低下させる可能性があります。モバイルアーキテクチャとエンタープライズソフトウェアスタックが変化し続けるにつれて、この制約は重要であり続け、マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場は管理不能なサービスの複雑さを生み出すことなく適応できるプロバイダーに依存することになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
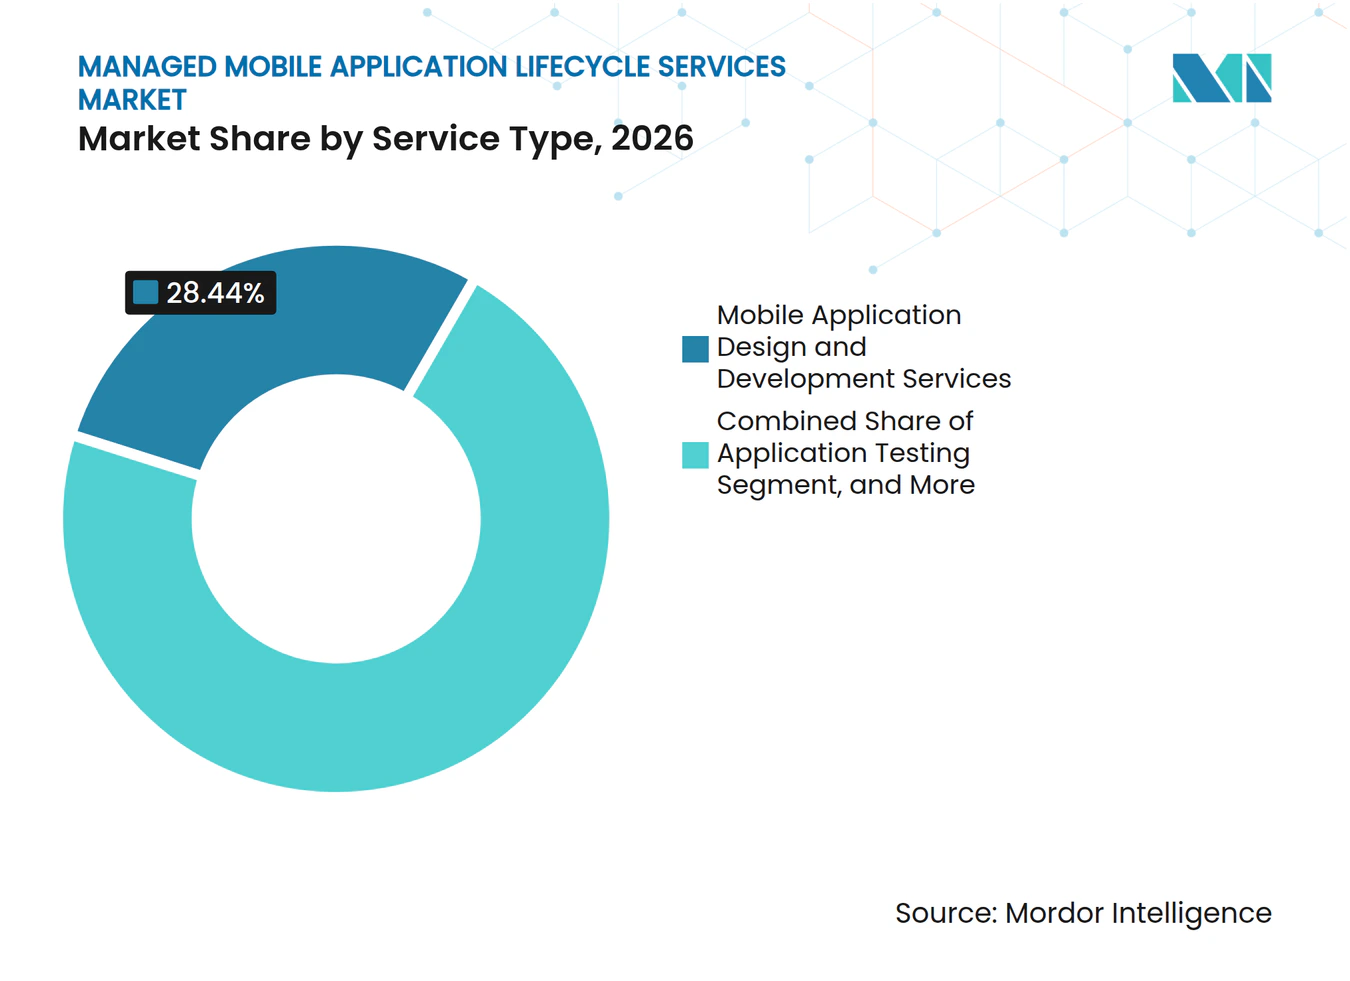
デザイン・アンド・デベロップメントが収益をリードし、クオリティ・アシュアランスが最速で成長モバイル・アプリケーション・デザイン・アンド・デベロップメント・サービスは、2026年のマネージド・モバイル・アプリケーション・ライフサイクル・サービス市場シェアの28.44%を占めました。このセグメントは、エンタープライズがデバイスやOSにわたって確実に動作する顧客向アプリケーションと内部生産性ツールの構築を支援する必要があるため、多くの場合、最初のエンゲージメントポイントとなります。デザイン・アンド・デベロップメントから始めるプロバイダーは、その後、同じ関係の中でテスト、デプロイメント、監視、メンテナンスの責任を引き受けることができ、これにより個別のサプライヤー間のハンドオフを削減できます。これにより、クライアントがすべてのライフサイクルタスクに個別のプロバイダーを追加することなく、マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場の範囲が広がります。アプリケーション・テスティング・アンド・クオリティ・アシュアランス・サービスは、リリース段階のテストだけでなく継続的な検証に対する需要の高まりを反映して、2032年までにCAGR 12.67%を記録すると予測されています。
SmartBearは2025年6月に、React NativeとFlutterアプリケーション向けのGenAIを活用したノーコードテストを備えたReflect Mobileを発売しました。このようなツールは、プロバイダーが異なるクロスプラットフォームフレームワークを使用するアプリケーション全体でテストを標準化し、反復的なテストスクリプトのメンテナンスに必要な労力を削減するのに役立ちます。アプリケーション・デプロイメント・アンド・リリース・マネジメント・サービスは、OSのアップデートとアプリストアの要件がデリバリーウィンドウを短縮し、エンジニアリング、セキュリティ、ビジネスチーム間の調整の必要性を高めるにつれて重要性を増しています。Bitriseは、新しいモバイルOSバージョンがTapcart環境で2〜3週間ごとに1,500以上のライブアプリケーションにわたる調整されたビルドを必要とする可能性があると報告しています。監視、モダナイゼーション、廃止、メンテナンス、セキュリティ、サポートサービスは、レガシーアプリケーションがデータの継続性を保護し、重要なユーザーサービスを利用可能に保つ管理されたアップグレードまたは廃止計画を必要とする場合に、定期的な作業を追加します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
テクノロジー別:
クロスプラットフォーム・アンド・ハイブリッドデリバリーがサービス経済を変えるクロスプラットフォーム・アンド・ハイブリッドテクノロジーは、2026年のマネージド・モバイル・アプリケーション・ライフサイクル・サービス市場規模の38.56%を占めました。また、2032年までにCAGR 12.82%で成長すると予測されており、最大かつ最速で拡大するテクノロジーセグメントとなっています。共有コードベースは、同じアプリケーションのiOSとAndroidバージョンサポートするために必要な作業を削減できますが、デリバリープロセスはプラットフォーム固有の動作を考慮する必要があります。これにより、プロバイダーは固定料金のサービス契約の下でより多くのアプリケーション機能をカバーし、より一貫したテストおよびリリース計画を作成できます。また、統合された開発、テスト、リリースプロセスを望むクライアントの間でマネージド・モバイル・アプリケーション・ライフサイクル・サービス市場の役割を強化します。
ネイティブiOSとネイティブAndroidは、アプリケーションがデバイス機能の密接な使用、深いOS統合、またはパフォーマンスに敏感なレンダリングを必要とする場合に重要であり続けます。これらの要件は、マネージド契約がアプリケーションのライフ全体にわたってカバーしなければならない開発、テスト、メンテナンスの作業を増加させる可能性があります。プログレッシブ・ウェブ・アプリケーションは、ネイティブアプリストアの配布がフロントラインワーカーや分散した従業員グループには実用的でない特定のエンタープライズ設定に対応します。ただし、ウェブベースのモバイルエクスペリエンスのセキュリティとガバナンスの実践は、ネイティブアプリケーションの管理に直接マッピングされない場合があります。ネイティブ、クロスプラットフォーム、ウェブアーキテクチャにわたって一貫したテストとセキュリティ方法を適用できるプロバイダーは、混合ポートフォリオと複数のデリバリーチームを持つクライアントの運用上のギャップを削減できます。
エンドユーザー産業別:
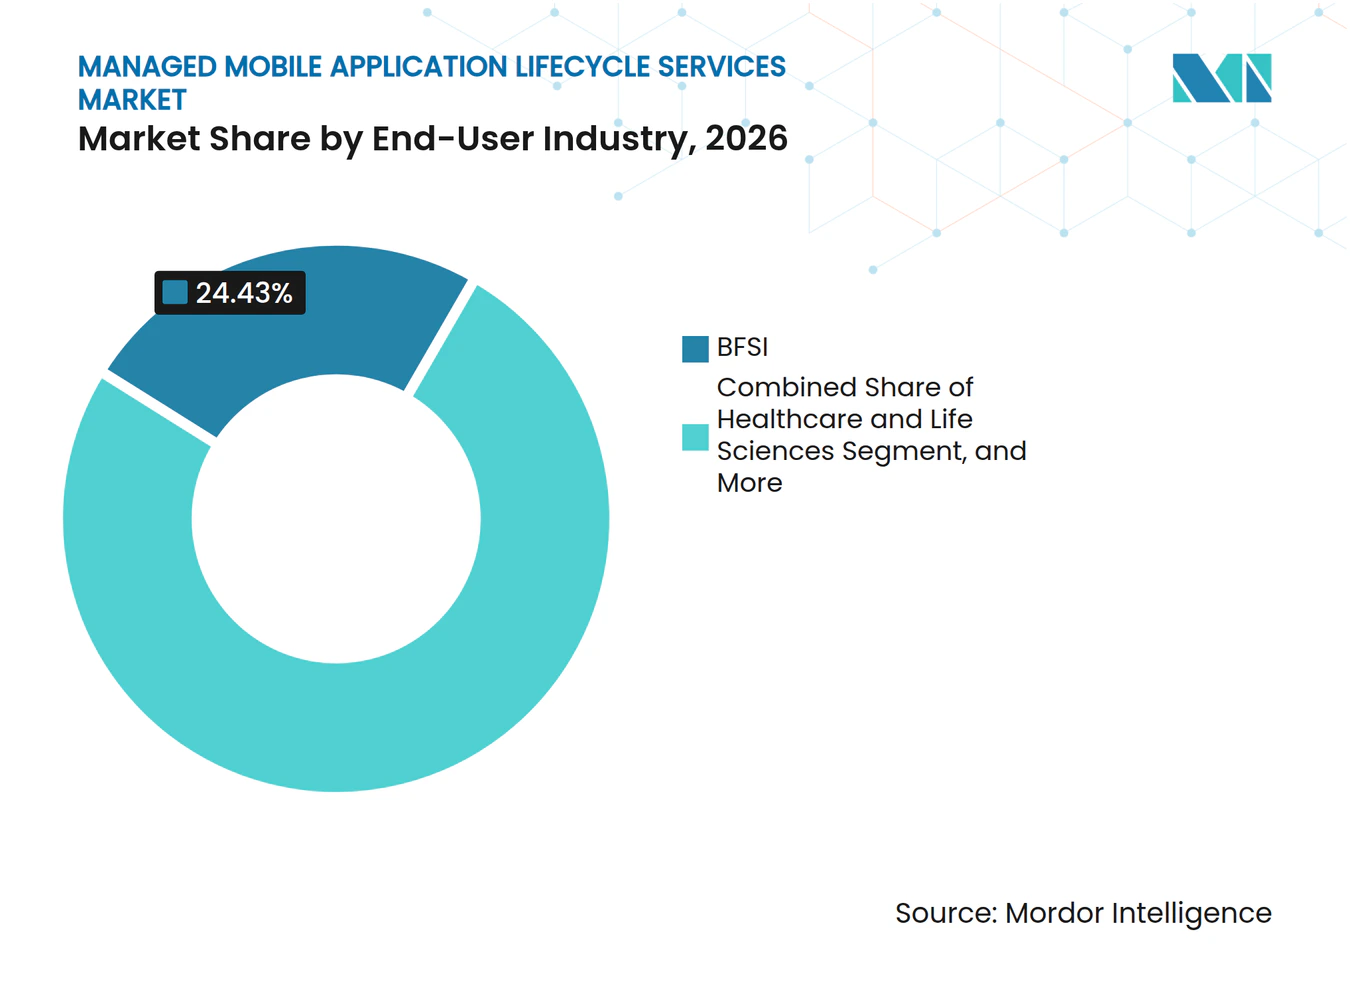
BFSIが最大シェアを保持し、ヘルスケア・アンド・ライフサイエンスが最速で拡大BFSIは、2026年のマネージド・モバイル・アプリケーション・ライフサイクル・サービス市場シェアの24.43%を占めました。高いトランザクション量、ゼロダウンタイムへの期待、広範なセキュリティ義務により、銀行、金融サービス、保険アプリケーションにとって正式なライフサイクルガバナンスが重要となっています。クライアントがモバイルインターフェースを通じてトランザクションを行い口座を管理するサービスでは、モバイルアプリケーションの信頼性が顧客維持に直接影響するため、運用上の中断は技術的な影響だけでなく商業的な影響も持つ可能性があります。このセグメントは、テスト、監視、脆弱性管理、文書化されたリリース管理に対する定期的な需要を生み出しています。ヘルスケア・アンド・ライフサイエンスは、管理されたソフトウェア変更を必要とする管理された患者エンゲージメント、臨床文書化、リモートケアワークフローの幅広い使用を反映して、2032年までにCAGR 12.54%で拡大すると予測されています。
リテール・アンド・Eコマースのバイヤーは、ピーク需要期間中および接続されたストア、フルフィルメント、決済エクスペリエンス全体で信頼性の高いアプリケーションパフォーマンスを必要としています。テレコミュニケーション・アンド・インフォメーション・テクノロジー企業は、エンタープライズモビリティツールを使用しながらモバイルプラットフォームを配布しており、ライフサイクルサポートとパフォーマンス管理に対する繰り返しの需要を生み出しています。製造業の需要は、テクノロジーの中断が業務を妨げ、日常的なプロセスの信頼性に影響を与える可能性があるモバイル倉庫、検査、フィードワークフローに関連しています。政府・公共部門のプログラムもモバイルサービスデリバリーを拡大していますが、調達プロセスは商業部門よりも長くなる可能性があります。マネージド・モバイル・アプリケーション・ライフサイクル・サービス産業は各業種に機会がありますが、プロバイダーはセキュリティ、可用性、文書化、サポートの実践を業種固有の要件に適応させる必要があります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年に36.42%の地域収益シェアを占めました。成熟したアウトソーシング慣行、大規模なエンタープライズアプリケーションポートフォリオ、BFSI、リテール、テレコミュニケーションからの強い需要が同地域のリーディングポジションを支えています。多くのアクティブなアプリケーションを管理する組織は、個々の製品グループが個別のデリバリー管理を運用するのではなく、マネージドプロバイダーを使用して分散した内部チーム全体に同様の品質とリリースの実践を適用できます。同地域のコンプライアンス環境は、セキュアな開発と運用管理を示せるプロバイダーの価値を高めており、カナダは金融サービスと州のヘルスケアプログラムを通じて貢献し、メキシコは製造業のモビリティニーズと米国に合わせたIT購買慣行から恩恵を受けています。
アジア太平洋地域は、マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場において最速の地域成長率となる2032年までのCAGR 12.76%を記録すると予測されています。同地域の多様な国内市場は、モバイルデリバリー、データ処理、ベンダーの所在地、クライアントが期待するローカルサポートのレベルに対して異なる需要パターンを生み出しています。インドの大規模なモバイルアプリケーションベースは、スケーラブルなデリバリーとクオリティ・アシュアランス能力への需要を支えています。中国では、プロバイダーが厳格なローカライゼーションと登録条件を管理する必要があり、これにより国内契約と輸出志向の作業が分離される可能性があります。シンガポールは規制の安定性と経験豊富なテクノロジー人材により重要な地域調整拠点であり続け、日本のより高いアプリケーション収益化はエンタープライズクライアントにとってサービス品質とパフォーマンスガバナンスをより価値あるものにする可能性があります。
欧州は第2位の地域市場であり、需要は金融セクターのレジリエンス義務とアルゴリズムによるパーソナライゼーションに影響する規制によって形成されています。ドイツ、英国、フランス、イタリア、スペインが地域のマネージドモバイル支出の相当なシェアを占めており、汎欧ポートフォリオを扱うプロバイダーは国内実装慣行とクライアント固有のコンプライアンスポリシーの違いを管理する必要があります。Sopra SteriaとTotalmobileは2025年9月に英国の公共部門組織向けにAIを活用したフィールドサービス管理を提供するためにパートナーシップを締結しました。南米はfintechとEコマースのユースケースでブラジルがリードし、サウジアラビアとアラブ首長国連邦はビジョン2030プログラムに関連するモバイルサービスに投資しています。アフリカは最小の地域収益貢献者ですが、モバイルファーストのインターネット利用がマネージドデリバリーサービスの長期的なパイプラインを支えています。
競合環境
市場集中度
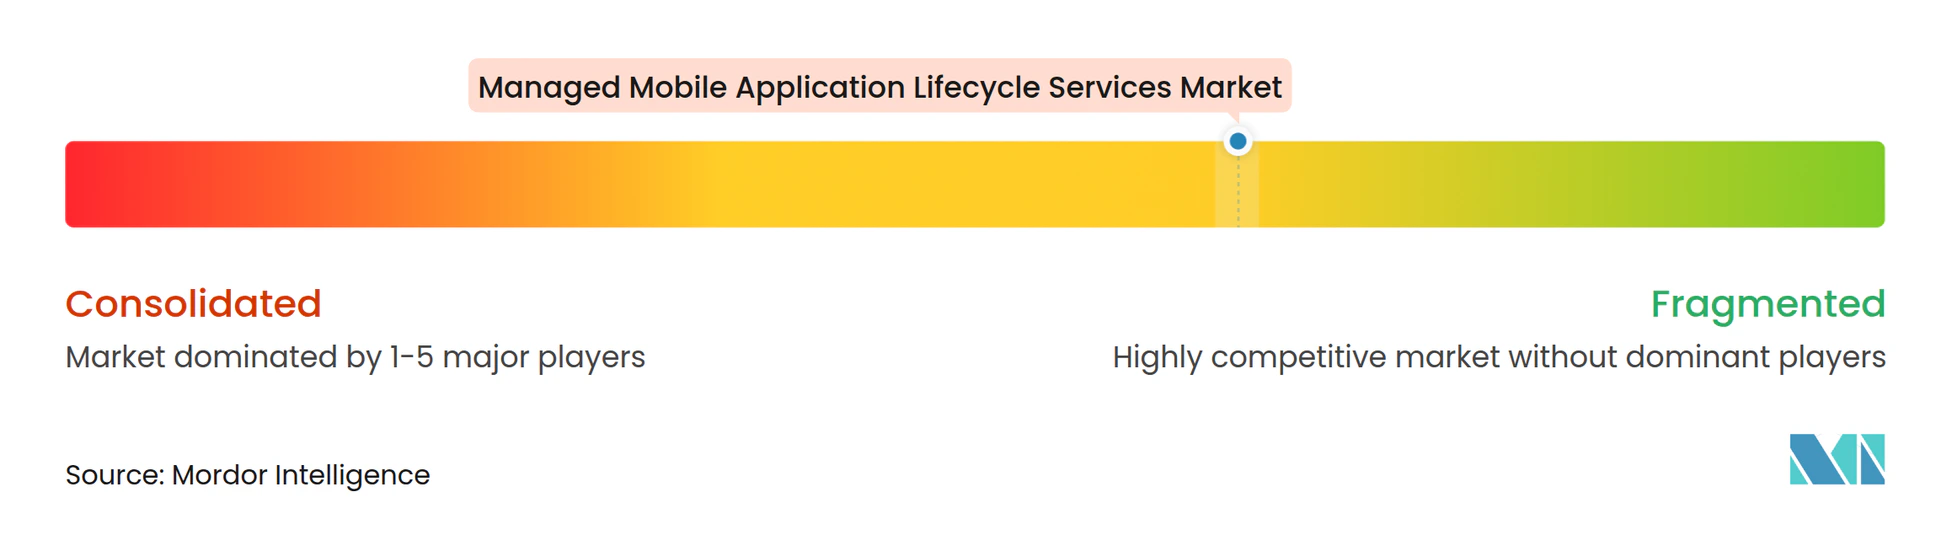
マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場は、大手ITサービス企業がモバイル専門プロバイダーと競合する中程度に断片化した市場です。Accenture、Tata Consultancy Services、Cognizant Technology Solutions、HCL Technologies、EPAM Systemsは、幅広いエンタープライズアプリケーション管理の関係を活用してモバイルライフサイクル業務に拡大することができます。そのスケールは、モバイルガバナンスをより広範なモダナイゼーションおよび運用プログラムと組み合わせたバンドル契約をサポートし、複数のテクノロジー領域にわたって1つのプロバイダーを望むクライアントの購買の複雑さを軽減できます。このアプローチはまた、調達が幅広いサービスカバレッジと確立されたエンタープライズ関係を優先する場合に、スペシャリストが大口顧客を獲得することを難しくする可能性があります。マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場は、クライアントがモバイル固有のエンジニアリングの深さ、迅速なデリバリー、または特定のテクノロジーフレームワークの知識を重視する場合に、フォーカスされたプロバイダーのための余地を残しています。
EPAMは、2026年2月にWhitelane Researchの評価において2,500以上のエンタープライズITバイヤーから83%のトップ評価を得て、3年連続で欧州のリーディングアプリケーションサービスベンダーに選ばれたと報告しました。EPAMはまた、2025年の収益が5.457 ビリオン 米ドルで前年比15.4%増加したと報告しました。Apadmi、Netguru、Intellectsoft、WillowTree、ScienceSoftを含むスペシャリストプロバイダーは、デリバリースピード、プラットフォームの知識、モバイルユーザーエクスペリエンス能力を通じて競争しています。マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場は、クライアントがモバイル製品開発とエンタープライズ運用を接続するプロバイダーを必要とする場合に、これらの企業にポジションを提供します。これには、API契約テスト、アイデンティティ統合、運用ランブック管理、モバイル資産の個別部分を担当するチームの調整が含まれます。
AIネイティブなテストおよび監視ツールは、マネージドエンゲージメント内の手動テストタスクの数を削減し、差別化をガバナンス、自動化された結果の解釈、修正ワークフローの設計へとシフトさせる可能性があります。セキュリティ要件は、OWASP MASVSおよびGSMA認証基準に準拠するプロバイダーを優遇する可能性があります。GoogleのアプリテストエージェントとPerforceのPerfecto AI、EPAMのAI/Run.Transformの発売は、ツールとサービスモデルがAI対応のテストとモダナイゼーションに向かって移行していることを示しています。主要プロバイダーの合算市場シェアデータは入手できないため、大手企業が幅広いサービスポートフォリオを使用して大口契約を競うことができるとしても、競合構造は集中型ではなく断片化型として見るべきです。
マネージド・モバイル・アプリケーション・ライフサイクル・サービス産業のリーダー
-
Accenture plc
-
Cognizant Technology Solutions Corporation
-
HCL Technologies Limited
-
Tata Consultancy Services Limited
-
EPAM Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場 このレポートでカバーされる企業
- Accenture plc
- Apadmi Limited
- Appranix, Inc.
- Apriorit, Inc.
- A3logics Private Limited
- BairesDev LLC
- Codiant Software Technologies Pvt. Ltd.
- Cognizant Technology Solutions Corporation
- EPAM Systems, Inc.
- Fingent Corporation
- Forthright Technology Partners, Inc.
- Helmes AS
- HCL Technologies Limited
- Innowise Group
- Intellectsoft US Inc.
- Netguru S.A.
- ScienceSoft USA Corporation
- Sidekick Interactive Inc.
- Sopra Steria Group SA
- Tata Consultancy Services Limited
- Trigent Software, Inc.
- WillowTree, LLC
最近の産業開発事情 マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場
- 2026年7月:Perforce Softwareは、Perfecto AIエージェンティックテスト機能の発売から1周年を祝い、オブジェクトロケーターや手動スクリプトのメンテナンスなしにウェブ、Android、iOSにわたって耐障害性のある実行可能なテストアクションにプレーンテキストの入力を変換し、顧客がテスト作成、安定化、トリアージにわたって50〜70%の効率向上を報告したことを発表しました。
- 2026年6月:SmartBearは、React NativeとFlutterをサポートする再利用可能なクロスプラットフォームテストを備えたGenAIを活用したノーコードモバイルアプリケーションテストプラットフォームであるReflect Mobileの発売から1周年を祝い、混合クロスプラットフォームポートフォリオを運用する組織のマネージドQAサービスのギャップに直接対応しました。
- 2026年2月:EPAM Systemsは、Whitelane Researchによって3年連続で欧州のナンバーワンアプリケーションサービスベンダーに選ばれ、「エクセプショナルパフォーマー」のステータスを獲得し、2,500以上のエンタープライズITバイヤーからアプリケーションサービスで83%のトップ評価を得ました。EPAMは2025年通期収益が5.457 ビリオン 米ドルで前年比15.4%増加したと報告しました。
- 2026年2月:EPAMはAI/Run.Transformを発売しました。これはモバイルアプリケーションのモダナイゼーションをコアデリバリーワークストリームとしてエンタープライズ全体の変革を加速するAIネイティブな統合コンサルティングサービスであり、エンジニアリングスタッフ拡充から成果ベースのマネージドAI変革サービスへの再ポジショニングを示しています。
グローバル・マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場レポートの範囲
マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場とは、戦略、デザイン、開発、テスト、デプロイメント、統合、セキュリティ、パフォーマンス最適化から継続的なメンテナンス、監視、アップデート、廃止に至るまで、エンタープライズおよびコンシューマーモバイルアプリケーションの完全なライフサイクルをサポートするアウトソーシングおよびプロバイダー管理サービスに焦点を当てた産業を指します。
マネージド・モバイル・アプリケーション・ライフサイクル・サービスレポートは、サービスタイプ(アプリケーション・ポートフォリオ・アセスメント・サービス、モバイル・アプリケーション・デザイン・アンド・デベロップメント・サービス、アプリケーション・テスティング・アンド・クオリティ・アシュアランス・サービス、アプリケーション・デプロイメント・アンド・リリース・マネジメント・サービス、アプリケーション・モニタリング・アンド・パフォーマンス・マネジメント・サービス、アプリケーション・メンテナンス・セキュリティ・アンド・サポート・サービス、アプリケーション・モダナイゼーション・アンド・リタイアメント・サービス)、テクノロジー(ネイティブiOS、ネイティブAndroid、クロスプラットフォーム・アンド・ハイブリッド、プログレッシブ・ウェブ・アプリケーション)、エンドユーザー産業(BFSI、ヘルスケア・アンド・ライフサイエンス、リテール・アンド・Eコマース、テレコミュニケーション・アンド・インフォメーション・テクノロジー、製造業、政府・公共部門、その他のエンドユーザー産業)、地域(北米〔米国、カナダ、メキシコ〕、南米〔ブラジル、アルゼンチン、その他の南米〕、欧州〔ドイツ、英国、フランス、イタリア、スペイン、その他の欧州〕、アジア太平洋〔中国、日本、インド、韓国、シンガポール、その他のアジア太平洋〕、中東〔サウジアラビア、アラブ首長国連邦、トルコ、イスラエル、その他の中東〕、アフリカ〔南アフリカ、ナイジェリア、エジプト、その他のアフリカ〕)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| アプリケーション・ポートフォリオ・アセスメント・サービス |
| モバイル・アプリケーション・デザイン・アンド・デベロップメント・サービス |
| アプリケーション・テスティング・アンド・クオリティ・アシュアランス・サービス |
| アプリケーション・デプロイメント・アンド・リリース・マネジメント・サービス |
| アプリケーション・モニタリング・アンド・パフォーマンス・マネジメント・サービス |
| アプリケーション・メンテナンス・セキュリティ・アンド・サポート・サービス |
| アプリケーション・モダナイゼーション・アンド・リタイアメント・サービス |
| ネイティブiOS |
| ネイティブAndroid |
| クロスプラットフォーム・アンド・ハイブリッド |
| プログレッシブ・ウェブ・アプリケーション |
| BFSI |
| ヘルスケア・アンド・ライフサイエンス |
| リテール・アンド・Eコマース |
| テレコミュニケーション・アンド・インフォメーション・テクノロジー |
| 製造業 |
| 政府・公共部門 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| サービスタイプ別 | アプリケーション・ポートフォリオ・アセスメント・サービス | |
| モバイル・アプリケーション・デザイン・アンド・デベロップメント・サービス | ||
| アプリケーション・テスティング・アンド・クオリティ・アシュアランス・サービス | ||
| アプリケーション・デプロイメント・アンド・リリース・マネジメント・サービス | ||
| アプリケーション・モニタリング・アンド・パフォーマンス・マネジメント・サービス | ||
| アプリケーション・メンテナンス・セキュリティ・アンド・サポート・サービス | ||
| アプリケーション・モダナイゼーション・アンド・リタイアメント・サービス | ||
| テクノロジー別 | ネイティブiOS | |
| ネイティブAndroid | ||
| クロスプラットフォーム・アンド・ハイブリッド | ||
| プログレッシブ・ウェブ・アプリケーション | ||
| エンドユーザー産業別 | BFSI | |
| ヘルスケア・アンド・ライフサイエンス | ||
| リテール・アンド・Eコマース | ||
| テレコミュニケーション・アンド・インフォメーション・テクノロジー | ||
| 製造業 | ||
| 政府・公共部門 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・モバイル・アプリケーション・ライフサイクル・サービス市場の規模はどのくらいですか?
市場は2026年の31.85 ビリオン 米ドル、2027年の35.85 ビリオン 米ドルから2032年には62.75 ビリオン 米ドルへと、CAGR 11.84%で拡大すると予測されており、エンタープライズモバイルポートフォリオ全体でのマネージドデリバリー、セキュリティ、自動化されたテスト、リリース管理に対する需要によって支えられています。
マネージド・モバイル・アプリケーション・ライフサイクル・サービスをリードするサービスタイプはどれですか?
モバイル・アプリケーション・デザイン・アンド・デベロップメント・サービスが2026年に28.44%の市場シェアでリードしています。アプリケーション・テスティング・アンド・クオリティ・アシュアランス・サービスは、継続的な検証がますます重要になるにつれて、2032年までに最速のサービスCAGR 12.67%を記録すると予測されています。
マネージド・モバイルデリバリーに最も広く使用されているテクノロジーはどれですか?
クロスプラットフォーム・アンド・ハイブリッドテクノロジーは2026年に38.56%の市場シェアを占め、2032年までにCAGR 12.82%を記録すると予測されています。共有コードベースは、iOSとAndroidプラットフォームにわたる調整されたテストとメンテナンスのサポートに役立ちます。
最も速く拡大しているエンドユーザーセグメントはどれですか?
ヘルスケア・アンド・ライフサイエンスは2032年までにCAGR 12.54%で成長すると予測されており、BFSIは2026年に24.43%のリーディング市場シェアを保持しています。両セグメントは信頼性が高く適切に管理されたモバイルワークフローを必要としています。
マネージドモバイルサービスに対して最も強い見通しを持つ地域はどこですか?
アジア太平洋地域は2032年までにCAGR 12.76%で拡大すると予測されています。北米は2026年に36.42%の市場シェアで最大の地域セグメントであり続け、成熟したアウトソーシングとエンタープライズアプリケーション活動によって支えられています。
プロバイダー選定に影響を与える主な要因は何ですか?
バイヤーは、セキュアな開発慣行、信頼性の高いテストとリリース管理、データレジデンシー能力、複雑なデバイスとエンタープライズソフトウェア環境のサポートを優先します。明確なサービス責任、文書化された運用手順、信頼性の高い技術サポート、タイムリーなインシデント解決によって支えられた統一されたデリバリーモデルを通じて複数のアプリケーションを管理する能力も重要な考慮事項です。