
マネージド・サステナブル・デバイス・ライフサイクル・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
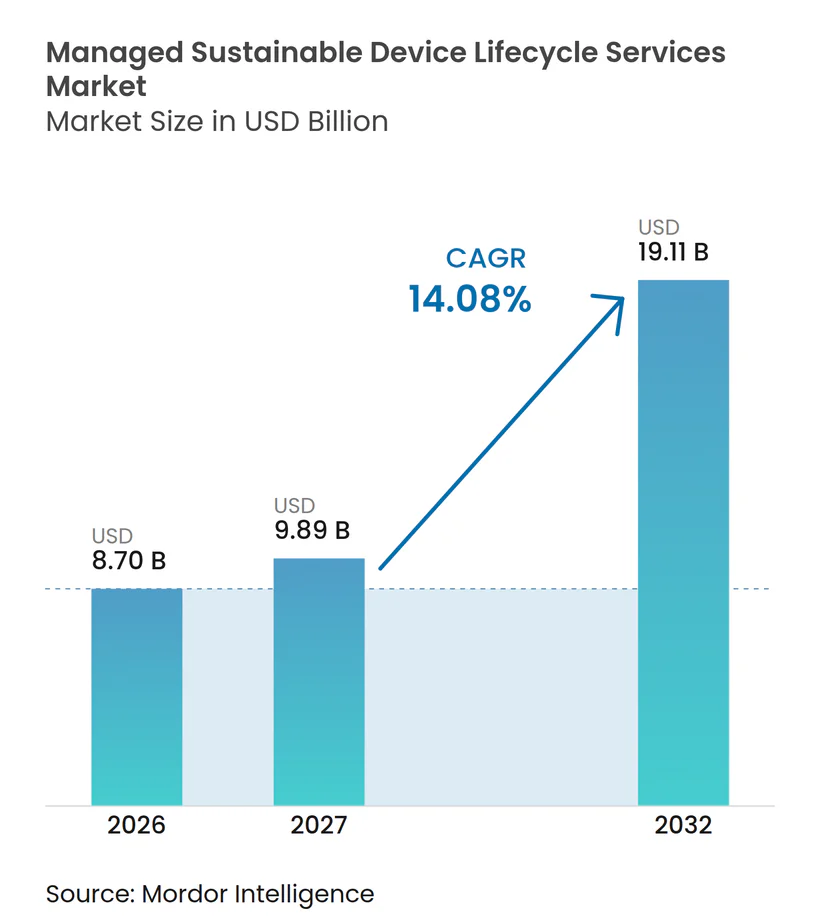
| 市場規模 (2027) | 9.89 十億米ドル |
| 市場規模 (2032) | 19.11 十億米ドル |
| 成長率 (2027 - 2032) | 14.08 % |
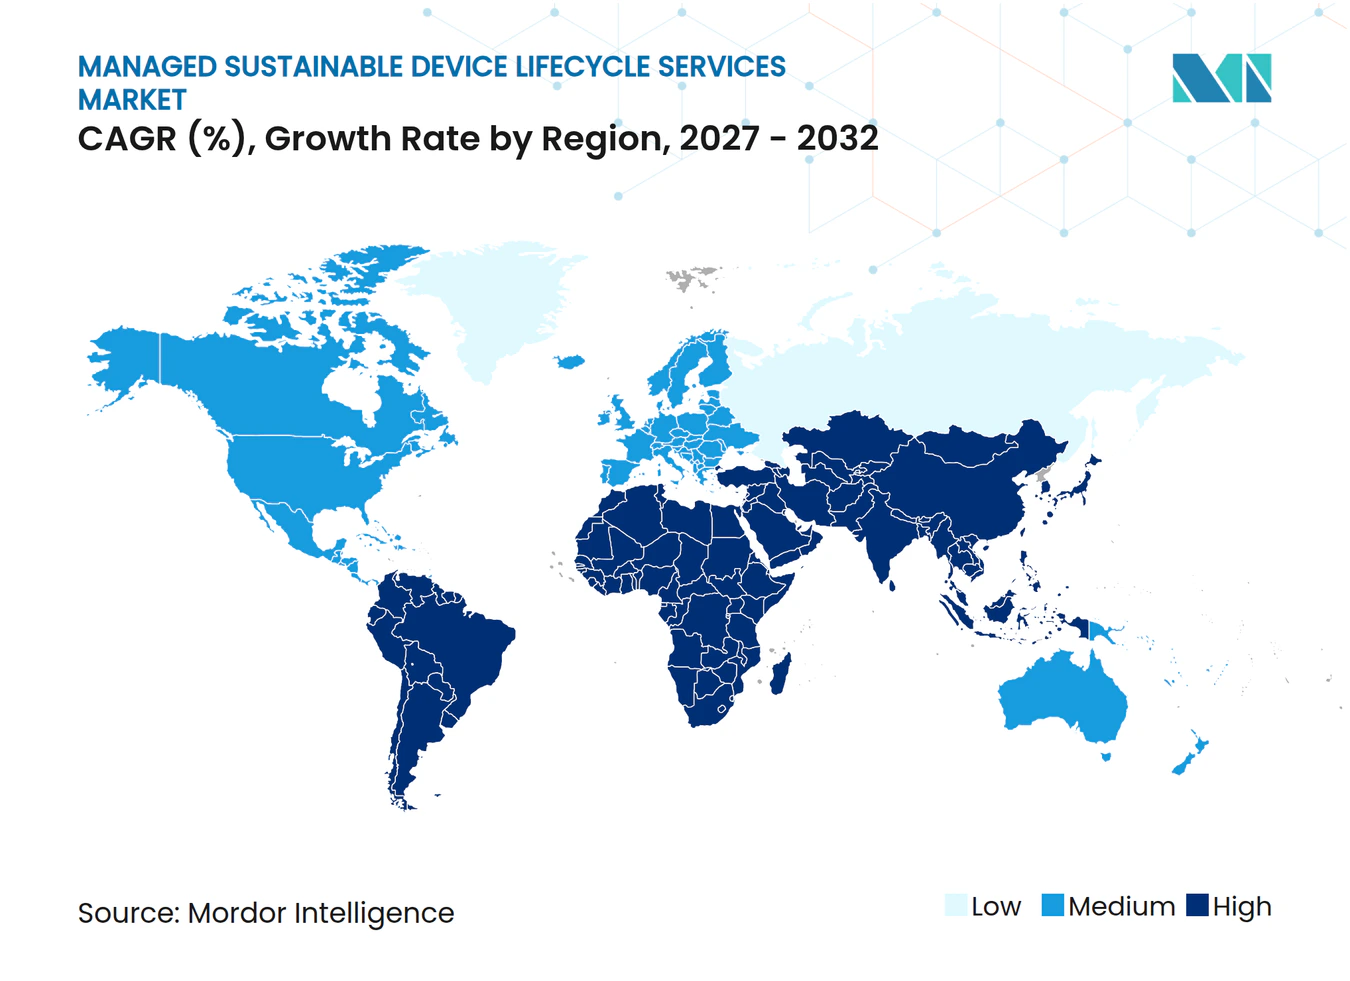
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・サステナブル・デバイス・ライフサイクル・サービス市場分析
マネージド・サステナブル・デバイス・ライフサイクル・サービス市場規模は、2026年の8.70 ビリオン 米ドルおよび2027年の9.89 ビリオン 米ドルから、2032年までに19.11 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 14.08%を記録すると予測されています。エンタープライズエンドポイントおよびAIサーバーの交換サイクルの短縮により、安全な廃棄、再生、および材料回収を必要とする廃棄機器の量が増加しています。サステナビリティへのコミットメントにより、デバイスの廃棄が調達・財務上の意思決定に組み込まれるようになっており、企業は資産回収とハードウェア関連排出量に関する信頼性の高い記録を必要としています。サーバーコンポーネントの高い再販価値は、インフラ更新コストの一部を相殺できる回収プログラムを支援しています。安全なデータ処理、追跡可能なロジスティクス、および回収レポートを組み合わせたプロバイダーは、こうした幅広いエンタープライズ要件に対応できます。マネージド・サステナブル・デバイス・ライフサイクル・サービス市場は、急速に変化するAIハードウェアの価値、多様な国境を越えた規制、および低価値デバイスの高い処理コストからの圧力にも直面しています。
主要レポートのポイント
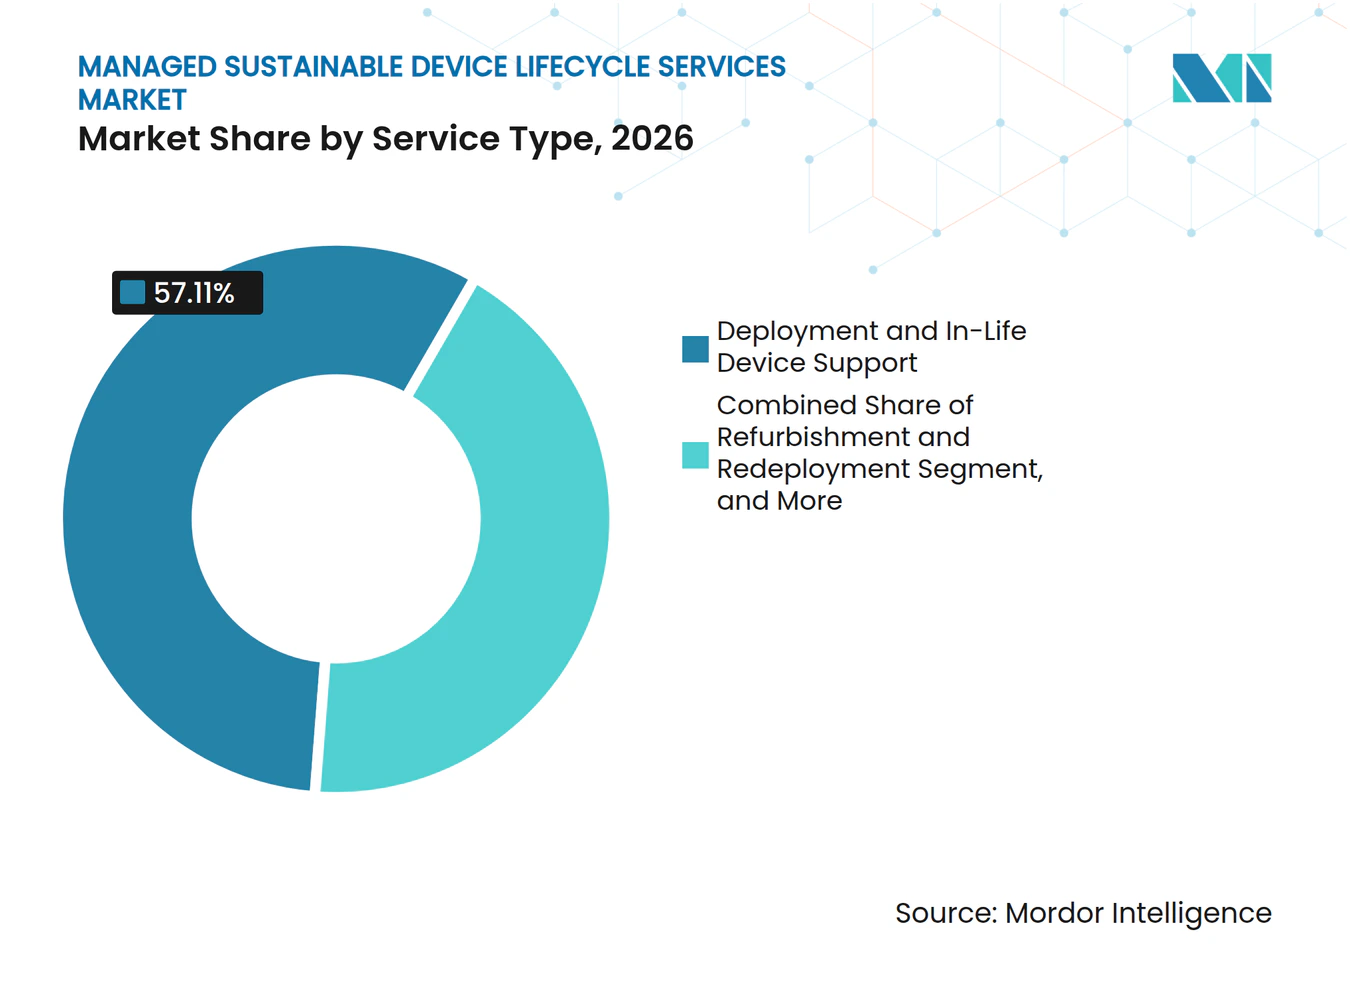
- サービスタイプ別では、導入およびライフ中デバイスサポートが2026年のマネージド・サステナブル・デバイス・ライフサイクル・サービス市場収益の57.11%を占め、資産回収および循環型管理は2032年までにCAGR 15.34%で拡大すると予測されています。
- デリバリーモデル別では、オフサイト集中処理が2026年のマネージド・サステナブル・デバイス・ライフサイクル・サービス市場収益の68.17%を占め、ハイブリッド処理は2032年までにCAGR 15.71%で拡大すると予測されています。
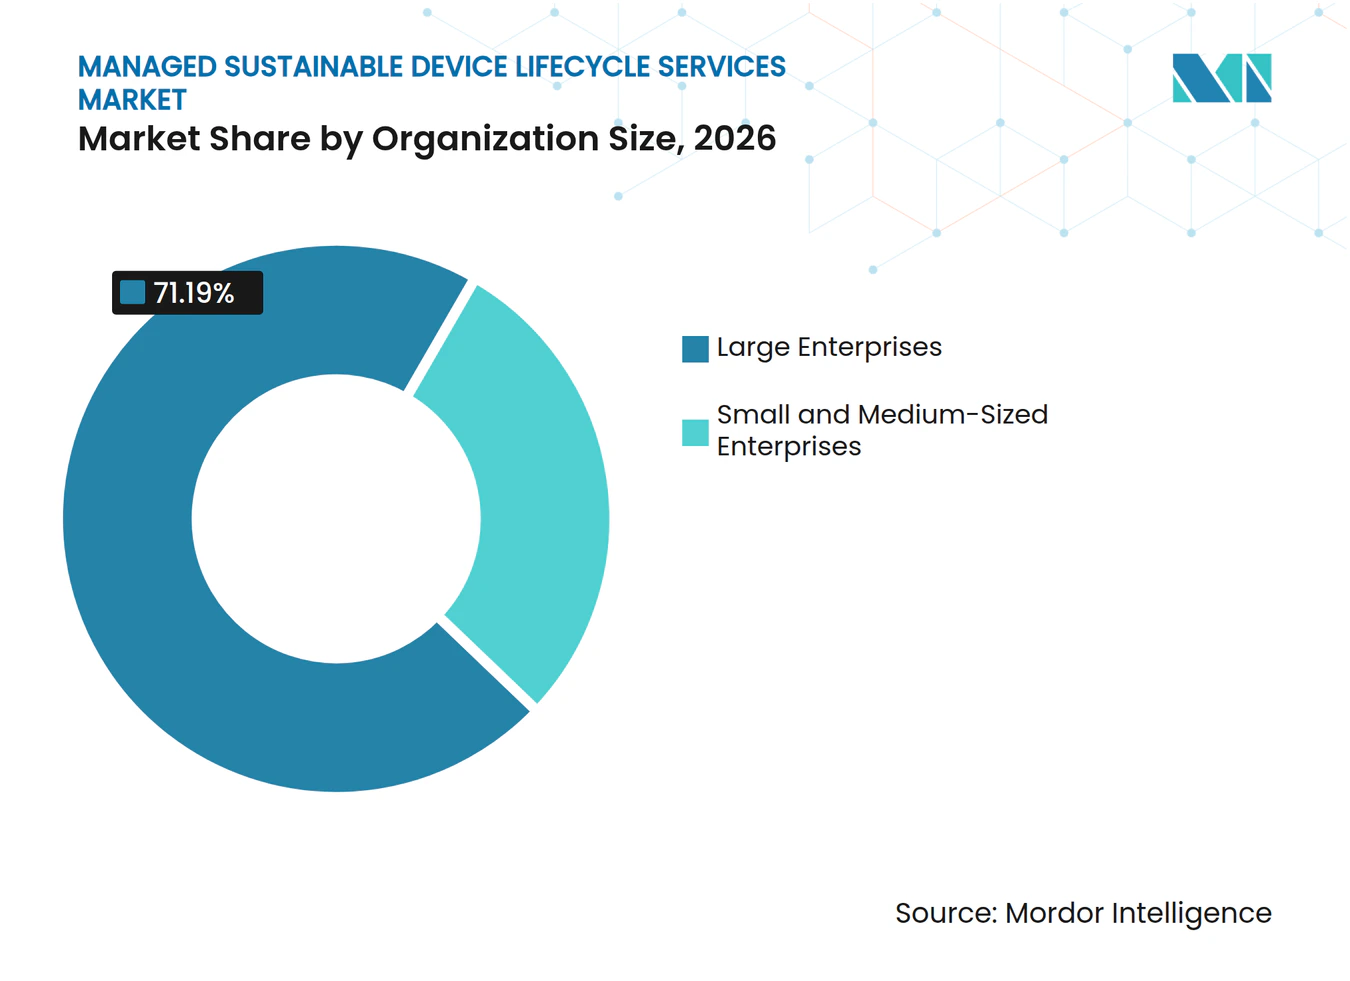
- 組織規模別では、大企業が2026年のマネージド・サステナブル・デバイス・ライフサイクル・サービス市場収益の71.19%を占め、中小企業は2032年までにCAGR 16.04%で拡大すると予測されています。
- エンドユーザー産業別では、ITおよび通信が2026年のマネージド・サステナブル・デバイス・ライフサイクル・サービス市場収益の28.55%を占め、政府および公共行政は2032年までにCAGR 14.67%で拡大すると予測されています。
- 地域別では、北米が2026年のマネージド・サステナブル・デバイス・ライフサイクル・サービス市場収益の37.61%を占め、アジア太平洋地域は2032年までにCAGR 14.98%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル・マネージド・サステナブル・デバイス・ライフサイクル・サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 循環型IT調達に向けたエンタープライズのシフト | +3.9% | 北米および欧州でのリード採用を伴うグローバル | 中期(2〜4年) |
| 追跡可能な電子廃棄物およびデータ処理に対する規制上の需要 | +2.8% | 欧州および北米、アジア太平洋地域へ拡大 | 長期(4年以上) |
| AIおよびデータセンターハードウェアの更新サイクルの加速 | +2.5% | 北米およびアジア太平洋地域に集中するグローバル | 短期(2年以内) |
| 安全なマルチベンダーフリート可視性の高まるニーズ | +1.7% | 特に北米および欧州のグローバル | 中期(2〜4年) |
| シリアル化されたデバイスレベルのカーボンおよび回収レポート | +1.3% | 欧州および北米、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 主権的および分散型ワークフォースのためのオンサイト消去 | +0.8% | 欧州、中東、およびオーストラリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
循環型IT調達に向けたエンタープライズのシフト
調達チームは、取得段階においてデバイス契約に循環型の条件を組み込んでいます。この変化により、ライフサイクル終了時の計画が、導入後の別個の活動ではなく、ベンダー選定の一部となっています。2025年のサーバーコンポーネントの高い再販価値により、財務チームは正式な回収プログラムに対するより明確な根拠を得ました。ITU-T勧告L.1061は、公共調達者に対し、情報通信技術機器をライフサイクル終了時の回収および廃棄物中立性の基準に照らして評価するよう求めています。同様の要件は、公共調達から大企業のサプライヤーレビューにまで及んでいます。マネージド・サステナブル・デバイス・ライフサイクル・サービス市場では、プロバイダーはより正式な調達プログラムに適格となるために、シリアル化された回収の証拠を必要としています。
追跡可能な電子廃棄物およびデータ処理に対する規制上の需要
廃棄、輸送、およびデータ処理に関するより厳格なルールにより、マネージド・サステナブル・デバイス・ライフサイクル・サービス市場全体で監査可能なサービスへの安定した需要が生まれています。欧州委員会は2025年に、欧州における電子廃棄物の約50%が依然として正式な収集チャネルを迂回していると述べました。計画されている循環経済法は、収集およびデジタルトレーサビリティの取り決めを強化すると予想されます。欧州連合は2026年5月21日から廃棄物輸送のデジタル文書化を義務付け、関連する国境を越えた輸送の紙ベースのプロセスを置き換えます。英国の2025〜2029年ITハードウェアおよび廃棄フレームワークは、サプライヤーにWEEE、GDPR、および国家サイバーセキュリティセンターの安全な消去要件を満たすことを求めています。これらのルールは、完全な管理の連鎖を示すことができるマネージド・サステナブル・デバイス・ライフサイクル・サービス市場参加者に有利です。
AIおよびデータセンターハードウェアの更新サイクルの加速
生成AIインフラは、高性能サーバーの更新サイクルを短縮しています。SK Tesは2026年に、GPUを多用したサーバーが従来のエンタープライズシステムの4〜6年と比較して10〜18ヶ月で更新されていると述べました。これにより、狭い期間内に廃棄に入る高価値システムの集中したグループが生まれています。SK Tesはまた、AIデータセンターが世界で生産されるメモリチップの70%を使用しており、それにより価値あるメモリモジュールへの需要を支えていると報告しました。[1] 標準的なエンタープライズノートパソコンのサイクルは、組織がWindows 10のサポート終了とAI対応デバイスに備えるにつれ、2025年に4.3年から4.0年に短縮されました。したがって、マネージド・サステナブル・デバイス・ライフサイクル・サービス市場は、より速くより変動の大きい機器の返却に対応しなければなりません。
安全なマルチベンダーフリート可視性の高まるニーズ
マネージド・サステナブル・デバイス・ライフサイクル・サービス市場は、複数のサプライヤー、オペレーティングシステム、および資産クラスにまたがる大規模なデバイス資産を対象としています。コンプライアンス、財務、およびサステナビリティチームは、各デバイスの場所、消去ステータス、および最終廃棄に関する単一の記録を必要としています。NIST 800-88消去慣行に従う情報技術組織の割合は、2024年の34%から2025年には52%に上昇しました。銀行、金融サービス、保険、および政府組織は、文書が不完全な場合により高い影響を受けます。フリートダッシュボード、自動証明書、およびシリアル化された管理の連鎖記録への需要が高まっています。マネージド・サステナブル・デバイス・ライフサイクル・サービスのベンダーを選定する際、プラットフォーム統合能力は処理能力と同様に重要になっています。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化したレガシー資産記録 | -1.8% | 中小企業および新興市場で最も深刻なグローバル | 中期(2〜4年) |
| 低価値デバイスの認定処理の高コスト | -1.4% | 南米およびアフリカで特に負担が大きいグローバル | 長期(4年以上) |
| 国境を越えた管理の連鎖とコンプライアンスの多様性 | -0.9% | アジア太平洋地域で最も深刻で中東およびアフリカへの波及を伴う地域横断的 | 長期(4年以上) |
| AIサーバーおよび新興デバイスの残存価値の変動性 | -0.7% | 北米およびアジア太平洋地域に集中するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化したレガシー資産記録
分散化された情報技術調達により、多くの組織が不完全な資産記録を抱えています。一部の企業は、自社が所有するデバイス、その構成、保証年数、または以前の消去履歴を正確に特定できません。これらのギャップにより、シリアル化されたライフサイクルプラットフォームへのオンボーディングが遅くなり、コストが高くなります。一貫性のない資産タグ、モデル記録、および過去の廃棄文書が2026年のSageベンチマーキング調査で特定されました。プロバイダーは発見作業を吸収するか、クライアントに請求しなければならず、これにより販売サイクルが延長される可能性があります。企業が調達段階から資産データを管理するまで、一部の購入者にとってマネージド・サステナブル・デバイス・ライフサイクル・サービスの採用はより困難なままとなります。
低価値デバイスの認定処理の高コスト
認定処理には、データ消去、ロジスティクス、環境文書化、および下流処理の検証が含まれます。古い周辺機器、コンシューマーエンドポイント、およびレガシーネットワーク機器については、これらのコストが材料の回収可能価値を超える場合があります。この制約は、大量の低価値資産を保有する教育プロバイダー、公共機関、および中小企業にとって深刻です。Electronic Recyclers Internationalは2025年に材料回収とグレーディングのためにAI対応ロボットシステム25台を導入し、自動化がハンドリングコストを削減できることを示しました。自動化の広範な採用により、より多くのデバイスカテゴリーで認定処理が実現可能になる可能性があります。それまでの間、厳しいユニット経済性がマネージド・サステナブル・デバイス・ライフサイクル・サービス市場の一部を制限するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:循環型の重要性が高まる中、導入サポートが収益を支える
導入およびライフ中デバイスサポートは、2026年のマネージド・サステナブル・デバイス・ライフサイクル・サービス市場シェアの57.11%を占めました。複数年契約は、設定、イメージング、ステージング、障害修理作業、およびフリートサポートをカバーしており、このサービスを日常的なエンタープライズ業務の中心に位置づけています。AI対応エンドポイントはより複雑なセットアップを必要とし、分散型ワークフォースは複数の拠点にわたるサポートニーズを増加させています。再生および再展開は、企業が資本支出を削減しスコープ3ハードウェアレポートを支援するために機器の寿命を延ばすにつれ、第2位にランクされました。ライフサイクル終了処理およびコンプライアンスは、WEEEおよび関連規則が正式な処理を要求する場合に引き続き必要とされました。
資産回収および循環型管理は、2032年までにCAGR 15.34%で拡大すると予測されています。価値あるサーバーコンポーネントと廃棄収益を更新コストの相殺に活用することが採用を支援しています。コンポーネント供給の制約とAI需要の中、サーバーの再販価値は2025年に7年平均の約2.5倍に達しました。Apto Solutionsは2026年1月にTusaarとともに、粉砕されたハードドライブからネオジムとジスプロシウムを回収するための国内回収プログラムを立ち上げました。[2] バッテリー管理、デジタル製品パスポート統合、およびカーボンインセッティング証明書は、マネージド・サステナブル・デバイス・ライフサイクル・サービス産業における初期段階の収益機会を生み出しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デリバリーモデル別:集中型スケールはハイブリッドセキュリティニーズによってバランスが取られる
オフサイト集中処理は2026年の収益の68.17%を占めました。専用施設は、標準化された機器資産に対してスケール、専門的な認定、および一貫したプロセスを提供します。大企業はシリアル化されたマニフェストの下でパレット化された資産を高スループットセンターに送ることができ、ロジスティクス効率を支援します。英国のフレームワークは、関連する情報技術ハードウェアおよび廃棄サービスについてWEEE、GDPR、および安全な消去へのコンプライアンスを要求しています。PlanITROIの2025年のノースカロライナ州における54,000平方フィートの施設への移転は、ロボット自動化とAIベースのトラッキングを特徴とし、集中型能力への継続的な投資を示しています。
ハイブリッド処理は2032年までにCAGR 15.71%で拡大すると予測されています。これにより、廃棄時のオンサイトでの安全な処理を維持しながら、ワークフロー後半での集中処理の効率性を保持することができます。政府機関、金融機関、および防衛請負業者は、輸送前にストレージデバイスを消去することを要求する場合があります。Bloom ESGとDynamic Lifecycle Innovationsは2025年5月にオンサイトおよびハイブリッドワークフロー向けのカーボンレポート統合を導入しました。オンサイト処理は、主権、契約、または規制によりハードウェアをクライアントサイトから持ち出せない場合に引き続き関連性を持ちます。
組織規模別:大企業がリードし、小規模クライアントがより速く拡大
大企業は2026年の収益の71.19%を占めました。そのスケールは、高い年間資産量と複数国にまたがるフリートにおけるより確立されたガバナンスを反映しています。異なる電子廃棄物およびデータ要件により、これらの購入者は調達統合から認定廃棄まで機器を管理するマネージド・サステナブル・デバイス・ライフサイクル・サービス市場プロバイダーに向かっています。Iron Mountainは2026年第1四半期に約20社のFortune 1000資産ライフサイクル管理顧客を追加しました。30カ国以上にわたる廃棄、再販、およびリサイクルをカバーする契約は、幅広い運営カバレッジと一貫した手順を持つサプライヤーを優遇します。
中小企業は2032年までにCAGR 16.04%で拡大すると予測されています。マネージドプラットフォームは構造化された廃棄プログラムの作成コストと労力を削減し、一方で規制およびサプライチェーン要件はより多くの中堅企業に及んでいます。これらのクライアントは量は少ないですが、デバイスあたりのより高いマージンを提供でき、シンプルなデジタルオンボーディングを必要としています。Dynamic Lifecycle Innovationsは2026年7月にServiceNowストアでDynamic ITAD Syncを立ち上げ、廃棄ワークフローを既存のサービス管理システムと統合しました。登録とレポートを簡素化するマネージド・サステナブル・デバイス・ライフサイクル・サービス市場プロバイダーは、より広い範囲の小規模組織にリーチできます。

エンドユーザー産業別:ITおよび通信がリードし、政府需要が進展
ITおよび通信は2026年の収益の28.55%を占めました。クラウドプロバイダーおよび通信事業者は、計画されたサイクルでサーバー、ネットワーク機器、およびエッジデバイスを廃棄しており、大規模なライフサイクル契約の主要クライアントとなっています。SK Tesは2025年に1億2,600万kgの再利用および再生された情報技術資産を報告しました。この活動は、テクノロジーフリート市場におけるマネージド・サステナブル・デバイス・ライフサイクル・サービスの認定回収の運用上の重要性を反映しています。銀行、金融サービス、および保険組織もデータセキュリティ要件を満たすためにこれらのサービスを優先しています。
政府および公共行政は2032年までにCAGR 14.67%で拡大すると予測されています。デジタル化支出、持続可能な調達、およびデータ破壊義務が公共購入者からの需要を支援しています。ITU-T L.1061は、循環型公共調達における情報通信技術機器のライフサイクル終了時の回収に関する考慮事項を含んでいます。ヘルスケア、製造、小売、電子商取引、教育、および研究は、安全な破壊、デバイス更新、再生、および寄付プログラムを通じて需要を追加しています。マネージド・サステナブル・デバイス・ライフサイクル・サービス市場は、最大のテクノロジーフリートを超えたこの幅広いエンドユーザーベースを活用しています。
地域分析
北米は2026年のマネージド・サステナブル・デバイス・ライフサイクル・サービス市場シェアの37.61%を占めました。この地域は、成熟した二次ハードウェアチャネル、確立されたR2v3およびe-Stewards認定エコシステム、および密集したハイパースケールデータセンターベースを組み合わせています。米国の気候情報開示の期待、州の電子廃棄物規則、および健康データ保護要件が認定プロバイダーへの需要を強化しています。Iron Mountainは2025年に保険顧客向けに初のカナダの情報技術資産廃棄契約を確保しました。カナダはそのエンタープライズ情報技術基盤が示唆するよりも発展が遅れています。
アジア太平洋地域は2032年までにCAGR 14.98%で拡大すると予測されています。エンタープライズのデジタル化、ハイパースケール投資、および規制の強化が、この地域のマネージド・サステナブル・デバイス・ライフサイクル・サービスへの需要を支えています。中国は2025年12月に電子製品の情報消去に関する強制規格を発行し、エンタープライズ廃棄プログラムに対する正式なデータ消去要件を設けました。インドは、国連の報告によると、2019〜2020年の101万メトリックトンから増加し、2023〜2024年に175.1万メトリックトンの電子廃棄物を発生させました。日本は調達、保守、再販、および廃棄を結びつける循環型テクノロジーの取り決めを構築しています。
欧州のマネージド・サステナブル・デバイス・ライフサイクル・サービス市場は2026年に第2位の地域収益シェアを保持しました。欧州委員会の2025年の対話では、正式な収集チャネルに入らない電子廃棄物の大きなシェアが特定されした。[3] 予定されている循環経済法とデジタル製品パスポートメカニズムは、より追跡可能な機器記録を支援します。ドイツ、フランス、および英国は成熟した市場であり、南米、中東、およびアフリカは規模は小さいものの、新しいデジタルインフラによって推進される新興のデバイス廃棄量が見られます。
競合ランドスケープ
市場集中度
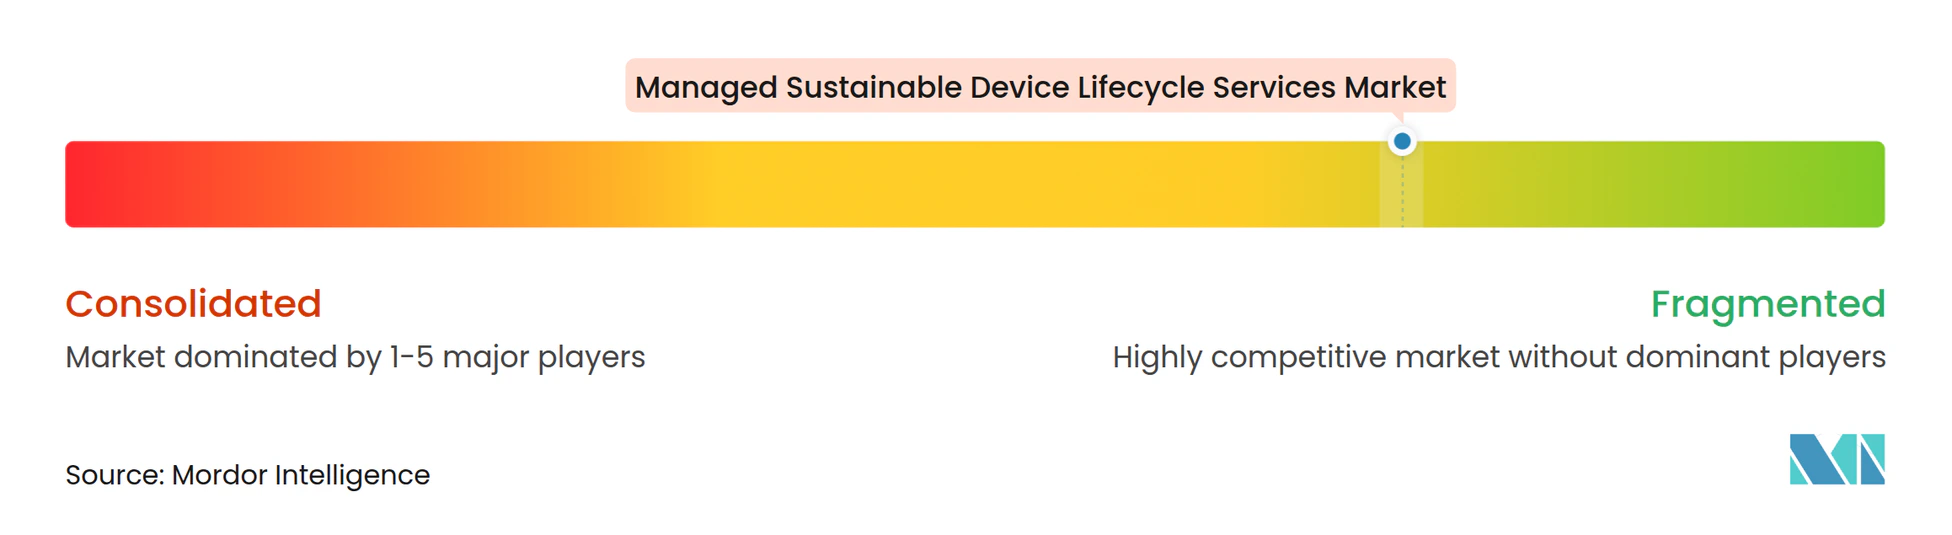
マネージド・サステナブル・デバイス・ライフサイクル・サービス市場は高度に断片化されており、サービスと地域にわたって支配的なサプライヤーは存在しません。グローバルインテグレーターは共通の運営モデルを必要とする複数国契約を競い合い、地域専門業者は地域の処理能力、認定、およびクライアント関係に依存しています。専門プロバイダーは重要鉱物回収、AIサーバー廃棄、およびシリアル化されたカーボンレポートに注力しています。Iron Mountainは2026年第1四半期の資産ライフサイクル管理収益として232 ミリオン 米ドルを報告し、前年比92%増、うち77%がオーガニック成長でした。グローバル広告会社向けの複数年マンデートは、30カ国以上での廃棄と再販をカバーしています。
マネージド・サステナブル・デバイス・ライフサイクル・サービス市場では、買収が処理カバレッジとエンタープライズ関係を拡大しています。Iron MountainはPremier SurplusとACT Logisticsを買収し、2026年第1四半期の資産ライフサイクル管理収益に1,700万米ドルを貢献しました。DMD Systems RecoveryはLifespan Internationalを2026年6月に買収し、プログラム管理と再生、再販、データ破壊、およびレポート能力を組み合わせました。Dynamic Lifecycle Innovationsは2026年8月にテキサス州ウェーコに情報技術資産廃棄およびデータセンタークライアント向けの施設を開設しました。プロバイダーはまた、コストを削減し環境証拠を強化する自動化、回収プロセス、およびレポートツールへの投資を行っています。
Procurriは2026年2月にReformation Metalsと提携し、認定ルートを通じて廃棄された回路基板から表面金含有量の最大99%を回収しました。Electronic Recyclers Internationalの25台のAI対応ロボットシステムは、グレーディングと材料回収における自動化のより大きな役割を示しています。マネージド・サステナブル・デバイス・ライフサイクル・サービス市場では、小規模企業向けのマネージドプログラム、ハイブリッドプラットフォーム、および主権政府契約が機会の領域として残っています。R2v3、ISO 14001、NAID AAA、e-Stewards、およびSOC 2認定は、エンタープライズおよび公共調達における重要な参入要件です。
マネージド・サステナブル・デバイス・ライフサイクル・サービス産業リーダー
-
SK Tes Pte. Ltd.
-
Apto Solutions, Inc.
-
CEAR, Inc.
-
HOBI International, Inc.
-
Maxicom Network, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:SK Tesは市場インサイトアップデートにおいて、GPUを多用したAIサーバーが従来の4〜6年サイクルに対して10〜18ヶ月で更新されていること、AIデータセンターが世界で生産される全メモリチップの70%を消費していること、DDR4価格の急騰に続く在庫主導の修正が二次市場の価格変動を生み出しITアセット廃棄プログラムの経済性に実質的な影響を与えていることを確認しました。このアップデートは、同社の40以上の世界的施設におけるグローバル能力、標準化されたオンサイト廃棄、および高度なデータ消去技術への投資を強化するものです。
- 2026年9月:デンマーク拠点のT1A GroupとオランダのFlex ITが事業統合を完了し、年間収益1億5,000万ユーロ(1億6,900万米ドル)の循環型IT企業を創設し、T1AのエンタープライズEquipment収集・再生プラットフォームとFlex ITの13,000リセラーによる欧州流通ネットワークを結びつけました。EurazeoのPlanetary Boundaries FundがDanish Growth Capitalを少数株主投資家として取引を支援しました。
- 2026年8月:Dynamic Lifecycle Innovationsは、ダラス・フォートワースとオースティンのテクノロジーコリドーの間に位置するテキサス州ウェーコに新しいITADおよびデータセンターサービス施設を開設し、デジタルインフラ投資における州の急速な成長を需要の主要ドライバーとして挙げ、米国の処理拠点を4州に拡大しました。
- 2026年7月:Dynamic Lifecycle InnovationsはServiceNowストアでDynamic ITAD Syncを立ち上げ、エンタープライズクライントが既存の情報技術サービス管理プラットフォームからITADワークフローを管理できるようにしました。このリリースは、資産廃棄活動を確立されたサービス管理プロセスに接続することで、中堅顧客のオンボーディングの摩擦を軽減することを目的としていました。
グローバル・マネージド・サステナブル・デバイス・ライフサイクル・サービス市場レポートの範囲
マネージド・サステナブル・デバイス・ライフサイクル・サービス市場は、サステナビリティ、循環経済、コンプライアンス、および資産価値回収の目標を支援しながら、エンタープライズデバイスの完全なライフサイクルを管理するアウトソーシングサービスで構成されています。これらのサービスには、導入、サポート、再生、再展開、回収、リサイクル、ライフサイクル終了処理、および規制コンプライアンス管理が含まれます。
マネージド・サステナブル・デバイス・ライフサイクル・サービス市場レポートは、サービスタイプ(導入およびライフ中デバイスサポート、再生および再展開、資産回収および循環型管理、ライフサイクル終了処理およびコンプライアンス、その他のサービスタイプ)、デリバリーモデル(オンサイト処理、オフサイト集中処理、ハイブリッド処理)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府および公共行政、ヘルスケアおよびライフサイエンス、ITおよび通信、産業製造、小売および電子商取引、教育および研究機関、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| サーバー |
| ストレージシステム |
| ハードウェアメンテナンスおよび修理 |
| テクニカルサポートおよびリモート診断 |
| スペアパーツおよびロジスティクス管理 |
| 設置および移設サポート |
| その他のサービスタイプ |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府および公共行政 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売および電子商取引 |
| 教育および研究機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 機器タイプ別 | サーバー | |
| ストレージシステム | ||
| サービスタイプ別 | ハードウェアメンテナンスおよび修理 | |
| テクニカルサポートおよびリモート診断 | ||
| スペアパーツおよびロジスティクス管理 | ||
| 設置および移設サポート | ||
| その他のサービスタイプ | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府および公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売および電子商取引 | ||
| 教育および研究機関 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・サステナブル・デバイス・ライフサイクル・サービス市場の規模はどのくらいですか?
マネージド・サステナブル・デバイス・ライフサイクル・サービス市場は、2026年の8.70 ビリオン 米ドルおよび2027年の9.89 ビリオン 米ルから、2032年までに19.11 ビリオン 米ドルへと、CAGR 14.08%で拡大すると予測されています。
マネージド・サステナブル・デバイス・ライフサイクル・サービスへの需要を牽引しているものは何ですか?
サーバーおよびエンドポイントの更新サイクルの短縮、追跡可能な電子廃棄物規則、安全なデータ処理、およびより強力な資産回収プログラムが需要を支援しています。
最大のシェアを持つサービスタイプはどれですか?
導入およびライフ中デバイスサポートは、設定、導入、および継続的なフリート管理をサポートするため、2026年の収益の57.11%を占めました。
最も速く拡大しているデリバリーモデルはどれですか?
ハイブリッド処理は、クライアントがオンサイト消去と集中処理を組み合わせるにつれ、2032年までにCAGR 15.71%で拡大すると予測されています。
最も速く拡大している顧客グループはどれですか?
中小企業は、マネージドプラットフォームがオンボーディングの労力を削減するにつれ、2032年までにCAGR 16.04%で拡大すると予測されています。
最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は、デジタル化、データセンター投資、および廃棄要件の強化に支えられ、2032年までにCAGR 14.98%で拡大すると予測されています。