
Marktgröße und Marktanteil für verwaltete mobile Gerätelebenszyklusdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 26.74 Milliarden US-Dollar |
| Marktgröße (2032) | 43.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete mobile Gerätelebenszyklusdienste von Mordor Intelligence
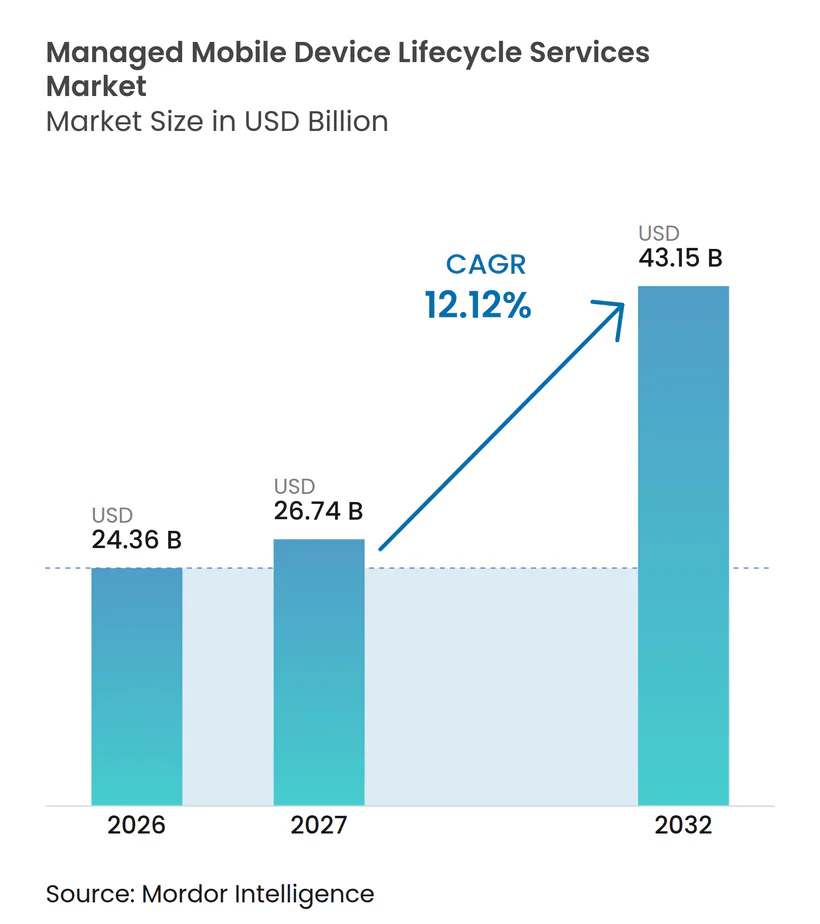
Die Marktgröße für verwaltete mobile Gerätelebenszyklusdienste wird voraussichtlich von 24,36 Milliarden USD im Jahr 2026 auf 43,15 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 12,12 % verzeichnen. Unternehmen bündeln Gerätebeschaffung, Bereitstellung, Verwaltung, Support, Rücknahme und Entsorgung unter integrierten Serviceverträgen, anstatt jede Aktivität als separates Kostenzentrum zu verwalten. Dieser Ansatz legt mehr Gewicht auf Anbieter, die technische Abläufe mit sicherer Logistik und nachweisbaren Verwahrungsnachweisen verknüpfen können, während er Unternehmensteams eine klarere Verantwortlichkeit für Gerätezustand, Benutzerzugang, Austauschzeitpunkt, genehmigte Anwendungen, Datenschutz, Bestandsabgleich und die Rücknahme von Geräten beim Ausscheiden von Mitarbeitern oder bei Erreichen des Servicelebensendes bietet. Datensouveränitätsregeln in der Europäischen Union, Brasilien und China verlangen von Anbietern auch, Gerätedaten-Workflows an lokale gesetzliche Anforderungen anzupassen. Die adressierbare Basis bleibt breit, da viele Unternehmen noch keine durchgängigen verwalteten Lebenszyklusdienste für ihre gesamten Geräteportfolios, Standorte und Supportfunktionen eingeführt haben. Der Markt für verwaltete mobile Gerätelebenszyklusdienste wird auch durch KI-gestützte Geräteerneuerungsprogramme unterstützt, die eine schnellere Bereitstellung und eine zuverlässigere Endpunktkontrolle erfordern.
Wichtigste Erkenntnisse des Berichts
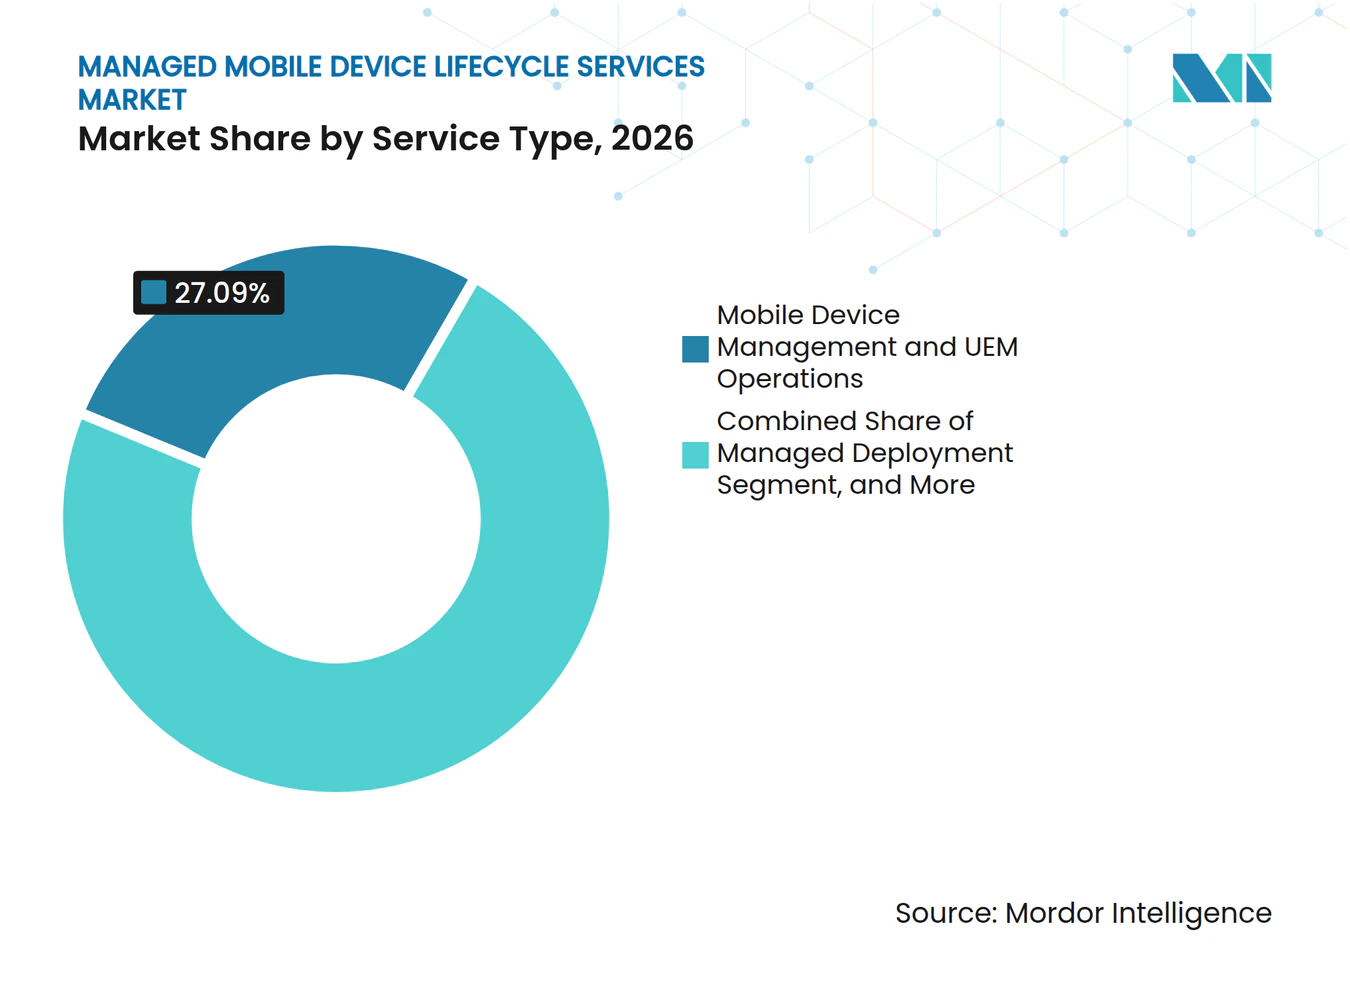
- Nach Dienstleistungstyp hielt Mobile Device Management und UEM-Betrieb im Jahr 2026 einen Marktanteil von 27,09 % am Markt für verwaltete mobile Gerätelebenszyklusdienste, während Asset-Disposition, Remarketing und Recyclingdienste bis 2032 voraussichtlich mit einer CAGR von 13,65 % wachsen werden.
- Nach Gerätetyp entfielen auf Smartphones im Jahr 2026 40,02 % des Marktanteils für verwaltete mobile Gerätelebenszyklusdienste, während IoT und Edge-Geräte bis 2032 voraussichtlich mit einer CAGR von 13,72 % wachsen werden.
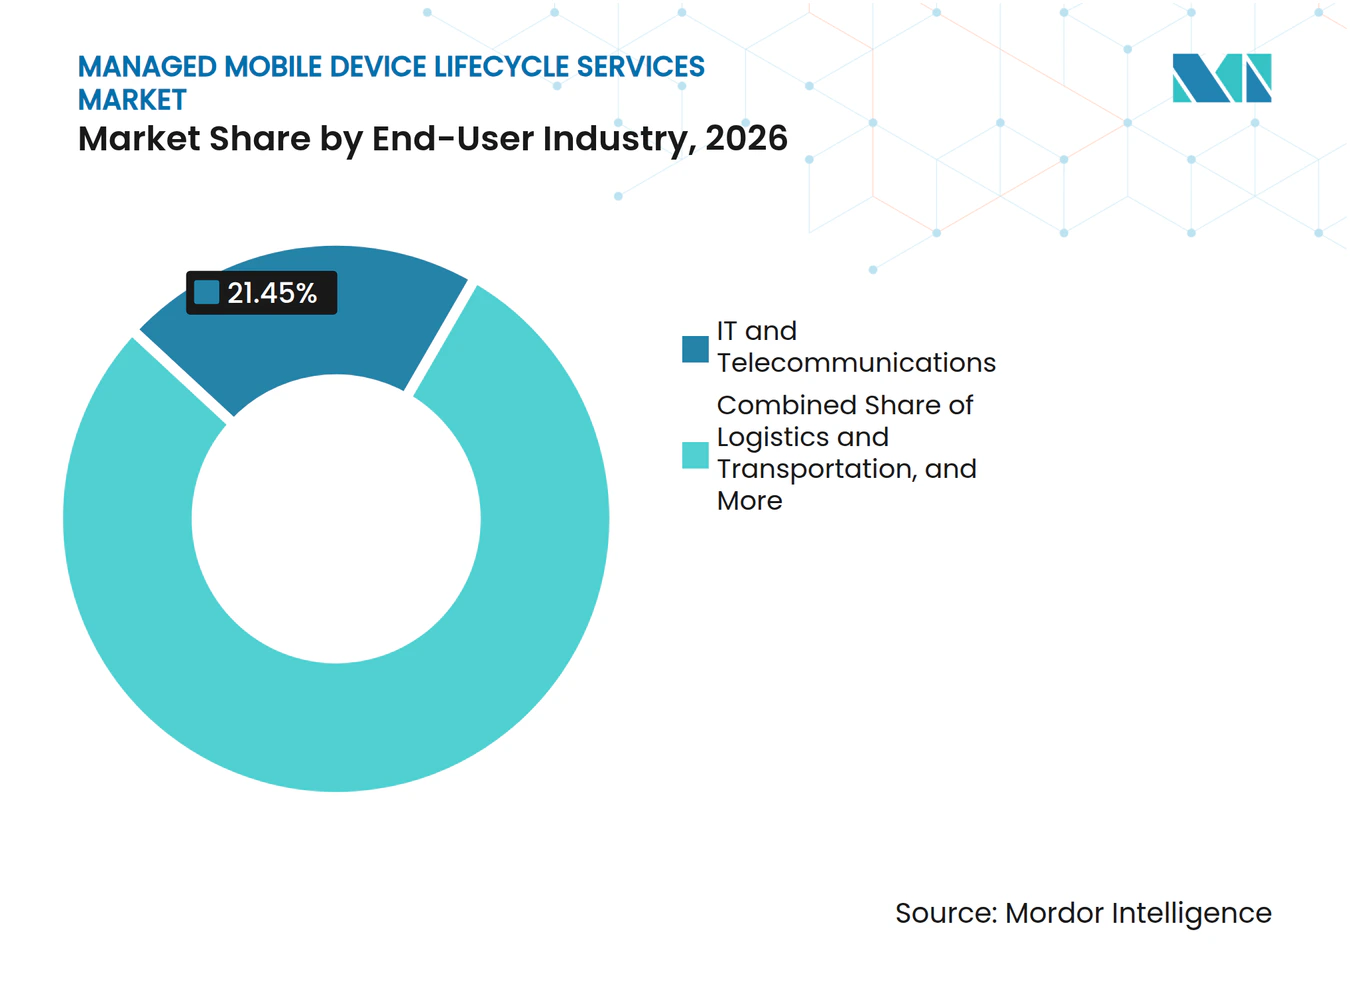
- Nach Endnutzerbranche hielt IT und Telekommunikation im Jahr 2026 einen Marktanteil von 21,45 % am Markt für verwaltete mobile Gerätelebenszyklusdienste, während Logistik und Transport bis 2032 voraussichtlich mit einer CAGR von 13,68 % wachsen werden.
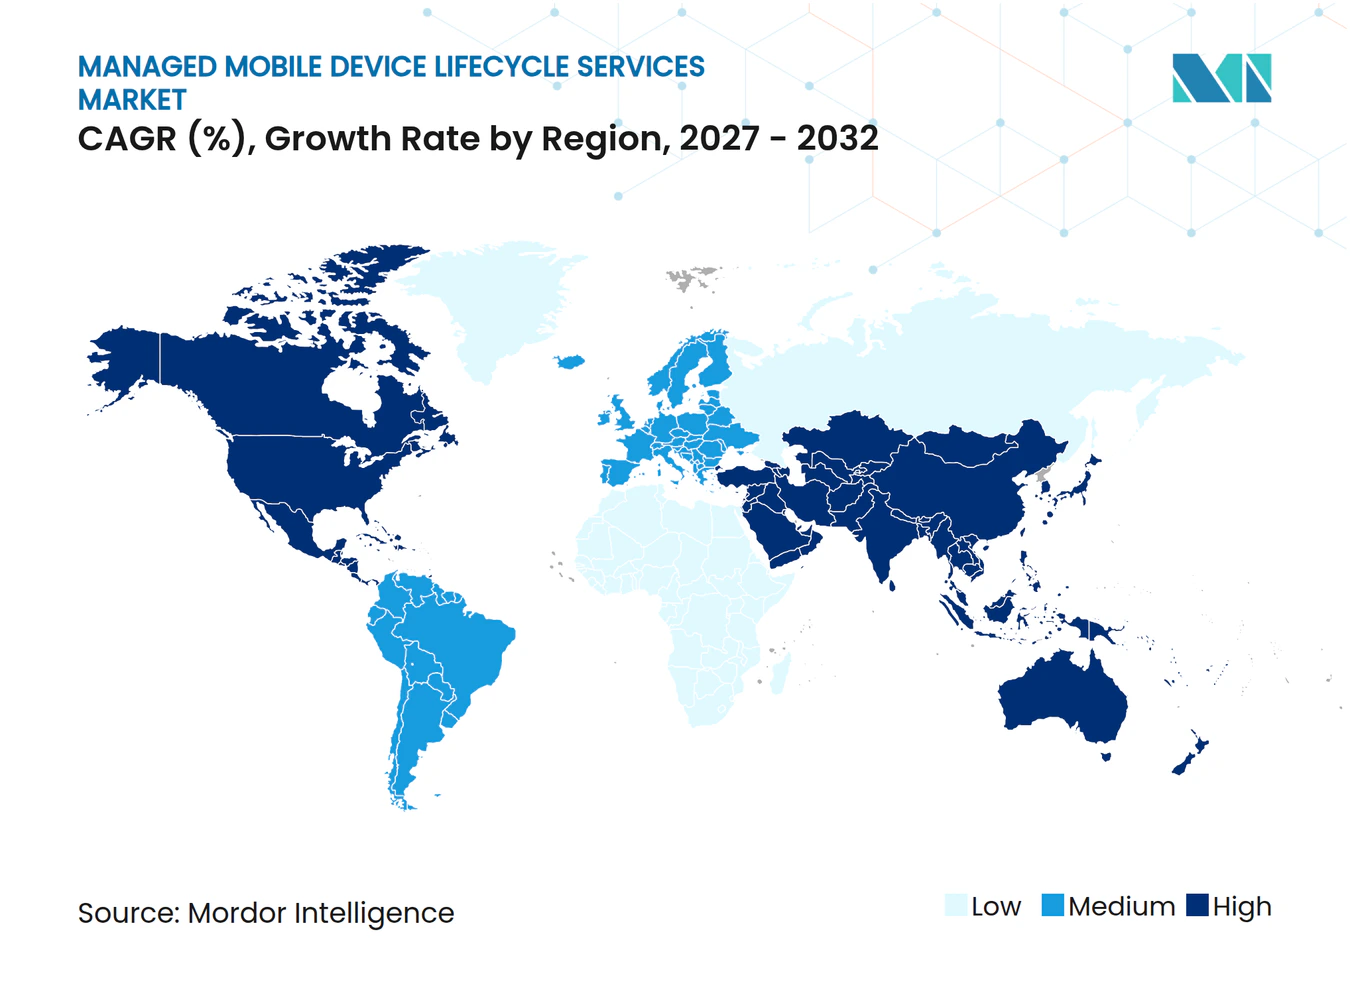
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 41,01 % am Markt für verwaltete mobile Gerätelebenszyklusdienste, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 13,87 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität von Unternehmensgeräteflotten und Outsourcing-Nachfrage | +3.2% | Global | Mittelfristig (2–4 Jahre) |
| Hybrides Arbeiten und Ermöglichung verteilter Belegschaften | +2.5% | Global, mit Nordamerika und Europa als Hauptmärkte | Mittelfristig (2–4 Jahre) |
| Zero-Touch-Bereitstellung und Einführung cloud-nativer UEM-Lösungen | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Geräte-Inzahlungnahme, Aufbereitung und Restwertrealisierung | +1.5% | Nordamerika, Asien-Pazifik, Europa | Mittelfristig (2–4 Jahre) |
| Anforderungen zu Elektroschrott, Kreislaufwirtschaft und erweiterter Herstellerverantwortung | +1.0% | Europa, Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika | Langfristig (≥ 4 Jahre) |
| KI-gestützter prädiktiver Support und automatisierte Gerätebewertung | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität von Unternehmensgeräteflotten und Outsourcing-Nachfrage
Unternehmensflotten umfassen Smartphones, Tablets, Laptops, robuste Handgeräte, Wearables und IoT-Endpunkte über mehrere Betriebssysteme und Carrier-Vereinbarungen hinweg. Die interne Verwaltung dieser Flotten erfordert Gerätekonfiguration, UEM-Administration, Carrier-Koordination, Integration des IT-Servicemanagements, sichere Logistikkapazitäten, geschultes Personal und konsistente Prozesse an jedem Büro-, Lager- und Remote-Arbeitsstandort. Der Markt für verwaltete mobile Gerätelebenszyklusdienste profitiert, wenn Unternehmen diese kombinierten Aufgaben im Rahmen von Servicevereinbarungen pro Gerät an Anbieter übertragen, da dasselbe Betriebsmodell Beschaffungsunterlagen, Registrierungseinstellungen, Sicherheitsanforderungen, Benutzersupport, Austauschpläne, Rücknahmeverfahren und Entsorgungsnachweise in einen koordinierten Serviceprozess mit definierten Verantwortlichkeiten einbringen kann. Sicherheitsteams beeinflussen diese Entscheidungen zunehmend, da sie eine konsistente Richtliniendurchsetzung und zuverlässige Compliance-Nachweise über verschiedene Endpunkte hinweg benötigen. Eine staatliche Anforderung für integriertes Wireless-Management und Lebenszyklusunterstützung zeigt, dass zentralisierte mobile Dienste auch in sicherheitssensiblen Umgebungen relevant sein können. Der Markt für verwaltete mobile Gerätelebenszyklusdienste belohnt daher Anbieter, die große und vielfältige Flotten betreiben können, ohne den Geschäftsbetrieb zu unterbrechen.
Hybrides Arbeiten und Ermöglichung verteilter Belegschaften
Verteiltes Arbeiten hat Remote-Lieferung, Zero-Touch-Registrierung und Austauschlogistik zu wesentlichen Bestandteilen des Gerätebetriebs gemacht. Ein ausgefallenes Gerät bei einem Mitarbeiter zu Hause erfordert eine andere Reaktion als ein Gerät im Büro, was den Wert koordinierter Support- und Versanddienste erhöht. Anbieter müssen in der Lage sein, Geräte über mehrere Standorte hinweg zu konfigurieren, zu versenden, zurückzunehmen und auszutauschen, ohne routinemäßige Besuche in einem IT-Büro. Der Markt für verwaltete mobile Gerätelebenszyklusdienste wird durch diese betriebliche Anforderung unterstützt, da zentralisiertes Management die Belastung interner Supportteams reduzieren, Managern einen einzigen verantwortlichen Servicekontakt geben und Mitarbeitern einen definierten Prozess für den Empfang von Ersatzgeräten, die Rückgabe ausgefallener Geräte und den Zugang zu erforderlichen Anwendungen bieten kann. Moderne Geräteverwaltungspraktiken mit Microsoft Intune und Microsoft Defender wurden in einem NTT DATA-Bericht aus dem Jahr 2025 mit einem Rückgang der Helpdesk-Tickets um 24 % in Verbindung gebracht.[1] Die Servicequalität hängt zunehmend davon ab, ob die Logistikabdeckung der geografischen Verteilung der Kundenbelegschaft entspricht.
Zero-Touch-Bereitstellung und Einführung cloud-nativer UEM-Lösungen
Zero-Touch-Bereitstellung ermöglicht es Unternehmen, Geräte vorzubereiten und zu registrieren, bevor Mitarbeiter sie erhalten, wodurch der manuelle Einrichtungsaufwand reduziert wird. Dieses Modell gibt Anbietern eine praktische Rolle bei der Bereitstellung sowie bei der laufenden Endpunktverwaltung, Bestandsgenauigkeit, Richtliniendurchsetzung, Softwarewartung und schnellen Behebung, wenn ein Gerät nicht den festgelegten Sicherheitseinstellungen entspricht. Cloud-native UEM-Plattformen können iOS, Android, Windows, macOS und Edge-Betriebssysteme in eine einzige Verwaltungsumgebung einbinden. Der Markt für verwaltete mobile Gerätelebenszyklusdienste profitiert von der Plattformkonsolidierung, da Kunden erwarten können, dass ein Servicepartner eine breitere Palette von Endpunkten verwaltet, standardisierte Registrierungs- und Sicherheitspraktiken aufrechterhält, konsolidierte Berichte bereitstellt und Änderungen koordiniert, wenn eine Belegschaft neue Betriebssysteme, Anwendungen, Geschäftsstandorte oder verbundene Geräte hinzufügt. BBVA verwaltet 100.000 Unternehmensgeräte über Zero-Touch Android Enterprise-Registrierung und berichtete von einer Reduzierung der Bereitstellungszeit um 70 %.[2] Anbieter mit zertifizierten Integrationen für Apple Business Manager, Google Zero-Touch und Windows Autopilot können die Onboarding-Hürden für gemischte Geräteflotten reduzieren.
Geräte-Inzahlungnahme, Aufbereitung und Restwertrealisierung
Die Restwertrealisierung ist zu einem wichtigen finanziellen Aspekt in Gerätelebenszyklusdiensten geworden, da ein Unternehmen einen klaren Überblick über Zustand, Alter, Reparaturhistorie, Datenlöschungsstatus, Wiederverkaufsfähigkeit und den am besten geeigneten Kanal für jede zurückgegebene Einheit benötigt. Assurant berichtete, dass mobile Inzahlungnahmeprogramme im zweiten Quartal 2025 einen Verbraucherwert von 1,34 Milliarden USD zurückgaben, 60 % mehr als im Vorjahr, und das durchschnittlich in Zahlung gegebene Gerät war 3,88 Jahre alt.[3] Längere Nutzungsdauern können den erzielbaren Wert erhöhen, aber eine verzögerte Disposition kann auch den für Unternehmen verfügbaren Wiederverkaufswert verringern. Der Markt für verwaltete mobile Gerätelebenszyklusdienste gibt Anbietern die Möglichkeit, sichere Datenlöschung, Gerätebewertung, Aufbereitung und Wiederverkauf innerhalb derselben Vereinbarung zu kombinieren, was Unternehmenskunden hilft, eine dokumentierte Übergabe vom ausscheidenden Mitarbeiter oder Arbeitsplatz über Inspektion, Verarbeitung, Wiederverwendung, Wiederverkauf, Recycling und finanzielle Abrechnung aufrechtzuerhalten. Anbieter, die den richtigen Wiederverkaufskanal wählen, können die End-of-Life-Abwicklung zu einem Erlösrückgewinnungsprozess statt zu einem einfachen Compliance-Aufwand machen. Assurant gibt an, dass sein Asset-Dispositionsprozess ausgemusterte Geräte in Echtzeit zu höherwertigen Wiederverkaufskanälen leitet.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskosten über veraltete ITSM-, IAM- und Carrier-Systeme hinweg | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Datensouveränität und Komplexität der grenzüberschreitenden Verwahrungskette | -1.0% | Europa, Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Anbieterabhängigkeit und begrenzte Kostentransparenz in Managed-Service-Verträgen | -0.8% | Vorwiegend Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Volatile Restwerte und inkonsistente Gerätebewertungsstandards | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskosten über veraltete ITSM-, IAM- und Carrier-Systeme hinweg
Integrationskosten können die Einführung verlangsamen, wenn eine Anbieterplattform mit bestehenden IT-Servicemanagement-, Identitätsmanagement-, Carrier-Abrechnungssystemen, Asset-Unterlagen, Beschaffungsprozessen, Sicherheitskontrollen und etablierten Servicedesk-Praktiken verbunden werden muss, die über viele Jahre unabhängig voneinander entstanden sind. Große Unternehmen betreiben häufig eine Mischung aus älteren Systemen, die maßgeschneiderte Arbeit erfordern, bevor ein verwaltetes Lebenszyklusdienst-Programm beginnen kann. Diese Anforderungen können Implementierungszeitpläne verlängern und die Vertragseinstiegskosten für kleinere Unternehmen erhöhen. Sie können auch Wechselkosten verursachen, wenn ein Kunde bereits in eine anbieterspezifische Konfiguration investiert hat. Der Markt für verwaltete mobile Gerätelebenszyklusdienste kann daher etablierte Anbieter mit erprobten Konnektoren für gängige Unternehmenssysteme begünstigen. Anbieter müssen die Kosten dennoch klar darstellen, da langfristige Abhängigkeiten die Bereitschaft eines Kunden einschränken können, die Servicebeziehung auszuweiten, am Ende einer Laufzeit zu verlängern oder zusätzliche Gerätegruppen in ein Programm aufzunehmen, das schwer mit internen Abläufen oder konkurrierenden Angeboten zu vergleichen erscheint.
Datensouveränität und Komplexität der grenzüberschreitenden Verwahrungskette
Datensouveränitätsanforderungen stellen eine Compliance-Herausforderung für Anbieter dar, die multinationale Geräteflotten betreuen, da ein physischer Endpunkt an mehreren Punkten während der Erfassung, des Transports, der Reparatur oder der Entsorgung Geschäftsinformationen, Mitarbeiterinformationen, Sicherheitsnachweise, Anwendungsdaten und Prüfungsunterlagen enthalten kann. Ein Gerät, das eine Grenze überschreitet, kann Verpflichtungen gemäß der Datenschutz-Grundverordnung der Europäischen Union, dem Datenschutzgesetz für personenbezogene Informationen Chinas, dem japanischen Gesetz zum Schutz personenbezogener Informationen und dem brasilianischen Allgemeinen Datenschutzgesetz unterliegen. Kunden aus dem Bank-, Gesundheits- und Regierungsbereich benötigen Verwahrungsnachweise, die lokale Prüfungsanforderungen erfüllen, was lokale Kapazitäten zur Datensanitisierung und -verarbeitung erfordern kann. Die Internationale Fernmeldeunion veröffentlichte im September 2025 die Empfehlung ITU-T L.1037 zu Anforderungen für die Erfassung, den Transport, die Lagerung, die Demontage, die Rückgewinnung und die endgültige Entsorgung von Elektro- und Elektronikaltgeräten. Diese Pflichten können die grenzüberschreitende Servicestandardisierung im Markt für verwaltete mobile Gerätelebenszyklusdienste einschränken. Sie schaffen auch Nachfrage nach Anbietern, die jede Phase der Erfassung, Verarbeitung und Entsorgung dokumentieren, nachweisen können, wo ein Gerät aufbewahrt wurde, die verantwortliche Partei bei jeder Übergabe identifizieren und Unterlagen bereitstellen können, die bei Kundenprüfungen und behördlichen Untersuchungen verwendbar sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
UEM-Betrieb hält die größte Umsatzposition, während Dispositionsdienste expandierenMobile Device Management und UEM-Betrieb hielt im Jahr 2026 einen Marktanteil von 27,09 % am Markt für verwaltete mobile Gerätelebenszyklusdienste und ist damit die größte Dienstleistungskategorie. Die Kategorie spiegelt den Bedarf an einheitlichem Endpunktmanagement als Sicherheits- und Compliance-Grundlage wider, insbesondere dort, wo Unternehmen einen einzigen Richtlinienrahmen benötigen, der Mitarbeiter, Auftragnehmer, gemeinsam genutzte Geräte, Mitarbeiter an vorderster Front und Geräte außerhalb traditioneller Büronetzwerke unterstützen kann. Unternehmen nutzen UEM-Betrieb, um Richtlinien festzulegen, Geräte zu überwachen, Updates anzuwenden und die Kontrolle über Betriebssysteme aufrechtzuerhalten. Die Kategorie bleibt zentral für Verträge, da sie Bereitstellungs-, Support- und Rücknahmearbeiten mit dem täglichen Gerätemanagement verbindet. Integrationslabore fügen auch Mehrwert hinzu, indem sie Geräte für spezifische Kundenumgebungen vorbereiten und zertifizieren, bevor sie freigegeben werden. Verwaltete Bereitstellungsdienste profitieren von Personalveränderungen und Geräteerneuerungszyklen, insbesondere wenn Zero-Touch-Registrierung den manuellen Einrichtungsaufwand reduziert.
Asset-Disposition, Remarketing und Recyclingdienste wird bis 2032 voraussichtlich mit einer CAGR von 13,65 % wachsen, der schnellsten Rate unter den Dienstleistungskategorien. Die Marktgröße für verwaltete mobile Gerätelebenszyklusdienste in diesem Bereich wird durch Erneuerungsprogramme unterstützt, die Gerätezustandsdaten mit Restwertentscheidungen verknüpfen. SHI International führte im Januar 2026 sein Intelligent Refresh Program ein, das Gerätegesundheitstelemetrie und Restwertanalysen anstelle kalenderbasierter Erneuerungsentscheidungen nutzt. Das Unternehmen erklärte, dass von Omdia validierte Forschung eine Reduzierung der Gesamtbetriebskosten um 21 % über 3 Jahre für teilnehmende Unternehmen ergab. Device-as-a-Service-Vereinbarungen können Beschaffung, Verwaltung und End-of-Life-Rücknahme in ein Abonnement pro Gerät bündeln. Support-, Wartungs- und Reparaturdienste bleiben ein Bereich mit hohem Volumen, in dem Break-Fix-Logistik und Overnight-Austauschverpflichtungen wichtige Differenzierungsmerkmale sind.



Nach Gerätetyp:
Smartphones führen, während IoT und Edge-Geräte die Flottenanforderungen erweiternSmartphones entfielen im Jahr 2026 auf 40,02 % des Marktanteils für verwaltete mobile Gerätelebenszyklusdienste. Sie bleiben das wichtigste Produktivitätsgerät für Außendienst-, Einzelhandels- und Unternehmensbelegschaften, da sie Kommunikation, Authentifizierung, Aufgabenverwaltung, Felddatenerfassung, Kundenbindung und Zugang zu Anwendungen unterstützen, die zunehmend papierbasierte oder stationäre Terminalprozesse ersetzen. Ihr Umfang unterstützt die Nachfrage nach verwalteten Bereitstellungs-, UEM-Betriebs-, Reparatur- und zertifizierten Wiederverkaufsdiensten. Smartphone-Programme erfordern auch zeitnahe Austausche, da Geräteausfälle kundenseitige und betriebliche Arbeiten unterbrechen können. Tablets und Laptops sind wichtig für Belegschaften, die Desktop-Anwendungen, Kollaborationstools oder mobile Datenerfassung nutzen. Wearable-Geräte bleiben eine kleinere Kategorie, mit Nutzungsschwerpunkten im Gesundheitswesen und in der Logistik, wo freihändiger Betrieb die tägliche Arbeit unterstützen kann.
IoT und Edge-Geräte wird bis 2032 voraussichtlich mit einer CAGR von 13,72 % wachsen. Der Markt für verwaltete mobile Gerätelebenszyklusdienste wendet ähnliche Prozesse auf Industriescanner, Lagerhandgeräte und verbundene Feldgeräte an, die zuvor weniger formal verwaltet wurden. Große Gerätebestände an Logistik- und Fertigungsstandorten können Zero-Touch-Registrierung und zentralisiertes Richtlinienmanagement praktischer machen als lokale IT-Administration. Advantech beschreibt das Remote-Management für eingebettete Systeme als eine Möglichkeit, die Überwachung von Edge-Geräten in vernetzten Betrieben zu verbessern. Robuste mobile Geräte benötigen spezialisierte Wartungs- und auf Betriebszeit ausgerichtete Austauschprogramme, da ihre Nutzer in anspruchsvollen Umgebungen arbeiten. Eine im Jahr 2025 veröffentlichte Studie ergab, dass ein Deep-Learning-Modell eine Präzision von 70,4 % mit einer Inferenzzeit von 8 Millisekunden bei der kosmetischen Defektbewertung von Smartphones erzielte. Automatisierte Bewertung kann den Aufbereitungsdurchsatz erhöhen und gleichzeitig Druck auf Anbieter ausüben, die ausschließlich auf manuelle Prozesse angewiesen sind.
Nach Endnutzerbranche:
IT und Telekommunikation führen, während Logistik und Transport am schnellsten wächstIT und Telekommunikation hielt im Jahr 2026 einen Marktanteil von 21,45 % am Markt für verwaltete mobile Gerätelebenszyklusdienste. Technologieunternehmen verwalten vielfältige Gerätebestände für Entwickler-, Vertriebs- und Außendienstbelegschaften an mehreren Standorten. Diese Umgebungen erfordern koordiniertes Management über mehrere Betriebssysteme und Sicherheitsregeln hinweg. Banking, Finanzdienstleistungen und Versicherungen sind ein weiterer bedeutender Nachfragebereich, da Gerätesicherheit, Datentrennung und Prüfungsanforderungen die Betriebskomplexität erhöhen können. Das Gesundheitswesen erfordert ebenfalls sicheres Gerätemanagement und Sanitisierungspraktiken für klinische Umgebungen. Fertigung, Einzelhandel und E-Commerce betreiben hochvolumige Flotten robuster und gemeinsam genutzter Endpunkte, bei denen eine zuverlässige Betriebszeit wichtig ist.
Logistik und Transport wird bis 2032 voraussichtlich mit einer CAGR von 13,68 % wachsen. E-Commerce-Fulfillment, Digitalisierung der Zustellung auf der letzten Meile und Lagerautomatisierungsprogramme erfordern größere Einsätze robuster Geräte, die konsistent konfiguriert, vor Missbrauch geschützt, leicht repariert und schnell ausgetauscht werden, wenn ein Ausfall die Auftragsabwicklung oder Transportaktivitäten verzögern würde. Der Markt für verwaltete mobile Gerätelebenszyklusdienste ist für diese Branche relevant, da Anbieter Staging, Richtlinienkontrolle, Reparatur und Austausch auf Depot- und Lagerebene übernehmen können. Stratix Corporation und NomadGo gaben im Januar 2026 eine Partnerschaft bekannt, die On-Device Inventory AI mit den verwalteten Mobilitätsdiensten von Stratix auf Apple-Hardware kombiniert. Regierungs- und öffentliche Sektorverträge können auch lange Laufzeiten und strenge Verwahrungsanforderungen haben. Diese Anforderungen legen einen Aufpreis auf Lieferanten mit gut dokumentierten Prozessen und zuverlässiger Serviceabdeckung.

Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,01 % am Markt für verwaltete mobile Gerätelebenszyklusdienste. Die Vereinigten Staaten machen einen Großteil der regionalen Nachfrage aus, da Unternehmensflotten eine Größe erreicht haben, bei der das interne Lebenszyklusmanagement erhebliche Betriebskosten verursachen kann. Ausgereifte Outsourcing-Praktiken und eine Konzentration multinationaler Unternehmen unterstützen die Einführung, während Kanada und Mexiko Fertigungs- und Logistiknachfrage hinzufügen. Südamerika wird von Brasilien angeführt, wo der Unternehmensgerätebestand und Datenschutzverpflichtungen strukturierte Lebenszyklusdienste unterstützen. Regionale Anbieter müssen dennoch unterschiedliche Carrier-, Versand- und Verwahrungsanforderungen in den nationalen Märkten erfüllen.
Europa hält eine bedeutende Position im Markt für verwaltete mobile Gerätelebenszyklusdienste, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich, wo global verteilte mobile Flotten eine zuverlässige Lebenszyklusdokumentation erfordern. Regeln der Europäischen Union, die ab dem 20. Juni 2025 gelten, verlangen, dass Smartphones und Tablets Anforderungen an Haltbarkeit, Energieeffizienz und Reparierbarkeit erfüllen, einschließlich 800 Ladezyklen mit 80 % Akkukapazitätserhalt, Ersatzteilverfügbarkeit für 7 Jahre und Betriebssystem-Updates für mindestens 5 Jahre. Eine Reparierbarkeits-Bewertung von A bis E erscheint nun auf Geräteetiketten der Europäischen Union, was die Nutzungsdauer verlängern und den Wert von Reparatur-, Aufbereitungs- und Supportprogrammen erhöhen kann. Foxway verarbeitete im Jahr 2025 1,8 Millionen wiederverwendete Mobilgeräte, Tablets und Computer, wobei die Wiederverwendungsraten 90 % erreichten. Diese Bedingungen begünstigen Anbieter, die Zustand, Reparaturhistorie, Datenlöschung und Weiterleitungskanäle für jedes Gerät dokumentieren können.
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 13,87 % wachsen, der schnellsten geografischen Rate. Indien verzeichnet eine steigende Nachfrage nach verwalteter Bereitstellung, da Technologieunternehmen hybride Belegschaften in Städte der zweiten Kategorie ausweiten, während Japan das Management robuster Geräte und IoT-Endpunkte für die Fertigung erfordert. Chinas Datenschutzgesetz für personenbezogene Informationen kann lokale Verwahrungskettenanbieter begünstigen, während die Vereinigten Arabischen Emirate und Saudi-Arabien die Unternehmensdigitalisierung unterstützen und Südafrika, Ägypten und Nigeria durch Finanzdienstleistungs- und Telekommunikationsaktivitäten eine frühe Einführung aufbauen. Diese unterschiedlichen Anforderungen machen lokale Betriebe und regionale Partnerschaften für die Serviceerbringung wichtig.
Wettbewerbslandschaft
Marktkonzentration
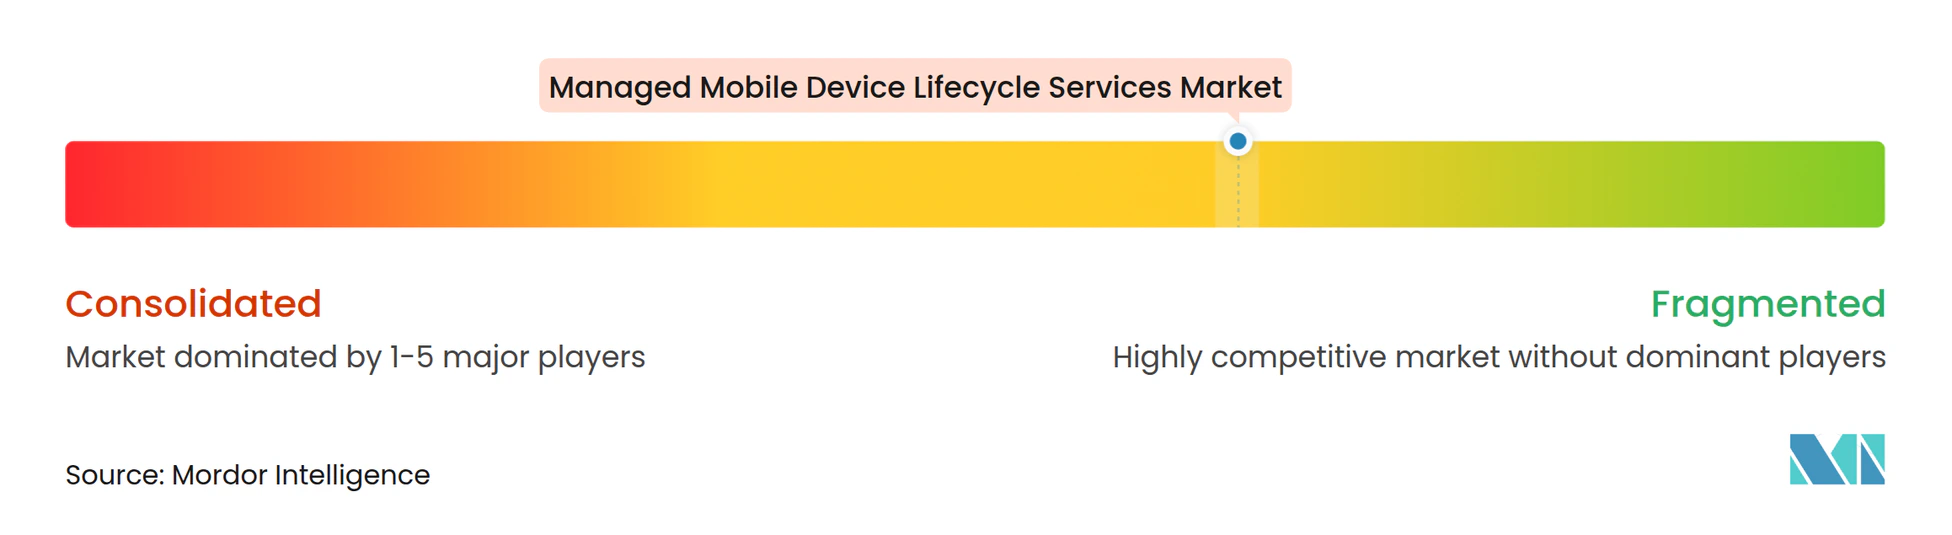
Der Markt für verwaltete mobile Gerätelebenszyklusdienste ist mäßig fragmentiert. Assurant, Ingram Micro und Computacenter konkurrieren in mehreren Dienstleistungskategorien und geografischen Märkten, während regionale Spezialisten auf bestimmte Flottentypen, Branchen und Dispositionsanforderungen eingehen. Größere Anbieter differenzieren sich zunehmend durch Automatisierung, Analysen, Sicherheitskontrollen und Serviceabdeckung statt allein durch grundlegende Servicebreite. Diese Struktur lässt Raum für Spezialisten, die lokale Verwahrungsanforderungen, Reparaturanforderungen oder Anforderungen regulierter Branchen erfüllen. Sie gibt Käufern auch die Wahl zwischen umfassenden globalen Verträgen und fokussierteren regionalen Kapazitäten.
Assurant erwarb im Oktober 2025 das Portfolio zur Automatisierung von Mobilgerätetests von OptoFidelity und erweiterte damit die Automatisierungskapazitäten in seinen Device Care Centers für die Bewertung und Zertifizierung von zertifizierten gebrauchten Geräten. Ingram Micro nutzt seine Xvantage-Plattform und den Intelligent Digital Assistant zur Unterstützung automatisierter Lebenszyklusabläufe. Diese Investitionen machen Asset-Tracking, Bewertung und Kundenberichterstattung für die Wettbewerbspositionierung wichtiger. Automatisierung kann den Durchsatz und die Konsistenz bei aufbereitungsintensiven Diensten verbessern. Anbieter, die wichtige Schritte nicht automatisieren können, können mit engeren Margen und längeren Durchlaufzeiten konfrontiert werden.
Stratix Corporation entwickelt eine Position im Einzelhandel und in der Logistik, indem KI-basierte Betriebstools in verwaltete Mobilitätsverträge integriert werden. deviceNOW GmbH nutzt Device-as-a-Service-Programme und zirkuläre Gerätedienste für europäische Unternehmenskunden. Computacenter wurde laut der Unternehmensankündigung vom Oktober 2025 zwei Jahre in Folge als repräsentativer Anbieter im Gartner Market Guide für verwaltete Gerätelebenszyklusdienste aufgeführt. IoT und Edge-Geräte sowie aufstrebende Märkte in Asien-Pazifik und Afrika bleiben Chancenbereiche, da die Einführung schneller wächst als die einheitliche Lebenszyklusdienstkapazität.
Marktführer für verwaltete mobile Gerätelebenszyklusdienste
-
Assurant, Inc.
-
DMI (Digital Management, LLC)
-
Ingram Micro, Inc.
-
Foxway AB
-
Likewize Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete mobile Gerätelebenszyklusdienste Unternehmen in diesem Bericht
- Assurant, Inc.
- DMI (Digital Management, LLC)
- Ingram Micro, Inc.
- Foxway AB
- Recommerce Solutions SA
- PCS Wireless, LLC
- Likewize Corp.
- Alchemy Global Solutions Limited
- MCE Systems Ltd.
- Mobile Klinik Inc.
- TES-AMM (Holdings) Pte. Ltd.
- Computacenter plc
- JIGSAW24 LIMITED
- SHI International Corp.
- Softcat plc
- Hemmersbach GmbH & Co. KG
- Stratix Corporation
- Utelize Communications Ltd
- deviceNOW GmbH
- Tialis Essential IT PLC
- CellDe Innovation Labs Private Limited
- TRG Solutions, Inc.
- ThingsAt Pty., Ltd.
Neueste Industrielle Entwicklungen in Markt für verwaltete mobile Gerätelebenszyklusdienste
- Oktober 2026: Assurant feierte ein Jahr nach der Übernahme des Portfolios zur Automatisierung von Mobilgerätetests von OptoFidelity und setzte seine optischen Messtechniksysteme in Device Care Centers ein, wodurch die Bewertungspräzision und der Durchsatz für zertifizierte gebrauchte Geräte erhöht und die Automatisierungs-Roadmap von Assurant in globalen Aufbereitungseinrichtungen vorangetrieben wurde.
- September 2026: Foxway begann mit dem Bau einer Erweiterung von ca. 10.000 m² seines Technikzentrums in Tartu, Estland, wodurch die Gesamtnutzfläche auf 16.890 m² anwächst. Das Projekt wird die derzeit auf 2 Gebäude aufgeteilten Betriebe konsolidieren, Automatisierungskapazitäten ausbauen und die Aufbereitungs- und Inzahlungnahmeverarbeitungsvolumina für europäische Partner erheblich steigern, mit einer geplanten Fertigstellung im Jahr 2027.
- Februar 2026: Foxway gab die Entwicklung einer KI-gestützten Kreislaufplattform für Einzelhändler und Telekommunikationsunternehmen bekannt, einer Multi-Anbieter-Inzahlungnahmelösung für transparente und skalierbare Geräteinzahlungnahmen in ganz Europa, wobei MySWOOOP aus Deutschland als erster Ökosystempartner benannt wurde.
- Januar 2026: Stratix Corporation und NomadGo gaben eine Partnerschaft bekannt, um eine KI-gestützte Restaurantbetriebsplattform bereitzustellen, die On-Device Inventory AI mit den durchgängigen verwalteten Mobilitätsdiensten von Stratix auf Apple-Hardware kombiniert, einschließlich Lebenszyklusmanagement, Overnight-Geräteaustausch und Echtzeit-Analysen.
Berichtsumfang des globalen Marktes für verwaltete mobile Gerätelebenszyklusdienste
Der Markt für verwaltete mobile Gerätelebenszyklusdienste bezieht sich auf die Branche, die ausgelagerte Dienste umfasst, die den vollständigen Lebenszyklus von Unternehmensmobilgeräten verwalten, einschließlich Planung, Beschaffung, Bereitstellung, Deployment, Konfiguration, Mobile Device Management (MDM), Unified Endpoint Management (UEM), Sicherheitsverwaltung, Anwendungsbereitstellung, Carrier- und Mobilitätskostenmanagement, technischer Support, Reparatur, Austausch, Asset-Tracking, Geräteerneuerung, Außerbetriebnahme, Datenlöschung, Recycling und Entsorgung.
Der Marktbericht für verwaltete mobile Gerätelebenszyklusdienste ist segmentiert nach Dienstleistungstyp (Integrationslabore, verwaltete Bereitstellung, Mobile Device Management und UEM-Betrieb, Support-, Wartungs- und Reparaturdienste sowie Asset-Disposition, Remarketing und Recyclingdienste), Gerätetyp (Smartphones, Tablets, Laptops und Notebooks, robuste mobile Geräte, Wearable-Geräte sowie IoT und Edge-Geräte), Endnutzerbranche (IT und Telekommunikation, Banking, Finanzdienstleistungen und Versicherungen, Gesundheitswesen, Einzelhandel und E-Commerce, Fertigung, Logistik und Transport, Regierung und öffentlicher Sektor sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika [Vereinigte Staaten, Kanada, Mexiko], Südamerika [Brasilien, Argentinien, Kolumbien, Chile], Europa [Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Russland und übriges Europa], Asien-Pazifik [China, Japan, Indien, Südkorea, Australien und übriges Asien-Pazifik], Naher Osten [Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Israel und übriger Naher Osten] und Afrika [Südafrika, Ägypten, Nigeria und übriges Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Integrationslabore |
| Verwaltete Bereitstellung |
| Mobile Device Management und UEM-Betrieb |
| Support-, Wartungs- und Reparaturdienste |
| Asset-Disposition, Remarketing und Recyclingdienste |
| Smartphones |
| Tablets |
| Laptops und Notebooks |
| Robuste mobile Geräte |
| Wearable-Geräte |
| IoT und Edge-Geräte |
| IT und Telekommunikation |
| Banking, Finanzdienstleistungen und Versicherungen |
| Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Fertigung |
| Logistik und Transport |
| Regierung und öffentlicher Sektor |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Integrationslabore | |
| Verwaltete Bereitstellung | ||
| Mobile Device Management und UEM-Betrieb | ||
| Support-, Wartungs- und Reparaturdienste | ||
| Asset-Disposition, Remarketing und Recyclingdienste | ||
| Nach Gerätetyp | Smartphones | |
| Tablets | ||
| Laptops und Notebooks | ||
| Robuste mobile Geräte | ||
| Wearable-Geräte | ||
| IoT und Edge-Geräte | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| Banking, Finanzdienstleistungen und Versicherungen | ||
| Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Logistik und Transport | ||
| Regierung und öffentlicher Sektor | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete mobile Gerätelebenszyklusdienste?
Der Markt wird im Jahr 2026 auf 24,36 Milliarden USD geschätzt und wird voraussichtlich bis 2032 43,15 Milliarden USD erreichen, mit einer CAGR von 12,12 %.
Welche Dienstleistungskategorie hält den größten Anteil?
Mobile Device Management und UEM-Betrieb führt den Markt mit einem Anteil von 27,09 % im Jahr 2026 an.
Welche Gerätekategorie wächst am schnellsten?
IoT und Edge-Geräte wird bis 2032 voraussichtlich mit einer CAGR von 13,72 % wachsen.
Warum lagern Unternehmen verwaltete mobile Gerätelebenszyklusdienste aus?
Unternehmen nutzen Dienstleister, um Bereitstellung, Endpunktverwaltung, Reparatur, sichere Rücknahme und Disposition über zunehmend komplexe mobile Geräteflotten hinweg zu koordinieren.
Welcher Endnutzersektor hat die schnellste prognostizierte Expansion?
Logistik und Transport wird bis 2032 voraussichtlich mit einer CAGR von 13,68 % wachsen, unterstützt durch Lagerautomatisierungs- und Lieferungsdigitalisierungsinitiativen.
Welche Region hat die schnellste prognostizierte Expansion?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 13,87 % wachsen, unterstützt durch zunehmende Geräteeinsätze und wachsende IoT-Managementanforderungen.