
Tamaño y Participación del Mercado de Servicios Gestionados del Ciclo de Vida de Dispositivos Móviles
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 26.74 Mil millones de dólares |
| Tamaño del Mercado (2032) | 43.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados del Ciclo de Vida de Dispositivos Móviles por Mordor Intelligence
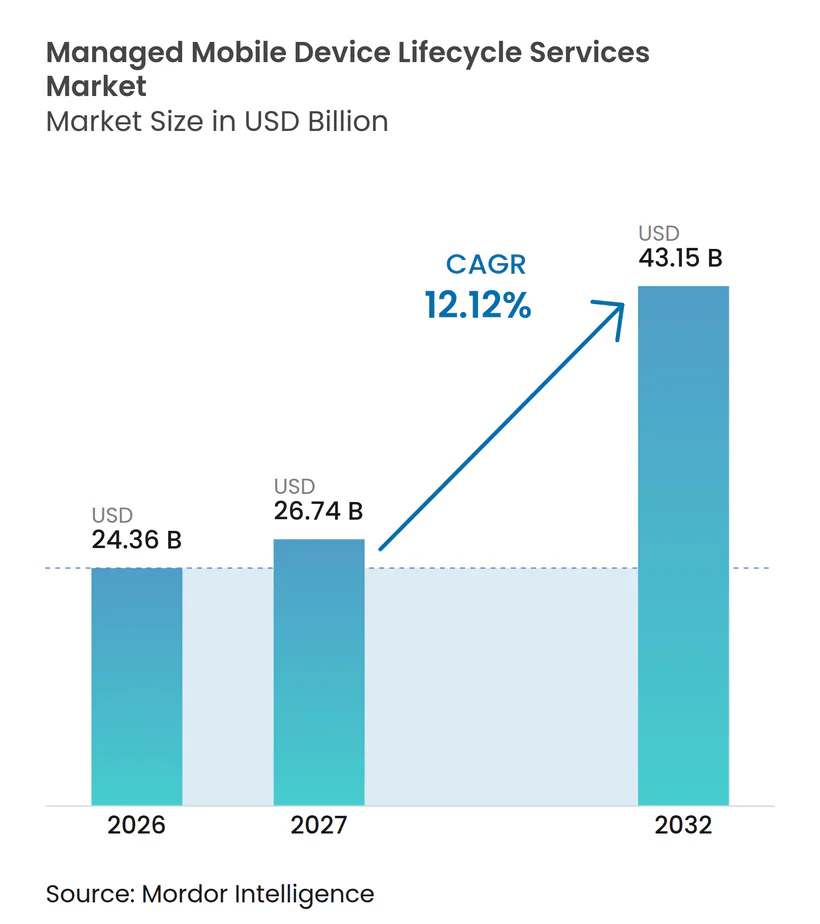
Se proyecta que el tamaño del mercado de servicios gestionados del ciclo de vida de dispositivos móviles se expanda de 24,36 mil millones de USD en 2026 a 43,15 mil millones de USD para 2032, registrando un CAGR del 12,12% entre 2027 y 2032. Las organizaciones están combinando la adquisición, implementación, gestión, soporte, recuperación y disposición de dispositivos bajo contratos de servicio integrados, en lugar de gestionar cada actividad como un centro de costos independiente. Este enfoque otorga mayor peso a los proveedores que pueden vincular las operaciones técnicas con la logística segura y los registros de custodia verificables, al tiempo que brinda a los equipos empresariales una responsabilidad más clara sobre el estado de los dispositivos, el acceso de los usuarios, el momento de reemplazo, las aplicaciones aprobadas, la protección de datos, la conciliación de inventarios y la recuperación de unidades cuando los empleados se van o los dispositivos llegan al final de su vida útil. Las normas de soberanía de datos en la Unión Europea, Brasil y China también exigen que los proveedores organicen los flujos de trabajo de datos de dispositivos en torno a los requisitos legales locales. La base direccionable sigue siendo amplia porque muchas organizaciones aún no han adoptado servicios de ciclo de vida gestionado de extremo a extremo en todas sus carteras de dispositivos, ubicaciones y funciones de soporte. El mercado de servicios gestionados del ciclo de vida de dispositivos móviles también está respaldado por programas de renovación de dispositivos habilitados por IA que requieren un aprovisionamiento más rápido y un control de endpoints más confiable.
Conclusiones Clave del Informe
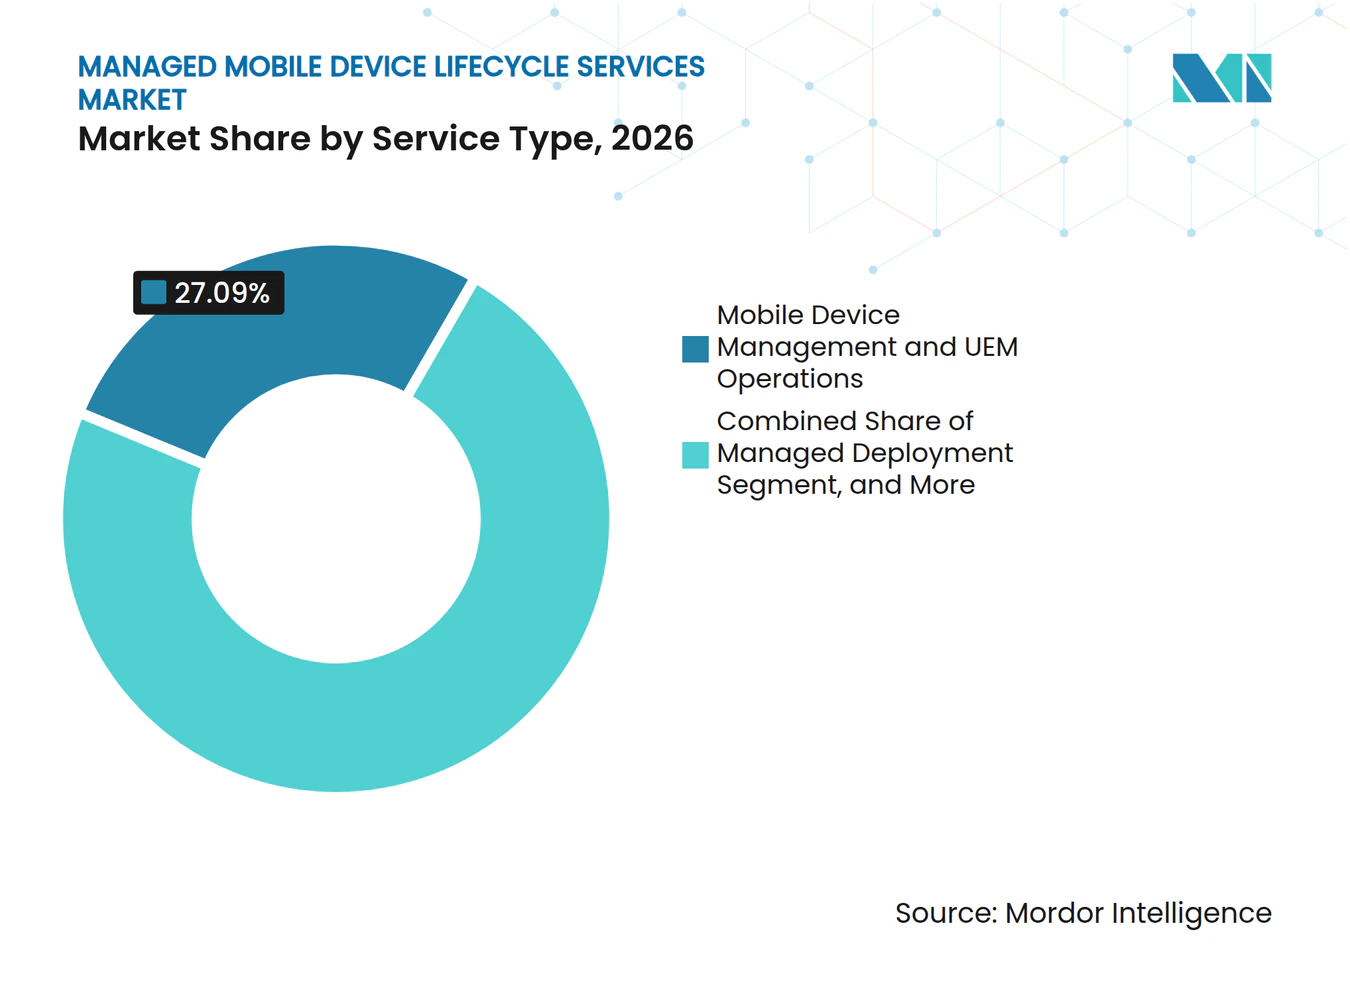
- Por tipo de servicio, la Gestión de Dispositivos Móviles y Operaciones UEM representó el 27,09% de la participación del mercado de servicios gestionados del ciclo de vida de dispositivos móviles en 2026, mientras que se proyecta que los Servicios de Disposición de Activos, Comercialización y Reciclaje se expandan a un CAGR del 13,65% hasta 2032.
- Por tipo de dispositivo, los Teléfonos Inteligentes representaron el 40,02% de la participación del mercado de servicios gestionados del ciclo de vida de dispositivos móviles en 2026, mientras que se proyecta que los Dispositivos IoT y de Borde se expandan a un CAGR del 13,72% hasta 2032.
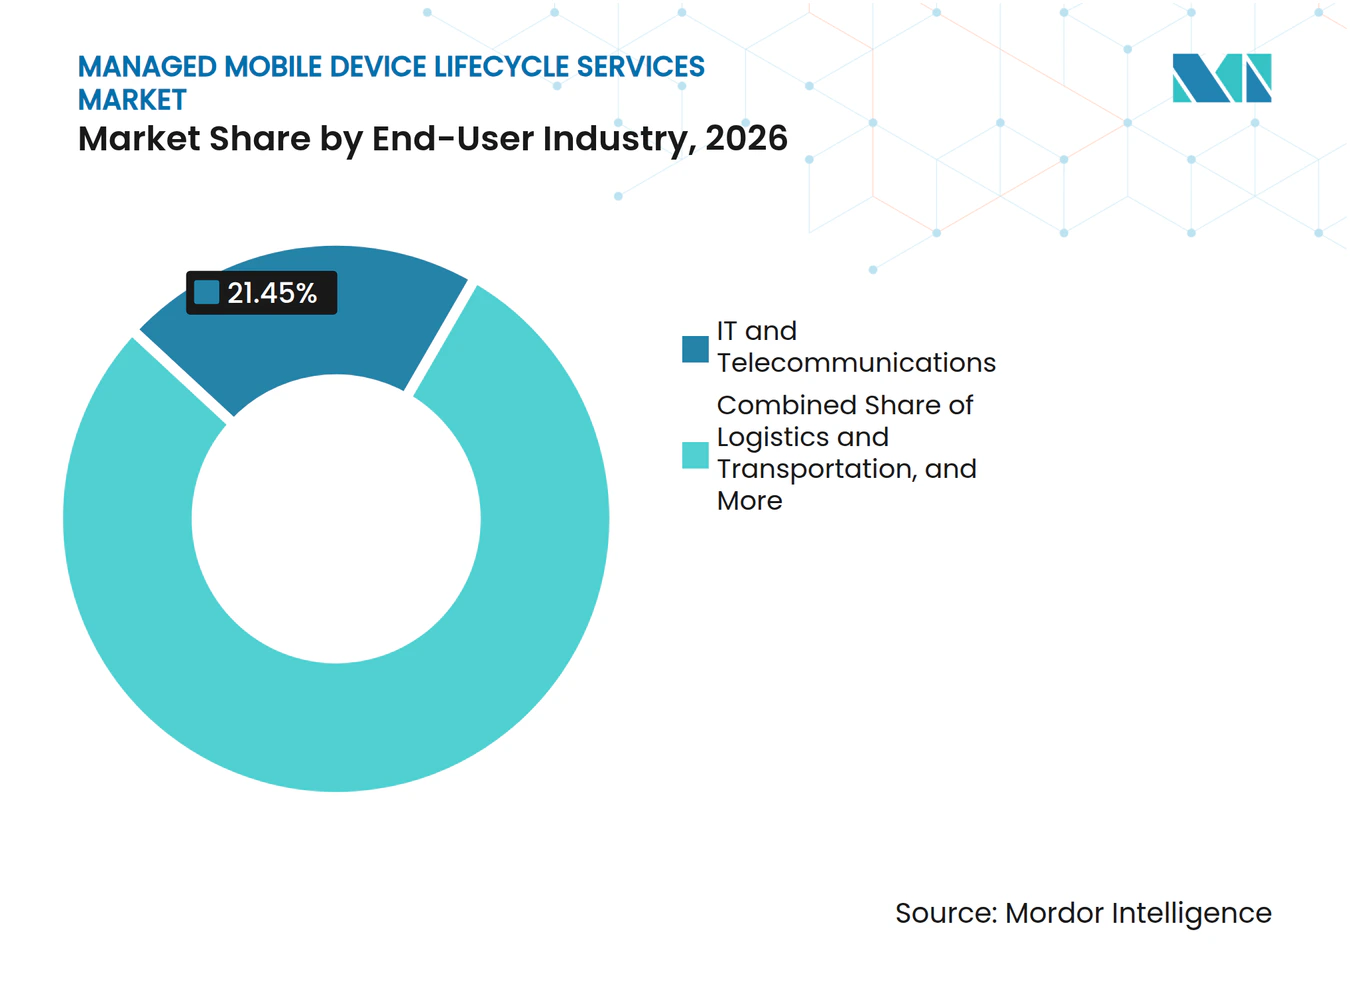
- Por industria del usuario final, TI y Telecomunicaciones representó el 21,45% de la participación del mercado de servicios gestionados del ciclo de vida de dispositivos móviles en 2026, mientras que se proyecta que Logística y Transporte se expanda a un CAGR del 13,68% hasta 2032.
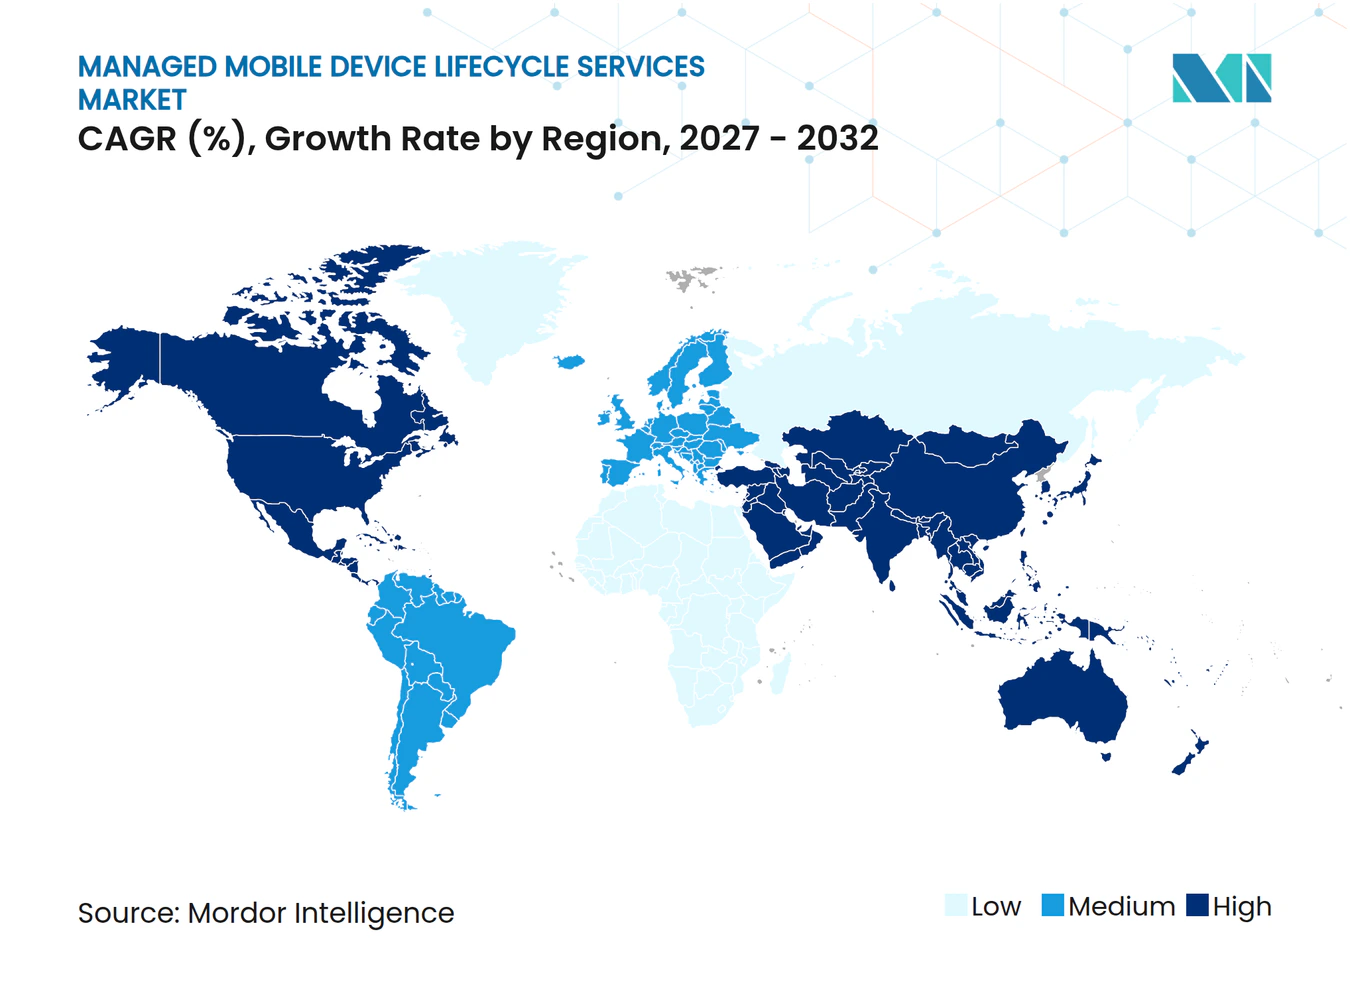
- Por geografía, América del Norte representó el 41,01% de la participación del mercado de servicios gestionados del ciclo de vida de dispositivos móviles en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 13,87% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Flota de Dispositivos Empresariales y Demanda de Externalización | +3.2% | Global | Mediano plazo (2-4 años) |
| Trabajo Híbrido y Habilitación de la Fuerza Laboral Distribuida | +2.5% | Global, con América del Norte y Europa como mercados principales | Mediano plazo (2-4 años) |
| Aprovisionamiento sin Intervención y Adopción de UEM Nativo en la Nube | +2.0% | Global | Corto plazo (≤ 2 años) |
| Intercambio de Dispositivos, Reacondicionamiento y Recuperación del Valor Residual | +1.5% | América del Norte, Asia-Pacífico, Europa | Mediano plazo (2-4 años) |
| Requisitos de Residuos Electrónicos, Circularidad y Responsabilidad Ampliada del Productor | +1.0% | Europa, Asia-Pacífico, con extensión a América del Norte | Largo plazo (≥ 4 años) |
| Soporte Predictivo Habilitado por IA y Clasificación Automatizada de Dispositivos | +0.8% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Flota de Dispositivos Empresariales y Demanda de Externalización
Las flotas empresariales incluyen teléfonos inteligentes, tabletas, portátiles, dispositivos de mano robustos, dispositivos portátiles y endpoints IoT en varios sistemas operativos y acuerdos con operadores. Gestionar esas flotas internamente requiere configuración de dispositivos, administración de UEM, coordinación con operadores, integración de gestión de servicios de TI, capacidades de logística segura, personal capacitado y procesos consistentes en cada oficina, almacén y ubicación de trabajo remoto. El mercado de servicios gestionados del ciclo de vida de dispositivos móviles se beneficia cuando las organizaciones transfieren estas responsabilidades combinadas a proveedores bajo acuerdos de servicio por dispositivo, ya que el mismo modelo operativo puede integrar registros de adquisición, configuraciones de inscripción, requisitos de seguridad, soporte al usuario, planes de reemplazo, procedimientos de recuperación y evidencia de disposición en un proceso de servicio coordinado con responsabilidades definidas. Los equipos de seguridad influyen cada vez más en esas decisiones porque necesitan una aplicación de políticas consistente y registros de cumplimiento confiables en endpoints variados. Un requisito gubernamental de gestión inalámbrica integrada y soporte del ciclo de vida demuestra que los servicios móviles centralizados también pueden ser relevantes en entornos sensibles a la seguridad. El mercado de servicios gestionados del ciclo de vida de dispositivos móviles recompensa, por tanto, a los proveedores que pueden gestionar flotas grandes y diversas sin interrumpir las operaciones comerciales.
Trabajo Híbrido y Habilitación de la Fuerza Laboral Distribuida
El trabajo distribuido ha convertido la entrega remota, la inscripción sin intervención y la logística de reemplazo en partes esenciales de las operaciones de dispositivos. Un dispositivo averiado en el domicilio de un empleado requiere una respuesta diferente a la de un dispositivo utilizado en una oficina, lo que aumenta el valor de los servicios de soporte y envío coordinados. Los proveedores deben ser capaces de preparar, configurar, enviar, recuperar y reemplazar dispositivos en varias ubicaciones sin visitas rutinarias a una oficina de TI. El mercado de servicios gestionados del ciclo de vida de dispositivos móviles está respaldado por este requisito operativo porque la gestión centralizada puede reducir la carga sobre los equipos de soporte internos, proporcionar a los gerentes un único contacto de servicio responsable y ofrecer a los trabajadores un proceso definido para recibir reemplazos, devolver dispositivos averiados y mantener el acceso a las aplicaciones requeridas. Las prácticas modernas de gestión de dispositivos que utilizan Microsoft Intune y Microsoft Defender se asociaron con una reducción del 24% en los tickets del servicio de asistencia en una cuenta de NTT DATA en 2025.[1] La calidad del servicio depende cada vez más de si la cobertura logística coincide con la distribución geográfica de la fuerza laboral del cliente.
Aprovisionamiento sin Intervención y Adopción de UEM Nativo en la Nube
El aprovisionamiento sin intervención permite a las organizaciones preparar e inscribir dispositivos antes de que los empleados los reciban, reduciendo el trabajo de configuración manual. Este modelo otorga a los proveedores un papel práctico en la implementación, así como en la administración continua de endpoints, la precisión del inventario, la aplicación de políticas, el mantenimiento de software y la corrección rápida cuando un dispositivo no cumple con la configuración de seguridad establecida. Las plataformas UEM nativas en la nube pueden integrar los sistemas operativos iOS, Android, Windows, macOS y de borde en un único entorno de gestión. El mercado de servicios gestionados del ciclo de vida de dispositivos móviles se beneficia de la consolidación de plataformas porque los clientes pueden esperar que un único socio de servicio gestione un conjunto más amplio de endpoints, mantenga prácticas estandarizadas de inscripción y seguridad, proporcione informes consolidados y coordine cambios a medida que una fuerza laboral incorpora nuevos sistemas operativos, aplicaciones, ubicaciones comerciales o equipos conectados. BBVA gestiona 100.000 dispositivos empresariales a través de la inscripción sin intervención de Android Enterprise y reportó una reducción del 70% en el tiempo de aprovisionamiento.[2] Los proveedores con integraciones certificadas para Apple Business Manager, Google Zero-Touch y Windows Autopilot pueden reducir la fricción de incorporación para flotas de dispositivos mixtos.
Intercambio de Dispositivos, Reacondicionamiento y Recuperación del Valor Residual
La recuperación del valor residual se ha convertido en una consideración financiera importante en los programas del ciclo de vida de dispositivos, ya que una empresa necesita una visión clara del estado, la antigüedad, el historial de reparaciones, el estado de borrado de datos, la elegibilidad para reventa y el canal más adecuado para cada unidad devuelta. Assurant informó que los programas de intercambio de dispositivos móviles devolvieron 1,34 mil millones de USD en valor al consumidor durante el segundo trimestre de 2025, un 60% más que el año anterior, y el dispositivo promedio intercambiado tenía 3,88 años de antigüedad.[3] Las vidas útiles más largas pueden aumentar el valor recuperable, pero la disposición tardía también puede reducir el valor de reventa disponible para las organizaciones. El mercado de servicios gestionados del ciclo de vida de dispositivos móviles brinda a los proveedores la oportunidad de combinar el borrado seguro de datos, la clasificación de dispositivos, el reacondicionamiento y la reventa dentro del mismo acuerdo, ayudando a los clientes empresariales a mantener una transferencia documentada desde el empleado o sitio de trabajo saliente hasta la inspección, el procesamiento, la reutilización, la reventa, el reciclaje y la conciliación financiera. Los proveedores que eligen el canal de reventa adecuado pueden convertir el manejo al final de la vida útil en un proceso de recuperación de ingresos en lugar de un simple gasto de cumplimiento. Assurant afirma que su proceso de disposición de activos dirige los dispositivos retirados a canales de reventa de mayor valor en tiempo real.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Integración en Sistemas Heredados de ITSM, IAM y Operadores | -1.5% | Global | Mediano plazo (2-4 años) |
| Soberanía de Datos y Complejidad de la Cadena de Custodia Transfronteriza | -1.0% | Europa, Asia-Pacífico, con extensión a América del Norte | Largo plazo (≥ 4 años) |
| Dependencia del Proveedor y Visibilidad Limitada de Costos en Contratos de Servicios Gestionados | -0.8% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Valores Residuales Volátiles y Estándares Inconsistentes de Clasificación de Dispositivos | -0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costos de Integración en Sistemas Heredados de ITSM, IAM y Operadores
Los costos de integración pueden ralentizar la adopción cuando una plataforma de proveedor debe conectarse con la gestión de servicios de TI existente, la gestión de identidades, los sistemas de facturación de operadores, los registros de activos, los procesos de adquisición, los controles de seguridad y las prácticas establecidas del servicio de asistencia que se crearon de forma independiente a lo largo de muchos años. Las grandes organizaciones suelen operar una combinación de sistemas más antiguos que requieren trabajo personalizado antes de que pueda comenzar un programa de ciclo de vida gestionado. Esos requisitos pueden extender los cronogramas de implementación y aumentar los costos de entrada al contrato para las empresas más pequeñas. También pueden crear costos de cambio cuando un cliente ya ha invertido en una configuración específica del proveedor. El mercado de servicios gestionados del ciclo de vida de dispositivos móviles puede, por tanto, favorecer a los proveedores establecidos con conectores probados para sistemas empresariales comunes. Los proveedores aún necesitan presentar los costos con claridad porque las dependencias a largo plazo pueden limitar la disposición de un cliente a ampliar la relación de servicio, renovar al final de un período o incorporar grupos de dispositivos adicionales a un programa que parece difícil de comparar con las operaciones internas o las propuestas de la competencia.
Soberanía de Datos y Complejidad de la Cadena de Custodia Transfronteriza
Los requisitos de soberanía de datos crean un desafío de cumplimiento para los proveedores que atienden flotas de dispositivos multinacionales, ya que un endpoint físico puede contener información comercial, información de empleados, credenciales de seguridad, datos de aplicaciones y registros de auditoría en varios puntos durante la recolección, el transporte, la reparación o la disposición. Un dispositivo que cruza una frontera puede implicar obligaciones bajo el Reglamento General de Protección de Datos de la Unión Europea, la Ley de Protección de Información Personal de China, la Ley de Protección de Información Personal de Japón y la Ley General de Protección de Datos de Brasil. Los clientes de banca, atención médica y gobierno necesitan registros de custodia que satisfagan los requisitos de auditoría locales, lo que puede requerir capacidad local de saneamiento y procesamiento. La Unión Internacional de Telecomunicaciones emitió la Recomendación UIT-T L.1037 en septiembre de 2025 sobre los requisitos para la recolección, el transporte, el almacenamiento, el desmantelamiento, la recuperación y la disposición final de los residuos de aparatos eléctricos y electrónicos. Estas obligaciones pueden limitar la estandarización de servicios transfronterizos en el mercado de servicios gestionados del ciclo de vida de dispositivos móviles. También crean demanda de proveedores que puedan documentar cada etapa de recolección, procesamiento y disposición, mostrar dónde se encontraba un dispositivo, identificar a la parte responsable en cada transferencia y proporcionar registros utilizables durante las revisiones de clientes y los exámenes regulatorios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Las Operaciones UEM Mantienen la Mayor Posición de Ingresos mientras los Servicios de Disposición se ExpandenLa Gestión de Dispositivos Móviles y Operaciones UEM representó el 27,09% de la participación del mercado de servicios gestionados del ciclo de vida de dispositivos móviles en 2026, convirtiéndola en la categoría de servicio más grande. La categoría refleja la necesidad de una gestión unificada de endpoints como base de seguridad y cumplimiento, particularmente donde las organizaciones necesitan un marco de políticas único que pueda dar soporte a empleados, contratistas, dispositivos compartidos, trabajadores de primera línea y dispositivos utilizados fuera de las redes de oficina tradicionales. Las organizaciones utilizan las operaciones UEM para establecer políticas, monitorear dispositivos, aplicar actualizaciones y mantener el control en todos los sistemas operativos. La categoría sigue siendo central en los contratos porque conecta el trabajo de implementación, soporte y recuperación con la gestión diaria de dispositivos. Los Laboratorios de Integración también agregan valor al preparar y certificar dispositivos para entornos específicos del cliente antes de su lanzamiento. Los servicios de Implementación Gestionada se benefician de los cambios en la plantilla y los ciclos de renovación de dispositivos, particularmente cuando la inscripción sin intervención reduce la configuración manual.
Se proyecta que los Servicios de Disposición de Activos, Comercialización y Reciclaje se expandan a un CAGR del 13,65% hasta 2032, la tasa más rápida entre las categorías de servicio. El tamaño del mercado de servicios gestionados del ciclo de vida de dispositivos móviles para este servicio está respaldado por programas de renovación que vinculan los datos de estado del dispositivo con las decisiones de valor residual. SHI International introdujo su Programa de Renovación Inteligente en enero de 2026 para utilizar la telemetría del estado del dispositivo y el análisis del valor residual en lugar de decisiones de renovación basadas en el calendario. La empresa declaró que una investigación validada por Omdia encontró una reducción del 21% en el costo total de propiedad durante 3 años para las organizaciones participantes. Los acuerdos de Dispositivo como Servicio pueden agrupar la adquisición, la gestión y la recuperación al final de la vida útil en una suscripción por dispositivo. Los Servicios de Soporte, Mantenimiento y Reparación siguen siendo un área de alto volumen donde la logística de reparación y los compromisos de reemplazo nocturno son diferenciadores importantes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Dispositivo:
Los Teléfonos Inteligentes Lideran mientras los Dispositivos IoT y de Borde Amplían los Requisitos de la FlotaLos Teléfonos Inteligentes representaron el 40,02% de la participación del mercado de servicios gestionados del ciclo de vida de dispositivos móviles en 2026. Siguen siendo el principal dispositivo de productividad para las fuerzas laborales de campo, comercio minorista y corporativas porque admiten comunicación, autenticación, gestión de tareas, captura de datos de campo, participación del cliente y acceso a aplicaciones que reemplazan cada vez más los procesos basados en papel o en terminales fijas. Su escala respalda la demanda de servicios de implementación gestionada, operaciones UEM, reparación y reventa certificada. Los programas de teléfonos inteligentes también requieren reemplazos oportunos porque las fallas de los dispositivos pueden interrumpir el trabajo orientado al cliente y operacional. Las tabletas y los portátiles son importantes para las fuerzas laborales que utilizan aplicaciones de escritorio, herramientas de colaboración o captura de datos móviles. Los dispositivos portátiles siguen siendo una categoría más pequeña, con uso concentrado en entornos de atención médica y logística donde la operación con manos libres puede respaldar el trabajo diario.
Se proyecta que los Dispositivos IoT y de Borde se expandan a un CAGR del 13,72% hasta 2032. El mercado de servicios gestionados del ciclo de vida de dispositivos móviles aplica procesos similares a los escáneres industriales, los dispositivos de mano para almacenes y el equipo de campo conectado que anteriormente se gestionaban de manera menos formal. Las grandes flotas de dispositivos en sitios de logística y fabricación pueden hacer que la inscripción sin intervención y la gestión centralizada de políticas sean más prácticas que la administración de TI local. Advantech describe la gestión remota de sistemas embebidos como una forma de mejorar la supervisión del equipo de borde en operaciones conectadas. Los dispositivos móviles robustos necesitan programas de mantenimiento especializados y de reemplazo enfocados en el tiempo de actividad porque sus usuarios trabajan en entornos exigentes. Una investigación publicada en 2025 encontró que un modelo de aprendizaje profundo logró una precisión del 70,4% con un tiempo de inferencia de 8 milisegundos en la clasificación de defectos cosméticos de teléfonos inteligentes. La clasificación automatizada puede aumentar el rendimiento del reacondicionamiento al tiempo que ejerce presión sobre los proveedores que dependen únicamente de procesos manuales.
Por Industria del Usuario Final:
TI y Telecomunicaciones Lideran mientras Logística y Transporte Avanza más RápidoTI y Telecomunicaciones representó el 21,45% de la participación del mercado de servicios gestionados del ciclo de vida de dispositivos móviles en 2026. Las empresas tecnológicas gestionan diversas flotas de dispositivos en fuerzas laborales de desarrollo, ventas y servicio de campo en varias ubicaciones. Estos entornos requieren una gestión coordinada en múltiples sistemas operativos y reglas de seguridad. Banca, Servicios Financieros y Seguros es otra área de demanda significativa porque la seguridad de los dispositivos, la separación de datos y los requisitos de auditoría pueden añadir complejidad operativa. La atención médica también requiere prácticas seguras de gestión y saneamiento de dispositivos para entornos clínicos. La Fabricación, el Comercio Minorista y el Comercio Electrónico operan flotas de alto volumen de endpoints robustos y de uso compartido donde el tiempo de actividad confiable es importante.
Se proyecta que Logística y Transporte se expanda a un CAGR del 13,68% hasta 2032. Los programas de cumplimiento de comercio electrónico, la digitalización de la entrega de última milla y la automatización de almacenes requieren implementaciones más grandes de dispositivos robustos que estén configurados de manera consistente, protegidos contra el uso indebido, fácilmente reparados y reemplazados rápidamente cuando una falla retrasaría el procesamiento de pedidos o la actividad de transporte. El mercado de servicios gestionados del ciclo de vida de dispositivos móviles es relevante para este sector vertical porque los proveedores pueden manejar la preparación, el control de políticas, la reparación y el reemplazo a escala de depósito y almacén. Stratix Corporation y NomadGo anunciaron una asociación en enero de 2026 que combina la IA de Inventario en el dispositivo con los servicios de movilidad gestionada de Stratix en hardware de Apple. Los contratos gubernamentales y del sector público también pueden tener plazos largos y requisitos estrictos de custodia. Esas necesidades otorgan una prima a los proveedores con procesos bien documentados y cobertura de servicio confiable.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 41,01% de la participación del mercado de servicios gestionados del ciclo de vida de dispositivos móviles en 2026. Estados Unidos representa gran parte de la demanda regional porque las flotas empresariales han alcanzado una escala en la que la gestión interna del ciclo de vida puede generar costos operativos materiales. Las prácticas maduras de externalización y la concentración de organizaciones multinacionales respaldan la adopción, mientras que Canadá y México añaden demanda de fabricación y logística. América del Sur está liderada por Brasil, donde la base de dispositivos corporativos y las obligaciones de protección de datos respaldan los servicios de ciclo de vida estructurados. Los proveedores regionales aún deben cumplir con diferentes requisitos de operadores, envíos y custodia en los mercados nacionales.
Europa ocupa una posición sustancial en el mercado de servicios gestionados del ciclo de vida de dispositivos móviles, liderada por Alemania, el Reino Unido y Francia, donde las flotas móviles distribuidas globalmente requieren una documentación confiable del ciclo de vida. Las normas de la Unión Europea que comenzaron a aplicarse el 20 de junio de 2025 exigen que los teléfonos inteligentes y las tabletas cumplan con los requisitos de durabilidad, eficiencia energética y reparabilidad, incluidos 800 ciclos de carga con retención del 80% de la batería, disponibilidad de piezas de repuesto durante 7 años y actualizaciones del sistema operativo durante al menos 5 años. Una puntuación de reparabilidad de A a E aparece ahora en las etiquetas de dispositivos de la Unión Europea, lo que puede extender la vida útil y aumentar el valor de los programas de reparación, reacondicionamiento y soporte. Foxway procesó 1,8 millones de dispositivos móviles, tabletas y computadoras reutilizados en 2025, con tasas de reutilización que alcanzaron el 90%. Estas condiciones favorecen a los proveedores que pueden documentar el estado, el historial de reparaciones, el borrado de datos y los canales de destino para cada dispositivo.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 13,87% hasta 2032, la tasa geográfica más rápida. India está experimentando una demanda creciente de implementación gestionada a medida que las organizaciones tecnológicas amplían las fuerzas laborales híbridas a ciudades de segundo nivel, mientras que Japón requiere la gestión de dispositivos robustos y endpoints IoT para la fabricación. La Ley de Protección de Información Personal de China puede favorecer a los proveedores locales de cadena de custodia, mientras que los Emiratos Árabes Unidos y Arabia Saudita respaldan la digitalización empresarial y Sudáfrica, Egipto y Nigeria construyen una adopción temprana a través de la actividad de servicios financieros y telecomunicaciones. Estos requisitos variados hacen que las operaciones locales y las asociaciones regionales sean importantes para la prestación de servicios.
Panorama Competitivo
Concentración del Mercado
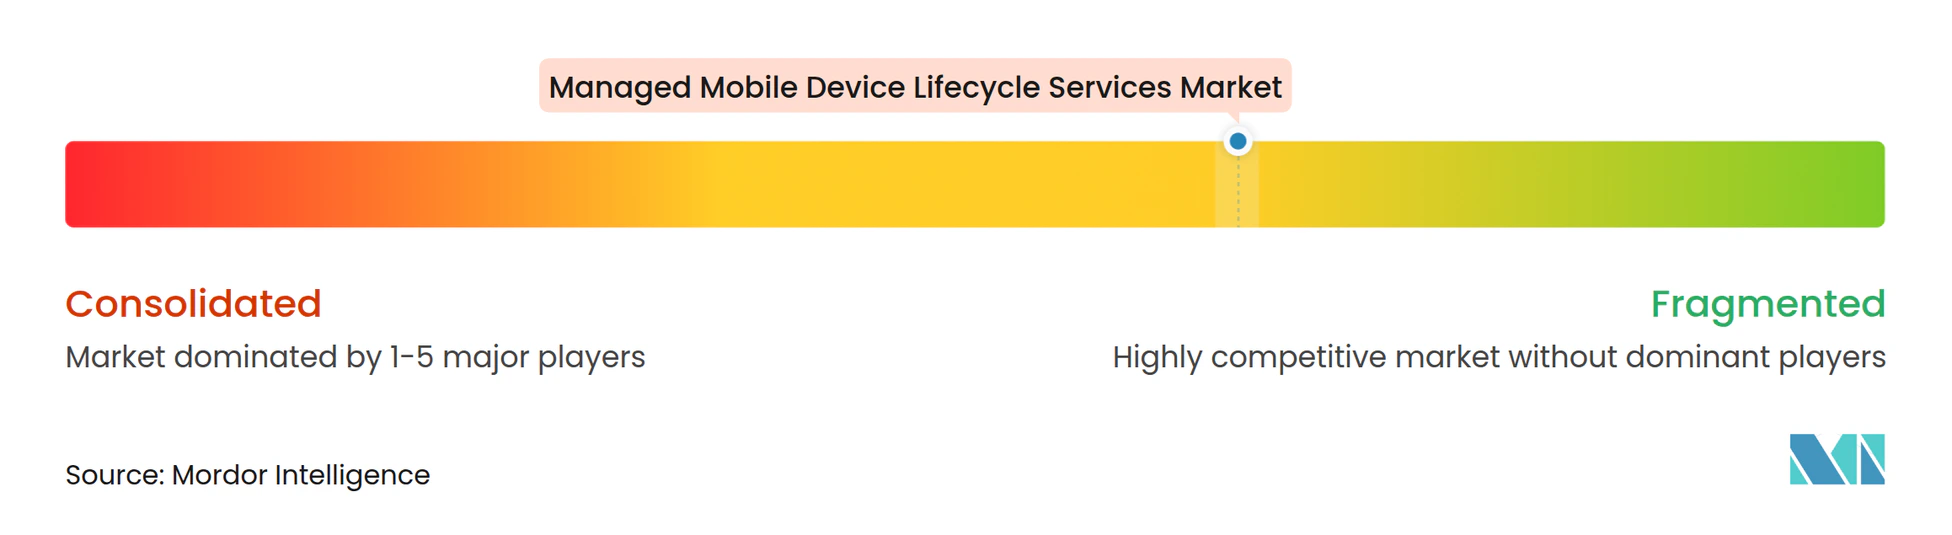
El mercado de servicios gestionados del ciclo de vida de dispositivos móviles está moderadamente fragmentado. Assurant, Ingram Micro y Computacenter compiten en varias categorías de servicio y mercados geográficos, mientras que los especialistas regionales abordan tipos de flotas, industrias y necesidades de disposición distintos. Los proveedores más grandes se diferencian cada vez más a través de la automatización, el análisis, los controles de seguridad y la cobertura de servicio, en lugar de únicamente por la amplitud básica del servicio. Esta estructura deja espacio para los especialistas que cumplen con los requisitos locales de custodia, reparación o industrias reguladas. También brinda a los compradores la opción entre contratos globales amplios y capacidades regionales más enfocadas.
Assurant adquirió la cartera de automatización de pruebas de dispositivos móviles de OptoFidelity en octubre de 2025, ampliando las capacidades de automatización en sus Centros de Atención de Dispositivos para la clasificación y certificación de dispositivos certificados de segunda mano. Ingram Micro utiliza su plataforma Xvantage y el Asistente Digital Inteligente para respaldar flujos de trabajo automatizados del ciclo de vida. Estas inversiones hacen que el seguimiento de activos, la clasificación y los informes a los clientes sean más importantes para el posicionamiento competitivo. La automatización puede mejorar el rendimiento y la consistencia en los servicios intensivos en reacondicionamiento. Los proveedores que no pueden automatizar los pasos clave pueden enfrentar márgenes más ajustados y tiempos de respuesta más lentos.
Stratix Corporation está desarrollando una posición en el comercio minorista y la logística incorporando herramientas operativas basadas en IA dentro de los contratos de movilidad gestionada. deviceNOW GmbH utiliza programas de Dispositivo como Servicio y servicios de dispositivos circulares para clientes empresariales europeos. Computacenter ha sido incluida como proveedor representativo en la Guía de Mercado de Gartner para Servicios de Ciclo de Vida de Dispositivos Gestionados durante 2 años consecutivos, según el anuncio de la empresa en octubre de 2025. Los dispositivos IoT y de borde, así como los mercados emergentes de Asia-Pacífico y África, siguen siendo áreas de oportunidad porque la adopción está creciendo más rápido que la capacidad de servicios de ciclo de vida unificados.
Líderes de la Industria de Servicios Gestionados del Ciclo de Vida de Dispositivos Móviles
-
Assurant, Inc.
-
DMI (Digital Management, LLC)
-
Ingram Micro, Inc.
-
Foxway AB
-
Likewize Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados del Ciclo de Vida de Dispositivos Móviles Empresas cubiertas en este informe
- Assurant, Inc.
- DMI (Digital Management, LLC)
- Ingram Micro, Inc.
- Foxway AB
- Recommerce Solutions SA
- PCS Wireless, LLC
- Likewize Corp.
- Alchemy Global Solutions Limited
- MCE Systems Ltd.
- Mobile Klinik Inc.
- TES-AMM (Holdings) Pte. Ltd.
- Computacenter plc
- JIGSAW24 LIMITED
- SHI International Corp.
- Softcat plc
- Hemmersbach GmbH & Co. KG
- Stratix Corporation
- Utelize Communications Ltd
- deviceNOW GmbH
- Tialis Essential IT PLC
- CellDe Innovation Labs Private Limited
- TRG Solutions, Inc.
- ThingsAt Pty., Ltd.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados del Ciclo de Vida de Dispositivos Móviles
- Octubre de 2026: Assurant celebró un año tras la adquisición de la cartera de tecnología de automatización de pruebas de dispositivos móviles de OptoFidelity y desplegó sus sistemas de metrología óptica en los Centros de Atención de Dispositivos, aumentando la precisión de clasificación y el rendimiento para dispositivos Certificados de Segunda Mano y avanzando en la hoja de ruta de automatización de Assurant en las instalaciones de reacondicionamiento globales.
- Septiembre de 2026: Foxway inició la construcción de una expansión de aproximadamente 10.000 m² de su centro tecnológico en Tartu, Estonia, llevando el área total de planta a 16.890 m². El proyecto consolidará las operaciones actualmente divididas en 2 edificios, avanzará en las capacidades de automatización y aumentará significativamente los volúmenes de procesamiento de reacondicionamiento e intercambio para los socios europeos, con finalización prevista para 2027.
- Febrero de 2026: Foxway anunció el desarrollo de una Plataforma Circular impulsada por IA para Minoristas y Operadores de Telecomunicaciones, una solución de intercambio de dispositivos de múltiples proveedores diseñada para un intercambio de dispositivos transparente y escalable en toda Europa, con MySWOOOP de Alemania nombrado como el socio inicial del ecosistema.
- Enero de 2026: Stratix Corporation y NomadGo anunciaron una asociación para ofrecer una plataforma de operaciones de restaurantes impulsada por IA que combina la IA de Inventario en el dispositivo con los servicios de movilidad gestionada de extremo a extremo de Stratix en hardware de Apple, incluida la gestión del ciclo de vida, los reemplazos nocturnos de dispositivos y el análisis en tiempo real.
Alcance del Informe Global del Mercado de Servicios Gestionados del Ciclo de Vida de Dispositivos Móviles
El Mercado de Servicios Gestionados del Ciclo de Vida de Dispositivos Móviles se refiere a la industria que abarca los servicios externalizados que gestionan el ciclo de vida completo de los dispositivos móviles empresariales, incluida la planificación, la adquisición, el aprovisionamiento, la implementación, la configuración, la gestión de dispositivos móviles (MDM), la gestión unificada de endpoints (UEM), la administración de seguridad, la implementación de aplicaciones, la gestión de operadores y gastos de movilidad, el soporte técnico, la reparación, el reemplazo, el seguimiento de activos, la renovación de dispositivos, la retirada del servicio, el borrado de datos, el reciclaje y la disposición.
El Informe del Mercado de Servicios Gestionados del Ciclo de Vida de Dispositivos Móviles está segmentado por Tipo de Servicio (Laboratorios de Integración, Implementación Gestionada, Gestión de Dispositivos Móviles y Operaciones UEM, Servicios de Soporte, Mantenimiento y Reparación, y Servicios de Disposición de Activos, Comercialización y Reciclaje), Tipo de Dispositivo (Teléfonos Inteligentes, Tabletas, Portátiles y Notebooks, Dispositivos Móviles Robustos, Dispositivos Portátiles y Dispositivos IoT y de Borde), Industria del Usuario Final (TI y Telecomunicaciones, Banca, Servicios Financieros y Seguros, Atención Médica, Comercio Minorista y Comercio Electrónico, Fabricación, Logística y Transporte, Gobierno y Sector Público y Otras Industrias del Usuario Final) y Geografía (América del Norte [Estados Unidos, Canadá, México], América del Sur [Brasil, Argentina, Colombia, Chile], Europa [Alemania, Reino Unido, Francia, Italia, España, Rusia y Resto de Europa], Asia-Pacífico [China, Japón, India, Corea del Sur, Australia y Resto de Asia-Pacífico], Oriente Medio [Arabia Saudita, Emiratos Árabes Unidos, Turquía, Israel y Resto de Oriente Medio] y África [Sudáfrica, Egipto, Nigeria y Resto de África]). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Laboratorios de Integración |
| Implementación Gestionada |
| Gestión de Dispositivos Móviles y Operaciones UEM |
| Servicios de Soporte, Mantenimiento y Reparación |
| Servicios de Disposición de Activos, Comercialización y Reciclaje |
| Teléfonos Inteligentes |
| Tabletas |
| Portátiles y Notebooks |
| Dispositivos Móviles Robustos |
| Dispositivos Portátiles |
| Dispositivos IoT y de Borde |
| TI y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros |
| Atención Médica |
| Comercio Minorista y Comercio Electrónico |
| Fabricación |
| Logística y Transporte |
| Gobierno y Sector Público |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Laboratorios de Integración | |
| Implementación Gestionada | ||
| Gestión de Dispositivos Móviles y Operaciones UEM | ||
| Servicios de Soporte, Mantenimiento y Reparación | ||
| Servicios de Disposición de Activos, Comercialización y Reciclaje | ||
| Por Tipo de Dispositivo | Teléfonos Inteligentes | |
| Tabletas | ||
| Portátiles y Notebooks | ||
| Dispositivos Móviles Robustos | ||
| Dispositivos Portátiles | ||
| Dispositivos IoT y de Borde | ||
| Por Industria del Usuario Final | TI y Telecomunicaciones | |
| Banca, Servicios Financieros y Seguros | ||
| Atención Médica | ||
| Comercio Minorista y Comercio Electrónico | ||
| Fabricación | ||
| Logística y Transporte | ||
| Gobierno y Sector Público | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados del ciclo de vida de dispositivos móviles?
El mercado tiene un valor de 24,36 mil millones de USD en 2026 y se proyecta que alcance los 43,15 mil millones de USD para 2032, creciendo a un CAGR del 12,12%.
¿Qué categoría de servicio tiene la mayor participación?
La Gestión de Dispositivos Móviles y Operaciones UEM lidera el mercado con una participación del 27,09% en 2026.
¿Qué categoría de dispositivo se está expandiendo más rápido?
Se proyecta que los Dispositivos IoT y de Borde se expandan a un CAGR del 13,72% hasta 2032.
¿Por qué las empresas externalizan los servicios del ciclo de vida de dispositivos móviles?
Las empresas utilizan proveedores de servicios para coordinar la implementación, la gestión de endpoints, la reparación, la recuperación segura y la disposición en flotas de dispositivos móviles cada vez más complejas.
¿Qué sector del usuario final tiene la expansión proyectada más rápida?
Se proyecta que Logística y Transporte se expanda a un CAGR del 13,68% hasta 2032, respaldado por iniciativas de automatización de almacenes y digitalización de la entrega.
¿Qué región tiene la expansión proyectada más rápida?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 13,87% hasta 2032, respaldado por el aumento de las implementaciones de dispositivos y los crecientes requisitos de gestión de IoT.