
マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
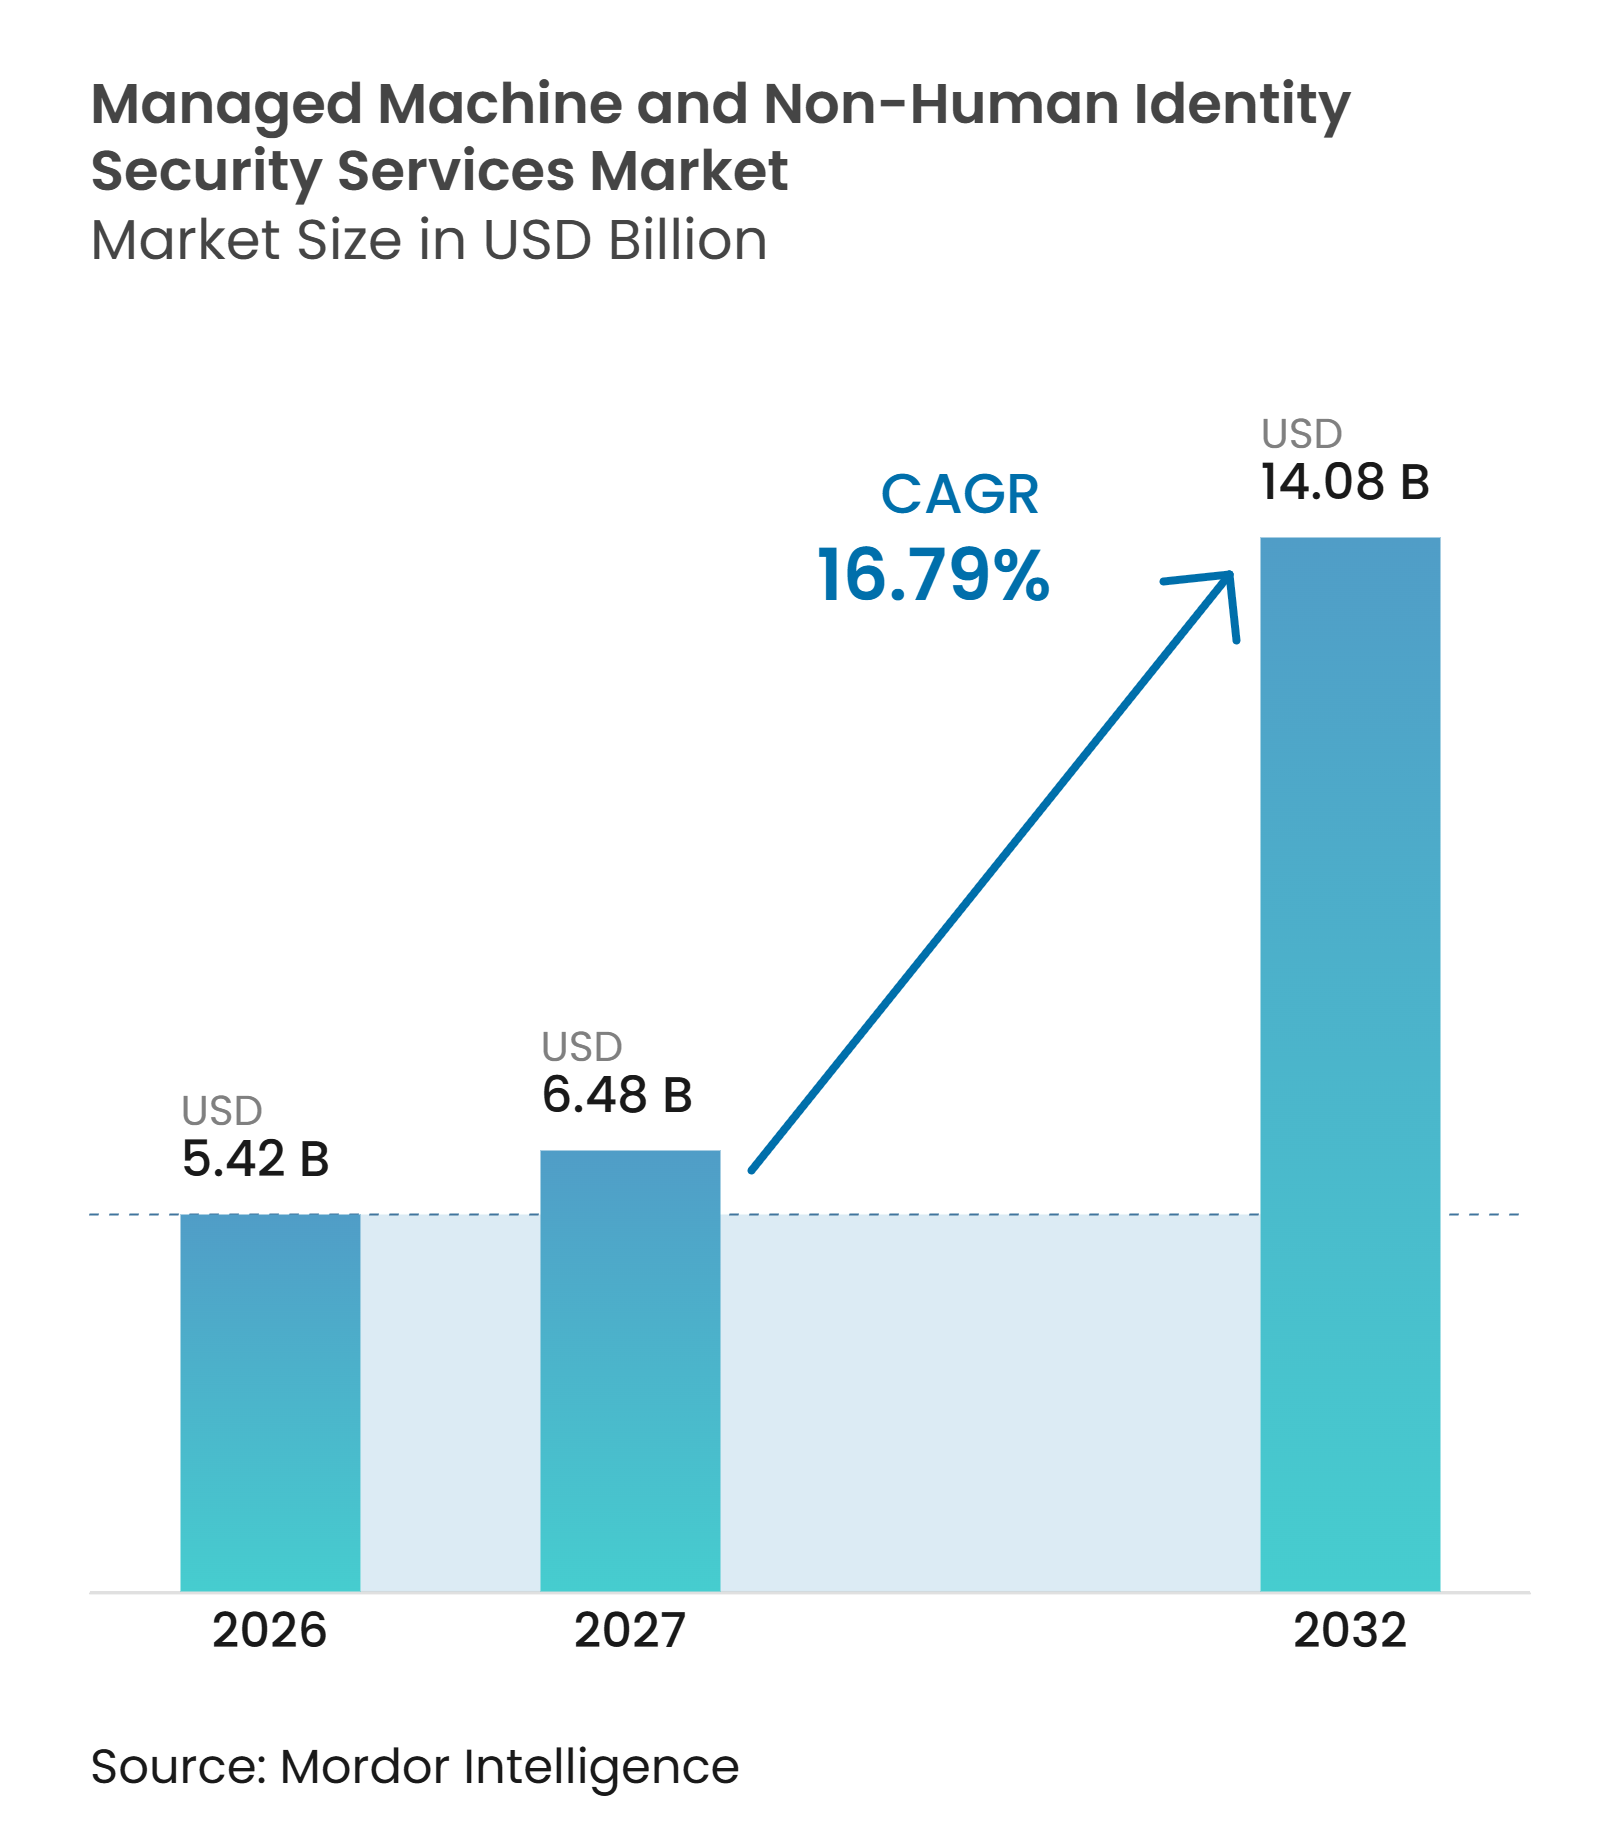
| 市場規模 (2027) | 6.48 十億米ドル |
| 市場規模 (2032) | 14.08 十億米ドル |
| 成長率 (2027 - 2032) | 16.79 % |
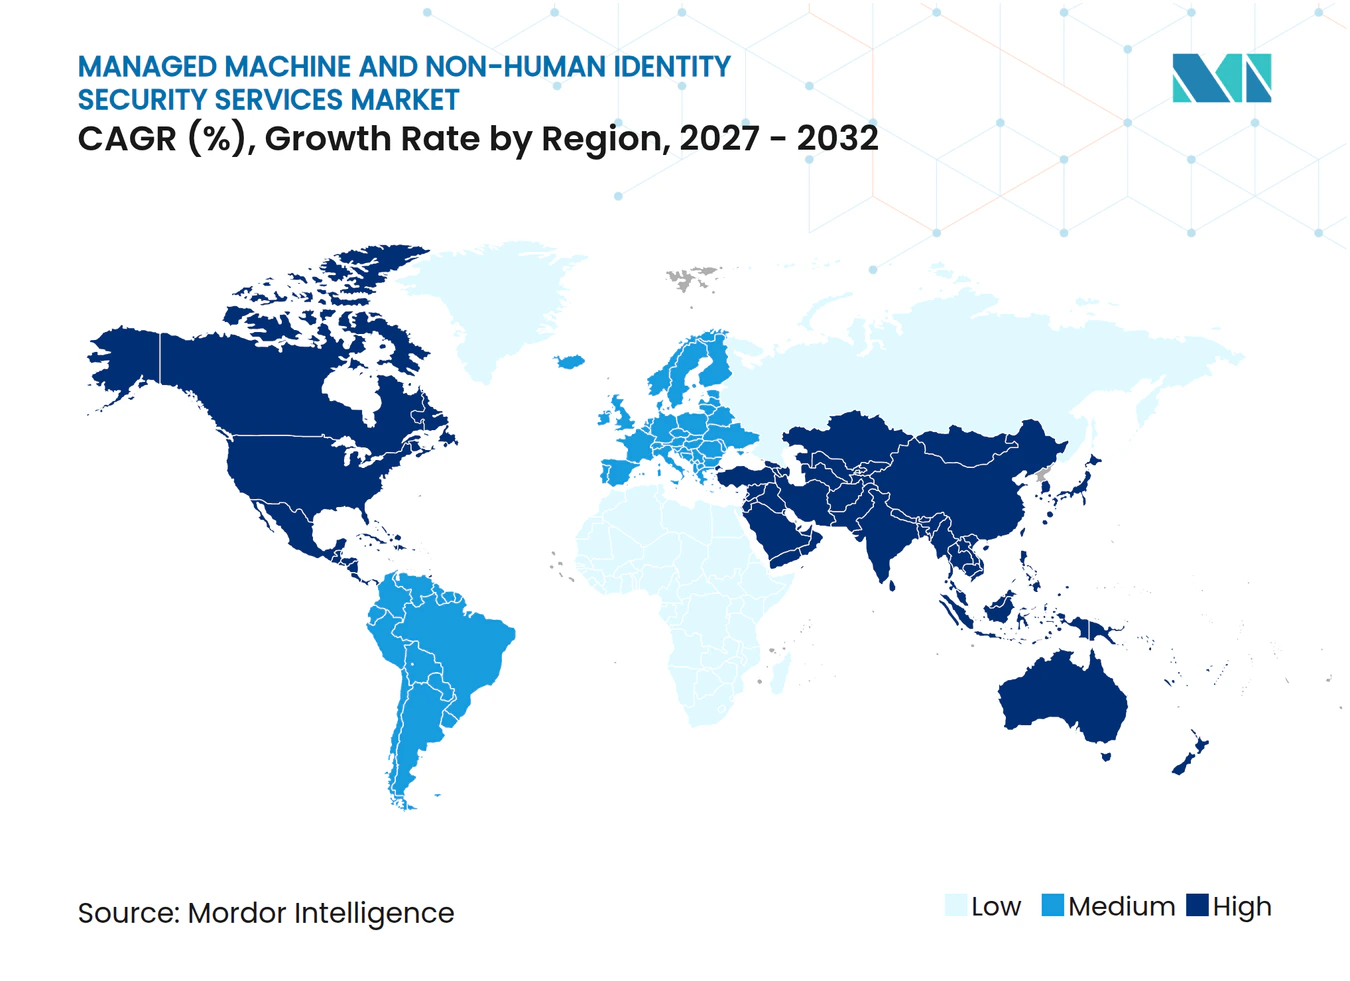
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場分析
マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場規模は、2026年の5.42 ビリオン 米ドルおよび2027年の6.48 ビリオン 米ドルから2032年までに14.08 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 16.79%を記録すると予測されています。マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場は、クラウド環境全体で使用されるサービスアカウント、APIキー、証明書、トークン、ワークロードクレデンシャルの数の増加によって形成されています。企業チームは、手動によるクレデンシャル管理から継続的なディスカバリー、ローテーション、失効、およびポリシー適用へと移行しています。TLS証明書の有効期間の短縮により、更新作業を手動プロセスで一貫て処理することができなくなったため、自動化が不可欠となっています。AIエージェントもまた、自動化された作業が終了した際に追跡可能性、検証済みアクセス、および明確な削除プロセスを必要とする独立したアイデンティティクラスをもたらしています。ライフサイクル自動化と継続的な運用サポートを組み合わせたプロバイダーは、マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場におけるセキュリティ、コンプライアンス、およびスキルの制約に対応できる立場にあります。
レポートの主要ポイント
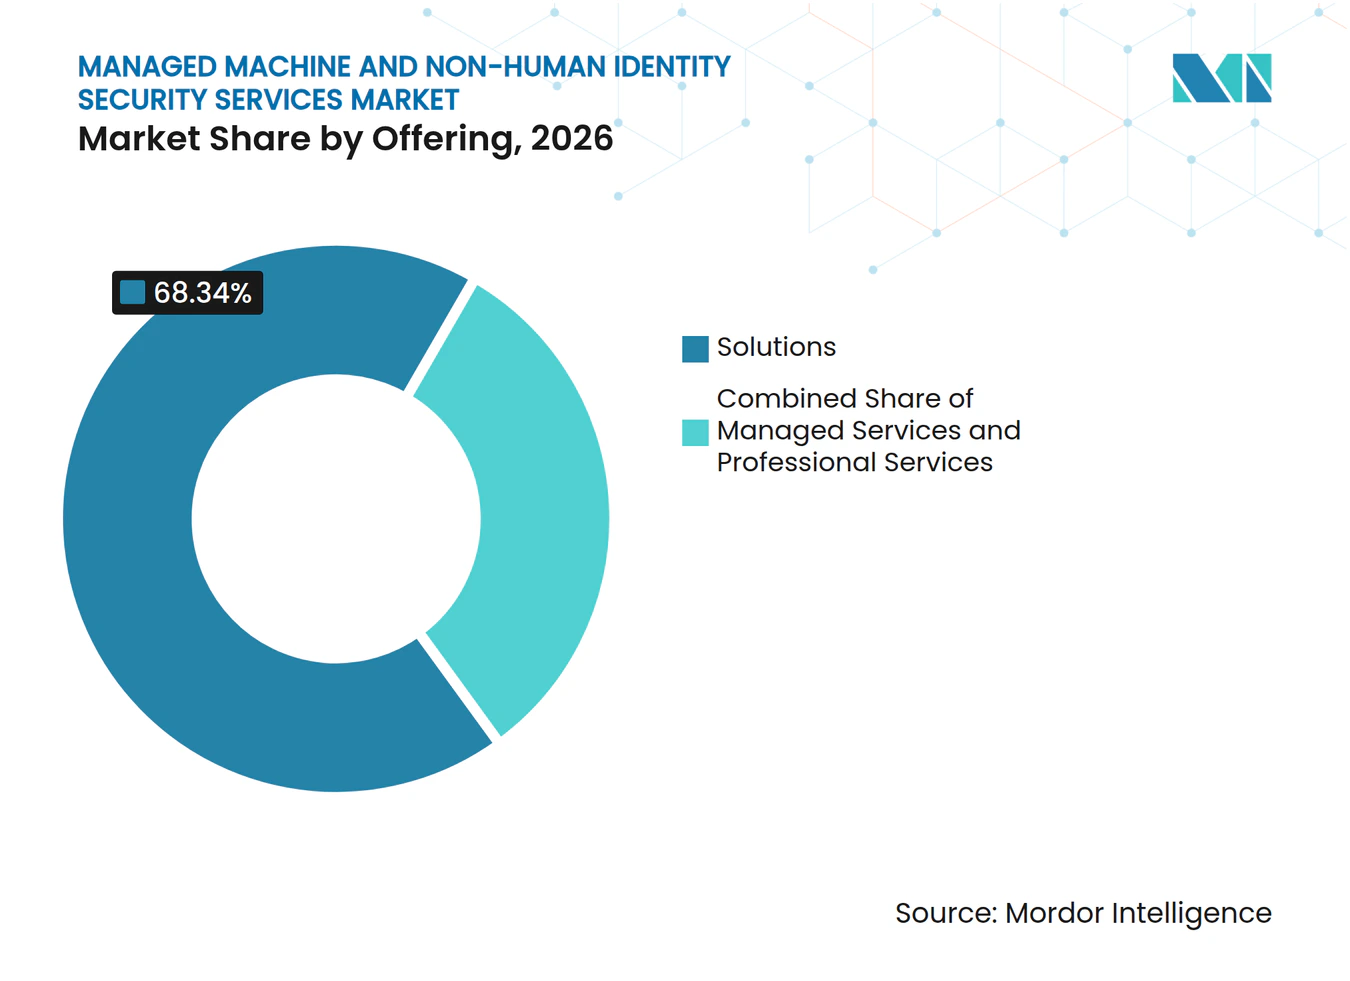
- 提供内容別では、ソリューションが2026年のマネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場シェアの68.34%を占め、マネージドサービスは2032年にかけてCAGR 17.81%で拡大すると予測されています。
- アイデンティティタイプ別では、アプリケーションおよびサービスアイデンティティが2026年の総市場の24.55%を占め、AIエージェントアイデンティティは2032年にかけてCAGR 17.87%で拡大すると予測されています。
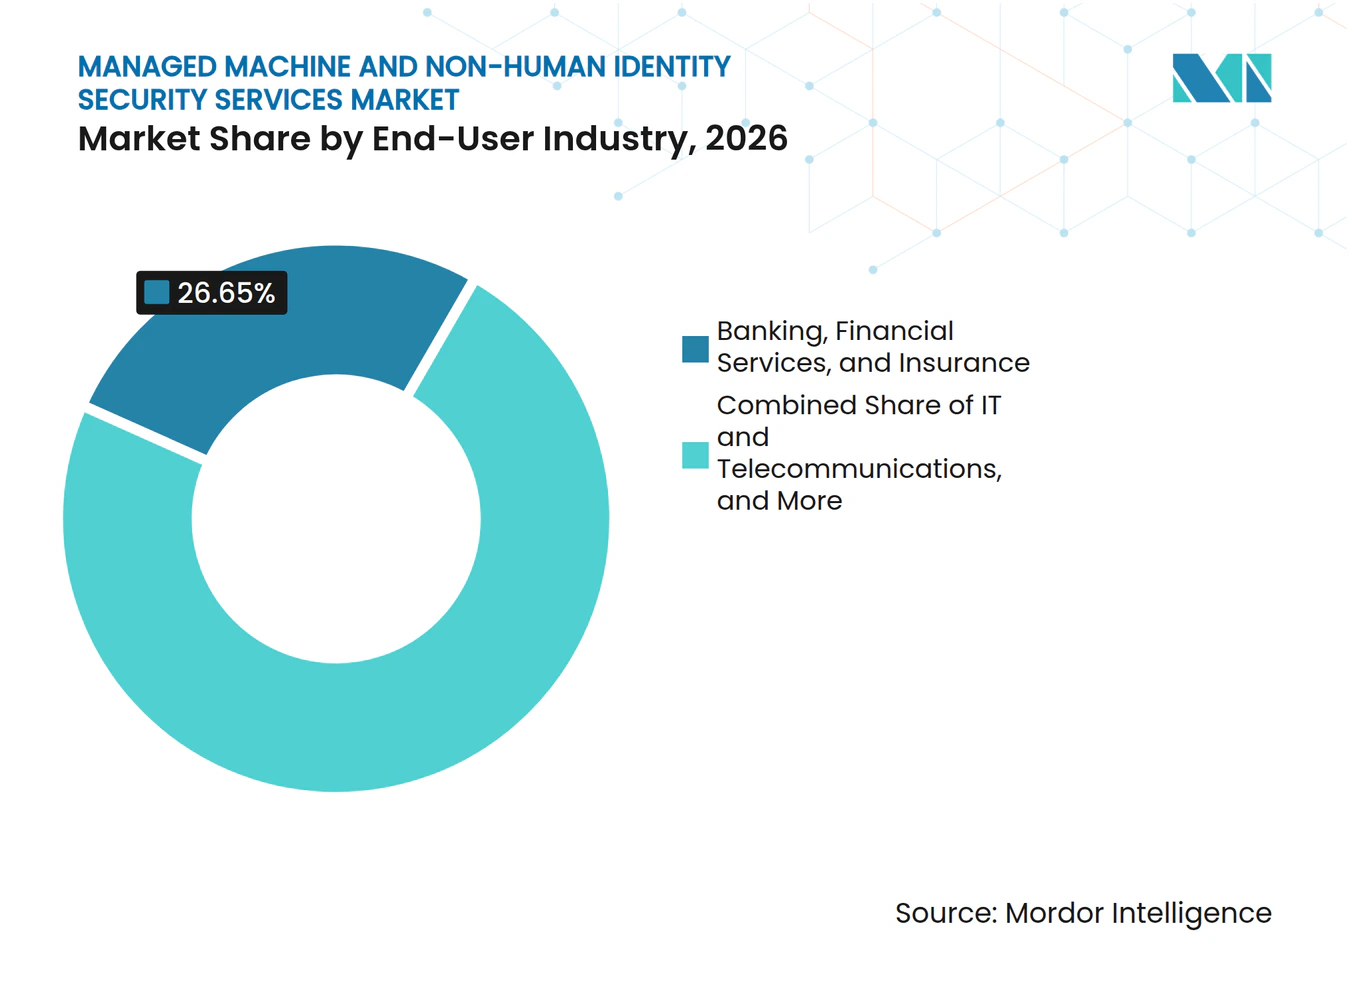
- エドユーザー産業別では、銀行・金融サービス・保険(BFSI)が2026年の総市場の26.65%を占め、ITおよび通信は2032年にかけてCAGR 17.78%で拡大すると予測されています。
- 地域別では、北米が2026年の世界市場の41.63%を占め、アジア太平洋地域は2032年にかけてCAGR 17.69%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドネイティブワークロード、API、サービスアカウントの拡大 | +4.8% | 北米、アジア太平洋、西欧に集中するグローバル市場 | 短期(2年以内) |
| AIエージェントおよび自律型ワークフローの採用 | +3.9% | 北米とアジア太平洋が早期採用センターとなるグローバル市場 | 短期(2年以内) |
| TLS証明書有効期間の短縮と暗号アジリティ要件 | +2.6% | 北米と欧州でコンプライアンスの緊急性が最も高いグローバル市場 | 短期(2年以内) |
| ゼロトラストとマシンアクセスに関する規制上の明責任 | +2.0% | 北米、欧州、アジア太平洋の規制センター | 中期(2〜4年) |
| ソフトウェアサプライチェーンの認証とワークロードの出所証明 | +1.2% | 北米および欧州(アジア太平洋の防衛・重要インフラへの波及あり) | 中期(2〜4年) |
| 希少なPKIおよびマシンアイデンティティ専門家によるアウトソーシング圧力 | +0.9% | 中堅市場および政府部門に集中するグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブワークロード、API、サービスアカウントの拡大
クラウドネイティブ環境は、マイクロサービス、Kubernetesクラスター、サーバーレス関数、サードパーティAPI接続を使用しており、それぞれに固有のクレデンシャルが必要になる場合があります。クラウドセキュリティアライアンスの調査によると、クラウドネイティブ環境では人間ユーザー1人に対してマシンアイデンティティが144個存在する可能性があります。同調査では、2024年から2025年にかけてマシンアイデンティティが前年比44%増加したことが報告されており、証明書とシークレットを手動で管理するチームに圧力をかけています。[1] CyberArkは、セキュリティリーダーの79%が翌年中にマシンアイデンティティが最大150%増加すると予想していたと報告しています。また、回答者の72%が過去12ヶ月以内に証明書関連の障害を経験したことも明らかになっています。このような規模により、ディスカバリー、ローテーション、および失効はマネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場にとって継続的な運用要件となっています。
AIエージェントおよび自律型ワークフローの採用
AIエージェントには、トランザクションを実行するために使用されるサービスアカウントと別のアイデンティティが必要です。各エージェントには、記録されたスポンサー、検証済みクレデンシャル、定義されたアクセス許可、および作業終了時の削除コントロールが必要です。AIエージェントアイデンティティに関するIETF WIMSEドラフトは、分散システムにおけるエージェントアイデンティティの確立と検証のためのフレームワークを説明しています。Oasis Securityの委託によるクラウドセキュリティアライアンスの調査では、組織の78%がAI関連アイデンティティの作成または削除に関する正式なプロセスを持っていないことが判明しました。また、92%がAI駆動のアクセスリスクを管理するための既存のIAMシステムに対して自信を持っていないことも明らかになりました。[2] AWSは2026年10月に、マルチエージェントワークロードにKeyfactor EJBCA、X.509証明書、OAuthトークンバインディング、およびOCSP失効を使用する参照アーキテクチャを公開しました。
TLS証明書有効期間の短縮と暗号アジリティ要件
CA/ブラウザフォーラムは、TLS証明書の最大有効期間を2026年3月15日までに398日から200日に短縮することを承認しました。有効期間は2027年3月15日までにさらに100日、2029年3月15日までに47日に短縮される予定です。[3] TLS証明書を10,000枚保有する組織は、200日の制限のもとで年間18,250件の更新イベントを管理する必要があり、これは以前の398日制限のもとでの9,100件と比較して増加しています。この更新量により、大規模な証明書環境において自動化された証明書ライフサイクル管理が必要不可欠となっています。マネージド・マシンおよび非間アイデンティティ・セキュリティ・サービス市場もライフサイクル自動化が制御されたプロセス内で将来の暗号化変更をサポートするため恩恵を受けています。同様の運用規律により、組織は断絶した手動作業に頼ることなく耐量子暗号への移行を計画することができます。
ゼロトラストとマシンアクセスに関する規制上の説明責任
NIST特別刊行物1800-35は、24の業界協力者と共同で開発されたゼロトラストアーキテクチャの19の実装例を提供しています。本刊行物は、非人間ワークロードのアイデンティティ、クレデンシャル、およびアクセス管理を扱っています。米国国防総省は2025年9月10日にCMMCプログラム規則を最終決定し、規則は2025年11月10日に発効しました。これらの要件により、防衛サプライチェーン全体でのアクセスの文書化と管理の必要性が高まっています。マシンアクセスは、永続的に信頼されるものとして扱うのではなく、継続的に検証される必要があります。マネージドプロバイダーは、行動ベースラインを維持し、異常を確認し、監査および契約上のレビューのための証拠を保することで、このニーズをサポートすることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 分断されたレガシーPKI、シークレット、アイデンティティツール | -2.1% | 製造業、政府、規制産業で最も深刻なグローバル市場 | 長期(4年以上) |
| セキュリティ、プラットフォームエンジニアリング、アプリケーションチーム間の不明確なオーナーシップ | -1.4% | グローバル | 中期(2〜4年) |
| ネイティブハイパースケーラーコントロールによる増分プラットフォーム支出の削減 | -0.9% | 北米およびアジア太平洋のハイパースケーラー集中型環境 | 中期(2〜4年) |
| 一時的アイデンティティのディスカバリー、帰属、および誤検知の負担 | -0.6% | コンテナ集中型およびマルチクラウド環境に集中するグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
分断されたレガシーPKI、シークレット、アイデンティティツール
多くの企業は、オンプレミスのセキュリティモジュール、クラウドシークレットマネージャー、開発者管理のボールト、CI/CDシステム全体にわたって証明書、ー、シークレットを管理しています。各環境には、個別のポリシー、インベントリ、およびライフサイクルコントロールがある場合があります。2025年の業界調査では、回答者の68%が暗号資産の管理を非常に困難または非常に難しいと述べており、分断されたシステム、不完全なインベントリ、不明確なオーナーシップを挙げています。プロバイダーは、ディスカバリーを完了して信頼性の高いインベントリを確立するまで、一貫したポリシーを適用することができません。このディスカバリーフェーズは、組織が期待される運用上のメリットを得る前に相当な時間を費やす可能性があります。製造業、エネルギー、政府系組織は、レガシーの運用技術が標準的なライフサイクル管理統合と連携しない証明書ストアを使用している可能性があるため、追加の制約に直面しています。
セキュリティ、プラットフォームエンジニアリング、アプリケーションチーム間の不明確なオーナーシップ
CyberArkは、マシンアイデンティティの侵害防止に対する責任がセキュリティチーム、開発チーム、プラットフォームームに分散していることを発見しました。セキュリティチームがこの責任の53%を占め、開発チームが28%、プラットフォームチームが14%を占めています。この分散により、プロバイダーが期限切れまたは過剰な権限を持つクレデンシャルを検出した際の修復が遅れる可能性があります。影響を受けるワークロードを特定し、責任チームがアクションを承認し、依存するサービスを中断することなくクレデンシャルをローテーションする必要があります。開発、インフラストラクチャ、セキュリティチームは異なる優先事項を持ち、異なるツールを使用する場合があります。エスカレーションルートを定義し、確立された開発ワークフローにコントロールを組み込むプロバイダーは、この障壁を軽減するためにより有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
ソリューションが採用をリード、マネージドサービスが最速で拡大ソリューションは2026年の総収益の68.34%を占め、最大の提供カテゴリーとなっています。この位置は、分散した環境全体で証明書、APIキー、シークレットを発見するツールに対する初期の買い手需要を反映しています。企業は一般的に、継続的な運用タスクを外部プロバイダーに移管する前に、ソフトウェアコントロールプレーンから始めます。マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場では、これらのプラットフォームは資産ディスカバリー、クレデンシャルローテーション、ポリシーコントロール、ライフサイクルレポートを統合するために使用されます。BFSIおよびIT分野の買い手は、アプリケーション証明書、APIクレデンシャル、シークレットストア全体を一つのビューで作成するツールを優先します。Keyfactor、DigiCert、AppViewXは、証明書ライフサイクル管理および関連するアイデンティティ運用において確立された導入実績を持っています。
マネージドサービスは2032年にかけてCAGR 17.81%で拡大すると予測されており、提供セグメント内で最速の成長率となっています。プラットフォームを展開した組織は、ポリシーの調整、異常の調査、更新キューの管理、コンプライアンスの維持のために専門家を必要としています。この作業は、初期実装だけでなく継続的な注意が必要です。マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス業界は、内部のセキュリティチームのPKI知識が限られている場合や24時間365日の対応が不足している場合に恩恵を受けます。プロフェッショナルサービスは、実装計画、ガバナンス設計、暗号アジリティ評価において引き続き重要です。プロフェッショナルサービスは、プラットフォーム調達またはマネージド運用を開始する前にポリシーと技術的基盤を確立する必要がある組織を支援します。


注記: 個別セグメントのシェアはレポート購入時にご確認いただけます
アイデンティティタイプ別:
アプリケーションおよびサービスアイデンティティがリード、AIエージェントが最速で進展アプリケーションおよびサービスアイデンティティは2026年のマネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場シェアの24.55%を占めました。これらのアイデンティティには、新しいマシンアイデンティティカテゴリーよりも長期間にわたって広く使用されてきたサービスアカウントとアプリケーション証明書が含まれます。成熟した調達パターンと既存の管理ツールが先導的なポジションを支えています。マイクロサービスアーキテクチャが各サービス接続でクレデンシャルを生成するため、アプリケーション間およびAPIアイデンティティがそれに続いています。KubernetesのリソースがスタティックシークレットではなくShort-Livedクレデンシャルを使用するうになるにつれて、ワークロードおよびコンテナアイデンティティの重要性も高まっています。CNCFのサプライチェーンガイダンスは、ワークロードの暗号アイデンティティをクラウドネイティブソフトウェア環境のベースラインコントロールとして識別しています。
AIエージェントアイデンティティは2032年にかけてCAGR 17.87%で拡大すると予測されており、アイデンティティタイプの中で最速のペースとなっています。自律型ワークフローは、その行動が帰属可能でありアクセスが制御されなければならないため、異なるアイデンティティを必要とします。マシンおよびデバイスアイデンティティは、接続された資産がさまざまなライフサイクルを持つIoTおよび運用技術環境へ機会を拡大しています。SSHキーやコード署名証明書を含む暗号アクセスアイデンティティは、長期間存在するか、インベントリが不十分な場合にガバナンスが困難なままです。IBMは2026年にAIエージェントのクレデンシャルライフサイクルに焦点を当てたマシンアイデンティティ管理を導入し、このアイデンティティカテゴリーを独立た企業ニーズとして扱いました。マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場は、確立されたクレデンシャルと新しいエージェントベースのアクセスパターンの両方をカバーしています。
エンドユーザー産業別:
BFSIが最大シェアを保持、ITおよび通信が成長をリードBFSIは2026年の総収益の26.65%を占め、主要なエンドユーザーカテゴリーとなっています。金融機関は、取引システム、決済API、コアバンキング統合全体でマシン間認証に依存しています。その運用環境は、NYDFS第500部、DORA、PCI DSS 4.0、NIS2などの要件によって形成されています。Palo Alto Networksは、金融機関はこれらの重複する要件全体で機能するアイデンティティコントロールが必要であると述べています。これらの義務により、非公式なマシンアイデンティティの実践を維持することが困難になっています。機密性の高いトランザクションと監査ニーズの組み合わせが、文書化されたクレデンシャルコントロールと継続的な監視に対する需要を支えています。
ITおよび通信は2032年にかけてCAGR 17.78%で拡大すると予測されています。通信事業者は、大規模なマシンアイデンティティ環境を生み出す5Gネットワークスライシング、API駆動型サービス、マルチテナントインフラストラクチャを管理しています。ヘルスケアおよびライフサイエンスも、クラウド接続された医療機器とAI診断ツールがHIPAAアクセスコントロールのもとで運用されているため、優先度の高いユースケースを示しています。2025年の査読済み論文は、ヘルスケアクラウド環境における非人間アイデンティティのための階層型ゼロトラストアイデンティティアーキテクチャを提案しました。製造業は、以前は孤立していた運用技術を企業ネットワークに接続し、新たなライフサイクル管理ニーズをもたらしています。政府、小売・電子商取引、エネルギー・公益事業は、コンプライアンス、APIコマース、重要インフラ保護のためのコントロールを必要としています。

注記: 個別セグメントのシェアはレポート購入時にご確いただけます
地域別分析
北米マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場
北米は2026年の世界収益の41.63%を占め、最大の地域シェアを保持している。同地域はクラウドネイティブ企業の高い集積度と、成熟したマージド・セキュリティ・サービスのエコシステムを有している。連邦政策およびサプライチェーン要件により、マシン・アイデンティティ・セキュリティは多くの政府機関およびサプライヤーにおいて経営幹部レベルの計画事項へと移行している。Keyfactorは2026年にFedRAMP認定ステータスを取得し、連邦政府および政府関連の顧客が既存の認可アプローチのもとでクラウドベースの証明書ライフサイクル自動化を調達できるようになった。Keyfactorはまた、マネージドPKI証明書が2025年以降200%超増加したこと、および米国・欧州の大手銀行の50%が顧客であることを発表した。カナダおよびメキシコは、米国のマシン・アイデンティティ慣行との整合性を高めつつある金融セクターの監督および電力近代化プログラムを通じて貢献している。
欧州マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場
欧州は第2位の地域市場であり、執行重視の規制環境に支えられている。NIS2指令、DORA、およびGDPRは、重要なデジタル業務全体にわたるアクセス制御の管理と文書化を組織に求めてい。DORAは2025年1月に金融機関への適用が開始された。ドイツ、英国、フランス、およびオランダは、重要インフラ事業者がアイデンティティ・ライフサイクル・プログラムを強化していることから、導入をリードする国となっている。これらの要件により、証明書管理、アクセス記録、および非人間サービスパスの実証可能な制御がより重要となっている。ロシアは、制裁および規制上の障壁が国際プロバイダーの関与を制限しているため、主に国内ベンダーによってサービスが提供されている。
アジア太平洋・中東アフリカ・南米マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場
アジア太平洋地域は2032年にかけて17.69%のCAGRで拡大すると予測されており、地域別で最も高い成長率となっている。インド、韓国、日本、中国、およびオーストラリアはクラウドインフラを拡充しており、証明書、シークレット、およびワークロード・クレデンシャルの管理対象が拡大している。同地域におけるマネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス場の規模は、国内チームが継続的なアイデンティティ運用に専門的なサポートを必要とする場面で恩恵を受けている。日本のデジタル庁のガイダンスおよびインドのCERT-In要件は、サイバーセキュリティおよびマシン・アクセス制御への注目を高めている。韓国の銀行業界もAPIセキュリティへの関心を高めている。中東はサウジアラビアのビジョン2030およびUAEの国家サイバーセキュリティ戦略に支えられており、ブラジルはオープンバンキングおよびLGPD関連のコンプライアンスニーズを通じて南米をリードしている。アフリカは導入の初期段階にあり、南アフリカおよびナイジェリアは金融サービスのデジタル化によって支えられている。
競合環境
市場集中度
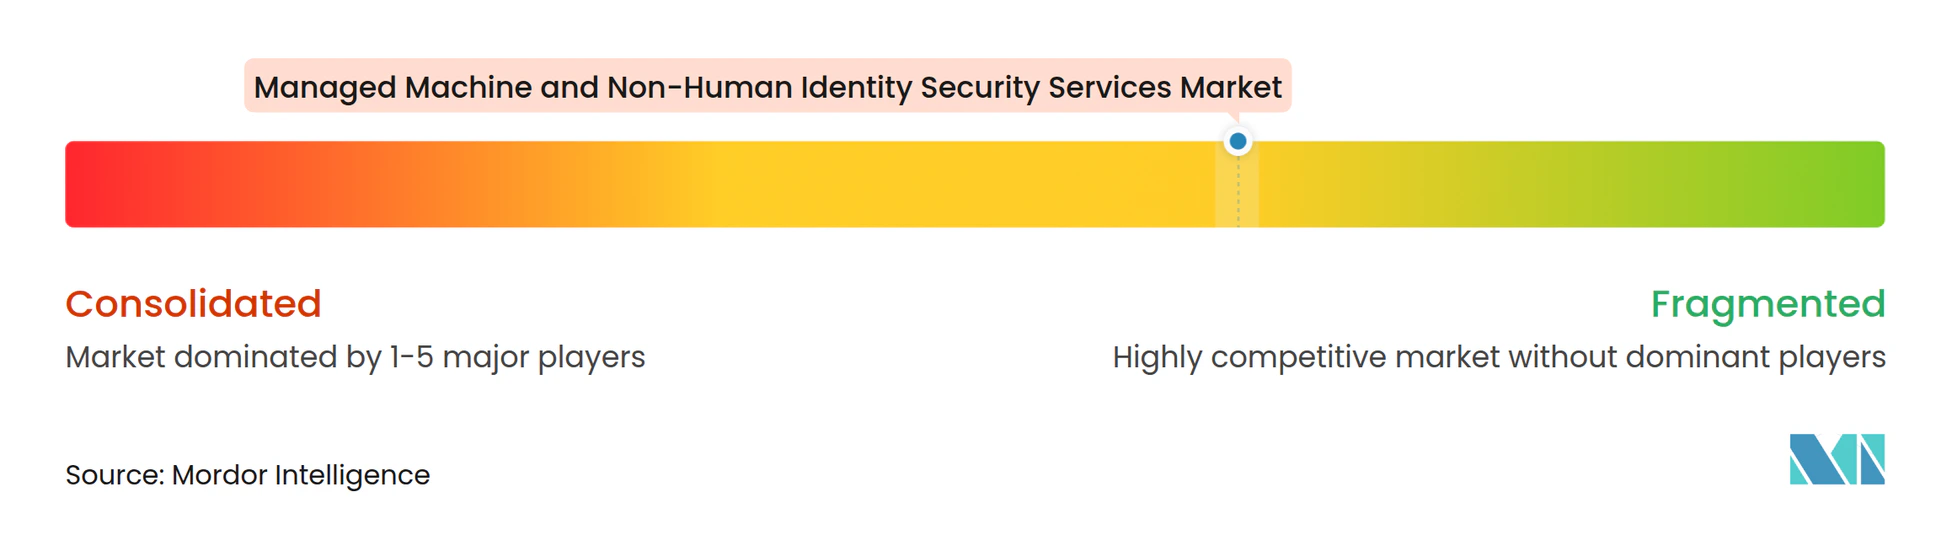
マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場は適度に分散しています。専門特化型の非人間アイデンティティプロバイダーが、確立されたセキュリティプラットフォームおよびシステムインテグレーターのマネージドサービス提供と競合しています。Keyfactor、AppViewX、Akeyless、Aembitは、証明書管理、シークレッ、ワークロードアイデンティティ、エージェントガバナンスにわたる特定のニーズに対応しています。大手プロバイダーは、より広範なセキュリティおよびアイデンティティポートフォリオにマシンアイデンティティ機能を追加することで競合しています。競争上の成果は、クレデンシャルを発見し、その完全なライフサイクルを管理し、コンプライアンスのための証拠を作成する能力に依存しています。このカテゴリーは、クラウド環境、レガシーシステム、開発者ツール、認証局全体での相互運用性も必要とします。
中心的な戦略は、証明書ライフサイクル管理、シークレットガバナンス、AIエージェントアイデンティティを一つの運用モデルに組み合わせることです。AppViewXは2026年3月にEosを買収し、証明書ライフサイクルおよびPKI機能にAIエージェントと自律型ワークロード向けのAIネイティブアイデンティティコントロールプレーンを追加しました。この取引により、Eos共同創業者のArchit LohokareがAppViewXの最高経営責任者に就任しました。Entrustは2025年4月に統合暗号セキュリティプラットフォームをち上げ、単一のガバナンスモデル内でキー、シークレット、証明書を統合しました。2026年4月、EntrustとIBMはEntrustの暗号セキュリティプラットフォームとIBMコンサルティングの耐量子変革サービスを組み合わせた共同ソリューションを発表しました。
KeyfactorとIBMコンサルティングは2026年1月に、暗号ディスカバリー、PKIライフサイクル自動化、耐量子対応、AIベースのリスクスコアリング、および暗号部品表生成のための共同ソリューションを立ち上げました。ベンダーはまた、IETF WIMSEドラフトを通じてAIエージェントアイデンティティの技術標準策定にも参加しています。これにより、製品機能に加えて標準実装に関する競争が生まれています。コンプライアンス要求が増加する一方で、多くの組織が複雑なアイデンティティプラットフォームを内部で運用できないため、中堅市場は重要な機会として残っています。地域のマネージドサービスプロバイダーは、実践的な実装、監視、エスカレーション、ガバナンスサポートを提供する場合に競争力を持つことができます。主要ベンダーの合算市場シェアを示す入手可能なソース資料がないため、競合状況の説明は集中した供給者構造を前提としていません。
マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス業界リーダー
-
Keyfactor, Inc.
-
DigiCert, Inc.
-
Sectigo Limited
-
Smallstep Labs, Inc.
-
Akeyless Security Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場 このレポートでカバーされる企業
- Keyfactor, Inc.
- DigiCert, Inc.
- Sectigo Limited
- AppViewX, Inc.
- Smallstep Labs, Inc.
- Akeyless Security Ltd.
- Aembit, Inc.
- Astrix Security, Inc.
- Entro Security Ltd.
- GitGuardian SAS
- Clutch Security, Inc.
- Oasis Security Ltd.
- Token Security Ltd.
- P0 Security, Inc.
- Permiso Security, Inc.
- SPIRL, Inc.
- Corsha, Inc.
- Teleport, Inc.
- Cofide, Inc.
- Veza, Inc.
最近の産業開発事情 マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場
- 2026年10月:AppViewXはエージェントアイデンティティセキュリティ機能を拡張し、シャドウAIの可視化、不正エージェントのランタイムキルスイッチ、耐量子エージェントアイデンティティの発行を含めました。AI部品表は、ブラウザベースおよびスクリプトベースのシャドウエージェントをカバーするようになり、セキュリティチームはすべての承認済みおよび未承認エージェント、そのモデル、MCPツール、クレデンシャルを一元的に可視化できるようになりました。
- 2026年9月:Keyfactorは2026年第3四半期初めに年次繰返収益(ARR)が2億 米ドルを超え、前年比35%以上の成長を達成しました。Keyfactor Commandを通じて自動化された証明書は2024年以降207%増加しました。同社はまた、Summit Partnersからの10億 米ドルを超える戦略的投資と、ワークロードおよびAIエージェントアイデンティティ機能を拡大するためのCofide買収意図を確認しました。
- 2026年4月:EntrustとIBMは、EntrustのCryptographic Security PlatformとIBMコンサルティングのQuantum Safe Transformation Servicesを組み合わせた共同ソリューションを発表し、規制上の期限に先立ち、エンタープライズ全体の暗号ディスカバリー、リスクベースのPQC移行計画、マネージドライフサイクルガバナンスを提供します。
- 2026年3月:AppViewXはEosを買収しました。EosはAIエージェントと自律型エンタープライズワークロード向けのAIネイティブアイデンティティコントロールプレーンであり、AppViewXのCLMおよびPKIプラットフォームとEosのエージェントガバナンスおよび特権アクセスコントロールを組み合わせました。Eosの共同創業者で元CyberArk上級副社長のArchit LohokareがAppViewXの最高経営責任者に任命されました。
グローバル・マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場レポートのスコープ
マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場とは、企業環境全体でマシン、アプリケーション、ワークロード、API、コンテナ、マイクロサービス、ロボティックプロセスオートメーション(RPA)ボット、IoTデバイス、サービスアカウント、クラウドネイティブインフラが使用する非人間アイデンティティのセキュリティ保護、監視、ガバナンス、ライフサイクル管理を行うアウトソーシングおよびマネージドサービスに焦点を当てた業界を指します。
ネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場レポートは、提供内容(ソリューション、マネージドサービス、プロフェッショナルサービス)、アイデンティティタイプ(アプリケーションおよびサービスアイデンティティ、アプリケーション間およびAPIアイデンティティ、ワークロードおよびコンテナアイデンティティ、マシンおよびデバイスアイデンティティ、暗号アクセスアイデンティティ、AIエージェントアイデンティティ、ボットおよびロボティックプロセスオートメーションアイデンティティ)、エンドユーザー産業(銀行・金融サービス・保険、ITおよび通信、ヘルスケアおよびライフサイエンス、製造業および産業、政府および公共部門、小売および電子商取引、エネルギーおよび公益事業、その他のエンドユーザー産業)、地域(北米〔米国、カナダ、メキシコ〕、南米〔ブラジル、アルゼンチン、その他の南米〕、欧州〔ドイツ、英国、フランス、イタリア、スペイン、ロシア、その他の欧州〕、アジア太平洋〔中国、インド、日本、韓国、オーストラリア、の他のアジア太平洋〕、中東〔サウジアラビア、アラブ首長国連邦、トルコ、その他の中東〕、アフリカ〔南アフリカ、ナイジェリア、その他のアフリカ〕)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ソリューション |
| マネージドサービス |
| プロフェッショナルサービス |
| アプリケーションおよびサービスアイデンティティ |
| アプリケーション間およびAPIアイデンティティ |
| ワークロードおよびコンテナアイデンティティ |
| マシンおよびデバイスアイデンティティ |
| 暗号アクセスアイデンティティ |
| AIエージェントアイデンティティ |
| ボットおよびロボティックプロセスオートメーションアイデンティティ |
| 銀行・金融サービス・保険 |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 製造業および産業 |
| 政府および公共部門 |
| 小売および電子商取引 |
| エネルギーおよび公益事業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 提供内容別 | ソリューション | |
| マネージドサービス | ||
| プロフェッショナルサービス | ||
| アイデンティティタイプ別 | アプリケーションおよびサービスアイデンティティ | |
| アプリケーション間およびAPIアイデンティティ | ||
| ワークロードおよびコンテナアイデンティティ | ||
| マシンおよびデバイスアイデンティティ | ||
| 暗号アクセスアイデンティティ | ||
| AIエージェントアイデンティティ | ||
| ボットおよびロボティックプロセスオートメーションアイデンティティ | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険 | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造業および産業 | ||
| 政府および公共部門 | ||
| 小売および電子商取引 | ||
| エネルギーおよび公益事業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場の規模はどのくらいですか?
マネジド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場は、2026年の5.42 ビリオン 米ドルおよび2027年の6.48 ビリオン 米ドルから2032年までに14.08 ビリオン 米ドルに成長すると予測されており、予測期間中のCAGRは16.79%となっています。
マネージドマシンアイデンティティセキュリティサービスの需要を牽引しているものは何ですか?
需要は、クラウドネイティブワークロード、API、サービスアカウント、マシンクレデンシャルの急速な拡大、TLS証明書ライフサイクルの短縮、AIエージェントによって牽引されており、これらすべてが自動化されたアイデンティティディスカバリー、クレデンシャルローテーション、証明書管理、ガバナンスの必要性を高めています。
マネージド・マシンおよび非人間アイデンティティ・セキュリティ・サービス市場をリードしている提供カテゴリーはどれですか?
ソリューションは2026年に68.34%の収益シェアで市場をリードしており、組織はマネージドサービスエンゲージメントを拡大する前に、プラットフォームベースのアイデンティティディスカリー、ライフサイクル管理、証明書自動化、ポリシー適用を優先しています。
AIエージェントアイデンティティが企業セキュリティにとって重要な理由は何ですか?
AIエージェントアイデンティティは、自律型エージェントが検証可能な認証、制御されたアクセス許可、活動の追跡可能性、および安全なプロビジョニング解除を必要とするため、重要性を増しています。多くの従来のIAMプラットフォームは、大量の動的な非人間アイデンティティを効果的に管理するように設計されていませんでした。
これらのサービスに対する需要が最大のエンドユーザーセクターはどこですか?
BFSIは2026年の市場収益の26.65%を占め、銀行、決済、保険、金融取引システム全体にわたる厳格なセキュリティ、コンプライアンス、監査可能性、および運用回復力の要件によって牽引されています。
マネージドアイデンティティセキュリティサービスで最も急速に拡大している地域はどこですか?
アジア太平洋地域は、クラウド採用の加速、デジタルトランスフォーメーションイニシアチブ、マシンアイデンティィ量の増大、サイバーセキュリティ規制の強化に支えられ、2032年にかけてCAGR 17.69%で最も急成長する地域となると予測されています。