
非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 9.85 十億米ドル |
| 市場規模 (2031) | 28.47 十億米ドル |
| 成長率 (2026 - 2031) | 23.64 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場分析
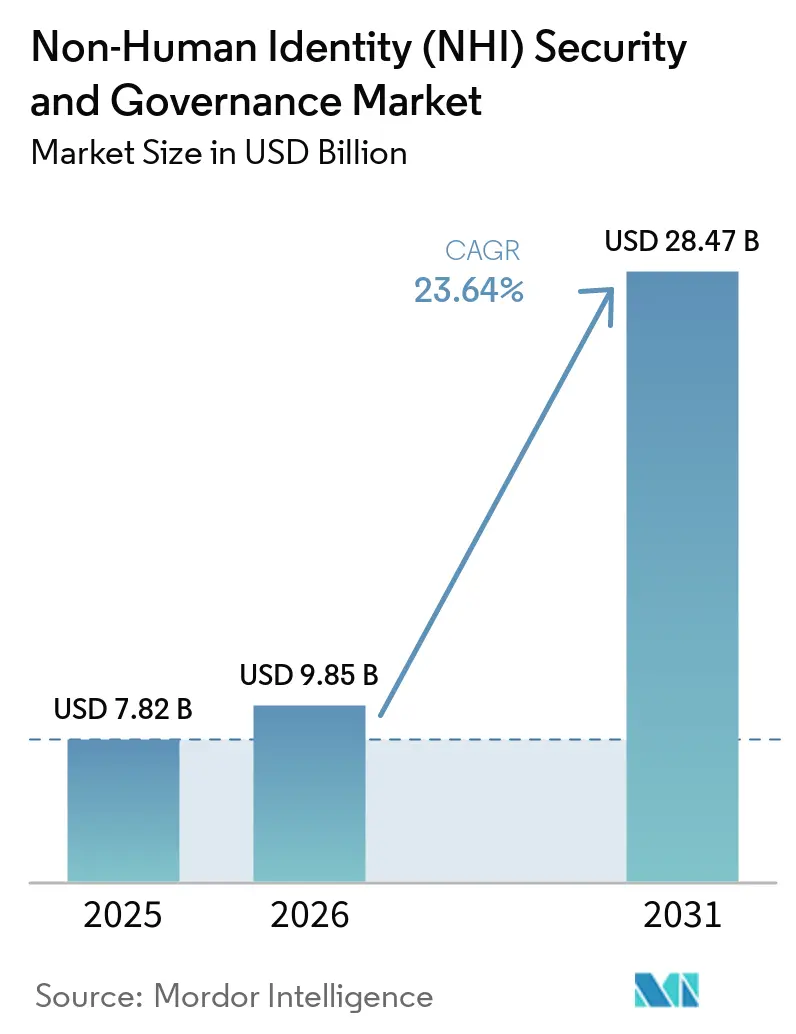
非人間アイデンティティ セキュリティおよびガバナンス市場の規模は、2025年の7.82 ビリオン 米ドルおよび2026年の9.85 ビリオン 米ドルから、2031年までに28.47 ビリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 23.64%を記録する見込みです。クラウドワークロード、API、ソフトウェアデリバリーパイプライン、および自動化されたビジネスプロセス全体にわたる大規模なマシンアイデンティティ資産が、NHIセキュリティ市場を形成しています。エンタープライズにおけるAIエージェントの採用は、クレデンシャルの特定、所有権の定義、およびアクセス制限に利用可能な時間を短縮しています。需要はクレデンシャルの検出にとどまらず、ライフサイクル管理、ランタイム認可、および自動ローテーションへと移行しています。金融サービスおよび重要セクターにおける規制要件により、セキュリティレビュー時に文書化されたマシンアイデンティティ管理の重要性が高まっています。非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場は、特に組織が単一のクラウドプラットフォームを主に運用している場合、ネイティブクラウドアイデンティティツールからの競争圧力にも直面しています。
主要レポートのポイント
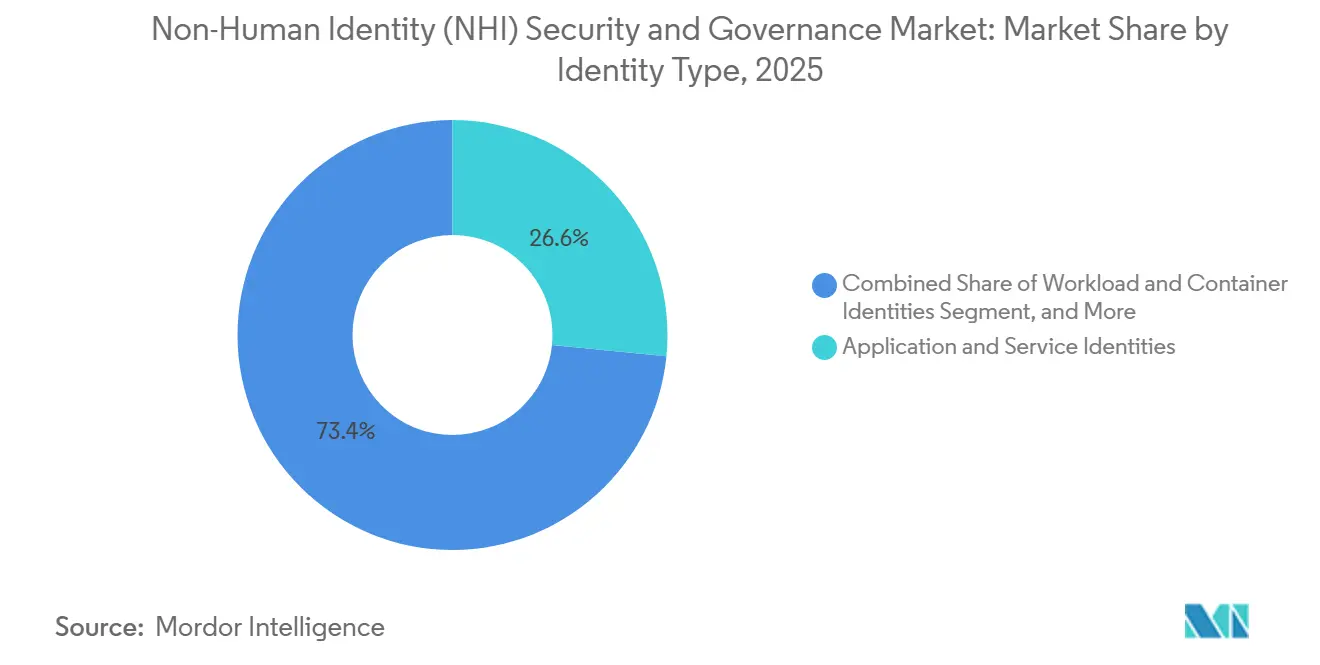
- アイデンティティタイプ別では、システムインテグレーターおよびテクノロジーサービスプロバイダーが2025年の非人間アイデンティティ(NHI)セキュリティおよびバナンス市場シェアの26.58%を占め、AIエージェントアイデンティティは2031年にかけてCAGR 25.05%で拡大する見込みです。
- オファリング別では、ソリューションが2025年の非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場規模の61.24%を占め、サービスは2031年にかけてCAGR 24.05%で拡大する見込みです。
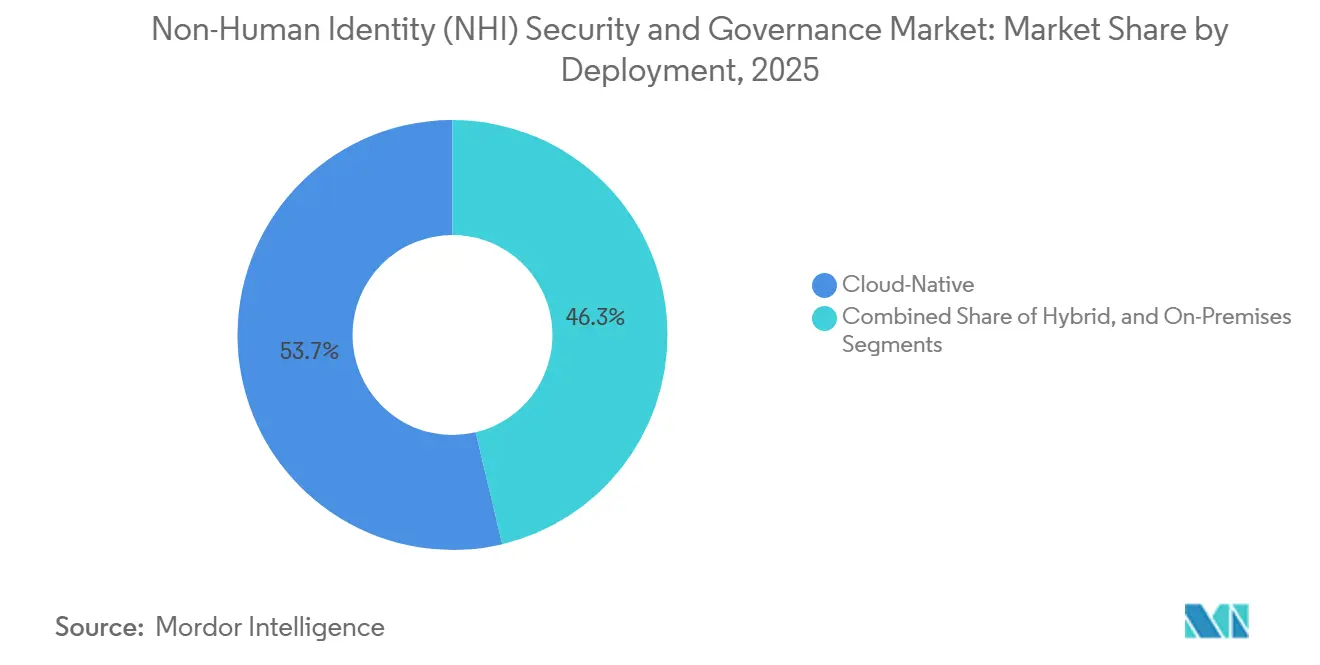
- デプロイメント別では、クラウドネイティブモデルが2025年のNHIセキュリティおよびガバナンス市場シェアの53.72%を占め、ハイブリッドデプロイメントは2031年にかけてCAGR 24.25%で拡大する見込みです。
- 組織規模別では、大企業が2025年の収益の31.69%を占め、中小企業は2031年にかけてCAGR 24.06%で拡大する見込みです。
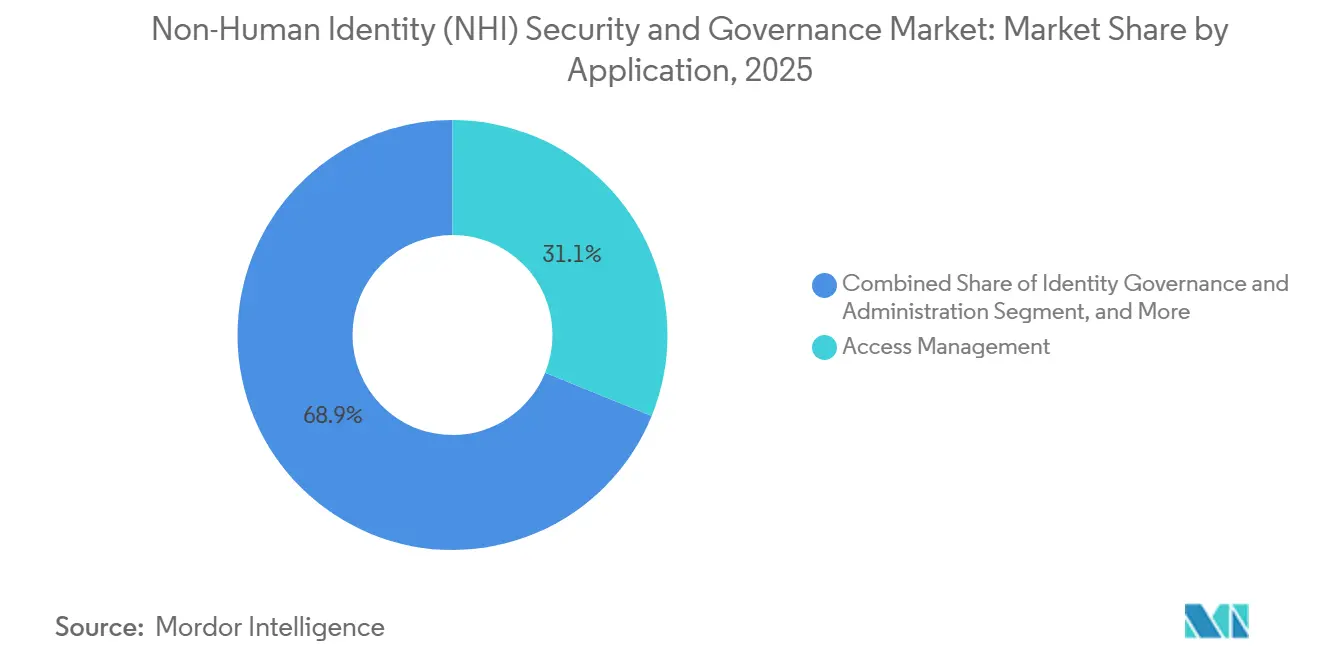
- アプリケーション別では、アクセス管理が2025年の収益の31.14%を占め、シークレット管理およびローテーションは2031年にかけてCAGR 24.85%で拡大する見込みです。
- エンドユーザー別では、BFSIが2025年の収益の28.48%を占め、情報技術および通信は2031年にかけてCAGR 25.24%で拡大する見込みです。
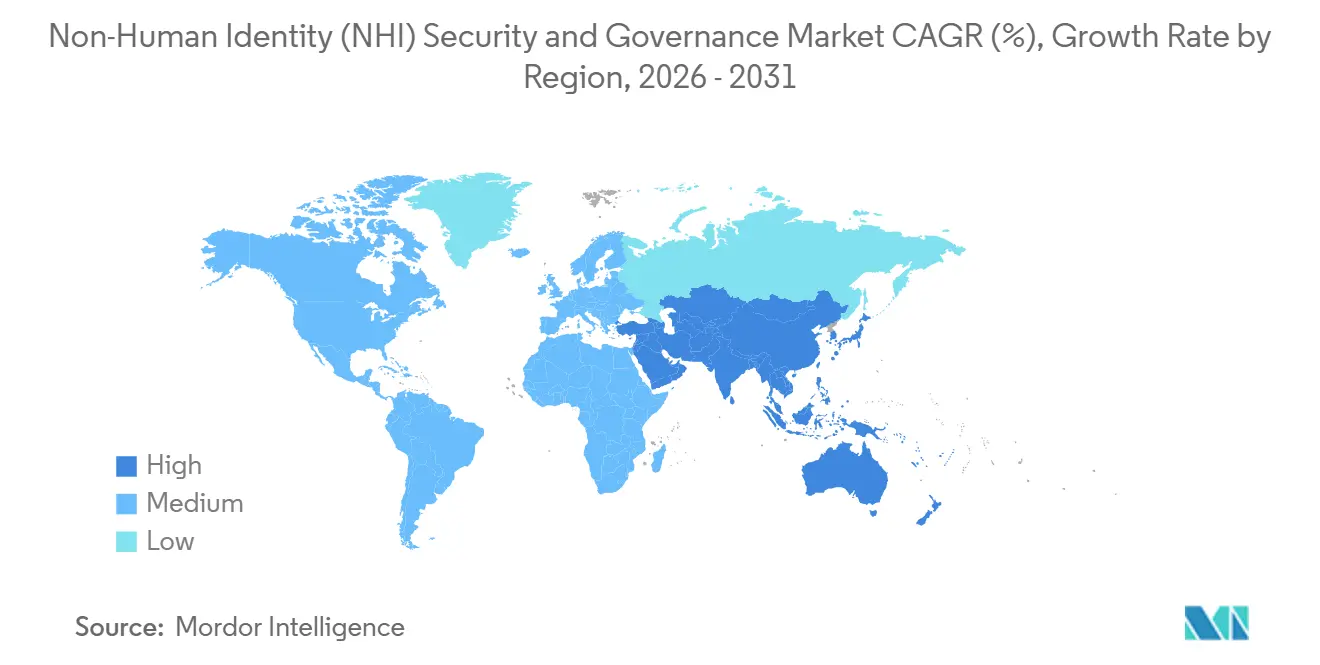
- 地域別では、北米が2025年の収益の41.37%を占め、アジア太平洋は2031年にかけてCAGR 24.21%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| クラウドネイティブワークロードおよびAPIの拡大 | +7.8% | グローバル、北米およびアジア太平洋中核部に集中 | 短期(2年以内) |
| AIエージェントおよび自律ワークフローの採用 | +7.2% | グローバル、北米および欧州での早期成長 | 短期(2年以内) |
| ゼロトラストおよび規制の施行 | +4.1% | 北米および欧州、アジア太平洋および中東・アフリカへの波及 | 中期(2~4年) |
| シークレットレスアクセスおよびエフェメラルクレデンシャルローテーション | +2.5% | グローバル、北米での最も深い採用 | 中期(2~4年) |
| アイデンティティグラフによるNHI攻撃対象領域の定量化 | +0.9% | 北米および欧州 | 中期(2~4年) |
| アイデンティティバウンドソフトウェアサプライチェーン証明 | +0.7% | 北米、欧州、およびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブワークロードおよびAPIの拡大
APIはクラウドネイティブ環境における主要な攻撃対象領域となっており、各エンドポイントに関連するクレデンシャルを管理する必要性が高まっています。Akamaiは2025年に1組織あたり1日258件のAPI攻撃を報告しており、これは前年比113%増であり、調査対象組織の87%がAPIに関連するセキュリティインシデントを報告しています。追加されるAPIエンドポイントごとに、インベントリおよびポリシー管理が必要なサービスアカウント、トークン、またはキーが関連付けられる可能性があります。組織が認証済みAPIアクティビティをネットワークイベントとしてのみではなく、マシンアイデンティティイベントとして扱う場合、非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場は恩恵を受けます。Salt Securityは、回答者の47%が前年比51%~100%のAPI拡大を報告し、47%が自律システムに公開されたAPIに関するセキュリティ上の懸念から本番リリースを遅延させたことを明らかにしました。APIゲートウェイでの管理は、各リクエストをアイデンティティポリシーに照らして評価することで、侵害されたクレデンシャルの影響範囲を制限できます。
AIエージェントおよび自律ワークフローの採用
AIエージェントは、静的なサービスアカウントに関連するものとは異なるアイデンティティリスクをもたらします。これらのエージェントはランタイムでクレデンシャルを消費し、サブエージェントを作成し、外部APIを呼び出し、複数のシステムにわたってアクションを実行することができます。OWASPは、エージェント型アプリケーションにおける重大なリスクとしてアイデンティティおよび権限の悪用を特定しています。NISTの国家サイバーセキュリティ・センター・オブ・エクセレンスは、2026年2月にソフトウェアエージェントおよびエージェント型AIアプリケーションのアイデンティティおよび認可の実践に関するコンセプトペーパーを公開しました。[1] したがって、非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場は、ツール使用時点でエージェントのアイデンティティ、要求されたスコープ、および認可を検証する管理へと移行しています。クラウドセキュリティアライアンスは、組織の16%以上がAI関連アイデンティティの作成を追跡しておらず、監視に空白が生じていると報告しています。
ゼロトラストおよび規制の施行
ゼロトラストプログラムは、特に規制対象セクターにおいて、非人間アイデンティティをますます包含するようになっています。デジタル運用レジリエンス法(DORA)は2025年1月17日から欧州連合の金融機関に適用されており、第28条に基づきICTサードパーティ契約の記録を維持することを義務付けています。これらの記録には、規制対象システムに接続するベンダーのAPIキーおよびサービスアカウントが含まれる場合があります。ドイツのNIS2実施法は2025年12月に施行され、対象組織に対して2026年4月を期限とする連邦情報セキュリティ庁(BSI)への登録が義務付けられています。PCI DSS 4.0も、決済環境内の特権システムおよびアプリケーションアカウントを監査対象としています。非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場は、ベンダーがこれらのレビューに向けて所有権、アクセス制御、およびクレデンシャルライフサイクルアクションの証拠を提供する機会を提供しています。
シークレットレスアクセスおよびエフェメラルクレデンシャルローテーション
静的シークレットからワークロード証明クレデンシャルへの移行は、組織がマシンアイデンティティ管理を構築する方法を変えています。GitGuardianは、2025年に公開GitHubコミットにおいて2,865万件の新たに公開されたハードコードシークレットを特定しており、これは前年比34%増を表しています。同調査では、AIコーディングアシスタントが共同作成したコミットはシークレットを公開する可能性が2倍高いことも明らかになりました。SPIFFEおよびSPIREなどのフレームワークにより、サービスは長期間有効なAPIキーではなく、暗号ランタイム証明を通じて認証できるようになります。CA/ブラウザフォーラムは2025年4月にBallot SC-081v3を承認し、TLS証明書の有効期間を2026年3月に398日から200日へ、2027年3月に100日へ、2029年3月に47日へと短縮します。NHIセキュリティおよびガバナンス市場は、証明書サイクルの短縮により恩恵を受け、自動化されたライフサイクル管理がますます必要不可欠となっています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| エンジニアリングチームとセキュリティチーム間の分断された所有権 | -3.2% | グローバル | 短期(2年以内) |
| ハイパースケーラーのネイティブアイデンティティ機能による追加支出の削減 | -2.1% | 北米およびアジア太平洋中核部 | 中期(2~4年) |
| エフェメラルアイデンティティの発見と帰属のギャップ | -1.4% | グローバル | 中期(2~4年) |
| シークレットゼロおよびレガシープロトコルへの依存 | -0.9% | グローバル、産業および政府セクターに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エンジニアリングチームとセキュリティチーム間の分断された所有権
マシンアイデンティティガバナンスは、エンジニアリングチームとセキュリティチーム間の責任分担により遅延することが多くあります。エンジニアリングチームは、正式なセキュリティ所有権プロセスなしに、CI/CDパイプライン、Kubernetesクラスター、SaaS統合、およびAIワークフローでクレデンシャルを作成することができます。クラウドセキュリティアライアンスは、組織の15%がNHIベースの攻撃を防止する能力に高い自信を持ち、5.7%がサービスアカウントへの完全な可視性を持っていることを明らかにしました。[2] 人間のアイデンティティプロセスは、デプロイメント時に作成されインフラストラクチャインスタンスが廃棄される際に削除されるサービスアカウントには適切に対応できません。発見ツールはリスクを特定できますが、必要な変更を行う権限を持つチームが存在しない場合、修復が遅延します。この問題は、多数のエンジニアリングチームと多様なデリバリー慣行を持つ大企業においてより深刻です。
ハイパースケーラーのネイティブアイデンティティ機能による追加支出の削減
AWS IAMロール、Azureマネージドアイデンティティ、およびGoogle Cloudワークロードアイデンティティフェデレーションは、ネイティブのポリシーベースのクレデンシャルサービスを提供しています。これらの機能により、単一クラウド環境における専用NHIツールの必要性が低減される場合があります。Microsoft Entra Agent IDは2026年4月に一般提供を開始し、Azureエコシステム内のAIエージェントにアイデンティティおよびアクセス管理機能を提供しています。マルチクラウド環境への露出が限定的な組織は、専用プラットフォームの追加に価値を見出しにくい場合があります。非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場は、クラウド、SaaS、およびオンプレミス環境全体にわたる共通ポリシーと可視性を必要とする購入者にとって、より魅力的であり続けています。専門ベンダーは、長期化する販売サイクルを回避するために、既存のクラウドプロバイダーが提供する管理を超えた価値を実証する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アイデンティティタイプ別:
AIエージェントアイデンティティがクレデンシャルの複雑性を増大アプリケーションおよびサービスアイデンティティは2025年の収益の26.58%を占めました。このカテゴリーが最大の収益シェアを持つのは、マネージドサービスプロバイダーが広範な企業環境全体にガバナンス管理を展開するためです。これらのデプロイメントは、オンプレミスのサービスアカウント、SaaS OAuthグラント、およびクラウドワークロードトークンをカバーできます。AIエージェントアイデンティティは2031年にかけてCAGR 25.05%で拡大する見込みです。AIエージェントアイデンティティに対するNHIセキュリティおよびガバナンス市場の需要は、ランタイムでクレデンシャルを使用するエージェントを管理する必要性によって支えられています。OWASPは、エージェント型システムの主要リスクとしてツールの誤用とアイデンティティ権限の悪用を挙げています。このリスクプロファイルは、エージェントが接続されたツールを使用する前に評価できるアクセス管理への需要を高めています。また、定期的なレビューから継続的な認可へと注目が移行しています。
ワークロードおよびコンテナアイデンティティ、アプリケーション間およびAPIアイデンティティ、ならびにマシンおよびデバイスアイデンティティは、カテゴリー全体にわたって実質的な需要を提供しています。マイクロサービスおよび接続されたデバイスフリートの採用により、これらのアイデンティティの量と多様性が増加しています。暗号アイデンティティは、証明書が信頼されたアプリケーションおよびデバイス通信を確立する場所で引き続き重要です。ボットおよびRPAアイデンティティも、古い自動化プログラムが新しいガバナンスプラットフォームと接続するにつれて関連性を持ちます。CA/ブラウザフォーラムが計画している証明書有効期間の短縮は、暗号アイデンティティ管理の運用負担を増大させます。更新間隔が短縮されるにつれて、自動化の価値が高まります。ISO/IEC 27001およびNIST SP 800-57は、暗号アイデンティティライフサイクルの実践を支援する技術的ガイダンスを提供しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
オファリング別:
ソリューションが収益をリードしサービスの重要性が増大ソリューションは2025年の収益の61.24%を占めました。この位置は、発見エンジン、アクセスガバナンス、シークレットボールティング、および証明書ライフサイクル機能への需要を反映しています。初期の購入者は、設定できる社内セキュリティチームを持っているため、プラットフォームを優先することが多くあります。サービスは2031年にかけてCAGR 24.05%で拡大する見込みです。非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場におけるサービスへの需要は、所有権モデル、インベントリ管理、および修復手順の支援を必要とする顧客によって推進されています。プログラムが成熟するにつれて、取締役会およびセキュリティリーダーは、ツールのデプロイメントの証拠だけでなく、文書化されたガバナンス成果を求めるようになっています。マネージドサービスおよび実装サポートは、社内能力のギャップに対応します。
ソリューションとサービスは代替品ではなく、商業的に補完的な関係にあります。顧客はプラットフォームを購入しても、説明責任のある所有者と実行可能な運用プロセスを確立するための支援が必要です。アドバイザリーサポートは、管理をコンプライアンス要件に合わせるのにも役立ちます。SailPointは2026年3月に、構造化された4週間のデプロイメントフレームワークを備えたマシンアイデンティティセキュリティクイックスタートを開始しました。このようなフレームワークは、初期発見から実際の修復までの時間を短縮できます。実装にアドバイザリー手法を組み込むベンダーは、採用の障壁を低減できます。このアプローチは、顧客が多様なクレデンシャルタイプにわたってプラットフォームを適用するのにも役立ちます。
デプロイメント別:
クラウドネイティブモデルがリードしハイブリッドデプロイメントが拡大クラウドネイティブデプロイメントは2025年の収益の53.72%を占めました。ワークロードアイデンティティフェデレーションおよびAPIファーストの管理がコンテナ化およびサーバーレス環境に適合しているため、最大の収益シェアを保持しています。これらの環境は、短期間有効なトークンを発行し、最小権限ポリシーを大規模に適用できます。ハイブリッドデプロイメントは2031年にかけてCAGR 24.25%で拡大する見込みです。多くの企業は、予測期間中にクラウドネイティブアーキテクチャに完全に移行できないインフラストラクチャを保持しています。非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場では、アイデンティティポリシーがクラウドIAMシステム、サービスアカウント、およびオンプレミスプロトコルにまたがる必要があります。これらの接続は、実質的な可視性のギャップを生じさせる可能性があります。
Sysdigは2026年レポートで、クラウドワークロード内のAI固有パッケージが前年比25倍に拡大したと報告しました。この拡大により、すでに複雑なクラウド環境にアイデンティティおよび認可の要求が追加されています。オンプレミスデプロイメントは、防衛、重要インフラ、および一部の政府環境で引き続き関連性を持ちます。データ主権およびネットワーク分離の要件により、クラウド常駐のアイデンティティサービスの使用が制限される場合があります。ハイブリッド対応設計を持つベンダーは、クラウドおよびオンプレミスシステム全体にポリシーを適用できます。その価値は、完全なインフラストラクチャ移行を必要とせずに一貫した可視性を提供することにあります。この機能は、混合企業環境におけるNHIセキュリティおよびガバナンスへの需要の中心です。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
大企業が収益を支え中小企業が採用を拡大大企業は2025年の収益の31.69%を占めました。大企業はマルチクラウドシステム、SaaSアプリケーション、CI/CDパイプライン、およびAIデプロイメント全体にわたる複雑なアイデンティティ資産を管理しています。大規模な契約金額により、プラットフォームベンダーにとって重要な購入者となっています。CyberArkは、調査対象組織の82%が過去1年間に証明書関連の障害を経験したと報告しました。挙げられた原因には、可視性のギャップと分散した所有権が含まれていました。限定的な用途のために作成され廃止されなかったアカウントから、長期間有効で過剰な権限を持つアカウントが生じる可能性があります。これにより、大規模組織にとって持続的な運用上およびセキュリティ上の懸念が生じます。
中小企業は2031年にかけてCAGR 24.06%で拡大する見込みです。これらの組織はクラウドアプリケーション、API、およびSaaS統合への依存度が高まっていますが、専任のアイデンティティセキュリティチームを持たないことが多くあります。シンプルなデプロイメント、マネージド運用、および成果ベースの価格設定により、採用の障壁を低減できます。非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場は、大規模な社内エンジニアリングリソースを必要としないパッケージサービスを通じて、この顧客グループにリーチできます。AembitとNetskopは2026年のRSAでパートナーシップを発表し、マルチクラウド購入者向けにワークロードアイデンティティとコンテンツ検査を組み合わせました。このようなオファリングにより、リソースが制約された環境でのマシンアイデンティティ管理のデプロイメントが容易になります。中小企業の需要は、大企業を超えて顧客基盤を拡大します。
アプリケーション別:
アクセス管理がリードしシークレット管理が優先事項を変化アクセス管理は2025年の収益の31.14%を占めました。マシンアイデンティティがアクセスできるシステムを制御することが、多くの場合最初のガバナンスステップであるため、このカテゴリーをリードしています。これらの管理には、ジャストインタイムプロビジョニング、最小権限の適用、およびランタイム認可が含まれます。シークレット管理およびローテーションは2031年にかけてCAGR 24.85%で拡大する見込みです。シークレットの継続的な公開がこのアプリケーションへの需要を支えています。GitGuardianは2025年に公開GitHubコミットにおいて2,865万件のハードコードシークレットを報告し、AIサービスクレデンシャルの漏洩が81%増加したことも報告しました。これらの開示は、自動化された発見、ローテーション、および修復の明確な必要性を支持しています。
アイデンティティガバナンスおよびアドミニストレーションは、マシンアカウントの監査可能な所有権記録とアクセスレビューを支援します。TLS有効期間が短縮されるにつれて、証明書ライフサイクル管理の緊急性が高まっています。コンプライアンス管理も重要性を増しており、DORA、NIS2、およびPCI DSS 4.0が管理されたアクセスの証拠を要求しています。このカテゴリーは、ボールト保存クレデンシャルからワークロード証明に依存するアクセスへと移行しています。このモデルは、永続的な形式で存在するクレデンシャルへの依存を低減します。このアプローチをサポートするベンダーは、セキュリティと運用の両方の要件に対応できます。結果として生じるアーキテクチャは、購入者が製品機能を評価する方法を変える可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
BFSIが需要を支え技術企業が拡大をリードBFSIは2025年の収益の28.48%を占めました。このセクターには、決済API、オープンバンキング接続、財務自動化、アルゴリズム取引システム、および不正検出ワークフローがあります。BFSIにおける収益ポジションは、規制対象のマシン間通信の高い集中度を反映しています。DORAは欧州連合の金融機関にICTサーパーティ契約の登録簿を維持することを義務付けています。この要件により、ベンダー統合および関連するアクセスクレデンシャルがガバナンスプロセスに組み込まれます。金融機関にとって、アイデンティティ管理の失敗は運用レジリエンスにも影響を与える可能性があります。これらの要因により、マシンアイデンティティ管理のための非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場における調達が持続されています。
情報技術および通信は2031年にかけてCAGR 25.24%で拡大する見込みです。技術企業は、開発者が広範なSaaSおよびクラウド環境全体でシークレットを頻繁に作成するため、密度の高いマシンアイデンティティ資産を管理しています。AIエージェントのデプロイメントにより、クレデンシャルアクティビティの別の層が追加されます。ヘルスケアおよびライフサイエンスも、保護された健康情報を交換するサービスアカウントおよびAPI接続の管理を必要としています。政府および公共セクター、小売およびeコマース、産業製造、ならびにエネルギーおよびユーティリティはそれぞれ異なる需要領域を生み出しています。エネルギーおよびユーティリティは、運用技術がITスタイルのAPIおよびワークロードアイデンティティの実践と接続するにつれて注目を集めています。これらのセクターは、最新のアプリケーションとレガシーシステムの両方に適合する管理を必要としています。
地域分析
北米の非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場
北米は2025年に世界収益の41.37%を占めた。同地域における非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場は、クラウドネイティブ技術の早期導入、専門ベンダーの高い集積、および規制産業における活発な活動から恩恵を受けている。金融サービス、ヘルスケア、および防衛分野はコンプライアンス要件を有しており、アイデンティティ管理への継続的な投資を支えている。米国政府は2026年にNSAとCISAが共同でSBOMの最低限の要素に関する更新ガイダンスを行し、ソフトウェアサプライチェーンの慣行を強化した。これらの慣行は、アイデンティティに紐付いたソフトウェアサプライチェーン証明への需要を高める可能性がある。カナダおよびメキシコもクラウド導入と製造自動化を通じて市場に貢献している。
欧州の非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場
欧州はNHIセキュリティおよびガバナンス市場において戦略的に重要な位置を占めている。DORAは2025年1月より、金融機関および重要なICTプロバイダーを対象とした共通の業務レジリエンスフレームワークを確立した。[3] ドイツのNIS2実施法は2025年12月に推定29,000の組織をBSIの監督下に置いた。フランスは当該期間中にNIS2の国内法化プロセスを継続した。EU AI法は2026年および2027年にかけて高リスクAIシスムに対する義務を追加する。これらの措置により、規制を受ける欧州の展開全体において、監査可能なマシンアイデンティティガバナンスの重要性が高まっている。
アジア太平洋、南米、およびMEAの非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場
アジア太平洋地域は2031年までに24.21%のCAGRで拡大すると予測されている。中国は2025年に地域内で最大の収益シェアを占め、クラウドインフラの拡張と国内サイバーセキュリティの優先課題に支えられている。インドはfintech拡大、ITサービス活動、およびアウトソーシングされたソフトウェア開発からの大量のAPIクレデンシャルにより、地域内で最も成長が速い国となっている。日本、韓国、およびオーストラリアはクラウド導入と自動化プログラムを通じて需要を支えている。南米は初期段階にあり、ブラジルが金融サービスのデジタル化とクラウドネイティブ開発を通じて地域の普及を牽引している。中東のデジタルトランスフォーメーションプログラムはBFSIおよび通信分野に機会を創出しており、南アフリカとナイジェリアはモバイル金融サービスとテクノロジーセクターの発展に関連した初期需要を示している。クラウド管理型またはパートナー提供型サービスを提供するベンダーは、現地のセキュリティエンジニアリング能力が限られた市場に対応できる。
競合ランドスケープ
非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場は適度に断片化されていますが、統合が進んでいます。専用スペシャリストには、CyberArk、Silverfort、Akeyless Security、Aembit、Entro Security、GitGuardian、Clutch Security、Permiso Security、およびToken Securityが含まれます。これらの企業は、買収を通じてNHI機能を追加している大規模なセキュリティおよびアイデンティティプラットフォームと競合しています。Ciscoは2026年6月にAstrix Securityの買収を4億 米ドルで完了しました。この取引により、NHI発見、ライフサイクル管理、および脅威検出機能がCisco Identity Intelligence、Duo、Secure Access、およびSplunkに追加されます。これにより、以前はポイント製品として提供されていた管理のより広い流通が実現します。
CrowdStrikeは2026年1月にSGNLの買収を7億4,000万 米ドルで発表しました。この取引により、アイデンティティセキュリティオファリング内で人間、非人間、およびAIエージェントアイデンティティに対する動的なリアルタイム認可が拡張されます。Cyeraは2026年7月にOasis Securityの買収を10億 米ドルで発表しました。この取引により、データ分類とエージェント型アクセス管理が組み合わされます。BeyondTrustは2026年7月にPathfinderでNHIガバナンスを開始し、2026年秋に米国での一般提供を計画しました。このオファリングは、サービスアカウント、APIキー、ワークロードアイデンティティ、OAuthクライアント、およびAIエージェントに特権アクセスの実践を適用します。これらの動きは、非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場の管理が、より広範なアイデンティティ、データ、およびクラウドセキュリティプラットフォーム内に位置付けられていることを示しています。
Snowflakeの2026年5月のNatoma買収計画と2026年7月のCortex AIゲートウェイの開始により、企業アプリケーションおよびツールにアクセスするAIエージェントにアイデンティティ対応の管がもたらされました。プラットフォームの拡大により、スタンドアロンベンダーに対する非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場での競争が激化する可能性があります。ランタイム認可には依然として機会があり、管理は実行時にリクエストがアイデンティティの承認された目的と一致するかどうかを評価します。複雑なマルチクラウドおよびSaaS資産全体の可視性への需要もあります。ハイパースケーラーネイティブサービスは、単一クラウド顧客にサービスを提供する専用ベンダーにとって制限を生み出しています。
非人間アイデンティティ(NHI)セキュリティおよびガバナンス産業リーダー
-
Keyfactor, Inc.
-
BeyondTrust Corporation
-
Delinea, Inc.
-
Aembit, Inc.
-
Palo Alto Networks
- 注:主要企業の掲載順は順位を示すものではありません。
非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場 このレポートでカバーされる企業
- Aembit, Inc.
- Akeyless Security Ltd.
- AppViewX, Inc.
- Astrix Security Ltd.
- BeyondTrust Corporation
- Britive, Inc.
- Clutch Security Ltd.
- Palo Alto Networks
- Delinea, Inc.
- Entro Security Ltd.
- GitGuardian SAS
- Keyfactor, Inc.
- Oasis Security Ltd.
- P0 Security, Inc.
- Permiso Security, Inc.
- Saviynt, Inc.
- Silverfort Ltd.
- Teleport, Inc.
- Token Security Ltd.
- Apono, Inc.
最近の産業開発事情 非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場
- 2026年8月:BeyondTrustはPathfinderプラットフォームにAIアイデンティティ管理を追加し、PathfinderAIおよびMCPサーバー機能をNHIガバナンスおよび新しいワークロードクレデンシャルツールとともに拡張しました。この追加機能は、組織が単一プラットフォームから人間ユーザー、マシン、ワークロード、およびAIエージェント全体の特権アクセスを発見、優先順位付け、管理、および保護するのを支援するために設計されています。
- 2026年7月:Cyeraは10億 米ドルの取引でOasis Securityの買収を発表し、データセキュリティ分類とエージェント型アクセス管理を組み合わせました。この買収は、Oasisの2026年3月の1億2,000万 米ドルのシリーズBクローズに続くものであり、Cyeraをアイデンティティデータガバナンスを統合された管理面として対処する立場に置きます。
- 2026年7月:BeyondTrustはPathfinderプラットフォームでNHIガバナンスを開始し、クラウド、SaaS、エンドポイント、およびオンプレミス環境全体のサービスアカウント、APIキー、ワークロードアイデンティティ、OAuthクライアント、およびAIエージェントに特権アクセス管理を拡張しました。米国での一般提供は2026年秋を予定しています。
- 2026年7月:SnowflakeはNatoma買収を基盤としたCortex AIゲートウェイを開始し、企業環境で動作するファーストパーティおよびサードパーティのAIエージェント全体にアイデンティティ対応ポリシーとコスト管理を適用するガバナンスおよび実行レイヤーを提供しました。
グローバル非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場レポートスコープ
非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場は、ライフサイクル全体にわたって非人間アイデンティティを発見、識別、保護、管理、監視、および管理するために設計されたソフトウェアソリューションおよび関連サービスで構成されています。非人間アイデンティティとは、アプリケーション、サービス、ワークロード、マシン、デバイス、API、暗号システム、AIエージェント、ボット、およびロボティックプロセスオートメーション(RPA)システムが他のシステムと認証・通信し、組織リソースにアクセスするために使用するデジタルアイデンティティです。NHIセキュリティおよびガバナンスプラットフォームは、組織が所有権を確立し、最小権限アクセスを適用し、クレデンシャルおよびアイデンティティライフサイクルプロセスを自動化し、異常なアクティビティを検出し、過剰、未管理、侵害、または不適切に管理されたマシンアクセスに関連するリスクを低減するのを支援します。
非人間アイデンティティ(NHI)セキュリティおよびガバナンス市場レポートは、アイデンティティタイプ(暗号アイデンティティ、アプリケーションおよびサービスアイデンティティ、アプリケーション間およびAPIアイデンティティ、ワークロードおよびコンテナアイデンティティ、マシンおよびデバイスアイデンティティ、AIエージェントアイデンティティ、ならびにボットおよびロボティックプロセスオートメーションアイデンティティ)、オファリング(ソリューション、サービス)、デプロイメント(クラウドネイティブ、ハイブリッド、オンプレミス)、組織規模(大企業、中小企業)、アプリケーション(アクセス管理、アイデンティティガバナンスおよびアドミニストレーション、シークレット管理およびローテーション、証明書ライフサイクル管理、コンプライアンス管理、その他のアプリケーション)、エンドユーザー(BFSI、ヘルスケアおよびライフサイエンス、情報技術および通信、政府および公共セクター、小売およびeコマース、産業製造、エネルギーおよびユーティリティ、その他のエンドユーザー)、ならびに地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| アプリケーションおよびサービスアイデンティティ |
| アプリケーション間およびAPIアイデンティティ |
| ワークロードおよびコンテナアイデンティティ |
| マシンおよびデバイスアイデンティティ |
| 暗号アイデンティティ |
| AIエージェントアイデンティティ |
| ボットおよびロボティックプロセスオートメーションアイデンティティ |
| ソリューション |
| サービス |
| クラウドネイティブ |
| ハイブリッド |
| オンプレミス |
| 大企業 |
| 中小企業 |
| アクセス管理 |
| アイデンティティガバナンスおよびアドミニストレーション |
| シークレット管理およびローテーション |
| 証明書ライフサイクル管理 |
| コンプライアンス管理 |
| その他のアプリケーション |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 情報技術および通信 |
| 政府および公共セクター |
| 小売およびeコマース |
| 産業製造 |
| エネルギーおよびユーティリティ |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| アイデンティティタイプ別 | アプリケーションおよびサービスアイデンティティ | |
| アプリケーション間およびAPIアイデンティティ | ||
| ワークロードおよびコンテナアイデンティティ | ||
| マシンおよびデバイスアイデンティティ | ||
| 暗号アイデンティティ | ||
| AIエージェントアイデンティティ | ||
| ボットおよびロボティックプロセスオートメーションアイデンティティ | ||
| オファリング別 | ソリューション | |
| サービス | ||
| デプロイメント別 | クラウドネイティブ | |
| ハイブリッド | ||
| オンプレミス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | アクセス管理 | |
| アイデンティティガバナンスおよびアドミニストレーション | ||
| シークレット管理およびローテーション | ||
| 証明書ライフサイクル管理 | ||
| コンプライアンス管理 | ||
| その他のアプリケーション | ||
| エンドユーザー別 | BFSI | |
| ヘルスケアおよびライフサイエンス | ||
| 情報技術および通信 | ||
| 政府および公共セクター | ||
| 小売およびeコマース | ||
| 産業製造 | ||
| エネルギーおよびユーティリティ | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
非人間アイデンティティ(NHI)セキュリティ市場規模はどのくらいですか?
非人間アイデンティティ(NHI)セキュリティ市場は、2026年の9.85 ビリオン 米ドルから2031年までに28.47 ビリオン 米ドルへと、CAGR 23.65%で拡大する見込みです。
非人間アイデンティティセキュリティへの需要を推進しているものは何ですか?
クラウドワークロード、APIの拡大、AIエージェント、シークレットの公開、およびコンプライアンス要件がマシンアイデンティティ管理への需要を高めています。
最大の非人間アイデンティティ(NHI)セキュリティアプリケーションはどれですか?
アクセス管理は2025年に31.14%の収益でリードしており、最小権限管理とランタイム認可への需要によって支えられています。
最も速く拡大しているデプロイメントモデルはどれですか?
ハイブリッドデプロイメントは、多くの企業がクラウドとオンプレミスシステムの両方を管理する必要があるため、2031年にかけてCAGR 24.25%で拡大する見込みです。
AIエージェントに専用のアイデンティティ管理が必要な理由は何ですか?
AIエージェントはランタイムでクレデンシャルを使用し、外部ツールを呼び出し、複数のシステムにわたって動作することができるため、継続的な認可の必要性が高まっています。
最も速く拡大する見込みの地域はどこですか?
アジア太平洋は、fintech活動、クラウド投資、およびテクノロジーサービスの成長に支えられ、2031年にかけてCAGR 24.21%で拡大する見込みです。