
マネージド・ベアメタル・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 7.42 十億米ドル |
| 市場規模 (2032) | 14.88 十億米ドル |
| 成長率 (2027 - 2032) | 14.93 % |
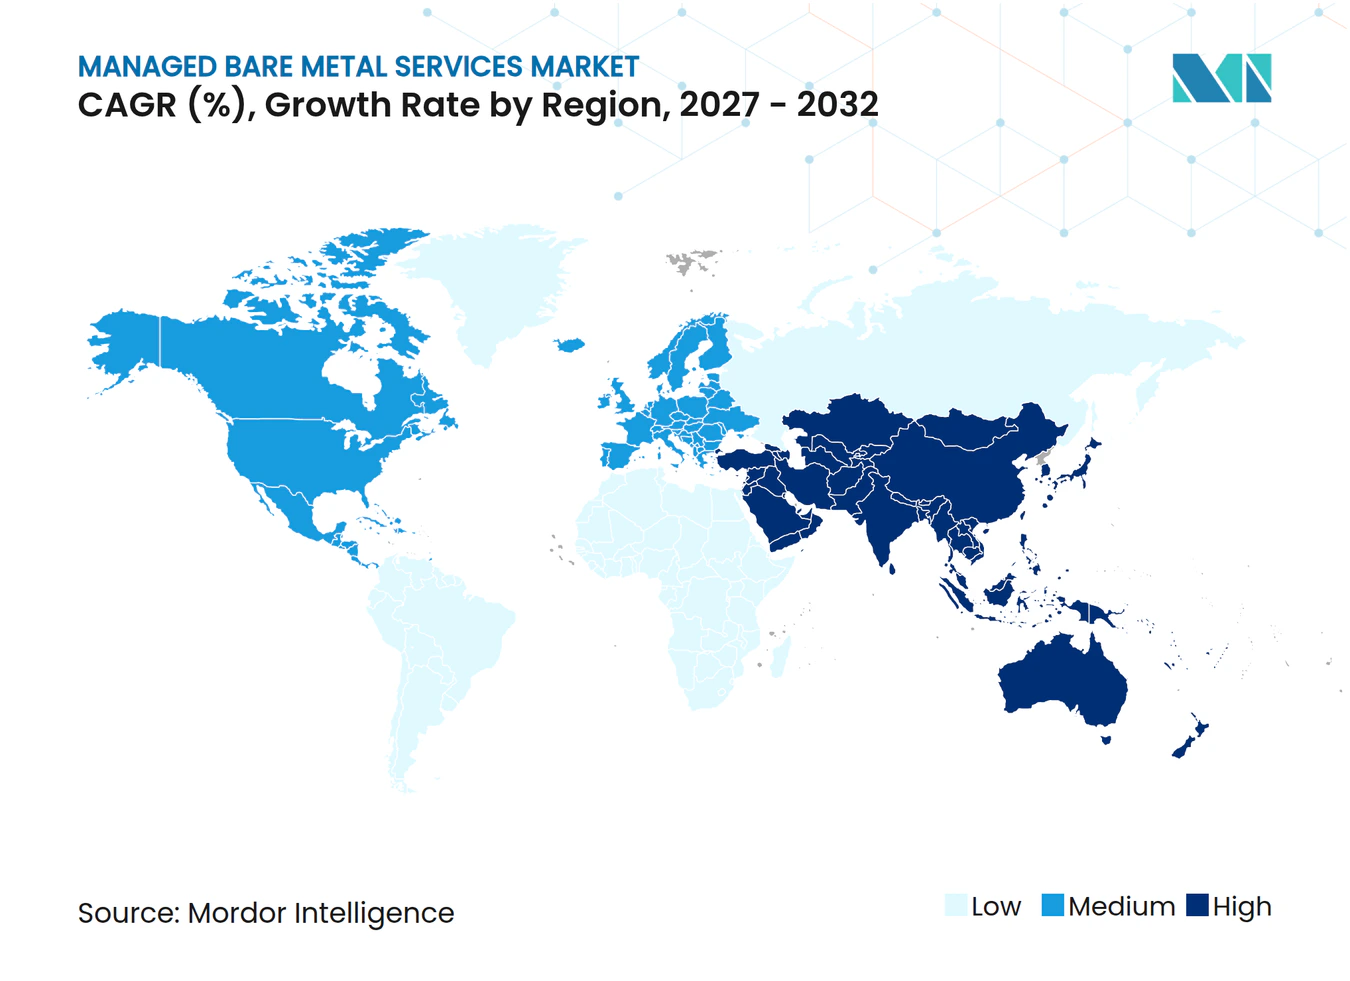
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・ベアメタル・サービス市場分析
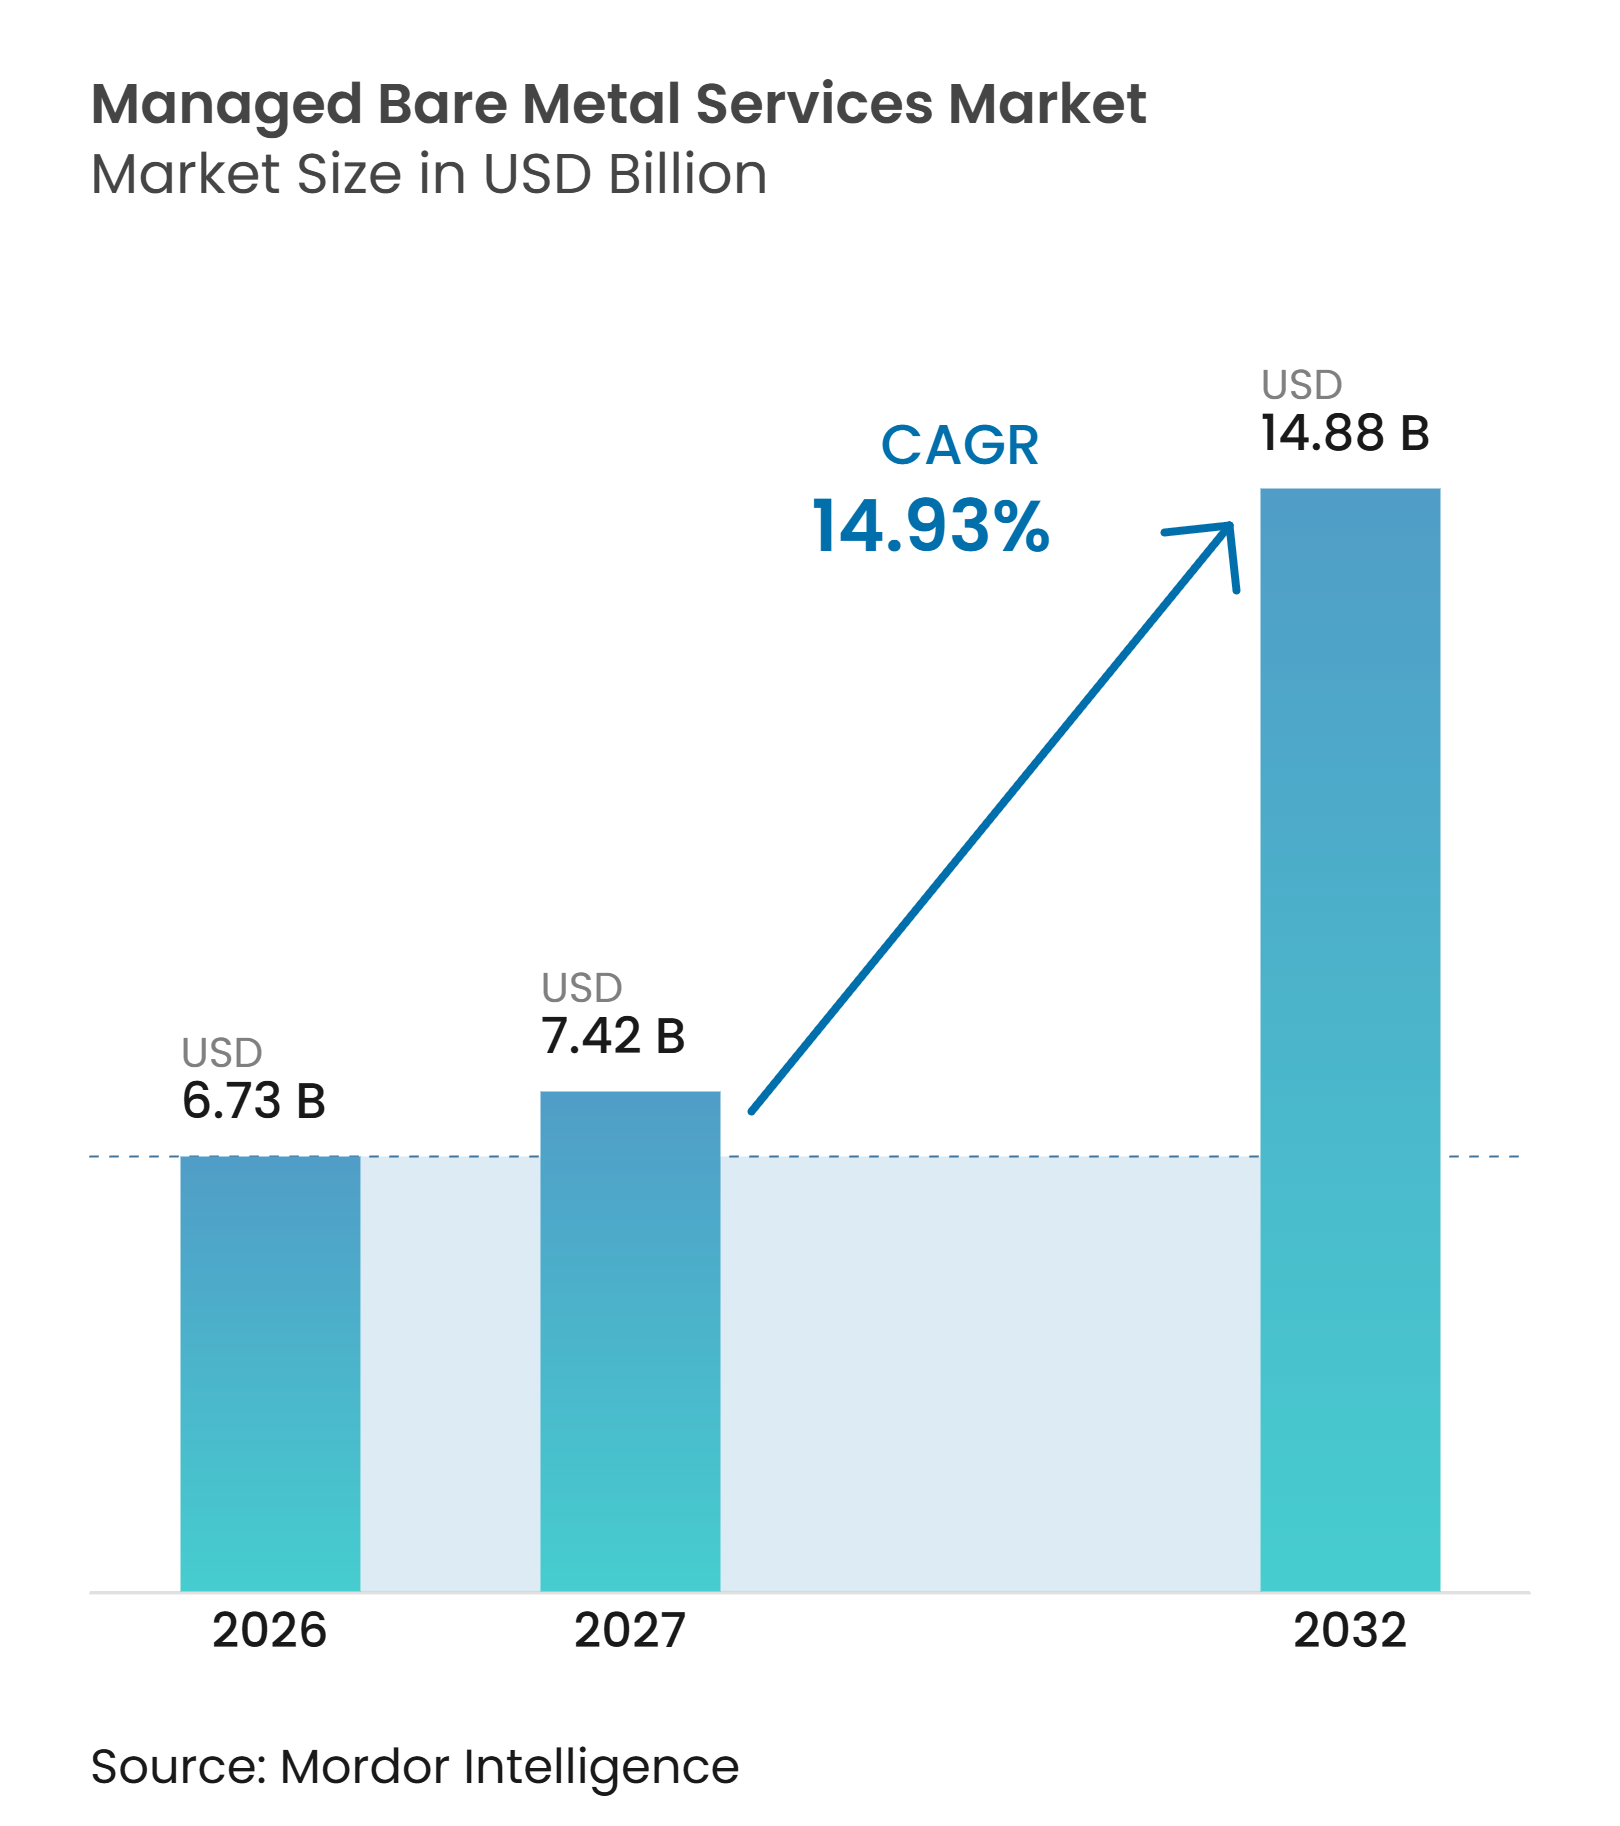
マネージド・ベアメタル・サービス市場規模は2026年に6.73 ビリオン 米ドルと評価され、2027年の7.42 ビリオン 米ドルから2032年には14.88 ビリオン 米ドルへと成長し、予測期間(2027年~2032年)においてCAGR 14.93%を記録すると推定されています。マネージド・ベアメタル・サービス市場は、企業がAIトレーニング、リアルタイム金融処理、大規模データベースワークロードを展開するにつれて重要性を増しています。専用インフラはハイパーバイザーのオーバーヘッドを回避し、物理コンピューティングリソースへの直接アクセスを提供します。そのため、需要は狭いインフラのニッチを超え、より広範な企業調達の優先事項へと移行しています。規制対象企業も、専用システムの明確な制御と監査可能性を高く評価しています。プロバイダーは、マネージドオペレーション、専用アクセラレーター、ハイブリッドデプロイメントオプションで対応しています。
主要レポートのポイント
- サービスモデル別では、フルマネージド・ベアメタル・サービスセグメントが2026年のマネージド・ベアメタル・サービス市場シェアの65.42%を占め、予測期間(2027年~2032年)においてCAGR 15.27%を記録すると予測されています。
- アプリケーションおよびワークロード別では、AIおよび機械学習セグメントが2026年に27.22%のシェアを占め、2032年までCAGR 15.14%で拡大すると予測されています。
- デプロイメントモデル別では、パブリック・マネージド・ベアメタルが2026年のマネージド・ベアメタル・サービス市場シェアの69.22%を占め、ハイブリッド・マネージド・ベアメタルは2032年までCAGR 15.22%で拡大すると予測されています。
- 組織規模別では、大企業が2026年に82.14%のシェアを占め、中小企業は2032年までCAGR 15.63%で拡大すると予測されています。
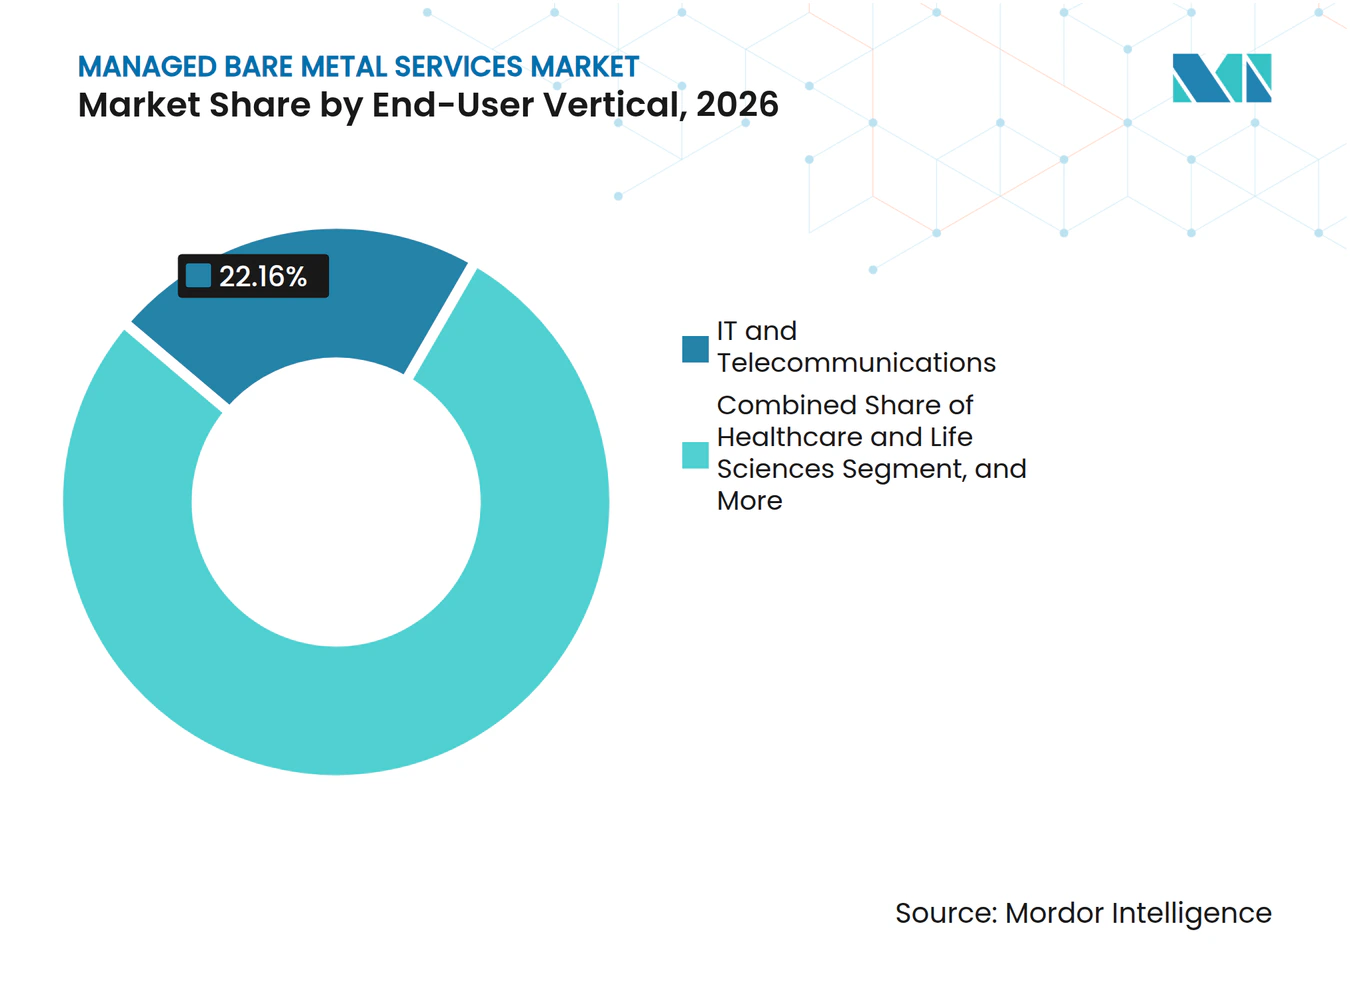
- エンドユーザー業種別では、ITおよび通信セグメントが2026年に22.16%のシェアを占め、ヘルスケアおよびライフサイエンスは2032年までCAGR 15.43%で拡大すると予測されています。
- 地域別では、北米が2026年のマネージド・ベアメタル・サービス市場シェアの40.66%を占め、アジア太平洋地域は2032年までCAGR 15.62%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル・マネージド・ベアメタル・サービス市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 予測可能なベアメタルパフォーマンスを必要とするAIおよびHPCワークロード | +4.1% | 北米およびアジア太平洋地域で最も高い強度を持つグローバル | 短期(2年以内) |
| 専用セキュリティおよびデータ主権への需要 | +3.0% | 欧州連合、中東・アフリカ、アジア太平洋地域のコア | 中期(2~4年) |
| レガシー企業ワークロードのハイブリッドクラウド近代化 | +2.4% | 北米および欧州連合、アジア太平洋地域への波及あり | 中期(2~4年) |
| データ集約型アプリケーション向けのカスタムハードウェアおよびGPUキャパシティ | +1.9% | 北米およびアジア太平洋地域が採用をードするグローバル | 短期(2年以内) |
| レイテンシーに敏感なサービスのためのエッジ近接デプロイメント | +1.3% | アジア太平洋地域、北米、中東・アフリカ | 長期(4年以上) |
| マネージドコントロールプレーンによるベアメタル運用負担の軽減 | +0.9% | 北米および欧州に集中するグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AIおよびHPCワークロードは予測可能なベアメタルパフォーマンスを必要とする
AIモデルのトレーニングおよびハイパフォーマンスコンピューティングは、GPUメモリとネットワークキャパシティへの持続的なアクセスを必要とします。ハイパーバイザーのスケジューリングはスループットを中断させ、要求の高いワークロードに影響するレイテンシーをもたらす可能性があります。マネージド・ベアメタル・サービス市場は、購入者がトレーニング、シミュレーション、データ分析のために一貫した処理条件を必要とする場合に恩恵を受けます。CoreWeaveは、そのGPUクラウドの経済性が高い稼働率に大きく依存していると報告しており、これは永続的なワークロードのための専用キャパシティを支持しています。[1] AWSは2026年6月に最大800 Gbpsの高速ネットワーク帯域幅を持つOutpostsインスタンスを導入しました。このオファリングは、高スループットを必要とする企業ワークロードにとって物理インフラが依然として重要であることを示しています。
専用セキュリティおよびデータ主権への需要
データ主権の要件は、組織が規制対象ワークロードを配置する場所にますます影響を与えています。専用システムは、ハードウェア、データ配置、および運用記録に対するより明確な制御を顧客に提供します。マネージド・ベアメタル・サービス市場は、購入者が物理的な分離と管轄権の制御を実証しなければならない場合に有利な立場にあります。OVHcloudは2025年10月にそのベアメタルポッドに対してSecNumCloud認定を取得しました。この認定は、機密性の高いワークロードに対して独立してレビューされた管理策を必要とする顧客を支援します。プロバイダーは同様のガバナンス機能を使用して、金融サービス、公共部門、およびヘルスケアの顧客にサービスを提供できます。
レガシー企業ワークロードのハイブリッドクラウド近代化
多くの企業は、テクノロジー環境の他の部分を近代化しながら、パフォーマンスクリティカルなアプリケーションを維持しています。ERPプラットフォーム、データベース、およびトランザクションエンジンは、一貫したレイテンシーと追跡可能な運用を必要とすることが多いです。マネージド・ベアメタル・サービス市場は、専用システムとパブリッククラウドキャパシティを組み合わせたハイブリッド設計をサポートします。Rackspaceは2026年第1四半期のプライベートクラウド収益として2億3,500万 米ドルを報告しました。この結果は、パブリッククラウドサービスと並行してマネージドプライベートインフラへの継続的な需要を示しています。このアプローチにより、顧客は安定したワークロードの制御を維持しながら、他の場所では柔軟なリソースを使用できます。
データ集約型アプリケーション向けのカスタムハードウアおよびGPUキャパシティ
データ集約型ワークロードは、カスタムネットワークカード、高帯域幅ストレージ、および特定のアクセラレーター構成を必要とする場合があります。標準的な仮想インスタンスカタログは、必要なハードウェアと予測可能なパフォーマンスの組み合わせを提供できない場合があります。マネージド・ベアメタル・サービス市場は、創薬、リスクモデリング、およびシミュレーション向けの専用GPUクラスターを求める購入者から恩恵を受けます。AWSは256コアと1.5 TBのメモリを搭載したbmn-cx3a Outpostsインスタンスを導入しました。この設計は、高スループット分析と専用ハードウェアを使用したハイブリッドデプロイメントをサポートします。これらの構成へのアクセスを簡素化するプロバイダーは、特殊なワークロードのデプロイメント障壁を下げることができます。
制約影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 仮想化クラウド代替手段よりも高い総コスト | -1.9% | 新興市場および中小企業セグメントで最も深刻な影響を持つグローバル | 短期(2年以内) |
| 弾力的なスケーリングの遅さとキャパシティプランニングの要件 | -1.4% | クラウドネイティブアーキテクチャが成熟している北米および欧州連合を中心にグローバル | 中期(2~4年) |
| ハードウェアの可用性とアクセラレーターの更新リスク | -0.8% | NVIDIAおよびAMDの割り当てに依存する市場に集中するグローバル | 短期(2年以内) |
| プロバイダー固有の管理スタック間での移植性の制限 | -0.5% | 複数のマネージド・ベアメタルベンダーを使用する企業で最も高いエクスポージャーを持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
仮想化クラウド代替手段よりも高い総コスト
マネージド・ベアメタルは、同等の仮想化クラウドリソースよりも初期コストが高くなります。購入者は、予約済みハードウェア、管理サービス、および定期的な更新コミットメントを考慮する必要があります。このコスト構造は、需要が変動する中小企業や組織での採用を遅らせる可能性があります。この制約は、調達決定において初期予算の比重が大きい場合により顕著になります。また、ワークロードが安定した稼働率を維持できないユースケースも制限します。プロバイダーは、より短いコミットメントと予測可能なベースライン需要向けに設計された構成によってこの問題に対処しています。
弾力的なスケーリングの遅さとキャパシティプランニングの要件
物理インフラは、突然の需要急増時に仮想化クラウドリソースほど迅速にスケールできません。購入者は、未使用のままになるキャパシティを予約するか、短期間で追加リソースを調達するかのいずれかを選択できます。このプランニング要件は、バッチ、イベント駆動型、および季節的なワークロードに対して実際的な制限を生み出します。したがって、マネージド・ベアメタル・サービス市場は、予測不可能な需要ピークよりも安定したワークロードに適しています。自動化によりプロビジョニング時間を短縮し、顧客体験を向上させることができます。ただし、ワークロードが開始する前に物理ハードウェアを確保する必要性をなくすことはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:フル管理は企業の好みを反映
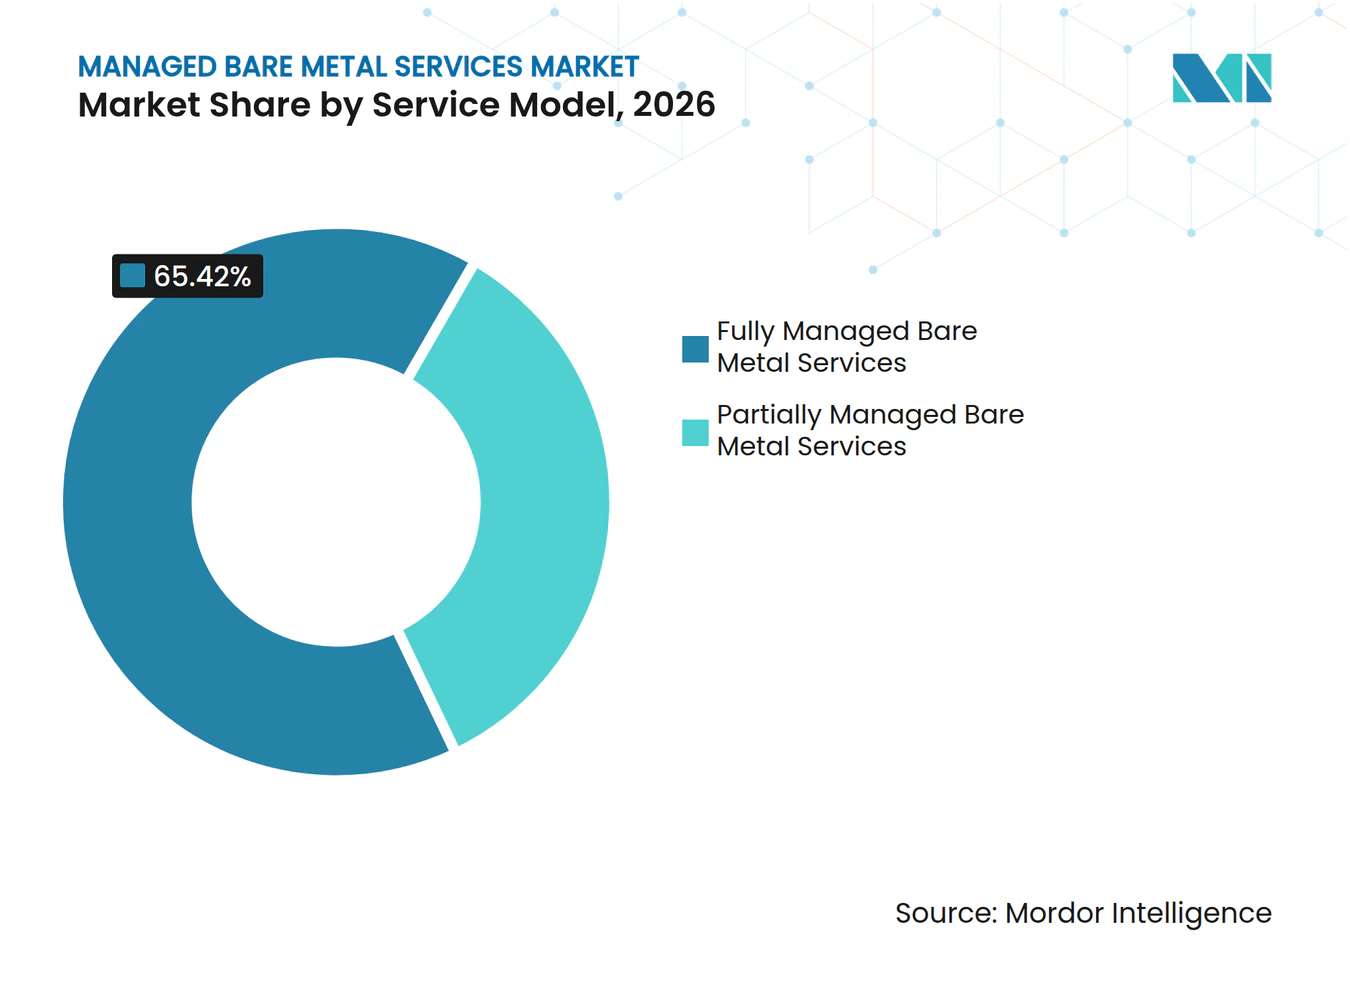
フルマネージド・ベアメタル・サービスは2026年のマネージド・ベアメタル・サービス市場シェアの65.42%を占、2032年までCAGR 15.27%で拡大すると予測されています。顧客は、環境のプロビジョニングと運用に責任を持つ単一のプロバイダーを求める場合にこのモデルを使用します。プロバイダーは、オペレーティングシステムイメージ、パッチ、ファームウェア、監視、および定期メンテナンスを管理できます。このモデルは、インフラ運用全体にわたって明確な責任を必要とする規制対象組織に有用です。また、深いインフラチームを持たない組織の内部スタッフ要件を削減します。マネージド・ベアメタル・サービス市場は、ハードウェアアクセスだけでなく、運用上の説明責任においてもますます競争しています。購入者は、障害を解決し、変更を文書化し、サーバー資産をその完全な運用サイクルにわたって維持する担当者を評価します。この期待は、日常的なインフラタスクの所有権を明確にするサービスモデルを支持します。顧客は、定義されたサービス境界を使用して、技術的な責任をビジネス要件に合わせることができます。これにより、運用リスク、コスト管理、およびパフォーマンス期待の明確な評価が可能になります。また、サポート品質と運用レポートを重要な購買基準にします。
部分的に管理されたサービスは、分離されたハードウェアを求めながらもソフトウェア層の制御を維持したい技術的な購入者にサービスを提供します。これらの顧客には、DevOpsに焦点を当てた組織や、社内運用能力を持つインフラプロバイダーが含まれることが多いです。彼らのチームはアプリケーションとポリシーを設定できる一方、プロバイダーは物理環境をサポートします。ただし、ワークロードがスケールし、内部運用コストが上昇するにつれて経済性が変化する可能性があります。API駆動のコントロールプレーンにより、部分管理とフル管理の境界がより柔軟になっています。RackspaceとAMDは2026年5月に、単一のサービスレベル契約の下で管理された企業AIインフラを開発するための覚書に署名しました。この提案は、コンピューティング、マネージドオペレーション、および推論サービスを調整されたオファリングに統合しました。これは、すべてのインフラタスクを引き受けることなくアプリケーション制御を維持したいという顧客の関心を反映しています。部分的に管理されたモデルは、チームが明確な内部責任と確立された自動化プラクティスを持つ場合に引き続き関連性があります。顧客は、定義されたサービス境界を使用して、技術的な責任をビジネス要件に合わせることができます。これにより、運用リスク、コスト管理、およびパフォーマンス期待の明確な評価が可能になります。


アプリケーションおよびワークロード別:AIワークロードがインフラ需要を再形成
AIおよび機械学習セグメントは2026年に27.22%のシェアを占め、2032年までCAGR 15.14%で拡大すると予測されています。大規模言語モデルのトレーニング、推論、および強化学習は、GPUと高速ネットワークへの直接アクセスを必要とします。これらのワークロードは、メモリ帯域幅が共有されている場合やスケジューリングが一貫していない場合にパフォーマンスが低下する可能性があります。プロバイダーは、液冷クラスター、高速NVMeストレージ、および高帯域幅インターコネクトで対応しています。マネージド・ベアメタル・サービス市場は、クラウドネイティブ企業が推論キャパシティを構築するにつれて、従来の科学コンピューティングを超えて拡大しています。専用構成により、顧客はインフラをモデルのパフォーマンスプロファイルに合わせることができます。トレーニングワークロードは長期間にわたる持続的な処理を必要とする場合があり、推論デプロイメントは一貫した応答時間を必要とします。これらの違いにより、ワークロードプランニングが構成選択の中心となります。プロバイダーは、これらの技術的ニーズを明確なキャパシティと運用コミットメントに変換することで差別化できます。顧客は、定義されたサービス境界を使用して、技術的な責任をビジネス要件に合わせることができます。これにより、運用リスク、コスト管理、およびパフォーマンス期待の明確な評価が可能になります。
ハイパフォーマンスコンピューティングと科学シミュレーションは引き続き重要なワークロードカテゴリです。分子動力学、有限要素解析、および気候モデリングは、オンプレミスクラスターからマネージド環境に移行することが多いです。データベースと分析も、直接プロセッサの可視性がパフォーマンスとライセンス決定をサポートするベアメタルを使用します。AWSは2025年9月に、同等の仮想化インスタンスより25%低い価格でOracle向けAmazon RDSベアメタルインスタンスを導入しました。ゲーミング、メディア、ストリーミング、企業アプリケーション、ウェブプラットフォーム、および通信機能がワークロードベースを拡大します。通信での使用は、オペレーターが専用サーバーに5Gネットワーク機能を展開する場合に増加します。顧客はまた、運用環境を選択する際にストレージの動作、データベース要件、およびネットワークパスを考慮します。専用設計は、ワークロードに既知かつ持続的なパフォーマンス要件がある場合に最も有用です。これにより、すべてのアプリケーションに専用サーバーが適切であるわけではなく、関連するワークロードミックスが拡大します。顧客は、定義されたサービス境界を使用して、技術的な責任をビジネス要件に合わせることができます。これにより、運用リスク、コスト管理、およびパフォーマンス期待の明確な評価が可能になります。
デプロイメントモデル別:パブリックインフラがリードしながらハイブリッド利用が拡大
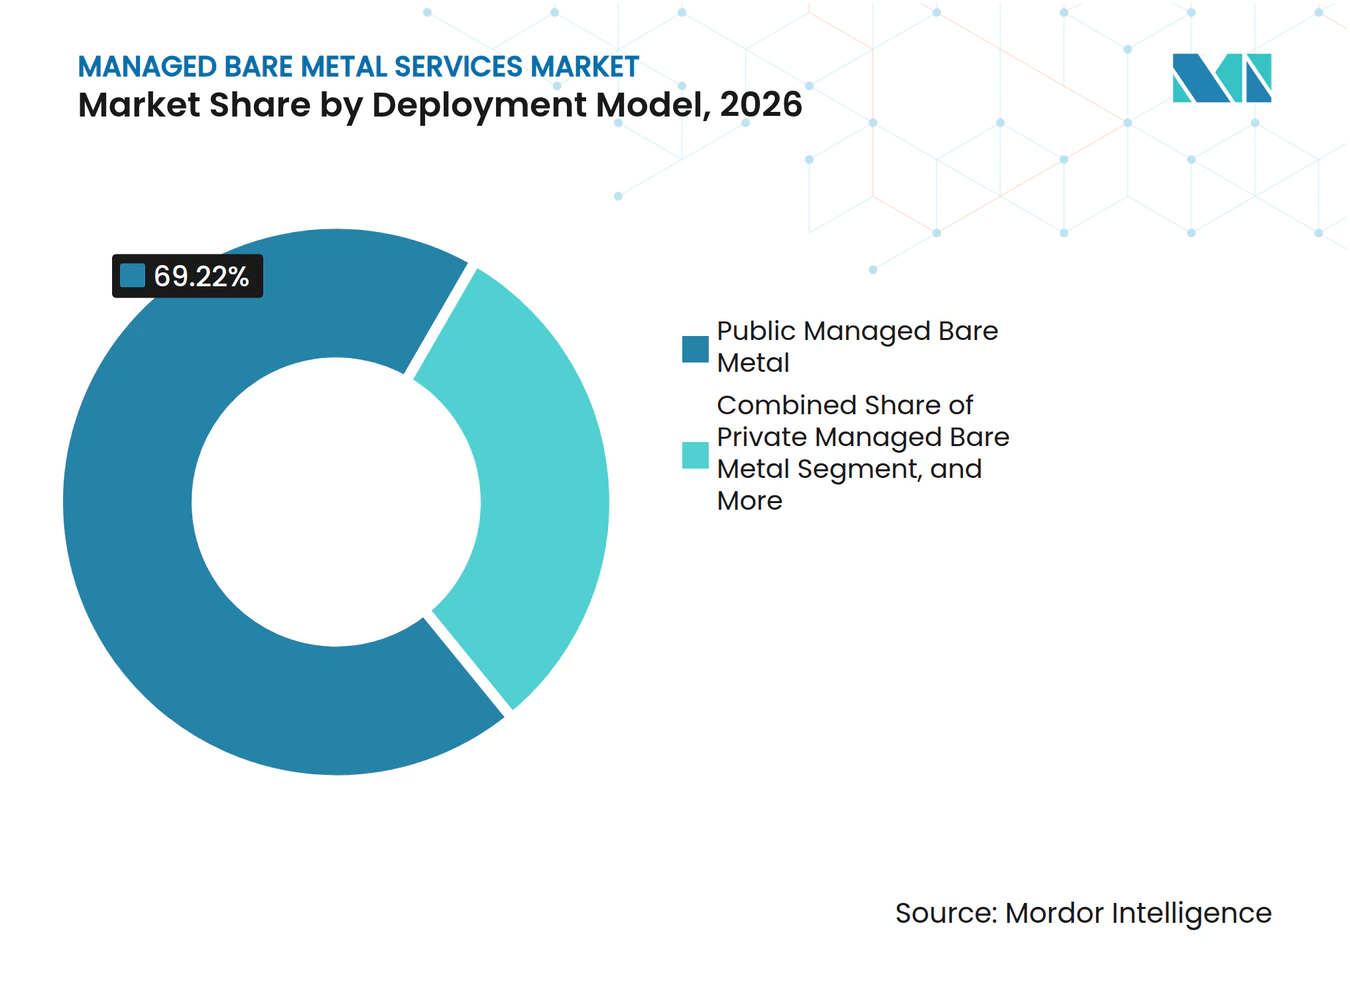
パブリック・マネージド・ベアメタルは2026年に市場の69.22%を占めました。プロバイダーがホストするインフラは、広範な地理的可用性を提供し、大規模なハードウェア調達を簡素化します。このモデルにより、顧客は自社施設を運用することなくキャパシティにアクセスできます。これは、複数の地域にわたって専用コンピューティングを必要とするクライアントに特に関連しています。パブリック構成は、開発およびデータワークフローのために周辺クラウドサービスと組み合わせることもできます。マネージド・ベアメタル・サービス市場は、このリーチと明確なパフォーマンスコミットメントを組み合わせることができるプロバイダーから恩恵を受けます顧客はまた、プロジェクトが複数の場所にまたがる場合に予測可能なプロビジョニングプロセスを必要とします。地域の可用性により、ユーザーやデータソースの近くにワークロードを配置するために必要な運用作業を削減できます。これらの実際的な要因は、プロバイダーがホストする専用システムの継続的な役割を説明するのに役立ちます。顧客は、定義されたサービス境界を使用して、技術的な責任をビジネス要件に合わせることができます。これにより、運用リスク、コスト管理、およびパフォーマンス期待の明確な評価が可能になります。
ハイブリッド・マネージド・ベアメタルは2032年までCAGR 15.22%で拡大すると予測されています。企業は、機密性の高い安定したワークロードに専用システムが必要で、変動するアクティビティにパブリッククラウドリソースが必要な場合にハイブリッド設計を使用します。このモデルは、チームがコア処理を変動する需要を持つアプリケーションから分離するのに役立ちます。プライベート・マネージド・ベアメタルは、厳格な管轄権要件を持つ主権および規制対象デプロイメントに引き続き関連しています。OVHcloudの認定ベアメタルポッドは、独立したコンプライアンス管理策がプライベートインフラに組み込まれる方法を示しています。[2] ISO 27001およびBSI C5要件も、専用構成が提供する物理的制御と一致しています。ハイブリッド設計により、チームは専用リソースとパブリックリソースを相互に排他的な選択肢として扱うことを防ぐことができます。代わりに、安定性、機密性、および予想される需要変動に応じてアプリケーションを割り当てます。このアプローチにより、隣接するワークロードの柔軟性を維持しながら、コアプロセスの制御を維持できます。顧客は、定義されたサービス境界を使用して、技術的な責任をビジネス要件に合わせることができます。これにより、運用リスク、コスト管理、およびパフォーマンス期待の明確な評価が可能になります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:大企業が収益を支えながら中小企業が拡大
大企業は2026年のマネージド・ベアメタル・サービス市場の82.14%を占めました。銀行、製薬会社、および通信事業者は、最低コミットメントとガバナンス要件を吸収できます。彼らのワークロードは、物理的な分離、信頼性の高いパフォーマンス、および詳細な監査記録を必要とすることがいです。多くは自己管理型コロケーションから外部管理型専用環境に移行しています。このシフトにより、ビジネスを直接差別化しない運用オーバーヘッドを削減できます。また、インフラの更新とコンプライアンスタスクのための購入者にとってより明確な運用モデルを提供します。大企業は多くの場合、長期コミットメントを評価できる正式な調達、セキュリティ、およびリスクチームを持っています。彼らの確立されたプロセスにより、プロバイダーとのサービスレベルと責任を定義しやすくなります。これにより、マネージド・ベアメタル・サービス市場内でのセグメントのリーディングポジションが支持されます。顧客は、定義されたサービス境界を使用して、技術的な責任をビジネス要件に合わせることができます。これにより、運用リスク、コスト管理、およびパフォーマンス期待の明確な評価が可能になります。
中小企業は2032年までCAGR 15.63%で拡大すると予測されています。より短いコミットメントとAPIプロビジョニングされたインフラにより、専用コンピューティングの最小注文サイズが削減されています。事前設定されたコンプライアンスオプションにより、小規模組織が顧客および規制上の期待を満たすのに役立ちます。安定した高稼働率のワークロードは、急速に変化するワークロードよりも適しています。セグメントの発展により、最大の従来の購入者を超えて需要が拡大します。わかりやすい価格設定とデプロイメントを提供するプロバイダーは、これらの組織へのアクセスを改善できます。小規模チームは、稼働率が専用キャパシティを正当化するのに十分安定しているかどうかを評価する必要があります。また、専門的なインフラスタッフの必要性を減らすサポートも必要です。これらの条件に対応するサービス設計により、小規模購入者の参加を拡大できます。顧客は、定義されたサービス境界を使用して、技術的な責任をビジネス要件に合わせることができます。これにより、運用リスク、コスト管理、およびパフォーマンス期待の明確な評価が可能になります。
エンドユーザー業種別:テクノロジーサービスがリードしながらヘルスケアが前進
ソフトウェア、ITサービス、および通信は2026年のマネージド・ベアメタル・サービス市場規模の22.16%を占めました。SaaSプラットフォームは、重要なアプリケーションの予測可能なレイテンシーをサポートするために専用システムを使用します。通信事業者も、一貫したパフォーマンスを必要とするネットワーク機能にそれらを使用します。銀行、金融サービス、および保険は、リスク計算と低レイテンシーのアクティビティが信頼性の高いインフラを必要とするため続きます。製造業および自動車業界の組織は、品質検査とデジタルツインワークロードに専用GPUシステムを使用しています。これらの用途は、コンピューティング強度と運用上の機密性を組み合わせる業界全体の需要をサポートします。マネージド・ベアメタル・サービス市場は、アプリケーションの結果がタイムリーで一貫した処理に依存する場合に特に関連しています。購入者はまた、重要な運用システムに影響する問題を解決するための直接的な経路を重視します。これらの要件は、ワークロードが異なっていても、いくつかの業種で共有されています。顧客は、定義されたサービス境界を使用して、技術的な責任をビジネス要件に合わせることができます。これにより、運用リスク、コスト管理、およびパフォーマンス期待の明確な評価が可能になります。
ヘルスケアおよびライフサイエンスは2032年までCAGR 15.43%で拡大すると予測されています。ゲノミクス、医療画像診断、および臨床意思決定支援は、高度なGPU構成を必要とする場合があります。ヘルスケア組織はまた、透明な保管と監査プロセスを通じて機密情報を保護する必要があります。米国保健福祉省は、保護された医療情報を取り扱うクラウドプロバイダーはHIPAAのビジネスアソシエイトである可能性があると述べています。[3]政府の需要は、主権コンピューティング要件が注目を集めるにつれて、ヘルスケアと並行して発展しています。これらのアプリケーションは、物理層の責任が明確な環境を好みます。ヘルスケアの購入者は、データ保護と複雑な臨床および研究システムの処理ニーズのバランスを取る必要があります。政府機関は、機密性の高いワークロードに対する明確な権限という関連するニーズに直面しています。管理策とサポートプロセスを文書化するプロバイダーは、両方の要件セットに対応できます。顧客は、定義されたサービス境界を使用して、技術的な責任をビジネス要件に合わせることができます。これにより、運用リスク、コスト管理、およびパフォーマンス期待の明確な評価が可能になります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年のマネージド・ベアメタル・サービス市場シェアの40.66%を占めました。この地域には、ハイパースケーラーキャパシティの集中と、企業テクノロジー購入者の大規模なベースがあります。また、AI開発、金融サービス、および企業データベースからの実質的な需要もあります。AWSは2025年9月に、同等の仮想化インスタンスより25%低い価格でOracle RDSベアメタルインスタンスを導入しました。カナダは、マネージド専用インフラに対する主権に焦点を当てた需要を提供しています。メキシコは、ニアショアリング投資が工場分析インフラへの需要を増加させるにつれて活動が増加しています。この地域のインストール済みクラウドおよびネットワークキャパシティは、大規模プロバイダーに専用オファリングの基盤を提供します。企業顧客は、共有リソースが提供するよりも厳格なパフォーマンス制御を必要とするワークロードにそれらのオファリングを使用できます。この需要の組み合わせは、北米デプロイメントオプションへの継続的なサプライヤーの注目をサポートします。顧客は、定義されたサービス境界を使用して、技術的な責任をビジネス要件に合わせることができます。これにより、運用リスク、コスト管理、およびパフォーマンス期待の明確な評価が可能になります。
アジア太平洋地域は2032年までCAGR 15.62%で拡大すると予測されています。中国、日本、韓国、およびインドはAIインフラとデジタルサービスに投資しています。データの場所と物理的制御の要件は、ローカルにホストされた専用システムの必要性を強化します。Microsoftはインドおよび台湾の新しいデータセンターリージョンを含む、インドのクラウドおよびAIインフラを拡大するために2年間で3.0 ビリオン 米ドルをコミットしました。[4]この投資は、マネージドサービスのためのより広範なインフラベースをサポートします。この地域はまた、大規模なデジタル人口と増加する企業AIアクティビティを組み合わせています。顧客が国内要件にインフラの選択を合わせる必要がある場合、ローカルホスティングが重要になる可能性があります。したがって、プロバイダーはキャパシティだけでなく、ローカルの運用サポートとコンプライアンス能力も必要とします。これらの条件により、この地域はグローバルおよびリージョナルのマネージドサービスプロバイダーに関連しています。顧客は、定義されたサービス境界を使用して、技術的な責任をビジネス要件に合わせることができます。これにより、運用リスク、コスト管理、およびパフォーマンス期待の明確な評価が可能になります。
欧州は、プライバシー規則、セキュリティ義務、および国家主権戦略によって形成された需要を持っています。OVHcloudの認定ベアメタルポッドは、機密性の高いワークロードに対するコンプライアンス主導のポジショニングの例を提供します。中東・アフリカは、政府およびスマートシティプログラムに関連する主権コンピューティングニーズを通じて台頭しています。Vultrは2025年10月に、設計上の考慮事項として主権オプションを持つ公共部門顧客向けの高性能クラウドコンピューティングを開始しました。南米はブラジルによってサポートされており、データ保護要件が専用インフラへの投資を促進しています。これらの地域は、ローカルプレゼンスとガバナンス能力を組み合わせるプロバイダーに機会を生み出します。顧客の需要はこれらの市場全体で異なりますが、配置と運用に対する制御は共通の考慮事項です。プロバイダーは、ローカル施設、認証サポート、およびマネージドサービスを通じてアプローチを調整できます。これにより、より大きなグローバルオペレーターと並んでスペシャリストの余地が残ります。顧客は、定義されたサービス境界を使用して、技術的な責任をビジネス要件に合わせることができます。これにより、運用リスク、コスト管理、およびパフォーマンス期待の明確な評価が可能になります。
競合環境
市場集中度
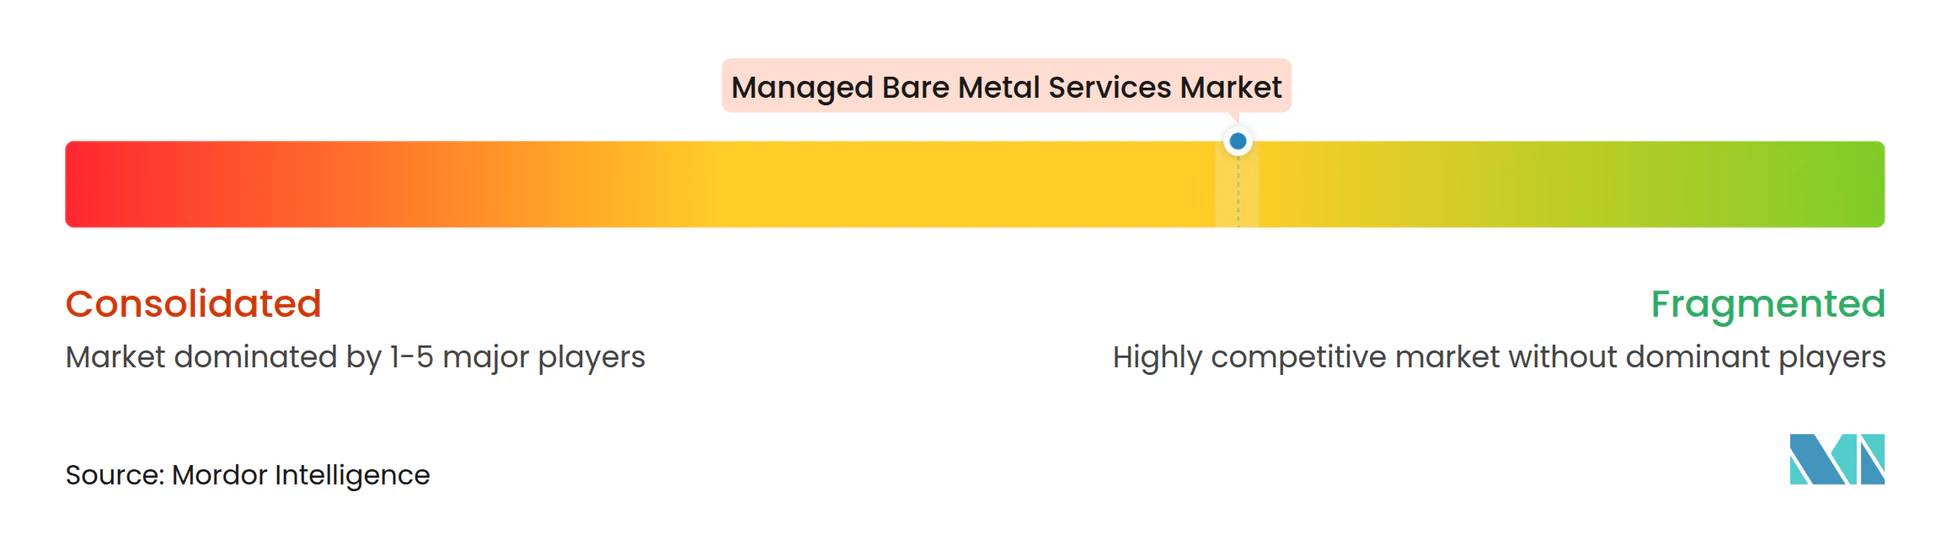
マネージド・ベアメタル・サービス市場には、グローバルハイパースケーラー、マネージドスペシャリスト、およびリージョナルプロバイダーが含まれます。マネージド・ベアメタル・サービス市場は、物理的キャパシティを信頼性の高い運用と明確な顧客説明責任に結びつけるプロバイダーを評価します。Amazon Web Services、Microsoft、Google、Oracle、およびIBMは調達規模と広範なネットワークカバレッジを持っています。彼らのより広範なクラウド契約により、既存の企業顧客にとって専用インフラの採用が容易になる可能性があります。Rackspace TechnologyとOVH Groupe SAは、マネージドオペレーションと主権志向の能力を通じて競争しています。Vultr、DigitalOcean、phoenixNAP、およびHivelocityは、アクセスしやすいプロビジョニングと競争力のあるインフラオプションを求める顧客に対応しています。競合構造は、地理的リーチ、ガバナンス要件、およびワークロードの専門化における違いを反映しています。一部の購入者は、大規模調達とより広範なクラウドツールとの統合を優先します。他の購入者は、ローカルデリバリー、直接的な説明責任、または専門的なサポートをより重視します。マネージド・ベアメタル・サービス市場は、これらの競合アプローチのそれぞれに対応しています。顧客は、定義されたサービス境界を使用して、技術的な責任をビジネス要件に合わせることができます。これにより、運用リスク、コスト管理、およびパフォーマンス期待の明確な評価が可能になります。
ハイパースケーラーは、ベアメタルをストレージ、データベース、ネットワーキング、および周辺クラウドサービスとバンドルできます。スペシャリストプロバイダーは、より直接的な運用説明責任と集中したコンプライアンスサポートを通じて差別化できます。したがって、マネージド・ベアメタル・サービス市場は、サーバーキャパシティや価格だけで競争するわけではありません。プロバイダーはまた、コントロールプレーンの深さ、運用サポート、およびローカル要件を満たす能力においても競争します。Nutanixは2026年4月にNKP Metalを導入し、そのKubernetesプラットフォームをベアメタルインフラに拡張しました。[5] この製品は、プラットフォームベンダーが生のインフラキャパシティを超えた価値を求めている方法を示しています。マネージドオーケストレーションにより、アプリケーションチームにとって専用システムのデプロイと運用が容易になります。また、プロバイダーが物理インフラをより広範なプラットフォームエクスペリエンスの一部として提示するのにも役立ちます。このシフトにより、専用システムとより馴染みのあるクラウドサービスの間の運用上の違いが縮小する可能性があります。顧客は、定義されたサービス境界を使用して、技術的な責任をビジネス要件に合わせることがでます。これにより、運用リスク、コスト管理、およびパフォーマンス期待の明確な評価が可能になります。
業界固有のスタックは、ISO 27001、SOC 2 タイプII、およびHIPAAの管理策が顧客資格に必要な場合に機会として残ります。政府および防衛ワークロードも、多くの商業オファリングが提供するよりも強力な物理的および管轄権的分離を必要とします。Red HatとNetrisは2026年5月に、主権AIクラウドおよびネオクラウドにおけるマルチテナントネットワーキングのためのコラボレーションを発表しました。このコラボレーションは、専用サーバーのためにAPIベースの管理とハードウェアで強制された分離を組み合わせています。DigitalOceanは、2026年第1四半期のAI顧客の年間経常収益が前年比221%増加したと報告しました。これは、統合AIインフラサービスへのプロバイダーの継続的な関心を示しています。購入者は、これらの要素が顧客のデプロイメント、運用、ガバナンス、および継続的なワークロードサポートにわたって連携して機能するように設計されている場合に恩恵を受けることができます。プロバイダーは、コンピューティング、ネットワーキング、管理、および開発者向けツールを単一のオファーに組み合わせることを目指しています。その戦略により、顧客は個別のインフラコンポーネントの管理を回避できます。また、競合差別化においてソフトウェアとサービスデリバリーの重要性が高まります。顧客は、定義されたサービス境界を使用して、技術的な責任をビジネス要件に合わせることができます。これにより、運用リスク、コスト管理、およびパフォーマンス期待の明確な評価が可能になります。
マネージド・ベアメタル・サービス業界リーダー
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Google LLC
-
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:IBM Cloud Bare Metalは、クラシックインフラ上のSAP HANAおよびSAPアプリケーション向けにSLES 16.0サポートを追加し、専用ベアメタルサーバーでサポートされる企業ERPワークロードポートフォリオを拡張しました。
- 2026年4月:Cycle.ioとCherry Serversは、CycleのコントロールプレーンからCycle顧客がCherry Serversのベアメタルを直接プロビジョニングおよび管理できるネイティブインフラ統合を発表し、欧州の専用インフラにおけるベアメタルオーケストレーションを簡素化しました。
- 2026年5月:Rackspace TechnologyとAMDは、規制対象業界向けの管理された企業AIクラウドを開発するための覚書に署名し、主権、コンプライアンス、およびパフォーマンスの説明責任を対象とする単一のSLAの下で、ベアメタルAMD Instinctコンピューティングからフルマネージド企業推論エンジンまでの4つの統合機能を提案しました。
- 2026年5月:Red HatとNetrisは、主権AIクラウドおよびネオクラウド向けのハードウェアで強制されたマルチテナントネットワーキング分離を提供するコラボレーションを発表し、Netris NAAMプラットフォームが物理ベアメタルインフラ向けのクラウドグレードAPI管理を提供し、専用サーバー上でVPC相当のネットワーキングを可能にしました。
- 2026年2月:OVHcloudは、AMD EPYC 9005およびRyzen Zen 5プロセッサ上のベアメタル2026サーバー世代を発表し、Scale 2026レンジはAMD SEV機密コンピューティング、384コア、3 TB DDR5 ECCメモリ、および欧州、カナダ、米国、アジア太平洋地域にわたる3-AZ構成での92 TB NVMeストレージをサポートしています。
グローバル・マネージド・ベアメタル・サービス市場レポートの範囲
マネージド・ベアメタル・サービス市場は、ハードウェアのプロビジョニング、設定、監視、メンテナンス、および技術サポートを含む、サービスプロバイダーが管理する専用物理サーバーを包含します。これらのサービスは、企業アプリケーション、AIワークロード、データベース、およびその他の要求の高いコンピューティング環境に対して、高性能コンピューティング、セキュリティ、およびワークロード制御を提供します。
マネージド・ベアメタル・サービス市場レポートは、サービスモデル(フルマネージド・ベアメタル・サービス、および部分マネージド・ベアメタル・サービス)、アプリケーションおよびワークロード(AIおよび機械学習、ハイパフォーマンスコンピューティングおよび科学シミュレーション、データベースおよびデータ分析、企業アプリケーションおよび仮想化、ゲーミング・メディア・ストリーミング、通信・エッジ・ネットワーク機能、および汎用ウェブおよびSaaSインフラ)、デプロイメントモデル(パブリック・マネージド・ベアメタル、プライベート・マネージド・ベアメタル、およびハイブリッド・マネージド・ベアメタル)、組織規模(大企業、および中小企業)、エンドユーザー業種(ITおよび通信、銀行・金融サービス・保険(BFSI)、ヘルスケアおよびライフサイエンス、製造業および自動車、メディアおよびエンターテインメント、政府および公共部門、およびその他のエンドユーザー業種)、地域(北、南米、欧州、アジア太平洋地域、および中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| フルマネージド・ベアメタル・サービス |
| 部分マネージド・ベアメタル・サービス |
| AIおよび機械学習 |
| ハイパフォーマンスコンピューティングおよび科学シミュレーョン |
| データベースおよびデータ分析 |
| 企業アプリケーションおよび仮想化 |
| ゲーミング・メディア・ストリーミング |
| 通信・エッジ・ネットワーク機能 |
| 汎用ウェブおよびSaaSインフラ |
| パブリック・マネージド・ベアメタル |
| プライベート・マネージド・ベアメタル |
| ハイブリッド・マネージド・ベアメタル |
| 大企業 |
| 中小企業 |
| ITおよび通信 |
| 銀行・金融サービス・保険 |
| ヘルスケアおよびライフサイエンス |
| 製造業および自動車 |
| メディアおよびエンターテインメント |
| 政府および公共部門 |
| その他のエンドユーザー業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| サービスモデル別 | フルマネージド・ベアメタル・サービス | |
| 部分マネージド・ベアメタル・サービス | ||
| アプリケーションおよびワークロード別 | AIおよび機械学習 | |
| ハイパフォーマンスコンピューティングおよび科学シミュレーョン | ||
| データベースおよびデータ分析 | ||
| 企業アプリケーションおよび仮想化 | ||
| ゲーミング・メディア・ストリーミング | ||
| 通信・エッジ・ネットワーク機能 | ||
| 汎用ウェブおよびSaaSインフラ | ||
| デプロイメントモデル別 | パブリック・マネージド・ベアメタル | |
| プライベート・マネージド・ベアメタル | ||
| ハイブリッド・マネージド・ベアメタル | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー業種別 | ITおよび通信 | |
| 銀行・金融サービス・保険 | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造業および自動車 | ||
| メディアおよびエンターテインメント | ||
| 政府および公共部門 | ||
| その他のエンドユーザー業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
マネージド・ベアメタル・サービス市場の規模はどのくらいですか?
マネージド・ベアメタル・サービス市場規模は2026年に6.73 ビリオン 米ドルと評価され、2027年の7.42 ビリオン 米ドルから2032年には14.88 ビリオン 米ドルへと成長し、予測期間(2027年~2032年)においてCAGR 14.93%を記録すると推定されています。
マネージド・ベアメタル・サービスへの需要を促進しているものは何ですか?
AIトレーニング、ハイパフォーマンスコンピューティング、データ集約型アプリケーション、セキュリティ要件、およびハイブリッド近代化が専用インフラへの需要をサポートしています。
マネージド・ベアメタル・サービスをリードするデプロイメントモデルはどれですか?
パブリック・マネージド・ベアメタルは2026年に69.22%のシェアを占め、ハイブリッド・マネージド・ベアメタルは2032年までCAGR 15.22%で拡大すると予測されています。
マネージド・ベアメタル・サービスで最も急速に拡大している顧客グループはどれですか?
中小企業は、より短いコミットメントとAPIベースのプロビジョニングが専用インフラへのアクセスを改善するにつれて、2032年までCAGR 15.63%で拡大すると予測されています。
最も急速に拡大すると予測されているエンドユーザー業種はどれですか?
ヘルスケアおよびライフサイエンスは、ゲノミクス、画像診断、および臨床意思決定支援の要件に支えられ、2032年までCAGR 15.43%で拡大すると予測されています。
最も急速に拡大すると予測れている地域はどこですか?
アジア太平洋地域は、AIインフラ投資とローカルホストシステムへの需要に支えられ、2032年までCAGR 15.62%で拡大すると予測されています。