
マネージドLANサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
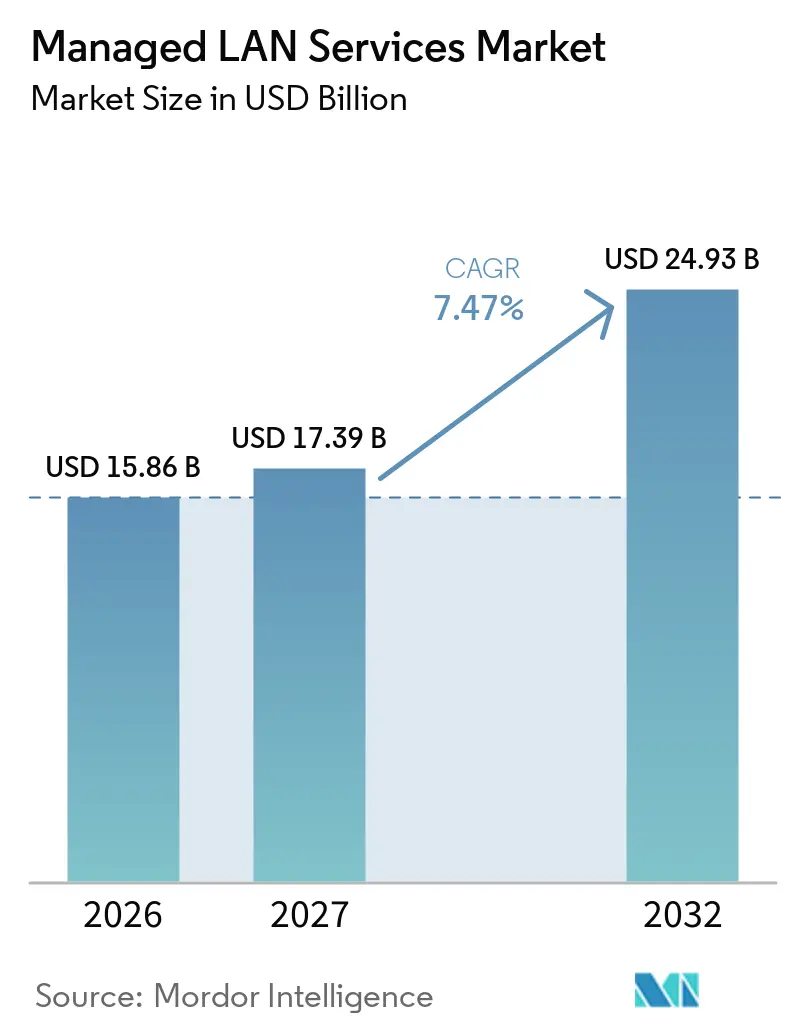
| 市場規模 (2027) | 17.39 十億米ドル |
| 市場規模 (2032) | 24.93 十億米ドル |
| 成長率 (2027 - 2032) | 7.47 % |
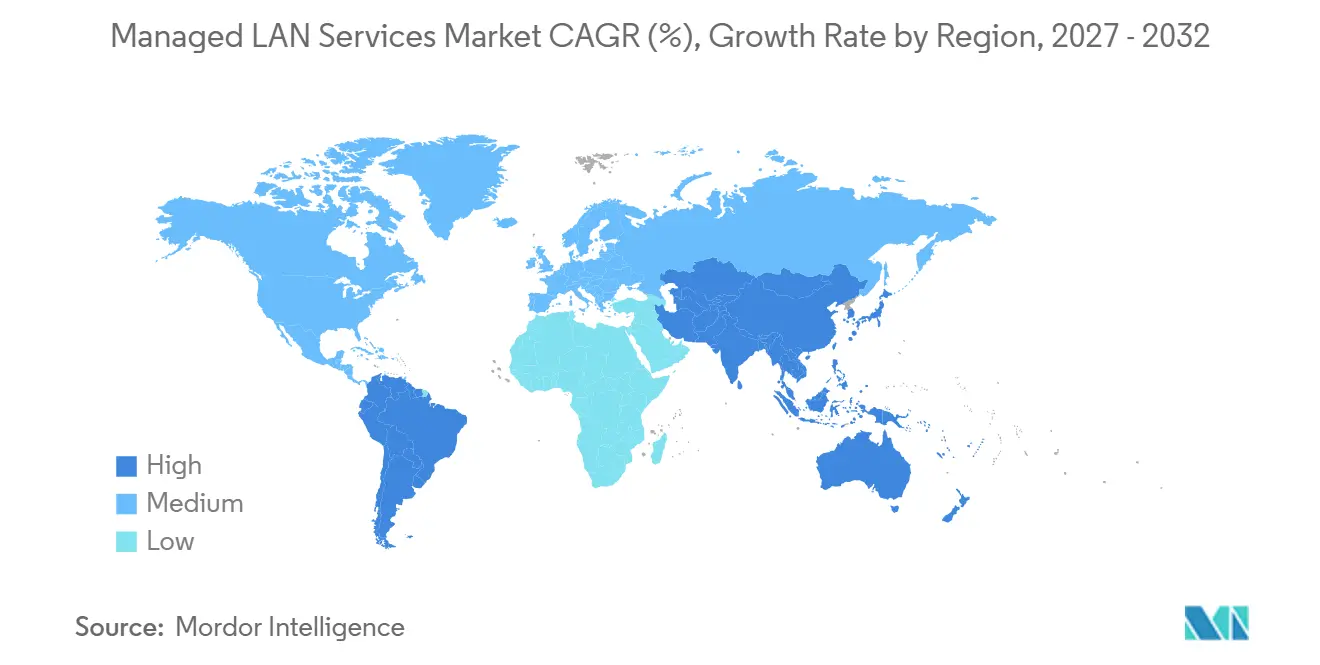
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
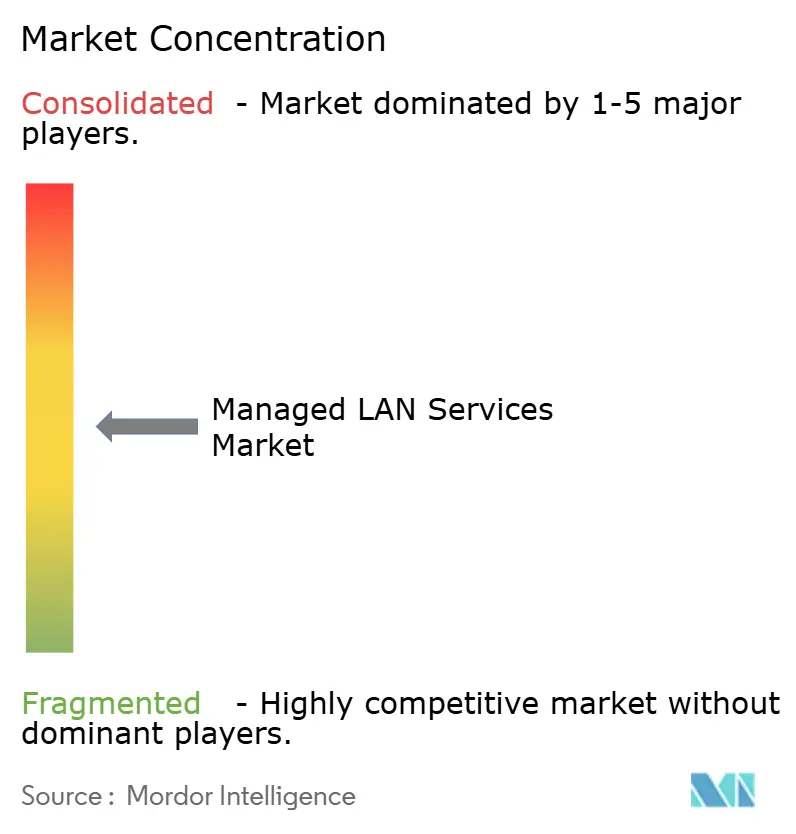
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドサービス市場分析
マネージドLANサービス市場規模は、2026年の15.86 ビリオン 米ドルおよび2027年の17.39 ビリオン 米ドルから、2032年までに24.93 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 7.47%を記録すると予測されています。クラウドワークロード、ハイブリッドワーク、および接続デバイスの増加により、キャンパスおよびブランチネットワークの運用が社内チームのみでは困難になっているため、企業はネットワーク運用をマネージドサービスプロバイダーに移行しています。プロバイダーは有線、無線、ソフトウェア定義型LANの各機能を一つの契約にまとめることで、運用の簡素化と専門スキルへのアクセスを可能にします。特に金融機関がサードパーティのICTリスクを管理し、監査可能性を維持しなければならない場面では、規制もプロバイダー選定に影響を与えています。競争環境はグローバルなネットワークサービスプロバイダー、通信キャリア、ITサービス企業、LAN-as-a-Serviceスペシャリストが混在しているため、企業の購買担当者は自動化、地理的リーチ、サービス管理、および移行オプションのバランスを取る必要があります。したがって、マネージドLANサービス市場では、複雑なサイトをサポートしながら明確なライフサイクル価格設定と共同管理型デリバリーを提供できるプロバイダーが優位に立ちます。
主要レポートのポイント
- サービスタイプ別では、マネージド有線LANが2026年のマネージドLANサービス市場シェアの44.60%を占め、マネージドSD-LANは2032年にかけてCAGR 9.82%で拡大する見込みです。
- デリバリーアーキテクチャ別では、オンプレミスのマネージドLANが2026年のマネージドLANサービス市場シェアの46.17%を占め、クラウドマネージドデリバリーは2032年にかけてCAGR 8.97%で拡大する見込みです。
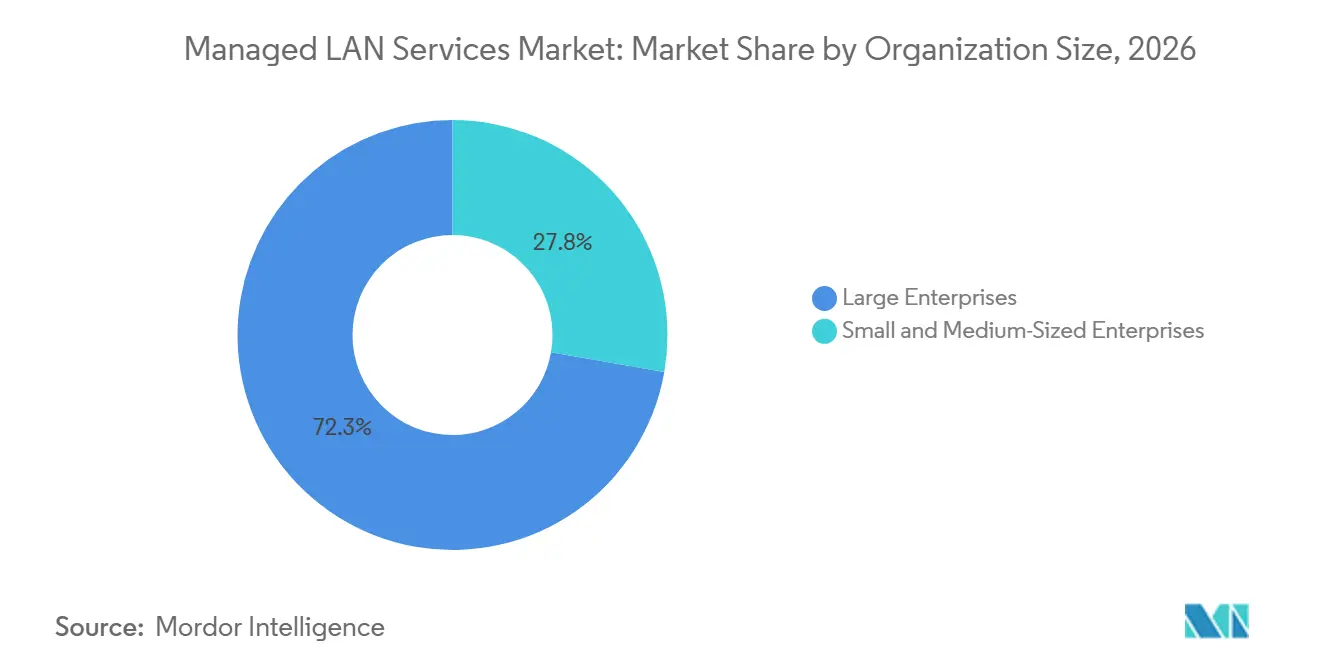
- 組織規模別では、大企業が2026年のマネージドLANサービス市場規模の72.25%を占め、中小企業は2032年にかけてCAGR 9.57%で拡大する見込みです。
- エンドユーザー業種別では、BFSIが2026年のマネージドLANサービス市場規模の21.09%を占め、ヘルスケアよびライフサイエンスは2032年にかけてCAGR 8.73%で拡大する見込みです。
- 地域別では、北米が2026年のマネージドLANサービス市場シェアの36.07%を占め、アジア太平洋地域は2032年にかけてCAGR 10.07%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージドLANサービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドおよびハイブリッドワークによるネットワークの複雑化 | +2.0% | グローバル | 短期(2年以内) |
| サイバーセキュリティおよび規制遵守への需要 | +1.5% | EUおよび北米に特に集中したグローバル | 中期(2〜4年) |
| AI対応モニタリングと自動修復 | +1.3% | 北米およびヨーロッパ、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| エンタープライズネットワーク運用人材の不足 | +1.2% | グローバル | 中期(2〜4年) |
| キャンパスIoTおよび高密度無線の拡大 | +0.9% | アジア太平洋地域が中心、北米およびヨーロッパへ波及 | 長期(4年以上) |
| プライベート5GとエッジキャンパスのコンバージェンスPrivate 5G and Edge-Campus Convergence | +0.7% | アジア太平洋地域および北米、製造拠点での早期普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドおよびハイブリッドワークによるネットワークの複雑化
クラウドワークロード、クラウド提供型セキュリティ、およびハイブリッドワークは、従来のハブアンドスポーク型LANの設計では必ずしも安定して処理できないトラフィックパターンを生み出しています。企業が多様なサイト、デバイスタイプ、アプリケーションパスの調整に支援を必要とする場合、マネージドLANサービス市場は恩恵を受けます。プロバイダーは有線、無線、ソフトウェア定義型ネットワークを単一のサービスモデルで運用することができ、個別の社内チームの必要性を低減します。このニーズは、クラウド接続拠点が多い組織において最も強く、キャンパスやブランチでのローカルサポートも必要とするためです。マネージドデリバリーへの移行は、従来型のアウトソーシングサイクルではなく、運用上の課題を反映したものです。
サイバーセキュリティおよび規制遵守への需要
ネットワークセキュリティは、ネットワー境界のみではなく、デバイス、ポート、セッションレベルでの制御に依存するようになっています。そのため、マネージドLANプロバイダーはアクセス制御、セグメンテーション、および継続的なデバイス可視性をコアサービス要素として提供することが求められています。デジタル運用レジリエンス法(DORA)は2025年1月17日に適用開始となり、金融サービスにおけるICTサードパーティ契約への注目が一層高まっています。欧州証券市場監督機構(ESMA)は2025年7月にクラウドアウトソーシングガイダンスの改訂版を発行し、アウトソーシング関係における監査可能性と契約上の解約能力の必要性を強調しました。マネージドLANサービス市場は、プロバイダーが規制対象顧客向けに使用可能なログ、変更記録、およびインシデント対応証跡を作成できる場合に、この需要から利益を得ることができます。
エンタープライズネットワーク運用人材の不足
ネットワークチームには、レガシースイッチング、クラウドプラットフォーム、自動化、セキュリティ、および無線運用にわたるスキルが必要です。この組合わせは、特に複数ベンダーの機器を運用する企業において、社内で維持することが困難です。マネージドLANサービス市場は、すべてのサイトに専門スタッフを拡充することなく継続的な運用を必要とする組織に代替手段を提供します。この問題はスタッフィングレベルにとどまらず、新世代のエンジニアはクラウドと自動化のスキルを持つ一方で、複数世代が混在するキャンパス環境の運用経験が限られている場合があります。マネージドプロバイダーは、集中型オペレーションセンターと再現可能なランブックを活用して、多くのクライアントにわたるこのギャップを補うことができます。
AI対応モニタリングと自動修復
AIオペレーションツールは、マネージドLAN提供のコストとサービスモデルを変革しています。2025年8月、HPEはJuniper Mistに向けてエージェント型AI機能を導入しました。これには、汎用大規模エクスペリエンスモデル、Marvis Actionsにおける自動修復、およびユーザーエクスペリエンスをシミュレートするMarvis Minisが含まれます。Extreme Networksは2025年に、Platform ONEが手動のネットワーク理作業を削減し、導入企業の問題解決を迅速化できると述べました。[1] クラウドマネージドプロバイダーがこれらの機能を活用して運用負荷を削減しサービスの一貫性を向上させるにつれ、マネージドLANサービス市場は影響を受けています。オンプレミス管理に限定されたプロバイダーは、クラウドネイティブプラットフォームで利用可能な自動化の深度に匹敵することが難しくなる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ主権およびサードパーティ管理への懸念 | -1.1% | EUが中心、アジア太平洋地域および中東へ波及 | 中期(2〜4年) |
| ベンダーロックインおよび不透明なライフサイクル価格設定 | -0.8% | グローバル | 短期(2年以内) |
| レガシー資産の統合と変更ウィンドウリスク | -0.6% | 北米およびヨーロッパ | 中期(2〜4年) |
| 常時稼働ネットワーク運用のエネルギーおよびカーボンコスト | -0.4% | EUが中心、アジア太平洋地域で台頭 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データ主権およびサードパーティ管理への懸念
データローカライゼーション要件は、規制対象セクターおよび管轄区域において、完全なマネージドLANアウトソーシングを制限する可能性があります。プロバイダーがLANを管理する場合、デバイスID、トラフィックパターン、ユーザー行動記録などのテレメトリが、顧客の国外のインフラを経由する可能性があります。欧州委員会のクラウド主権フレームワークは、規制対象の欧州顧客向けにプロバイダーが対応すべきデータおよびAI主権の階層を設定しています。欧州中央銀行のクラウドアウトソーシングガイドは、監督対象機関に対し、クラウドサービス利用時のロックイン、コスト予測可能性、および監査可能性を評価するよう求めています。[2] これらの要件は、銀行、政府、ヘルスケア顧客にサービスを提供するプロバイダーの調達サイクルを長期化させ、コンプライアンス作業を増加させる可能性があります。
ベンダーロックインおよび不透明なライフサイクル価格設定
長期のマネージドLAN契約は、ハードウェア、ソフトウェア、管理プラットフォーム、およびサービスレベルコミットメントをバンドルしている場合、解約が困難になることがあります。独自の管理ツールは、顧客が競合技術を導入したり、別のプロバイダーに移行したりすることを難しくする可能性があります。購買担当者が接続性、ハードウェアライフサイクルサービス、管理ソフトウェア、および運用のコストを明確に分離できない場合、マネードLANサービス市場は抑制要因に直面します。規制ガイダンスも、クラウドプロバイダーを利用する金融機関にとって契約上の解約計画をより重要なものにしています。明確な価格コンポーネント、オープンインターフェース、および定義された解約パスを提供するプロバイダーは、購買担当者の主要な懸念に対応することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:有線インフラが需要を支え、SD-LANがデリバリーを変革
マネージド有線LANは2026年のマネージドLANサービス市場シェアの44.60%を占め、構造化ケーブリング、Power-over-Ethernetスイッチング、およびキャンパスルーティングの広範な導入基盤を反映しています。高密度無線環境においても信頼性の高い有線バックホールが依然として必要とされるため、このセグメントは引き続き重要です。Wi-Fi 7の展開、接続デバイス、およびユニファイドコミュニケーションシステムも、高容量スイッチングへの需要を高めています。マネージド無線LANは2番目に大きなサービスカテゴリーであり、アクセスポイントと無線ポリシーの集中管理サポートを要とする顧客にサービスを提供しています。その他のマネージドLANサービスには、共同管理型およびLAN-as-a-Serviceパッケージが含まれ、運用責任の共有を望む組織向けに提供されています。
マネージドSD-LANは2032年にかけてCAGR 9.82%で拡大する見込みであり、マネージドLANサービス市場において最も成長の速いサービスタイプとなっています。スイッチング、無線アクセス、およびセキュリティポリシーをソフトウェア定義型コントロールプレーンに統合します。この構造は、分散拠点全体でのインテントベースプロビジョニングとゼロタッチ展開をサポートします。VersaのSecure SD-LANは、ゼロトラストセキュリティ、自動デバイス識別、AI駆動型問題解決、およびマイクロセグメンテーションを一つの管理レイヤーに統合しています。[3] プロバイダーはこれらの機能を、ハードウェア単位ではなくデバイス単位で課金する成果ベースの契約にパッケージ化することができます。
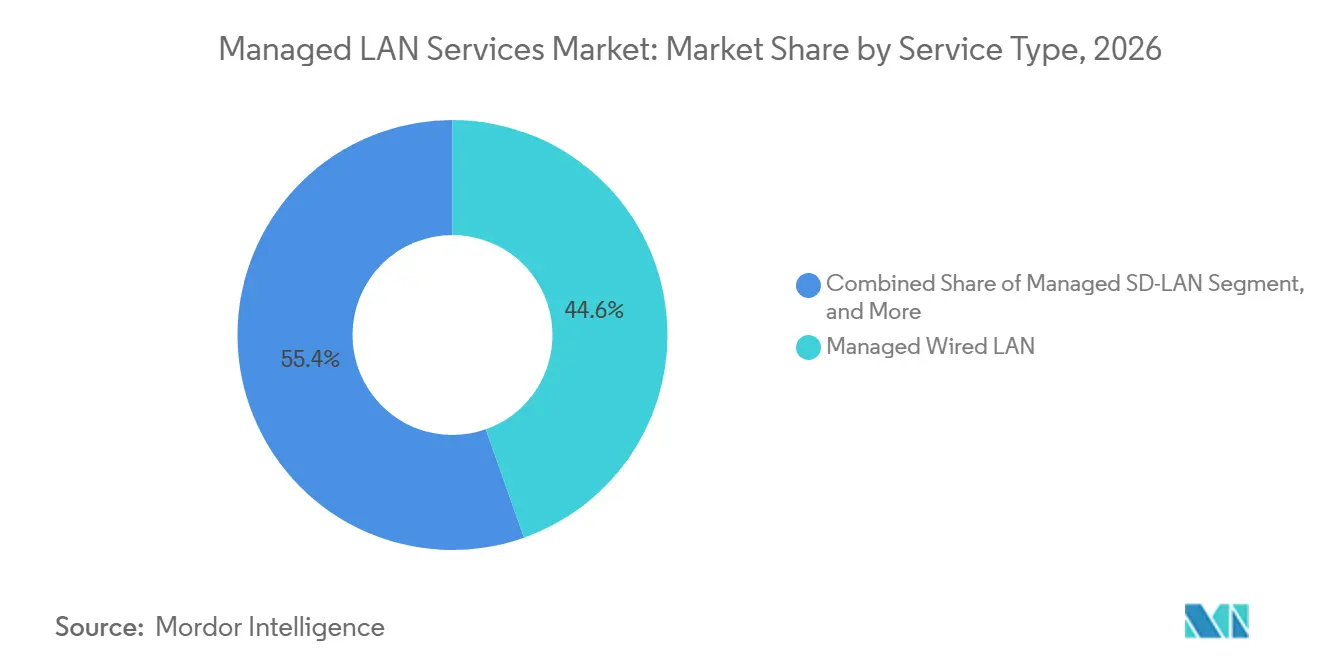
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
デリバリーアーキテクチャ別:オンプレミスモデルがリードし、クラウド管理が進展
オンプレミスのマネージドLANは2026年のマネージドLANサービス市場シェアの46.17%を占めました。このモデルは、管理テレメトリをパブリッククラウドインフラ経由でルーティングできない規制対象組織や高セキュリティ環境において引き続き重要です。銀行、防衛関連企業、および運用技術ネットワークを運用する製造業者は、ローカル管理をコンプライアンス要件として扱う場合があります。ハイブリッドデリバリーは、オンプレミスアプライアンスとクラウドオーケストレーションの間で制御を分割します。クラウドの俊敏性を求めながらも、選択した制御を自社環境内に保持したい企業に支持されています。
クラウドマネージドデリバリーは2027年から2032年にかけてCAGR 8.97%で拡大する見込みであり、マネージドLANサービス市場全体を上回る成長率です。そのサブスクリプションモデルは、大規模な初期顧客投資なしに、ハードウェア、運用、およびAI対応モニタリングを組み合わせることができます。Nileは2025年6月にNXI生成AIエンジンを発表し、Softbotsを通じて有線および無線ネットワークの問題を検出、診断、解決する機能を説明しました。このデリバリーモデルは、プロバイダーが継続的なサービスとともに自動化を提供するのに役立ちます。このアーキテクチャはまた、クラウドプラットフォームが長期的なコントロールプレーン依存関係を生み出す可能性があるため、ベンダー競争を変化させます。
組織規模別:大企業が収益を支え、中小企業の需要が加速
大企業は2026年のマネージドLANサービス市場規模の72.25%を占めました。多数の拠点を持つグローバル企業は、24時間365日のネットワーク運用、ハードウェアライフサイクル管理、およびコンプライアンスレポートを必要としています。HCLTechは、Cisco、Aruba、Juniper機器にわたるベンダー非依存のマネージド有線・無線LANサービスを提供しています。ヘルスケアおよび製造業の顧客は、接続デバイスと運用技術を通じて複雑性を加えています。これらの要件には、標準的な契約では完全に対応できない場合があるセグメンテーションとリアルタイムデバイス可視性が含まれることが多いです。
中小企業は2027年から2032年にかけてCAGR 9.57%で拡大する見込みです。デバイス単位およびサイト単位のサブスクリプション価格により、社内所有の展開と同等の資本コミットメントなしにエンタープライズグレードの管理が利用可能になります。中小企業はまた、ネットワーク運用と並行してマネージドセキュリティとモニタリングを求めています。そのため、購買決定は価格だけでなく運用管理と保護に依存する場合があります。マネージドLANサービス市場は、高度な機能を簡単に展開・運用できるようにするプラットフォーム重視のプロバイダーに機会を提供します。
エンドユーザー業種別:BFSIがリードし、ヘルスケア要件が拡大
BFSIは2026年のマネージドLANサービス市場規模の21.09%を占め、最大の業種シェアとなりました。金融機関は、障害が直接的な運用上およびコンプライアンス上の影響をもたらす可能性があるブランチおよびトレーディング拠点全体で、レジリエントな接続性を必要としています。DORAは金融機関に対し、デジタル運用レジリエンスを強化し、ICTサードパーティサービスプロバイダーに関連するリスクを管理することを求めています。これらの要件により、監査証跡、インシデントログ、および迅速な復旧がマージドLAN契約の重要な要素となっています。ITおよび通信は2番目に大きな業種であり、テクノロジー企業や通信キャリアも広範なキャンパスおよびエッジオフィスネットワークを運用しているためです。
ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 8.73%で拡大する見込みです。接続された医療機器、電子健康記録、リアルタイム患者モニタリング、およびロボットシステムにより、病院LANに求められるパフォーマンスと可用性が高まっています。ヘルスケア組織は医療機器のトラフィックを一般ITトラフィックから分離する必要があり、マイクロセグメンテーションが重要となっています。Spectrum Enterpriseは、Cisco Merakiを使用してスイッチング、SD-WAN、および無線を一つの契約にまとめたヘルスケア向けマネージドネットワークサービスを提供しています。製造、小売、政府、および公益事業も、運用継続性、物理的セキュリティ、および接続運用に関連するニーズを通じて貢献しています。
地域分析
北米は2026年のマネージドLANサービス市場シェアの36.07%を占め、米国が最大の国別貢献国となっています。この地域は成熟したITアウトソーシング慣行、高密度なマルチキャンパス環境、および競争力のあるサプライヤー基盤を有しています。2025年8月、AT&T BusinessとCiscoはAT&T SASE with Ciscoを発表し、SD-WAN、ゼロトラストセキュリティ、脅威インテリジェンス、および集中型ポリシー施行をクラウドネイティブのサービスに統合しました。これはLAN、WAN、およびセキュリティ管理の緊密な連携を示す事例です。カナダとメキシコも、小売業者や製造業者が分散拠点向けにクラウドマネージドプラットフォームを採用するにつれて貢献しています。
ヨーロッパは第2位の地域市場であり、ドイツ、英国、フランスが牽引しています。データ主権とアウトソーシング監督はヨーロッパの調達における中心的な要因であり、欧州委員会の主権フレームワークは、データ居住地を妥協できない政府および銀行契約を競うプロバイダーに特に関連しています。ヨーロッパのマネージドLANサービス市場は、プロバイダーの専門知識と自動化への需要からも恩恵を受けています。南米、中東、アフリカは発展途上ではあるものの重要な地域であり、サウジアラビアとUAEではスマートシティプログラムが需要を支え、ブラジルとアルゼンチンではネットワーク近代化が貢献しています。
アジア太平洋地域は2027年から2032年にかけてCAGR 10.07%で拡大する見込みであり、マネージドLANサービス市場において最も高い地域成長率となっています。中国とインドは、エンタープライズキャンパスの建設、公共デジタル化プログラム、およびIT支出の増加により、主要な国別貢献国となっています。日本の製造業および自動車産業環境も、接続運用のためのリアルタイムネットワーク可視性を必要としています。2026年10月、Macquarie TelecomとNetskopeはオーストラリアでのパートナーシップを拡大し、単一ベンダーのマネージドSASEフレームワークにNetskope SD-WANを追加しました。[4] 韓国のテクノロジーセクターとオーストラリアのエンタープライズ基盤もさらなる地域需要を加えています。
競争環境
マネージドLANサービス市場はグローバルでは中程度の集中度ですが、地域、顧客ニーズ、およびサービス専門性によって断片化されています。NTT DATA、Kyndryl、Accenture、およびOrange Businessは、より広範なマネージドネットワークポートフォリオの中でマネージドLAN、WAN、およびセキュリティを提供しています。地域キリアは接続インフラの所有権を活用してマネージドサービスの経済性を支え、キャンパスLAN-as-a-Serviceベンダーは自動化と柔軟なサブスクリプション価格設定に注力しています。NTT DATAは、AIを中心としたイノベーション、セキュリティ主導のデリバリー、およびサービス品質を理由に、2026年のGartner Magic Quadrant for Managed Network ServicesでLeaderとして認定されたと述べました。
HPE、Cisco、Kyndrylなどのテクノロジー主導のインテグレーターは、プラットフォームインテリジェンスとAIオペレーションを通じて競争しています。AT&T、Deutsche Telekom、Orange Business、Tata Communicationsなどのネットワークネイティブキャリアは、接続フットプリントを基盤にマネージドLANサービスを構築しています。Accenture、Capgemini、WiproなどのITサービス企業は、業種別知識と広範なトランスフォーメーション業務を通じて競争しています。Ciscoは2025年に、Catalyst CenterとMerakiを通じてキャンパスLAN管理とプライベート5Gを統合するためのアーキテクチャガイダンスを発表しました。このアプローチは、プラットフォーム制御がハードウェアかソフトウェア管理レイヤーへとどのようにシフトするかを示しています。
共同管理型LANは、企業がポリシー制御と運用可視性を保持しながらプロバイダーが日常運用を担当する場合に重要です。Nile、Meter、およびJoin Digitalは、ハードウェア、管理、およびAIモニタリングを月額サブスクリプションにバンドルしたユーティリティ型サービスで中堅市場の顧客を獲得しようとしています。2026年6月、BT GroupとVerizonは、国際エンタープライズ有線および マネージドネットワークサービス事業を統合する50:50の合弁会社設立計画を発表しました。この計画中の事業は、180カ国の3,000社以上のエンタープライズ顧客にサービスを提供し、合計年間収益4.0 ビリオン 米ドルを有することが見込まれています。この取引は、マネージドLANサービス市場の多国籍購買担当者が利用できる選択肢を変える可能性があります。
マネージドLANサービス業界リーダー
-
AT&T Inc.
-
Cisco Systems, Inc.
-
NTT DATA Group Corporation
-
Orange S.A.
-
Verizon Communications Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:BCM Oneグループ企業のPure IPは、マネージドSD-WANサービスの拡張を発表しました。クラウドコミュニケーションおよびAI対応音声アプリケーション向けに、アプリケーション対応ルーティング、動的パス選択、ロードバランシングなどの音声最適化インテリジェンス機能を追加し、エンタープライズ顧客向けに8年以上のマネージドネットワークデリバリーの実績を基盤としています。
- 2026年10月:Macquarie TelecomとNetskopeは、オーストラリアにおける戦略的SASEパートナーシップを拡大し、Netskope SD-WANを組み込みました。Macquarieのエンタープライズマネージドサービス機能を通じて管理される、オーストラリアの中堅市場およびエンタープライズ顧客向けの完全な単一ベンダーSASEフレームワークを提供します。
- 2025年8月:AT&T BusinessとCiscoは、AT&T SASE with Ciscoを発表しました。これはSD-WAN、ゼロトラストセキュリティ、予測パス最適化、リアルタイム脅威インテリジェンス、およびマルチクラウド接続をエンタープライズ顧客向けに統合したラウド提供型ネットワーキングおよびセキュリティソリューションです。
- 2025年6月:Nileは、大規模言語モデル搭載のSoftbotsを通じてエンタープライズLANおよび無線の問題を自律的に検出、診断、解決するよう設計された生成AIエンジン、Nile Experience Intelligenceを発表しました。
グローバルマネージドLANサービス市場レポートの範囲
マネージドLANは、ユーザーが自社リソースを専任させることなく、サポート運用、コスト管理、およびネットワーク信頼性の維持を行うサービスです。マネージドLANサービスプロバイダーは、ユーザーのネットワーク環境を専門的に最適化します。
マネージドLANサービス市場レポートは、サービスタイプ(マネージド有線LAN、マネージド無線LAN、マネージドSD-LAN、その他のマネージドLANサービス)、デリバリーアーキテクチャ(クラウドマネージド、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー業種(銀行・金融サービス・保険[BFSI]、ITおよび通信、ヘルスケアおよびライフサイエンス、小売およびeコマース、製造および産業、メディアおよびエンターテインメント、政府および公益事業、その他のエンドユーザー業種)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| マネージド有線LAN |
| マネージド無線LAN |
| マネージドSD-LAN |
| その他のマネージドLANサービス |
| クラウドマネージド |
| オンプレミス |
| ハイブリッド |
| 中小企業 |
| 大企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 小売およびeコマース |
| 製造および産業 |
| メディアおよびエンターテインメント |
| 政府および公益事業 |
| その他のエンドユーザー業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージド有線LAN | |
| マネージド無線LAN | ||
| マネージドSD-LAN | ||
| その他のマネージドLANサービス | ||
| デリバリーアーキテクチャ別 | クラウドマネージド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー業種別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 小売およびeコマース | ||
| 製造および産業 | ||
| メディアおよびエンターテインメント | ||
| 政府および公益事業 | ||
| その他のエンドユーザー業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドLANサービス市場の規模はどのくらいですか?
マネージドLANサービス市場は2027年に17.39 ビリオン 米ドル、2032年までに24.93 ビリオン 米ドルと予測されており、2027年から2032年の間にCAGR 7.47%で成長します。
マネージドLANサービスへの需要を促進しているものは何ですか?
クラウドワークロード、ハイブリッドワーク、接続デバイス、ネットワークセキュリティニーズ、およびネットワーク運用人材の不足が、マネージドLANサポートへの需要を高めています。
最も急速に拡大しているマネージドLANサービスタイプはどれですか?
マネージドSD-LANは、企業がソフトウェア定義型制御、自動化、およびポリシーベースの運用を採用するにつれ、2032年にかけてCAGR 9.82%で拡大する見込みです。
企業がクラウドマネージドLANデリバリーを使用する理由は何ですか?
クラウドマネージドデリバリーは、サブスクリプション価格設定、AI対応モニタリング、および継続的な管理を組み合わせ、組織が大規模な初期運用コミットメントを回避するのに役立ちます。
最大の需要シェアを占め顧客グループはどれですか?
大企業は2026年に72.25%を占めました。これは、継続的なサポートとライフサイクル管理を必要とする複雑なマルチサイト環境を運用しているためです。
最も急速に拡大する見込みの地域はどこですか?
アジア太平洋地域は、キャンパス建設、公共デジタル化プログラム、およびエンタープライズIT支出に支えられ、2032年にかけてCAGR 10.07%で拡大する見込みです。