
マネージド GreenOps サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
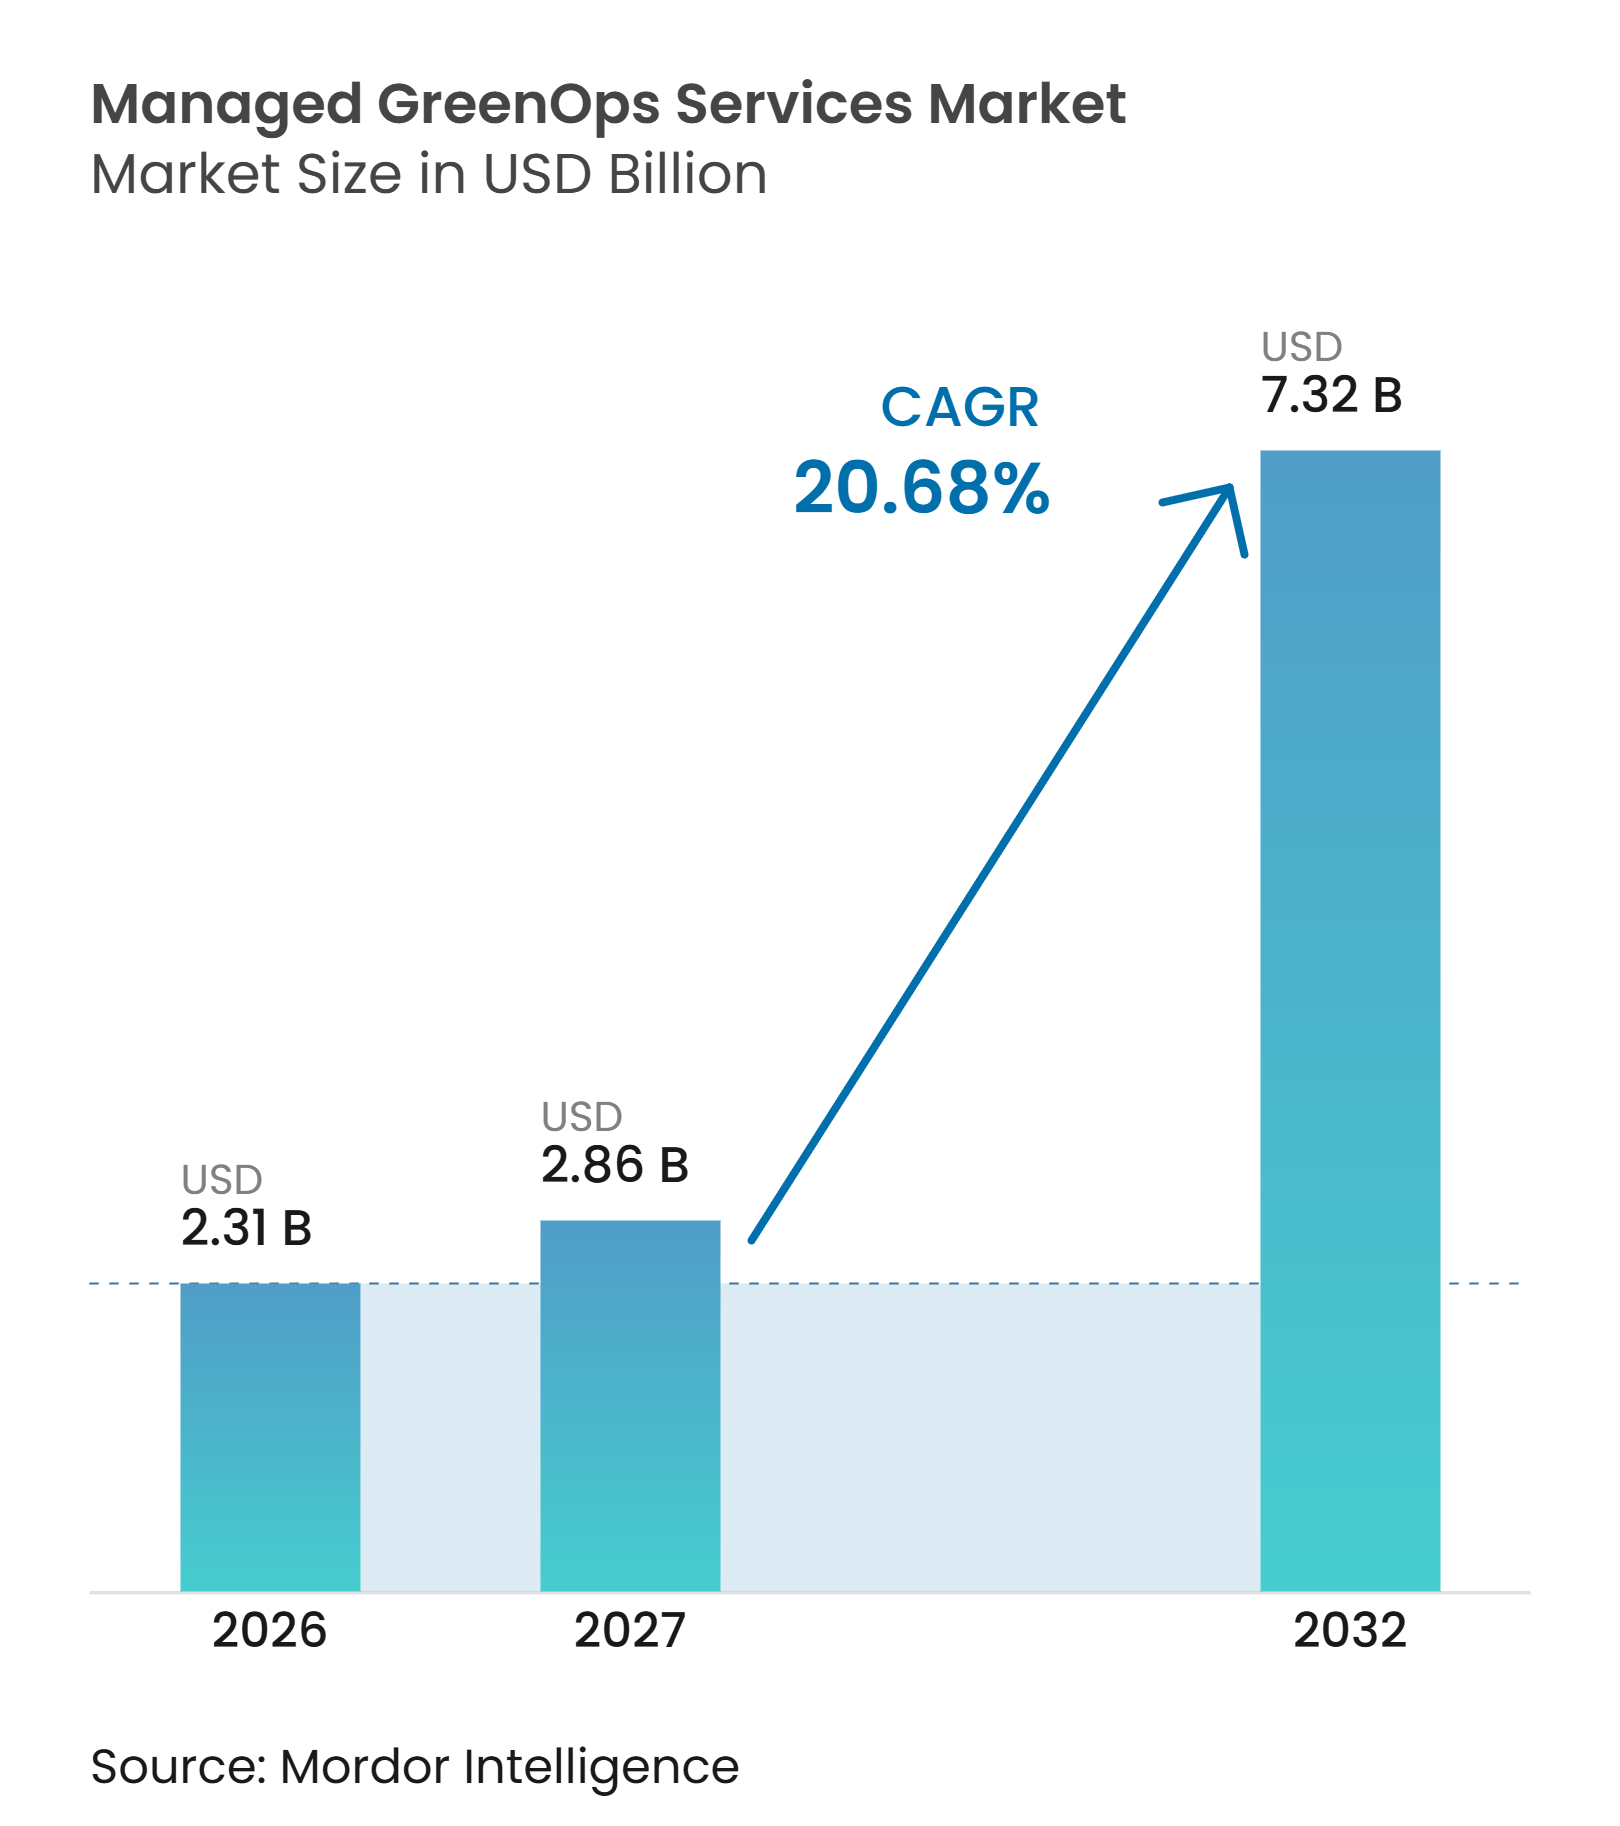
| 市場規模 (2027) | 2.86 十億米ドル |
| 市場規模 (2032) | 7.32 十億米ドル |
| 成長率 (2027 - 2032) | 20.68 % |
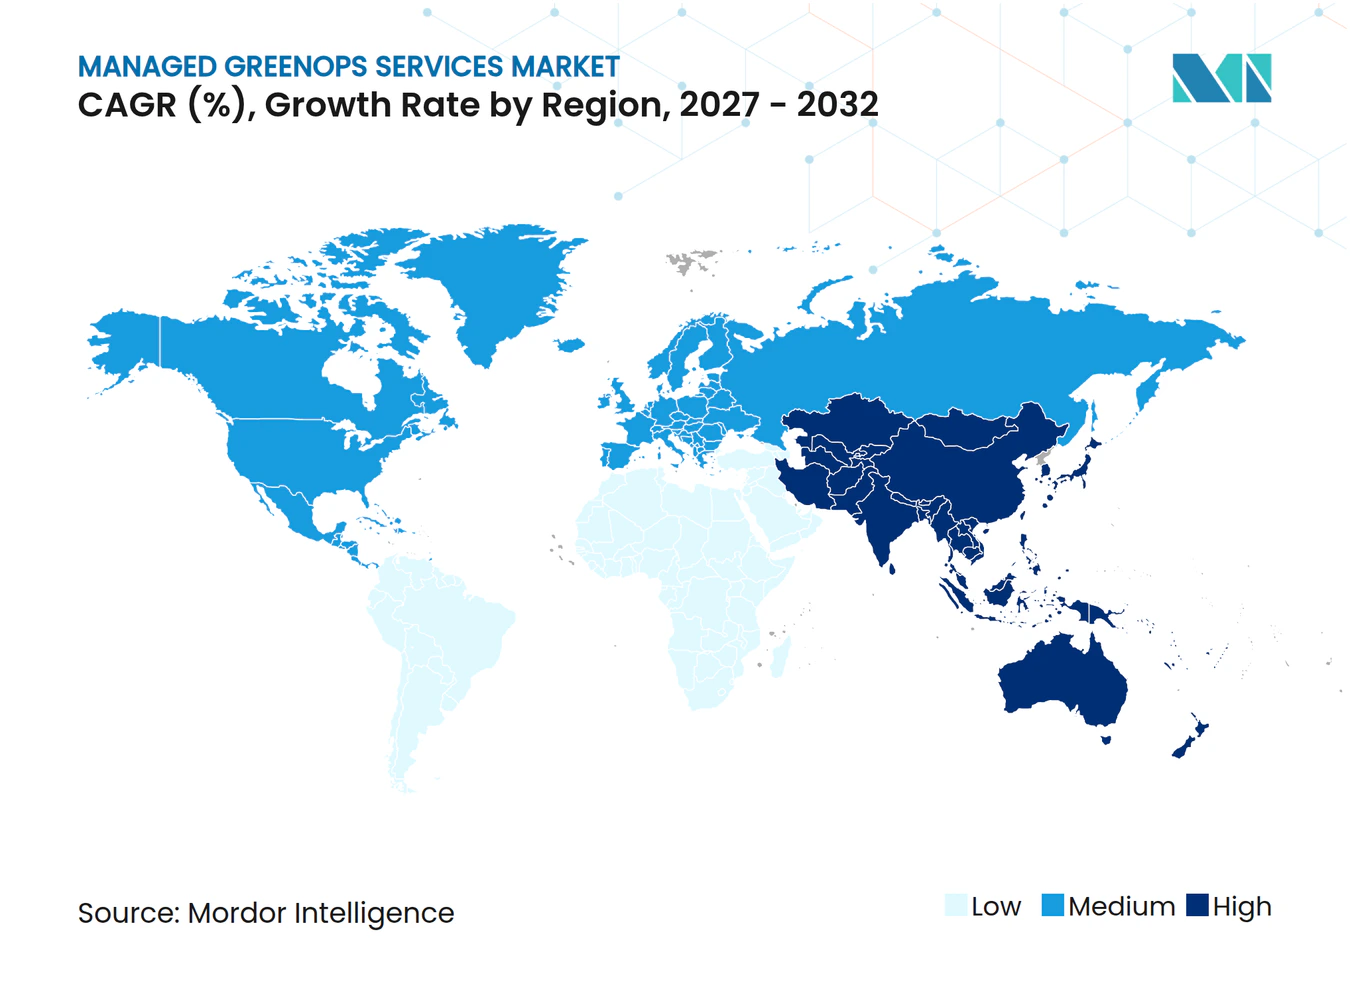
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド GreenOps サービス市場分析
マネージド GreenOps サービス市場規模は、2026年の2.31 ビリオン 米ドルから2027年には2.86 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 20.68%で2032年までに7.32 ビリオン 米ドルに達すると予測されています。マネージド GreenOps サービス市場は、散発的なグリーンITレビューから、企業がテクノロジー予算を通じて管理できる継続的な運用サポートへと移行しています。気候情報開示規則、AI関連の電力需要、サプライチェーン報告義務が、信頼性の高い排出量・エネルギーデータへのニーズを高めています。プロバイダーは、より長期の契約の中で計測、報告、最適化、保証サポートを組み合わせることでこのニーズに対応できます。マネージド GreenOps サービス市場は、エネルギー節約によってサステナビリティ活動がIT投資計画の中で正当化しやすくなる場合にも恩恵をけます。
主要レポートのポイント
- サービスタイプ別では、マネージドモニタリングおよび最適化が2026年のマネージド GreenOps サービス市場シェアの36.32%を占め、カーボン・エネルギー・水報告および保証サポートは2032年にかけてCAGR 22.73%で拡大する見込みです。
- デリバリーモデル別では、フルマネージド GreenOps が2026年の収益の47.21%を占め、コーマネージド GreenOps は2032年にかけてCAGR 23.61%で拡大する見込みです。
- デプロイメントモード別では、クラウドベースのデプロイメントが2026年の収益の68.58%を占め、2032年にかけてCAGR 23.92%で成長する見込みです。
- 組織規模別では、大企業が2026年の需要の71.54%を占め、中小企業は2032年にかけてCAGR 23.82%で拡大する見込みです。
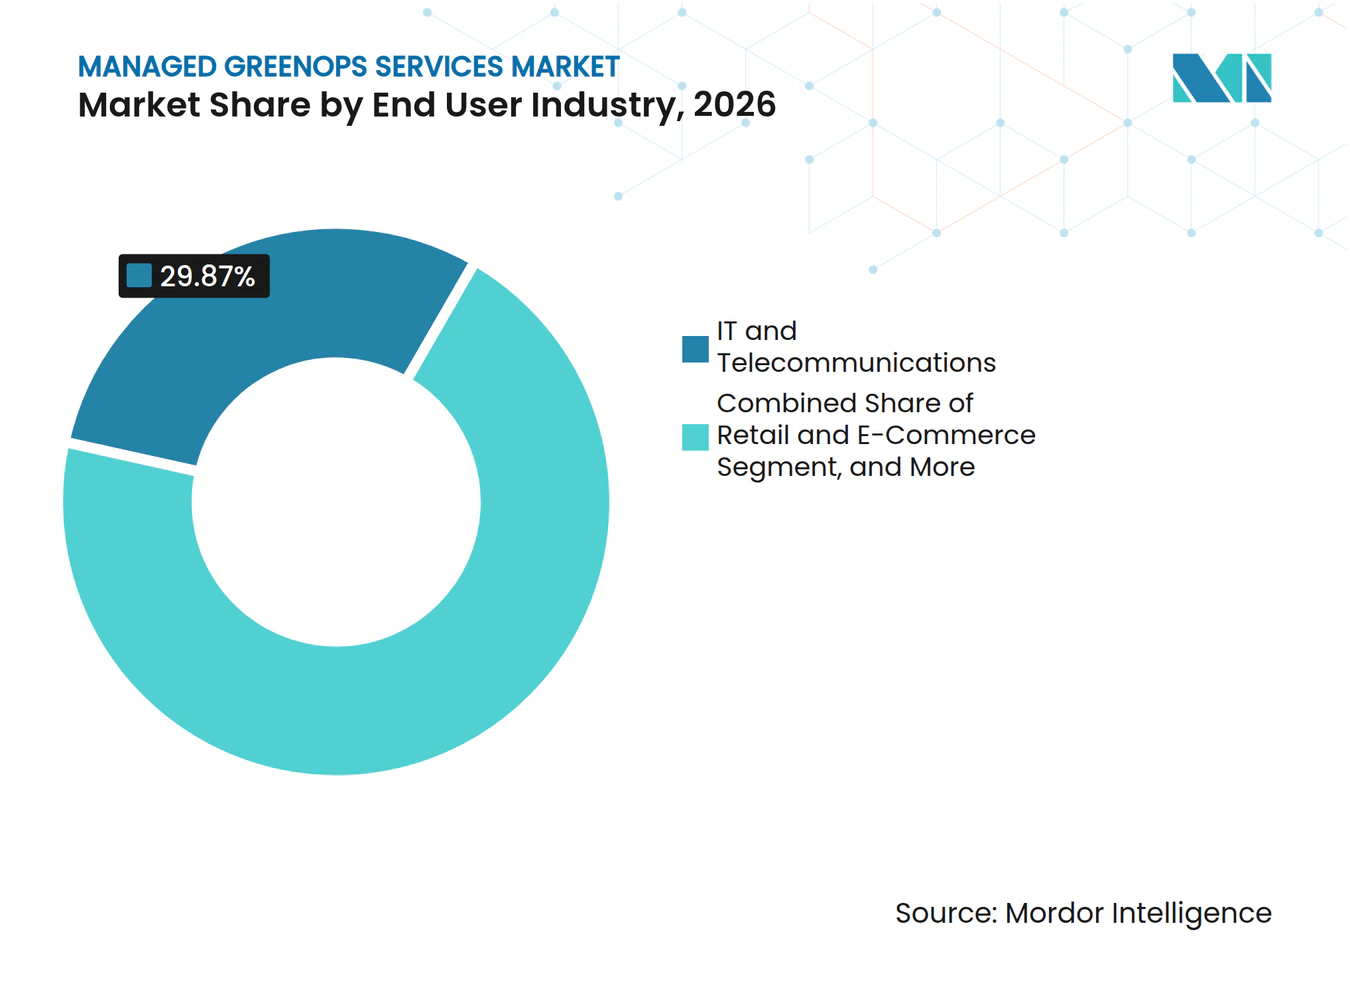
- 産業垂直別では、ITおよび通信が2026年のマネージド GreenOps サービス市場収益の29.87%を占め、ヘルスケアおよびライフサイエンス産業は2032年にかけてCAGR 22.71%で拡大する見込みです。
- サステナビリティ重点領域別では、カーボンおよび温室効果ガス管理が2026年の収益の34.69%を占め、再生可エネルギーおよびカーボンフリーエネルギーマッチングは2032年にかけてCAGR 22.86%で拡大する見込みです。
- 地域別では、北米が2026年のマネージド GreenOps サービス市場収益の38.64%を占め、アジア太平洋地域は2032年にかけてCAGR 24.86%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR 予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 気候およびデジタルサステナビリティ開示の義務化 | +5.5% | 欧州連合、北米、およびアジア太平洋地域のISSB採用国 | 短期(2年以内) |
| AIおよびハイパースケールデータセンターの電力需要増大 | +4.8% | グローバル、特に北米、東アジア、シンガポール | 中期(2〜4年) |
| エネルギーコストの上昇とグリーンITの早期回収 | +4.2% | 欧州、北米、および電力網が制約されたアジア太平洋市場 | 短期(2年以内) |
| 企業のネットゼロコミットメントとサプライヤーの脱炭素化 | +3.6% | グローバル、特に北米と欧州連合での早期活動 | 中期(2〜4年) |
| カーボンアウェアなワークロードスケジューリングの運用管理化 | +2.1% | 北米、欧州連合、およびアジア太平洋地域のハイパースケールハブ | 中期(2〜4年) |
| 調達差別化要因としての水およびスコープ3の可視性 | +1.8% | 水ストレスのあるアジア太平洋地域、欧州連合、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
気候およびデジタルサステナビリティ開示の義務化
マネージド GreenOps サービス市場は、大規模組織およびそのサプライヤーに対してより完全な環境データを要求する報告規則によって支えられています。欧州連合の企業サステナビリティ報告指令(CSRD)の対象となる最初のグループの企業は、欧州サステナビリティ報告基準(ESRS)に基づき2024年度の財務年度について報告しました。[1] 2026年中に公表された改訂基準には、2027年1月から適用されるバリューチェーンキャップが含まれており、サプライヤーが提供すべき最低限の情報を定義しています。ダブルマテリアリティは、組織が環境への影響と気候関連の財務リスクの両方を考慮することを求めています。この要件は、多くの企業システムが統合と運用サポートなしには管理できない個別のデータワークフローを生み出します。マネージドプロバイダーは、IT関連情報の収集、確認、報告のための反復可能なプロセスをクライアントが確立するのを支援できます。
AIおよびハイパースケールデータセンターの電力需要増大
マネージド GreenOps サービス市場は、AIおよびハイパースケールコンピューティングの電力需要によっても形成されています。世界のデータセンター電力需要は2025年に17%増加した一方、総電力需要は3%増加にとどまり、国際エネルギー機関(IEA)はデータセンターの消費量が2030年までに945 TWh に達すると予測しています。[2] AIに特化した施設は、個々のワークロードのエネルギーおよび排出量への影響を把握するよう組織に追加的な圧力をかけています。テクノロジーセクターのインフラ投資は、コンピューティングのフットプリントが拡大する前にベースラインを確立するために利用可能な時間を短縮しています。ドイツでは、データセンターの電力使用量が2025年に25.9 TWh に達し、2035年までに41.3 TWh に達すると予測されています。こうした状況は、継続的なモニタリングとカーボンアウェアな運用管理の価値を高めています。
エネルギーコストの上昇とグリーンITの早期回収
電力コストの上昇は、大規模ITインフラにおけるマネージドエネルギー最適化の財務的根拠を強化しています。TNOの分析によると、ワークロードを効率的な施設に移行・統合することで、総エネルギー節約量の25%を達成できることが示されています。これによ、組織はGreenOps活動を報告要件だけでなく運用コスト削減の観点からも評価できます。Schneider Electricは、自社のITインフラ変革により、以前の5年間目標25%と比較して、エネルギー消費量と排出量を30%削減したと報告しています。エネルギーコストの回収は、テクノロジー予算が限られた組織にとって段階的なサービスエンゲージメントをより実現可能にします。また、モニタリング業務を測定可能な運用成果に結びつける契約を支援します。
企業のネットゼロコミットメントとサプライヤーの脱炭素化
サプライヤー要件は、マネージド GreenOps サービス市場を直接的な事業運営を超えてバリューチェーンデータ管理へと拡大させています。世界銀行の研究によると、検証済みの気候目標を持つ顧客のサプライヤーは、排出量原単位を12%削減したことが示されています。大規模な顧客は、スコープ3報告と目標達成を支援するためにサプライヤーの排出量情報をますます必要としています。中小規模のサプライヤーは、これらの要求に応えるためのツールや専門スタッフを欠いていることが多いですSchneider Electricは、2025年9月までに2,700社以上のサプライヤー企業を脱炭素化プログラムに参加させていました。この関係は、サプライヤーデータを収集し、使用可能な報告記録に変換するサービスへの需要を生み出しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR 予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 持続可能なインフラおよび改修の高い初期コスト | -1.2% | グローバル、特に南アジア・東南アジア、中東・アフリカ、南米 | 中期(2〜4年) |
| GreenOps エンジニアリングおよびカーボン会計人材の不足 | -0.8% | グローバル、特に南アジア、中東・アフリカ、南米 | 中期(2〜4年) |
| マルチクラウドにおける排出量係数と配分ルールの不整合 | -0.5% | 北米、欧州連合、およびアジア太平洋地域のマルチクラウド環境 | 短期(2年以内) |
| ジェボンズのリバウンドと絶対排出量削減の証明困難 | -0.3% | グローバル、特にハイパースケールが集中する北米と東アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
持続可能なインフラおよび改修の高い初期コスト
インフラ更新の初期コストは、マネージド GreenOps サービス市場の採用を遅らせる可能性があります。Schneider Electricは、米国のデータセンターの36%が築10年以上であり、施設全体にわたるプロアクティブな資産管理が欠如していると報告しています。冷却、電力配分、モニタリングのアップグレードは、AI容量への支出と資本予算を競い合っています。組織は、収益を生み出すコンピューティング投資のリターンがより早く現れる場合、それを優先する可能性があります。ネイチャー誌に掲載された研究によると、先進的な冷却技術によりデータセンターの温室効果ガス排出量を15〜21%、淡水使用量を31〜52%削減できることが示されています。プロバイダーは、インフラニーズとクライアントの資本制約の両方を考慮した段階的なサービスを設計する必要があります。
GreenOps エンジニアリングおよびカーボン会計人材の不足
ITオペレーションとカーボン会計の両方を理解する人材の不足は、サービス提供能力を制限しています。サステナビリティおよび環境専門家協会は、2026年を目標としたグローバルなカーボン会計士・監査人登録制度の設立を表しました。正式な資格認定は報告データへの信頼を高める可能性がありますが、資格を持つ専門家の採用をより困難かつ高コストにする可能性もあります。プロバイダーは、排出量の方法論、財務保証、企業データ、クラウドオペレーションを結びつけられるチームを必要としています。専門家プールが薄い状況は、サステナビリティ専門職が確立されていない地域では特に困難です。コーマネージドデリバリーとトレーニングサービスは、プロバイダーが希少な技術的専門知識を提供しながら、クライアントが知識を保持するのを支援できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
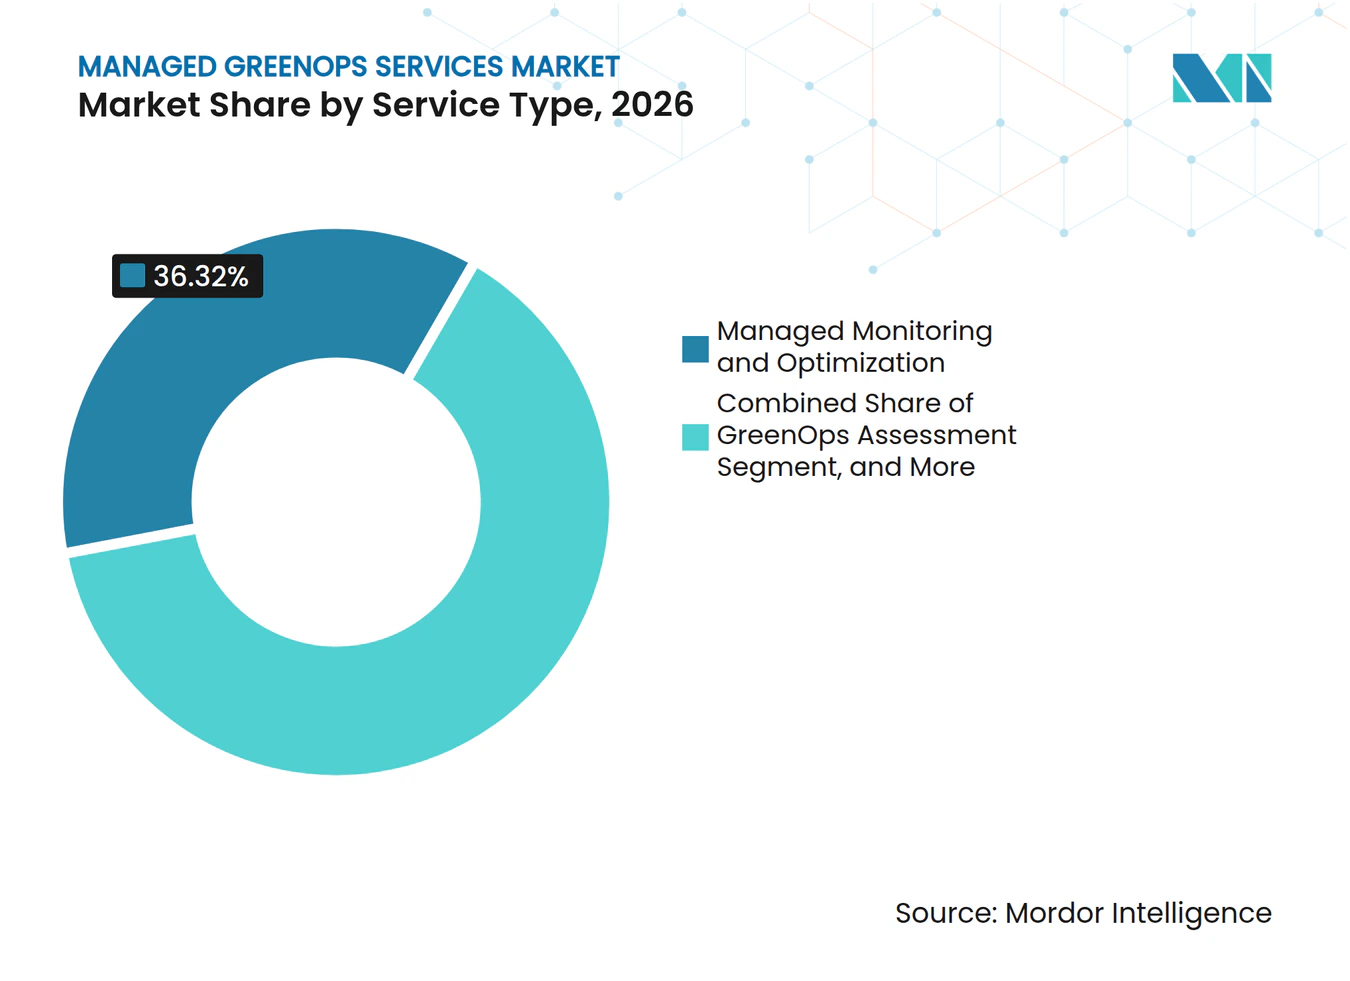
開示ニーズがサービスミックスを変えるマネージドモニタリングおよび最適化は2026年収益の36.32%を占めました。このサービスは、ITエネルギー使用量、排出量、インフラパフォーマンスの継続的な追跡を支援します。長期サイクルのモニタリング契約は、クライアントに時間をかけた運用状況のより明確な記録を提供します。カーボン・エネルギー・水報告および保証サポートは、2032年にかけてCAGR 22.73%で拡大す見込みです。報告サポートは、監査可能な環境データを要求する開示規則によって強化されています。IBMは2026年4月にEnvizi Emissions APIの一般提供を開始しました。[3] このリリースにより、プロバイダーは温室効果ガスプロトコルに準拠した計算を企業ワークフローに統合できます。これにより、排出量データを既存のERPレコードと連携させるために必要な作業を削減できます。また、クライアントが報告サイクル全体で同じ計算ロジックを適用する方法を提供します。
トレーニング、チェンジマネジメント、およびケイパビリティトランスファーは、テクノロジー主導のプログラムを損なう可能性のあるスキルギャップに対処します。これは、クライアントチームが定義された責任を担うこを要求するコーマネージドエンゲージメントに特に関連します。トレーニングはまた、初期実装後に組織が報告ツールと運用データを一貫して使用するのを支援します。その他のサービスには、循環型ITアセット追跡と水管理プログラム管理が含まれます。これらの活動は、クライアントが資源使用量と水の開示要件に対処しなければならない場合に関連性を増します。マネージド GreenOps サービス産業は、これらの隣接サービスを使用して、サステナビリティデータをITオペレーションから切り離すことなくエンゲージメントの範囲を拡大できます。より広いサービスミックスは、クライアントが異なるコンプライアンス期限に直面した場合にプロバイダーが対応するのにも役立ちます。これにより、購入者は限定的な報告サポートからより継続的な運用管理へと移行する経路を得られます。この段階的な移行は、クライアントがサービス範囲を内部能力と報告スケジュールに合わせるのを支援します。


注記: 個別セグメントのシェアはレポー購入後にご確認いただけます
デリバリーモデル別:
コーマネージドサービスが内部能力を構築フルマネージド GreenOps は2026年収益の47.21%を占めました。大企業は、プロバイダーにITのサステナビリティ機能全体を運用させたい場合にこのアプローチを選択することが多いです。このモデルは、データ収集、モニタリング、報告、最適化を単一のサービス契約のもとに集約できます。コーマネージド GreenOps は、2032年にかけてCAGR 23.61%で拡大する見込みです。このモデルにより、企業はプロバイダーが技術的な作業を実施しながらガバナンスと意思決定権を保持できます。この取り決めは、外部の能力を必要としながらも内部の可性を失いたくない組織に適しています。また、企業報告フレームワークの下で指名された説明責任の役割をサポートすることもできます。共有責任と知識移転の組み合わせがその魅力を説明しています。また、既存のガバナンス構造と内部報告責任にプロバイダーサポートを統合しやすくすることもできます。
スタッフ拡充およびエキスパートオンデマンドは、短いコンプライアンス期限や限定的なサプライヤー評価に直面している組織にサービスを提供します。これらの顧客は、すべての要件に対してフルマネージドサービスのコミットメントを必要としない場合があります。専門家サポートは、排出量の方法論、保証準備、クラウドオペレーションのギャップを埋めることができます。マネージド GreenOps サービス市場には、プロバイダーの責任レベルが異なるエンゲージメントが含まれます。コーマネージド構造はまた、クライアント組織内での知識構築への選好を反映しています。購入者は、この能力を契約終了後も利用可能であるべき戦略的資産として扱う場合があります。プロセスを文書化してスキルを移転するプロバイダーは、この選好をサービス設計の一部にすることができます。これにより、短期サポートとより長期のマネージドエンゲージメントの間の実践的な橋渡しが生まれます。組織の運用要件がより複雑またはより頻繁になった場合に、プロバイダーの関与を増やすことができます。
デプロイメントモード別:
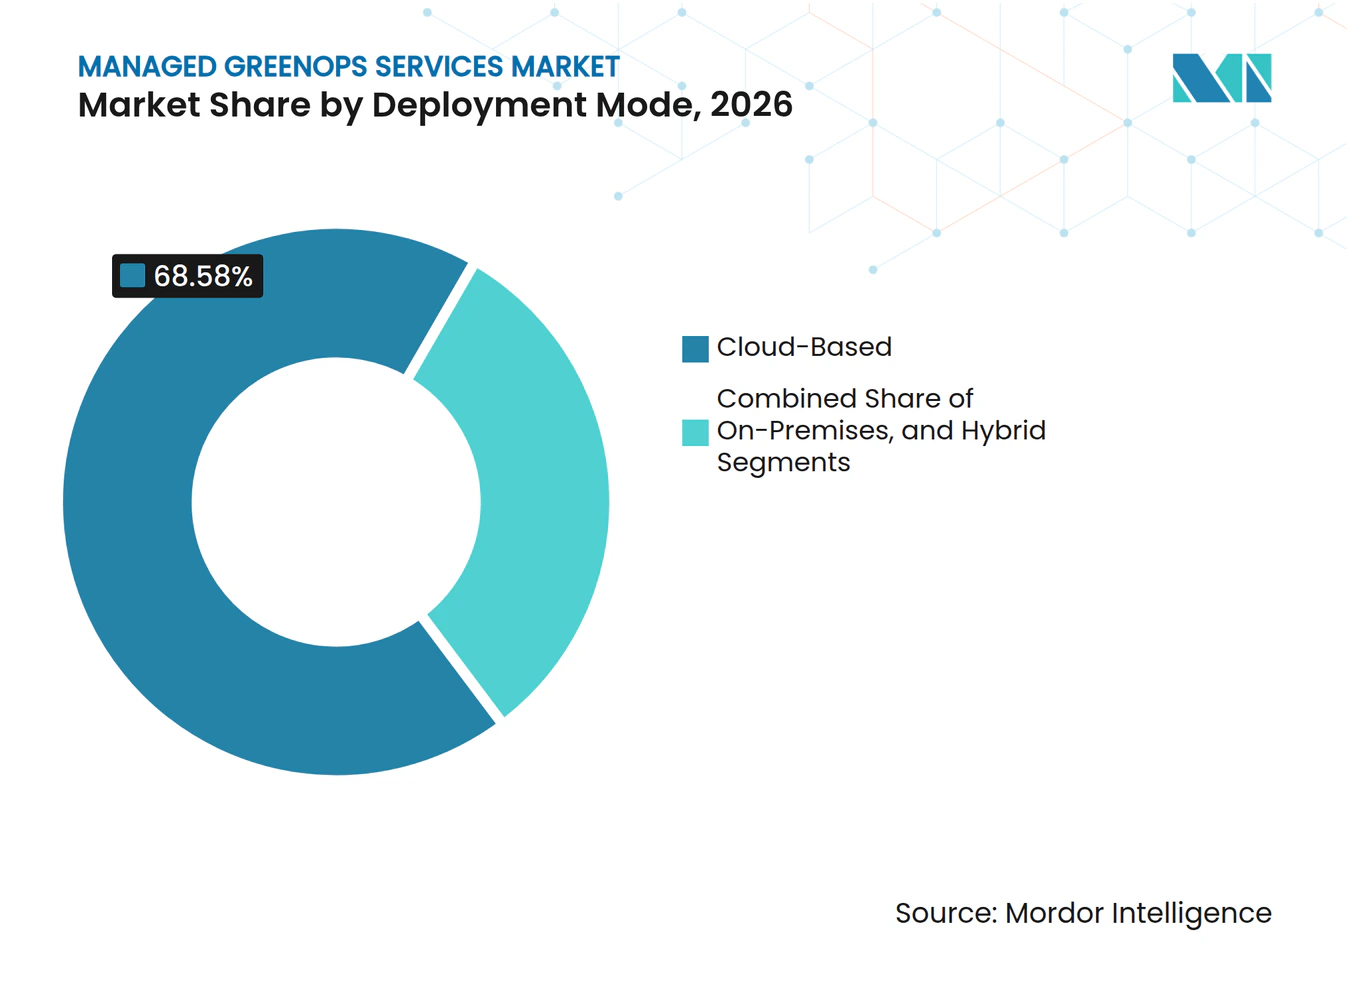
クラウドスケールが説明責任ニーズを高めるクラウドベースのデプロイメントは2026年収益の68.58%を占めました。また、2032年にかけてCAGR 23.92%で拡大する見込みです。クラウドネイティブな環境は、排出量計測を支援できる大量の使用量とコストデータを生成します。しかし、複数のクラウドプロバイダーを使用している組織は、一貫性のない配分方法と報告出力に直面する可能性があります。マネージドサービスはこれらのインプットを正規化し、より明確な運用ビューを作成できます。マネージド GreenOps サービス市場は、購入者が異なるクラウド環境全体で単一のプロセスを必要とする場合に支えられます。プロバイダーはまた、クラウドデータを企業報告やサプライヤー情報と接続できます。これは、テクノロジーチームとサステナビリティチームが異なるシステムを使用している場合に重要です。共通の運用プロセスにより、重複を減らし、報告された情報を両グループがレビューしやすくすることができます。
オンプレミスおよびハイブリッドデプロイメントは、データ主権、レイテンシー、またはレガシーシステム要件を持つ組織にとって引き続き重要です。銀行、政府、産業製造業は、これらの理由から重要なローカルインフラを保持する場合があります。ドイツのエネルギー効率法は、2026年以降の新しいデータセンターに対して電力使用効率(PUE)値を1.2以下とすることを要求しています。[4] この要件は、施設モニタリングと効率管理への注目を高めます。ハブリッド環境は、ローカル資産とクラウドサービス全体で一貫したデータ方法を必要とします。その運用の複雑さは、マネージドモニタリングチームの役割を生み出す可能性があります。また、インフラの意思決定を企業の開示要件と結びつけるサービスを促します。組織は、各ホスティング環境を個別の報告問題として扱うことなくパフォーマンスを評価できます。このアプローチは、クラウドワークロードや外部ホストアプリケーションと並んでローカルインフラが引き続き重要な場合に有用です。


組織規模別:
サプライヤー要件が中小企業への需要を拡大大企業は2026年のマネージド GreenOps サービス市場需要の71.54%を占めました。これらの組織は、多くが公開された気候目標とより複雑なIT環境を持っていたため、早期採用者となりました。また、より広範な報告および保証プロセスを確立するためのリソースも持っています。中小企業は、2032年にかけてCAGR 23.82%で拡大する見込みです。大規模な顧客からのサプライヤーデータ要求が、より小規模な組織を気候報告に引き込んでいます。改訂された欧州基準に基づく2027年1月のバリューチェーンキャップも、サプライヤーに対するより明確な最低情報要求を確立しています。これにより、中小企業が提供する必要があるデータに関する不確実性が軽減されます。また、マネージドパッケージをよりアクセスしやすく関連性の高いものにします。より小規模な組織は、最初から広範なプラットフォーム実装を試みるのではなく、顧客から要求された記録に集中できます。
世界銀行は、検証済みの気候目標を持つ顧客とのサプライヤー関係が排出量原単位の12%削減と関連していることを発見しました。この証拠は、サプライチェーン要件が最大規模の企業を超えて事業運営に影響を与える理由を示しています。中小企業は、大企業向けプラットフォームのコストをかけずに信頼性の高い計を提供するサービスを必要としています。サブスクリプション価格設定と限定的な範囲の実装がそのニーズに対応できます。Schneider ElectricのZeigo Activateは、中小企業がスコープ3サプライチェーン排出量を推定、追跡、削減するのを支援するように設計されています。マネージド GreenOps サービス産業は、同様のサービスを使用して内部リソースが限られたクライアントにサービスを提供できます。よりシンプルなパッケージは、サプライヤーが商業的関係の障壁になる前に顧客の要求を満たすのにも役立つ場合があります。これにより、サービスを顧客の成熟度レベルに合わせながら採用を広げます。また、プロバイダーが基本的な排出量計算からより詳細なサプライヤーおよび運用報告への明確な進行を提供できるようにします。
エンドユーザー産業別:
開示要件が異なる採用パターンを生み出すITおよび通信は2026年収益の29.87%を占めました。このセクターは主要な電力使用者であると同時に、他の産業向けデジタルインフラのプロバイダーでもあります。その企業はまた、複雑なクラウド、ネットーク、データセンターのフットプリントを管理しています。ヘルスケアおよびライフサイエンス産業は、2032年にかけてCAGR 22.71%で拡大する見込みです。このセクターは、製薬サプライチェーンの排出量とエネルギー集約型機器に対する投資家の注目を受けています。また、規制された運用環境における信頼性の高いデータ慣行にも依存しています。これらの条件は、環境データを確立された報告プロセスと接続する管理の必要性を高めます。マネージドサポートは、組織が施設とサプライヤー全体でその接続を維持するのを支援できます。セクター固有の運用要件は、どのデータソースが最初に注目を受け、どの管理が定期的なレビューを必要とするかを決定できます。
銀行・金融サービス・保険(BFSI)組織は、気候リスク分析とファイナンスド排出量報告にサステナビリティデータを組み込んでいます。その要件には、データセンターとクラウドのスコープ3カテゴリー15の計算が含まれる場合があります。この作業は、ITオペレーションをリスク機能と取締役会報告と結びつけることができます。これにり、垂直的な知識がマネージド GreenOps サービス市場にとって重要になります。プロバイダーは、金融機関に適用されるデータ構造と保証の期待を理解する必要があります。また、運用上の測定値をリスクチームが使用できる情報に変換する必要もあります。ヘルスケア、金融、通信は、したがって異なる順序でマネージドサービスを採用する可能性があります。共通のニーズは、内部レビューと外部報告の期待に耐えられる一貫した記録です。デリバリーモデルを各垂直に適応させるプロバイダーは、すべてのクライアントを汎用インフラアカウントとして扱うことを避けられます。このアプローチは、報告の期待とテクノロジー環境が規制された産業とインフラ集約型セクターで異なることを認識しています。
サステナビリティ重点領域別:
カーボン報告が引き続き基盤となるカーボンおよび温室効果ガス管理は2026年収益の34.69%を占めました。これは、複数のフレームワークにわたるスコープ1、スコープ2、スコープ3のインベントリ、検証、報告の基盤を提供します。ほとんどのマネージドエンゲージメントは、データ収集と信頼性の高い排出量記録から始まります。再生可能エネルギーおよびカーボンフリーエネルギーマッチングは、2032年にかけてCAGR 22.86%で拡大する見込みです。時間単位のマッチングは、再生可能エネルギー証書の年次会計よりも詳細な計測を必要とします。IEAは、テクノロジーセクターが2025年に締結された企業向け再生可能電力購入契約の40%を占めたと報告しています。これにより、組織がモニタリングする必要があるエネルギーコミットメントの数が増加します。マネージドサビスは、これらのコミットメントに必要なデータと運用管理をサポートできます。また、契約上の再生可能エネルギーコミットメントを企業報告で使用される電力データと接続するのにも役立ちます。
水管理は、AIに特化したデータセンター開発が地域の水資源に圧力をかけるにつれて、ますます重要になっています。CDPは、企業が長期的なレジリエンス計画において水関連情報を使用する必要性を強調しています。エネルギー効率およびワークロード最適化は、施設効率とカーボンアウェアなスケジューリングを通じて運用上の排出量に対処します。循環型ITおよびeウェイスト管理も、資源使用量と循環経済の開示が適用される場合に関連性を増します。これらの重点領域は、マネージド GreenOps サービス市場がカーボンインベントリに限定されないことを示しています。これらは、施設、クラウドオペレーション、調達チーム、報告機能の間を移動するデータを必要とします。プロバイダーはその接続を使用して、サステナビリティ活動を運用チームにとってより有用なものにすることができます。エンージメントの範囲は、コンプライアンス記録から日常的なリソース決定へと拡大できます。この広い権限は、クラウドワークロード、施設管理、調達、環境報告の間のつながりを反映しています。
地域分析
南北アメリカのマネージド・グリーンオプス・サービス市場
北米は2026年のマネージド・グリーンオプス・サービス市場シェアの38.64%を占めました。同地域はハイパースケール・データセンター容量の最大集積地であり、複雑なクラウド資産を持つ組織の大規模な基盤を有しています。米国は世界のデータセンター電力消費量の45%を占めました。データセンターはまた、2030年までに米国の電力需要増加のほぼ半分を占めると予測されています。こうした状況により、エネルギー計測、ワークロード最適化、およびクラウドレポーティングが実務上の優先事項となっています。南米は新興の需要地域であり、ブラジルは再生可能エネルギーが主体の電力構成と拡大する多国籍製造業活動に支えられています。国境を越えたサプライチェーンは、欧州および米国の顧客にサービスを提供する企業にとって、サプライヤー情報の必要性を高める可能性があります。
欧州マネージド・グリーンオプス・サービス市場
欧州はマネージド・グリーンオプス・サービス市場において、最も規制に重点を置いた地域です。CSRD、ESRS、および各国のエネルギー効率規制が重複する要件を生み出し、継続的な開示業務をもたらす可能性があります。2026年に公表された改訂版ESRSは、ダブル・マテリアリティを維持しつつ、特定の報告要件に対する段階的な緩和措置を導入しました。ドイツのデータセンター電力使用量は2025年に25.9テラワット時に達し、2035年までに41.3テラワット時に達すると予測されています。同国のデータセンター登録簿によると、登録施設の80%が2026年に再生可能エネルギーから電力の100%を相対取引で調達する予定であることが判明しました。
アジア太平洋および中東のマネージド・グリーンオプス・サービス市場
アジア太平洋地域は2032年にかけて24.86%のCAGRで拡大すると予測されています。データセンターの建設とカーボンニュートラル政策が、中国、インド、日本、韓国、シンガポール、およびオーストラリアで同時に進展しています。2025年6月に公表された日本のワット・ビット協調イニシアティブは、データセンターの整備と再生可能エネルギーの系統連系を結びつけました。日本はまた、2025年7月にゼロエミッション・データセンター推進プログラムを開始し、再生可能エネルギーの導入とレジリエンス強化を支援しています。マネージド・グリーンオプス・サービス市場は、ワークロードレベルの会計および保証活動を通じて、この政策の方向性を支援することができます。中東の需要は、ハイパースケールAIおよびデジタル主権インフラへの投資と並行して拡大しています。これらのプロジェクトは、開示義務がより広く普及する前に、グリーンオプス・サービスの運用基盤を構築します。
競合環境
市場集中度
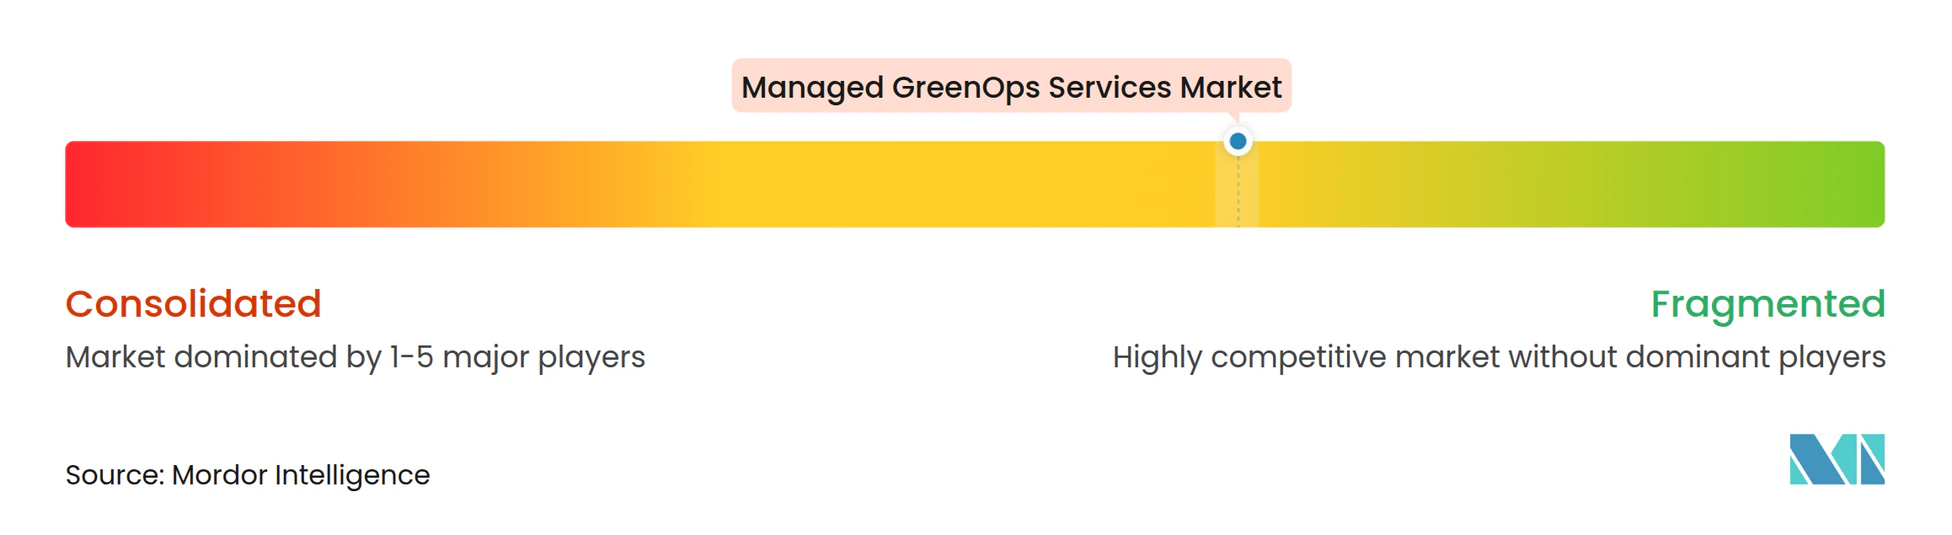
マネージド GreenOps サービス市場は適度に分散しています。グローバルITサービスインテグレーター、クラウドハイパースケーラー、エネルギー管理スペシャリスト、特化型 GreenOps プラットフォームがサービススタックの異なる部分で競合しています大手プロバイダーは、広範なポートフォリオ、クラウドパートナーシップ、確立された開示フレームワークとの統合を通じて競合しています。専門ベンダーは、より詳細なワークロード計測、リアルタイムのカーボンシグナル、成果連動型価格設定を通じて競合しています。Kyndrylは2025年6月にGoogle Cloud Ready エネルギーおよびカーボン認定を取得しました。この認定は、カーボン効率の高いワークロードマッピングと持続可能なAIサービスに関するKyndrylの取り組みを支援します。この種のパートナーシップにより、プロバイダーはクラウドネイティブな企業購入者へのアクセスを得ることができます。
技術的な深さは、マネージド GreenOps サービス市場における競争の基盤としてますます重要になっています。プロバイダーは、カーボンアウェアなスケジューリング、サプライヤーデータ取り込み、自動化されたサステナビリティ報告に投資しています。IBMは2026年4月28日にEnvizi Emissions APIを開始しました。このAPIにより、組織とサービスプロバイダーは温室効果ガスプロトコルに準拠した計算を自社システムに組み込むことができます。この動きは、マネージドプロバイダーがサービスワークフロー内で計算エンジンを使用するモデルを支援します。Greenpixie、SYNYEGA、Nordcloudなどの特化型ベンダーは、クラウドネイティブなワークロードレベルの排出量データを通じて差別化を図っています。彼らのポジションは、標準的なクラウドフットプリントツールでは一貫していない可能性のある計測の詳細に対する継続的な需要を反映しています。
Accentureは2026年1月にDLB Associatesの65%の過半数株式の取得を完了しました。この取引により、エネルギー最適化とサイト計画を支援できるデータセンターエンジニアリング能力が追加されました。Schneider Electricは2025年4月に250人以上のコンサルタントと6,500人のサービス担当者のネットワークを持つデータセンター向けEcoConsultを導入しました。これらの動きは、プロバイダーがソフトウェア、インフラの専門知識、運用サービスを組み合わせていることを示しています。マネージド GreenOps サービス市場には、主要プロバイダーの合計市場シェアの報告は含まれていません。
マネージド GreenOps サービス産業リーダー
-
Accenture plc
-
Atos SE
-
Capgemini SE
-
Deloitte Touche Tohmatsu Limited
-
IBM Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・グリーンオプス・サース市場 このレポートでカバーされる企業
- Accenture plc
- Atos SE
- Capgemini SE
- Deloitte Touche Tohmatsu Limited
- IBM Corporation
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Kyndryl Holdings, Inc.
- LTIMindtree Limited
- NTT DATA Group Corporation
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Flexera Software LLC
- Greenpixie Ltd.
- SYNYEGA LIMITED
- Xebia Group N.V.
- Version 1 Group Limited
- Nordcloud Oy
- Schneider Electric SE
最近の産業開発事情 マネージド・グリーンオプス・サース市場
- 2026年4月:IBMはEnvizi Emissions APIの一般提供を発表し、温室効果ガスプロトコルに準拠し排出量計算エンジンを、組織、開発者、マネージドサービスプロバイダー向けの組み込み可能なAPIとして提供しました。このリリースにより、サードパーティの GreenOps サービスプラットフォームは、IBM Envizi ESGスイート全体を展開することなく、検証済みの排出量計算をERPワークフローに直接統合でき、統合の複雑さとクライアントのオンボーディング期間を大幅に削減します。
- 2025年9月:Schneider Electricはクライメートウィーク・ニューヨーク市で拡大されたグローバルサプライチェーン脱炭素化プログラムを発表し、世界中の2,700社以上のサプライヤー企業を参加させ、エネルギー属性証書を通じて752,000 MWh の再生可能電力の調達を促進しました。さらに、4つのマルチバイヤーPPAコホートに参加する19社が合計1.3 TWh 以上の再生可能電力を確保し、企業規模でのサプライヤーレベルの脱炭素化を実現するために必要なマネージドサービスのスループットを実証しました。
- 2025年6月:KyndrylはGoogle Cloud Ready エネルギーおよびカーボン認定を取得し、Google Cloudとの協力を拡大しました。これにより、Kyndryl Consultは、カーボン効率の高いワークロードマッピングや、Kyndryl Bridge AIプラットフォームを通じた持続可能な大規模言語モデル開発を含む顧客サステナビリティプロジェクトでパートナーシップを結ぶことができます。この認定により、KyndrylはGoogle Cloud Partner Advantage Programで検証済みのAI搭載カーボン効率サービスを提供する最初のマネージドサービスプロバイダーの1社となりました。
- 2025年4月:Schneider ElectricはワシントンD.C.のデータセンターワールドで、データセンター向けEcoConsultを発表しました。これは250人以上のコンサルタントと6,500人以上のサービス担当者のグローバルネットワークに支えられたコンサルティングサービスで、データセンターのエネルギー、稼働時間、ライフサイクル最適化のためのインフラ効率評価と実行可能なロードマップを提供します。
グローバルマネージド GreenOps サービス市場レポートの範囲
マネージド GreenOps サービス市場は、組織がデジタルインフラ、特にクラウド、データセンター、AIワークロードの環境への影響を計測、管理、削減するのを支援します。サービスには通常、カーボン、エネルギー、水使用量の追跡、ワークロードおよびアーキテクチャの最適化、サステナビリティ報告、環境・規制・コスト効率目標との整合が含まれます。
マネージド GreenOps サービス市場レポートは、サービスタイプ(GreenOps アセスメントおよび成熟度ベンチマーキング、GreenOps 戦略および運用モデル設計、実装およびシステム統合、マネージドモニタリングおよび最適化、カーボン・エネルギー・水報告および保証サポート、トレーニング・チェンジマネジメント・ケイパビリティトランスファー、その他のサービスタイプ)、デリバリーモデル(フルマネージド GreenOps、コーマネージド GreenOps、スタフ拡充およびエキスパートオンデマンド)、デプロイメントモード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、ITおよび通信、ヘルスケアおよびライフサイエンス、政府および公共行政、産業製造、小売および電子商取引、その他のエンドユーザー産業)、サステナビリティ重点領域(カーボンおよび温室効果ガス管理、エネルギー効率およびワークロード最適化、水管理、再生可能エネルギーおよびカーボンフリーエネルギーマッチング、循環型ITおよびeウェイスト管理、その他のサステナビリティ重点領域)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| GreenOps アセスメントおよび成熟度ベンチマーキング |
| GreenOps 戦略および運用モデル設計 |
| 実装およびシステム統合 |
| マネージドモニタリングおよび最適化 |
| カーボン・エネルギー・水報告および保証サート |
| トレーニング・チェンジマネジメント・ケイパビリティトランスファー |
| その他のサービスタイプ |
| フルマネージド GreenOps |
| コーマネージド GreenOps |
| スタッフ拡充およびエキスパートオンデマンド |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共行政 |
| 産業製造 |
| 小売および電子商取引 |
| その他のエンドユーザー産業 |
| カーボンおよび温室効果ガス管理 |
| エネルギー効率およびワークロード最適化 |
| 水管理 |
| 再生可能エネルギーおよびカーボンフリーエネルギーマッチング |
| 循環型ITおよびeウェイスト管理 |
| その他のサステナビリティ重点領域 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| アジ太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | GreenOps アセスメントおよび成熟度ベンチマーキング | |
| GreenOps 戦略および運用モデル設計 | ||
| 実装およびシステム統合 | ||
| マネージドモニタリングおよび最適化 | ||
| カーボン・エネルギー・水報告および保証サート | ||
| トレーニング・チェンジマネジメント・ケイパビリティトランスファー | ||
| その他のサービスタイプ | ||
| デリバリーモデル別 | フルマネージド GreenOps | |
| コーマネージド GreenOps | ||
| スタッフ拡充およびエキスパートオンデマンド | ||
| デプロイメントモード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共行政 | ||
| 産業製造 | ||
| 小売および電子商取引 | ||
| その他のエンドユーザー産業 | ||
| サステナビリティ重点領域別 | カーボンおよび温室効果ガス管理 | |
| エネルギー効率およびワークロード最適化 | ||
| 水管理 | ||
| 再生可能エネルギーおよびカーボンフリーエネルギーマッチング | ||
| 循環型ITおよびeウェイスト管理 | ||
| その他のサステナビリティ重点領域 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジ太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージド GreenOps サービス市場の規模はどのくらいですか?
マネージド GreenOps サービス市場規模は、2026年の2.31 ビリオン 米ドルから2027年には2.86 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 20.68%で2032年までに7.32 ビリオン 米ドルに達すると予測されています。
マネージド GreenOps サービスへの需要を牽引しているものは何ですか?
気候開示要件、AI関連のデータセンター電力需要、エネルギーコスト、スコープ3サプライヤー要件が、継続的な計測と報告サポートへの需要を高めています。
マネージド GreenOps サービスをリードするサービスタイプはどれですか?
マネージドモニタリングおよび最適化が2026年の収益シェア36.32%でリードしており、報告および保証サポートが22.73%で最も高い予測CAGRを持っています。
クラウドベースの GreenOps サービスが重要な理由は何ですか?
クラウドベースのデプロイメントは2026年の収益の68.58%を占め、23.92%で最も高い予測CAGRを持っており、マルチクラウド環境全体での排出量計測の複雑さを反映しています。
マネージド GreenOps サービスを最も速く採用している組織はどれですか?
中小企業は、サプライチェーン報告の期待が大企業の購入者を超えて拡大するにつれて、23.82%で最も高い予測CAGRを持っています。
マネージド GreenOps サービスに対して最も強い見通しを持つ地域はどこですか?
アジア太平洋地域は、データセンターの拡大と変化するカーボンニュートラル政策に支えられ、2032年にかけて24.86%で最も高い予測CAGRを持っています。