
マネージドクラウドカーボン最適化サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.46 十億米ドル |
| 市場規模 (2032) | 4.39 十億米ドル |
| 成長率 (2027 - 2032) | 24.74 % |
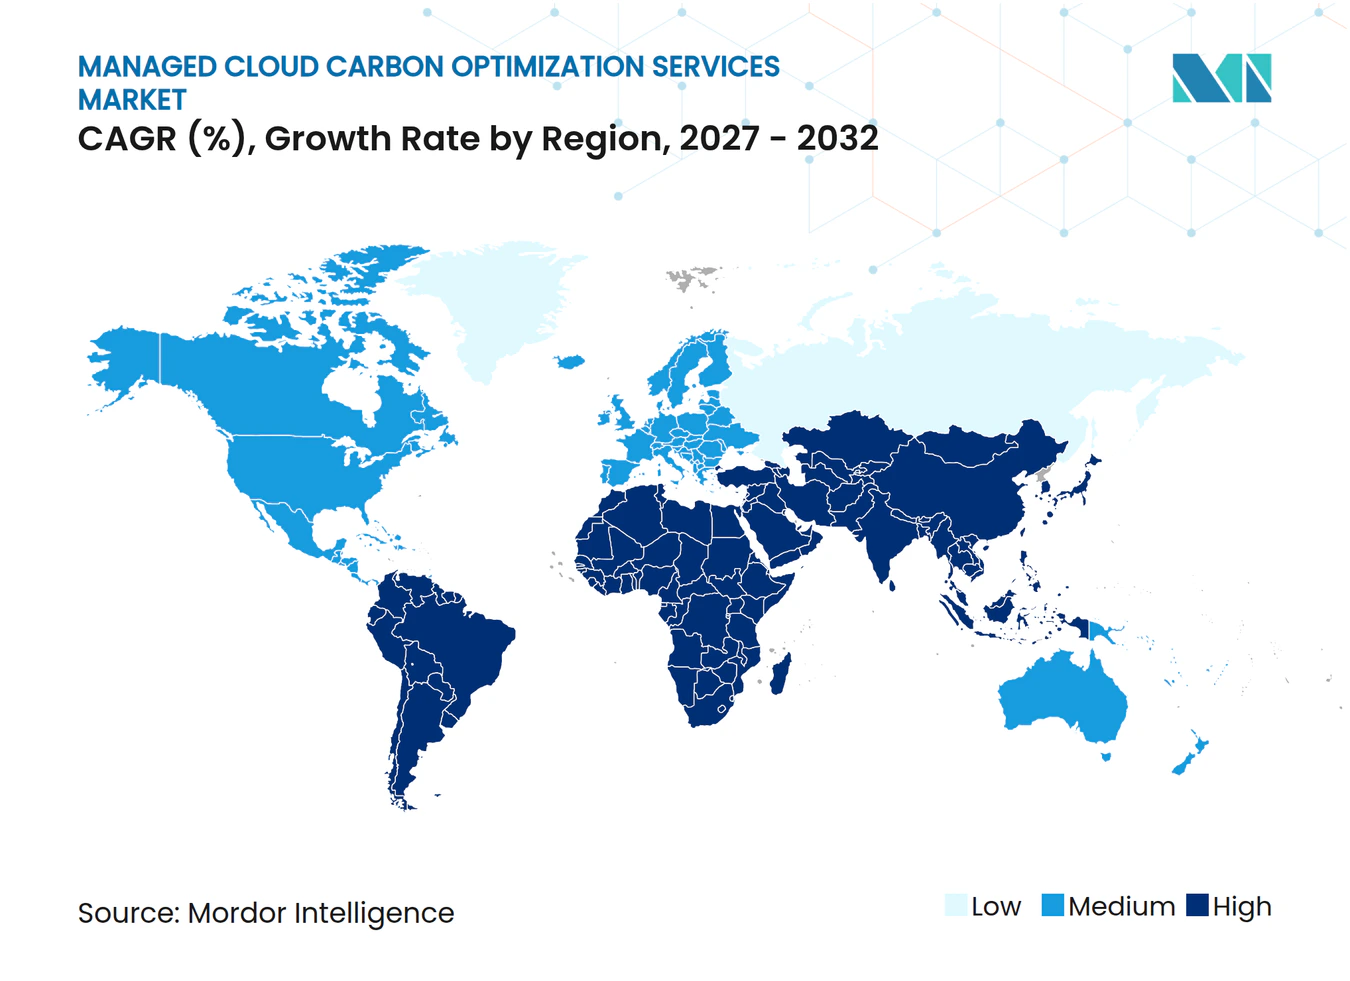
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドクラウドカーボン最適化サービス市場分析
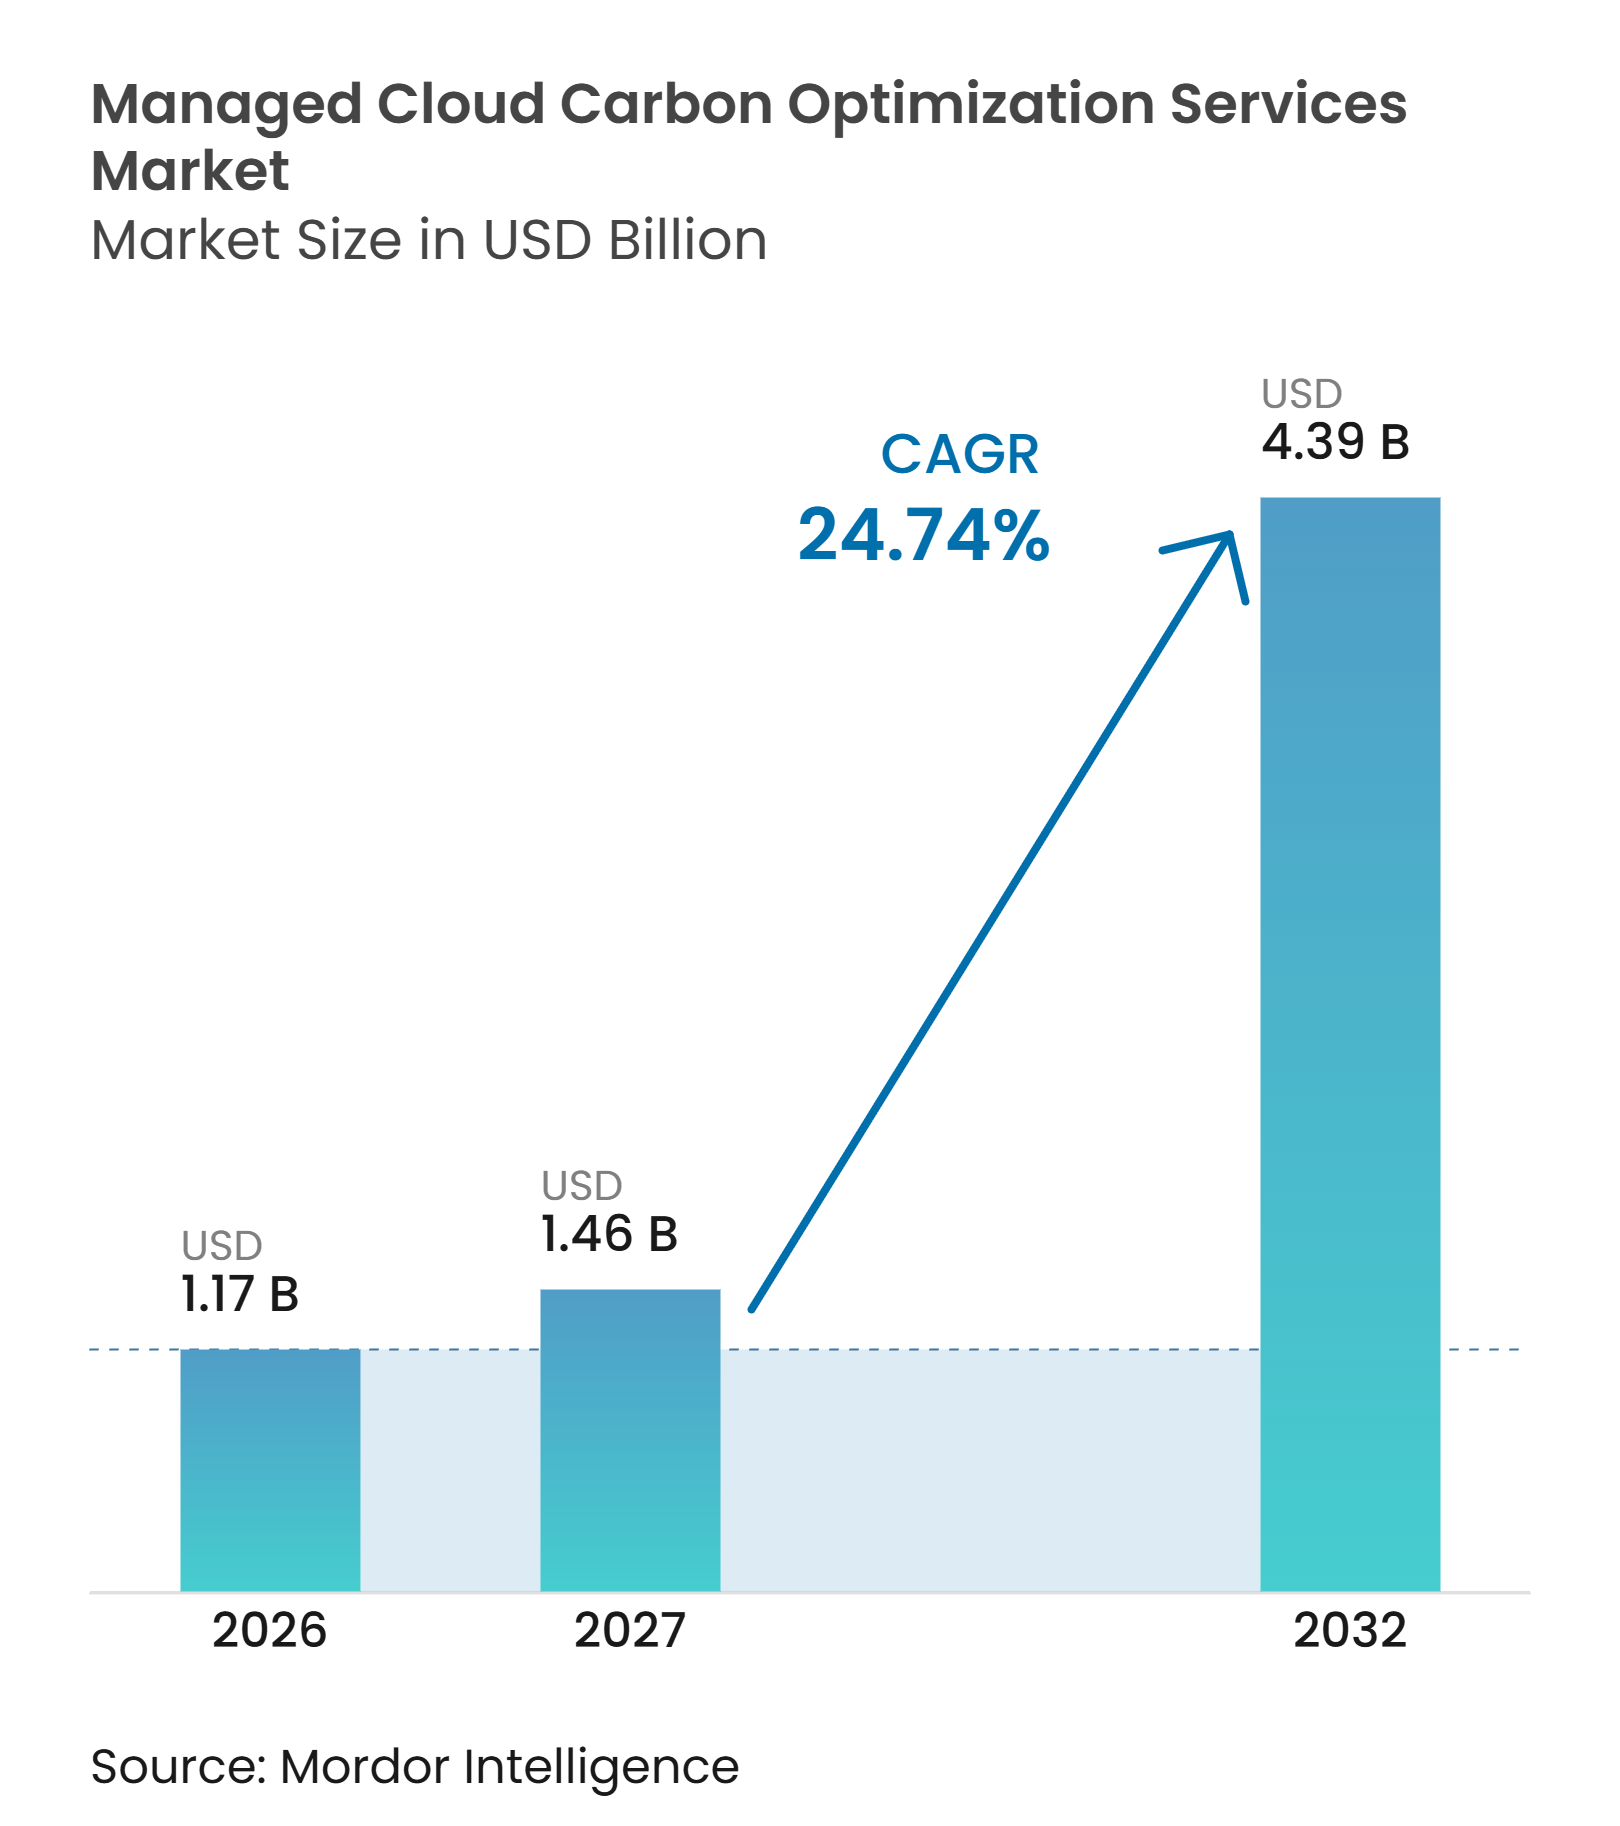
マネージドクラウドカーボン最適化サービスの市場規模は、2026年の1.17 ビリオン 米ドルから2027年には1.46 ビリオン 米ドルへ、さらに2032年までに4.39 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 24.74%を記録すると予測されています。データセンターの電力使用量の増加により、クラウドインフラはコストセンターであると同時に測定可能な環境負債となっています。AIワークロードは、日常業務においてワークロードレベルで排出量を測定・削減するためのコントロールの必要性を高めています。プロバイダーは、コスト最適化、排出量測定、レポーティング、スケジューリングをマネージドサービス内で連携させることで対応しています。ネイティブクラウドダッシュボードは基本的なテレメトリをより一般的なものにしてますが、マルチクラウドの正規化、監査対応、AIワークロードの帰属は、専門プロバイダーが差別化できる領域として残っています。データの不整合、データレジデンシー規則、アプリケーションパフォーマンス要件により、バイヤーがワークロードを移行できる範囲は制限されており、これらの制約の中で機能できるサービスへの需要が生まれています。
主要レポートのポイント
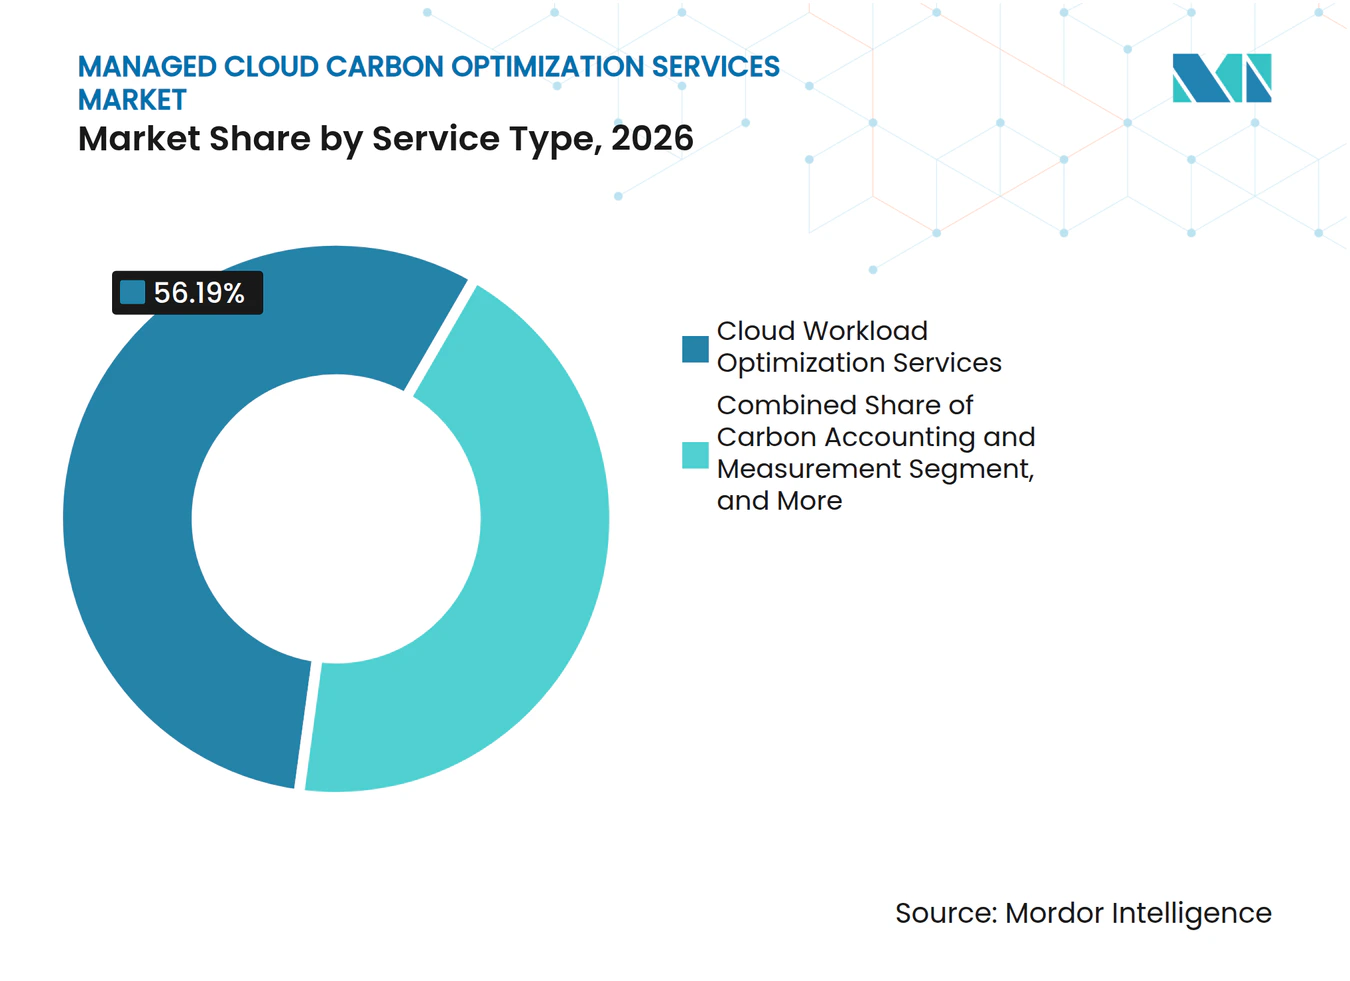
- サービスタイプ別では、クラウドワークロード最適化サービスが2026年のマネージドクラウドカーボン最適化サービス市場シェアの56.19%を占め、GreenOpsおよびFinOps統合サービスは2032年までにCAGR 25.68%で拡大する見込みです。
- 展開モード別では、オンプレミスが2026年のマネージドクラウドカーボン最適化サービス市場の67.18%を占め、クラウドベースの展開は2032年までにCAGR 25.91%で拡大する見込みです。
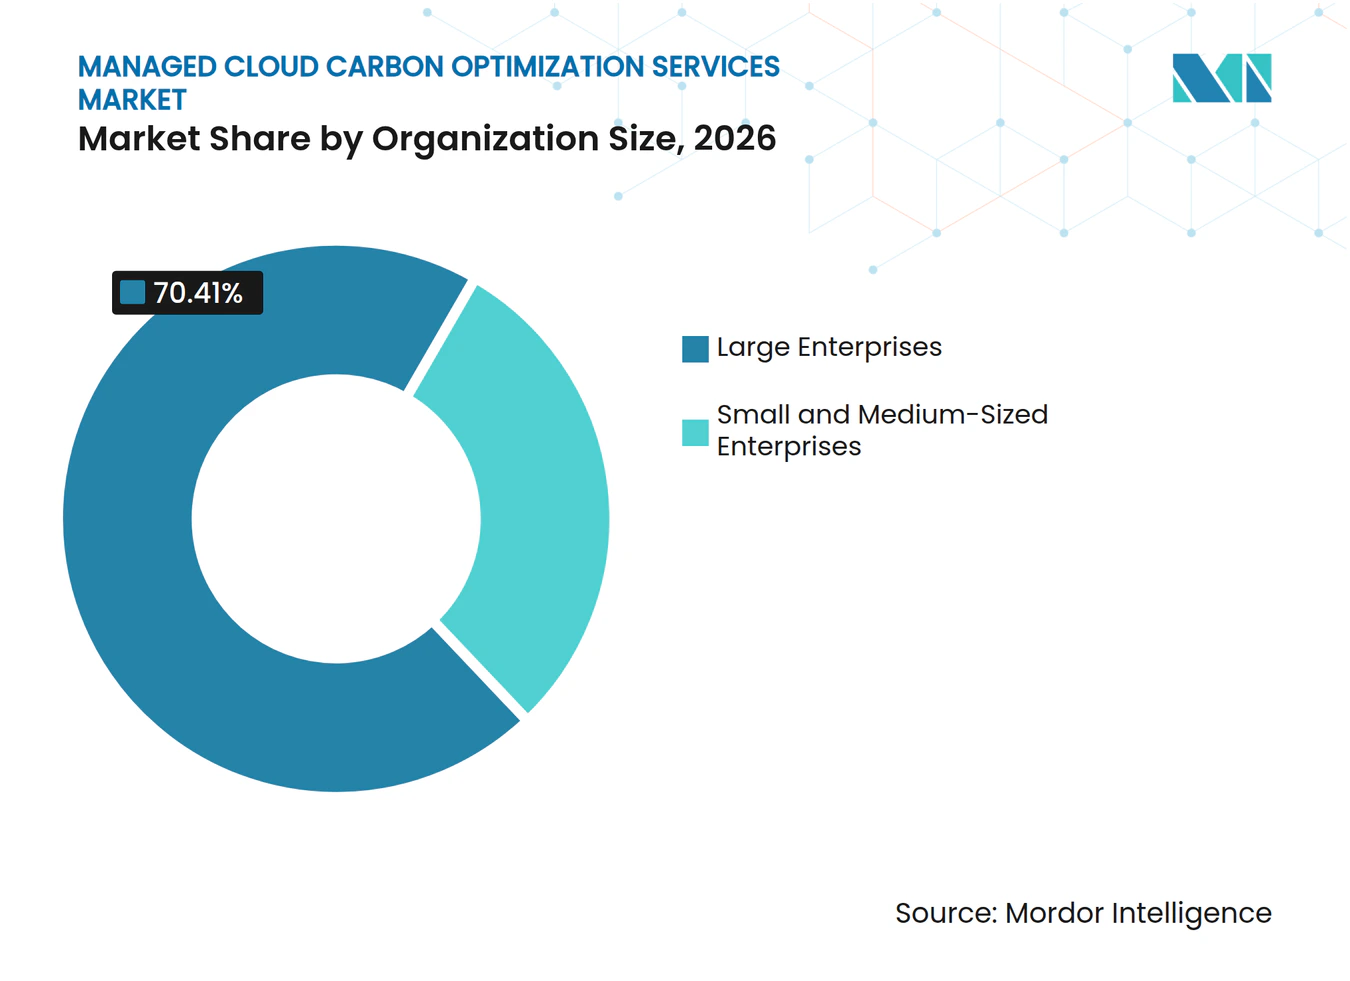
- 組織規模別では、大企業が2026年のマネージドクラウドカーボン最適化サービス市場規模の70.41%を占め、中小企業は2032年までにCAGR 26.11%で拡大する見込みです。
- エンドユーザー産業別では、ITおよび通信が2026年のマネージドクラウドカーボン最適化サービス市場シェアの29.66%でトップとなり、政府および公共行政は2032年までにCAGR 25.05%で拡大する見込みです。
- 地域別では、北米が2026年のマネージドクラウドカーボン最適化サービス市場シェアの37.81%を占め、アジア太平洋地域は2032年までにCAGR 25.33%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージドクラウドカーボン最適化サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIワークロードの増加がカーボンアウェアなクラウド運用への需要を高める | +2.5% | 北米およびアジア太平洋地域のデータセンターハブに集中するグローバル | 短期(2年以内) |
| FinOpsとGreenOpsの融合がコストとカーボンの共同予算を生み出す | +2.0% | 北米および欧州で最も強く、グローバル | 中期(2〜4年) |
| 義務的な気候情報開示が監査対応可能なクラウド排出量データへの需要を高める | +1.8% | 欧州およびグローバルな投資家主導の報告圧力 | 短期(2年以内) |
| 再生可能エネルギー駆動のクラウドリージョンの拡大がワークロード移転サービスを可能にする | +1.2% | 欧州および北米、アジア太平洋地域への波及あり | 中期(2〜4年) |
| カーボンアウェアなKubernetesおよびバッチスケジューリングが柔軟性を最適化需要に転換する | +0.9% | 北米および北欧での早期採用を伴うグローバル | 中期(2〜4年) |
| クラウド調達とサプライヤーレポーティングがカーボン責任をIT運用に拡大する | +0.7% | 欧州、アジア太平洋地域の政府調達、およびグローバル企業 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIワークロードの増加がカーボンアウェアなクラウド運用への需要を高める
マネージドクラウドカーボン最適化サービス市場は、AIワークロードが電力使用をクラウドバイヤーにとって取締役会レベルの問題に変えるにつれて支持を得ています。国際エネルギー機関によると、2025年のグローバルデータセンターの電力需要は17%増加し、総電力需要の3%成長と比較して大幅に上回りました。同機関はまた、AIに特化したデータセンターからの電力需要が2030年までに3倍になると予測しています。GPUを多用するモデルのトレーニングと推論は、運用上の選択において広範な電力平均を有用性の低いものにしています。そのため、バイヤーは最適化が可能な場所を特定するために、モデル、トークンタイプ、課金メーターレベルでの帰属を必要としています。Flexeraは2026年10月にAIサステナビリティ機能を一般提供開始し、接続されたAWS、Azure、Google Cloudアカウント全体でカーボン、電力、水の帰属を可能にしました。
FinOpsとGreenOpsの融合がコストとカーボンの共同予算を生み出す
マネージドクラウドカーボン最適化サービス市場は、財務、エンジニアリング、サステナビリティチームが共有の運用プロセスを使用する場合に恩恵を受けます。FinOps財団は、2025年に欧州のFinOpsプラクティスの53%がカーボン指標を追跡し、前年比18%増加したと報告しました。グローバルでは、FinOpsプラクティスのわずか3%がカーボン情報をクラウド最適化の推進に活用しており、測定が運用上のアクションより先行していることを示しています。SoftwareOneは、FinOpsプラクティス内での環境フットプリントの継続的な追跡により、448,000 米ドルの節約と、クラウド総排出量の30%削減を達成したと報告しました。既存のFinOpsツールは、企業が別個のインフラプログラムなしにカーボン最適化の出発点を得ることを可能にします。マネージドプロバイダーは、このギャップを活用して、各顧客に専任のサステナビリティエンジニアリングチームを必要とせずに、カーボンテレメトリをアクションに転換することができます。
義務的な気候情報開示が監査対応可能なクラウド排出量データへの需要を高める
マネージドクラウドカーボン最適化サービス市場は、追跡可能なクラウド排出量データをより価値あるものにする報告要件によって支えられています。企業サステナビリティ報告指令(CSRD)は、欧州連合で事業を行う対象企業に対し、外部保証審査の対象となるスコープ2情報を含む欧州サステナビリティ報告基準(ESRS)に基づく報告を義務付けています。月次かつ異なる形式のクラウドプロバイダーレポートは、監査プロセスを支援する前に正規化が必要です。米国証券取引委員会(SEC)は2026年6月に2024年の気候情報開示規則の廃止を提案しました。カリフォルニア州の気候報告法および機関投資家の期待により、多くの大手米国企業は依然として報告が求められています。GHGプロトコルに沿った成果物を提供し、データの系譜を保持するプロバイダーは、欧州の義務的報告と継続する米国の投資家ニーズの両方に対応できます。
再生可能エネルギー駆動のクラウドリージョンの拡大がワークロード移転サービスを可能にする
マネージドクラウドカーボン最適化サービス市場は、クラウドロケーション全体でのカーボンフリー電力の差異にも依存しています。Amazonは2025年に3年連続で、25のAWSデータセンターリージョンを含むグローバルの電力消費量の100%を再生可能エネルギーで賄いました。[1] Google Cloudは2025年に、ストックホルムで100%、フィンランドで98%、パリで96%のカーボンフリーエネルギーを報告し、香港の2%と比較して大きな差がありました。この差は、柔軟なバッチワークロードやAIトレーニングジョブをより低カーボンのロケーションに移動するための実用的な選択肢を提します。社内のFinOpsチームは、これらの移動を継続的に計画するために必要なデータ統合とスタッフィングを欠いていることが多いです。マネージドプロバイダーは、コスト、キャパシティ、レイテンシ、コンプライアンス要件を考慮しながら、この機能を繰り返し実行可能にすることができます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カーボン強度データの不整合と予測精度が最適化の信頼性を制限する | -1.5% | 北米と欧州にまたがるマルチクラウド環境で最も深刻なグローバル | 短期(2年以内) |
| ハイブリッドおよびマルチクラウドのテレメトリ統合が実装の複雑性を高める | -1.0% | アジア太平洋地域および中東・アフリカでより高い負担を伴うグローバル | 中期(2〜4年) |
| データレジデンシーおよびデータ主権規則がリージョン間のワークロード移転を制約する | -0.8% | 欧州およびアジア太平洋地域の国家クラウドポリシー環境 | 長期(4年以上) |
| サービスレベルおよびパフォーマンスリスクが積極的なワークロード延期を制限する | -0.5% | 金融サービスなどのレイテンシ敏感セクターで最も深刻なグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
カーボン強度データの不整合と予測精度が最適化の信頼性を制限する
マネージドクラウドカーボン最適化サービス市場は、マルチクラウド環境全体で基本的なデータ品質の課題に直面しています。AWS、Azure、Google Cloudは異なるスケジュールでカーボンデータを提供し、異なる方法論、スコープ2の境界、再生可能エネルギー帰属のアプローチを使用しています。グリーンソフトウェア財団は、クラウドプロバイダーが顧客のカーボンデータを月次で公開しており、リアルタイムの意思決定への活用が制限されていると指摘しました。これにより、統一された排出量ベースラインを作成する前に正規化が必要なレポートが組織に残されます。Electricity Mapsは2025年1月にリアルタイムのカーボン強度データを200以上の国と地域に拡大しました。WattTimeは2026年7月にAOERモデルを強化し、15の新しい欧州リージョン全体でフロートレーシング、エネルギーストレージ処理、非CO₂要因を追加しましたが、完全なマルチクラウド環境全体での時間単位のワークロードレベルの帰属は依然として困難です。
ハイブリッドおよびマルチクラウドのテレメトリ統合が実装の複雑性を高める
ハイブリッドおよびマルチクラウド環境は、監視システムがデフォルトでテレメトリを交換しないため、マネージドデプロイメントをより困難にします。AWS CloudWatch、Azure Monitor、Google Cloud Monitoringはそれぞれ独立した環境で動作し、データを取り込み、正規化し、照合できるレイヤーが必要です。2025年にACMが発表した研究では、共有インフラにおける公平なカーボン分解が困難な方法論的課題として特定されました。これは、個々のアプリケーション、チーム、サービスへの排出量の割り当て方法に影響します。結果として生じる統合作業は、特に顧客がサステナビリティエンジニアリングリソースを欠いている場合、価値実現までの時間を延ばし、エンゲージメントコストを引き上げる可能性があります。ISO 14064ベースの監査期待も正規化プロセスの文書化を要求しており、オンプレミスメーターとクラウド課金エクスポートが異なるデータモデルを使用している場合に追加の労力が生じます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ワークロード最適化が収を支え、統合がより速い採用を促進
クラウドワークロード最適化サービスは2026年の収益の56.19%を占め、マネージドクラウドカーボン最適化サービス市場への中心的な入口となっています。このサービスは、アイドル状態のコンピューティングを特定し、同じ課金サイクル内で柔軟な作業をより低カーボンのリージョンに移動することで、直接的な財務的メリットを提供します。GreenOpsおよびFinOps統合サービスは、サービスタイプの中で最も速い速度である2032年までにCAGR 25.68%で拡大する見込みです。このサービスは、財務、エンジニアリング、サステナビリティチームの共有データレイヤーの欠如に対処します。カーボンアカウンティングおよび測定サービスは、最適化が依存する排出量ベースラインを提供します。サステナビリティレポーティングおよびコンプライアンスサービスは、情報開示サイクルと外部保証ニーズに関連する定期的な作業を支援します。
マネージドクラウドカーボン最適化サービス産業は、基本的なクラウドプロバイダーダッシュボードを超えて、環境全体でデータを正規化するサービスへと移行しています。マネージドクラウドカーボン最適化サービス市場内では、ハイパースケーラーがネイティブレポーティングツールを改善するにつれて、基本的なテレメトリがより一般的になっています。したがって、マネージドプロバイダーは監査証跡、予測カーボン予算、より詳細なAIワークロード帰属を通じて差別化を図ることができます。カーボンアウェアなKubernetesスケジューリングは、参照された研究において、パフォーマンスへの有意な影響なしにCO₂排出量を10%〜30%削減できることが示されています。この証拠は、顧客がスケジューリングサービスに財務的・運用的価値を置くのに役立ちます。GreenOpsおよびFinOps統合サービスは、独立したサステナビリティのアドオンではなく、コアFinOpsワークフローの一部になりつつあります。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
展開モード別:オンプレミスのリーダーシップがデータガバナンスニーズを反映し、クラウド提供が進展
オンプレミス展開は2026年のマネージドクラウドカーボン最適化サービス市場の収益の67.18%を占めました。規制対象の組織は、カーボンインテリジェンスインフラと運用テレメトリを管理されたデータ境界内に保持するためにこのモデルを使用しています。クラウドベースの展開は、展開モードの中で最も高い速度である2032年までにCAGR 25.91%で拡大する見込みです。プロバイダーは、機密インフラ情報への永続的なアクセスなしにワークロードレベルのインテリジェンスを提供できるマルチテナント設計を構築しています。ハイブリッドモデルは、レガシーオンプレミスシステムとクラウドネイティブワークロードの両方を持つ組に対応します。これらのバイヤーは多くの場合、最も広範なテレメトリ統合を必要とし、マネージドサービスから最大の価値を引き出す可能性があります。
クラウドベースの提供は内部プラットフォームの維持負担を軽減できますが、データ処理とサプライヤーコントロールへの信頼が必要です。欧州連合データ法は、2027年1月までにクラウドプロバイダーがサービス切り替えのデータ転送料金を免除することを要求しています。この変更により、クラウド提供のカーボン最適化ツールを検討するバイヤーのロックイン懸念が軽減される可能性があります。また、切り替えコストが段階的に廃止されるにつれて、競争的な調達を促進する可能性もあります。国家規則または内部ポリシーがテレメトリの外部処理を制限する場合、オンプレミス展開は引き続き関連性を持ちます。したがって、マネージドクラウドカーボン最適化サービス市場は、単一のアーキテクチャではなく、異なるセキュリティおよびコンプライアンスの立場を反映した提供オプションを必要としています。
組織規模別:大企業がリードし、中小企業はマネージドティアを通じてアクセスを獲得
大企業は2026年のマネージドクラウドカーボン最適化サービス市場シェアの70.41%を占めました。大企業は最大のクラウド資産を持ち、より成熟したFinOps機能を有し、気候情報開示義務への早期の対応を行っています。中小企業は2032年までにCAGR 26.11%で拡大する見込みです。サプライチェーン報告義務は、大手バイヤーから小規模サプライヤーへの気候データ要求を拡大する可能性があります。これにより、専任の報告チームと社内エンジニアリングリソースを持たない中小企業に圧力がかかります。中小企業の採用ケースは、既存のクラウド課金および監視ツールに接続できる低複雑性サービスに依存しています。
プラットフォームベンダーは、低インストルメンテーションティア、アプリケーションプログラミングインターフェースベースの接続、GHGプロトコルに沿った事前設定レポートでこのニーズに対応できます。これらの機能は、基本的な排出量情報の作成と顧客アンケートへの対応に必要な労力を削減できます。製造業、物流、テクノロジーサプライヤーは、大企業顧客がサプライチェーン情報をますます要求するようになっているため、関連する需要プールです。マネージドクラウドカーボン最適化サービス市場内では、プラットフォームコストの低下と報告義務の増加により、マネージドオファリングの意思決定プロセスが短縮される可能性があります。大企業は、そのスケールがより複雑なマルチクラウドおよびワークロードレベルのプログラムを支援するため、引き続き重要です。

エンドユーザー産業別:ITおよび通信がリードし、政府調達が拡大
ITおよび通信は2026年のマネージドクラウドカーボン最適化サービス市場の収益の29.66%を占めました。このセクターは大量のクラウドインフラを所有・運用し、確立されたFinOpsプラクティスを持っています。政府および公共行政は2032年までにCAGR 25.05%で拡大する見込みです。グリーン調達要件は、公共バイヤーがクラウドサービスを購入する際にエネルギーパフォーマンスと再生可能エネルギー調達を考慮するよう促しています。シンガポールのGovTechは、政府ITの一括入札にSS 715:2025エネルギー効率ベースラインを組み込む計画を確認しました。[2] フィリピン調達サービスは2026年6月に、Google Cloud コンピューティングサービスを政府の電子マーケットプレイスにグリーンテクノロジー製品として掲載しました。
銀行・金融サービス・保険(BFSI)は2番目に大きなエンドユーザーセグメントであり、厳格なサービスレベルコントロールとともに投資家グレードのESGレポーティングを必要としています。レイテンシ敏感なワークロードは、積極的な延期よりもスケジューリングレイヤーの改善を好みます。ヘルスケアおよびライフサイエンス、小売および電子商取引、産業製造、教育および研究機関は、それぞれ固有の機密性とコンプライアンスニーズを持つ小規模セグメントを代表しています。ヘルスケアと製造業は、カーボン責任がITサプライチェーン全体に拡大するにつれて、クラウド調達レポーティングへの関心を示しています。これにより、セクター固有のコントロール内で機能するカーボンアカウンティングサービスへの継続的な需要が生まれます。したがって、マネージドクラウドカーボン最適化サービス市場は、共通の測定方法と各セクターに適した展開・報告プラクティスを組み合わせる必要があります。
地域分析
北米は2026年の収益の37.81%を占めました。米国とカナダは、密度の高いハイパースケーラーキャパシティ、大規模なFinOpsプラクティショナーベース、継続する投資家主導の報告期待を組み合わせています。SECによる義務的な気候情報開示規則の廃止提案は、カリフォルニア州要件または投資家要求の対象企業の報告ニーズを排除しませんでした。[3] カナダは需要源であると同時に、より低カーボンのワークロードの潜在的なロケーションでもあります。Googleはモントリオールリージョンで97%のカーボンフリーエネルギーを報告し、AWSのカナダリージョンは北米内で低い電力グリッドカーボン強度を持っています。これらの条件は、顧客データ規則が許す範囲でクロスボーダーのワークロード計画を支援します。
欧州はCSRDと監査可能なスコープ2情報開示の要件によって支えられています。北欧のクラウドロケーションは、ストックホルム、フィンランド、パリのGoogle Cloudリージョンを含む低カーボンの選択肢を提供しています。これらのリージョンの運用価値は、報告に適した形式で排出量の効果を文書化できるスケジューリングサービスに依存しています。ドイツと英国は、CSRD第1波の申告者が大幅に集中しているため、欧州内で最大の国別市場です。データ法のクラウド切り替え規定は、切り替え料金が段階的に廃止されるにつれて、サプライヤーの選択肢を増やし、調達活動を促進する可能性があります。データレジデンシー規則は、データが許可されたロケーションを越えられない場合、プロバイダーがワークロードの移転を制限することを依然として要求しています。
アジア太平洋地域は、マネージドクラウドカーボン最適化サービス市場において最も速い地域成長率である2032年までにCAGR 25.33%で拡大する見込みです。シンガポールは2025年8月に、少なくとも30%のエネルギー節約と最大35°Cの温度での運用を目標とする熱帯気候データセンターITエネルギー効率基準としてSS 715:2025を開始しました。中国は国家主導のクラウド調達にグリーンデータセンター政府調達要件基準を適用しています。日本のソフトウェアカーボンフットプリントガイダンス、インドのSEBI報告フレームワーク、韓国の大企業グループのネットゼロコミットメントが、ワークロードレベルのアカウンティングとFinOps・GreenOps共同プログラムへの関心を高めています。マネージドクラウドカーボン最適化サービス市場において、これらの政策は調達要件を採用への重要な経路にしています。南米、中東、アフリカは依然として初期段階にあり、ブラジルと南アフリカの需要は多国籍企業の子会社と政府機関に集中しています。
競合環境
市場集中度
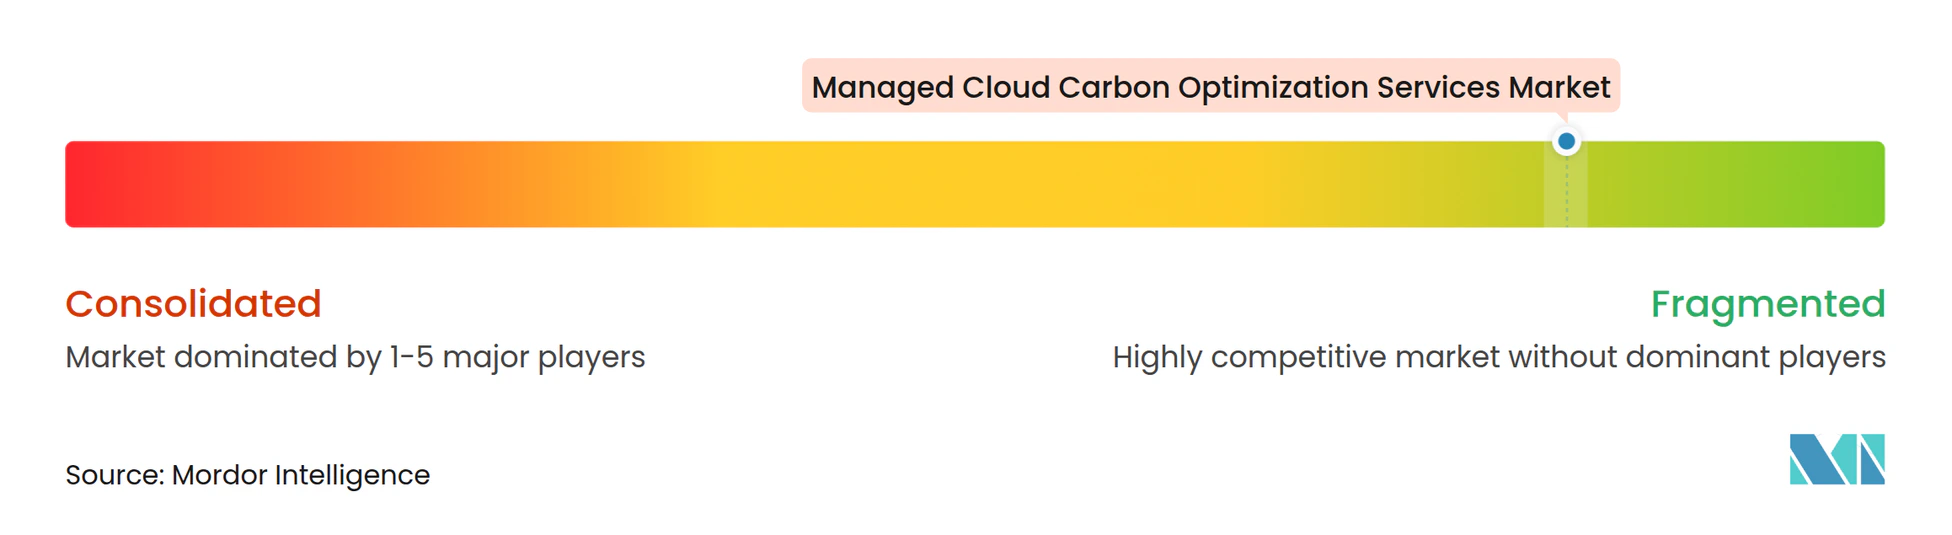
マネージドクラウドカーボン最適化サービス市場は、カーボン強度データプロバイダー、ワークロード最適化プラットフォーム、FinOps・GreenOpsツール、マネージドサービスインテグレーターにわたって断片化されています。Electricity MapsとWattTimeは、ロケーションベースのカーボンシグナルを支援するデータを提供しています。CloudBolt、Densify、Zesty、Cirrus Nexusはワークロード最適化で事業を展開し、FlexeraとFinoutはFinOpsおよびGreenOps活動を支援しています。Accenture、IBM、Claranet、Xebiaはより広範なサービスおよび統合機能を提供しています。これらの活動全体にわたって支配的な地位を持つ企業はありません。基本的なクラウドプロバイダーダッシュボードは、標準的な排出量テレメトリのみを提供するプロバイダーに圧力をかけています。
専門プロバイダーは、マルチクラウドデータの正規化、監査対応の証拠、AIワークロードの詳細な帰属を通じて競争しています。Flexeraは2026年10月にAIサステナビリティ機能を一般提供開始し、顧客がAWS、Azure、Google Cloud全体で個々のAIモデルとトークンタイプにカーボン排出量、電力使用量、水使用量を帰属させることを可能にしました。Context Labsは2025年9月にNew Era Energy and Digital、Sharon AI、Mawgan Capitalとパートナーシップを締結し、テキサス州のAIに特化したデータセンターキャンパスにそのプラットフォームを統合しました。[4] このアプローチは、カーボンアカウンティングをAIインフラに電力を供給するエネルギーサプライチェーンに結びつけます。WattTimeは2026年7月にAOERモデルをアップグレードし、15の欧州リージョン全体でフロートレーシングと改善されたストレージ処理を追加しました。
大手プロバイダーは、確立されたエンタープライズソフトウェアおよびアドバイザリー環境にカーボン管理を組み込んでいます。AccentureのmyNav グリーンクラウドアドバイザーは、コスト、パフォーマンス、エネルギー、CO₂データを使用してシナリオプランニングを支援します。SAPはカーボン管理を企業資源計画データに接続し、大口顧客の製品レベルの排出量とスコープ3作業を支援しています。中小企業向けサービスティア、ソブリンクラウド設定、AI固有のカーボン帰属に機会が残っています。データレジデンシー制限内で運用できるプロバイダーは、無制限のクロスリージョンスケジューリングを使用できない顧客に対応できます。
マネージドクラウドカーボン最適化サービス産業リーダー
-
FlexiDAO S.L.
-
Cirrus Nexus, Inc.
-
CloudBolt Software, Inc.
-
Finout, Inc.
-
Claranet Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:Flexeraは、AIサステナビリティダッシュボードをすべてのクラウドサステナビリティ顧客に一般提供開始し、接続されたAWS、Azure、Google Cloudアカウント全体で個々のAIモデルとトークンタイプへのカーボン排出量、電力消費量、水使用量の帰属を可能にしました。これは、トークンレベルのAI環境影響帰属を提供する初のFinOpsプラットフォーム機能であり、AIワークロードがデータセンター排出量増加の最大の要因となるにつれて、AIカーボン責任に対するエンタープライズ需要に直接対応しています。
- 2026年9月:フィリピンの予算管理省調達サービスは、2026年5月25日に署名された覚書に基づき、Google Cloud コンピューティングサービスを政府の電子マーケットプレイスにグリーンテクノロジー製品として正式に掲載しました。政府機関は、グリーンテクノロジー調達要件を満たしながら、最大30%のコミット使用割引でクラウドサービスを調達できるようになりました。
- 2026年8月:WattTimeは、AOERモデルバージョン2026-04-01をアップグレードし、電力輸入のフロートレーシング、改善されたエネルギーストレージ処理、15の新しい欧州リージョン全体での非CO₂要因アカウンティングを追加しました。このアップグレードにより、モデルは現行のGHGプロトコルスコープ2ロケーションベースガイダンスと整合し、グローバルのカーボンアウェアスケジューリングプラットフォームのデータ品質水準を引き上げます。
- 2026年6月:SECは、2024年3月の気候関連情報開示規則を廃止するための規則制定提案を公表し、2026年8月3日までのコメント期間を設けました。この提案は、連邦レベルの米国規制姿勢を変えますが、エンタープライズ需要を排除するものではなく、投資家主導の報告義務とカリフォルニア州の気候情報開示法が大手上場企業のコンプライアンス水準を維持しています。
グローバルマネージドクラウドカーボン最適化サービス市場レポートの範囲
マネージドクラウドカーボン最適化サービス市場は、クラウドコンピューティング環境に関連するカーボン排出量の測定、監視、管理、削減、報告を組織が行うのを支援するアウトソーシングサービスで構成されています。これらのサービスには、クラウドワークロード最適化、カーボンアカウンティングおよび測定、サステナビリティレポーティング、GreenOpsおよびFinOps統合、排出量監視、カーボンアウェアな運用管理、環境サステナビリティ、規制コンプライアンス、運用効率目標のバランスを取るためのクラウドリソースの継続的な最適化が含まれます。
マネージドクラウドカーボン最適化サービス市場レポートは、サービスタイプ(クラウドワークロード最適化サービス、カーボンアカウンティングおよび測定サービス、サステナビリティレポーティングおよびコンプライアンスサービス、GreenOpsおよびFinOps統合サービス、その他のサービスタイプ)、展開モード(オンプレミス、クラウドベース、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府および公共行政、ヘルスケアおよびライフサイエンス、ITおよび通信、産業製造、小売および電子商取引、教育および研究機関、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| クラウドワークロード最適化サービス |
| カーボンアカウンティングおよび測定サービス |
| サステナビリティレポーティングおよびコンプイアンスサービス |
| GreenOpsおよびFinOps統合サービス |
| その他のサービスタイプ |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府および公共行政 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売および電子商取引 |
| 教育および研究機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | クラウドワークロード最適化サービス | |
| カーボンアカウンティングおよび測定サービス | ||
| サステナビリティレポーティングおよびコンプイアンスサービス | ||
| GreenOpsおよびFinOps統合サービス | ||
| その他のサービスタイプ | ||
| 展開モード別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府および公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売および電子商取引 | ||
| 教育および研究機関 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
ネージドクラウドカーボン最適化サービスの市場規模はどのくらいですか?
マネージドクラウドカーボン最適化サービスの市場規模は、2027年の1.46 ビリオン 米ドルから2032年までに4.39 ビリオン 米ドルへと、CAGR 24.74%で拡大する見込みです。
マネージドクラウドカーボン最適化サービスへの需要を促進しているものは何ですか?
AI関連のデータセンター電力需要、情報開示ニーズ、コストとカーボンコントロールの統合が、マネージドサービスへの需要を高めています。
マネージドクラウドカーボン最適化サービスでリードしているサービスタイプはどれですか?
クラウドワークロード最適化サービスは、アイドル状態のコンピューティングを削減し、より低カーボンのワークロード配置を支援できるため、2026年に収益シェアの56.19%を占めました。
最も速く拡大している展開モデルはどれですか?
クラウドベースの展開は、マルチテナント提供モデルと低い内部プラットフォーム要件に支えられ、2032年までにCAGR 25.91%で拡大する見込みです。
これらのサービスを最も速く採用している組織はどこですか?
中小企業は、サプライチェーン報告期待が小規模組織に及ぶにつれて、2032年までにCAGR 26.11%で拡大する見込みです。
これらのサービスで最も速く拡大している地域はどこですか?
アジア太平洋地域は、調達基準とデータセンターエネルギー効率政策に支えられ、2032年までにCAGR 25.33%で拡大する見込みです。