
Taille et Part du Marché des Services managed GreenOps
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.86 Milliards de dollars |
| Taille du Marché (2032) | 7.32 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 20.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services managed GreenOps par Mordor Intelligence
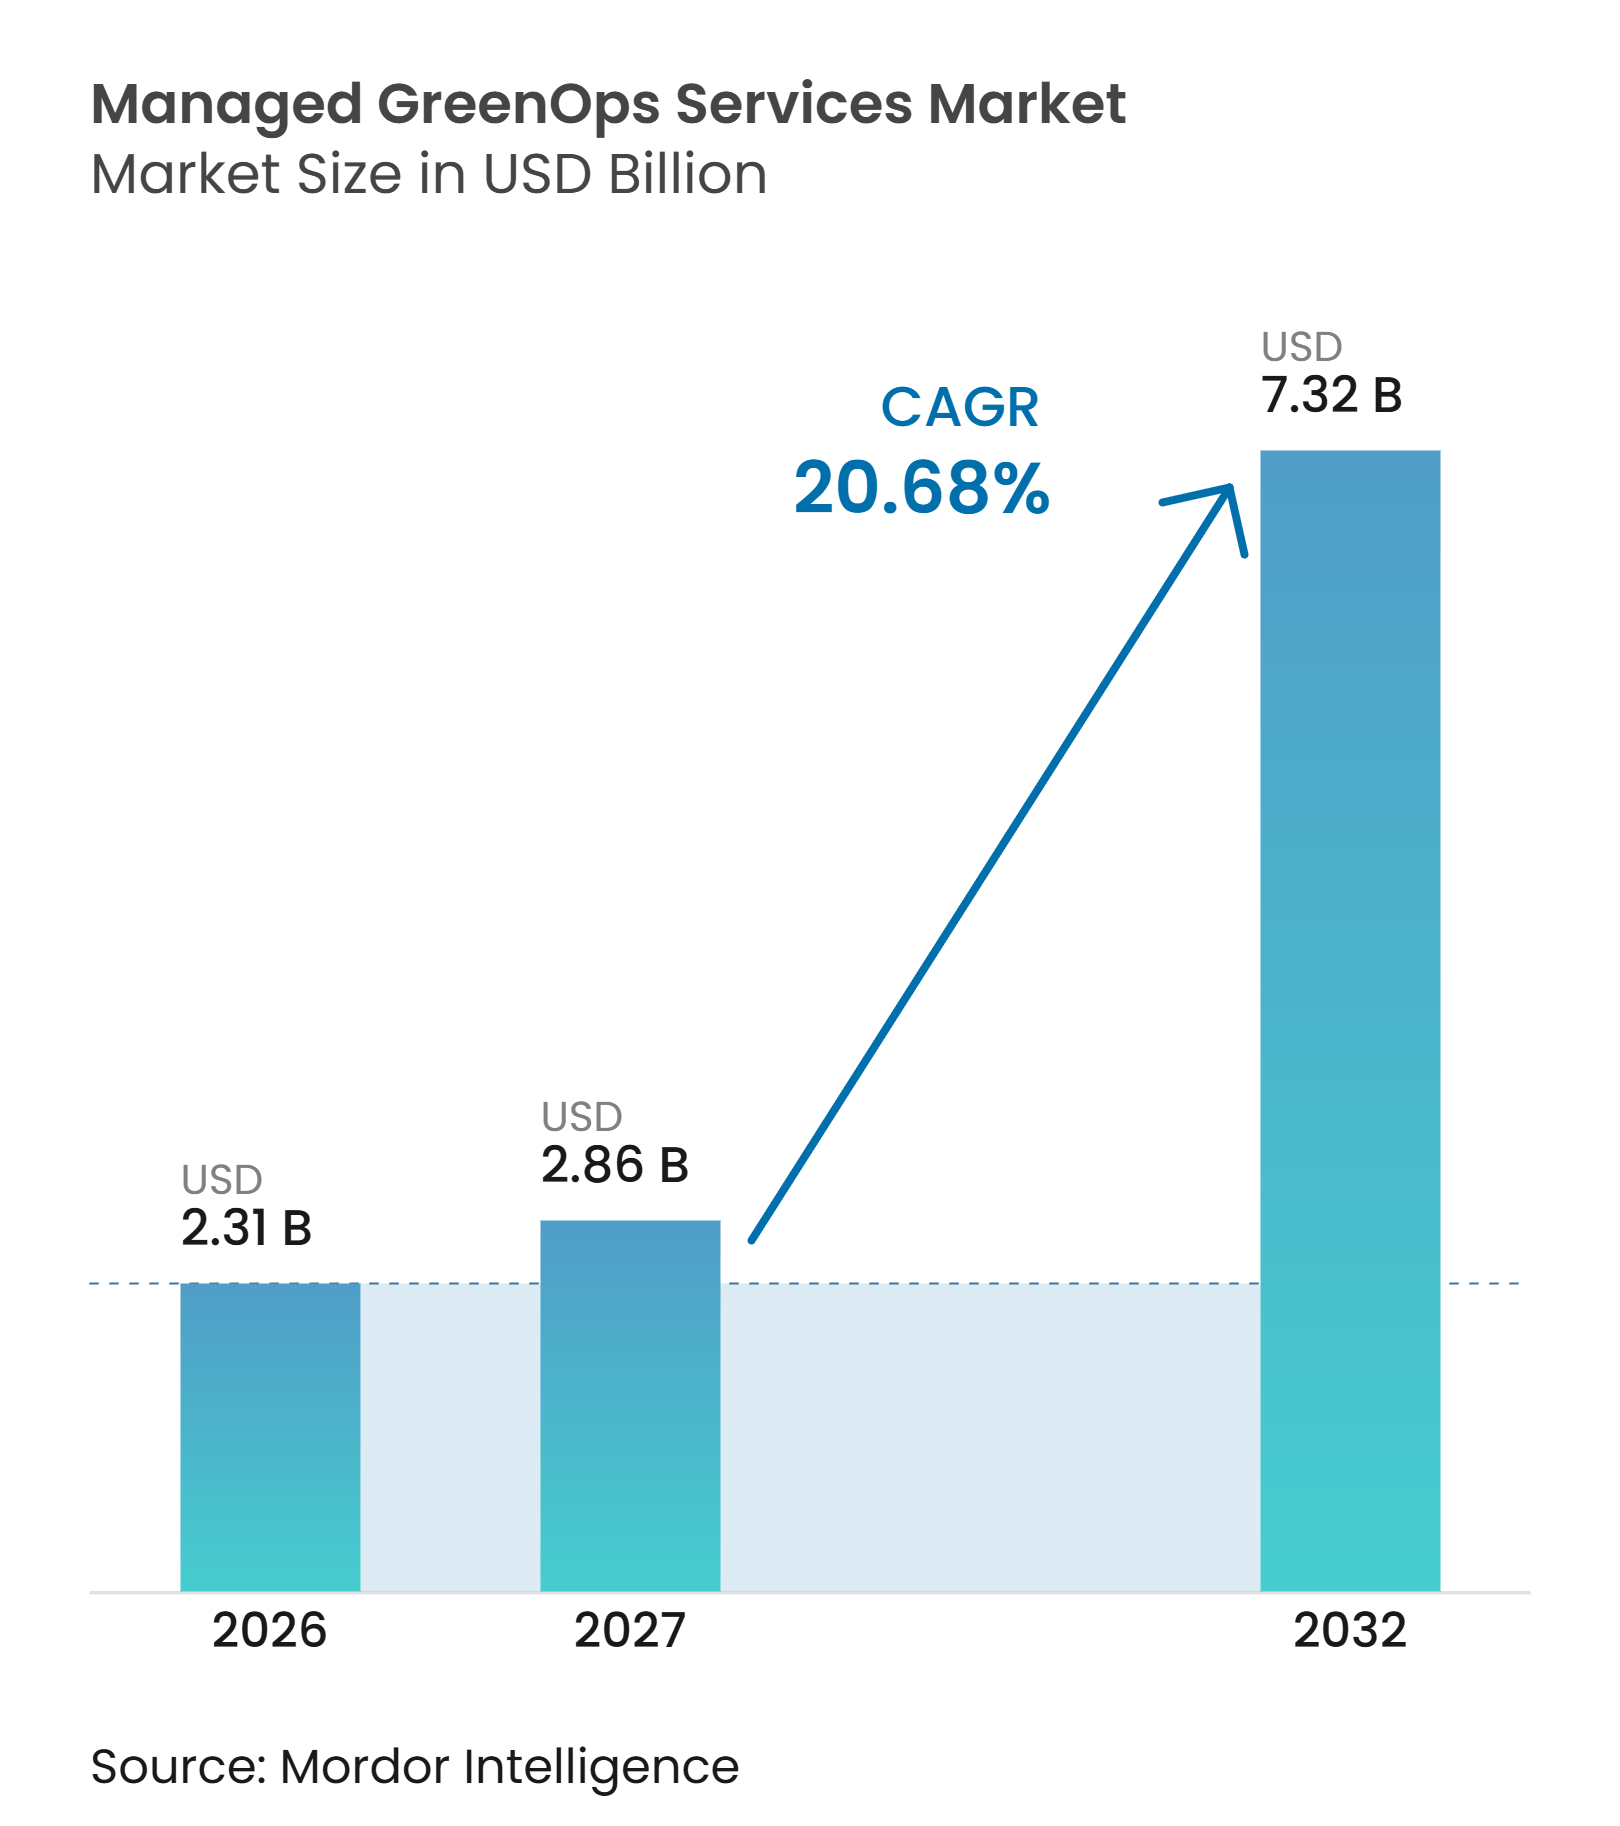
La taille du marché des services managed GreenOps devrait croître de 2,31 milliards USD en 2026 à 2,86 milliards USD en 2027, et est prévue pour atteindre 7,32 milliards USD d'ici 2032, à un CAGR de 20,68 % sur la période 2027-2032. Le marché des services managed GreenOps évolue des révisions ponctuelles de l'informatique verte vers un soutien opérationnel récurrent que les entreprises peuvent gérer via leurs budgets technologiques. Les règles de divulgation climatique, la demande en électricité liée à l'IA, et les obligations de reporting sur les chaînes d'approvisionnement accroissent le besoin de données fiables sur les émissions et l'énergie. Les prestataires peuvent répondre à ce besoin en combinant mesure, reporting, optimisation et soutien à l'assurance dans le cadre de contrats à plus long terme. Le marché des services managed GreenOps bénéficie également lorsque les économies d'énergie facilitent la justification des travaux de durabilité dans les plans d'investissement informatique.
Points Clés du Rapport
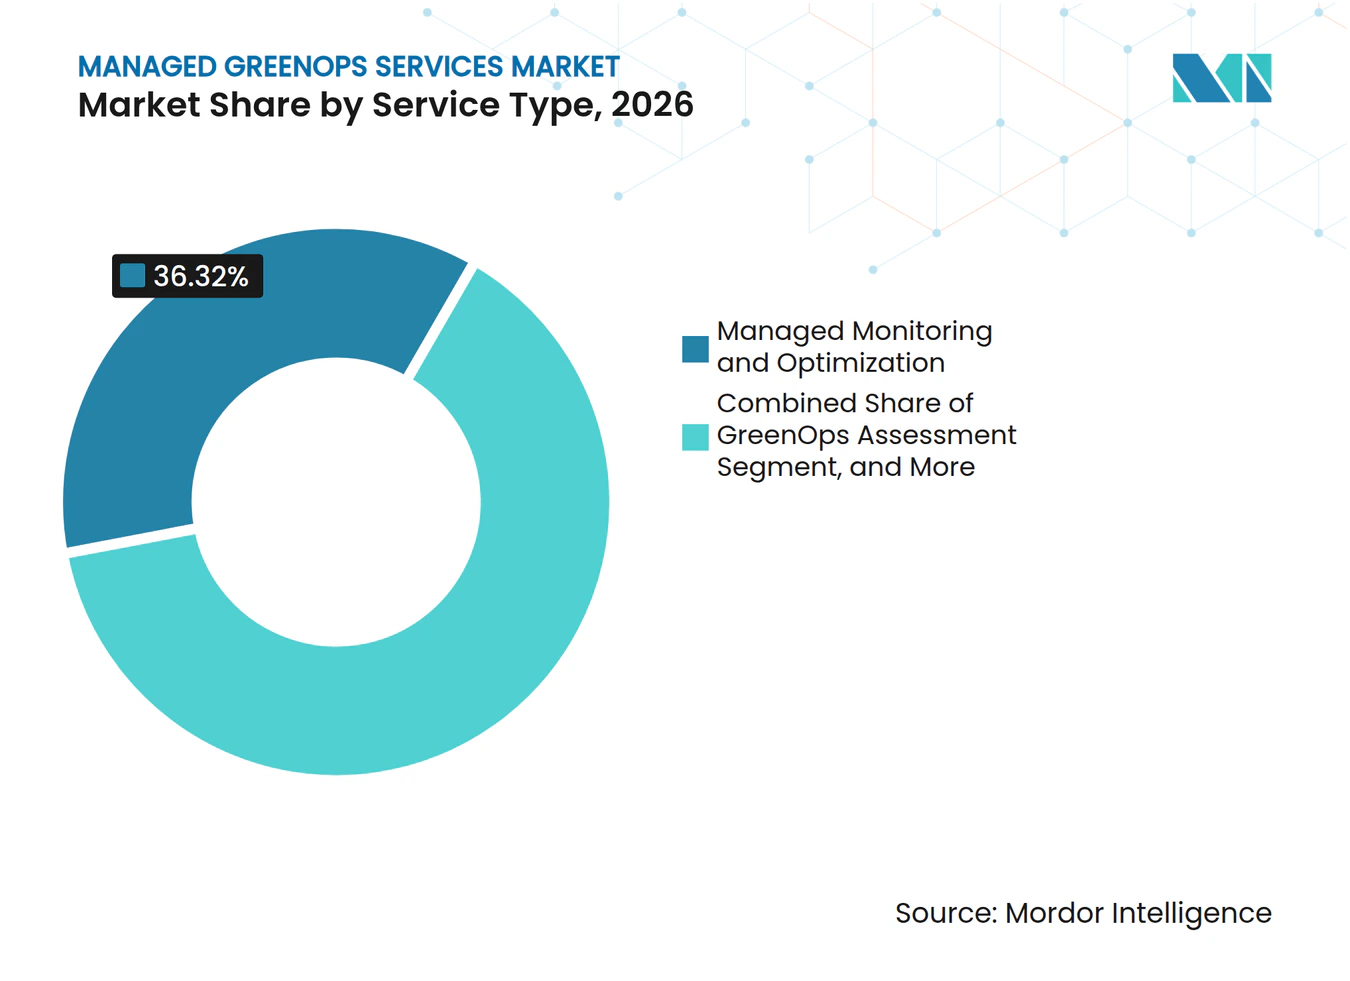
- Par type de service, la Surveillance et l'Optimisation Gérées ont représenté 36,32 % de la part du marché des services managed GreenOps en 2026, tandis que le Reporting et le Soutien à l'Assurance sur le Carbone, l'Énergie et l'Eau devrait se développer à un CAGR de 22,73 % jusqu'en 2032.
- Par modèle de livraison, les GreenOps Entièrement Gérés ont représenté 47,21 % du chiffre d'affaires en 2026, tandis que les GreenOps Co-Gérés devraient se développer à un CAGR de 23,61 % jusqu'en 2032.
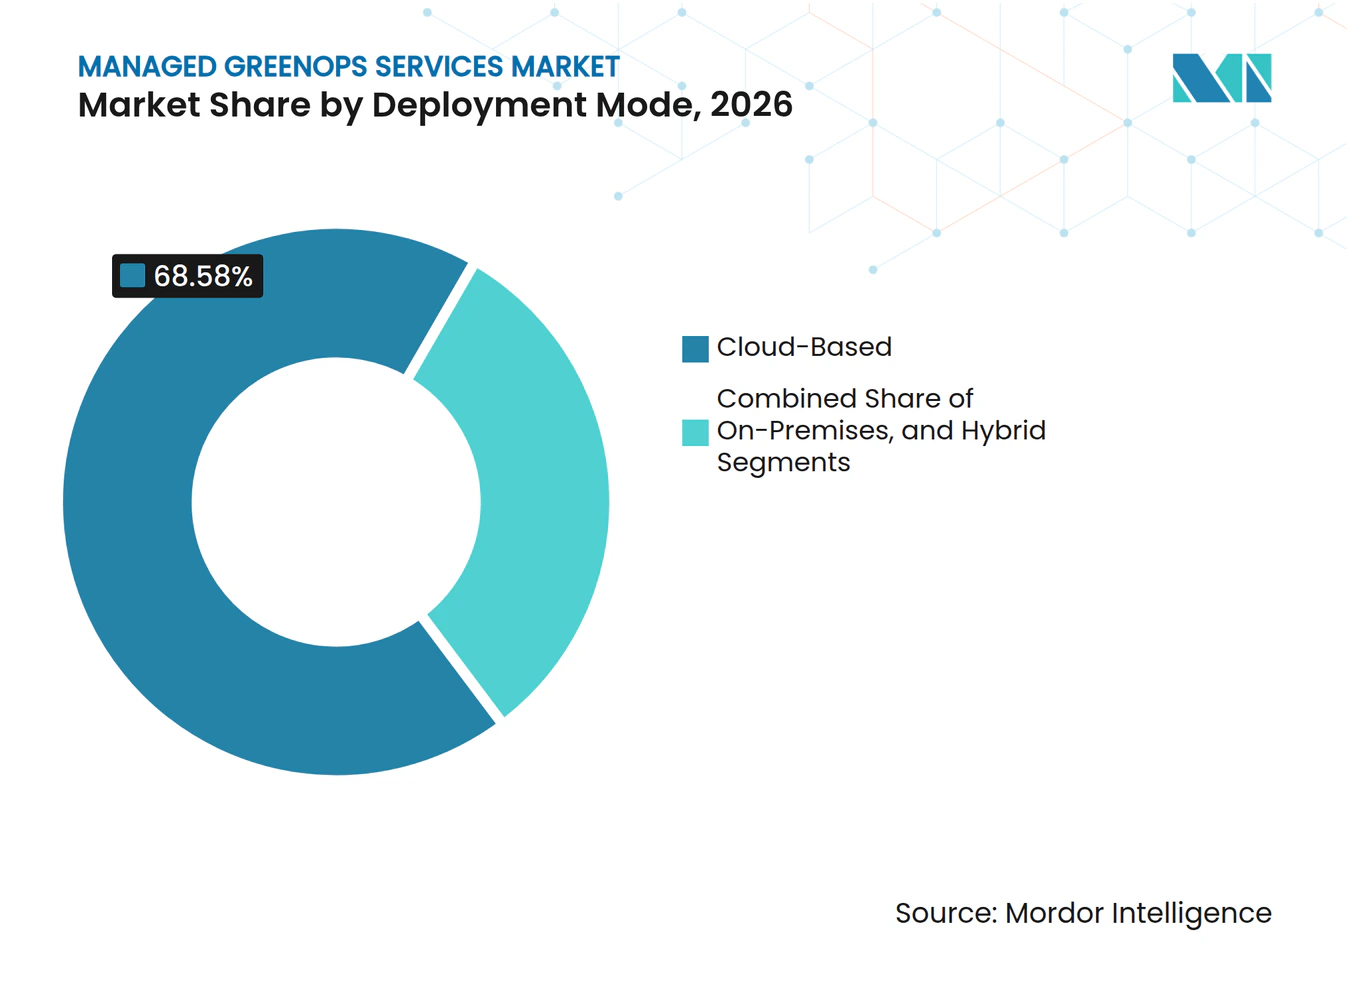
- Par mode de déploiement, le déploiement Cloud a représenté 68,58 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 23,92 % jusqu'en 2032.
- Par taille d'organisation, les Grandes Entreprises ont représenté 71,54 % de la demande en 2026, tandis que les Petites et Moyennes Entreprises devraient se développer à un CAGR de 23,82 % jusqu'en 2032.
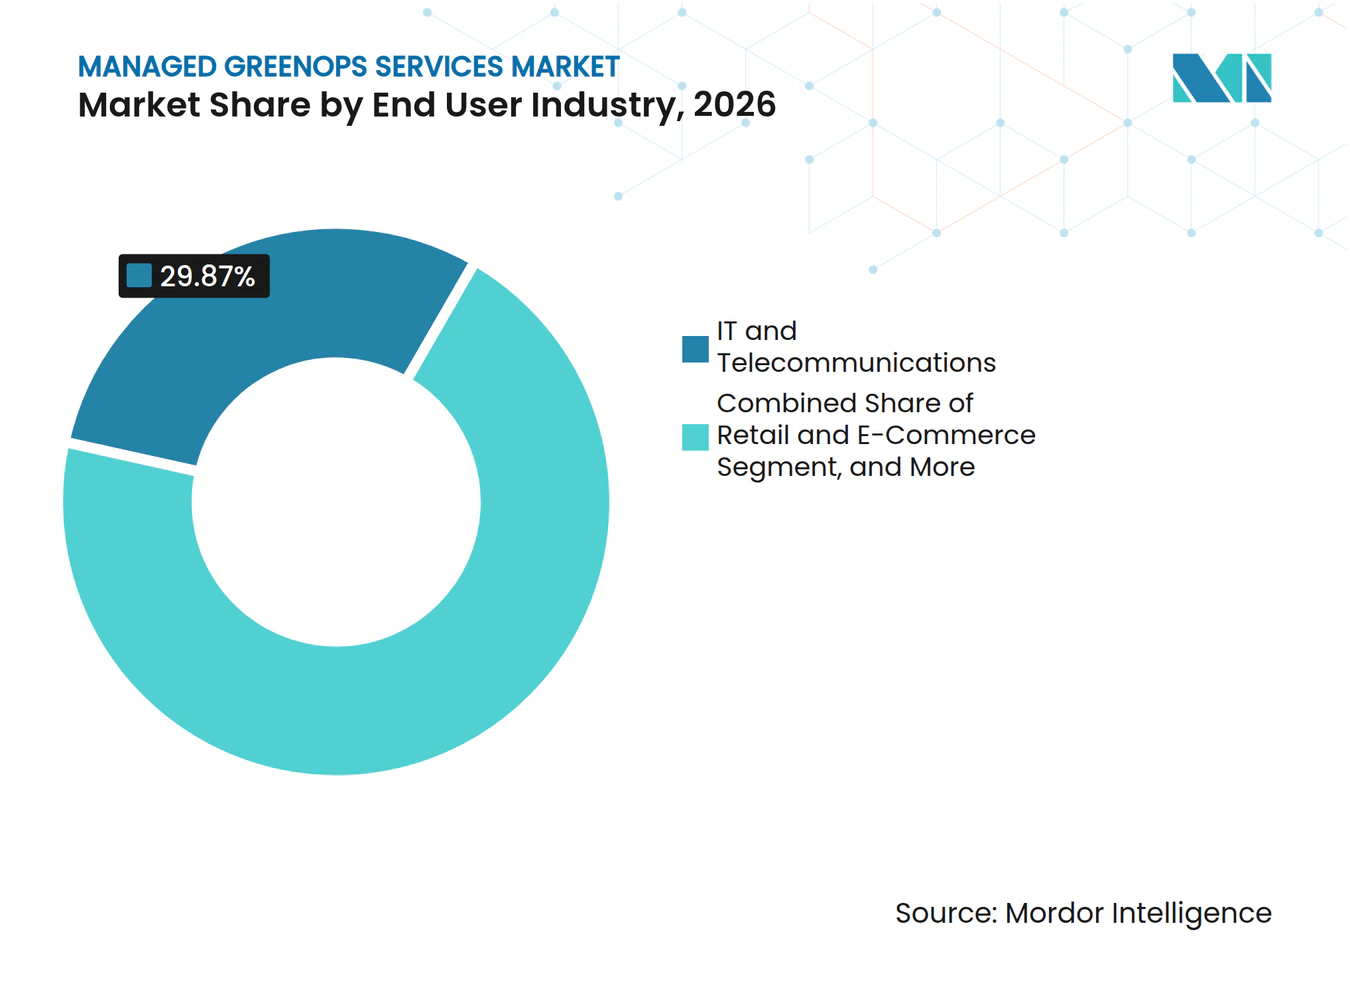
- Par secteur d'activité, l'Informatique et les Télécommunications ont représenté 29,87 % du chiffre d'affaires du marché des services managed GreenOps en 2026, tandis que le secteur de la santé et des sciences de la vie devrait se développer à un CAGR de 22,71 % jusqu'en 2032.
- Par domaine de durabilité, la Gestion du Carbone et des GES a représenté 34,69 % du chiffre d'affaires en 2026, tandis que l'Énergie Renouvelable et la Correspondance d'Énergie Sans Carbone devrait se développer à un CAGR de 22,86 % jusqu'en 2032.
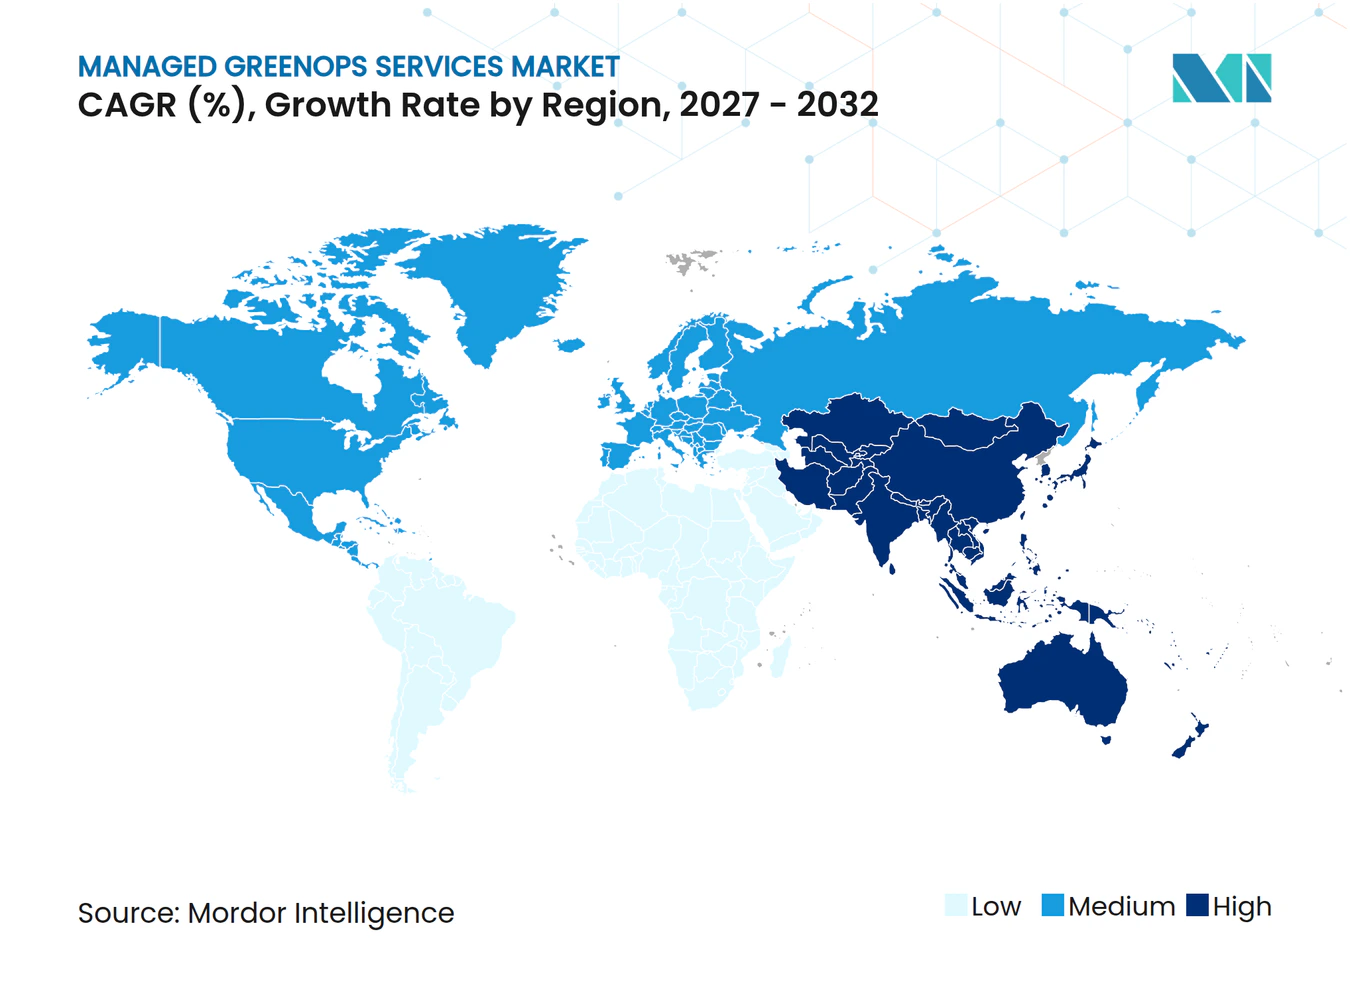
- Par géographie, l'Amérique du Nord a représenté 38,64 % du chiffre d'affaires du marché des services managed GreenOps en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 24,86 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| FACTEUR MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Divulgation Obligatoire sur le Climat et la Durabilité Numérique | +5.5% | Union Européenne, Amérique du Nord et adoptants de l'ISSB en Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance de la Consommation Électrique des Centres de Données IA et Hyperscale | +4.8% | Mondial, notamment Amérique du Nord, Asie de l'Est et Singapour | Moyen terme (2-4 ans) |
| Hausse des Coûts Énergétiques et Retour sur Investissement Plus Rapide de l'Informatique Verte | +4.2% | Europe, Amérique du Nord et marchés Asie-Pacifique contraints par le réseau électrique | Court terme (≤ 2 ans) |
| Engagements d'Entreprises vers la Neutralité Carbone et Décarbonation des Fournisseurs | +3.6% | Mondial, avec une activité précoce en Amérique du Nord et dans l'Union Européenne | Moyen terme (2-4 ans) |
| La Planification des Charges de Travail Tenant Compte du Carbone Devient un Contrôle Opérationnel | +2.1% | Amérique du Nord, Union Européenne et hubs hyperscale Asie-Pacifique | Moyen terme (2-4 ans) |
| Visibilité sur l'Eau et le Scope 3 comme Facteur de Différenciation dans les Achats | +1.8% | Asie-Pacifique soumise au stress hydrique, Union Européenne et Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Divulgation Obligatoire sur le Climat et la Durabilité Numérique
Le marché des services managed GreenOps est soutenu par des règles de reporting qui exigent des données environnementales plus complètes de la part des grandes organisations et de leurs fournisseurs. Le premier groupe d'entreprises couvertes par la Directive sur le Reporting de Durabilité des Entreprises de l'Union Européenne a publié ses rapports pour l'exercice financier 2024 selon les Normes Européennes de Reporting de Durabilité.[1] Les normes révisées publiées en 2026 comprenaient un plafond sur la chaîne de valeur applicable à partir de janvier 2027 et définissant les informations minimales que les fournisseurs doivent fournir. La double matérialité oblige les organisations à prendre en compte les effets environnementaux et les risques financiers liés au climat. Cette exigence crée des flux de données distincts que de nombreux systèmes d'entreprise ne peuvent pas gérer sans intégration et soutien opérationnel. Les prestataires gérés peuvent donc aider les clients à établir des processus reproductibles pour collecter, vérifier et déclarer les informations liées à l'informatique.
Croissance de la Consommation Électrique des Centres de Données IA et Hyperscale
Le marché des services managed GreenOps est également façonné par les besoins en énergie de l'IA et de l'informatique hyperscale. La demande mondiale en électricité des centres de données a augmenté de 17 % en 2025, tandis que la demande totale en électricité a augmenté de 3 %, et l'Agence Internationale de l'Énergie prévoit que la consommation des centres de données atteindra 945 TWh d'ici 2030.[2] Les installations axées sur l'IA exercent une pression supplémentaire sur les organisations pour comprendre les effets énergétiques et les émissions des charges de travail individuelles. Les investissements en infrastructure du secteur technologique ont raccourci le délai disponible pour établir des références avant que les empreintes informatiques ne s'élargissent. En Allemagne, la consommation d'électricité des centres de données a atteint 25,9 TWh en 2025 et devrait atteindre 41,3 TWh d'ici 2035. Ces conditions augmentent la valeur de la surveillance continue et des contrôles opérationnels tenant compte du carbone.
Hausse des Coûts Énergétiques et Retour sur Investissement Plus Rapide de l'Informatique Verte
La hausse des coûts d'électricité renforce l'argumentaire financier en faveur de l'optimisation énergétique gérée dans les grands parcs informatiques. Une analyse du TNO a révélé que le déplacement et la consolidation des charges de travail dans des installations efficaces peuvent permettre des économies d'énergie totales de 25 %. Cela permet aux organisations d'évaluer les travaux GreenOps à travers les économies opérationnelles ainsi que les exigences de reporting. Schneider Electric a rapporté une réduction de 30 % de la consommation d'énergie et des émissions de sa propre transformation de l'infrastructure informatique, par rapport à son objectif antérieur de 25 % sur cinq ans. La récupération des coûts énergétiques peut rendre les engagements de service par phases plus pratiques pour les organisations disposant de budgets technologiques limités. Elle soutient également les contrats qui lient le travail de surveillance à des résultats opérationnels mesurables.
Engagements d'Entreprises vers la Neutralité Carbone et Décarbonation des Fournisseurs
Les exigences envers les fournisseurs étendent le marché des services managed GreenOps au-delà des opérations directes vers la gestion des données de la chaîne de valeur. Une étude de la Banque Mondiale a révélé que les fournisseurs à fortes émissions travaillant avec des clients ayant des objectifs climatiques validés ont réduit leur intensité d'émissions de 12 %. Les grands clients ont de plus en plus besoin d'informations sur les émissions des fournisseurs pour soutenir le reporting Scope 3 et la réalisation des objectifs. Les fournisseurs plus petits manquent souvent des outils et du personnel spécialisé nécessaires pour répondre à ces demandes. Schneider Electric avait engagé plus de 2 700 entreprises fournisseurs dans ses programmes de décarbonation en septembre 2025. Cette relation crée une demande de services qui collectent les données des fournisseurs et les traduisent en enregistrements de reporting utilisables.
Analyse de l'Impact des Freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Coût Initial Élevé des Infrastructures Durables et de la Rénovation | -1.2% | Mondial, notamment Asie du Sud et du Sud-Est, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Pénurie de Talents en Ingénierie GreenOps et en Comptabilité Carbone | -0.8% | Mondial, notamment Asie du Sud, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Facteurs d'Émissions Multi-Cloud Incohérents et Règles d'Allocation | -0.5% | Amérique du Nord, Union Européenne et environnements multi-cloud Asie-Pacifique | Court terme (≤ 2 ans) |
| Effet Rebond de Jevons et Difficulté à Prouver la Réduction Absolue des Émissions | -0.3% | Mondial, notamment Amérique du Nord et Asie de l'Est à forte concentration hyperscale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé des Infrastructures Durables et de la Rénovation
Le coût initial du renouvellement des infrastructures peut retarder l'adoption sur le marché des services managed GreenOps. Schneider Electric a rapporté que 36 % des centres de données aux États-Unis avaient plus de 10 ans et manquaient d'une gestion proactive des actifs à l'échelle des installations. Les mises à niveau du refroidissement, de la distribution d'énergie et de la surveillance sont en concurrence avec les dépenses en capacité IA pour les budgets d'investissement. Les organisations peuvent donner la priorité aux investissements informatiques générateurs de revenus lorsque leurs retours semblent plus rapides. Des recherches publiées dans Nature ont révélé que les technologies de refroidissement avancées peuvent réduire les émissions de GES des centres de données de 15 à 21 % et l'utilisation d'eau bleue de 31 à 52 %. Les prestataires doivent donc structurer des services par phases qui tiennent compte à la fois du besoin en infrastructure et des contraintes de capital du client.
Pénurie de Talents en Ingénierie GreenOps et en Comptabilité Carbone
La pénurie de personnes comprenant à la fois les opérations informatiques et la comptabilité carbone limite la capacité de service. L'Institut des Professionnels de la Durabilité et de l'Environnement a annoncé un Registre mondial des Comptables et Auditeurs Carbone prévu pour 2026. L'accréditation formelle peut améliorer la confiance dans les données déclarées, mais peut également rendre les spécialistes qualifiés plus difficiles et coûteux à recruter. Les prestataires ont besoin d'équipes capables de relier la méthodologie des émissions, l'assurance financière, les données d'entreprise et les opérations cloud. Les viviers de spécialistes sont particulièrement limités dans les régions où les professions de durabilité sont moins établies. La livraison co-gérée et les services de formation peuvent aider les clients à conserver les connaissances tandis que les prestataires fournissent une expertise technique rare.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
Les Besoins de Divulgation Modifient la Composition des ServicesLa Surveillance et l'Optimisation Gérées ont représenté 36,32 % du chiffre d'affaires de 2026. Le service soutient le suivi continu de la consommation d'énergie informatique, des émissions et des performances de l'infrastructure. Les contrats de surveillance à long cycle fournissent aux clients un enregistrement plus clair des conditions opérationnelles dans le temps. Le Reporting et le Soutien à l'Assurance sur le Carbone, l'Énergie et l'Eau devrait se développer à un CAGR de 22,73 % jusqu'en 2032. Le soutien au reporting est renforcé par les règles de divulgation qui exigent des données environnementales auditables. IBM a rendu son API Envizi Emissions généralement disponible en avril 2026.[3] La version permet aux prestataires d'intégrer des calculs alignés sur le Protocole GES dans les flux de travail des entreprises. Cela peut réduire l'effort nécessaire pour relier les données d'émissions aux enregistrements ERP existants. Cela donne également aux clients un moyen d'appliquer la même logique de calcul à travers les cycles de reporting.
La Formation, la Gestion du Changement et le Transfert de Compétences répond au déficit de compétences qui peut compromettre les programmes axés sur la technologie. Elle est particulièrement pertinente pour les engagements co-gérés qui exigent que les équipes clientes assument des responsabilités définies. La formation aide également les organisations à utiliser les outils de reporting et les données opérationnelles de manière cohérente après la mise en œuvre initiale. Les autres services comprennent le suivi des actifs informatiques circulaires et la gestion des programmes de gestion de l'eau. Ces activités gagnent en pertinence lorsque les clients doivent répondre aux exigences de divulgation sur l'utilisation des ressources et de l'eau. Le secteur des services managed GreenOps peut utiliser ces services adjacents pour étendre la portée des engagements sans séparer les données de durabilité des opérations informatiques. Une gamme de services plus large aide également les prestataires à répondre lorsque les clients font face à des délais de conformité différents. Elle offre aux acheteurs une voie allant d'un soutien limité au reporting vers une gestion opérationnelle plus continue. Cette transition progressive peut aider les clients à aligner la portée du service avec leurs capacités internes et leur calendrier de reporting.



Par Modèle de Livraison :
Les Services Co-Gérés Renforcent les Capacités InternesLes GreenOps Entièrement Gérés ont représenté 47,21 % du chiffre d'affaires de 2026. Les grandes entreprises choisissent souvent cette approche lorsqu'elles souhaitent qu'un prestataire gère l'intégralité de la fonction durabilité pour l'informatique. Ce modèle peut centraliser la collecte de données, la surveillance, le reporting et l'optimisation dans le cadre d'un seul arrangement de service. Les GreenOps Co-Gérés devraient se développer à un CAGR de 23,61 % jusqu'en 2032. Le modèle permet aux entreprises de conserver la gouvernance et les droits de décision tandis que les prestataires effectuent le travail technique. Cet arrangement convient aux organisations qui ont besoin de capacités externes mais ne souhaitent pas perdre la visibilité interne. Il peut également soutenir des rôles de responsabilité nommés dans le cadre des référentiels de reporting d'entreprise. La combinaison de responsabilité partagée et de transfert de connaissances explique son attrait. Il peut également faciliter l'intégration du soutien des prestataires avec les structures de gouvernance existantes et les responsabilités de reporting internes.
L'Augmentation des Effectifs et l'Expert à la Demande servent les organisations confrontées à des délais de conformité courts ou à des évaluations étroites de fournisseurs. Ces clients peuvent ne pas avoir besoin d'un engagement complet de services gérés pour chaque exigence. Le soutien spécialisé peut combler les lacunes dans les méthodes d'émissions, la préparation à l'assurance et les opérations cloud. Le marché des services managed GreenOps comprend donc des engagements avec différents niveaux de responsabilité du prestataire. Les structures co-gérées reflètent également une préférence pour le développement des connaissances au sein de l'organisation cliente. Les acheteurs peuvent traiter cette capacité comme un actif stratégique qui devrait rester disponible après la fin d'un contrat. Les prestataires qui documentent les processus et transfèrent les compétences peuvent intégrer cette préférence dans la conception du service. Cela crée un pont pratique entre le soutien à court terme et les engagements gérés à plus long terme. Cela permet aux organisations d'accroître l'implication du prestataire lorsque leurs exigences opérationnelles deviennent plus complexes ou plus fréquentes.
Par Mode de Déploiement :
L'Échelle Cloud Accroît les Besoins de ResponsabilisationLe déploiement Cloud a représenté 68,58 % du chiffre d'affaires de 2026. Il devrait également se développer à un CAGR de 23,92 % jusqu'en 2032. Les parcs cloud natifs génèrent des volumes substantiels de données d'utilisation et de coûts pouvant soutenir la mesure des émissions. Pourtant, les organisations utilisant plusieurs fournisseurs cloud peuvent faire face à des méthodes d'allocation et des résultats de reporting incohérents. Les services gérés peuvent normaliser ces données et créer une vue opérationnelle plus claire. Le marché des services managed GreenOps est soutenu lorsque les acheteurs ont besoin d'un processus unique à travers différents environnements cloud. Les prestataires peuvent également connecter les données cloud avec le reporting d'entreprise et les informations des fournisseurs. Cela est important lorsque les équipes technologiques et les équipes de durabilité utilisent des systèmes différents. Un processus opérationnel commun peut réduire les doublons et rendre les informations déclarées plus faciles à examiner pour les deux groupes.
Les déploiements sur site et hybrides restent importants pour les organisations ayant des exigences de souveraineté des données, de latence ou de systèmes hérités. Les secteurs bancaire, gouvernemental et de la fabrication industrielle peuvent conserver une infrastructure locale significative pour ces raisons. La Loi sur l'Efficacité Énergétique de l'Allemagne exige une valeur d'Efficacité d'Utilisation de l'Énergie ne dépassant pas 1,2 pour les nouveaux centres de données à partir de 2026.[4] Cette exigence accroît l'attention portée à la surveillance des installations et à la gestion de l'efficacité. Les parcs hybrides nécessitent des méthodes de données cohérentes à travers les actifs locaux et les services cloud. Cette complexité opérationnelle peut créer un rôle pour les équipes de surveillance gérée. Elle encourage également les services qui relient les décisions d'infrastructure aux exigences de divulgation des entreprises. Les organisations peuvent alors évaluer les performances sans traiter chaque environnement d'hébergement comme un problème de reporting distinct. L'approche est utile là où l'infrastructure locale reste importante aux côtés des charges de travail cloud et des applications hébergées en externe.

Par Taille d'Organisation :
Les Exigences des Fournisseurs Étendent la Demande aux PMELes Grandes Entreprises ont représenté 71,54 % de la demande du marché des services managed GreenOps en 2026. Ces organisations ont été des adoptants précoces car beaucoup avaient des objectifs climatiques publics et des parcs informatiques plus complexes. Elles disposent également des ressources nécessaires pour établir des processus de reporting et d'assurance plus larges. Les Petites et Moyennes Entreprises devraient se développer à un CAGR de 23,82 % jusqu'en 2032. Les demandes de données des fournisseurs émanant de clients plus grands entraînent les organisations plus petites dans le reporting climatique. Le plafond sur la chaîne de valeur de janvier 2027 dans le cadre des normes européennes révisées établit également une demande d'information minimale plus claire pour les fournisseurs. Cela réduit l'incertitude quant aux données que les PME pourraient avoir besoin de produire. Cela rend également les offres gérées plus accessibles et pertinentes. Les organisations plus petites peuvent se concentrer sur les enregistrements demandés par les clients plutôt que de tenter une mise en œuvre large de plateforme dès le départ.
La Banque Mondiale a constaté que les relations avec des fournisseurs ayant des clients avec des objectifs climatiques validés étaient associées à une réduction de 12 % de l'intensité des émissions. Cette preuve montre pourquoi les exigences de la chaîne d'approvisionnement peuvent influencer les opérations au-delà des plus grandes entreprises. Les PME ont besoin de services qui fournissent des calculs crédibles sans le coût d'une grande plateforme d'entreprise. La tarification par abonnement et la mise en œuvre à portée limitée peuvent répondre à ce besoin. Zeigo Activate de Schneider Electric est conçu pour aider les PME à estimer, suivre et réduire les émissions Scope 3 de la chaîne d'approvisionnement. Le secteur des services managed GreenOps peut utiliser des offres similaires pour servir des clients disposant de ressources internes limitées. Des offres plus simples peuvent également aider les fournisseurs à répondre aux demandes des clients avant qu'elles ne deviennent un obstacle aux relations commerciales. Cela élargit l'adoption tout en maintenant le service aligné avec le niveau de maturité du client. Cela permet également aux prestataires d'offrir une progression claire des calculs d'émissions de base vers un reporting plus détaillé des fournisseurs et des opérations.
Par Secteur d'Utilisateur Final :
Les Exigences de Divulgation Créent Différents Schémas d'AdoptionL'Informatique et les Télécommunications ont représenté 29,87 % du chiffre d'affaires de 2026. Le secteur est à la fois un grand consommateur d'électricité et un fournisseur d'infrastructure numérique pour d'autres industries. Ses entreprises gèrent également des empreintes complexes de cloud, de réseau et de centres de données. Le secteur de la santé et des sciences de la vie devrait se développer à un CAGR de 22,71 % jusqu'en 2032. Le secteur fait face à l'attention des investisseurs sur les émissions de la chaîne d'approvisionnement pharmaceutique et les équipements à forte consommation d'énergie. Il dépend également de pratiques de données fiables dans des environnements opérationnels réglementés. Ces conditions accroissent le besoin de contrôles qui relient les données environnementales aux processus de reporting établis. Le soutien géré peut aider les organisations à maintenir cette connexion à travers les installations et les fournisseurs. Les exigences opérationnelles spécifiques au secteur peuvent déterminer quelles sources de données reçoivent l'attention en premier et quels contrôles nécessitent un examen régulier.
Les organisations du secteur Bancaire, des Services Financiers et des Assurances (BFSI) intègrent les données de durabilité dans l'analyse des risques climatiques et le reporting des émissions financées. Leurs exigences peuvent inclure des calculs de Scope 3 Catégorie 15 pour les centres de données et le cloud. Le travail peut relier les opérations informatiques aux fonctions de risque et au reporting du conseil d'administration. Cela rend la connaissance sectorielle importante pour le marché des services managed GreenOps. Les prestataires doivent comprendre les structures de données et les attentes en matière d'assurance qui s'appliquent aux institutions financières. Ils doivent également traduire les mesures opérationnelles en informations utilisables par les équipes de gestion des risques. La santé, la finance et les télécommunications peuvent donc adopter les services gérés dans des séquences différentes. Le besoin commun est un enregistrement cohérent qui peut résister à l'examen interne et aux attentes de reporting externe. Les prestataires qui adaptent leur modèle de livraison à chaque secteur vertical peuvent éviter de traiter chaque client comme un compte d'infrastructure générique. Cette approche reconnaît que les attentes en matière de reporting et les parcs technologiques diffèrent selon les secteurs réglementés et à forte intensité d'infrastructure.
Par Domaines de Durabilité :
Le Reporting Carbone Reste le FondementLa Gestion du Carbone et des GES a représenté 34,69 % du chiffre d'affaires de 2026. Elle constitue la base des inventaires Scope 1, Scope 2 et Scope 3, de la vérification et du reporting dans plusieurs référentiels. La plupart des engagements gérés commencent par la collecte de données et un enregistrement fiable des émissions. L'Énergie Renouvelable et la Correspondance d'Énergie Sans Carbone devrait se développer à un CAGR de 22,86 % jusqu'en 2032. La correspondance heure par heure nécessite une mesure plus détaillée que la comptabilité annuelle des certificats d'énergie renouvelable. L'Agence Internationale de l'Énergie a rapporté que le secteur technologique représentait 40 % des contrats d'achat d'énergie renouvelable d'entreprise signés en 2025. Cela élargit le nombre d'engagements énergétiques que les organisations doivent surveiller. Les services gérés peuvent soutenir les données et les contrôles opérationnels requis pour ces engagements. Ils peuvent également aider les clients à relier les engagements contractuels en matière d'énergie renouvelable aux données d'électricité utilisées dans le reporting d'entreprise.
La Gestion de l'Eau devient de plus en plus importante à mesure que le développement de centres de données axés sur l'IA exerce une pression sur les ressources en eau locales. Le CDP a souligné la nécessité pour les entreprises d'utiliser les informations liées à l'eau dans la planification de la résilience à long terme. L'Efficacité Énergétique et l'Optimisation des Charges de Travail traite les émissions opérationnelles à travers l'efficacité des installations et la planification tenant compte du carbone. La Gestion Circulaire de l'Informatique et des Déchets Électroniques gagne également en pertinence là où les divulgations sur l'utilisation des ressources et l'économie circulaire s'appliquent. Ces domaines de concentration montrent que le marché des services managed GreenOps ne se limite pas aux inventaires carbone. Ils nécessitent des données qui circulent entre les installations, les opérations cloud, les équipes d'approvisionnement et les fonctions de reporting. Les prestataires peuvent utiliser cette connexion pour rendre le travail de durabilité plus utile aux équipes opérationnelles. La portée de l'engagement peut alors s'étendre des enregistrements de conformité aux décisions quotidiennes sur les ressources. Ce mandat plus large reflète les liens entre les charges de travail cloud, la gestion des installations, les achats et le reporting environnemental.
Analyse Géographique
Marché des Services Gérés GreenOps dans les Amériques
L'Amérique du Nord détenait 38,64% de la part de marché des services gérés GreenOps en 2026. La région possède la plus grande concentration de capacité de centres de données hyperscale et une large base d'organisations disposant d'environnements cloud complexes. Les États-Unis représentaient 45% de la consommation mondiale d'électricité des centres de données. Les centres de données devraient également représenter près de la moitié de la croissance de la demande en électricité des États-Unis d'ici 2030. Ces conditions font de la mesure de l'énergie, de l'optimisation des charges de travail et du reporting cloud des priorités pratiques. L'Amérique du Sud est une zone de demande émergente, le Brésil bénéficiant d'un mix électrique à dominante renouvelable et d'une activité manufacturière multinationale en expansion. Les chaînes d'approvisionnement transfrontalières peuvent accroître le besoin d'informations sur les fournisseurs parmi les entreprises servant des clients en Europe et aux États-Unis.
Marché des Services Gérés GreenOps en Europe
L'Europe est la zone géographique la plus axée sur la réglementation pour le marché des services gérés GreenOps. La CSRD, les ESRS et les règles nationales d'efficacité énergétique créent des exigences qui se chevauchent et peuvent générer un travail de divulgation continu. Les ESRS révisées, publiées en 2026, ont maintenu la double matérialité et introduit un allègement progressif pour certaines exigences de reporting. La consommation d'électricité des centres de données en Allemagne a atteint 25,9 TWh en 2025 et devrait atteindre 41,3 TWh d'ici 2035. Le registre des centres de données du pays a constaté que 80% des installations enregistrées s'approvisionneraient en 100% de leur électricité de manière bilatérale à partir de sources renouvelables en 2026.
Marché des Services Gérés GreenOps en Asie-Pacifique et au Moyen-Orient
L'Asie-Pacifique devrait se développer à un CAGR de 24,86% jusqu'en 2032. La construction de centres de données et les politiques de neutralité carbone progressent simultanément en Chine, en Inde, au Japon, en Corée du Sud, à Singapour et en Australie. L'initiative japonaise de coordination Watt-Bit, publiée en juin 2025, a relié le développement des centres de données à l'intégration des énergies renouvelables dans le réseau électrique. Le Japon a également lancé un programme de promotion des centres de données à zéro émission en juillet 2025, soutenant l'adoption des énergies renouvelables et les améliorations de résilience. Le marché des services gérés GreenOps peut soutenir cette orientation politique grâce à la comptabilisation au niveau des charges de travail et aux activités d'assurance. La demande au Moyen-Orient croît parallèlement aux investissements dans les infrastructures hyperscale d'intelligence artificielle et de souveraineté numérique. Ces projets créent une base opérationnelle pour les services GreenOps avant que les obligations de divulgation ne se généralisent davantage.
Paysage Concurrentiel
Concentration du Marché
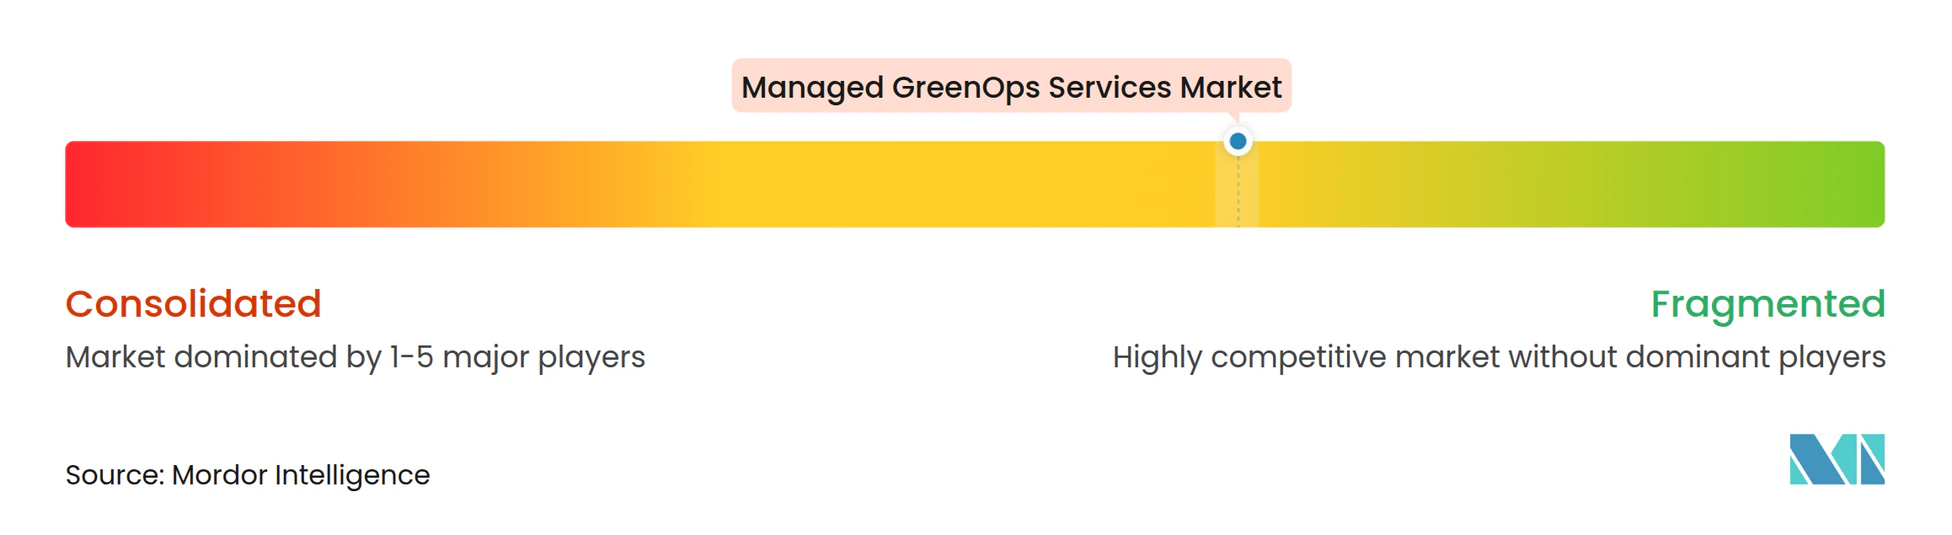
Le marché des services managed GreenOps est modérément fragmenté. Les intégrateurs mondiaux de services informatiques, les hyperscalers cloud, les spécialistes de la gestion de l'énergie et les plateformes GreenOps spécialisées se font concurrence dans différentes parties de la pile de services. Les grands prestataires se distinguent par des portefeuilles larges, des partenariats cloud et des intégrations avec des référentiels de divulgation établis. Les fournisseurs spécialisés se distinguent par une mesure plus détaillée des charges de travail, des signaux carbone en temps réel et une tarification liée aux résultats. Kyndryl a reçu la désignation Google Cloud Ready, Énergie et Carbone en juin 2025. Cette désignation soutient le travail de Kyndryl sur la cartographie des charges de travail à faible empreinte carbone et les services d'IA durables. Des partenariats de ce type peuvent donner aux prestataires accès aux acheteurs d'entreprise natifs du cloud.
La profondeur technologique devient une base de plus en plus importante pour la concurrence sur le marché des services managed GreenOps. Les prestataires investissent dans la planification tenant compte du carbone, l'intégration des données des fournisseurs et le reporting automatisé de durabilité. IBM a lancé l'API Envizi Emissions le 28 avril 2026. L'API permet aux organisations et aux prestataires de services d'intégrer des calculs alignés sur le Protocole GES dans leurs propres systèmes. Cette initiative soutient un modèle dans lequel les prestataires gérés utilisent des moteurs de calcul dans leurs flux de travail de service. Des fournisseurs spécialisés tels que Greenpixie, SYNYEGA et Nordcloud cherchent à se différencier grâce à des données d'émissions au niveau des charges de travail, natives du cloud. Leur position reflète une demande continue de détails de mesure qui peuvent ne pas être cohérents dans les outils standard d'empreinte cloud.
Accenture a finalisé l'acquisition d'une participation majoritaire de 65 % dans DLB Associates en janvier 2026. La transaction a ajouté des capacités d'ingénierie de centres de données pouvant soutenir l'optimisation énergétique et la planification de sites. Schneider Electric a introduit EcoConsult pour les Centres de Données en avril 2025 avec un réseau de plus de 250 consultants et 6 500 représentants de service. Ces mouvements montrent que les prestataires combinent logiciels, expertise en infrastructure et services opérationnels. Le marché des services managed GreenOps ne comprend pas de part de marché combinée déclarée pour les principaux prestataires.
Leaders du Secteur des Services managed GreenOps
-
Accenture plc
-
Atos SE
-
Capgemini SE
-
Deloitte Touche Tohmatsu Limited
-
IBM Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés GreenOps Entreprises couvertes dans ce rapport
- Accenture plc
- Atos SE
- Capgemini SE
- Deloitte Touche Tohmatsu Limited
- IBM Corporation
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Kyndryl Holdings, Inc.
- LTIMindtree Limited
- NTT DATA Group Corporation
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Flexera Software LLC
- Greenpixie Ltd.
- SYNYEGA LIMITED
- Xebia Group N.V.
- Version 1 Group Limited
- Nordcloud Oy
- Schneider Electric SE
Développements industriels récents dans Marché des Services Gérés GreenOps
- Avril 2026 : IBM a annoncé la disponibilité générale de l'API Envizi Emissions, rendant son moteur de calcul des émissions aligné sur le Protocole GES disponible en tant qu'API intégrable pour les organisations, les développeurs et les prestataires de services gérés. La version permet aux plateformes de services GreenOps tierces d'intégrer des calculs d'émissions vérifiés directement dans les flux de travail ERP sans déployer l'intégralité de la suite IBM Envizi ESG, réduisant considérablement la complexité d'intégration et les délais d'intégration des clients.
- Septembre 2025 : Schneider Electric a annoncé l'expansion de ses programmes mondiaux de décarbonation de la chaîne d'approvisionnement lors de la Semaine Climatique de New York, ayant engagé plus de 2 700 entreprises fournisseurs dans le monde et facilité l'achat de 752 000 MWh d'électricité renouvelable via des Certificats d'Attributs Énergétiques. De plus, 19 entreprises participant à 4 cohortes d'Accords d'Achat d'Énergie multi-acheteurs ont collectivement sécurisé plus de 1,3 TWh d'électricité renouvelable agrégée, démontrant le débit des services gérés nécessaire pour opérationnaliser la décarbonation au niveau des fournisseurs à l'échelle de l'entreprise.
- Juin 2025 : Kyndryl a obtenu la désignation Google Cloud Ready - Énergie et Carbone et a élargi sa collaboration avec Google Cloud, permettant à Kyndryl Consult de s'associer sur des projets de durabilité clients, notamment la cartographie des charges de travail à faible empreinte carbone et le développement de grands modèles de langage durables via la plateforme IA Kyndryl Bridge. La désignation a fait de Kyndryl l'un des premiers prestataires de services gérés offrant des services d'efficacité carbone alimentés par l'IA validés dans le Programme Google Cloud Partner Advantage.
- Avril 2025 : Schneider Electric a dévoilé EcoConsult pour les Centres de Données lors du Data Center World à Washington, D.C., un service de conseil soutenu par un réseau mondial de plus de 250 consultants et plus de 6 500 représentants de service, fournissant des évaluations de l'efficacité des infrastructures et des feuilles de route concrètes pour l'optimisation de l'énergie, de la disponibilité et du cycle de vie des centres de données.
Portée du Rapport Mondial sur le Marché des Services managed GreenOps
Le marché des services managed GreenOps aide les organisations à mesurer, gérer et réduire l'impact environnemental de leur infrastructure numérique, notamment les charges de travail cloud, les centres de données et l'IA. Les services comprennent généralement le suivi de la consommation de carbone, d'énergie et d'eau ; l'optimisation des charges de travail et de l'architecture ; le reporting de durabilité ; et l'alignement avec les objectifs environnementaux, réglementaires et d'efficacité des coûts.
Le Rapport sur le Marché des Services managed GreenOps est Segmenté par Type de Service (Évaluation GreenOps et Benchmarking de Maturité, Conception de la Stratégie GreenOps et du Modèle Opérationnel, Mise en Œuvre et Intégration des Systèmes, Surveillance et Optimisation Gérées, Reporting et Soutien à l'Assurance sur le Carbone, l'Énergie et l'Eau, Formation, Gestion du Changement et Transfert de Compétences, et Autres Types de Services), Modèle de Livraison (GreenOps Entièrement Géré, GreenOps Co-Géré, et Augmentation des Effectifs et Expert à la Demande), Mode de Déploiement (Cloud, Sur Site, et Hybride), Taille d'Organisation (Grandes Entreprises, et Petites et Moyennes Entreprises), Secteur d'Utilisateur Final (Banque, Services Financiers et Assurances (BFSI), Informatique et Télécommunications, Santé et Sciences de la Vie, Gouvernement et Administration Publique, Fabrication Industrielle, Commerce de Détail et Commerce Électronique, et Autres Secteurs d'Utilisateurs Finaux), Domaines de Durabilité (Gestion du Carbone et des GES, Efficacité Énergétique et Optimisation des Charges de Travail, Gestion de l'Eau, Énergie Renouvelable et Correspondance d'Énergie Sans Carbone, Gestion Circulaire de l'Informatique et des Déchets Électroniques, et Autres Domaines de Durabilité), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Évaluation GreenOps et Benchmarking de Maturité |
| Conception de la Stratégie GreenOps et du Modèle Opérationnel |
| Mise en Œuvre et Intégration des Systèmes |
| Surveillance et Optimisation Gérées |
| Reporting et Soutien à l'Assurance sur le Carbone, l'Énergie et l'Eau |
| Formation, Gestion du Changement et Transfert de Compétences |
| Autres Types de Services |
| GreenOps Entièrement Géré |
| GreenOps Co-Géré |
| Augmentation des Effectifs et Expert à la Demande |
| Cloud |
| Sur Site |
| Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Banque, Services Financiers et Assurances (BFSI) |
| Informatique et Télécommunications |
| Santé et Sciences de la Vie |
| Gouvernement et Administration Publique |
| Fabrication Industrielle |
| Commerce de Détail et Commerce Électronique |
| Autres Secteurs d'Utilisateurs Finaux |
| Gestion du Carbone et des GES |
| Efficacité Énergétique et Optimisation des Charges de Travail |
| Gestion de l'Eau |
| Énergie Renouvelable et Correspondance d'Énergie Sans Carbone |
| Gestion Circulaire de l'Informatique et des Déchets Électroniques |
| Autres Domaines de Durabilité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Type de Service | Évaluation GreenOps et Benchmarking de Maturité | |
| Conception de la Stratégie GreenOps et du Modèle Opérationnel | ||
| Mise en Œuvre et Intégration des Systèmes | ||
| Surveillance et Optimisation Gérées | ||
| Reporting et Soutien à l'Assurance sur le Carbone, l'Énergie et l'Eau | ||
| Formation, Gestion du Changement et Transfert de Compétences | ||
| Autres Types de Services | ||
| Par Modèle de Livraison | GreenOps Entièrement Géré | |
| GreenOps Co-Géré | ||
| Augmentation des Effectifs et Expert à la Demande | ||
| Par Mode de Déploiement | Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Secteur d'Utilisateur Final | Banque, Services Financiers et Assurances (BFSI) | |
| Informatique et Télécommunications | ||
| Santé et Sciences de la Vie | ||
| Gouvernement et Administration Publique | ||
| Fabrication Industrielle | ||
| Commerce de Détail et Commerce Électronique | ||
| Autres Secteurs d'Utilisateurs Finaux | ||
| Par Domaines de Durabilité | Gestion du Carbone et des GES | |
| Efficacité Énergétique et Optimisation des Charges de Travail | ||
| Gestion de l'Eau | ||
| Énergie Renouvelable et Correspondance d'Énergie Sans Carbone | ||
| Gestion Circulaire de l'Informatique et des Déchets Électroniques | ||
| Autres Domaines de Durabilité | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des Services managed GreenOps ?
La taille du marché des Services managed GreenOps devrait croître de 2,31 milliards USD en 2026 à 2,86 milliards USD en 2027 et est prévue pour atteindre 7,32 milliards USD d'ici 2032 à un CAGR de 20,68 % sur la période 2027-2032.
Qu'est-ce qui stimule la demande de services managed GreenOps ?
Les exigences de divulgation climatique, la demande en électricité des centres de données liée à l'IA, les coûts énergétiques et les exigences Scope 3 des fournisseurs accroissent la demande de soutien continu à la mesure et au reporting.
Quel type de service est en tête des Services managed GreenOps ?
La Surveillance et l'Optimisation Gérées sont en tête avec une part de chiffre d'affaires de 36,32 % en 2026, tandis que le soutien au reporting et à l'assurance affiche le CAGR projeté le plus élevé à 22,73 %.
Pourquoi les services GreenOps basés sur le cloud sont-ils importants ?
Le déploiement Cloud a représenté 68,58 % du chiffre d'affaires en 2026 et affiche le CAGR projeté le plus élevé à 23,92 %, reflétant la complexité de la mesure des émissions dans des environnements multi-cloud.
Quelles organisations adoptent les services managed GreenOps le plus rapidement ?
Les Petites et Moyennes Entreprises affichent le CAGR projeté le plus élevé à 23,82 % car les attentes en matière de reporting sur la chaîne d'approvisionnement s'étendent au-delà des grands acheteurs d'entreprise.
Quelle région présente les meilleures perspectives pour les services managed GreenOps ?
L'Asie-Pacifique affiche le CAGR projeté le plus élevé à 24,86 % jusqu'en 2032, soutenu par l'expansion des centres de données et l'évolution des politiques de neutralité carbone.