
Tamanho e Participação do Mercado de Serviços Gerenciados de GreenOps
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.86 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.32 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 20.68 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de GreenOps pela Mordor Intelligence
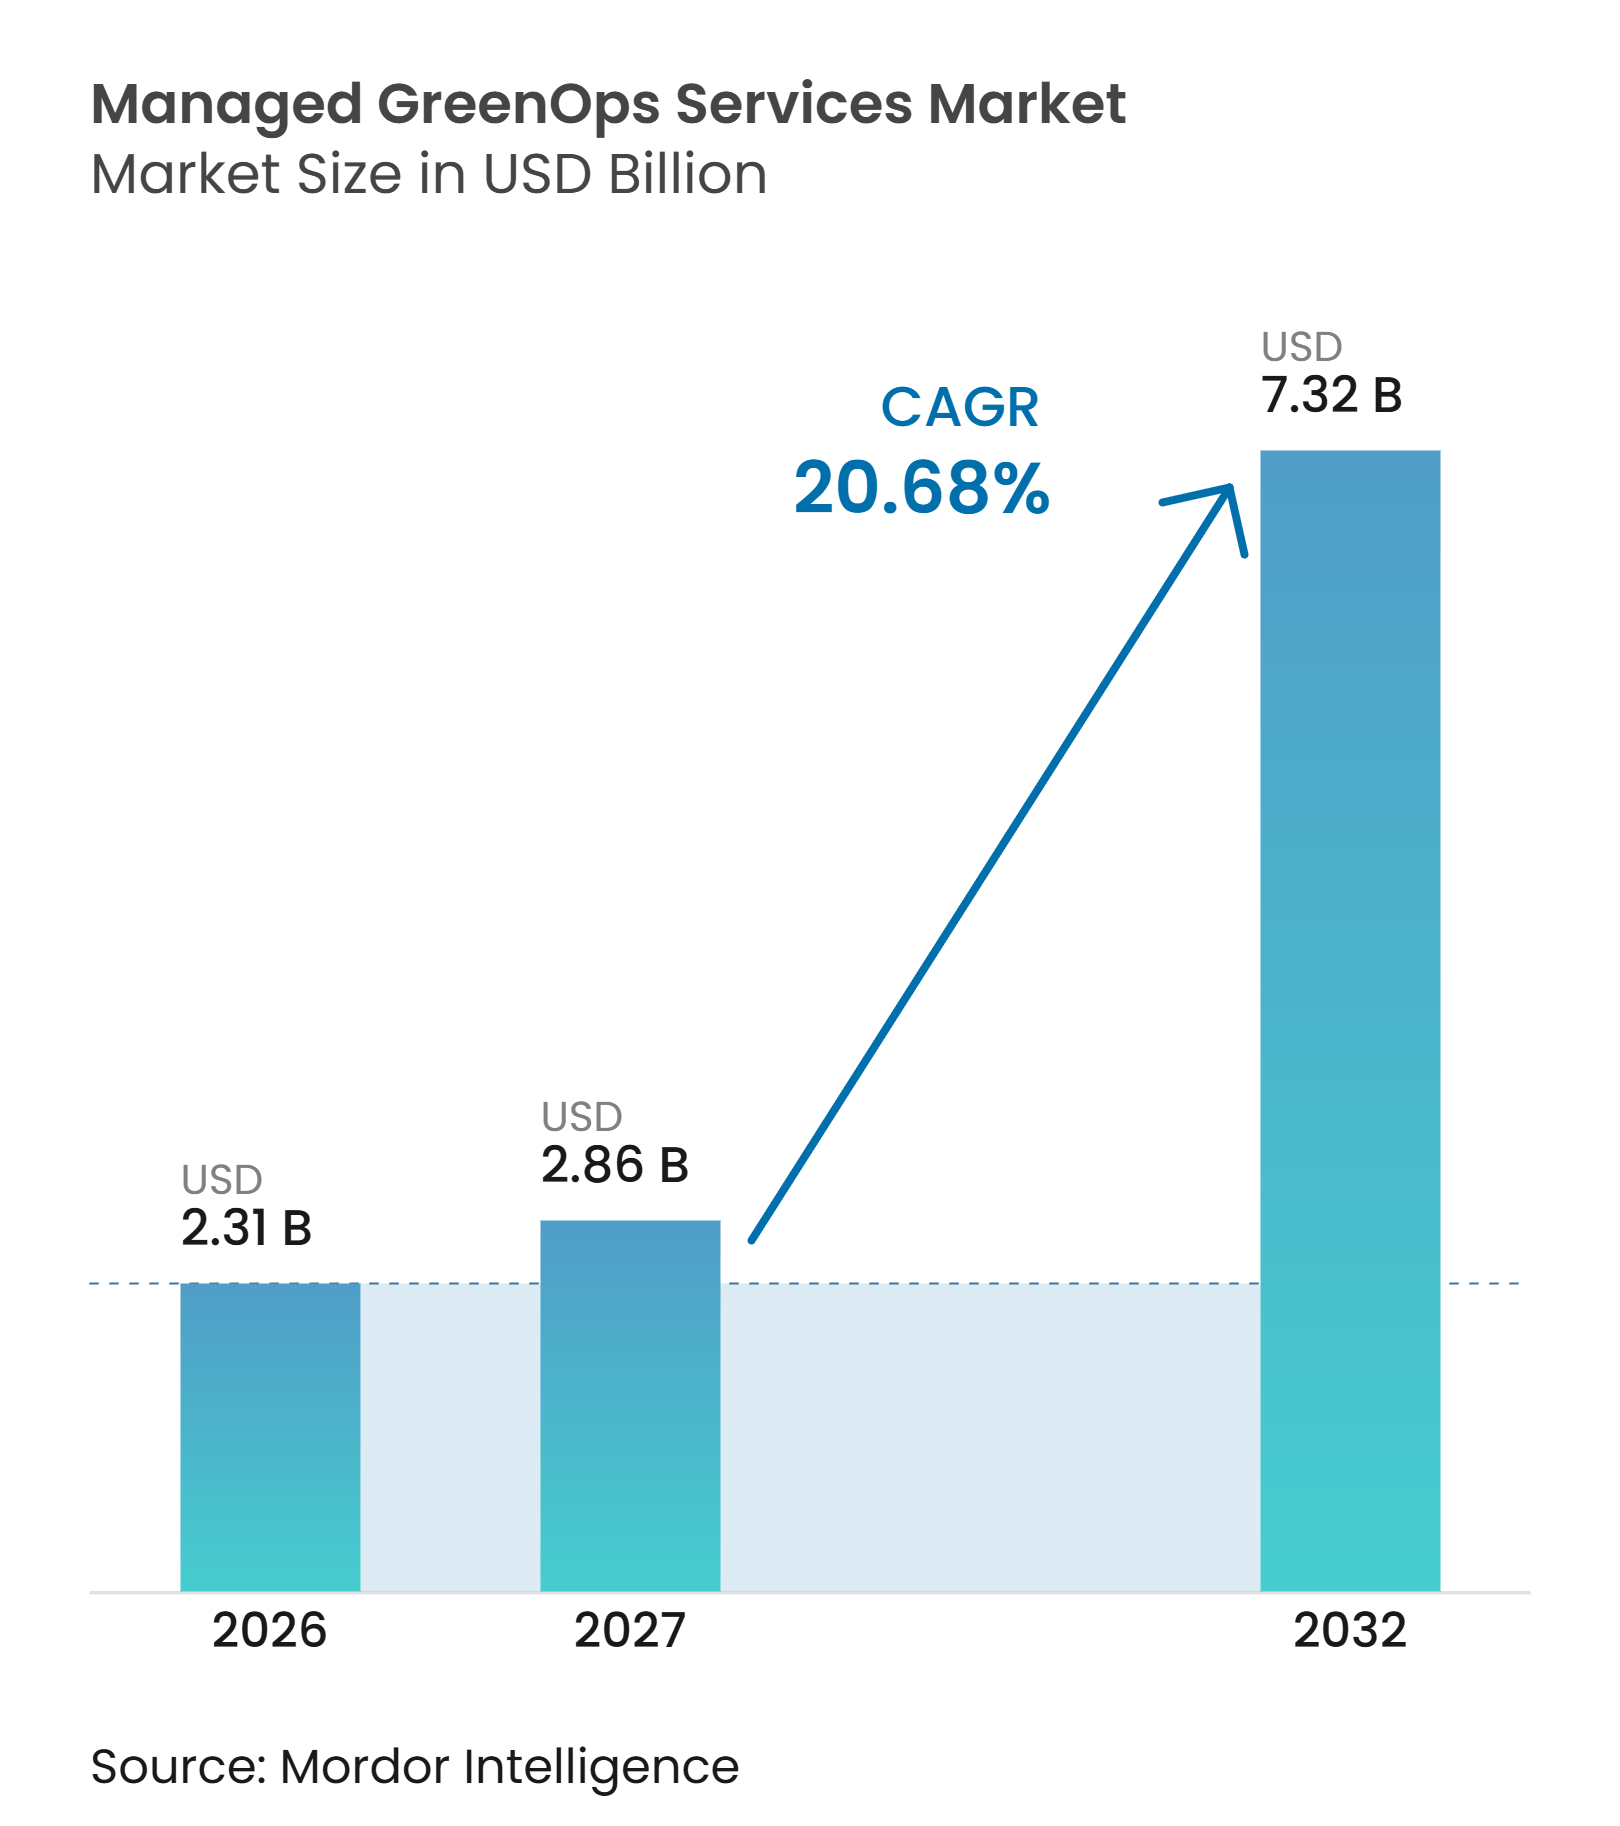
O tamanho do mercado de serviços gerenciados de GreenOps deve crescer de 2,31 bilhões de USD em 2026 para 2,86 bilhões de USD em 2027, com previsão de atingir 7,32 bilhões de USD até 2032, a um CAGR de 20,68% no período de 2027 a 2032. O mercado de serviços gerenciados de GreenOps está migrando de revisões ocasionais de TI verde para suporte operacional recorrente que as empresas podem governar por meio de orçamentos de tecnologia. Regras de divulgação climática, demanda de eletricidade relacionada à IA e obrigações de relatórios de cadeia de suprimentos estão aumentando a necessidade de dados confiáveis de emissões e energia. Os provedores podem atender a essa necessidade combinando suporte de medição, relatórios, otimização e garantia em contratos de maior duração. O mercado de serviços gerenciados de GreenOps também se beneficia quando as economias de energia tornam o trabalho de sustentabilidade mais fácil de justificar nos planos de investimento em TI.
Principais Conclusões do Relatório
- Por tipo de serviço, Monitoramento e Otimização Gerenciados deteve 36,32% da participação do mercado de serviços gerenciados de GreenOps em 2026, enquanto o Suporte de Relatórios e Garantia de Carbono, Energia e Água deve expandir a um CAGR de 22,73% até 2032.
- Por modelo de entrega, o GreenOps Totalmente Gerenciado respondeu por 47,21% da receita em 2026, enquanto o GreenOps Cogerenciado deve expandir a um CAGR de 23,61% até 2032.
- Por modo de implantação, a implantação Baseada em Nuvem respondeu por 68,58% da receita em 2026 e deve crescer a um CAGR de 23,92% até 2032.
- Por porte da organização, as Grandes Empresas representaram 71,54% da demanda em 2026, enquanto as Pequenas e Médias Empresas devem expandir a um CAGR de 23,82% até 2032.
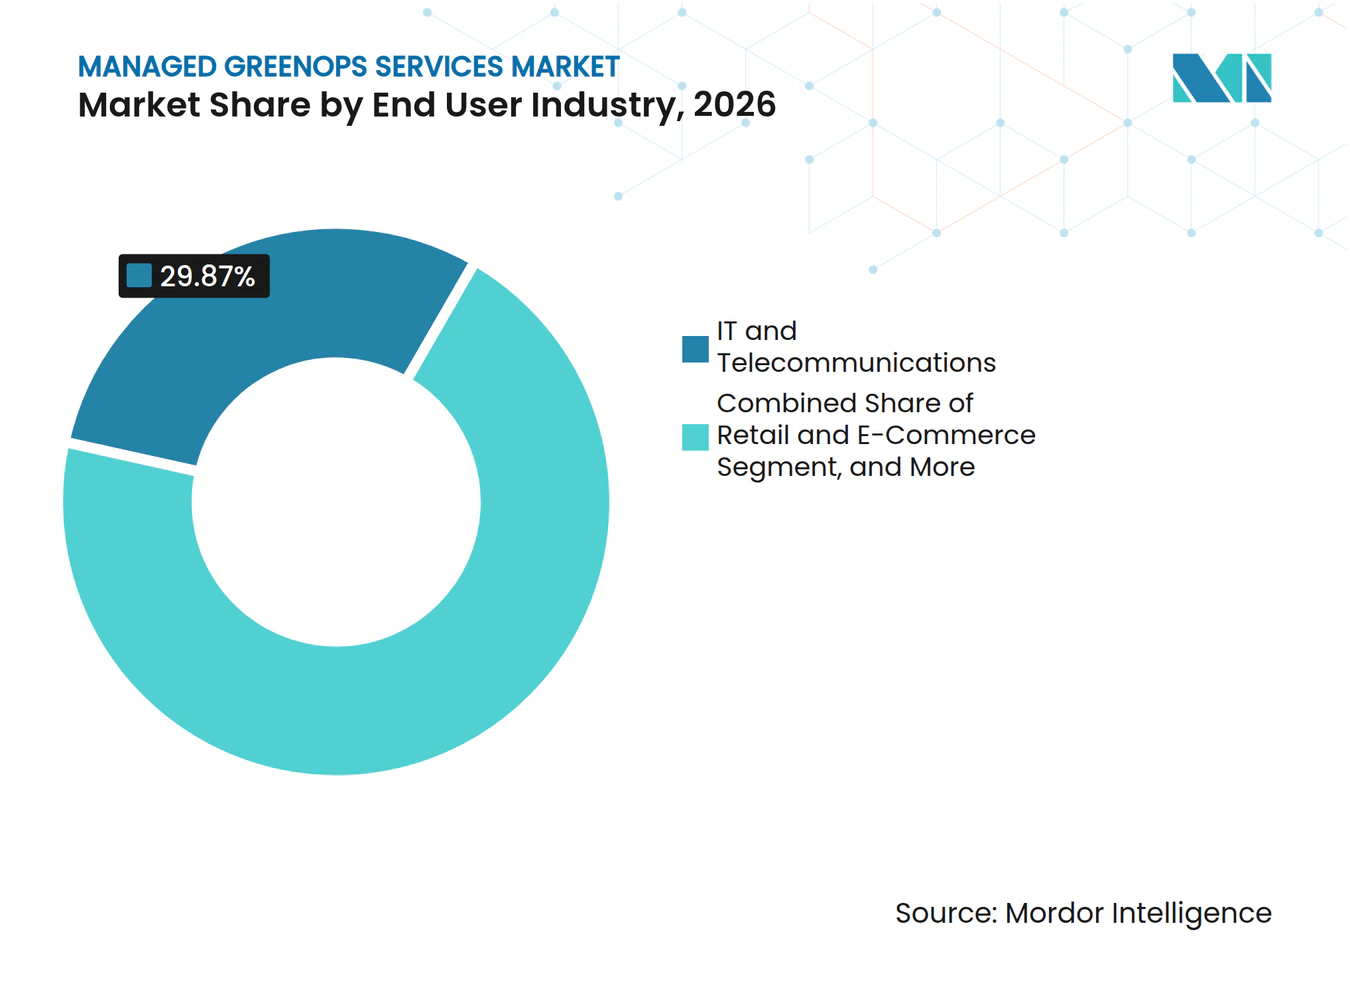
- Por vertical do setor, TI e Telecomunicações responderam por 29,87% da receita do mercado de serviços gerenciados de GreenOps em 2026, enquanto o setor de saúde e ciências da vida deve expandir a um CAGR de 22,71% até 2032.
- Por área de foco em sustentabilidade, a Gestão de Carbono e GEE deteve 34,69% da receita em 2026, enquanto a Correspondência de Energia Renovável e Energia Livre de Carbono deve expandir a um CAGR de 22,86% até 2032.
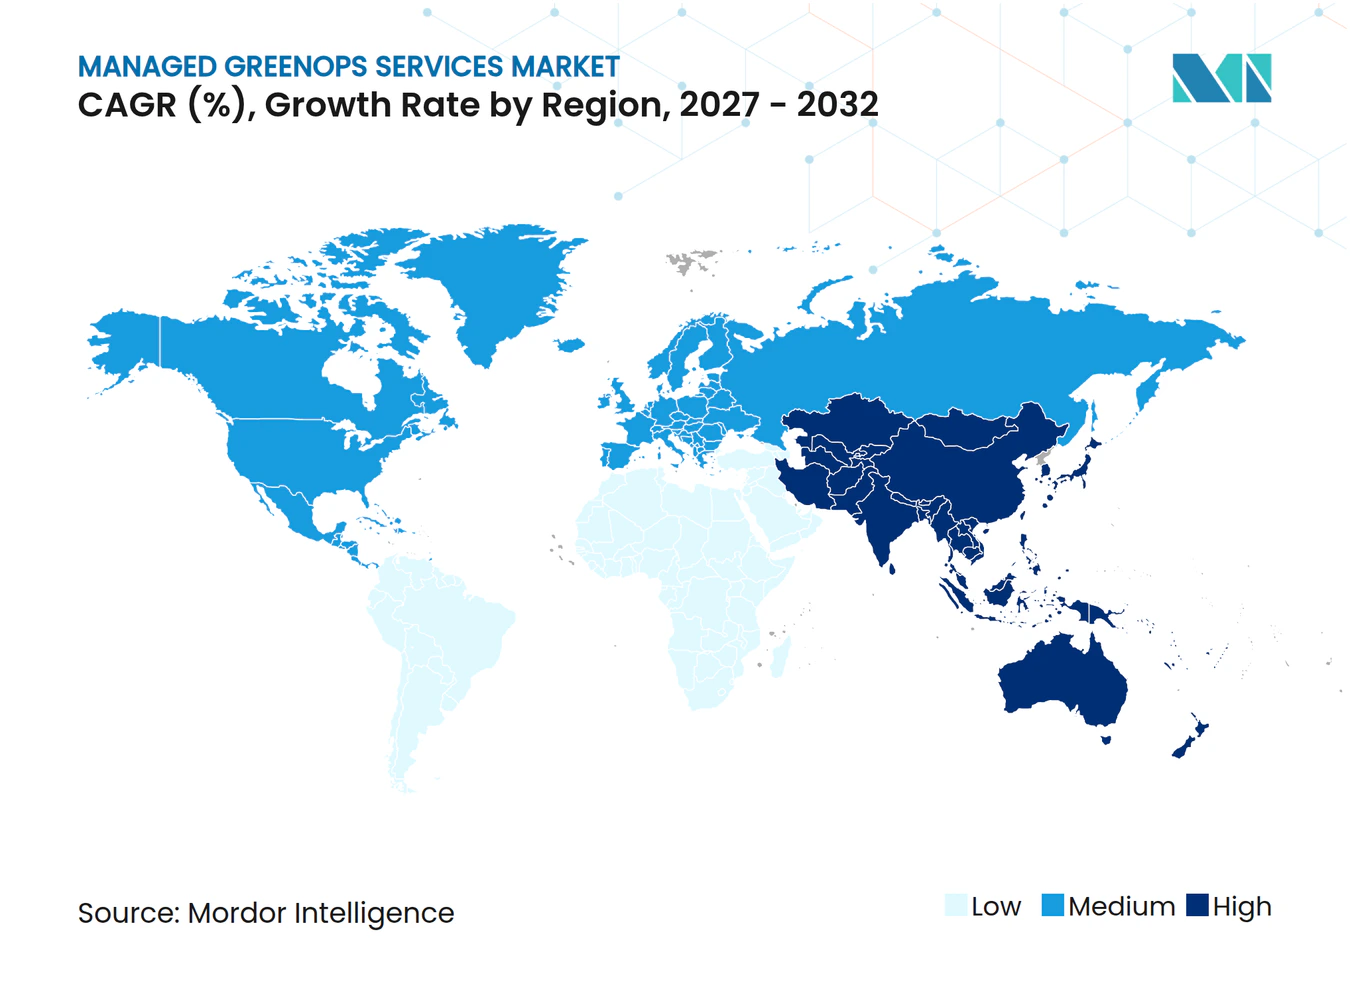
- Por geografia, a América do Norte deteve 38,64% da receita do mercado de serviços gerenciados de GreenOps em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 24,86% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Divulgação Obrigatória de Sustentabilidade Climática e Digital | +5.5% | União Europeia, América do Norte e adotantes do ISSB na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento do Consumo de Eletricidade em Centros de Dados de IA e Hiperescala | +4.8% | Global, especialmente América do Norte, Leste Asiático e Singapura | Médio prazo (2 a 4 anos) |
| Aumento dos Custos de Energia e Retorno Mais Rápido da TI Verde | +4.2% | Europa, América do Norte e mercados da Ásia-Pacífico com restrições de rede elétrica | Curto prazo (≤ 2 anos) |
| Compromissos Corporativos de Emissões Líquidas Zero e Descarbonização de Fornecedores | +3.6% | Global, com atividade inicial na América do Norte e na União Europeia | Médio prazo (2 a 4 anos) |
| Agendamento de Cargas de Trabalho com Consciência de Carbono Tornando-se um Controle Operacional | +2.1% | América do Norte, União Europeia e hubs de hiperescala da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Visibilidade de Água e Escopo 3 como Diferencial de Aquisição | +1.8% | Ásia-Pacífico com estresse hídrico, União Europeia e Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Divulgação Obrigatória de Sustentabilidade Climática e Digital
O mercado de serviços gerenciados de GreenOps é apoiado por regras de relatórios que exigem dados ambientais mais completos de grandes organizações e seus fornecedores. O primeiro grupo de empresas abrangidas pela Diretiva de Relatórios de Sustentabilidade Corporativa da União Europeia reportou o exercício financeiro de 2024 sob as Normas Europeias de Relatórios de Sustentabilidade.[1] As normas revisadas publicadas durante 2026 incluíram um limite de cadeia de valor que se aplica a partir de janeiro de 2027 e define as informações mínimas que os fornecedores precisam fornecer. A dupla materialidade exige que as organizações considerem os efeitos ambientais e o risco financeiro relacionado ao clima. Esse requisito cria fluxos de trabalho de dados separados que muitos sistemas empresariais não conseguem gerenciar sem integração e suporte operacional. Os provedores gerenciados podem, portanto, ajudar os clientes a estabelecer processos repetíveis para coletar, verificar e reportar informações relacionadas à TI.
Crescimento do Consumo de Eletricidade em Centros de Dados de IA e Hiperescala
O mercado de serviços gerenciados de GreenOps também é moldado pelas necessidades de energia da computação de IA e hiperescala. A demanda global de eletricidade em centros de dados cresceu 17% em 2025, enquanto a demanda total de eletricidade cresceu 3%, e a Agência Internacional de Energia espera que o consumo de centros de dados atinja 945 TWh até 2030.[2] As instalações focadas em IA exercem pressão adicional sobre as organizações para compreender os efeitos de energia e emissões de cargas de trabalho individuais. O investimento em infraestrutura do setor de tecnologia encurtou o tempo disponível para estabelecer linhas de base antes que as pegadas computacionais cresçam. Na Alemanha, o uso de eletricidade em centros de dados atingiu 25,9 TWh em 2025 e deve chegar a 41,3 TWh até 2035. Essas condições aumentam o valor do monitoramento contínuo e dos controles operacionais com consciência de carbono.
Aumento dos Custos de Energia e Retorno Mais Rápido da TI Verde
Custos mais elevados de eletricidade fortalecem o argumento financeiro para a otimização gerenciada de energia em grandes parques de TI. Uma análise da TNO constatou que mover e consolidar cargas de trabalho em instalações eficientes pode proporcionar 25% de economia total de energia. Isso permite que as organizações avaliem o trabalho de GreenOps por meio de economias operacionais, além dos requisitos de relatórios. A Schneider Electric reportou uma redução de 30% no consumo de energia e nas emissões de sua própria transformação de infraestrutura de TI, em comparação com sua meta anterior de 25% em cinco anos. A recuperação dos custos de energia pode tornar os compromissos de serviço em fases mais práticos para organizações com orçamentos de tecnologia restritos. Também apoia contratos que vinculam o trabalho de monitoramento a resultados operacionais mensuráveis.
Compromissos Corporativos de Emissões Líquidas Zero e Descarbonização de Fornecedores
Os requisitos dos fornecedores estão expandindo o mercado de serviços gerenciados de GreenOps além das operações diretas para a gestão de dados da cadeia de valor. Um estudo do Banco Mundial constatou que fornecedores de alta emissão para clientes com metas climáticas validadas reduziram a intensidade de emissões em 12%. Grandes clientes precisam cada vez mais de informações sobre emissões de fornecedores para apoiar os relatórios de Escopo 3 e a entrega de metas. Fornecedores menores frequentemente carecem das ferramentas e do pessoal especializado necessários para atender a essas solicitações. A Schneider Electric havia engajado mais de 2.700 empresas fornecedoras em seus programas de descarbonização até setembro de 2025. Esse relacionamento cria demanda por serviços que coletam dados de fornecedores e os traduzem em registros de relatórios utilizáveis.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alto Custo Inicial de Infraestrutura Sustentável e Retrofit | -1.2% | Global, especialmente Sul e Sudeste Asiático, Oriente Médio e África, e América do Sul | Médio prazo (2 a 4 anos) |
| Escassez de Talentos em Engenharia de GreenOps e Contabilidade de Carbono | -0.8% | Global, especialmente Sul da Ásia, Oriente Médio e África, e América do Sul | Médio prazo (2 a 4 anos) |
| Fatores de Emissão e Regras de Alocação Inconsistentes em Múltiplas Nuvens | -0.5% | América do Norte, União Europeia e ambientes de múltiplas nuvens da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Efeito Rebote de Jevons e Dificuldade em Comprovar Redução Absoluta de Emissões | -0.3% | Global, especialmente América do Norte e Leste Asiático com alta concentração de hiperescala | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Infraestrutura Sustentável e Retrofit
O custo inicial de renovação de infraestrutura pode atrasar a adoção no mercado de serviços gerenciados de GreenOps. A Schneider Electric reportou que 36% dos centros de dados dos Estados Unidos tinham mais de 10 anos e careciam de gestão proativa de ativos em toda a instalação. Atualizações de resfriamento, distribuição de energia e monitoramento competem com os gastos de capacidade de IA pelos orçamentos de capital. As organizações podem priorizar investimentos em computação geradora de receita quando seus retornos parecem mais imediatos. Uma pesquisa publicada na Nature constatou que tecnologias avançadas de resfriamento podem reduzir as emissões de GEE de centros de dados em 15 a 21% e o uso de água azul em 31 a 52%. Os provedores devem, portanto, estruturar serviços em fases que reconheçam tanto a necessidade de infraestrutura quanto as restrições de capital do cliente.
Escassez de Talentos em Engenharia de GreenOps e Contabilidade de Carbono
A escassez de profissionais que compreendam tanto as operações de TI quanto a contabilidade de carbono limita a capacidade de serviço. O Instituto de Profissionais de Sustentabilidade e Meio Ambiente anunciou um Registro Global de Contadores e Auditores de Carbono previsto para 2026. A credenciação formal pode melhorar a confiança nos dados reportados, mas também pode tornar os especialistas qualificados mais difíceis e onerosos de recrutar. Os provedores precisam de equipes capazes de conectar metodologia de emissões, garantia financeira, dados empresariais e operações em nuvem. Grupos de especialistas reduzidos são particularmente desafiadores em regiões com menos profissões de sustentabilidade estabelecidas. A entrega cogerenciada e os serviços de treinamento podem ajudar os clientes a reter conhecimento enquanto os provedores fornecem expertise técnica escassa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
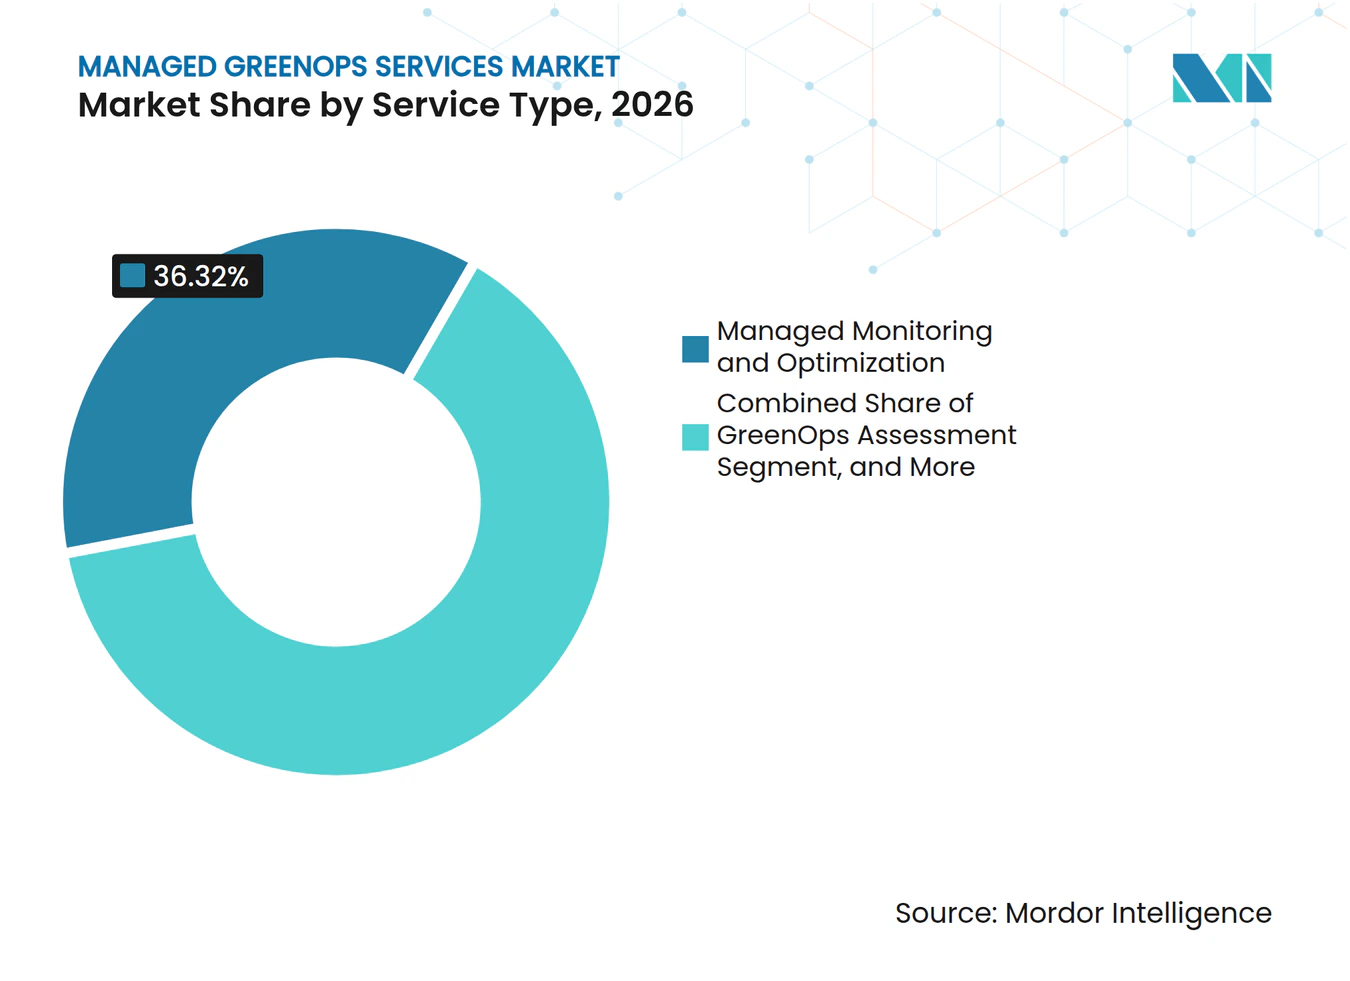
As Necessidades de Divulgação Alteram o Mix de ServiçosO Monitoramento e Otimização Gerenciados deteve 36,32% da receita de 2026. O serviço apoia o rastreamento contínuo do uso de energia de TI, emissões e desempenho de infraestrutura. Contratos de monitoramento de longo ciclo fornecem aos clientes um registro mais claro das condições operacionais ao longo do tempo. O Suporte de Relatórios e Garantia de Carbono, Energia e Água deve expandir a um CAGR de 22,73% até 2032. O suporte a relatórios é fortalecido por regras de divulgação que exigem dados ambientais auditáveis. A IBM disponibilizou geralmente sua API de Emissões Envizi em abril de 2026.[3] O lançamento permite que os provedores integrem cálculos alinhados ao Protocolo GEE nos fluxos de trabalho empresariais. Isso pode reduzir o esforço necessário para vincular dados de emissões aos registros de ERP existentes. Também oferece aos clientes uma forma de aplicar a mesma lógica de cálculo em ciclos de relatórios.
Treinamento, Gestão de Mudanças e Transferência de Capacidade aborda a lacuna de competências que pode comprometer programas liderados por tecnologia. É especialmente relevante para compromissos cogerenciados que exigem que as equipes do cliente assumam responsabilidades definidas. O treinamento também ajuda as organizações a usar ferramentas de relatórios e dados operacionais de forma consistente após a implementação inicial. Outros serviços incluem rastreamento circular de ativos de TI e gestão de programas de administração da água. Essas atividades ganham relevância quando os clientes precisam atender aos requisitos de divulgação de uso de recursos e água. O setor de serviços gerenciados de GreenOps pode usar esses serviços adjacentes para ampliar o escopo do compromisso sem separar os dados de sustentabilidade das operações de TI. Um mix de serviços mais amplo também ajuda os provedores a responder quando os clientes enfrentam diferentes prazos de conformidade. Oferece aos compradores um caminho desde o suporte limitado a relatórios até uma gestão operacional mais contínua. Essa transição gradual pode ajudar os clientes a alinhar o escopo do serviço com sua capacidade interna e cronograma de relatórios.



Por Modelo de Entrega:
Os Serviços Cogerenciados Desenvolvem Capacidade InternaO GreenOps Totalmente Gerenciado respondeu por 47,21% da receita de 2026. Grandes empresas frequentemente selecionam essa abordagem quando desejam que um provedor opere a função completa de sustentabilidade para TI. Esse modelo pode centralizar a coleta de dados, monitoramento, relatórios e otimização em um único arranjo de serviço. O GreenOps Cogerenciado deve expandir a um CAGR de 23,61% até 2032. O modelo permite que as empresas mantenham a governança e os direitos de decisão enquanto os provedores realizam o trabalho técnico. Esse arranjo se adequa a organizações que precisam de capacidade externa, mas não querem perder a visibilidade interna. Também pode apoiar funções de responsabilidade nominadas sob estruturas de relatórios corporativos. A combinação de responsabilidade compartilhada e transferência de conhecimento explica seu apelo. Também pode tornar o suporte do provedor mais fácil de integrar com as estruturas de governança existentes e as responsabilidades de relatórios internos.
A Ampliação de Equipe e Especialista sob Demanda atende organizações que enfrentam prazos curtos de conformidade ou avaliações restritas de fornecedores. Esses clientes podem não precisar de um compromisso completo de serviços gerenciados para cada requisito. O suporte especializado pode preencher lacunas em métodos de emissões, preparação de garantias e operações em nuvem. O mercado de serviços gerenciados de GreenOps, portanto, inclui compromissos com diferentes níveis de responsabilidade do provedor. As estruturas cogerenciadas também refletem uma preferência por desenvolver conhecimento dentro da organização cliente. Os compradores podem tratar essa capacidade como um ativo estratégico que deve permanecer disponível após o término de um contrato. Os provedores que documentam processos e transferem competências podem tornar essa preferência parte do design do serviço. Isso cria uma ponte prática entre o suporte de curto prazo e compromissos gerenciados de maior duração. Permite que as organizações aumentem o envolvimento do provedor quando seus requisitos operacionais se tornam mais complexos ou mais frequentes.
Por Modo de Implantação:
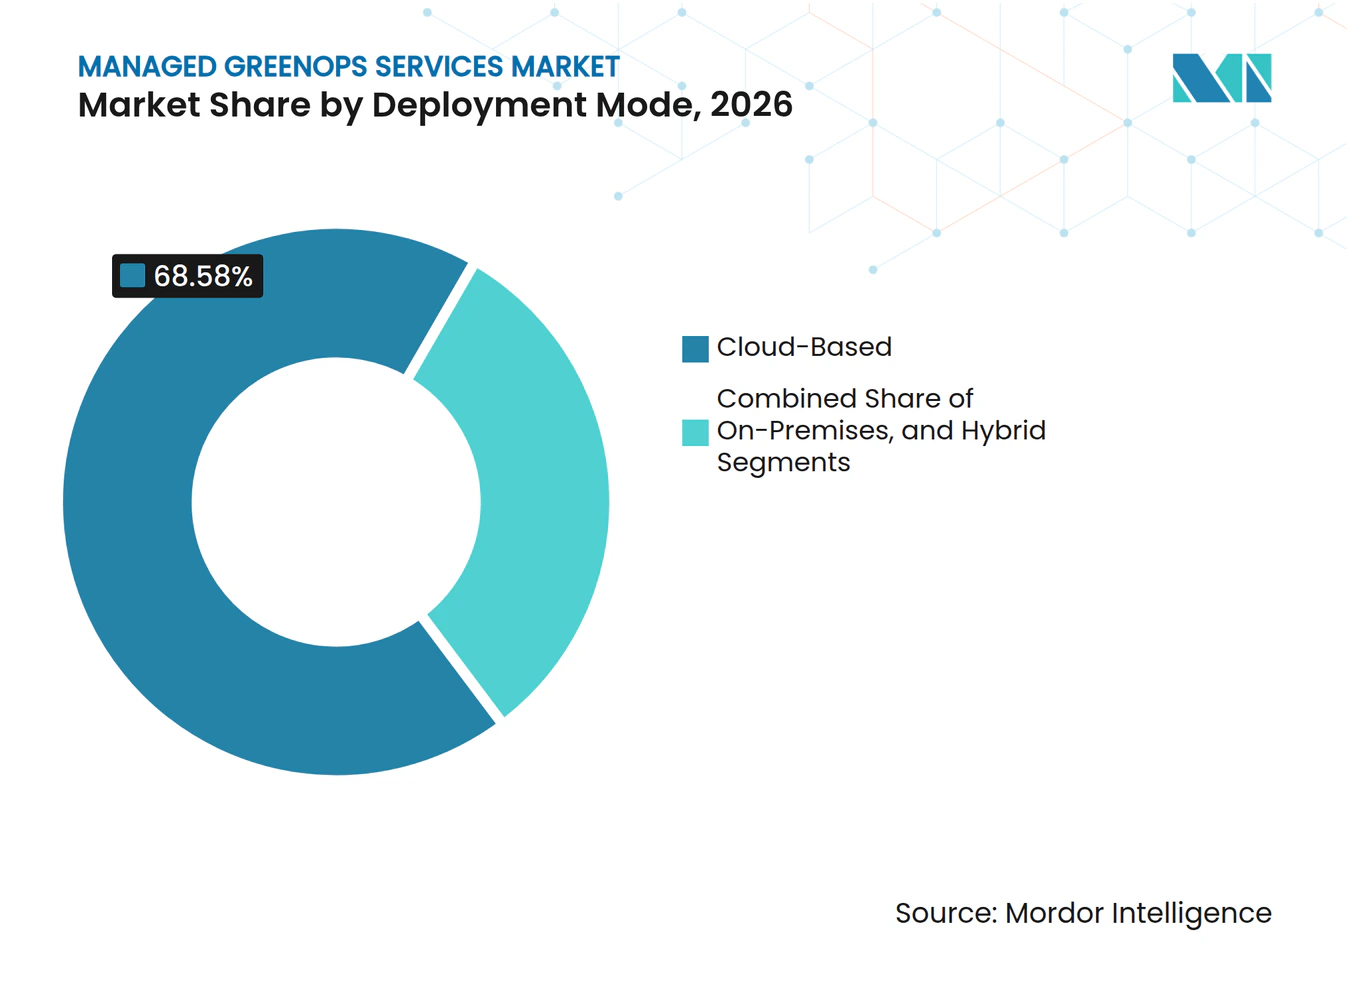
A Escala em Nuvem Aumenta as Necessidades de ResponsabilizaçãoA implantação Baseada em Nuvem deteve 68,58% da receita de 2026. Também deve expandir a um CAGR de 23,92% até 2032. Os parques nativos de nuvem geram volumes substanciais de dados de uso e custo que podem apoiar a medição de emissões. No entanto, organizações que utilizam vários provedores de nuvem podem enfrentar métodos de alocação e saídas de relatórios inconsistentes. Os serviços gerenciados podem normalizar essas entradas e criar uma visão operacional mais clara. O mercado de serviços gerenciados de GreenOps é apoiado quando os compradores precisam de um único processo em diferentes ambientes de nuvem. Os provedores também podem conectar dados de nuvem com relatórios empresariais e informações de fornecedores. Isso é importante quando as equipes de tecnologia e as equipes de sustentabilidade utilizam sistemas diferentes. Um processo operacional comum pode reduzir a duplicação e tornar as informações reportadas mais fáceis de revisar para ambos os grupos.
As implantações locais e híbridas permanecem importantes para organizações com requisitos de soberania de dados, latência ou sistemas legados. Bancos, governo e manufatura industrial podem manter infraestrutura local significativa por essas razões. A Lei de Eficiência Energética da Alemanha exige um valor de Eficiência de Uso de Energia não superior a 1,2 para novos centros de dados a partir de 2026.[4] Esse requisito aumenta a atenção ao monitoramento de instalações e à gestão de eficiência. Os parques híbridos precisam de métodos de dados consistentes em ativos locais e serviços em nuvem. Essa complexidade operacional pode criar um papel para equipes de monitoramento gerenciado. Também incentiva serviços que vinculam decisões de infraestrutura com requisitos de divulgação corporativa. As organizações podem então avaliar o desempenho sem tratar cada ambiente de hospedagem como um problema de relatório separado. A abordagem é útil onde a infraestrutura local permanece importante ao lado de cargas de trabalho em nuvem e aplicações hospedadas externamente.

Por Porte da Organização:
Os Requisitos de Fornecedores Estendem a Demanda às PMEsAs Grandes Empresas representaram 71,54% da demanda do mercado de serviços gerenciados de GreenOps em 2026. Essas organizações foram adotantes precoces porque muitas tinham metas climáticas públicas e parques de TI mais complexos. Elas também dispõem de recursos para estabelecer processos mais amplos de relatórios e garantia. As Pequenas e Médias Empresas devem expandir a um CAGR de 23,82% até 2032. As solicitações de dados de fornecedores de clientes maiores estão atraindo organizações menores para os relatórios climáticos. O limite de cadeia de valor de janeiro de 2027 sob as normas europeias revisadas também estabelece uma solicitação mínima de informações mais clara para os fornecedores. Isso reduz a incerteza sobre os dados que as PMEs podem precisar produzir. Também torna os pacotes gerenciados mais acessíveis e relevantes. Organizações menores podem se concentrar nos registros solicitados pelos clientes em vez de tentar uma implementação ampla de plataforma desde o início.
O Banco Mundial constatou que os relacionamentos com fornecedores com clientes com metas climáticas validadas estavam associados a uma redução de 12% na intensidade de emissões. Essa evidência mostra por que os requisitos da cadeia de suprimentos podem influenciar as operações além das maiores empresas. As PMEs precisam de serviços que forneçam cálculos confiáveis sem o custo de uma grande plataforma empresarial. Preços por assinatura e implementação de escopo limitado podem atender a essa necessidade. O Zeigo Activate da Schneider Electric foi projetado para ajudar as PMEs a estimar, rastrear e reduzir as emissões de Escopo 3 da cadeia de suprimentos. O setor de serviços gerenciados de GreenOps pode usar ofertas semelhantes para atender clientes com recursos internos limitados. Pacotes mais simples também podem ajudar os fornecedores a atender às solicitações dos clientes antes que se tornem uma barreira para os relacionamentos comerciais. Isso amplia a adoção enquanto mantém o serviço alinhado com o nível de maturidade do cliente. Também permite que os provedores ofereçam uma progressão clara desde cálculos básicos de emissões até relatórios mais detalhados de fornecedores e operacionais.
Por Setor do Usuário Final:
Os Requisitos de Divulgação Criam Diferentes Padrões de AdoçãoTI e Telecomunicações detiveram 29,87% da receita de 2026. O setor é tanto um grande consumidor de eletricidade quanto um provedor de infraestrutura digital para outros setores. Suas empresas também gerenciam parques complexos de nuvem, rede e centros de dados. O setor de saúde e ciências da vida deve expandir a um CAGR de 22,71% até 2032. O setor enfrenta atenção dos investidores sobre as emissões da cadeia de suprimentos farmacêutica e equipamentos de alta intensidade energética. Também depende de práticas confiáveis de dados em ambientes operacionais regulamentados. Essas condições aumentam a necessidade de controles que conectem dados ambientais com processos de relatórios estabelecidos. O suporte gerenciado pode ajudar as organizações a manter essa conexão em instalações e fornecedores. Os requisitos operacionais específicos do setor podem determinar quais fontes de dados recebem atenção primeiro e quais controles requerem revisão regular.
As organizações de Serviços Bancários, Financeiros e de Seguros (BFSI) estão incorporando dados de sustentabilidade na análise de risco climático e nos relatórios de emissões financiadas. Seus requisitos podem incluir cálculos de Escopo 3 Categoria 15 de centros de dados e nuvem. O trabalho pode vincular as operações de TI com as funções de risco e os relatórios do conselho. Isso torna o conhecimento vertical importante para o mercado de serviços gerenciados de GreenOps. Os provedores precisam compreender as estruturas de dados e as expectativas de garantia que se aplicam às instituições financeiras. Eles também precisam traduzir medições operacionais em informações que as equipes de risco possam usar. Saúde, finanças e telecomunicações podem, portanto, adotar serviços gerenciados em sequências diferentes. A necessidade compartilhada é um registro consistente que possa resistir à revisão interna e às expectativas de relatórios externos. Os provedores que adaptam seu modelo de entrega a cada vertical podem evitar tratar cada cliente como uma conta de infraestrutura genérica. Essa abordagem reconhece que as expectativas de relatórios e os parques de tecnologia diferem entre setores regulamentados e de infraestrutura intensiva.
Por Áreas de Foco em Sustentabilidade:
Os Relatórios de Carbono Permanecem a BaseA Gestão de Carbono e GEE deteve 34,69% da receita de 2026. Ela fornece a base para os inventários de Escopo 1, Escopo 2 e Escopo 3, verificação e relatórios em vários frameworks. A maioria dos compromissos gerenciados começa com a coleta de dados e um registro confiável de emissões. A Correspondência de Energia Renovável e Energia Livre de Carbono deve expandir a um CAGR de 22,86% até 2032. A correspondência hora a hora requer medição mais detalhada do que a contabilidade anual de certificados de energia renovável. A Agência Internacional de Energia reportou que o setor de tecnologia respondeu por 40% dos contratos de compra de energia renovável corporativa assinados em 2025. Isso expande o número de compromissos de energia que as organizações precisam monitorar. Os serviços gerenciados podem apoiar os dados e os controles operacionais necessários para esses compromissos. Eles também podem ajudar os clientes a conectar os compromissos contratuais de energia renovável com os dados de eletricidade usados nos relatórios corporativos.
A Administração da Água está se tornando cada vez mais importante à medida que o desenvolvimento de centros de dados focados em IA pressiona os recursos hídricos locais. O CDP destacou a necessidade de as empresas usarem informações relacionadas à água no planejamento de resiliência de longo prazo. A Eficiência Energética e Otimização de Cargas de Trabalho aborda as emissões operacionais por meio da eficiência das instalações e do agendamento com consciência de carbono. A Gestão Circular de TI e Resíduos Eletrônicos também ganha relevância onde se aplicam divulgações de uso de recursos e economia circular. Essas áreas de foco mostram que o mercado de serviços gerenciados de GreenOps não se limita a inventários de carbono. Elas requerem dados que transitam entre instalações, operações em nuvem, equipes de aquisição e funções de relatórios. Os provedores podem usar essa conexão para tornar o trabalho de sustentabilidade mais útil para as equipes operacionais. O escopo do compromisso pode então se estender de registros de conformidade para decisões diárias de recursos. Esse escopo mais amplo reflete os vínculos entre cargas de trabalho em nuvem, gestão de instalações, aquisição e relatórios ambientais.
Análise Geográfica
Mercado de Serviços Gerenciados de GreenOps nas Américas
A América do Norte detinha 38,64% da participação de mercado de Serviços Gerenciados de GreenOps em 2026. A região possui a maior concentração de capacidade de data centers em hiperescala e uma grande base de organizações com ambientes de nuvem complexos. Os Estados Unidos responderam por 45% do consumo global de eletricidade de data centers. Espera-se também que os data centers respondam por quase metade do crescimento da demanda de eletricidade dos Estados Unidos até 2030. Essas condições tornam a medição de energia, a otimização de cargas de trabalho e os relatórios de nuvem prioridades práticas. A América do Sul é uma área emergente de demanda, com o Brasil beneficiado por uma matriz elétrica predominantemente renovável e pela expansão da atividade manufatureira multinacional. As cadeias de suprimentos transfronteiriças podem aumentar a necessidade de informações sobre fornecedores entre empresas que atendem clientes na Europa e nos Estados Unidos.
Mercado de Serviços Gerenciados de GreenOps na Europa
A Europa é a geografia com maior foco regulatório para o mercado de serviços gerenciados de GreenOps. A CSRD, a ESRS e as normas nacionais de eficiência energética criam requisitos sobrepostos que podem gerar trabalho contínuo de divulgação. A ESRS revisada, publicada em 2026, manteve a dupla materialidade e introduziu alívio gradual para determinados requisitos de reporte. O consumo de eletricidade dos data centers da Alemanha atingiu 25,9 TWh em 2025 e está projetado para alcançar 41,3 TWh até 2035. O registro de data centers do país constatou que 80% das instalações registradas obteriam 100% de sua eletricidade bilateralmente de fontes renováveis em 2026.
Mercado de Serviços Gerenciados de GreenOps na APAC e no Oriente Médio
A Ásia-Pacífico está projetada para se expandir a um CAGR de 24,86% até 2032. A construção de data centers e as políticas de neutralidade de carbono estão avançando simultaneamente na China, na Índia, no Japão, na Coreia do Sul, em Singapura e na Austrália. A iniciativa Watt-Bit Coordination do Japão, publicada em junho de 2025, conectou a expansão de data centers à integração de energia renovável na rede elétrica. O Japão também lançou um programa de promoção de data centers de emissão zero em julho de 2025, que apoia a adoção de energia renovável e melhorias de resiliência. O mercado de serviços gerenciados de GreenOps pode apoiar essa orientação política por meio de contabilização e atividades de garantia no nível de carga de trabalho. A demanda no Oriente Médio está crescendo em paralelo com os investimentos em infraestrutura de IA em hiperescala e de soberania digital. Esses projetos criam uma base operacional para os serviços de GreenOps antes que as obrigações de divulgação se tornem mais abrangentes.
Cenário Competitivo
Concentração do Mercado
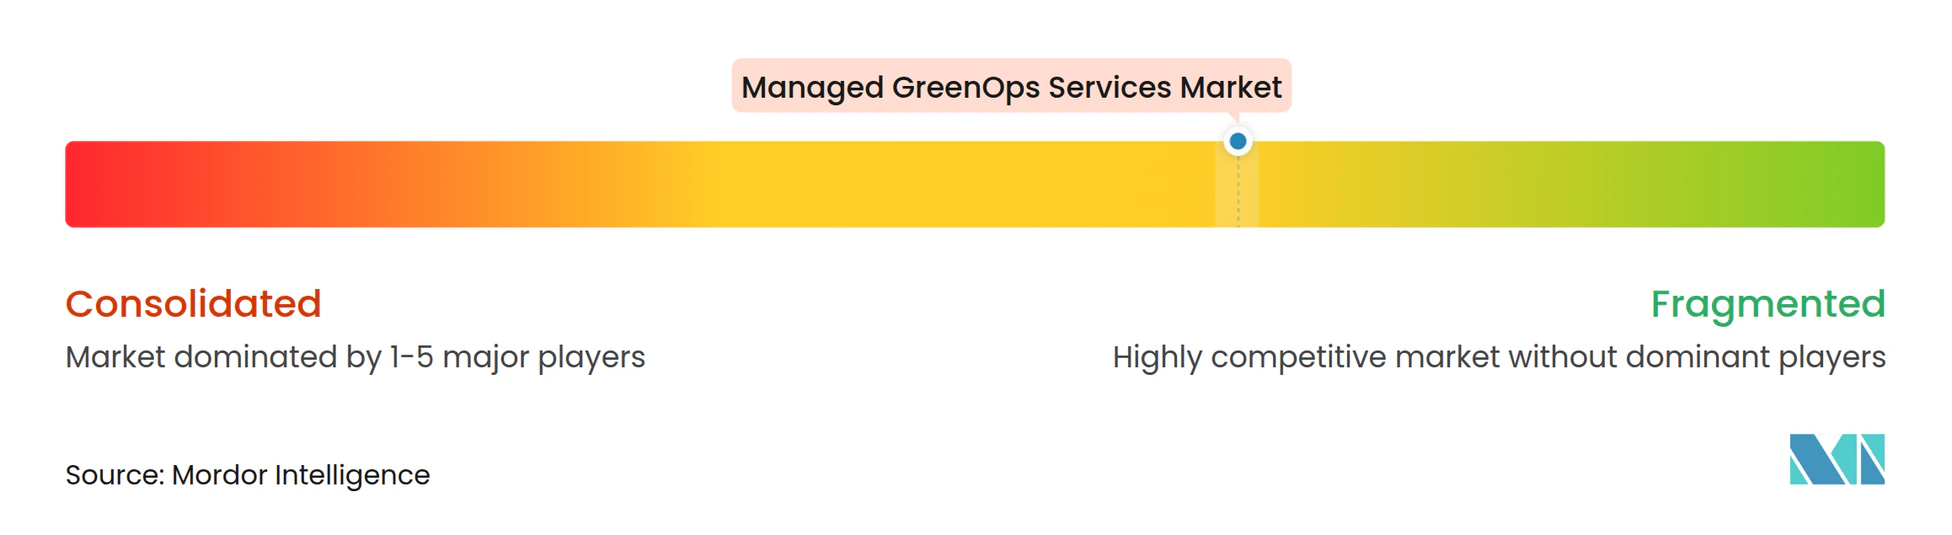
O mercado de serviços gerenciados de GreenOps é moderadamente fragmentado. Integradores globais de serviços de TI, hiperescaladores de nuvem, especialistas em gestão de energia e plataformas focadas em GreenOps competem em diferentes partes da pilha de serviços. Grandes provedores competem por meio de portfólios amplos, parcerias em nuvem e integrações com frameworks de divulgação estabelecidos. Fornecedores especializados competem por meio de medição mais detalhada de cargas de trabalho, sinais de carbono em tempo real e precificação vinculada a resultados. A Kyndryl recebeu a designação Google Cloud Ready de Energia e Carbono em junho de 2025. A designação apoia o trabalho da Kyndryl em mapeamento de cargas de trabalho com eficiência de carbono e serviços de IA sustentável. Parcerias desse tipo podem dar aos provedores acesso a compradores empresariais nativos de nuvem.
A profundidade tecnológica está se tornando uma base cada vez mais importante para a competição no mercado de serviços gerenciados de GreenOps. Os provedores estão investindo em agendamento com consciência de carbono, ingestão de dados de fornecedores e relatórios automatizados de sustentabilidade. A IBM lançou a API de Emissões Envizi em 28 de abril de 2026. A API permite que organizações e provedores de serviços incorporem cálculos alinhados ao Protocolo GEE em seus próprios sistemas. Esse movimento apoia um modelo em que os provedores gerenciados usam mecanismos de cálculo em seus fluxos de trabalho de serviço. Fornecedores focados como Greenpixie, SYNYEGA e Nordcloud buscam se diferenciar por meio de dados de emissões no nível de carga de trabalho nativos de nuvem. Sua posição reflete a demanda contínua por detalhes de medição que podem não ser consistentes nas ferramentas padrão de pegada de nuvem.
A Accenture concluiu a aquisição de uma participação majoritária de 65% na DLB Associates em janeiro de 2026. A transação adicionou capacidade de engenharia de centros de dados que pode apoiar a otimização de energia e o planejamento de instalações. A Schneider Electric apresentou o EcoConsult para Centros de Dados em abril de 2025 com uma rede de mais de 250 consultores e 6.500 representantes de serviço. Esses movimentos mostram que os provedores estão combinando software, expertise em infraestrutura e serviços operacionais. O mercado de serviços gerenciados de GreenOps não inclui uma participação de mercado combinada reportada para os principais provedores.
Líderes do Setor de Serviços Gerenciados de GreenOps
-
Accenture plc
-
Atos SE
-
Capgemini SE
-
Deloitte Touche Tohmatsu Limited
-
IBM Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de GreenOps Empresas cobertas neste relatório
- Accenture plc
- Atos SE
- Capgemini SE
- Deloitte Touche Tohmatsu Limited
- IBM Corporation
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Kyndryl Holdings, Inc.
- LTIMindtree Limited
- NTT DATA Group Corporation
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Flexera Software LLC
- Greenpixie Ltd.
- SYNYEGA LIMITED
- Xebia Group N.V.
- Version 1 Group Limited
- Nordcloud Oy
- Schneider Electric SE
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de GreenOps
- Abril de 2026: A IBM anunciou a disponibilidade geral da API de Emissões Envizi, disponibilizando seu mecanismo de cálculo de emissões alinhado ao Protocolo GEE como uma API incorporável para organizações, desenvolvedores e provedores de serviços gerenciados. O lançamento permite que plataformas de serviços de GreenOps de terceiros integrem cálculos de emissões verificados diretamente nos fluxos de trabalho de ERP sem implantar o IBM Envizi ESG Suite completo, reduzindo significativamente a complexidade de integração e os prazos de integração de clientes.
- Setembro de 2025: A Schneider Electric anunciou a expansão dos programas globais de descarbonização da cadeia de suprimentos na Climate Week NYC, tendo engajado mais de 2.700 empresas fornecedoras em todo o mundo e facilitado a aquisição de 752.000 MWh de eletricidade renovável por meio de Certificados de Atributos de Energia. Adicionalmente, 19 empresas participantes em 4 grupos de PPA com múltiplos compradores garantiram coletivamente mais de 1,3 TWh de eletricidade renovável agregada, demonstrando a capacidade de processamento de serviços gerenciados necessária para operacionalizar a descarbonização no nível de fornecedor em escala empresarial.
- Junho de 2025: A Kyndryl obteve a designação Google Cloud Ready - Energia e Carbono e expandiu a colaboração com o Google Cloud, permitindo que a Kyndryl Consult faça parceria em projetos de sustentabilidade de clientes, incluindo mapeamento de cargas de trabalho com eficiência de carbono e desenvolvimento sustentável de LLM por meio da plataforma de IA Kyndryl Bridge. A designação tornou a Kyndryl um dos primeiros provedores de serviços gerenciados a oferecer serviços de eficiência de carbono com tecnologia de IA validados no Programa Google Cloud Partner Advantage.
- Abril de 2025: A Schneider Electric apresentou o EcoConsult para Centros de Dados no Data Center World em Washington, D.C., um serviço de consultoria apoiado por uma rede global de mais de 250 consultores e mais de 6.500 representantes de serviço, fornecendo avaliações de eficiência de infraestrutura e roteiros acionáveis para otimização de energia, tempo de atividade e ciclo de vida de centros de dados.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de GreenOps
O mercado de serviços gerenciados de GreenOps auxilia as organizações a medir, gerenciar e reduzir o impacto ambiental de sua infraestrutura digital, particularmente cargas de trabalho em nuvem, centros de dados e IA. Os serviços tipicamente incluem rastreamento de uso de carbono, energia e água; otimização de cargas de trabalho e arquitetura; relatórios de sustentabilidade; e alinhamento com metas ambientais, regulatórias e de eficiência de custos.
O Relatório do Mercado de Serviços Gerenciados de GreenOps é Segmentado por Tipo de Serviço (Avaliação de GreenOps e Benchmarking de Maturidade, Design de Estratégia de GreenOps e Modelo Operacional, Implementação e Integração de Sistemas, Monitoramento e Otimização Gerenciados, Suporte de Relatórios e Garantia de Carbono, Energia e Água, Treinamento, Gestão de Mudanças e Transferência de Capacidade, e Outros Tipos de Serviço), Modelo de Entrega (GreenOps Totalmente Gerenciado, GreenOps Cogerenciado, e Ampliação de Equipe e Especialista sob Demanda), Modo de Implantação (Baseado em Nuvem, Local e Híbrido), Porte da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), TI e Telecomunicações, Saúde e Ciências da Vida, Governo e Administração Pública, Manufatura Industrial, Varejo e Comércio Eletrônico, e Outros Setores do Usuário Final), Áreas de Foco em Sustentabilidade (Gestão de Carbono e GEE, Eficiência Energética e Otimização de Cargas de Trabalho, Administração da Água, Correspondência de Energia Renovável e Energia Livre de Carbono, Gestão Circular de TI e Resíduos Eletrônicos, e Outras Áreas de Foco em Sustentabilidade) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Avaliação de GreenOps e Benchmarking de Maturidade |
| Design de Estratégia de GreenOps e Modelo Operacional |
| Implementação e Integração de Sistemas |
| Monitoramento e Otimização Gerenciados |
| Suporte de Relatórios e Garantia de Carbono, Energia e Água |
| Treinamento, Gestão de Mudanças e Transferência de Capacidade |
| Outros Tipos de Serviço |
| GreenOps Totalmente Gerenciado |
| GreenOps Cogerenciado |
| Ampliação de Equipe e Especialista sob Demanda |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Administração Pública |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| Gestão de Carbono e GEE |
| Eficiência Energética e Otimização de Cargas de Trabalho |
| Administração da Água |
| Correspondência de Energia Renovável e Energia Livre de Carbono |
| Gestão Circular de TI e Resíduos Eletrônicos |
| Outras Áreas de Foco em Sustentabilidade |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Avaliação de GreenOps e Benchmarking de Maturidade | |
| Design de Estratégia de GreenOps e Modelo Operacional | ||
| Implementação e Integração de Sistemas | ||
| Monitoramento e Otimização Gerenciados | ||
| Suporte de Relatórios e Garantia de Carbono, Energia e Água | ||
| Treinamento, Gestão de Mudanças e Transferência de Capacidade | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Entrega | GreenOps Totalmente Gerenciado | |
| GreenOps Cogerenciado | ||
| Ampliação de Equipe e Especialista sob Demanda | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Porte da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Administração Pública | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Áreas de Foco em Sustentabilidade | Gestão de Carbono e GEE | |
| Eficiência Energética e Otimização de Cargas de Trabalho | ||
| Administração da Água | ||
| Correspondência de Energia Renovável e Energia Livre de Carbono | ||
| Gestão Circular de TI e Resíduos Eletrônicos | ||
| Outras Áreas de Foco em Sustentabilidade | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de Serviços Gerenciados de GreenOps?
O tamanho do mercado de Serviços Gerenciados de GreenOps deve crescer de 2,31 bilhões de USD em 2026 para 2,86 bilhões de USD em 2027 e tem previsão de atingir 7,32 bilhões de USD até 2032 a um CAGR de 20,68% no período de 2027 a 2032.
O que está impulsionando a demanda por serviços gerenciados de GreenOps?
Os requisitos de divulgação climática, a demanda de eletricidade em centros de dados relacionada à IA, os custos de energia e os requisitos de fornecedores de Escopo 3 estão aumentando a demanda por suporte contínuo de medição e relatórios.
Qual tipo de serviço lidera os Serviços Gerenciados de GreenOps?
O Monitoramento e Otimização Gerenciados lidera com 36,32% de participação na receita em 2026, enquanto o suporte de relatórios e garantia tem o maior CAGR projetado de 22,73%.
Por que os serviços de GreenOps baseados em nuvem são importantes?
A implantação Baseada em Nuvem deteve 68,58% da receita em 2026 e tem o maior CAGR projetado de 23,92%, refletindo a complexidade de medir emissões em ambientes de múltiplas nuvens.
Quais organizações estão adotando serviços gerenciados de GreenOps mais rapidamente?
As Pequenas e Médias Empresas têm o maior CAGR projetado de 23,82%, à medida que as expectativas de relatórios da cadeia de suprimentos se estendem além dos grandes compradores corporativos.
Qual região tem as perspectivas mais fortes para serviços gerenciados de GreenOps?
A Ásia-Pacífico tem o maior CAGR projetado de 24,86% até 2032, apoiada pela expansão de centros de dados e pela evolução das políticas de neutralidade de carbono.