
マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
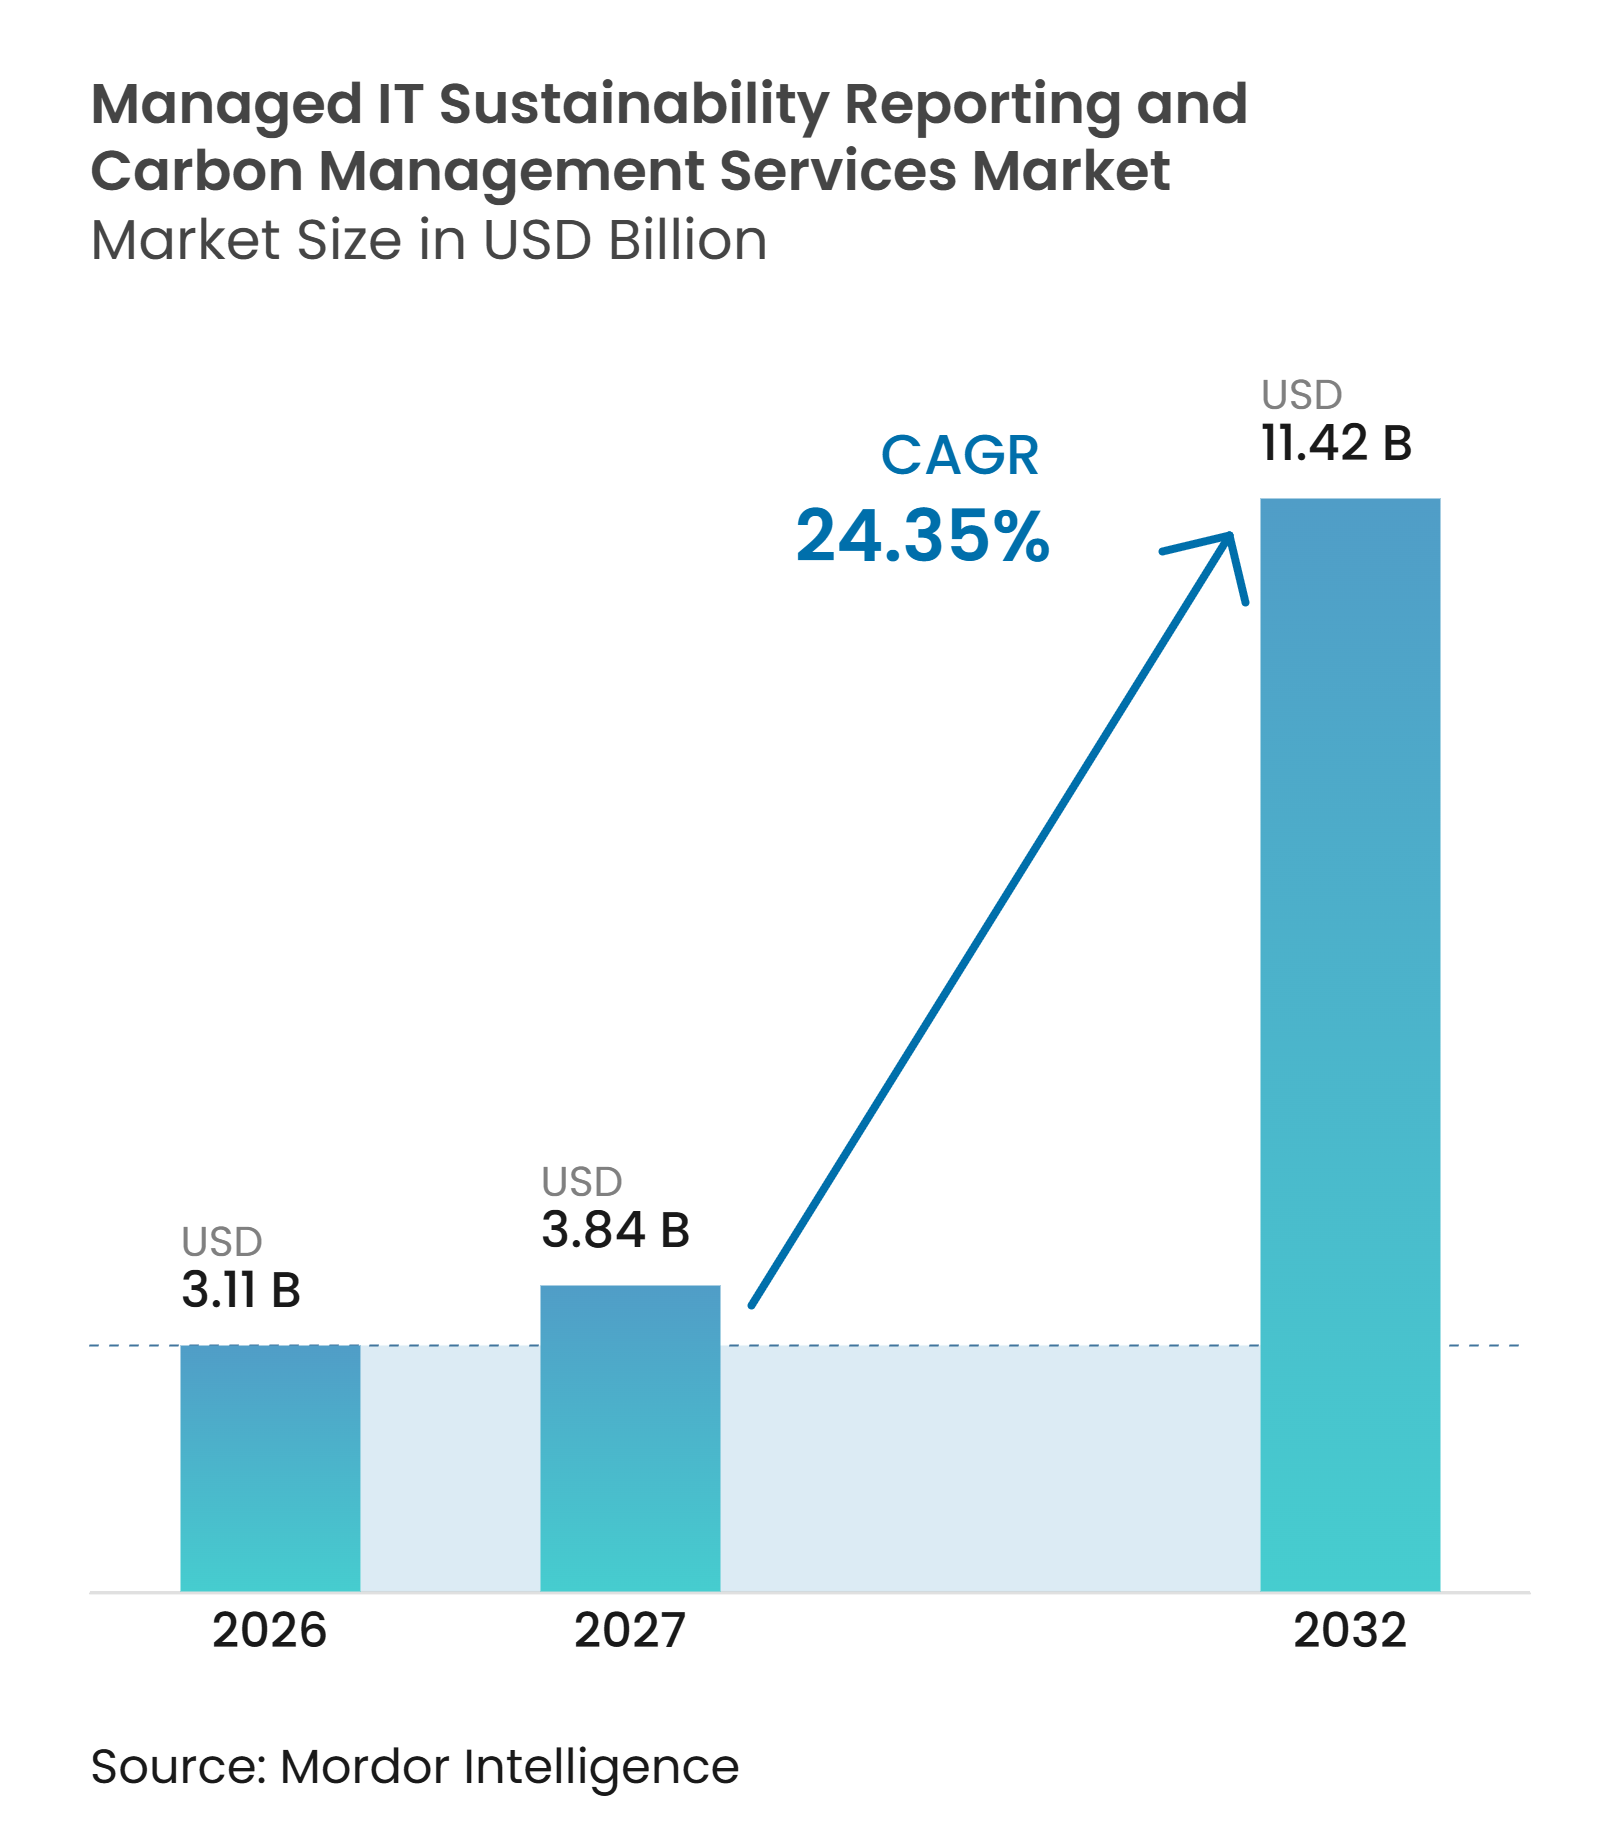
| 市場規模 (2027) | 3.84 十億米ドル |
| 市場規模 (2032) | 11.42 十億米ドル |
| 成長率 (2027 - 2032) | 24.35 % |
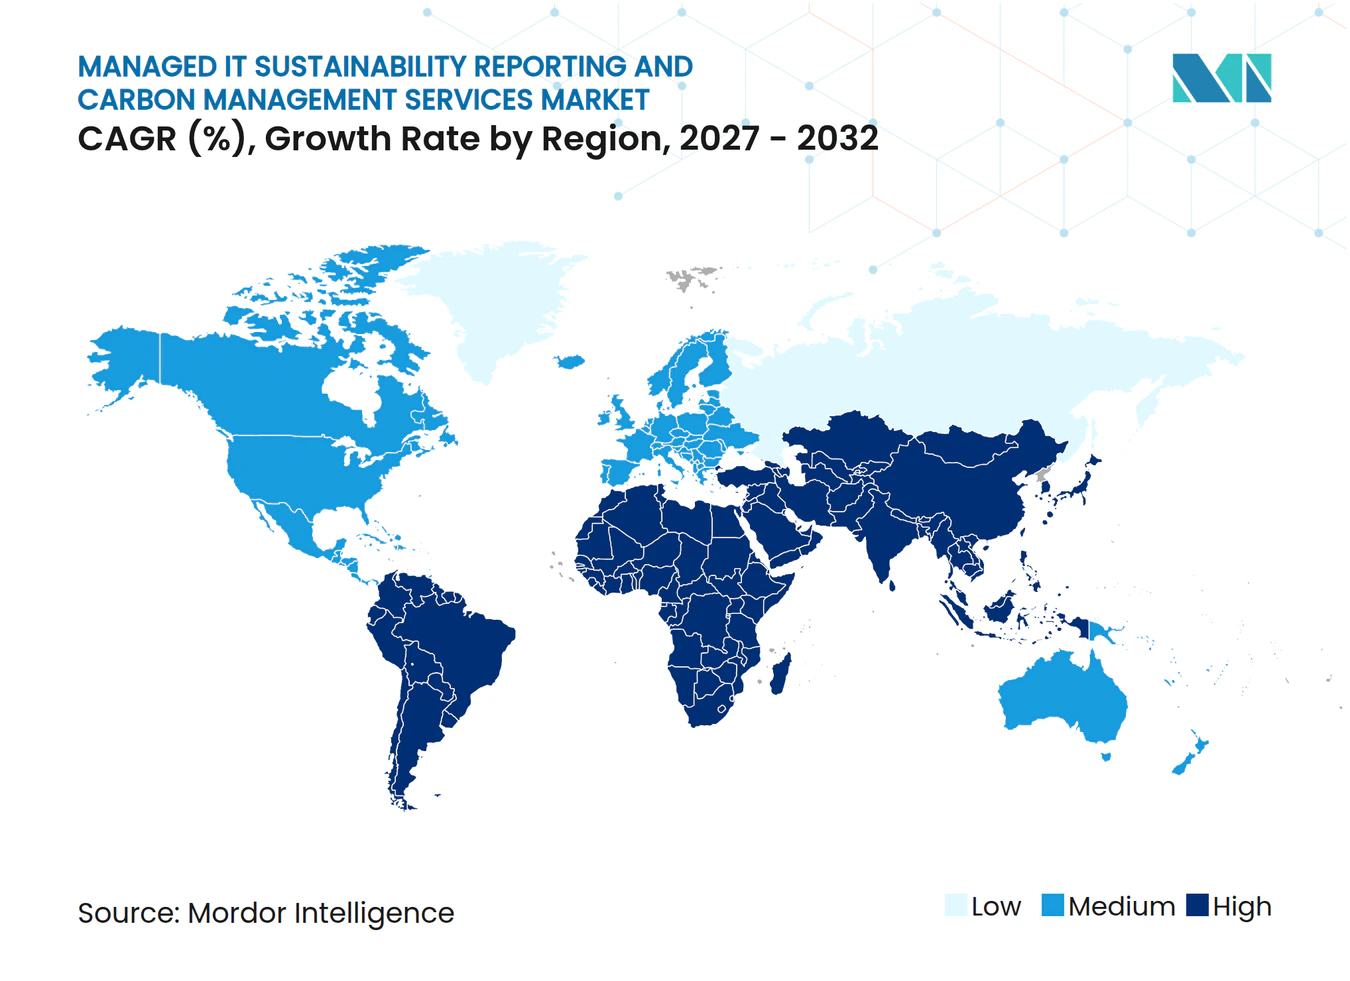
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場分析
マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場規模は、2026年の3.11 ビリオン 米ドルから2027年には3.84 ビリオン 米ドルへ、さらに2032年には11.42 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 24.35%を記録すると予測されます。カリフォルニア州および欧州連合における義務的開示要件は、監査可能な排出量データを多くの大規模組織にとって定常的な業務要件としています。マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場はまた、年次報告業務から、財務・調達・施設・サプライヤーシステムにわたる継続的なデータ収集へとシフトしています。人工知能は手作業によるデータ処理を削減していますが、追跡可能な記録と一貫した計算手法の重要性を高めています。レポーティングサポート、データ管理、保証対応ワークフローを組み合わせたプロバイダーは、より幅広クライアントニーズに対応できます。したがって、マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場は、各国の規制が異なる場合でも拡大の余地があります。これは、多国籍企業が複数の法域にわたる義務を履行する必要があるためです。
レポートの主要なポイント
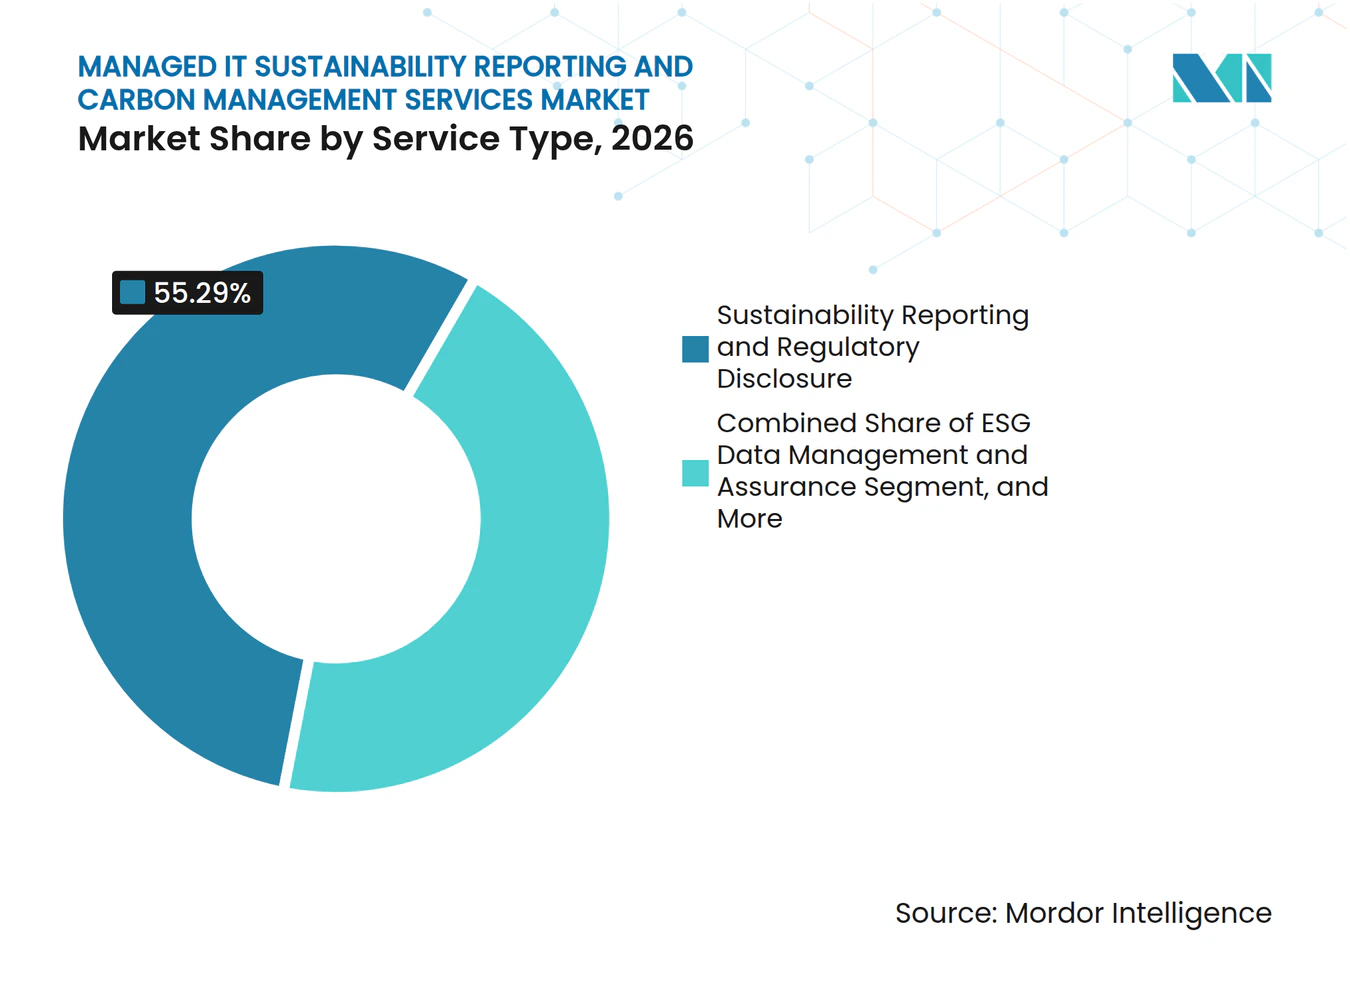
- サービスタイプ別では、サステナビリティレポーティングおよび規制開示が2026年のマネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場シェアの55.29%を占め、ESGデータ管理および保証は2032年にかけてCAGR 25.31%で拡大する見込みです。
- 展開モード別では、オンプレミスが2026年のマネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場の67.19%を占め、クラウド展開は2032年にかけてCAGR 25.68%で拡大する見込みです。
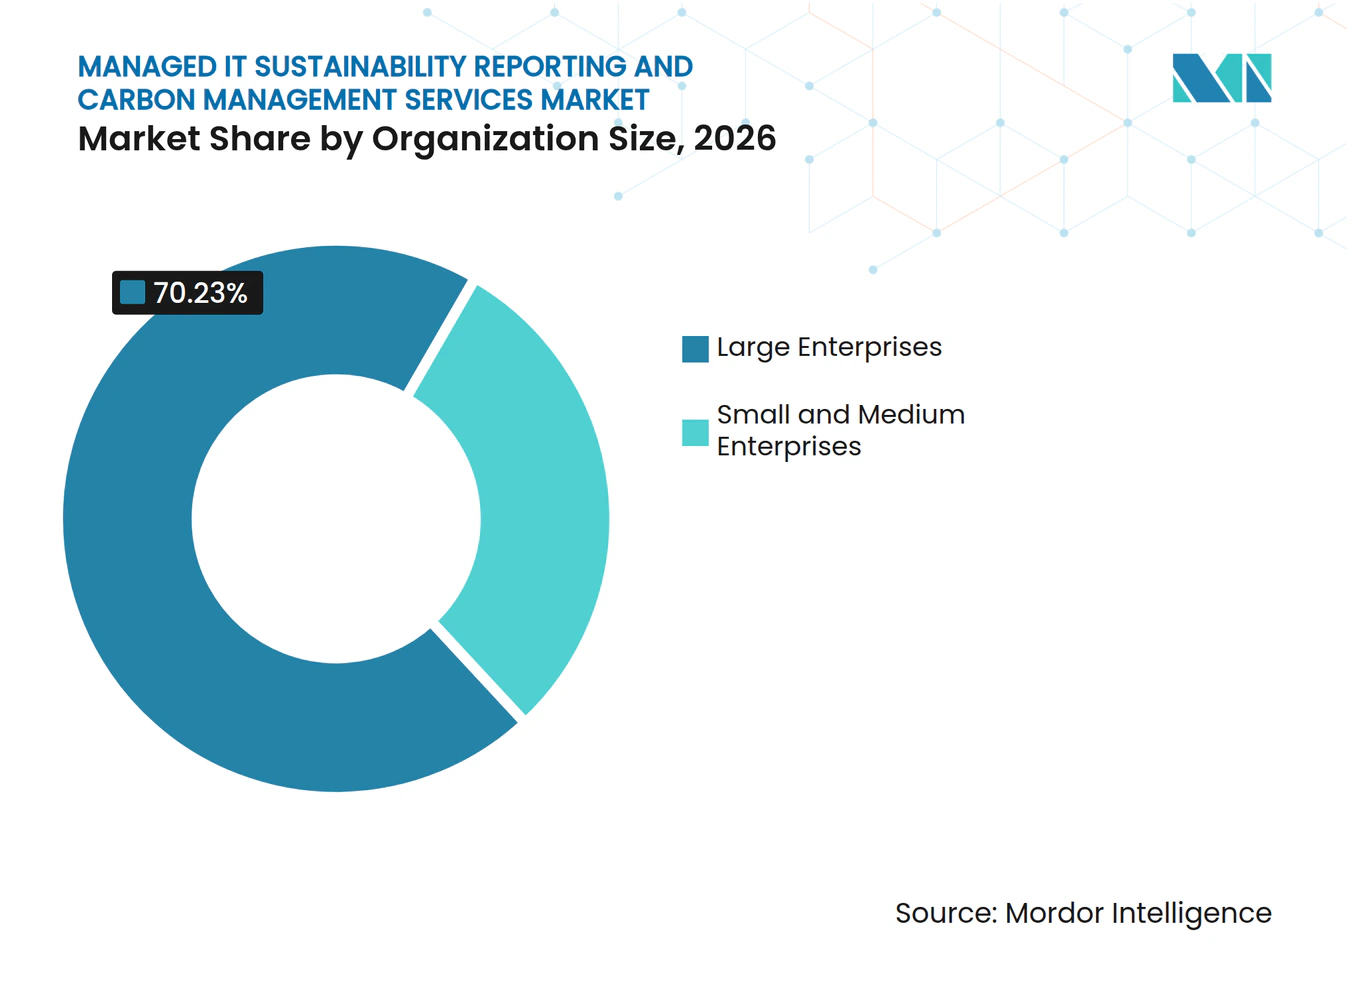
- 組織規模別では、大企業が2026年のマネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場の70.23%を占め、中小企業は2032年にかけてCAGR 25.91%で拡大する見込みです。
- エンドユーザー産業別では、産業製造業が2026年のマネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場の28.44%を占め、政府および公共行政は2032年にかけてCAGR 24.77%で拡大する見込みです。
- 地域別では、北米が2026年の市場の36.81%を占め、アジア太平洋地域は2032年にかけてCAGR 25.05%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 気候情報開示および保証に関する義務的要件 | +7.5% | グローバル、欧州連合およびカリフォルニア州で最も高い強度、オーストラリア、シンガポール、日本、韓国への波及効果あり | 短期(2年以内) |
| 企業のネットゼロコミットメントと取締役会レベルのアカウンタビリティ | +5.2% | グローバル、北米および西欧に最も高い集中度 | 中期(2〜4年) |
| AI対応排出量データ自動化および異常検知 | +4.8% | グローバル、北米およびDACH地域での早期採用、アジア太平洋主要国での利用加速 | 短期(2年以内) |
| ハイパースケールクラウドおよびデータセンターの脱炭素化投資 | +3.9% | 北米および欧州連合、シンガポール、東京、ムンバイでの活動拡大 | 中期(2〜4年) |
| ITアセット調達および廃棄におけるエンベデッドカーボンデータ要件 | +2.4% | 欧州連合および北米、特にフランスおよびドイツ | 中期(2〜4年) |
| 監査対応スコープ3データおよびサプライヤーエンゲージメントワークフロー | +2.1% | グローバル、ドイツ、日本、韓国の製造拠点が採用をリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
気候情報開示および保証に関する義務的要件
義務的報告規則は、マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場に対して安定した需要源を生み出しています。欧州連合の企業サステナビリティ報告指令(CSRD)は、大規模公益事業体を2024会計年度の義務的報告に移行させており、その他の対象企業は改訂されたスケジュールに従って順次対応します。カリフォルニア州SB 253は、同州でビジネスを行う対象企業に対し、2026年にスコープ1およびスコープ2の排出量を開示し、2027年にはスコープ3の排出量を開示することを求めています。連邦規則の撤回は、州の義務や欧州規則の対象となる事業を持つ企業の報告義務を免除するものではありません。組織は、報告プロセス全体を通じてソースレコード、計算ロジック、レビュー証跡を保持するシステムを必要としています。この要件は、データ収集、検証、報告、保証準備における継続的な業務を支えています。
企業のネットゼロコミットメントと取締役会レベルのアカウンタビリティ
取締役会による監督は、企業の排出量コミットメントを長期的なテクノロジーおよびサービスプログラムへと転換しています。マイクロソフトは2025年に電力消費の100%を再生可能エネルギーで賄ったと報告しており、大規模テクノロジー購入者が気候目標を資本および運営上の意思決定に結びつけている様子を示しています。[1] バリューチェーン目標の達成を目指す企業、自社の直接排出量記録に加え、信頼性の高いサプライヤーデータを必要としています。このニーズにより、調達・財務・サステナビリティチームが同一のデータ環境に統合されます。また、マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場に対して、単一の年次開示業務を超えた需要をもたらします。プロバイダーは、目標追跡、サプライヤーエンゲージメント、経営報告、開示準備を通じてクライアントを支援できます。
AI対応排出量データ自動化および異常検知
人工知能は、組織が排出量データを収集・評価する方法を変えています。IFSは2026年5月にIFS Zeroを導入し、データマッピング、検証、異常識別、監査対応レポーティングのツールを提供しました。ASUENEは2026年3月に、請求書メールを読み取り、関連ファイルを識別し、手動データ入力なしに温室効果ガス排出量を計算するAIエージェントを導入しました。これらの機能は、公共料金請求書、請求書、サプライヤー記録が異なる形式で届く場合の反復作業を削減できます。また、報告書が経営陣、監査人、規制当局に対して説明可能であり続けなければならないため、データの系譜がより重要になります。マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場は、テクノロジープロバイダーが自動化ワークフローとレビュー可能なコントロールを組み合わせることで恩恵を受けます。
ハイパースケールクラウドおよびデータセンターの脱炭素化投資
データセンターは、その電力使用量と機器の選択が企業インベントリにとって重要であるため、詳細なカーボン記録を必要としています。2025年12月に公表されたITU-T勧告L.1308は、低炭素データセンターのライフサイクルガイダンスとパフォーマンス指標を定めています。2025年のNature誌の研究では、先進的な冷却方法により、空冷ベースラインと比較してデータセンターの温室効果ガス排出量を15〜21%削減できることが示されました。これらの運用上の変化を追跡するには、報告フレームワークに接続できる活動データが必要です。この業務は、マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場内に特化したサービス機会を追加します。また、クラウド、施設、企業の報告データを照合するツールへの需要も支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ統合およびプロセス再設計の高い初期コスト | -3.2% | グローバル、アジア太平洋および南米の中堅企業、ならびに後期報告フェーズに参入する欧州連合の中型株企業に最も深刻 | 短期(2年以内) |
| サステナビリティデータエンジニアリングおよびカーボンアカウンティング人材の不足 | -1.8% | グローバル、北米、欧州連合、アジア太平洋のハイパースケーラー拠点で深刻な制約 | 中期(2〜4年) |
| マルチクラウドおよびサプライヤーエコシステム全体での一次データ可用性の低さ | -1.1% | グローバル、特に複雑な製造業および小売サプライチェーン | 中期(2〜4年) |
| 排出係数、規制規則、組織境界にわたるカーボン手法のドリフト | -0.7% | グローバル、特にCSRD、ISSB、GHGプロトコルの法域にまたがって事業を展開する組織 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データ統合およびプロセス再設計の高い初期コスト
初期導入コストは、特に手動スプレッドシートに依存している企業の採用を遅らせる可能性があります。このコストは、組織が基幹業務システム(ERP)、調達、施設、クラウド請求、サプライヤーデータを接続する際に発生します。小規模な組織は、報告プラットフォームを一貫して使用できるようになる前に、プロセスを再設計する必要がある場合があります。デンマーク事業庁の自動化サステナビリティ報告イニシアチブは、中小企業向けに共通のデジタルフォーマットと共有インフラを提供することでこの問題に対処しています。マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場におけるマネージドサービスの取り決めは、クライアント間で統合の専門知識を分散させることができますが、初年度のセットアップ作業は依然として購買決定に影響します。
サステナビリティデータエンジニアリングおよびカーボンアカウンティング人材の不足
マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場は、データシステム、排出量会計、報告規則を理解するスタッフに依存しています。多くの企業は、これらの分野を横断できる人材の採用に困難を抱えています。中小企業は、訓練を受けたスタッフをめぐって大企業と競合するため、さらなるプレッシャーに直面しています。世界経済フォーラムは、外部サポートのコストと訓練を受けた人材の確保の難しさが、小規模企業が保証グレードの報告機能を維持することを妨げる可能性があると指摘しています。アウトソーシングは専門スキルへのアクセスを改善できますが、プロバイダーも十分な提供能力を構築する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:規制開示がリードし、ESGデータ管理の重要性が高まる
サステナビリティレポーティングおよび規制開示は、2026年のマネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場の55.29%を占めました。企業は、法定および投資家要件に固定された期限があるため、一般的に報告から着手します。このサービスには、排出量記録の整理、フレームワークマッピング、報告書作成、保証サポートが含まれます。ITカーボンアカウンティングおよび排出量測定は、各開示に必要な計算を支援します。サステナビリティ戦略およびトランスフォーメーションは、経営陣が排出量情報をビジネス上の意思決定に活用する際に生じる運用上の変化を支援します。
ESGデータ管理および保証は、2032年にかけてCAGR 25.31%で拡大する見込みです。初期の報告サイクルを完了した組織は、データが財務・調達・施設・クラウド・サプライヤーシステムにまたがって存在することに気づくことが多いです。年末の一時的な収集ではなく、管理されたデータフローが必要です。Persefoniは、2025年に100カ国以上で8,000人以上のユーザーがプラットフォームを利用し、グローバル事業向けに言語サポートが拡充されたと報告しました。マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場は、マネージドデータオペレーション、保証サポート、マルチフレームワーク照合へと移行しています。その他のサービスタイプは、ITアセットのカーボントラッキングおよび製品レベルのフットプリント算定において引き続き役割を果たしています。



展開モード別:クラウド利用が拡大する中でオンプレミスが管理上の優位性を維持
オンプレミス展開は、2026年のマネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場の67.19%を占めました。大規模組織は、カーボン記録が規制当局によって保証・審査される可能性があるため、財務記録と同様に扱うことが多いです。データレジデンシー、法的審査、内部統制は、DACH市場および金融サービスにおいて重要な考慮事項です。管理された環境はまた、企業がソースデータから開示結果に至るプロセスを示すのに役立ちます。既存のオンプレミスシステムは、プロバイダーにとって複数年のサービス契約を支えることが多いです。
クラウド展開は、2032年にかけてCAGR 25.68%で拡大する見込みです。クラウドツールは、排出係数ライブラリを更新し、ーカルインフラ要件を最小限に抑えながら分散したユーザーを接続できます。また、大規模な初期システム投資よりもサブスクリプション支出を好む中小企業にも適しています。クラウドモデルは、多数の拠点にわたるスコープ3データ収集のためのサプライヤーポータルをサポートします。ハイブリッド展開は、企業がオンサイトの財務システムリンクを維持しながらサプライヤーエンゲージメントにクラウドサービスを使用する場合に引き続き有効です。
組織規模別:大企業がリードし、中小企業が加速
大企業は、2026年のマネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場の70.23%を占めました。これらの組織は、複数の事業部門、法域、サプライチェーンにわたって事業を展開しています。主要な開示義務を抱え、取締役会による監督を必要とする正式な気候目標を持つことが多いです。報告プログラムには、データ、計算、証拠、承認の継続的な管理が必要です。これらのニーズの規模は、より高い価値のマネージドサービスエンゲージメントを支えています。
中小企業は、2032年にかけてCAGR 25.91%で拡大する見込みです。その需要は、スコープ3報告のためにサプライヤー排出量データを必要とする大企業からの要請によってますます形成されています。Sageは2025年に、中小企業の8%が正式なサステナビリティ報告に投資し、62%が複雑さを主要な障壁として挙げたと報告しました。標準化されたデータフォーマットとマネージドツールは、小規模サプライヤーの管理負担を軽減できます。デンマークの自動化報告イニシアチブも、マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場においてこのグループのデータ共有を簡素化するための公的な取り組みを示しています。

エンドユーザー産業別:製造業が需要を牽引し、公共行政が拡大
産業製造業は、2026年のマネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場の28.44%を占めました。製造業者は、直接的な操業データに加え、上流および下流のサプライチェーン情報を管理する必要があります。欧州の輸入要件と顧客からの要請が、ゲートまでのカーボン文書化に対する追加需要を生み出しています。銀行・金融サービス・保険(BFSI)は、財務排出量とガバナンスニーズのためにこれらのサービスを利用しています。ITおよび通信のニーズはデータセンターの直接排出量を反映しており、小売および電子商取引企業は幅広い製品範囲にわたるサプライヤーデータを必要としています。
政府および公共行政は、2032年にかけてCAGR 24.77%で拡大する見込みです。英国の2025〜26年度ガイダンスは、年次報告書および会計書を作成する中央政府機関に対し、スコープ1およびスコープ2の排出量報告を含むTCFD整合開示を行うことを求めています。[2] エネルギー安全保障・ネットゼロ省は2026年10月に公共部門の排出量測定ガイダンスを発行しました。公的な義務は、機関がサプライヤーに同等のサステナビリティ情報を求める際に調達慣行に影響を与える可能性があります。ヘルスケア、ライフサイエンス、教育、研究機関は、報告への期待がより多くの機関に広がるにつれて、マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場のクライアント基盤を拡大しています。
地域分析
北米は、2026年のマネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場シェアの36.81%を占めました。米国は変化する連邦規則とカリフォルニア州の独自の法定開示要件を組み合わせており、カナダとメキシコは地域全体で事業を展開する組織にさらなる報告・コンプライアンス上の考慮事項を加えています。カリフォルニア州SB 253は、同州でビジネスを行う対象大企業に適用され、スコープ1、スコープ2、スコープ3の報告に段階的な要件を設定しています。欧州事業を持つ米国企業は、CSRDへの対応も検討する必要があります。
欧州は、マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場において第2位の地域です。企業サステナビリティ報告指令(CSRD)および欧州サステナビリティ報告基準(ESRS)は、多くの企業にとって監査可能な環境データを中心的な要件としています。ドイツ、フランス、英国、オランダは、報告およびデータ管理ツールに対する成熟した需要を持っています。NETZSCHグループは2025年9月に、二重重要性分析、EUタクソノミー報告、スコープ3排出量の初期把握を含む初のCSRD準拠サステナビリティレポートを完成させたと報告しました。この水準の業務は、組織がテクノロジー、システム統合、専門サービスサポートを必要とする理由を示しています。
アジア太平洋地域は、2032年にかけてCAGR 25.05%で拡大する見込みです。日本、シンガポール、タイ、韓国は排出量開示への期待を導入または強化しています。2025年9月、SMCとNTTデータは、約600社の国内日本サプライヤーに対してC-Turtle温室効果ガス可視化プラットフォームへの無料アクセスの提供を開始しました。[3] このプログラムは、スコープ3計算を改善するためにサプライヤー固有の一次データを使用しています。中国は地域内で最大の導入基盤を持ち、インドはビジネス責任・サステナビリティ報告(BRSR)要件のもとで発展しています。
競合環境
市場集中度
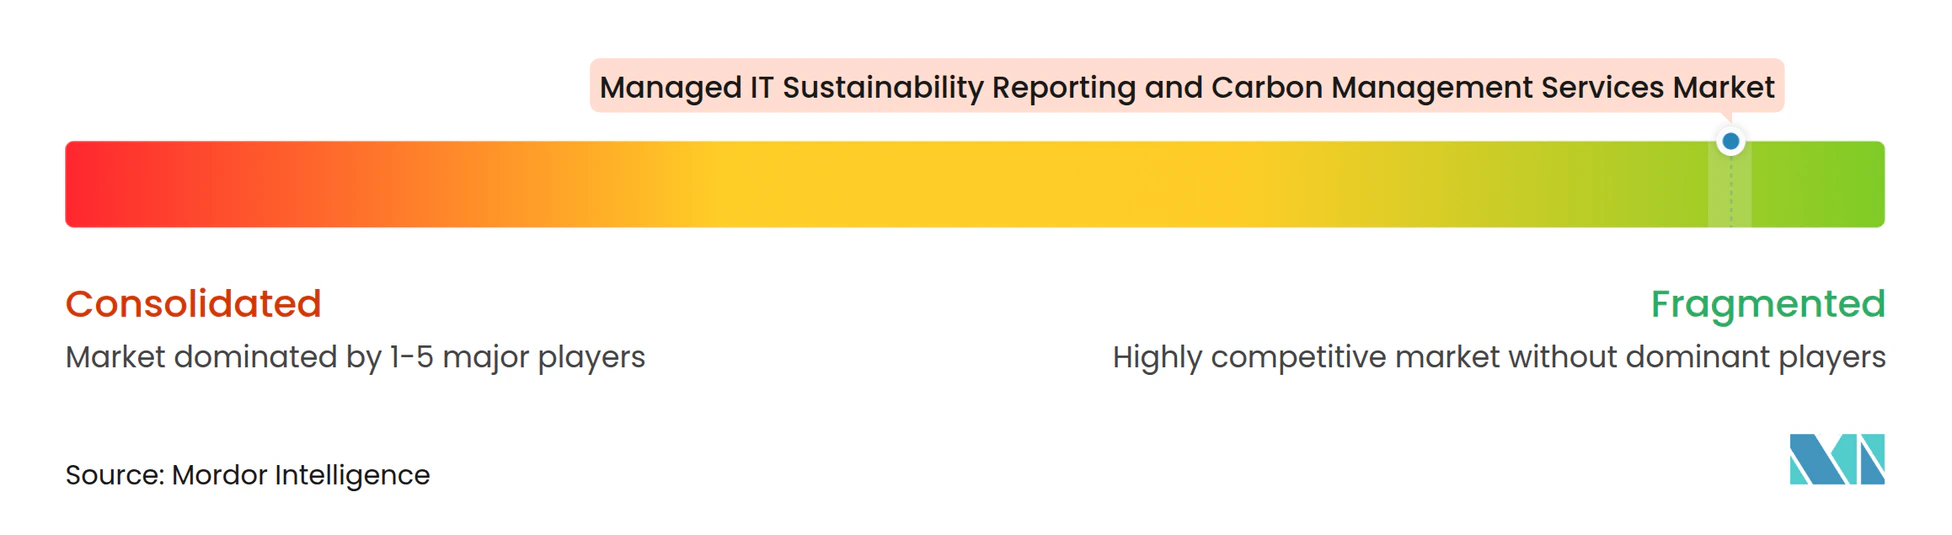
マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場には、カーボンアカウンティング、ESG、EHS、サプライチェーン分析、エンタープライズソフトウェアにわたる100社以上のアクティブなプロバイダーが存在します。支配的な市場構造として説明されるような集中度を持つ個別プロバイダーは存在しません。純粋なプラットフォームプロバイダーは、排出量手法、スコープ3カバレッジ、自動化、監査対応記録で競合しています。大規模なソフトウェアベンダーは、オペレーショナルリスク、安全、調達、ERPシステムとの統合を通じて競合しています。このような組み合わせにより、購入者は専門的な機能と幅広いソフトウェアカバレッジの間で選択できます。
プロバイダーはデータパートナーシップと統合を通じてポジションを強化しています。EcoVadisは2026年4月にCarbmeeを戦略的カーボンデータネットワークパートナーとして追加し、Sweep、Normative、Watershedとの統合に続くものとなりました。このネットワークは、支出ベースのスコープ3推計をサプライヤー固有の排出量データに置き換えることを目的としています。2025年9月、SpheraとEvonikは化学セクターにおける自動化ライフサイクルアセスメントのTÜV認定プロセスを開始しました。Spheraは、手作業では数週間かかっていたアセスメントを数日以内に完了できると述べました。
標準への整合とサプライヤーデータへのアクセスは、競争上の意思決定においてより重要になっています。Sweepは2025年9月にISSBの公式ライセンシーとなり、IFRS S1およびS2に基づく相互運用可能なサステナビリティデータを提供できるようになりました。[4] 大規模なERPベンダーは、標準的なスコープ1およびスコープ2報告において価格圧力を生み出す可能性があります。専門プロバイダーは、保証サポート、複雑なスコープ3ワークフロー、マルチフレームワークガバナンスを通じて対応できます。政府プログラム、ITアセットのカーボントラッキング、リアルタイムカーボンデータインターフェースは、未充足の需要がある領域として残っています。
マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス産業のリーダー企業
-
Greenly SAS
-
Watershed Technology, Inc.
-
Persefoni AI, Inc.
-
Sweep SAS
-
Unravel Carbon, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:Sweep SASとCFGIは、Sweepのサステナビリティデータ管理プラットフォームとCFGIの技術会計、内部統制、ESGプログラム管理の専門知識を組み合わせた戦略的パートナーシップを発表し、監査対応の非財務データを必要とするエンタープライズクライアントをターゲットとしています。
- 2026年9月:Greenly SASとNormative ABは合併を発表し、30カ国にわたる4,000社の顧客と5億トン以上のCO₂管理を組み合わせた、世界最大の気候ソフトウェアプロバイダーの創設を目指しています。統合後の事業体は、カーボンアカウンティング、LCA、サプライチェーン排出量、エネルギー管理、マルチフレームワークESGコンプライアンスにわたる大西洋横断プラットフォームを構築し、3年間でARRを3,000万ユーロ(3,250万米ドル)から5,000万ユーロ(5,420万米ドル)へと成長させることを目標としています。
- 2026年6月:Sweep SASとHowGoodは、食品・農業サプライチェーン全体にわたる1,200万以上の製品カーボンフットプリントデータベースをSweepのプラットフォームに直接統合するパートナーシップを発表し、手動データ転送なしに食品・農業企業の原材料レベルのスコープ3会計を可能にしました。
- 2026年5月:ArcadisはSweep SASとのグローバルパートナーシップを発表し、SweepのSaaSサステナビリティデータ管理プラットフォームとArcadisのサステナビリティアドバイザリーおよびアセット管理の専門知識を組み合わせ、統合プラットフォーム展開とコンサルティング提供により米国のエンタープライズクライアントをターゲットとしています。
グローバルマネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場レポートの調査範囲
マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場は、IT業務、デジタルインフラ、クラウド環境、テクノロジーアセットに関連するサステナビリティパフォーマンスとカーボン排出量の測定、管理、報告、最適化を支援するアウトソーシングサービスで構成されています。これらのサービスには、カーボンアカウンティング、排出量測定、ESGデータ管理、規制報告、保証サポート、サステナビリティトランスフォーメーションイニシアチブが含まれます。
マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場レポートは、サービスタイプ(ITカーボンアカウンティングおよび排出量測定、サステナビリティレポーティングおよび規制開示、ESGデータ管理および保証、サステナビリティ戦略およびトランスフォーメーション、その他のサービスタイプ)、展開モード(オンプレミス、クラウド、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険〔BFSI〕、政府および公共行政、ヘルスケアおよびライフサイエンス、ITおよび通信、産業製造業、小売および電子商取引、教育および研究機関、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ITカーボンアカウンティングおよび排出量測定 |
| サステナビリティレポーティングおよび規制開示 |
| ESGデータ管理および保証 |
| サステナビリティ戦略およびトランスフォーメーション |
| その他のサービスタイプ |
| オンプレミス |
| クラウド |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府および公共行政 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 産業製造業 |
| 小売および電子商取引 |
| 教育および研究機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | ITカーボンアカウンティングおよび排出量測定 | |
| サステナビリティレポーティングおよび規制開示 | ||
| ESGデータ管理および保証 | ||
| サステナビリティ戦略およびトランスフォーメーション | ||
| その他のサービスタイプ | ||
| 展開モード別 | オンプレミス | |
| クラウド | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府および公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造業 | ||
| 小売および電子商取引 | ||
| 教育および研究機関 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドITサステナビリティレポーティングおよびカーボンマネジメントサービス市場の規模はどのくらいですか?
市場は2027年に3.84 ビリオン 米ドル、2032年までに11.42 ビリオン 米ドルに達する見込みであり、2027〜2032年のCAGRは24.35%です。報告、データ管理、保証サポートがコアサービスニーズを占めています。
カーボンマネジメントサービスへの需要を促進しているものは何ですか?
義務的開示規則、企業の気候コミットメント、監査対応スコープ3データの必要性が中心的な需要要因です。多国籍企業はまた、異なる報告フレームワーク全体で一貫した記録を必要としています。
マネージドサステナビリティ報告需要をリードするサービスタイプはどれですか?
サステナビリティレポーティングおよび規制示が2026年に55.29%のシェアでリードし、ESGデータ管理および保証が25.31%と最も高い予測CAGRを持っています。後者は、繰り返し発生するデータ品質と保証要件に対応しています。
中小企業がカーボン報告ツールを採用している理由は何ですか?
大企業はスコープ3報告のためにサプライヤー排出量データをますます要求しており、マネージドツールと共通データフォーマットが管理上の複雑さを軽減できます。調達要件がサプライヤー採用の主要な理由です。
2032年にかけて最も速く拡大すると予想される地域はどこですか?
アジア太平洋地域は、新興の報告規則とサプライチェーンデータプログラムに支えられ、2032年にかけてCAGR 25.05%で拡大する見込みです。日本のサプライヤープラットフォーム展開はこの運用上のシフトを示しています。
AIツールはサステナビリティ報告においてどのように使用されますか?
AIツールは請求書や公共料金データを抽出し、異常を識別し、追跡可能な排出量記録の作成を支援できます。その価値はレビューコントロールと明確なデータ系譜に依存しています。