
マネージド・ワークプレース・サステナビリティ・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
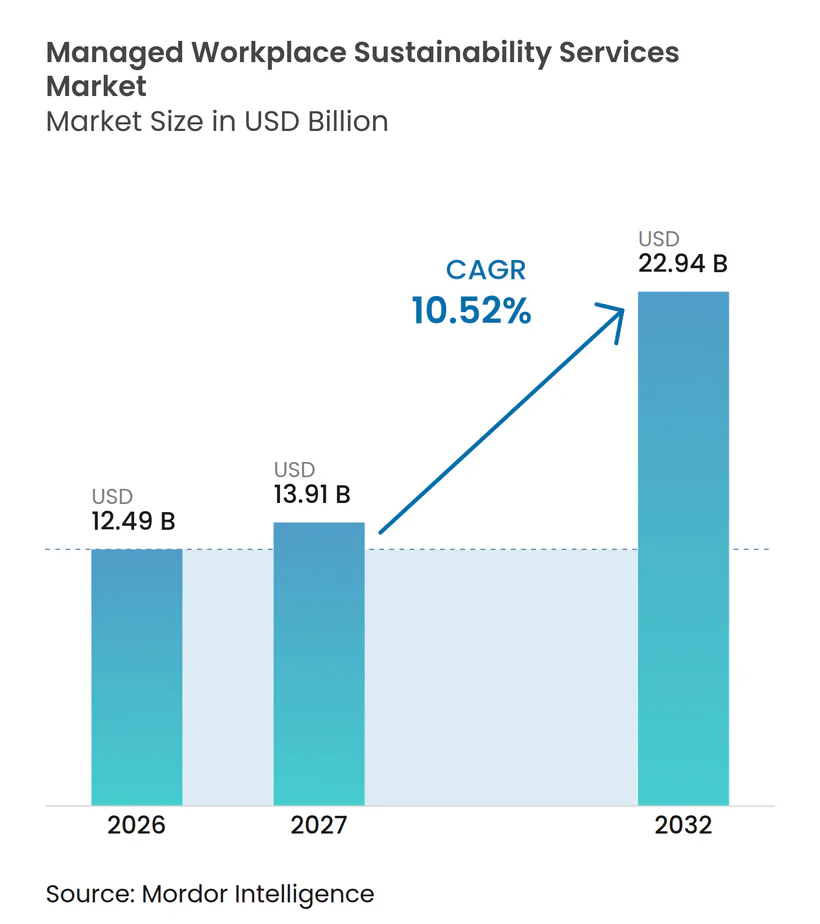
| 市場規模 (2027) | 13.91 十億米ドル |
| 市場規模 (2032) | 22.94 十億米ドル |
| 成長率 (2027 - 2032) | 10.52 % |
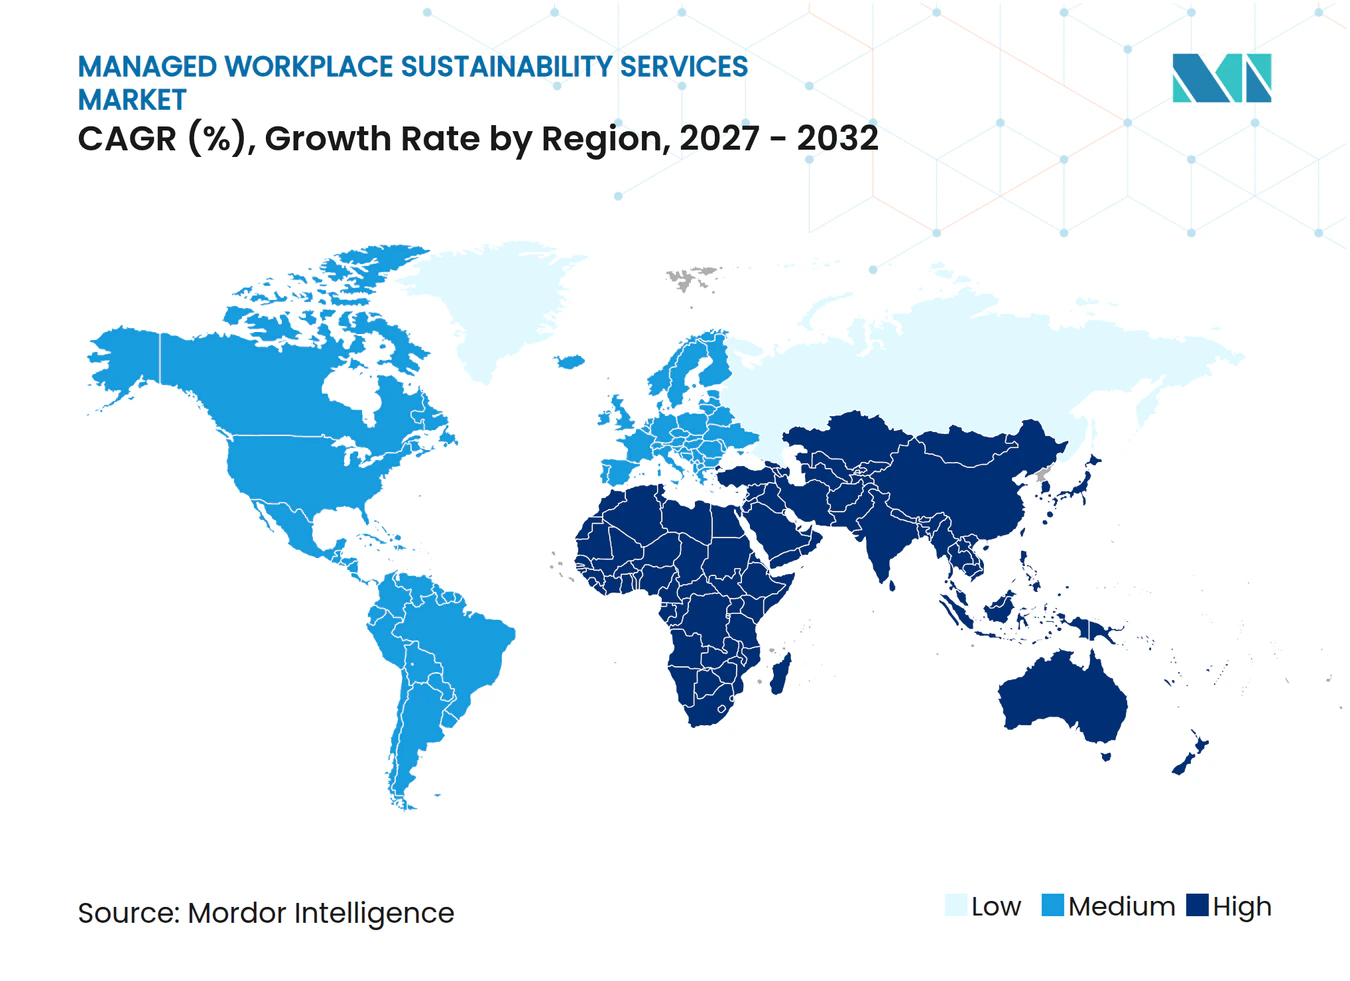
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・ワークプレース・サステナビリティ・サービス市場分析
マネージド・ワークプレース・サステナビリティ・サービス市場規模は2026年に12.49 ビリオン 米ドルと評価され、2027年の13.91 ビリオン 米ドルから2032年には22.94 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは10.52%です。企業のネットゼロコミットメントは、自発的な声明から測定可能な成果を求める管理されたプログラムへと移行しており、エネルギー、排出量、報告、建物運営を一つの契約のもとで管理できるプロバイダーへの需要が高まっています。欧州、北米、アジア太平洋の一部における建物規制も、継続的なパフォーマンス監視と信頼性の高いコンプライアンス記録の必要性を高めています。デジタルプラットフォームはサービス提供方法を変革しており、集中管理チームがすべての拠点にオンサイトスタッフを追加することなく、より大規模な不動産ポートフォリオを監視できるようになっています。分析を契約上のパフォーマンスコミットメントに結びつけるプロバイダーは、スタンドアロンのコンサルティングやメンテナンス業務を提供するプロバイダーよりも競争力が高まる可能性があります。マネージド・ワークプレース・サステナビリティ・サービス市場は、ハイブリッドワークパターンを建物のエネルギー使用、スペース計画、および居住者ニーズと整合させる必要性からも恩恵を受けています。
主要レポートのポイント
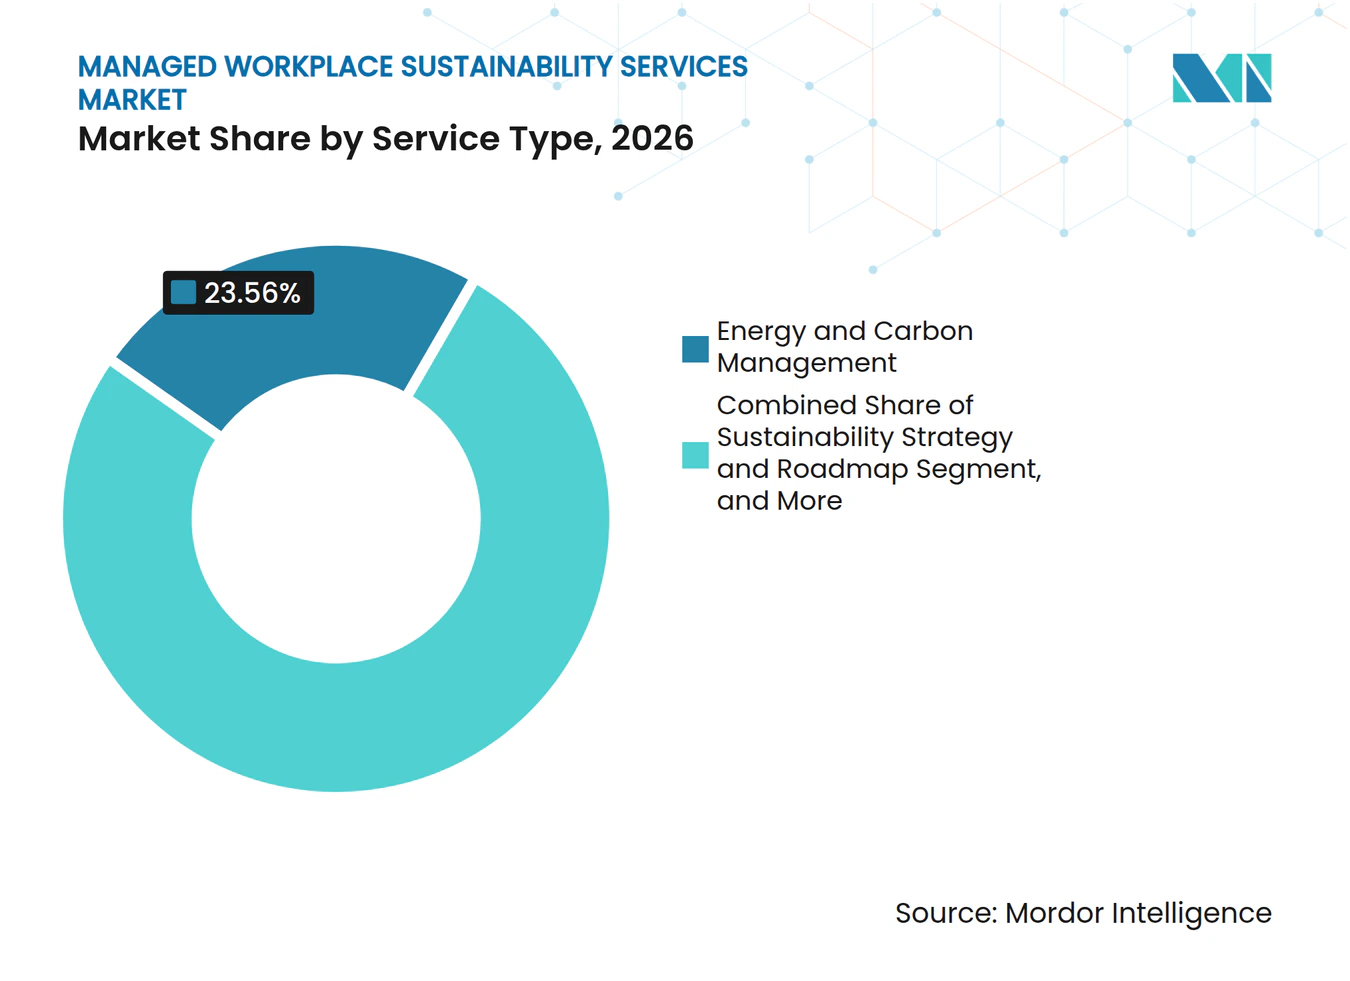
- サービスタイプ別では、エネルギー・カーボン管理が2026年のマネージド・ワークプレース・サステナビリティ・サービス市場シェアの23.56%を占め、ESGデータ・報告・保証は2032年にかけて11.64%のCAGRで拡大する見込みです。
- サービスモデル別では、統合ファシリティマネジメントが2026年の市場シェアの38.49%を占め、プラットフォーム対応マネージドサービスは2032年にかけて11.96%のCAGRで拡大する見込みです。
- 展開モード別では、オンサイト・マネージドサービスが2026年の市場シェアの51.97%を占め、リモートおよび集中型マネージドサービスは2032年にかけて11.58%のCAGRで拡大する見込みです。
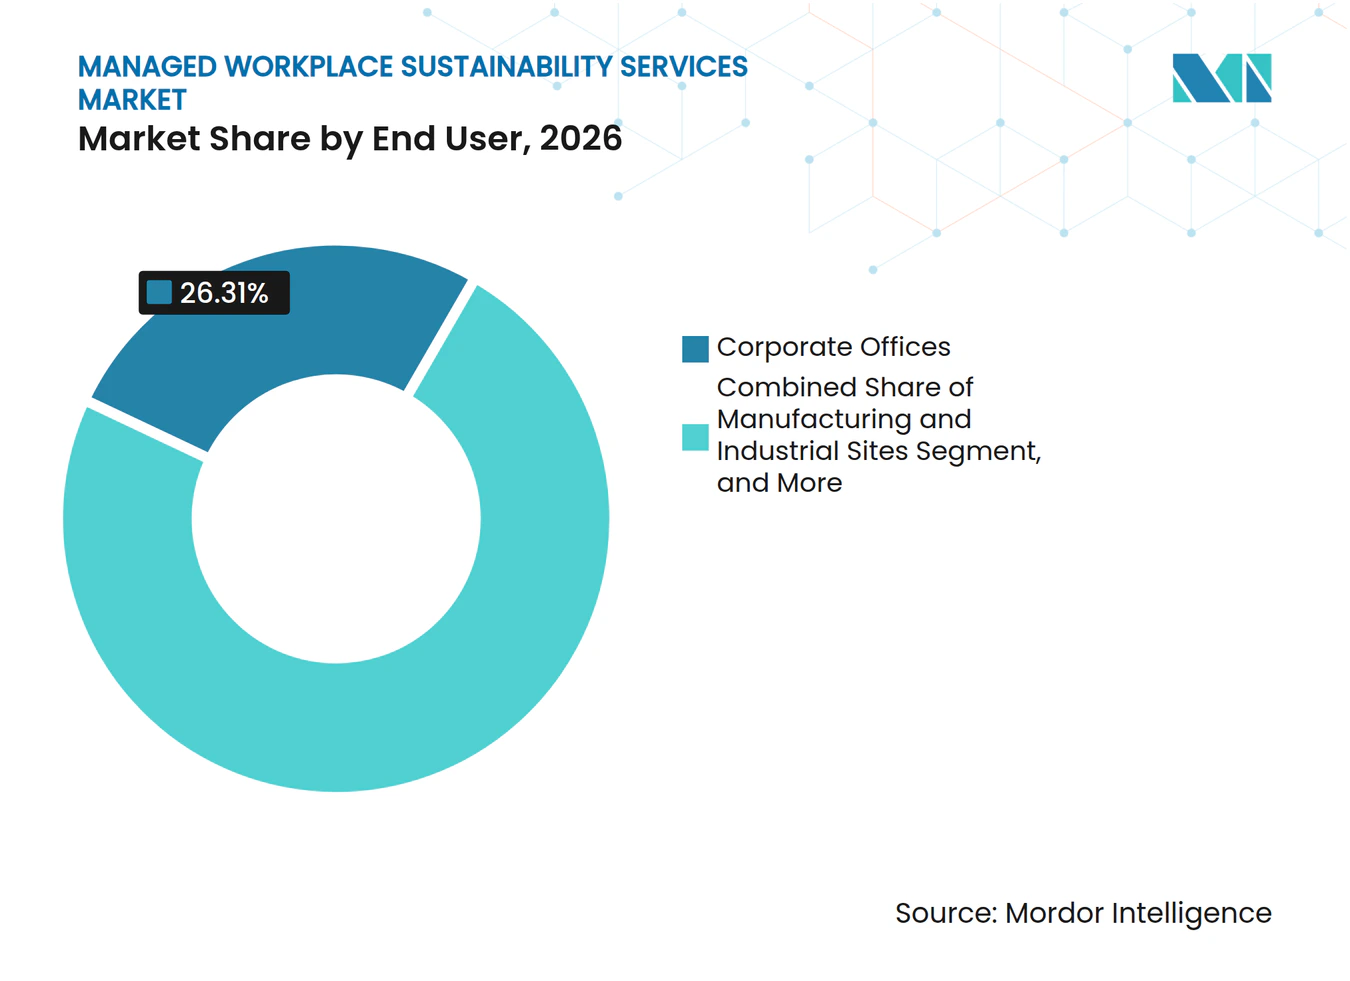
- エンドユーザー別では、コーポレートオフィスが2026年の市場シェアの26.31%を占め、テクノロジーおよびデータ集約型施設は2032年にかけて11.13%のCAGRで拡大する見込みです。
- ワークプレース設定別では、マルチサイト・エンタープライズ・ポートフォリオが2026年の市場シェアの46.28%を占め、ハイブリッドおよびフレキシブル・ワークプレースは2032年にかけて11.83%のCAGRで拡大する見込みです。
- 地域別では、北米が2026年の市場シェアの33.19%を占め、アジア太平洋は2032年にかけて11.47%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業のネットゼロおよびESGアカウンタビリティ | +2.8% | グローバル | 中期(2〜4年) |
| より厳格な建物パフォーマンスおよび開示要件 | +2.2% | 欧州および北米が中心、アジア太平洋および中東への波及 | 中期(2〜4年) |
| エネルギー・カーボンパフォーマンス管理のアウトソーシング | +1.8% | グローバル、アジア太平洋および欧州での加速的な成長 | 短期(2年以内) |
| AI対応の建物・ワークプレース分析 | +1.6% | 北米、欧州、アジア太平洋が中心 | 中期(2〜4年) |
| ハイブリッドワークとスペース活用の最適化 | +1.4% | 北米および欧州、アジア太平洋への波及 | 短期(2年以内) |
| カーボンアウェア・デジタルワークプレースおよびサーキュラーIT実践 | +0.7% | 欧州および北米、アジア太平洋で新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
企業のネットゼロおよびESGアカウンタビリティが検証可能なパフォーマンスへの需要を牽引
企業のネットゼロプログラムは、取締役会レベルの監督、信頼性の高い移行計画、および外部審査に耐えうる運営上のエビデンスをますます必要としています。これにより、脱炭素化はスタンドアロンの運営イニシアチブから正式な経営責任へと移行しています。内部チームが多様な施設にわたって一貫したデータを収集するためのシステムや専門的な能力を欠く場合があるため、マネージド・ワークプレース・サステナビリティ・サービス市場における購買決定が変化しています。サステナビリティ保証要件は、データ品質を維持し、管理を文書化し、明確な監査証跡をサポートするマネージドサービスの価値も高めています。Sodexoは2026年に2017年ベースラインに対してスコープ1および2の排出量を68.9%削減したと報告しており、大規模なサービスプロバイダーが運営上の提供を測定可能かつ報告された排出成果に結びつけられることを示しています。
より厳格な建物パフォーマンスおよび開示要件が構造的なアウトソーシング需要を創出
改正建物エネルギー性能指令は、2030年1月から新築非住宅建物がゼロエミッション基準を満たすことを要求しています。加盟国は2026年5月までに指令を国内法に転換する必要があり、建物所有者は運営モデルと資産計画を適応させるための限られた期間を持ちます。コンプライアンスは一度限りの建物認証を超えて拡張されるため、自動制御システムと継続的な監視がより重要になっています。EN ISO 52120-1は、建物オートメーションおよび制御システムのエネルギーパフォーマンス貢献度を評価するためのフレームワークを組織に提供します。開示要件、融資基準、および運営標準の複合的な効果は、複数の管轄区域にわたって施設を監督し報告できるマネージドプロバイダーの必要性を強化します。したがって、マネージド・ワークプレース・サスナビリティ・サービス市場は、孤立した改修プロジェクトではなく、定期的なコンプライアンス業務によって支えられています。
エネルギー・カーボンパフォーマンス管理のアウトソーシングが運営上の必要性となる
エネルギーコスト、カーボン義務、およびワークプレース使用パターンが年間を通じて変化するため、エネルギー管理は継続的な運営管理へと移行しています。Schneider Electricは、ロンドン中心部のオフィスにおける在席状況ベースの制御が、運営エネルギー使用量とカーボン排出量を平均22%削減したことを発見しました。[1] 同研究はまた、会議室への介入について保守的な2年間の回収期間を報告しました。これらの成果は、センサーデータ、アクティブコントロール、およびスペースの実際の使用状況の定期的なレビューに依存しています。技術的な監視をメンテナンスチームおよびワークプレースマネージャーと組み合わせることができるプロバイダーを優遇します。組織が複数の断片化したテクノロジーおよびサービス契約を管理するよりも、接続された運営プロセスをアウトソーシングする可能性が高いため、マネージド・ワークプレース・サステナビリティ・サービス市場はこのシフトから恩恵を受けています。
AI対応の建物・ワークプレース分析がサービスの価値提案を変革
人工知能は建物サービスを事後対応型のメンテナンスから予測、調整、および継続的な最適化へとシフトさせています。2025年の科学的レビューでは、強化学習ベースの建物制御が平均22.3%のエネルギー節約を達成し、ハイブリッド人工知能アプローチはマルチシステム環境で28.1%に達したことが判明しました。これらのシステムはリアルタイムの運営データと継続的なモデル調整を必要とするため、その価値を単純なソフトウェアインストールで捉えることは困難です。2026年、Johnson Controlsは調査対象のビジネスリーダーの65%がすでに人工知能を使用してワークプレースの運営、活用、およびメンテナンスを改善していると報告しました。さらに65%が翌年にその使用を採用または拡大する計画を立てていました。プロバイダーが分析をエネルギー、快適性、メンテナンス、および在席状況の成果に対するアカウンタビリティと組み合わせる場合、マネージド・ワークプレース・サステナビリティ・サービス市場は恩恵を受けることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した建物データとレガシーシステムの統合 | -2.1% | グローバル、欧州および南米で最も深刻 | 長期(4年以上) |
| 高い初期改修コストと長い回収期間 | -1.8% | グローバル、アジア太平洋およびアフリカで最も深刻 | 中期(2〜4年) |
| サステナビリティおよび建物制御の専門家不足 | -1.3% | グローバル | 中期(2〜4年) |
| クロススコープのワークプレース排出量に関する所有権の不明確さ | -0.9% | グローバル、北米および欧州で最も深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化した建物データとレガシーシステムの統合がスケーラビリティを制限
古い建物システムからの断片化したデータは、マネージドサステナビリティサービスのスケーリングにおける主要な障壁であり続けています。暖房、換気、照明、アクセス、および計量システムは異なるプロトコルを使用することが多く、運営情報を共有するように設計されていませんでした。2025年の人工知能建物最適化に関する126件の研究のレビューでは、報告された結果のわずか18%が実世界の展開から得られたものであることが判明しました。制御されたシミュレーションと実際の建物との差異は、不完全で一貫性のないデータ環境を接続することの難しさを浮き彫りにしています。マネージド・ワークプレース・サステナビリティ・サービス市場のプロバイダーは、ポートフォリオが計画された商業的リターンを提供する前に、初期のデータ調和作業に資金を提供しなければならないことが多いです。クラウドプラットフォームは多様な機器にわたる可視性を向上させることができますが、インストールされたシステムは依然として年齢、ベンダー、および技術標準において異なります。
高い初期改修コストと長い回収期間が中堅企業の採用を遅らせる
建物の脱炭素化は、制御、ソフトウェア、センサー、機器、および専門的な実装サポートへの初期投資を必要とすることが多いです。在席状況ベースの制御で見られた2年間の回収期間は、初期資本投資の必要性を排除するものではなく、暖房、冷房、外皮、または再生可能エネルギーシステムへのより広範な変更を伴うものでもありません。リース条件が投資回収期間より短い場合、入居者はオーナーに残る改修の資金調達を躊躇する可能性があります。建物エネルギー性能指令は効率の低い資産の改修への圧力を高めていますが、資金調達が利用できない場合はコンプライアンスが遅延する可能性があります。エネルギーパフォーマンス契約は、マネージド・ワークプレース・サステナビリティ・サービス市場のプロバイダーが合意された節約から時間をかけてコストを回収できるようにすることで、この障壁を軽減することができます。小規模な地域プロバイダーは、このモデルが投資能力と引受スキルを必要とするため、提供に苦労する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
エネルギー・カーボン管理がリードし、保証サービスが加速エネルギー・カーボン管理は2026年のマネージド・ワークプレース・サステナビリティ・サービス市場シェアの23.56%を占め、最大のサービスタイプとなっています。その地位は、エネルギー監視、ユーティリティ調達、および正式なエネルギー管理プログラムへの投資を反映しています。カーボン削減は施設協定に書き込まれることが多くなっており、監視を年次業務から継続的な運営責任へとシフトさせています。ESGデータ・報告・保証は2032年にかけて11.64%のCAGRで拡大する見込みです。ISSA 5000の発効日は、証拠を整理し、データを管理し、保証業務のための報告を準備できるサービスプロバイダーへの需要を支えています。
サステナビリティ戦略・ロードマップサービスは、組織が所有および賃貸物件にわたって脱炭素化アクションを順序付ける必要がある場合に引き続き関連性があります。グリーンビルディング認証・コンプライアンスサービスは、より厳格なパフォーマンス標準と、賃貸決定にLEED、BREEAM、およびWELL要件を含める入居者から恩恵を受けています。廃棄物・サーキュラリティ管理は注目を集めており、スコープ3報告が材料および廃棄物フローに関するより詳細な情報を必要としています。水管理も、ワークプレース運営がより広範な環境報告に結びついている場合に有用性が高まります。これらのサービスはマネージド・ワークプレース・サステナビリティ・サービス市場において統合ファシリティマネジメントとますます組み合わされており、クライアントに広範な運営上の影響に対して責任を持つ単一のプロバイダーを提供しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスモデル別:
統合ファシリティマネジメントが最大のポジションを保持し、プラットフォームが契約を変革統合ファシリティマネジメントは2026年の全体価値の38.49%を占めました。マネージド・ワークプレース・サステナビリティ・サービス市場のエンタープライズバイヤーは、清掃、メンテナンス、エネルギー、ワークプレース、および報告プロバイダー間のハンドオフを削減するために統合契約を使用しています。単一のプロバイダーは、排出データと建物パフォーマンスに対する責任の割り当てを簡素化することができます。JLLは2026年に組織の80%がハイブリッドワークプレースプログラムを維持しており、ポートフォリオ最適化が主要な企業不動産優先事項であったことを発見しました。プラットフォーム対応マネージドサービスは、クライアントがリアルタイムのインサイトとパフォーマンスベースの請求を求めるにつれて、2032年にかけて11.96%のCAGRで拡大する見込みです。
OpenBlue、Building X、およびEcoStruxureを中心に構築されたプラットフォームサービスは、運営データを定期的なマネージド契約に接続することができます。この設定により、プロバイダーは労働時間だけでなく、エネルギー、快適性、スペース、および機器の成果の観点からサービス品質を定義することができます。エネルギーパフォーマンス契約は発展しており、プロバイダーが検証された節約の一部と引き換えに改修資金調達リスクを引き受けています。マネージドサステナビリティサービスは、すべての施設機能をアウトソーシングしたくない中規模クライアントに特化したオプションを提供します。アドバイザリーおよび実装業務は、長期的なマネージド契約につながる可能性のあるエントリーポイントとして残っています。
展開モード別:
オンサイトサービスが不可欠であり続け、集中型デリバリーがスケールオンサイト・マネージドサービスは2026年の全体価値の51.97%を占めました。機器のメンテナンス、計量検証、廃棄物処理、コンプライアンスチェック、および居住者サービスはしばしばオンサイトのスタッフを必要とします。オンサイトデリバリーの大きなポジションは、多くの建物タスクの物理的な性質を反映しており、マネージド・ワークプレース・サステナビリティ・サービス市場のプロバイダーに運営条件への直接アクセスを提供します。リモートおよび集中型マネージドサービスは2032年にかけて11.58%のCAGRで拡大する見込みです。接続されたセンサーと集中型オペレーションセンターにより、より少ない専門家がより多くの建物グループを監視し、問題をより早期に特定することができます。
リモートデリバリーは、結合されたデータ量が個々の建物チームの能力を超える可能性があるため、マルチサイトポートフォリオで有用です。人工知能は、中央チームがサイトを比較し、異常なエネルギー使用にフラグを立て、サービス訪問を優先するのに役立ちます。ハイブリッド・マネージドサービスは、メンテナンス、検査、および居住者エンゲージメントを実施するローカルチームと中央分析を組み合わせます。ISO 41001認証は、構造化されたファシリティマネジメントアプローチを示すことで調達決定をサポートすることができます。公共部門および金融サービスのバイヤーは、プロバイダーを評価する際の品質要件としてこの認証を使用する場合があります。
エンドユーザー別:
コーポレートオフィスがリードし、データ集約型施設が優先度を高めるコーポレートオフィスは2026年の全体価値の26.31%を占めました。オフィスはエネルギー管理、スペース計画、メンテナンス、および従業員向けサービスを必要とするため、マネージド・ワークプレース・サステナビリティ・サービス市場において最も広い需要基盤であり続けています。JLLは2026年のグローバルオフィス稼働率が2025年の54%と比較して56%に達したと報告しました。また、実際の稼働率と目標稼働率のギャップが25ポイントから18ポイントに縮小したことも判明しました。テクノロジーおよびデータ集約型施設は2032年にかけて11.13%のCAGRで拡大する見込みです。
データセンターおよび関連サイトは電力密度が高く、エネルギーおよび熱管理により高い価値を置いています。スコープ2の露出は、信頼性の高い測定と運営改善の重要性を高めています。金融サービスおよびプロフェッショナルサービスのクライアントは、より広範な排出報告およびリスクプロセスに建物パフォーマンス情報を使用しています。CBREは2025年6月にDeutsche Bankとのグローバル契約を更新し、50カ国以上で統合ファシリティマネジメントを提供し、同行の2050年ネットゼロ目標をサポートしています。[2] ヘルスケア、製造、教育、公共部門、小売ホスピタリティ、および複合用途物件は、廃棄物、水、エネルギー、および居住者運営のためのカスタマイズされたプログラムを必要としています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ワークプレース設定別:
マルチサイトポートフォリオが最大の需要基盤を形成マルチサイト・エンタープライズ・ポートフォリオは2026年の全体価値の46.28%を占めました。マネージド・ワークプレース・サステナビリティ・サービス市場の大企業は、多くの建物からデータを集約し、多様なローカルルールを管理し、国をまたいで一貫したプログラムを維持しなければなりません。これらの要求は、集中型データ能力と分散型運営チームを持つプロバイダーを優遇します。Johnson Controlsは、2026年にワークプレース管理ソリューションを使用している回答者の75%がスペース管理・計画テクノロジーを採用し、45%が環境・在席状況センサーを使用していることを発見しました。ハイブリッドおよびフレキシブル・ワークプレースは2032年にかけて11.83%のCAGRで拡大する見込みです。
ハイブリッドワークは、静的な暖房、冷房、照明、およびスペース計画を非効率にする可能性のある変動する在席状況を生み出します。同調査では、2026年に組織の62%が固定のオフィス出勤日を要求しており、2025年の49%から増加していることが判明しました。シングルキャンパス・ワークプレースは、より広範なマネージドサービスを追加する前に、エネルギー監視または認証支援から始めることが多いです。2025年の科学的レビューでは、建物が実際の在席状況に合わせて暖房、照明、およびプラグ負荷を調整する場合にのみ、フレキシブルワークがエネルギー使用を削減できることが判明しました。これにより、マネージド・ワークプレース・サステナビリティ・サービス市場内で、プロバイダーが焦点を絞ったプロジェクトをより広範なワークプレース運営関係に拡大するルートが生まれます。
地域分析
北米マネージド・ワークプレイス・サステナビリティ・サービス市場
北米は2026年の地域合計の33.19%を占めた。同地域は、大企業の広大な不動産ポートフォリオ、確立された統合ファシリティマネジメントプロバイダー、およびデジタルビルディングプラットフォームの早期導入を組み合わせている。米国は主要な地域需要センターであり、企業の気候コミットメント、サプライチェーン要件、および州・市の建築基準が性能管理の必要性を高めている。ニューヨーク市地方法97号およびカリフォルニア州タイトル24は、建物性能不良のコストを強化し、継続的なモニタリングへの注目を高めている。マネージド・ワークプレイス・サステナビリティ・サービス市場はカナダでも恩恵を受けており、企業の占有者がウェルビーイング、エネルギー、およびカーボン目標をワークプレイス計画に組み込んでいる。
欧州マネージド・ワークプレイス・サステナビリティ・サービス市場
欧州は2026年のマネージド・ワークプレイス・サステナビリティ・サービス市場において相当なシェアを保有し、最も密度の高い規制環境を有している。CSRD、EPBD、およびEUタクソノミーは、報告、建物性能、および証拠に基づく投資決定に関する連携した要件を生み出している。欧州サステナビリティ報告基準は、2024年度から報告を開始する第一波企業に対して定期的な報告サイクルを確立した。欧州委員会は2026年7月に改訂されたESRS簡素化基準を採択した。[3]ドイツ、英国、およびフランスが最大の国内市場であり、フランクフルトのONEビルは2025年8月にGEFMA SustainFM認証を取得した。
フランクフルトおよび欧州マネージド・ワークプレイス・サステナビリティ・サービ市場
欧州は2026年のマネージド・ワークプレイス・サステナビリティ・サービス市場において相当なシェアを保有し、最も密度の高い規制環境を有している。CSRD、EPBD、およびEUタクソノミーは、報告、建物性能、および証拠に基づく投資決定に関する連携した要件を生み出している。欧州サステナビリティ報告基準は、2024年度から報告を開始する第一波企業に対して定期的な報告サイクルを確立した。欧州委員会は2026年7月に改訂されたESRS簡素化基準を採択した。ドイツ、英国、およびフランスが最大の国内市場であり、フランクフルトのONEビルは2025年8月にGEFMA SustainFM認証を取得した。
競合ランドスケープ
市場集中度
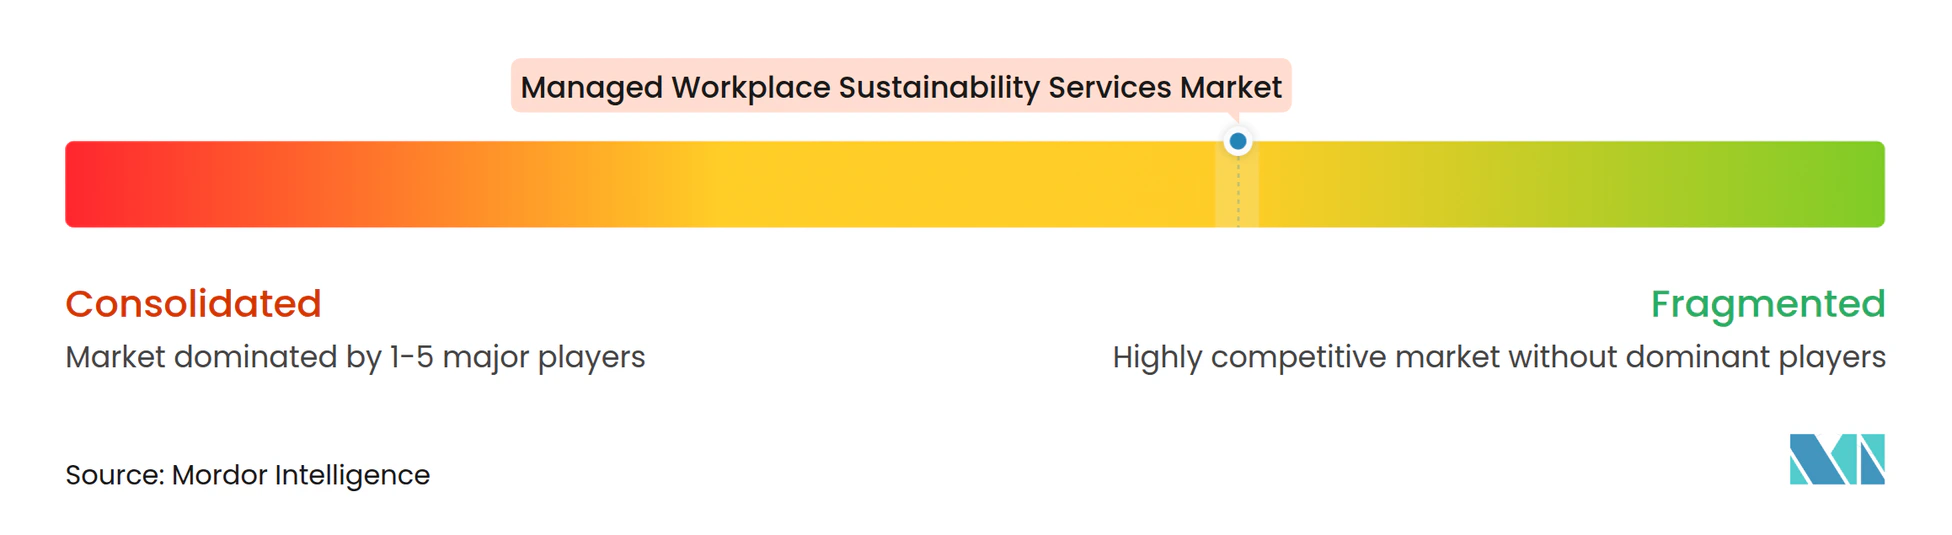
マネージド・ワークプレース・サステナビリティ・サービス市場は中程度に断片化しており、グローバルな統合ファシリティマネジメントプロバイダーが専門エネルギーサービス会社、建物オートメーションサプライヤー、およびデジタルワークプレースプロバイダーと競合しています。CBRE Group、JLL、ISS、およびSodexoは、サステナビリティ機能を組み込んだ広範な施設協定を通じてリーディングポジションを保持しています。多くのクライアントが複数の国とビジネスユニットにわたって比較可能な運営データを必要とするため、そのスケールは重要です。Johnson Controls、Siemens、Schneider Electric、およびHoneywellなどのテクノロジープロバイダーは、建物プラットフォームをマネージドサービス契約に接続しています。Johnson ControlsはOpenBlue Net Zero Buildings as a Serviceを提供しており、これは最初から全額投資を必要とせず、建物の近代化、パフォーマンス保証、および節約ベースの回収を組み合わせています。
マネージド・ワークプレース・サステナビリティ・サービス市場における競争は、ファシリティマネジメントを情報技術資産ライフサイクルと接続するデジタルワークプレースサービスにも及んでいます。サキュラーデバイス調達、改修、および情報技術排出追跡は、確立された施設プロバイダーが深みを欠く分野です。Atosは2026年2月に、持続可能なデジタルワークプレース能力を含む欧州のデジタルサステナビリティ情報技術ソリューションおよびサービスにおけるリーダーとして認定されました。[4] Apleona、Mitie、およびOCSなどの地域プロバイダーは、ローカルコンプライアンス知識と専門的な脱炭素化サービスを通じて競合しています。MitieのEmissions Intelligenceプラットフォームと2025年9月のフレームワーク任命は、英国の公共部門バイヤーに環境・サステナビリティ業務へのルートを提供しています。
アドバイザリー会社は、日常的な施設デリバリーではなく、戦略、データガバナンス、テクノロジー設計、および報告保証業務において最も直接的に競合しています。マネージド・ワークプレース・サステナビリティ・サービス市場のバイヤーは、プログラム設計にコンサルタントを、実行に別のプロバイダーを使用する場合があります。より大きな統合プロバイダーは、データプラットフォーム、セクター専門知識、および成果ベースの商業モデルへの投資によって対応しています。CBREの2025年6月のDeutsche Bankとの更新とISSの2025年9月のCOWIとの契約は、長期的なマルチカントリー契約がワークプレース使用とサステナビリティ優先事項をどのように組み合わせるかを示しています。契約期間、地理的カバレッジ、および複数のサービスラインを調整する能力は、引き続き重要な選択要因です。
マネージド・ワークプレース・サステナビリティ・サービス業界リーダー
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
ISS A/S
-
Sodexo S.A.
-
Compass Group PLC
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・ワークプレイス・サステナビリティ・サービス市場 このレポートでカバーされる企業
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- ISS A/S
- Sodexo S.A.
- Compass Group PLC
- Cushman & Wakefield plc
- Mitie Group plc
- OCS Group Holdings Ltd.
- Apleona GmbH
- Johnson Controls International plc
- Siemens AG
- Schneider Electric SE
- Honeywell International Inc.
- Planon International B.V.
- Accenture plc
- Capgemini SE
- Fujitsu Limited
- Tata Consultancy Services Limited
- Wipro Limited
- Infosys Limited
最近の産業開発事情 マネージド・ワークプレイス・サステナビリティ・サービス市場
- 2026年10月:Johnson Controlsは2026年AI・ファシリティマネジメントのデジタル化調査を発表し、ビジネスリーダーの65%がすでにAIを使用してワークプレースの運営とメンテナンスを改善しており、組織がリアルタイム分析を使用してスペース拡張からスペース最適化へとシフトしていることを報告しました。これはAI統合マネージドサステナビリティ契約への需要を直接拡大する構造的な再方向付けです。
- 2026年9月:日本のSIA Inc.がSustiraを立ち上げました。これはAPIを通じて複数のサイトにわたる接続センサーから温度、湿度、CO₂、および電力消費データを集約するビジネス向けクラウドベースの環境データ管理プラットフォームであり、ESGおよびCSRDスタイルのサステナビリティ開示をサポートします。
- 2026年7月:欧州委員会は2026年7月3日に改訂された欧州サステナビリティ報告基準簡素化委任法を採択し、第一波企業の負担を軽減するためにESRSの第一セットを修正し、中小企業向けの任意のESRSを導入しました。これにより、マネージドESG報告サービスの対象市場がより広い企業規模に拡大されます。
- 2026年1月:ENGIE Deutschlandがゾーフェンスター・ベルリンのファシリティマネジメント責任を引き受けました。これはヴァルドルフ・アストリア・ホテルとプレミアムオフィススペースを収容する高さ118メートル、36,000平方メートルのランドマーク建物です。契約にはエネルギー最適化されたシステム制御、最新のエネルギー管理システムの統合、および24時間365日のオンサイト運営が含まれます。
グローバル・マネージド・ワークプレース・サステナビリティ・サービス市場レポートの範囲
マネージド・ワークプレース・サステナビリティ・サービス市場は、組織がワークプレース運営の環境サステナビリティを測定、管理、および改善するのを支援するアウトソーシングサービスをカバーしています。これらのサービスには、エネルギーおよびリソース管理、廃棄物削減、カーボン排出量の監視と報告、持続可能なワークプレース戦略の策定、およびコンプライアンスサポートが含まれます。
マネージド・ワークプレース・サステナビリティ・サービス市場レポートは、サービスタイプ(サステナビリティ戦略・ロードマップ、エネルギー・カーボン管理、グリーンビルディング認証・コンプライアンス、廃棄物・サーキュラリティ管理、水管理、持続可能なワークプレース運営、ESGデータ・報告・保証)、サービスモデル(統合ファシリティマネジメント、エネルギーパフォーマンス契約、マネージドサステナビリティサービス、アドバイザリーおよび実装サービス、プラットフォーム対応マネージドサービス)、展開モード(オンサイト・マージドサービス、リモートおよび集中型マネージドサービス、ハイブリッド・マネージドサービス)、エンドユーザー(コーポレートオフィス、テクノロジーおよびデータ集約型施設、金融サービスおよびプロフェッショナルサービス、ヘルスケアおよびライフサイエンス、教育および公共部門、製造・産業サイト、小売・ホスピタリティおよび複合用途物件、その他のエンドユーザー)、ワークプレース設定(シングルキャンパス・ワークプレース、マルチサイト・エンタープライズ・ポートフォリオ、ハイブリッドおよびフレキシブル・ワークプレース)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| サステナビリティ戦略・ロードマップ |
| エネルギー・カーボン管理 |
| グリーンビルディング認証・コンプライアンス |
| 廃棄物・サーキュラリティ管理 |
| 水管理 |
| 持続可能なワークプレース運営 |
| ESGデータ・報告・保証 |
| 統合ファシリティマネジメント |
| エネルギーパフォーマンス契約 |
| マネージドサステナビリティサービス |
| アドバイザリーおよび実装サービス |
| プラットフォーム対応マネージドサービス |
| オンサイト・マネージドサービス |
| リモートおよび集中型マネージドサービス |
| ハイブリッド・マネージドサービス |
| コーポレートオフィス |
| テクノロジーおよびデータ集約型施設 |
| 金融サービスおよびプロフェッショナルサービス |
| ヘルスケアおよびライフサイエンス |
| 教育および公共部門 |
| 製造・産業サイト |
| 小売・ホスピタリティおよび複合用途物件 |
| その他のエンドユーザー |
| シングルキャンパス・ワークプレース |
| マルチサイト・エンタープライズ・ポートフォリオ |
| ハイブリッドおよびフレキシブル・ワークプレース |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | サステナビリティ戦略・ロードマップ | |
| エネルギー・カーボン管理 | ||
| グリーンビルディング認証・コンプライアンス | ||
| 廃棄物・サーキュラリティ管理 | ||
| 水管理 | ||
| 持続可能なワークプレース運営 | ||
| ESGデータ・報告・保証 | ||
| サービスモデル別 | 統合ファシリティマネジメント | |
| エネルギーパフォーマンス契約 | ||
| マネージドサステナビリティサービス | ||
| アドバイザリーおよび実装サービス | ||
| プラットフォーム対応マネージドサービス | ||
| 展開モード別 | オンサイト・マネージドサービス | |
| リモートおよび集中型マネージドサービス | ||
| ハイブリッド・マネージドサービス | ||
| エンドユーザー別 | コーポレートオフィス | |
| テクノロジーおよびデータ集約型施設 | ||
| 金融サービスおよびプロフェッショナルサービス | ||
| ヘルスケアおよびライフサイエンス | ||
| 教育および公共部門 | ||
| 製造・産業サイト | ||
| 小売・ホスピタリティおよび複合用途物件 | ||
| その他のエンドユーザー | ||
| ワークプレース設定別 | シングルキャンパス・ワークプレース | |
| マルチサイト・エンタープライズ・ポートフォリオ | ||
| ハイブリッドおよびフレキシブル・ワークプレース | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・ワークプレース・サステナビリティ・サービスの規模はどのくらいですか?
このセクターは2026年に12.49 ビリオン 米ドルであり、10.52%のCAGRで2032年までに22.94 ビリオン 米ドルに達すると予測されています。
マネージド・ワークプレース・サステナビリティ・サービスで最大のシェアを持つサービスタイプはどれですか?
エネルギー・カーボン管理が2026年に23.56%のシェアでサービスタイプをリードしています。
最も急速に拡大しているデリバリーモデルはどれですか?
プラットフォーム対応マネージドサービスは、バイヤーがリアルタイムデータと成果ベースの契約を求めるにつれて、2032年にかけて11.96%のCAGRに拡大する見込みです。
企業がマネージドサステナビリティサービスを使用する理由は何ですか?
企業は、調整されたプログラムを通じてエネルギー、排出量、建物パフォーマンス、報告、およびワークプレース運営を管理するためにこれらのサービスを使用しています。
2032年にかけて最も急速に拡大すると予測されている地域はどこですか?
アジア太平洋は開示要件と商業用不動産活動に支えられ、2032年にかけて11.47%のCAGRで拡大する見込みです。
人工知能はワークプレースサステナビリティサービスにどのような影響を与えますか?
人工知能は、大規模な不動産ポートフォリオにわたるリモート監視、予知保全、在席状況ベースの制御、およびより一貫したエネルギー最適化をサポートします。