
Managed GreenOps Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
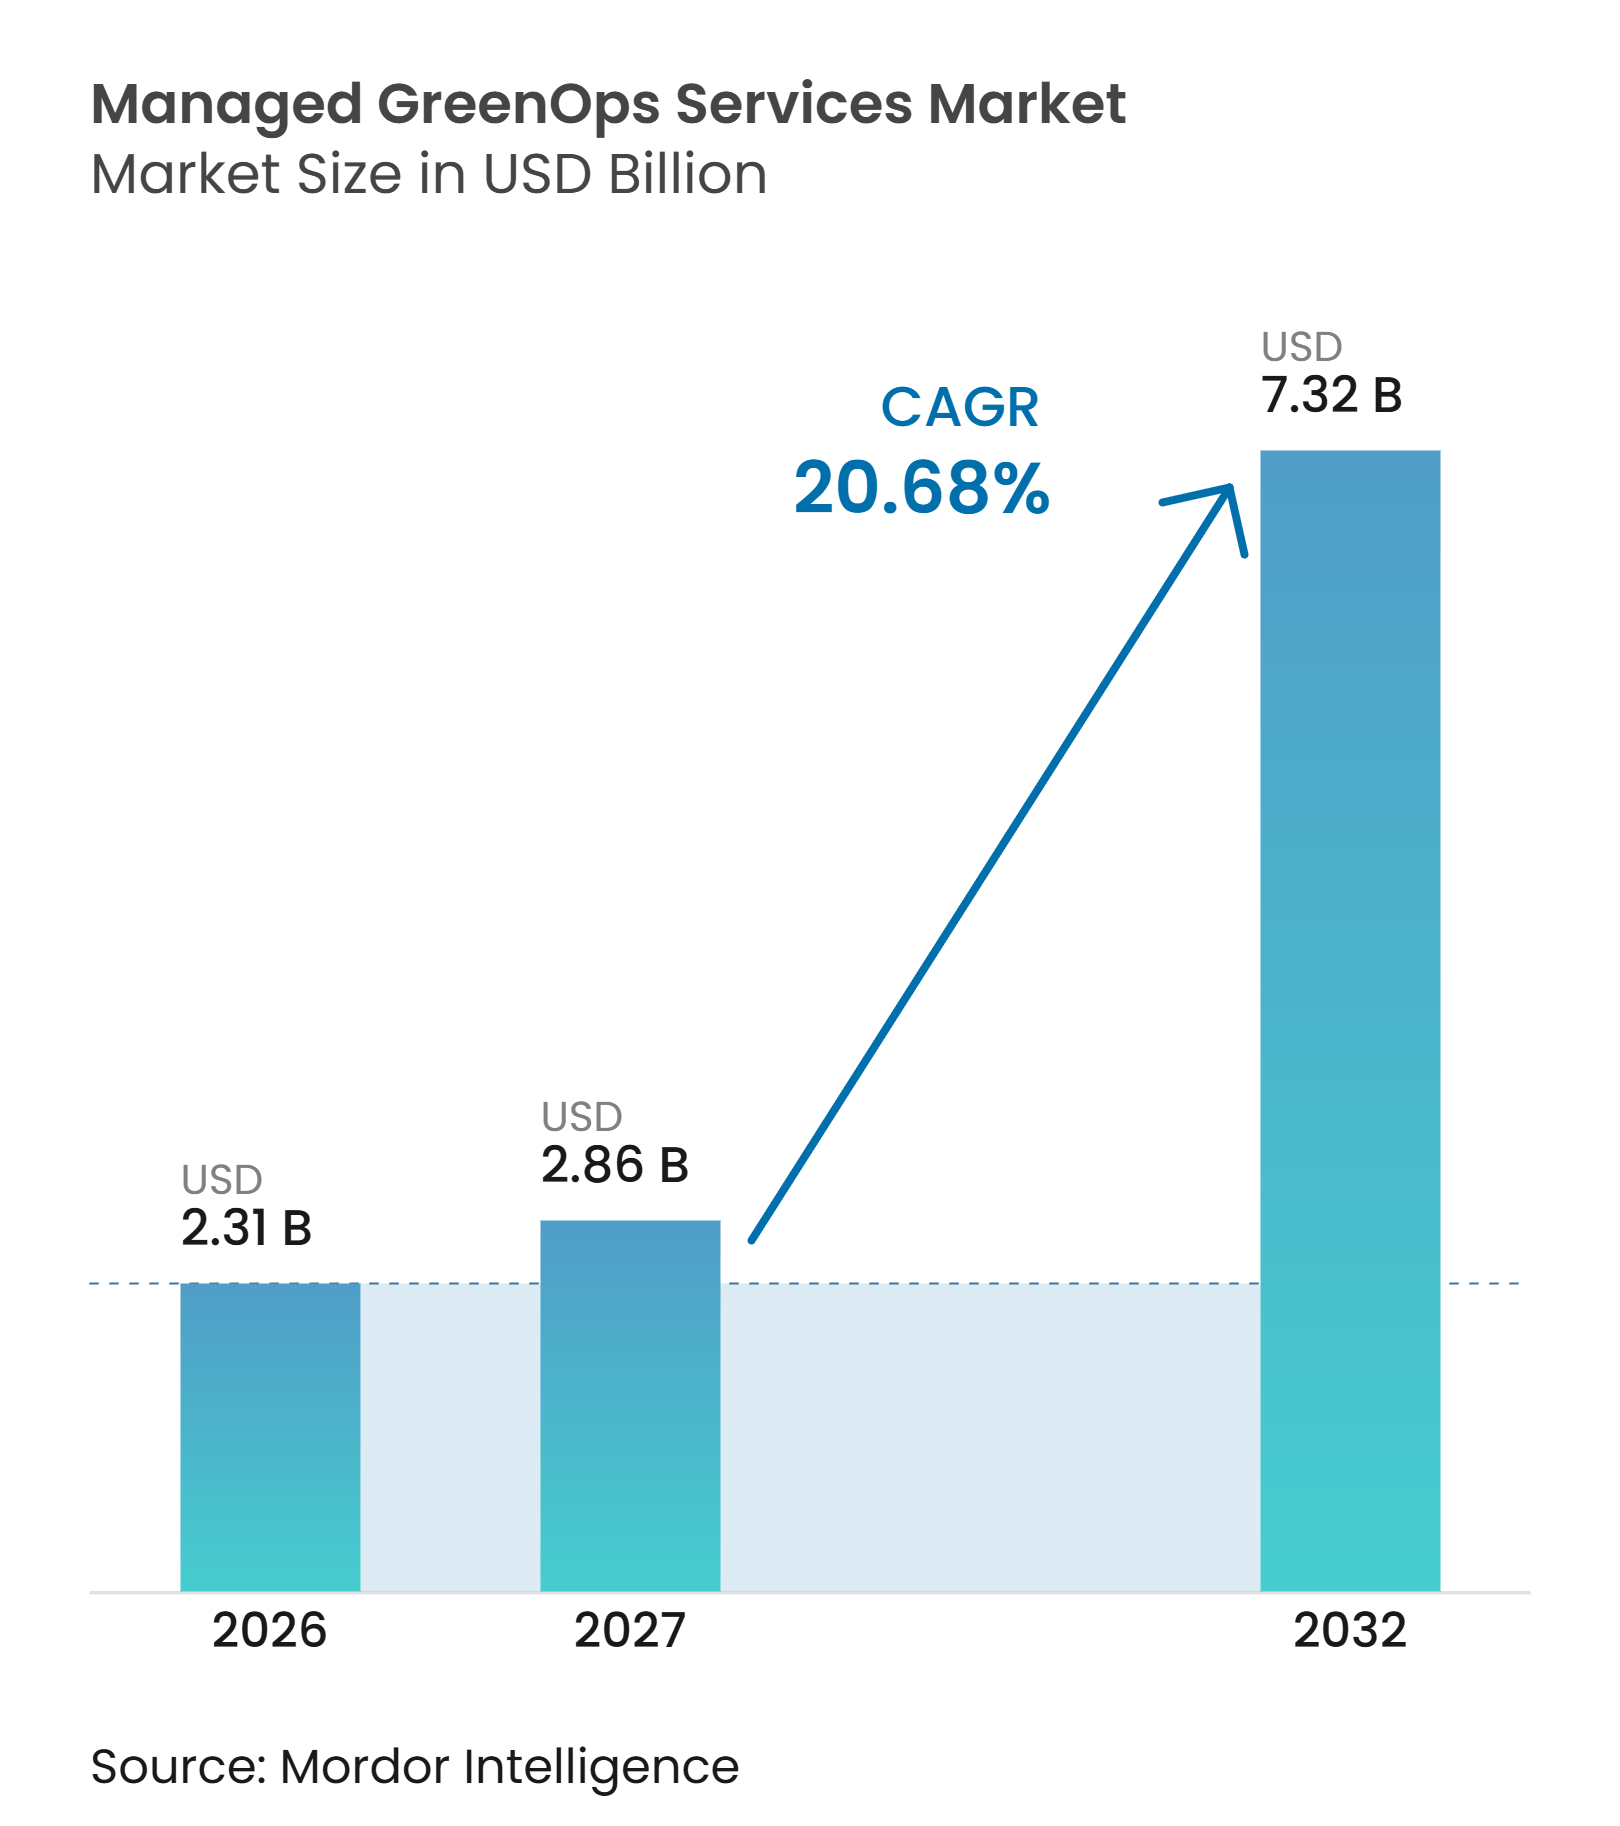
| Marktgröße (2027) | 2.86 Milliarden US-Dollar |
| Marktgröße (2032) | 7.32 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 20.68 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Managed GreenOps Services Marktanalyse von Mordor Intelligence
Die Größe des Marktes für Managed GreenOps Services wird voraussichtlich von 2,31 Milliarden USD im Jahr 2026 auf 2,86 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 7,32 Milliarden USD erreichen, bei einem CAGR von 20,68 % über den Zeitraum 2027–2032. Der Markt für Managed GreenOps Services entwickelt sich von gelegentlichen Green-IT-Überprüfungen hin zu wiederkehrendem operativem Support, den Unternehmen über Technologiebudgets steuern können. Klimaoffenlegungsvorschriften, KI-bezogener Strombedarf und Berichtspflichten in der Lieferkette erhöhen den Bedarf an zuverlässigen Emissions- und Energiedaten. Anbieter können diesen Bedarf decken, indem sie Messung, Berichterstattung, Optimierung und Prüfungsunterstützung in längerfristigen Verträgen kombinieren. Der Markt für Managed GreenOps Services profitiert auch davon, wenn Energieeinsparungen die Rechtfertigung von Nachhaltigkeitsmaßnahmen innerhalb von IT-Investitionsplänen erleichtern.
Wichtigste Erkenntnisse des Berichts
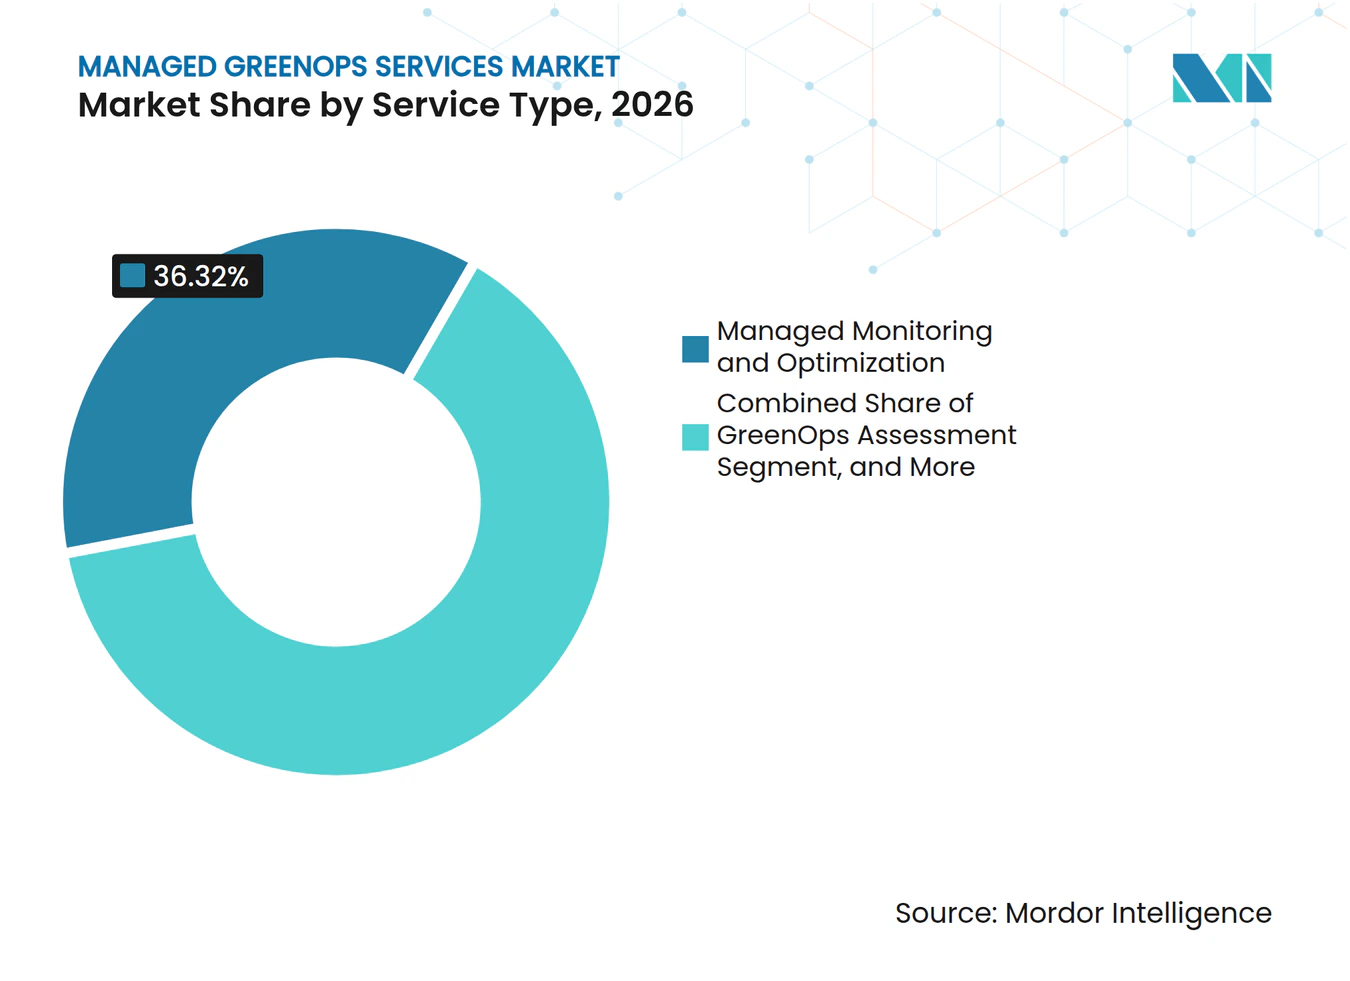
- Nach Servicetyp hielt Managed Monitoring und Optimierung im Jahr 2026 einen Anteil von 36,32 % am Markt für Managed GreenOps Services, während Kohlenstoff-, Energie- und Wasserberichterstattung sowie Prüfungsunterstützung bis 2032 voraussichtlich mit einem CAGR von 22,73 % wachsen wird.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 47,21 % des Umsatzes auf vollständig verwaltete GreenOps, während Co-Managed GreenOps bis 2032 voraussichtlich mit einem CAGR von 23,61 % wachsen wird.
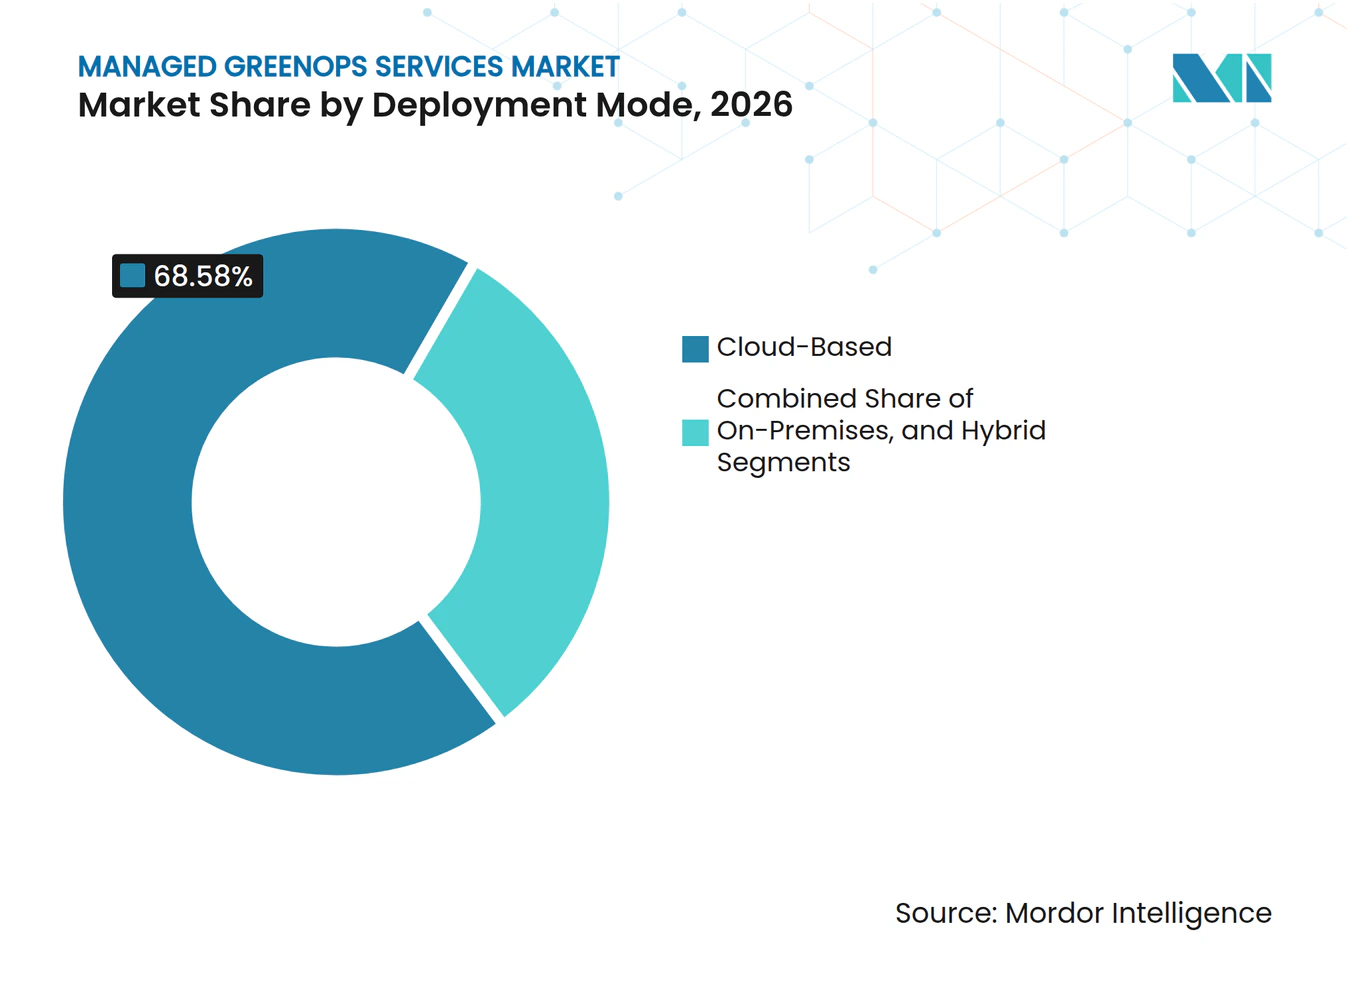
- Nach Bereitstellungsmodus entfielen im Jahr 2026 68,58 % des Umsatzes auf cloudbasierte Bereitstellung, die bis 2032 voraussichtlich mit einem CAGR von 23,92 % wachsen wird.
- Nach Unternehmensgröße repräsentierten Großunternehmen im Jahr 2026 71,54 % der Nachfrage, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einem CAGR von 23,82 % wachsen werden.
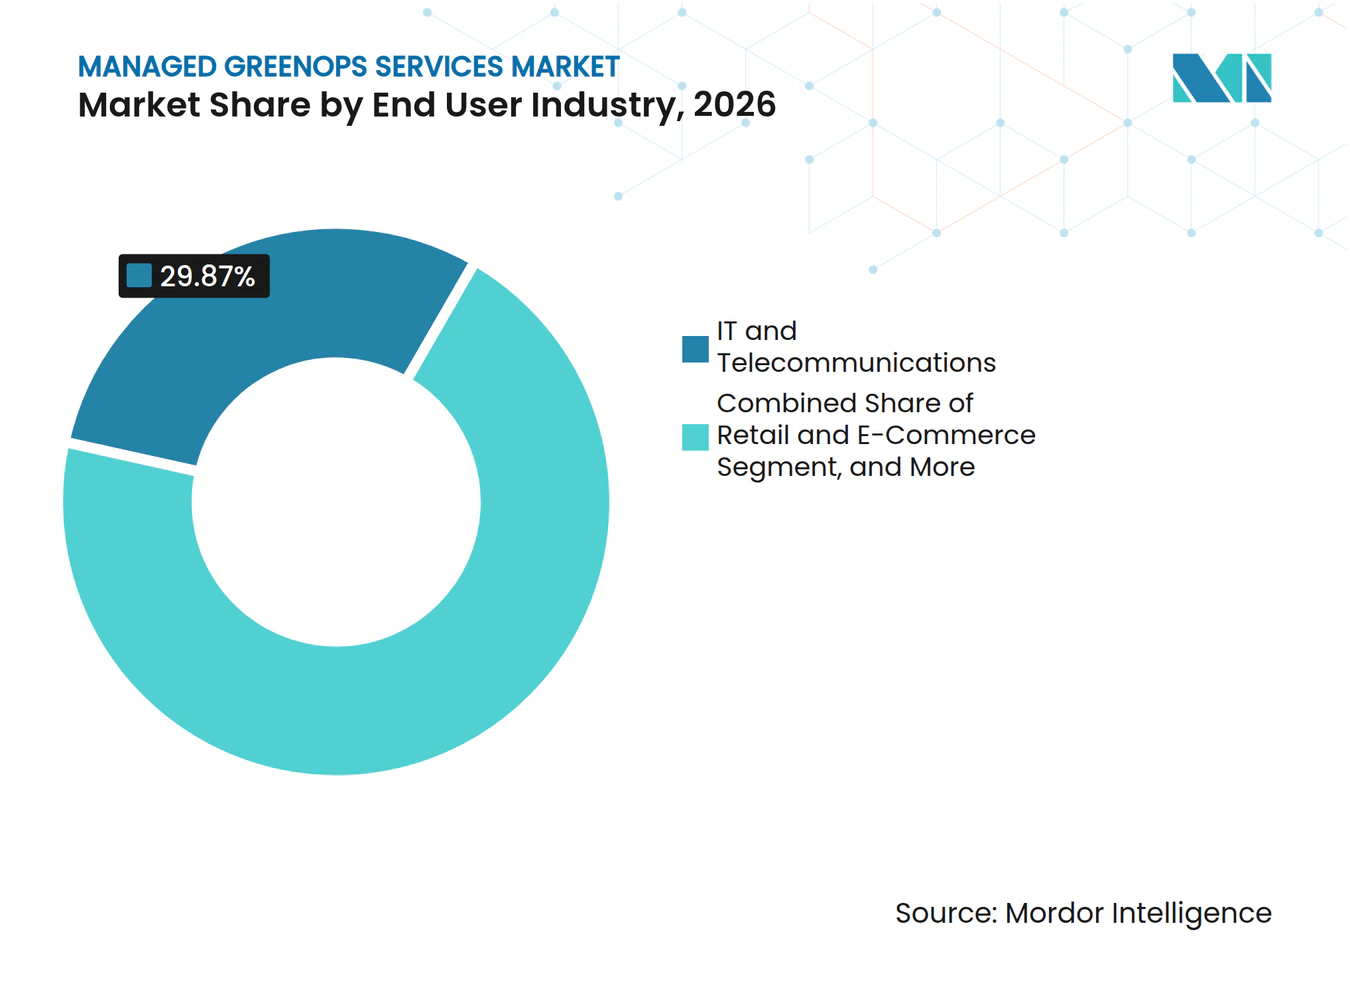
- Nach Branchenvertikale entfielen im Jahr 2026 29,87 % des Umsatzes im Markt für Managed GreenOps Services auf IT und Telekommunikation, während die Gesundheits- und Biowissenschaftsbranche bis 2032 voraussichtlich mit einem CAGR von 22,71 % wachsen wird.
- Nach Nachhaltigkeitsschwerpunkt hielt Kohlenstoff- und Treibhausgasmanagement im Jahr 2026 einen Umsatzanteil von 34,69 %, während erneuerbare Energie und kohlenstofffreies Energie-Matching bis 2032 voraussichtlich mit einem CAGR von 22,86 % wachsen wird.
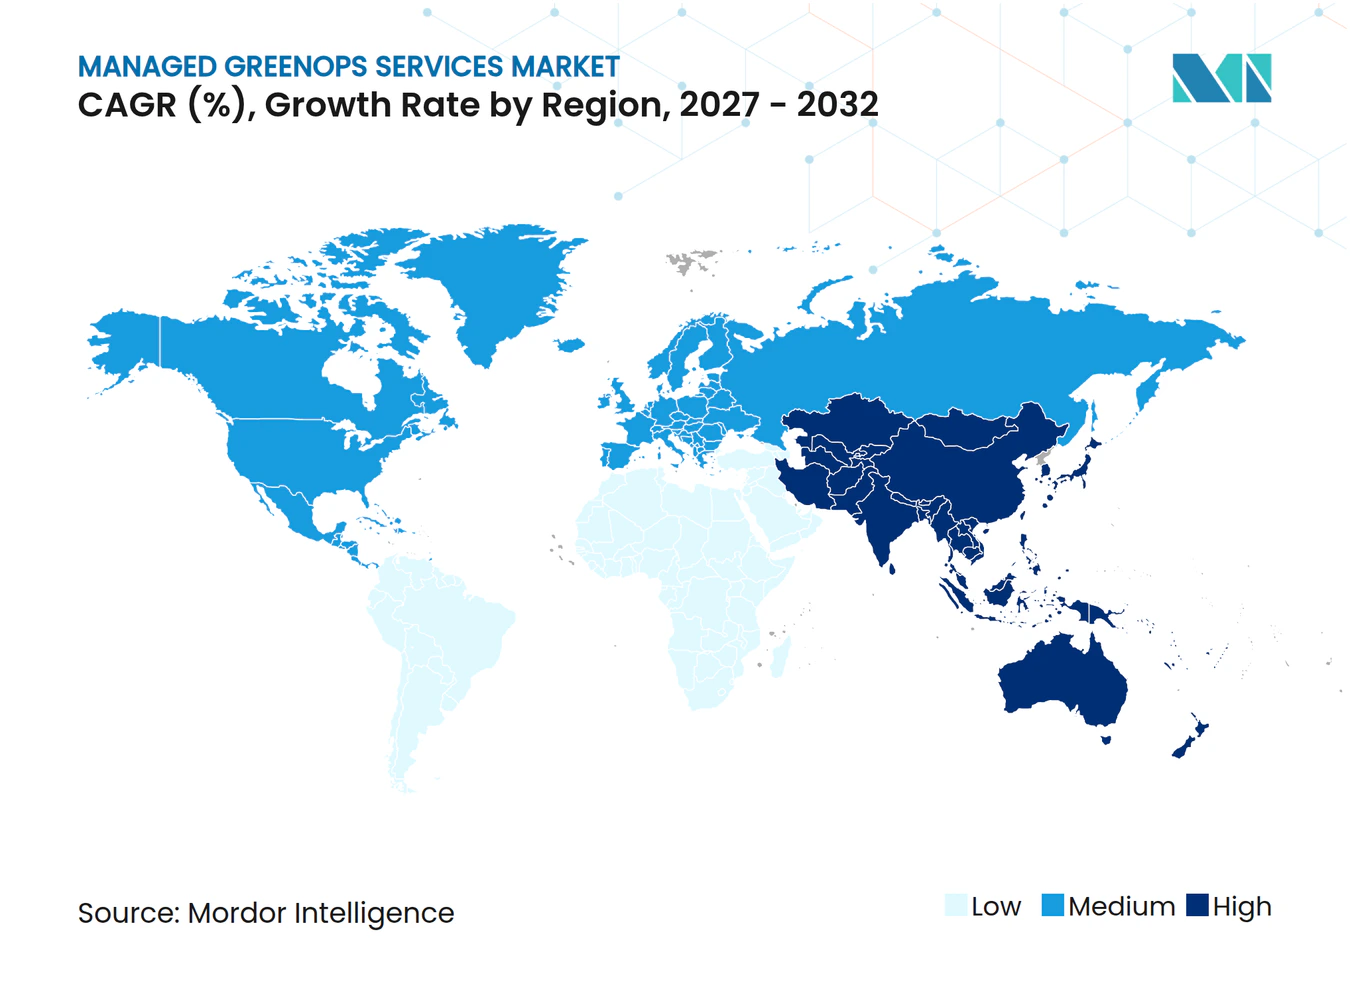
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,64 % am Umsatz des Marktes für Managed GreenOps Services, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 24,86 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Verpflichtende Klima- und digitale Nachhaltigkeitsoffenlegung | +5.5% | Europäische Union, Nordamerika und ISSB-Anwenderländer im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Stromwachstum durch KI und hyperscale Rechenzentren | +4.8% | Global, insbesondere Nordamerika, Ostasien und Singapur | Mittelfristig (2–4 Jahre) |
| Steigende Energiekosten und schnellere Amortisation von Green-IT | +4.2% | Europa, Nordamerika und netzkapazitätsbeschränkte Märkte im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Unternehmerische Netto-Null-Verpflichtungen und Dekarbonisierung der Lieferkette | +3.6% | Global, mit früher Aktivität in Nordamerika und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Kohlenstoffbewusste Workload-Planung als Betriebssteuerung | +2.1% | Nordamerika, die Europäische Union und hyperscale Knotenpunkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wasser- und Scope-3-Transparenz als Beschaffungsdifferenzierungsmerkmal | +1.8% | Wasserknapper asiatisch-pazifischer Raum, die Europäische Union und der Nahe Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verpflichtende Klima- und digitale Nachhaltigkeitsoffenlegung
Der Markt für Managed GreenOps Services wird durch Berichtspflichten gestützt, die vollständigere Umweltdaten von großen Organisationen und ihren Lieferanten erfordern. Die erste Gruppe von Unternehmen, die unter die Corporate Sustainability Reporting Directive der Europäischen Union fällt, berichtete für das Geschäftsjahr 2024 gemäß den European Sustainability Reporting Standards.[1] Die im Jahr 2026 veröffentlichten überarbeiteten Standards enthielten eine Wertschöpfungskettenobergrenze, die ab Januar 2027 gilt und die Mindestinformationen definiert, die Lieferanten bereitstellen müssen. Die doppelte Wesentlichkeit verpflichtet Organisationen, Umweltauswirkungen und klimabezogene Finanzrisiken zu berücksichtigen. Diese Anforderung schafft separate Daten-Workflows, die viele Unternehmenssysteme ohne Integration und operativen Support nicht bewältigen können. Managed-Anbieter können daher Kunden dabei helfen, wiederholbare Prozesse für die Erfassung, Prüfung und Berichterstattung IT-bezogener Informationen zu etablieren.
Stromwachstum durch KI und hyperscale Rechenzentren
Der Markt für Managed GreenOps Services wird auch durch den Strombedarf von KI und hyperscale Computing geprägt. Der globale Stromverbrauch von Rechenzentren stieg im Jahr 2025 um 17 %, während der Gesamtstromverbrauch um 3 % stieg, und die Internationale Energieagentur erwartet, dass der Verbrauch von Rechenzentren bis 2030 945 TWh erreichen wird.[2] KI-fokussierte Einrichtungen erhöhen den Druck auf Organisationen, die Energie- und Emissionsauswirkungen einzelner Workloads zu verstehen. Die Infrastrukturinvestitionen des Technologiesektors haben die verfügbare Zeit zur Etablierung von Baselines verkürzt, bevor der Computing-Fußabdruck wächst. In Deutschland erreichte der Stromverbrauch von Rechenzentren im Jahr 2025 25,9 TWh und soll bis 2035 auf 41,3 TWh steigen. Diese Bedingungen erhöhen den Wert von kontinuierlichem Monitoring und kohlenstoffbewussten Betriebssteuerungen.
Steigende Energiekosten und schnellere Amortisation von Green-IT
Höhere Stromkosten stärken die wirtschaftliche Grundlage für verwaltete Energieoptimierung in großen IT-Infrastrukturen. Eine TNO-Analyse ergab, dass die Verlagerung und Konsolidierung von Workloads in effiziente Einrichtungen Gesamtenergieersparnisse von 25 % erzielen kann. Dies ermöglicht es Organisationen, GreenOps-Maßnahmen sowohl durch Betriebseinsparungen als auch durch Berichtspflichten zu bewerten. Schneider Electric meldete eine 30-prozentige Reduzierung des Energieverbrauchs und der Emissionen durch die eigene IT-Infrastrukturtransformation, verglichen mit dem früheren 25-%-Fünfjahresziel. Die Energiekostenrückgewinnung kann phasenweise Serviceengagements für Organisationen mit eingeschränkten Technologiebudgets praktikabler machen. Sie unterstützt auch Verträge, die Monitoring-Arbeit mit messbaren Betriebsergebnissen verknüpfen.
Unternehmerische Netto-Null-Verpflichtungen und Dekarbonisierung der Lieferkette
Lieferantenanforderungen erweitern den Markt für Managed GreenOps Services über den direkten Betrieb hinaus in das Datenmanagemement der Wertschöpfungskette. Eine Weltbank-Studie ergab, dass emissionsintensive Lieferanten von Kunden mit validierten Klimazielen ihre Emissionsintensität um 12 % reduzierten. Große Kunden benötigen zunehmend Lieferantenemissionsdaten zur Unterstützung der Scope-3-Berichterstattung und Zielerreichung. Kleinere Lieferanten verfügen häufig nicht über die Werkzeuge und Fachkräfte, die zur Erfüllung dieser Anfragen erforderlich sind. Schneider Electric hatte bis September 2025 mehr als 2.700 Lieferantenunternehmen in seine Dekarbonisierungsprogramme eingebunden. Diese Beziehung schafft Nachfrage nach Dienstleistungen, die Lieferantendaten erfassen und in verwendbare Berichtsdatensätze übersetzen.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Anfangsinvestitionen für nachhaltige Infrastruktur und Nachrüstung | -1.2% | Global, insbesondere Süd- und Südostasien, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Mangel an GreenOps-Ingenieuren und Fachkräften für Kohlenstoffbuchhaltung | -0.8% | Global, insbesondere Südasien, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Inkonsistente Multi-Cloud-Emissionsfaktoren und Allokationsregeln | -0.5% | Nordamerika, die Europäische Union und Multi-Cloud-Umgebungen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Jevons-Rebound und Schwierigkeit, absolute Emissionsreduktionen nachzuweisen | -0.3% | Global, insbesondere hyperscale-intensives Nordamerika und Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen für nachhaltige Infrastruktur und Nachrüstung
Die Anfangsinvestitionen für die Infrastrukturerneuerung können die Markteinführung von Managed GreenOps Services verzögern. Schneider Electric berichtete, dass 36 % der Rechenzentren in den Vereinigten Staaten älter als 10 Jahre waren und kein einrichtungsweites proaktives Asset-Management aufwiesen. Upgrades bei Kühlung, Stromverteilung und Monitoring konkurrieren mit KI-Kapazitätsausgaben um Kapitalbudgets. Organisationen priorisieren möglicherweise umsatzgenerierende Computing-Investitionen, wenn deren Renditen früher anfallen. In der Fachzeitschrift Nature veröffentlichte Forschungsergebnisse zeigten, dass fortschrittliche Kühltechnologien die Treibhausgasemissionen von Rechenzentren um 15–21 % und den Süßwasserverbrauch um 31–52 % reduzieren können. Anbieter müssen daher phasenweise Dienstleistungen strukturieren, die sowohl den Infrastrukturbedarf als auch die Kapitalrestriktionen des Kunden berücksichtigen.
Mangel an GreenOps-Ingenieuren und Fachkräften für Kohlenstoffbuchhaltung
Ein Mangel an Fachkräften, die sowohl IT-Betrieb als auch Kohlenstoffbuchhaltung verstehen, begrenzt die Servicekapazität. Das Institut für Nachhaltigkeits- und Umweltfachleute kündigte für 2026 ein globales Register für Kohlenstoffbuchhalter und -prüfer an. Eine formelle Zertifizierung kann das Vertrauen in gemeldete Daten verbessern, kann aber auch qualifizierte Spezialisten schwieriger und kostspieliger zu rekrutieren machen. Anbieter benötigen Teams, die Emissionsmethodik, Finanzprüfung, Unternehmensdaten und Cloud-Betrieb miteinander verbinden können. Dünne Spezialistenpools sind besonders herausfordernd in Regionen mit weniger etablierten Nachhaltigkeitsberufen. Co-Managed-Bereitstellung und Schulungsdienstleistungen können Kunden dabei helfen, Wissen zu bewahren, während Anbieter knappe technische Expertise bereitstellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Offenlegungsanforderungen verändern den Service-MixManaged Monitoring und Optimierung hielt im Jahr 2026 einen Anteil von 36,32 % am Umsatz. Der Service unterstützt die kontinuierliche Verfolgung von IT-Energieverbrauch, Emissionen und Infrastrukturleistung. Langfristige Monitoring-Verträge bieten Kunden einen klareren Überblick über die Betriebsbedingungen im Zeitverlauf. Kohlenstoff-, Energie- und Wasserberichterstattung sowie Prüfungsunterstützung soll bis 2032 mit einem CAGR von 22,73 % wachsen. Die Berichterstattungsunterstützung wird durch Offenlegungsvorschriften gestärkt, die prüfbare Umweltdaten erfordern. IBM stellte seine Envizi Emissions API im April 2026 allgemein zur Verfügung.[3] Die Veröffentlichung ermöglicht es Anbietern, GHG-Protokoll-konforme Berechnungen in Unternehmens-Workflows zu integrieren. Dies kann den Aufwand reduzieren, der erforderlich ist, um Emissionsdaten mit bestehenden ERP-Datensätzen zu verknüpfen. Es gibt Kunden auch eine Möglichkeit, dieselbe Berechnungslogik über Berichtszyklen hinweg anzuwenden.
Schulung, Change Management und Kompetenzübertragung adressiert die Qualifikationslücke, die technologiegestützte Programme untergraben kann. Es ist besonders relevant für Co-Managed-Engagements, die von Kundenteams die Übernahme definierter Verantwortlichkeiten erfordern. Schulungen helfen Organisationen auch dabei, Berichtstools und Betriebsdaten nach der Erstimplementierung konsistent zu nutzen. Weitere Dienstleistungen umfassen die Verfolgung zirkulärer IT-Assets und das Management von Wasserschutzprogrammen. Diese Aktivitäten gewinnen an Relevanz, wenn Kunden Ressourcennutzungs- und Wasseroffenlegungsanforderungen erfüllen müssen. Die Managed GreenOps Services Branche kann diese angrenzenden Dienstleistungen nutzen, um den Engagementumfang zu erweitern, ohne Nachhaltigkeitsdaten vom IT-Betrieb zu trennen. Ein breiterer Service-Mix hilft Anbietern auch, zu reagieren, wenn Kunden unterschiedliche Compliance-Fristen haben. Er bietet Käufern einen Weg von begrenzter Berichterstattungsunterstützung zu kontinuierlicherem operativem Management. Dieser schrittweise Übergang kann Kunden helfen, den Serviceumfang mit ihrer internen Kompetenz und ihrem Berichtszeitplan in Einklang zu bringen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Co-Managed Services stärken interne KompetenzVollständig verwaltete GreenOps entfielen im Jahr 2026 auf 47,21 % des Umsatzes. Große Unternehmen wählen diesen Ansatz häufig, wenn sie möchten, dass ein Anbieter die gesamte Nachhaltigkeitsfunktion für IT betreibt. Dieses Modell kann Datenerfassung, Monitoring, Berichterstattung und Optimierung unter einer einzigen Servicevereinbarung zentralisieren. Co-Managed GreenOps soll bis 2032 mit einem CAGR von 23,61 % wachsen. Das Modell ermöglicht es Unternehmen, Governance und Entscheidungsrechte zu behalten, während Anbieter technische Arbeiten ausführen. Diese Vereinbarung passt zu Organisationen, die externe Kompetenz benötigen, aber keine interne Transparenz verlieren möchten. Es kann auch benannte Verantwortlichkeitsrollen unter unternehmensweiten Berichtsrahmen unterstützen. Die Kombination aus geteilter Verantwortung und Wissenstransfer erklärt seine Attraktivität. Es kann auch die Integration von Anbieterunterstützung in bestehende Governance-Strukturen und interne Berichtspflichten erleichtern.
Personalaufstockung und Experten-auf-Abruf bedient Organisationen, die kurzfristige Compliance-Fristen oder enge Lieferantenbewertungen haben. Diese Kunden benötigen möglicherweise nicht für jede Anforderung ein vollständiges Managed-Services-Engagement. Spezialistenunterstützung kann Lücken in Emissionsmethoden, Prüfungsvorbereitung und Cloud-Betrieb schließen. Der Markt für Managed GreenOps Services umfasst daher Engagements mit unterschiedlichen Ebenen der Anbieterverantwortung. Co-Managed-Strukturen spiegeln auch eine Präferenz für den Aufbau von Wissen innerhalb der Kundenorganisation wider. Käufer können diese Kompetenz als strategisches Asset betrachten, das nach Vertragsende verfügbar bleiben sollte. Anbieter, die Prozesse dokumentieren und Fähigkeiten übertragen, können diese Präferenz zum Teil des Servicedesigns machen. Dies schafft eine praktische Brücke zwischen kurzfristiger Unterstützung und längerfristigen verwalteten Engagements. Es ermöglicht Organisationen, die Anbieterbeteiligung zu erhöhen, wenn ihre Betriebsanforderungen komplexer oder häufiger werden.
Nach Bereitstellungsmodus:
Cloud-Skalierung erhöht den Bedarf an RechenschaftspflichtCloudbasierte Bereitstellung hielt im Jahr 2026 einen Anteil von 68,58 % am Umsatz. Sie soll bis 2032 auch mit einem CAGR von 23,92 % wachsen. Cloud-native Infrastrukturen erzeugen erhebliche Mengen an Nutzungs- und Kostendaten, die die Emissionsmessung unterstützen können. Dennoch können Organisationen, die mehrere Cloud-Anbieter nutzen, mit inkonsistenten Allokationsmethoden und Berichtsausgaben konfrontiert sein. Managed Services können diese Eingaben normalisieren und eine klarere Betriebsübersicht erstellen. Der Markt für Managed GreenOps Services wird gestützt, wenn Käufer einen einheitlichen Prozess über verschiedene Cloud-Umgebungen hinweg benötigen. Anbieter können auch Cloud-Daten mit Unternehmensberichterstattung und Lieferanteninformationen verknüpfen. Dies ist wichtig, wenn Technologieteams und Nachhaltigkeitsteams unterschiedliche Systeme verwenden. Ein gemeinsamer Betriebsprozess kann Doppelarbeit reduzieren und gemeldete Informationen für beide Gruppen leichter überprüfbar machen.
On-Premises- und Hybrid-Bereitstellungen bleiben wichtig für Organisationen mit Anforderungen an Datensouveränität, Latenz oder Legacy-Systeme. Banken, Behörden und die industrielle Fertigung können aus diesen Gründen erhebliche lokale Infrastruktur beibehalten. Das Energieeffizienzgesetz Deutschlands schreibt für neue Rechenzentren ab 2026 einen Power Usage Effectiveness-Wert von höchstens 1,2 vor.[4] Diese Anforderung erhöht die Aufmerksamkeit fr Einrichtungsmonitoring und Effizienzmanagement. Hybride Infrastrukturen benötigen konsistente Datenmethoden über lokale Assets und Cloud-Dienste hinweg. Diese Betriebskomplexität kann eine Rolle für verwaltete Monitoring-Teams schaffen. Sie fördert auch Dienstleistungen, die Infrastrukturentscheidungen mit unternehmensweiten Offenlegungsanforderungen verknüpfen. Organisationen können dann die Leistung bewerten, ohne jede Hosting-Umgebung als separates Berichtsproblem zu behandeln. Der Ansatz ist nützlich, wo lokale Infrastruktur neben Cloud-Workloads und extern gehosteten Anwendungen wichtig bleibt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Lieferantenanforderungen weiten die Nachfrage auf KMU ausGroßunternehmen repräsentierten im Jahr 2026 71,54 % der Nachfrage im Markt für Managed GreenOps Services. Diese Organisationen waren frühe Anwender, da viele öffentliche Klimaziele und komplexere IT-Infrastrukturen hatten. Sie verfügen auch über die Ressourcen, um umfassendere Berichterstattungs- und Prüfungsprozesse zu etablieren. Kleine und mittelständische Unternehmen sollen bis 2032 mit einem CAGR von 23,82 % wachsen. Lieferantendatenanfragen von größeren Kunden ziehen kleinere Organisationen in die Klimaberichterstattung. Die Wertschöpfungskettenobergrenze ab Januar 2027 gemäß den überarbeiteten europäischen Standards legt auch eine klarere Mindestinformationsanfrage für Lieferanten fest. Dies reduziert die Unsicherheit über die Daten, die KMU möglicherweise bereitstellen müssen. Es macht verwaltete Pakete auch zugänglicher und relevanter. Kleinere Organisationen können sich auf die von Kunden angeforderten Datensätze konzentrieren, anstatt von Anfang an eine umfassende Plattformimplementierung anzustreben.
Die Weltbank stellte fest, dass Lieferantenbeziehungen mit Kunden mit validierten Klimazielen mit einer 12-prozentigen Reduzierung der Emissionsintensität verbunden waren. Diese Erkenntnisse zeigen, warum Lieferkettanforderungen den Betrieb über die größten Unternehmen hinaus beeinflussen können. KMU benötigen Dienstleistungen, die glaubwürdige Berechnungen ohne die Kosten einer großen Unternehmensplattform liefern. Abonnementpreise und begrenzte Implementierungsumfänge können diesen Bedarf decken. Schneider Electrics Zeigo Activate ist darauf ausgelegt, KMU dabei zu helfen, Scope-3-Lieferkettenemissionen zu schätzen, zu verfolgen und zu reduzieren. Die Managed GreenOps Services Branche kann ähnliche Angebote nutzen, um Kunden mit begrenzten internen Ressourcen zu bedienen. Einfachere Pakete können Lieferanten auch dabei helfen, Kundenanfragen zu erfüllen, bevor sie zu einem Hindernis für Geschäftsbeziehungen werden. Dies weitet die Akzeptanz aus und hält den Service auf dem Reifegrad des Kunden ausgerichtet. Es ermöglicht Anbietern auch, einen klaren Fortschritt von grundlegenden Emissionsberechnungen zu detaillierterer Lieferanten- und Betriebsberichterstattung anzubieten.
Nach Endnutzerbranche:
Offenlegungsanforderungen schaffen unterschiedliche AkzeptanzmusterIT und Telekommunikation hielt im Jahr 2026 einen Anteil von 29,87 % am Umsatz. Der Sektor ist sowohl ein großer Stromverbraucher als auch ein Anbieter digitaler Infrastruktur für andere Branchen. Seine Unternehmen verwalten auch komplexe Cloud-, Netzwerk- und Rechenzentrumsinfrastrukturen. Die Gesundheits- und Biowissenschaftsbranche soll bis 2032 mit einem CAGR von 22,71 % wachsen. Der Sektor steht unter Investorenaufmerksamkeit hinsichtlich der Emissionen in der pharmazeutischen Lieferkette und energieintensiver Geräte. Er ist auch auf zuverlässige Datenpraktiken in regulierten Betriebsumgebungen angewiesen. Diese Bedingungen erhöhen den Bedarf an Kontrollen, die Umweltdaten mit etablierten Berichtsprozessen verbinden. Verwalteter Support kann Organisationen dabei helfen, diese Verbindung über Einrichtungen und Lieferanten hinweg aufrechtzuerhalten. Branchenspezifische Betriebsanforderungen können bestimmen, welche Datenquellen zuerst Aufmerksamkeit erhalten und welche Kontrollen regelmäßige Überprüfungen erfordern.
Organisationen aus dem Bereich Banken, Finanzdienstleistungen und Versicherungen (BFSI) integrieren Nachhaltigkeitsdaten in die Klimarisikoanalyse und die Berichterstattung über finanzierte Emissionen. Ihre Anforderungen können Scope-3-Kategorie-15-Berechnungen für Rechenzentren und Cloud umfassen. Die Arbeit kann IT-Betrieb mit Risikofunktionen und Vorstandsberichterstattung verknüpfen. Dies macht branchenspezifisches Wissen wichtig für den Markt für Managed GreenOps Services. Anbieter müssen die Datenstrukturen und Prüfungserwartungen verstehen, die für Finanzinstitute gelten. Sie müssen auch operative Messungen in Informationen übersetzen, die Risikoteams nutzen können. Gesundheitswesen, Finanzen und Telekommunikation können daher Managed Services in unterschiedlichen Reihenfolgen einführen. Der gemeinsame Bedarf ist ein konsistenter Datensatz, der internen Überprüfungen und externen Berichtserwartungen standhalten kann. Anbieter, die ihr Bereitstellungsmodell an jede Branche anpassen, können vermeiden, jeden Kunden als generisches Infrastrukturkonto zu behandeln. Dieser Ansatz erkennt an, dass Berichtserwartungen und Technologieinfrastrukturen in regulierten und infrastrukturintensiven Sektoren unterschiedlich sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Nachhaltigkeitsschwerpunkten:
Kohlenstoffberichterstattung bleibt das FundamentKohlenstoff- und Treibhausgasmanagement hielt im Jahr 2026 einen Anteil von 34,69 % am Umsatz. Es bildet die Grundlage für Scope-1-, Scope-2- und Scope-3-Inventare, Verifizierung und Berichterstattung über mehrere Rahmenwerke hinweg. Die meisten verwalteten Engagements beginnen mit der Datenerfassung und einem zuverlässigen Emissionsdatensatz. Erneuerbare Energie und kohlenstofffreies Energie-Matching soll bis 2032 mit einem CAGR von 22,86 % wachsen. Stündliches Matching erfordert detailliertere Messungen als die jährliche Abrechnung von Zertifikaten für erneuerbare Energien. Die Internationale Energieagentur berichtete, dass der Technologiesektor im Jahr 2025 40 % der unterzeichneten Unternehmens-Stromabnahmeverträge für erneuerbare Energien ausmachte. Dies erhöht die Anzahl der Energieverpflichtungen, die Organisationen überwachen müssen. Managed Services können die Daten und Betriebssteuerungen unterstützen, die für diese Verpflichtungen erforderlich sind. Sie können Kunden auch dabei helfen, vertragliche Verpflichtungen für erneuerbare Energien mit den in der Unternehmensberichterstattung verwendeten Stromdaten zu verknüpfen.
Wasserschutz gewinnt zunehmend an Bedeutung, da die Entwicklung KI-fokussierter Rechenzentren Druck auf lokale Wasserressourcen ausübt. CDP hat auf die Notwendigkeit hingewiesen, dass Unternehmen wasserbezogene Informationen in die langfristige Resilienzplanung einbeziehen. Energieeffizienz und Workload-Optimierung adressiert operative Emissionen durch Einrichtungseffizienz und kohlenstoffbewusste Planung. Zirkuläres IT- und Elektroschrott-Management gewinnt auch dort an Relevanz, wo Ressourcennutzungs- und Kreislaufwirtschaftsoffenlegungen gelten. Diese Schwerpunktbereiche zeigen, dass der Markt für Managed GreenOps Services nicht auf Kohlenstoffinventare beschränkt ist. Sie erfordern Daten, die zwischen Einrichtungen, Cloud-Betrieb, Beschaffungsteams und Berichtsfunktionen fließen. Anbieter können diese Verbindung nutzen, um Nachhaltigkeitsarbeit für Betriebsteams nützlicher zu machen. Der Umfang des Engagements kann sich dann von Compliance-Datensätzen auf tägliche Ressourcenentscheidungen ausweiten. Dieses breitere Mandat spiegelt die Verbindungen zwischen Cloud-Workloads, Einrichtungsmanagement, Beschaffung und Umweltberichterstattung wider.
Geografische Analyse
Markt für verwaltete GreenOps-Dienste in Amerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,64 % am Markt für verwaltete GreenOps-Dienste. Die Region verfügt über die größte Konzentration an Hyperscale-Rechenzentrumskapazität und eine große Basis an Organisationen mit komplexen Cloud-Umgebungen. Die Vereinigten Staaten machten 45 % des weltweiten Stromverbrauchs von Rechenzentren aus. Es wird außerdem erwartet, dass Rechenzentren bis 2030 nahezu die Hälfte des Wachstums der Stromnachfrage in den Vereinigten Staaten ausmachen werden. Diese Bedingungen machen Energiemessung, Workload-Optimierung und Cloud-Berichterstattung zu praktischen Prioritäten. Südamerika ist ein aufstrebendes Nachfragegebiet, wobei Brasilien von einem erneuerbaren Energien dominierenden Strommix und einer wachsenden multinationalen Fertigungsaktivität profitiert. Grenzüberschreitende Lieferketten können den Bedarf an Lieferanteninformationen bei Unternehmen erhöhen, die Kunden in Europa und den Vereinigten Staaten bedienen.
Markt für verwaltete GreenOps-Dienste in Europa
Europa ist die regulierungsfokussierteste Region für den Markt für verwaltete GreenOps-Dienste. CSRD, ESRS und nationale Energieeffizienzvorschriften schaffen überlappende Anforderungen, die zu fortlaufenden Offenlegungspflichten führen können. Die überarbeiteten ESRS, die 2026 veröffentlicht wurden, behielten die doppelte Wesentlichkeit bei und führten eine schrittweise Entlastung für bestimmte Berichtspflichten ein. Der Stromverbrauch deutscher Rechenzentren erreichte 2025 25,9 TWh und wird bis 2035 voraussichtlich 41,3 TWh erreichen. Das Rechenzentrumsregister des Landes ergab, dass 80 % der registrierten Einrichtungen im Jahr 2026 100 % ihres Stroms bilateral aus erneuerbaren Energien beziehen würden.
Markt für verwaltete GreenOps-Dienste im asiatisch-pazifischen Raum und im Nahen Osten
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 24,86 % wachsen. Der Bau von Rechenzentren und Richtlinien zur CO₂-Neutralität schreiten in China, Indien, Japan, Südkorea, Singapur und Australien gleichzeitig voran. Japans Watt-Bit-Koordinierungsinitiative, die im Juni 2025 veröffentlicht wurde, verknüpfte den Ausbau von Rechenzentren mit der Integration erneuerbarer Energien in das Stromnetz. Japan startete außerdem im Juli 2025 ein Förderprogramm für emissionsfreie Rechenzentren, das die Einführung erneuerbarer Energien und Resilienz-Upgrades unterstützt. Der Markt für verwaltete GreenOps-Dienste kann diese politische Ausrichtung durch Abrechnung auf Workload-Ebene und Sicherungsaktivitäten unterstützen. Die Nachfrage im Nahen Osten wächst parallel zu Investitionen in Hyperscale-KI- und digitale Souveränitätsinfrastruktur. Diese Projekte schaffen eine Betriebsbasis für GreenOps-Dienste, bevor Offenlegungspflichten weiter verbreitet werden.
Wettbewerbslandschaft
Marktkonzentration
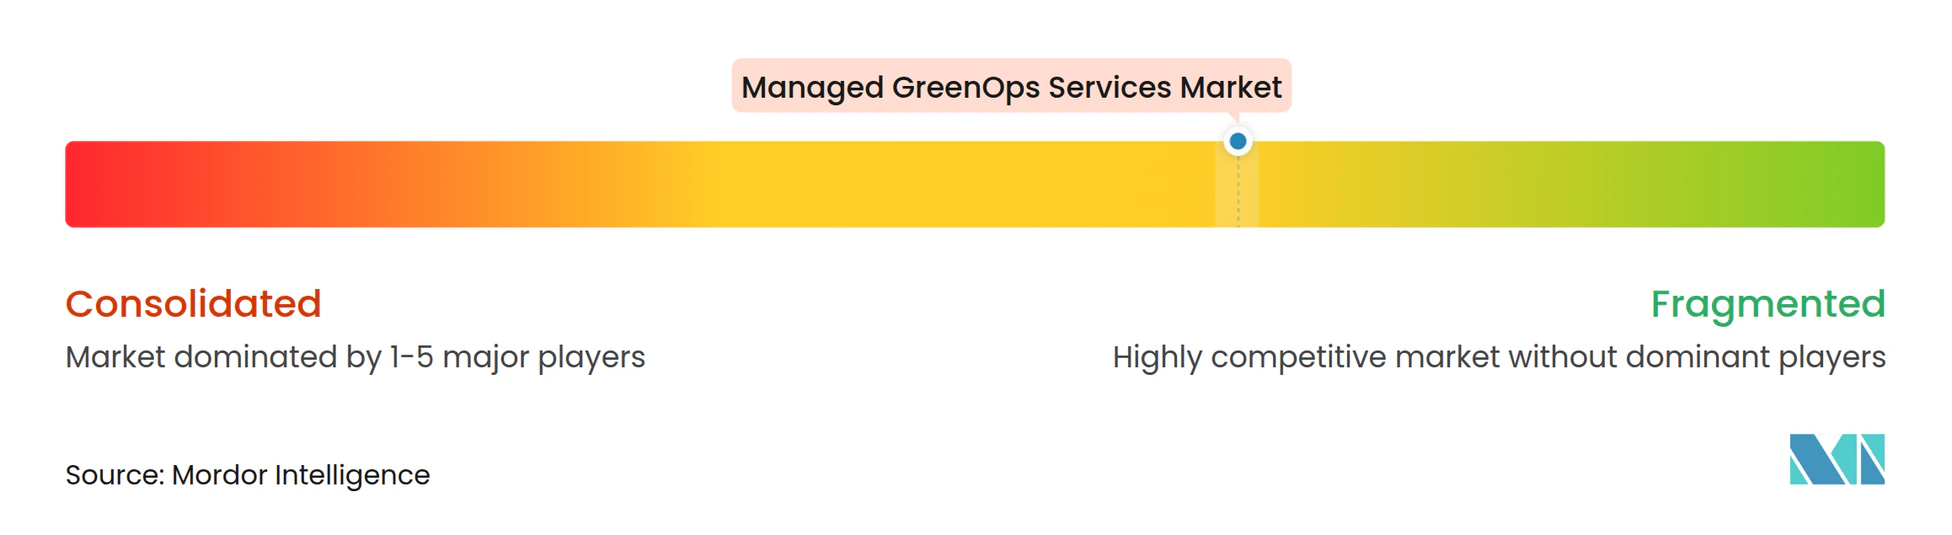
Der Markt für Managed GreenOps Services ist mäßig fragmentiert. Globale IT-Dienstleistungsintegratoren, Cloud-Hyperscaler, Energiemanagementspezialisten und fokussierte GreenOps-Plattformen konkurrieren in verschiedenen Teilen des Service-Stacks. Große Anbieter konkurrieren durch breite Portfolios, Cloud-Partnerschaften und Integrationen mit etablierten Offenlegungsrahmenwerken. Spezialisierte Anbieter konkurrieren durch detailliertere Workload-Messung, Echtzeit-Kohlenstoffsignale und ergebnisgebundene Preisgestaltung. Kyndryl erhielt im Juni 2025 die Google Cloud Ready, Energy and Carbon-Zertifizierung. Die Zertifizierung unterstützt Kyndryls Arbeit an kohlenstoffeffizienter Workload-Zuordnung und nachhaltigen KI-Diensten. Partnerschaften dieser Art können Anbietern Zugang zu cloud-nativen Unternehmenskäufern verschaffen.
Technologische Tiefe wird zu einer immer wichtigeren Grundlage für den Wettbewerb im Markt für Managed GreenOps Services. Anbieter investieren in kohlenstoffbewusste Planung, Lieferantendatenaufnahme und automatisierte Nachhaltigkeitsberichterstattung. IBM startete die Envizi Emissions API am 28. April 2026. Die API ermöglicht es Organisationen und Dienstleistern, GHG-Protokoll-konforme Berechnungen in ihre eigenen Systeme einzubetten. Dieser Schritt unterstützt ein Modell, bei dem verwaltete Anbieter Berechnungsmaschinen in ihren Service-Workflows nutzen. Fokussierte Anbieter wie Greenpixie, SYNYEGA und Nordcloud versuchen sich durch cloud-native, workload-spezifische Emissionsdaten zu differenzieren. Ihre Position spiegelt die anhaltende Nachfrage nach Messdetails wider, die möglicherweise nicht konsistent über Standard-Cloud-Fußabdruck-Tools hinweg verfügbar sind.
Accenture schloss im Januar 2026 den Erwerb einer 65-prozentigen Mehrheitsbeteiligung an DLB Associates ab. Die Transaktion fügte Rechenzentrums-Engineering-Kompetenz hinzu, die Energieoptimierung und Standortplanung unterstützen kann. Schneider Electric führte im April 2025 EcoConsult für Rechenzentren mit einem Netzwerk von mehr als 250 Beratern und 6.500 Servicevertretern ein. Diese Schritte zeigen, dass Anbieter Software, Infrastruktur-Expertise und operative Dienstleistungen kombinieren. Der Markt für Managed GreenOps Services enthält keinen gemeldeten kombinierten Marktanteil für die führenden Anbieter.
Marktführer im Bereich Managed GreenOps Services
-
Accenture plc
-
Atos SE
-
Capgemini SE
-
Deloitte Touche Tohmatsu Limited
-
IBM Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete GreenOps-Dienste Unternehmen in diesem Bericht
- Accenture plc
- Atos SE
- Capgemini SE
- Deloitte Touche Tohmatsu Limited
- IBM Corporation
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Kyndryl Holdings, Inc.
- LTIMindtree Limited
- NTT DATA Group Corporation
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Flexera Software LLC
- Greenpixie Ltd.
- SYNYEGA LIMITED
- Xebia Group N.V.
- Version 1 Group Limited
- Nordcloud Oy
- Schneider Electric SE
Neueste Industrielle Entwicklungen in Markt für verwaltete GreenOps-Dienste
- April 2026: IBM gab die allgemeine Verfügbarkeit der Envizi Emissions API bekannt und stellte seine GHG-Protokoll-konforme Emissionsberechnungsmaschine als einbettbare API für Organisationen, Entwickler und Managed-Service-Anbieter zur Verfügung. Die Veröffentlichung ermöglicht es GreenOps-Drittanbieterplattformen, verifizierte Emissionsberechnungen direkt in ERP-Workflows zu integrieren, ohne die vollständige IBM Envizi ESG Suite bereitzustellen, was die Integrationskomplexität und die Onboarding-Zeiträume für Kunden erheblich reduziert.
- September 2025: Schneider Electric kündigte auf der Climate Week NYC erweiterte globale Lieferketten-Dekarbonisierungsprogramme an, nachdem mehr als 2.700 Lieferantenunternehmen weltweit eingebunden und die Beschaffung von 752.000 MWh erneuerbarer Energie über Energieattributzertifikate ermöglicht worden waren. Darüber hinaus sicherten sich 19 Unternehmen, die an 4 Multi-Käufer-PPA-Kohorten teilnahmen, gemeinsam über 1,3 TWh aggregierte erneuerbare Energie, was den für die Operationalisierung der Dekarbonisierung auf Lieferantenebene im Unternehmensmaßstab erforderlichen Managed-Services-Durchsatz demonstriert.
- Juni 2025: Kyndryl erhielt die Google Cloud Ready – Energy and Carbon-Zertifizierung und erweiterte die Zusammenarbeit mit Google Cloud, wodurch Kyndryl Consult in der Lage ist, bei Kundennachhaltigkeitsprojekten zu kooperieren, einschließlich kohlenstoffeffizienter Workload-Zuordnung und nachhaltiger LLM-Entwicklung über die Kyndryl Bridge KI-Plattform. Die Zertifizierung machte Kyndryl zu einem der ersten Managed-Services-Anbieter, der validierte KI-gestützte Kohlenstoffeffizienz-Dienste im Google Cloud Partner Advantage Program anbietet.
- April 2025: Schneider Electric stellte auf der Data Center World in Washington, D.C. EcoConsult für Rechenzentren vor, einen Beratungsservice, der von einem globalen Netzwerk von mehr als 250 Beratern und über 6.500 Servicevertretern unterstützt wird und Infrastruktureffizienzbewertungen sowie umsetzbare Roadmaps für Energie, Betriebszeit und Lebenszyklusoptimierung von Rechenzentren liefert.
Globaler Berichtsumfang des Managed GreenOps Services Marktes
Managed GreenOps Services Markt zur Unterstützung von Organisationen bei der Messung, Verwaltung und Reduzierung der Umweltauswirkungen ihrer digitalen Infrastruktur, insbesondere Cloud-, Rechenzentrum- und KI-Workloads. Dienstleistungen umfassen typischerweise die Verfolgung von Kohlenstoff-, Energie- und Wasserverbrauch; Workload- und Architekturoptimierung; Nachhaltigkeitsberichterstattung; sowie die Ausrichtung an Umwelt-, Regulierungs- und Kosteneffizienzzielen.
Der Bericht über den Markt für Managed GreenOps Services ist segmentiert nach Servicetyp (GreenOps-Bewertung und Reifegradvergleich, GreenOps-Strategie und Betriebsmodelldesign, Implementierung und Systemintegration, Managed Monitoring und Optimierung, Kohlenstoff-, Energie- und Wasserberichterstattung sowie Prüfungsunterstützung, Schulung, Change Management und Kompetenzübertragung sowie weitere Servicetypen), Bereitstellungsmodell (vollständig verwaltete GreenOps, Co-Managed GreenOps sowie Personalaufstockung und Experten-auf-Abruf), Bereitstellungsmodus (cloudbasiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen (BFSI), IT und Telekommunikation, Gesundheit und Biowissenschaften, Regierung und öffentliche Verwaltung, industrielle Fertigung, Einzel- und E-Commerce sowie weitere Endnutzerbranchen), Nachhaltigkeitsschwerpunkte (Kohlenstoff- und Treibhausgasmanagement, Energieeffizienz und Workload-Optimierung, Wasserschutz, erneuerbare Energie und kohlenstofffreies Energie-Matching, zirkuläres IT- und Elektroschrott-Management sowie weitere Nachhaltigkeitsschwerpunkte) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| GreenOps-Bewertung und Reifegradvergleich |
| GreenOps-Strategie und Betriebsmodelldesign |
| Implementierung und Systemintegration |
| Managed Monitoring und Optimierung |
| Kohlenstoff-, Energie- und Wasserberichterstattung sowie Prüfungsunterstützung |
| Schulung, Change Management und Kompetenzübertragung |
| Weitere Servicetypen |
| Vollständig verwaltete GreenOps |
| Co-Managed GreenOps |
| Personalaufstockung und Experten-auf-Abruf |
| Cloudbasiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheit und Biowissenschaften |
| Regierung und öffentliche Verwaltung |
| Industrielle Fertigung |
| Einzel- und E-Commerce |
| Weitere Endnutzerbranchen |
| Kohlenstoff- und Treibhausgasmanagement |
| Energieeffizienz und Workload-Optimierung |
| Wasserschutz |
| Erneuerbare Energie und kohlenstofffreies Energie-Matching |
| Zirkuläres IT- und Elektroschrott-Management |
| Weitere Nachhaltigkeitsschwerpunkte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | GreenOps-Bewertung und Reifegradvergleich | |
| GreenOps-Strategie und Betriebsmodelldesign | ||
| Implementierung und Systemintegration | ||
| Managed Monitoring und Optimierung | ||
| Kohlenstoff-, Energie- und Wasserberichterstattung sowie Prüfungsunterstützung | ||
| Schulung, Change Management und Kompetenzübertragung | ||
| Weitere Servicetypen | ||
| Nach Bereitstellungsmodell | Vollständig verwaltete GreenOps | |
| Co-Managed GreenOps | ||
| Personalaufstockung und Experten-auf-Abruf | ||
| Nach Bereitstellungsmodus | Cloudbasiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| IT und Telekommunikation | ||
| Gesundheit und Biowissenschaften | ||
| Regierung und öffentliche Verwaltung | ||
| Industrielle Fertigung | ||
| Einzel- und E-Commerce | ||
| Weitere Endnutzerbranchen | ||
| Nach Nachhaltigkeitsschwerpunkten | Kohlenstoff- und Treibhausgasmanagement | |
| Energieeffizienz und Workload-Optimierung | ||
| Wasserschutz | ||
| Erneuerbare Energie und kohlenstofffreies Energie-Matching | ||
| Zirkuläres IT- und Elektroschrott-Management | ||
| Weitere Nachhaltigkeitsschwerpunkte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed GreenOps Services?
Die Größe des Marktes für Managed GreenOps Services wird voraussichtlich von 2,31 Milliarden USD im Jahr 2026 auf 2,86 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einem CAGR von 20,68 % über den Zeitraum 2027–2032 7,32 Milliarden USD erreichen.
Was treibt die Nachfrage nach Managed GreenOps Services an?
Klimaoffenlegungsanforderungen, KI-bezogener Strombedarf von Rechenzentren, Energiekosten und Scope-3-Lieferantenanforderungen erhöhen die Nachfrage nach kontinuierlicher Mess- und Berichterstattungsunterstützung.
Welcher Servicetyp führt bei Managed GreenOps Services?
Managed Monitoring und Optimierung führt mit einem Umsatzanteil von 36,32 % im Jahr 2026, während Berichterstattungs- und Prüfungsunterstützung den höchsten prognostizierten CAGR von 22,73 % aufweist.
Warum sind cloudbasierte GreenOps Services wichtig?
Cloudbasierte Bereitstellung hielt im Jahr 2026 einen Anteil von 68,58 % am Umsatz und weist den höchsten prognostizierten CAGR von 23,92 % auf, was die Komplexität der Emissionsmessung in Multi-Cloud-Umgebungen widerspiegelt.
Welche Organisationen führen Managed GreenOps Services am schnellsten ein?
Kleine und mittelständische Unternehmen weisen den höchsten prognostizierten CAGR von 23,82 % auf, da Lieferketten-Berichtserwartungen über große Unternehmenskäufer hinausgehen.
Welche Region hat die stärksten Aussichten für Managed GreenOps Services?
Der asiatisch-pazifische Raum weist den höchsten prognostizierten CAGR von 24,86 % bis 2032 auf, gestützt durch den Ausbau von Rechenzentren und sich ändernde Kohlenstoffneutralitätspolitiken.