
Tamaño y Participación del Mercado de Servicios Managed GreenOps
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.86 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.32 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 20.68 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Managed GreenOps por Mordor Intelligence
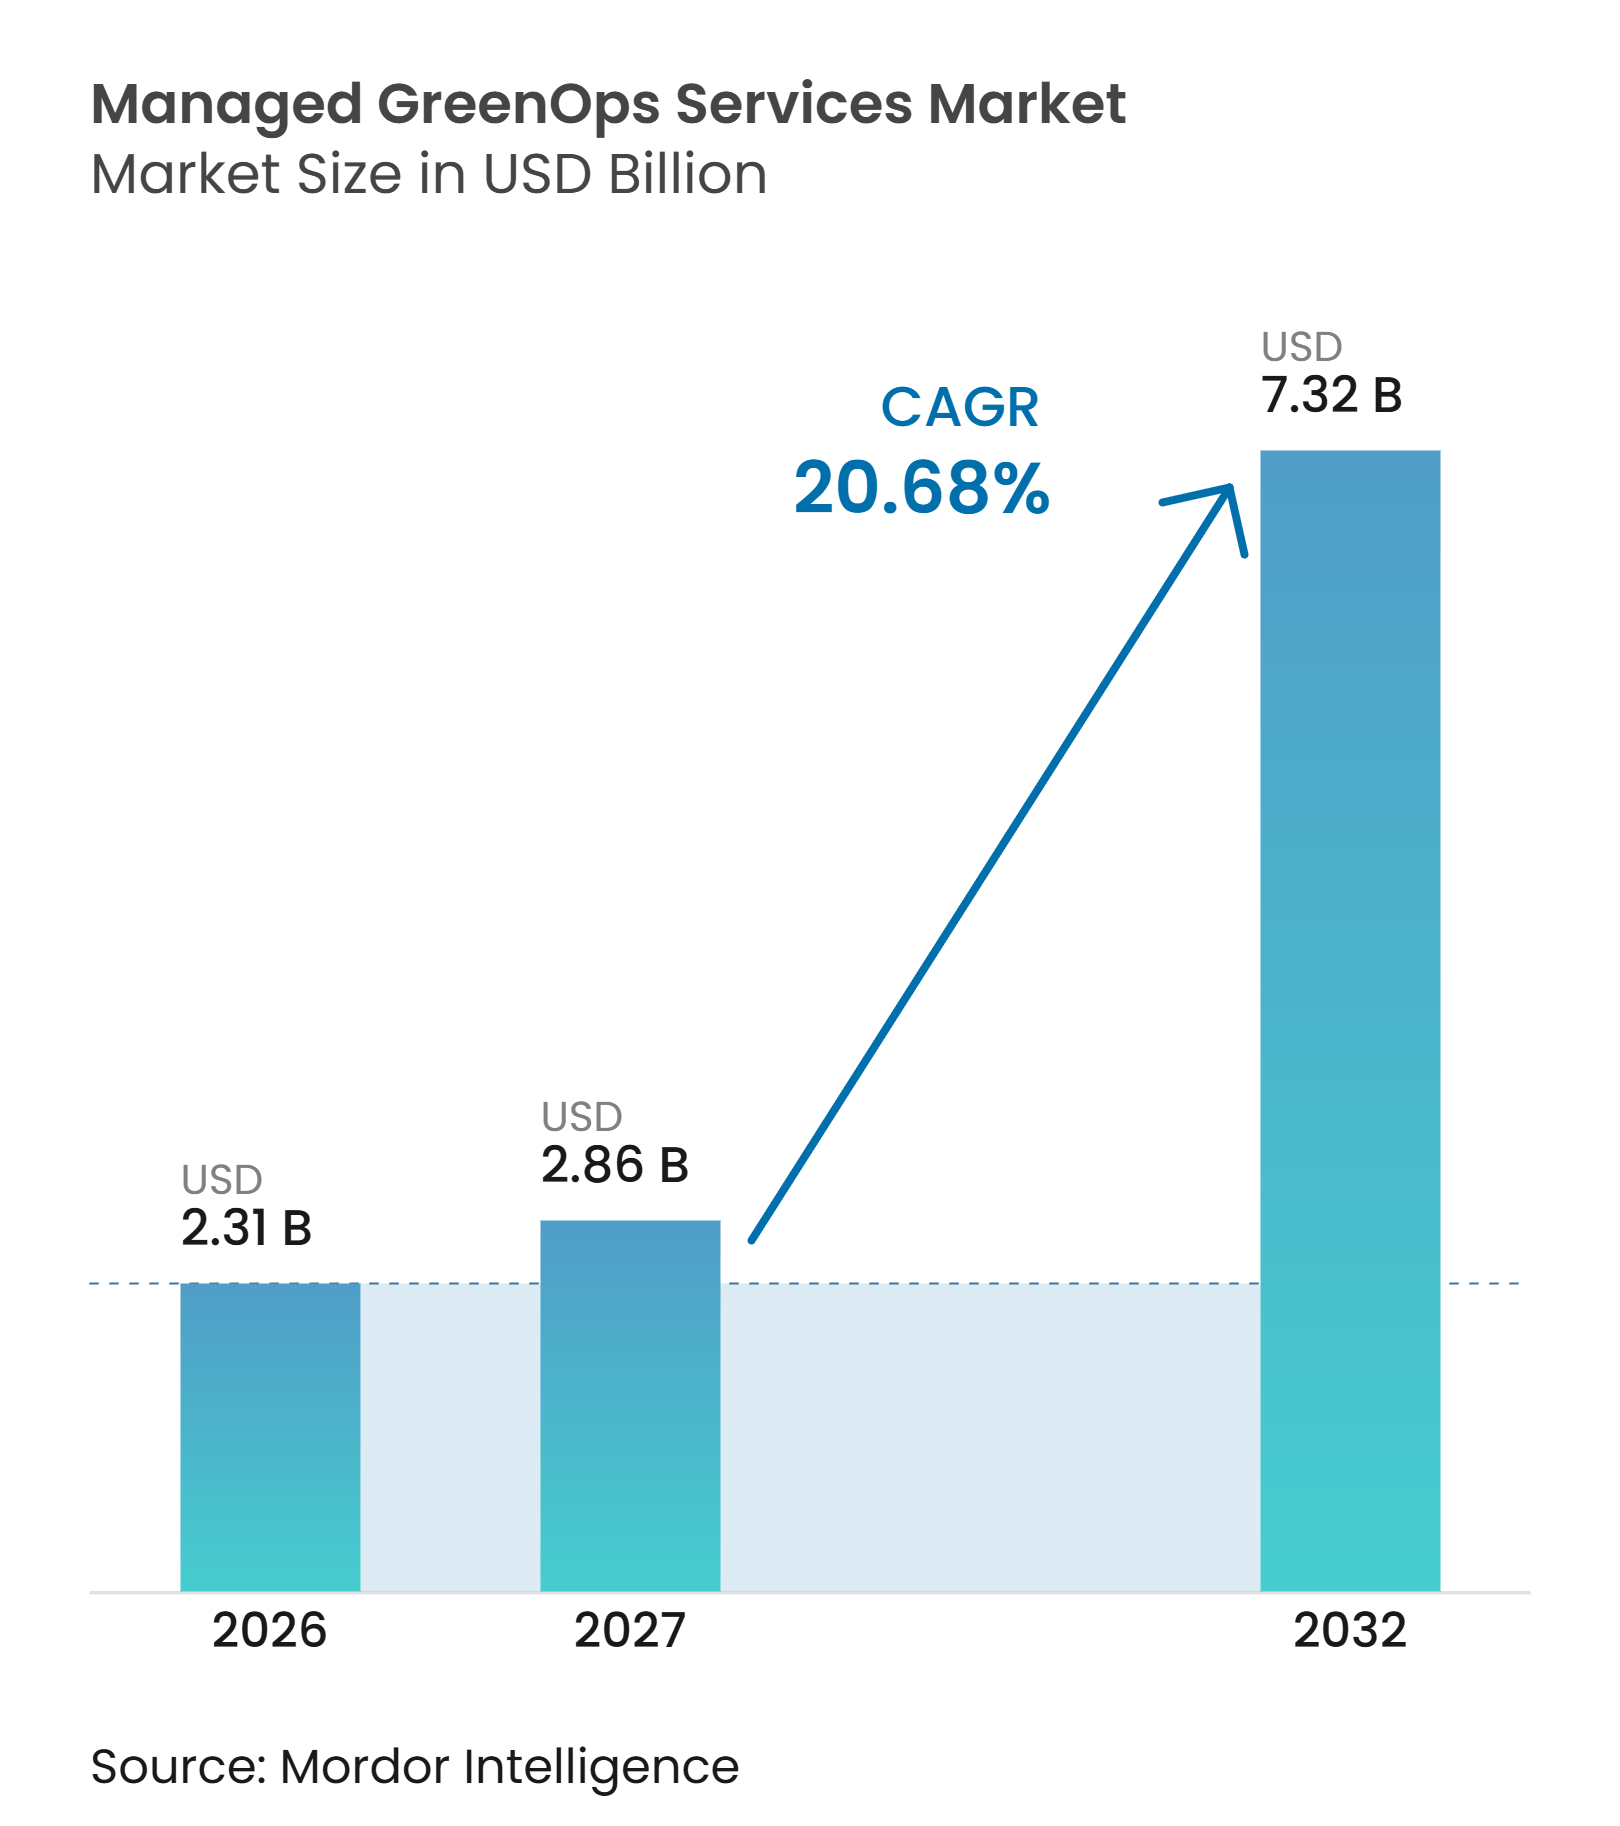
Se espera que el tamaño del mercado de servicios managed GreenOps crezca de 2,31 mil millones de USD en 2026 a 2,86 mil millones de USD en 2027, y se prevé que alcance 7,32 mil millones de USD en 2032, a una CAGR del 20,68% durante 2027-2032. El mercado de servicios managed GreenOps está evolucionando desde revisiones ocasionales de TI verde hacia un soporte operativo recurrente que las empresas pueden gestionar a través de presupuestos tecnológicos. Las normas de divulgación climática, la demanda de electricidad relacionada con la IA y las obligaciones de reporte de cadenas de suministro están incrementando la necesidad de datos fiables sobre emisiones y energía. Los proveedores pueden abordar esta necesidad combinando medición, reporte, optimización y soporte de aseguramiento dentro de contratos de mayor duración. El mercado de servicios managed GreenOps también se beneficia cuando el ahorro energético facilita la justificación del trabajo de sostenibilidad dentro de los planes de inversión en TI.
Conclusiones Clave del Informe
- Por tipo de servicio, Monitoreo y Optimización Gestionados representó el 36,32% de la participación del mercado de servicios managed GreenOps en 2026, mientras que el Soporte de Reporte y Aseguramiento de Carbono, Energía y Agua se proyecta que se expandirá a una CAGR del 22,73% hasta 2032.
- Por modelo de entrega, GreenOps Totalmente Gestionado representó el 47,21% de los ingresos en 2026, mientras que GreenOps Co-Gestionado se espera que se expanda a una CAGR del 23,61% hasta 2032.
- Por modo de implementación, la implementación Basada en la Nube representó el 68,58% de los ingresos en 2026 y se proyecta que crecerá a una CAGR del 23,92% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 71,54% de la demanda en 2026, mientras que las Pequeñas y Medianas Empresas se espera que se expandan a una CAGR del 23,82% hasta 2032.
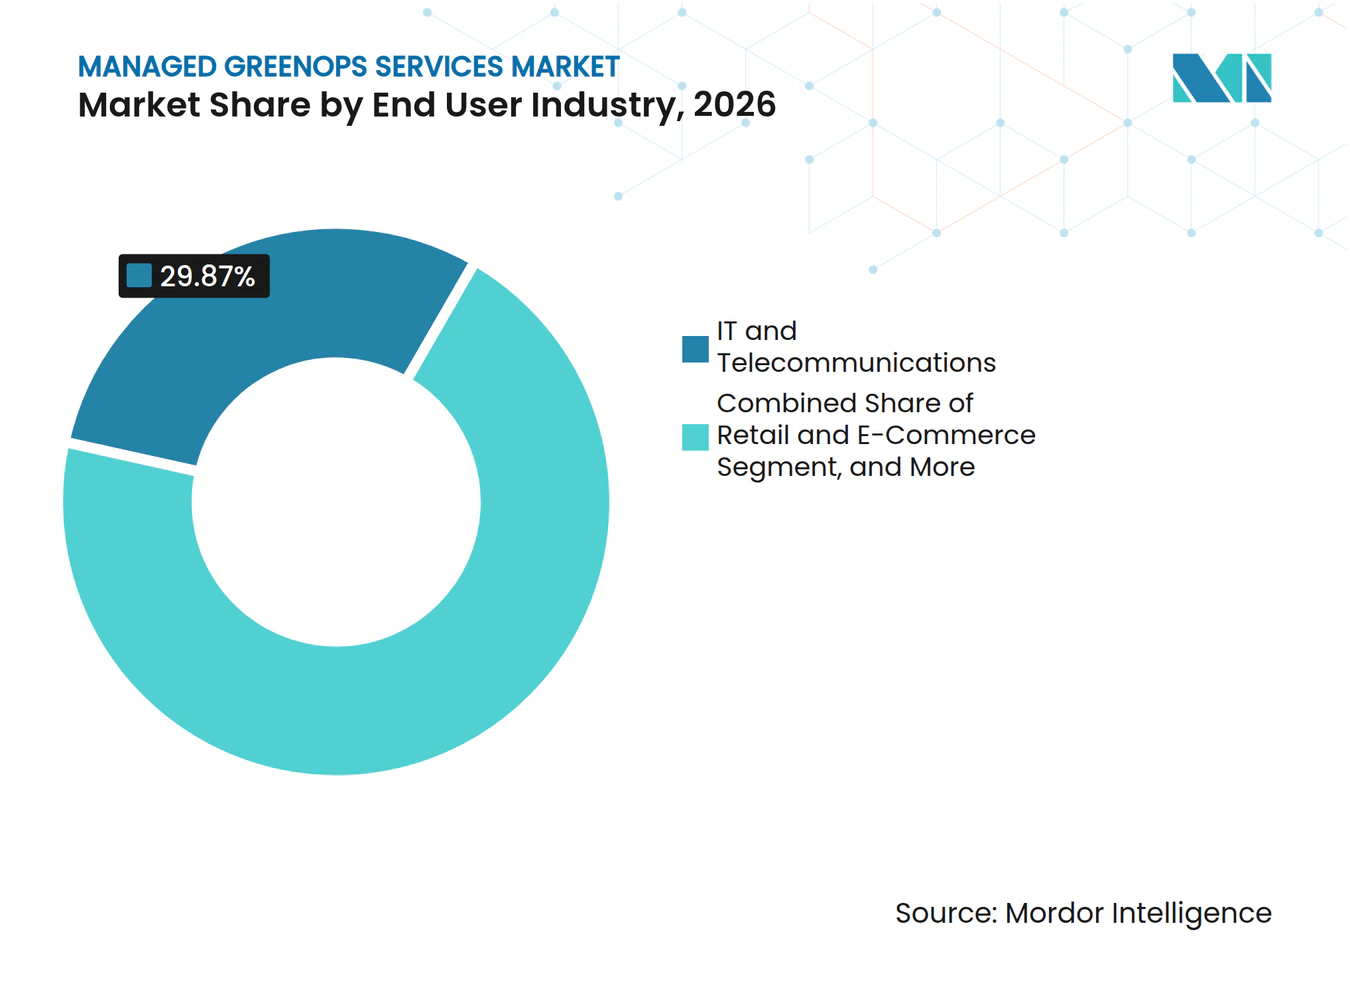
- Por vertical de industria, TI y Telecomunicaciones representó el 29,87% de los ingresos del mercado de servicios managed GreenOps en 2026, mientras que la industria de salud y ciencias de la vida se proyecta que se expandirá a una CAGR del 22,71% hasta 2032.
- Por área de enfoque en sostenibilidad, la Gestión de Carbono y GEI representó el 34,69% de los ingresos en 2026, mientras que la Energía Renovable y la Correspondencia de Energía Libre de Carbono se espera que se expanda a una CAGR del 22,86% hasta 2032.
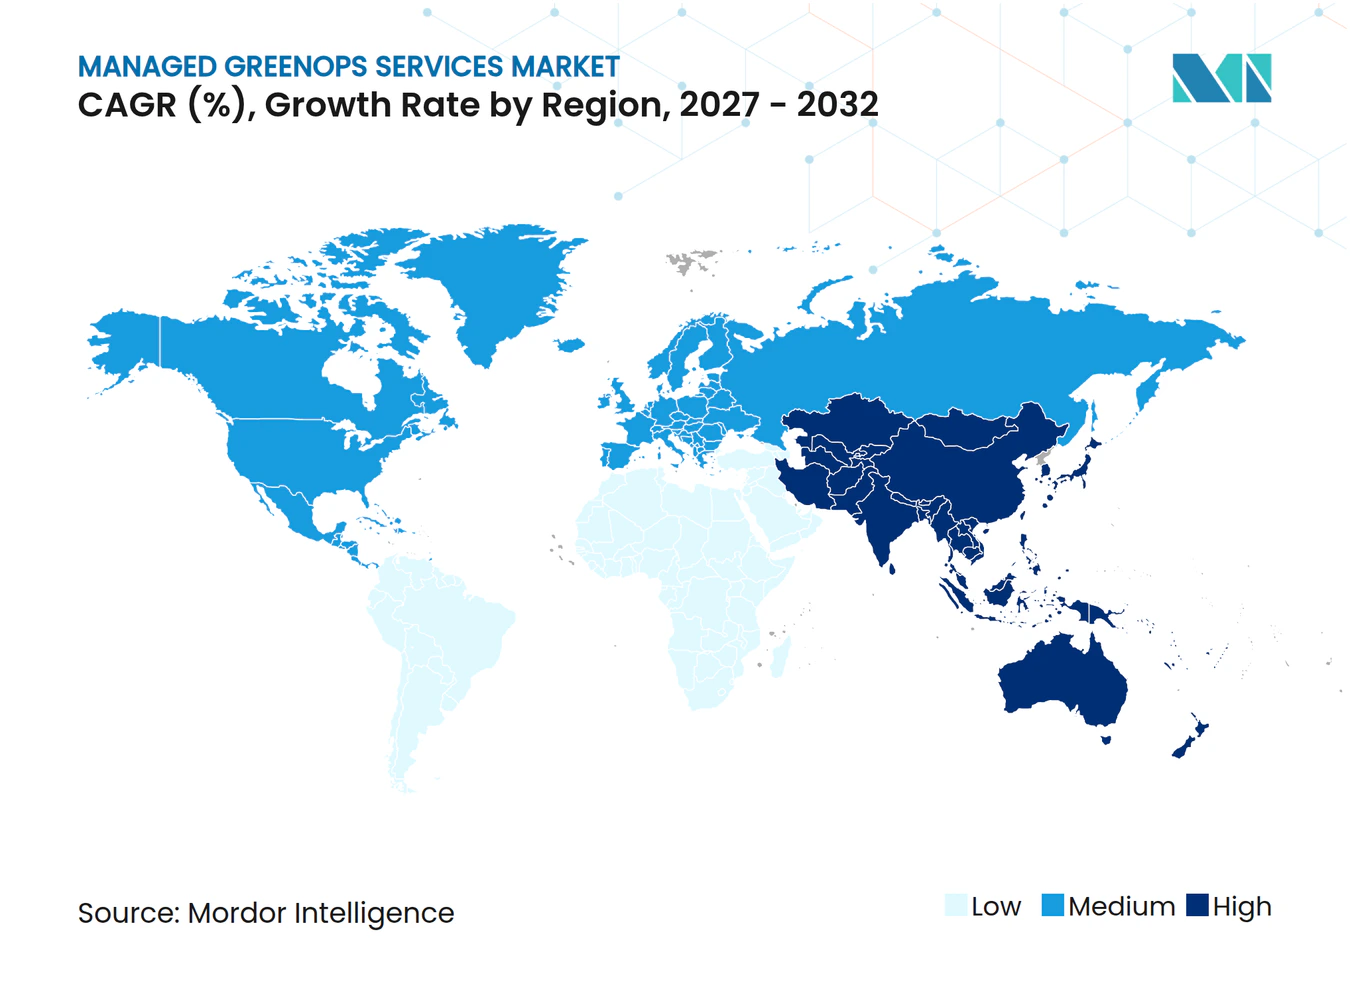
- Por geografía, América del Norte representó el 38,64% de los ingresos del mercado de servicios managed GreenOps en 2026, mientras que Asia-Pacífico se proyecta que se expandirá a una CAGR del 24,86% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Divulgación Obligatoria de Sostenibilidad Climática y Digital | +5.5% | Unión Europea, América del Norte y adoptantes del ISSB en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento del Consumo Eléctrico de la IA y los Centros de Datos Hiperescala | +4.8% | Global, especialmente América del Norte, Asia Oriental y Singapur | Mediano plazo (2-4 años) |
| Aumento de los Costos de Energía y Mayor Rentabilidad de la TI Verde | +4.2% | Europa, América del Norte y mercados de Asia-Pacífico con restricciones de red eléctrica | Corto plazo (≤ 2 años) |
| Compromisos Corporativos de Cero Emisiones Netas y Descarbonización de Proveedores | +3.6% | Global, con actividad temprana en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| La Programación de Cargas de Trabajo Consciente del Carbono se Convierte en un Control Operativo | +2.1% | América del Norte, la Unión Europea y los centros hiperescala de Asia-Pacífico | Mediano plazo (2-4 años) |
| Visibilidad del Agua y el Alcance 3 como Diferenciador de Adquisiciones | +1.8% | Asia-Pacífico con estrés hídrico, la Unión Europea y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Divulgación Obligatoria de Sostenibilidad Climática y Digital
El mercado de servicios managed GreenOps está respaldado por normas de reporte que exigen datos ambientales más completos de las grandes organizaciones y sus proveedores. El primer grupo de empresas cubiertas por la Directiva de Reporte de Sostenibilidad Corporativa de la Unión Europea reportó sobre el ejercicio financiero 2024 bajo las Normas Europeas de Reporte de Sostenibilidad.[1] Las normas revisadas publicadas durante 2026 incluyeron un límite de cadena de valor que se aplica a partir de enero de 2027 y define la información mínima que los proveedores deben proporcionar. La doble materialidad exige que las organizaciones consideren los efectos ambientales y el riesgo financiero relacionado con el clima. Ese requisito crea flujos de datos separados que muchos sistemas empresariales no pueden gestionar sin integración y soporte operativo. Los proveedores gestionados pueden, por tanto, ayudar a los clientes a establecer procesos repetibles para recopilar, verificar y reportar información relacionada con TI.
Crecimiento del Consumo Eléctrico de la IA y los Centros de Datos Hiperescala
El mercado de servicios managed GreenOps también está moldeado por las necesidades de energía de la IA y la computación hiperescala. La demanda mundial de electricidad de los centros de datos aumentó un 17% en 2025, mientras que la demanda total de electricidad creció un 3%, y la Agencia Internacional de Energía espera que el consumo de los centros de datos alcance 945 TWh en 2030.[2] Las instalaciones centradas en IA ejercen presión adicional sobre las organizaciones para comprender los efectos energéticos y de emisiones de las cargas de trabajo individuales. La inversión en infraestructura del sector tecnológico ha acortado el tiempo disponible para establecer líneas de base antes de que las huellas informáticas crezcan. En Alemania, el consumo de electricidad de los centros de datos alcanzó 25,9 TWh en 2025 y se proyecta que llegará a 41,3 TWh en 2035. Estas condiciones aumentan el valor del monitoreo continuo y los controles operativos conscientes del carbono.
Aumento de los Costos de Energía y Mayor Rentabilidad de la TI Verde
Los mayores costos de electricidad refuerzan el argumento financiero para la optimización energética gestionada en grandes parques de TI. Un análisis de TNO encontró que mover y consolidar cargas de trabajo en instalaciones eficientes puede generar un ahorro total de energía del 25%. Esto permite a las organizaciones evaluar el trabajo de GreenOps a través de ahorros operativos además de los requisitos de reporte. Schneider Electric reportó una reducción del 30% en el consumo de energía y las emisiones de su propia transformación de infraestructura de TI, en comparación con su objetivo anterior del 25% a cinco años. La recuperación de costos energéticos puede hacer que los compromisos de servicio por fases sean más prácticos para organizaciones con presupuestos tecnológicos limitados. También respalda contratos que vinculan el trabajo de monitoreo con resultados operativos medibles.
Compromisos Corporativos de Cero Emisiones Netas y Descarbonización de Proveedores
Los requisitos de los proveedores están extendiendo el mercado de servicios managed GreenOps más allá de las operaciones directas hacia la gestión de datos de la cadena de valor. Un estudio del Banco Mundial encontró que los proveedores de alta emisión para clientes con objetivos climáticos validados redujeron la intensidad de emisiones en un 12%. Los grandes clientes necesitan cada vez más información sobre las emisiones de sus proveedores para respaldar el reporte del Alcance 3 y el cumplimiento de objetivos. Los proveedores más pequeños a menudo carecen de las herramientas y el personal especializado necesarios para atender estas solicitudes. Schneider Electric había involucrado a más de 2.700 empresas proveedoras en sus programas de descarbonización en septiembre de 2025. Esta relación crea demanda de servicios que recopilan datos de proveedores y los traducen en registros de reporte utilizables.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Alto Costo Inicial de Infraestructura Sostenible y Modernización | -1.2% | Global, especialmente Asia Meridional y Sudoriental, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Escasez de Talento en Ingeniería GreenOps y Contabilidad de Carbono | -0.8% | Global, especialmente Asia Meridional, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Factores de Emisión Multi-Nube Inconsistentes y Reglas de Asignación | -0.5% | América del Norte, la Unión Europea y entornos multi-nube de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Efecto Rebote de Jevons y Dificultad para Demostrar la Reducción Absoluta de Emisiones | -0.3% | Global, especialmente América del Norte y Asia Oriental con alta concentración hiperescala | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de Infraestructura Sostenible y Modernización
El costo inicial de la renovación de infraestructura puede retrasar la adopción del mercado de servicios managed GreenOps. Schneider Electric reportó que el 36% de los centros de datos de los Estados Unidos tenían más de 10 años de antigüedad y carecían de gestión proactiva de activos a nivel de instalación. Las actualizaciones de refrigeración, distribución de energía y monitoreo compiten con el gasto en capacidad de IA por los presupuestos de capital. Las organizaciones pueden priorizar las inversiones en cómputo generadoras de ingresos cuando sus retornos parecen más inmediatos. Una investigación publicada en Nature encontró que las tecnologías avanzadas de refrigeración pueden reducir las emisiones de GEI de los centros de datos entre un 15% y un 21%, y el uso de agua azul entre un 31% y un 52%. Los proveedores deben, por tanto, estructurar servicios por fases que reconozcan tanto la necesidad de infraestructura como las limitaciones de capital del cliente.
Escasez de Talento en Ingeniería GreenOps y Contabilidad de Carbono
La escasez de personas que comprendan tanto las operaciones de TI como la contabilidad de carbono limita la capacidad de servicio. El Instituto de Profesionales de Sostenibilidad y Medio Ambiente anunció un Registro Global de Contadores y Auditores de Carbono previsto para 2026. La acreditación formal puede mejorar la confianza en los datos reportados, pero también puede hacer que los especialistas calificados sean más difíciles y costosos de contratar. Los proveedores necesitan equipos que puedan conectar la metodología de emisiones, el aseguramiento financiero, los datos empresariales y las operaciones en la nube. Los grupos de especialistas reducidos son particularmente desafiantes en regiones con menos profesiones de sostenibilidad establecidas. La entrega co-gestionada y los servicios de capacitación pueden ayudar a los clientes a retener conocimiento mientras los proveedores aportan experiencia técnica escasa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
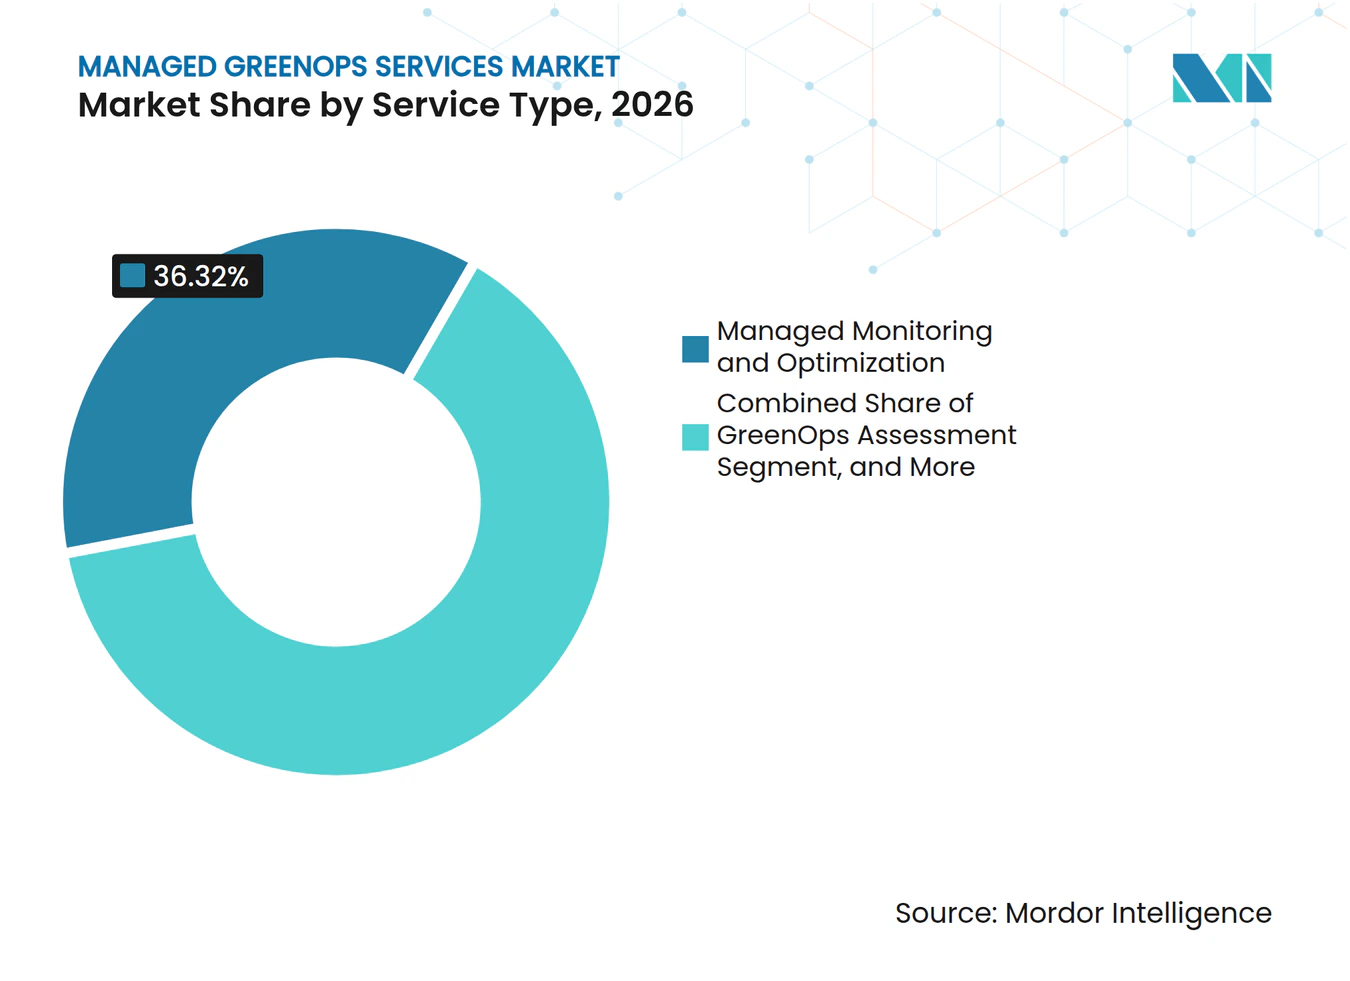
Las Necesidades de Divulgación Cambian la Combinación de ServiciosMonitoreo y Optimización Gestionados representó el 36,32% de los ingresos de 2026. El servicio respalda el seguimiento continuo del uso de energía de TI, las emisiones y el rendimiento de la infraestructura. Los contratos de monitoreo de ciclo largo proporcionan a los clientes un registro más claro de las condiciones operativas a lo largo del tiempo. Se espera que el Soporte de Reporte y Aseguramiento de Carbono, Energía y Agua se expanda a una CAGR del 22,73% hasta 2032. El soporte de reporte se fortalece con las normas de divulgación que exigen datos ambientales auditables. IBM puso a disposición general su API de Emisiones Envizi en abril de 2026.[3] El lanzamiento permite a los proveedores integrar cálculos alineados con el Protocolo GEI en los flujos de trabajo empresariales. Esto puede reducir el esfuerzo necesario para vincular los datos de emisiones con los registros de ERP existentes. También ofrece a los clientes una forma de aplicar la misma lógica de cálculo en todos los ciclos de reporte.
Capacitación, Gestión del Cambio y Transferencia de Capacidades aborda la brecha de habilidades que puede socavar los programas liderados por tecnología. Es especialmente relevante para los compromisos co-gestionados que requieren que los equipos del cliente asuman responsabilidades definidas. La capacitación también ayuda a las organizaciones a utilizar las herramientas de reporte y los datos operativos de manera consistente después de la implementación inicial. Otros servicios incluyen el seguimiento circular de activos de TI y la gestión de programas de administración del agua. Estas actividades ganan relevancia cuando los clientes deben abordar los requisitos de divulgación del uso de recursos y del agua. La industria de servicios managed GreenOps puede utilizar estos servicios adyacentes para ampliar el alcance del compromiso sin separar los datos de sostenibilidad de las operaciones de TI. Una combinación de servicios más amplia también ayuda a los proveedores a responder cuando los clientes enfrentan diferentes plazos de cumplimiento. Ofrece a los compradores una ruta desde el soporte de reporte limitado hasta una gestión operativa más continua. Esta transición gradual puede ayudar a los clientes a alinear el alcance del servicio con su capacidad interna y su calendario de reporte.



Por Modelo de Entrega:
Los Servicios Co-Gestionados Desarrollan Capacidad InternaGreenOps Totalmente Gestionado representó el 47,21% de los ingresos de 2026. Las grandes empresas suelen seleccionar este enfoque cuando desean que un proveedor opere la función de sostenibilidad completa para TI. Este modelo puede centralizar la recopilación de datos, el monitoreo, el reporte y la optimización bajo un único acuerdo de servicio. Se proyecta que GreenOps Co-Gestionado se expandirá a una CAGR del 23,61% hasta 2032. El modelo permite a las empresas mantener la gobernanza y los derechos de decisión mientras los proveedores realizan el trabajo técnico. Este acuerdo se adapta a organizaciones que necesitan capacidad externa pero no quieren perder visibilidad interna. También puede respaldar roles de responsabilidad nominados bajo marcos de reporte corporativo. La combinación de responsabilidad compartida y transferencia de conocimiento explica su atractivo. También puede facilitar la integración del soporte del proveedor con las estructuras de gobernanza existentes y las responsabilidades de reporte interno.
La Ampliación de Personal y el Experto a Demanda sirven a organizaciones que enfrentan plazos de cumplimiento cortos o evaluaciones de proveedores específicas. Estos clientes pueden no necesitar un compromiso completo de servicios gestionados para cada requisito. El soporte especializado puede llenar vacíos en métodos de emisiones, preparación de aseguramiento y operaciones en la nube. El mercado de servicios managed GreenOps incluye, por tanto, compromisos con diferentes niveles de responsabilidad del proveedor. Las estructuras co-gestionadas también reflejan una preferencia por desarrollar conocimiento dentro de la organización cliente. Los compradores pueden tratar esta capacidad como un activo estratégico que debe permanecer disponible después de que finalice un contrato. Los proveedores que documentan procesos y transfieren habilidades pueden hacer de esta preferencia parte del diseño del servicio. Esto crea un puente práctico entre el soporte a corto plazo y los compromisos gestionados de mayor duración. Permite a las organizaciones aumentar la participación del proveedor cuando sus requisitos operativos se vuelven más complejos o más frecuentes.
Por Modo de Implementación:
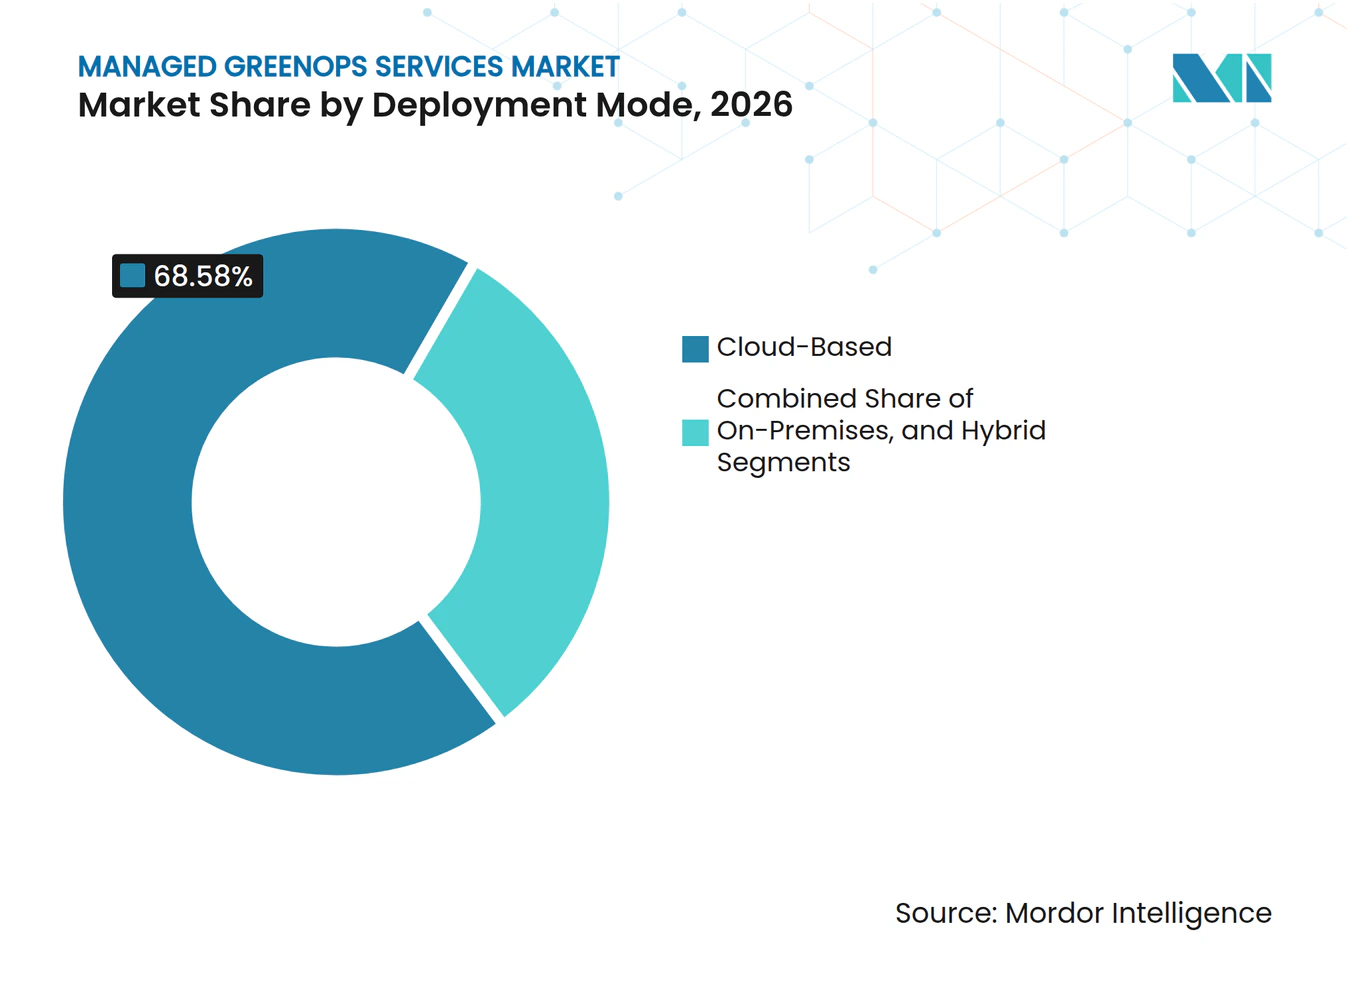
La Escala en la Nube Aumenta las Necesidades de ResponsabilidadLa implementación Basada en la Nube representó el 68,58% de los ingresos de 2026. También se proyecta que se expandirá a una CAGR del 23,92% hasta 2032. Los entornos nativos de la nube generan volúmenes sustanciales de datos de uso y costos que pueden respaldar la medición de emisiones. Sin embargo, las organizaciones que utilizan varios proveedores de nube pueden enfrentar métodos de asignación e informes de salida inconsistentes. Los servicios gestionados pueden normalizar estos insumos y crear una visión operativa más clara. El mercado de servicios managed GreenOps se beneficia cuando los compradores necesitan un proceso único en diferentes entornos de nube. Los proveedores también pueden conectar los datos de la nube con el reporte empresarial y la información de proveedores. Esto es importante cuando los equipos de tecnología y los equipos de sostenibilidad utilizan sistemas diferentes. Un proceso operativo común puede reducir la duplicación y facilitar la revisión de la información reportada por ambos grupos.
Las implementaciones locales e híbridas siguen siendo importantes para las organizaciones con requisitos de soberanía de datos, latencia o sistemas heredados. La banca, el gobierno y la manufactura industrial pueden mantener una infraestructura local significativa por estas razones. La Ley de Eficiencia Energética de Alemania exige un valor de Efectividad en el Uso de Energía no superior a 1,2 para los nuevos centros de datos a partir de 2026.[4] Este requisito aumenta la atención sobre el monitoreo de instalaciones y la gestión de la eficiencia. Los entornos híbridos necesitan métodos de datos consistentes en activos locales y servicios en la nube. Esa complejidad operativa puede crear un rol para los equipos de monitoreo gestionado. También fomenta servicios que vinculan las decisiones de infraestructura con los requisitos de divulgación corporativa. Las organizaciones pueden entonces evaluar el rendimiento sin tratar cada entorno de alojamiento como un problema de reporte separado. El enfoque es útil donde la infraestructura local sigue siendo importante junto con las cargas de trabajo en la nube y las aplicaciones alojadas externamente.

Por Tamaño de Organización:
Los Requisitos de Proveedores Extienden la Demanda a las PYMEsLas Grandes Empresas representaron el 71,54% de la demanda del mercado de servicios managed GreenOps en 2026. Estas organizaciones fueron adoptantes tempranas porque muchas tenían objetivos climáticos públicos y parques de TI más complejos. También cuentan con los recursos para establecer procesos más amplios de reporte y aseguramiento. Se proyecta que las Pequeñas y Medianas Empresas se expandirán a una CAGR del 23,82% hasta 2032. Las solicitudes de datos de proveedores de clientes más grandes están incorporando a organizaciones más pequeñas en el reporte climático. El límite de cadena de valor de enero de 2027 bajo las normas europeas revisadas también establece una solicitud de información mínima más clara para los proveedores. Esto reduce la incertidumbre sobre los datos que las PYMEs pueden necesitar producir. También hace que los paquetes gestionados sean más accesibles y relevantes. Las organizaciones más pequeñas pueden centrarse en los registros solicitados por los clientes en lugar de intentar una implementación amplia de plataforma desde el principio.
El Banco Mundial encontró que las relaciones con proveedores con clientes con objetivos climáticos validados estaban asociadas con una reducción del 12% en la intensidad de emisiones. Esta evidencia muestra por qué los requisitos de la cadena de suministro pueden influir en las operaciones más allá de las empresas más grandes. Las PYMEs necesitan servicios que proporcionen cálculos creíbles sin el costo de una plataforma empresarial grande. Los precios por suscripción y la implementación de alcance limitado pueden satisfacer esa necesidad. Zeigo Activate de Schneider Electric está diseñado para ayudar a las PYMEs a estimar, rastrear y reducir las emisiones de Alcance 3 de la cadena de suministro. La industria de servicios managed GreenOps puede utilizar ofertas similares para atender a clientes con recursos internos limitados. Los paquetes más simples también pueden ayudar a los proveedores a cumplir con las solicitudes de los clientes antes de que se conviertan en una barrera para las relaciones comerciales. Esto amplía la adopción mientras mantiene el servicio alineado con el nivel de madurez del cliente. También permite a los proveedores ofrecer una progresión clara desde los cálculos básicos de emisiones hasta el reporte de proveedores y operaciones más detallado.
Por Industria de Usuario Final:
Los Requisitos de Divulgación Crean Diferentes Patrones de AdopciónTI y Telecomunicaciones representó el 29,87% de los ingresos de 2026. El sector es tanto un gran consumidor de electricidad como un proveedor de infraestructura digital para otras industrias. Sus empresas también gestionan complejas huellas de nube, red y centros de datos. Se proyecta que la industria de salud y ciencias de la vida se expandirá a una CAGR del 22,71% hasta 2032. El sector enfrenta la atención de los inversores sobre las emisiones de la cadena de suministro farmacéutica y los equipos de uso intensivo de energía. También depende de prácticas de datos confiables en entornos operativos regulados. Estas condiciones aumentan la necesidad de controles que conecten los datos ambientales con los procesos de reporte establecidos. El soporte gestionado puede ayudar a las organizaciones a mantener esa conexión en instalaciones y proveedores. Los requisitos operativos específicos del sector pueden determinar qué fuentes de datos reciben atención primero y qué controles requieren revisión periódica.
Las organizaciones de Banca, Servicios Financieros y Seguros (BFSI) están incorporando datos de sostenibilidad en el análisis de riesgo climático y el reporte de emisiones financiadas. Sus requisitos pueden incluir cálculos de Alcance 3 Categoría 15 de centros de datos y nube. El trabajo puede vincular las operaciones de TI con las funciones de riesgo y el reporte a la junta directiva. Esto hace que el conocimiento vertical sea importante para el mercado de servicios managed GreenOps. Los proveedores necesitan comprender las estructuras de datos y las expectativas de aseguramiento que se aplican a las instituciones financieras. También necesitan traducir las mediciones operativas en información que los equipos de riesgo puedan utilizar. La salud, las finanzas y las telecomunicaciones pueden, por tanto, adoptar servicios gestionados en diferentes secuencias. La necesidad compartida es un registro consistente que pueda resistir la revisión interna y las expectativas de reporte externo. Los proveedores que adaptan su modelo de entrega a cada vertical pueden evitar tratar a cada cliente como una cuenta de infraestructura genérica. Este enfoque reconoce que las expectativas de reporte y los parques tecnológicos difieren entre los sectores regulados e intensivos en infraestructura.
Por Áreas de Enfoque en Sostenibilidad:
El Reporte de Carbono Sigue Siendo la BaseLa Gestión de Carbono y GEI representó el 34,69% de los ingresos de 2026. Proporciona la base para los inventarios, la verificación y el reporte del Alcance 1, Alcance 2 y Alcance 3 en varios marcos. La mayoría de los compromisos gestionados comienzan con la recopilación de datos y un registro de emisiones confiable. Se proyecta que la Energía Renovable y la Correspondencia de Energía Libre de Carbono se expandirán a una CAGR del 22,86% hasta 2032. La correspondencia hora por hora requiere una medición más detallada que la contabilidad anual de certificados de energía renovable. La Agencia Internacional de Energía reportó que el sector tecnológico representó el 40% de los acuerdos de compra de energía renovable corporativa firmados en 2025. Esto amplía el número de compromisos energéticos que las organizaciones necesitan monitorear. Los servicios gestionados pueden respaldar los datos y los controles operativos requeridos para esos compromisos. También pueden ayudar a los clientes a conectar los compromisos contractuales de energía renovable con los datos de electricidad utilizados en el reporte corporativo.
La Administración del Agua se está volviendo cada vez más importante a medida que el desarrollo de centros de datos centrados en IA ejerce presión sobre los recursos hídricos locales. CDP ha destacado la necesidad de que las empresas utilicen información relacionada con el agua en la planificación de resiliencia a largo plazo. La Eficiencia Energética y la Optimización de Cargas de Trabajo aborda las emisiones operativas a través de la eficiencia de las instalaciones y la programación consciente del carbono. La Gestión Circular de TI y Residuos Electrónicos también gana relevancia donde se aplican las divulgaciones de uso de recursos y economía circular. Estas áreas de enfoque muestran que el mercado de servicios managed GreenOps no se limita a los inventarios de carbono. Requieren datos que se muevan entre instalaciones, operaciones en la nube, equipos de adquisiciones y funciones de reporte. Los proveedores pueden utilizar esa conexión para hacer que el trabajo de sostenibilidad sea más útil para los equipos operativos. El alcance del compromiso puede entonces extenderse desde los registros de cumplimiento hasta las decisiones diarias de recursos. Este mandato más amplio refleja los vínculos entre las cargas de trabajo en la nube, la gestión de instalaciones, las adquisiciones y el reporte ambiental.
Análisis Geográfico
Mercado de Servicios Gestionados de GreenOps en las Américas
América del Norte concentró el 38,64% de la cuota del mercado de Servicios Gestionados de GreenOps en 2026. La región alberga la mayor concentración de capacidad de centros de datos a hiperescala y una amplia base de organizaciones con entornos de nube complejos. Estados Unidos representó el 45% del consumo mundial de electricidad en centros de datos. Asimismo, se prevé que los centros de datos representen casi la mitad del crecimiento de la demanda eléctrica de Estados Unidos hasta 2030. Estas condiciones convierten la medición energética, la optimización de cargas de trabajo y la elaboración de informes en la nube en prioridades prácticas. América del Sur es una zona emergente de demanda, con Brasil respaldado por una combinación eléctrica de predominio renovable y una creciente actividad manufacturera multinacional. Las cadenas de suministro transfronterizas pueden incrementar la necesidad de información sobre proveedores entre las empresas que atienden a clientes en Europa y Estados Unidos.
Mercado de Servicios Gestionados de GreenOps en Europa
Europa es la geografía con mayor enfoque regulatorio para el mercado de Servicios Gestionados de GreenOps. La CSRD, las ESRS y las normativas nacionales de eficiencia energética generan requisitos superpuestos que pueden dar lugar a una labor de divulgación continua. Las ESRS revisadas, publicadas en 2026, mantuvieron la doble materialidad e introdujeron alivios escalonados para determinados requisitos de presentación de informes. El consumo de electricidad de los centros de datos en Alemania alcanzó los 25,9 TWh en 2025 y se proyecta que llegue a los 41,3 TWh en 2035. El registro de centros de datos del país constató que el 80% de las instalaciones registradas obtendrían el 100% de su electricidad de fuentes renovables mediante acuerdos bilaterales en 2026.
Mercado de Servicios Gestionados de GreenOps en Asia-Pacífico y Oriente Medio
Se proyecta que Asia-Pacífico se expanda a una CAGR del 24,86% hasta 2032. La construcción de centros de datos y las políticas de neutralidad de carbono avanzan simultáneamente en China, India, Japón, Corea del Sur, Singapur y Australia. La iniciativa de Coordinación Vatio-Bit de Japón, publicada en junio de 2025, vinculó la expansión de centros de datos con la integración de energías renovables en la red eléctrica. Japón también lanzó en julio de 2025 un programa de promoción de centros de datos de cero emisiones que apoya la adopción de energías renovables y las mejoras de resiliencia. El mercado de Servicios Gestionados de GreenOps puede respaldar esta orientación política mediante la contabilización a nivel de carga de trabajo y las actividades de aseguramiento. La demanda en Oriente Medio crece en paralelo a la inversión en infraestructura de inteligencia artificial a hiperescala y soberanía digital. Estos proyectos crean una base operativa para los servicios de GreenOps antes de que las obligaciones de divulgación se generalicen.
Panorama Competitivo
Concentración del Mercado
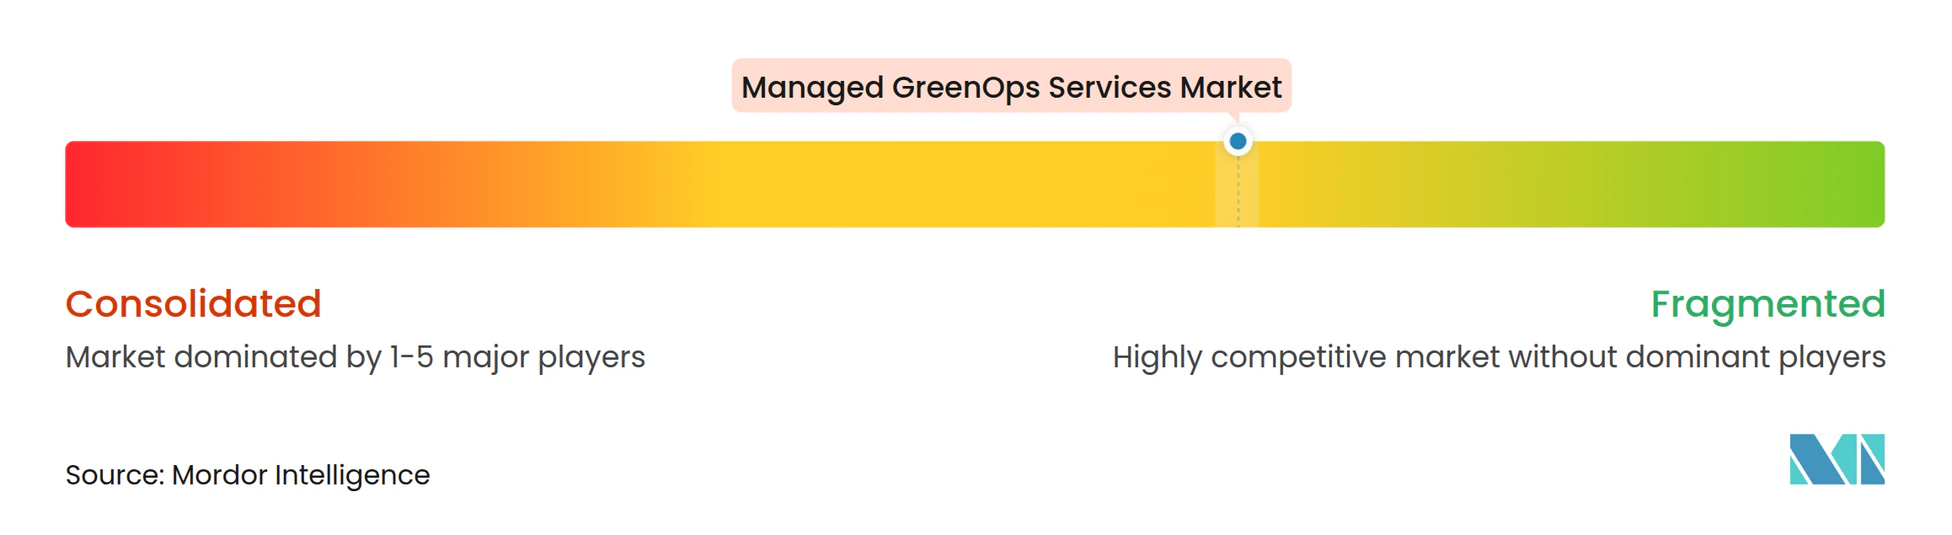
El mercado de servicios managed GreenOps está moderadamente fragmentado. Los integradores globales de servicios de TI, los hiperescaladores de nube, los especialistas en gestión de energía y las plataformas GreenOps especializadas compiten en diferentes partes del conjunto de servicios. Los grandes proveedores compiten a través de amplias carteras, asociaciones en la nube e integraciones con marcos de divulgación establecidos. Los proveedores especializados compiten a través de una medición de cargas de trabajo más detallada, señales de carbono en tiempo real y precios vinculados a resultados. Kyndryl recibió la designación Google Cloud Ready de Energía y Carbono en junio de 2025. La designación respalda el trabajo de Kyndryl en la asignación de cargas de trabajo eficientes en carbono y los servicios de IA sostenible. Las asociaciones de este tipo pueden dar a los proveedores acceso a compradores empresariales nativos de la nube.
La profundidad tecnológica se está convirtiendo en una base cada vez más importante para la competencia en el mercado de servicios managed GreenOps. Los proveedores están invirtiendo en programación consciente del carbono, ingesta de datos de proveedores y reporte automatizado de sostenibilidad. IBM lanzó la API de Emisiones Envizi el 28 de abril de 2026. La API permite a las organizaciones y proveedores de servicios incorporar cálculos alineados con el Protocolo GEI en sus propios sistemas. Este movimiento respalda un modelo en el que los proveedores gestionados utilizan motores de cálculo dentro de sus flujos de trabajo de servicio. Los proveedores especializados como Greenpixie, SYNYEGA y Nordcloud buscan diferenciarse a través de datos de emisiones a nivel de carga de trabajo nativos de la nube. Su posición refleja la demanda continua de detalles de medición que pueden no ser consistentes en las herramientas estándar de huella de nube.
Accenture completó la adquisición de una participación mayoritaria del 65% en DLB Associates en enero de 2026. La transacción añadió capacidad de ingeniería de centros de datos que puede respaldar la optimización energética y la planificación de sitios. Schneider Electric presentó EcoConsult para Centros de Datos en abril de 2025 con una red de más de 250 consultores y 6.500 representantes de servicio. Estos movimientos muestran que los proveedores están combinando software, experiencia en infraestructura y servicios operativos. El mercado de servicios managed GreenOps no incluye una participación de mercado combinada reportada para los principales proveedores.
Líderes de la Industria de Servicios Managed GreenOps
-
Accenture plc
-
Atos SE
-
Capgemini SE
-
Deloitte Touche Tohmatsu Limited
-
IBM Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de GreenOps Empresas cubiertas en este informe
- Accenture plc
- Atos SE
- Capgemini SE
- Deloitte Touche Tohmatsu Limited
- IBM Corporation
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Kyndryl Holdings, Inc.
- LTIMindtree Limited
- NTT DATA Group Corporation
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Flexera Software LLC
- Greenpixie Ltd.
- SYNYEGA LIMITED
- Xebia Group N.V.
- Version 1 Group Limited
- Nordcloud Oy
- Schneider Electric SE
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de GreenOps
- Abril de 2026: IBM anunció la disponibilidad general de la API de Emisiones Envizi, poniendo a disposición su motor de cálculo de emisiones alineado con el Protocolo GEI como una API integrable para organizaciones, desarrolladores y proveedores de servicios gestionados. El lanzamiento permite a las plataformas de servicios GreenOps de terceros integrar cálculos de emisiones verificados directamente en los flujos de trabajo de ERP sin implementar la suite completa IBM Envizi ESG, reduciendo significativamente la complejidad de integración y los plazos de incorporación de clientes.
- Septiembre de 2025: Schneider Electric anunció la expansión de los programas globales de descarbonización de la cadena de suministro en la Semana del Clima de Nueva York, habiendo involucrado a más de 2.700 empresas proveedoras en todo el mundo y facilitado la adquisición de 752.000 MWh de electricidad renovable a través de Certificados de Atributo de Energía. Además, 19 empresas participantes en 4 cohortes de acuerdos de compra de energía de múltiples compradores aseguraron colectivamente más de 1,3 TWh de electricidad renovable agregada, demostrando el rendimiento de los servicios gestionados necesario para operacionalizar la descarbonización a nivel de proveedor a escala empresarial.
- Junio de 2025: Kyndryl obtuvo la designación Google Cloud Ready - Energía y Carbono y amplió la colaboración con Google Cloud, permitiendo a Kyndryl Consult asociarse en proyectos de sostenibilidad para clientes, incluida la asignación de cargas de trabajo eficientes en carbono y el desarrollo de modelos de lenguaje de gran escala sostenibles a través de la plataforma de IA Kyndryl Bridge. La designación convirtió a Kyndryl en uno de los primeros proveedores de servicios gestionados que ofrece servicios de eficiencia de carbono impulsados por IA validados en el Programa de Ventajas para Socios de Google Cloud.
- Abril de 2025: Schneider Electric presentó EcoConsult para Centros de Datos en Data Center World en Washington D.C., un servicio de consultoría respaldado por una red global de más de 250 consultores y más de 6.500 representantes de servicio, que ofrece evaluaciones de eficiencia de infraestructura y hojas de ruta accionables para la optimización de energía, tiempo de actividad y ciclo de vida de los centros de datos.
Alcance del Informe Global del Mercado de Servicios Managed GreenOps
El mercado de servicios managed GreenOps ayuda a las organizaciones a medir, gestionar y reducir el impacto ambiental de su infraestructura digital, en particular las cargas de trabajo en la nube, los centros de datos y la IA. Los servicios incluyen típicamente el seguimiento del uso de carbono, energía y agua; la optimización de cargas de trabajo y arquitectura; el reporte de sostenibilidad; y la alineación con los objetivos ambientales, regulatorios y de eficiencia de costos.
El Informe del Mercado de Servicios Managed GreenOps está segmentado por Tipo de Servicio (Evaluación GreenOps y Benchmarking de Madurez, Diseño de Estrategia GreenOps y Modelo Operativo, Implementación e Integración de Sistemas, Monitoreo y Optimización Gestionados, Soporte de Reporte y Aseguramiento de Carbono, Energía y Agua, Capacitación, Gestión del Cambio y Transferencia de Capacidades, y Otros Tipos de Servicio), Modelo de Entrega (GreenOps Totalmente Gestionado, GreenOps Co-Gestionado, y Ampliación de Personal y Experto a Demanda), Modo de Implementación (Basado en la Nube, Local, e Híbrido), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), TI y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, y Otras Industrias de Usuario Final), Áreas de Enfoque en Sostenibilidad (Gestión de Carbono y GEI, Eficiencia Energética y Optimización de Cargas de Trabajo, Administración del Agua, Energía Renovable y Correspondencia de Energía Libre de Carbono, Gestión Circular de TI y Residuos Electrónicos, y Otras Áreas de Enfoque en Sostenibilidad), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Evaluación GreenOps y Benchmarking de Madurez |
| Diseño de Estrategia GreenOps y Modelo Operativo |
| Implementación e Integración de Sistemas |
| Monitoreo y Optimización Gestionados |
| Soporte de Reporte y Aseguramiento de Carbono, Energía y Agua |
| Capacitación, Gestión del Cambio y Transferencia de Capacidades |
| Otros Tipos de Servicio |
| GreenOps Totalmente Gestionado |
| GreenOps Co-Gestionado |
| Ampliación de Personal y Experto a Demanda |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Administración Pública |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuario Final |
| Gestión de Carbono y GEI |
| Eficiencia Energética y Optimización de Cargas de Trabajo |
| Administración del Agua |
| Energía Renovable y Correspondencia de Energía Libre de Carbono |
| Gestión Circular de TI y Residuos Electrónicos |
| Otras Áreas de Enfoque en Sostenibilidad |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Evaluación GreenOps y Benchmarking de Madurez | |
| Diseño de Estrategia GreenOps y Modelo Operativo | ||
| Implementación e Integración de Sistemas | ||
| Monitoreo y Optimización Gestionados | ||
| Soporte de Reporte y Aseguramiento de Carbono, Energía y Agua | ||
| Capacitación, Gestión del Cambio y Transferencia de Capacidades | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Entrega | GreenOps Totalmente Gestionado | |
| GreenOps Co-Gestionado | ||
| Ampliación de Personal y Experto a Demanda | ||
| Por Modo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Administración Pública | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Por Áreas de Enfoque en Sostenibilidad | Gestión de Carbono y GEI | |
| Eficiencia Energética y Optimización de Cargas de Trabajo | ||
| Administración del Agua | ||
| Energía Renovable y Correspondencia de Energía Libre de Carbono | ||
| Gestión Circular de TI y Residuos Electrónicos | ||
| Otras Áreas de Enfoque en Sostenibilidad | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Servicios Managed GreenOps?
Se espera que el tamaño del mercado de Servicios Managed GreenOps crezca de 2,31 mil millones de USD en 2026 a 2,86 mil millones de USD en 2027 y se prevé que alcance 7,32 mil millones de USD en 2032 a una CAGR del 20,68% durante 2027-2032.
¿Qué está impulsando la demanda de servicios managed GreenOps?
Los requisitos de divulgación climática, la demanda de electricidad de los centros de datos relacionada con la IA, los costos de energía y los requisitos de proveedores del Alcance 3 están aumentando la demanda de soporte continuo de medición y reporte.
¿Qué tipo de servicio lidera los Servicios Managed GreenOps?
Monitoreo y Optimización Gestionados lidera con una participación de ingresos del 36,32% en 2026, mientras que el soporte de reporte y aseguramiento tiene la CAGR proyectada más alta del 22,73%.
¿Por qué son importantes los servicios GreenOps basados en la nube?
La implementación Basada en la Nube representó el 68,58% de los ingresos en 2026 y tiene la CAGR proyectada más alta del 23,92%, lo que refleja la complejidad de medir las emisiones en entornos multi-nube.
¿Qué organizaciones están adoptando los servicios managed GreenOps más rápidamente?
Las Pequeñas y Medianas Empresas tienen la CAGR proyectada más alta del 23,82% a medida que las expectativas de reporte de la cadena de suministro se extienden más allá de los grandes compradores corporativos.
¿Qué región tiene la perspectiva más sólida para los servicios managed GreenOps?
Asia-Pacífico tiene la CAGR proyectada más alta del 24,86% hasta 2032, respaldada por la expansión de centros de datos y las cambiantes políticas de neutralidad de carbono.