
マネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
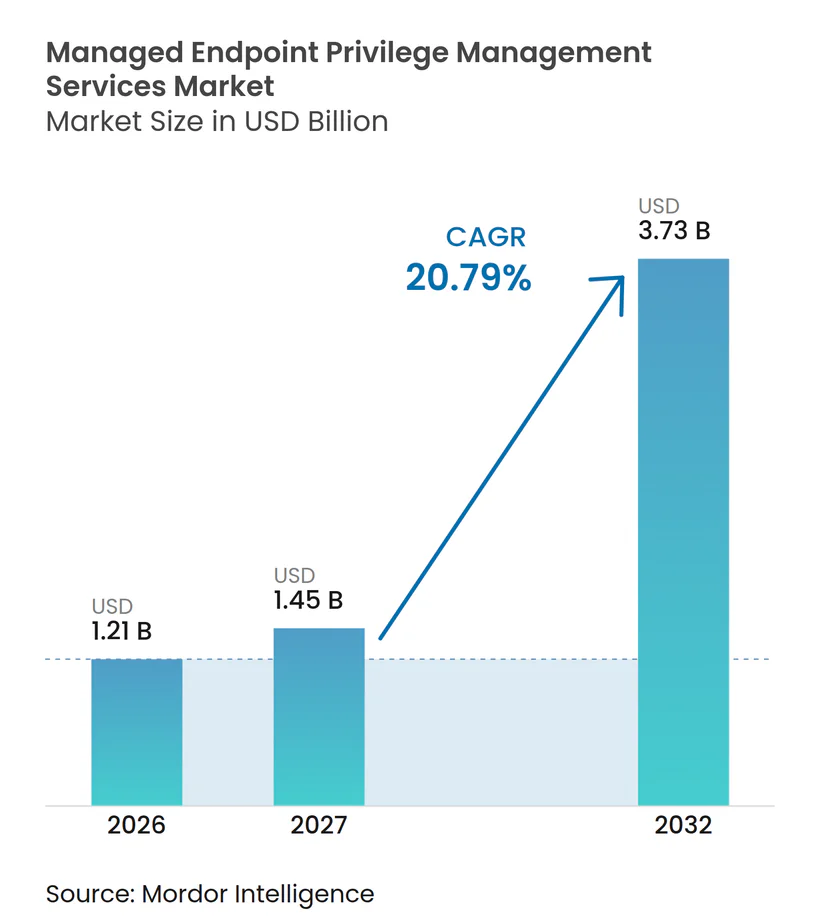
| 市場規模 (2027) | 1.45 十億米ドル |
| 市場規模 (2032) | 3.73 十億米ドル |
| 成長率 (2027 - 2032) | 20.79 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・エンドポイント・プリレッジ・マネジメント・サービス市場分析
マネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場規模は2026年に12.1億米ドルと評価され、2027年の14.5億米ドルから2032年には37.3億米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 20.79%で成長します。マネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場は、組織が侵害されたアイデンティティとエンドポイントの管理者権限を関連するリスクとして扱うようになるにつれて拡大しています。マネージド・サービス・プロバイダーは、ハイブリッドデバイス環境全体にわたって最小特権ポリシーを適用、監視、および見直す際の運用上の負担に対応しています。マネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場は、買い手が内部チームでは24時間維持できない継続的なカバレッジを必要とする場合にも恩恵を受けます。SaaSの採用により、管理対象アカウント、クラウドテナント、および制御が必要なアプリケーションの数が増加しています。エンドポイントへの組み込みツールは基本的な導入を促進する可能性が高い一方で、専門的なマネージド機能を持つプロバイダーは複雑で規制が厳しい展開において競争しています。
レポートの主要なポイント
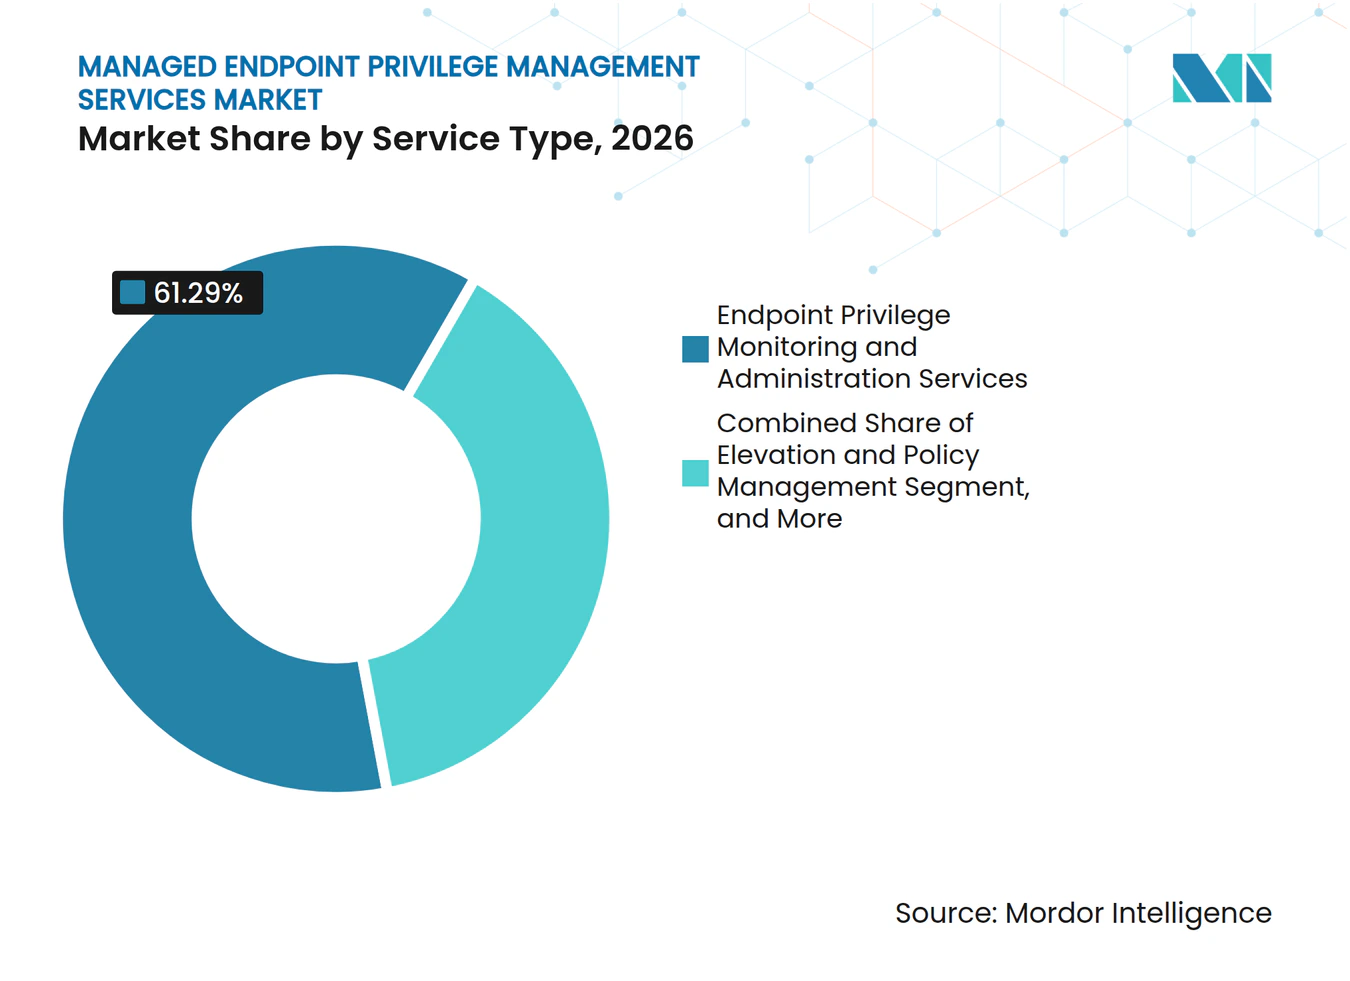
- サービスタイプ別では、エンドポイント・プリビレッジ・モニタリング・アンド・アドミニストレーション・サービスが2026年のマネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場シェアの61.29%を占め、エンドポイント・プリビレッジ・エレベーション・アンド・ポリシー・マネジメント・サービスは2032年までにCAGR 21.78%で成長する見込みです。
- 展開モデル別では、クラウドベースの展開が2026年のマネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場シェアの67.33%を占め、ハイブリッド展開は2032年までにCAGR 22.06%で拡大する見込みです。
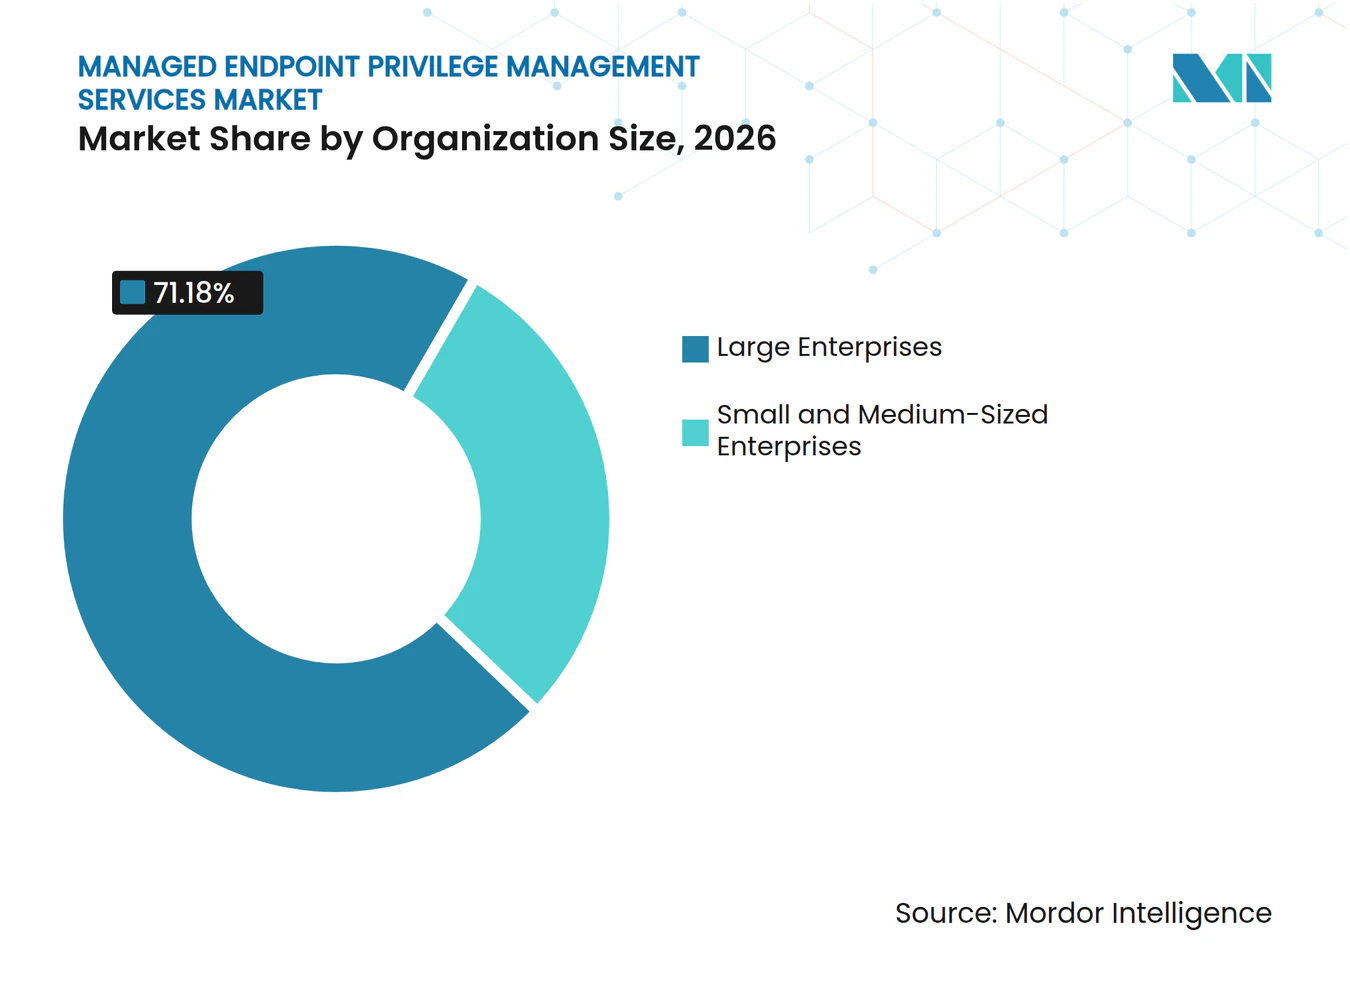
- 組織規模別では、大企業が2026年の収益の71.18%を占め、中小企業は2032年までにCAGR 22.36%を記録する見込みです。
- エンドユーザー業界別では、銀行・金融サービス・保険が2026年の収益の29.13%を占め、政府・公共政は2032年までにCAGR 21.12%で成長する見込みです。
- 地域別では、北米が2026年の収益の35.41%を占め、アジア太平洋は2032年までにCAGR 21.40%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ランサムウェアおよびアイデンティティベースの攻撃の増加 | +5.2% | グローバル | 短期(2年以内) |
| ハイブリッドおよび分散型ワークフォースの拡大 | +4.0% | グローバル | 中期(2〜4年) |
| 最小特権およびゼロトラストコンプライアンス要件の強化 | +3.5% | 北米およびヨーロッパ、アジア太平洋への波及 | 短期(2年以内) |
| クラウド移行とSaaS管理アクセスの肥大化 | +2.8% | グローバル、北米およびアジア太平洋での早期集中 | 中期(2〜4年) |
| マネージド・セキュリティ人材不足とアウトソーシング需要 | +2.2% | グローバル | 中期(2〜4年) |
| エンドポイント・テレメトリーとポリシー自動化による展開コスの改善 | +1.8% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ランサムウェアおよびアイデンティティベースの攻撃の増加
アイデンティティベースの攻撃は、エンドポイントからの常設管理者権限の削除の重要性を高めています。Sophosは、2026年に調査したインシデントの67%がアイデンティティ関連の攻撃を含んでいたと報告しています。[1] 同調査では、攻撃者が最初の侵害から3.4時間以内にActive Directoryサーバーに到達したことも明らかになりました。多要素認証は認証情報が侵害されたケースの97%に存在しており、これは単純な認証の欠如ではなく、カバレッジと特権のギャップを示しています。マネージド・エンドポイント・プリビレッジ・マネジメント・ービス市場はそのため、アイデンティティが侵害された後の横移動を制限するコントロールをサポートしています。Semperisは、ランサムウェア攻撃の87%がActive Directory、Microsoft Entra ID、Oktaなどのアイデンティティシステムを標的にしていたことを発見しました。[2]
ハイブリッドおよび分散型ワークフォースの拡大
ハイブリッドワークにより、多くのデバイスが従来の特権管理システムで使用されていたネットワーク境界から切り離されています。Sophosは、小規模組織の34%が暗号化または恐喝の前にランサムウェアを阻止したのに対し、大規模組織では46%であったと報告しました。この差異は、分散したエンドポイント環境全における不均一なセキュリティリソースを反映しています。マネージド・エンドポイント・プリビレッジ・マネジメント・サービスは、常時VPN接続を必要とせずに、クラウド管理エージェントを通じてポリシーを適用できます。また、組織はハイブリッド環境で使用される企業デバイスと非管理デバイス全体にわたって一貫したコントロールを必要としています。Sophosは、ランサムウェアペイロードの88%が通常の営業時間外に展開されたと報告しており、これは継続的なマネージド監視への需要を支持しています。
最小特権およびゼロトラストコンプライアンス要件の強化
コンプライアンス要件は、エンドポイントの最小特権コントロールをより緊急の調達ニーズに変えています。ニューヨーク州の改正23 NYCRR Part 500は2025年5月に施行され、クラスA金融機関に特権アクセス管理ソリューションの実装を義務付けています。この規則はまた、昇格されたアカウントの使用を運用上必要な状況に限定することも要求しています。NISTは2025年6月にSP 1800-35を公開し、エンドポイントコントロールをデバイスの柱に位置付ける19のゼロトラスト参照実装を提示しました。CISAは2025年7月にゼロトラストのマイクロセグメンテーションガイダンスを公開し、効果的な分離の前提条件としてエンドポイントの最小特権の実施を特定しました。これらの要件は、金融機関および政府機関が文書化されたコントロール運用とツールの両方を必要とする場合に、マネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場を支持します。
クラウド移行とSaaS管理アクセスの肥大化
クラウド移行により、アプリケーション、テナント、およびアイデンティティシステム全体に拡散する特権アカウントの数が増加しています。CloudEagle.aiは2025年6月に、エンタープライズのSaaSおよびAIアプリケーションの60%がITの直接的な可視性の外で運用されていたと報告しました。同社の調査では、組織の5%のみがアプリケーション全体にわたって最小特権ポリシーを積極的に実施していることも明らかになりました。同社の別の調査では、元従業員の48%が退職後数ヶ月にわたってアプリケーションへのアクセスを維持していたこが判明しました。マネージドプロバイダーは、すべてのツールを置き換えることを顧客に求めることなく、既存のアイデンティティインフラストラクチャ全体にポリシーを重ねて適用できます。この立場は、クラウドとオンプレミスのシステムが共存して運用されなければならない場合に、マネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場にとって重要です。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エンドポイント・エージェントの互換性とユーザーエクスペリエンスの摩擦 | -2.5% | グローバル | 短期(2年以内) |
| レガシーおよびOTエンドポイント全体における複雑なポリシー調整 | -2.0% | ヨーロッパおよびアジア太平洋、世界の産業セクター | 中期(2〜4年) |
| より広範なエンドポイント・セキュリティ・プラットフォームとの予算競争 | -1.5% | グローバル | 中期(2〜4年) |
| データ主権と越境管理セッション制約 | -1.0% | ヨーロッパ、中東、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エンドポイント・エージェントの互換性とユーザーエクスペリエンスの摩擦
エンドポイント・エージェントは、競合を生じさせることなく、エンドポイント検出、デバイス管理、および脆弱性管理ソフトウェアと並行して動作する必要があります。この要件により、多様なテクノロジースタックを持つ大規模組織をオンボードするために必要な労力が増加します。特権アクセス制御は、ユーザーが不適切に調整された承認プロセスに遭遇するとプロジェクトを遅延させる可能性があります。従業員はそれらのプロセスを破壊的であると感じたときにコントロールをバイパスする場合があります。そのような行動は監査ギャップを生み出し、プロバイダーが約束する価値を弱める可能性があります。ジャスト・イン・タイムの昇格は頻繁なプロンプトを減らすことができますが、展開前の詳細なポリシー調整が必要です。
レガシーおよびOTエンドポイント全体における複雑なポリシー調整
レガシーシステムおよび運用技術環境は、必ずしも現在のエンドポイント・エージェント・アーキテクチャをサポートしているわけではありません。エアギャップットワーク、独自の産業プロトコル、および長いパッチサイクルにより、標準的な最小特権ポリシーの適用が困難になります。Windows 10は2025年10月にサポート終了を迎え、顧客がオペレーティングシステムの移行を計画する中でデバイスを互換性バックログに追加しました。[3] 産業顧客にサービスを提供するプロバイダーは、最新デバイス向けのクラウド管理コントロールと古い機器向けの代替セッションコントロールを必要とする場合があります。このデュアルデリバリーモデルは展開時間を延長し、マネージドサービスのマージンに圧力をかける可能性があります。この問題は、エンドポイントコントロールが運用の継続性を保護しなければならないヨーロッパおよびアジア太平洋の製造環境において特に関連性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
監視・管が収益基盤を維持する一方、昇格サービスが勢いを増すエンドポイント・プリビレッジ・モニタリング・アンド・アドミニストレーション・サービスは、2026年のマネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場シェアの61.29%を占めました。この立場は、継続的なセッション記録、アカウント発見、および監査証跡の必要性を反映しています。多くの組織は、より自動化されたコントロールを導入する前に、まず管理者活動の可視性を求めます。このシーケンスにより、監視・管理が現在のマネージドサービス契約の中心に留まっています。このサービスカテゴリーのマネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場規模は、複雑なエンドポイント環境を持つ買い手によって支えられています。これらの買い手は、社内レビューと外部監査をサポートできる運用記録を必要としています。継続的な監視は、プロバイダーが異常な特権使用を特定するための基盤も提供します。これにより、不要な管理者アカウントがセキュリティ上の露出となる前に発見することができます。そのため、このセグメントは構造化された最小特権プログラムを開始する企業のエントリーポイントとして機能し続けています。その規模はまた、多くの買い手がまだ基本的な監視からより広範なポリシー自動化へと移行中であることを示しています。
エンドポイント・プリビレッジ・エレベーション・アンド・ポリシー・マネジメント・サービスは、2032年までにCAGR 21.78%で成長する見込みです。このサービスカテゴリーは、ジャスト・イン・タイムの昇格とアプリケーションレベルのポリシー実施への需要に対応しています。常時有効な管理者権限を持つ組織には、コンテキストベースのアクセスコントロールを採用する実質的な余地があります。評価、最適化、実装、および移行サービスは、マネージドデリバリーのために環境を準備している顧客をサポートします。BeyondTrustは、特権パターン、エンタイトルメントのドリフト、およびアクセス行動を分析するために、2025年8月にPathfinderにAI意思決定支援レイヤーを導入しました。自動化は時間の経過とともに手動ポリシー調整を削減る可能性があります。この変化は、契約設計を労働集約的な作業から継続的なアウトカムベースのサービスへとシフトさせる可能性があります。したがって、マネージド・エンドポイント・プリビレッジ・マネジメント・サービス業界は、監視を基盤的なサービスとして維持しながら、より動的な特権コントロールへと移行しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
クラウドが現在の需要をリードし、ハイブリッド・アーキテクチャが拡大クラウドベースの展開は、2026年のマネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場シェアの67.33%を占めました。エージェントベースのアプローチにより、顧客はすべてのポリシー機能のためにオンプレミスのハードウェアを維持する必要がありません。集中型テレメトリーは、分散したデバイスとサイト全体を俯瞰するビューを提供できます。この構造は、行動分析と異常なエンドポイント活動の特定をサポートします。クラウド展開はまた、複数の場所に従業員、請負業者、およびデバイスを持つ組織にも適しています。プロバイダーは各エンドポイントへの物理的なアクセスを必要とせずにポリシーを更新できます。このモデルは、セキュリティ運用能力が限られた買い手のインフラストラクチャの労力を削減します。また、マネージドプロテクションを求める中規模組織にとっての実的なルートも提供します。マネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場は、クラウドデリバリーが展開を短縮し継続的な管理を簡素化するときに引き続き恩恵を受けます。クラウドのリーダーシップは、機密性の高い環境においてローカルコントロールの必要性を排除するものではありません。
ハイブリッド展開は、2027年から2032年にかけてCAGR 22.06%で成長する見込みです。ヘルスケア、金融サービス、および政府機関は、集中管理を失うことなくデータ所在地とワークロードの機密性要件を満たすために、ローカルストレージまたはセッション記録と並行してクラウドポリシー管理を必要とすることが多くあります。オンプレミス展開は、インターネット接続が制限されているエアギャップおよび機密環境において引き続き重要です。Microsoftはエンドポイントプリビレッジマネジメントをクラウドネイティブ機能として2026年7月にMicrosoft 365 E5ライセンスに組み込みました。Microsoft 365にすでにコミットしている組織は、基本的なクラウドコントロールをより迅速に採用する場合があります。複雑なマルチクラウドおよび運用技術環境は、依然としてサードパーティのマネージドサポートを必要とする場合があります。これらの環境は、クラウド専用ツールや標準的な展開パターンと整合しない場合があります。ハイブリッドプロバイダーは、異なるワークロードに対して独自のコントロールを必要とする顧客にサービスを提供できます。ハイブリッドデリバリーのマネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場規模は、柔軟なアーキテクチャへの実際のニーズによって支えられています。
組織規模別:
大企業が収益をリードし、中小企業が採用を拡大大企業は、2026年のマネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場シェアの71.18%を占めました。それらのデバイス環境には数千のエンドポイントと多様なアプリケーションポートフォリオが含まれることが多くあります。これらの組織はまた、より正式な監査義務と複数年のサービス調達プロセスに直面しています。上場企業は財務報告とアクセスコントロールに関連する要件に対応しなければなりません。セクター固有の規制は、金融サービス、ヘルスケア、および政府契約においてさらなる圧力を加えます。したがって、大企業は広範なマネージド特権プロラムに資金を提供するためにより適切な立場にあります。その規模は、監視、ポリシー管理、および実装サービスを組み合わせた継続的な契約をサポートします。マネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場は、これらの買い手の要件が地域とビジネスユニット全体に及ぶことによって形成されています。それらの環境はまた、アイデンティティ、エンドポイント、およびセキュリティ運用ツールとの統合への需要を生み出します。大企業の需要は、特権アクセスが制御されているという一貫した証拠の必要性に結びついています。
中小企業は、2032年までにCAGR 22.36%で成長する見込みです。このセグメントは、500席未満の組織向けに設計されたマネージドオファリングへのアクセスを獲得しています。Six Degreesは2025年2月に、英国の中小企業の3分の2が今後12ヶ月間にマネージドセキュリティサービスへの依存度を高める計画があることを発見しました。報告された理由は、コストだけでなく、社内の専門的なスキルの不足でした。WALLIXは2025年9月に、NIS2コンプライアンス要件に直面している中小企業および中規模組織向けにOne PAM Coreを立ち上げました。このオファリングは、既存のインフラストラクチャを変更することなく、SaaSまたはオンプレミスでの使用向けに設計されました。より容易な展開により、マネージドコントロールを小規模なセキュリティチームにとってよりアクセスしやすくすることができます。このセグメントはまた、オンボーディング、ポリシー設計、および監視を明確なサービスモデルにパッケージ化するプロバイダーにとっての機会も生み出します。マネージド・エンドポイント・プリビレッジ・マネジメント・サービス業界は、これらの組織が非公式な管理者の慣行を制御された昇格に置き換えるとさらに拡大できます。

エンドユーザー業界別:
BFSIが現在の需要を支え、政府が加速銀行・金融サービス・保険は、2026年のマネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場規模の29.13%を占めました。金融機関は機密システム全体にわたって監査証跡とアクセスの可視性を維持しなければなりません。ニューヨーク州のサイバーセキュリティ規制は、クラスA金融機関に特権アクセス管理を要求しています。この規制はまた、特権アカウントの使用に制限を設けることも要求しています。PCI DSS、SOX、およびGDPRはさらに、アクセスコントロールと監査可能な運用に関する要件を強化します。これらの義務は、広範なエンドポイント環境全体にわたって内部チームが維持するのが困難な場合があります。マネージドサービスは、コンプライアンス作業をサポートできる監視と証拠収集を提供します。このセグメントは、銀行組織が正式なガバナンスの期待に直面している北米と南アジ全体で引き続き重要です。BFSIの需要は、プロバイダーに特化したコントロール、文書化されたプロセス、および長期契約のための安定した基盤を提供します。
政府・公共行政は、2032年までにCAGR 21.12%で成長する見込みです。ゼロトラストの義務は、高レベルの政策から積極的な調達と実装プログラムへと移行しています。NISTの2025年ガイダンスは、機関がゼロトラストの原則を運用上のコントロールに変換するのに役立つ参照設計を提供しています。NIST.GOV CISAの2025年マイクロセグメンテーションガイダンスは、最小特権の実践をネットワーク分離にさらに結びつけています。BeyondTrustは2025年10月に政府向けアイデンティティ・セキュリティ・インサイトのFedRAMP認可を取得しました。ヘルスケア、電気通信、製造、小売、エネルギー、およびユーティリティもまた、それぞれのコンプライアンスニーズによって形成された需要を提供します。産業およびエネルギーのユーザーは、運用技術の互換性制約のためにより多くの準備が必要なことが多くあります。マネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場は、機関と規制された事業者が現代のデバイスと古いデバイスの両方にわたるサポートを必要とする場合に機会を有しています。政府の成長は、正式な調達、認可、および報告要件を満たすことができるプロバイダーを支持します。
地域分析
北米マネージドエンドポイント特権管理サービス市場
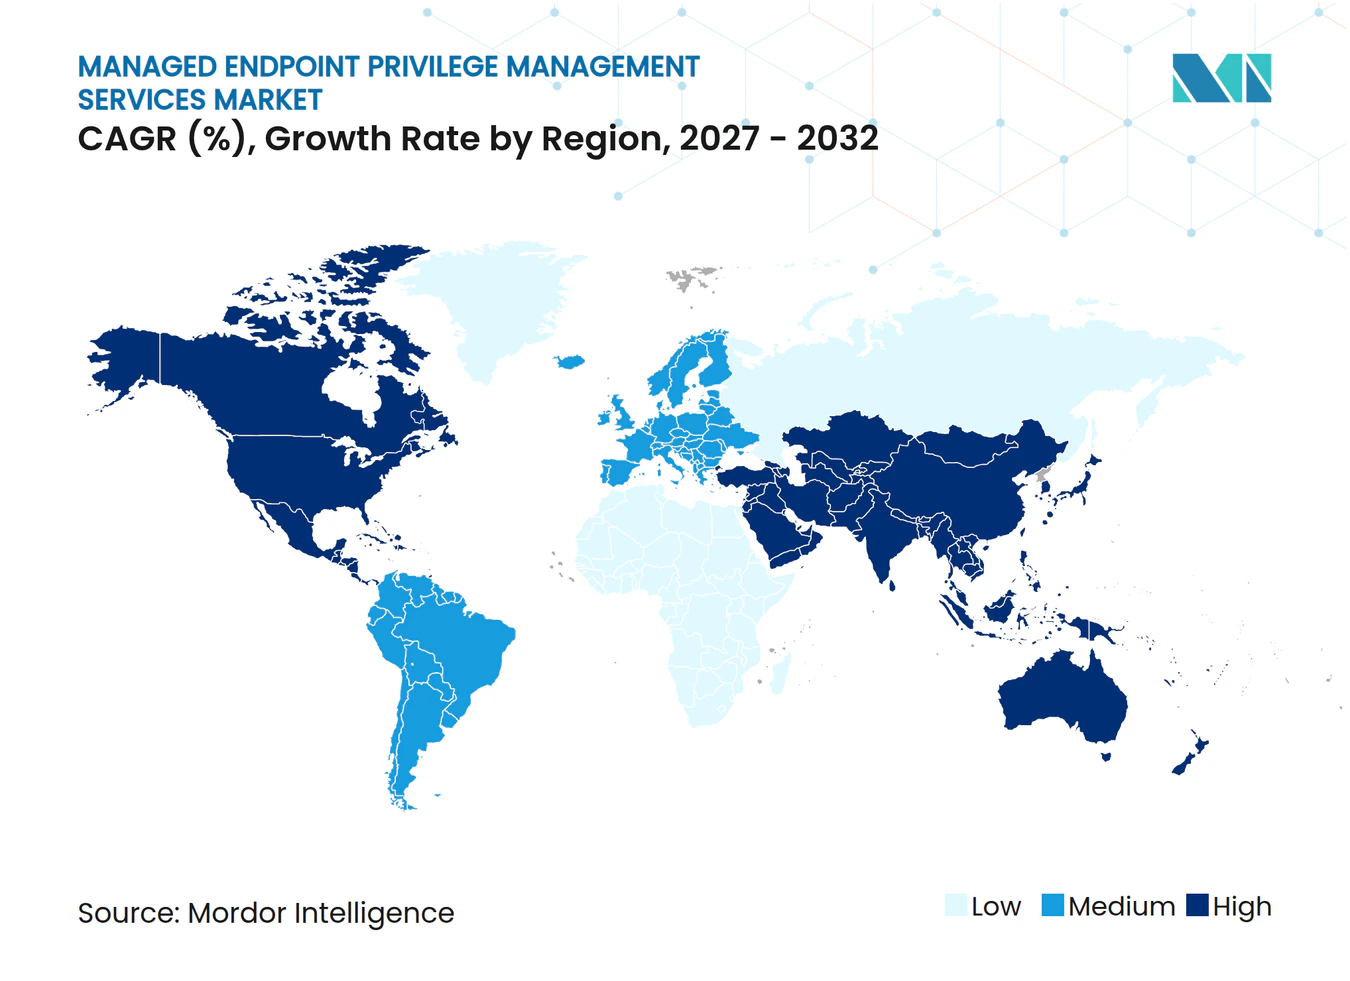
北米は2026年のマネージドエンドポイント特権管理サービス市場シェアの35.41%を占めた。同地域は、規制上の圧力、大規模なエンタープライズ向けテクノロジー支出、および発達したマネージドセキュリティチャネルを兼ね備えている。ISC2は2025年の労働力調査において、組織の20%が業務をアウトソーシングし、19%がスキル不足に対処するためにサードパーティプロバイダーを活用していると報告した。Barracuda Networksは2025年7月、従業員数2,000名以下の組織の73%がセキュリティサポートのためにマネージドサービスプロバイダーに依存していると報告した。米国は、金融サービス、政府機関、および大企業が広範なコントロール要件に直面しているため、主要な需要の中心地となっている。カナダとメキシコは、デジタルモダナイゼーションおよび製造・物流活動を通じて需要を追加している。BeyondTrustの2025年FedRAMP認可は、連邦・州・地方自治体ユーザーへのサービス提供能力を強化した。北米のマネージドエンドポイント特権管理サービス市場規模は、広範なエンドポイント資産を管理するための外部キャパシティを求める顧客によっても支えられている。
アジア太平洋マネージドエンドポイント特権管理サービス市場
アジア太平洋地域は2027年から2032年にかけて21.40%のCAGRで成長すると予測されている。インド、中国、日本、および韓国は、エンドポイントセキュリティおよびマネージドアクセスコントロールの主要な需要の中心地である。インドのCERT-Inフレームワークおよび韓国のデータ保護規則は、特権アクセス管理に対するより正式なアプローチを支援している。中国のサイバーセキュリティ法は、重要インフラ事業者に対して同等の要件を課している。アジア太平洋地域のその他の国々は、多国籍企業が本社のセキュリティ基準を地域オフィスに展開するにつれて重要性を増している。BeyondTrustは2026年にPathfinderをインド、シンガポール、南アフリカ、およびアラブ首長国連邦に拡大した。同社は、マシンアイデンティティおよびエージェンティックAIリスクの増大を需要要因として挙げた。アジア太平洋地域のマネージドエンドポイント特権管理サービス市場シェアは、プロバイダーがデータレジデンシー要件を満たすためにデリバリーをローカライズするにつれて上昇する可能性が高い。
EMEAおよび南米マネージドエンドポイント特権管理サービス市場
欧州は、GDPRおよびNIS2が重要サービス事業者における制御された特権アクセスの必要性を強化しているため、重要な地位を占めている。WALLIXは2025年10月、ドイツおよびフランスにおいてそのPAMプラットフォームのBSIおよびANSSI認証を取得した。このような認証は、ソブリンコンプライアンスが重要な公共部門の調達に影響を与える可能性がある。フランスはまた、2026年にSMEおよび中規模企業の間でサイバーセキュリティアウトソーシングの深い普及を示した。南米、中東、およびアフリカにおけるマネージドエンドポイント特権管理サービス市場は、依然として初期段階にある。需要は、国境を越えたコンプライアンス責任を持つ金融サービスおよびエネルギー組織に集中している。サウジアラビアおよびアラブ首長国連邦における国家サイバーセキュリティプログラムは、南アフリカのデータ保護要件とともに、特権アクセスガバナンスへの期待を高めている。
競合情勢
市場集中度
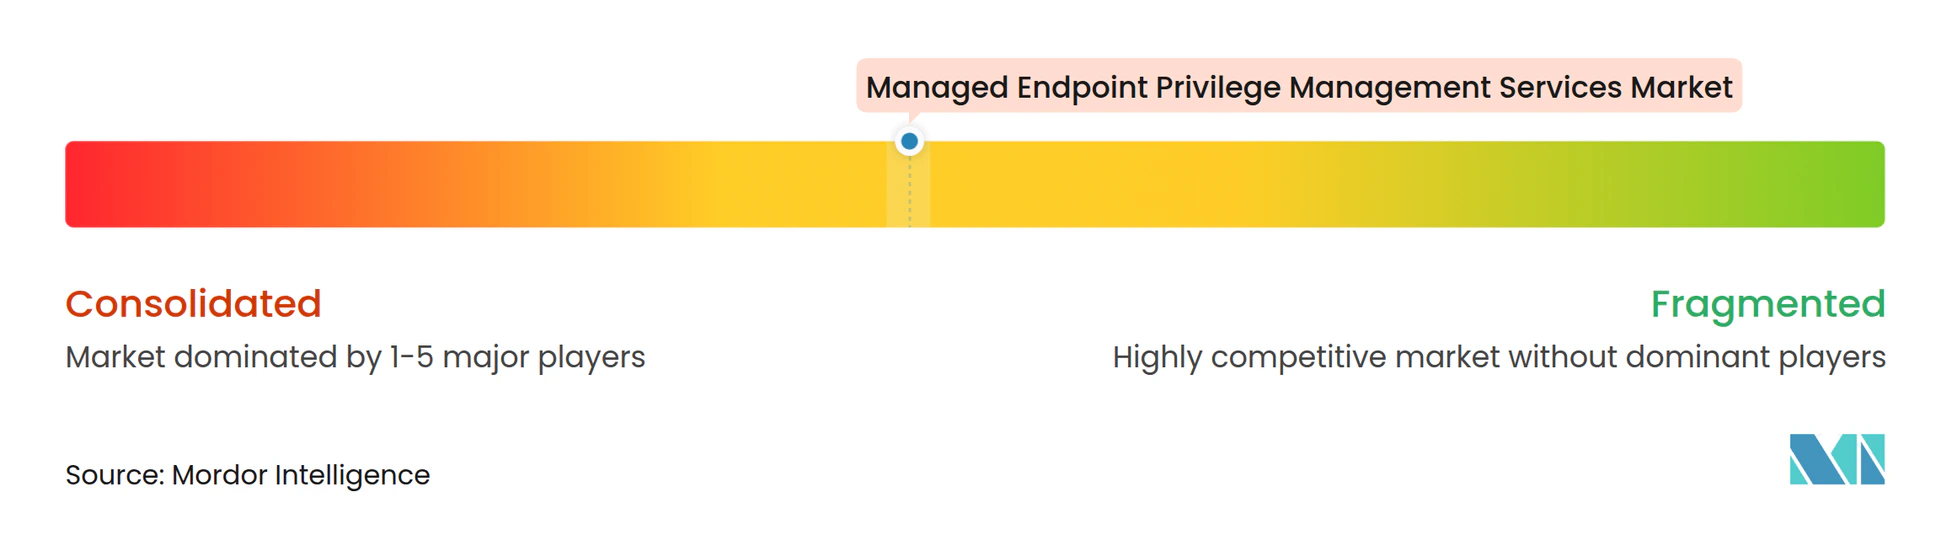
マネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場は適度に分散しています。BeyondTrust、Palo Alto Networks、およびDelineaは、特化型プロバイダーや隣接するエンドポイントおよびアイデンティテ・セキュリティ・ベンダーと競争しています。より大規模なプラットフォームは、特権分析、非人間アイデンティティコントロール、およびジャスト・イン・タイム・アクセス自動化を通じてオファリングを拡大しています。BeyondTrustは、AIエージェント・セキュリティ、非人間アイデンティティ・ガバナンス、ワークロード・クレデンシャルを含むネイティブPathfinder機能をBlack Hat USA 2026で披露しました。この動きにより、従来の特権アカウントからAIエージェントとクラウドワークロードへとスコープが拡大しました。CyberArkはまた、Northern Trustの顧客展開を通じた大規模展開能力も実証しました。同社は16日間で50,000エンドポイントをオンボードしてゼロインシデントを達成したと報告しました。また、パスワードローテーションコンプライアンスが137%改善され、特権アカウントカバレッジが250%増加したとも報告しました。
小規模プロバイダーは、特化、展開速度、および標的を絞ったコンプライアンスサポートを通じて競争しています。ThreatLockerは2026年7月に製品開発とグローバル展開をサポートするめに1.9億米ドルのシリーズF資金調達を確保しました。同社のアプリケーション・アローリスティングとゼロトラスト・アプローチは、標準的な特権昇格とは異なるモデルを提供します。Heimdalは2026年2月に特権昇格・委任管理のためのサイバー・エッセンシャルズ・コントロール・マッピングを公開しました。これにより、英国の組織とマネージドサービスプロバイダーが政府支援の認証スキームに対する最小特権コントロールを文書化するのに役立ちました。WALLIXはより迅速な展開向けに構築されたPAMオファリングで小規模組織を標的にしています。これらのアプローチは、買い手が短い実装期間、より低い運用負担、または特定の国内コンプライアンス要件を優先する場合に関連性があります。
マネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場は、中小企業、産業・エネルギー組織において未開拓の機会を有しています。これらのグループの買い手はマネージドカバレッジを必要とする場合がありますが、常に標準的なエンタープライズプラットフォームやクラウド専用ツール使用できるわけではありません。MicrosoftがエンドポイントプリビレッジマネジメントをMicrosoft 365 E5に組み込む決定は、既存の顧客の間でエンドポイント特権コントロールの認識を高める可能性があります。また、基本的な要件にサービスを提供するスタンドアローンプロバイダーに対して価格圧力をかける可能性もあります。プロバイダーは、マネージド運用、ハイブリッドデリバリー、ポリシー設計、および古いデバイスや運用技術デバイスへのサポートを通じて差別化できます。SailPointは2026年7月にCyberArk、BeyondTrust、およびDelinea向けのPAMアプリケーション発見コネクタを拡大しました。この動きは、PAMテレメトリーがより広範なアイデンティティ・ガバナンス・ワークフローの一部になりつつあることを示しています。
マネージド・エンドポイント・プリビレッジ・マネジメント・サービス業界リーダー
-
Palo Alto Networks
-
BeyondTrust Corporation
-
Delinea, Inc.
-
Netwrix Corporation
-
WALLIX Group SA
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドエンドポイント特権管理サービス市場 このレポートでカバーされる企業
- BeyondTrust Corporation
- Palo Alto Networks
- Delinea, Inc.
- WALLIX Group SA
- Netwrix Corporation
- One Identity LLC
- Quest Software Inc.
- ManageEngine (Zoho Corporation Private Limited)
- Ivanti, Inc.
- ARCON TechSolutions Private Limited
- Osirium Technologies plc
- Hysolate Ltd.
- FastTrack Software A/S
- Heimdal Security ApS
- ThreatLocker, Inc.
- SSH Communications Security Corporation
- Fudo Security, Inc.
- Segura, Inc.
- Syteca Inc.
- Devolutions Inc.
最近の産業開発事情 マネージドエンドポイント特権管理サービス市場
- 2026年8月:BeyondTrustはBlack Hat USA 2026において、PathfinderAIおよびMCPサーバー、AIエージェント・セキュリティ、非人間アイデンティティ・ガバナンス、ワークロード・クレデンシャルを含むネイティブPathfinder機能の第一波を披露しました。これらの機能により、特権管理のスコープが人間とマシンのアイデンティティからAIエージェントとクラウドワークロードへと拡大し、異種エンタープライズ環境全体にわたるゼロ常設特権のビジョンが前進しました。
- 2026年7月:ThreatLockerは製品革新とグローバル展開を推進するために1.9億米ドルのシリーズF資金調達を確保し、エンタープライズ・エンドポイント・セキュリティのエージェントベースの特権昇格のスケーラブルな代替としての同社のゼロトラスト・アプリケーション・アローリスティング・アーキテクチャに対する投資家の信頼を強化しました。
- 2026年7月:SailPointはアイデンティティ・セキュリティ・クラウドにおける特権アクセス管理アプリケーション発見を拡大し、BeyondTrustおよびDelinea向けの新しいコネクタを追加し、CyberArkコネクタを強化してアプリケーション・インスタンスレベルのインベントリを表面化しました。この統合により、アイデンティティ・ガバナンス・ワークフローが詳細なPAMデータを取り込めるようになり、エンドポイント特権コントロールとより広範なエンタープライズ・アクセス認証の間のリンクが強化されました。
- 2026年3月:ThreatLockerは資格情報ベースのサイバー攻撃を阻止するために特別に設計されたゼロトラスト・ネットワークおよびクラウドアクセス機能を立ち上げ、エンドポイント層からネットワークおよびクラウドアクセスコントロールへとゼロトラスト実施モデルを拡張しました。
グーバル・マネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場レポートスコープ
マネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場は、エンタープライズ環境全体のエンドポイントデバイスにおける特権アクセス権を管理、制御、監視、および最適化するアウトソーシングサービスで構成されています。これらのサービスにより、組織は最小特権の原則を実装し、管理者アクセスを制御し、特権昇格を管理し、セキュリティポリシーを実施し、エンドポイント特権コントロールの継続的な監視、ポリシー管理、評価、実装、および最適化を通じてエンドポイントの攻撃対象領域を削減することができます。
マネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場レポートは、サービスタイプ(エンドポイント・プリビレッジ・モニタリング・アンド・アドミニストレーション・サービス、エンドポイント・プリビレッジ・エレベーション・アンド・ポリシー・マネジメント・サービス、エンドポイント・プリビレッジ・アセスメント・アンド・オプティマイゼーション・サービス、エンドポイント・プリビレッジ・インプリメンテーション・アンド・マイグレーション・サービス、その他サービスタイプ)、展開モデル(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、および中小企業)、エンドユーザー業界(銀行・金融サービス・保険(BFSI)、政府・公共行政、ヘルスケア・ライフサイエンス、ITおよび通信、産業製造、小売・電子商取引、エネルギー・ユーティリティ、その他エンドユーザー業界)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は価値(米ドル)で提供されます。
セグメンテーション概要
| エンドポイント・プリビレッジ・モニタリング・アンド・アドミニストレーション・サービス |
| エンドポイント・プリビレッジ・エレベーション・アンド・ポリシー・マネジメント・サービス |
| エンドポイント・プリビレッジ・アセスメント・アンド・オプティマイゼーション・サービス |
| エンドポイント・プリビレッジ・インプリメンテーション・アンド・マイグレーション・サービス |
| その他サービスタイプ |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| ヘルスケア・ライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売・電子商取引 |
| エネルギー・ユーティリティ |
| その他エンドユーザー業界 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | エンドポイント・プリビレッジ・モニタリング・アンド・アドミニストレーション・サービス | |
| エンドポイント・プリビレッジ・エレベーション・アンド・ポリシー・マネジメント・サービス | ||
| エンドポイント・プリビレッジ・アセスメント・アンド・オプティマイゼーション・サービス | ||
| エンドポイント・プリビレッジ・インプリメンテーション・アンド・マイグレーション・サービス | ||
| その他サービスタイプ | ||
| 展開モデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企 | |
| 中小企業 | ||
| エンドユーザー業界別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共行政 | ||
| ヘルスケア・ライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売・電子商取引 | ||
| エネルギー・ユーティリティ | ||
| その他エンドユーザー業界 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場規模はどのくらいですか?
マネージド・エンドポイント・プリビレッジ・マネジメント・サービス市場規模は2026年に12.1億米ドルであり、CAGR 20.79%で2032年までに37.3億米ドルに達すると予測されています。
マネージド・エンドポイント・プリビレッジ・マネジメント・サービスの需要を促進しているものは何ですか?
アイデンティティベースの攻撃、ハイブリッドワーク、ゼロトラスト要件、およびSaaS管理アクセスの肥大化が、マネージドエンドポイント特権コントロールへの需要を高めています。
マネージド・エンドポイント・プリビレッジ・マネジメント・サービスをリードするサービスタイプはどれですか?
エンドポイント・プリビレッジ・モニタリング・アンド・アドミニストレーション・サービスが2026年に61.29%のシェアでリードしており、昇格・ポリシー管理が最も成長の速いサービスタイプです。
エンドポイント特権管理で最も速く成長している展開モデルはどれですか?
規制された利用者がクラウドとローカルの両方のコントロールを必要とするため、ハイブリッド展開は2032年までにCAGR 22.06%で成長する見込みです。
これらのサービスの最大の買い手となるエンドユーザーセクターはどこですか?
銀行・金融サービス・保険が、監査と特権アクセス・コンプライアンスのニーズにより、2026年に29.13%の収益シェアでリードしています。
エンドポイント特権管理サービスで最も速く成長している地域はどこですか?
アジア太平洋は、規制とデジタル・トランスフォーメーションがマネージド・セキュリティ需要を拡大するにつれて、2032年までにCAGR 21.40%で成長する見込みです。