
エンドポイント特権管理(EPM)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.04 十億米ドル |
| 市場規模 (2032) | 1.92 十億米ドル |
| 成長率 (2027 - 2032) | 13.05 % |
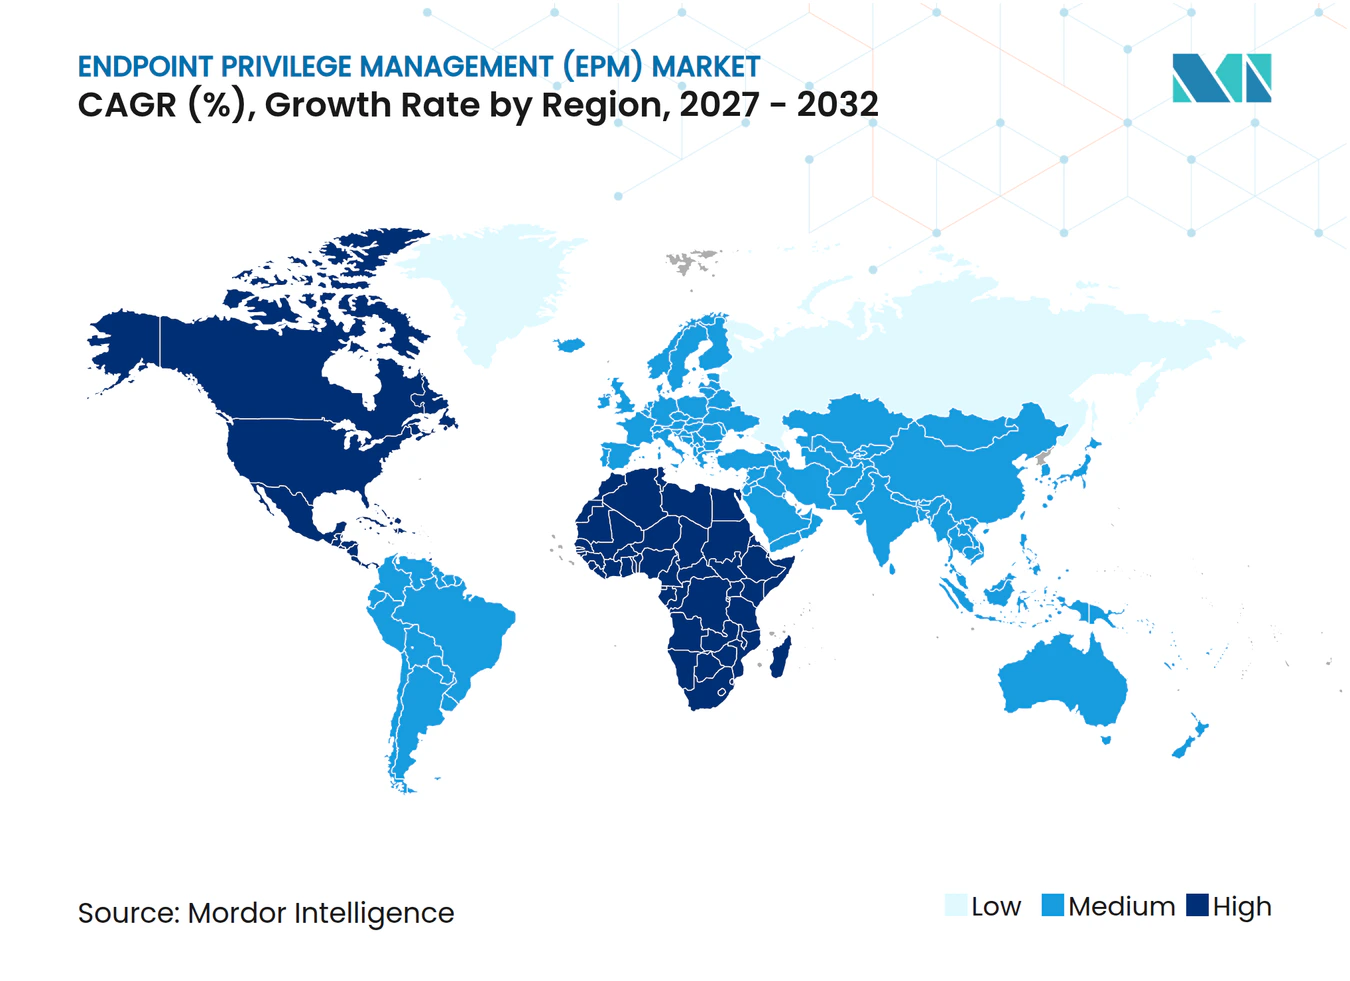
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンドポイント特権管理(EPM)市場分析
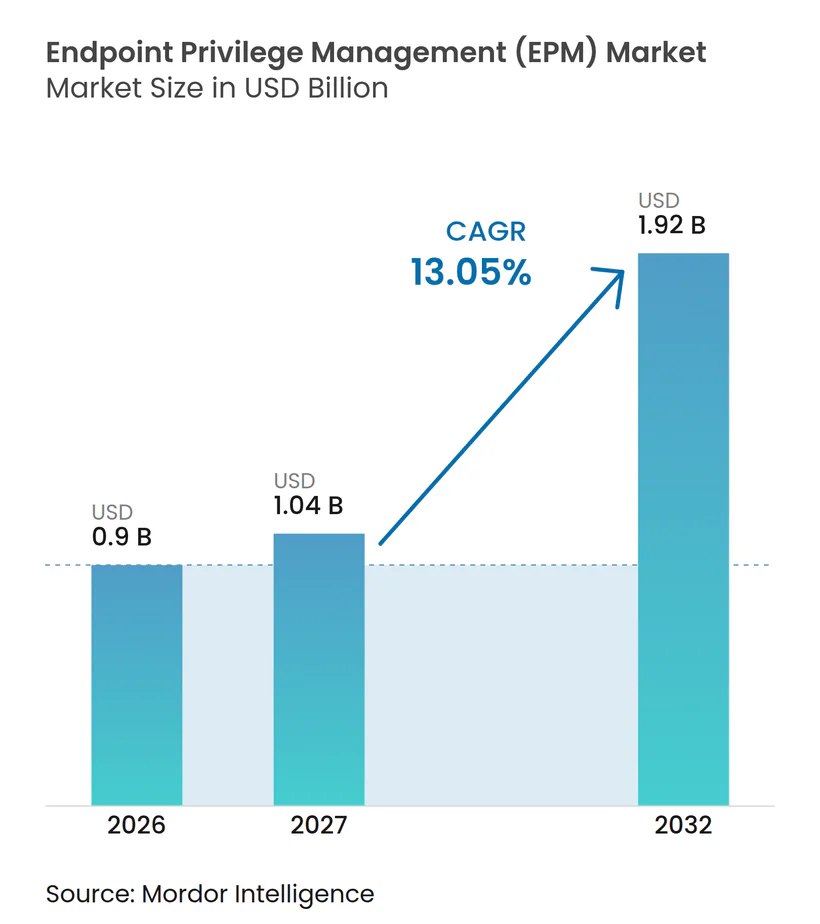
エンドポイント特権管理市場規模は、2026年の0.90 ビリオン 米ドルおよび2027年の1.04 ビリオン 米ドルから、2032年までに1.92 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 13.05%を記録すると予測されます。需要は、特権関連インシデントへの対応から、悪用される前に不要な特権を除去する方向へとシフトしています。このシフトにより、エンドポイント制御が最小特権プログラの中心に位置づけられています。これは、企業がデバイス、アプリケーション、およびアイデンティティの拡大するエステート全体にわたってアクセスを管理しなければならないためです。エンドポイント特権管理市場は、クラウドの採用、分散型ワーク、ならびにマシンおよびAIエージェントのアイデンティティの利用増加によっても形成されています。競争は、クロスプラットフォームのエンドポイントおよびより複雑な特権ワークフローを管理できるスペシャリストと、幅広いセキュリティプラットフォームとを分離しつつあります。基本的なWindows昇格機能は価格圧力に直面している一方、AIエージェントおよび非Windowsエステートに対する制御には差別化されたオファリングの余地が残っています。
レポートの主要ポイント
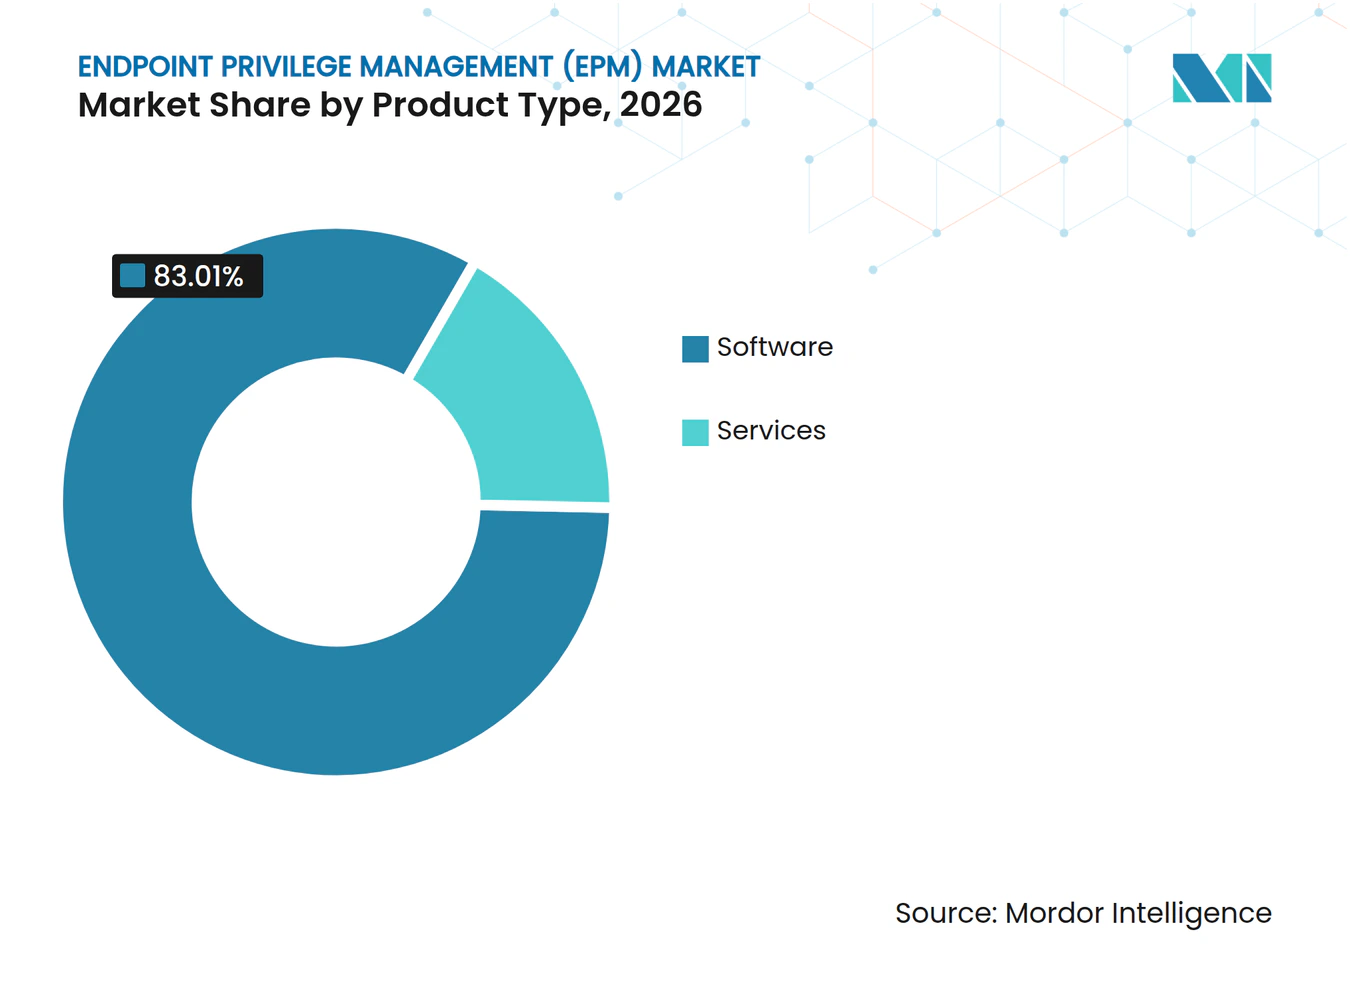
- 製品タイプ別では、ソフトウェアが2026年のエンドポイント特権管理市場シェアの83.01%を占め、マネージドサービスは2032年にかけてCAGR 14.26%で拡大する見込みです。
- 展開モード別では、クラウドが2026年の収益の41.01%を占め、2032年にかけてCAGR 13.82%で拡大する見込みです。
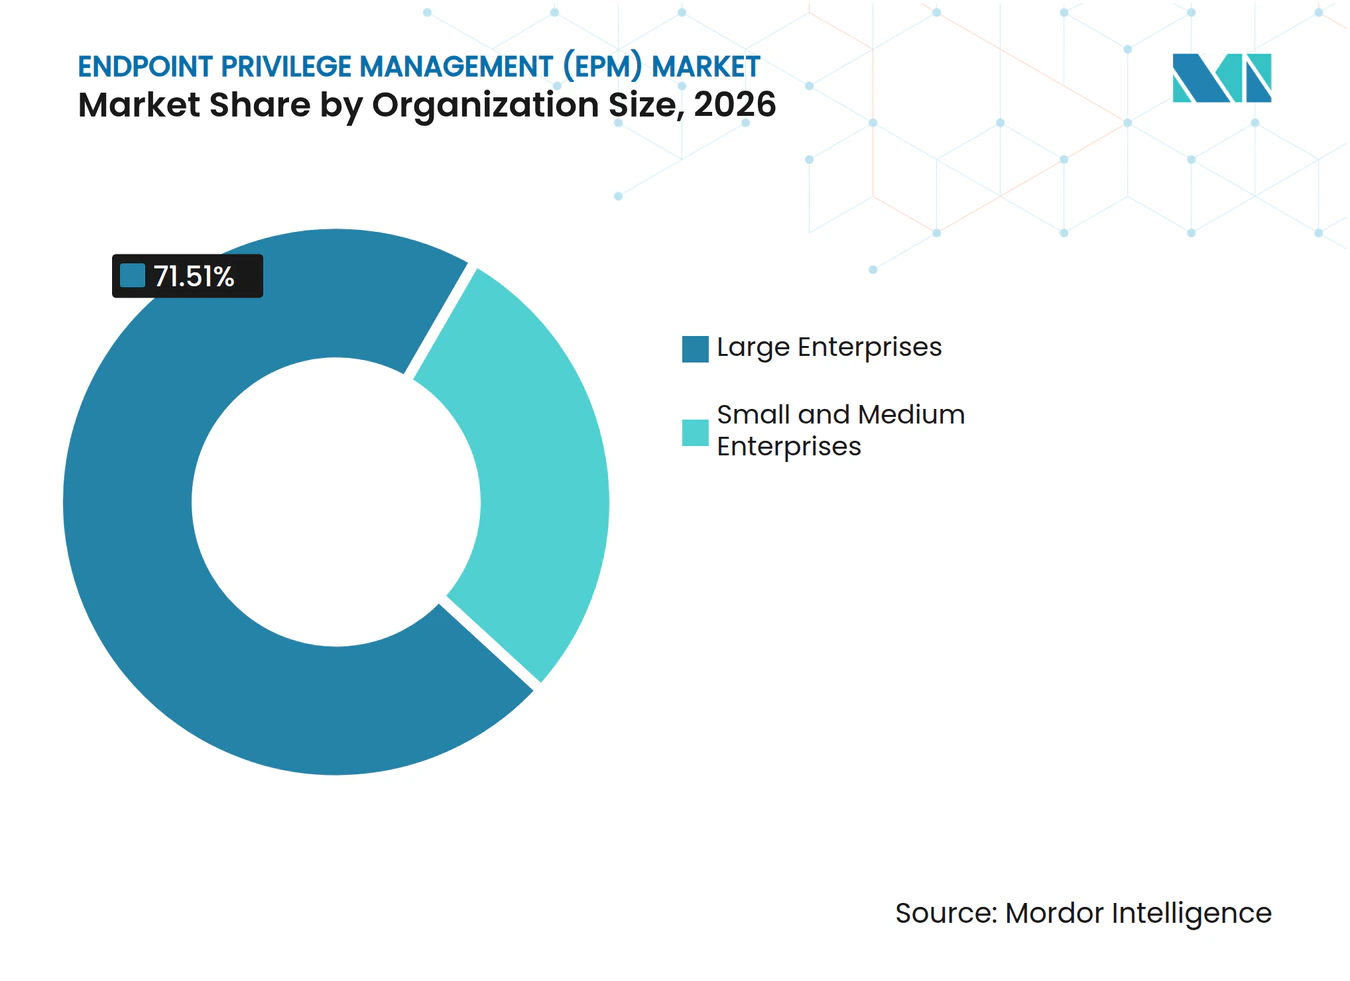
- 組織規模別では、大企業が2026年の収益の71.51%を占め、中小企業は2032年にかけてCAGR 14.48%で拡大する見込みです。
- プラットフォーム別では、Windowsが2026年の収益の71.21%を占め、モバイルプラットフォームは2032年にかけてCAGR 14.52%で拡大する見込みです。
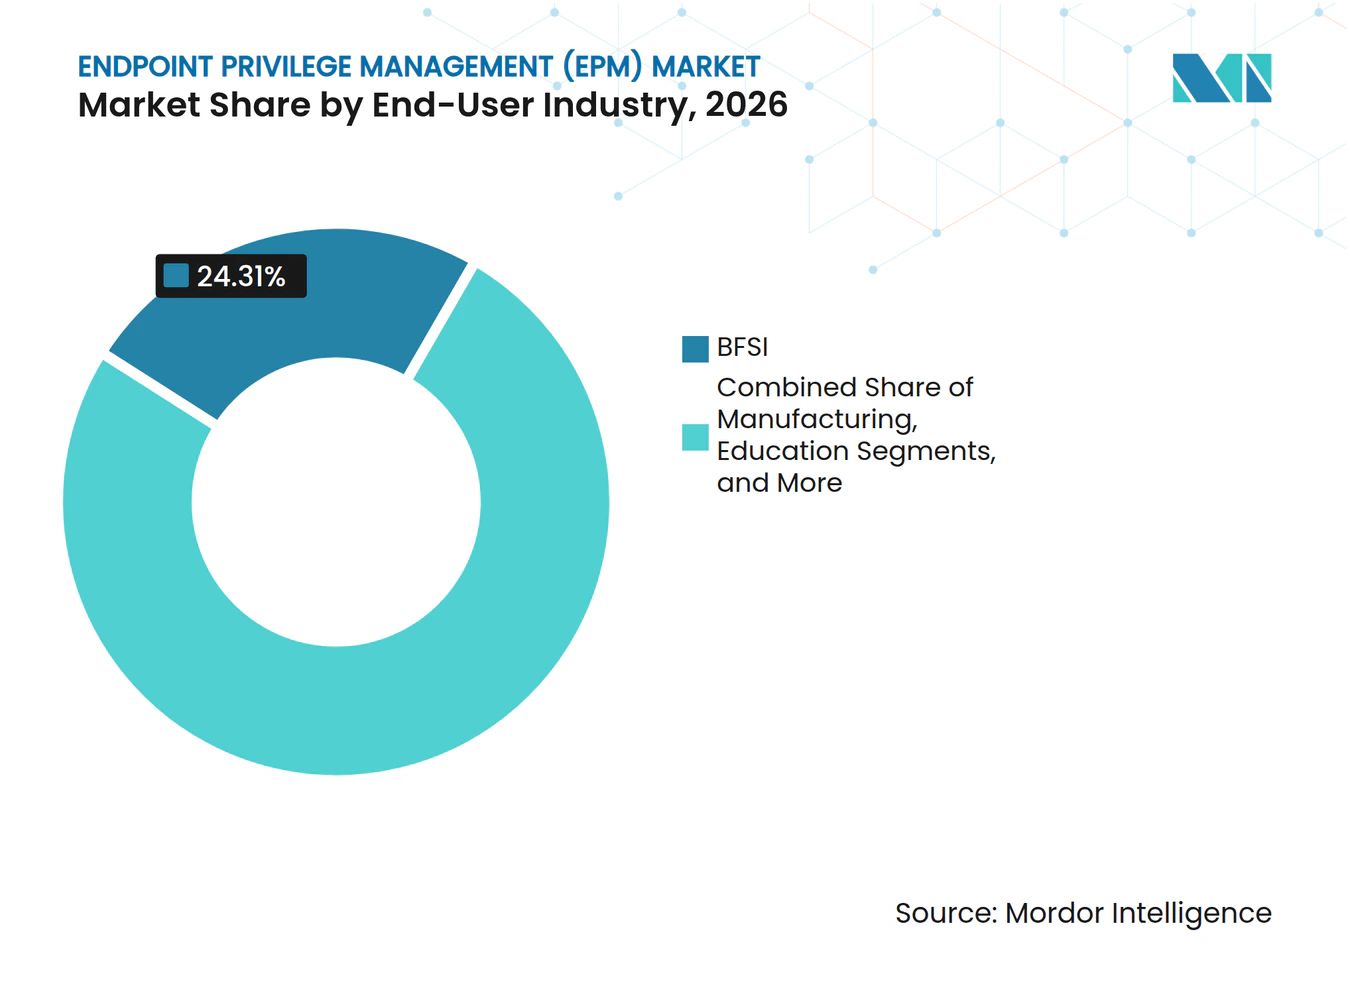
- エンドユーザー産業別では、BFSIが2026年の収益の24.31%を占め、エネルギーおよびユーティリティは2032年にかけてCAGR 14.87%で拡大する見込みです。
- 地域別では、北米が2026年の収益の42.46%を占め、アフリカは2032年にかけてCAGR 14.26%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 特権アカウントの悪用とエンドポイント侵害の深刻化 | +3.5% | グローバル、北米およびヨーロッパで最も高い | 短期(2年以内) |
| ゼロトラストの採用と最小特権の徹底 | +2.8% | グローバル、北米、ヨーロッパ、アジア太平洋で最も強い | 中期(2〜4年) |
| リモートおよびハイブリッドワークフォースの拡大 | +1.9% | グローバル、北米、ヨーロッパ、および新興アジア太平洋で顕著 | 短期(2年以内) |
| クラウド、SaaS、およびハイブリッドインフラの拡大 | +1.7% | グローバル、北米および西ヨーロッパで早期の利益 | 中期(2〜4年) |
| マシンおよびAIエージェントのアイデンティティの急増 | +1.4% | グローバル、北米およびアジア太平洋のテクノロジーハブに初期集中 | 長期(4年以上) |
| 開発者および管理者ワークフローのためのジャストインタイム特権昇格 | +0.9% | 北米およびヨーロッパ、アジア太平洋のDevOpsセンターへの波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
特権アカウントの悪用とエンドポイント侵害の深刻化
特権アカウントの侵害は、単一の管理者アカウントを通じて機密システムを露出させる可能性があるため、エンドポイント特権制御に対する即時需要を生み出しています。2025年7月、CISAおよび米国沿岸警備隊は、米国の重要インフラ組織において、共有されたローカル管理者資格情報、展開スクリプトに保存されたパスワード、および無制限のリモートアクセスを確認しました。[1] 当該勧告は、固有のローカル管理者パスワード、フィッシング耐性のある多要素認証、役割の分離、および共有資格情報の削除を求めました。これらの対策により、エンドポイント特権管理は、従来のIT環境だけでなく運用技術にも関連するものとなっています。2025年9月に公開されたCISコントロールv8.1アカウントおよび資格情報管理ポリシーテンプレートも、最小特権を組織の中核的な実践として提示しています。[2] この規制上および運用上の焦点により、特権削減は産業全体のセキュリティ予算において引き続き注目されています。エンドポイント特権管理市場は、購買者が資格情報の露出をデバイスレベルでの対応を必要とする制御上の問題として扱う場合に恩恵を受けます。
ゼロトラストの採用と最小特権の徹底
ゼロトラストプログラムは、アクセス制御の境界をネットワーク境界から各アイデンティティ、デバイス、およびエンドポイントセッションへと移行させています。米国国立標準技術研究所は2025年8月に特別刊行物800-63改訂第4版を発行し、非人間アカウントおよびハイブリッドクラウドコンテキストにおけるデジタルアイデンティティ要件を網羅しました。[3] この範囲により、より強力なアイデンティティ保証を求める組織において、常設の管理者権限を正当化することが困難になっています。ゼロトラストアーキテクチャの実装に関する米国国立標準技術研究所のガイダンスも、企業リソース全体にアイデンティティおよびアクセス制御を適用するためのフレームワークを提供しています。CISAのクロスセクターサイバーセキュリティパフォーマンス目標バージョン2.0は、最小特権アクセスをクロスセクターのベースラインとして特定しています。エンドポイント特権管理市場は、組織が恒久的なローカル管理ではなく、一時的な昇格と詳細な監査記録を必要とする場合に恩恵を受けます。
リモートおよびハイブリッドワークフォースの拡大
分散型ワークにより、特権活動が住宅ネットワーク、管理されていないデバイス、および企業ネットワークの可視性外の場所にまで拡大しています。開発者、管理者、および財務担当者は、セキュリティ監視に一貫して含まれていない場所から機密セッションを開始することがあります。これにより、管理されたオフィス環境内の活動よも横方向の移動を特定することが困難になっています。エンドポイント制御は、ユーザーがどこから接続するかに関わらず、同じ昇格ポリシーを適用することができます。また、セキュリティチームによるレビューのために、昇格リクエスト、承認、およびセッション活動の記録を作成することもできます。したがって、エンドポイント特権管理市場は、組織がハイブリッドワークの取り決めを維持し、分散したエンドポイント全体で一貫した制御を求める中で引き続き関連性を持ちます。
クラウド、SaaS、およびハイブリッドインフラの拡大
クラウド環境は多くの管理サーフェスを生み出しており、それぞれが独自のアイデンティティモデル、コンソール、およびポリシー要件を持っています。DevOpsチームはクラウドコンソール、CI/CDパイプライン、Kubernetesクラスター、およびデータベースへの昇格アクセスを必要とするため、手動による特権ガバナンスの維持が困難になる場合があります。BeyondTrustは2025年4月にエンドポイント特権管理オファリングをIBM QRadarと統合し、リアルタイムのセキュリティ情報およびイベント管理の相関のために昇格イベントを転送しました。Delineaは2026年3月にStrongDMの買収を完了し、ボールトベースの特権アクセス管理とクラウドネイティブインフラのためのジャストインタイム認可アプローチを組み合わせました。これらの動きは、ベンダーがエンドポイントからクラウドおよび開発者ワークフローへと特権ガバナンスを拡張していることを示しています。したがって、エンドポイント特権管理市場は、エンドポイント、クラウド、およびアイデンティティ制御のより広範な収束と連動しています。
制約影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| レガシーおよび異種エンドポイント全体にわたる統合の複雑さ | -1.8% | グローバル、製造、政府、エネルギーセクターで最も深刻 | 中期(2〜4年) |
| 中小規模組織にとっての高い総所有コスト | -1.3% | グローバル、南米、アフリカ、東南アジアで最も深刻 | 短期(2年以内) |
| 自律型ソフトウェアおよびAIエージェントワークフローにおける特権ポリシーの摩擦 | -0.9% | グローバル、北米およびアジア太平洋に集中 | 長期(4年以上) |
| エンドポイント特権ガバナンスの専門知識の不足 | -0.7% | グローバル、アフリカ、南米、および小規模なアジア太平洋市場で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーおよび異種エンドポイント全体にわたる統合の複雑さ
レガシーオペレーティングシステム、独自の産業プラットフォーム、および混在しエンドポイントエステートは、エンドポイント特権管理の展開を遅らせる可能性があります。ユーティリティ、製造業者、および政府機関は、古いWindowsバージョン、複数のLinuxディストリビューション、および個別のポリシーアプローチを必要とする運用技術コントローラーを運用している場合があります。チームはエージェントの互換性を評価し、アプリケーションの例外を定義し、本番システムから管理者権限を削除することの運用上の影響を評価しなければなりません。これらの要件は、セキュリティリーダーが特権削減にコミットした後でも、評価および展開期間を延長する可能性があります。エネルギー事業者に対する規制上の義務は、より強力な制御の必要性を高めますが、異種エステート全体で必要な技術的作業を排除するものではありません。エンドポイント特権管理市場は、共通のポリシーを適用する前に、異なるデバイスの年齢、オペレーティングシステム、および本番要件に対応しなければなりません。段階的な展開は混乱を軽減できますが、製品評価から完全展開までの時間も延長します。
中小規模組織にとっての高い総所有コスト
エンタープライズエンドポイント特権プラットフォームは、ライセンス料に加えて、実装、保守、ポリシー設計、例外管理、およびユーザー変更サポートのコストを組み合わせる場合があります。中小企業は、管理者権限が削除された際に業務を中断させることなくポリシーを調整するための内部専門知識が限られていることが多いです。そのリスクにより、部分的なロールバックと不均一なセキュリティカバレッジが生じる可能性があります。マネージドデリバリーは代替手段を提供しますが、コストに敏感な地域の組織が吸収することが困難なサービスプレミアムを維持する場合があります。Microsoft 365 E3にはエンドポイント特権管理が含まれておらず、E5ティアを使用しないコストに敏感な組織にカバレッジのギャップが生じます。したがって、エンドポイント特権管理市場は、高度な制御機能と、より小規模な組織が実装および維持できるデリバリーモデルとのバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ソフトウェアが最大の収益を保持し、マネージドサービスがより速く拡大ソフトウェアは2026年のエンドポイント特権管理市場シェアの83.01%を占めました。これは、エージェントベースのツールが大規模なリアルタイムの特権決定をサポートするためです。大企業はこれらの製品を使用して、広範なエンドポイントフリート全体にポリシーを適用し、手動承認プロセスへの依存を減らしています。ソフトウェアモデルは、永続的なポリシー施行、詳細な監査記録、および既存のセキュリティツールとの統合を必要とする組織において確立されています。プロフェッショナルサービスは、ポリシー設計、オンボーディング、例外処理、および変更管理を通じてこれらの展開をサポートします。
マネージドサービスは、リソースに制約のある組織がポリシー定義とエージェント保守のための外部サポートを求めるため、2032年にかけてCAGR 14.26%で拡大する見込みです。CyberArkは2025年6月にクラウドベースのMSPハブを立ち上げ、PAM、アイデンティティガバナンスおよび管理、ならびにアイデンティティおよびアクセス管理機能のマルチテナントデリバリーをサポートしました。このモデルにより、パートナーは各顧が個別のプラットフォームを運用することに依存するのではなく、顧客環境全体に制御を提供することができます。また、監視、ポリシー保守、および日常的な管理タスクに外部支援を必要とする組織にとって、より明確なルートを作成します。これは、内部チームが特権ポリシーを独立して管理する能力を持たない場合がある中堅市場の採用を支援します。エンドポイント特権管理市場は、技術的なデリバリーとポリシー監督が一つのプロバイダー関係を通じて利用可能な場合、より多くの組織にリーチできます。顧客はマネージドサポートを使用して初期ルールを設定し、例外に対処し、エステートの変化に応じてエンドポイントエージェントを維持することができます。このサービスモデルは、運用作業の大部分をスペシャリストパートナーにシフトしながら、最小特権の基本目標を維持します。


展開モード別:
クラウドがシェアと予測拡大をリードクラウドは2026年のエンドポイント特権管理市場規模の41.01%を占め、2032年にかけてCAGR 13.82%で拡大する見込みです。この位置は、成熟した展開サイクルではなく、SaaS提供の特権制御への継続的な移行を反映しています。組織はクラウドデリバリーを使用して、地理的に分散したエンドポイント全体のポリシーを管理し、オンプレミスのオーバーヘッドなしにエージェントを更新し、クラウドアイデンティティプロバイダーと接続します。これらの運用上の利点は、リモートユーザーと分散したIT運用を持つ企業にとって特に関連性があります。クラウドデリバリーはまた、ポリシーチームにエンドポイントグループ全体の変更の一元的なビューを提供し、複数の個別の管理ツールを維持する必要性を減らすことができます。この利点は、組織がオフィス、在宅スタッフ、および支店の場所全体に同じ承認および監査プロセスを適用しようとする場合に重要です。また、新しいエンドポイントグループが共通の運用モデルの下に置かれる際のポリシー変更のデリバリーを簡素化することもできます。セキュリティチームにとって、集中管理は昇格活動とポリシーコンプライアンスのより一貫した記録をサポートします。
オンプレミス展開は、データ居住要件がSaaS採用を制限する規制された銀行、政府、および防衛の設定において引き続き関連性があります。ハイブリッドモデルは、選択されたデバイスとアイデンティティ機能をクラウドサービスに移行しながら、オンプレミスのポリシーボールトを引き続き運用する組織をサポートします。このアプローチにより、組織はすぐにSaaSに移行できないシステムの制御を維持しながら、移行を段階的に進めることができます。ドイツ、インド、および湾岸協力会議市場におけるデータ主権要件は、予測期間中にハイブリッド展開への需要を持続させると予想されます。ハイブリッド構成により、セキュリティチームは機密システムを確立されたインフラ上に維持しながら、クラウドベースのポリシー管理を新しいエンドポイントグループに拡張することができます。この実用的な移行アプローチは、すべてのシステムを同じペースで変更できない組織の混乱を制限します。また、レガシーアプリケーションと特殊なワークロードは、より長期間にわたって確立された制御内に留まる必要がある場合があることも認識しています。したがって、ハイブリッドの採用は、単なる一時的な技術的好みではなく、運用上の制約に対する実用的な対応です。
組織規模別:
大企業がリードし、中小企業が加速大企業は2026年の収益の71.51%を占めました。これは、広範なエンドポイントフリートを運用し、マルチポリシーの特権ガバナンスをサポートできるためです。その購買決定は、Active Directory、SIEMシステム、およびエンドポイント検出・対応ツールと統合するプラットフォームを好む傾向があります。これにより、エコシステムの深さが大規模展開における重要な考慮事項となります。これらの組織はまた、ポリシー設計、アプリケーションの例外、および継続的な管理を管理するためのより大きな能力を持っています。より大きなセキュリティチームは、より広く適用する前に制御されたグループでポリシー変更をテストすることができます。これにより、エンドポイント特権ツールをアイデンティティ、検出、および対応機能をカバーするより広範なプログラムの一部として使用することができます。
中小企業は、サイバー保険要件、NIS2義務、およびサブスクリプションデリバリーモデルが採用を広げるため、2032年にかけてCAGR 14.48%で拡大する見込みです。WALLIX Groupのヨーロッパでのポジショニングは、フランスとドイツの中規模組織におけるコンプライアンス主導の需要と一致しています。このセグメントは、マネージドプロバイダーがポリシーの専門知識をサービスとして提供する場合にも恩恵を受けます。サブスクリプションベースの製品により、これらの顧客は限られたユーザーセットから始め、ポリシーが確立されたときに拡大することが容易になります。より小規模な組織は、より多くの従業員とエンドポイントに制御を拡張する前に、最もリスクの高い管理者アカウントに焦点を当てることができます。この段階的なアプローチは、広範なローカル権限の突然の撤回に続く混乱を軽減することができます。したがって、エンドポイント特権管理市場は、初期のエンタープライズ採用から、より小さな平均取引規模ではあるがより広いユーザーボリュームを持つ、より広い中堅市場の顧客基盤へと移行しています。

プラットフォーム別:
Windowsが主要基盤を維持し、モバイルが拡大Windowsは2026年の収益の71.21%を占め、企業環境における広範な存在感と、過剰なローカル管理者権限という長年の問題を反映しています。Windowsエステートは、特権アカウントが過剰にプロビジョニングされている場合、横方向の移動への露出が文書化されていることが多いです。このインストールベースにより、Windowsはエンドポイントポリシー施行の中心的なプラットフォームであり続けています。組織はまた、日常的なビジネスアプリケーションを中断させることなく常設権限を削除できる制御を必要としいます。この要件により、アプリケーション制御と適切に維持された例外プロセスがWindows展開において重要であり続けます。焦点は昇格をブロックすることだけでなく、文書化された時間制限付きの承認パスで承認された作業を継続させることにもあります。これは、セキュリティポリシーと従業員および技術チームの日常的な要件とのバランスを取る必要性を反映しています。また、大規模なWindows環境においてユーザーエクスペリエンスと明確なポリシーコミュニケーションを重要にします。
モバイルプラットフォームは、BYODポリシーがモバイルデバイスを特権アクセスワークフローの一部にするため、2032年にかけてCAGR 14.52%で拡大する見込みです。macOSの採用もデザインおよびソフトウェアエンジニアリング組織で増加しており、Linuxの特権管理はより詳細なポリシー構造を必要とします。米国国立標準技術研究所特別刊行物800-63改訂第4版はモバイル認証コンテキストに対応し、規制された組織のためのより広範なアイデンティティフレームワークをサポートします。Windows、macOS、Linux、およびモバイル環境をサポートするベンダーは、混在したエンドポイントフリートとより多様な管理活動を持つ顧客に対応できます。これにより、各オペレーティングシステムに個別の製品と個別のポリシー標準を適用する負担が軽減されます。したがって、クロスプラットフォームの範囲は、エンドポイント戦略に個人デバイス、エンジニアリングワークステーション、およびサーバー環境が含まれる場合に関連性があります。異なるオペレーティングシステムは異なる管理パターンを生み出すため、ポリシーモデルは操作が困難にならない範囲で柔軟でなければなりません。一つの管理アプローチを通じてこれらのパターンをサポートできるプロバイダーは、混在フリートの顧客に対してより明確なポジションを持っています。
エンドユーザー産業別:
BFSIがリードし、エネルギーおよびユーティリティが最速で進展BFSIは2026年の収益の24.31%を占めました。これは、金融機関が厳格なアクセス制御要件を満たさなければならないためです。DORAは2025年1月17日からEU金融機関に適用されており、PCI DSS 4.0およびSWIFT顧客セキュリティプログラムも特権アクセスガバナンスを強化しています。ヘルスケアおよびライフサイエンスは、接続されたデバイスと機密データが制御された管理アクセスの重要性を高めるため、別の主要なユーザーグループを代表しています。ITおよびテレコムの顧客は、クラウドサービス管理者アカウントとCI/CD資格情報を管理するために、DevOpsシステムとともにエンドポイント特権ツールを使用しています。
エネルギーおよびユーティリティは、電力、ガス、石油、および熱の運用全体でセキュリティ要件が増加するため、2032年にかけてCAGR 14.87%で拡大する見込みです。エネルギーユーティリティの情報セキュリティ要件はより正式なものになりつつあり、特定のセキュリティ投資を裁量的なイニシアチブからコンプライアンス主導のプログラムへと移行させています。事業者は、企業システムと特殊な運用環境の両方で機能できるポリシーを必要としています。政府および防衛の購買者もNIST SP 800-53および関連する国家フレームワークに従っており、調達を通常の予算サイクルに対してあまり敏感でなくすることができます。これらのセクターは一般的に、監査可能性、明確な役割の離、および文書化された管理活動を必要とします。これらのニーズにより、一貫したエンドポイントポリシー施行がより広範なコンプライアンスプログラムの実用的な部分となります。同じ要件はまた、管理権限がどのように、いつ使用されたかを記録するツールへの需要をサポートします。これは、組織が昇格されたアクセスが制御され、レビュー可能であったことを実証する必要がある場合に関連します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米エンドポイント特権管理(EPM)市場
北米は2026年のエンドポイント特権管理市場シェアの42.46%を占め、最も成熟した地域採用基盤であり続けています。米国連邦政府のゼロトラストイニシアチブは、連邦機関、州および地方機関、ならびに重要インフラ事業者における最小特権の採用をサポートしています。CISAのクロスセクターサイバーセキュリティパフォーマンス目標バージョン2.0は、最小特権アクセスをベースラインのセキュリティ目標として特定しています。2025年のCISAおよび米国沿岸警備隊の勧告も、重要インフラ組織におけるローカル管理者資格情報の弱点を強調しました。カナダはエンドポイントの強化に同様の注意を払っており、メキシコは親会社の制御をローカル運用に拡張する多国籍組織を通じて発展しています。この地域にはまた、確立されたセキュリティ運用チームと正式なアイデンティティプログラムを持つ大企業の大規模なインストールベースがあります。これにより、エンドポイント昇格データを他のセキュリティ監視プロセスと接続する展開がサポートされます。
ヨーロッパおよびアジア太平洋エンドポイント特権管理(EPM)市場
ヨーロッパは第2位の地域であり、金融、重要インフラ、輸送、ヘルスケア、およびデジタルサービス全体にわたる密な規制上の影響を持っています。DORAは2025年1月から施行されており、NIS2は重要および重要なエンティティに対するアクセスガバナンス要件を導入しています。ヨーロッパのエネルギー事業者は、体系的なリスク管理とタイムリーなインシデント報告に対するより強い焦点に直面しています。アジア太平洋では、日本、オーストラリア、および韓国がそれぞれ独自のサイバーセキュリティフレームワークを適用しています。エンドポイント特権管理市場は、これらの国固有の要件と企業の技術選択によって形成されています。NTTテクノクロスは、2024年度に日本の特権ID管理ツールセクターでiDoperationが33.3%のシェアを保持したと報告しており、グローバルプラットフォームと並んで国内ベンダーの役割を示しています。この地域の競争は、グローバルベンダーが地域の調達慣行と確立された顧客関係に製品を合わせる必要があることを意味します。また、この地域には多国籍展開と国固有のセキュリティプラットフォームの両方が含まれていることも示しています。
中東・アフリカおよび南米エンドポイント特権管理(EPM)市場
アフリカは2032年にかけてCAGR 14.26%で拡大する見込みであり、エンドポイント特権管理市場で最も速い地域成長率です。南米、中東、およびアフリカは採用の異なる段階にありますが、それぞれが新たな展開機会を提供しています。ブラジルはLGPD義務と金融セクターのアクセスガバナンス要件によってサポートされています。サウジアラビアとアラブ首長国連邦は、デジタル化プログラムと政府および重要インフラに対するサイバーセキュリティの期待を通じて採用を進めています。ナイジェリア、南アフリカ、およびケニアは金融および通信インフラを拡大しており、特権制御を必要とする新しいエンドポイントエステートを生み出しています。南アフリカとエジプトがアフリカの展開をリードしており、ナイジェリアはモバイルバンキングおよびアプリケーションアクセスワークフローに向けてポリシー要件を拡張しています。この地域のより高い予測成長率は、より低い展開基盤からのデジタルサービスの拡大を反映しています。新しい金融および通信インフラを追加する組織は、エンドポイントエステートが構築および拡張される際に特権制御を導入することができます。
競合環境
市場集中度
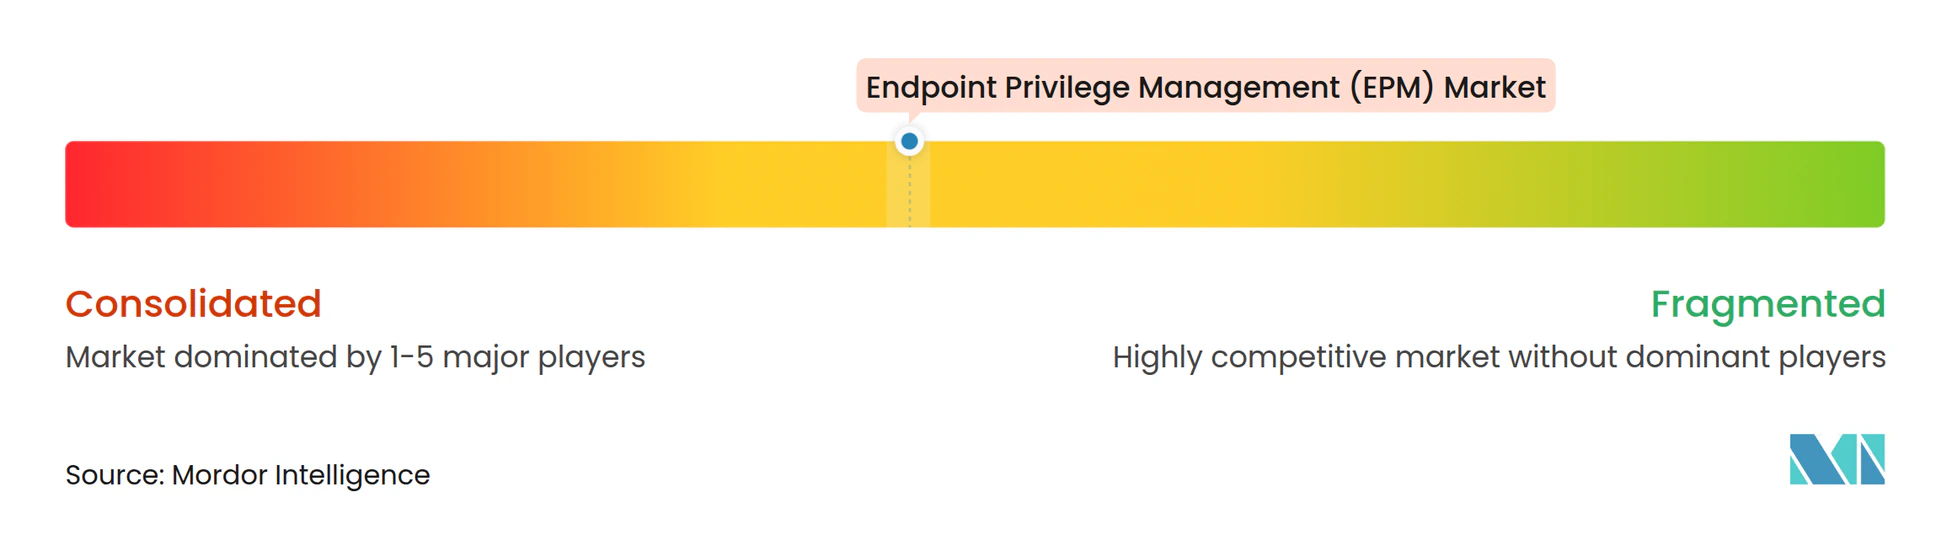
エンドポイント特権管理市場は、大企業アカウントにおいてCyberArk、BeyondTrust、およびDelineaの間で中程度の集中度を示しており、地域およびスペシャリストベンダーが中堅市場および垂直市場の機会を競っています。主要ベンダーは、買収、クラウドデリバリー、およびアイデンティティガバナンス機能を通じてプラットフォームを拡大しています。CyberArkは2025年4月にZilla Securityを175 ミリオン 米ドルで買収し、アイデンティティセキュリティプラットフォームにAI支援のアクセスレビュー機能を追加しました。Delineaは2026年3月にStrongDMの買収を完了し、ボールトベースの特権アクセス管理とクラウドインフラおよびAIエージェントのユースケースのための継続的な認可を組み合わせました。BeyondTrustは、エンドポイント昇格イベントをIBM QRadarに転送する統合を通じて運用コンテキストを強化しました。これらの行動は、特権データをより広範なアイデンティティおよびセキュリティ運用と接続することへの競争上の焦点を反映しています。したがって、購買者は昇格機能だけでなく、エンドポイント周辺の制御の幅によってプロバイダーを評価することができます。
AIエージェントのアイデンティティガバナンス、クロスプラットフォームのモバイルサポート、およびより小規模な組織向けのマネージドデリバリーにおいて、競争スペースは依然として開かれています。エンドポイント特権管理市場は、ベンダーが標準的なワークステーション管理を超えて制御を拡張するにつれて発展し続けています。CyberArkは2025年11月に、AIエージェントのためのジャストインタイムアクセス、ゼロ常設特権、およびセッション監視を備えたセュアAIエージェントソリューションを導入しました。AIエージェントはSaaS、クラウド、および開発者環境全体で特権アクセスを必要とする場合があるため、この領域は重要です。エンドポイント特権管理市場はまた、開発者ワークフロー制御を人間および非人間のアイデンティティのポリシー施行と接続できるプロバイダーを優遇します。クロスプラットフォームのエンドポイントを提供するベンダーは、Windows、macOS、Linux、およびモバイル環境が単一のオペレーティングシステムアプローチの範囲外にある顧客に対応できます。これは、従業員デバイス、エンジニアリングシステム、およびサーバーに対して一つのポリシー構造を必要とする組織にとって特に関連性があります。エンドポイント特権管理市場は、これらの環境全体で個別の管理プロセスを削減できるプロバイダーを引き続き評価します。
マネージドデリバリーは、多くの中小企業が大規模な社内ポリシーチームを構築することなくセキュリティの成果を必要とするため、別の競争ルートです。エンドポイント特権管理市場は、プロバイダーがポリシー管理をよりアクセスしやすく維持しやすくする場合に、このグループにサービスを提供できます。CyberArkのMSPハブはマルチテナント管理とパートナー主導のデリバリーをサポートし、顧客の運用負担を軽減することができます。Keeper Securityは2025年5月にエンドポイント特権マネージャーを立ち上げ、ジャストインタイム昇格、オプションの多要素認証、承認ワークフロー、およびWindows、macOS、Linuxのサポートを提供しました。これにより、クロスプラットフォーム機能が中堅市場アカウントを求めるベンダーにとって実用的な差別化ポイントとなります。シンプルな展開と明確な承認パスを組み合わせた製品は、複雑な例外ライブラリを維持できないチームにより適している場合があります。したがって、競争上の成功は、カバレッジと日常ユーザーにとって最小特権ポリシーを実行可能にする能力の両方に依存します。
エンドポイント特権管理(EPM)産業リーダー
-
Palo Alto Networks
-
BeyondTrust Corporation
-
Delinea Inc.
-
One Identity LLC
-
Zoho Corporation Pvt. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
エンドポイント特権管理(EPM)市場 このレポートでカバーされる企業
- Palo Alto Networks
- BeyondTrust Corporation
- Delinea Inc.
- One Identity LLC
- Zoho Corporation Pvt. Ltd.
- WALLIX Group SA
- ARCON TechSolutions Pvt. Ltd.
- Hitachi ID Systems, Inc.
- IBM Corporation
- Microsoft Corporation
- Broadcom Inc.
- Quest Software Inc.
- Osirium Technologies plc
- Senhasegura
- Fudo Security
- Saviynt, Inc.
- Keeper Security, Inc.
- FastTrack Software ApS
最近の産業開発事情 エンドポイント特権管理(EPM)市場
- 2026年7月:SailPointは2026年7月9日、OAuth 2.0認証を使用して、アイデンティティセキュリティクラウド内にBeyondTrust Password Safe CloudおよびDelinea Secret Serverのインスタンスレベルのパム発見コネクタを導入しました。の更新により、SailPointの特権アクセス管理ガバナンスカバレッジがIdira、BeyondTrust、およびDelineaに拡張され、アイデンティティガバナンスの整合のための管理システムのインベントリが可能になります。
- 2026年5月:Palo Alto Networksは2026年5月12日にIdiraを導入し、PAM、アイデンティティガバナンスおよび管理、マシンアイデンティティセキュリティ、およびエージェンティックアイデンティティセキュリティを300以上の統合を持つ単一プラットフォームに統合しました。既存のCyberArk顧客は、Palo Alto Networksポートフォリオ全体のクロスプラットフォーム機能へのアクセスとともに、Idiraブランドの下で同じプラットフォームを継続します。
- 2026年3月:Delineaは2026年3月5日にStrongDMの買収を完了し、ボールトベースのPAMとStrongDMのクラウドネイティブインフラ、データベース、Kubernetesクラスター、およびCI/CDパイプラインのためのジャストインタイムプロキシベースのアクセスモデルを統合しました。Delinea Iris AIを搭載した統合プラットフォームは、人間および非人間のアイデンティティのためのリアルタイムポリシー評価を提供し、既存のPAMインフラを置き換えることなくゼロ常設特権モデルをサポートします。
- 2026年1月:DelineaとStrongDMは2026年1月15日に最終的な買収契約を発表しました。StrongDMは推定1,600万 米ドルのARRを持ち、この取引は2026年2月にACCCの承認を受け、2026年3月に完了しました。
グローバルエンドポイント特権管理(EPM)市場レポートの範囲
エンドポイント特権管理市場は、製品タイプ(ソフトウェア、サービス(プロフェッショナルサービス、マネージドサービス))、展開モード(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、プラットフォーム(Windows、macOS、Linux、モバイルプラットフォーム)、エンドユーザー産業(BFSI、ヘルスケアおよびライフサイエンス、情報技術および通信、政府および防衛、製造、小売および電子商取引、エネルギーおよびユーティリティ、教育、その他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ソフトウェア | |
| サービス | プロフェッショナルサービス |
| マネージドサービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| Windows |
| macOS |
| Linux |
| モバイルプラットフォーム |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 情報技術および通信 |
| 政府および防衛 |
| 製造 |
| 小売および電子商取引 |
| エネルギーおよびユーティリティ |
| 教育 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| 製品タイプ別 | ソフトウェア | |
| サービス | プロフェッショナルサービス | |
| マネージドサービス | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| プラットフォーム別 | Windows | |
| macOS | ||
| Linux | ||
| モバイルプラットフォーム | ||
| エンドユーザー産業別 | BFSI | |
| ヘルスケアおよびライフサイエンス | ||
| 情報技術および通信 | ||
| 政府および防衛 | ||
| 製造 | ||
| 小売および電子商取引 | ||
| エネルギーおよびユーティリティ | ||
| 教育 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
エンドポイント特権管理市場規模はどのくらいですか?
エンドポイント特権管理市場は、2027年に1.04 ビリオン 米ドル、2032年までに1.92 ビリオン 米ドルに達すると予測されており、CAGR 13.05%です。
エンドポイント特権管理の採用を促進しているものは何ですか?
特権アカウントの悪用、ゼロトラストプログラム、分散型ワーク、およびクラウド管理のニーズが、ジャストインタイム昇格と最小特権制御への需要を高めています。
どの製品タイプがエンドポイント特権管理の採用をリードしていますか?
ソフトウェアは2026年の収益の83.01%をリードしました。これは、企業が大規模なエンドポイントフリート全体でリアルタイムのポリシー施行のためにエージェントベースのツールを使用するためです。
どの展開モデルが最も速く拡大していますか?
クラウドデリバリーは2026年の収益の41.01%をリードし、2032年にかけてCAGR 13.82%で拡大する見込みです。
どのエンドユーザーセクターが最も速い予測拡大を示していますか?
エネルギーおよびユーティリティは、重要インフラ事業者のセキュリティ要件が増加するため、2032年にかけてCAGR 14.87%で拡大する見込みです。
どの地域が最も速い予測拡大を示していますか?
アフリカは、金融のデジタル化と新しい通信インフラに支えられ、2032年にかけてCAGR 14.26%で拡大する見込みです。