
マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
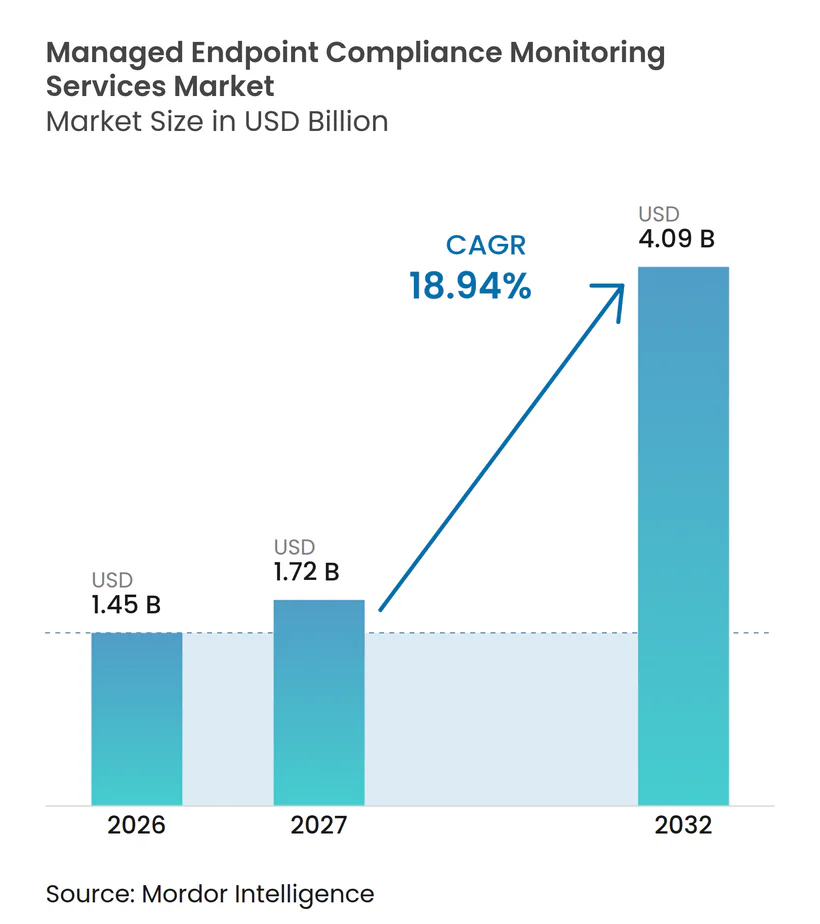
| 市場規模 (2027) | 1.72 十億米ドル |
| 市場規模 (2032) | 4.09 十億米ドル |
| 成長率 (2027 - 2032) | 18.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場分析
マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場規模は、2026年の14.5億米ドルから2032年までに40.9億米ドルへと拡大し、2027年から2032年にかけてCAGR 18.94%を記録する見込みです。この成長は、エンドポイント境界の拡大、より厳格なエビデンス要件、および分散デバイス全体にわたる継続的なコンプライアンスプログラムを運用するための社内能力の不足を反映しています。特に、セキュリティチームがオフィス、自宅、クラウドアプリケーション、モバイルワークパターンにまたがってポリシーステータス、パッチ記録、アクセス条件、監査要求を調整しなければならない環境において顕著です。ハイブリッドワーク、個人デバイスアクセス、クラウドアプリケーションにより、コンプライアンスチェックは従来の企業ネットワークを超えて拡大しており、規制対象組織にとって継続的なデバイス可視性がより重要になっています。これらの組織は、何が確認され、いつコントロールが適用され、例外がどのように解決されたかについての信頼性の高い記録を必要としています。欧州、米国、アジア太平洋地域の規制は、調達サイクルを短縮しています。これは、購買者がポリシーの存在を定期的に確認するだけでなく、監査可能なコントロールを必要としており、コンプライアンスチームがリスクリーダー、内部監査グループ、規制当局、外部評価者と明確に共有できる情報を必要としているためです。したがって、マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場は、顧客環境に別の切り離されたツールを追加することなく、モニタリング、修復、レポーティング、規制マッピングを組み合わせたプロバイダーを優遇します。
主要レポートのポイント
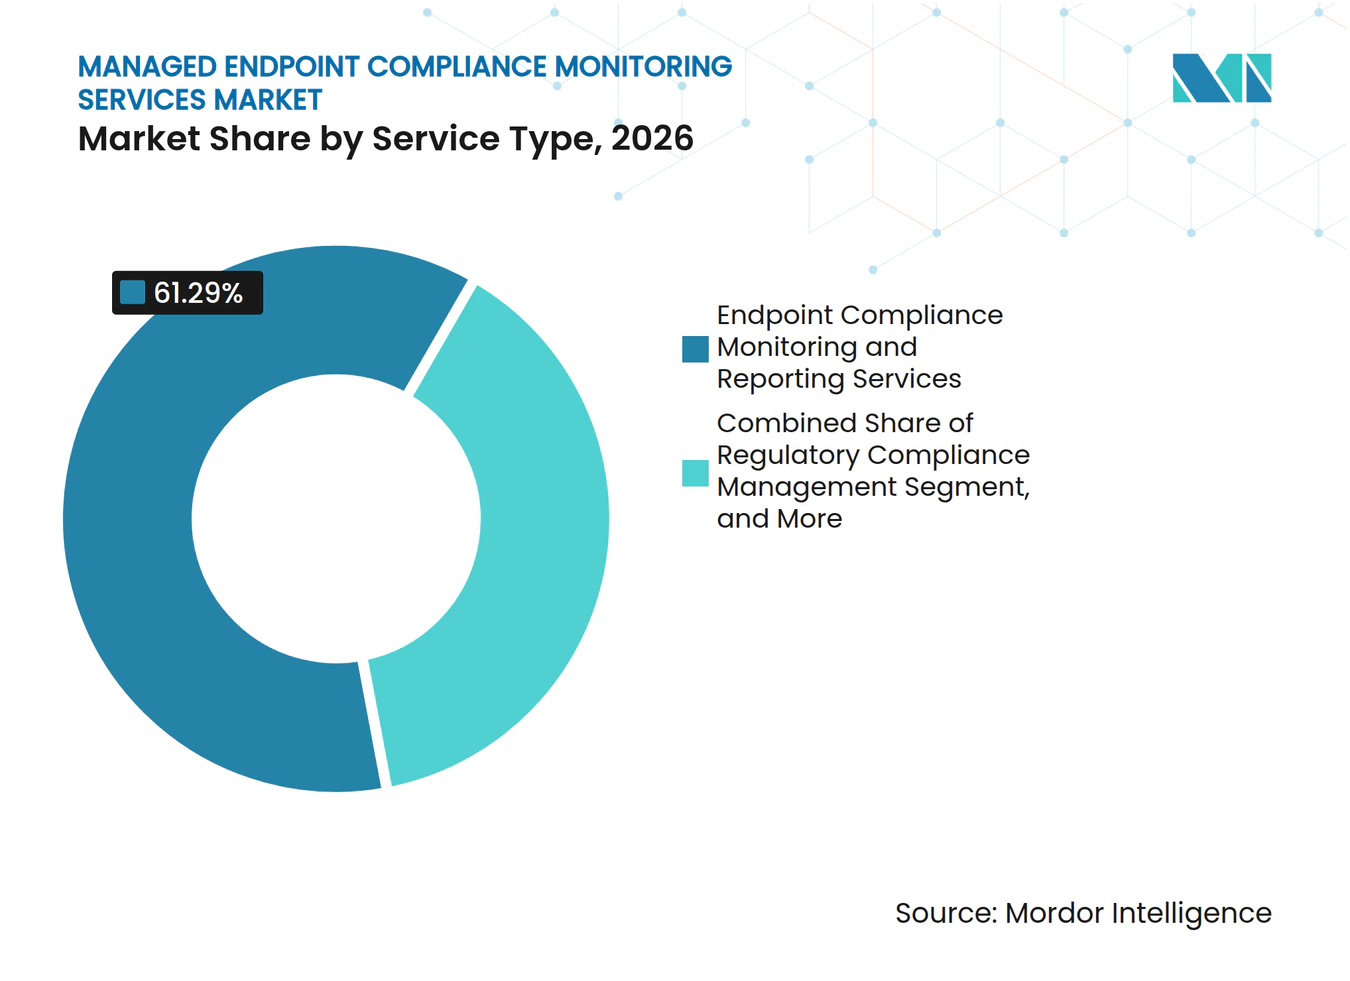
- サービスタイプ別では、エンドポイント・コンプライアンス・モニタリング・レポーティング・サービスが2026年のマネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場収益シェアの61.29%を占め、規制コンプライアンス管理サービスは2032年にかけてCAGR 19.89%で拡大する見込みです。
- デプロイメントモード別では、クラウドベースの提供が2026年のネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場収益シェアの68.41%を占め、ハイブリッドデプロイメントは2032年にかけてCAGR 20.12%で拡大する見込みです。
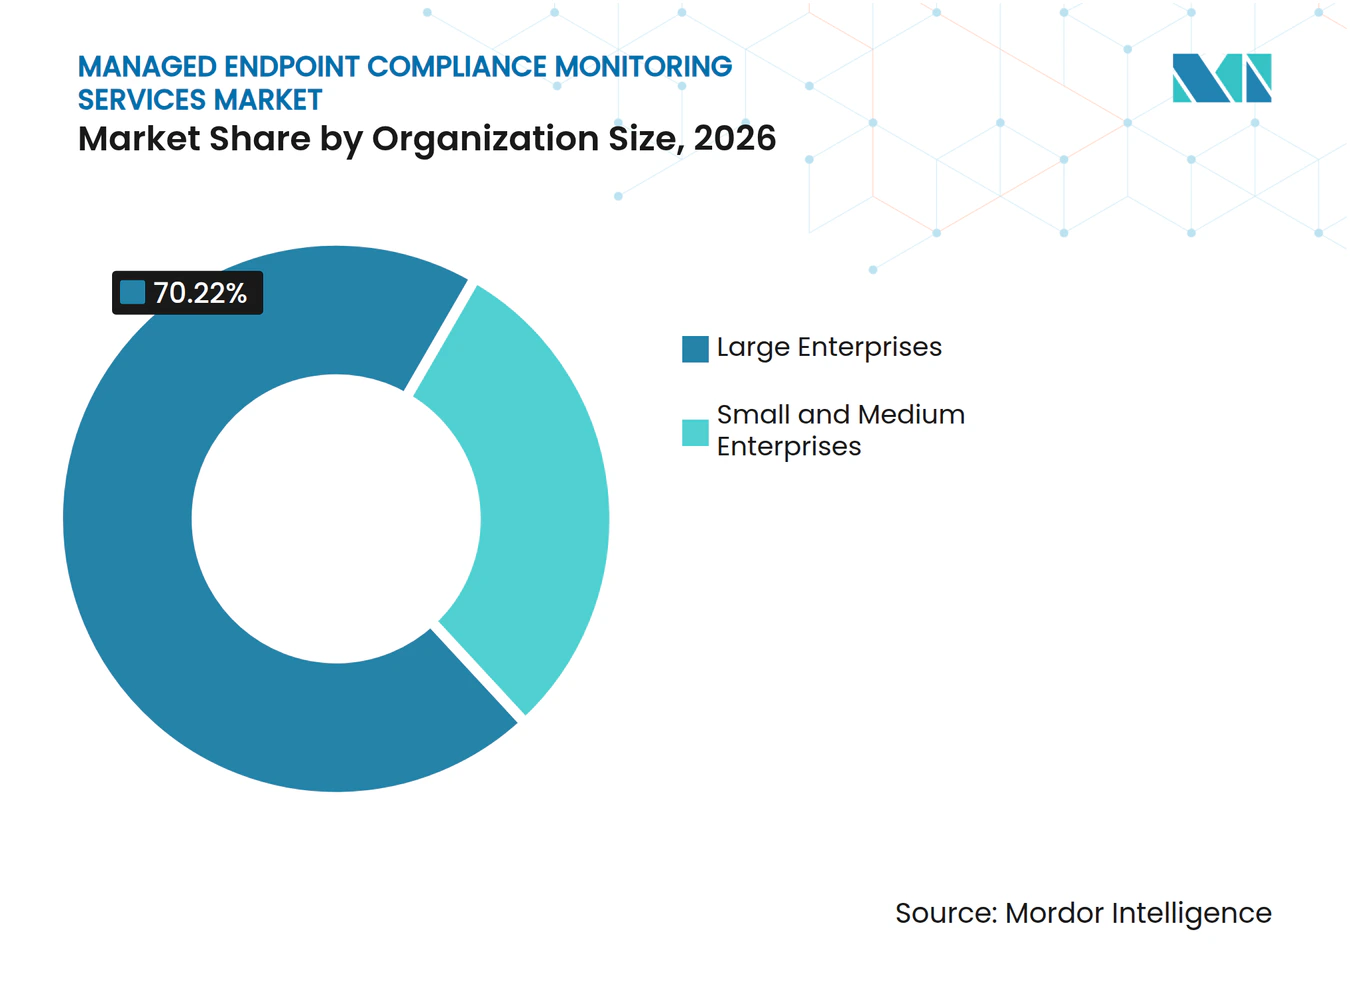
- 組織規模別では、大企業が2026年のマネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場収益シェアの70.22%を占め、中小企業は2032年にかけてCAGR 20.41%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年のマネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場収益シェアの28.11%を占め、政府・公共行政は2032年にかけてCAGR 19.29%で拡大する見込みです。
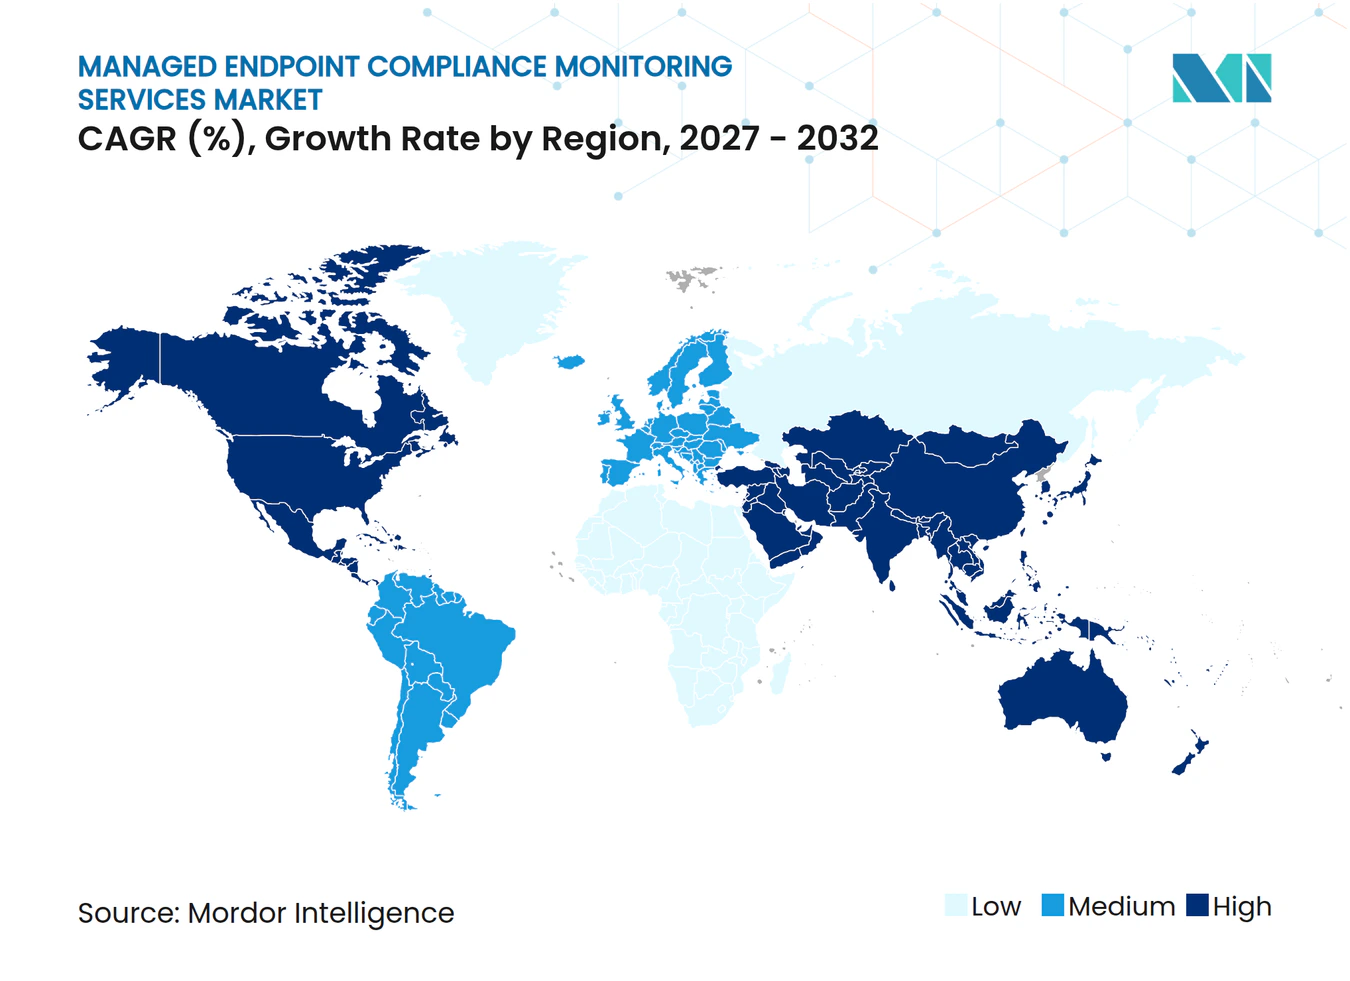
- 地域別では、北米が2026年のマネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場収益シェアの36.14%を占め、アジア太平洋地域は2032年にかけてCAGR 19.58%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| NIS2、DORA、CMMC、およびセクター規制対応支出 | +4.2% | 欧州連合と北米を主要地域とし、アジア太平洋地域および中東・アフリカが続くグローバル規模 | 中期(2〜4年) |
| ハイブリッドワークおよびBYODガバナンスの拡大 | +3.8% | グローバル | 短期(2年以内) |
| ゼロトラストとエンドポイントセキュリティの統合 | +3.5% | 北米と欧州連合が主導し、アジア太平洋地域が加速するグローバル規模 | 中期(2〜4年) |
| 分散フリートにおけるクラウドファーストのUEM導入 | +2.9% | アジア太平洋地域が最も速い導入ペースを示すグローバル規模 | 中期(2〜4年) |
| 監査対応コンプライアンスのための継続的なエビデンス要件 | +2.3% | 北米と欧州連合で最も強い需要があるグローバル規模 | 短期(2年以内) |
| リーンITチームのためのマネージドサービスとしてのコンプライアンステレメトリー | +1.8% | 北米とアジア太平洋地域で最も強い普及があるグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
NIS2、DORA、CMMC、およびセクター規制対応支出
NIS2、DORA、CMMC、およびセクター固有の規則は、組織が内部ポリシーを単に文書化するだけでなく、運用コントロールを実証することを要求するため、マネージド・エンドポイント・コンプライアンス・モニタリング・サービスへの直接的な需要を生み出しています。ENISAは、調査対象の欧州組織の70%が、NIS2、サイバーレジリエンス法、DОRAへの準拠を主要なサイバーセキュリティ投資ドライバーとして特定したと報告しました。[1] 同調査では、ICTサービス管理事業体の43%が前年度中にサイバーセキュリティテストを完了しておらず、45%が重要なパッチの適用に3ヶ月以上を要したことも判明しました。欧州金融機関に対するDORA監督、米国防衛サプライチェーンに対するCMMC要件、インドおよびマレーシアの金融セクター規則はそれぞれ、エンドポイントコントロールと構造化されたエビデンスの重要性を高めています。マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場は、プロバイダーが1つのデバイスデータセットを複数の規制義務にマッピングできる場合に恩恵を受け、クライアントの重複したエビデンス収集を削減し、コントロールエビデンスのレビューを容易にします。
ハイブリッドワークおよびBYODガバナンスの拡大
ハイブリッドワークにより、同じ企業ベースラインを満たさなければならない場所、ネットワーク、デバイスタイプの数が増加しました。企業デバイスは現在、自宅のネットワーク、ホテルのWi-Fi、モバイルホットスポットを通じて接続されており、個人デバイスは従業員のオンボーディング直後に企業ソフトウェアにアクセスする場合があります。Automoxは、組織の50%が重大な脆弱性にパッチを適用するのに5日以上を要し、文書化されたポリシーとタイムリーなコントロール実行の間にギャップが生じていると述べました。アジア太平洋地域では、JosysとCAC Corporationが、継続的なモニタリングを中規模組織にとってよりアクセスしやすくするデバイスごとの定期的な価格設定を使用したマネージドエンドポイント提供を導入しました。[2] マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場は、クライアントが企業ネットワークを超えて使用されるデバイスを含む登録済みおよびリモート使用デバイスにポリシーコントロールが一貫して適用されるエビデンスを必要とするため、このシフトから恩恵を受けます。成熟したBYODルールも重要になります。デバイスの登録だけでは、各デバイスが監査対応エビデンスをサポートできることを確認できないためです。
ゼロトラストとエンドポイントセキュリティの統合
ゼロトラストプログラムは、アクセスポリシーがユーザーにアプリケーションへのアクセスを許可する前にエンドポイントの健全性を確認できるため、デバイスの状態をアクセス決定に近づけます。このアプローチは、セキュリティオペレーションとコンプライアンスレポーティングの両方をサポートできる定期的なデバイス記録を作成します。Taniumの2026年10月のプラットフォーム再ローンチでは、エンドポイント行動モニタリング、フェデレーテッドセキュリティオペレーションモデル、リアルタイムエンドポイント状態に基づく平易な言語による脅威ハンティング機能が追加されました。この組み合わせは、購買者が共通の運用ビューを通じて検出、修復、コンプライアンスエビデンスを接続できるプラットフォームをますます好む理由を示しています。条件付きアクセスポリシーが不完全な組織では、依然として例外とエビデンスのギャップが生じており、コントロールを検証してコンプライアンスチームにギャップを説明するマネージドサービスの価値を高める可能性があります。したがって、マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場は、初期のセキュリティアーキテクチャが選択され、多様なデバイスに展開された後に実践的な運用サポートを必要とするゼロトラストプロジェクトによって支えられています。
分散フリートにおけるクラウドファーストのUEM導入
クラウドベースの合エンドポイント管理は、各顧客が自社のデータセンターで管理プラットフォームを維持することなく、ポリシーの配信とレポーティングをサポートします。このモデルは、一元管理されたサービスが企業ネットワーク外で動作するデバイスに到達できるため、分散フリートに適しています。Microsoft Intune、Microsoft Defender for Endpoint、Microsoft Purviewは、2025年12月に日本企業向けに開始されたパッケージ化されたエンドポイントセキュリティ強化サービスにおいてCAC Corporationによって組み合わせられました。この提供は、クラウドプラットフォームをマネージドオペレーションと組み合わせて、クライアントに一度限りの実装ではなく繰り返し可能なサービスを提供する方法を示しています。中国は、MLPS義務とデータローカライゼーション要件がテレメトリーを国内インフラ内に留めることを要求する場合があるため、制限的なケースとして残っています。マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場は、ローカルのコンプライアンスチームが利用できるエビデンスを弱めることなく、クラウドスケールの管理を提供しながらローカルのホスティングおよび居住要件に従ってデータをルーティングできるプロバイダーを引き続き優遇します。
制約要因影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| レガシーツールチェーンの移行と統合の複雑さ | -2.8% | 欧州連合と北米の大企業環境で最も深刻なグローバル規模 | 中期(2〜4年) |
| データ主権と地域ホスティングの制約 | -2.2% | 中国とインドを含むアジア太平洋地域、欧州連合、中東・アフリカ | 長期(4年以上) |
| エンドポイントエージェントの疲弊とパフォーマンスのトレードオフ | -1.5% | グローバル | 中期(2〜4年) |
| エビデンスの所有権とクロステナント監査チェーンの曖昧さ | -1.0% | 規制産業に集中したグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーツールチェーンの移行と統合の複雑さ
既存のエンドポイントツールチェーンの置き換えは、大規模組織がエンドポイント管理、アイデンティティ、セキュリティモニタリング、コンプライアンスレポーティングをサポートする複数のシステムを持つことが多いため、導入を遅らせる可能性があります。これらのシステムは、新しいマネージドサービスが信頼性の高い継続的なポスチャ記録を生成できるようになる前に、慎重にマッピングされなければなりません。その結果として生じる作業は、同じセキュリティおよびITスタッフを対象とするより広範な近代化プログラムと競合する可能性があります。Automoxは2026年8月に、即時のMDM置き換えを要求する代わりに既存のJamf ProおよびMicrosoft Intuneデプロイメントと接続するCanopyを開始しました。[3] この製品は、共存モデルを通じてApple Silicon macOSパッチ適用、Linux、サーバー、600以上のサードパーティアプリケーションをサポートします。クライアントの既存の管理ツールと統合するプロバイダーは、実装の摩擦を軽減し、クライアントが長期的なプラットフォーム決定を計画する間、過去のエビデンスを保持することができます。
データ主権と地域ホスティングの約
マネージドサービスは分散デバイスフリートからテレメトリーを集中化しますが、ローカルデータ規則はそのテレメトリーが保存、処理、アクセスされる場所を制限する可能性があります。一般データ保護規則、DORA、中国のMLPSフレームワーク、および国内金融セクター規則は、国境を越えたデータ処理に異なる義務を課しています。シンガポール銀行協会は、国境を越えたデータフローには各管轄区域ペアに対する機関レベルのリスク評価が必要であり、銀行とそのサービスプロバイダーの運用負担が増加すると述べました。インドのデータ保護フレームワーク、インドネシアの金融セクターシステム規則、アフリカのデータ保護法は、規制対象クライアントにサービスを提供するプロバイダーにさらなる国レベルの要件を追加します。管轄区域固有のルーティングと地域処理オプションを持つプロバイダーは、単一のグローバルテレメトリー場所に依存するサービスよりもこれらの制約をより効果的に対処できます。ローカライズされた提供は運用の複雑さを高め、新しい規制市場への参入を遅らせる可能性があるため、この制約は引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
モニタリング・レポーティング・サービスが収益基盤を支えるエンドポイント・コンプライアンス・モニタリング・レポーティング・サービスは2026年の収益の61.29%を占め、マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場で最大のサービスタイプとなっています。このセグメントは、クライアントが修復を自動化したり評価者対応の資料を作成したりする前に必要なポスチャ可視性を提供し、デバイスの健全性、ソフトウェアステータス、設定チェック、特定された例外を、運用チームとコンプライアンスチームの両方が使用できる記録にまとめます。モニタリングは、フリート全体の設定、パッチ、ポリシーの例外がどこに存在するかを示すため、多くの場合、最初のサービスとなります。この基盤は、新しいコントロール要件が現れたときにクライアントが収集プロセスを再構築する代わりに確立されたデバイスデータセットの使用を拡張できるため、同じプロバイダーからの修復、監査サポート、規制管理サービスの後続購入をサポートできます。エンドポイント修復・ポリシー施行サービスは、例外が特定されたらデバイスの隔離、設定のロールバック、パッチ展開などのアクションが必要なため、次の主要なサービス領域です。コンプライアンス評価・監査サポートサービスは、技術的な記録を内部監査チームと外部評価者がレビューできる資料に整理します。
規制コンプライアンス管理サービスは、マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場規模内で2032年にかけてCAGR 19.89%で成長する見込みです。このセグメントは、同じデバイスフリート全体でNIS2、DORA、CMMC、HIPAA、PCI DSS、および同様の要件を管理する必要性に応えます。その価値は、各フレームワークのエビデンス収集プロセスを再構築するよう顧客に求めることなく、共通のエンドポイント情報を異なるコントロール期待に合わせることから生まれます。その他のサービスタイプには、AIガバナンスとエンドポイントベンチマーキングに関連する新興の提供が含まれます。Addigは2026年9月に、アプリケーションおよびネットワークレベルでのAIツール使用に関連する30のコンロールを監視するAIコンプライアンスベンチマークを導入しました。モニタリング、修復、監査サポート、規制調整を1つのエンゲージメントで組み合わせるプロバイダーは、コンプライアンスプログラムがより複雑になるにつれてクライアントを維持するためにより有利な立場にあります。マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場はまた、これらのプロバイダーにコアデバイスレポーティングからより広範なコンプライアンスオペレーションへと業務を拡張するより明確な機会を与えます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモード別:
クラウドがリードし、ハイブリッドが規制ワークロードをサポートクラウドベースの提供は2026年の収益の68.41%を占め、マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場で主要なデプロイメントモデルとなっています。クラウドエージェントは標準的なネットワーク接続を通じてリモートデバイスに到達でき、コントロールプレーンのクライアント管理アップグレードサイクルなしに頻繁なポリシー更新をサポートできます。この仕組みは、従業員が複数のオペレーティングシステムを使用し、場所を移動する場合に有用です。中央サービスコンソールはまた、分散した労働力全体のデバイスステータスを比較しやすくします。オンプレミスデプロイメントは、エアギャップ環境やクラウドルーティングのテレメトリーを許可しないデータ処理規則がある高セキュリティ設定では引き続き関連性があります。政府、防衛、および特定の重要インフラ事業者は、これらのローカルモデルを引き続き必要としています。
ハイブリッドデプロイメントは2032年にかけてCAGR 20.12%で拡大する見込みです。このモデルにより、機密性の高いエンドポイント情報をローカルで処理しながら、ポリシー管理とレポーティングをクラウドサービスを通じて管理することができ、クライアントにローカルデータ処理義務をチームおよびビジネスユニット全体の集中運用監視の必要性から分離する実用的な方法を提供します。この構成は、企業の集中可視性を維持しながらデータ居住義務を満たすことができます。マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場は、その設計が各規制場所に対して別々のプロセスを回避する場合に強化されます。これは欧州のプライバシーおよび運用レジリエンス要件の対象となる金融機関に特に関連します。マネージド・エンドポイント・コンプライアンス・モニタリング・サービス産業は、クライアンが別々のエビデンスセットを照合したくないため、クラウド、オンプレミス、ハイブリッドデバイスに対して1つのコンソールを持つプロバイダーを優遇する可能性が高いです。テナントごとのルーティングコントロールにより、プロバイダーは日常の管理体験を変えることなく、異なるクライアントの管轄区域にサービスを適応させることができます。マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場は、この柔軟性が利用可能な場合に恩恵を受けます。規制対象クライアントは場所をまたいで一貫した運用プロセスを維持できるためです。
組織規模別:
大企業がリードし、中小企業がアクセスを獲得大企業は2026年の収益の70.22%を占めました。これは、より広い規制上の露出、より大きなエンドポイント資産、およびマネージドサービス契約のためのより多くのリソースを持っているためです。そのプログラムは多くの場合、ビジネスユニットと管轄区域にまたがる数千のデバイスをカバーしており、サービスが問題が別々の監査、セキュリティ、運用上の問題になる前にデバイスの例外の共有ビューを提示できるため、継続的なモニタリングが定期的な手動レビューよりも有用です。マルチイヤーサービス契約は、変更にはポリシー、デバイス記録、コンプライアンスエビデンスの慎重な移行が必要なため、置き換えが困難な場合もあります。ENISAは、調査対象組織の年間サイバーセキュリティ支出の中央値が150万ユーロであると報告し、より大きな規制対象組織が持続的なセキュリティおよびコンプライアンスプログラムに資金を提供する能力を強化しました。これらの購買者は、広いデバイス集団にわたって繰り返し可能なコントロールを必要とするため、現在の収益の中心であり続けます。
中小企業は2032年にかけてCAGR 20.41%で成長する見込みであり、報告されたセグメンテーションタイプの中で最も高いペースです。サブスクリプション価格設定により、かつて継続的なエンドポイントコンプライアンスプログラムを大規模組織に限定していた初期インフラおよびスタッフ要件が削減されます。NinjaOneは2026年1月に、140カ国にわたる35,000以上の顧客と5億米ドル以上の年間経常収益を報告しました。その規模は、クラウドネイティブのエンドポイントプラットフォームが大企業デプロイメントに使用されるのと同じプロフェッショナルサービスモデルなしに小規模顧客にサービスを提供する可能性を示しています。マネージドサービスプロバイダーと付加価値再販業者も、限られた内部セキュリティ人員にもかかわらずコンプライアンス義務に直面している小規模なBFSIおよびヘルスケアクライアントへの重要なルートです。マネージド・エンドポイント・コンプライアンス・モニタリング・サービス産業は、パッケージが明確で手頃な価格であり、既存のデバイス管理ツールで使用可能な場合、この顧客グループから恩恵を受けることができます。マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場では、その要件がプロバイダーに対して小規模購買者のオンボーディング、サービス範囲、請求を簡潔に保つよう圧力をかけます。

エンドユーザー産業別:
BFSIが需要を支え、政府が最速で成長BFSIは2026年の収益の28.11%を占め、マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場で最大のエンドユーザーグループであり続けました。金融機関は、デバイス資産全体でDORA、PCI DSS、GLBA、NYDFS 23 NYCRR 500、および中央銀行のテクノロジーリスク要件に対処しなければなりません。これらの重複する義務は、エンドポイントの設定とパッチ情報を追跡可能なエビデンスに変換するサービスの価値を高め、リスクおよびテクノロジーチームが日常的なエンドポイント作業を監査および監督レビューで使用されるコントロール言語に接続するのを支援します。通貨監督庁は、資産インベントリ、脆弱性管理、インシデント通知を金融システムのレジリエンスの重要な要素として特定しました。ヘルスケアおよびライフサイエンスも、患者データを処理するデバイスがHIPAAおよび関連するプライバシー要件の下で実証可能な保護措置をサポートしなければならないため、需要を生み出します。両業種は、監査が過去の設定スナップショットのみに依存できないため、継続的なポスチャ検証から恩恵を受けます。
政府・公共行政は2032年にかけてCAGR 19.29%で成長する見込みです。CMCCフェーズ1、要インフラ要件、デジタル政府プログラムは、同じ割合でサイバーセキュリティスタッフを増やすことなく管理対象エンドポイントの数を拡大します。政府の購買者はまた、公共部門の調達をサポートする認可経路を持つプロバイダーを評価します。NinjaOneは2026年1月にFedRAMP、GovRAMP、Texas-RAMP認可を報告し、公共部門アクセスにおける資格情報の役割を示しました。IT・通信、産業製造、小売・電子商取引、エネルギー・ユーティリティ、その他のエンドユーザー産業は、それぞれのコントロール要件を通じて需要を追加します。AIガバナンスは、組織がエンドポイントからの無許可のAIツール使用を監視し始めているITおよび小売において追加の需要を生み出します。マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場は、プロバイダーがそれらのコントロールを別の手動プロセスではなく定期的なエンドポイントレポーティングの一部にする場合、このニーズに対応できます。
地域分析
北米マネージドエンドポイントコンプライアンスモニタリングサービス市場
北米は2026年に収益の36.14%を占め、マネージドエンドポイントコンプライアンスモニタリングサービス市場をリードした。米国はサイバーセキュリティベンーの集積、大規模な規制対象セクター、およびCMMC関連の防衛調達により、地域収益の大部分を占めている。CMMCフェーズ1は2025年11月より防衛サプライチェーンの対象サプライヤーに適用され、NIST SP 800-171に準拠したエンドポイントレベルの管理策への注目が高まった。金融サービスの購買担当者は、FFIECの期待事項、SECのサイバーリスク規則、NYDFSの要件、および連邦取引委員会のセーフガード要件に対応する必要がある。この多層的な環境は、技術的なエンドポイントの状態を審査に適した証拠へと変換するプロバイダーへの継続的な需要を支えている。マネージドエンドポイントコンプライアンスモニタリングサービス市場は、その証拠が通常の技術運用を遅延させることなく整理できる場合に支持される。カナダとメキシコは、プライバシーの近代化とエンタープライズテクノロジープログラムを通じて地域の幅を広げている。
欧州マネージドエンドポイントコンプライアンスモニタリングサービス市場
欧州は、NIS2、DORA、およびEU AI法が関連しながらも異なる証拠ニーズを生み出しているため、2位の需要基盤であり続けている。ENISAは、調査対象組織の70%においてコンプライアンスが主要なサイバーセキュリティ投資の推進要因であることを明らかにし、一方で多くの回答者がパッチ適用サイクルの長期化とテスト活動の限定性を報告した。ドイツ、英国、フランスは、大規模なエンタープライズ人口とより成熟したコンプライアンスプログラムにより需要をリードしている。イタリア、ロシア、およびその他の欧州市場は、規制の執行とコンプライアンスの期限がより差し迫ったものとなるにつれ、拡大の可能性を提供している。IvantiとE92plusは2026年10月に英国およびアイルランド向けの販売代理店パートナーシップを発表し、地域チャネルカバレッジへの継続的な投資を示した。
アジア太平洋、南米、中東・アフリカのマネージドエンドポイントコンプライアンスモニタリングサービス市場
アジア太平洋地域は2032年までに19.58%のCAGRで拡大すると予測されており、マネージドエンドポイントコンプライアンスモニタリングサービス市場において最も速い地域成長ペースとなっている。規制の進、デジタルワークプレイスプログラム、および地域サービスプロバイダーが対象顧客基盤を拡大している。CAC株式会社は2025年12月に日本でエンドポイントセキュリティ強化サービスを開始し、Microsoft Intune、Defender for Endpoint、およびPurviewをマネージドパッケージとして組み合わせた。三菱電機デジタルイノベーションは2025年4月より廣谷工業株式会社にマネージドEDRサービスを導入し、24時間365日のSOCカバレッジを通じてコンプライアンスモニタリングの運用工数を98%削減したと報告した。中国のデータローカライゼーションおよびMLPS義務は、国内またはローカルホスト型プラットフォームへの需要を高めている。南米、中東、アフリカは依然として初期段階の地域であるが、国家デジタル化および公共部門のサイバーセキュリティプログラムがマネージドコンプライアンスサービスへの需要を拡大している。マネージドエンドポイントコンプライアンスモニタリングサービス市場は、地域プロバイダー、チャネルパートナー、および公共機関が必要な運用能力を構築するにつれ、これらの地域で発展する余地があ。
競合環境
市場集中度
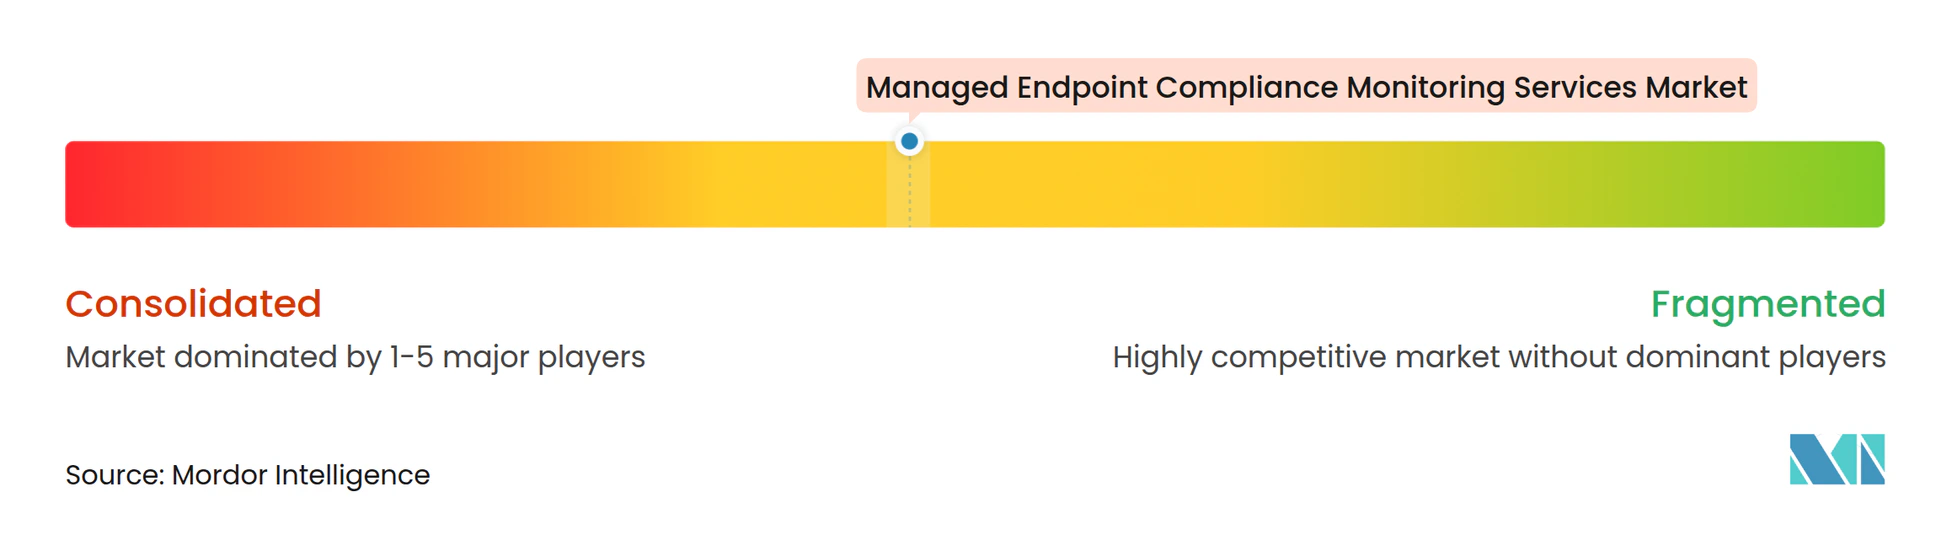
マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場は、クラウドネイティブの中小企業向け提供、大企業向けUEM、政府認定、Appleに特化したエンドポイント管理にわたって支配的な地位を持つプロバイダーが存在しないため、中程度に断片化されています。購買者は、既存のエンドポイントスタック、規制環境、デプロイメントの好み、複数のデバイスタイプにわたって運用する能力に基づいてプロバイダーを選択します。市場集中スコアは10点中4点です。これは、利用可能な資料が中程度の断片化を示しており、より高い集中スコアをサポートする合計シェアを持つトッププレイヤーグループを特定していないためです。プラットフォームの統合は、ベンダーがデバイス管理、アイデンティティ機能、行動テレメトリー、データ保護を組み合わせた2025年および2026年の主要な戦略パターンでした。戦略的な目的は、企業クライアントが運用しなければならないエンドポイントエージェントと管理コンソールの数を削減することです。マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場は、クライアントが既存のエンドポイント環境を複雑にするのではなく、それと連携するサービスプロバイダーの能力に対してサービスプロバイダーをますます評価するため、この選択の影響を受けます。
Taniumは2026年10月にセキュリティオペレーションプラットフォームをEndpoint Drift、Insights Engine、フェデレーテッドSOCモデル、平易な言語による脅威ハンティングのためのTanium Atlasとともに再ローンチしました。この動きは、リアルタイムエンドポイント状態、検出、対応、脅威ハンティングを単一の運用環境で接続します。F5とOmnissaは2026年9月にF5 BIG-IP ゼロトラストアクセスをOmnissa HorizonおよびWorkspace ONE Accessと統合するパートナーシップを発表しました。このパートナーシップは、デバイスポスチャがアプリケーションアクセスを通知できる仮想デスクトップアクセスと継続的なポリシー施行に対処します。Jamfは2025年4月にIdentity Automationの2億1,610万米ドルの買収を完了し、アイデンティティライフサイクル機能をAppleデバイス管理とセキュリティに近づけました。
プロバイダーは、同じエンドポイントデータセットから複数のフレームワークのエビデンスを作成できる場合により効果的に競争できます。これは、1つのデバイス集団がNIS2、DORA、CMMC、HIPAA、その他の要件を満たさなければならない規制セクターで特に重要です。運用技術エンドポイント、マルチクラウドエビデンス調整、管轄区域固有のテレメトリー処理をサポートするサービスにも機会があります。Addigは2026年9月にAppleデバイス管理機能をIntelligence SuiteとAI関連のコンプライアンス機能で拡張しました。Ivantiは2025年にProject Hostsを通じてFedRAMP HighおよびDoD IL5認可を追求し、公共部門の認可経路の重要性を反映しました。小規模ベンダーは、確立されたプラットフォームと統合し、脆弱性の発見、修復、文書化の間のリンクを自動化することで競争力を維持できます。マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場は、移行の労力を削減し、使用可能なエビデンス出力を提供するスペシャリストに対して引き続き開かれています。
マージド・エンドポイント・コンプライアンス・モニタリング・サービス産業リーダー
-
Ivanti Software, Inc.
-
Jamf Holding Corp.
-
SOTI Inc.
-
Tanium Inc.
-
Omnissa, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドエンドポイントコンプライアンスモニタリングサービス市場 このレポートでカバーされる企業
- Jamf Holding Corp.
- Ivanti Software, Inc.
- SOTI Inc.
- Mitsogo Inc.
- 42Gears Mobility Systems Pvt. Ltd.
- Matrix42 GmbH
- Omnissa, LLC
- NinjaOne, LLC
- Tanium Inc.
- Automox, Inc.
- JumpCloud Inc.
- Kandji, Inc.
- Addigy, Inc.
- Mosyle Corporation
- ProMobi Technologies Pvt. Ltd.
- Syxsense Inc.
- Action1 Corporation
- Atera Networks Ltd.
- baramundi software GmbH
- Aagon GmbH
最近の産業開発事情 マネージドエンドポイントコンプライアンスモニタリングサービス市場
- 2026年10月:TaniumはEndpoint Drift、Insights Engine、フェデレーテッドSOCモデル、Tanium Atlasとともにセキュリティオペレーションプラットフォームを再ローンチしました。この再ローンチは、継続的なエンドポイント行動モニタリングをセキュリティオペレーションへの直接入力として位置づけ、コンプライアンスポスチャと脅威対応を単一プラットフォームで接続しました。
- 2026年10月:IvantiとE92plusは英国とアイルランドをカバーする戦略的販売代理店パートナーシップを発表しました。このパートナーシップは、欧州の中堅市場組織全体でIvantiのマネージドエンドポイントおよびコンプライアンスモニタリングサービスのチャネルアクセスを拡大しました。
- 2026年9月:F5とOmnissaはF5 BIG-IP ゼロトラストアクセスをOmnissa HorizonおよびWorkspace ONE Accessと統合する戦略的パートナーシップを発表しました。この共同ソリューションは、レガシー仮想デスクトップゲートウェイプロキシを継続的なポリシー施行とシングルサインオンを備えた統合管理プラットフォームに統合しました。
- 2026年9月:Addigはリアルタイムのアップルデバイス管理プラットフォーム内のAIレイヤーであるIntelligence Suiteを開始しました。このリリースには、平易な言語によるデバイス検索、コンプライアンスレポーティング、AIコンプライアンスベンチマーク、Script Assist、管理者アクションの承認ゲートを備えたAddigy MCP AIゲートウェイが含まれていました。
グローバル・マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場レポートの範囲
マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場は、デスクトップ、ラップトップ、モバイルデバイス、その他の管理対象エンドポイントを含む企業デバイス環境全体でエンドポイントコンプライアンスを継続的に監視、評価、施行、報告するアウトソーシングサービスで構成されています。これらのサービスは、集中型エンドポイント管理およびセキュリティプラットフォームを通じてコンプライアンスモニタリング、修復、ポリシー施行、監査サポート、規制コンプライアンス管理を提供することにより、組織が内部セキュリティポリシー、業界標準、規制要件への準拠を維持するのを支援します。
マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場レポートは、サービスタイプ(エンドポイント・コンプライアンス・モニタリング・レポーティング・サービス、エンドポイント修復・ポリシー施行サービス、コンプライアンス評価・監査サポートサービス、規制コンプライアンス管理サービス、その他のサービスタイプ)、デプロイメントモード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府・公共行政、ヘルスケア・ライフサイエンス、IT・通信、産業製造、小売・電子商取引、エネルギー・ユーティリティ、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| エンドポイント・コンプライアンス・モニタリング・レポーティング・サービス |
| エンドポイント修復・ポリシー施行サービス |
| コンプライアンス評価・監査サポートサービス |
| 規制コンプライアンス管理サービス |
| その他のサービスタイプ |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| ヘルスケア・ライフサイエンス |
| IT・通信 |
| 産業製造 |
| 小売・電子商取引 |
| エネルギー・ユーティリティ |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | エンドポイント・コンプライアンス・モニタリング・レポーティング・サービス | |
| エンドポイント修復・ポリシー施行サービス | ||
| コンプライアンス評価・監査サポートサービス | ||
| 規制コンプライアンス管理サービス | ||
| その他のサービスタイプ | ||
| デプロイメントモード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共行政 | ||
| ヘルスケア・ライフサイエンス | ||
| IT・通信 | ||
| 産業製造 | ||
| 小売・電子商取引 | ||
| エネルギー・ユーティリティ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場の規模はどのくらいですか?
マネージド・エンドポイント・コンプライアンス・モニタリング・サービス市場は2026年に14.5億米ドルと評価されており、2027年から2032年にかけてCAGR 18.94%で2032年までに40.9億米ドルに達する見込みです。
マネージド・エンドポイント・コンプライアンス・モニタリング・サービスへの需要を促進しているものは何ですか?
ハイブリッドワーク、BYODガバナンス、クラウドエンドポイント管理、およびNIS2、DORA、CMCCなどのフレームワークに基づくコンプライアンス要件が、継続的なデバイスエビデンスへの需要を高めています。
エンドポイントコンプライアンスモニタリング需要をリードするサービスタイプはどれですか?
エンドポイント・コンプライアンス・モニタリング・レポーティング・サービスは、修復と監査サポートに必要な基本的な可視性を提供するため、2026年の収益シェアの61.29%でリードしています。
エンドポイントコンプライアンスサービスで最も速く成長しているデプロイメントモデルはどれですか?
ハイブリッドデプロイメントは、規制対象組織がクラウドベースのポリシーおよびレポーティング機能を使用しながら機密データをローカルに保持するため、2032年にかけてCAGR 20.12%で成長する見込みです。
マネージド・エンドポイント・コンプライアンス・サービスを最も速く採用している組織はどれですか?
中小企業は、サブスクリプション価格設定が継続的なモニタリングへのインフラおよびスタッフの障壁を削減するため、2032年にかけてCAGR 20.41%で成長する見込みです。
エンドポイントコンプライアンスモニタリングで最も速く拡大している地域はどこですか?
アジア太平洋地域は、デジタルワークプレイス投資、地域サービスプロバイダー、より強力なサイバーセキュリティ要件に支えられ、2032年にかけてCAGR 19.58%で成長する見込みです。