
継続的コントロール監視サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.29 十億米ドル |
| 市場規模 (2032) | 6.32 十億米ドル |
| 成長率 (2027 - 2032) | 13.95 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる継続的コントロール監視サービス市場分析
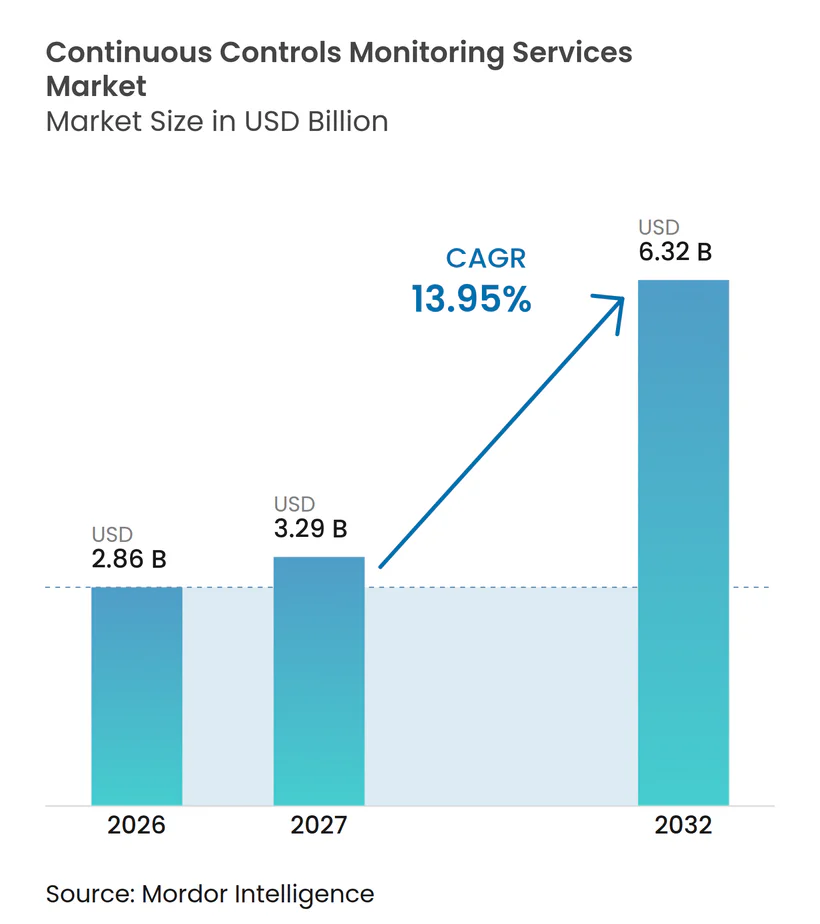
継続的コントロール監視サービス市場は2026年に2.86 ビリオン 米ドルと評価され、2027年の3.29 ビリオン 米ドルから2032年には6.32 ビリオン 米ドルに達すると推定されており、2027年から2032年の予測期間中にCAGR 13.95%で成長します。規制要件は、現在の状態で追跡可能かつレビュー準備が整ったエビデンスを示すことを組織に求めるようになっており、支出は定期的なチェックから自動化された監視へとシフトしています。組織はまた、クラウドシステム、SaaSアプリケーション、プライバシー義務、およびサードパーティのエクスポージャーを含む、より広範なリスク環境に直面しています。プロバイダーは、コントロール監視をAIガバナンス、ワークフロー自動化、およびサプライヤーからのリスク情報と組み合わせることで対応しています。したがって、継続的コントロール監視サービス市場は、購入者が複数のフレームワークにわたってコントロールを適用しながら手動エビデンス作業を削減する必要がある分野に機会があります。
主要レポートのポイント
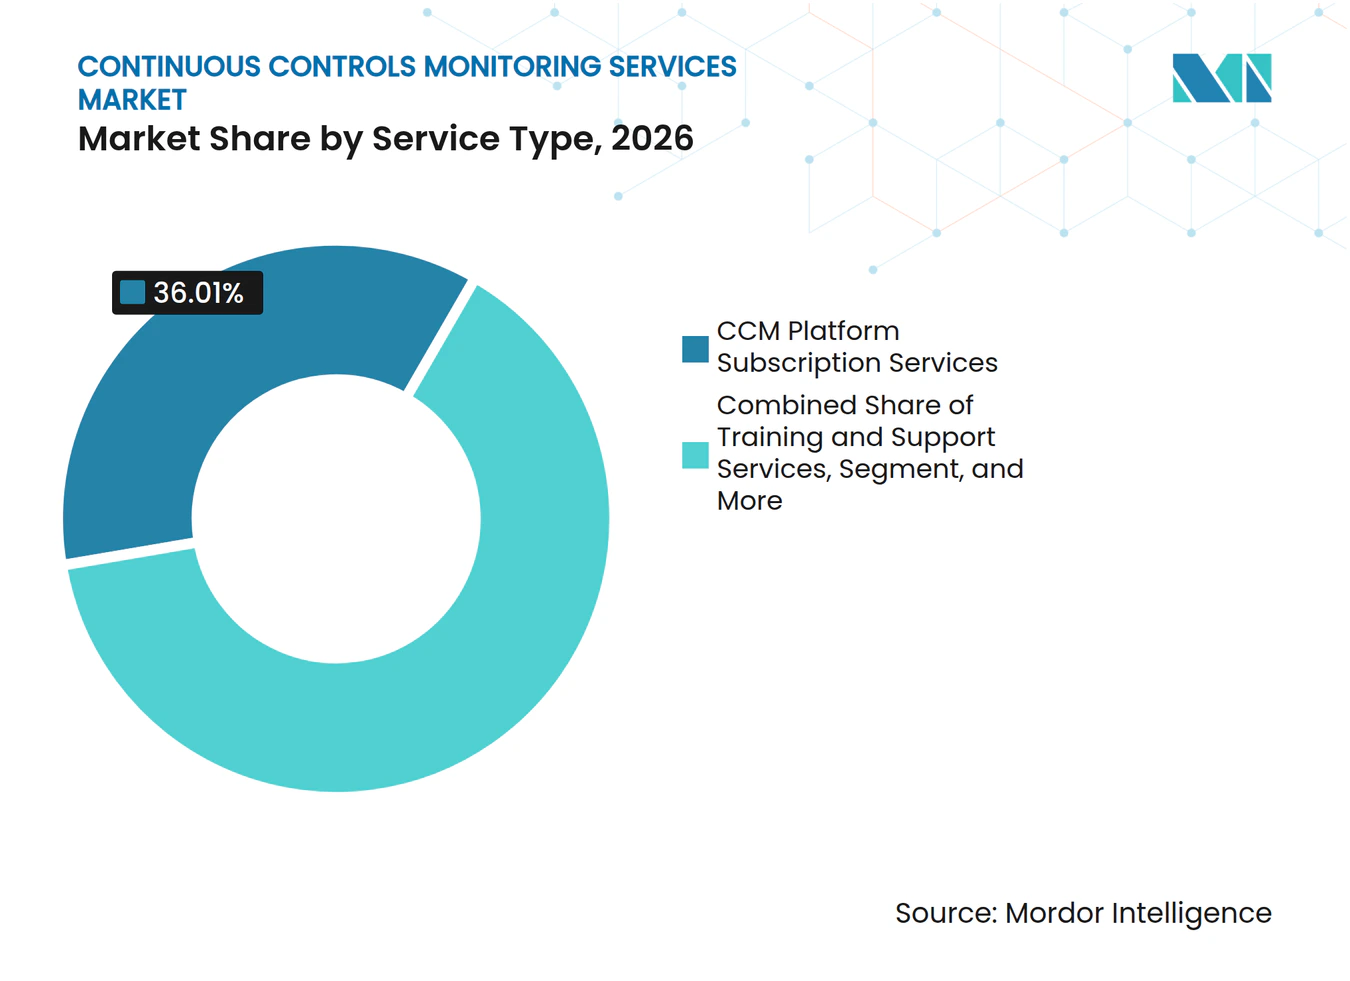
- サービスタイプ別では、CCMプラットフォームサブスクリプションサービスが2026年の継続的コントロール監視サービス市場シェアの36.01%を占め、マネージド継続的コントロール監視サービスは2032年までにCAGR 14.95%で拡大すると予測されています。
- 展開モード別では、クラウドベースサービスが2026年の継続的コントロール監視サービス市場規模の68.02%を占め、2032年までにCAGR 14.56%で拡大すると予測されています。
- 組織規模別では、大企業が2026年に77.97%の収益シェアを獲得し、中小企業は2032年までにCAGR 14.32%で成長すると予測されています。
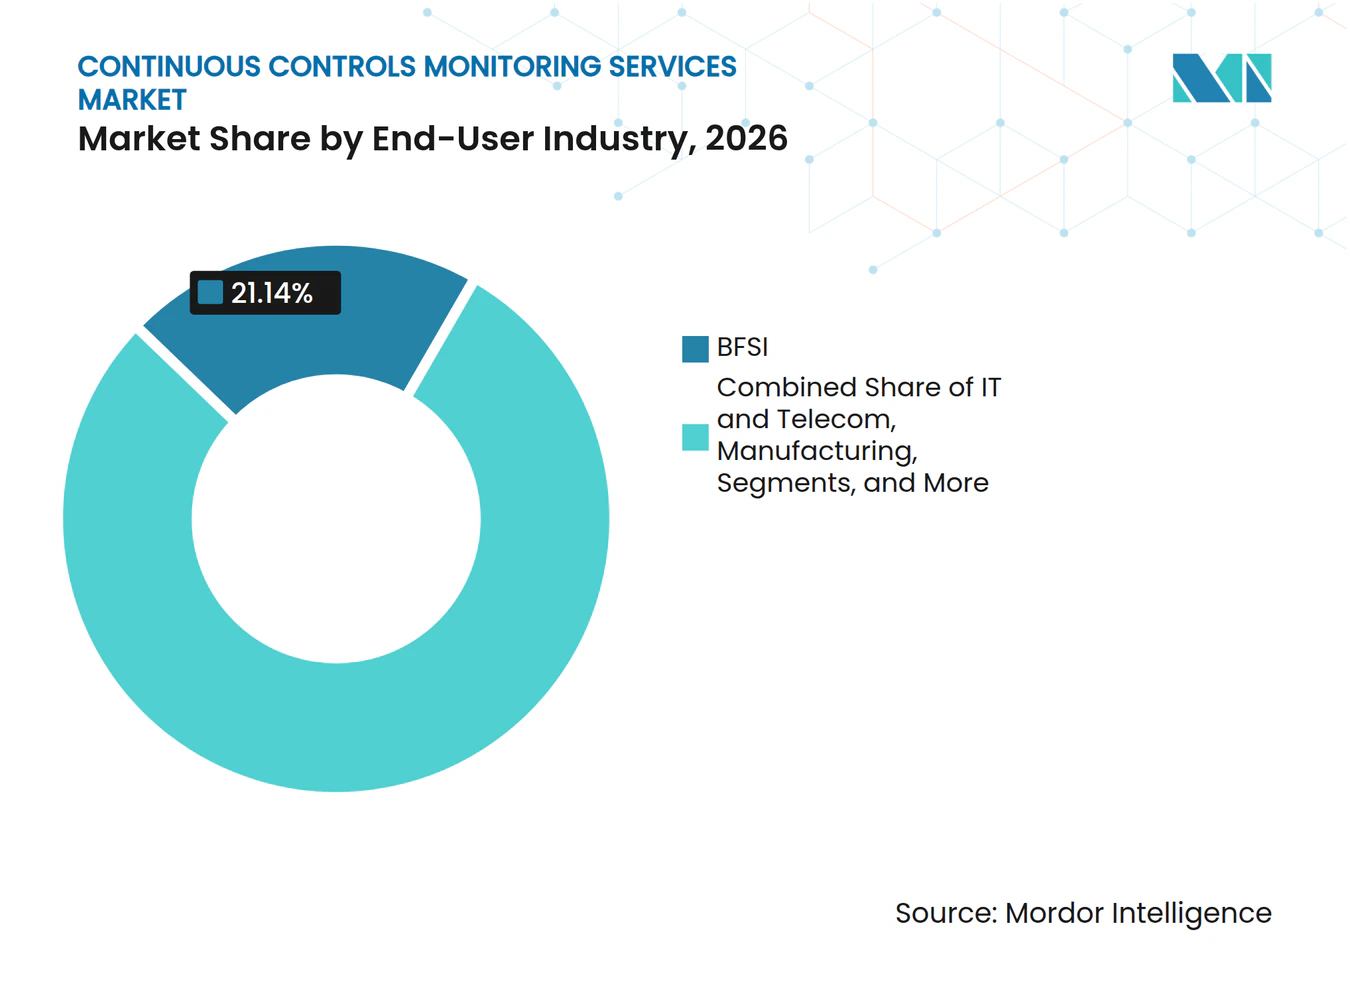
- エンドユーザー産業別では、BFSIが2026年に21.14%の収益シェアを占め、2032年までにCAGR 15.32%で拡大すると予測されています。
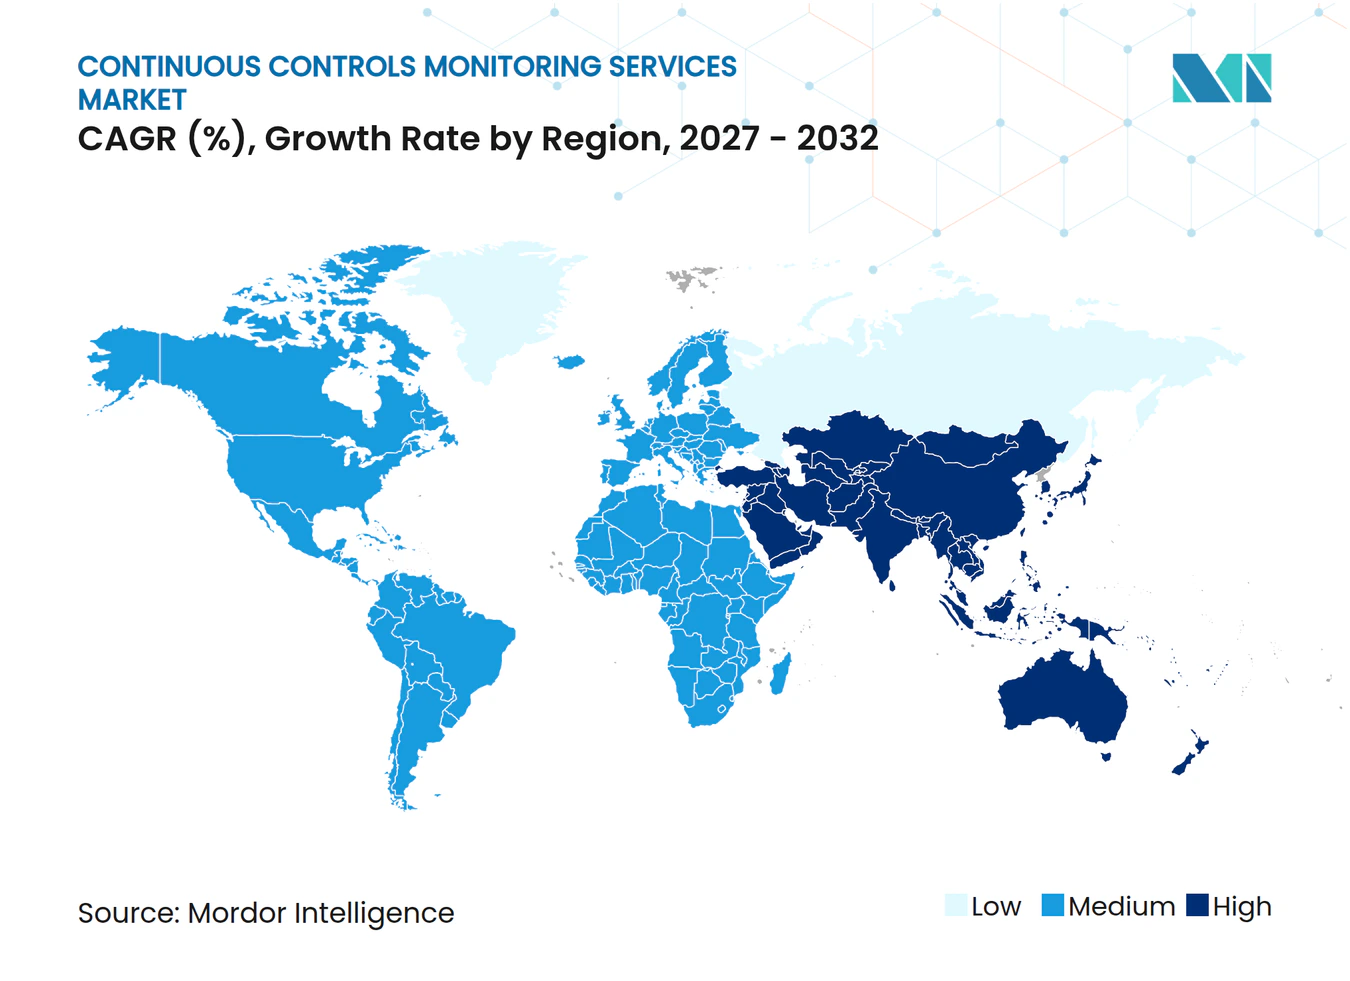
- 地域別では、北米が2026年に48.08%の収益シェアを保持し、アジア太平洋は2032年までにCAGR 14.94%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル継続的コントロール監視サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 継続的なコントロールエビデンスに対する規制需要の増加 | +3.2% | グローバル、北米および欧州に集中 | 短期(2年以内) |
| サイバーセキュリティ、プライバシー、およびサードパーティリスクエクスポージャーの上昇 | +2.8% | グローバル、北米欧州、アジア太平洋で最も深刻 | 短期(2年以内) |
| クラウド、SaaS、および分散型IT環境の拡大 | +2.4% | グローバル、アジア太平洋に集中し、中東およびアフリカへの波及あり | 中期(2〜4年) |
| 定期的な監査から継続的保証へのシフト | +1.9% | 北米および欧州、アジア太平洋での早期採用あり | 中期(2〜4年) |
| AIガバナンスおよび自動化された意思決定コントロール要件 | +1.5% | グローバル、欧州およびシンガポールで最も体系化 | 中期(2〜4年) |
| CCMのDevSecOpsおよびコードとしてのコンプライアンスへの統合 | +0.9% | 北米、アジア太平洋テクノロジーハブでの成長あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
継続的なコントロールエビデンスに対する規制需要の増加
規制はますます、コントロールがどのように機能するかについて検証可能でタイムスタンプ付きのエビデンスを示すことを組織に求めています。この要件は、コンプライアンスを単一の監査日から、継続的な精査に耐えられる記録へと移行させます。継続的コントロール監視サービスは、単一のコントロールを別々のプロセスで繰り返しテストするのではなく、複数の規制フレームワークにマッピングできるため、市場に恩恵をもたらします。RegScaleは、調査対象組織の72%が6つ以上のコンプライアンスフレームワークを同時に管理していると報告しました。また、53%が手動エビデンス収集に1フルタイム相当を費やしており、自動化されたエビデンスワークフローが対処できる負担を示しています。
サイバーセキュリティ、プライバシー、およびサードパーティリスクエクスポージャーの上昇
サードパーティリスクは、コントロールを継続的に監視するより重要な理由となっています。Verizonは、145カ国にわたる22,000件以上の確認済みインシデントに基づき、確認済み侵害の48%にサードパーティが関与していたと報告しました。[1] IBMは、2025年にサプライチェーン侵害を2番目にコストの高い攻撃ベクターとして特定し、侵害1件あたり4.91 ミリオン 米ドル、検出および封じ込めに267日を要すると報告しました。Black Kiteは、2025年に136件の確認済みインシデントを通じて4億3,300万人の個人が影響を受け、侵害1件あたり平均5.28件のダウンストリーム被害者が発生したと報告しました。これらの状況は、特定時点のベンダーレビューを弱体化させ、サプライヤーポートフォリオ全体にわたるテレメトリベースの監視の必要性を高めています。
クラウド、SaaS、および分散型IT環境の拡大
クラウドおよびSaaSの採用により、従来の監査サイクルが追いつけないほど頻繁に変化するコントロール環境が生まれています。異なるアプリケーションは、別々のデータ所在地ルール、アクセス権限、および監査ログ保持要件を持つ場合があります。ソフトウェアベンダーによる設定変更も、顧客の直接的な操作なしにコンプライアンス準拠の設定を変更する可能性があります。継続的コントロール監視サービス市場は、これらの変更を観察し、適用可能なコントロールにリンクするプラットフォームによって支られています。Research in Softwareは、CI/CDパイプライン内でポリシーアズコードと暗号学的に検証可能な証明を使用する継続的コンプライアンスフレームワークを説明しました。この研究は、サブ秒のレイテンシでポリシーライフサイクルの完全な実施を実証し、クラウドネイティブコンプライアンスがエンタープライズ規模で実装できることを示しました。
定期的な監査から継続的保証へのシフト
定期的な監査では、コントロールの変更がテストされないまま長期間放置される可能性があります。RegScaleは、組織の28%がセキュリティコントロールをリアルタイムで監視しているのに対し、94%がコントロールの継続的監視がセキュリティ態勢を強化すると考えていることを発見しました。信念と現在の実践の差は、サービスプロバイダーにとって明確な採用ギャップを残しています。同じ調査では、自動化を使用している組織の97%が時間を節約し、84%が監査準備の効率を改善し、64%がAIから重大または変革的な改善を報告したことが分かりました。大企業はすでにプラットフォームと管理業務に予算を移行しており、多くのミッドマーケット購入者はまだスプレッドシートベースのコントロール追跡を置き換えている段階です。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーおよびプロプライエタリシステム全体にわたるデータ統合の複雑さ | -1.2% | グローバル、製造業および政府部門で最も深刻 | 中期(2〜4年) |
| コントロールエンジニアおよびGRC実装スペシャリストの不足 | -1.0% | グローバル、北米、欧州、アジア太平洋テクノロジー市場で最も深刻 | 短期(2年以内) |
| 自動化されたコントロールテストにおける高い誤検知リスク | -0.6% | グローバル | 中期(2〜4年) |
| 機密エビデンスの集中とサイバーセキュリティエクスポージャー | -0.4% | グローバル、BFSIおよび政府部門で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーおよびプロプライエタリシステム全体にわたるデータ統合の複雑さ
レガシーERPプラットフォーム、メインフレーム時代のシステム、およびプロプライエタリミドルウェアは、継続的コントロール監視の展開を遅らせる可能性があります。これらのシステムは多くの場合、最新のAPIアーキテクチャより以前のものであり、コントロールデータを収集する前にカスタムコネクタまたはミドルウェアが必要です。SAP、Oracle EBS、およびカスタムシステムを運用する企業は、異なるスキーマで異なる間隔でエビデンスを生成する場合があります。また、各ソースに異なるアクセスルールを適用する場合があり、監視開始前の正規化が困難になります。一部のレガシープラットフォームには不変の監査ログがなく、自動化されたテストでは解決できないエビデンスのギャップが生じます。この負担は、専任の統合エンジニアを持たないミッドマーケット購入者にとって特に困難です。
コントロールエンジニアおよびGRC実装スペシャリストの不足
規制、クラウド、データエンジニアリング、およびAIガバナンスのスキルを組み合わせた人材の不足は、実装能力を低下させます。SANSは、2026年に組織の95%が採用に影響を与える規制指令を挙げており、2025年の40%から増加したと報告しました。また、53%がAI、クラウド、およびサードパーティリスク要件によって生まれた役割に追加のスペシャリストを必要としていることが分かりました。ISC2は2025年にサイバーセキュリティ専門家の27%がGRCを最も必要なスキルの一つとして挙げたと報告しました。スペシャリストの供給が限られているため、購入者の展開とマネージドサービスプロバイダーの能力の両方が制約されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:プラットフォームサブスクリプションがリード、マネージドサービスが加速
CCMプラットフォームサブスクリプションサービスは2026年の収益の36.01%を占め、サービスタイプの中で最大のシェアを持ちます。この地位は、継続的コントロール監視サービス産業におけるプラットフォームファーストの購買アプローチを反映しています。購入者は、システムとコントロールフレームワークに合ったサービスを追加する前に、監視レイヤーを確立します。マネージド継続的コントロール監視サービスの継続的コントロール監視サービス市場規模は、2032年までにCAGR 14.95%で拡大すると予測されています。
マネージドサービスは、内部GRCチームを構築るよりも監視業務を委託することを好む組織に適しています。この選択は、コントロールエンジニアリングスキルが不足している場合に特に関連します。実装、統合、および設定サービスは、プラットフォームをビジネスシステムおよび規制タクソノミーに接続します。フレームワークとプラットフォームリリースが変化するにつれて、アドバイザリー、評価、トレーニング、サポート、および最適化作業は引き続き必要です。プラットフォームの採用は継続的な運用サポートの必要性を排除しないため、継続的コントロール監視サービス市場はこれらのサービスのそれぞれを必要としています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モード別:クラウドが支配、ハイブリッドサービスが主権上の懸念に対応
クラウドベースサービスは2026年の収益の68.02%を占め、2032年までにCAGR 14.56%で拡大すると予測されています。クラウド配信は、マルチテナントSaaSシステムおよび規制フレームワークの更新との統合を簡素化できます。また、継続的なデータ収集とコントロール分析のためのコンピューティング能力を提供します。継続的コントロール監視サービス市場は、分散型ITエステートを持つ購入者にとってこのモデルに依存しています。
ハイブリッドサービスは、特定のエビデンスを主権インフラ内に保持しなければならないBFSIおよびヘルスケアの購入者にとって引き続き関連性があります。これらの組織は、監視とレポートのためにクラウド分析を使用しながら、機密記録をローカルに保持できます。インド、中国、およびオーストラリアのデータ所在地要件は、このモデルの必要性を強化しています。オンプレミスサービスは、防衛請負業者、重要インフラ事業者、および機密データ設定にとって引き続き重要です。RegScaleのFedRAMP高度認証は、プロバイダーが公共部門および主権要件向けの製品トラックを作成している方法を示しています。
組織規模別:大企業が支配、中小企業が将来の成長を牽引
大企業は2026年の収益の77.97%を占めました。その規模、規制上のエクスポージャー、および多管轄義務により、繰り返しの手動監査作業よりも継続的な監視がより価値を持ちます。SOX、GDPR、HIPAA、およびISO 27001の対象となる企業は、複数のコントロールフレームワークにわたって重複するエビデンスニーズに直面しています。これにより、継続的コントロール監視サービス市場における主要な収益基盤となっています。
中小企業は2032年までにCAGR 14.32%で拡大すると予測されています。消費量ベースの価格設定とクラウド配信により、小規模組織の以前の資本障壁が低下しています。Vanta、Drata、およびSprinto は、大規模な内部コンプライアンスチームなしにSOC 2、ISO 27001、およびHIPAA対応をサポートするために自動化されたエビデンス収集がどのように機能すかを示しています。Vantaは2026年3月に、コンプライアンス自動化、リスク管理、および顧客向けトラストワークフローを組み合わせるために、エージェンティックトラストプラットフォームの新機能を立ち上げました。[2] これらのツールにより、専任のコンプライアンスエンジニアリングチームを持たない購入者にとって自動化された監視がよりアクセスしやすくなっています。
エンドユーザー産業別:BFSIがペースを設定、ヘルスケアおよびその他のセクターが差を縮める
BFSIは2026年の収益の21.14%を占め、2032年までにCAGR 15.32%で成長すると予測されています。このセクターは高い取引量を管理し、厳格な監督に直面し、金融犯罪への実質的なエクスポージャーを持っています。TDバンクは、2025年の5.07億米ドルを含む2会計年度にわたるマネーロンダリング対策の改善に10億米ドルを費やすことを予定していると述べました。BFSIの継続的コントロール監視サービス市場規模は、リアルタイムの異常検知と取締役会レベルのリスク可視性への需要によって支えられています。
ヘルスケアおよびライフサイエンスの採用は、HIPAAの施行とAI支援診断に関連しています。ITおよびテレコムの購入者は、開発者エコシステムとクラウドサプライチェーンからのコントロールドリフトに直面しています。政府および公共部門の需要は、FedRAMP 20xおよびCMMC 2.0が米国でのコントロールのより強力なエビデンスを要求するにつれて拡大しています。製造業、小売業および消費財、およびその他のエンドユーザーセクターは、運用技術がより多くのプロセスをITシステムに接続するにつれて監視を採用しています。これらのニーズは、財務コントロールだけを超えてユースケースを広げています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年の継続的コントロール監視サービス市場シェアの48.08%を占めました。この地域は成熟したエンタープライズGRC購買基盤と、SOX報告を行う上場企業の密集した集団を持っています。FedRAMPおよびCMMCフレームワークの下での連邦需要も採用を支援しています。主要ベンダーにはRegScale、Vanta、Optro、Workiva、およびMetricStreamが含まれます。彼らの存在は競争を活発にし、購入者に採用のための明確な参照点を提供しています。
欧州は継続的コントロール監視サービス市場において2番目に大きな地域です。GDPRの施行、段階的なEU AI法、およびデジタル運用レジリエンス法は、サードパーィICTプロバイダーへの義務を拡大しています。これらの要件により、規制対象企業全体でエビデンス収集と継続的監視がより関連性を持つようになっています。英国、ドイツ、およびフランスが主要な採用国です。南欧および東欧市場は、より早期の実装段階にとどまっています。
アジア太平洋は2032年までにCAGR 14.94%で拡大すると予測されています。SteelEyeは、アジア太平洋の金融サービス企業の84%が前年にコンプライアンス予算を増加させたと報告しました。[3] シンガポールの2026年更新フレームワークは、AIインベントリ、エージェントガバナンスコントロール、およびAI意思決定パイプラインの継続的監視への需要を支援しています。中国、日本、インド、オーストラリア、および韓国はそれぞれ異なる規制上の追い風を持ち、南米、中東、およびアフリカはブラジル、UAE、サウジアラビア、南アフリカ、ナイジェリア、およびケニアに焦点を当てた、より早期段階の市場にとどまっています。
競合ランドスケープ
市場集中度
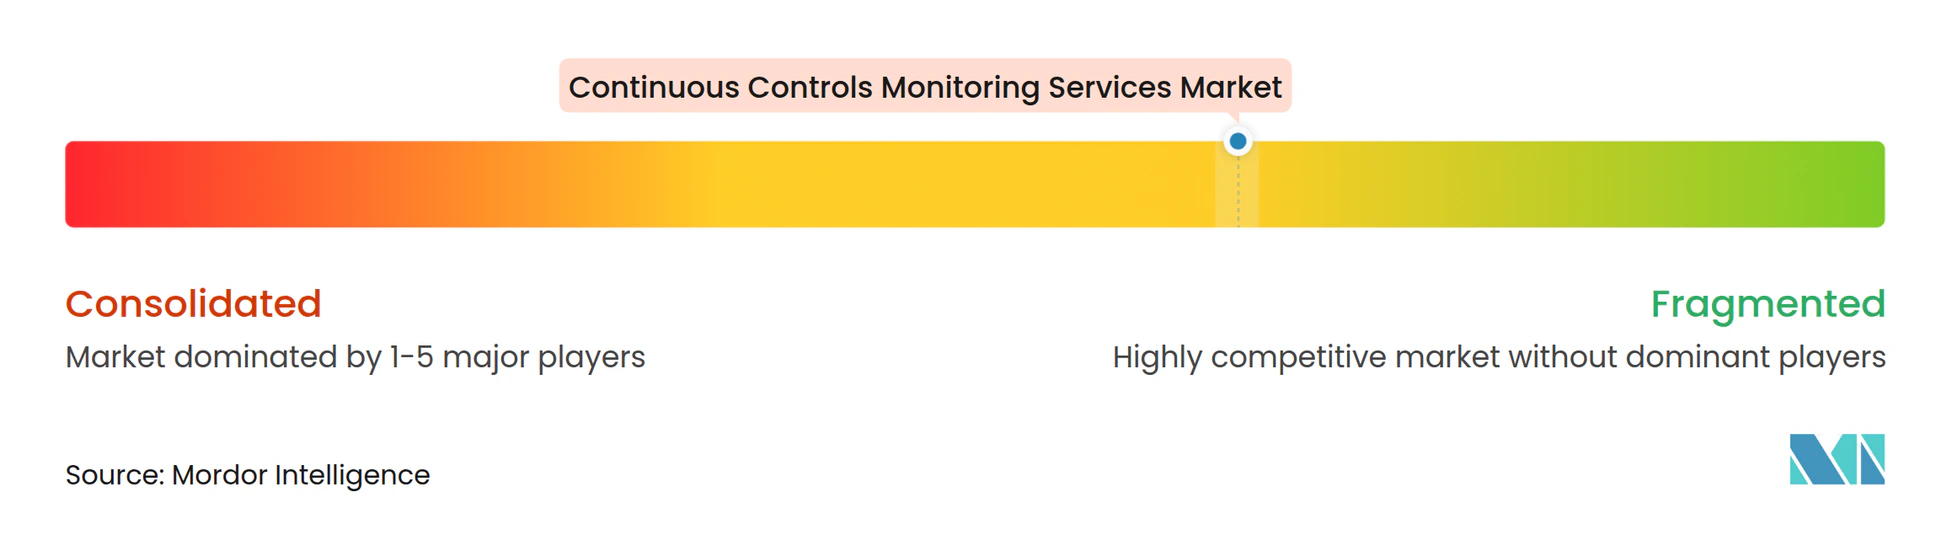
継続的コントロール監視サービス市場は適度に断片化されています。AIネイティブの挑戦者はミッドマーケット基盤から規模を拡大しており、確立されたGRCプラットフォームは大企業との関係を維持しています。競争は、ポイントツールからコンプライアンス、リスク、プライバシー、およびトラストワークフローを組み合わせたプラットフォームへとシフトしています。AIモデルガバナンス、フォースパーティリスク監視、およびエージェンティックAI監視にはホワイトスペースが残っています。したがって、競争は統合カバレッジ、自動化の深さ、および信頼性の高いエビデンスを中心に展開しています。
合併・買収は、企業がより広範なトラストプラットフォームを構築している方法を示しています。Drataは2025年初頭にSafeBaseを買収し、顧客向けトラストワークフローを追加しました。旧AuditBoardであるOptroは、2026年5月にMidshipを買収し、AIネイティブの財務コントロール監視と監査証跡管理能力を強化しました。Vantaはサードおよびフォースパーティリスク監視能力を拡張するためにRiskeyを買収しました。RegScaleはまた、2026年5月にFedRAMP高度認証を報告し、米国連邦機関へのアクセスを拡大しました。
Workivaは2026年第2四半期に前年比19%増の2.55億米ドルの総収益を報告し、3つの専用AIエージェントを立ち上げました。OneTrustは2026年9月にCORIEインテリジェンスレイヤーを導入し、プライバシー、リスク、データ、およびAIガバナンスワークフローを調整しました。MetricStreamは2026年4月に、大規模言語モデルをAIトラストフレームワークに接続するモデルゲートウェイをリリースしました。[4] Eye2scan SASおよびSixthFin SASは専門プロバイダーであり、Oversight Systemsはトランザクション財務コントロールにより狭く焦点を当てています。
継続的コントロール監視サービス産業のリーダー
-
Panaseer Limited
-
MetricStream, Inc.
-
Diligent Corporation
-
Hyperproof, Inc.
-
Drata, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Workivaは、ガバナンスされたワークフロー内の手動ビジネスプロセスを自動化するためのAIエージェント機能を発表しました。Amplify 2026の発表には、エビデンス収集、サンプル選択、属性テスト、および文書化をカバーする内部監査とGRCの自動化テストも含まれていました。
- 2026年7月:Workivaは、組織のデータとコンテンツに基づいた3つの専用AIエージェントと永続的なインテリジェンスレイヤーを導入しました。これらの機能は、ガバナンスされたレポートとコンプライアンスワークフローをサポートし、トレーサビリティを改善し、手動作業を削減します。
- 2026年5月:Optroは、自動化されたコントロールテスト、エビデンス処理、監査文書化、および継続的コントロール監視を強化するために、AIネイティブのSOX自動化プラットフォームであるMidshipを買収しました。
- 2026年3月:Vantaは2026年3月19日に新しいAIエージェントと自動化機能を導入しました。これには、コンテキスト対応エージェント、カスタマイズ可能なエンタープライズコントロール、および処理活動の記録、データインベントリ、データ保護影響評価のためのプライバシー自動化が含まれます。
グローバル継続的コントロール監視サービス市場レポートの範囲
グローバル継続的コントロール監視(CCM)市場は、組織全体で内部コントロールを継続的に監視し、コンプライアンステストを自動化し、コントロールの逸脱を特定し、リスク管理を支援するために使用されるソフトウェアプラットフォームおよび関連サービスの価値として定義されます。
市場は、サービスタイプ(CCMプラットフォームサブスクリプションサービス、マネージド継続的コントロール監視サービス、実装・統合・設定サービス、アドバイザリー・評価・コントロール設計サービス、およびトレーニング・サポート・最適化サービス)、展開モード(クラウドベースサービス、オンプレミスサービス、およびハイブリッドサービス)、組織規模(大企業および中小企業)、エンドユーザー産業(BFSI、ヘルスケアおよびライフサイエンス、ITおよびテレコム、政府および公共部門、製造業、小売業および消費財、およびその他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
| CCMプラットフォームサブスクリプションサービス |
| マネージド継続的コントロール監視サービス |
| 実装・統合・設定サービス |
| アドバイザリー・評価・コントロール設計サービス |
| トレーニング・サポート・最適化サービス |
| クラウドベースサービス |
| オンプレミスサービス |
| ハイブリッドサービス |
| 大企業 |
| 中小企業 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| ITおよびテレコム |
| 政府および公共部門 |
| 製造業 |
| 小売業および消費財 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| サービスタイプ別 | CCMプラットフォームサブスクリプションサービス | |
| マネージド継続的コントロール監視サービス | ||
| 実装・統合・設定サービス | ||
| アドバイザリー・評価・コントロール設計サービス | ||
| トレーニング・サポート・最適化サービス | ||
| 展開モード別 | クラウドベースサービス | |
| オンプレミスサービス | ||
| ハイブリッドサービス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | BFSI | |
| ヘルスケアおよびライフサイエンス | ||
| ITおよびテレコム | ||
| 政府および公共部門 | ||
| 製造業 | ||
| 小売業および消費財 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| シンガポール | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
継続的コントロール監視サービス市場の規模はどのくらいですか?
継続的コントロール監視サービス市場は2026年に2.86 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 13.95%で2032年までに6.32 ビリオン 米ドルに達すると予測されています。
継続的コントロール監視サービス市場でどのサービスタイプが需要をリードしてますか?
CCMプラットフォームサブスクリプションサービスは2026年に36.01%の収益シェアでリードしており、マネージド継続的コントロール監視サービスは2032年までにCAGR 14.95%で拡大すると予測されています。
なぜ組織は継続的コントロール監視サービスを採用しているのですか?
継続的コントロール監視サービス市場は、自動化されたエビデンス収集、継続的テスト、およびクラウド、プライバシー、サイバーセキュリティ、サードパーティリスクのより強力なカバレッジへの需要によって支えられています。
継続的コントロール監視サービス市場で最も広く使用されている展開モデルはどれですか?
クラウドベースサービスは2026年に68.02%のシェアを保持し、2032年までにCAGR 14.56%で拡大すると予測されています。
継続的コントロール監視サービス市場で最も強い成長が予測されているエンドユーザーセクターはどれですか?
継続的コントロール監視サービス市場で最も強い成長が予測されているエンドユーザーセクターはどれですか?
継続的コントロール監視サービス市場で最も急速に拡大している地域はどこですか?
アジア太平洋は2032年までにCAGR 14.94%で拡大すると予測されており、北米は2026年に最大の48.08%のシェアを保持しました。