
Tamaño y Participación del Mercado de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.09 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.94 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints por Mordor Intelligence
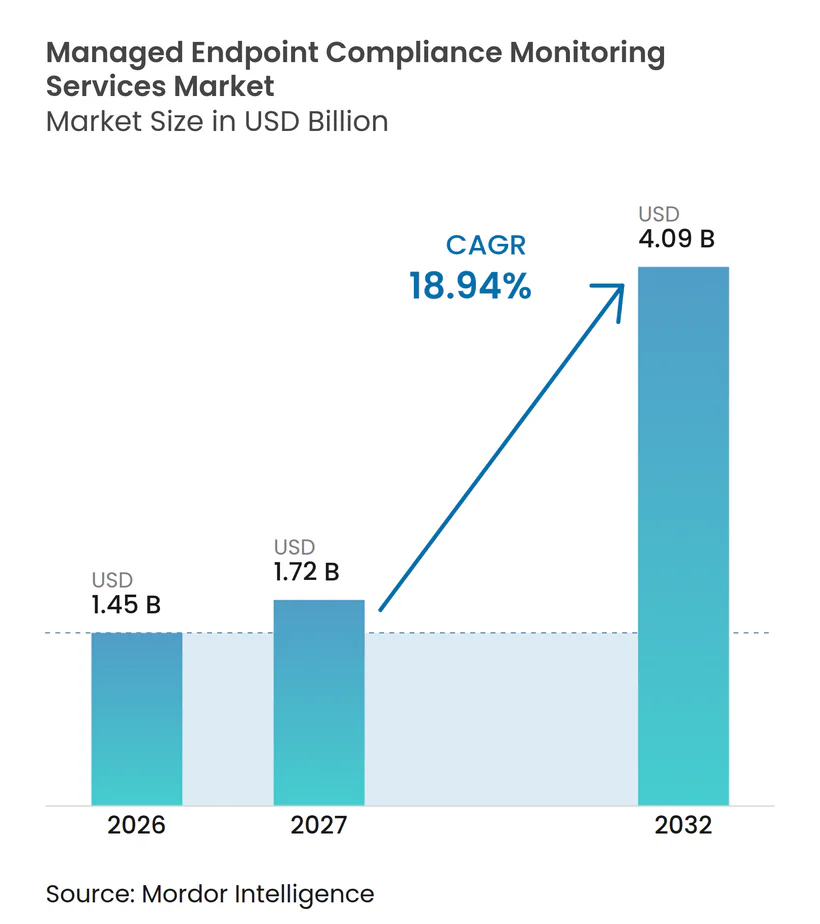
Se proyecta que el tamaño del Mercado de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints se expanda de 1,45 mil millones de USD en 2026 a 4,09 mil millones de USD para 2032, registrando un CAGR del 18,94% entre 2027 y 2032. El crecimiento refleja un perímetro de endpoints más amplio, requisitos de evidencia más estrictos y capacidad interna limitada para operar programas de cumplimiento continuo en dispositivos distribuidos, especialmente donde los equipos de seguridad deben coordinar el estado de las políticas, los registros de parches, las condiciones de acceso y las solicitudes de auditoría en oficinas, ubicaciones domésticas, aplicaciones en la nube y patrones de trabajo móvil. El trabajo híbrido, el acceso desde dispositivos personales y las aplicaciones en la nube han trasladado las verificaciones de cumplimiento más allá de la red corporativa tradicional, haciendo que la visibilidad continua de los dispositivos sea más importante para las organizaciones reguladas que necesitan un registro confiable de qué se verificó, cuándo se aplicaron los controles y cómo se resolvieron las excepciones. Las regulaciones en Europa, los Estados Unidos y Asia-Pacífico también están acortando los ciclos de adquisición porque los compradores necesitan controles auditables en lugar de confirmaciones periódicas de que existen políticas, y porque los equipos de cumplimiento necesitan información que pueda compartirse claramente con los líderes de riesgo, los grupos de auditoría interna, los reguladores y los evaluadores externos. El mercado de servicios gestionados de monitoreo de cumplimiento de endpoints favorece, por tanto, a los proveedores que combinan monitoreo, remediación, reporte y mapeo regulatorio sin añadir otra herramienta desconectada al entorno del cliente.
Conclusiones Clave del Informe
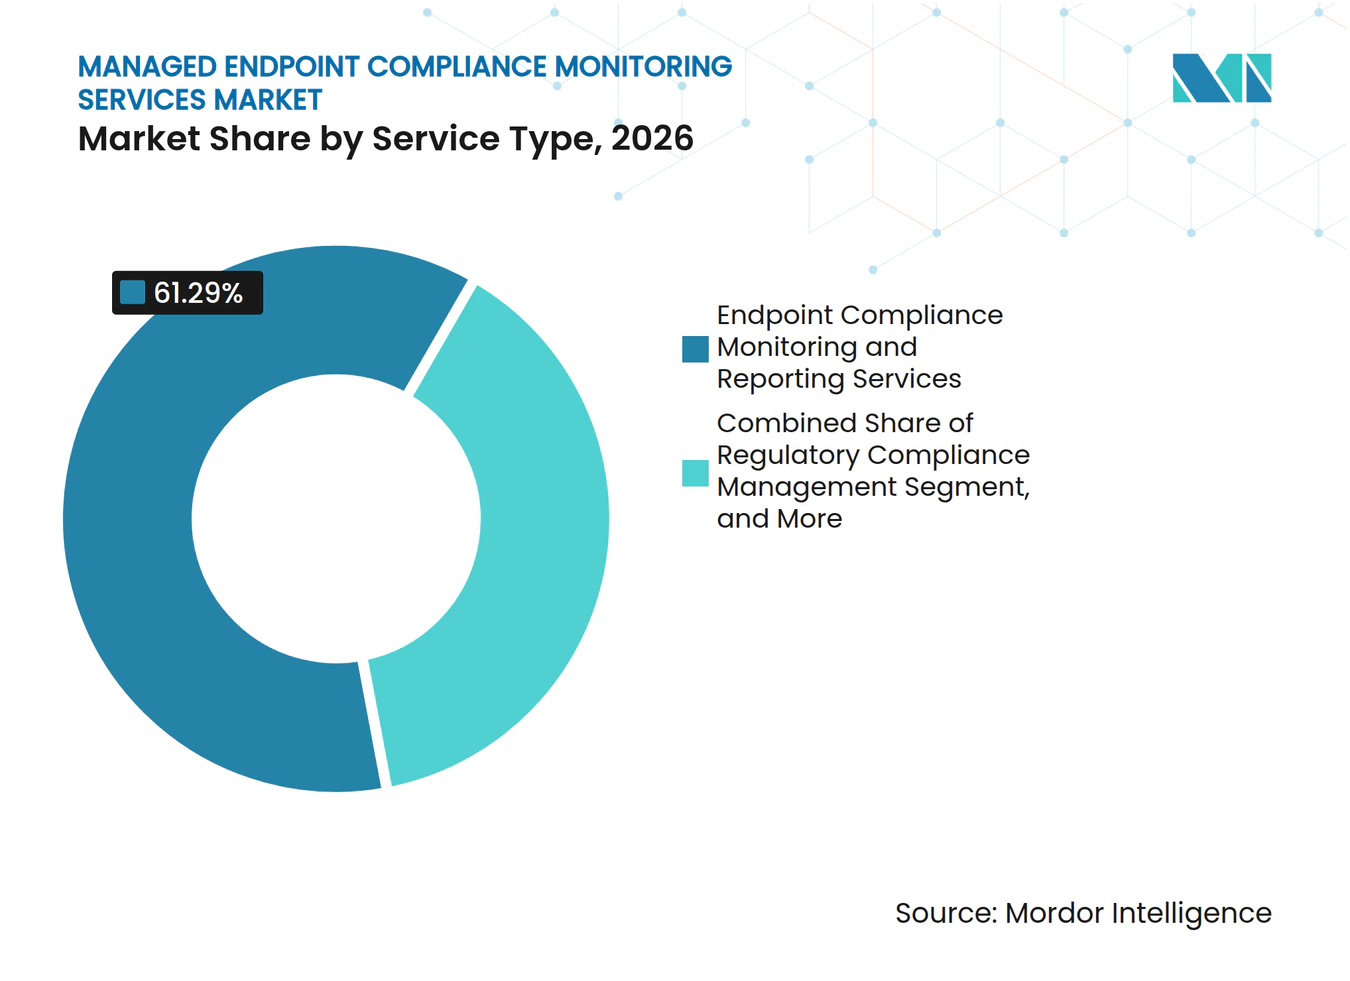
- Por tipo de servicio, los Servicios de Monitoreo y Reporte de Cumplimiento de Endpoints representaron el 61,29% de la participación de ingresos del Mercado de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints en 2026, mientras que se proyecta que los Servicios de Gestión de Cumplimiento Regulatorio se expandan a un CAGR del 19,89% hasta 2032.
- Por modo de implementación, la entrega basada en la nube representó el 68,41% de la participación de ingresos del Mercado de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints en 2026, mientras que se proyecta que la implementación híbrida se expanda a un CAGR del 20,12% hasta 2032.
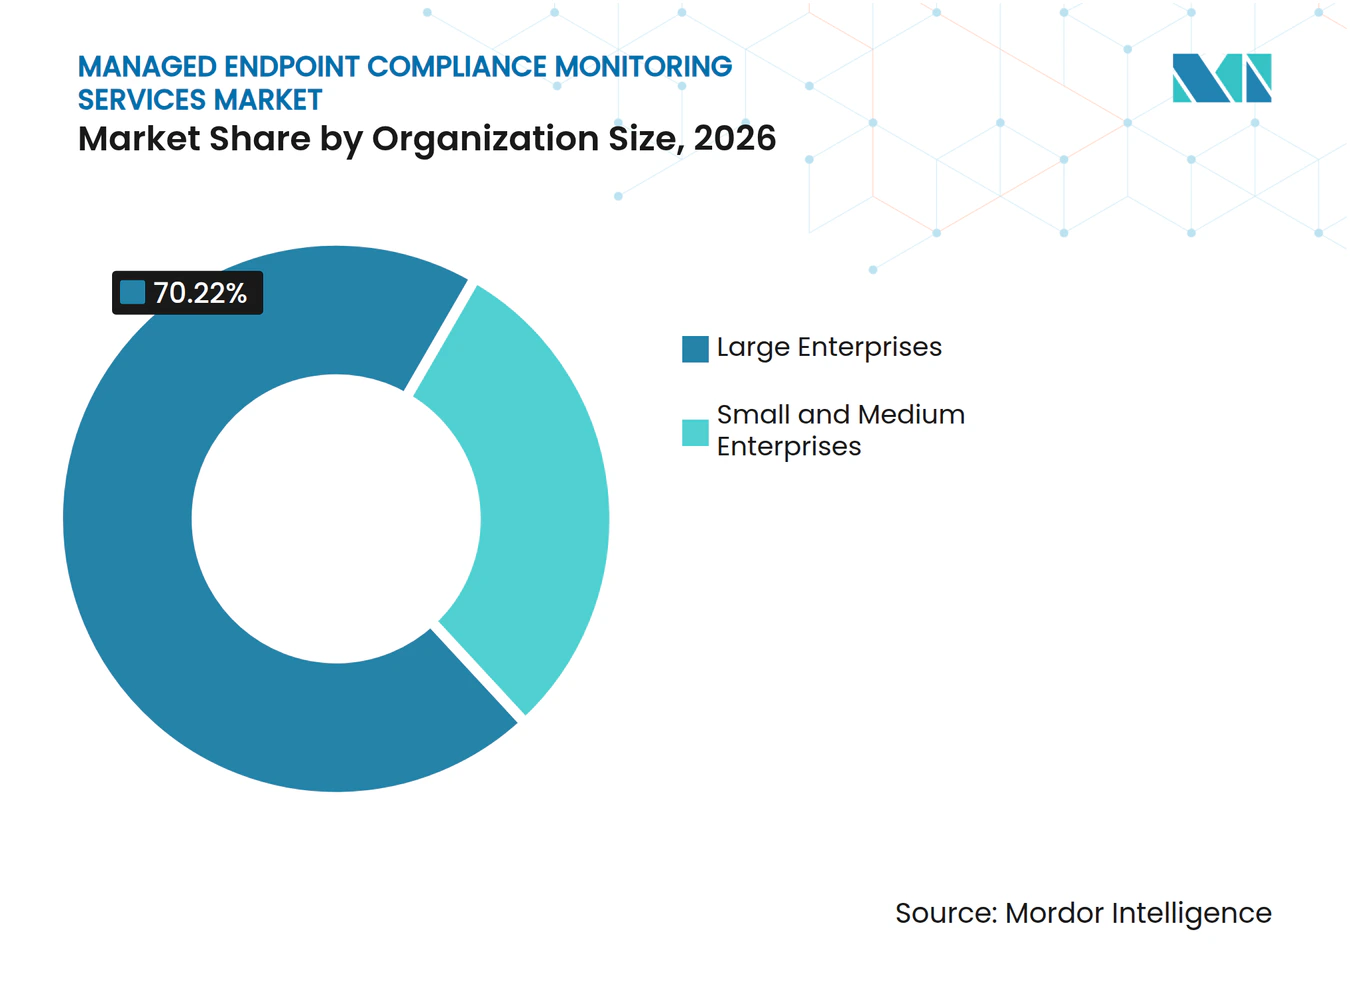
- Por tamaño de organización, las grandes empresas representaron el 70,22% de la participación de ingresos del Mercado de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 20,41% hasta 2032.
- Por industria de usuario final, el sector BFSI representó el 28,11% de la participación de ingresos del Mercado de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints en 2026, mientras que se proyecta que el Gobierno y la Administración Pública se expandan a un CAGR del 19,29% hasta 2032.
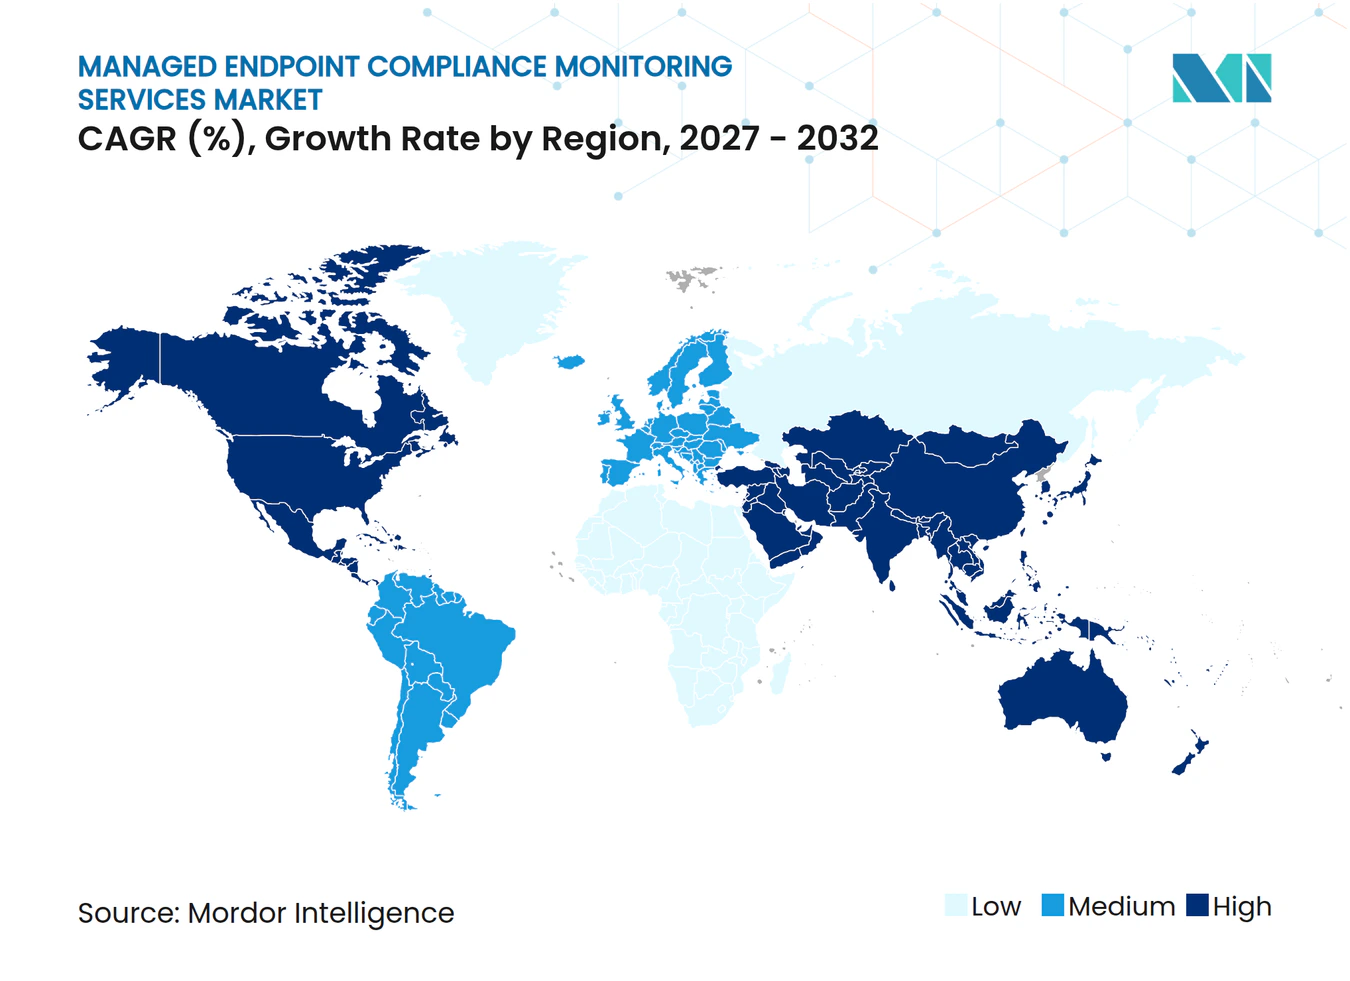
- Por geografía, América del Norte representó el 36,14% de la participación de ingresos del Mercado de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 19,58% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Gasto en Preparación para NIS2, DORA, CMMC y Regulación Sectorial | +4.2% | Global, con la Unión Europea y América del Norte como principales, seguidos de Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión del Trabajo Híbrido y la Gobernanza de BYOD | +3.8% | Global | Corto plazo (≤ 2 años) |
| Convergencia de Confianza Cero y Seguridad de Endpoints | +3.5% | Global, con América del Norte y la Unión Europea liderando y Asia-Pacífico acelerando | Mediano plazo (2-4 años) |
| Adopción de UEM con Enfoque en la Nube en Flotas Distribuidas | +2.9% | Global, con Asia-Pacífico mostrando el ritmo de adopción más rápido | Mediano plazo (2-4 años) |
| Requisitos de Evidencia Continua para el Cumplimiento Listo para Auditoría | +2.3% | Global, con la demanda más fuerte en América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Telemetría de Cumplimiento como Servicio Gestionado para Equipos de TI Reducidos | +1.8% | Global, con la mayor adopción en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Gasto en Preparación para NIS2, DORA, CMMC y Regulación Sectorial
NIS2, DORA, CMMC y las normas específicas de cada sector están generando demanda directa de servicios gestionados de monitoreo de cumplimiento de endpoints porque exigen que las organizaciones demuestren controles operativos, no simplemente documenten políticas internas. La Agencia de la Unión Europea para la Ciberseguridad informó que el 70% de las organizaciones europeas encuestadas identificaron el cumplimiento de NIS2, la Ley de Resiliencia Cibernética y DORA como su principal impulsor de inversión en ciberseguridad.[1] El mismo estudio encontró que el 43% de las entidades de gestión de servicios de TIC no habían completado pruebas de ciberseguridad durante el año anterior y el 45% tardó más de 3 meses en aplicar parches críticos. La supervisión de DORA para las entidades financieras europeas, los requisitos de CMMC para la cadena de suministro de defensa de los Estados Unidos y las normas del sector financiero en India y Malasia aumentan cada uno la importancia de los controles de endpoints y la evidencia estructurada. El mercado de servicios gestionados de monitoreo de cumplimiento de endpoints se beneficia cuando un proveedor puede mapear un conjunto de datos de dispositivos a varias obligaciones regulatorias, reduciendo la recopilación de evidencia duplicada para el cliente y facilitando la revisión de la evidencia de control.
Expansión del Trabajo Híbrido y la Gobernanza de BYOD
El trabajo híbrido ha aumentado el número de ubicaciones, redes y tipos de dispositivos que deben cumplir con la misma línea base corporativa. Los dispositivos de la empresa ahora se conectan a través de redes domésticas, Wi-Fi de hoteles y puntos de acceso móviles, mientras que los dispositivos personales pueden acceder al software empresarial poco después de que un empleado sea incorporado. Automox declaró que el 50% de las organizaciones necesitaban 5 o más días para parchear vulnerabilidades críticas, lo que expone una brecha entre una política documentada y la ejecución oportuna de controles. En Asia-Pacífico, Josys y CAC Corporation introdujeron ofertas de endpoints gestionados que utilizan precios recurrentes por dispositivo, haciendo que el monitoreo continuo sea más accesible para las organizaciones medianas.[2] El mercado de servicios gestionados de monitoreo de cumplimiento de endpoints se beneficia de este cambio porque los clientes necesitan evidencia de que los controles de políticas se aplican de manera consistente a los dispositivos inscritos y utilizados de forma remota, incluidos los que se utilizan fuera de la red corporativa. Las normas maduras de BYOD también se vuelven importantes porque la inscripción del dispositivo por sí sola no confirma que cada dispositivo pueda respaldar evidencia lista para auditoría.
Convergencia de Confianza Cero y Seguridad de Endpoints
Los programas de confianza cero acercan la condición del dispositivo a las decisiones de acceso porque las políticas de acceso pueden verificar el estado del endpoint antes de conceder a un usuario la entrada a una aplicación. Este enfoque crea un registro recurrente del dispositivo que puede respaldar tanto las operaciones de seguridad como los informes de cumplimiento. El relanzamiento de la plataforma de Tanium en octubre de 2026 añadió monitoreo del comportamiento de endpoints, un modelo federado de operaciones de seguridad y funciones de búsqueda de amenazas en lenguaje natural basadas en el estado en tiempo real del endpoint. Esa combinación muestra por qué los compradores prefieren cada vez más plataformas que puedan conectar la detección, la remediación y la evidencia de cumplimiento a través de una vista operativa común. Las organizaciones con políticas de acceso condicional incompletas aún producen excepciones y brechas de evidencia, lo que puede aumentar el valor de un servicio gestionado que valida los controles y explica las brechas a los equipos de cumplimiento. El mercado de servicios gestionados de monitoreo de cumplimiento de endpoints está, por tanto, respaldado por proyectos de confianza cero que necesitan soporte operativo práctico después de que la arquitectura de seguridad inicial haya sido seleccionada e implementada en dispositivos diversos.
Adopción de UEM con Enfoque en la Nube en Flotas Distribuidas
La gestión unificada de endpoints basada en la nube respalda la entrega de políticas y los informes sin requerir que cada cliente mantenga la plataforma de gestión en su propio centro de datos. Este modelo es adecuado para flotas distribuidas porque un servicio gestionado centralmente puede llegar a dispositivos que operan fuera de la red corporativa. Microsoft Intune, Microsoft Defender para Endpoint y Microsoft Purview fueron combinados por CAC Corporation en un servicio empaquetado de mejora de seguridad de endpoints lanzado para empresas japonesas en diciembre de 2025. La oferta ilustra cómo las plataformas en la nube pueden combinarse con operaciones gestionadas para dar a los clientes un servicio repetible en lugar de una implementación única. China sigue siendo un caso limitante porque las obligaciones de MLPS y los requisitos de localización de datos pueden requerir que la telemetría permanezca dentro de la infraestructura doméstica. El mercado de servicios gestionados de monitoreo de cumplimiento de endpoints continuará recompensando a los proveedores que puedan ofrecer gestión a escala de nube mientras enrutan los datos de acuerdo con los requisitos locales de alojamiento y residencia, sin debilitar la evidencia disponible para los equipos de cumplimiento locales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración de Cadena de Herramientas Heredada y Complejidad de Integración | -2.8% | Global, más agudo en entornos de grandes empresas de la Unión Europea y América del Norte | Mediano plazo (2-4 años) |
| Soberanía de Datos y Restricciones de Alojamiento Regional | -2.2% | Asia-Pacífico, incluidos China e India, la Unión Europea, y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fatiga de Agentes de Endpoints y Compromisos de Rendimiento | -1.5% | Global | Mediano plazo (2-4 años) |
| Ambigüedad en la Propiedad de la Evidencia y la Cadena de Auditoría entre Inquilinos | -1.0% | Global, concentrado en industrias reguladas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Migración de Cadena de Herramientas Heredada y Complejidad de Integración
Reemplazar una cadena de herramientas de endpoints existente puede retrasar la adopción porque las grandes organizaciones a menudo tienen varios sistemas que respaldan la gestión de endpoints, la identidad, el monitoreo de seguridad y los informes de cumplimiento. Esos sistemas deben mapearse cuidadosamente antes de que un nuevo servicio gestionado pueda producir un registro de postura continua confiable. El trabajo resultante puede competir con programas de modernización más amplios por el mismo personal de seguridad y TI. Automox lanzó Canopy en agosto de 2026 para conectarse con las implementaciones existentes de Jamf Pro y Microsoft Intune en lugar de requerir un reemplazo inmediato de MDM.[3] El producto admite la aplicación de parches en macOS con Apple Silicon, Linux, servidores y más de 600 aplicaciones de terceros a través de un modelo de coexistencia. Los proveedores que se integran con las herramientas de gestión existentes de un cliente pueden reducir la fricción de implementación y preservar la evidencia histórica mientras el cliente planifica una decisión de plataforma a más largo plazo.
Soberanía de Datos y Restricciones de Alojamiento Regional
Los servicios gestionados centralizan la telemetría de flotas de dispositivos distribuidos, pero las normas de datos locales pueden limitar dónde se almacena, procesa y accede a esa telemetría. El Reglamento General de Protección de Datos, DORA, el marco MLPS de China y las normas nacionales del sector financiero imponen diferentes obligaciones sobre el manejo de datos transfronterizos. La Asociación de Bancos de Singapur declaró que los flujos de datos transfronterizos requieren evaluaciones de riesgo a nivel institucional para cada par de jurisdicciones, lo que aumenta la carga operativa para los bancos y sus proveedores de servicios. El marco de protección de datos de India, las normas de sistemas del sector financiero de Indonesia y las leyes de protección de datos africanas añaden requisitos adicionales a nivel de país para los proveedores que atienden a clientes regulados. Los proveedores con enrutamiento específico por jurisdicción y opciones de procesamiento regional pueden abordar estas restricciones de manera más efectiva que los servicios que dependen de una única ubicación global de telemetría. La restricción sigue siendo relevante porque la entrega localizada aumenta la complejidad operativa y puede ralentizar la entrada en nuevos mercados regulados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Monitoreo y Reporte Anclan la Base de IngresosLos Servicios de Monitoreo y Reporte de Cumplimiento de Endpoints representaron el 61,29% de los ingresos en 2026, convirtiéndolo en el tipo de servicio más grande en el mercado de servicios gestionados de monitoreo de cumplimiento de endpoints. El segmento proporciona la visibilidad de postura que los clientes necesitan antes de poder automatizar la remediación o producir material listo para evaluadores, integrando el estado de salud del dispositivo, el estado del software, las verificaciones de configuración y las excepciones identificadas en un registro que pueden utilizar tanto los equipos operativos como los de cumplimiento. El monitoreo es a menudo el servicio inicial porque muestra dónde existen excepciones de configuración, parches y políticas en toda la flota. Esta base puede respaldar compras posteriores de servicios de remediación, soporte de auditoría y gestión regulatoria del mismo proveedor, ya que los clientes pueden ampliar el uso de un conjunto de datos de dispositivos establecido en lugar de reconstruir los procesos de recopilación cuando aparece un nuevo requisito de control. Los Servicios de Remediación de Endpoints y Aplicación de Políticas es la siguiente área de servicio principal porque los clientes necesitan acciones como la cuarentena de dispositivos, la reversión de configuración y la implementación de parches una vez que se identifica una excepción. Los Servicios de Evaluación de Cumplimiento y Soporte de Auditoría organizan entonces los registros técnicos en material que pueden revisar los equipos de auditoría interna y los evaluadores externos.
Se proyecta que los Servicios de Gestión de Cumplimiento Regulatorio crezcan a un CAGR del 19,89% hasta 2032 dentro del tamaño del mercado de servicios gestionados de monitoreo de cumplimiento de endpoints. El segmento responde a la necesidad de gestionar NIS2, DORA, CMMC, HIPAA, PCI DSS y requisitos similares en la misma flota de dispositivos. Su valor proviene de alinear la información común de endpoints con diferentes expectativas de control sin pedirle al cliente que reconstruya el proceso de recopilación de evidencia para cada marco. Otros tipos de servicios incluyen ofertas emergentes relacionadas con la gobernanza de IA y la evaluación comparativa de endpoints. Addigy introdujo un Punto de Referencia de Cumplimiento de IA en septiembre de 2026 que monitorea 30 controles relacionados con el uso de herramientas de IA a nivel de aplicación y red. Los proveedores que combinan monitoreo, remediación, soporte de auditoría y coordinación regulatoria en un solo compromiso están mejor posicionados para retener a los clientes a medida que sus programas de cumplimiento se vuelven más complejos. El mercado de servicios gestionados de monitoreo de cumplimiento de endpoints también ofrece a estos proveedores una oportunidad más clara para ampliar el trabajo desde los informes básicos de dispositivos hacia operaciones de cumplimiento más amplias.



Por Modo de Implementación:
La Nube Lidera Mientras que el Híbrido Respalda las Cargas de Trabajo ReguladasLa entrega basada en la nube representó el 68,41% de los ingresos en 2026, convirtiéndola en el modelo de implementación líder en el mercado de servicios gestionados de monitoreo de cumplimiento de endpoints. Los agentes en la nube pueden llegar a dispositivos remotos a través de conexiones de red estándar y pueden admitir actualizaciones frecuentes de políticas sin un ciclo de actualización del plano de control gestionado por el cliente. Este esquema es útil donde los empleados utilizan varios sistemas operativos y se desplazan entre ubicaciones. Una consola de servicio central también facilita la comparación del estado de los dispositivos en una fuerza laboral distribuida. La implementación local sigue siendo relevante en entornos con aislamiento de red y configuraciones de alta seguridad donde las normas de manejo de datos no permiten la telemetría enrutada por la nube. Los operadores de gobierno, defensa y ciertas infraestructuras críticas continúan necesitando estos modelos locales.
Se proyecta que la implementación híbrida se expanda a un CAGR del 20,12% hasta 2032. El modelo permite que la información sensible de los endpoints se procese localmente mientras que la administración de políticas y los informes se gestionan a través de servicios en la nube, dando a los clientes una forma práctica de separar las obligaciones locales de manejo de datos de la necesidad de supervisión operativa centralizada en equipos y unidades de negocio. Esta configuración puede cumplir con las obligaciones de residencia de datos mientras preserva la visibilidad centralizada para la empresa. El mercado de servicios gestionados de monitoreo de cumplimiento de endpoints se fortalece cuando ese diseño evita un proceso separado para cada ubicación regulada. Es particularmente relevante para las instituciones financieras sujetas a los requisitos europeos de privacidad y resiliencia operativa. Es probable que la industria de servicios gestionados de monitoreo de cumplimiento de endpoints favorezca a los proveedores con una sola consola para dispositivos en la nube, locales e híbridos porque los clientes no quieren reconciliar conjuntos de evidencia separados. Los controles de enrutamiento por inquilino también permiten a los proveedores adaptar sus servicios a diferentes jurisdicciones de clientes sin cambiar la experiencia de gestión diaria. El mercado de servicios gestionados de monitoreo de cumplimiento de endpoints se beneficia donde esta flexibilidad está disponible porque los clientes regulados pueden mantener un proceso operativo consistente en todas las ubicaciones.
Por Tamaño de Organización:
Las Grandes Empresas Lideran Mientras las PYME Ganan AccesoLas grandes empresas representaron el 70,22% de los ingresos en 2026 porque tienen una mayor exposición regulatoria, parques de endpoints más grandes y más recursos para contratos de servicios gestionados. Sus programas a menudo cubren miles de dispositivos en unidades de negocio y jurisdicciones, haciendo que el monitoreo continuo sea más útil que la revisión manual periódica porque el servicio puede presentar una vista compartida de las excepciones de dispositivos antes de que los problemas se conviertan en problemas separados de auditoría, seguridad y operaciones. Los contratos de servicio plurianuales también pueden ser difíciles de reemplazar porque un cambio requiere una migración cuidadosa de políticas, registros de dispositivos y evidencia de cumplimiento. La Agencia de la Unión Europea para la Ciberseguridad informó un gasto anual medio en ciberseguridad de 1,5 millones de EUR entre las organizaciones encuestadas, lo que refuerza la capacidad de las organizaciones reguladas más grandes para financiar programas sostenidos de seguridad y cumplimiento. Estos compradores siguen siendo centrales para los ingresos actuales porque necesitan controles repetibles en una amplia población de dispositivos.
Se proyecta que las pequeñas y medianas empresas crezcan a un CAGR del 20,41% hasta 2032, el ritmo más alto entre los tipos de segmentación reportados. Los precios por suscripción reducen los requisitos iniciales de infraestructura y personal que antes limitaban los programas continuos de cumplimiento de endpoints a las organizaciones más grandes. NinjaOne reportó más de 500 millones de USD en ingresos recurrentes anuales y más de 35.000 clientes en 140 países en enero de 2026. Su escala muestra el potencial de las plataformas de endpoints nativas en la nube para atender a clientes más pequeños sin el mismo modelo de servicios profesionales utilizado para las implementaciones de grandes empresas. Los proveedores de servicios gestionados y los revendedores de valor añadido también son rutas importantes hacia clientes más pequeños de BFSI y salud que enfrentan obligaciones de cumplimiento a pesar de un personal de seguridad interno limitado. La industria de servicios gestionados de monitoreo de cumplimiento de endpoints puede beneficiarse de este grupo de clientes cuando los paquetes son claros, asequibles y utilizables con las herramientas de gestión de dispositivos existentes. En el mercado de servicios gestionados de monitoreo de cumplimiento de endpoints, ese requisito ejerce presión sobre los proveedores para mantener la incorporación, el alcance del servicio y la facturación sencillos para los compradores más pequeños.

Por Industria de Usuario Final:
El Sector BFSI Ancla la Demanda Mientras el Gobierno Crece Más RápidoEl sector BFSI representó el 28,11% de los ingresos en 2026 y se mantuvo como el grupo de usuarios finales más grande en el mercado de servicios gestionados de monitoreo de cumplimiento de endpoints. Las instituciones financieras deben abordar DORA, PCI DSS, GLBA, NYDFS 23 NYCRR 500 y los requisitos de riesgo tecnológico de los bancos centrales en sus parques de dispositivos. Estas obligaciones superpuestas aumentan el valor de un servicio que convierte la configuración de endpoints y la información de parches en evidencia rastreable, al tiempo que ayuda a los equipos de riesgo y tecnología a conectar el trabajo rutinario de endpoints con el lenguaje de control utilizado en auditorías y revisiones de supervisión. La Oficina del Contralor de la Moneda identificó el inventario de activos, la gestión de vulnerabilidades y la notificación de incidentes como elementos importantes de la resiliencia del sistema financiero. La salud y las ciencias de la vida también generan demanda porque los dispositivos que manejan datos de pacientes deben respaldar salvaguardas demostrables bajo HIPAA y requisitos de privacidad relacionados. Ambos sectores se benefician de la validación continua de la postura porque una auditoría no puede basarse únicamente en una instantánea histórica de la configuración.
Se proyecta que el Gobierno y la Administración Pública crezcan a un CAGR del 19,29% hasta 2032. La Fase 1 de CMMC, los requisitos de infraestructura crítica y los programas de gobierno digital amplían el número de endpoints gestionados sin aumentar el personal de ciberseguridad al mismo ritmo. Los compradores gubernamentales también valoran a los proveedores con vías de autorización que respaldan la contratación del sector público. NinjaOne reportó autorizaciones FedRAMP, GovRAMP y Texas-RAMP en enero de 2026, ilustrando el papel de las credenciales en el acceso al sector público. Las industrias de TI y telecomunicaciones, manufactura industrial, comercio minorista y comercio electrónico, energía y servicios públicos, y otras industrias de usuarios finales añaden demanda a través de sus propios requisitos de control. La gobernanza de IA crea una necesidad adicional en TI y comercio minorista donde las organizaciones están comenzando a monitorear el uso no autorizado de herramientas de IA desde los endpoints. El mercado de servicios gestionados de monitoreo de cumplimiento de endpoints puede abordar esta necesidad donde los proveedores hacen de esos controles parte de los informes regulares de endpoints en lugar de un proceso manual separado.
Análisis Geográfico
Mercado de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints en América del Norte
América del Norte concentró el 36,14% de los ingresos en 2026 y lideró el mercado de servicios gestionados de monitoreo de cumplimiento de endpoints. Estados Unidos aporta la mayor parte de los ingresos regionales debido a su densa base de proveedores de ciberseguridad, sus amplios sectores regulados y la contratación de defensa relacionada con CMMC. La Fase 1 de CMMC se volvió relevante para los proveedores de la cadena de suministro de defensa cubiertos a partir de noviembre de 2025, incrementando la atención a los controles a nivel de endpoint alineados con NIST SP 800-171. Los compradores de servicios financieros deben atender las expectativas del FFIEC, las normas de riesgo cibernético de la SEC, los requisitos del NYDFS y los requisitos de salvaguardas de la Comisión Federal de Comercio. Este entorno de múltiples capas sustenta una demanda recurrente de proveedores que convierten el estado técnico de los endpoints en evidencia adecuada para auditorías. El mercado de servicios gestionados de monitoreo de cumplimiento de endpoints se ve respaldado cuando dicha evidencia puede organizarse sin retrasar las operaciones tecnológicas habituales. Canadá y México amplían el alcance regional a través de la modernización de la privacidad y los programas de tecnología empresarial.
Mercado de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints en Europa
Europa sigue siendo la segunda base de demanda más grande, dado que NIS2, DORA y la Ley de IA de la UE generan necesidades de evidencia relacionadas pero diferenciadas. ENISA determinó que el cumplimiento normativo fue el principal impulsor de inversión en ciberseguridad para el 70% de las organizaciones encuestadas, mientras que muchos encuestados reportaron largos ciclos de parcheo y actividad de pruebas limitada. Alemania, el Reino Unido y Francia lideran la demanda gracias a sus grandes poblaciones empresariales y programas de cumplimiento más maduros. Italia, Rusia y otros mercados europeos ofrecen potencial de expansión a medida que la aplicación regulatoria y los plazos de cumplimiento se vuelven más inmediatos. Ivanti y e92plus anunciaron una asociación de distribución para el Reino Unido e Irlanda en octubre de 2026, lo que evidencia una inversión continua en la cobertura de canales regionales.
Mercado de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints en APAC, América del Sur y MEA
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,58% hasta 2032, el ritmo regional más rápido en el mercado de servicios gestionados de monitoreo de cumplimiento de endpoints. Los avances regulatorios, los programas de lugar de trabajo digital y los proveedores de servicios regionales están ampliando la base de clientes potenciales. CAC Corporation lanzó su Servicio de Mejora de Seguridad de Endpoints en Japón durante diciembre de 2025, combinando Microsoft Intune, Defender for Endpoint y Purview en un paquete gestionado. Mitsubishi Electric Digital Innovation desplegó servicios de EDR gestionados en Hirotani Corporation a partir de abril de 2025 y reportó una reducción del 98% en el esfuerzo operativo de monitoreo de cumplimiento mediante cobertura de SOC las 24 horas del día, los 7 días de la semana. Las obligaciones de localización de datos y MLPS de China incrementan la demanda de plataformas nacionales o alojadas localmente. América del Sur, Oriente Medio y África siguen siendo regiones en etapas más tempranas, pero los programas nacionales de digitalización y ciberseguridad del sector público están ampliando la demanda de servicios de cumplimiento gestionados. El mercado de servicios gestionados de monitoreo de cumplimiento de endpoints tiene margen de desarrollo en estas regiones a medida que los proveedores locales, los socios de canal y las organizaciones públicas construyen la capacidad operativa necesaria.
Panorama Competitivo
Concentración del Mercado
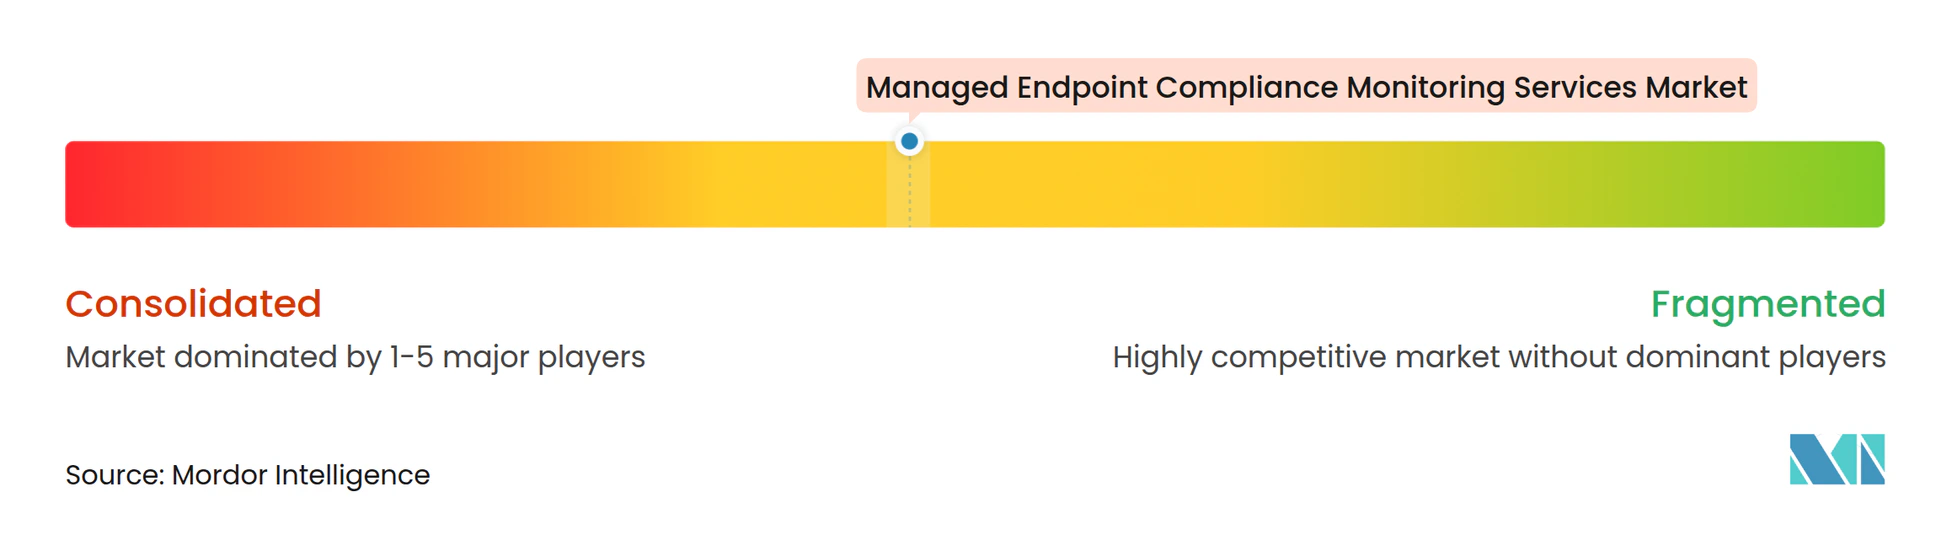
El mercado de servicios gestionados de monitoreo de cumplimiento de endpoints está moderadamente fragmentado porque ningún proveedor tiene una posición dominante en la entrega nativa en la nube para PYME, UEM para grandes empresas, acreditación gubernamental y gestión de endpoints centrada en Apple. Los compradores seleccionan proveedores en función de su pila de endpoints existente, entorno regulatorio, preferencia de implementación y capacidad para operar en varios tipos de dispositivos. La puntuación de concentración del mercado es de 4 sobre 10 porque el material disponible describe una fragmentación moderada y no identifica un grupo de actores principales con una participación combinada que respaldara una puntuación de concentración más alta. La consolidación de plataformas fue un patrón estratégico importante durante 2025 y 2026 a medida que los proveedores combinaron la gestión de dispositivos, las funciones de identidad, la telemetría de comportamiento y la protección de datos. El propósito estratégico es reducir el número de agentes de endpoints y consolas de gestión que los clientes empresariales deben operar. El mercado de servicios gestionados de monitoreo de cumplimiento de endpoints se ve afectado por esta elección porque los clientes evalúan cada vez más a los proveedores de servicios por su capacidad de trabajar con, en lugar de complicar, el entorno de endpoints existente.
Tanium relanzó su plataforma de Operaciones de Seguridad en octubre de 2026 con Endpoint Drift, un Motor de Perspectivas, un modelo de SOC Federado y Tanium Atlas para la búsqueda de amenazas en lenguaje natural. El movimiento conecta el estado en tiempo real del endpoint, la detección, la respuesta y la búsqueda de amenazas en un único entorno operativo. F5 y Omnissa anunciaron una asociación en septiembre de 2026 que integra F5 BIG-IP Zero Trust Access con Omnissa Horizon y Workspace ONE Access. La asociación aborda el acceso a escritorios virtuales y la aplicación continua de políticas, áreas donde la postura del dispositivo puede informar el acceso a las aplicaciones. Jamf completó su adquisición de Identity Automation por 216,1 millones de USD en abril de 2025, acercando las capacidades del ciclo de vida de la identidad a la gestión de dispositivos Apple y la seguridad.
Los proveedores compiten de manera más efectiva cuando pueden crear evidencia para varios marcos a partir del mismo conjunto de datos de endpoints. Esto es particularmente importante en los sectores regulados donde una población de dispositivos debe satisfacer NIS2, DORA, CMMC, HIPAA y otros requisitos. También existe oportunidad en los endpoints de tecnología operativa, la coordinación de evidencia en múltiples nubes y los servicios que respaldan el manejo de telemetría específico por jurisdicción. Addigy amplió sus capacidades de gestión de dispositivos Apple con una Suite de Inteligencia y funciones de cumplimiento relacionadas con IA en septiembre de 2026. Ivanti buscó la autorización FedRAMP High y DoD IL5 a través de Project Hosts en 2025, reflejando la importancia de las vías de autorización del sector público. Los proveedores más pequeños pueden seguir siendo competitivos integrándose con plataformas establecidas y automatizando el vínculo entre el descubrimiento de vulnerabilidades, la remediación y la documentación. El mercado de servicios gestionados de monitoreo de cumplimiento de endpoints sigue abierto a especialistas que reduzcan el esfuerzo de migración y proporcionen resultados de evidencia utilizables.
Líderes de la Industria de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints
-
Ivanti Software, Inc.
-
Jamf Holding Corp.
-
SOTI Inc.
-
Tanium Inc.
-
Omnissa, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints Empresas cubiertas en este informe
- Jamf Holding Corp.
- Ivanti Software, Inc.
- SOTI Inc.
- Mitsogo Inc.
- 42Gears Mobility Systems Pvt. Ltd.
- Matrix42 GmbH
- Omnissa, LLC
- NinjaOne, LLC
- Tanium Inc.
- Automox, Inc.
- JumpCloud Inc.
- Kandji, Inc.
- Addigy, Inc.
- Mosyle Corporation
- ProMobi Technologies Pvt. Ltd.
- Syxsense Inc.
- Action1 Corporation
- Atera Networks Ltd.
- baramundi software GmbH
- Aagon GmbH
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints
- Octubre de 2026: Tanium relanzó su plataforma de Operaciones de Seguridad con Endpoint Drift, el Motor de Perspectivas, el modelo de SOC Federado y Tanium Atlas. El relanzamiento posicionó el monitoreo continuo del comportamiento de endpoints como una entrada directa a las operaciones de seguridad y conectó la postura de cumplimiento con la respuesta a amenazas en una sola plataforma.
- Octubre de 2026: Ivanti y e92plus anunciaron una asociación estratégica de distribución que cubre el Reino Unido e Irlanda. La asociación amplió el acceso al canal para los servicios de monitoreo de endpoints gestionados y cumplimiento de Ivanti en organizaciones europeas del mercado medio.
- Septiembre de 2026: F5 y Omnissa anunciaron una asociación estratégica que integra F5 BIG-IP Zero Trust Access con Omnissa Horizon y Workspace ONE Access. La solución conjunta consolidó los proxies de puerta de enlace de escritorio virtual heredados en una plataforma de gestión unificada con aplicación continua de políticas e inicio de sesión único.
- Septiembre de 2026: Addigy lanzó su Suite de Inteligencia, una capa de IA dentro de su plataforma de gestión de dispositivos Apple en tiempo real. La versión incluyó búsqueda de dispositivos en lenguaje natural, informes de cumplimiento, un Punto de Referencia de Cumplimiento de IA, Asistente de Scripts y la puerta de enlace de IA Addigy MCP con puertas de aprobación para acciones de administrador.
Alcance del Informe del Mercado Global de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints
El Mercado de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints comprende servicios externalizados que monitorean, evalúan, aplican y reportan continuamente el cumplimiento de endpoints en entornos de dispositivos empresariales, incluidos equipos de escritorio, portátiles, dispositivos móviles y otros endpoints gestionados. Estos servicios ayudan a las organizaciones a mantener la adherencia a las políticas de seguridad internas, los estándares de la industria y los requisitos regulatorios al proporcionar monitoreo de cumplimiento, remediación, aplicación de políticas, soporte de auditoría y gestión de cumplimiento regulatorio a través de plataformas centralizadas de gestión y seguridad de endpoints.
El Informe del Mercado de Servicios Gestionados de Monitoreo de Cumplimiento de Endpoints está segmentado por Tipo de Servicio (Servicios de Monitoreo y Reporte de Cumplimiento de Endpoints, Servicios de Remediación de Endpoints y Aplicación de Políticas, Servicios de Evaluación de Cumplimiento y Soporte de Auditoría, Servicios de Gestión de Cumplimiento Regulatorio, Otros Tipos de Servicios), Modo de Implementación (Basado en la Nube, Local, Híbrido), Tamaño de Organización (Grandes Empresas, Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), Gobierno y Administración Pública, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, Otras Industrias de Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Valor (USD).
Resumen de la segmentación
| Servicios de Monitoreo y Reporte de Cumplimiento de Endpoints |
| Servicios de Remediación de Endpoints y Aplicación de Políticas |
| Servicios de Evaluación de Cumplimiento y Soporte de Auditoría |
| Servicios de Gestión de Cumplimiento Regulatorio |
| Otros Tipos de Servicios |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios de Monitoreo y Reporte de Cumplimiento de Endpoints | |
| Servicios de Remediación de Endpoints y Aplicación de Políticas | ||
| Servicios de Evaluación de Cumplimiento y Soporte de Auditoría | ||
| Servicios de Gestión de Cumplimiento Regulatorio | ||
| Otros Tipos de Servicios | ||
| Por Modo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de monitoreo de cumplimiento de endpoints?
El mercado de servicios gestionados de monitoreo de cumplimiento de endpoints tiene un valor de 1,45 mil millones de USD en 2026 y se proyecta que alcance los 4,09 mil millones de USD para 2032, a un CAGR del 18,94% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios gestionados de monitoreo de cumplimiento de endpoints?
El trabajo híbrido, la gobernanza de BYOD, la gestión de endpoints en la nube y los requisitos de cumplimiento bajo marcos como NIS2, DORA y CMMC están aumentando la demanda de evidencia continua de dispositivos.
¿Qué tipo de servicio lidera la demanda de monitoreo de cumplimiento de endpoints?
Los Servicios de Monitoreo y Reporte de Cumplimiento de Endpoints lideran con una participación de ingresos del 61,29% en 2026 porque proporcionan la visibilidad básica necesaria para la remediación y el soporte de auditoría.
¿Qué modelo de implementación está creciendo más rápido para los servicios de cumplimiento de endpoints?
Se proyecta que la implementación híbrida crezca a un CAGR del 20,12% hasta 2032 a medida que las organizaciones reguladas retienen los datos sensibles localmente mientras utilizan funciones de políticas e informes basadas en la nube.
¿Qué organizaciones están adoptando los servicios de cumplimiento de endpoints gestionados más rápidamente?
Se proyecta que las pequeñas y medianas empresas crezcan a un CAGR del 20,41% hasta 2032 a medida que los precios por suscripción reducen las barreras de infraestructura y personal para el monitoreo continuo.
¿Qué región se está expandiendo más rápido en el monitoreo de cumplimiento de endpoints?
Se proyecta que Asia-Pacífico crezca a un CAGR del 19,58% hasta 2032, respaldado por la inversión en lugares de trabajo digitales, proveedores de servicios regionales y requisitos de ciberseguridad más estrictos.