
Co-Managed EDRサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
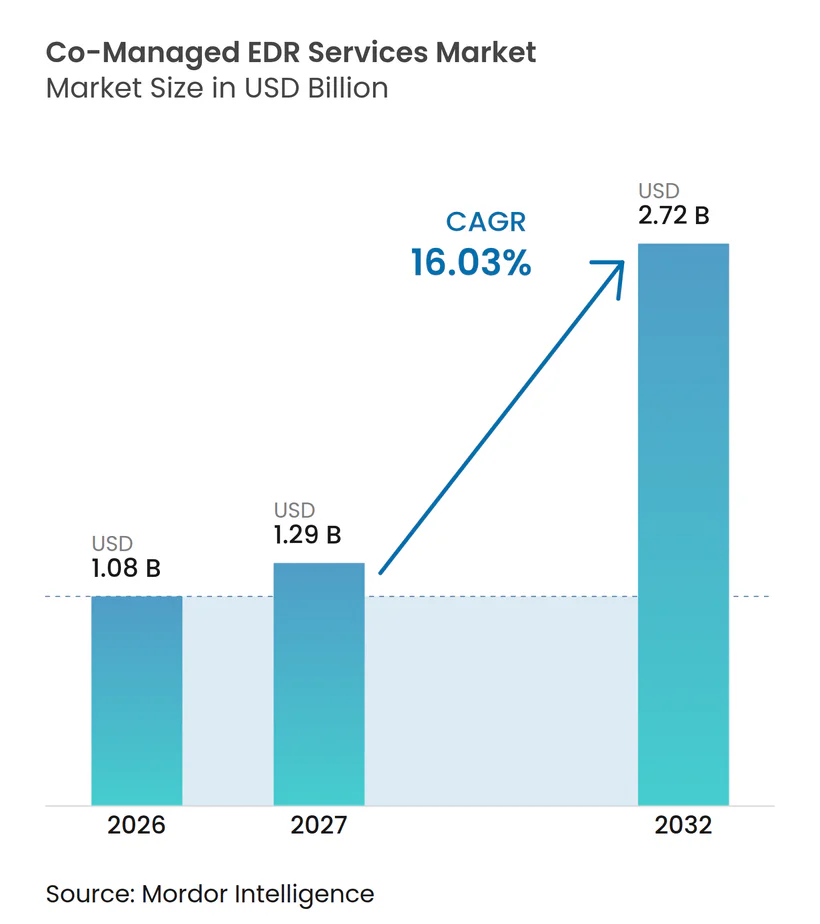
| 市場規模 (2027) | 1.29 十億米ドル |
| 市場規模 (2032) | 2.72 十億米ドル |
| 成長率 (2027 - 2032) | 16.03 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるCo-Managed EDRサービス市場分析
Co-Managed EDRサービスの市場規模は、2026年に1.08 ビリオン 米ドル、2027年に1.29 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 16.03%で成長し、2032年までに2.72 ビリオン 米ドルに達する見込みです。Co-Managed EDRサービス市場は、組織が完全アウトソーシング運用と完全内製型セキュリティオペレーションセンターの二択から離れるにつれ、セキュリティ調達の変化を反映しています。共有運用モデルにより、顧客とプロバイダーのアナリストが共通のツールセットを通じて作業しながら、明確な責任境界を設定することが可能になります。ランサムウェアキャンペーンはデータ窃取、ラテラルムーブメント、業務妨害を組み合わせるようになっており、内部キャパシティが限られた組織にとって継続的な専門家によるカバレッジの重要性が高まっています。また、エンドポイントセキュリティの障が単一プロバイダーや単一コントロールポイントへの依存という運用リスクを示したことを受け、顧客はレスポンス判断に対するより強固なコントロールを求めています。こうした状況は、迅速な調査と明確な顧客権限、信頼性の高いサービス提供、実践的なオンボーディング、顧客の運用・コンプライアンス・データロケーション要件に合致したデプロイメントオプションを組み合わせられるプロバイダーに成長の余地をもたらしています。
レポートの主要ポイント
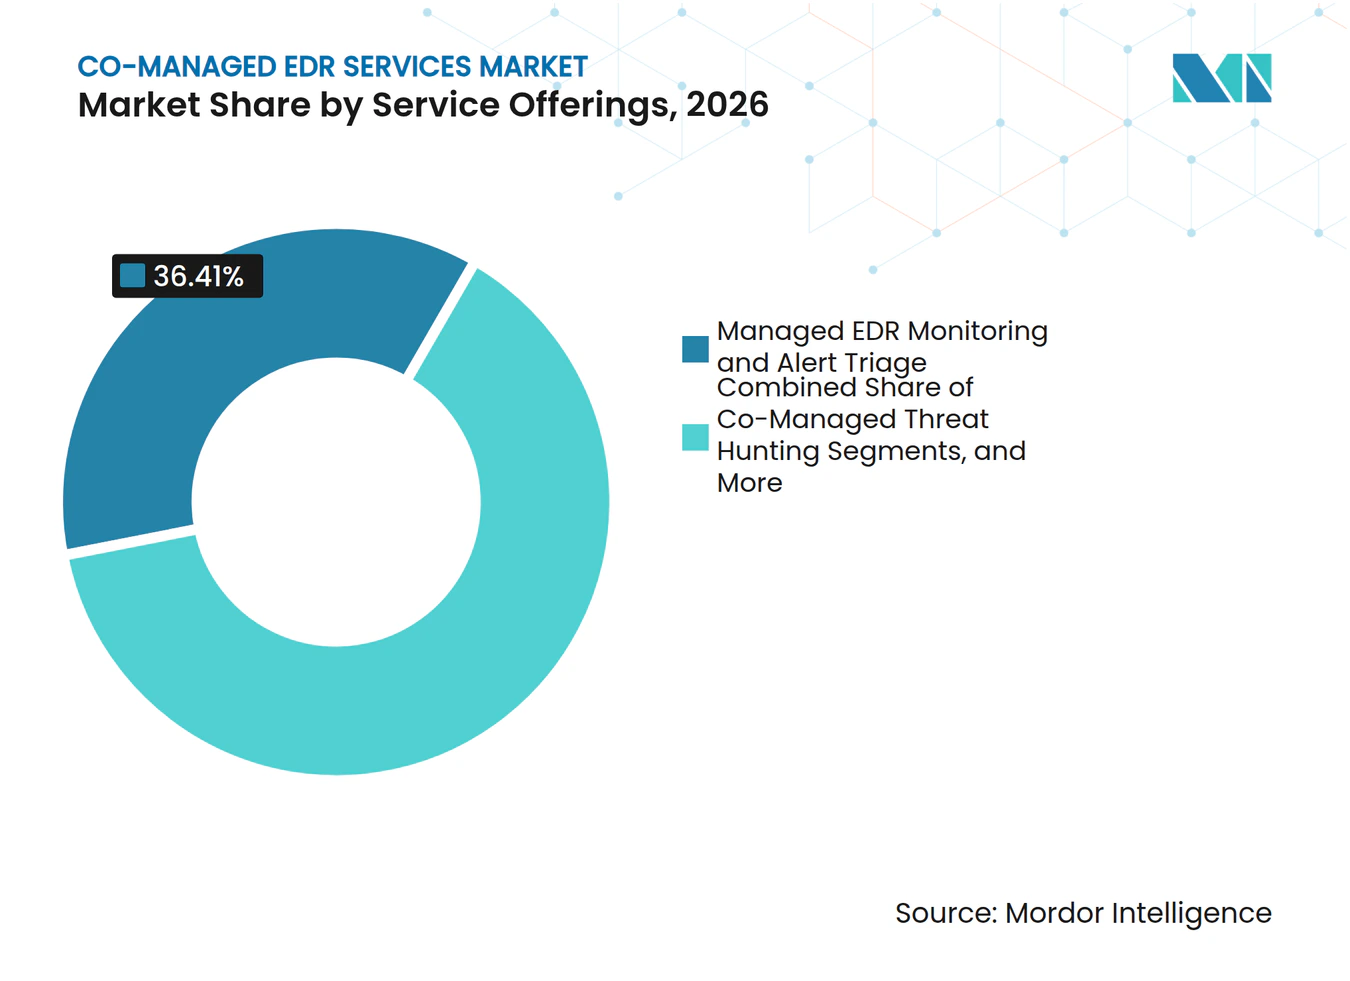
- サービス提供内容別では、マネージドEDRモニタリングおよびアラートトリアージが2026年のCo-Managed EDRサービス市場シェアの36.41%を占め、Co-Managedコンテインメントおよびリメディエーションは2032年にかけてCAGR 17.03%で拡大する見込みです。
- デプロイメントモデル別では、クラウド提供型アーキテクチャが2026年のCo-Managed EDRサービス市場シェアの68.66%を占め、ソブリンまたはリージョナルクラウドは2032年にかけてCAGR 16.82%で拡大する見込みです。
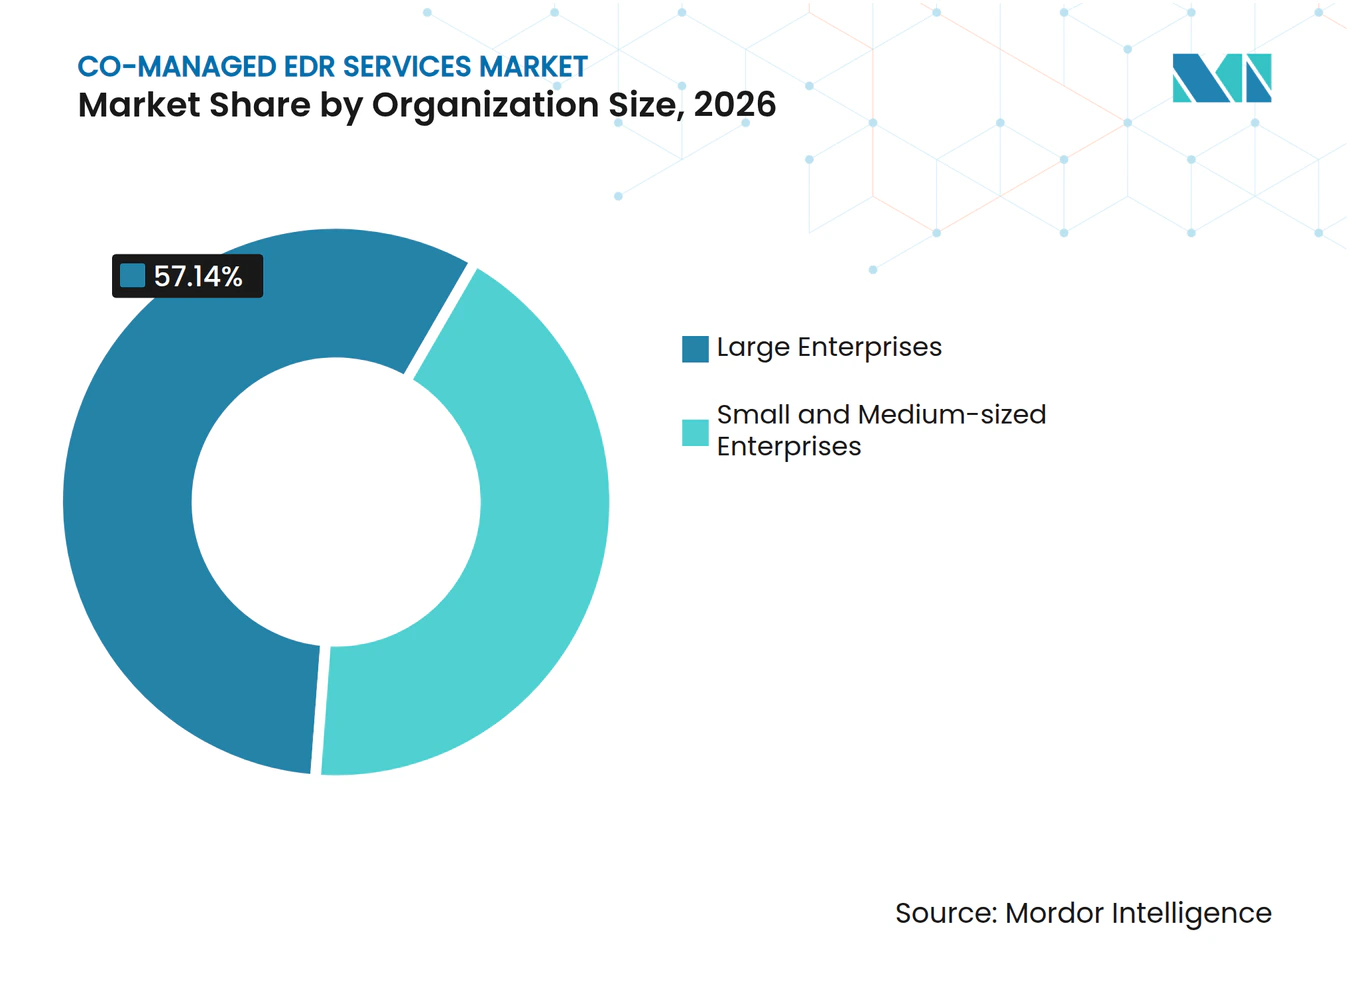
- 組織規模別では、大企業が2026年の市場の57.14%を占め、中小企業は2032年にかけてCAGR 16.41%で拡大する見込みです。
- エンドユーザー業種別では、BFSIが2026年の市場の18.89%を占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 17.61%で拡大する見込みです。
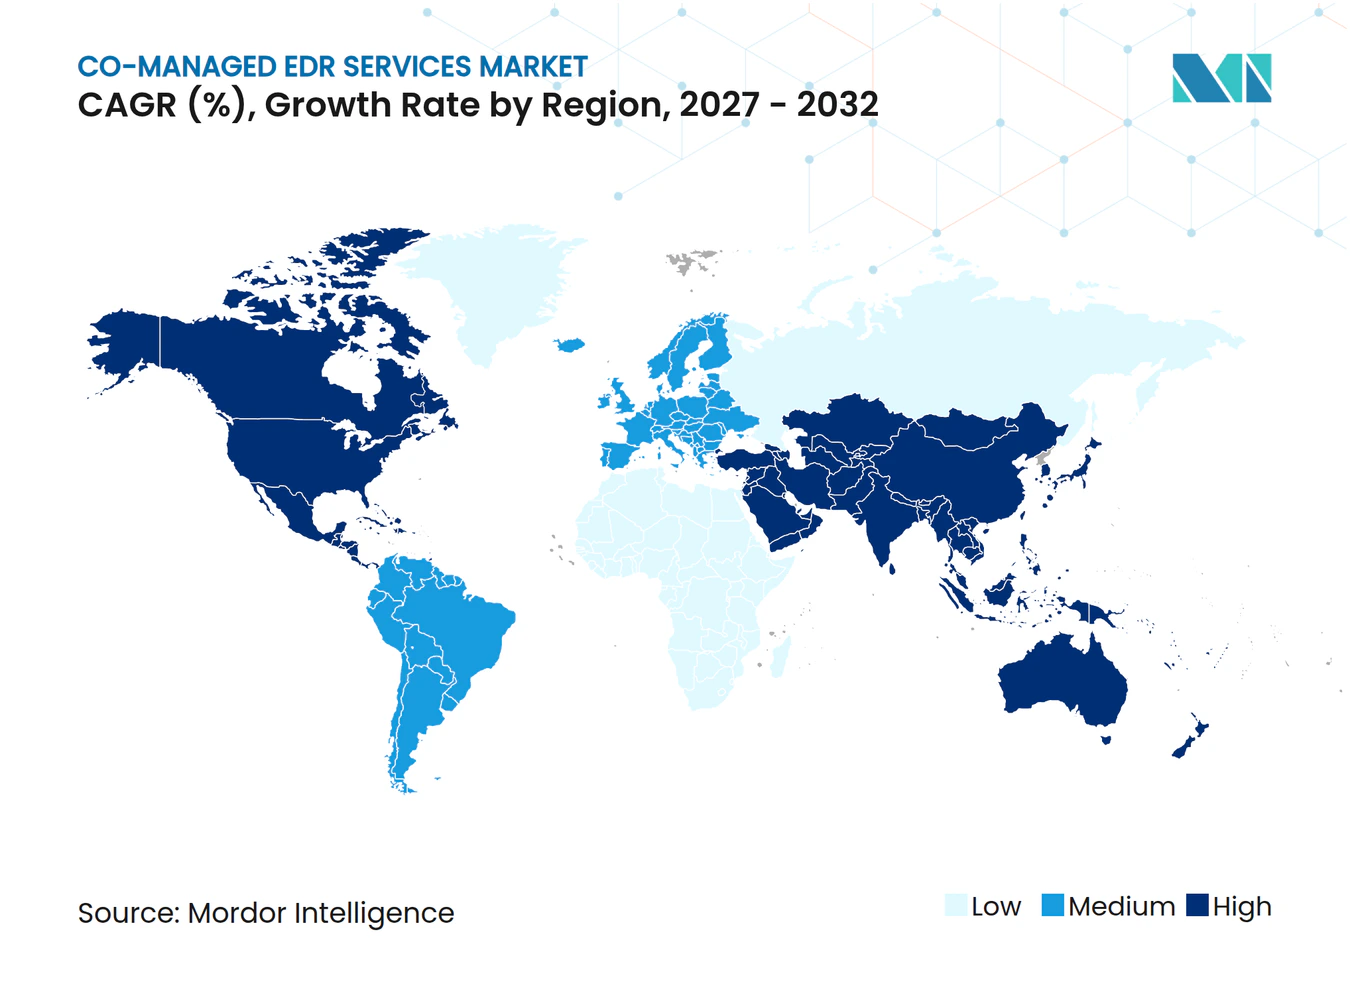
- 地域別では、北米が2026年の市場の43.32%を占め、アジア太平洋地域は2032年にかけてCAGR 16.98%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| エンドポイント攻撃の複雑化とランサムウェアオペレーションの激化 | +3.2% | グローバル、北米およびヨーロッパで最高強度 | 短期(2年以内) |
| サイバーセキュリティ人材不足とSOCキャパシティの制約 | +3.0% | グローバル、北米・ヨーロッパ・日本で最も深刻 | 中期(2〜4年) |
| 継続的モニタリングに対するコンプライアンス要件の高まり | +2.5% | ヨーロッパ、北米、アジア太平洋 | 中期(2〜4年) |
| クラウド、リモートワーク、分散型エンドポイント環境の拡大 | +2.3% | グローバル、アジア太平洋および南米で最速拡大 | 短期(2年以内) |
| 共有調査ワークベンチとRACIベースのCo-Management | +1.8% | 主に北米およびヨーロッパ | 中期(2〜4年) |
| エージェンティックAIによるアラートトリアージとレスポンスレイテンシの削減 | +1.5% | グローバル、北米およびアジア太平洋での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エンドポイント攻撃の複雑化とランサムウェアオペレーションの激化
ランサムウェアグループはファイル暗号化のみに焦点を当てたキャンペーンから脱却し、データ窃取から始まる段階的な恐喝を多用するようになっています。Googleは2025年に調査したランサムウェア侵害の77%でデータ窃取が発生したと報告しており、2024年の57%から増加しています。Broadcomは2025年に6,182件の暗号化なし恐喝イベントを報告しており、2024年から23%増加しています。[1]攻撃者はまた、ペイロードを実行する前にエンドポイントコントロールを無効化するために脆弱なドライバーを悪用します。RDPは調査された侵害の85%に登場し、仮想化インフラは43%のケースで標的にされており、2024年の29%から増加しています。[2]Co-Managed EDRサービス市場は、プロバイダーのアナリストが活動を複数のシステムに到達する前に調査・封じ込めできる場合に恩恵を受けます。
サイバーセキュリティ人材不足とSOCキャパシティの制約
セキュリティオペレーションチームは、人員不足と専門スキルの不足という二重の課題に直面し続けています。ISACAは2025年に55%のチームが人員不足であり、65%に欠員があることを明らかにしました。Fortinet は、2026年に71%の組織がスキル不足を現実の組織リスクと見なしていると報告しており、2024年の67%から増加しています。SANSは、60%の組織がスキルギャップを人員不足よりも深刻と見ており、27%が侵害を人材能力のギャップに結びつけていると報告しています。これらのプレッシャーは採用の課題を超えて広がっており、組織は複雑な活動を調査し確立された手順のもとで対応できるアナリストも必要としています。Co-Managed EDRサービス市場は、同等の社内チームを構築するために必要な長い採用サイクルなしに、顧客がアナリストキャパシティにアクセスできる手段を提供します。
継続的モニタリングに対するコンプライアンス要件の高まり
DORAは2025年1月17日から適用されており、金融機関にICTシステムの継続的なモニタリングとレスポンスプロセスのアラート閾値の定義を義務付けています。NIS2は、対象事業者に対して継続的な脅威モニタリングと24時間以内の初期インシデント報告を義務付けています。これらの義務により、金融サービスおよび重要インフラ事業者にとって営業時間内のみのカバレッジが困難になっています。CMCCレベル2の要件も、米国の防衛請負業者におけるエンドポイントロギングとインシデントレスポンスの必要性を高めています。SANSは、規制がセキュリティ採用に影響を与えた組織の割合が2025年から2026年にかけて40%から95%に上昇したと報告しています。Co-Managed EDRサービス市場は、規制対象顧客向けにモニタリング、エスカレーション、レスポンスの責任を文書化できるプロバイダーによって支えられています。
クラウド、リモートワーク、分散型エンドポイント環境の拡大
ハイブリッドワークにより、エンドポイント群は管理対象ラップトップ、個人デバイス、クラウドワークロード、オペレーショナルテクノロジー資産にまたがって拡大しています。これらのシステムは異なるセンサーエージェントを実行し、異なる形式のテレメトリを生成する可能性があります。内部チームが拠点やエンドポイントタイプをまたいで一貫したモニタリングを維持しなければならない場合、プロバイダーの役割はより重要になります。ITとオペレーショナルテクノロジーの融合は、エンタープライズシステムから工場フロア機器までカバレッジを拡大する製造業者からの需要を生み出しています。ZscalerとRed Canaryは、75%の組織が侵入検知においてスキル不足を報告し、72%がインシデントレスポンスにおいてスキル不足を報告していることを明らかにしました。したがって、Co-Managed EDRサービス市場は、分散した環境全体で共有調査キャパシティを必要とする顧客によって支えられています。
制約要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データ主権と顧客コントロールに関する懸念 | -1.8% | ヨーロッパ、中東、アジア太平洋 | 中期(2〜4年) |
| 断片化したエンドポイントおよびセキュリティスタック全体にわたる統合の複雑さ | -1.5% | グローバル | 短期(2年以内) |
| EDRセンサーの障害と運用集中リスク | -1.0% | グローバル、北米およびヨーロッパで最も影響大 | 短期(2年以内) |
| プロバイダーが承認したコンテインメントアクションに対する責任の曖昧さ | -0.7% | グローバル、規制対象セクターで最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データ主権と顧客コントロールに関する懸念
クラウドベースの共有処理はエンドポイントテレメトリを国境を越えて移動させ、現地のプライバシー、セキュリティ、データ居住ルールと衝突する可能性があります。欧州委員会は2025年10月にクラウド主権フレームワークを公表し、EU機関のクラウド調達に関する8つの主権目標を設定しました。[3]このフレームワークは規制対象セクターのセキュリティサービス入札においてますます参照されるようになっています。フランスとドイツも、現地提供のために独立したインフラを必要とする可能性があるソブリンクラウドアプローチを推進しています。集中型クラウドモデルのみに依存するプロバイダーは、ヨーロッパおよび中東においてアドレス可能な顧客基盤が狭まります。Co-Managed EDRサービス市場は、共有サービス運用のコスト優位性とリージョナルデプロイメントニーズのバランスを取る必要があります。
断片化したエンドポイントおよびセキュリティスタック全体にわたる統合の複雑さ
顧客が新しいセンサーと並行してレガシーアンチウイルス製品を保持している場合、Co-Managed EDRのオンボーディングは困難になる可能性があります。Windows、Linux、macOSが混在する環境も異なるテレメトリを生成し、オペレーショナルテクノロジー資産には特殊なデプロイメント方法が必要になる場合があります。5,000以上のエンドポイントを持つ顧客は、90日を超えるオンボーディング期間に直面する可能性があります。これらの遅延はプロバイダーの収益認識を遅らせ、関係の初期段階で顧客の信頼に影響を与える可能性があります。ZscalerとRed Canaryは、侵入検知とインシデントレスポンスにおけるスキルギャップを報告しており、これが共有運用への移行をさらに複雑にしています。オープンなアプリケーションプログラミングインターフェースと標準化されたテレメトリ取り込みは、実装サイクルを短縮し、Co-Managed EDRサービス市場においてプロバイダーを差別化できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス提供内容別:
モニタリングが収益を支え、リメディエーションが成長を牽引マネージドEDRモニタリングおよびアラートトリアージは、2026年のCo-Managed EDRサービス市場シェアの36.41%を占めました。これは、高影響度の意思決定のコントロールを移譲することなく、継続的なモニタリング、アラート優先順位付け、プロバイダーサポートを求める顧客にとって通常の入口となっています。内部チームはより広い権限を付与する前に共有モデルをテストでき、プロバイダーは一貫したアナリストカバレッジを提供します。Co-Managed脅威ハンティングは、焦点を絞った問題を調査できるが積極的なキャンペーンのためのインテリジェンスの深さが不足している中規模バイヤーを支援します。調査およびフォレンジックサービスも、証拠取り扱いと文書化された調査ワークフローを確立することで、ヘルスケアおよび金融サービス顧客がより広範なCo-Managementに備えるのを支援できます。
コンテインメントおよびリメディエーションのCo-Managed EDRサービス市場規模は、2027年から2032年にかけてCAGR 17.03%で拡大する見込みです。バイヤーの信頼の高まりは、より明確なレスポンスルール、テスト済みの顧客・プロバイダー間の契約、および双方が同じ環境で活動を評価できる共有調査ワークベンチを反映しています。CrowdStrikeは2025年秋のリリースでFalcon Complete Hubを1つのコンソール内でプロバイダーと顧客のアナリストが協働するためのコラボレーションインターフェースとして導入しました。このインターフェースは、逐次的なエスカレーションからリアルタイムの共同意思決定への移行を支援します。コンテインメントアクションが顧客のビジネス運用に影響を与える可能性がある場合、明確なエスカレーションパスは依然として不可欠です。


注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能
デプロイメントモデル別:
クラウド提供が主導し、ソブリンバリアントが調達を再形成クラウド提供型アーキテクチャは2026年のCo-Managed EDRサービス市場シェアの68.66%を占めました。企業は、集中型テレメトリ処理、エラスティックコンピュート、迅速なセンサー更新、および新たなオンサイトインフラなしに多数のエンドポイント拠点をサポートできる点でこれを好みます。ハイブリッド設計は、クラウドとローカルのテレメトリを相関させてから共有アナリストにケースを渡す金融機関や産業事業者に対応します。オンプレミスおよびエアギャップシステムは、施設外にデータを移動できない防衛、政府、重要インフラ組織にとって引き続き必要です。多様なデプロイメントの選択肢は、アーキテクチャが運用ニーズ、規制上の義務、データロケーションによって形成される調達上の決定であることを示しています。
ソブリンまたはリージョナルクラウドは、Co-Managed EDRサービス市場において2027年から2032年にかけてCAGR 16.82%で拡大する見込みです。DORAの施行と欧州委員会のフレームワークにより、規制対の入札においてローカル処理の重要性が高まっています。プロバイダーは、顧客のコントロール要件を満たしながら運用の一貫性を維持するリージョナルオプションを必要としています。SentinelOneはRSAC 2026でエアギャップおよびソブリン環境向けにPrompt Security On-Premiseを発表しました。この動きは、プラットフォームネイティブプロバイダーがローカルコントロールと効果的な検知の両方を必要とする顧客にどのように対応しているかを示しています。
組織規模別:
中小企業がギャップを縮める中、大企業が収益を支える大企業は2026年のCo-Managed EDRサービス市場シェアの57.14%を占めました。大規模なエンドポイント環境、既存のEDR投資、複雑なコンプライアンス義務により、Co-Managementは完全な代替ではなく内部運用へのオーバーレイとなっています。これらの顧客は、セキュリティリスクに対する戦略的な監督を維持しながら、子会社、リモートオフィス、グローバル拠点全体にカバレッジを拡大するためにプロバイダーを活用します。また、社内での採用・維持が困難な脅威ハンティング能力も求めています。これにより、確立されたセキュリティチームと並行して運用できるプロバイダーにとって、より大規模で複雑なエンゲージメントが生まれます。
中小企業は、Co-Managed EDRサービス市場において2027年から2032年にかけてCAGR 16.41%で拡大する見込みです。エンドポイントごとの価格設定とマネージドサービスプロバイダーチャネルにより、専任のセキュリティオペレーション予算を持たない組織にとって24時間365日カバレッジのコストが削減されます。Huntressは2026年に2億5,000万米ドルを超える年間経常収益と27万社以上の企業への保護を報告しました。報告された前年比65%の拡大は、より小規模な顧客予算とシンプルな管理を中心に構築されたオファーへの需要を示しています。サプライチェーン攻撃への懸念も、外部システムやプロバイダーに依存する小規模組織にとって継続的なエンドポイントカバレッジの関連性を高めています。

エンドユーザー業種別:
BFSIがリードを維持し、ヘルスケアが最速の勢いを生み出すBFSIは2026年のCo-Managed EDRサービス市場シェアの18.89%を占めました。このセクターは、長年にわたるコンプライアンス主導のセキュリティ投資と、対象となるEU金融機関の継続的モニタリングに関するDORA要件を組み合わせています。Co-Managedサービスは、金融機関が主要なリスク判断を保持しながら継続的なカバレッジを提供します。文書化されたエスカレーションと証拠取り扱いプロセスは、セクターの監督ニーズに合致しています。顧客データ、決済システム、業務継続性により、迅速なエンドポイント調査はこれらのバイヤーにとって特に価値があります。
ヘルスケアおよびライフサイエンスは、Co-Managed EDRサービス市場において2027年から2032年にかけてCAGR 17.61%で拡大する見込みです。接続された医療機器と臨床システムが攻撃対象領域を拡大している一方、セキュリティの成熟度が常に追いついているわけではありません。患者情報とケアの継続性はランサムウェアイベントの影響を高める可能性があり、より体系的なモニタリング体制を促しています。2026年10月、Palo Alto NetworksとIBMは、200以上のNHSトラスト、健康データを扱う55,000以上の組織にわたる200万台以上のデバイスをカバーするNHSイングランドとのパートナーシップを発表しました。政府・防衛、ITおよび通信、製造、小売、エネルギー、ユーティリティも、セクター固有のリスクと要件が増大するにつれて関連性が高まっています。
地域分析
北米コマネージドEDRサービス市場
北米は2026年のコマネージドEDRサービス市場シェアの43.32%を占めた。同地域はEDRライセンスを保有する企業の高い集積と、成熟したマネージドセキュリティサービスプロバイダーチャネルを兼ね備えており、米国は大規模組織および幅広いミッドーケットを通じて大部分の収益を提供している。この購買層は、エンドポイント技術をすでに理解しているものの、CMMC要件およびSECサイバーセキュリティ開示規則のもとで継続的な運用サポートを必要とする顧客へのアクセスをプロバイダーに与えている。プラットフォームプロバイダーと専門サービス企業が同一のエンタープライズおよびミッドマーケットアカウントを標的としているため、競争は激化している。このような競争圧力により、監視のみのサービスは差別化が困難になる可能性があり、より幅広いサービス能力、明確な運用モデル、および顧客のリスク許容度に合致した対応オプションの必要性が高まる可能性がある。
欧州コマネージドEDRサービス市場
欧州は、規制が調達条件および需要量の両面を変化させつつあることから、引き続き重要な市場である。DORAおよびNIS2は、ローカルまたはリージョナルのクラウド境界をサポートし、インシデント報告のタイムラインを満たすことができるプロバイダーを優遇している。ドイツと英国は提供範囲内で最大の欧州市場であり、フランスのCloud de Confiance認証要件は、データの所在地、対応権限、およびインシデント手順を顧客評価における可視的な基準としている。BitdefenderとOVHcloudは、GDPR、NIS2、およびDORA要件に準拠した提供を実現するため、SecNumCloudインフラストラクチャ上でGravityZoneをホストするパートナーシップを締結した。欧州のコマネージドEDRサービス市場は、コンプライアンスとデータの所在地をサービス提供の可視的な要素とするプロバイダーを評価する。
アジア太平洋、中東・アフリカおよび南米コマネージドEDRサービス市場
アジア太平洋地域のコマネージドEDRサービス市場は、2027年から2032年にかけて16.98%のCAGRで拡大すると予測されている。デジタルトランスフォーメーション、攻撃頻度の増加、およびセキュリティオペレーションへの歴史的に限られた投資が需要を支えており、大規模な内部人員を必要とせずに顧客が業務を改善できる提供モデルへのニーズが高まっている。インド、シンガポール、韓国、およびオーストラリアは、サイバーセキュリティフレームワークおよび金融セクター規制の整備が進むにつれて調達を拡大している。中東はサウジアラビアとUAEが牽引し、ビジョン2030デジタルインフラプログラムを支援するためにマネージドセキュリティへの投資を拡大している。南米はブラジルのLGPDコンプライアンス要件が主導しており、アフリカは依然として初期段階にあり、需要は南アフリカとナイジェリアの金融サービスを中心としている。
競合ランドスケープ
市場集中度
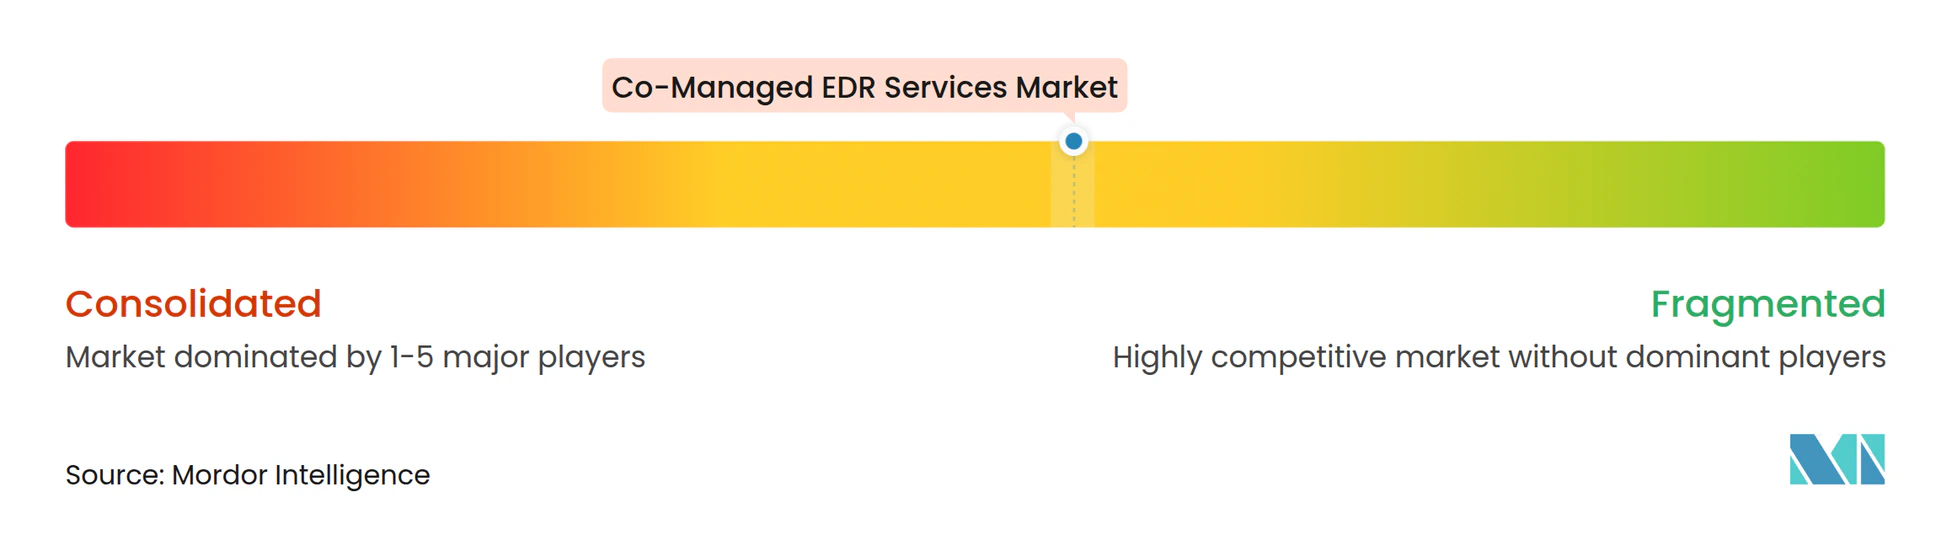
Co-Managed EDRサービス市場は中程度に断片化しており、プラットフォームネイティブベンダーとベンダー非依存型マネージドセキュリティプロバイダーの間で競争が分かれています。プラットフォームネイティブベンダーは、検知の有効性、センサー統合、より迅速なトリアージを通じて競争しており、製品データとアナリストアクションの間のハンドオフを簡素化できます。CrowdStrikeは2025年秋のリリースでCharlotte AI Detection Triageを導入し、人間のアナリストレビューの前に検知を評価してアクションを推奨します。このアプローチは自動分析を共有ワークフローの最初の段階に置き、アナリストがレビューしなければならない日常的な決定の量を削減できます。Sophosは2025年2月にSecureworksの買収を完了し、2025年9月までにSophos EndpointをすべてのTaegis MDRおよびXDRサブスクリプションに統合し、エンドポイント技術とマルチベンダーマネージドサービスレイヤーを統合しました。
ベンダー非依存型プロバイダーは、柔軟性と中堅市場バイヤーが採用しやすいモデルを通じて競争します。Arctic Wolfは2025年2月に1億6,000万米ドルでCylanceを買収し、Auroraプラットフォームに独自のエンドポイントエージェントを追加して、サードパーティのエンドポイントツールへの以前の依存を軽減しました。Zscalerは2025年8月1日に6億7,500万米ドルのRed Canary買収を完了し、マネージド検知能力をゼロトラストテレメトリおよびエクスポージャー管理と連携させました。LevelBlueは2025年11月25日にCybereasonの買収を完了し、XDR、デジタルフォレンジック、インシデントレスポンス、脅威インテリジェンス能力を追加してセキュリティオペレーションのオファーを拡大しました。
パートナーシップもCo-Managed EDRサービス市場における重要な競争ルートです。CyderesとPalo Alto Networksは2026年10月1日にパートナーシップを発表し、北米およびEMEAにおけるCortex XDRおよびCortex XSIAMのプレミアデリバリーパートナーとしてCyderesを位置付けました。このモデルは、リンクされた顧客オファリングと定義されたサービス責任を維持しながら、プラットフォーム開発とアナリスト運用を分離します。北米および西ヨーロッパ以外の規制対象中堅市場顧客向けのソブリンコンプライアンス対応デリバリーは、エンタープライズテレメトリと産業エンドポイントデータを相関させるモニタリングとともに、未開拓の機会として残っています。ISO/IEC 27001認証とSOC 2 Type II認証は規制対象業種でのベースライン要件となっており、これらを持たないプロバイダーは提案依頼書の段階で除外される可能性があります。
Co-Managed EDRサービス業界リーダー
-
CrowdStrike Holdings, Inc.
-
Sophos Limited
-
Arctic Wolf Networks, Inc.
-
SentinelOne, Inc.
-
Rapid7, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
コマネージドEDRサービス市場 このレポートでカバーされる企業
- CrowdStrike Holdings, Inc.
- SentinelOne, Inc.
- Sophos Limited
- Arctic Wolf Networks, Inc.
- Rapid7, Inc.
- Palo Alto Networks, Inc.
- Trend Micro Incorporated
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Bitdefender SRL
- WithSecure Corporation
- ESET, spol. s r.o.
- Red Canary, Inc.
- eSentire, Inc.
- Expel, Inc.
- Deepwatch, Inc.
- Critical Start, Inc.
- Binary Defense Systems, Inc.
- Huntress Labs Incorporated
- Ontinue, Inc.
- LevelBlue, Inc.
- Cybereason Inc.
- Malwarebytes Inc.
- Trellix, a division of Musarubra US LLC
最近の産業開発事情 コマネージドEDRサービス市場
- 2026年10月:Palo Alto NetworksとIBMは、NHSイングランドのセキュアバウンダリープログラムの次フェーズに向けたパートナーシップを発表し、「Defend as One」モデルのもと、200以上のNHSトラスト、健康データを扱う55,000以上の組織にわたる200万台以上のデバイスにわたってCo-Managedクラウドベースセキュリティを提供します。
- 2026年10月:CyderesとPalo Alto Networksは、米国、カナダ、EMEAにわたるCortex XDRおよびCortex XSIAMのプレミアデリバリーパートナーとしてCyderesを位置付けるパートナーシップを発表し、完全マネージドおよびCo-Managedセキュリティプログラムの両方をサポートします。
- 2026年10月:HuntressはALSOとの販売代理店パートナーシップを発表し、Huntress エージェンティックセキュリティプラットフォームをヨーロッパ31カ国に拡大し、中小企業向けCo-Managed EDRサービスのEMEAチャネルエコシステムを強化します。
- 2026年3月:Huntressはマネージドエンドポイントセキュリティポスチャー管理およびマネージドアイデンティティセキュリティポスチャー管理製品を発表し、中小企業顧客向けのCo-Managed EDRと並行して積極的な攻撃対象領域削減へとエージェンティックセキュリティプラットフォームを拡大しました。
グローバルCo-Managed EDRサービス市場レポートの範囲
Co-Managed EDRサービス市場レポートは、サービス提供内容(マネージドEDRモニタリングおよびアラートトリアージ、Co-Managed脅威ハンティング、Co-Managed調査およびフォレンジック、Co-Managedコンテインメントおよびリメディエーション、その他のサービス提供内容)、デプロイメントモデル(クラウド提供型、ハイブリッドクラウドおよびオンプレミス、オンプレミスおよびエアギャップ、ソブリンまたはリージョナルクラウド)、組織規模(中小企業、大企業)、エンドユーザー業種(BFSI、ヘルスケアおよびライフサイエンス、ITおよび通信、政府・防衛、製造・産業、小売・Eコマース、エネルギー・ユーティリティ、その他のエンドユーザー業種)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| マネージドEDRモニタリングおよびアラートトリアージ |
| Co-Managed脅威ハンティング |
| Co-Managed調査およびフォレンジック |
| Co-Managedコンテインメントおよびリメディエーション |
| その他のサービス提供内容 |
| クラウド提供型 |
| ハイブリッドクラウドおよびオンプレミス |
| オンプレミスおよびエアギャップ |
| ソブリンまたはリージョナルクラウド |
| 中小企業 |
| 大企業 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 政府防衛 |
| 製造・産業 |
| 小売・Eコマース |
| エネルギー・ユーティリティ |
| その他のエンドユーザー業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト |
| サービス提供内容別 | マネージドEDRモニタリングおよびアラートトリアージ | |
| Co-Managed脅威ハンティング | ||
| Co-Managed調査およびフォレンジック | ||
| Co-Managedコンテインメントおよびリメディエーション | ||
| その他のサービス提供内容 | ||
| デプロイメントモデル別 | クラウド提供型 | |
| ハイブリッドクラウドおよびオンプレミス | ||
| オンプレミスおよびエアギャップ | ||
| ソブリンまたはリージョナルクラウド | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー業種別 | BFSI | |
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 政府防衛 | ||
| 製造・産業 | ||
| 小売・Eコマース | ||
| エネルギー・ユーティリティ | ||
| その他のエンドユーザー業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
レポートで回答される主要な質問
Co-Managed EDRサービスの市場規模はどのくらいですか?
Co-Managed EDRサービスの市場規模は、2026年に1.08 ビリオン 米ドル、2027年に1.29 ビリオン 米ドル、2027年から2032年の予測期間に基づき2032年までに2.72 ビリオン 米ドルと予測されています。
Co-Managed EDRサービスの予測CAGRはどのくらいですか?
このセクターは、顧客が継続的なモニタリング、協調的な調査、内部チームとプロバイダーチーム間の明確な責任を求めるにつれ、2027年から2032年にかけてCAGR 16.03%で拡大する見込みです。
最大のシェアを持つサービス提供内容はどれですか?
マネージドEDRモニタリングおよびアラートトリアージは、高影響度のレスポンス判断を内部に保持しながら外部アナリストサポートを求める組織にとって実践的な入口を提供するため、2026年の収益の36.41%を占めました。
勢いを増しているデプロイメントモデルはどれですか?
ソブリンまたはリージョナルクラウドは、データ居住要件が規制対象顧客の調達と共有セキュリティサービスデリバリーの設計にますます影響を与えるにつれ、2032年にかけてCAGR 16.82%で拡大する見込みです。
最も急速に拡大しているエンドユーザー業種はどれですか?
ヘルスケアおよびライフサイエンスは、接続された医療機器、臨床システム、患者情報、ケアの継続性が重要なセキュリティオペレーション要件を生み出すため、2027年から2032年にかけてCAGR 17.61%で拡大する見込みです。
最も急速に拡大する見込みの地域はどこですか?
アジア太平洋地域は、デジタルトランスフォーメーション、攻撃頻度の増加、サイバーセキュリティフレームワーク、高成長経済全体でのセキュリティオペレーションサポートへの高まるニーズに支えられ、2032年にかけてCAGR 16.98%で拡大する見込みです。