
マネージド・データ分類および探索サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
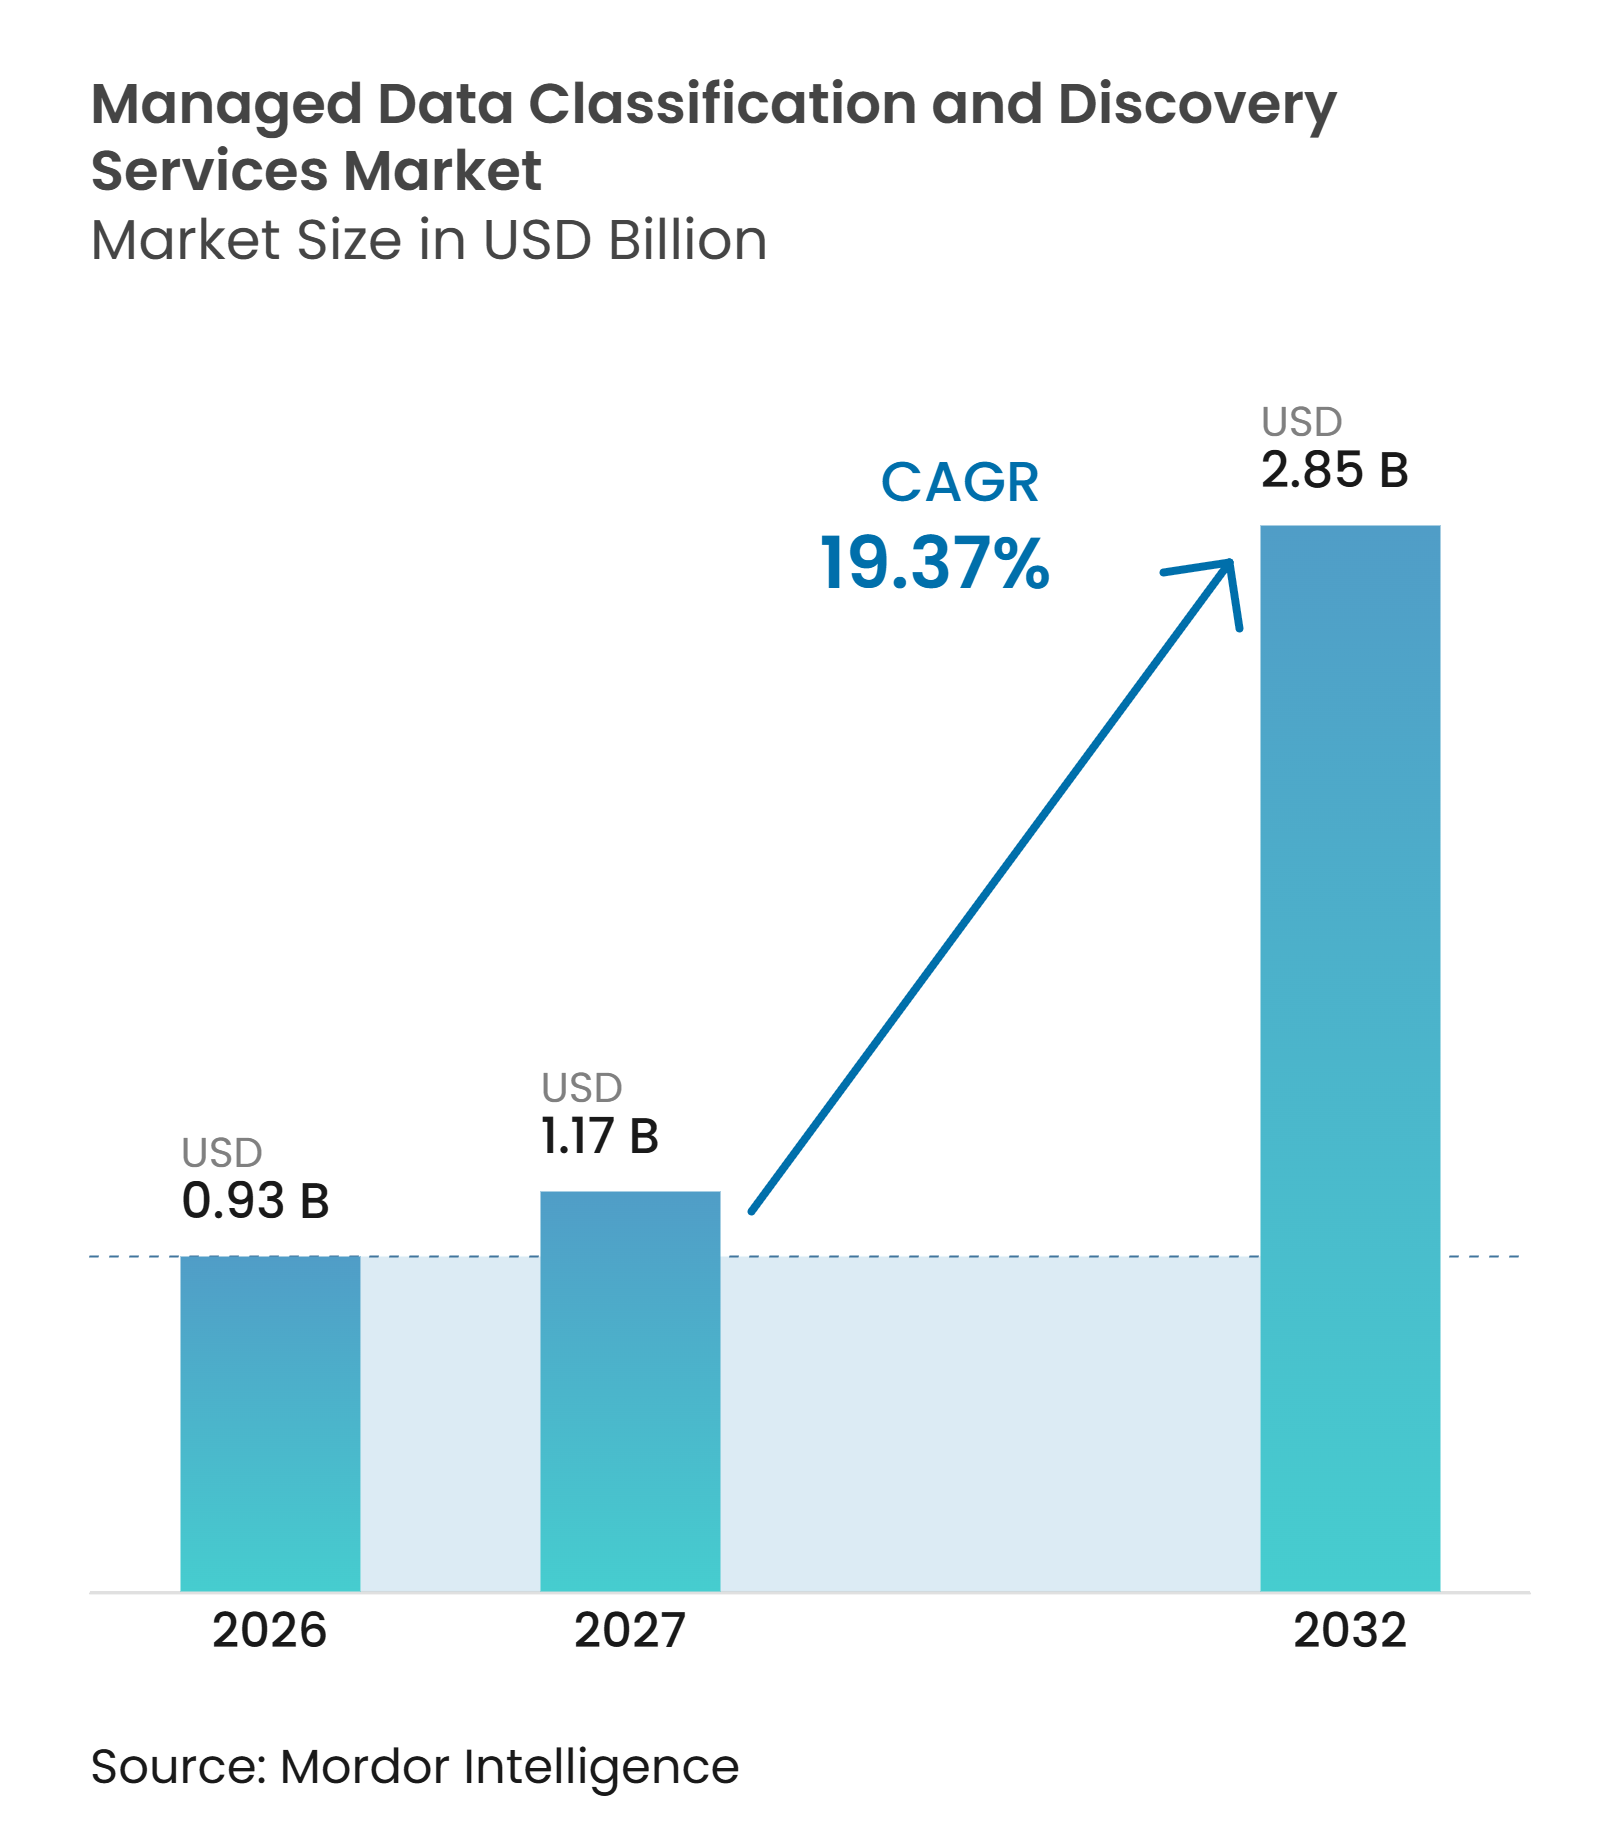
| 市場規模 (2027) | 1.17 十億米ドル |
| 市場規模 (2032) | 2.85 十億米ドル |
| 成長率 (2027 - 2032) | 19.37 % |
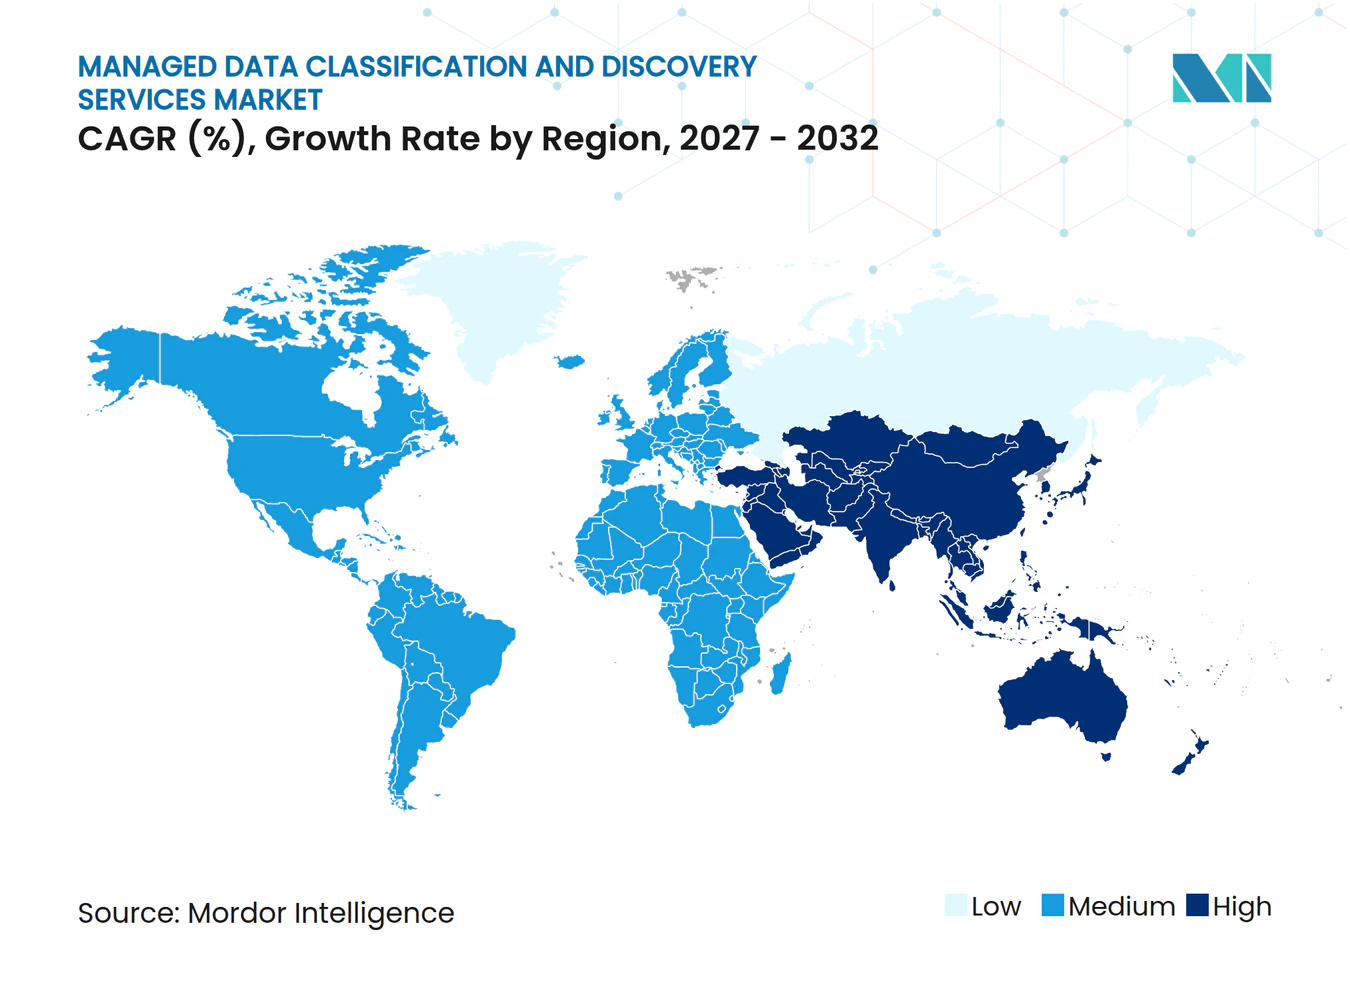
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・データ分類および探索サービス市場分析
マネージド・データ分類および探索サービスの市場規模は、2026年の9.3億米ドルおよび2027年の11.7億米ドルから2032年までに28.5億米ドルへと拡大し、2027年から2032年の間に19.37%のCAGRを記録する見込みです。マネージド・データ分類および探索サービス市場は、定期的なコンプライアンス業務から、データガバナンスおよびAI活用を支援する継続的サービスへと移行しています。プロバイダーは、モデルの再トレーニング、ルールの更新、分類上の問題の解決など、定期的な業務を引き受けることができ、クライアントが単発の社内プロジェクトではなく運営予算を活用する助けとなります。データ所在地に関する規制、クラウド導入、およびAIの広範な活用により、ビジネスデータ全体における継続的な探索と分類の必要性が高まっています。また、クライアントが分類、セキュリティ制御、アクセスガバナンス、およびレポーティングを一つの契約のもとに統合する場合にも、マネージド・データ分類および探索サービス市場は恩恵を受けます。精度、レガシーシステムとの統合、およびガバナンス専門家の不足は、展開およびプロバイダーのキャパシティに対する現実的な制約として依然として残っています。
主要レポートの要点
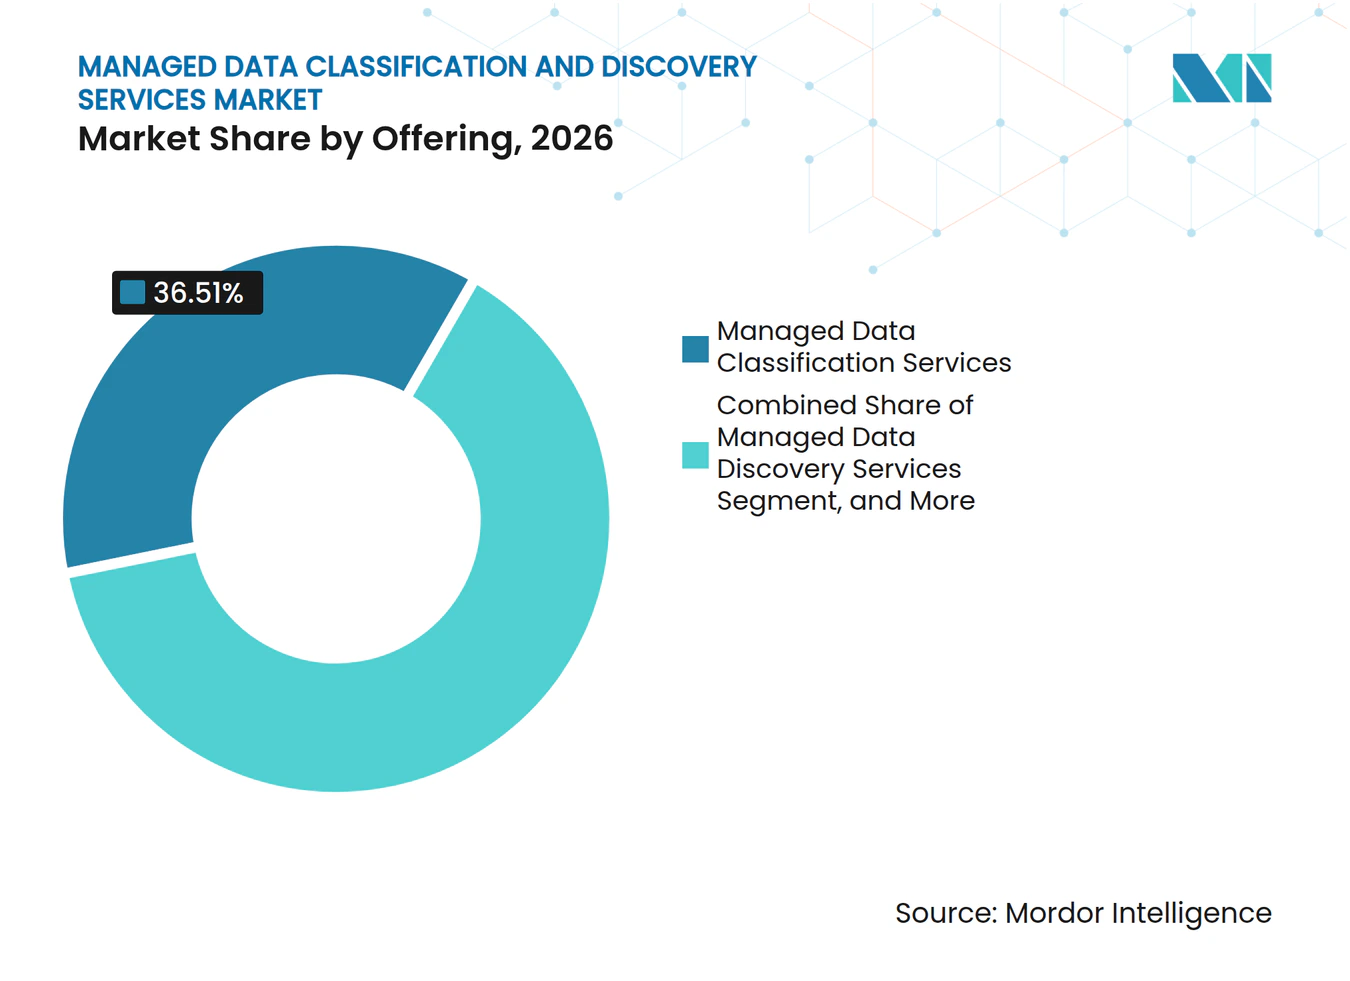
- 提供内容別では、マネージド・データ分類サービスが2026年の収益の36.51%を占めており、統合型マネージド・データセキュリティサービスは2032年にかけて21.92%のCAGRで拡大すると予測されています。
- 展開モデル別では、クラウドが2026年の収益の44.59%を占め、マネージド・データ分類および探索サービス市場において2032年にかけて22.54%のCAGRで大すると予測されています。
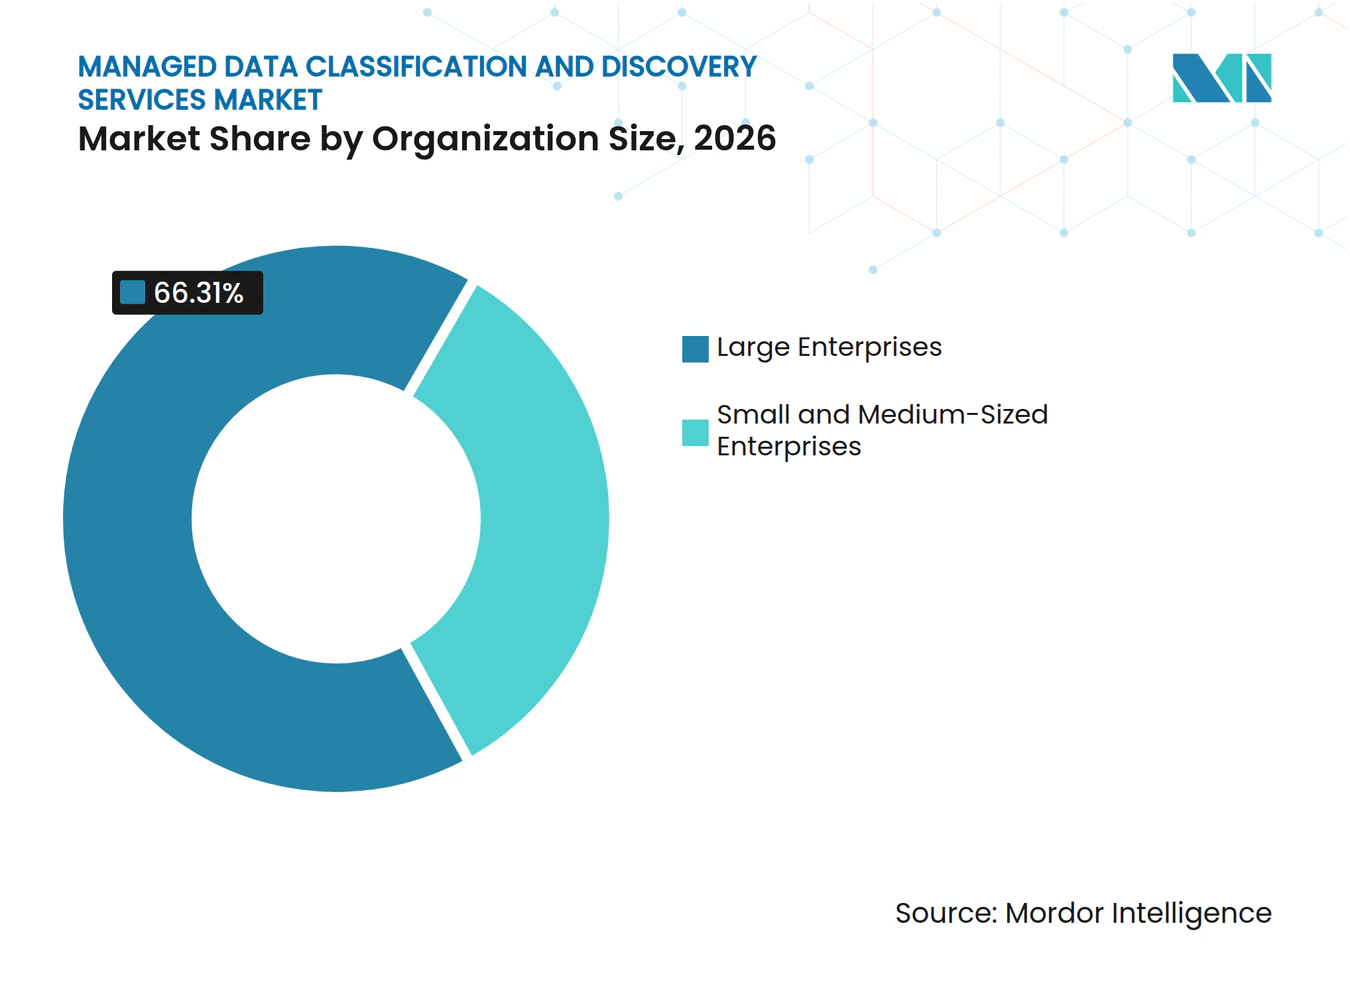
- 組織規模別では、大企業が2026年の収益の66.31%を占め、中小企業は2032年にかけて22.38%のCAGRで成長すると予測されています。
- 業種別では、BFSIが2026年の収益の25.58%を占め、ヘルスケアおよびライフサイエンスは2032年にかけて20.61%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年の収益の38.42%を占め、アジア太平洋地域は2032年にかけて22.77%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プライバシーおよびデータ所在地に関する義務の拡大 | +4.8% | EU、アジア太平洋、インドを中心にグローバル | 中期(2〜4年) |
| 構造化および非構造化エンタープライズデータ量の増加 | +4.2% | グローバル | 長期(4年以上) |
| クラウド、SaaS、およびマルチクラウドのデータスプロールの拡大 | +3.8% | 北米およびEU、アジア太平洋へ波及 | 中期(2〜4年) |
| ゼロトラストセキュリィおよび自動化コンプライアンスの採用拡大 | +3.2% | 北米、EU、およびオーストラリア | 中期(2〜4年) |
| 継続的な分類を必要とするAIエージェントのデータアクセス | +2.5% | グローバル | 短期(2以内) |
| レガシーおよび低接続性リポジトリへのローカライズされた分類 | +1.5% | 南米、中東・アフリカ、および東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プライバシーおよびデータ所在地に関する義務の拡大
データ所在地に関する義務は、マネージド分類への持続的なニーズを生み出しています。企業は自社が保有するデータと、それを処理できる場所を特定しなければならないためです。これらの要件はデータカテゴリー、移転条件、および監査の期待によって異なり、大規模な組織にとって定期的なインベントリでは不十分なものとなっています。したがって、マネージド・データ分類および探索サービス市場は、単一のコンプライアンス審査に限定されることなく、継続的な業務から恩恵を受けます。その結果としてのレビュー、文書化、および是正作業は、データセットと義務の変化に応じて分類を更新できるプロバイダーにとって有利です。これにより、複数の法域にまたがる事業を展開する組織にとって、マネージドデリバリーはより重要性を増す可能性があります。
構造化および非構造化エタープライズデータ量の増加
構造化および非構造化情報の量の増加により、企業が保存するデータと社内チームがレビューできる範囲との間のギャップが広がっています。Proofpointは、組織の29%以上が前年に少なくとも30%のデータ増加を経験し、25%以上が1ペタバイト以上を管理していると報告しています。文書、コラボレーションコンテンツ、およびAI生成コンテンツは、単純なルールでは一貫して分類することが困難です。マネージド・データ分類および探索サービス市場は、定期的な探索サイクルとモデルのメンテナンスを通じてこの問題に対処できます。マネージドプロバイダーは、クライアントが新しいデータ形式を導入したり、社内の分類体系を改訂したりする際に必要な作業を吸収することもできます。その結果、静的なインベントリを作成するのではなく、使用可能な分類を維持することに焦点を当てたサービス関係が生まれます。
クラウド、SaaS、およびマルチクラウドのデータスプロールの拡大
クラウド、SaaS、およびマルチクラウドの展開は、異なる制御およびメタデータ慣行持つ環境全体に機密データを分散させます。Proofpointは、組織の3分の2近くが6つ以上のデータセキュリティベンダーを使用しており、これがリポジトリ全体の可視性を低下させる可能性があることを明らかにしました。この断片化により、社内チームが統一された探索と分類を維持することがより困難になっています。マネージド・データ分類および探索サービス市場は、クラウドリポジトリ、ファイルシステム、およびコラボレーションプラットフォームにわたる統合ビューを求めるクライアントに機会を提供します。2026年2月、ASEANは規制対象セクター向けの信頼されたデータ回廊(Trusted Data Corridors)を含む、クロスボーダークラウドコンピューティングの地域フレームワークを承認しました。このフレームワークは、東南アジアにおけるクラウドベースの分類サービスへの躊躇を軽減しながら、ガバナンス要件を視野に入れ続けることができます。
ゼロトラストセキュリティおよび自動化コンプライアンスの採用拡大
ゼロトラストセキュリティは、アクセス決定が要求された情報の機密性を考慮できるため、データ分類の重要性をより高めます。分類メタデータは、ユーザー、データ、および運用コンテキストとアクセス制御を整合させるのに役立ちます。米国国防総省のゼロトラストロードマップは、自動化されたデータ探索と分類を高度なデータ能力の一部として特定しています。[1] この種の要件は、公共部門の標準に合わせて制御を整合させる請負業者や組織の期待に影響を与える可能性があります。マネージド・データ分類および探索サービス市場は、エンゲージメントが定期的なスキャンから継続的なアクセスガバナンス業務へとシフトするにつれて恩恵を受けることができます。分類結果が日常のセキュリティおよびコンプライアンスワークフローに統合される場合、より広い契約範囲が顧客維持を強化する可能性があります。
制約要因インパク分析*
| 制約要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い偽陽性率と分類への信頼低下 | -1.6% | グローバル | 短期(2年以内) |
| レガシーおよびカスタムデータソース全体での複雑な統合 | -1.2% | 北米、ヨーロッパ、および南米 | 中期(2〜4年) |
| データガバナンスおよび是正専門家の不足 | -0.9% | グローバル、特にEUおよび北米で深刻 | 長期(4年以上) |
| 全環境スキャンおよび継続的な再分類の高コスト | -0.7% | 新興市場およびグローバルの中小企業 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い偽陽性率と分類への信頼低下
偽陽性は、通常のビジネスコンテンツが繰り返し機密として識別される場合に、分類プログラムへの信頼を低下させる可能性があります。2025年の調査では、セキュリティアナリストの65%が完全な自動化よりもハイブリッドな人間とAIの監視を好むことがわかりました。[2] この傾向は、自動化エンジンが利用可能な場合でもクライアントが人間によるレビューを維持する可能性を示しています。エラー率が高いままであれば、チームは除外リストを追加してカバレッジを低下させ、監査中に露呈するギャップを生み出す可能性があります。マネージド・データ分類および探索サービス市場は、したがってカバレッジの広さだけでなく、検証の品質でも競争しなければなりません。自動化とターゲットを絞った人間によるレビューを組み合わせるプロバイダーは、継続的な運用を犠牲にすることなく信頼の問題により効果的に対処できます。
レガシーおよびカスタムデータソース全体での複雑な統合
レガシーシステムおよびカスタムリポジトリは、一貫したスキーマや使用可能な分類インターフェースを欠いている可能性があるため、マネージド分類を遅らせる可能性があります。この問題は、古いエンタープライズリソースプランニングシステム、オペレーショナテクノロジー、独自のデータベース、またはカスタムデータ構造を使用している環境で重要です。データ分類方法に関する研究では、実装においてデータと運用環境の多様な特性を考慮する必要があることが指摘されています。産業・エネルギー分野では、運用プロトコルが分類エンジンが直接解釈できるメタデータを提供しない場合があるため、困難を伴う可能性があります。プロバイダーは、継続的なスキャンが実用的になる前に、カスタムコネクターとより広範なオンボーディングを必要とする場合があります。これらの要求は、実装のタイムラインを延長させ、クライアントエンゲージメントの初期段階でコストの定義を困難にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
統合型セキュリティバンドルが拡大する中、分類サービスが収益の基盤を形成マネージド・データ分類サービスは、2026年のマネージド・データ分類および探索サービス市場において36.51%の市場シェアを占め、主要な提供内容となっています。分類は通常、初期のサービス層となります。組織はまずデータの種と機密性を特定しなければならないためです。このサービスは、後に探索、アクセスガバナンス、およびコンプライアンスレポーティングを支援するデータインベントリを確立できます。また、継続的なデータレビューを必要とするクライアントのプロセスへの参入ポイントをプロバイダーに提供します。マネージド・データ探索サービスは、企業が進化するクラウドリポジトリとコラボレーションプラットフォーム全体で継続的な可視性を必要とするため、2番目に大きな規模となっています。
統合型マネージド・データセキュリティサービスは、2032年にかけて21.92%のCAGRで拡大すると予測されています。バイヤーは、分類、探索、セキュリティポスチャ管理、アクセスガバナンス、およびコンプライアンスレポーティングを連携させる契約をますます求めています。この傾向により、複数の個別のツールやサービス関係を管理する負担が軽減される可能性があります。マネージド・データ分類および探索サービス産業は、これらの機能をより広範なプラットフォームおよびマネージドサービスの提供に組込むことで対応しています。プロバイダーがデータの特定とその保護の管理の両方を担う場合、その結果生まれるバンドルはより高い契約価値を支えることができます。


注記: すべての個別セグメントのシェアはレポート購入後にご覧いただけます
展開モデル別:
クラウドが主導し加速、規制対象セクターではハイブリッドが基盤を形成クラウドは2026年の収益の44.59%を占め、主要な展開モデルとなっています。スケーラブルなSaaSデリバリーは、すべてのクライアントが同レベルの社内インフラを運用することなく、分散したワークロード全体における分類をサポートします。クラウドデリバリーは、複数の環境にわたるカバレッジを必要とする組織にも適しています。このモデルは、データが従来の年次レビューが対応できる速度よりも速くリポジトリ間を移動する場合に特に関連性があります。また、データ資産の変化に応じて調整できるサブスクリプションベースのサービスもサポートします。
クラウドは2032年にかけて22.54%のCAGRで拡大すると予測されており、最も急速に成長する展開モデルとなっています。2026年に承認されたASEAN地域クラウドフレームワークは、規制対象の東南アジアのユースケースに対するクラウドベースのガバナンスサービスへの親しみやすさを促進することができます。オンプレミスおよびハイブリッドモデルは、防衛、重要インフラ、またはソブリンクラウドの要件によってデータを審査できる場所が制限される場合には依然として重要です。Concentric AIは、エアギャップ環境における分類およびコンプライアンス業務をサポートするため、2026年1月にAWS GovCloud向プライベートスキャンマネージャーを導入しました。したがって、マネージド・データ分類および探索サービス市場は、セキュリティおよびデータ所在地のニーズを反映した展開の選択肢を引き続き必要とするでしょう。
組織規模別:
大企業が主導する中、中小企業が成長の触媒として台頭大企業は2026年の収益の66.31%を占め、規制上の露出の規模と多国籍のデータ資産を反映しています。マネージド・データ分類および探索サービス市場において、これらの組織は多くの場合、多数のシステムにわたる大量の顧客、運用、および従業員情報を管理しています。その蓄積された分類作業には、何年にもわたって実行され、大規模な是正バックログを発見するスキャンプログラムが含まれる場合があります。このような規模は、探索、ポリシーの更新、および是正ワークフローを調整できるマネージドプロバイダーにとって有利です。大規模なアカウントは、クラウドおよび社内リポジトリにわたるより深い統合もサポートできます。
中小企業は2032年にかけて22.38%のCAGRで拡大すると予測されていす。その需要は、より広いコンプライアンス境界と、大規模な社内チームの必要性を軽減するクラウドネイティブサービスによって支えられています。サブスクリプションサービスは、最大規模の企業向けに設計されたプログラムよりも低いオンボーディングの摩擦を提供できます。マネージド・データ分類および探索サービス産業は、エンタープライズガバナンスの実践をマネージドサービスとしてよりアクセスしやすくすることで、このコホートにリーチできます。成果を明確にし、実装を管理しやすくするプロバイダーは、より小規模な組織にサービスを提供するうえでより優れたポジションにあります。

業種別:
規制の密度でBFSIが主導する中、PHI複雑性によりヘルスケアが加速BFSIは2026年の収益の25.58%を占め、最大の業種となっています。金融機関は、顧客情報、データ品質、決済セキュリティ、および監督レビューに関する重複した要件のもとで事業を営んでいます。また、大規模なデータ資産を扱っているため、手動レビューよりも継続的な探索と分類の方が実用的です。マネージド・データ分類および探索サービス市場は、機密記録の継続的な特定と不正アクセスの監視を通じてこのニーズに応えます。金融データの規模と機密性は、社内のガバナンスチームが追加のキャパシティを必要とする際に、マネージドサービスを有用な選択肢にする可能性があります。
ヘルスケアおよびライフサイエンスは、2032年にかけて20.61%のCAGRで拡大すると予測されています。保護された医療情報は現在、遠隔医療、画像アーカイブ、研究データセット、接続されたデバイス、クラウドリポジトリ、およびサードパーティプロセッサにわたって広がっています。Cesinetは、クラウドリポジトリ全体で保護された医療情報を特定し、HIPAAコンプライアンスを支するものとして動的分類が関連性を持つと説明しました。この運用環境は、過去の記録に限定されず、最新の状態を維持する分類の価値を高めます。政府・公共行政、ITおよび電気通信、小売・Eコマース、産業製造、エネルギーおよびユーティリティが、残りの需要の多様化した基盤を提供します。
地理分析
北米マネージド データ分類および発見サービス市場
北米は2026年のマネージド データ分類および発見サービス市場シェアの38.42%を占め、最大の地域貢献者となっています。同地域は、高度なサイバーセキュリティ支出、広範なクラウド利用、および正式なプライバシー要件の恩恵を受けています。米国国防総省のゼロトラストロードマップは、自動化された発見および分類を高度なデータ能力の一部として位置づけています。こうした要件は、連邦政府の請負業者および関連組織の調達基準に影響を与える可能性があります米国が地域収益の大部分を提供しており、カナダおよびメキシコは国境を越えたデータフローの協調的な取り扱いの必要性を強調しています。
欧州マネージド データ分類および発見サービス市場
欧州は、マネージド データ分類および発見サービス市場において第2位の地域クラスターです。ドイツ、英国、フランスの企業は、金融サービスおよび産業製造において重要な要件を抱えています。これらの組織は複雑なデータ資産を運用することが多く、厳格な監督上の期待に直面している一方、イタリア、スペイン、その他の欧州市場はより着実なペースで分類プログラムを発展させています。地域の機会は、異なる各国の要件をサポートしながら、企業データの統合的な視点を維持するサービスモデルに依存しています。
アジア太平洋、中東・アフリカおよび南米マネージド データ分類および発見サービス市場
アジア太平洋地域は2032年までに22.77%のCAGRで拡大すると予測されており、最も成長の速い地域となっています。ソブリンクラウド政策、データ居住要件、および企業によるAI導入、信頼性の高いデータカテゴリーを確立する必要性を高めています。2026年2月に承認されたASEANクラウドフレームワークには、規制対象セクター向けの信頼されたデータ回廊が含まれています。インド、シンガポール、日本、韓国、およびオーストラリアは、クラウドアーキテクチャとガバナンス要件が同時に進化しているため、この取り組みにおいて重要な拠点となっています。中東およびアフリカはデジタル政府プログラムおよびより広範なデータ保護活動を通じて着実に発展しており、南米は金融サービスおよび小売を中心とした初期段階の機会となっています。
競合環境
市場集中度
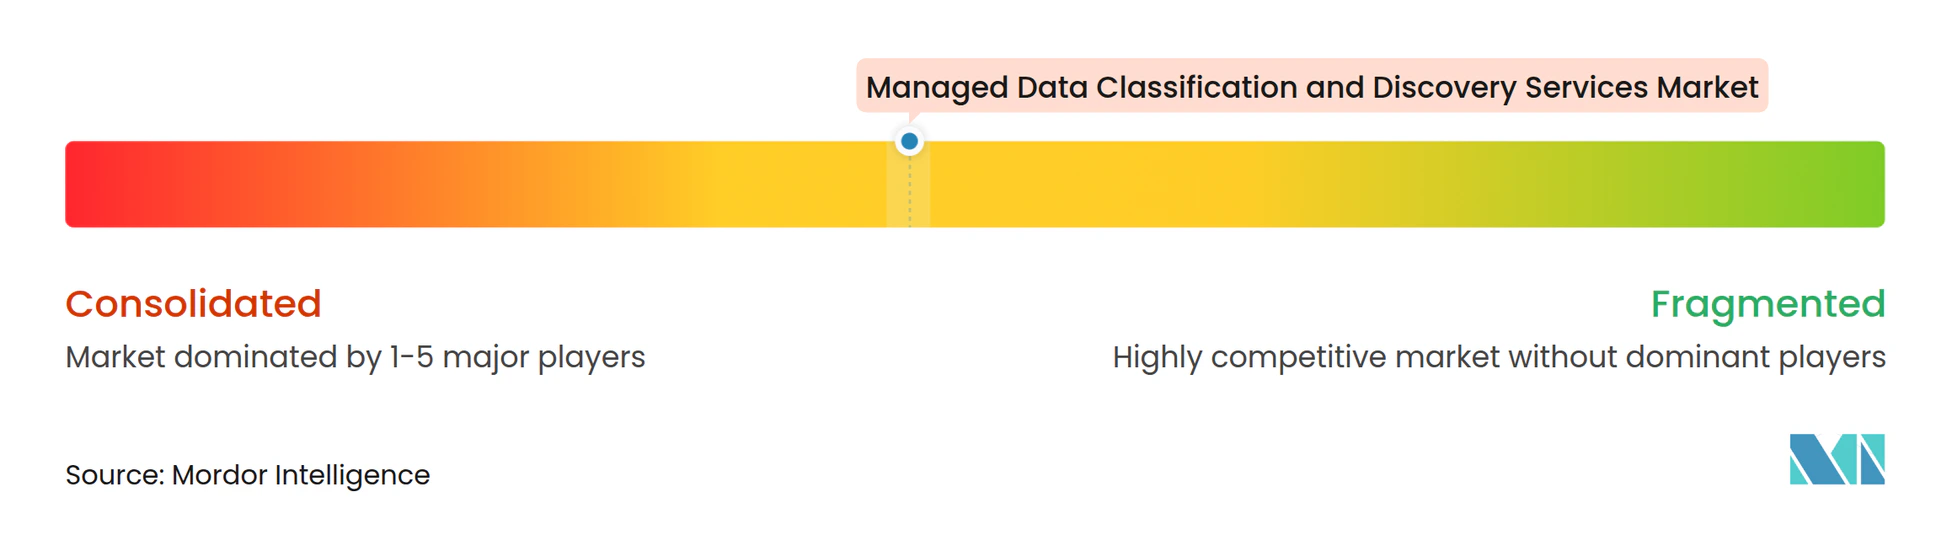
マネージド・データ分類および探索サービス市場はベンダー間でほどよく集中しており、一方でデリバリーモデルは依然として断片化しています。ハイパースケーラーに隣接するプラットフォーム、専門プロバイダー、およびマネージドセキュリティサービスプロバイダーがエンタープライズ契約競い合っています。大規模なプラットフォームは、データ分類をアクセスガバナンス、AIセキュリティポスチャ管理、およびコンプライアンス自動化と組み合わせることを求めています。このアプローチにより、個別の制御システムの数を減らしたいバイヤーにとって、より広範なベンダーとの関係がより魅力的になります。
プラットフォームの統合は、2026年の競合環境を特徴付ける要素です。2026年10月、ProofpointはVarisのデータおよびAIセキュリティ能力とProofpointのサイバーセキュリティ能力を統合するため、Varonis Systems, Inc.の63億米ドルの全額現金買収を発表しました。2025年12月、VeeamはSecuriti AIの買収を完了し、DataAI Command Centerをそのデータ保護プラットフォームに組み込みました。[3] Cyeraは2026年2月にデータセキュリティポスチャ管理プラットフォームをAWS Security Hubを通じて利用可能にし、分類の出力を確立されたクラウドセキュリティワークフローに統合しました。これらの動きは、分類が独立したポイント能力ではなく、より広範なセキュリティおよびガバナンスポートフォリオの一部になりつつあることを示しています。
Spirion、PKWARE、Nightfall AI、Sentra、Ground Labs、およびDathenaなどの専門企業は、特定のデータタイプと垂直方向のユースケースに焦点を当てています。この専門化は、汎用エンジンが必要な精度を達成できない可能性がある、保護された医療情報、決済データ、知的財産、およびその他のコンテンツにとって重要です。センサーログ、SCADAレコード、および設計図を含むオペレーショナルテクノロジーおよび産業データには、カスタムコネクターが必要になる可能性があり、注目すべきギャップが残っています。Concentric AIは2026年8月に、一貫した視覚的特徴を持つ文書に対する機密データ探索を拡張しました。マネージド・データ分類および探索サービス市場は、AIによるコンテンツカバレッジ、業種別コネクター、およびマネージド是正サポートを通じてプロバイダーが差別化する余地を提供しています。
マネージド・データ分類および探索サービス業界リーダー
-
Varonis Systems, Inc.
-
BigID, Inc.
-
Cyera, Inc.
-
Securiti, Inc.
-
archTIS Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド データ分類および発見サービス市場 このレポートでカバーされる企業
- Varonis Systems, Inc.
- BigID, Inc.
- Cyera, Inc.
- Securiti, Inc.
- Spirion, LLC
- Ground Labs Pte. Ltd.
- PKWARE, Inc.
- Netwrix Corporation
- Nightfall AI, Inc.
- Sentra, Inc.
- DataSunrise, Inc.
- Dathena Science Pte. Ltd.
- 1touch.io, Inc.
- Concentric AI, Inc.
- MinerEye Ltd.
- ActiveNav, Inc.
- Dataguise, Inc.
- Safetica Technologies s.r.o.
- MENTIS, Inc.
- GTB Technologies, Inc.
- Seclore Technology Private Limited
最近の産業開発事情 マネージド データ分類および発見サービス市場
- 2026年10月:ProofpointはVarisのデータおよびAIセキュリティプラットフォームとProofpointの人間とエージェントのサイバーセキュリティ能力を統合するため、Varonis Systems, Inc.の63億米ドルの全額現金買収を発表しました。Varonisの取締役会による全会一致の承認を得て、2027年半期中のクローズが見込まれており、このディールはThoma Bravoのコミット済みエクイティとオンタリオ教職員年金基金からの共同投資によって資金調達されています。Varonisはクローズ時にNasdaqから上場廃止となります。
- 2026年9月:Concentric AIは、AIおよびデータセキュリティガバナンスへの世界的な需要の増加に対応するために経営幹部チームを強化し、地理的および垂直方向への拡大に先立つ組織的なスケールアップを示しました。
- 2026年3月:NetwrixはMicrosoft Copilotを含むAIエージェントおよびアシスタントが機密データにアクセスする方法に対する可視性とガバナンスを提供するために1Secureプラットフォームを拡張し、コラボレーションプラットフォーム、ファイルシステム、およびクラウド環境全体にわたる拡張された探索と分類機能を追加し、ブラウザ内のAIプロンプトを通じて機密データが共有されることを防ぐAIデータ損失防止機能を導入しました。
- 2026年2月:Cyeraは、AWSネイティブのエンタープライズバイヤー向けに分類の出力を既存のクラウドセキュリティワークフローに直接統合し拡張プランでデータセキュリティポスチャ管理プラットフォームをAWS Security Hubを通じて利用可能にしました。
グローバル・マネージド・データ分類および探索サービス市場レポートの範囲
マネージド・データ分類および探索サービス市場とは、組織がIT環境全体にわたる構造化および非構造化データを特定、探索、分類、整理、および保護することを可能にするアウトソーシングおよびプロフェッショナルマネージドサービスの市場を指します。これらのサービスは、組織がクラウド、オンプレミス、およびハイブリッドインフラ全体にわたる機密、秘密、規制対象、およびビジネスクリティカルな情報を特定し、データの可視性、ガバナンス、プライバシー管理、規制コンプライアンス、および情報セキュリティの向上を実現するのに役立ちます。
マネージド・データ分類および探索サービス市場は、提供内容(マネージド・データ分類サービス、ネージド・データ探索サービス、統合型マネージド・データセキュリティサービス、およびその他のマネージドデータサービス)、展開モデル(クラウド、オンプレミス、およびハイブリッド)、組織規模(大企業および中小企業)、業種(BFSI、ヘルスケアおよびライフサイエンス、政府・公共行政、ITおよび電気通信、小売・Eコマース、産業製造、エネルギーおよびユーティリティ、およびその他の業種)、および地域(北米、南米、ヨーロッパ、アジア太平洋、および中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージド・データ分類サービス |
| マネージド・データ探索サービス |
| 統合型マネージド・データセキュリティサービス |
| その他のマネージドデータサービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 政府・公共行政 |
| 情報技術および電気通信 |
| 小売・Eコマース |
| 産業製造 |
| エネルギーおよびユーティリティ |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| 提供内容別 | マネージド・データ分類サービス | |
| マネージド・データ探索サービス | ||
| 統合型マネージド・データセキュリティサービス | ||
| その他のマネージドデータサービス | ||
| 展開モデル別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 業種別 | BFSI | |
| ヘルスケアおよびライフサイエンス | ||
| 政府・公共行政 | ||
| 情報技術および電気通信 | ||
| 小売・Eコマース | ||
| 産業製造 | ||
| エネルギーおよびユーティリティ | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答された主要な質問
マネージド・データ分類および探索サービスの市場規模はどれくらいですか?
マネージド・データ分類および探索サービス市場は、2026年の9.3億米ドル、2027年の11.7億米ドルから2032年までに28.5億米ドルへと、19.37%のCAGRで拡大すると予測されています。マネージドデータ分類および探索サービス市場は、単発のデータインベントリではなく、継続的な分類、探索、ガバナンス、および是正サポートへのシフトを反映しています。
マネージド・データ分類サービスへの需要を促進しているものは何ですか?
マネージド・データ分類および探索サービス市場は、データ所在地に関する義務、構造化および非構造化データの量の増大、クラウドスプロール、およびゼロトラストセキュリティ要件によって支えられています。これらの要因により、データがリポジトリ、ユーザー、およびアプリケーション間を移動するにつれてデータを一貫して特定する必要性が高まる一方、プロバイダーが時間の経過とともにルールを維持し、分類を検証することが求められます。
マネージド・データ分類および探索サービスをリードしている提供内容はどれですか?
マネージド・データ分類サービスは2026年の収益の36.51%でリードしており、統合型マネージド・データセキュリティサービスは21.92%のCAGRで最も急速に拡大すると予測されています。マネージド・データ分類および探索ービス市場は、分類と探索、セキュリティ制御、アクセスガバナンス、およびコンプライアンスレポーティングを単一のプロバイダー関係のもとに結びつけるバンドルサービス関係へと移行しています。
クラウドがマネージド・データ分類にとって重要なのはなぜですか?
クラウドは2026年の収益の44.59%を占め、分散したワークロードとSaaSデリバリーに支えられて22.54%のCAGRで拡大すると予測されています。マネージド・データ分類および探索サービス市場がクラウドカバレッジを必要とするのは、クライアントが標準的な年次レビューよりも頻繁に変更される可能性のあるプロバイダー、コラボレーションツール、ファイルシステム、およびビジネスアプリケーションにわたって機密情報を保存しているためです。
最も急速に拡大している顧客グループはどれですか?
中小企業は、サブスクリプションベースのサービスがオンボーディングの障壁を低下させることで、2032年にかけて22.38%のCAGRで拡大すると予測されています。マネージド・データ分類および探索サービス市場は、大規模な社内チーム複雑なカスタマイズプログラム、および多大な事前技術作業の必要性を制限するクラウドネイティブオプションを通じて、これらの組織にサービスを提供できます。
最も急速な拡大が期待される地域はどこですか?
アジア太平洋地域は、データ所在地ポリシー、クラウドガバナンスのニーズ、およびAI採用に支えられて、2032年にかけて22.77%のCAGRで拡大すると予測されています。マネージド・データ分類および探索サービス市場がこの地域で関連性を持つのは、ポリシーおよびクラウドアーキテクチャの決定により、組織がデータの機密性、所在地、および許可された使用を理解することがますます求められているためです。