
Tamaño y Participación del Mercado de Servicios Gestionados de Clasificación y Descubrimiento de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.17 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.85 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.37 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Clasificación y Descubrimiento de Datos por Mordor Intelligence
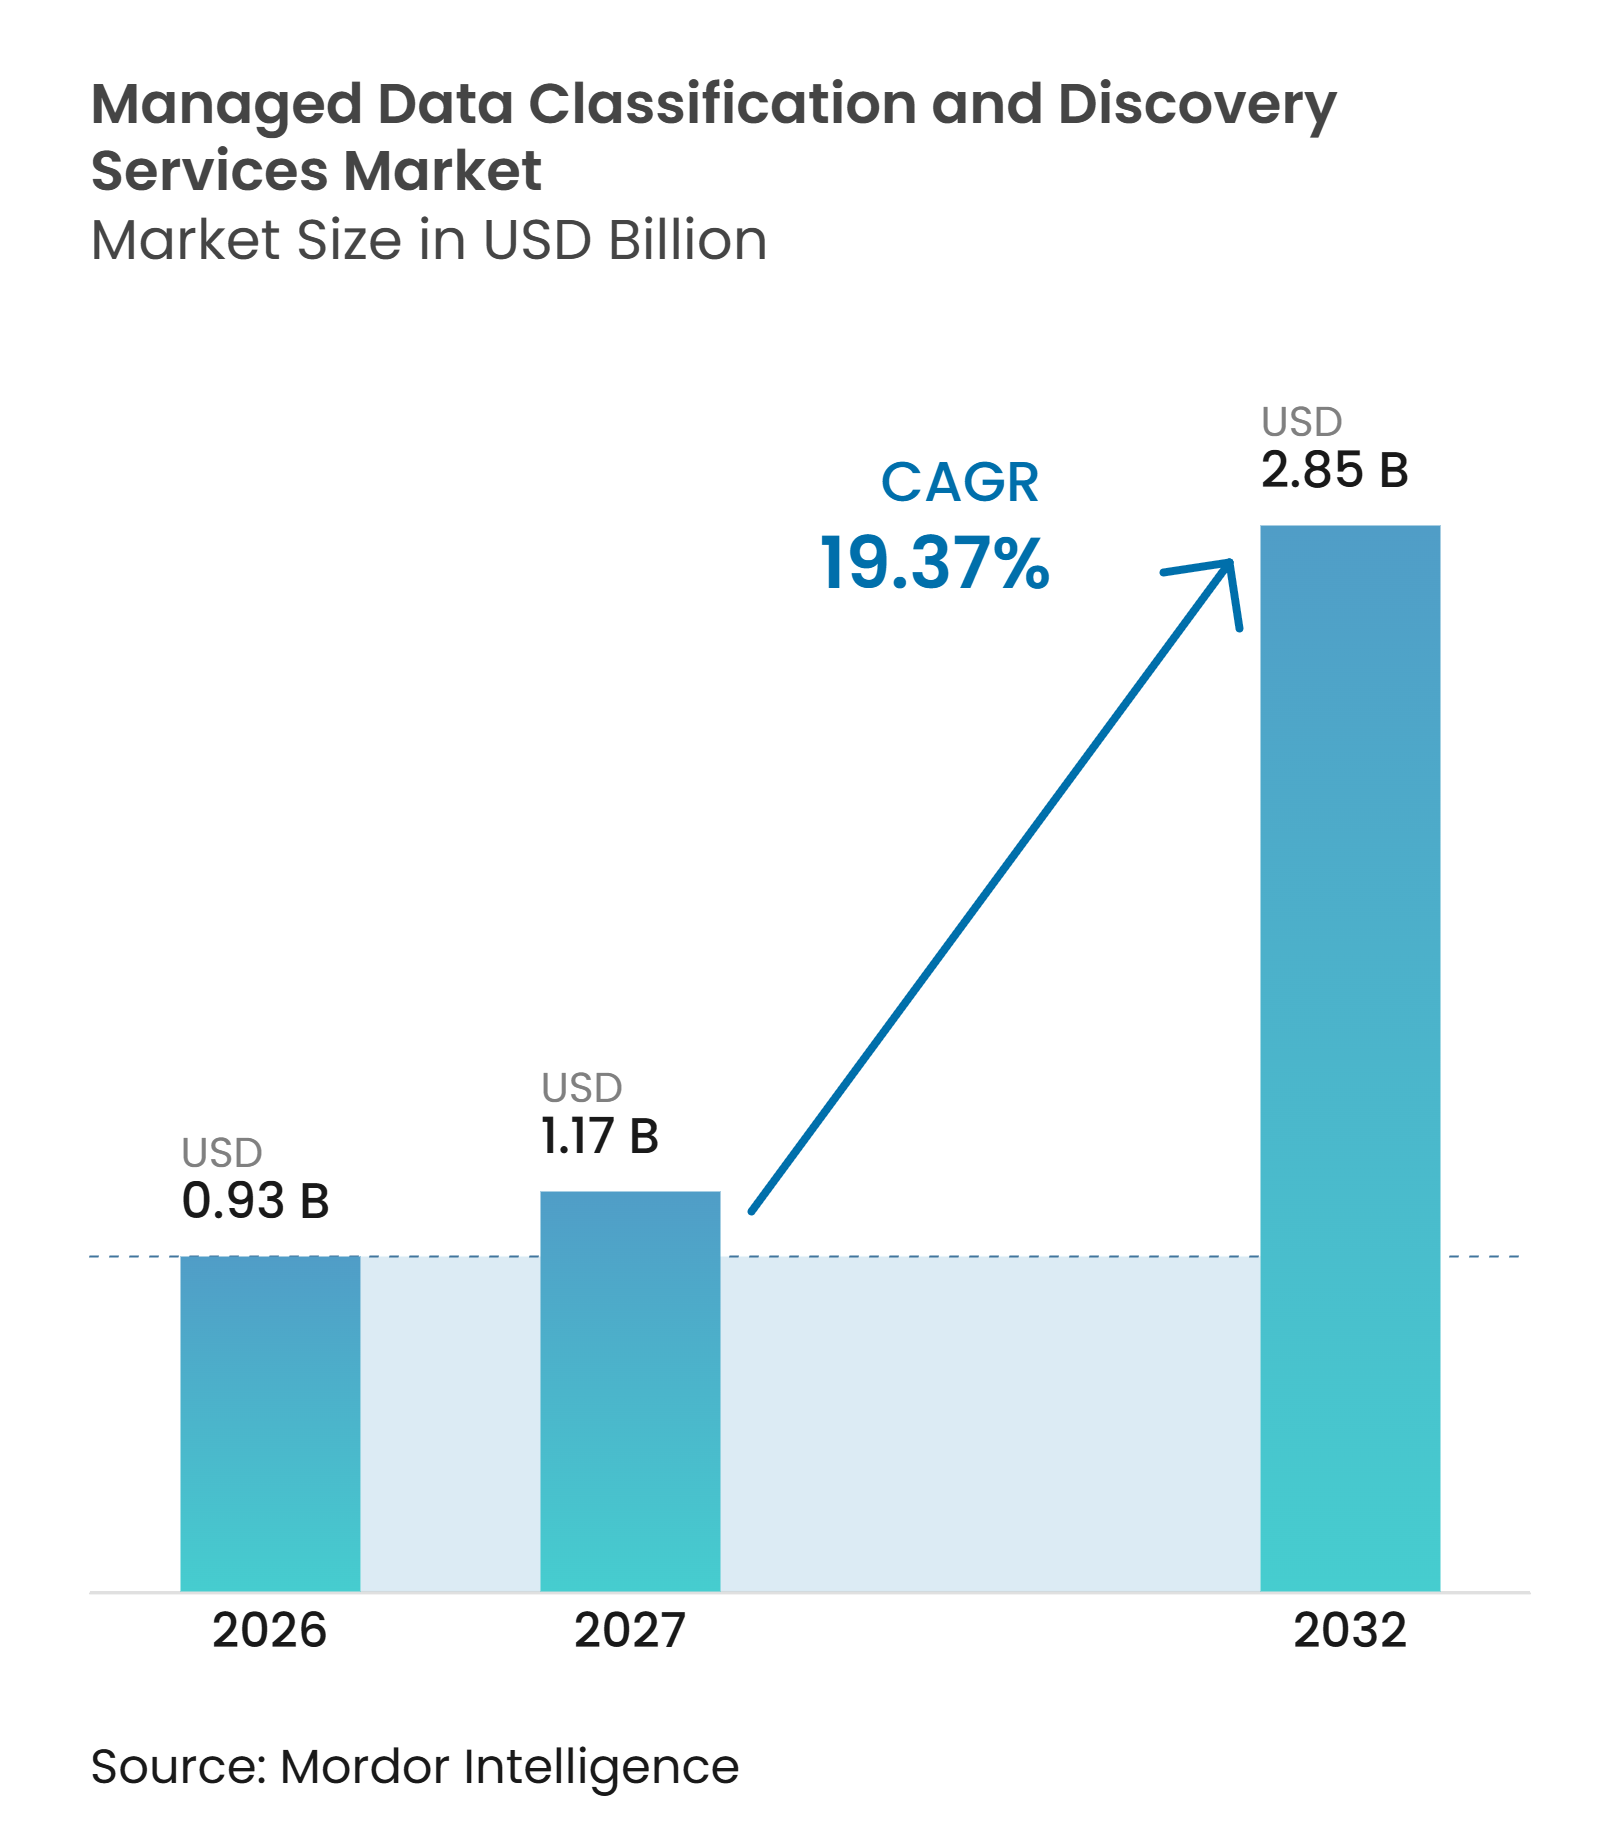
Se proyecta que el tamaño del mercado de servicios gestionados de clasificación y descubrimiento de datos se expanda desde 0,93 mil millones de USD en 2026 y 1,17 mil millones de USD en 2027 hasta 2,85 mil millones de USD para 2032, registrando un CAGR del 19,37% entre 2027 y 2032. El mercado de servicios gestionados de clasificación y descubrimiento de datos está evolucionando desde trabajos de cumplimiento periódicos hacia un servicio continuo que respalda la gobernanza de datos y el uso de inteligencia artificial. Los proveedores pueden asumir tareas recurrentes como el reentrenamiento de modelos, la actualización de reglas y la resolución de problemas de clasificación, lo que ayuda a los clientes a utilizar presupuestos operativos en lugar de proyectos internos puntuales. Las normas de residencia de datos, la adopción de la nube y el uso más amplio de la inteligencia artificial están aumentando la necesidad de descubrimiento y clasificación continuos en los datos empresariales. El mercado de servicios gestionados de clasificación y descubrimiento de datos también se beneficia cuando los clientes combinan clasificación, controles de seguridad, gobernanza de acceso e informes bajo un único contrato. La precisión, la integración con sistemas heredados y la escasez de especialistas en gobernanza siguen siendo limitaciones prácticas para la implementación y la capacidad de los proveedores.
Conclusiones Clave del Informe
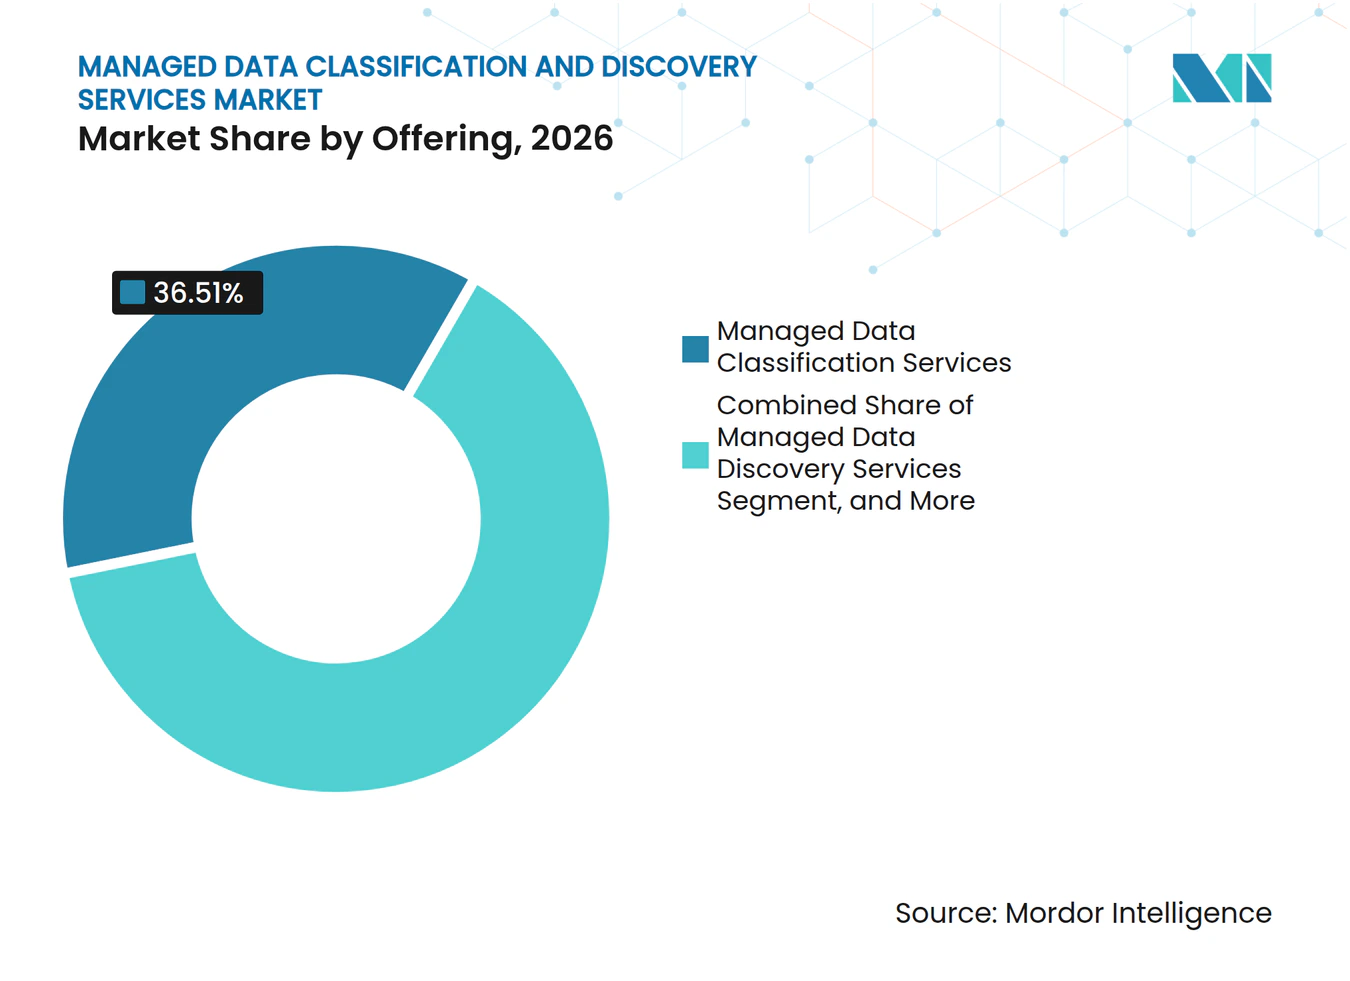
- Por oferta, los Servicios Gestionados de Clasificación de Datos representaron el 36,51% de los ingresos en 2026, mientras que se proyecta que los Servicios Gestionados Integrados de Seguridad de Datos se expandan a un CAGR del 21,92% hasta 2032.
- Por modelo de implementación, la nube representó el 44,59% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 22,54% hasta 2032 en el mercado de servicios gestionados de clasificación y descubrimiento de datos.
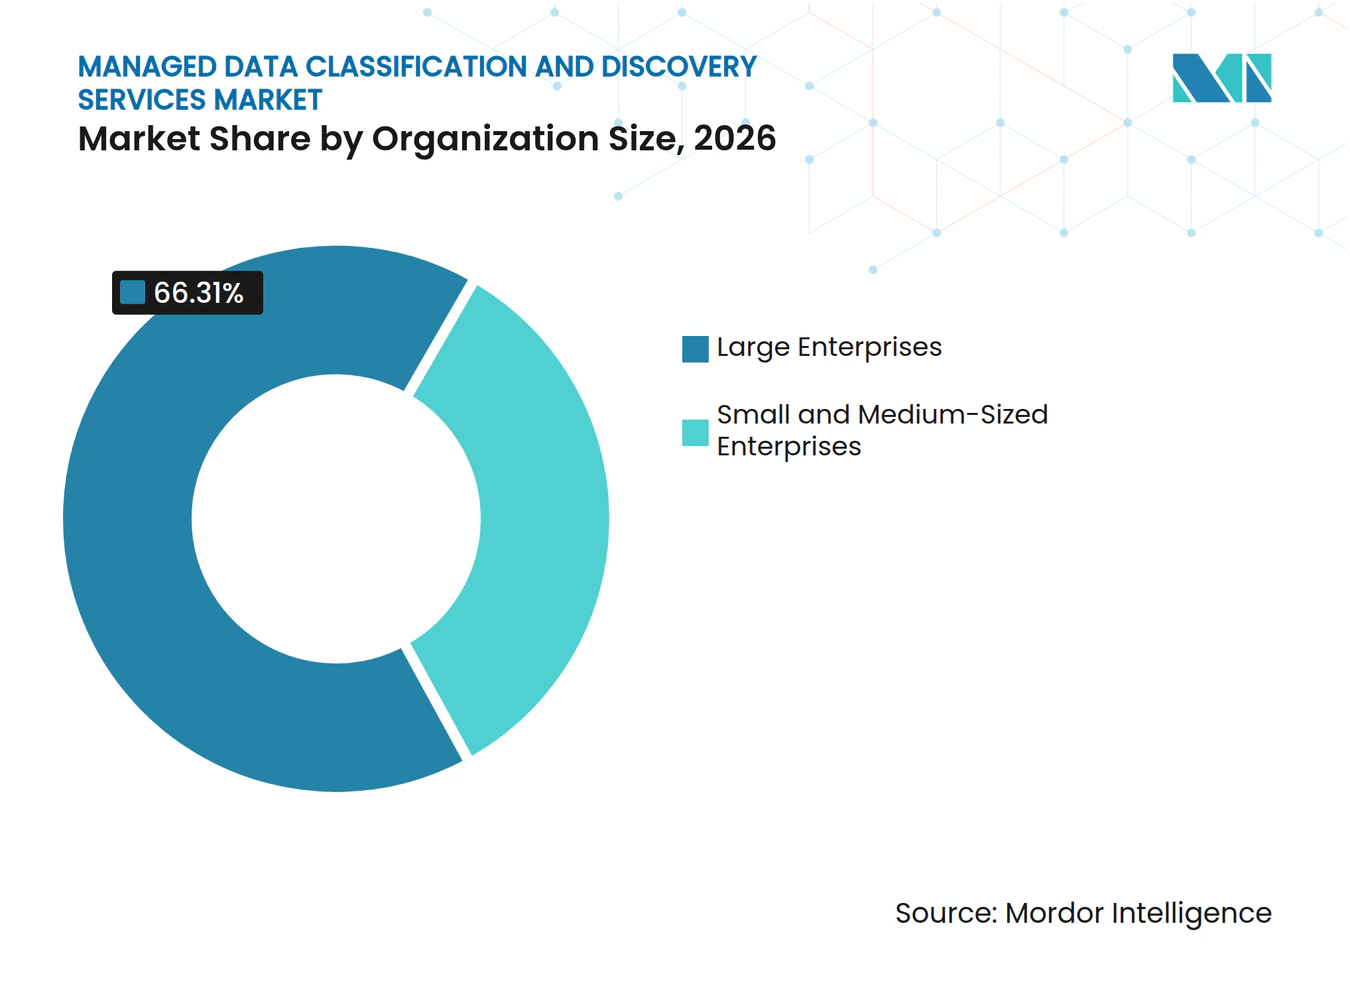
- Por tamaño de organización, las grandes empresas representaron el 66,31% de los ingresos en 2026, mientras que se proyecta que las pymes crezcan a un CAGR del 22,38% hasta 2032.
- Por vertical industrial, BFSI representó el 25,58% de los ingresos en 2026, mientras que se proyecta que salud y ciencias de la vida se expanda a un CAGR del 20,61% hasta 2032.
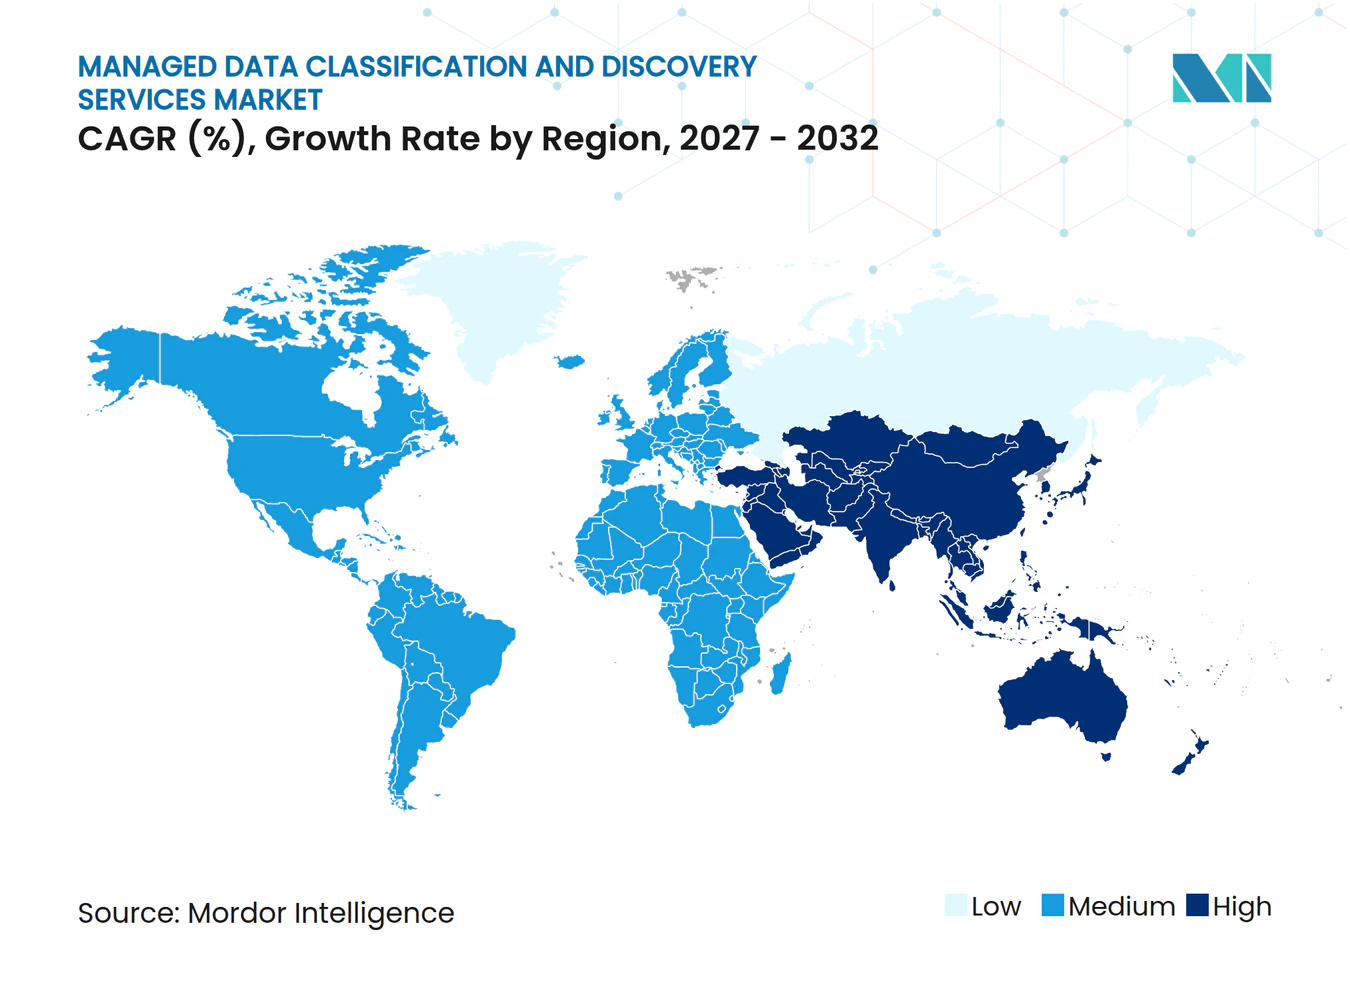
- Por geografía, América del Norte representó el 38,42% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 22,77% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las Obligaciones de Privacidad y Residencia de Datos | +4.8% | Global, con mayor intensidad en la UE, Asia-Pacífico e India | Mediano plazo (2-4 años) |
| Aumento de los Volúmenes de Datos Empresariales Estructurados y No Estructurados | +4.2% | Global | Largo plazo (≥ 4 años) |
| Crecimiento de la Dispersión de Datos en la Nube, SaaS y Multinube | +3.8% | América del Norte y UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción Creciente de Seguridad de Confianza Cero y Cumplimiento Automatizado | +3.2% | América del Norte, UE y Australia | Mediano plazo (2-4 años) |
| Acceso de Agentes de Inteligencia Artificial a Datos que Requiere Clasificación Continua | +2.5% | Global | Corto plazo (≤ 2 años) |
| Clasificación Localizada para Repositorios Heredados y de Baja Conectividad | +1.5% | América del Sur, Oriente Medio y África, y Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Obligaciones de Privacidad y Residencia de Datos
Las obligaciones de residencia de datos están generando una necesidad sostenida de clasificación gestionada, ya que las empresas deben identificar qué datos poseen y dónde pueden procesarse. Estos requisitos varían según la categoría de datos, las condiciones de transferencia y las expectativas de auditoría, lo que hace que un inventario periódico sea insuficiente para las grandes organizaciones. El mercado de servicios gestionados de clasificación y descubrimiento de datos se beneficia, por tanto, del trabajo continuo en lugar de limitarse a una única revisión de cumplimiento. El trabajo resultante de revisión, documentación y remediación favorece a los proveedores que pueden actualizar las clasificaciones a medida que cambian los conjuntos de datos y las obligaciones. Esto puede hacer que la prestación gestionada sea más relevante para las organizaciones con operaciones en varias jurisdicciones.
Aumento de los Volúmenes de Datos Empresariales Estructurados y No Estructurados
El aumento de los volúmenes de información estructurada y no estructurada está ampliando la brecha entre lo que las empresas almacenan y lo que los equipos internos pueden revisar. Proofpoint informó que más del 29% de las organizaciones experimentaron un crecimiento de datos de al menos el 30% en el año anterior, y más del 25% gestionaron más de 1 petabyte. Los documentos, el contenido de colaboración y el material generado por inteligencia artificial son más difíciles de clasificar de manera consistente con reglas simples. El mercado de servicios gestionados de clasificación y descubrimiento de datos puede abordar este problema mediante ciclos de descubrimiento recurrentes y mantenimiento de modelos. Los proveedores gestionados también pueden absorber el esfuerzo requerido cuando los clientes introducen nuevos formatos de datos o revisan taxonomías internas. El resultado es una relación de servicio centrada en mantener una clasificación utilizable en lugar de producir un inventario estático.
Crecimiento de la Dispersión de Datos en la Nube, SaaS y Multinube
Las implementaciones en la nube, SaaS y multinube distribuyen datos sensibles en entornos con diferentes controles y prácticas de metadatos. Proofpoint encontró que casi 2 de cada 3 organizaciones utilizaban 6 o más proveedores de seguridad de datos, lo que puede debilitar la visibilidad entre repositorios. Esta fragmentación dificulta que los equipos internos mantengan un descubrimiento y clasificación unificados. El mercado de servicios gestionados de clasificación y descubrimiento de datos presenta una oportunidad para los clientes que buscan una visión consolidada de los repositorios en la nube, sistemas de archivos y plataformas de colaboración. En febrero de 2026, la ASEAN respaldó un marco regional para la computación en la nube transfronteriza, incluidos los Corredores de Datos de Confianza para sectores regulados. Este marco puede reducir la reticencia hacia los servicios de clasificación basados en la nube en el Sudeste Asiático, manteniendo al mismo tiempo los requisitos de gobernanza en perspectiva.
Adopción Creciente de Seguridad de Confianza Cero y Cumplimiento Automatizado
La seguridad de confianza cero otorga mayor valor a la clasificación de datos porque las decisiones de acceso pueden tener en cuenta la sensibilidad de la información solicitada. Los metadatos de clasificación pueden ayudar a alinear los controles de acceso con los usuarios, los datos y los contextos operativos. La hoja de ruta de confianza cero del Departamento de Defensa de los Estados Unidos identifica el descubrimiento y la clasificación automatizados de datos como parte de las capacidades avanzadas de datos.[1] Requisitos de este tipo pueden influir en las expectativas de los contratistas y organizaciones que alinean sus controles con los estándares del sector público. El mercado de servicios gestionados de clasificación y descubrimiento de datos puede beneficiarse a medida que los compromisos evolucionan de análisis periódicos hacia un trabajo continuo de gobernanza de acceso. Un alcance de contrato más amplio puede fortalecer la retención de clientes cuando los resultados de clasificación se integran en los flujos de trabajo diarios de seguridad y cumplimiento.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altas Tasas de Falsos Positivos y Erosión de la Confianza en la Clasificación | -1.6% | Global | Corto plazo (≤ 2 años) |
| Integración Compleja con Fuentes de Datos Heredadas y a Medida | -1.2% | América del Norte, Europa y América del Sur | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Gobernanza de Datos y Remediación | -0.9% | Global, aguda en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Alto Costo del Análisis de Entorno Completo y la Reclasificación Continua | -0.7% | Mercados emergentes y pymes a nivel global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altas Tasas de Falsos Positivos y Erosión de la Confianza en la Clasificación
Los falsos positivos pueden reducir la confianza en los programas de clasificación cuando el contenido empresarial rutinario es identificado repetidamente como sensible. Un estudio de 2025 encontró que el 65% de los analistas de seguridad prefería la supervisión híbrida humano-inteligencia artificial a la automatización total.[2] Esta preferencia muestra por qué los clientes pueden mantener la revisión humana incluso cuando los motores automatizados están disponibles. Si las tasas de error se mantienen altas, los equipos pueden agregar listas de exclusión que reducen la cobertura y crean brechas que aparecen durante una auditoría. El mercado de servicios gestionados de clasificación y descubrimiento de datos debe, por tanto, competir en calidad de validación además de en amplitud de cobertura. Los proveedores que combinan automatización con revisión humana específica pueden abordar mejor los problemas de confianza sin sacrificar la operación continua.
Integración Compleja con Fuentes de Datos Heredadas y a Medida
Los sistemas heredados y los repositorios a medida pueden ralentizar la clasificación gestionada porque pueden carecer de esquemas consistentes o de una interfaz de clasificación utilizable. El problema es relevante en entornos que utilizan sistemas de planificación de recursos empresariales más antiguos, tecnología operativa, bases de datos propietarias o estructuras de datos personalizadas. Un estudio sobre métodos de clasificación de datos señala que la implementación debe tener en cuenta las características variadas de los datos y los entornos operativos. Los entornos industriales y energéticos pueden ser difíciles porque los protocolos operativos pueden no proporcionar metadatos que los motores de clasificación puedan interpretar directamente. Los proveedores pueden necesitar conectores personalizados y una incorporación más extensa antes de que el análisis continuo sea práctico. Estas demandas pueden extender los plazos de implementación y dificultar la definición de costos al inicio de un compromiso con el cliente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Los Servicios de Clasificación Anclan los Ingresos mientras los Paquetes Integrados de Seguridad EscalanLos Servicios Gestionados de Clasificación de Datos representaron el 36,51% de la participación de mercado en el mercado de servicios gestionados de clasificación y descubrimiento de datos en 2026, convirtiéndose en la oferta líder. La clasificación suele ser la capa de servicio inicial porque una organización debe primero identificar el tipo y la sensibilidad de sus datos. Este servicio puede establecer el inventario de datos que posteriormente respalda el descubrimiento, la gobernanza de acceso y los informes de cumplimiento. También proporciona a los proveedores un punto de entrada en los procesos del cliente que requieren una revisión continua de datos. Los Servicios Gestionados de Descubrimiento de Datos ocuparon el segundo lugar en tamaño porque las empresas necesitan visibilidad continua en los repositorios en la nube y las plataformas de colaboración en evolución.
Se proyecta que los Servicios Gestionados Integrados de Seguridad de Datos se expandan a un CAGR del 21,92% hasta 2032. Los compradores buscan cada vez más contratos que conecten la clasificación, el descubrimiento, la gestión de la postura de seguridad, la gobernanza de acceso y los informes de cumplimiento. Esta preferencia puede reducir la carga de gestionar varias herramientas y relaciones de servicio separadas. La industria de servicios gestionados de clasificación y descubrimiento de datos está respondiendo incorporando estas funciones en ofertas más amplias de plataformas y servicios gestionados. El paquete resultante puede respaldar valores de contrato más altos cuando el proveedor es responsable tanto de identificar los datos como de ayudar a gestionar su protección.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
La Nube Domina y Acelera mientras el Modelo Híbrido Ancla los Sectores ReguladosLa nube representó el 44,59% de los ingresos en 2026 y es el modelo de implementación líder. La prestación escalable de SaaS respalda la clasificación en cargas de trabajo distribuidas sin requerir que cada cliente opere el mismo nivel de infraestructura interna. La prestación en la nube también es adecuada para organizaciones que necesitan cobertura en múltiples entornos. El modelo es especialmente relevante cuando los datos se mueven entre repositorios más rápido de lo que una revisión anual convencional puede seguir el ritmo. También respalda servicios basados en suscripción que pueden ajustarse a medida que cambian los patrimonios de datos.
Se proyecta que la nube se expanda a un CAGR del 22,54% hasta 2032, convirtiéndola en el modelo de implementación de más rápido crecimiento. El marco regional de nube de la ASEAN, respaldado en 2026, puede fomentar una mayor comodidad con los servicios de gobernanza basados en la nube para casos de uso regulados en el Sudeste Asiático. Los modelos locales e híbridos siguen siendo importantes cuando los requisitos de defensa, infraestructura crítica o nube soberana limitan dónde pueden examinarse los datos. Concentric AI introdujo el Gestor de Análisis Privado para AWS GovCloud en enero de 2026 para respaldar el trabajo de clasificación y cumplimiento en entornos con aislamiento de red. El mercado de servicios gestionados de clasificación y descubrimiento de datos seguirá requiriendo, por tanto, opciones de implementación que reflejen las necesidades de seguridad y residencia.
Por Tamaño de Organización:
Las Grandes Empresas Lideran mientras las Pymes Emergen como Catalizador de CrecimientoLas grandes empresas representaron el 66,31% de los ingresos en 2026, lo que refleja la escala de su exposición regulatoria y sus patrimonios de datos multinacionales. En el mercado de servicios gestionados de clasificación y descubrimiento de datos, estas organizaciones suelen gestionar grandes volúmenes de información de clientes, operativa y de empleados en muchos sistemas. Su trabajo de clasificación acumulado puede incluir programas de análisis que se ejecutan durante años y descubren grandes acumulaciones de remediación pendiente. Esta escala favorece a los proveedores gestionados que pueden coordinar el descubrimiento, las actualizaciones de políticas y los flujos de trabajo de remediación. Las cuentas grandes también pueden respaldar integraciones más profundas en repositorios en la nube e internos.
Se proyecta que las pymes se expandan a un CAGR del 22,38% hasta 2032. Su demanda está respaldada por un perímetro de cumplimiento más amplio y por servicios nativos de la nube que reducen la necesidad de equipos internos extensos. Los servicios de suscripción pueden ofrecer menor fricción de incorporación que los programas diseñados para las empresas más grandes. La industria de servicios gestionados de clasificación y descubrimiento de datos puede llegar a este segmento haciendo que las prácticas de gobernanza empresarial sean más accesibles como servicio gestionado. Los proveedores que hacen claros los resultados y manejable la implementación están mejor posicionados para atender a organizaciones más pequeñas.

Por Vertical Industrial:
BFSI Lidera por Densidad Regulatoria mientras Salud Acelera por la Complejidad de la Información de Salud ProtegidaBFSI representó el 25,58% de los ingresos en 2026, convirtiéndolo en el vertical más grande. Las instituciones financieras operan bajo requisitos superpuestos de información de clientes, calidad de datos, seguridad de pagos y revisión supervisora. También gestionan grandes patrimonios de datos, lo que hace que el descubrimiento y la clasificación continuos sean más prácticos que la revisión manual. El mercado de servicios gestionados de clasificación y descubrimiento de datos satisface esta necesidad mediante la identificación continua de registros sensibles y el monitoreo del acceso no autorizado. La escala y sensibilidad de los datos financieros puede hacer que los servicios gestionados sean una opción útil cuando los equipos internos de gobernanza necesitan capacidad adicional.
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 20,61% hasta 2032. La información de salud protegida ahora se extiende a través de telesalud, archivos de imágenes, conjuntos de datos de investigación, dispositivos conectados, repositorios en la nube y procesadores externos. Censinet describió la clasificación dinámica como relevante para identificar información de salud protegida en repositorios en la nube y respaldar el cumplimiento de HIPAA. Este entorno operativo aumenta el valor de una clasificación actualizada en lugar de limitada a un registro histórico. Gobierno y Administración Pública, Tecnología de la Información y Telecomunicaciones, Comercio Minorista y Comercio Electrónico, Manufactura Industrial, y Energía y Servicios Públicos proporcionan una base diversificada de demanda restante.
Análisis Geográfico
Mercado de Servicios Gestionados de Clasificación y Descubrimiento de Datos en América del Norte
América del Norte concentró el 38,42% de la cuota del mercado de servicios gestionados de clasificación y descubrimiento de datos en 2026, convirtiéndose en el mayor contribuyente regional. La región se beneficia de un gasto avanzado en ciberseguridad, un amplio uso de la nube y requisitos formales de privacidad. La hoja de ruta de confianza cero del Departamento de Defensa de los Estados Unidos identifica el descubrimiento y la clasificación automatizados como parte de las capacidades avanzadas de datos. Dichos requisitos pueden influir en los estándares de adquisición de los contratistas federales y las organizaciones relacionadas. Los Estados Unidos aportan la mayor parte de los ingresos regionales, mientras que Canadá y México subrayan la necesidad de un tratamiento coordinado de los flujos de datos transfronterizos.
Mercado de Servicios Gestionados de Clasificación y Descubrimiento de Datos en Europa
Europa es el segundo clúster regional en importancia en el mercado de servicios gestionados de clasificación y descubrimiento de datos. Las empresas de Alemania, el Reino Unido y Francia tienen requisitos significativos en servicios financieros y manufactura industrial. Estas organizaciones suelen gestionar patrimonios de datos complejos y se enfrentan a estrictas expectativas de supervisión, mientras que Italia, España y otros mercados europeos están desarrollando programas de clasificación a un ritmo más gradual. La oportunidad regional depende de modelos de servicio que respalden los distintos requisitos nacionales y, al mismo tiempo, mantengan una visión consolidada de los datos empresariales.
Mercado de Servicios Gestionados de Clasificación y Descubrimiento de Datos en APAC, MEA y América del Sur
Se proyecta que Asia-Pacífico se expanda a una CAGR del 22,77% hasta 2032, convirtiéndose en la región de mayor crecimiento. Las políticas de nube soberana, los requisitos de residencia de datos y la adopción empresarial de inteligencia artificial están incrementando la necesidad de establecer categorías de datos fiables. El marco de nube de la ASEAN respaldado en febrero de 2026 incluyó Corredores de Datos de Confianza para sectores regulados. India, Singapur, Japón, Corea del Sur y Australia son ubicaciones relevantes para este trabajo, dado que la arquitectura en la nube y los requisitos de gobernanza evolucionan de manera conjunta. Oriente Medio y África avanzan de forma constante a través de programas de gobierno digital y una actividad más amplia de protección de datos, mientras que América del Sur representa una oportunidad en etapa más temprana, centrada en servicios financieros y comercio minorista.
Panorama Competitivo
Concentración del Mercado
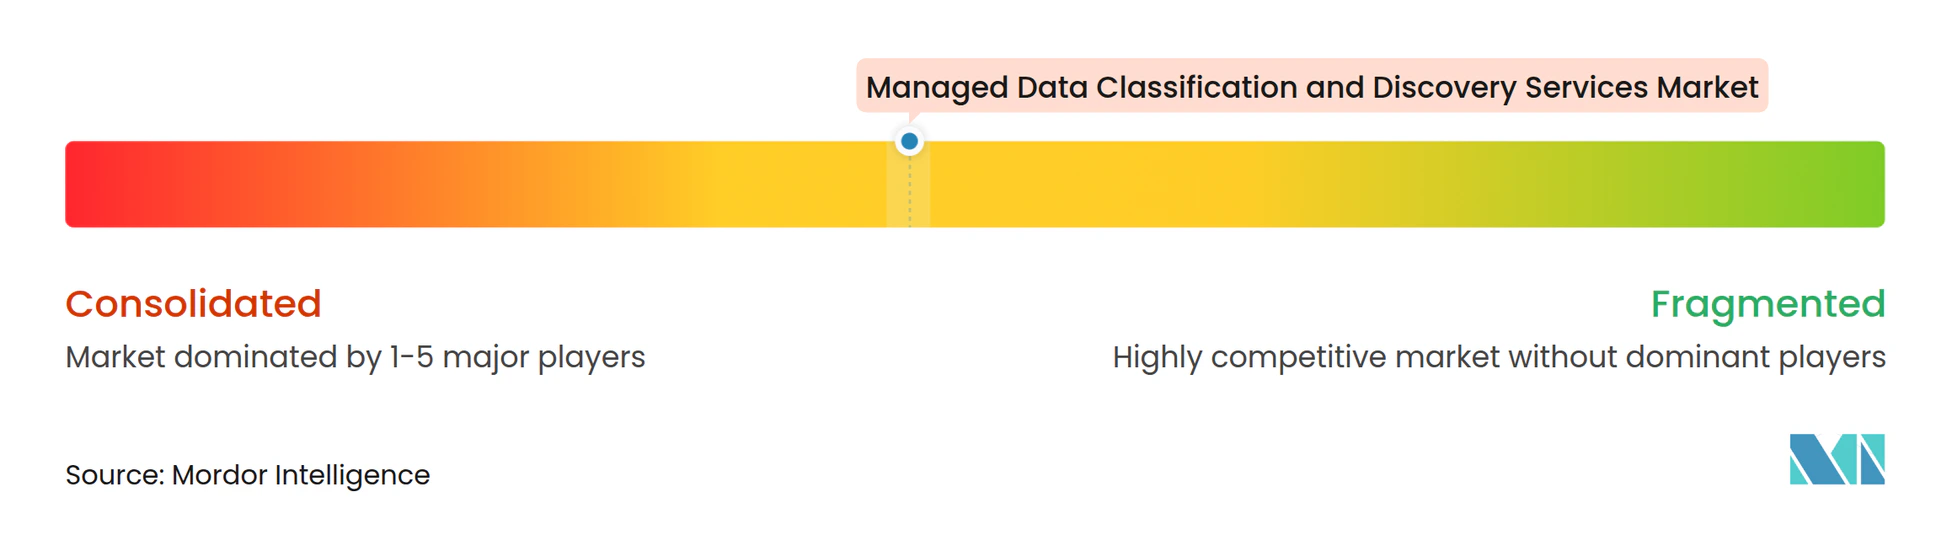
El mercado de servicios gestionados de clasificación y descubrimiento de datos está moderadamente concentrado entre los proveedores, mientras que sus modelos de prestación siguen siendo fragmentados. Las plataformas adyacentes a los hiperescaladores, los proveedores especializados y los proveedores de servicios de seguridad gestionados compiten por contratos empresariales. Las grandes plataformas buscan combinar la clasificación de datos con la gobernanza de acceso, la gestión de la postura de seguridad de la inteligencia artificial y la automatización del cumplimiento. Este enfoque puede hacer que una relación con un proveedor más amplio sea más atractiva para los compradores que desean menos sistemas de control separados.
La consolidación de plataformas es una característica definitoria del entorno competitivo de 2026. En octubre de 2026, Proofpoint anunció una adquisición en efectivo de Varonis Systems por 6,3 mil millones de USD, combinando las capacidades de seguridad de datos e inteligencia artificial de Varonis con las capacidades de ciberseguridad de Proofpoint. En diciembre de 2025, Veeam completó su adquisición de Securiti AI e incorporó el Centro de Comando DataAI en su plataforma de protección de datos.[3] Cyera puso su plataforma de gestión de la postura de seguridad de datos a disposición a través de AWS Security Hub en febrero de 2026, integrando así los resultados de clasificación en los flujos de trabajo de seguridad en la nube establecidos. Estos movimientos muestran que la clasificación se está convirtiendo en parte de carteras más amplias de seguridad y gobernanza en lugar de ser una capacidad puntual separada.
Especialistas como Spirion, PKWARE, Nightfall AI, Sentra, Ground Labs y Dathena se centran en tipos de datos particulares y casos de uso verticales. Esta especialización puede ser importante para la información de salud protegida, datos de pago, propiedad intelectual y otro contenido donde los motores de propósito general pueden no alcanzar la precisión requerida. Persiste una brecha notable en la tecnología operativa y los datos industriales, incluidos registros de sensores, registros SCADA y planos de ingeniería, que pueden requerir conectores personalizados. Concentric AI amplió el descubrimiento de datos sensibles para documentos con firmas visuales consistentes en agosto de 2026. El mercado de servicios gestionados de clasificación y descubrimiento de datos ofrece a los proveedores espacio para diferenciarse mediante cobertura de contenido impulsada por inteligencia artificial, conectores específicos por industria y soporte de remediación gestionada.
Líderes de la Industria de Servicios Gestionados de Clasificación y Descubrimiento de Datos
-
Varonis Systems, Inc.
-
BigID, Inc.
-
Cyera, Inc.
-
Securiti, Inc.
-
archTIS Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Clasificación y Descubrimiento de Datos Empresas cubiertas en este informe
- Varonis Systems, Inc.
- BigID, Inc.
- Cyera, Inc.
- Securiti, Inc.
- Spirion, LLC
- Ground Labs Pte. Ltd.
- PKWARE, Inc.
- Netwrix Corporation
- Nightfall AI, Inc.
- Sentra, Inc.
- DataSunrise, Inc.
- Dathena Science Pte. Ltd.
- 1touch.io, Inc.
- Concentric AI, Inc.
- MinerEye Ltd.
- ActiveNav, Inc.
- Dataguise, Inc.
- Safetica Technologies s.r.o.
- MENTIS, Inc.
- GTB Technologies, Inc.
- Seclore Technology Private Limited
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Clasificación y Descubrimiento de Datos
- Octubre de 2026: Proofpoint anunció una adquisición en efectivo de Varonis Systems, Inc. por 6,3 mil millones de USD, combinando la plataforma de seguridad de datos e inteligencia artificial de Varonis con las capacidades de ciberseguridad humana y de agentes de Proofpoint. Aprobada por unanimidad por el consejo de administración de Varonis y con cierre previsto en el primer semestre de 2027, la operación está financiada por capital comprometido de Thoma Bravo y coinversión del Ontario Teachers' Pension Plan. Varonis será retirada del Nasdaq al cierre.
- Septiembre de 2026: Concentric AI fortaleció su equipo de liderazgo ejecutivo para respaldar la creciente demanda global de gobernanza de seguridad de datos e inteligencia artificial, señalando una ampliación organizacional previa a la expansión geográfica y vertical.
- Marzo de 2026: Netwrix amplió su plataforma 1Secure para ofrecer visibilidad y gobernanza sobre cómo los agentes y asistentes de inteligencia artificial, incluido Microsoft Copilot, acceden a datos sensibles, añadiendo capacidades ampliadas de descubrimiento y clasificación en plataformas de colaboración, sistemas de archivos y entornos en la nube, e introduciendo la prevención de pérdida de datos de inteligencia artificial que bloquea el intercambio de datos sensibles a través de indicaciones de inteligencia artificial en navegadores.
- Febrero de 2026: Cyera puso su plataforma de gestión de la postura de seguridad de datos a disposición a través de AWS Security Hub en un plan ampliado, integrando los resultados de clasificación directamente en los flujos de trabajo de seguridad en la nube existentes para compradores empresariales nativos de AWS.
Alcance del Informe Global del Mercado de Servicios Gestionados de Clasificación y Descubrimiento de Datos
El Mercado de Servicios Gestionados de Clasificación y Descubrimiento de Datos se refiere al mercado de servicios externalizados y gestionados profesionalmente que permiten a las organizaciones identificar, descubrir, clasificar, organizar y proteger datos estructurados y no estructurados en sus entornos de tecnología de la información. Estos servicios ayudan a las organizaciones a localizar información sensible, confidencial, regulada y crítica para el negocio en infraestructuras en la nube, locales e híbridas, lo que permite mejorar la visibilidad de los datos, la gobernanza, la gestión de la privacidad, el cumplimiento normativo y la seguridad de la información.
El Mercado de Servicios Gestionados de Clasificación y Descubrimiento de Datos está segmentado por oferta (Servicios Gestionados de Clasificación de Datos, Servicios Gestionados de Descubrimiento de Datos, Servicios Gestionados Integrados de Seguridad de Datos y Otros Servicios Gestionados de Datos), modelo de implementación (nube, local e híbrido), tamaño de organización (grandes empresas y pequeñas y medianas empresas), vertical industrial (BFSI, salud y ciencias de la vida, gobierno y administración pública, tecnología de la información y telecomunicaciones, comercio minorista y comercio electrónico, manufactura industrial, energía y servicios públicos y otros verticales industriales) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Servicios Gestionados de Clasificación de Datos |
| Servicios Gestionados de Descubrimiento de Datos |
| Servicios Gestionados Integrados de Seguridad de Datos |
| Otros Servicios Gestionados de Datos |
| Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| Salud y Ciencias de la Vida |
| Gobierno y Administración Pública |
| Tecnología de la Información y Telecomunicaciones |
| Comercio Minorista y Comercio Electrónico |
| Manufactura Industrial |
| Energía y Servicios Públicos |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Kenia | |
| Resto de África |
| Por Oferta | Servicios Gestionados de Clasificación de Datos | |
| Servicios Gestionados de Descubrimiento de Datos | ||
| Servicios Gestionados Integrados de Seguridad de Datos | ||
| Otros Servicios Gestionados de Datos | ||
| Por Modelo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical Industrial | BFSI | |
| Salud y Ciencias de la Vida | ||
| Gobierno y Administración Pública | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura Industrial | ||
| Energía y Servicios Públicos | ||
| Otros Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de clasificación y descubrimiento de datos?
Se proyecta que el mercado de servicios gestionados de clasificación y descubrimiento de datos se expanda desde 0,93 mil millones de USD en 2026 y 1,17 mil millones de USD en 2027 hasta 2,85 mil millones de USD para 2032, a un CAGR del 19,37%. El mercado de servicios gestionados de clasificación y descubrimiento de datos refleja un cambio hacia la clasificación continua, el descubrimiento, la gobernanza y el soporte de remediación en lugar de un inventario de datos puntual.
¿Qué está impulsando la demanda de servicios gestionados de clasificación de datos?
El mercado de servicios gestionados de clasificación y descubrimiento de datos está respaldado por las obligaciones de residencia de datos, mayores volúmenes de datos estructurados y no estructurados, la dispersión en la nube y los requisitos de seguridad de confianza cero. Estos factores aumentan la necesidad de identificar los datos de manera consistente a medida que se mueven entre repositorios, usuarios y aplicaciones, al tiempo que requieren que los proveedores mantengan reglas y validen clasificaciones a lo largo del tiempo.
¿Qué oferta lidera los servicios gestionados de clasificación y descubrimiento de datos?
Los Servicios Gestionados de Clasificación de Datos lideraron con el 36,51% de los ingresos en 2026, mientras que se proyecta que los Servicios Gestionados Integrados de Seguridad de Datos tengan la expansión más rápida con un CAGR del 21,92%. El mercado de servicios gestionados de clasificación y descubrimiento de datos está evolucionando hacia relaciones de servicio agrupadas que vinculan la clasificación con el descubrimiento, los controles de seguridad, la gobernanza de acceso y los informes de cumplimiento bajo una única relación con el proveedor.
¿Por qué es importante la nube para la clasificación gestionada de datos?
La nube representó el 44,59% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 22,54%, respaldada por cargas de trabajo distribuidas y la prestación de SaaS. El mercado de servicios gestionados de clasificación y descubrimiento de datos necesita cobertura en la nube porque los clientes almacenan información sensible en proveedores, herramientas de colaboración, sistemas de archivos y aplicaciones empresariales que pueden cambiar con mayor frecuencia que una revisión anual estándar.
¿Qué grupo de clientes se está expandiendo más rápido?
Se proyecta que las pymes se expandan a un CAGR del 22,38% hasta 2032 a medida que los servicios basados en suscripción reducen las barreras de incorporación. El mercado de servicios gestionados de clasificación y descubrimiento de datos puede atender a estas organizaciones a través de opciones nativas de la nube que limitan la necesidad de grandes equipos internos, programas personalizados complejos y un trabajo técnico inicial sustancial.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 22,77% hasta 2032, respaldada por políticas de residencia de datos, necesidades de gobernanza en la nube y adopción de inteligencia artificial. El mercado de servicios gestionados de clasificación y descubrimiento de datos es relevante en esta región porque las decisiones de política y arquitectura en la nube requieren cada vez más que las organizaciones comprendan la sensibilidad, la ubicación y el uso permitido de sus datos.