
Taille et part du marché des services gérés de classification et de découverte de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.17 Milliards de dollars |
| Taille du Marché (2032) | 2.85 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de classification et de découverte de données par Mordor Intelligence
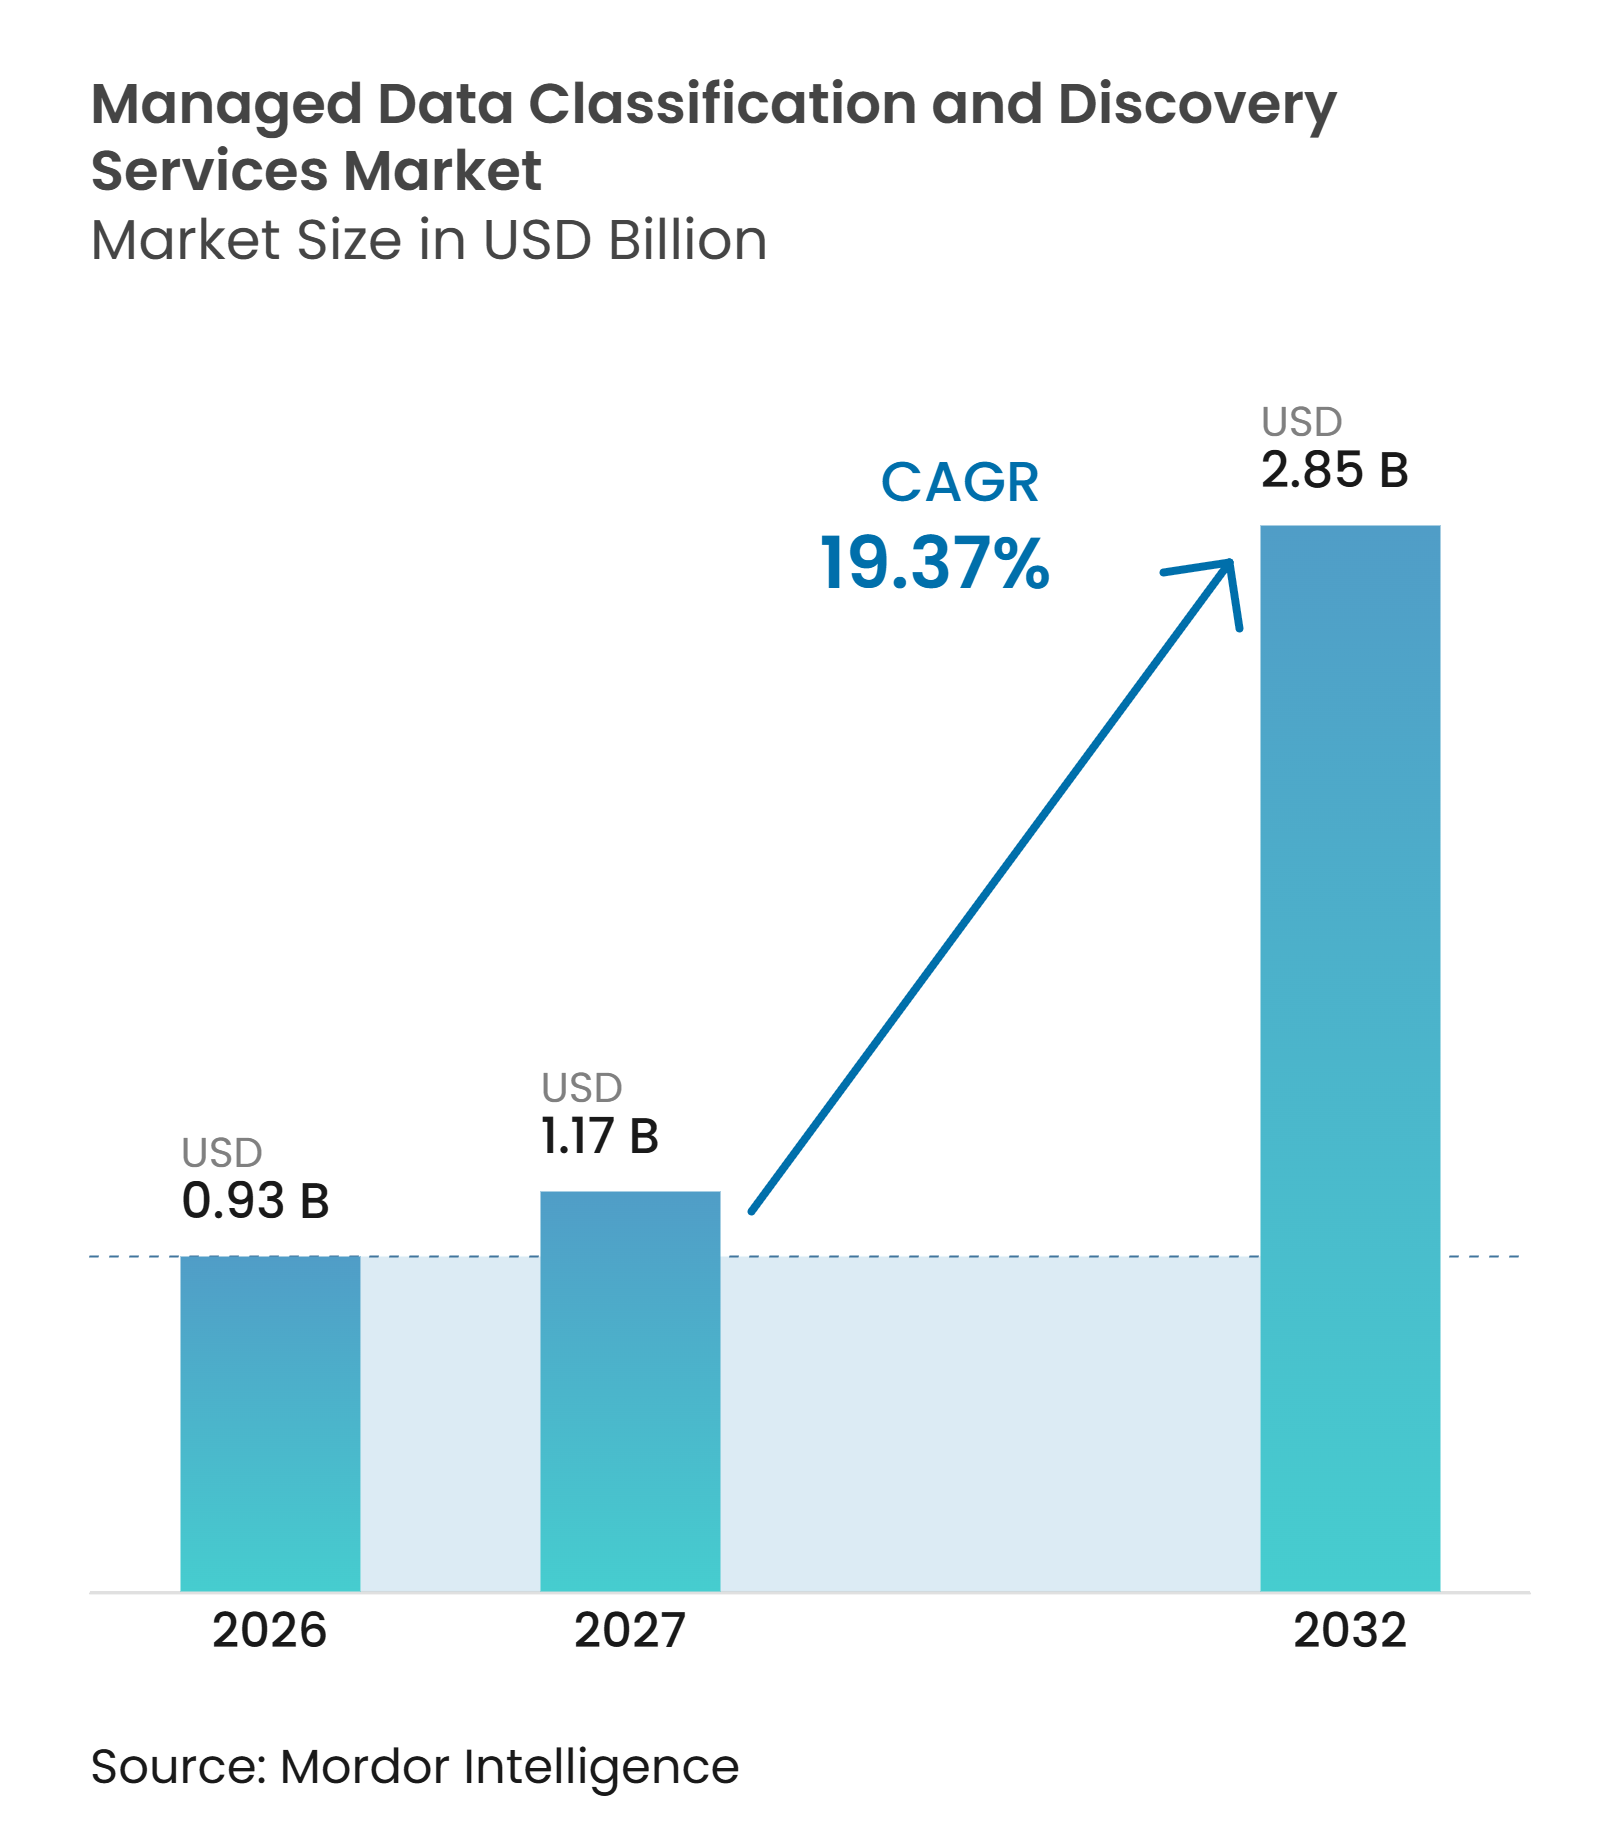
La taille du marché des services gérés de classification et de découverte de données devrait s'étendre de 0,93 milliard USD en 2026 et 1,17 milliard USD en 2027 à 2,85 milliards USD d'ici 2032, enregistrant un CAGR de 19,37 % entre 2027 et 2032. Le marché des services gérés de classification et de découverte de données évolue des travaux de conformité périodiques vers un service continu qui soutient la gouvernance des données et l'utilisation de l'IA. Les prestataires peuvent prendre en charge des travaux récurrents tels que le réentraînement des modèles, la mise à jour des règles et la résolution des problèmes de classification, ce qui aide les clients à utiliser les budgets d'exploitation plutôt que des projets internes ponctuels. Les règles de résidence des données, l'adoption du cloud et l'utilisation plus large de l'IA accroissent le besoin de découverte et de classification continues des données d'entreprise. Le marché des services gérés de classification et de découverte de données bénéficie également lorsque les clients combinent classification, contrôles de sécurité, gouvernance des accès et reporting dans un seul contrat. La précision, l'intégration des systèmes hérités et la pénurie de spécialistes en gouvernance restent des limites pratiques au déploiement et à la capacité des prestataires.
Principaux enseignements du rapport
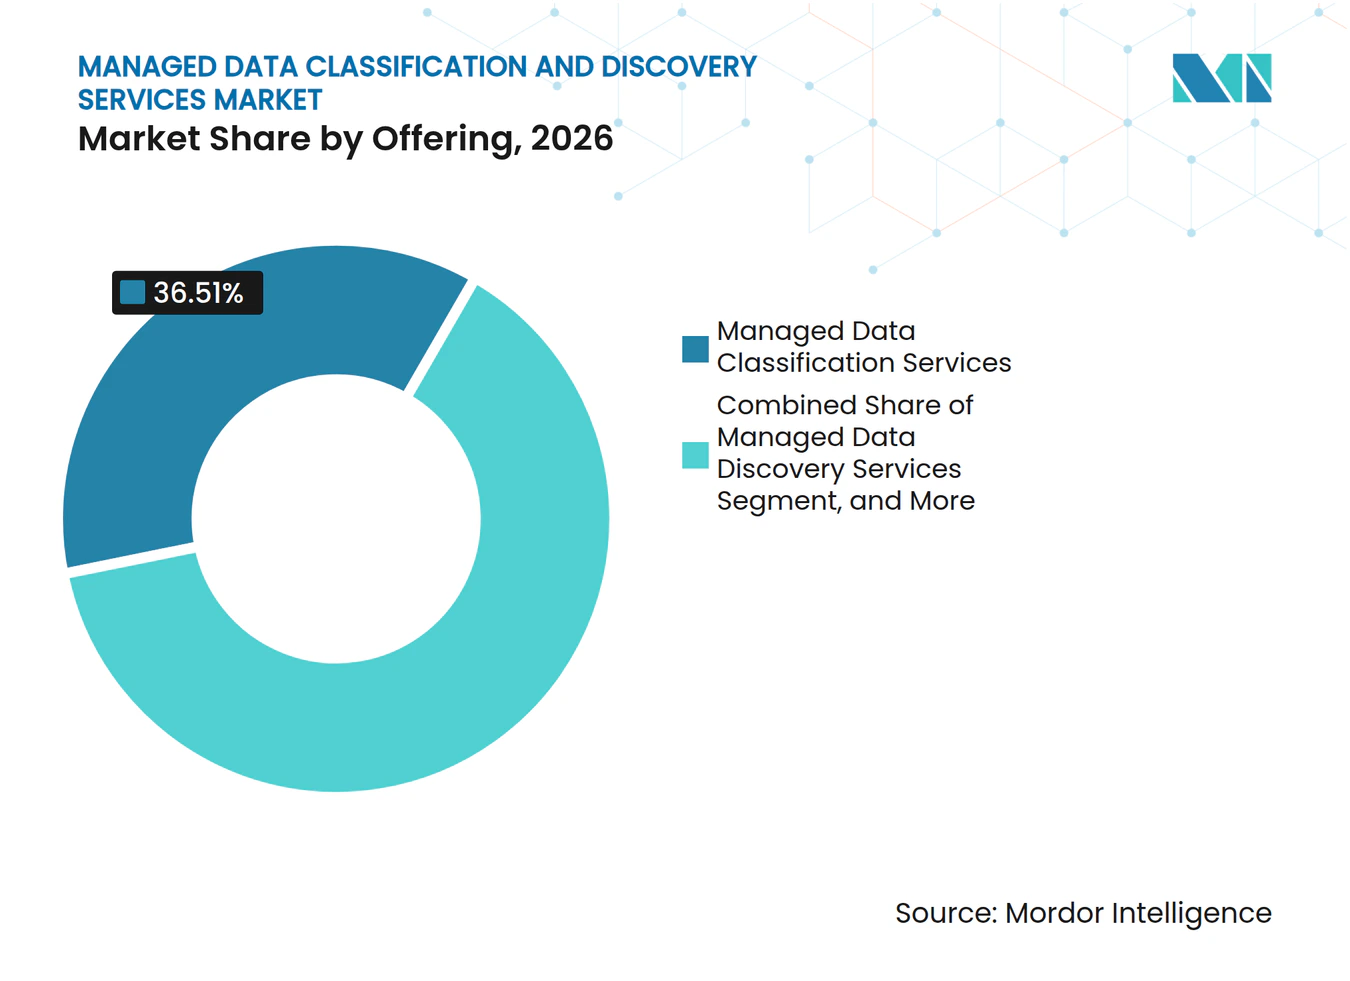
- Par offre, les services gérés de classification de données ont représenté 36,51 % du chiffre d'affaires en 2026, tandis que les services gérés intégrés de sécurité des données devraient se développer à un CAGR de 21,92 % jusqu'en 2032.
- Par modèle de déploiement, le cloud a représenté 44,59 % du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 22,54 % jusqu'en 2032 sur le marché des services gérés de classification et de découverte de données.
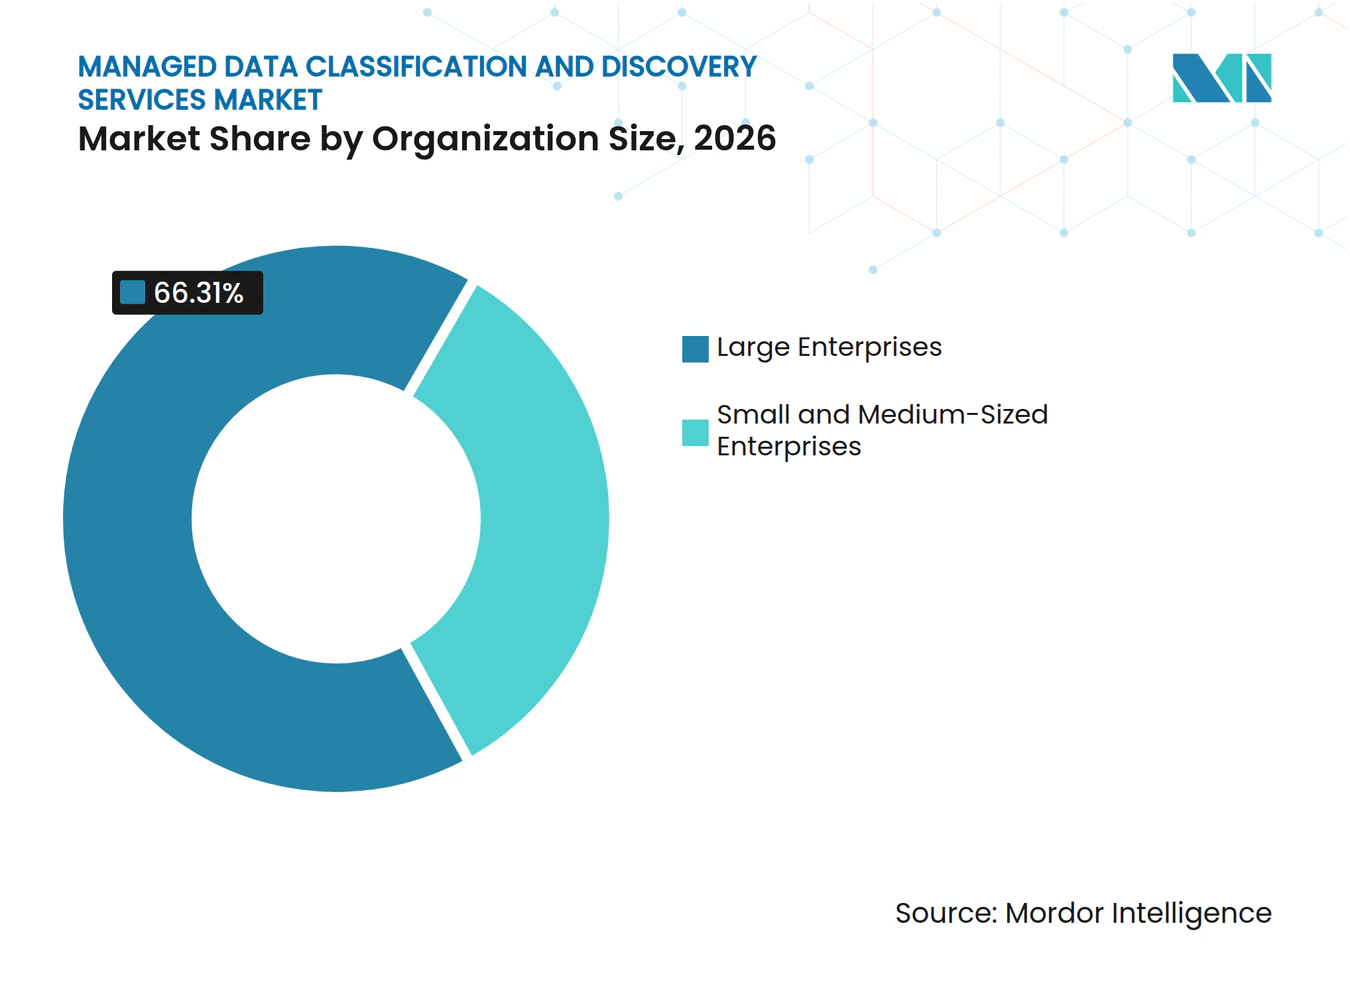
- Par taille d'organisation, les grandes entreprises ont représenté 66,31 % du chiffre d'affaires en 2026, tandis que les PME devraient croître à un CAGR de 22,38 % jusqu'en 2032.
- Par secteur d'activité, le BFSI a représenté 25,58 % du chiffre d'affaires en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 20,61 % jusqu'en 2032.
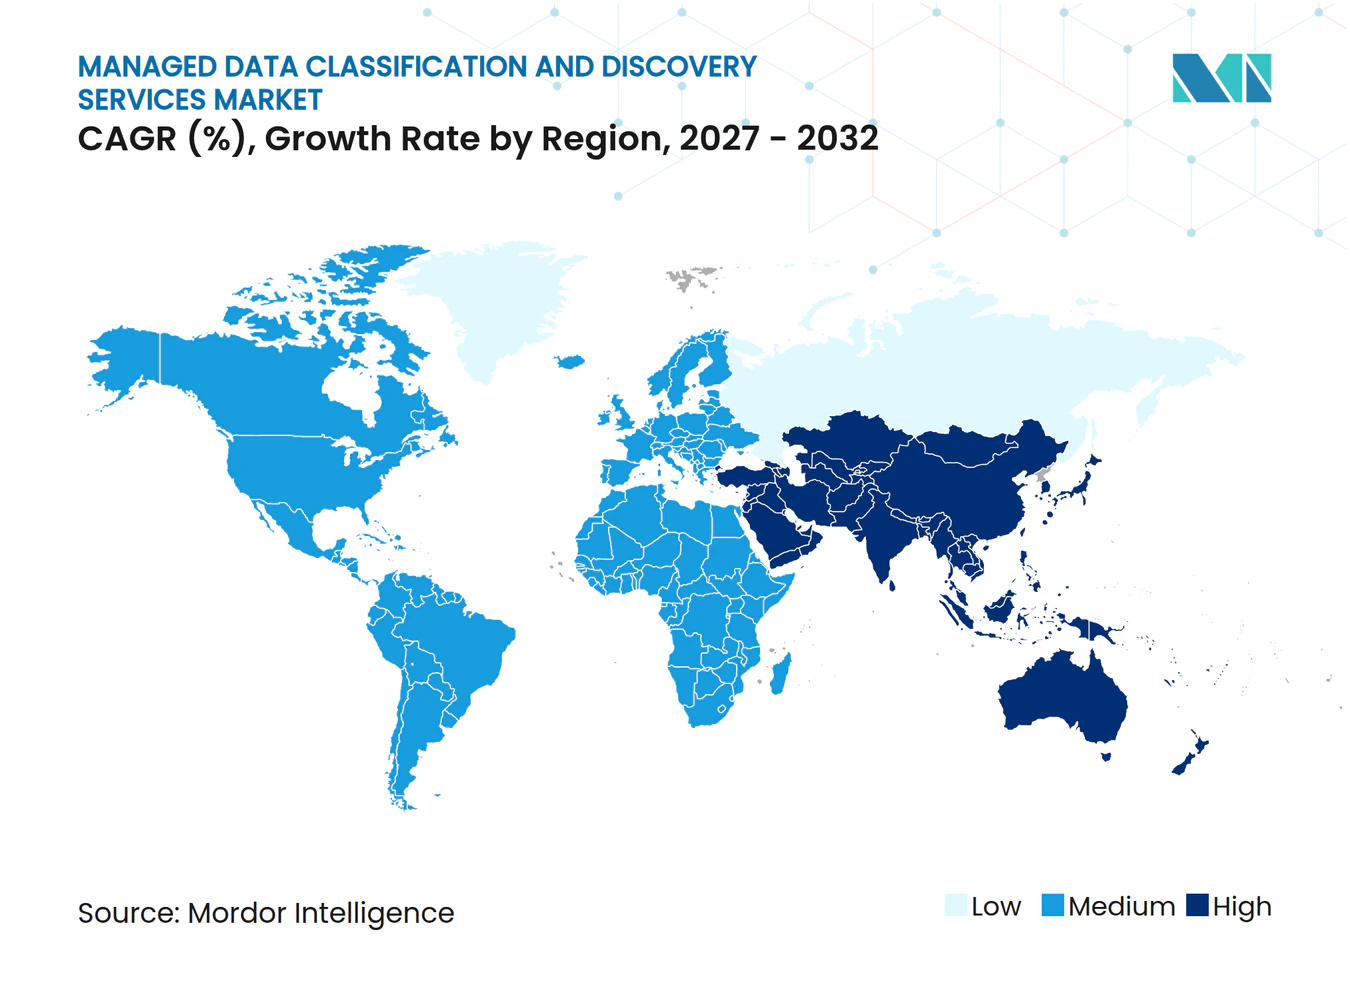
- Par géographie, l'Amérique du Nord a représenté 38,42 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 22,77 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des obligations en matière de confidentialité et de résidence des données | +4.8% | Mondial, avec une intensité dans l'UE, l'Asie-Pacifique et l'Inde | Moyen terme (2-4 ans) |
| Volumes croissants de données d'entreprise structurées et non structurées | +4.2% | Mondial | Long terme (≥ 4 ans) |
| Croissance de la dispersion des données dans le cloud, le SaaS et le multicloud | +3.8% | Amérique du Nord et UE, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption croissante de la sécurité zéro confiance et de la conformité automatisée | +3.2% | Amérique du Nord, UE et Australie | Moyen terme (2-4 ans) |
| Accès des agents d'IA aux données nécessitant une classification continue | +2.5% | Mondial | Court terme (≤ 2 ans) |
| Classification localisée pour les référentiels hérités et à faible connectivité | +1.5% | Amérique du Sud, Moyen-Orient et Afrique, et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des obligations en matière de confidentialité et de résidence des données
Les obligations de résidence des données créent un besoin soutenu de classification gérée, car les entreprises doivent identifier les données qu'elles détiennent et les endroits où elles peuvent être traitées. Ces exigences varient selon la catégorie de données, les conditions de transfert et les attentes en matière d'audit, rendant un inventaire périodique inadéquat pour les grandes organisations. Le marché des services gérés de classification et de découverte de données bénéficie donc de travaux continus plutôt que d'être limité à un seul examen de conformité. Les travaux de révision, de documentation et de remédiation qui en résultent favorisent les prestataires capables de mettre à jour les classifications à mesure que les ensembles de données et les obligations évoluent. Cela peut rendre la prestation gérée plus pertinente pour les organisations opérant dans plusieurs juridictions.
Volumes croissants de données d'entreprise structurées et non structurées
Les volumes croissants d'informations structurées et non structurées élargissent l'écart entre ce que les entreprises stockent et ce que les équipes internes peuvent examiner. Proofpoint a rapporté que plus de 29 % des organisations ont connu une croissance de données d'au moins 30 % au cours de l'année précédente, et que plus de 25 % géraient plus d'un pétaoctet. Les documents, le contenu collaboratif et le matériel généré par l'IA sont plus difficiles à classifier de manière cohérente avec des règles simples. Le marché des services gérés de classification et de découverte de données peut répondre à ce problème grâce à des cycles de découverte récurrents et à la maintenance des modèles. Les prestataires gérés peuvent également absorber l'effort requis lorsque les clients introduisent de nouveaux formats de données ou révisent leurs taxonomies internes. Il en résulte une relation de service axée sur le maintien d'une classification utilisable plutôt que sur la production d'un inventaire statique.
Croissance de la dispersion des données dans le cloud, le SaaS et le multicloud
Les déploiements cloud, SaaS et multicloud distribuent les données sensibles dans des environnements dotés de contrôles et de pratiques de métadonnées différents. Proofpoint a constaté que près de 2 organisations sur 3 utilisaient 6 fournisseurs de sécurité des données ou plus, ce qui peut affaiblir la visibilité sur les référentiels. Cette fragmentation rend plus difficile pour les équipes internes le maintien d'une découverte et d'une classification unifiées. Le marché des services gérés de classification et de découverte de données représente une opportunité pour les clients cherchant une vue consolidée sur les référentiels cloud, les systèmes de fichiers et les plateformes de collaboration. En février 2026, l'ASEAN a approuvé un cadre régional pour l'informatique en nuage transfrontalière, incluant des Corridors de données de confiance pour les secteurs réglementés. Ce cadre peut réduire les réticences envers les services de classification basés sur le cloud en Asie du Sud-Est tout en maintenant les exigences de gouvernance en vue.
Adoption croissante de la sécurité zéro confiance et de la conformité automatisée
La sécurité zéro confiance accorde une plus grande valeur à la classification des données, car les décisions d'accès peuvent tenir compte de la sensibilité des informations demandées. Les métadonnées de classification peuvent aider à aligner les contrôles d'accès sur les utilisateurs, les données et les contextes opérationnels. La feuille de route zéro confiance du Département de la Défense des États-Unis identifie la découverte et la classification automatisées des données comme faisant partie des capacités avancées en matière de données.[1] Des exigences de ce type peuvent influencer les normes d'approvisionnement des contractants et des organisations qui alignent leurs contrôles sur les normes du secteur public. Le marché des services gérés de classification et de découverte de données peut en bénéficier à mesure que les engagements passent des analyses périodiques aux travaux continus de gouvernance des accès. Un périmètre contractuel plus large peut renforcer la fidélisation des clients lorsque les résultats de classification sont intégrés dans les flux de travail quotidiens de sécurité et de conformité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Taux élevés de faux positifs et érosion de la confiance dans la classification | -1.6% | Mondial | Court terme (≤ 2 ans) |
| Intégration complexe entre les sources de données héritées et sur mesure | -1.2% | Amérique du Nord, Europe et Amérique du Sud | Moyen terme (2-4 ans) |
| Pénurie de spécialistes en gouvernance des données et en remédiation | -0.9% | Mondial, aiguë dans l'UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Coût élevé de l'analyse complète de l'environnement et de la reclassification continue | -0.7% | Marchés émergents et PME à l'échelle mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Taux élevés de faux positifs et érosion de la confiance dans la classification
Les faux positifs peuvent réduire la confiance dans les programmes de classification lorsque le contenu professionnel courant est répétitivement identifié comme sensible. Une étude de 2025 a révélé que 65 % des analystes en sécurité préféraient une supervision hybride humain-IA à une automatisation totale.[2] Cette préférence montre pourquoi les clients peuvent conserver une révision humaine même lorsque des moteurs automatisés sont disponibles. Si les taux d'erreur restent élevés, les équipes peuvent ajouter des listes d'exclusion qui réduisent la couverture et créent des lacunes apparaissant lors d'un audit. Le marché des services gérés de classification et de découverte de données doit donc se différencier sur la qualité de la validation autant que sur l'étendue de la couverture. Les prestataires qui combinent l'automatisation avec une révision humaine ciblée peuvent mieux répondre aux problèmes de confiance sans sacrifier le fonctionnement continu.
Intégration complexe entre les sources de données héritées et sur mesure
Les systèmes hérités et les référentiels sur mesure peuvent ralentir la classification gérée car ils peuvent manquer de schémas cohérents ou d'une interface de classification utilisable. Le problème est significatif dans les environnements qui utilisent des systèmes de planification des ressources d'entreprise plus anciens, des technologies opérationnelles, des bases de données propriétaires ou des structures de données personnalisées. Une étude sur les méthodes de classification des données note que la mise en œuvre doit tenir compte des caractéristiques variées des données et des environnements opérationnels. Les environnements industriels et énergétiques peuvent être difficiles car les protocoles opérationnels peuvent ne pas fournir de métadonnées que les moteurs de classification peuvent interpréter directement. Les prestataires peuvent avoir besoin de connecteurs personnalisés et d'une intégration plus approfondie avant que l'analyse continue ne devienne pratique. Ces exigences peuvent prolonger les délais de mise en œuvre et rendre les coûts plus difficiles à définir en début d'engagement client.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
les services de classification ancrent le chiffre d'affaires tandis que les offres groupées de sécurité intégrée prennent de l'ampleurLes services gérés de classification de données ont représenté 36,51 % de part de marché sur le marché des services gérés de classification et de découverte de données en 2026, en faisant l'offre dominante. La classification est généralement la couche de service initiale car une organisation doit d'abord identifier le type et la sensibilité de ses données. Ce service peut établir l'inventaire des données qui soutient ensuite la découverte, la gouvernance des accès et le reporting de conformité. Il offre également aux prestataires un point d'entrée dans les processus clients nécessitant une révision continue des données. Les services gérés de découverte de données se sont classés en deuxième position car les entreprises ont besoin d'une visibilité continue sur l'évolution des référentiels cloud et des plateformes de collaboration.
Les services gérés intégrés de sécurité des données devraient se développer à un CAGR de 21,92 % jusqu'en 2032. Les acheteurs recherchent de plus en plus des contrats qui relient classification, découverte, gestion de la posture de sécurité, gouvernance des accès et reporting de conformité. Cette préférence peut réduire la charge liée à la gestion de plusieurs outils et relations de service distincts. Le secteur des services gérés de classification et de découverte de données répond à cette tendance en intégrant ces fonctions dans des offres de plateformes et de services gérés plus larges. L'offre groupée qui en résulte peut soutenir des valeurs contractuelles plus élevées lorsque le prestataire est responsable à la fois de l'identification des données et de la gestion de leur protection.



Par modèle de déploiement :
le cloud domine et s'accélère tandis que le modèle hybride ancre les secteurs réglementésLe cloud a représenté 44,59 % du chiffre d'affaires en 2026 et constitue le modèle de déploiement dominant. La prestation SaaS évolutive soutient la classification sur des charges de travail distribuées sans exiger que chaque client exploite le même niveau d'infrastructure interne. La prestation cloud convient également aux organisations qui ont besoin d'une couverture sur plusieurs environnements. Le modèle est particulièrement pertinent lorsque les données se déplacent entre les référentiels plus rapidement qu'une révision annuelle conventionnelle ne peut suivre. Il soutient également les services par abonnement qui peuvent être ajustés à mesure que les patrimoines de données évoluent.
Le cloud devrait se développer à un CAGR de 22,54 % jusqu'en 2032, ce qui en fait le modèle de déploiement à la croissance la plus rapide. Le cadre régional cloud de l'ASEAN, approuvé en 2026, peut favoriser une plus grande confiance envers les services de gouvernance basés sur le cloud pour les cas d'usage réglementés en Asie du Sud-Est. Les modèles sur site et hybrides restent importants lorsque les exigences de défense, d'infrastructure critique ou de cloud souverain limitent les endroits où les données peuvent être examinées. Concentric AI a introduit le Gestionnaire d'analyse privée pour AWS GovCloud en janvier 2026 pour soutenir les travaux de classification et de conformité dans les environnements à isolation physique. Le marché des services gérés de classification et de découverte de données devra donc continuer à proposer des choix de déploiement reflétant les besoins en matière de sécurité et de résidence des données.
Par taille d'organisation :
les grandes entreprises dominent tandis que les PME émergent comme catalyseur de croissanceLes grandes entreprises ont représenté 66,31 % du chiffre d'affaires en 2026, reflétant l'ampleur de leur exposition réglementaire et de leurs patrimoines de données multinationaux. Sur le marché des services gérés de classification et de découverte de données, ces organisations gèrent souvent de grands volumes d'informations clients, opérationnelles et relatives aux employés sur de nombreux systèmes. Leurs travaux de classification accumulés peuvent inclure des programmes d'analyse qui s'étendent sur plusieurs années et révèlent d'importants arriérés de remédiation. Cette échelle favorise les prestataires gérés capables de coordonner la découverte, les mises à jour des politiques et les flux de travail de remédiation. Les grands comptes peuvent également soutenir des intégrations plus profondes sur les référentiels cloud et internes.
Les PME devraient se développer à un CAGR de 22,38 % jusqu'en 2032. Leur demande est soutenue par un périmètre de conformité plus large et par des services natifs du cloud qui réduisent le besoin d'équipes internes importantes. Les services par abonnement peuvent offrir une friction d'intégration plus faible que les programmes conçus pour les plus grandes entreprises. Le secteur des services gérés de classification et de découverte de données peut atteindre ce segment en rendant les pratiques de gouvernance d'entreprise plus accessibles en tant que service géré. Les prestataires qui rendent les résultats clairs et la mise en œuvre gérable sont mieux positionnés pour servir les organisations de plus petite taille.

Par secteur d'activité :
le BFSI domine grâce à la densité réglementaire tandis que la santé s'accélère en raison de la complexité des informations de santé protégéesLe BFSI a représenté 25,58 % du chiffre d'affaires en 2026, ce qui en fait le secteur vertical le plus important. Les institutions financières opèrent sous des exigences qui se chevauchent en matière d'informations clients, de qualité des données, de sécurité des paiements et de contrôle prudentiel. Elles gèrent également de grands patrimoines de données, rendant la découverte et la classification continues plus pratiques que la révision manuelle. Le marché des services gérés de classification et de découverte de données répond à ce besoin grâce à l'identification continue des enregistrements sensibles et à la surveillance des accès non autorisés. L'ampleur et la sensibilité des données financières peuvent faire des services gérés une option utile lorsque les équipes de gouvernance internes ont besoin de capacités supplémentaires.
La santé et les sciences de la vie devraient se développer à un CAGR de 20,61 % jusqu'en 2032. Les informations de santé protégées s'étendent désormais à la télésanté, aux archives d'imagerie, aux ensembles de données de recherche, aux dispositifs connectés, aux référentiels cloud et aux processeurs tiers. Censinet a décrit la classification dynamique comme pertinente pour identifier les informations de santé protégées dans les référentiels cloud et soutenir la conformité HIPAA. Cet environnement opérationnel accroît la valeur d'une classification à jour plutôt que limitée à un enregistrement historique. L'administration publique, les technologies de l'information et les télécommunications, le commerce de détail et le commerce électronique, la fabrication industrielle, et l'énergie et les services publics constituent une base diversifiée de demande résiduelle.
Analyse géographique
Marché des Services Gérés de Classification et de Découverte de Données en Amérique du Nord
L'Amérique du Nord détenait 38,42 % de la part de marché des services gérés de classification et de découverte de données en 2026, ce qui en fait le premier contributeur régional. La région bénéficie de dépenses avancées en cybersécurité, d'une large adoption du cloud et d'exigences formelles en matière de confidentialité. La feuille de route zéro confiance du Département de la Défense des États-Unis identifie la découverte et la classification automatisées comme faisant partie des capacités avancées en matière de données. Ces exigences peuvent influencer les normes d'approvisionnement des contractants fédéraux et des organisations associées. Les États-Unis fournissent la majeure partie des revenus régionaux, tandis que le Canada et le Mexique soulignent la nécessité d'un traitement coordonné des flux de données transfrontaliers.
Marché des Services Gérés de Classification et de Découverte de Données en Europe
L'Europe est le deuxième cluster régional en importance sur le marché des services gérés de classification et de découverte de données. Les entreprises en Allemagne, au Royaume-Uni et en France ont des exigences significatives dans les services financiers et la fabrication industrielle. Ces organisations exploitent souvent des patrimoines de données complexes et font face à des attentes réglementaires strictes, tandis que l'Italie, l'Espagne et d'autres marchés européens développent des programmes de classification à un rythme plus régulier. L'opportunité régionale dépend de modèles de services capables de répondre à différentes exigences nationales tout en conservant une vue consolidée des données d'entreprise.
Marché des Services Gérés de Classification et de Découverte de Données en APAC, MEA et Amérique du Sud
L'Asie-Pacifique devrait se développer à un CAGR de 22,77 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide. Les politiques de cloud souverain, les exigences de résidence des données et l'adoption de l'IA par les entreprises accroissent la nécessité d'établir des catégories de données fiables. Le cadre cloud de l'ASEAN approuvé en février 2026 incluait des Corridors de Données de Confiance pour les secteurs réglementés. L'Inde, Singapour, le Japon, la Corée du Sud et l'Australie sont des emplacements importants pour ces travaux, car l'architecture cloud et les exigences de gouvernance évoluent conjointement. Le Moyen-Orient et l'Afrique se développent régulièrement grâce aux programmes de gouvernement numérique et à une activité plus large de protection des données, tandis que l'Amérique du Sud représente une opportunité à un stade plus précoce, centrée sur les services financiers et le commerce de détail.
Paysage concurrentiel
Concentration du Marché
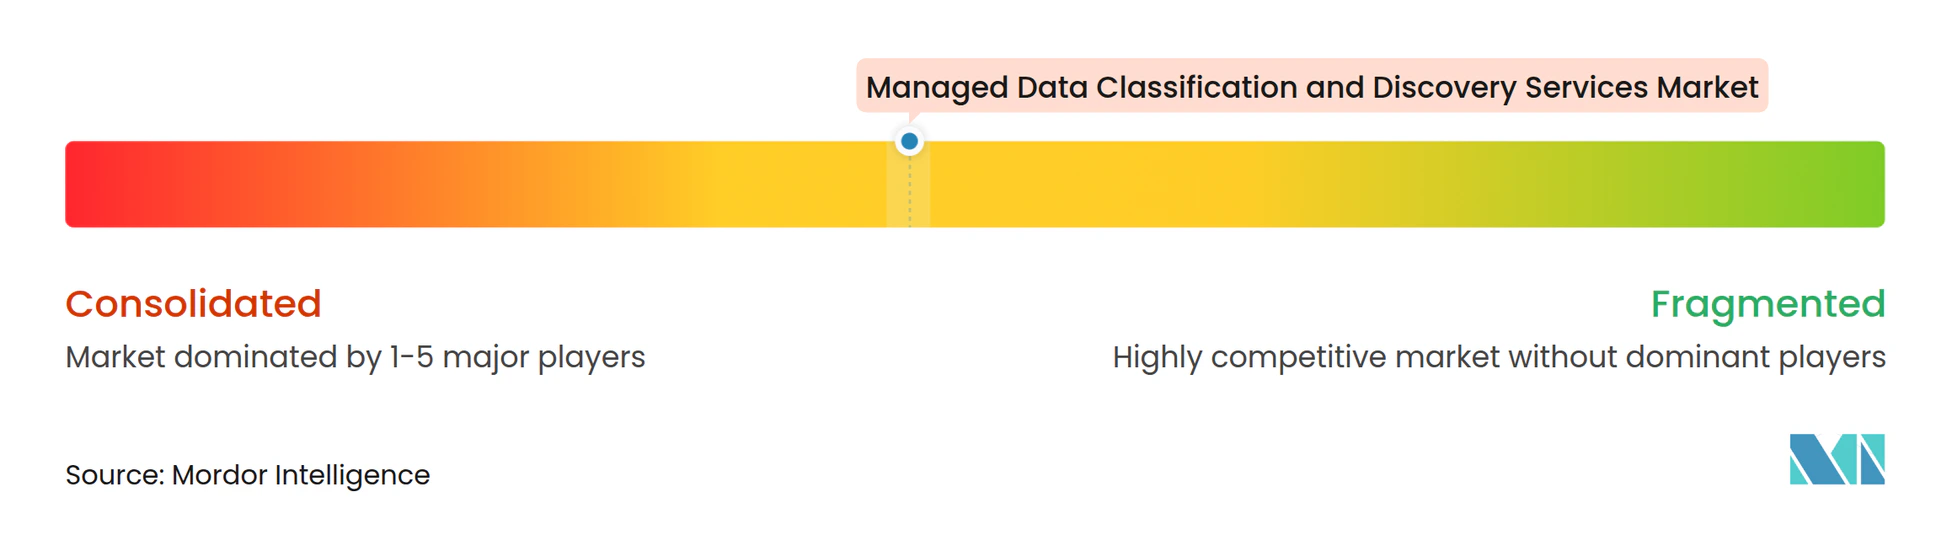
Le marché des services gérés de classification et de découverte de données est modérément concentré parmi les fournisseurs, tandis que ses modèles de prestation restent fragmentés. Les plateformes adjacentes aux hyperscalers, les prestataires spécialisés et les fournisseurs de services de sécurité gérés se disputent les contrats d'entreprise. Les grandes plateformes cherchent à combiner la classification des données avec la gouvernance des accès, la gestion de la posture de sécurité de l'IA et l'automatisation de la conformité. Cette approche peut rendre une relation fournisseur plus large plus attrayante pour les acheteurs souhaitant moins de systèmes de contrôle distincts.
La consolidation des plateformes est une caractéristique déterminante de l'environnement concurrentiel de 2026. En octobre 2026, Proofpoint a annoncé une acquisition en numéraire de Varonis Systems pour 6,3 milliards USD, combinant les capacités de sécurité des données et de l'IA de Varonis avec les capacités de cybersécurité de Proofpoint. En décembre 2025, Veeam a finalisé son acquisition de Securiti AI et a intégré le DataAI Command Center dans sa plateforme de protection des données.[3] Cyera a rendu sa plateforme de gestion de la posture de sécurité des données disponible via AWS Security Hub en février 2026, intégrant ainsi les résultats de classification dans les flux de travail de sécurité cloud établis. Ces mouvements montrent que la classification devient une partie des portefeuilles de sécurité et de gouvernance plus larges plutôt qu'une capacité ponctuelle distincte.
Des spécialistes tels que Spirion, PKWARE, Nightfall AI, Sentra, Ground Labs et Dathena se concentrent sur des types de données particuliers et des cas d'usage verticaux. Cette spécialisation peut être importante pour les informations de santé protégées, les données de paiement, la propriété intellectuelle et d'autres contenus pour lesquels les moteurs à usage général peuvent ne pas atteindre la précision requise. Un écart notable subsiste dans les technologies opérationnelles et les données industrielles, notamment les journaux de capteurs, les enregistrements SCADA et les dessins techniques, qui peuvent nécessiter des connecteurs personnalisés. Concentric AI a étendu la découverte de données sensibles pour les documents à signatures visuelles cohérentes en août 2026. Le marché des services gérés de classification et de découverte de données offre aux prestataires la possibilité de se différencier grâce à une couverture de contenu pilotée par l'IA, des connecteurs spécifiques à l'industrie et un support de remédiation géré.
Leaders du secteur des services gérés de classification et de découverte de données
-
Varonis Systems, Inc.
-
BigID, Inc.
-
Cyera, Inc.
-
Securiti, Inc.
-
archTIS Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Classification et de Découverte de Données Entreprises couvertes dans ce rapport
- Varonis Systems, Inc.
- BigID, Inc.
- Cyera, Inc.
- Securiti, Inc.
- Spirion, LLC
- Ground Labs Pte. Ltd.
- PKWARE, Inc.
- Netwrix Corporation
- Nightfall AI, Inc.
- Sentra, Inc.
- DataSunrise, Inc.
- Dathena Science Pte. Ltd.
- 1touch.io, Inc.
- Concentric AI, Inc.
- MinerEye Ltd.
- ActiveNav, Inc.
- Dataguise, Inc.
- Safetica Technologies s.r.o.
- MENTIS, Inc.
- GTB Technologies, Inc.
- Seclore Technology Private Limited
Développements industriels récents dans Marché des Services Gérés de Classification et de Découverte de Données
- Octobre 2026 : Proofpoint a annoncé une acquisition en numéraire de Varonis Systems, Inc. pour 6,3 milliards USD, combinant la plateforme de sécurité des données et de l'IA de Varonis avec les capacités de cybersécurité humaine et agentielle de Proofpoint. Approuvée à l'unanimité par le conseil d'administration de Varonis et dont la clôture est prévue au premier semestre 2027, l'opération est financée par des capitaux propres engagés par Thoma Bravo et un co-investissement du Régime de retraite des enseignantes et des enseignants de l'Ontario. Varonis sera retirée du Nasdaq à la clôture.
- Septembre 2026 : Concentric AI a renforcé son équipe de direction pour soutenir la demande mondiale croissante en matière de gouvernance de l'IA et de la sécurité des données, signalant une montée en puissance organisationnelle en vue d'une expansion géographique et verticale.
- Mars 2026 : Netwrix a étendu sa plateforme 1Secure pour offrir une visibilité et une gouvernance sur la façon dont les agents et assistants d'IA, y compris Microsoft Copilot, accèdent aux données sensibles, en ajoutant des capacités étendues de découverte et de classification sur les plateformes de collaboration, les systèmes de fichiers et les environnements cloud, et en introduisant la prévention des pertes de données par l'IA bloquant le partage de données sensibles via des invites d'IA dans les navigateurs.
- Février 2026 : Cyera a rendu sa plateforme de gestion de la posture de sécurité des données disponible via AWS Security Hub dans le cadre d'un plan étendu, intégrant directement les résultats de classification dans les flux de travail de sécurité cloud existants pour les acheteurs d'entreprise natifs AWS.
Périmètre du rapport mondial sur le marché des services gérés de classification et de découverte de données
Le marché des services gérés de classification et de découverte de données désigne le marché des services externalisés et gérés professionnellement qui permettent aux organisations d'identifier, de découvrir, de classifier, d'organiser et de protéger les données structurées et non structurées dans leurs environnements informatiques. Ces services aident les organisations à localiser les informations sensibles, confidentielles, réglementées et critiques pour l'entreprise dans les infrastructures cloud, sur site et hybrides, permettant une meilleure visibilité des données, une meilleure gouvernance, une meilleure gestion de la confidentialité, une meilleure conformité réglementaire et une meilleure sécurité de l'information.
Le marché des services gérés de classification et de découverte de données est segmenté par offre (services gérés de classification de données, services gérés de découverte de données, services gérés intégrés de sécurité des données et autres services gérés de données), modèle de déploiement (cloud, sur site et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'activité (BFSI, santé et sciences de la vie, administration publique, technologies de l'information et télécommunications, commerce de détail et commerce électronique, fabrication industrielle, énergie et services publics, et autres secteurs d'activité), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services gérés de classification de données |
| Services gérés de découverte de données |
| Services gérés intégrés de sécurité des données |
| Autres services gérés de données |
| Cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| BFSI |
| Santé et sciences de la vie |
| Administration publique |
| Technologies de l'information et télécommunications |
| Commerce de détail et commerce électronique |
| Fabrication industrielle |
| Énergie et services publics |
| Autres secteurs d'activité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Kenya | |
| Reste de l'Afrique |
| Par offre | Services gérés de classification de données | |
| Services gérés de découverte de données | ||
| Services gérés intégrés de sécurité des données | ||
| Autres services gérés de données | ||
| Par modèle de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité | BFSI | |
| Santé et sciences de la vie | ||
| Administration publique | ||
| Technologies de l'information et télécommunications | ||
| Commerce de détail et commerce électronique | ||
| Fabrication industrielle | ||
| Énergie et services publics | ||
| Autres secteurs d'activité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de classification et de découverte de données ?
Le marché des services gérés de classification et de découverte de données devrait s'étendre de 0,93 milliard USD en 2026 et 1,17 milliard USD en 2027 à 2,85 milliards USD d'ici 2032, à un CAGR de 19,37 %. Le marché des services gérés de classification et de découverte de données reflète une évolution vers la classification continue, la découverte, la gouvernance et le support de remédiation plutôt qu'un inventaire de données ponctuel.
Qu'est-ce qui stimule la demande de services gérés de classification de données ?
Le marché des services gérés de classification et de découverte de données est soutenu par les obligations de résidence des données, les volumes croissants de données structurées et non structurées, la dispersion dans le cloud et les exigences de sécurité zéro confiance. Ces facteurs accroissent le besoin d'identifier les données de manière cohérente à mesure qu'elles se déplacent entre les référentiels, les utilisateurs et les applications, tout en exigeant que les prestataires maintiennent les règles et valident les classifications dans le temps.
Quelle offre domine les services gérés de classification et de découverte de données ?
Les services gérés de classification de données ont dominé avec 36,51 % du chiffre d'affaires en 2026, tandis que les services gérés intégrés de sécurité des données devraient connaître la croissance la plus rapide à un CAGR de 21,92 %. Le marché des services gérés de classification et de découverte de données évolue vers des relations de service groupées qui relient la classification à la découverte, aux contrôles de sécurité, à la gouvernance des accès et au reporting de conformité sous une relation prestataire unique.
Pourquoi le cloud est-il important pour la classification gérée des données ?
Le cloud a représenté 44,59 % du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 22,54 %, soutenu par les charges de travail distribuées et la prestation SaaS. Le marché des services gérés de classification et de découverte de données a besoin d'une couverture cloud car les clients stockent des informations sensibles chez des prestataires, des outils de collaboration, des systèmes de fichiers et des applications métier qui peuvent évoluer plus fréquemment qu'une révision annuelle standard.
Quel groupe de clients connaît la croissance la plus rapide ?
Les PME devraient se développer à un CAGR de 22,38 % jusqu'en 2032, les services par abonnement réduisant les obstacles à l'intégration. Le marché des services gérés de classification et de découverte de données peut servir ces organisations grâce à des options natives du cloud qui limitent le besoin de grandes équipes internes, de programmes personnalisés complexes et d'importants travaux techniques préalables.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 22,77 % jusqu'en 2032, soutenue par les politiques de résidence des données, les besoins de gouvernance cloud et l'adoption de l'IA. Le marché des services gérés de classification et de découverte de données est pertinent dans cette région car les décisions politiques et d'architecture cloud exigent de plus en plus que les organisations comprennent la sensibilité, la localisation et l'utilisation autorisée de leurs données.