
Marktgröße und Marktanteil für verwaltete Datenklassifizierungs- und Datenerkennungsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.17 Milliarden US-Dollar |
| Marktgröße (2032) | 2.85 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Datenklassifizierungs- und Datenerkennungsdienste von Mordor Intelligence
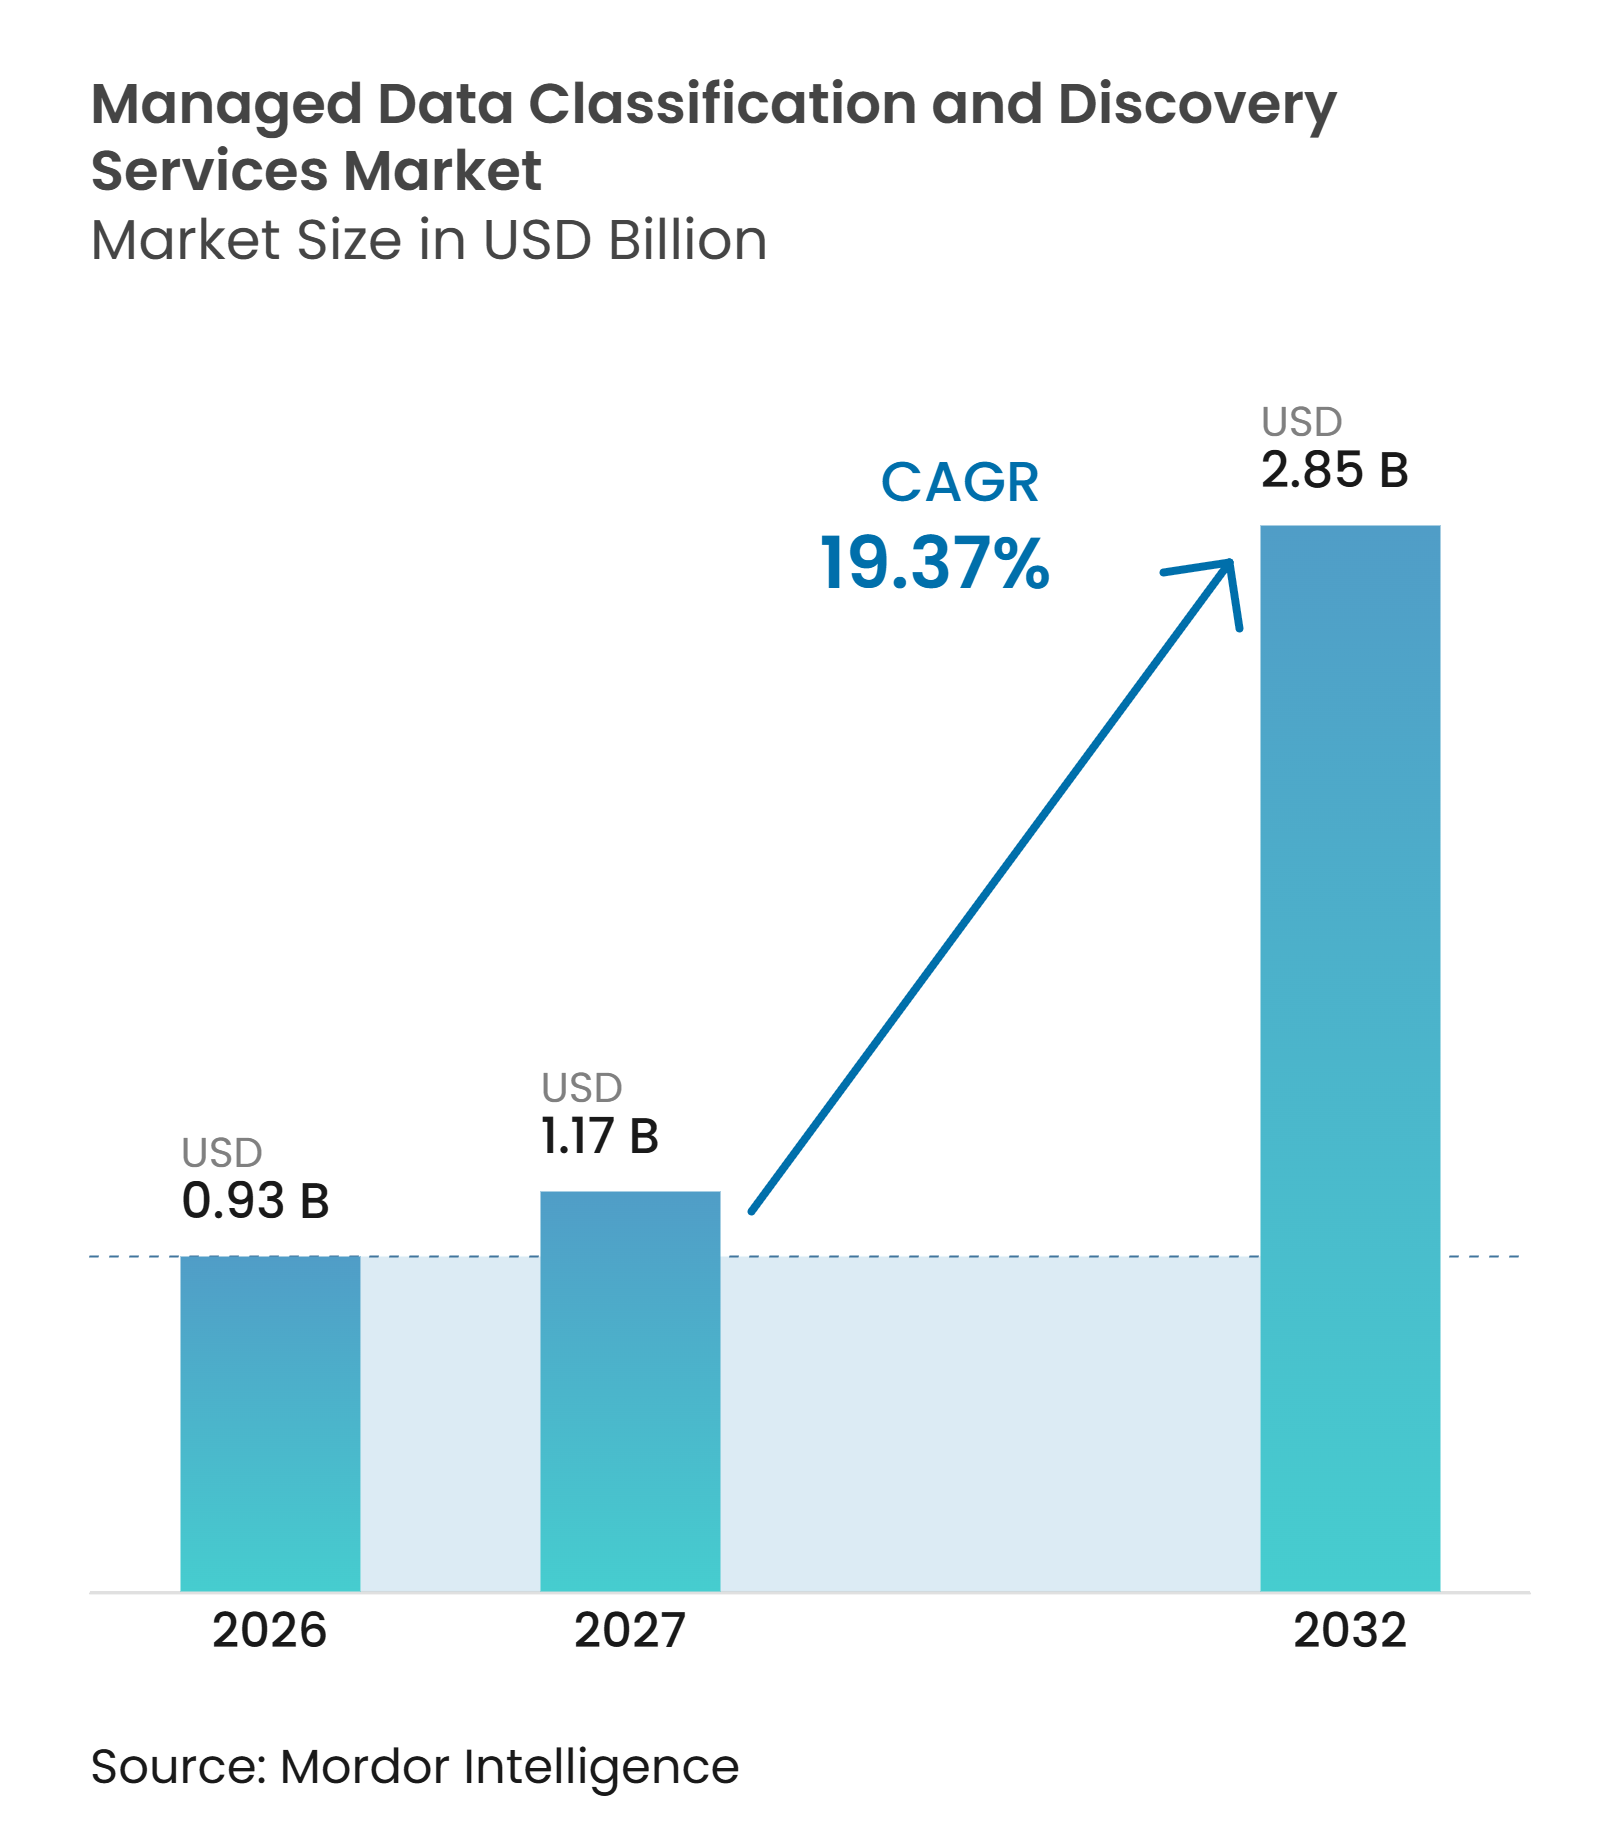
Die Marktgröße für verwaltete Datenklassifizierungs- und Datenerkennungsdienste wird voraussichtlich von 0,93 Milliarden USD im Jahr 2026 und 1,17 Milliarden USD im Jahr 2027 auf 2,85 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 19,37 % zwischen 2027 und 2032. Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste entwickelt sich von periodischer Compliance-Arbeit hin zu einem fortlaufenden Dienst, der Data Governance und KI-Nutzung unterstützt. Anbieter können wiederkehrende Aufgaben übernehmen, wie das Nachtrainieren von Modellen, das Aktualisieren von Regeln und das Beheben von Klassifizierungsproblemen, was Kunden ermöglicht, Betriebsbudgets anstelle von einmaligen internen Projekten zu nutzen. Datenspeicherungsvorschriften, Cloud-Einführung und der breitere Einsatz von KI erhöhen den Bedarf an kontinuierlicher Erkennung und Klassifizierung von Unternehmensdaten. Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste profitiert auch davon, wenn Kunden Klassifizierung, Sicherheitskontrollen, Zugriffs-Governance und Berichterstattung in einem einzigen Vertrag zusammenfassen. Genauigkeit, die Integration von Legacy-Systemen und der Mangel an Governance-Spezialisten bleiben praktische Einschränkungen für die Bereitstellung und Anbieterkapazität.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot hielten verwaltete Datenklassifizierungsdienste im Jahr 2026 einen Umsatzanteil von 36,51 %, während integrierte verwaltete Datensicherheitsdienste bis 2032 voraussichtlich mit einer CAGR von 21,92 % wachsen werden.
- Nach Bereitstellungsmodell hielt die Cloud im Jahr 2026 einen Umsatzanteil von 44,59 % und wird im Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste bis 2032 voraussichtlich mit einer CAGR von 22,54 % wachsen.
- Nach Unternehmensgröße entfielen im Jahr 2026 66,31 % des Umsatzes auf Großunternehmen, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 22,38 % wachsen werden.
- Nach Branchenvertikale hielt BFSI im Jahr 2026 einen Umsatzanteil von 25,58 %, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 20,61 % wachsen werden.
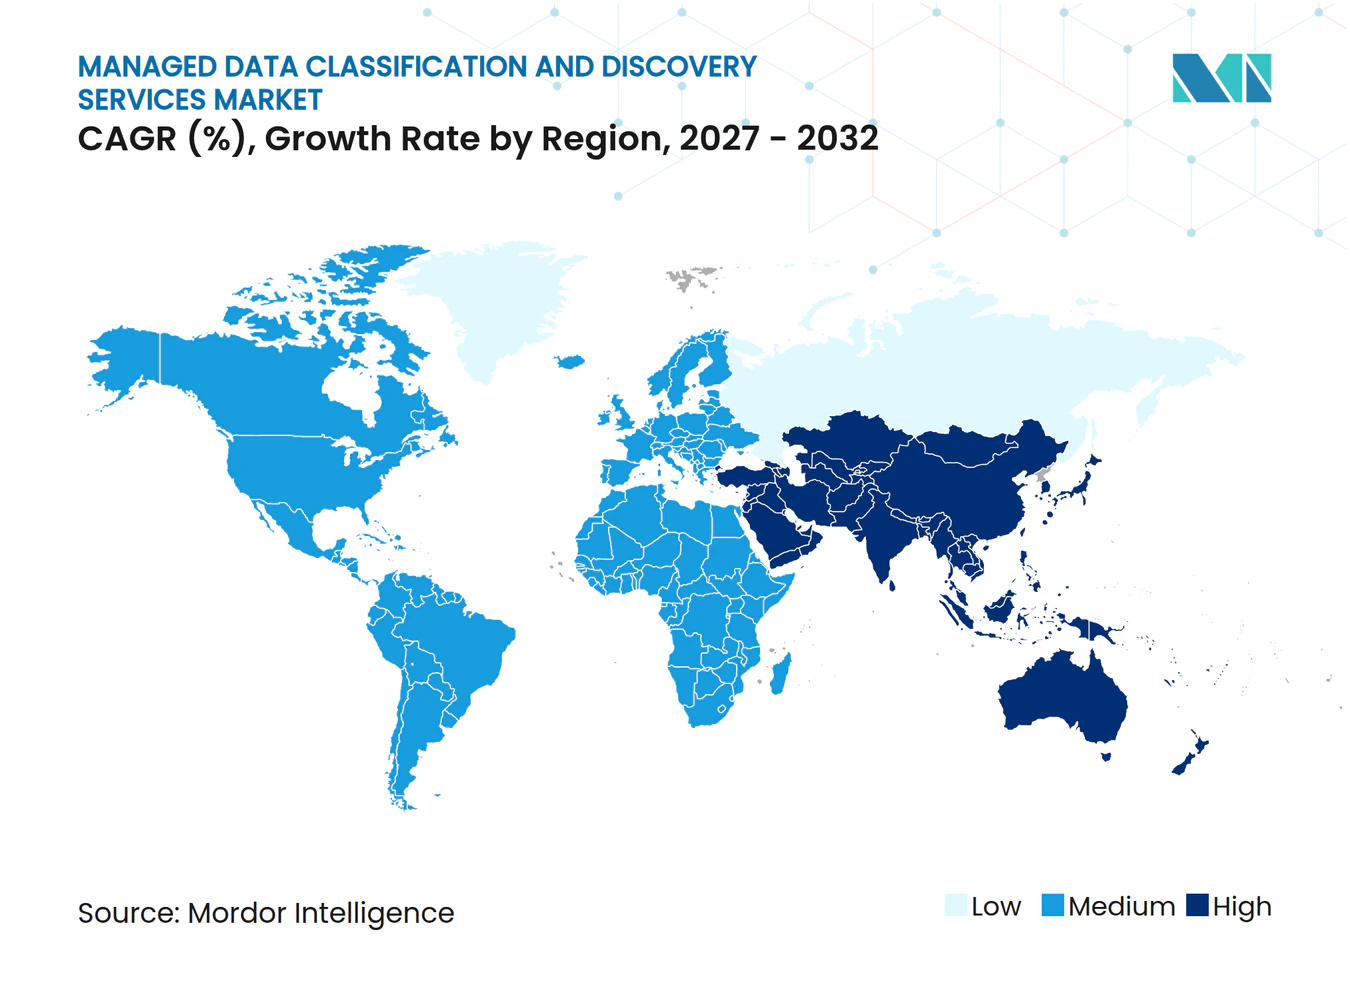
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,42 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 22,77 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung von Datenschutz- und Datenspeicherungspflichten | +4.8% | Global, mit Schwerpunkt in der EU, im asiatisch-pazifischen Raum und in Indien | Mittelfristig (2–4 Jahre) |
| Steigende Mengen strukturierter und unstrukturierter Unternehmensdaten | +4.2% | Global | Langfristig (≥ 4 Jahre) |
| Wachstum von Cloud-, SaaS- und Multi-Cloud-Datenausbreitung | +3.8% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von Zero-Trust-Sicherheit und automatisierter Compliance | +3.2% | Nordamerika, EU und Australien | Mittelfristig (2–4 Jahre) |
| Datenzugriff durch KI-Agenten, der eine kontinuierliche Klassifizierung erfordert | +2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Lokalisierte Klassifizierung für Legacy- und Niedrigkonnektivitäts-Repositories | +1.5% | Südamerika, Naher Osten und Afrika sowie Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von Datenschutz- und Datenspeicherungspflichten
Datenspeicherungspflichten schaffen einen anhaltenden Bedarf an verwalteter Klassifizierung, da Unternehmen ermitteln müssen, welche Daten sie besitzen und wo diese verarbeitet werden dürfen. Diese Anforderungen variieren je nach Datenkategorie, Übertragungsbedingung und Prüfungserwartung, was eine periodische Bestandsaufnahme für große Organisationen unzureichend macht. Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste profitiert daher von kontinuierlicher Arbeit, anstatt auf eine einmalige Compliance-Prüfung beschränkt zu sein. Die daraus resultierende Prüfungs-, Dokumentations- und Behebungsarbeit begünstigt Anbieter, die Klassifizierungen aktualisieren können, wenn sich Datensätze und Verpflichtungen ändern. Dies kann die verwaltete Bereitstellung für Organisationen mit Tätigkeiten in mehreren Rechtsordnungen relevanter machen.
Steigende Mengen strukturierter und unstrukturierter Unternehmensdaten
Steigende Mengen strukturierter und unstrukturierter Informationen vergrößern die Lücke zwischen dem, was Unternehmen speichern, und dem, was interne Teams überprüfen können. Proofpoint berichtete, dass mehr als 29 % der Organisationen im vorangegangenen Jahr ein Datenwachstum von mindestens 30 % verzeichneten und mehr als 25 % über 1 Petabyte verwalteten. Dokumente, Kollaborationsinhalte und KI-generiertes Material sind mit einfachen Regeln schwerer konsistent zu klassifizieren. Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste kann dieses Problem durch wiederkehrende Erkennungszyklen und Modellwartung angehen. Verwaltete Anbieter können auch den Aufwand absorbieren, der entsteht, wenn Kunden neue Datenformate einführen oder interne Taxonomien überarbeiten. Das Ergebnis ist eine Dienstleistungsbeziehung, die sich auf die Aufrechterhaltung einer nutzbaren Klassifizierung konzentriert, anstatt ein statisches Inventar zu erstellen.
Wachstum von Cloud-, SaaS- und Multi-Cloud-Datenausbreitung
Cloud-, SaaS- und Multi-Cloud-Bereitstellungen verteilen sensible Daten über Umgebungen mit unterschiedlichen Kontrollen und Metadatenpraktiken. Proofpoint stellte fest, dass fast 2 von 3 Organisationen 6 oder mehr Datensicherheitsanbieter nutzten, was die Transparenz über Repositories hinweg schwächen kann. Diese Fragmentierung erschwert es internen Teams, eine einheitliche Erkennung und Klassifizierung aufrechtzuerhalten. Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste bietet eine Chance für Kunden, die eine konsolidierte Sicht über Cloud-Repositories, Dateisysteme und Kollaborationsplattformen anstreben. Im Februar 2026 verabschiedete ASEAN einen regionalen Rahmen für grenzüberschreitendes Cloud-Computing, einschließlich vertrauenswürdiger Datenkorridore für regulierte Sektoren. Dieser Rahmen kann die Zurückhaltung gegenüber cloudbasierten Klassifizierungsdiensten in Südostasien verringern und gleichzeitig die Governance-Anforderungen im Blick behalten.
Zunehmende Einführung von Zero-Trust-Sicherheit und automatisierter Compliance
Zero-Trust-Sicherheit legt größeren Wert auf Datenklassifizierung, da Zugriffsentscheidungen die Sensibilität der angeforderten Informationen berücksichtigen können. Klassifizierungsmetadaten können dazu beitragen, Zugriffskontrollen auf Benutzer, Daten und Betriebskontexte abzustimmen. Die Zero-Trust-Roadmap des US-Verteidigungsministeriums identifiziert automatisierte Datenerkennung und -klassifizierung als Teil erweiterter Datenfähigkeiten.[1] Derartige Anforderungen können die Beschaffungsstandards für Bundesauftragnehmer und verwandte Organisationen beeinflussen. Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste kann davon profitieren, wenn sich Aufträge von periodischen Scans hin zu laufender Zugriffs-Governance-Arbeit verlagern. Ein breiterer Vertragsumfang kann die Kundenbindung stärken, wenn Klassifizierungsergebnisse in tägliche Sicherheits- und Compliance-Workflows integriert werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Falsch-Positiv-Raten und Erosion des Vertrauens in die Klassifizierung | -1.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexe Integration über Legacy- und maßgeschneiderte Datenquellen hinweg | -1.2% | Nordamerika, Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Mangel an Spezialisten für Data Governance und Behebung | -0.9% | Global, akut in der EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für die vollständige Umgebungsüberprüfung und kontinuierliche Neuklassifizierung | -0.7% | Schwellenmärkte und kleine und mittlere Unternehmen weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Falsch-Positiv-Raten und Erosion des Vertrauens in die Klassifizierung
Falsch-Positive können das Vertrauen in Klassifizierungsprogramme verringern, wenn routinemäßige Geschäftsinhalte wiederholt als sensibel identifiziert werden. Eine Studie aus dem Jahr 2025 ergab, dass 65 % der Sicherheitsanalysten eine hybride Mensch-KI-Überwachung gegenüber vollständiger Automatisierung bevorzugten.[2] Diese Präferenz zeigt, warum Kunden möglicherweise eine menschliche Überprüfung beibehalten, auch wenn automatisierte Engines verfügbar sind. Wenn die Fehlerquoten hoch bleiben, können Teams Ausschlusslisten hinzufügen, die die Abdeckung reduzieren und Lücken schaffen, die bei einer Prüfung aufgedeckt werden. Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste muss daher sowohl bei der Validierungsqualität als auch bei der Abdeckungsbreite wettbewerbsfähig sein. Anbieter, die Automatisierung mit gezielter menschlicher Überprüfung kombinieren, können Vertrauensprobleme besser angehen, ohne den kontinuierlichen Betrieb zu beeinträchtigen.
Komplexe Integration über Legacy- und maßgeschneiderte Datenquellen hinweg
Legacy-Systeme und maßgeschneiderte Repositories können die verwaltete Klassifizierung verlangsamen, da ihnen möglicherweise konsistente Schemata oder eine nutzbare Klassifizierungsschnittstelle fehlen. Das Problem ist in Umgebungen wesentlich, die ältere Enterprise-Resource-Planning-Systeme, Betriebstechnologie, proprietäre Datenbanken oder benutzerdefinierte Datenstrukturen verwenden. Eine Studie zu Datenklassifizierungsmethoden stellt fest, dass die Implementierung die unterschiedlichen Merkmale von Daten und Betriebsumgebungen berücksichtigen muss. Industrie- und Energieumgebungen können schwierig sein, da Betriebsprotokolle möglicherweise keine Metadaten bereitstellen, die Klassifizierungs-Engines direkt interpretieren können. Anbieter benötigen möglicherweise benutzerdefinierte Konnektoren und ein umfangreicheres Onboarding, bevor ein kontinuierliches Scanning praktikabel wird. Diese Anforderungen können die Implementierungszeiträume verlängern und die Kosten zu Beginn eines Kundenauftrags schwerer kalkulierbar machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
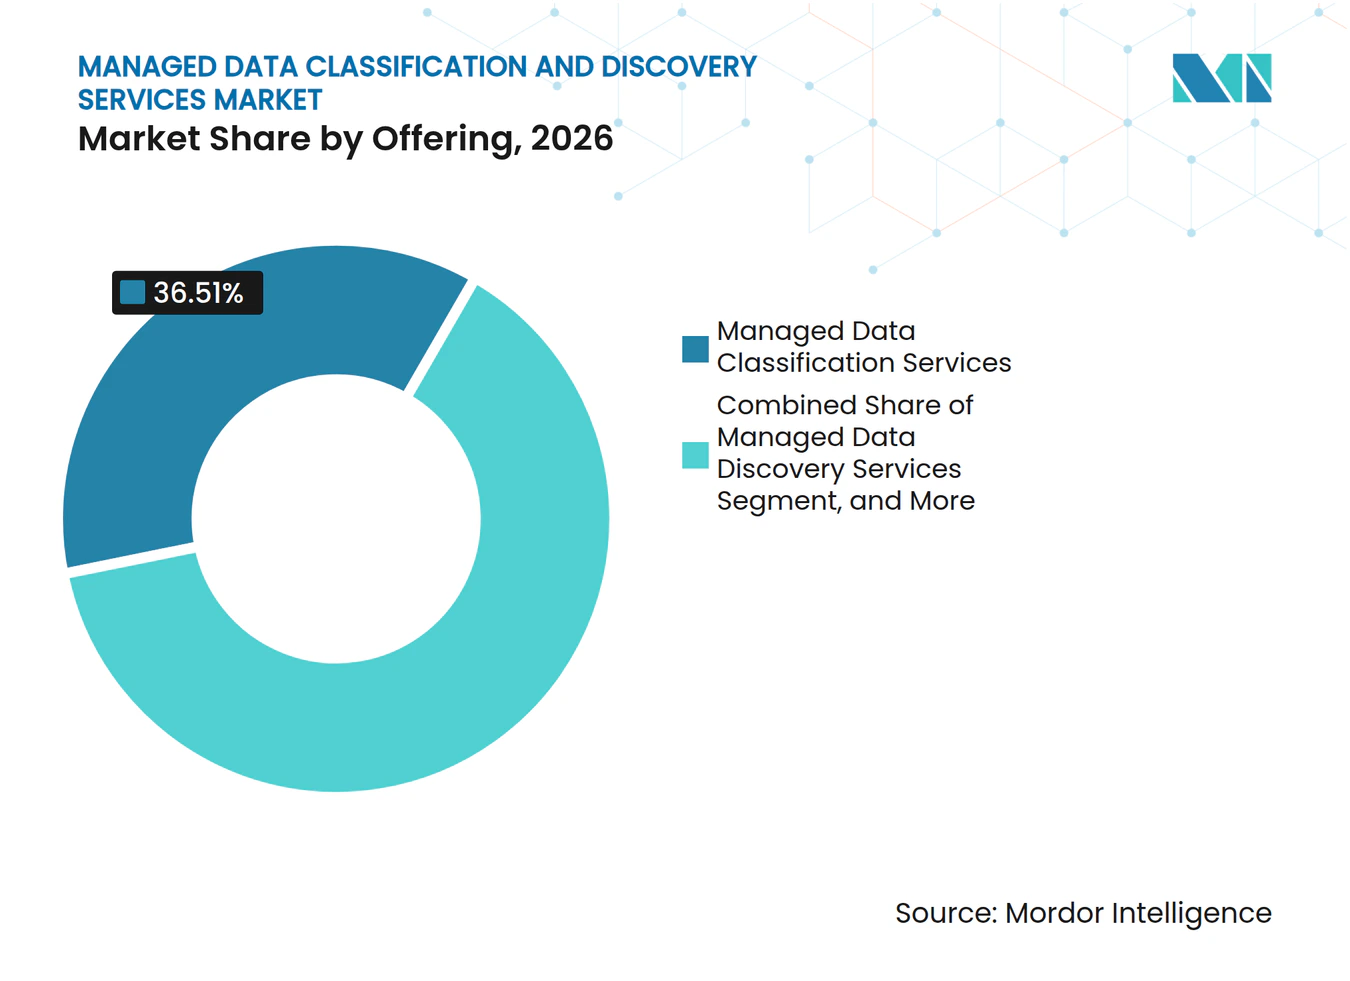
Klassifizierungsdienste verankern den Umsatz, während integrierte Sicherheitspakete skalierenVerwaltete Datenklassifizierungsdienste hielten im Jahr 2026 im Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste einen Marktanteil von 36,51 % und waren damit das führende Angebot. Klassifizierung ist in der Regel die erste Dienstleistungsschicht, da eine Organisation zunächst den Typ und die Sensibilität ihrer Daten ermitteln muss. Dieser Dienst kann das Dateninventar aufbauen, das später Erkennung, Zugriffs-Governance und Compliance-Berichterstattung unterstützt. Er gibt Anbietern auch einen Einstiegspunkt in Kundenprozesse, die eine kontinuierliche Datenüberprüfung erfordern. Verwaltete Datenerkennungsdienste belegten den zweiten Platz, da Unternehmen eine kontinuierliche Transparenz über sich entwickelnde Cloud-Repositories und Kollaborationsplattformen benötigen.
Integrierte verwaltete Datensicherheitsdienste werden bis 2032 voraussichtlich mit einer CAGR von 21,92 % wachsen. Käufer suchen zunehmend nach Verträgen, die Klassifizierung, Erkennung, Sicherheitspositionsmanagement, Zugriffs-Governance und Compliance-Berichterstattung verbinden. Diese Präferenz kann den Aufwand für die Verwaltung mehrerer separater Tools und Dienstleistungsbeziehungen reduzieren. Die Branche für verwaltete Datenklassifizierungs- und Datenerkennungsdienste reagiert darauf, indem sie diese Funktionen in umfassendere Plattform- und verwaltete Dienstleistungsangebote integriert. Das resultierende Paket kann höhere Vertragswerte unterstützen, wenn der Anbieter sowohl für die Identifizierung von Daten als auch für die Unterstützung bei deren Schutz verantwortlich ist.



Nach Bereitstellungsmodell:
Cloud dominiert und beschleunigt sich, während Hybrid regulierte Sektoren verankertDie Cloud machte im Jahr 2026 44,59 % des Umsatzes aus und ist das führende Bereitstellungsmodell. Skalierbare SaaS-Bereitstellung unterstützt die Klassifizierung über verteilte Workloads hinweg, ohne dass jeder Kunde das gleiche Niveau an interner Infrastruktur betreiben muss. Die Cloud-Bereitstellung eignet sich auch für Organisationen, die eine Abdeckung über mehrere Umgebungen hinweg benötigen. Das Modell ist besonders relevant, wenn Daten zwischen Repositories schneller wechseln, als eine herkömmliche jährliche Überprüfung mithalten kann. Es unterstützt auch abonnementbasierte Dienste, die angepasst werden können, wenn sich Datenbestände ändern.
Die Cloud wird bis 2032 voraussichtlich mit einer CAGR von 22,54 % wachsen und ist damit das am schnellsten wachsende Bereitstellungsmodell. Der regionale ASEAN-Cloud-Rahmen, der 2026 verabschiedet wurde, kann ein größeres Vertrauen in cloudbasierte Governance-Dienste für regulierte südostasiatische Anwendungsfälle fördern. On-Premises- und Hybrid-Modelle sind weiterhin relevant, wenn Anforderungen aus dem Verteidigungs-, kritischen Infrastruktur- oder souveränen Cloud-Bereich einschränken, wo Daten geprüft werden können. Concentric AI führte im Januar 2026 den Private Scan Manager für AWS GovCloud ein, um Klassifizierungs- und Compliance-Arbeit in luftgespaltenen Umgebungen zu unterstützen. Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste wird daher weiterhin Bereitstellungsoptionen erfordern, die Sicherheits- und Speicherungsanforderungen widerspiegeln.
Nach Unternehmensgröße:
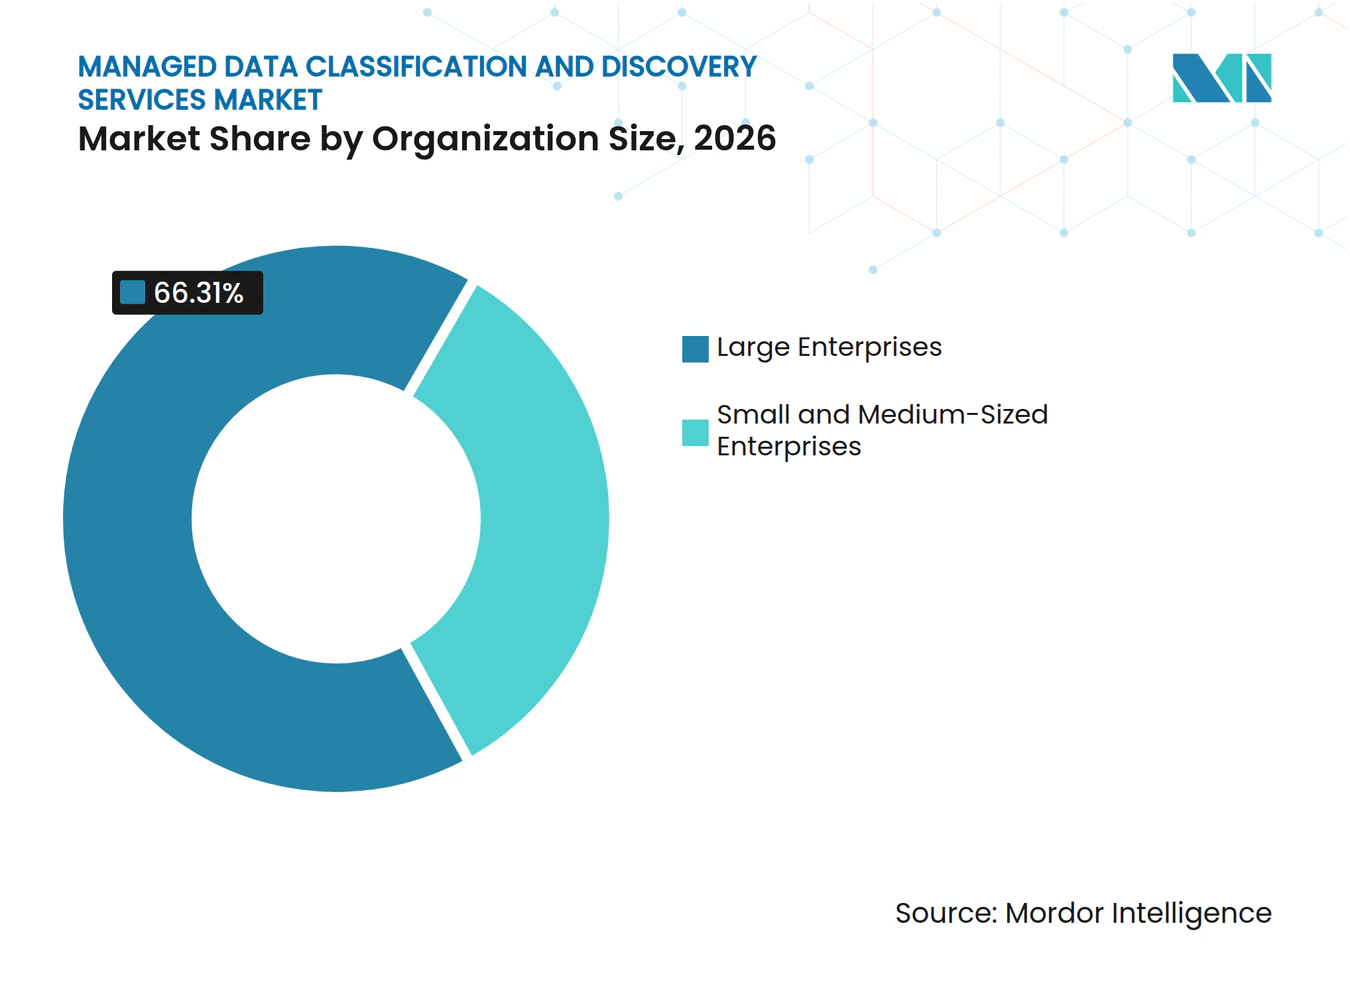
Großunternehmen führen, während kleine und mittlere Unternehmen als Wachstumskatalysator auftretenGroßunternehmen hielten im Jahr 2026 66,31 % des Umsatzes, was den Umfang ihrer regulatorischen Exposition und multinationalen Datenbestände widerspiegelt. Im Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste verwalten diese Organisationen häufig große Mengen an Kunden-, Betriebs- und Mitarbeiterinformationen über viele Systeme hinweg. Ihre angesammelten Klassifizierungsarbeiten können Scan-Programme umfassen, die jahrelang laufen und große Behebungsrückstände aufdecken. Dieser Umfang begünstigt verwaltete Anbieter, die Erkennungs-, Richtlinienaktualisierungs- und Behebungs-Workflows koordinieren können. Große Konten können auch tiefere Integrationen über Cloud- und interne Repositories hinweg unterstützen.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 22,38 % wachsen. Ihre Nachfrage wird durch einen breiteren Compliance-Perimeter und cloud-native Dienste unterstützt, die den Bedarf an umfangreichen internen Teams reduzieren. Abonnementdienste können eine geringere Onboarding-Hürde bieten als Programme, die für die größten Unternehmen konzipiert sind. Die Branche für verwaltete Datenklassifizierungs- und Datenerkennungsdienste kann diese Gruppe erreichen, indem sie Enterprise-Governance-Praktiken als verwalteten Dienst zugänglicher macht. Anbieter, die Ergebnisse klar kommunizieren und die Implementierung handhabbar gestalten, sind besser positioniert, um kleinere Organisationen zu bedienen.

Nach Branchenvertikale:
BFSI führt aufgrund regulatorischer Dichte, während das Gesundheitswesen aufgrund der Komplexität von Patientendaten beschleunigtBFSI machte im Jahr 2026 25,58 % des Umsatzes aus und ist damit die größte Vertikale. Finanzinstitute unterliegen überlappenden Anforderungen für Kundeninformationen, Datenqualität, Zahlungssicherheit und aufsichtsrechtliche Überprüfung. Sie verwalten auch große Datenbestände, was eine kontinuierliche Erkennung und Klassifizierung praktischer macht als eine manuelle Überprüfung. Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste deckt diesen Bedarf durch die laufende Identifizierung sensibler Datensätze und die Überwachung unbefugter Zugriffe. Der Umfang und die Sensibilität von Finanzdaten können verwaltete Dienste zu einer nützlichen Option machen, wenn interne Governance-Teams zusätzliche Kapazitäten benötigen.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 20,61 % wachsen. Geschützte Gesundheitsinformationen erstrecken sich nun über Telemedizin, Bildarchive, Forschungsdatensätze, vernetzte Geräte, Cloud-Repositories und Drittanbieter-Prozessoren. Censinet beschrieb die dynamische Klassifizierung als relevant für die Identifizierung geschützter Gesundheitsinformationen über Cloud-Repositories hinweg und zur Unterstützung der HIPAA-Compliance. Dieses Betriebsumfeld erhöht den Wert einer Klassifizierung, die aktuell ist und nicht auf historische Aufzeichnungen beschränkt bleibt. Regierung und öffentliche Verwaltung, Informationstechnologie und Telekommunikation, Einzelhandel und E-Commerce, Industrieproduktion sowie Energie und Versorgungsunternehmen bilden eine diversifizierte Basis der verbleibenden Nachfrage.
Geografische Analyse
Markt für verwaltete Datenklassifizierungs- und Erkennungsdienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 38,42 % am Markt für verwaltete Datenklassifizierungs- und Erkennungsdienste und war damit der größte regionale Beitragszahler. Die Region profitiert von fortgeschrittenen Ausgaben für Cybersicherheit, einer breiten Cloud-Nutzung und formalen Datenschutzanforderungen. Der Zero-Trust-Fahrplan des US-Verteidigungsministeriums identifiziert automatisierte Erkennung und Klassifizierung als Teil erweiterter Datenfähigkeiten. Solche Anforderungen können die Beschaffungsstandards für Bundesauftragnehmer und verwandte Organisationen beeinflussen. Die Vereinigten Staaten erwirtschaften den größten Teil der regionalen Einnahmen, während Kanada und Mexiko die Notwendigkeit einer koordinierten Behandlung grenzüberschreitender Datenflüsse unterstreichen.
Markt für verwaltete Datenklassifizierungs- und Erkennungsdienste in Europa
Europa ist das zweitgrößte regionale Cluster im Markt für verwaltete Datenklassifizierungs- und Erkennungsdienste. Unternehmen in Deutschland, dem Vereinigten Königreich und Frankreich haben erhebliche Anforderungen in den Bereichen Finanzdienstleistungen und industrielle Fertigung. Diese Organisationen betreiben häufig komplexe Datenbestände und sehen sich strengen Aufsichtserwartungen gegenüber, während Italien, Spanien und andere europäische Märkte Klassifizierungsprogramme in einem gleichmäßigeren Tempo entwickeln. Die regionale Chance hängt von Dienstleistungsmodellen ab, die unterschiedliche nationale Anforderungen unterstützen und gleichzeitig eine konsolidierte Sicht auf die Unternehmensdaten bewahren.
Markt für verwaltete Datenklassifizierungs- und Erkennungsdienste in APAC, MEA und Südamerika
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 22,77 % wachsen und ist damit die am schnellsten wachsende Region. Souveräne Cloud-Richtlinien, Anforderungen an den Datenspeicherort und die Einführung von KI in Unternehmen erhöhen den Bedarf an der Einrichtung zuverlässiger Datenkategorien. Der im Februar 2026 gebilligte ASEAN-Cloud-Rahmen umfasste vertrauenswürdige Datenkorridore für regulierte Sektoren. Indien, Singapur, Japan, Südkorea und Australien sind wichtige Standorte für diese Arbeit, da sich Cloud-Architektur und Governance-Anforderungen gemeinsam weiterentwickeln. Der Nahe Osten und Afrika entwickeln sich durch digitale Regierungsprogramme und umfassendere Datenschutzaktivitäten stetig weiter, während Südamerika eine Chance in einem früheren Stadium darstellt, die sich auf Finanzdienstleistungen und den Einzelhandel konzentriert.
Wettbewerbslandschaft
Marktkonzentration
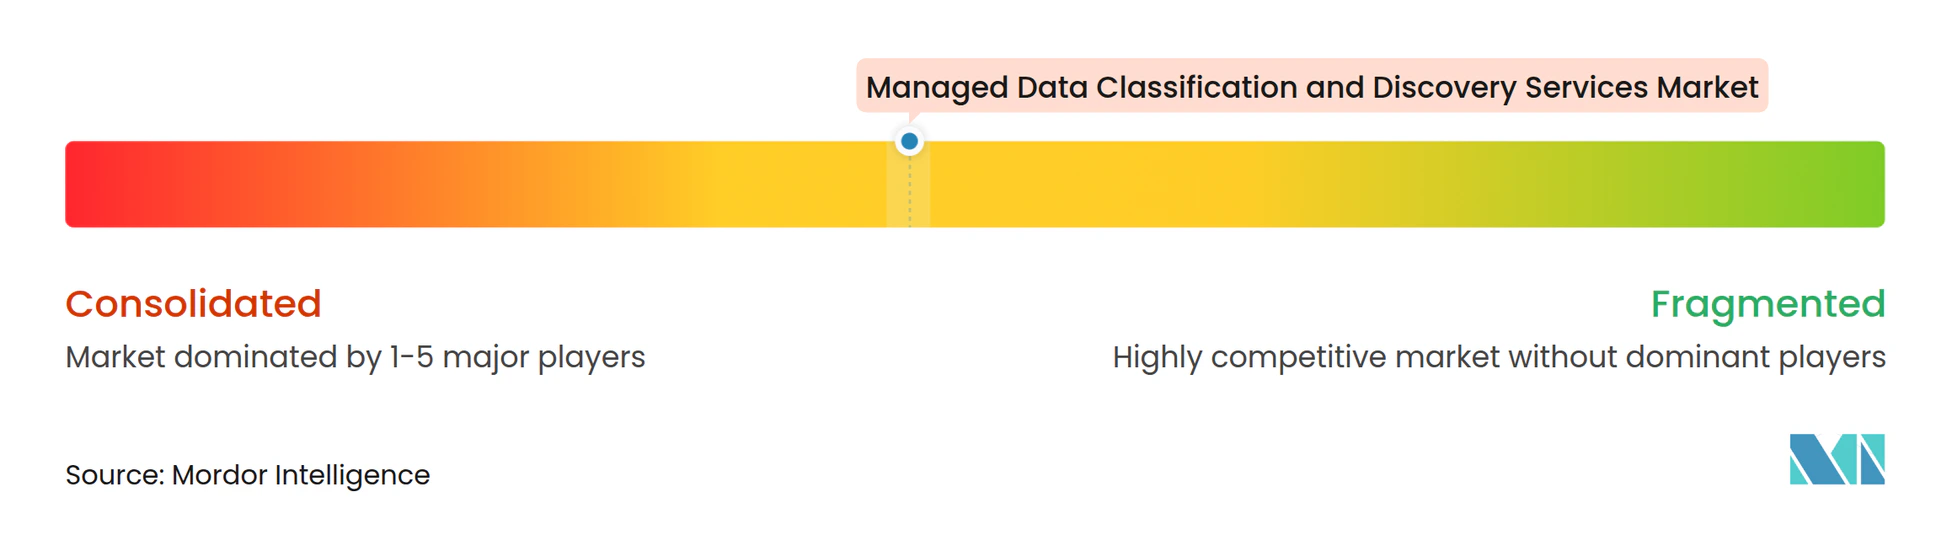
Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste ist unter den Anbietern mäßig konzentriert, während seine Bereitstellungsmodelle fragmentiert bleiben. Hyperscaler-nahe Plattformen, Spezialanbieter und verwaltete Sicherheitsdienstleister konkurrieren um Unternehmensverträge. Große Plattformen versuchen, Datenklassifizierung mit Zugriffs-Governance, KI-Sicherheitspositionsmanagement und Compliance-Automatisierung zu kombinieren. Dieser Ansatz kann eine breitere Anbieterbeziehung für Käufer attraktiver machen, die weniger separate Kontrollsysteme wünschen.
Plattformkonsolidierung ist ein prägendes Merkmal des Wettbewerbsumfelds im Jahr 2026. Im Oktober 2026 kündigte Proofpoint eine vollständige Barübernahme von Varonis Systems, Inc. für 6,3 Milliarden USD an, die Varonis' Daten- und KI-Sicherheitsfähigkeiten mit Proofpoints Cybersicherheitsfähigkeiten kombiniert. Im Dezember 2025 schloss Veeam die Übernahme von Securiti AI ab und integrierte das DataAI Command Center in seine Datenschutzplattform.[3] Cyera stellte seine Plattform für das Datensicherheitspositionsmanagement im Februar 2026 über AWS Security Hub zur Verfügung und integrierte damit Klassifizierungsergebnisse in etablierte Cloud-Sicherheits-Workflows. Diese Schritte zeigen, dass Klassifizierung Teil breiterer Sicherheits- und Governance-Portfolios wird und keine separate Einzelfähigkeit mehr darstellt.
Spezialisten wie Spirion, PKWARE, Nightfall AI, Sentra, Ground Labs und Dathena konzentrieren sich auf bestimmte Datentypen und vertikale Anwendungsfälle. Diese Spezialisierung kann für geschützte Gesundheitsinformationen, Zahlungsdaten, geistiges Eigentum und andere Inhalte wichtig sein, bei denen allgemeine Engines möglicherweise nicht die erforderliche Genauigkeit erreichen. Eine bemerkenswerte Lücke besteht weiterhin bei Betriebstechnologie und Industriedaten, einschließlich Sensorprotokollen, SCADA-Aufzeichnungen und technischen Zeichnungen, die möglicherweise benutzerdefinierte Konnektoren erfordern. Concentric AI erweiterte im August 2026 die Erkennung sensibler Daten für Dokumente mit konsistenten visuellen Signaturen. Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste bietet Anbietern Raum zur Differenzierung durch KI-gestützte Inhaltsabdeckung, branchenspezifische Konnektoren und verwaltete Behebungsunterstützung.
Marktführer für verwaltete Datenklassifizierungs- und Datenerkennungsdienste
-
Varonis Systems, Inc.
-
BigID, Inc.
-
Cyera, Inc.
-
Securiti, Inc.
-
archTIS Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Datenklassifizierungs- und Erkennungsdienste Unternehmen in diesem Bericht
- Varonis Systems, Inc.
- BigID, Inc.
- Cyera, Inc.
- Securiti, Inc.
- Spirion, LLC
- Ground Labs Pte. Ltd.
- PKWARE, Inc.
- Netwrix Corporation
- Nightfall AI, Inc.
- Sentra, Inc.
- DataSunrise, Inc.
- Dathena Science Pte. Ltd.
- 1touch.io, Inc.
- Concentric AI, Inc.
- MinerEye Ltd.
- ActiveNav, Inc.
- Dataguise, Inc.
- Safetica Technologies s.r.o.
- MENTIS, Inc.
- GTB Technologies, Inc.
- Seclore Technology Private Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete Datenklassifizierungs- und Erkennungsdienste
- Oktober 2026: Proofpoint kündigte eine vollständige Barübernahme von Varonis Systems, Inc. für 6,3 Milliarden USD an, die Varonis' Daten- und KI-Sicherheitsplattform mit Proofpoints Fähigkeiten im Bereich Mensch- und Agenten-Cybersicherheit kombiniert. Einstimmig vom Varonis-Vorstand genehmigt und voraussichtlich in der ersten Hälfte des Jahres 2027 abgeschlossen, wird das Geschäft durch von Thoma Bravo zugesagtes Eigenkapital und eine Co-Investition des Ontario Teachers' Pension Plan finanziert. Varonis wird nach dem Abschluss von der Nasdaq dekotiert.
- September 2026: Concentric AI stärkte sein Führungsteam, um der wachsenden globalen Nachfrage nach KI- und Datensicherheits-Governance gerecht zu werden, und signalisierte damit eine organisatorische Skalierung vor der geografischen und vertikalen Expansion.
- März 2026: Netwrix erweiterte seine 1Secure-Plattform, um Transparenz und Governance darüber zu bieten, wie KI-Agenten und -Assistenten, einschließlich Microsoft Copilot, auf sensible Daten zugreifen. Dabei wurden erweiterte Erkennungs- und Klassifizierungsfähigkeiten über Kollaborationsplattformen, Dateisysteme und Cloud-Umgebungen hinweg hinzugefügt sowie eine KI-Datenverlustprävention eingeführt, die das Teilen sensibler Daten über KI-Eingabeaufforderungen in Browsern blockiert.
- Februar 2026: Cyera stellte seine Plattform für das Datensicherheitspositionsmanagement über AWS Security Hub in einem erweiterten Plan zur Verfügung und integrierte Klassifizierungsergebnisse direkt in bestehende Cloud-Sicherheits-Workflows für AWS-native Unternehmenskäufer.
Umfang des globalen Marktberichts für verwaltete Datenklassifizierungs- und Datenerkennungsdienste
Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste bezieht sich auf den Markt für ausgelagerte und professionell verwaltete Dienste, die Organisationen in die Lage versetzen, strukturierte und unstrukturierte Daten in ihren IT-Umgebungen zu identifizieren, zu entdecken, zu klassifizieren, zu organisieren und zu schützen. Diese Dienste helfen Organisationen dabei, sensible, vertrauliche, regulierte und geschäftskritische Informationen über Cloud-, On-Premises- und hybride Infrastrukturen hinweg zu lokalisieren und ermöglichen so eine verbesserte Datentransparenz, Governance, Datenschutzverwaltung, regulatorische Compliance und Informationssicherheit.
Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste ist segmentiert nach Angebot (verwaltete Datenklassifizierungsdienste, verwaltete Datenerkennungsdienste, integrierte verwaltete Datensicherheitsdienste und sonstige verwaltete Datendienste), Bereitstellungsmodell (Cloud, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Branchenvertikale (BFSI, Gesundheitswesen und Biowissenschaften, Regierung und öffentliche Verwaltung, Informationstechnologie und Telekommunikation, Einzelhandel und E-Commerce, Industrieproduktion, Energie und Versorgungsunternehmen sowie sonstige Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltete Datenklassifizierungsdienste |
| Verwaltete Datenerkennungsdienste |
| Integrierte verwaltete Datensicherheitsdienste |
| Sonstige verwaltete Datendienste |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentliche Verwaltung |
| Informationstechnologie und Telekommunikation |
| Einzelhandel und E-Commerce |
| Industrieproduktion |
| Energie und Versorgungsunternehmen |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Kenia | |
| Übriges Afrika |
| Nach Angebot | Verwaltete Datenklassifizierungsdienste | |
| Verwaltete Datenerkennungsdienste | ||
| Integrierte verwaltete Datensicherheitsdienste | ||
| Sonstige verwaltete Datendienste | ||
| Nach Bereitstellungsmodell | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Branchenvertikale | BFSI | |
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentliche Verwaltung | ||
| Informationstechnologie und Telekommunikation | ||
| Einzelhandel und E-Commerce | ||
| Industrieproduktion | ||
| Energie und Versorgungsunternehmen | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste?
Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste wird voraussichtlich von 0,93 Milliarden USD im Jahr 2026 und 1,17 Milliarden USD im Jahr 2027 auf 2,85 Milliarden USD bis 2032 wachsen, mit einer CAGR von 19,37 %. Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste spiegelt eine Verlagerung hin zu kontinuierlicher Klassifizierung, Erkennung, Governance und Behebungsunterstützung anstelle einer einmaligen Dateninventarisierung wider.
Was treibt die Nachfrage nach verwalteten Datenklassifizierungsdiensten an?
Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste wird durch Datenspeicherungspflichten, höhere Mengen strukturierter und unstrukturierter Daten, Cloud-Ausbreitung und Zero-Trust-Sicherheitsanforderungen unterstützt. Diese Faktoren erhöhen den Bedarf, Daten konsistent zu identifizieren, wenn sie zwischen Repositories, Benutzern und Anwendungen wechseln, und erfordern gleichzeitig, dass Anbieter Regeln pflegen und Klassifizierungen im Laufe der Zeit validieren.
Welches Angebot führt bei verwalteten Datenklassifizierungs- und Datenerkennungsdiensten?
Verwaltete Datenklassifizierungsdienste führten im Jahr 2026 mit 36,51 % des Umsatzes, während integrierte verwaltete Datensicherheitsdienste mit einer CAGR von 21,92 % voraussichtlich die schnellste Expansion verzeichnen werden. Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste entwickelt sich hin zu gebündelten Dienstleistungsbeziehungen, die Klassifizierung mit Erkennung, Sicherheitskontrollen, Zugriffs-Governance und Compliance-Berichterstattung unter einer einzigen Anbieterbeziehung verbinden.
Warum ist die Cloud für die verwaltete Datenklassifizierung wichtig?
Die Cloud hielt im Jahr 2026 44,59 % des Umsatzes und wird voraussichtlich mit einer CAGR von 22,54 % wachsen, unterstützt durch verteilte Workloads und SaaS-Bereitstellung. Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste benötigt Cloud-Abdeckung, da Kunden sensible Informationen über Anbieter, Kollaborationstools, Dateisysteme und Geschäftsanwendungen hinweg speichern, die sich häufiger ändern können als eine standardmäßige jährliche Überprüfung.
Welche Kundengruppe wächst am schnellsten?
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 22,38 % wachsen, da abonnementbasierte Dienste Onboarding-Hürden reduzieren. Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste kann diese Organisationen durch cloud-native Optionen bedienen, die den Bedarf an großen internen Teams, komplexen maßgeschneiderten Programmen und erheblichem technischen Vorabaufwand begrenzen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 22,77 % wachsen, unterstützt durch Datenspeicherungsrichtlinien, Cloud-Governance-Anforderungen und KI-Einführung. Der Markt für verwaltete Datenklassifizierungs- und Datenerkennungsdienste ist in dieser Region relevant, da politische und Cloud-Architekturentscheidungen Organisationen zunehmend dazu veranlassen, die Sensibilität, den Standort und die zulässige Nutzung ihrer Daten zu verstehen.