
データ分類自動化市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.41 十億米ドル |
| 市場規模 (2031) | 4.27 十億米ドル |
| 成長率 (2026 - 2031) | 24.81 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータ分類自動化市場分析
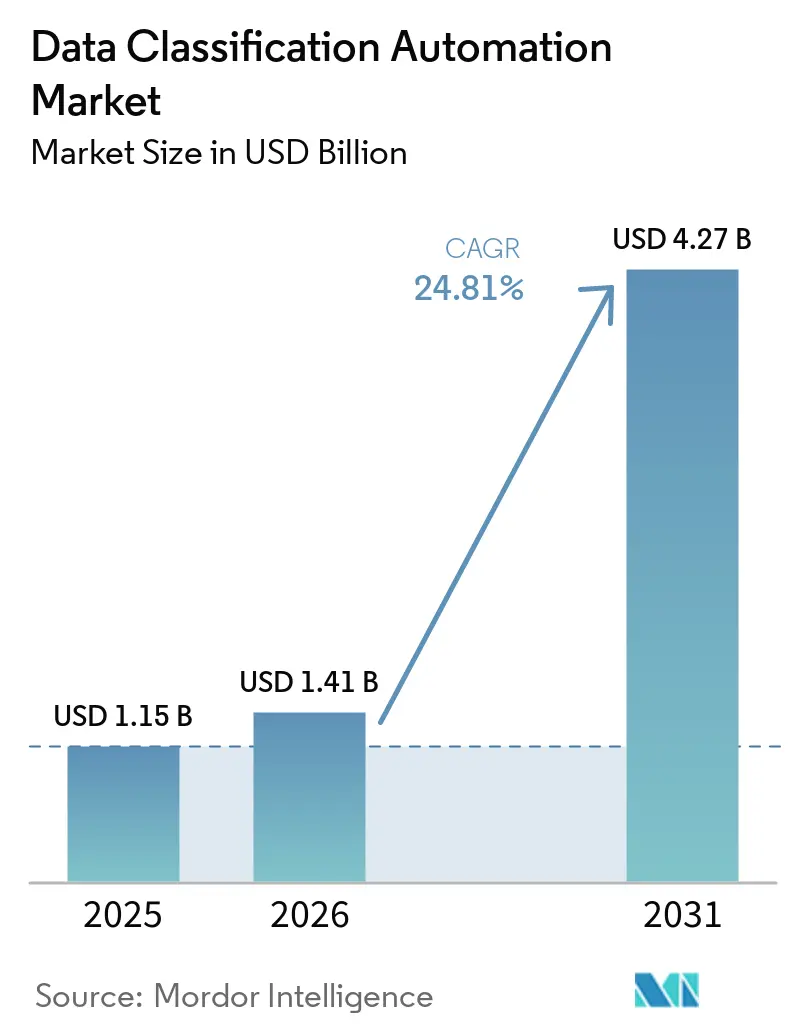
データ分類自動化市場規模は、2025年の11.5億米ドルおよび2026年の14.1億米ドルから、2031年までに42.7億米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 24.81%を記録すると予測されます。2026年8月2日から施行されるEU AI法のハイリスクシステムに関する要件の完全適用により、文書化されたトレーニングデータが準拠したAI展開の要件となります。これにより、データ分類はプライバシー管理とともに、エンタープライズAIガバナンスの中核要素として位置づけられます。また、企業は非構造化コンテンツの大幅な増大にも対応しており、文書、電子メール、画像、コラボレーションファイル、動画にわたる手動レビューが困難になっています。ハイブリッドクラウドの採用とソブリンクラウドの規制により、分類は孤立したリポジトリから、環境をまたいでデータを追跡するポリシーパイプラインへと移行しています。ベンダーは、分類とデータ損失防止、データセキュリティポスチャ管理、AIガバナンス、およびアクセス制御を組み合わせた統合プラットフォムで対応しています。
主要レポートのポイント
- コンポーネント別では、ソフトウェアが2025年のデータ分類自動化市場において収益の67.39%を占め、サービスは2031年にかけてCAGR 27.62%で拡大する見込みです。
- 展開モード別では、クラウドベースの展開が2025年の収益の57.83%を占め、2031年にかけてCAGR 26.28%で成長する見込みです。
- 組織規模別では、大企業が2025年に収益シェアの69.74%を占め、中小企業は2031年にかけてCAGR 28.51%で拡大する見込みです。
- データ環境別では、非構造化データが2025年のデータ分類自動化市場シェアの43.91%を占め、構造化データは2031年にかけてCAGR 26.32%で拡大する見込みです。
- 業種別では、銀行・金融サービス・保険が2025年に収益シェアの27.68%を占め、政府・公共行政は2031年にかけてCAGR 27.26%で拡大する見込みです。
- 地域別では、北米が2025年のデータ分類自動化市場において収益シェアの42.39%を占め、アジア太平洋地域は2031年にかけてCAGR 28.66%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
データ分類自動化市場のグローバルトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生成AIおよびAIエージェントのデータガバナンス要件 | +6.1% | グローバル、特に北米とEUで顕著 | 短期(2年以内) |
| プライバシーおよびデータセキュリティ規制の拡大 | +5.4% | グローバル、EUでの早期影響が集中し、アジア太平洋中核地域、中東・アフリカへの波及あり | 中期(2〜4年) |
| 非構造化データおよび機密データ量の増大 | +4.8% | グローバル | 長期(4年以上) |
| ハイブリッド、マルチクラウド、およびSaaS環境の拡大 | +4.2% | グローバル、特に北米とアジア太平洋地域で顕著 | 中期(2〜4年) |
| ストリーミング、IoT、および機械生成データの継続的分類 | +1.8% | アジア太平洋中核地域、北米への波及あり | 長期(4年以上) |
| 分類対応型検索拡張生成パイプライン | +1.5% | 北米およびEU | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
生成AIおよびAIエージェントのデータガバナンス要件
EU AI法は、2026年8月2日以降、ハイリスクシステムのプロバイダーに対し、トレーニング、検証、およびテストデータセットのデータ起源、準手順、およびバイアス検査を文書化することを義務付けています。この要件は、確立されたプライバシー報告義務と並ぶデータ分類の義務を生み出します。したがって、企業は個人情報・機密情報用の分類構造と、AIモデル文書化用の分類構造の2つを必要とします。Microsoft PurviewおよびAmazon SageMaker Catalogは、ベンダーがAIデータ管理ワークフローに自動分類を追加している事例を示しています。Amazon SageMaker Catalogは、Amazon Bedrockの言語モデルでテーブルメタデータを分析し、ビジネス用語集および個人識別情報タグを適用できます。エージェント型AIは、データが保存される場所だけでなく、アクセスまたは変更される時点での分類の必要性を高めています。
プライバシーおよびデータセキュリティ規制の拡大
プライバシーおよびデータセキュリティ規制は現在、より広範な管轄区域に影響を及ぼしており、これまでこれらのツールへの投資が少なかった市場にも自動分類をもたらしています。中国は2026年1月24日に、コアデータ、重要データ、機密一般データ、および一般データを対象とする4段の金融データ格付けフレームワークを発行しました。金融機関はこのフレームワークの下で、監査可能な目録を維持し、重要データのカタログを規制当局に提出しなければなりません。インド準備銀行は2026年に、規制対象事業体のリスク管理システムにデータ分類を含むデータガバナンスフレームワークを提案しました。2025年1月からのDORA施行、NIS2、およびGDPRは、欧州の組織に重複するデータガバナンス要件への対応を求めています。ISO 27001およびISO 27701:2025の情報ラベリング管理も、多国籍企業における分類タクソノミーの標準化に役立っています。
非構造化データおよび機密データ量の増大
非構造化ファイルには文書、電子メール、コラボレーションコンテンツ、スキャン画像、動画が含まれており、企業にとって大規模な発見とラベリングの負担を生み出しています。クラウドセキュリティアライアンスは、非構造化コンテンツが企業データの33%(容量ベース)を占め、調査対象企業の約3分の1において年間データ増加量の半分以上を占めると報告しました。[1] 同調査では、56%以上の組織がデータの所在について部分的な可視性しか持っていないことも判明しました。Komprise社は、2026年にAI向けデータ準備における最大の課題としてデータ分類を挙げた企業が56%に上り、2024年の41%から増加したと報告しました。2026年2月に公開されたNIST SP 1800-39は、ゼロトラストアーキテクチャおよび量子安全暗号への対応を支援するための非構造化データの発見、識別、およびラベリング手法を提供しています。内部AIの出力も独自情報や規制対象情報を再現する可能性があるため、組織はモデルの入力だけでなく出力も分類する必要があります。
ハイブリッド、マルチクラウド、およびSaaS環境の大
ハイブリッドおよびマルチクラウド環境は、従来のネットワーク境界のみに依存する制御の価値を低下させます。分類により、異なるクラウドプラットフォームやソフトウェアサービスにわたってデータにポリシーを適用できるようになります。AvePointは、分類によって一般的なアクセスポリシーがAIユースケースに対して実施可能な制御に変わると述べています。[2] ソブリンクラウドの規制はクラウド分類の展開を加速させる一方で、複数の国内環境にわたって独立して動作する同一の制御を必要とします。2024年の学術誌研究では、グローバルな投資銀行においてハイブリッドクラウド環境でGDPRおよびCCPAの義務を支援する自動メタデータ管理とリアルタイム監視が記述されています。ISO 27001、CMMC 2.0、およびSOC 2の要件も、認証および更新イクルにおける文書化された分類管理への投資を支援しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い統合・実装コスト | -3.2% | グローバル、特に北米とEUの中堅企業で顕著 | 中期(2〜4年) |
| データガバナンスおよび分類専門家の不足 | -2.6% | グローバル、特にEU、北米、および新興アジア太平洋地域で深刻 | 長期(4年以上) |
| 分散型ビジネスユニット間のタクソノミードリフト | -1.4% | グローバル、分散型構造を持つ大企業に集中 | 中期(2〜4年) |
| LLMベース分類における説明可能性と誤検知リスク | -1.1% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い統合・実装コスト
データ分類自動化の展開は、データ損失防止、アイデンティティおよびアクセス管理、暗号化、セキュリティ情報・イベント管理ワークフローとの接続が必要なため、ソフトウェアライセンス以上の作業を要します。大企業の実装では通常、18〜24ヶ月の継続的なエンジニアリング作業が必要でした。この負担は、データガバナンス担当者がセキュリティ運用も兼務することが多い堅企業においてより深刻です。2026年ACL産業トラックの研究では、機関のタクソノミーが進化するにつれてエンタープライズ分類システムには継続的なキャリブレーションが必要であることが判明しました。[3] 同研究では、モデルが軽微な入力変更に対して一貫して類似ラベルを正当化すべきであることから、説明の安定性が重要な展開基準として特定されました。事前構築済みコネクタを備えたSaaSプラットフォームは統合作業を削減できますが、タクソノミー設計とポリシーチューニングには引き続き継続的な注意が必要です。
データガバナンスおよび分類専門家の不足
分類専門家の不足は、組織がガバナンスプログラムを実装・維持できる速度を制限しています。LinkedInは2026年にAIガバナンススキルの需要が前年比150%増加したと報告しました。Axiproは欧州の採用調査において、ガバナンス職446件に対してAIビルダー職が3,004件あることを特定し、モデル開発とガバナンス能力の不均衡を示しました。ManpowerGroupは39,000社の雇用主を調査し、AIガバナンス職が2026年にグローバルで最も採用困難な職種であることを明らかにしました。この不足は、組織が人員不足に対処するためにツールを活用することから、自動化への需要を強化する可能性もあります。タクソノミーウィザード、規制テンプレート、ローコードポリシーエディタを提供するベンダーは、希少な専門家リソースへの依存を軽減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアがガバナンススタックを支える
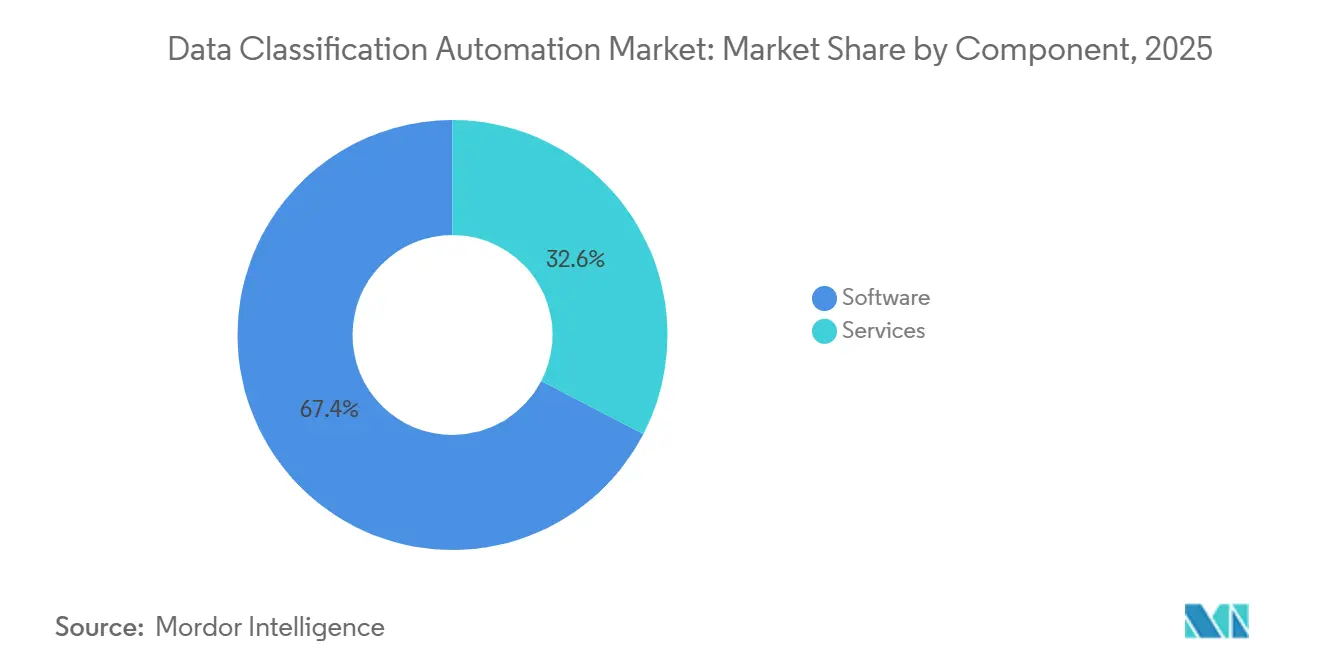
ソフトウェアは2025年のデータ分類自動化市場シェアの67.39%を占めました。これは、スキャンエンジン、ルール、および機密ラベルが自動化された意思決定の運用レイヤーを形成しているためです。これらの機能は、暗号化、データ損失防止、またはアクセス取り消しが一貫した分類に基づいて動作する前に整備されている必要があります。Varonis、Cyera、およびSentraは、決定論的パターンマッチングとドメイン固有のAIモデルを組み合わせて分類品質を向上させています。Varonisは2026年6月に、データアイテムを分類して管理ポリシーを適用する埋め込み機械学習手法に関する米国特許12664203を取得しました。ソフトウェアレイヤーは、下流の実施制御が使用するデータシグナルを処理するため、引き続き中心的な役割を担っています。
サービスは2031年にかけてCAGR 27.62%で拡大する見込みであり、最も成長の速いコンポーネントとなっています。組織はビジネスユニット間でラベルを調整し、規制をデータ要素にマッピングし、監査サイクルを通じて精度を検証するためのサポートを必要としています。マネージド分類サービスは、専任のガバナンスチームを持たない顧客の分類ギャップを監視・修正できます。したがって、データ分類自動化市場はソフトウェアの展開が容易になっても、サービスへの重要なニーズが継続する可能性が高いです。CommvaultおよびForcepointは、マネージドオァリングがデータセキュリティポスチャ管理、データ損失防止、および展開後の分類を組み合わせている事例を示しています。


展開モード別:クラウドベースの展開がスケーラブルなガバナンスを推進
クラウドベースの展開は2025年に収益シェアの57.83%を占め、クラウドネイティブ環境で作成、処理、保存される機密データの増大を反映しています。継続的なスキャンにより、定期的なバッチレビューに依存するのではなく、データが変化するたびに識別・分類できます。Komprise社は、データ量の増加が手動および半自動のレビュープロセスの処理能力を上回る速度で進んでいることを明らかにしました。Microsoft Purview、AWS Macie、SageMaker Catalog、およびGoogle Cloud DLP APIは、それぞれのクラウド環境に分類を接続しています。これにより、クラウド展開は分散したデータ資産にとって実用的な選択肢となっています。
クラウドベースのデータ分類自動化市場規模は、2031年にかけてCAGR 26.28%で成長する見込みです。フランス、ドイツ、インド、およびオーストラリアのソブリンクラウド要件は、クラウド展開をグローバルなパブリッククラウドリージョンではなく国内インフラへと誘導しています。OpenTextとS3NSは2026年4月に、フランスおよびヨーロッパにおけるSecNumCloud準拠のコンテンツ管理とデータ分類に関するパートナーシップを発表しました。オンプレミスシステムは、エアギャップ要件を持つ防衛請負業者、公益事業者、および医療提供者にとって引き続き重要な役割を担っています。ハイブリッド展開は、すべてのデータをパブリッククラウドサービスに移行できないが、場所をまたいで一貫したポリシーを必要とする規制対象組織において引き続き必要です。
組織規模別:大企業が需要を支え、SMEが加速
大企業は2025年に収益シェアの69.74%を占めました。これは、マルチクラウド資産を運用し、複数の管轄区域にわたる規制直面しているためです。そのデータセットは、構造化データベース、非構造化リポジトリ、SaaSプラットフォーム、およびコラボレーションツールにまたがる場合があります。このような規模では、手動および半自動の分類は商業的に非現実的です。2024年のグローバル投資銀行に関する研究では、AI対応ガバナンスとリアルタイム監視がハイブリッドクラウド環境でGDPRおよびCCPAのコンプライアンスプロセスを支援できることが示されました。[4] ISO 27001およびPCI DSS 4.0の要件も、大規模組織における文書化・監査可能な分類プログラムへの需要を支援しています。
中小企業は2031年にかけてCAGR 28.51%で成長する見込みです。GDPR、CCPA、HIPAA、および業固有の要件向けの事前構築済みテンプレートを備えたSaaS提供ツールにより、このグループの採用障壁が低下しています。EU AI法およびインドのデジタル個人データ保護法は、AIシステムを開発または展開する小規模組織にも分類の期待を拡大しています。専任のガバナンスチームを持たない企業にとって、ローコードのオンボーディングと既製の分類器が重要です。Sentraは2025年11月に、70以上の言語をサポートするドメイン固有の小型言語モデルを使用した非構造化データ向けAI分類器を導入しました。
データ環境別:非構造化データが優位を占め、AIが優先事項を再形成
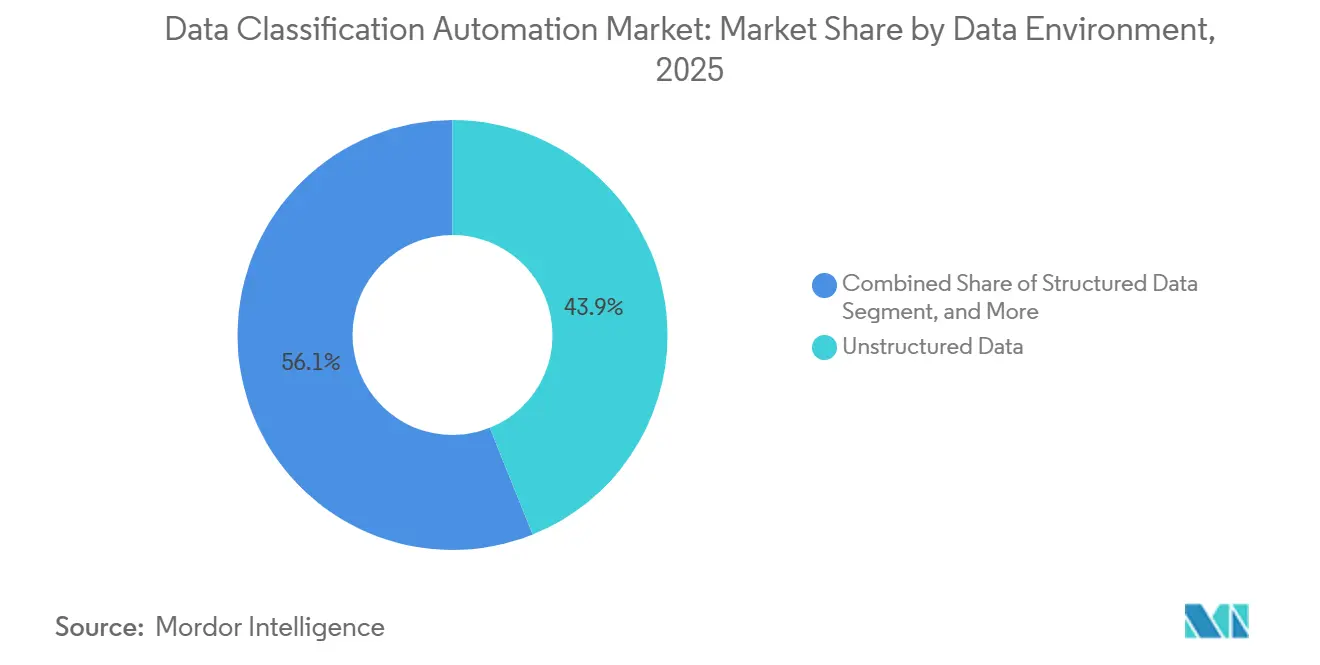
非構造化データは2025年のデータ分類自動化市場シェアの43.91%を占めました。これは、テキスト、画像、ファイルベースのコンテンツがエンタープライズリポジトリ全体に広く普及しているためです。クラウドセキュリティアライアンスは、56%の企業が非構造化データの所在について部分的な可視性しか持っていないことを明らかにしました。これらの企業の約30%が、非構造化データを年間データ増加量の大部分の源泉として特定しました。NIST SP 1800-39は、非構造化データ分類をゼロトラストアーキテクチャおよびAIトレーニングデータ対応の基盤として説明しています。Forcepointは2025年10月に、1つのプラットフォームで構造化データと非構造化データの両方に対応するためにAI Meshデータ分類技術を拡張しました。
構造化データは2031年にかけてCAGR 26.32%で成長する見込みであり、データ環境の中で最も高い成長率となっています。大規模言語モデルおよび検索拡張生成パイプラインを構築する組織は、モデルのトレーニングと推論に許可されているデータベーステーブルを特定する必要があります。2024年10月に発効した中国のGB/T 43697-2024規格は、構造化された金融・業務データセットの分類・格付けルールを定めています。[5] 半構造化ログ、XMLファイル、およびJSON出力も、APIドリブンアーキテクチャが監査関連メタデータをより多く生成するにつれて自動ラベルが必要になります。これらの要件により、3つのデータ環境すべてがデータ分類自動化市場に関連し続けています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
業種別:BFSIがリードし、政府が加速
銀行・金融サービス・保険は2025年の収益の27.68%を占め、データ分類自動化市場で最大の業種となっています。金融機関はDORA、GDPR、PCI DSS 4.0、SOX、GLBA、および中国の金融データ格付けルールを管理しなければなりません。この組み合わせにより、多くのシステムにわたるデータ処理活動の監査可能な記録が必要となります。2025年のAAAI研究では、ドメイン固有の分類モデルが個人識別可能な金融情報および取引データの再現率において汎用商用代替品を上回ることが判明しました。医療・ライフサイエンス、ITおよび通信、エネルギーおよびユーティリティは、それぞれ独自のコンプライアンスおよび運用要件を持つ第2グループを形成しています。
政府・公共行政業種は2031年にかけてCAGR 27.26%で拡大する見込みです。米国国防総省のゼロトラストデータピラー要件および管理対象非機密情報ガイダンスは、データ分類を連邦セキュリティのベースラインとして確立しています。NIST SP 1800-39はこれらの要件を支援する実装リファレンスを提供しています。インドの提案された銀行データガバナンスフレームワークも、銀行および非銀行金融会社に分類義務を生み出しています。教育・研究、小売・電子商取引、輸送・物流、石油・ガスは、AIの活用とクラウド移行が新たな分類ニーズを生み出している小規模な業種です。
地域分析
北米は2025年のデータ分類自動化市場シェアの42.39%を占めました。この地域は、エンタープライズクラウドの早期採用、成熟したデータセキュリティ要件、および分類ソフトウェアが統合できるデータ損失防止とアイデンティティシステムの導入基盤を持っています。米国は、連邦の義務、13州の州プライバシー法、および金融規制が重複する分類ニーズを生み出しているため、主要な貢献国です。カナダとメキシコは、プライバシーフレームワークと金融サービスおよび医療分野でのクラウド採用の拡大を通じて需要を加えています。2026年2月に公開されたNIST SP 1800-39は、連邦機関とそのサプライチェーンに政府リファレンスアーキテクチャを提供しています。
ヨーロッパは第2位の地域ブロックであり、強力な規制密度を持っています。GDPR、DORA、NIS2、およびEU AI法は、ハイブリッド環境の組織に複数のフレームワークにわたるデータ分類カバレッジの実証を求めています。ドイツ、フランス、英国、およびベネルクス諸国は、金融サービス、製造業、および医療分野を通じて採用をリードしています。フランスのSecNumCloud要件は、ソブリン準拠ツールへの需要を加えています。OpenTextとS3NSは2026年4月に、フランスおよびヨーロッパのソブリンクラウド展開向けにSecNumCloud準拠のコンテンツ管理とデータ分類を支援するパートナーシップを発表しました。ISO 27001およびBSI C5認証の期待も、地域全体での分類投資を支援しています。
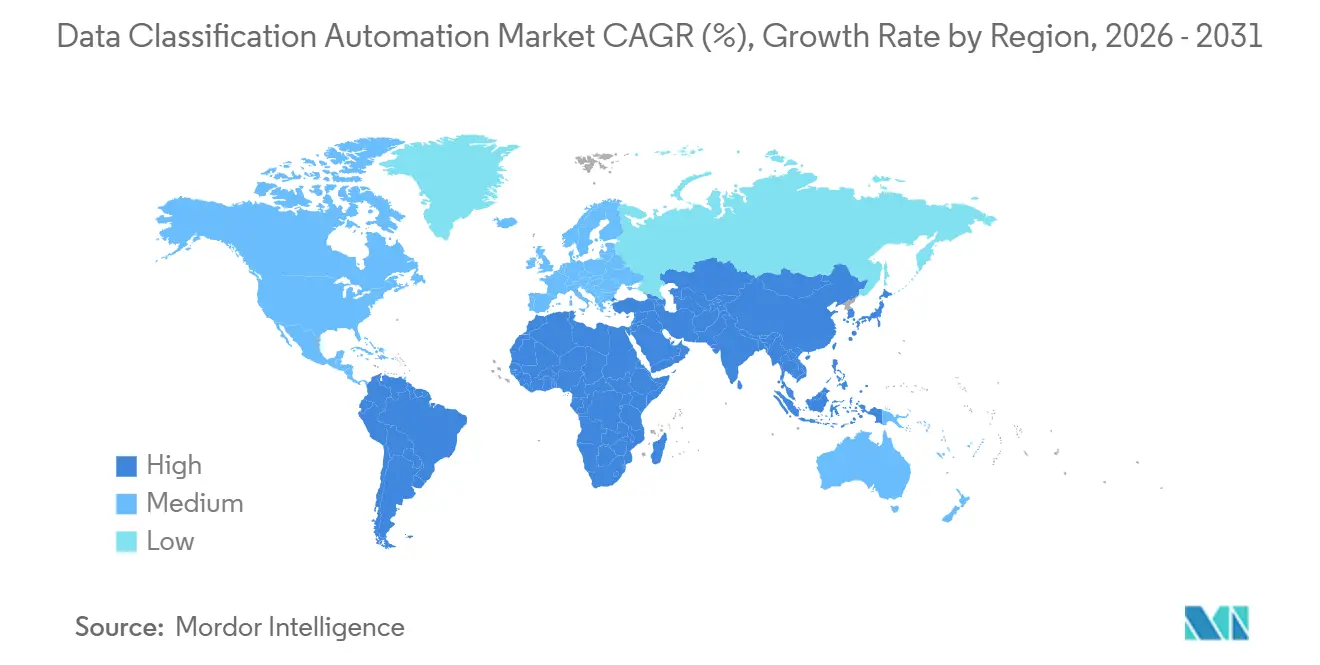
アジア太平洋地域は2031年にかけてCAGR 28.66%で成長する見込みであり、最も高い地域成長率となっています。インド、日本、韓国、オーストラリア、およびシンガポールは、機密情報をソブリンクラウドインフラに移行する前に分類を必要とするデータローカライゼーション要件を持っています。中国はPIPL、GB/T 43697-2024、および金融データ格付け要件を適用しており、国内企業の分類需要を支援しています。インドのデジタル個人データ保護法に基づく2025年の運用規則は、規制対象の金融事業体、ITサービス輸出業者、および医療機関の間で調達サイクルを生み出しています。南米はブラジルのLGPD施行とアルゼンチンの更新されたデータ保護フレームワークを通じて台頭しており、サンパウロの金企業が主要な需要地域を形成しています。中東・アフリカは収益では最小の地域ですが、サウジアラビアとアラブ首長国連邦のプライバシー規制が、ADGMおよびDIFCを含む金融センターで特化した要件を生み出しています。

競合環境
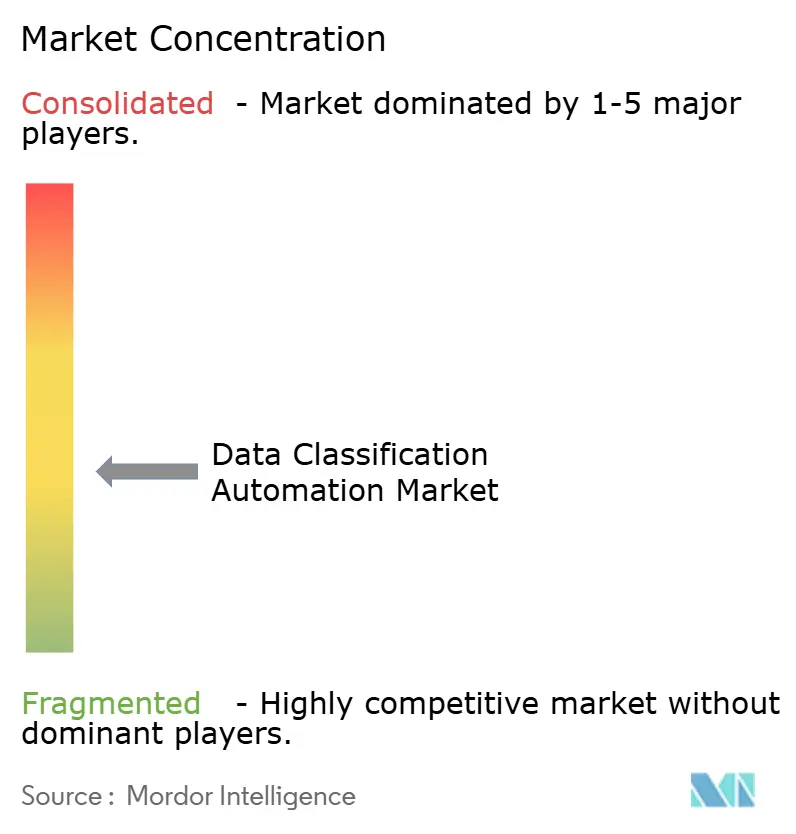
データ分類自動化市場は適度に断片化されており、競争は専門家主導の構造から2つの異なるグループへと移行しています。広範なサイバーセキュリティベンダーとハイパースケーラーは、より広範なセキュリティプラットフォーム内で分類を提供し、専門プロバイダーは精度、透明性、および実装速度で競争しています。広範なプラットフォームグループにはMicrosoft、IBM、Informatica、およびCommvaultが含まれます。専門グループにCyera、Varonis、BigID、およびSentraが含まれます。これらのグループは異なる提供モデルを使用しているものの、同じエンタープライズデータガバナンス予算を争っています。
MicrosoftはPurviewをMicrosoft 365およびAzure全体に統合し、SalesforceはInformaticaのデータカタログ、ガバナンス、品質、およびプライバシー機能を2025年11月の買収後に組み込みました。Commvaultは2026年3月にSatoriを買収した後、データおよびAIセキュリティ機能を拡張し、構造化データおよびベクターデータベースへの自動発見、分類、およびリスク評価を拡大しました。Palo Alto Networksは2026年4月にPortkeyを買収する意向を発表し、Prisma AIRSに自律型AIエージェント通信の集中制御と分類ガバナンスを追加しました。ForcepointとF5は2026年3月にアライアンスを結成し、AIネイティブのデータセキュリティポスチャ管理と分類をAIレッドチーミングおよびガードレールと組み合わせました。これらの動きは、ベンダーが分類をAIセキュリティ、レジリエンス、およびアクセスガバナンスと結びつけていることを示しています。
中小企業向けに設計されたSaaSオファリングには機会が残っており、既製の規制テンプレートにより実装作業を削減できます。エージェント型AIは、人間のレビューなしにアクセスおよび変換されるデータのガバナンスに対する独自のニーズを生み出しています。ソブリンクラウド対応オファリングも、組織が機密データに国内インフラを使用しなければならないドイツ、フランス、インド、およびオーストラリアで重要です。Concentric AI、Seclore、およびGround Labsは、アジア太平洋地域における権利管理や金融データ分類を含む、より狭い要件に対応しています。
データ分類自動化業界リーダー
-
Microsoft Corporation
-
International Business Machines Corporation
-
Varonis Systems, Inc.
-
BigID, Inc.
-
Informatica Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:Palo Alto NetworksはAIネイティブのエージェント型セキュリティプラットフォームであるConsoleの買収を完了し、Cortexポートフォリオに統合することで、データセキュリティポスチャ管理環境全体にわたる自然言語駆動のアラート調査と自動修復ワークフローを実現しました。
- 2026年6月:Cyeraはシリーズ G ラウンドで6億米ドルを調達し、評価額は120億米ドルとなり、累計調達額は23億米ドルに達しました。このラウンドはEvolution Equity Partnersが主導し、CyberstartsおよびTemasekが新規投資家として参加しており、エクサバイトスケールのエンタープライズAIセキュリティ向けに同社の分類エンジンを拡大するために充当される予定です。
- 2026年4月:OpenTextとS3NS(ThalesとGoogle Cloudのアライアンス)は、フランスおよびヨーロッパのソブリンクラウド環境向けにSecNumCloud準拠のコンテンツ管理とデータ分類を提供する戦略的パートナーシップを発表し、GDPRおよびSecNum 3.2への準拠を支援します。
- 2026年4月:Palo Alto Networksは、月間数兆トークンを処理するAIゲートウェイプラットフォームであるPortkeyを買収する意向を発表し、Prisma AIRSプラットフォームに自律型AIエージェント通信の集中制御と分類ガバナンスを統合します。


データ分類自動化市場のグローバルレポートスコープ
データ分類自動化市場は、手動介入なしに構造化・非構造化データソース全体の機密データを自動的に発見、スキャン、および分類するAI・ML搭載ソリューションを包含しています。この市場は、オンプレミス、クラウド、およびハイブリッド環境全体にわたって、コンテンツパターン、コンテキスト、およメタデータを大規模に分析することにより、個人識別情報(PII)、支払いカード情報(PCI)、保護対象保健情報(PHI)、財務記録、および知的財産などのデータタイプの識別とラベリングに焦点を当てています。自動化により、データリポジトリを継続的に監視し、規制・組織の分類スキーマを適用し、リアルタイムでデータの機密性を検出し、GDPR、CCPA、HIPAA、およびPCI-DSSのコンプライアンス要件を支援するために自動分類タグに基づいて暗号化、アクセス制限、DLPポリシーなどの下流セキュリティ制御を有効化することで、手動分類のボトルネックを解消します。
データ分類自動化市場レポートは、コンポーネント(ソフトウェアおよびサービス)、展開モード(クラウドベース、オンプレミス、およびハイブリッド)、組織規模(大企業および中小企業)、データ環境(構造化データ、非構造化データ、および半構造化データ)、業種(政府・公共行政、産業製造、小売・電子商取引、輸送・物流、エネルギー・ユーティリティ、石油・ガス、ITおよび通信、メディア・エンターテインメント、教育・究機関、医療・ライフサイエンス、銀行・金融サービス・保険(BFSI)、およびその他の業種)、および地域(北米、南米、ヨーロッパ、アジア太平洋、ならびに中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 構造化データ |
| 非構造化データ |
| 半構造化データ |
| 政府・公共行政 |
| 産業製造 |
| 小売・電子商取引 |
| 輸送・物流 |
| エネルギー・ユーティリティ |
| 石油・ガス |
| ITおよび通信 |
| メディア・エンターテインメント |
| 教育・研究機関 |
| 医療・ライフサイエンス |
| 銀行・金融サービ・保険(BFSI) |
| その他の業種 |
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| メキシコ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ベネルクス | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
| コンポーネント別 | ソフトウェア | ||
| サービス | |||
| 展開モード別 | クラウドベース | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| データ環境別 | 構造化データ | ||
| 非構造化データ | |||
| 半構造化データ | |||
| 業種別 | 政府・公共行政 | ||
| 産業製造 | |||
| 小売・電子商取引 | |||
| 輸送・物流 | |||
| エネルギー・ユーティリティ | |||
| 石油・ガス | |||
| ITおよび通信 | |||
| メディア・エンターテインメント | |||
| 教育・研究機関 | |||
| 医療・ライフサイエンス | |||
| 銀行・金融サービ・保険(BFSI) | |||
| その他の業種 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| メキシコ | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| ベネルクス | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
データ分類自動化市場の規模はどのくらいですか?
データ分類自動化市場は2025年に11.5億米ドルと評価され、2026年には14.1億米ドルと推定され、2031年までに42.7億米ドルに達する見込みです。2026年から2031年の間にCAGR 24.81%を記録すると予測されています。成長は、AIシステムで使用されるデータの文書化、プライバシー管理の強化、および拡大するクラウドおよびSaaS環境全体へのポリシー適用に対する企業のニーズを反映しています。予測はまた、非構造化リポジトリ、構造化データベース、および半構造化業務ファイル全体で作成されるデータの増加も反映しています。分類は、特に企業がAIの意思決定を支えるデータが文書化されたポリシーの下で識別、ラベリング、および管理されたことを実証しなければならない場合に、スタンドアロンのコンプラアンス活動ではなく、データガバナンスとAI展開の運用管理となりつつあります。
自動データ分類の需要を牽引しているものは何ですか?
AIガバナンスの義務、プライバシー規制の拡大、非構造化データの増大、およびハイブリッドクラウドの採用が需要を支援しています。企業は文書、データベース、コラボレーションプラットフォーム、クラウドサービス、および内部AIワークフロー全体にわたって情報を識別・ラベリングする必要があります。監査可能な記録の要件も、分類をコンプライアンスプログラム、アクセス管理、データ損失防止、暗号化、およびAIモデルの安全な使用に関連させています。AI生成の内部コンテンツも規制対象または独自情報を含む可能性があり、モデルの入力から出力まで分類の必要性を拡大しています。したがって、規制上および運用上のニーズは同じデータ管理を中心に収束しており、ビジネスユニット、リポジトリ、およびアクセス、保護、保持ポリシーを実施するシステム全体で一貫したラベルを使用することが重要です。
データ分類自動化支出をリードしていコンポーネントはどれですか?
ソフトウェアは2025年に収益シェアの67.39%をリードしました。これは、スキャンエンジン、分類ルール、および機密ラベルが下流の制御を支援するためです。これらのツールは、暗号化、データ損失防止、およびアクセス取り消しを通じて一貫したポリシー実施を可能にする分類レイヤーを提供します。サービスも、組織がタクソノミー設計、統合、規制マッピング、分類検証、および分散したデータ資産全体にわたる継続的な監査準備のサポートを必要としているため、成長しています。マネージドサービスは、専任のガバナンス専門家を採用できない場合に組織が分類ギャップを監視するのにも役立ちます。この作業は、ローカルのビジネスラベルをエンタープライズ全体のポリシー要件に合わせる必要がある場合、特に異なるコンプライアンス義務を持つ複数の部門、クラウドサービス、および管轄区域にわたってデータが作成・管理される組織において引き続き重要です。
最も速く拡大している展開モデルはどれですか?
クラウドベースの展開は、分散環境全体にたる継続的なスキャンを支援するため、2031年にかけてCAGR 26.28%で成長する見込みです。このアプローチにより、チームはスケジュールされたレビュー時だけでなく、情報が作成・変更される際に分類できます。ソブリンクラウドの要件も国内インフラで動作できるツールへのニーズを生み出し、ハイブリッド環境ではパブリッククラウドサービスとオンプレミスリポジトリの両方にまたがるポリシーが必要です。オンプレミスシステムは、エアギャップ運用が引き続き必要な防衛、ユーティリティ、および医療の設定で役割を維持しています。その結果、セキュリティおよびガバナンスチームが情報がローカルリポジトリに残っているか、クラウドサービス間を移動する場合でも同じ機密ルールを適用できるよう、複数の展開モデルにわたって一貫した分類カバレッジが必要となっています。
最も速く成長している組織タイプはどれですか?
中小企業はSaaSツールが採用障壁を低下させるため、2031年にかけてCAGR 28.51%で成長する見込みです。事前構築済みテンプレート、ローコードのオンボーディング、およ既製の分類器により、大規模な技術チームなしに制御を展開できます。これらの機能は、ガバナンス担当者がセキュリティ運用も管理する場合に重要であり、EU AI法とデータ保護義務はAIシステムを開発または展開する組織に分類要件を生み出しています。大企業は、マルチクラウドデータ資産と管轄区域をまたがる要件により手動アプローチが非現実的なため、引き続き最大の顧客グループです。両グループとも、効果的なプログラムには分類ポリシーが進化するビジネスタクソノミー、クラウドアーキテクチャ、およびAIユースケースに合わせて整合し続けることが必要なため、変化するデータタイプと規制義務に適応できる制御が必要です。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域はデータローカライゼーション規制とエンタープライズデータ量の拡大に支援され、2031年にかけてCAGR 28.66%で成長する見込みです。中国の分類標準と金融データ格付けルール、インドおよびその他の経済圏での規制変化が採用を支援しています。組織はまた、機密情報をソブリンクラウドラットフォームに移行する前に分類が必要であり、これにより規制コンプライアンス、クラウド移行、AIの活用、および国内データインフラが地域全体で結びついています。北米は2025年に最大の地域貢献国であり続け、成熟したクラウド採用と重複するデータセキュリティ要件に支援された収益シェア42.39%を記録しました。ヨーロッパも、組織がGDPR、DORA、NIS2、およびEU AI法の要件を同時に対処しなければならないため、持続的な需要があり、重複する規制要件にわたって分類カバレッジを文書化し監査を支援できるツールの価値を高めています。


 お客様のデータは安全であり、販売や共有は一切行われません。

