
Tamanho e Participação do Mercado de Serviços Gerenciados de Classificação e Descoberta de Dados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.17 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.85 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 19.37 % |
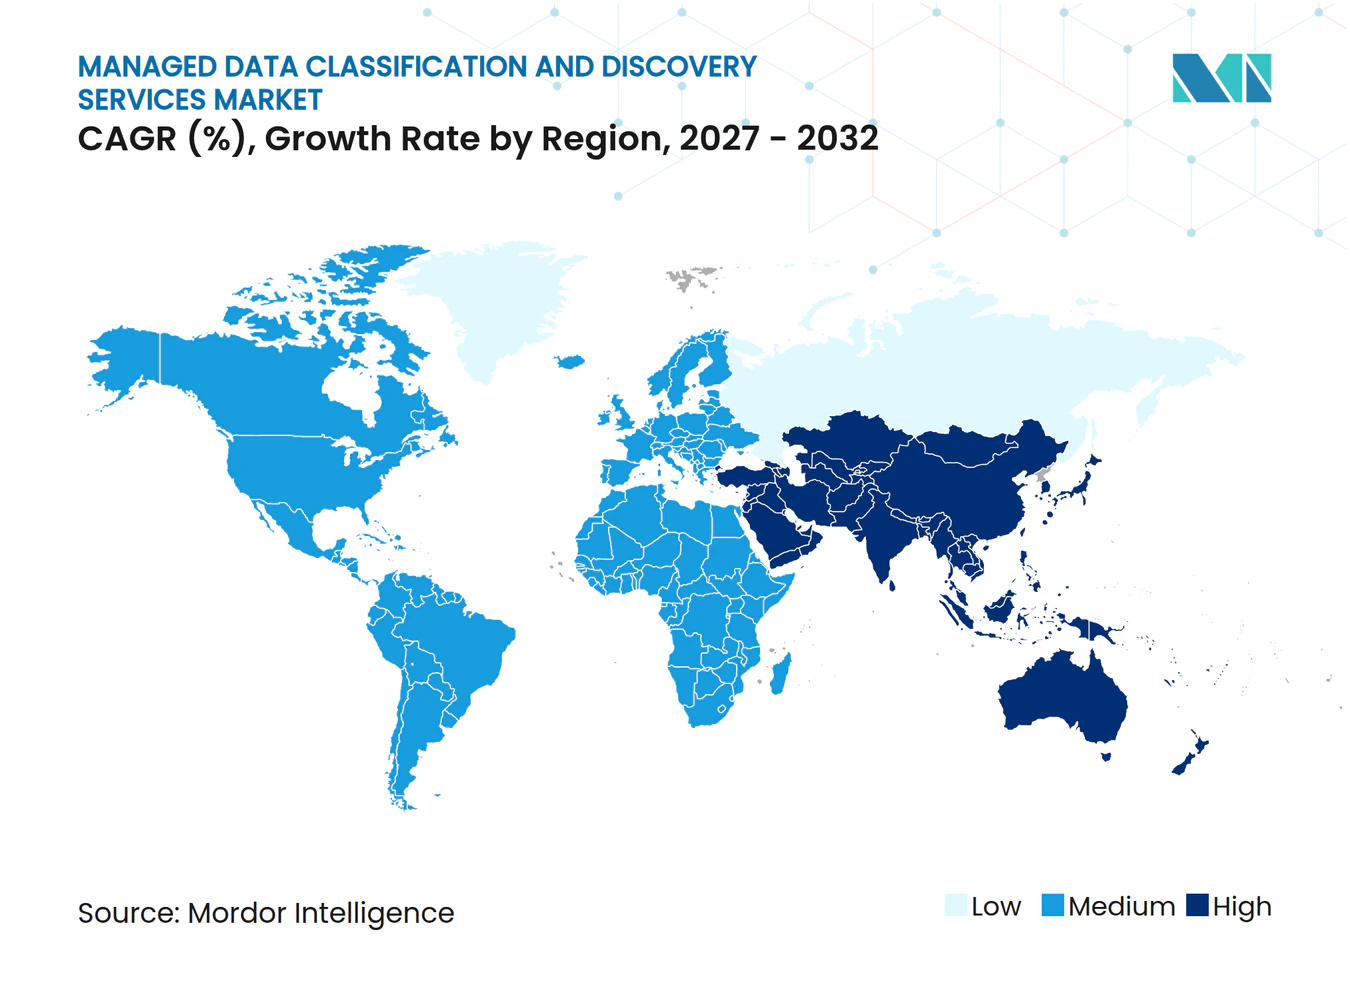
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Classificação e Descoberta de Dados por Mordor Intelligence
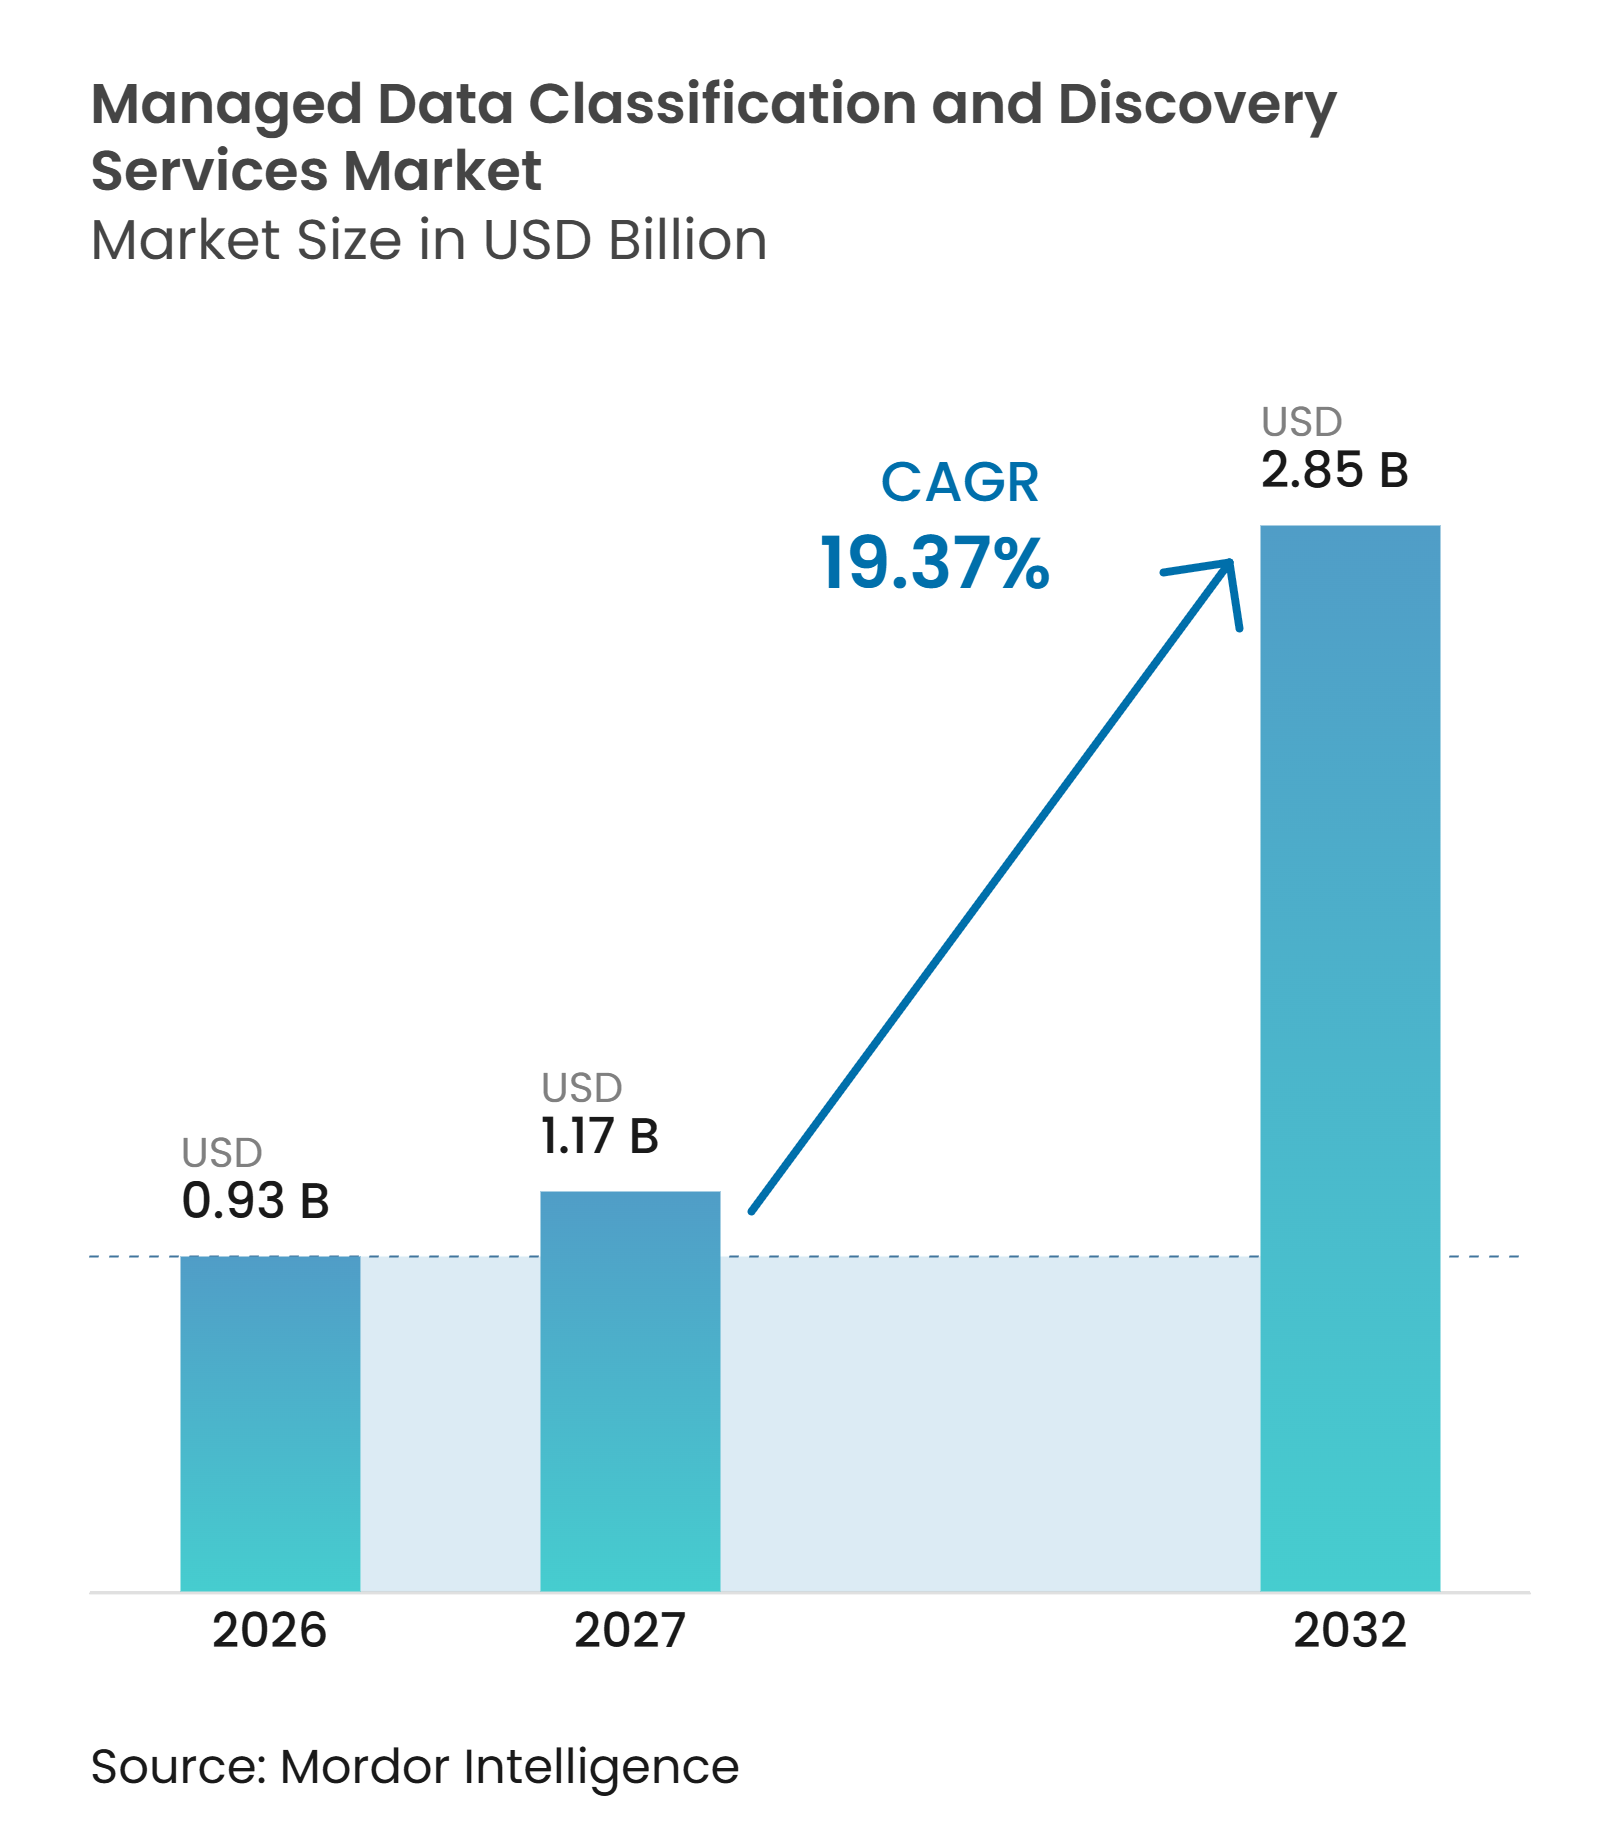
O tamanho do mercado de serviços gerenciados de classificação e descoberta de dados está projetado para expandir de 0,93 bilhões de USD em 2026 e 1,17 bilhões de USD em 2027 para 2,85 bilhões de USD até 2032, registrando um CAGR de 19,37% entre 2027 e 2032. O mercado de serviços gerenciados de classificação e descoberta de dados está migrando de trabalhos periódicos de conformidade para um serviço contínuo que apoia a governança de dados e o uso de inteligência artificial. Os provedores podem assumir trabalhos recorrentes, como retreinamento de modelos, atualização de regras e resolução de problemas de classificação, o que ajuda os clientes a utilizarem orçamentos operacionais em vez de projetos internos pontuais. As regras de residência de dados, a adoção da nuvem e o uso mais amplo da inteligência artificial estão aumentando a necessidade de descoberta e classificação contínuas nos dados corporativos. O mercado de serviços gerenciados de classificação e descoberta de dados também se beneficia quando os clientes combinam classificação, controles de segurança, governança de acesso e relatórios em um único contrato. Precisão, integração com sistemas legados e escassez de especialistas em governança continuam sendo limitações práticas para a implantação e a capacidade dos provedores.
Principais Conclusões do Relatório
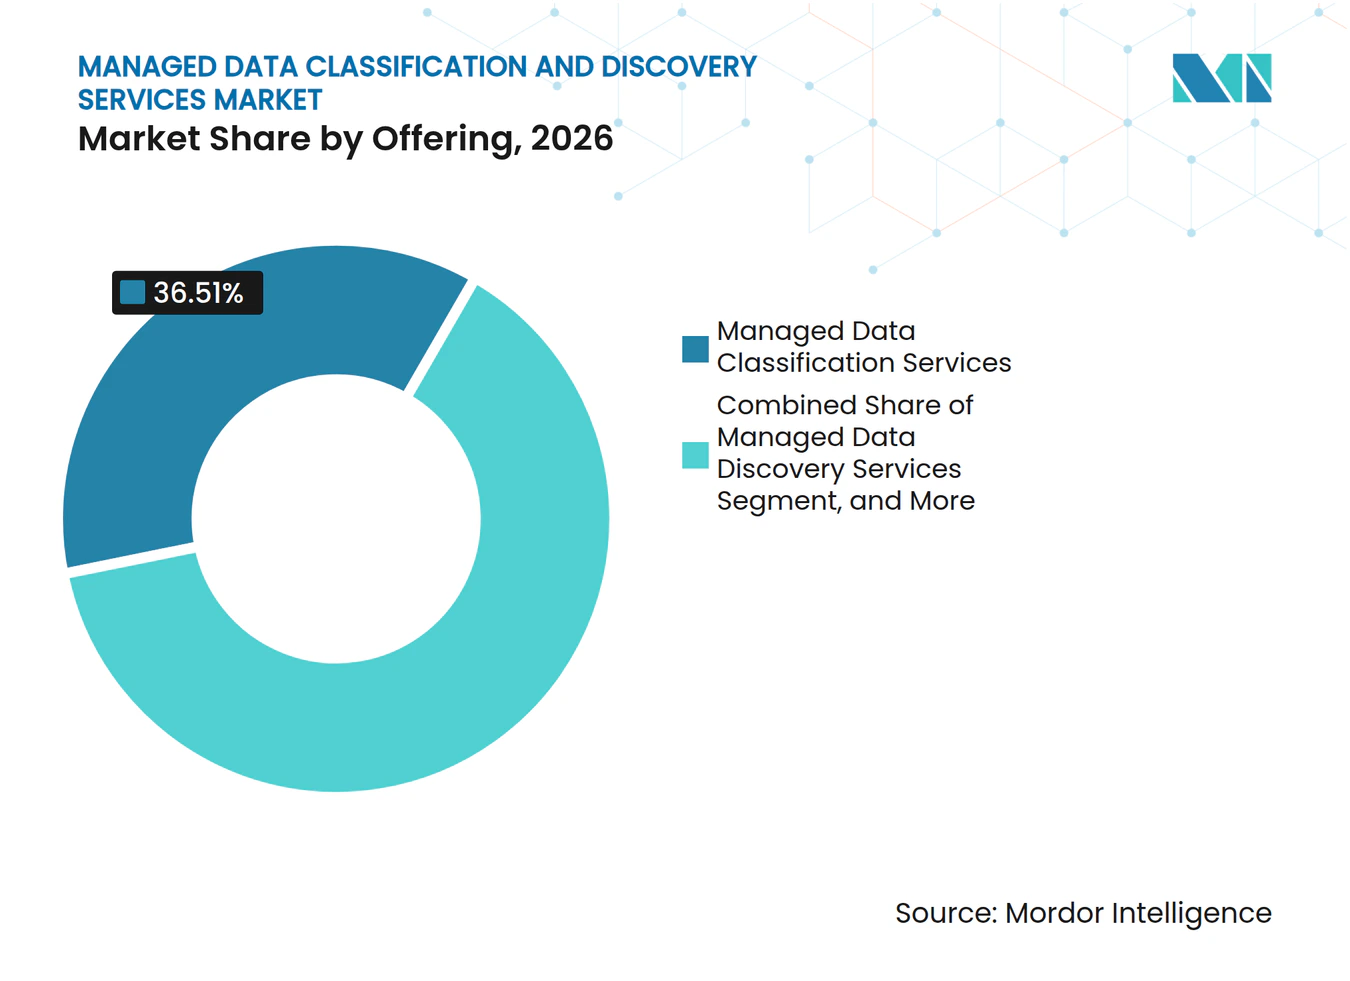
- Por oferta, os Serviços Gerenciados de Classificação de Dados detinham 36,51% da receita em 2026, enquanto os Serviços Gerenciados Integrados de Segurança de Dados estão projetados para expandir a um CAGR de 21,92% até 2032.
- Por modelo de implantação, a nuvem detinha 44,59% da receita em 2026 e está projetada para expandir a um CAGR de 22,54% até 2032 no mercado de serviços gerenciados de classificação e descoberta de dados.
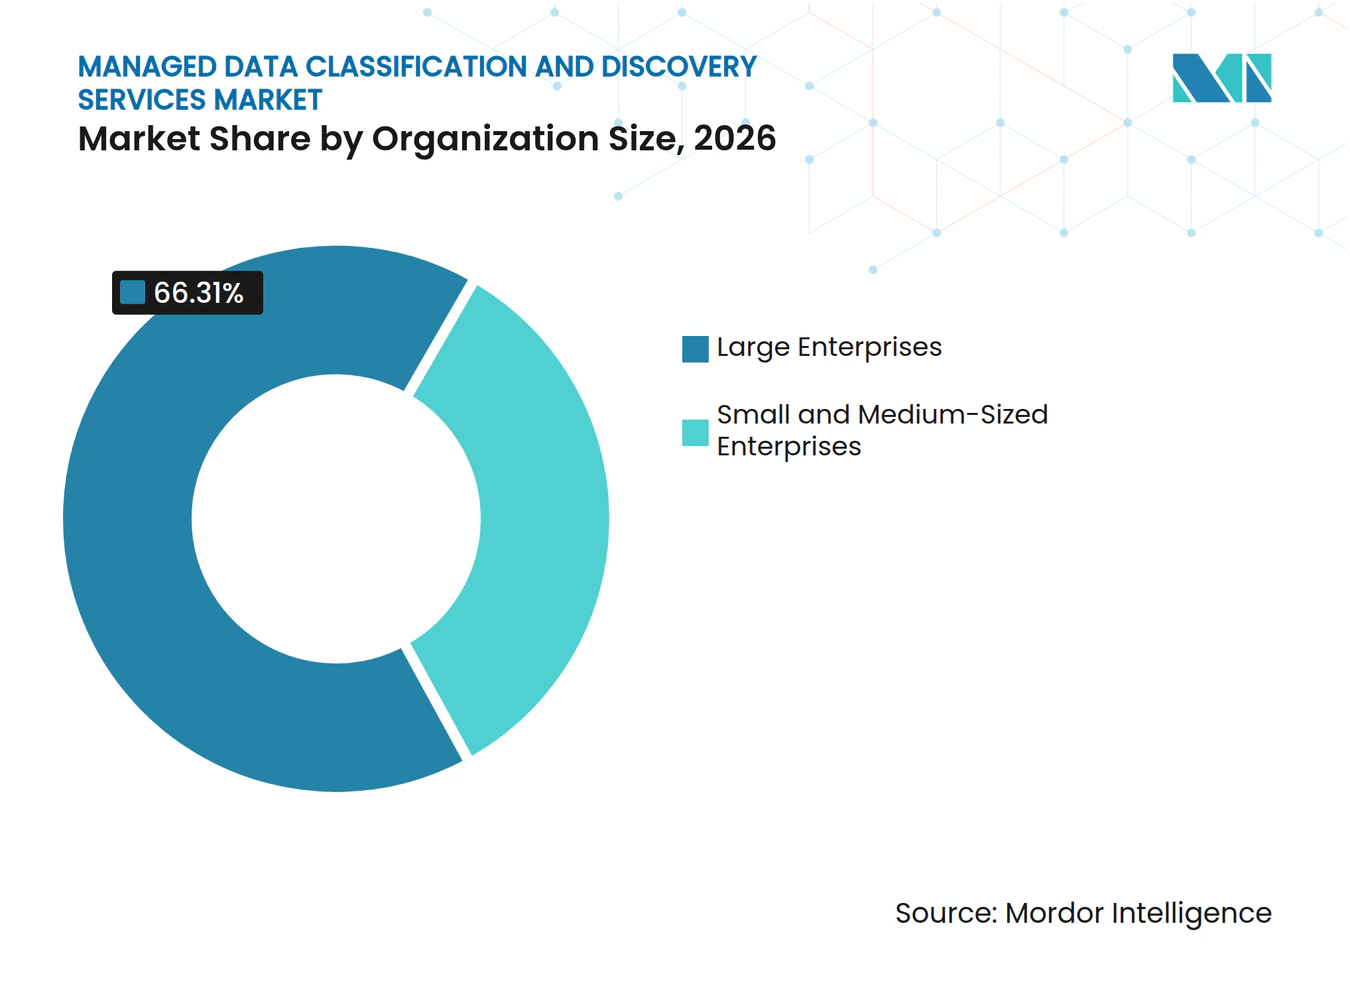
- Por tamanho da organização, as grandes empresas responderam por 66,31% da receita em 2026, enquanto as PMEs estão projetadas para crescer a um CAGR de 22,38% até 2032.
- Por vertical do setor, o BFSI detinha 25,58% da receita em 2026, enquanto Saúde e Ciências da Vida estão projetadas para expandir a um CAGR de 20,61% até 2032.
- Por geografia, a América do Norte detinha 38,42% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 22,77% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão das Obrigações de Privacidade e Residência de Dados | +4.8% | Global, com maior intensidade na UE, Ásia-Pacífico e Índia | Médio prazo (2 a 4 anos) |
| Crescimento dos Volumes de Dados Corporativos Estruturados e Não Estruturados | +4.2% | Global | Longo prazo (≥ 4 anos) |
| Crescimento da Dispersão de Dados em Nuvem, SaaS e Multinuvem | +3.8% | América do Norte e UE, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção Crescente de Segurança de Confiança Zero e Conformidade Automatizada | +3.2% | América do Norte, UE e Austrália | Médio prazo (2 a 4 anos) |
| Acesso de Agentes de Inteligência Artificial a Dados Exigindo Classificação Contínua | +2.5% | Global | Curto prazo (≤ 2 anos) |
| Classificação Localizada para Repositórios Legados e de Baixa Conectividade | +1.5% | América do Sul, Oriente Médio e África, e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Obrigações de Privacidade e Residência de Dados
As obrigações de residência de dados estão criando uma necessidade sustentada de classificação gerenciada, pois as empresas devem identificar quais dados possuem e onde podem ser processados. Esses requisitos variam por categoria de dados, condição de transferência e expectativa de auditoria, tornando um inventário periódico inadequado para grandes organizações. O mercado de serviços gerenciados de classificação e descoberta de dados, portanto, se beneficia de trabalhos contínuos em vez de se limitar a uma única revisão de conformidade. O trabalho resultante de revisão, documentação e remediação favorece provedores que conseguem atualizar as classificações à medida que os conjuntos de dados e as obrigações mudam. Isso pode tornar a entrega gerenciada mais relevante para organizações com operações em diversas jurisdições.
Crescimento dos Volumes de Dados Corporativos Estruturados e Não Estruturados
O crescimento dos volumes de informações estruturadas e não estruturadas está ampliando a lacuna entre o que as empresas armazenam e o que as equipes internas conseguem revisar. A Proofpoint relatou que mais de 29% das organizações experimentaram pelo menos 30% de crescimento de dados no ano anterior, e mais de 25% gerenciavam mais de 1 petabyte. Documentos, conteúdo de colaboração e material gerado por inteligência artificial são mais difíceis de classificar de forma consistente com regras simples. O mercado de serviços gerenciados de classificação e descoberta de dados pode abordar essa questão por meio de ciclos recorrentes de descoberta e manutenção de modelos. Os provedores gerenciados também podem absorver o esforço necessário quando os clientes introduzem novos formatos de dados ou revisam taxonomias internas. O resultado é uma relação de serviço focada em manter uma classificação utilizável em vez de produzir um inventário estático.
Crescimento da Dispersão de Dados em Nuvem, SaaS e Multinuvem
As implantações em nuvem, SaaS e multinuvem distribuem dados sensíveis em ambientes com diferentes controles e práticas de metadados. A Proofpoint constatou que quase 2 em cada 3 organizações utilizavam 6 ou mais fornecedores de segurança de dados, o que pode enfraquecer a visibilidade entre os repositórios. Essa fragmentação dificulta que as equipes internas mantenham a descoberta e a classificação unificadas. O mercado de serviços gerenciados de classificação e descoberta de dados apresenta uma oportunidade para clientes que buscam uma visão consolidada entre repositórios em nuvem, sistemas de arquivos e plataformas de colaboração. Em fevereiro de 2026, a ASEAN endossou um framework regional para computação em nuvem transfronteiriça, incluindo Corredores de Dados Confiáveis para setores regulados. Esse framework pode reduzir a hesitação em relação a serviços de classificação baseados em nuvem no Sudeste Asiático, mantendo os requisitos de governança em perspectiva.
Adoção Crescente de Segurança de Confiança Zero e Conformidade Automatizada
A segurança de confiança zero atribui maior valor à classificação de dados porque as decisões de acesso podem levar em conta a sensibilidade das informações solicitadas. Os metadados de classificação podem ajudar a alinhar os controles de acesso com usuários, dados e contextos operacionais. O roteiro de confiança zero do Departamento de Defesa dos Estados Unidos identifica a descoberta e a classificação automatizadas de dados como parte das capacidades avançadas de dados.[1] Requisitos desse tipo podem influenciar os padrões de aquisição de contratantes e organizações que alinham seus controles com padrões do setor público. O mercado de serviços gerenciados de classificação e descoberta de dados pode se beneficiar à medida que os contratos migram de varreduras periódicas para trabalhos contínuos de governança de acesso. Um escopo de contrato mais amplo pode fortalecer a retenção de clientes quando os resultados de classificação são integrados aos fluxos de trabalho diários de segurança e conformidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altas Taxas de Falsos Positivos e Erosão da Confiança na Classificação | -1.6% | Global | Curto prazo (≤ 2 anos) |
| Integração Complexa com Fontes de Dados Legadas e Personalizadas | -1.2% | América do Norte, Europa e América do Sul | Médio prazo (2 a 4 anos) |
| Escassez de Especialistas em Governança de Dados e Remediação | -0.9% | Global, aguda na UE e na América do Norte | Longo prazo (≥ 4 anos) |
| Alto Custo de Varredura de Ambiente Completo e Reclassificação Contínua | -0.7% | Mercados emergentes e PMEs globalmente | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altas Taxas de Falsos Positivos e Erosão da Confiança na Classificação
Os falsos positivos podem reduzir a confiança nos programas de classificação quando conteúdo corporativo rotineiro é repetidamente identificado como sensível. Um estudo de 2025 constatou que 65% dos analistas de segurança preferiam a supervisão híbrida humano-inteligência artificial à automação total.[2] Essa preferência mostra por que os clientes podem manter a revisão humana mesmo quando mecanismos automatizados estão disponíveis. Se as taxas de erro permanecerem elevadas, as equipes podem adicionar listas de exclusão que reduzem a cobertura e criam lacunas que aparecem durante uma auditoria. O mercado de serviços gerenciados de classificação e descoberta de dados deve, portanto, competir pela qualidade da validação, além da abrangência da cobertura. Provedores que combinam automação com revisão humana direcionada podem abordar melhor os problemas de confiança sem sacrificar a operação contínua.
Integração Complexa com Fontes de Dados Legadas e Personalizadas
Sistemas legados e repositórios personalizados podem retardar a classificação gerenciada porque podem carecer de esquemas consistentes ou de uma interface de classificação utilizável. O problema é relevante em ambientes que utilizam sistemas mais antigos de planejamento de recursos empresariais, tecnologia operacional, bancos de dados proprietários ou estruturas de dados personalizadas. Um estudo sobre métodos de classificação de dados observa que a implementação deve levar em conta as características variadas dos dados e dos ambientes operacionais. Ambientes industriais e de energia podem ser difíceis porque os protocolos operacionais podem não fornecer metadados que os mecanismos de classificação consigam interpretar diretamente. Os provedores podem precisar de conectores personalizados e de uma integração mais extensa antes que a varredura contínua se torne viável. Essas demandas podem prolongar os cronogramas de implementação e tornar os custos mais difíceis de definir no início de um contrato com o cliente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Serviços de Classificação Ancoram a Receita enquanto os Pacotes Integrados de Segurança EscalamOs Serviços Gerenciados de Classificação de Dados detinham 36,51% de participação de mercado no mercado de serviços gerenciados de classificação e descoberta de dados em 2026, tornando-se a oferta líder. A classificação é geralmente a camada de serviço inicial porque uma organização deve primeiro identificar o tipo e a sensibilidade de seus dados. Esse serviço pode estabelecer o inventário de dados que posteriormente apoia a descoberta, a governança de acesso e os relatórios de conformidade. Ele também oferece aos provedores um ponto de entrada nos processos dos clientes que exigem revisão contínua de dados. Os Serviços Gerenciados de Descoberta de Dados ficaram em segundo lugar porque as empresas precisam de visibilidade contínua em repositórios em nuvem e plataformas de colaboração em evolução.
Os Serviços Gerenciados Integrados de Segurança de Dados estão projetados para expandir a um CAGR de 21,92% até 2032. Os compradores buscam cada vez mais contratos que conectem classificação, descoberta, gestão de postura de segurança, governança de acesso e relatórios de conformidade. Essa preferência pode reduzir o ônus de gerenciar diversas ferramentas e relações de serviço separadas. O setor de serviços gerenciados de classificação e descoberta de dados está respondendo ao incorporar essas funções em ofertas mais amplas de plataforma e serviços gerenciados. O pacote resultante pode suportar valores de contrato mais elevados quando o provedor é responsável tanto pela identificação dos dados quanto pelo auxílio na gestão de sua proteção.



Por Modelo de Implantação:
A Nuvem Domina e Acelera enquanto o Modelo Híbrido Ancora Setores ReguladosA nuvem respondeu por 44,59% da receita em 2026 e é o modelo de implantação líder. A entrega escalável via SaaS suporta a classificação em cargas de trabalho distribuídas sem exigir que cada cliente opere o mesmo nível de infraestrutura interna. A entrega em nuvem também é adequada para organizações que precisam de cobertura em múltiplos ambientes. O modelo é especialmente relevante quando os dados se movem entre repositórios mais rapidamente do que uma revisão anual convencional consegue acompanhar. Ele também suporta serviços baseados em assinatura que podem ser ajustados conforme os patrimônios de dados mudam.
A nuvem está projetada para expandir a um CAGR de 22,54% até 2032, tornando-se o modelo de implantação de crescimento mais rápido. O framework regional de nuvem da ASEAN, endossado em 2026, pode promover maior conforto com serviços de governança baseados em nuvem para casos de uso regulados no Sudeste Asiático. Os modelos locais e híbridos ainda são relevantes quando requisitos de defesa, infraestrutura crítica ou nuvem soberana limitam onde os dados podem ser examinados. A Concentric AI introduziu o Private Scan Manager para AWS GovCloud em janeiro de 2026 para suportar trabalhos de classificação e conformidade em ambientes isolados. O mercado de serviços gerenciados de classificação e descoberta de dados continuará, portanto, a exigir opções de implantação que reflitam as necessidades de segurança e residência.
Por Tamanho da Organização:
Grandes Empresas Lideram enquanto as PMEs Emergem como Catalisador de CrescimentoAs grandes empresas detinham 66,31% da receita em 2026, refletindo a escala de sua exposição regulatória e de seus patrimônios de dados multinacionais. No mercado de serviços gerenciados de classificação e descoberta de dados, essas organizações geralmente gerenciam grandes volumes de informações de clientes, operacionais e de funcionários em muitos sistemas. Seu trabalho acumulado de classificação pode incluir programas de varredura que funcionam por anos e descobrem grandes pendências de remediação. Essa escala favorece provedores gerenciados que conseguem coordenar fluxos de trabalho de descoberta, atualizações de políticas e remediação. Grandes contas também podem suportar integrações mais profundas entre repositórios em nuvem e internos.
As PMEs estão projetadas para expandir a um CAGR de 22,38% até 2032. Sua demanda é sustentada por um perímetro de conformidade mais amplo e por serviços nativos em nuvem que reduzem a necessidade de equipes internas extensas. Os serviços de assinatura podem oferecer menor atrito de integração do que programas projetados para as maiores empresas. O setor de serviços gerenciados de classificação e descoberta de dados pode alcançar esse grupo tornando as práticas de governança corporativa mais acessíveis como serviço gerenciado. Provedores que tornam os resultados claros e a implementação gerenciável estão melhor posicionados para atender organizações menores.

Por Vertical do Setor:
O BFSI Lidera pela Densidade Regulatória enquanto a Saúde Acelera pela Complexidade das Informações de Saúde ProtegidasO BFSI respondeu por 25,58% da receita em 2026, tornando-se o maior vertical. As instituições financeiras operam sob requisitos sobrepostos de informações de clientes, qualidade de dados, segurança de pagamentos e revisão supervisória. Elas também gerenciam grandes patrimônios de dados, tornando a descoberta e a classificação contínuas mais práticas do que a revisão manual. O mercado de serviços gerenciados de classificação e descoberta de dados atende a essa necessidade por meio da identificação contínua de registros sensíveis e do monitoramento de acessos não autorizados. A escala e a sensibilidade dos dados financeiros podem tornar os serviços gerenciados uma opção útil quando as equipes internas de governança precisam de capacidade adicional.
Saúde e Ciências da Vida estão projetadas para expandir a um CAGR de 20,61% até 2032. As informações de saúde protegidas agora se estendem por telemedicina, arquivos de imagens, conjuntos de dados de pesquisa, dispositivos conectados, repositórios em nuvem e processadores terceirizados. A Censinet descreveu a classificação dinâmica como relevante para identificar informações de saúde protegidas em repositórios em nuvem e para apoiar a conformidade com a HIPAA. Esse ambiente operacional aumenta o valor de uma classificação atualizada em vez de limitada a um registro histórico. Governo e Administração Pública, Tecnologia da Informação e Telecomunicações, Varejo e Comércio Eletrônico, Manufatura Industrial e Energia e Serviços Públicos fornecem uma base diversificada da demanda restante.
Análise Geográfica
Mercado de Serviços Gerenciados de Classificação e Descoberta de Dados da América do Norte
A América do Norte deteve 38,42% da participação no mercado de serviços gerenciados de classificação e descoberta de dados em 2026, tornando-se o maior contribuinte regional. A região se beneficia de gastos avançados em cibersegurança, amplo uso de nuvem e requisitos formais de privacidade. O roteiro de confiança zero do Departamento de Defesa dos Estados Unidos identifica a descoberta e a classificação automatizadas como parte das capacidades avançadas de dados. Tais requisitos podem influenciar os padrões de aquisição para contratantes federais e organizações relacionadas. Os Estados Unidos respondem pela maior parte da receita regional, enquanto o Canadá e o México reforçam a necessidade de tratamento coordenado dos fluxos de dados transfronteiriços.
Mercado de Serviços Gerenciados de Classificação e Descoberta de Dados da Europa
A Europa é o segundo maior agrupamento regional no mercado de serviços gerenciados de classificação e descoberta de dados. As empresas na Alemanha, no Reino Unido e na França possuem requisitos significativos nos setores de serviços financeiros e manufatura industrial. Essas organizações frequentemente operam ambientes de dados complexos e enfrentam expectativas regulatórias rigorosas, enquanto a Itália, a Espanha e outros mercados europeus estão desenvolvendo programas de classificação em um ritmo mais gradual. A oportunidade regional depende de modelos de serviço que suportem diferentes requisitos nacionais, mantendo uma visão consolidada dos dados corporativos.
Mercado de Serviços Gerenciados de Classificação e Descoberta de Dados da APAC, MEA e América do Sul
A Ásia-Pacífico está projetada para expandir a um CAGR de 22,77% até 2032, tornando-se a região de crescimento mais rápido. Políticas de nuvem soberana, requisitos de residência de dados e a adoção de inteligência artificial corporativa estão aumentando a necessidade de estabelecer categorias de dados confiáveis. O framework de nuvem da ASEAN, endossado em fevereiro de 2026, incluiu Corredores de Dados Confiáveis para setores regulados. Índia, Singapura, Japão, Coreia do Sul e Austrália são locais importantes para esse trabalho, pois a arquitetura de nuvem e os requisitos de governança estão evoluindo conjuntamente. O Oriente Médio e a África estão se desenvolvendo de forma constante por meio de programas de governo digital e atividades mais amplas de proteção de dados, enquanto a América do Sul representa uma oportunidade em estágio inicial, centrada em serviços financeiros e varejo.
Cenário Competitivo
Concentração do Mercado
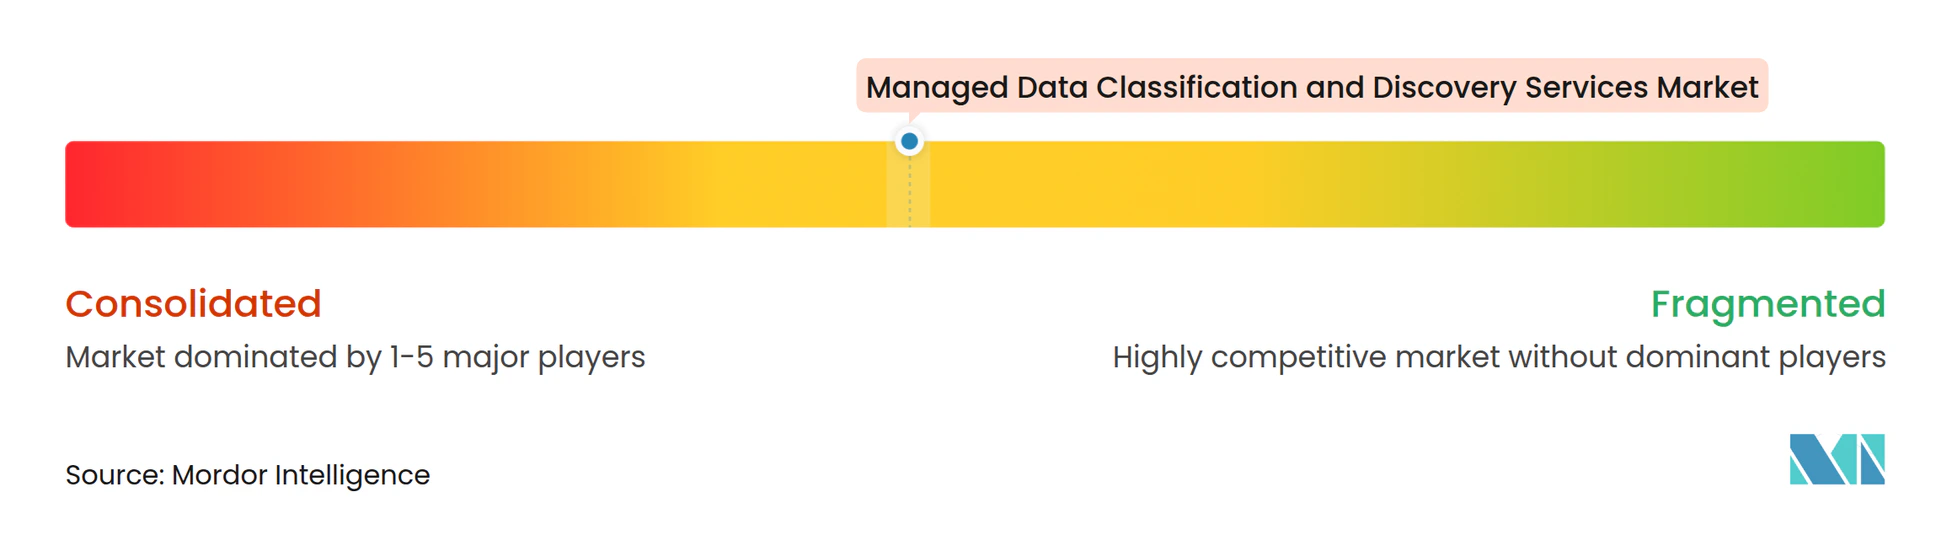
O mercado de serviços gerenciados de classificação e descoberta de dados é moderadamente concentrado entre os fornecedores, enquanto seus modelos de entrega permanecem fragmentados. Plataformas adjacentes a hiperescaladores, provedores especializados e provedores de serviços gerenciados de segurança competem por contratos corporativos. As grandes plataformas buscam combinar a classificação de dados com governança de acesso, gestão de postura de segurança de inteligência artificial e automação de conformidade. Essa abordagem pode tornar uma relação mais ampla com o fornecedor mais atraente para compradores que desejam menos sistemas de controle separados.
A consolidação de plataformas é uma característica definidora do ambiente competitivo de 2026. Em outubro de 2026, a Proofpoint anunciou uma aquisição em dinheiro de 6,3 bilhões de USD da Varonis Systems, combinando as capacidades de segurança de dados e inteligência artificial da Varonis com as capacidades de cibersegurança da Proofpoint. Em dezembro de 2025, a Veeam concluiu sua aquisição da Securiti AI e incorporou o DataAI Command Center em sua plataforma de proteção de dados.[3] A Cyera disponibilizou sua plataforma de gestão de postura de segurança de dados por meio do AWS Security Hub em fevereiro de 2026, integrando os resultados de classificação nos fluxos de trabalho de segurança em nuvem já estabelecidos. Esses movimentos mostram que a classificação está se tornando parte de portfólios mais amplos de segurança e governança, em vez de uma capacidade pontual separada.
Especialistas como Spirion, PKWARE, Nightfall AI, Sentra, Ground Labs e Dathena focam em tipos de dados específicos e casos de uso verticais. Essa especialização pode ser importante para informações de saúde protegidas, dados de pagamento, propriedade intelectual e outros conteúdos onde mecanismos de uso geral podem não atingir a precisão necessária. Uma lacuna notável permanece em tecnologia operacional e dados industriais, incluindo registros de sensores, registros de SCADA e desenhos de engenharia, que podem exigir conectores personalizados. A Concentric AI expandiu a descoberta de dados sensíveis para documentos com assinaturas visuais consistentes em agosto de 2026. O mercado de serviços gerenciados de classificação e descoberta de dados oferece aos provedores espaço para se diferenciar por meio de cobertura de conteúdo orientada por inteligência artificial, conectores específicos do setor e suporte de remediação gerenciada.
Líderes do Setor de Serviços Gerenciados de Classificação e Descoberta de Dados
-
Varonis Systems, Inc.
-
BigID, Inc.
-
Cyera, Inc.
-
Securiti, Inc.
-
archTIS Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Classificação e Descoberta de Dados Empresas cobertas neste relatório
- Varonis Systems, Inc.
- BigID, Inc.
- Cyera, Inc.
- Securiti, Inc.
- Spirion, LLC
- Ground Labs Pte. Ltd.
- PKWARE, Inc.
- Netwrix Corporation
- Nightfall AI, Inc.
- Sentra, Inc.
- DataSunrise, Inc.
- Dathena Science Pte. Ltd.
- 1touch.io, Inc.
- Concentric AI, Inc.
- MinerEye Ltd.
- ActiveNav, Inc.
- Dataguise, Inc.
- Safetica Technologies s.r.o.
- MENTIS, Inc.
- GTB Technologies, Inc.
- Seclore Technology Private Limited
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Classificação e Descoberta de Dados
- Outubro de 2026: A Proofpoint anunciou uma aquisição em dinheiro de 6,3 bilhões de USD da Varonis Systems, Inc., combinando a plataforma de segurança de dados e inteligência artificial da Varonis com as capacidades de cibersegurança humana e de agentes da Proofpoint. Aprovada por unanimidade pelo conselho da Varonis e com previsão de conclusão no primeiro semestre de 2027, a operação é financiada por capital comprometido da Thoma Bravo e coinvestimento do Ontario Teachers' Pension Plan. A Varonis será retirada da Nasdaq após a conclusão.
- Setembro de 2026: A Concentric AI fortaleceu sua equipe de liderança executiva para apoiar a crescente demanda global por governança de inteligência artificial e segurança de dados, sinalizando expansão organizacional antes da expansão geográfica e vertical.
- Março de 2026: A Netwrix expandiu sua plataforma 1Secure para oferecer visibilidade e governança sobre como agentes e assistentes de inteligência artificial, incluindo o Microsoft Copilot, acessam dados sensíveis, adicionando capacidades ampliadas de descoberta e classificação em plataformas de colaboração, sistemas de arquivos e ambientes em nuvem, e introduzindo prevenção de perda de dados por inteligência artificial que bloqueia o compartilhamento de dados sensíveis por meio de prompts de inteligência artificial em navegadores.
- Fevereiro de 2026: A Cyera disponibilizou sua plataforma de gestão de postura de segurança de dados por meio do AWS Security Hub em um plano estendido, integrando os resultados de classificação diretamente nos fluxos de trabalho de segurança em nuvem existentes para compradores corporativos nativos da AWS.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Classificação e Descoberta de Dados
O Mercado de Serviços Gerenciados de Classificação e Descoberta de Dados refere-se ao mercado de serviços terceirizados e gerenciados profissionalmente que permitem às organizações identificar, descobrir, classificar, organizar e proteger dados estruturados e não estruturados em seus ambientes de tecnologia da informação. Esses serviços ajudam as organizações a localizar informações sensíveis, confidenciais, reguladas e críticas para os negócios em infraestruturas de nuvem, locais e híbridas, possibilitando melhor visibilidade de dados, governança, gestão de privacidade, conformidade regulatória e segurança da informação.
O Mercado de Serviços Gerenciados de Classificação e Descoberta de Dados é Segmentado por Oferta (Serviços Gerenciados de Classificação de Dados, Serviços Gerenciados de Descoberta de Dados, Serviços Gerenciados Integrados de Segurança de Dados e Outros Serviços Gerenciados de Dados), Modelo de Implantação (Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Vertical do Setor (BFSI, Saúde e Ciências da Vida, Governo e Administração Pública, Tecnologia da Informação e Telecomunicações, Varejo e Comércio Eletrônico, Manufatura Industrial, Energia e Serviços Públicos e Outros Verticais do Setor) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços Gerenciados de Classificação de Dados |
| Serviços Gerenciados de Descoberta de Dados |
| Serviços Gerenciados Integrados de Segurança de Dados |
| Outros Serviços Gerenciados de Dados |
| Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| BFSI |
| Saúde e Ciências da Vida |
| Governo e Administração Pública |
| Tecnologia da Informação e Telecomunicações |
| Varejo e Comércio Eletrônico |
| Manufatura Industrial |
| Energia e Serviços Públicos |
| Outros Verticais do Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Quênia | |
| Restante da África |
| Por Oferta | Serviços Gerenciados de Classificação de Dados | |
| Serviços Gerenciados de Descoberta de Dados | ||
| Serviços Gerenciados Integrados de Segurança de Dados | ||
| Outros Serviços Gerenciados de Dados | ||
| Por Modelo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical do Setor | BFSI | |
| Saúde e Ciências da Vida | ||
| Governo e Administração Pública | ||
| Tecnologia da Informação e Telecomunicações | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura Industrial | ||
| Energia e Serviços Públicos | ||
| Outros Verticais do Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Quênia | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de classificação e descoberta de dados?
O mercado de serviços gerenciados de classificação e descoberta de dados está projetado para expandir de 0,93 bilhões de USD em 2026 e 1,17 bilhões de USD em 2027 para 2,85 bilhões de USD até 2032, a um CAGR de 19,37%. O mercado de serviços gerenciados de classificação e descoberta de dados reflete uma mudança em direção à classificação contínua, descoberta, governança e suporte de remediação em vez de um inventário de dados pontual.
O que está impulsionando a demanda por serviços gerenciados de classificação de dados?
O mercado de serviços gerenciados de classificação e descoberta de dados é sustentado por obrigações de residência de dados, maiores volumes de dados estruturados e não estruturados, dispersão em nuvem e requisitos de segurança de confiança zero. Esses fatores aumentam a necessidade de identificar dados de forma consistente à medida que se movem entre repositórios, usuários e aplicações, ao mesmo tempo em que exigem que os provedores mantenham regras e validem classificações ao longo do tempo.
Qual oferta lidera os serviços gerenciados de classificação e descoberta de dados?
Os Serviços Gerenciados de Classificação de Dados lideraram com 36,51% da receita em 2026, enquanto os Serviços Gerenciados Integrados de Segurança de Dados estão projetados para ter a expansão mais rápida a um CAGR de 21,92%. O mercado de serviços gerenciados de classificação e descoberta de dados está migrando para relações de serviço em pacote que vinculam classificação, descoberta, controles de segurança, governança de acesso e relatórios de conformidade sob uma única relação com o provedor.
Por que a nuvem é importante para a classificação gerenciada de dados?
A nuvem detinha 44,59% da receita em 2026 e está projetada para expandir a um CAGR de 22,54%, sustentada por cargas de trabalho distribuídas e entrega via SaaS. O mercado de serviços gerenciados de classificação e descoberta de dados precisa de cobertura em nuvem porque os clientes armazenam informações sensíveis em provedores, ferramentas de colaboração, sistemas de arquivos e aplicações de negócios que podem mudar com mais frequência do que uma revisão anual padrão.
Qual grupo de clientes está crescendo mais rapidamente?
As PMEs estão projetadas para expandir a um CAGR de 22,38% até 2032, à medida que os serviços baseados em assinatura reduzem as barreiras de integração. O mercado de serviços gerenciados de classificação e descoberta de dados pode atender a essas organizações por meio de opções nativas em nuvem que limitam a necessidade de grandes equipes internas, programas personalizados complexos e trabalho técnico inicial substancial.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 22,77% até 2032, sustentada por políticas de residência de dados, necessidades de governança em nuvem e adoção de inteligência artificial. O mercado de serviços gerenciados de classificação e descoberta de dados é relevante nessa região porque as decisões de política e arquitetura de nuvem exigem cada vez mais que as organizações compreendam a sensibilidade, a localização e o uso permitido de seus dados.