
マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
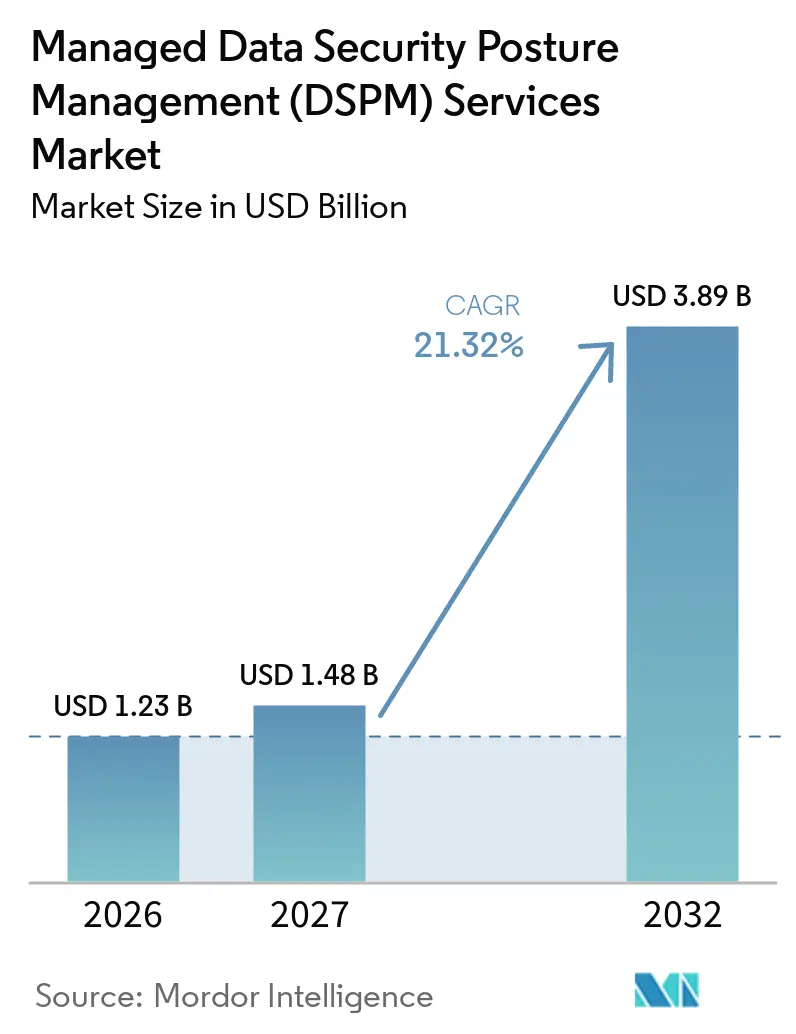
| 市場規模 (2027) | 1.48 十億米ドル |
| 市場規模 (2032) | 3.89 十億米ドル |
| 成長率 (2027 - 2032) | 21.32 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場分析
マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場規模は2026年に1.23 ビリオン 米ドルと評価され、2027年の1.48 ビリオン 米ドルから2032年には3.89 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは21.32%です。マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場は、マルチクラウドデータ資産の拡大と、クラウド、SaaS、およびレガシーデータ環境全体にわたる継続的な可視性の必要性によって支えられています。規制要件により、データ主権、暗号化キー管理、およびサプライヤー監視がサービス契約においてより中心的な位置を占めるようになっています。プロバイダーはこれらの要件を満たすために、マネージドオペレーションとアドバイザリー、実装、およびAIデータガバナンス機能を組み合わせています。マネージドDSPMサービス市場は、古いデータベースや断片化されたセキュリティツールが標準化された統合機能を欠く場合にデプロイメントの遅延に直面することもあります。より広範なセキュリティプラットフォームがデータディスカバリー、分類、および修復機能を追加するにつれて、統合が競争を再編しています。
主要レポートのポイント
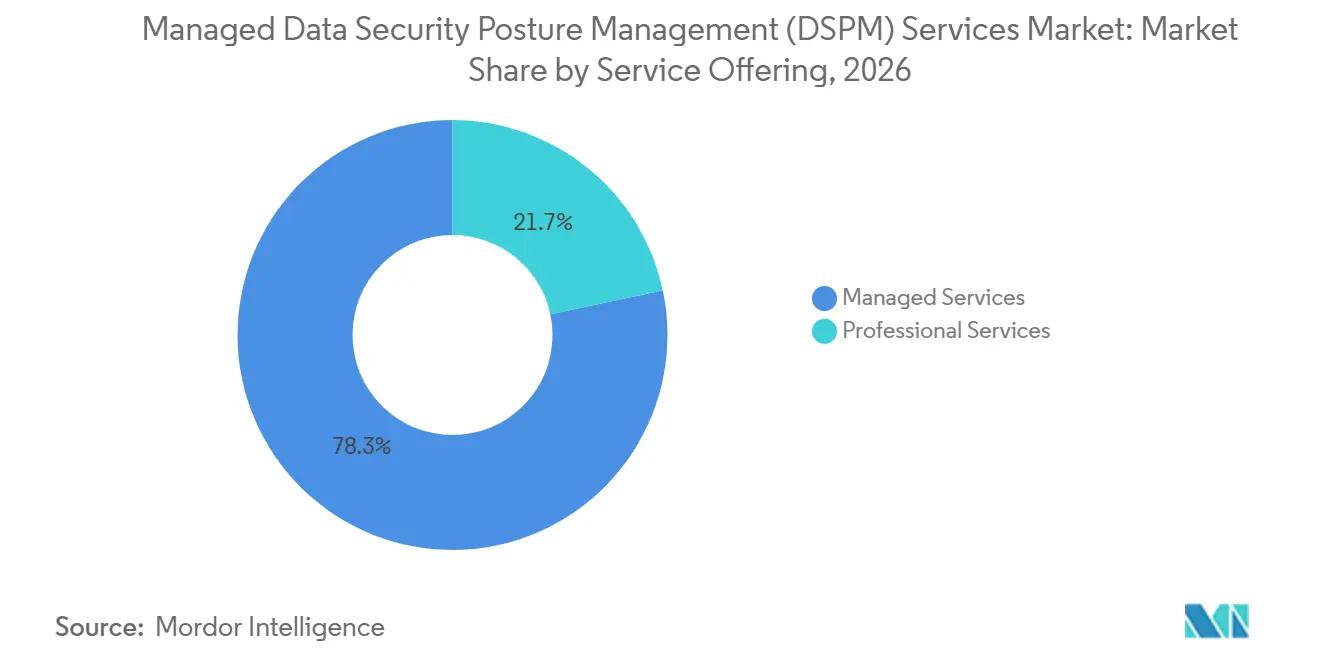
- サービス提供別では、マネージドサービスが2026年のマネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場において収益の78.32%を占め、プロフェッショナルサービスは2032年までに22.73%のCAGRで拡大すると予測されています。
- デリバリーモデル別では、フルマネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービスが2026年の収益の26.41%を占め、2032年までに23.61%のCAGRで拡大すると予測されています。
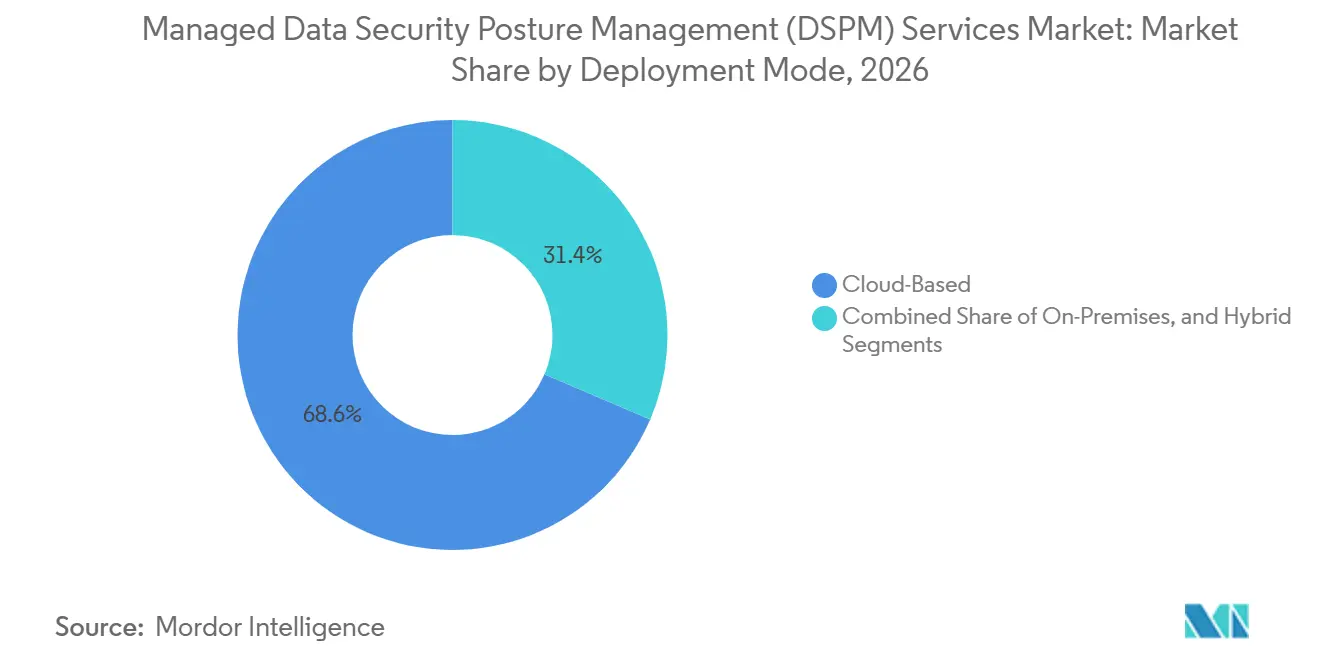
- デプロイメント環境別では、クラウドベースのデプロイメントが2026年の収益の68.58%を占め、2032年までに23.92%のCAGRで成長すると予測されています。
- サービス機能別では、データディスカバリーおよび分類が2026年のマネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場において収益の26.91%を占め、データアクセスガバナンスは2032年までに24.82%のCAGRで拡大すると予測されています。
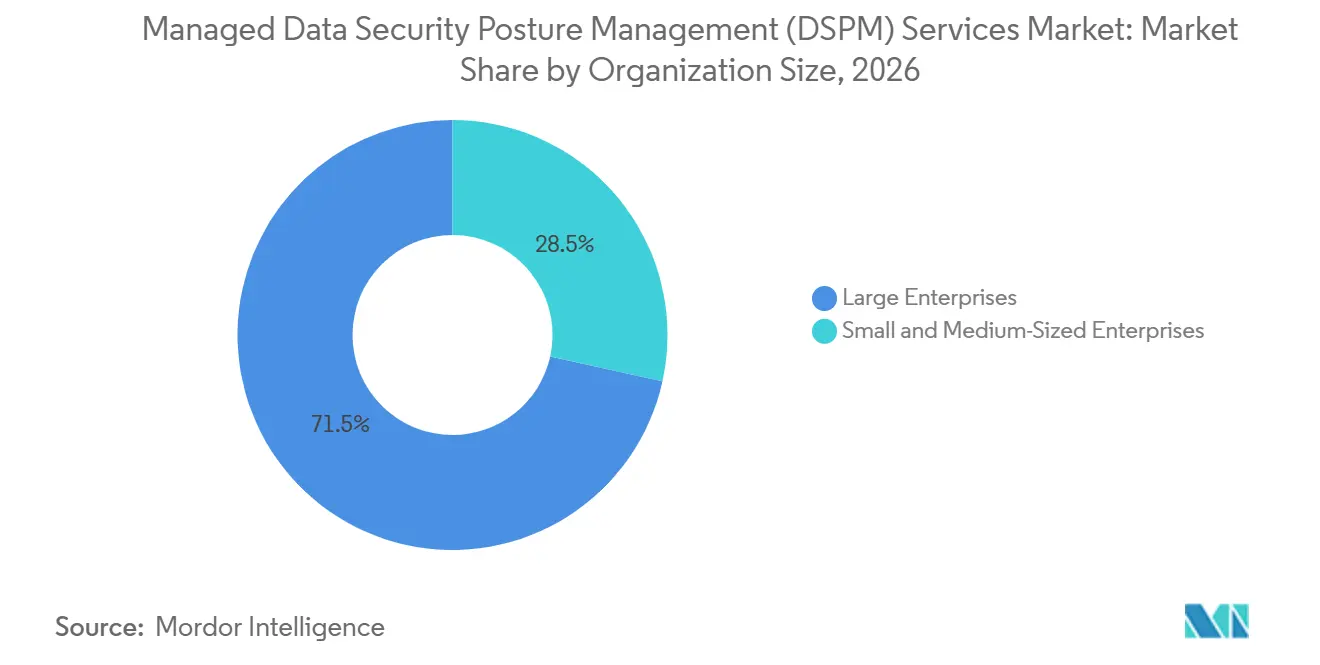
- 組織規模別では、大企業が2026年の収益の71.54%を占め、中小企業は2032年までに23.82%のCAGRで拡大すると予測されています。
- 産業垂直別では、BFSIが2026年の収益の27.69%を占め、ITおよび通信は2032年までに18.54%のCAGRで拡大すると予測されています。
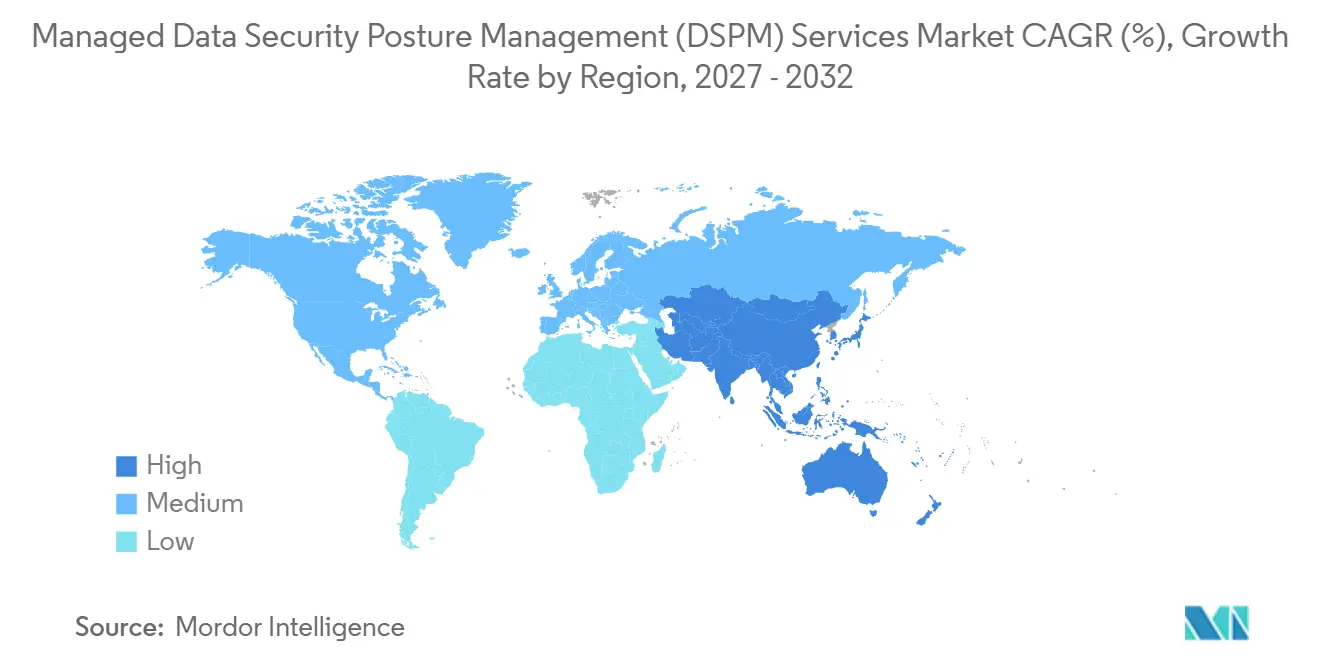
- 地域別では、北米が2026年のマネージドDSPMサービス市場の38.64%を占め、アジア太平洋地域は2032年までに22.86%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| マルチクラウドおよびハイブリッドデータ資産の拡大 | +4.5% | グローバル、特に北米およびアジア太平洋地域で顕著 | 短期(2年以内) |
| 規制強化およびデータ主権義務の拡大 | +3.5% | EUが中心、アジア太平洋地域および中東に波及 | 中期(2~4年) |
| 侵害、ランサムウェア、および機密データ漏洩リスクの増大 | +3.0% | グローバル、北米およびヨーロッパが高頻度侵害地域 | 短期(2年以内) |
| ゼロトラストおよびAIデータガバナンスの採用 | +2.5% | 北米およびヨーロッパ、アジア太平洋地域での早期採用 | 中期(2~4年) |
| 専門的なDSPMオペレーション人材の不足 | +2.0% | グローバル、アジア太平洋地域および南米で最も深刻 | 短期(2年以内) |
| 成果ベースの継続的データセキュリティオペレーションへの移行 | +1.5% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチクラウドおよびハイブリッドデータ資産の拡大
マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場は、異なるセキュリティモデル、ログ、およびアクセス制御を使用するクラウド環境全体にわたって可視性を維持する能力に依存しています。NISTは、クラウドネイティブサービスの違い、スタッフィングの複雑さ、および集中型セキュリティ実装を含むマルチクラウドアーキテクチャにおける23の統合的な課題を特定しました。[1] 機密情報は、単一の権威あるインベントリなしに、データパイプライン、地域バックアップ、ウェアハウススナップショット、SaaSアプリケーション、およびAIワークスペースにコピーされる可能性があります。これにより、規制対象または業務上重要なデータを扱う組織にとって、定期的なレビューでは不十分となります。マネージドサービスは、プロバイダー全体にわたるエージェントレスディスカバリーおよびポリシー監視を提供でき、各環境に対して個別のツールを運用する必要性を低減します。したがって、マネージドDSPMサービス市場は、ハイブリッド資産がより標準化されるのではなく、より複雑になるにつれて恩恵を受けます。
規制強化およびデータ主権義務の拡大
DORAは2025年1月から欧州連合の金融機関に適用されており、データセキュリティおよび出口戦略を含む分野に対処するためにICTプロバイダーとの契約上の取り決めを要求しています。NIS2は重要エンティティ全体にサイバーセキュリティの責任を拡大し、サプライチェーンリスク管理をより重視しています。これらの要件により、データの所在地、暗号化キーの権限、アクセス制御、および文書化された監視がマネージドサービスの調達に関連するものとなっています。欧州委員会のデジタルオムニバスイニシアチブも、組織とプロバイダーの基本的な義務を維持しながら、いくつかの報告義務を簡素化しようとしています。マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場は、購買者がデータ管理が継続的に機能していることの証拠をますます必要とするようになっているため、この変化から恩恵を受けています。NIS2における上級管理職の説明責任も、データリスクの意思決定を経営幹部の監督に近づけています。
侵害、ランサムウェア、および機密データ漏洩リスクの増大
マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場は、ネットワーク障害だけでなく、アクセス可能で価値のあるデータに焦点を当てた攻撃によって支えられています。アイデンティティ・セフト・リソース・センターは、2025年に金融サービスで739件、ヘルスケアで534件のデータ侵害を記録しました。[2] Zscalerは、2026年レポートにおいてランサムウェア関連のデータ窃取が896.2テラバイト、平均身代金支払額が431,995 米ドルであったと報告しました。これらのインシデントにより、機密データの発見、過剰なアクセスの特定、および攻撃者がそれらに到達する前に露出したレコードを優先することへの注目が高まっています。継続的な分類とアクセスレビューにより、サービスチームは法的、運用上、または顧客への損害を引き起こす可能性が最も高いデータ資産に集中できます。多くの組織が内部リソースだけではこれらのレビューを維持できないため、マネージドデリバリーを支持します。
ゼロトラストおよびAIデータガバナンスの採用
ゼロトラストの実践は、アプリケーション、サービスアカウント、およびAIエージェントによるデータアクセスをますますカバーするようになっています。Microsoftの2026年3月のガイダンスは、AIワークロードおよびエージェントの動作に検証、最小権限アクセス、および侵害想定の原則を適用しています。AIシステムはトレーニングデータを取得し、エンタープライズリポジトリをクエリし、機密コンテンツを含む出力を生成する可能性があります。これにより、従来のデータ損失防止ツールが完全に追跡するように設計されていなかったデータフローが生まれます。マネージドプロバイダーは、AIワークロードが触れるデータをマッピングし、それらのインタラクションを分類し、GDPR、HIPAA、およびEU AI法などのフレームワークのコンプライアンス証拠を準備できます。マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場は、一度限りのAIガバナンスレビューではなく、運用上の管理を必要とする組織に機会を提供します。
抑制要因の影響分析*
| 抑制要因 | ~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| レガシーシステム統合およびセキュリティツールの乱立 | -2.5% | グローバル、製造業中心および政府市場で最も顕著 | 中期(2~4年) |
| アラート疲労および機密データの誤分類 | -1.5% | グローバル、非構造化データが乱立する大企業で最も深刻 | 短期(2年以内) |
| アウトソーシングされたテレメトリに対するデータ主権および信頼の懸念 | -1.0% | ヨーロッパおよび中東、アジア太平洋地域での可視性が高まっている | 中期(2~4年) |
| 自動修復決定に対する不明確な説明責任 | -0.5% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーシステム統合およびセキュリティツールの乱立
マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場は、メインフレーム、レガシーリレーショナルデータベース、ファイルサーバー、および古いエンタープライズリソースプランニングシステムに依存する企業での採用が遅くなる可能性があります。これらの環境は、エージェントレスディスカバリーに必要なアプリケーションプログラミングインターフェースを提供しない場合があります。大企業はまた、DSPMの出力と並行して正規化する必要がある数十のセキュリティ製品を運用する場合があります。これにより、SIEM、クラウドセキュリティポスチャー管理、データ損失防止、およびアイデンティティガバナンスシステム全体で追加の作業が発生します。機密性の高い運用データが容易に接続できないシステムに残る可能性があるため、政府および製造業の組織は特に影響を受けます。テスト済みのコネクタと明確な統合計画を持つプロバイダーは、この制約を軽減し、サービスを運用可能にするために必要な時間を短縮できます。
アラート疲労および機密データの誤分類
データリスクの発見は、有用なコンテキストが欠如しているか、誤検知が多すぎる場合にセキュリティチームを圧倒する可能性があります。アイデンティティ・セフト・リソース・センターは、2025年の侵害通知の70%が攻撃情報を開示していなかったことを発見しました。これは2023年の45%と比較されます。これにより、攻撃タイムラインを再構築し、どのデータ資産が実際に露出したかを判断する能力が制限されます。分類エラーは、コンテキストがドキュメント、メッセージ、およびリポジトリ全体で変化する大規模な非構造化データコレクションでより発生しやすくなります。プロバイダーは、データの機密性、アクセスパターン、規制範囲、および既知の攻撃経路へのリンクを考慮したリスクスコアリングが必要です。マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場は、サービスチームが広範な発見のインベントリを簡潔な修復キューに変換できる場合に、より信頼性が高まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス提供別:
マネージドオペレーションが最大の収益基盤を維持マネージドサービスは2026年の収益の78.32%を占め、クライアントが同等のコストで内部でスタッフを配置できない継続的なセキュリティオペレーションへの選好を反映しています。サービス収益基盤は、初期デプロイメント後も継続しなければならない継続的なディスカバリー、リスク優先順位付け、分類チューニング、および修復サポートに結びついています。多くの購買者は、クラウドデータアーキテクチャの知識、分ポリシースキル、および規制の専門知識を組み合わせたチームを欠いています。マネージドデリバリーは、専門的なプロセスとツールを使用するプロバイダーに繰り返しの運用ワークロードを移転します。このアプローチにより、クライアントはそれらの機能をゼロから構築することなく、確立されたランブック、エスカレーションパス、および報告プロセスにアクセスできます。継続的な管理の証拠が重要な規制対象顧客に特に関連します。また、データ資産と規制義務が時間とともに変化するため、より長いサービス関係をサポートします。
プロフェッショナルサービスは、組織が実装ガイダンス、ポリシー設計、および統合サポートを求めるにつれて、2032年までに22.73%のCAGRで拡大すると予測されています。これらのエンゲージメントは、クライアントがクラウド環境を準備し、データ処理ルールを定義し、DSPMプラットフォームを既存のセキュリティオペレーションに接続するのを一般的に支援します。スペシャリストはまた、広範な規制要件を実用的なデータ所有権、保持、およびアクセス制御ルールに変換できます。マネージドサービスを置き換えるものではありません。代わりに、プロフェッショナルな作業は、後のマネージド契約をサポートするアーキテクチャと運用モデルを確立することが多いです。したがって、マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス産業は、アドバイザリーデリバリーを継続的オペレーションへの入口として使用します。DORA、NIS2、およびGDPRに関連するコンプライアンス評価は、サービスオペレーションが開始される前にプロフェッショナルサポートへの需要をさらに生み出す可能性があります。
デリバリーモデル別:
フルマネージドデリバリーが規模と拡大を兼ね備えるフルマネージドDSPMサービスは2026年の収益の26.41%を占め、2032年までに23.61%のCAGRで拡大すると予測されています。このモデルは、ディスカバリー、分類管理、アクセスガバナンスポリシー、およびインシデントレスポンスサポートをスペシャリストプロバイダーに移転します。クライアントは、内部チームへの追加キャパシティだけでなく、完全な運用カバレッジを求める場合にこれを使用します。プロバイダーは、データの場所、権限、およびビジネスアプリケーションが変化するにつれて定期的なレビューを維持できます。このカテゴリがシェアと予測拡大の両方でリードしているという事実は、アウトソーシングされたオペレーションへの継続的な需要を示唆しています。また、既存のプロバイダーキャパシティが専用サービスの必要性を排除していないことも示しています。マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場は、継続的なレビューが必要なデータ資産に結びついた繰り返しのサービス料金から恩恵を受けます。
コマネージドサービスは、戦略とポリシーの管理を維持したい成熟したセキュリティチームを持つ組織に引き続き関連しています。これらのチームは、内部承認権限を維持しながら、監視、分類の改善、および運用報告のためにプロバイダーを使用できます。このバランスにより、内部チームは日常的な分析と報告のために外部キャパシティを使用しながら、組織の知識を保持できます。Cyeraは2025年9月に、継続的なディスカバリー、分類、ポリシーチューニング、アクセス制御ガバナンス、および侵害対応をカバーするフルマネージドサービスとしてDataWatcherを立ち上げました。[3] この例は、DSPMベンダーがソフトウェアライセンスと並行して繰り返しのサービスデリバリーを構築している方法を示しています。AIエージェントが機密リポジトリにアクセスする方法をプロバイダーが監視するにつれて、AI関連のデータガバナンスが別のワークロードを追加する可能性があります。マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス産業は、内部セキュリティの成熟度が異なる購買者に対応するために両方のモデルを使用できます。
デプロイメントモード別:
クラウドベース環境がペースを設定クラウドベースのデプロイメントは2026年の収益の68.58%を占め、2032年までに23.92%のCAGRで拡大すると予測されています。このセグメントはマネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場の最大シェアを占め、デプロイメント環境の中で最も高い予測成長率を記録しています。組織は機密ワークロードをクラウドデータストア、オブジェクトストレージ、およびSaaSコラボレーションアプリケーションに移行しています。エージェントレス統合により、プロバイダーは各ワークロードに個別のソフトウェアをインストールして維持することなく可視性を提供できます。集中型サービスオペレーションは、クラウドアカウント全体のポリシーステータスを比較し、環境間でコピーされたデータを特定できます。クラウドサービスはまた、複数のプロバイダー全体で一貫したポリシー処理を可能にします。これにより、クラウドデプロイメントがマネージドプロバイダーの主要な収益基盤となっています。
オンプレミス環境は、データ居住ルール、機密ワークロード、または内部ポリシーがクラウドでのテレメトリ処理を制限する場合に需要を維持します。ハイブリッド環境は、これらの古いリポジトリと新しいクラウドワークロードを結合し、両方にわたって一貫したポリシーレイヤーを必要とします。プロバイダーは、このミックスをサポートする場合、異なる認証方法、データ形式、および報告パスを考慮する必要があります。プロバイダーが異なるアーキテクチャ全体で報告と分類を正規化する必要があるため、運用上の負担が高くなる可能性があります。これにより、コネクタ作業、オーケストレーション、および継続的なチューニングを反映したサービス料金がサポートされます。移行中の組織は、すべての機密データを一度に移動するのではなく、数年間ハイブリッドデリバリーを維持する場合があります。したがって、マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場は、クラウド、オンプレミス、および組み合わせた環境において永続的な役割を持っています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
サービス機能別:
データアクセスガバナンスが最高の予測成長率を持つデータディスカバリーおよび分類は、他のセキュリティアクションが機密データの所在を把握することに依存しているため、2026年の収益の26.91%を占めました。完全なインベントリにより、プロバイダーはデータタイプを特定し、所有者をマッピングし、各リポジトリに関連するポリシーを適用できます。また、セキュリティチームが露出、保持、およびアクセスの決定をレビューする際の共通の参照点を提供します。クライアントが複数のクラウドアカウントとデータプラットフォームを運用する場合、迅速なインベントリ開発が価値を持つ可能性があります。分類はまた、より信頼性の高いコンプライアンス報告と露出評価をサポートします。これらの活動は、アクセスガバナンスとデータ損失防止作業の基盤を提供します。マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場は、この基盤的な機能を使用して後のサービスデリバリーの範囲を確立します。
データアクセスガバナンスは、2032年までに24.82%のCAGRで拡大すると予測されています。この成長率は、広範な権限を保持する可能性のあるAIエージェント、サービスアカウント、および自動化されたデータパイプラインを含む非人間アイデンティティへの注目の高まりを反映しています。プロバイダーは、クライアントが不要になった権限を特定し、新しく作成されたアイデンティティのレビュープロセスを確立するのを支援できます。GDPR、HIPAA、およびDORAはすべて、機密データアクセスに対する文書化された管理の必要性を強化しています。リスク評価とコンプライアンスサポートは、クライアントがより広範なガバナンスを採用する前の実用的な出発点として機能できます。データ損失防止の改善もディスカバリーに続きます。なぜなら、ポリシーは不必要なアラートを避けるために正確な分類が必要だからです。マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場は、クライアントがデータの特定からアクセスできる人物と対象を積極的に管理することに移行するにつれて利益を得ます。
組織規模別:
大企業が最大のワークロードに資金を提供大企業は2026年の収益の71.54%を占めました。これは、大企業が通常より多くの機密データを管理し、複雑なクラウド資産を運用し、厳格なコンプライアンス義務に直面しているためです。その契約は、セキュリティオペレーションセンター、ガバナンスプラットフォーム、および規制報告ワークフローとの統合をカバーする場合もあります。BFSI、ヘルスケア、および政府の顧客は、カスタマイズされたポリシー設計とより深い証拠収集を必要とする場合があります。したがって、収益は実質的なデータ量と技術的複雑さを持つ組織に集中しています。その分散した構造は、データ所有者、セキュリティチーム、法務機能、およびアプリケーションマネージャー間の調整も必要とする場合があります。これらの購買者は、プロバイダーが複数のビジネスユニットとデータプラットフォームにわたって調整する必要がある場合、より高い契約価値をサポートできます。その要件はまた、安定した運用が始まる前に専門的な実装サービスへの需要を促進します。
中小企業は2032年までに23.82%のCAGRで拡大すると予測されています。コマネージドおよびフルマネージドモデルは、専任のデータセキュリティスペシャリストを雇用する必要性を低減します。これらの組織はまた、クラウドデータの量が増加するにつれて新しい法的義務の範囲内に入る可能性があります。サービスプロバイダーは、小規模な内部チームでは作成が困難な定義された運用プロセスを提供できます。プロバイダーは、より小さなデータ資産とより少ないセキュリティ人員に合わせた段階的なパッケージで対応しています。小規模なクライアントは採用後に大規模な内部DSPMチームを構築する可能性が低く、契約更新をサポートできます。マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場は、プロバイダーが明確な価格設定、使いやすい報告、および適切なサービス境界を維持すれば、顧客基盤を拡大できます。
産業垂直別:
BFSIがリードし、ITおよび通信が前進BFSIは2026年の収益の27.69%を占めました。これは、金融機関が高価値データを扱い、運用レジリエンス、アクセス制御、およびサードパーティ監視に関する厳格な要件に直面しているためです。DORAは2025年1月から適用されており、欧州の金融機関におけるICT関連リスクの管理重要性を高めています。[4] 支払いデータルールと内部ガバナンス慣行が、慎重なデータ分類と監視の必要性を高めています。マネージドプロバイダーは、複雑な金融データ環境全体にわたる継続的な証拠収集とレビューをサポートできます。また、顧客向けおよびバックオフィスシステム全体のデータ使用の整理されたビューを維持するのに役立ちます。マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場は、このセクターの標的型攻撃と詳細な規制審査への露出によってさらに支えられています。これにより、BFSIは高度なサービス提供の中心的な顧客グループとなっています。
ITおよび通信産業は2032年までに18.54%のCAGRで拡大すると予測されています。この垂直市場のプロバイダーは、データセキュリティサービスを内部で使用し、エンタープライズクライアントに関連サービスを提供することもできます。この二重の役割は、後で顧客サービスデリバリーに適応できるデータ処理慣行への投資を促進します。ヘルスケアの需要は、健康データ保護と拡大するデジタル臨床情報によって形成されています。政府の採用はゼロトラスト要件に関連しており、製造業の採用は運用技術とエンタープライズデータの収束を反映しています。小売業者は支払いおよび顧客データに対するより強力な管理を必要としています。マネージドDSPMサービス産業は、業界固有のポリシー、認証、および統合方法を通じてこれらの設定に対応できます。
地域分析
南北アメリカのマネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場
北米は2026年の収益の38.64%を占め、確立されたマネージド・セキュリティ・プロバイダーのエコシステムと、データ・セキュリティ・ポスチャー・マネジメント(DSPM)ベンダーの高い集積によって支えられています。米国は、連邦機関がゼロトラスト要件を採用し、政府クラウド環境に詳細なコンプライアンス上の要件があることから、引き続き中心的な役割を担っています。購買者は、ワークロードが複数のクラウド環境にまたがって移行する際に、機密記録が分類・監視された状態を維持していることを示す必要があることが多くあります。Wizは2025年5月、FedRAMP認可を受けたWiz for GovernmentオファリングにDSPMを統合し、マルチクラウドの政府環境における自動分類と継続的な監視をサポートしました。この種の統合は、政府顧客が既存の認可プロセスに沿ったコントロールを必要とする場面でのサービス提供を支援します。カナダはプライバシー要件と連邦セキュリティ管理慣行を通じて貢献しています。メキシコでは、金融サービスおよび製造業の組織がデジタル事業を拡大するにつれて需要が高まっいます。南米は規模が小さいものの、クラウドの普及と進化するプライバシー要件が、長期的なサービス需要の基盤を形成しています。
ヨーロッパのマネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場
ヨーロッパは、GDPR、NIS2、DORA、およびEU AI法がデータ保護とサイバーセキュリティガバナンスに関する重複した要件をみ出しているため、主要な需要の中心地となっています。同地域のマネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービスの市場シェアは、クラウドプロバイダーおよびアウトソーシングされたセキュリティ運用に対する検証済みのコントロールを必要とする購買者によって維持されています。サービス購買者は、データがどこで処理されるか、アクセスがどのように承認されるか、そしてデータを取得してプロバイダーとの関係を安全に終了できるかどうかを考慮しなければならないことが多くあります。ドイツでは、明確な監視のもとで機密データを取り扱わなければならない規制対象組織および重要インフラ組織からの活発な需要があります。英国、フランス、イタリア、スペインは金融サービス、エネルギー、および公共部門にわたって貢献しています。ENISAは、マネージド・セキュリティ・サービスの戦略的役割と、EUサイバーセキュリティ法に基づく認証アプローチに関する取り組みを強調しています。データ主権の要件は、欧州でのデータ処理と顧客管理の暗号化キーを供するプロバイダーを優遇する場合があります。
アジア太平洋・中東・アフリカのマネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場
アジア太平洋地域は2032年までに22.86%のCAGRで拡大すると予測されており、地理的地域の中で最も高い成長率となっています。中国、日本、インド、韓国はクラウド利用を拡大しながら、プライバシーおよびサイバーセキュリティ上の義務を強化しています。同地域には複数の法制度にまたがって事業を展開する企業が含まれており、現地の要件が異なる場合でも一貫したデータコントロールが必要になることがあります。日本の改正個人情報保護法(APPI)、インドのデジタル個人データ保護法、韓国の個人情報保護法は、明確なデータガバナンス慣行の必要性を高めています。日本と韓国では、規制対象組織および重要インフラにわたってより成熟した需要があります。インドでは、テクノロジー企業およびBFSI機関がクラウド資産を拡大するにつれて、発展途上の機会が生まれています。中東は、アラブ首長国連邦およびサウジアラアにおけるソブリンクラウド投資とデータ居住要件によって形成されており、アフリカはクラウドインフラと規制執行が発展するにつれて、依然として普及の初期段階にあります。
競合環境
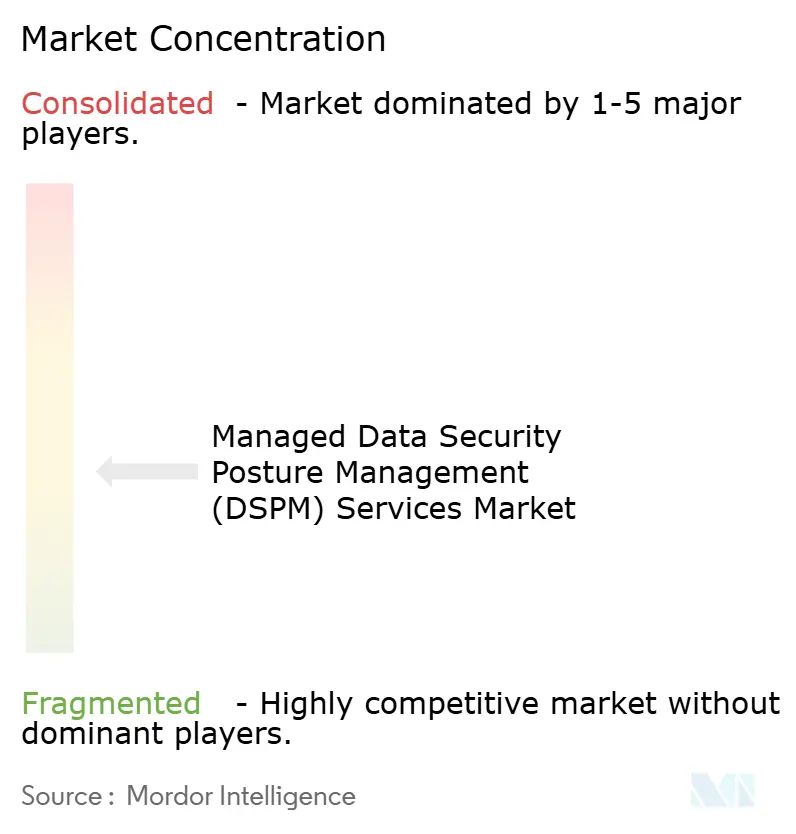
マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場は、単一のプロバイダーがサービス範囲全体にわたって圧倒的な収益支配を持っていないため、適度に断片化されています。競争は、DSPMをより広いセキュリティスイートに組み込むプラットフォームベンダーと、分類、データアクセス、およびマネージドオペレーションに焦点を当てるスペシャリストの間で形成されています。購買者はまた、アドバイザリー作業から始めてデプロイメント後にオペレーションを追加するコンサルティング主導のプロバイダーも評価します。プロバイダーは、自動化された管理が修復アクションを推奨または完了する場合に責任を明確にする必要があります。より広範なプロバイダーがデータレジリエンス、プライバシー、ガバナンス、およびAI管理を組み合わせようとするにつれて、統合が重要になています。これにより、より小規模なサービス会社に価格圧力がかかる一方で、顧客に提供される機能のセットが広がる可能性があります。また、購買の決定をポイントテクノロジーの選択からより広範なプラットフォームとサービスの評価に変える可能性もあります。
Veeamは2025年10月にSecuriti AIを17.25 ビリオン 米ドルで買収する最終契約に署名し、データレジリエンスとDSPM、プライバシー、ガバナンス、アクセス、およびAIトラスト機能を組み合わせました。Forcepointは2025年3月にGetvisibilityを買収する契約を発表し、SaaS、クラウド、オンプレミス環境、AIプラットフォーム、およびエンドポイント全体でAI駆動のデータセキュリティとリスク可視性を拡大しました。これらの動きは、データポスチャーツールがより大きなデータセキュリティポートフォリオに組み込まれていることを示しています。ベンダーはまた、コネクタ、マネージドレスポンス機能、および初期評価から継続的なオペレーションまでクライアントをサポートする能力を通じて競争しています。より広範なポートフォリオにより、購買者はすでに資金が提供されているレジリエンス、プライバシー、および検出プログラムとデータポスチャー作業を整合させやすくなります。マネージドDSPMサービス市場は、ソフトウェア機能に加えて明確な運用上の説明責任を提供できるプロバイダーを優遇する可能性が高いです。
テクノロジーは、特に分類精度、暗号化データカバレッジ、および修復ワークフローにおいて、重要な差別化ポイントであり続けています。AIは、プロバイダーがデータリスクをランク付けし、問題を発見してから承認されたアクションを取るまでの遅延を減らすのを支援できます。定義された人間の承認、信頼性の高いデータコンテキスト、および管理が適用された理由を説明する記録の必要性を排除するものではありません。Deutsche TelekomとPalo Alto Networksは2026年6月に、Deutsche Telekomが外部キーマネージャーを通じて暗号化キーの権限を保持する欧州データ主権サイバー防衛サービスであるSovereign Cortex with T Securityを立ち上げました。このオファリングは、規制対象の欧州顧客にとっての主権アーキテクチャの競争上の価値を示しています。SentraやSymmetry Systemsなどのスペシャリストは、データアクセスガバナンスおよびデータアイデンティティのユースケースで差別化できます。マネージドDSPMサービス市場はまた、AIエージェントおよびコパイロットの機密エンタープライズデータへのアクセスを管理する標準化された監査対応サービスの機会も持っています。
マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス産業のリーダー
-
Accenture plc
-
Amazon Web Services, Inc.
-
AvePoint, Inc.
-
BigID, Inc.
-
Concentric AI, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場 このレポートでカバーされる企業
- Accenture plc
- Amazon Web Services, Inc.
- AvePoint, Inc.
- BigID, Inc.
- Concentric AI, Inc.
- CrowdStrike Holdings, Inc.
- Cyera Ltd.
- Deloitte Touche Tohmatsu Limited
- Forcepoint LLC
- Google LLC
- International Business Machines Corporation
- KPMG International Cooperative
- Kyndryl, Inc.
- Microsoft Corporation
- Netskope, Inc.
- OneTrust LLC
- Palo Alto Networks, Inc.
- Proofpoint, Inc.
- Rubrik, Inc.
- Securiti AI, Inc.
- Sentra Inc.
- Symmetry Systems, Inc.
- Thales S.A.
- Varonis Systems, Inc.
- Wipro Limited
- Zscaler, Inc.
最近の産業開発事情 マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場
- 2026年8月:ecloreとGleanは、ARMOR DSPMとGleanのエンタープライズAIプラットフォームの統合を発表し、金融サービス、ヘルスケア、法律サービス、および政府の規制対象組織向けにコンテキスト対応の機密性分類と統合された修復管理を可能にしました。この統合は機密性ラベルをソースファイルに直接書き込み、データ資産全体にわたって永続的なAI対応データ分類を提供します。
- 2026年7月:Deutsche TelekomとPalo Alto Networksは、データ主権サイバー防衛マネージドサービスであるSovereign Cortex with T Securityを立ち上げました。顧客およびシステムデータ(テレメトリおよび脅威インテリジェンスを含む)はすべて、外部キーマネージャーを通じてDeutsche Telekomが管理する暗号化により、ヨーロッパ内でのみ保存、処理、および取得されます。
- 2025年10月:Veeam Softwareは、Securiti AIを17.25 ビリオン 米ドルで買収する最終契約に署名し、Veeamのデータレジリエンス機能とSecuriti AIのDSPM、プライバシー、ガバナンス、アクセス、およびAIトラスト機能をハイブリッド、マルチクラウド、およびSaaSプラットフォーム全体で組み合わせました。
- 2025年9月:CyeraはDSPMおよびOmni DLPプラットフォーム向けのフルマネージドサービスであるDataWatcherを立ち上げました。このサービスは、継続的なディスカバリー、分類、ポリシーチューニング、アクセス制御ガバナンス、および迅速な侵害対応をカバーします。
グローバル・マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場レポートの範囲
マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービスとは、プロバイダーがDSPM機能をデプロイ、運用、チューニング、および継続的に監視して、クラウド、SaaS、およびハイブリッド環境全体の機密データに関連するリスクを発見、分類、評価、および修復するアウトソーシングされたオファリングを指します。こらのサービスは、組織がデータの可視性を向上させ、過剰なアクセスを制御し、露出を防止し、コンプライアンス要件をサポートするのに役立ちます。
マネージド・データ・セキュリティ・ポスチャー・マネジメント(DSPM)サービス市場レポートは、サービス提供(プロフェッショナルサービス、およびマネージドサービス)、デリバリーモデル(フルマネージドDSPMサービス、およびコマネージドDSPMサービス)、デプロイメントモード(クラウドベース、オンプレミス、およびハイブリッド)、サービス機能(データディスカバリーおよび分類、データリスク評価および露出管理、データアクセスガバナンス、コンプライアンスおよび規制管理、およびデータ損失防止強化)、組織規模(大企業、および中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、ITおよび通信、ヘルスケアおよびライフサイエンス、政府および公共部門、産業製造、小売およびeコマース、およびその他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| プロフェッショナルサービス |
| マネージドサービス |
| フルマネージドDSPMサービス |
| コマネージドDSPMサービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| データディスカバリーおよび分類 |
| データリスク評価および露出管理 |
| データアクセスガバナンス |
| コンプライアンスおよび規制管理 |
| データ損失防止強化 |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| 産業製造 |
| 小売およびeコマース |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービス提供別 | プロフェッショナルサービス | |
| マネージドサービス | ||
| デリバリーモデル別 | フルマネージドDSPMサービス | |
| コマネージドDSPMサービス | ||
| デプロイメントモード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| サービス機能別 | データディスカバリーおよび分類 | |
| データリスク評価および露出管理 | ||
| データアクセスガバナンス | ||
| コンプライアンスおよび規制管理 | ||
| データ損失防止強化 | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| 産業製造 | ||
| 小売およびeコマース | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドDSPMサービス市場の規模はどのくらいですか?
マネージドDSPMサービス市場規模は、2026年の1.23 ビリオン 米ドルから2027年には1.48 ビリオン 米ドルに成長し、2027年から2032年にかけて21.32%のCAGRで2032年までに3.89 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つサービス提供はどれですか?
マネージドサービスは2026年の収益の78.32%を占めました。これは、組織が継続的なディスカバリー、分類チューニング、リスク優先順付け、および運用報告を必要とすることが多いためです。多くのクライアントは、これらの活動を内部で実行するためのスタッフや専門スキルを持っていない場合に外部チームを使用します。このモデルはまた、データの場所とアクセス権限が変化するにつれてサービスを整合させ続けます。
マネージドDSPMサービスが採用されている理由は何ですか?
マルチクラウドデータ資産、規制義務、データ露出リスク、およびAI関連のデータアクセスが採用を支持しています。マネージドデリバリーは、データの場所、権限、およびビジネスアプリケーションが時間とともに変化するにつれて、組織がポリシーと報告を維持するのに役立ちます。また、定期的なセキュリティ評価以上のものを必要とするクライアントに運用モデルを提供します。
最も速く拡大しているデプロイメント環境はどれですか?
クラウドベースのデプロイメントは2032年までに23.92%のCAGRで拡大すると予測されており、2026年の収益の68.58%を占めました。クラウドシステムは、データストア、SaaSアプリケーション、および複数のクラウドプロバイダー全体でエージェントレス統合と共通のポリシー監視を可能にします。クラウドワークロードがレガシーリポジトリと並行して運用される場合、ハイブリッド環境は引き続き関連性を持ちます。
最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は2032年までに22.86%のCAGRで拡大すると予測されており、クラウド採用と強化されたプライバシー義務によって支えられています。需要は、中国、日本、インド、および韓国全体でのクラウドサービスの使用と、それらの変化するデータガバナンス要件によって形成されています。日本と韓国は、この地域内で比較的成熟した需要センターです。
最大の顧客グループはどれですか?
大企業は2026年の収益の71.54%を占めました。これは、そのデータ資産、規制要件、およびセキュリティオペレーションがより複雑であるためです。そのサービスニーズには、セキュリティオペレーションセンター、ガバナンスプラットフォーム、および規制報告ワークフローとの統合が含まれる場合があります。マネージドモデルが内部スペシャリストスタッフの必要性を低減するため、より小規模な組織はより速く拡大すると予測されています。