
機密データ発見市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 9.94 十億米ドル |
| 市場規模 (2031) | 20.76 十億米ドル |
| 成長率 (2026 - 2031) | 15.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる機密データ発見市場分析
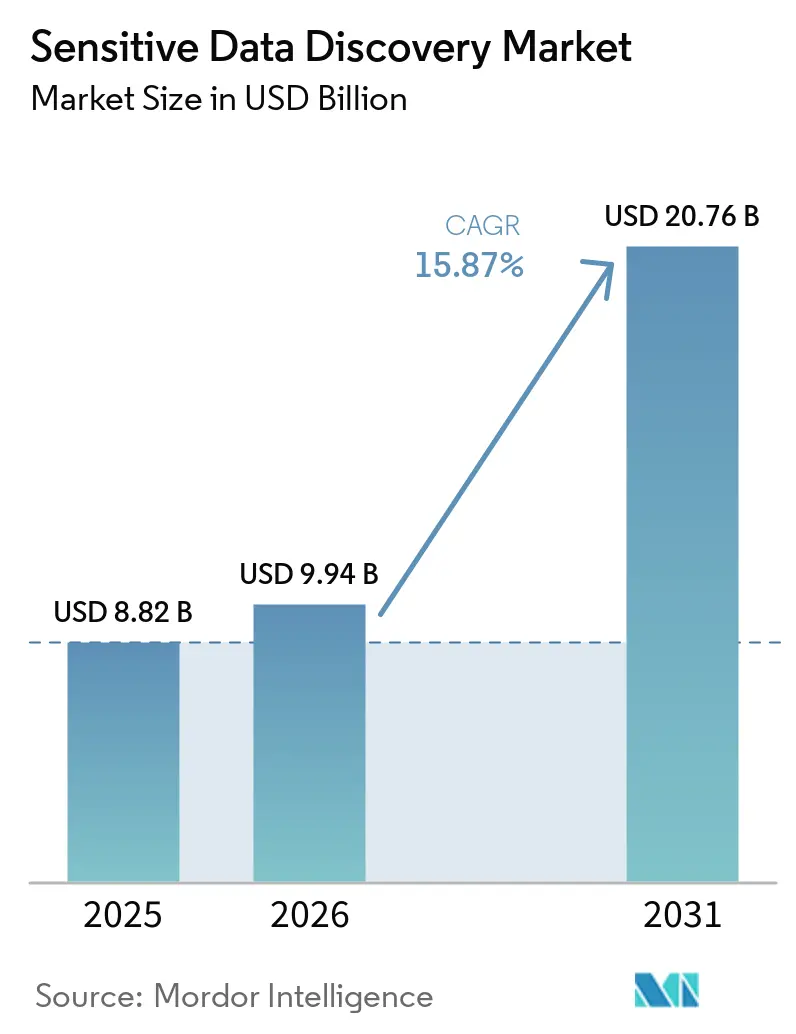
機密データ発見市場の規模は2025年に88.2億米ドルであり、2026年から2031年のCAGRが15.87%で、2031年までに207.6億米ドルに達する見込みです。機密データ発見市場は、組織が完全にカタログ化されていないデータ資産全体にわたって生成AIおよび自律型エージェントを展開するにつれて拡大しています。これにはクラウドプラットフォーム、SaaSアプリケーション、旧来の内部システム、コラボレーション環境が含まれ、自動化ツールが従来のレビューステップなしに情報を作成・取得・要約・転送できるため、データガバナンスの範囲が変化しています。プライバシー規制とより積極的な執行も、データの可視性を上級管理職の関心事にしており、組織は法的・セキュリティ上・運用上の要件に対応する前に個人情報または規制対象情報を特定しなければなりません。プライバシー、セキュリティ、データ、ビジネスの各チームが、機密情報の所在に関する同一の記録を必要とすることが多くなっています。購買担当者は、機密情報を特し、一貫した分類を適用し、増加するリポジトリ全体でセキュリティおよびコンプライアンス業務を支援するツールを求めており、同時に分類からアクセス制御、保持決定、是正活動への実践的な経路を提供することも求めています。専門プロバイダーと大規模プラットフォームベンダーが関連するデータセキュリティ、ガバナンス、レジリエンス、AIコントロールを追加するにつれて競争が激化しており、購買決定が変化しています。一部の組織は統合プラットフォームを好む一方、困難なリポジトリ、精密な分類、または複雑な統合に対して専門的な機能を必要とする組織もあります。自動化されたAI活動、変化するデータ環境、規制上の義務というこの組み合わせにより、発見は限定的な技術展開ではなく継続的な運用プロセスになりつつあります。
主要レポートのポイント
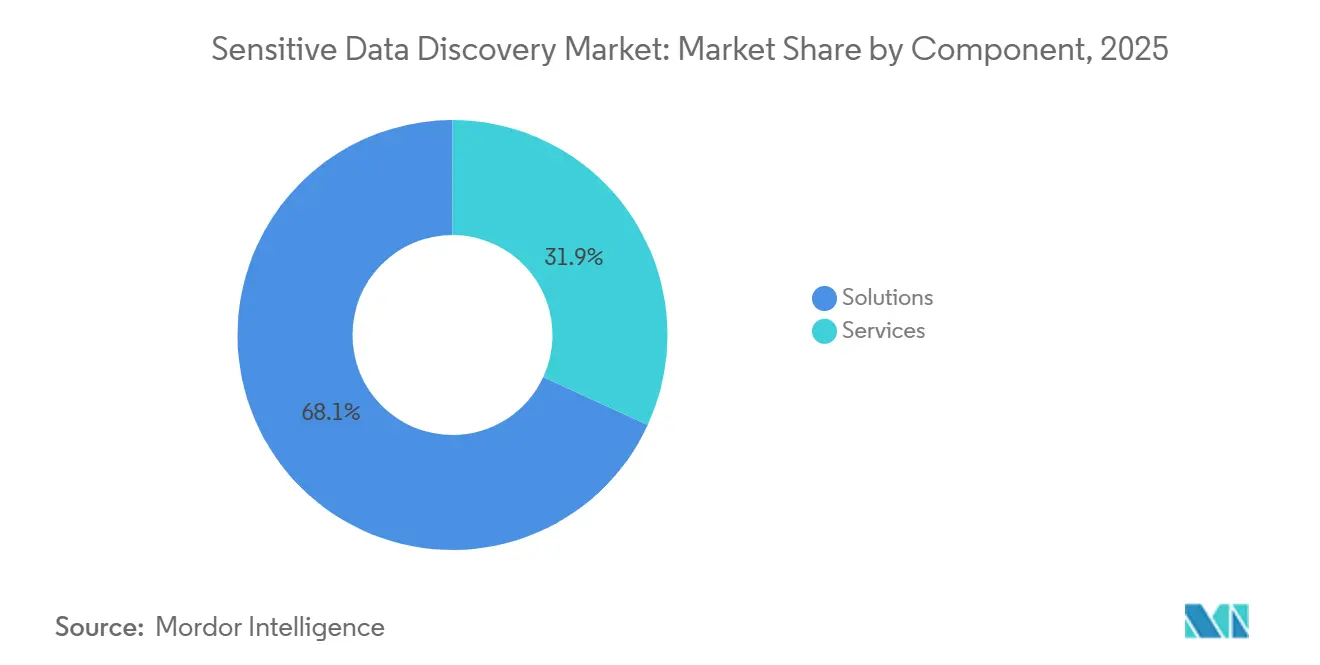
- コンポーネント別では、ソリューションが2025年の機密データ発見市場収益シェアの68.12%を占め、サービスは2031年までに18.02%のCAGRで拡大する見込みです。
- データタイプ別では、非構造化データが2025年の機密データ発見市場収益シェアの60.29%を占め、半構造化データは2031年までに17.05%のCAGRで拡大する見込みです。
- 展開モード別では、クラウド展開が2025年の機密データ発見市場収益シェアの62.44%を占め、ハイブリッド展開は2031年までに17.45%のCAGRで拡大する見込みです。
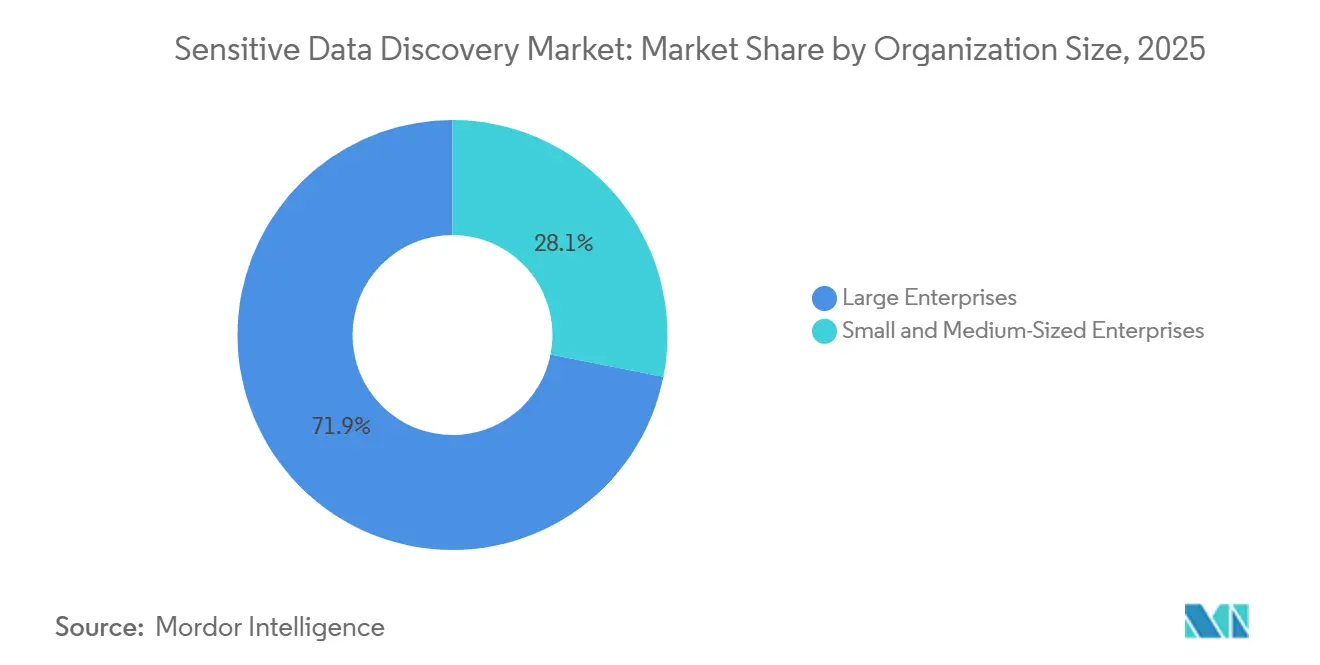
- 組織規模別では、大企業が2025年の機密データ発見市場収益シェアの71.89%を占め、中小企業は2031年までに17.71%のCAGRで拡大する見込みです。
- 業界垂直別では、BFSIが2025年の機密データ発見市場収益シェアの24.51%を占め、ヘルスケアおよびライフサイエンスは2031年までに16.49%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年の機密データ発見市場収益シェアの35.74%を占め、アジア太平洋地域は2031年までに16.78%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル機密データ発見市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| カタログ化されていないデータ全体にわたる企業AIの展開 | +3.5% | グローバル、北米および西欧に集中 | 短期(2年以内) |
| 機密データの可視性に関する法定要件 | +3.0% | グローバル、欧州・北米・アジア太平洋の規制管轄区域で最も強い | 中期(2〜4年) |
| ゼロトラストセキュリティと自動化されたコンプライアンスの採用 | +2.5% | 北米および欧州、アジア太平洋・中東・アフリカの企業セグメントへの波及あり | 中期(2〜4年) |
| クラウド、SaaS、マルチクラウドのデータスプロール | +2.0% | グローバル、クラウド成熟市場で最も高い | 短期(2年以内) |
| AIに対応したデータガバナンスとデータリネージ要件 | +1.5% | グローバル、規制対象セクターに集中 | 中期(2〜4年) |
| より広範なセキュリティプラットフォームへのデータ発見の拡張 | +1.2% | 北米および欧州、アジア太平洋・中東・アフリカでの新興採用あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
カタログ化されていないデータ全体にわたる企業AIの展開
生成AIおよび自律型エージェントの企業利用により、システムがマシンスピードでファイル共有、メールアーカイブ、検索拡張生成パイプラインを取り込むことができるため、データ発見は継続的なガバナンス要件となっています。Cyeraは2026年6月に、組織の68%がデータシステムにおいて人間の活動とAIエージェントの活動区別できなかったと報告し、信頼性の高い分類を欠くデータストアに関する懸念を高めました。NISTの2026年2月のドラフト特別刊行物1800-39は、自動化された分類をゼロトラストおよびAIモデルトレーニングガバナンスの要件として特定し、データの機密性に依存するポリシー決定の前に分類を位置付けました。このガイダンスはまた、量子安全暗号や一回限りのインベントリではなく定期的なスキャンのサポートを含む、より広範なセキュリティ計画にこのタスクを結び付けています。BigIDは2026年8月に、AIエージェントの行動を宣言された目的と比較するためのエージェント型アクセス制御と意図ベースのアクティビティモニタリングを導入しました。機密データ発見市場は、組織が自動化されたシステムが既存の情報からアクセスおよび推論できる内容を理解する必要がある中で、その重要性を高めています。[1]AI、アナリティクス、データガバナンスイニシアチブの採用拡大により、機密データ発見ソリューションへの需要がさらに増加することが見込まれます。
機密データの可視性に関する法定要件
プライバシーの執行は、組織が関連情報がどこに保存されているかを把握していなければ削除・アクセス・保持・転送のルールを一貫して適用できないため、データマッピングのギャップをより重大なものにしています。カリフォルニア州司法長官は2026年2月にディズニーとの275万米ドルのCCPA和解を発表し、カリフォルニア州史上最大のCCPA和解と説明しました。この和解は、データガバナンスの失敗が直接的な財務的影響をもたらし、システム全体の個人情報の監査可能なビューを必要とすることを示しました。アジア太平洋地域のプライバシーフレームワークも、組織が個人情報がどこに保存されているか、各リポジトリを誰が所有しているかを理解する必要性を高めています。これには、事業部門および技術環境全体でドキュメント化、セキュリティ、取り扱い決定を支援できるデータインベントリが必要です。機密データ発見市場は、企業がコンプライアンス義務が発効する前に反復可能な発見プロセスを準備する際に恩恵を受けることができます。
ゼロトラストセキュリティと自動化されたコンプライアンスの採用
ゼロトラストセキュリティは、アクセス決定がデータの機密性、要求者のアイデンティティ、目的を反映することを要求するため、機密データの最新インベントリに依存します。機密データ発見市場は、ポリシーエンジンとセキュリティチームが使用できる情報を提供することで、アイデンティティベースのアクセス制御と完全なデータ認識の間のギャップに対処します。HPEゼロトラストセキュリティレポート2026は851名のITおよびセキュリティ専門家を調査し、56%が脅威検出にAIまたは機械学習を使用し、42%がリアルタイムポリシー自動化に使用していることを明らかにしました。これらの調査結果は、セキュリティの自動化が日常業務に移行しており、自動化されたポリシー決定には信頼性の高いデータラベルが必要であることを示しています。NISTのドラフトガイダンスは、分類をプライバシーコンプライアンス、ゼロトラストアクセス、AIガバナンス、暗号計画の基盤として扱い、投資を支持する可能性のあるグループを拡大しています。購買担当者は、リポジトリとポリシーが変化するにつれてプラットフォームが分類を最新の状態に保てるかどうかを評価する可能性があります。
クラウド、SaaS、マルチクラウドのデータスプロール
クラウドサービス、SaaSアプリケーション、マルチクラウド展開により、一時的なストア、アナリティクスのステージングエリア、AIベクターデータベースを含む、機密データが保存される可能性のある場所の数が増加しています。Netskopeは2026年に、組織の87%が5つ以上のツールまたはプラットフォームにわたってデータを管理し、58%が11以上の個別のデータセキュリティツールを使用していると報告しました。これらの状況は、アプリケーション、クラウドアカウント、セキュリティ製品間の引き渡し時にブラインドスポットを生じさせる可能性があります。本番データのコピーは、ソースシステムとは異なる権限を持つ場合があり、古いデータインベントリには表示されない場合があります。組織は、分散した技術資産全体に保持・アクセス・削除要件を適用する前に、それらのコピーを特定する必要があります。機密データ発見市場は、クラウド、SaaS、接続された運用データのより広範で一貫したビューの必要性に応えています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| パターンベースの分類における誤検知 | -1.5% | グローバル、規制対象産業の大規模資産企業で最も深刻 | 短期(2年以内) |
| レガシーおよびカスタムシステム全体にわたる断片化したコネクタ | -1.0% | グローバル、レガシーインフラの集中度が高いアジア太平洋・中東・アフリカで最も深刻 | 中期(2〜4年) |
| 是正スキルとビジネスオーナー権限の不足 | -0.8% | グローバル、専任のガバナンス機能を持たない中小企業および組織で最も深刻 | 中期(2〜4年) |
| コンピューティング、エネルギー、全資産スキャンのコスト | -0.6% | グローバル、ペタバイト規模の非構造化データ資産を持つ組織で最も高い影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パターンベースの分類における誤検知
パターンマッチングツールは機密データの分類において依然として一般的であり、パターンが機密情報に似ているが必要なコンテキストを欠く場合に誤検知を生じさせる可能性があります。アラートが繰り返し不正確である場合、アナリストはそれらへの信頼を失い、フォローアップ活動を減らし、ツールが展開されたままであっても執行を弱める可能性があります。2026年のACMドキュメントエンジニアリングシンポジウムで発表された研究では、マルチステージアーキテクチャが企業規模の異種ドキュメントタイプ全体で誤検知率を1%未満に保つために慎重な調整が必要であることが示されました。ダウンストリームのコントロールが人間のレビューなしに結果に依存する場合、高品質な分類は重要です。なぜなら、誤ったラベルが不必要な調査を促したり、正当なプロセスを妨げたりする可能性があるからです。組織は、自社の環境を反映したドキュメント、リポジトリ、言語全体でモデルをテストする必要があり、高度な機械学習機能があっても実装作業が重要になります。機密データ発見市場は、精度を実証し、分類を改善するための明確なプロセスを提供するプロバイダーを優遇します。
レガシーおよびカスタムシステム全体にわたる断片化したコネクタ
プラットフォームはコネクタが到達できるシステムのみをスキャンできますが、多くの企業は標準インターフェースのないメインフレーム時代のシステム、カスタムアプリケーション、独自データベースを依然として使用しています。これらのシステムには、長年にわたって保持されてきた古い顧客記録、知的財産アーカイブ、規制上の申請書類が含まれている場合があります。組織はベンダーが開発したカスタムコネクタまたはミドルウェアレイヤーを通じてギャップに対処できますが、どちらもコスト、実装時間、保守作業を追加します。これは、特に産業製造、石油・ガス、政府行政において、購買担当者が技術を承認した後でも広範な発見プログラムを遅らせる可能性があります。この問題は、アジア太平洋、南米、中東、アフリカの一部を含む2030年代まで続くインフラのモダナイゼーションとともに持続する可能性があります。機密データ発見市場は、組織が最も重要なデータソース全体でカバレッジを達成できない場合に制約を受けており、コネクタの幅が重要な選択基準となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:実装の複雑さが増すにつれてサービスがより速く成長
ソリューションは2025年の収益の68.12%を占めました。ソリューションは、企業リポジトリ全体で機密情報を特定・分類・監視するためのソフトウェアを提供します。その主導的な地位は、発見プログラムにおけるプラットフォーム機能の中心的な役割を反映しています。組織はデータソースをスキャンし、分類結果を提示するツールを必要としています。機密データ発見ソリューションの市場シェアは、クラウド、SaaS、オンプレミス環境全体でのデータ可視性への需要を反映しています。
サービスは2026年から2031年にかけて18.02%のCAGRで拡大する見込みです。サービスには、コンサルティングおよびアセスメント、実装および統合、マネージド発見、トレーニング、サポート、保守が含まれます。組織がクラウド環境からオンプレミスリポジトリおよびレガシーSaaSアプリケーションへカバレッジを拡大するにつれて、実装作業が増加します。マネージド発見は、内部のデータエンジニアリングリソースを持たないミッドマーケットの購買担当者の間で重要性を増しています。機密データ発見産業は、展開後も設定と是正が継続するサービス支援型デリバリーモデルへと移行しています。


データタイプ別:非構造化データがリードし、半構造化データが加速
非構造化データは2025年の収益の60.29%を占めました。ドキュメント、メール、プレゼンテーション、コラボレーションコンテンツは、機密情報が自由テキストと混合フォーマットに埋め込まれているため、データベース中心のコントロールでは管理が困難です。これらのソースは共有フォルダとビジネスアプリケーション全体に分散しています。その主導的な地位は、事前定義されたデータベースフィールド外で個人・財務・その他の機密情報を見つける必要性を反映しています。コンテキスト対応の分類は、機密コンテンツを通常のテキストから区別するのに役立ちます。
半構造化データは2026年から2031年にかけて17.05%のCAGRで拡大する見込みです。このカテゴリには、JSONログ、XMLフィード、APIペイロード、AIパイプラインからのイベントストリームが含まれます。クラウドネイティブアプリケーションは、情報を交換しシステムアクティビティをキャプチャする際にこれらのレコードを生成します。機密識別子は、レコードが技術的な監視のために存在する場合でも、運用データ内に現れる可能性があります。機密データ発見市場は、アプリケーションテレメトリとAI関連レコードの増加を特徴とする環境に対応しています。[2]組織がAIの採用と機械生成データの収集を拡大するにつれて、ますます複雑化するデータエコシステムに埋め込まれた機密情報を継続的に特定・分類・管理できるソリューションへの需要が増加することが見込まれます。
展開モード別:データ居住要件の拡大に伴いハイブリッド展開が拡大
クラウド展開は2025年の収益の62.44%を占めました。SaaSアプリケーションとクラウドネイティブデータストアは、ビジネス情報の重要な保存場所です。エージェントレススキャンにより、各ターゲットシステムでインフラの変更を必要とせずに発見が可能になります。これにより、分散したクラウド環境を持つ組織の初期カバレッジを簡素化できます。クラウド展開は、新しいリポジトリが追加されるにつれてスケーリングもサポートします。
ハイブリッド展開は2031年までに17.45%のCAGRで拡大する見込みです。データ居住および主権要件により、純粋なクラウド設計への移行が制限される場合があります。多くの組織は予測期間中にオンプレミスインフラを廃止できません。オンプレミス展開は、エアギャップされた防衛、機密政府、規制された金融サービス環境において引き続き関連性があります。クラウド、オンプレミス、SaaS環境全体で統一されたポリシー管理を持つプロバイダーは、これらの混合資産に関連する機密データ発見市場の規模に対応できます。
組織規模別:プラットフォームエコノミクスの変化に伴い中小企業が採用を加速
大企業は2025年の収益の71.89%を占めました。大業はより大きなデータ資産を管理し、より多くの管轄区域にわたって事業を展開し、プラットフォーム、統合、専任のガバナンスチームに資金を提供できます。これらの条件により、大企業は広範な発見機能の早期購買者となりました。その環境には多くの場合、クラウドサービス、レガシーシステム、多くの事業部門が含まれます。大企業が保有する機密データ発見市場のシェアは、データの複雑さとコンプライアンスコストのこの組み合わせを反映しています。
中小企業は2026年から2031年にかけて17.71%のCAGRで拡大する見込みです。消費量ベースのSaaS価格設定により、発見機能へのアクセスを制限していた初期投資を削減できます。小規模な組織も法定罰則やサプライチェーンのコンプライアンス要求に直面しています。IBMは2026年に、2025年3月から2026年2月の間に侵害された602の組織に基づき、グローバルの平均データ侵害コストが499万米ドルであると報告しました。Nightfall AIやSentraなどのクラウドネイティブプロバイダーは、大規模展開に一般的なプロフェッショナルサービスの負担なしに分類カバレッジを提供しています。
業界垂直別:BFSIがリードし、ヘルスケアおよびライフサイエンスが加速
BFSIは2025年の収益の24.51%を占めました。金融機関は決済データ、顧客記録、取引情報、その他の高価値データクラスを管理しています。これらはPCI DSS 4.0.1、DORA、NYDFS第500条、GLBAセーフガードルールを含む同時要件に直面しています。PCI DSS 4.0.1は2025年3月に完全に発効し、提供された資料はNYDFS第500条が2026年に完全に施行されたと特定しています。IBMは2026年のレポートで、金融サービスをデータ侵害のコストが最も高い第2位のセクターとして位置付け、1件あたり629万米ドルとしました。
ヘルスケアおよびライフサイエンスは2026年から2031年にかけて16.49%のCAGRで拡大する見込みです。このセクターは多くのシステムにわたって保護された医療情報、臨床記録、研究関連データを保有しています。HHS OCRは2026年4月にHIPAAセキュリティルールのランサムウェア調査4件を116.5万米ドルで和解し、各エンティティが必要なリスク分析の実施を怠ったとして指摘しました。政府・公共行政、ITおよび通信、小売・電子商取引が次の需要層を形成しており、小売はオムニチャネル収集からの決済および行動記録によって支えられています。ヘルスケアのより速い成長は、金融機関と比較した発見の成熟度のギャップを反映しています。
地域分析
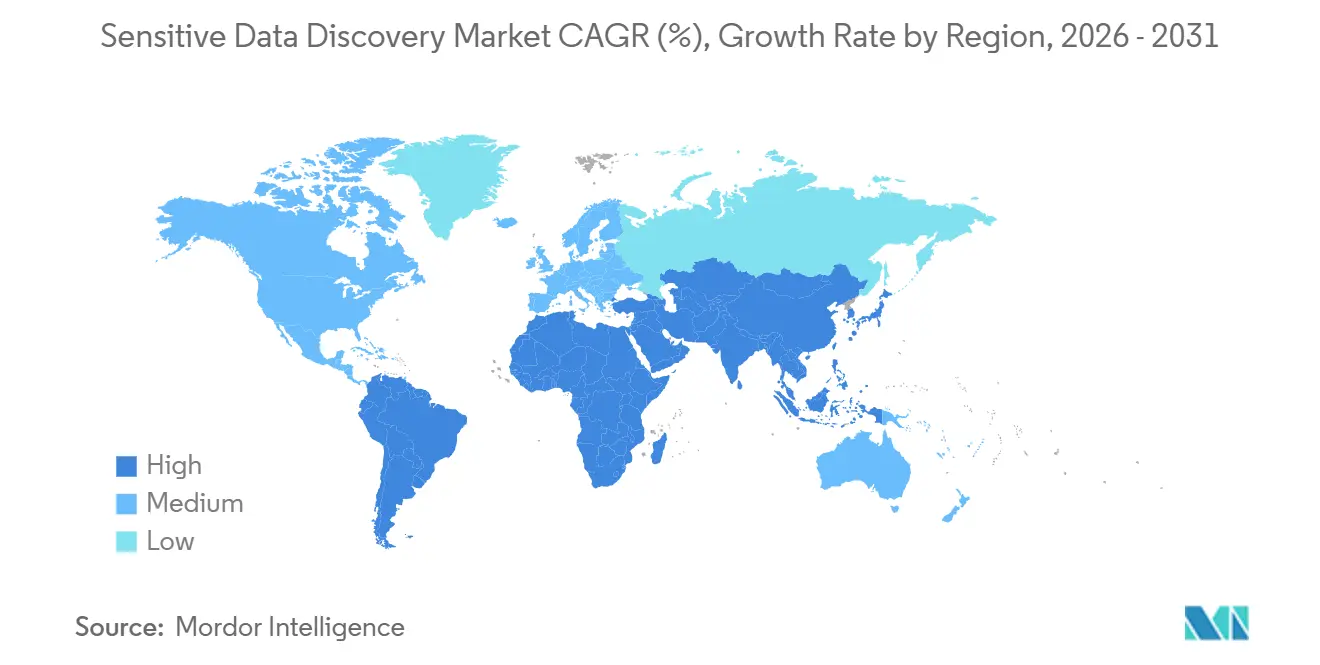
北米は2025年の収益の35.74%を占めました。この地域は、クラウドネイティブ企業の高い集中と連邦および州の重複する要件を組み合わせています。また、BigID、Varonis、Cyera、Nightfall AI、Sentraが米国に本社を置く成熟したベンダーエコシステムも有しています。カリフォルニア州司法長官は2026年2月にディズニーとの275万米ドルのCCPA和解を発表しました。同事務所はこれをカリフォルニア州史上最大のCCPA和解と説明しました。[3]規制執行の強化とデータガバナンスの失敗に対する財務的ペナルティの増加により、機密データ発見ソリューションへの投資が加速することが見込まれます。
アジア太平洋地域は2026年から2031年にかけて16.78%のCAGRで拡大する見込みです。この地域の機密データ発見市場規模は、新しく強化されるプライバシーフレームワークによって支えられています。プライバシー要件により、クラウド、SaaS、オンプレミス環境全体での発見・分類・文書化プロセスの必要性が高まっています。デジタルトランスフォーメーションと規制の活性化が、この地域のより速い成長プロファイルを支えています。これらの条件は、一貫したデータ取り扱い慣行の必要性を強化しています。
欧州は2025年に第2位の収益シェアを保有しました。ドイツの欧州主権型およびオンプレミス展開への選好がハイブリッドアーキテクチャを支えています。フランスは2026年4月に政令第2026-272号を発布し、機密国家データを取り扱うクラウドサービスにSecNumCloud認定を義務付けました。南米はブラジルのLGPD執行によって支えられた初期段階の機会であり、中東・アフリカは国家データガバナンスフレームワークを通じて発展しています。

競合環境
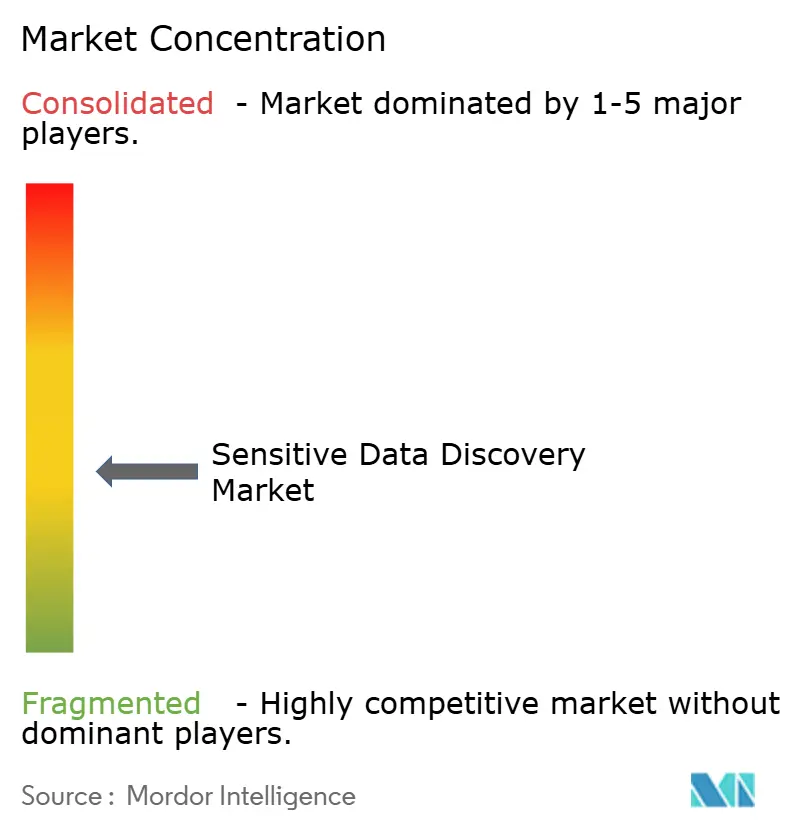
機密データ発見市場は中程度に断片化しています。専門サプライヤーにはBigID、Cyera、Sentra、Netwrix、Spirion、Ground Labs、Nightfall AIが含まれ、大規模プラットフォームベンダーにはPurview経由のMicrosoft、Cortex Cloud経由のPalo Alto Networks、Guardium経由のIBM、Informaticaが含まれます。これらのプロバイダーは、発見カバレッジ、分類品質、統合、発見とより広範なコントロールとの接続において競合しています。購買担当者は専門的な深さと広範なプラットフォームとの関係のどちらかを選択できます。機密データ発見市場には、ポイント製品と統合されたガバナンスおよびセキュリティプラットフォームの両方が含まれます。
Cyeraは2026年6月に120億米ドルのバリュエーションで6億米ドルを調達し、調達した総資本が23億米ドルを超えたと述べました。また、年間経常収益が3年連続で3倍になり、エージェント型AIガバナンスのためのRyftとGenieを含む過去18ヶ月で5件の買収を完了したとも述べました。Veeamは2025年12月にSecuriti AIの17.25億米ドルの買収を完了し、データレジリエンスとデータセキュリティポスチャー管理、プライバシー、ガバナンス、AIトラストを組み合わせました。MicrosoftのPurviewドキュメントは、Varonis、Cyera、BigIDとの統合を確認しています。これらの動きは、専門プロバイダーにとっての統合とパートナーシップの両方の機会を示しています。[4]企業が統一されたデータセキュリティフレームワーク内でデータ発見、ガバナンス、プライバシー、AIトラスト、サイバーレジリエンス機能を組み合わせた統合プラットフォームを求めるにつれて、市場はさらなる成長機会を目撃することが見込まれます。
BigIDは2026年8月にエージェント型アクセス制御と意図ベースのアクティビティモニタリングを発表し、Netwrixは2026年6月にハイブリッドMicrosoft環境向けのAIガバナンス機能を発表しました。Proofpointは2026年8月に強化された欧州データセキュリティポスチャー管理機能を提供開始し、フランクフルトのデータセンターから主要な欧州ビジネス言語でのAI支援による発見と分類を含みます。ゲノムおよび臨床試験データのセクター固有プロファイル、AIトレーニングデータガバナンス、中小企業向けのサービスとしてのデータ発見において機会が残っています。機密データ発見市場は、ローカル要件と信頼性の高い統合および分類結果を組み合わせるプロバイダーを優遇する可能性があります。
機密データ発見産業のリーダー
-
OpenText Corporation
-
IBM Corporation
-
Microsoft Corporation
-
Palo Alto Networks, Inc.
-
Varonis Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年8月:BigIDはBlack Hatにおいてエージェント型アクセス制御と意図ベースのアクティビティモニタリングを発表し、宣言された目的と観察された行動に基づいてAIエージェントのデータアクセスを管理するためにプラットフォームを拡張しました。この機能は、静的な権限が規制対象データストア全体でのマシンスピードの連鎖エージェント活動に適応できない場合に生じるガバナンスのャップに対処しました。
- 2026年8月:Proofpointは強化された欧州DSPMの機能を提供開始し、ドイツのフランクフルトデータセンターからホストされた主要な欧州ビジネス言語全体でのAI支援による発見と分類を含みます。2026年2月に発表されたこのリリースは、データ居住要件とEU AI法のコンプライアンス要件を持つ企業を直接ターゲットにしました。
- 2026年6月:CyeraはEvolution Equity Partnersが主導し、CyberstartsとTemasekが参加したシリーズDラウンドで120億米ドルのバリュエーションにて6億米ドルを調達し、総資金調達額を23億米ドル超にしました。Cyeraは、ARRが3年連続で3倍になり、エージェント型AIガバナンスのためのRyftとGenieを含む過去18ヶ月で5件の買収が完了したことを開示しました。
- 2026年6月:Netwrixは1Secure SaaSプラットフォームを通じてハイブリッドMicrosoft環境向けの新しいAIガバナンス機能を発表し、オンプレミスおよびクラウド構成全体でAIエージェントとMicrosoft CopilotによるセンシティブデータアクセスへのVisibilityとコントロールを追加しました。


グローバル機密データ発見市場レポートの範囲
機密データ発見市場は、組織が構造化・半構造化・非構造化データリポジトリ全体で機密データを特定・分類・インベントリ化・監視・管理できるようにするソリューションとサービスで構成されています。これらのソリューションは、組織がオンプレミス、クラウド、ハイブリッド環境全体で個人識別情報(PII)、保護された医療情報(PHI)、決済カードデータ、知的財産、機密ビジネス情報、その他の規制対象または機密データ資産を発見するのに役立ちます。機密データ発見プラットフォームは、機密情報の場所、移動、露出に対する可視性を提供することで、データ保護、プライバシーコンプライアンス、サイバーセキュリティ、ガバナンス、リスク管理、データ最小化、規制報告イニシアチブを支援します。
機密データ発見市場レポートは、コンポーネント(ソリューション、サービス〔コンサルティングおよびアセスメントサービス、実装および統合サービス、マネージド機密データ発見サービス、トレーニング・サポート・保守サービス〕)、データタイプ(構造化データ、非構造化データ、半構造化データ)、展開モード(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、業界垂直(政府・公共行政、産業製造、ITおよび通信、ヘルスケアおよびライフサイエンス、銀行・金融サービス・保険〔BFSI〕、その他の業界垂直)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ソリューション | |
| サービス | コンサルティングおよびアセスメントサービス |
| 実装および統合サービス | |
| マネージド機密データ発見サービス | |
| トレーニング・サポート・保守サービス |
| 構造化データ |
| 非構造化データ |
| 半構造化データ |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 政府・公共行政 |
| 産業製造 |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 銀行・金融サービス・保険(BFSI) |
| その他の業界垂直 |
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| メキシコ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| コンポーネント別 | ソリューション | ||
| サービス | コンサルティングおよびアセスメントサービス | ||
| 実装および統合サービス | |||
| マネージド機密データ発見サービス | |||
| トレーニング・サポート・保守サービス | |||
| データタイプ別 | 構造化データ | ||
| 非構造化データ | |||
| 半構造化データ | |||
| 展開モード別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| 業界垂直別 | 政府・公共行政 | ||
| 産業製造 | |||
| ITおよび通信 | |||
| ヘルスケアおよびライフサイエンス | |||
| 銀行・金融サービス・保険(BFSI) | |||
| その他の業界垂直 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| メキシコ | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||


レポートで回答される主要な質問
機密データ発見市場の規模はどのくらいですか?
機密データ発見市場は2025年に88.2億米ドルであり、2026年から2031年のCAGRが15.87%で、2031年までに207.6億米ドルに達する見込みです。
機密データ発見プラットフォームへの需要を促進しているものは何ですか?
生成AIの採用、プライバシーの執行、ゼロトラストプログラム、クラウドおよびSaaS環境全体でのデータスプロールが需要を増加させており、特に企業がレガシーおよび新しいリポジトリ全体で継続的な可視性を必要とし、情報を一貫して分類し、結果をアクセス・保持・是正アクションに結び付ける必要がある場合に顕著です。
2031年までに最も速く成長するコンポーネントはどれですか?
サービスは18.02%のCAGRで拡大する見込みです。購買担当者が実装、統合、マネージド発見、トレーニング、サポート、継続的な設定と是正の支援を必要とするためです。
最も速く成長している展開モデルはどれですか?
ハイブリッド展開は2031年までに17.45%のCAGRで拡大する見込みです。多くの組織がデータ居住要件を満たしながらクラウドとオンプレミスのデータをサポートする必要があるためです。
最も速く成長することが見込まれる地域はどこですか?
アジア太平洋地域は2026年から2031年にかけて16.78%のCAGRで拡大する見込みです。プライバシーフレームワークとデジタルトランスフォーメーションがコンプライアンス投資を増加させるためです。
最も速い成長機会を提供する業界垂直はどれですか?
ヘルスケアおよびライフサイエンスは2031年までに16.49%のCAGRで拡大する見込みです。複雑な臨床システム全体で保護された医療情報の可視性を向上させる必要性によって支えられています。


 お客様のデータは安全であり、販売や共有は一切行われません。

