
マネージド・ドキュメント・ワークフロー最適化サービス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
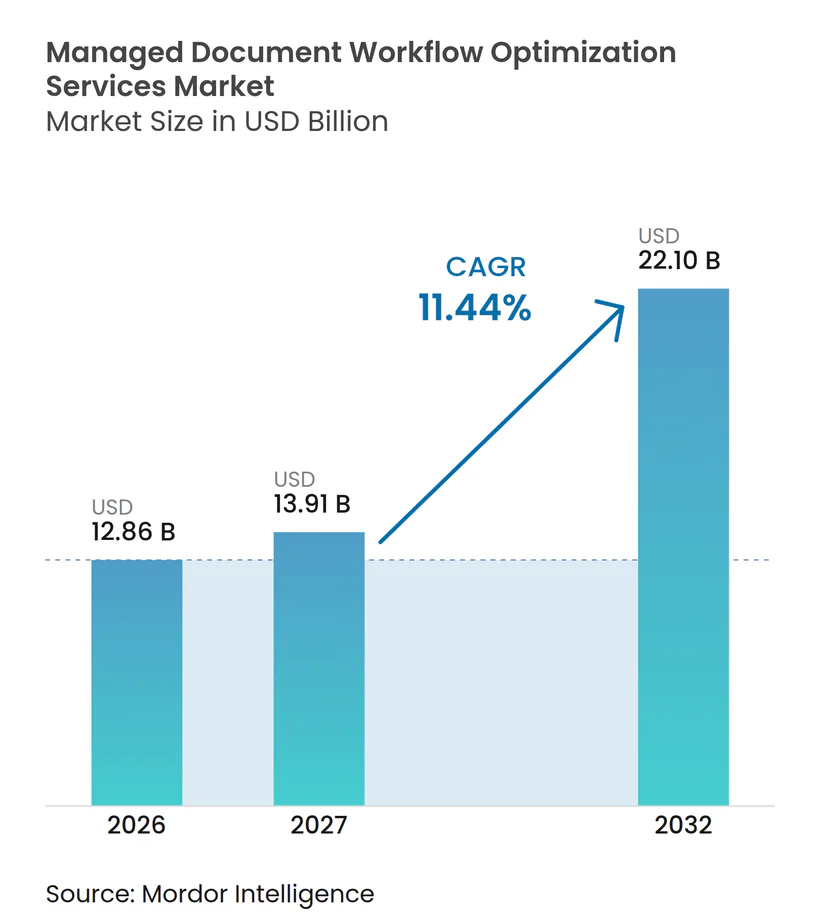
| 市場規模 (2027) | 13.91 十億米ドル |
| 市場規模 (2032) | 22.10 十億米ドル |
| 成長率 (2027 - 2032) | 11.44 % |
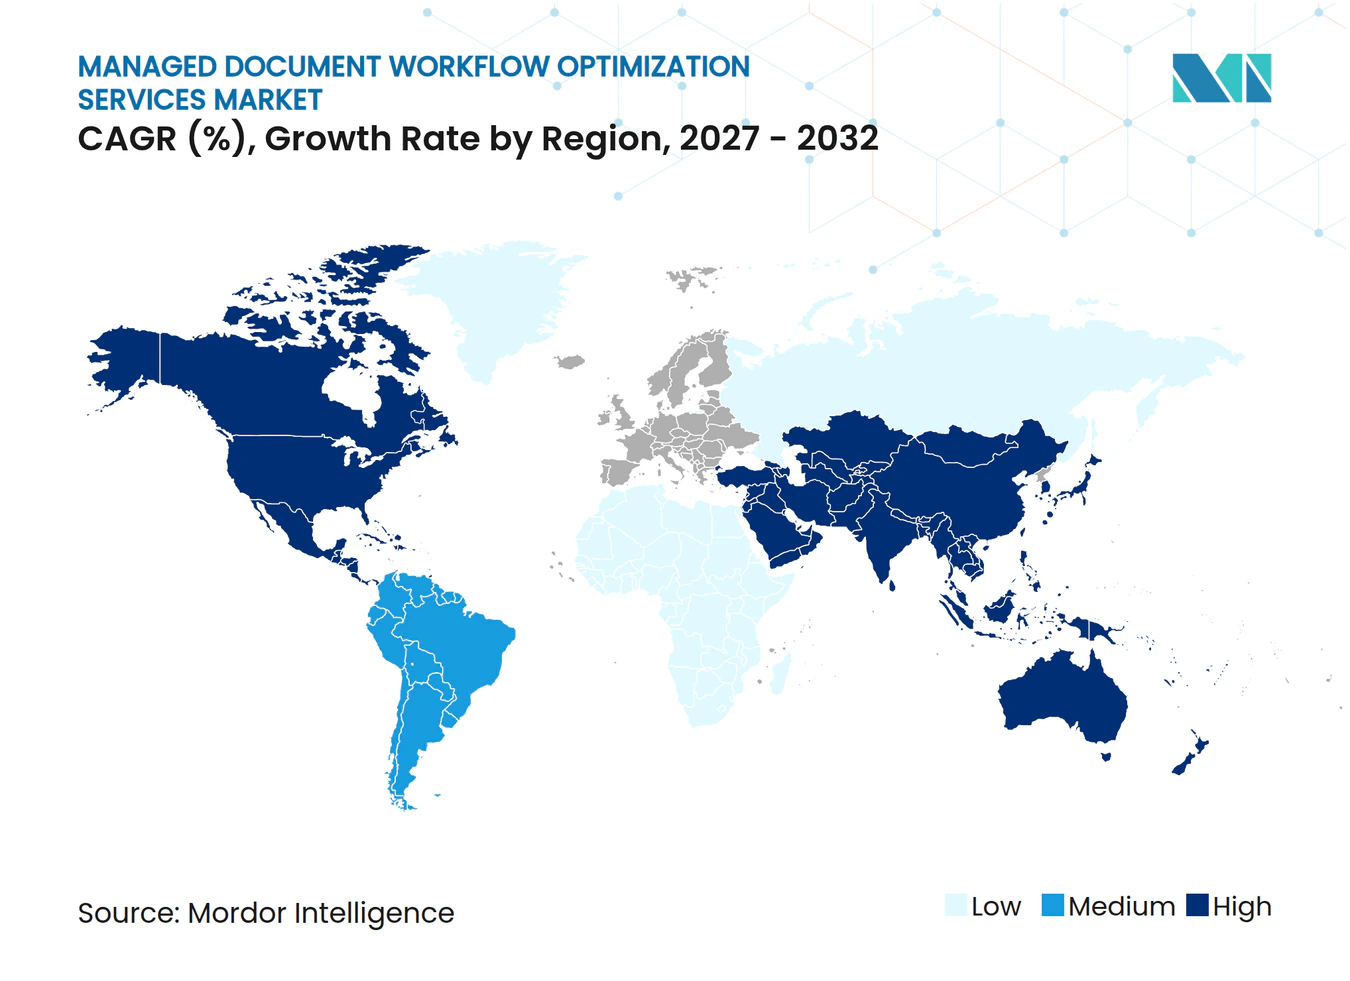
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・ドキュメント・ワークフロー最適化サービス市場分析
マネージド・ドキュメント・ワークフロー最適化サービス市場規模は、2026年の12.86 ビリオン 米ドルおよび2027年の14.33 ビリオン 米ドルから2032年には22.10 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 11.44%を記録する見込みです。需要は、同一の運用環境内で物理的および電子的ドキュメントを管理する必要性を反映しています。購買者は、保管・検索にとどまらず、ドキュメントのルーティング、承認、例外処理、および追跡可能な意思決定へと移行しています。このシフトにより、マネージドサービスは日常的なビジネスオペレーションにとって、特に規制を受ける組織において、より重要性を増しています。プロバイダーは、キャプチャー、コンテンツ管理、自動化、セキュリティ制御、およびプロセス・アナリティクスを組み合わせることで対応しています。マネージド・ドキュメント・ワークフロー最適化サービス市場は、印刷主導のサービスプロバイダーとソフトウェア主導のコンテンツプラットフォームとの間の競争激化によっても形成されています。
レポートの主要ポイント
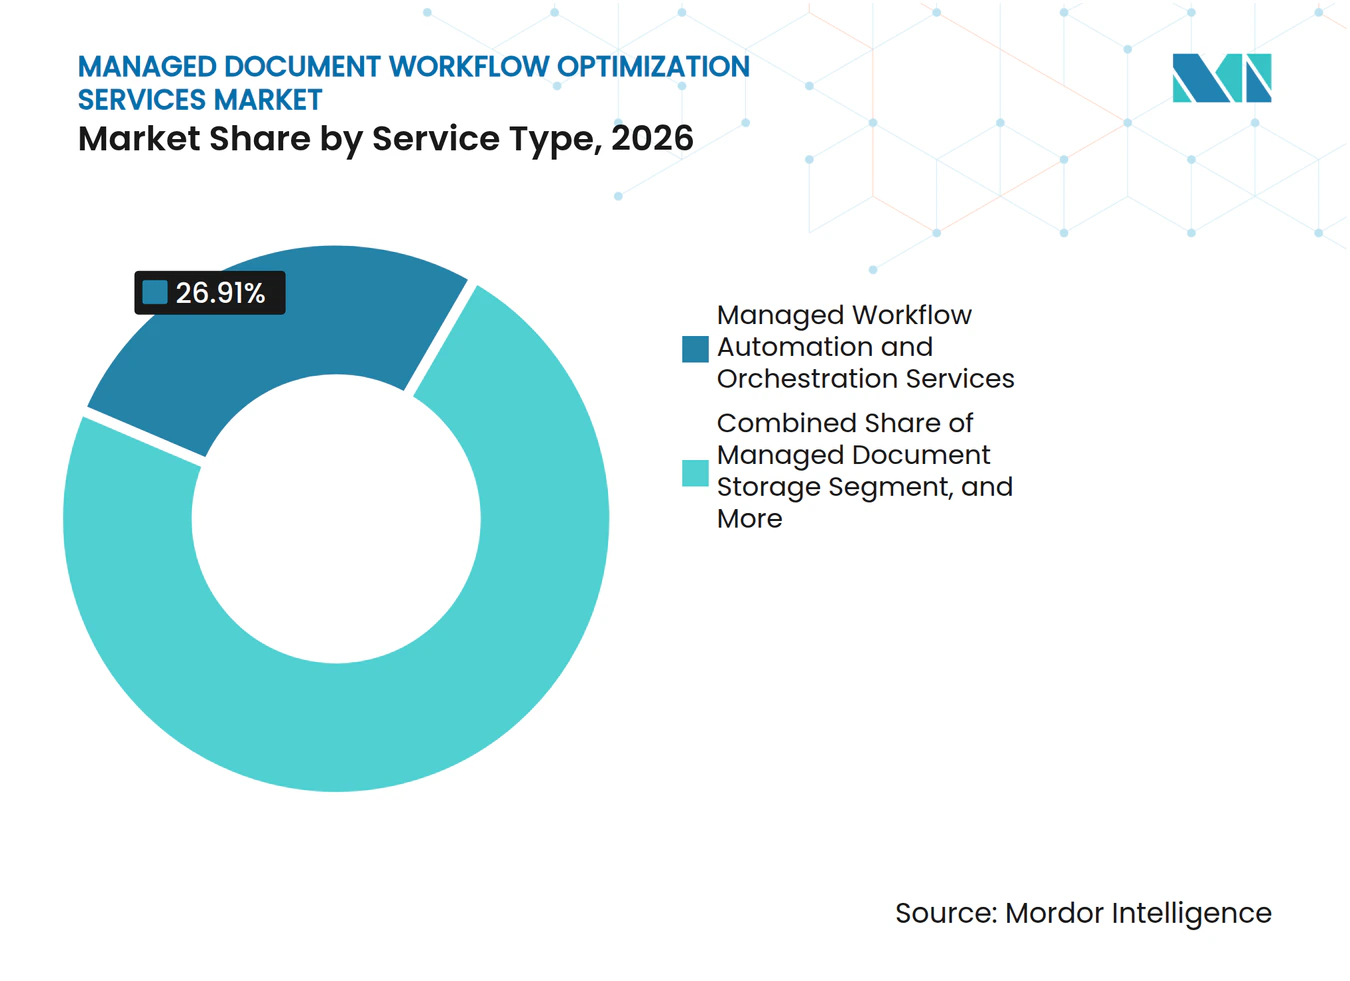
- サービスタイプ別では、マネージド・ワークフロー自動化およびオーケストレーションサービスが2026年に市場の26.91%を占め、2032年にかけてCAGR 12.67%で拡大する見込みです。
- テクノロジー別では、OCRおよびインテリジェント・キャプチャーが2026年に市場の24.49%を占め、NLPおよび大規模言語モデルは2032年にかけてCAGR 12.82%で拡大する見込みです。
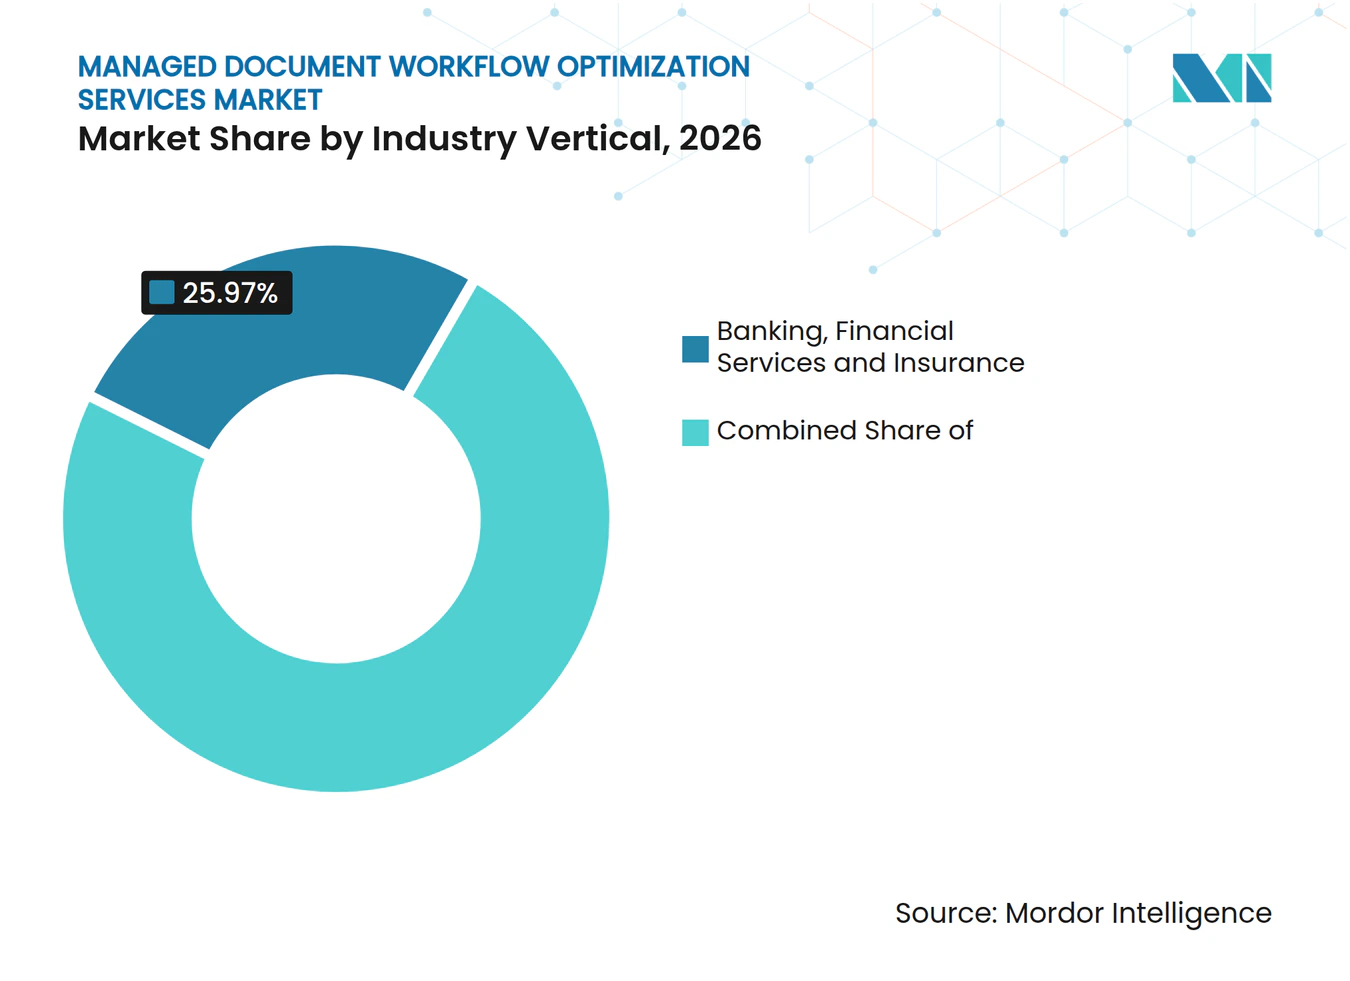
- エンドユーザー別では、BFSIが2026年に市場の25.97%を占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 12.38%で拡大する見込みです。
- 地域別では、北米が2026年に市場の41.99%を占め、アジア太平洋地域は2032年にかけてCAGR 12.79%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルワークフロー自動化に対する企業需要 | +2.3% | グローバル | 短期(2年以内) |
| AI対応インテリジェント・ドキュメント・プロセッシング | +2.1% | グローバル | 中期(2~4年) |
| クラウド移行およびハイブリッドワークプレイスの実現 | +1.7% | 北米およびヨーロッパ | 中期(2~4年) |
| 規制コンプライアンスおよび監査可能性要件 | +1.2% | ヨーロッパおよびアジア太平洋地域(中東への波及を含む) | 中期(2~4年) |
| ドキュメント中心ビジネスプロセスの垂直化 | +0.9% | グローバル(BFSIおよびヘルスケアでの早期成長を含む) | 長期(4年以上) |
| 継続的最適化資産としてのワークフロー・テレメトリー | +0.6% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルワークフロー自動化に対する企業需要
組織はドキュメント集約型業務における遅延を削減しようとしており、これがマネージド・ドキュメント・ワークフロー最適化サービス市場全体での導入を支えています。需要は請求書処理にとどまらず、オンボーディング、人事ファイル、契約審査、ライセンス、許可証、およびコンプライアンス文書にまで及んでいます。これらの用途により、ドキュメントワークフローは顧客対応プロセスおよびオペレーショナルプロセスにより近い位置に置かれています。マネージドプロバイダーは、デジタル化のみならず、より短い承認サイクルと明確なサービス成果で競争することが可能となります。このアプローチは、大量処理を行いながら文書化された管理を維持しなければならない金融機関や公的機関にとって特に重要です。また、継続的な運用、パフォーマンスレビュー、およびワークフロー改善をカバーする契約への需要も生み出しています。
AI対応インテリジェント・ドキュメント・プロセッシング
AI対応ドキュメント処理は、マネージド・ドキュメント・ワークフロー最適化サービス市場においてプロバイダーが情報を抽出し例外を管理する方法を変えています。ABBYY USA Software House Inc.は2026年1月にVantage 3.0を発表し、大規模言語モデルとの直接統合、リアルタイム処理インサイト、コンプライアンスおよびリダクション機能を提供しました。[1] 2026年10月、ABBYYはVantage向けのジェネレーティブAIレイヤーであるPHOENIX Plusを発表し、可変ドキュメントタイプ全体でのゼロショット抽出をサポートしました。これらのリリースは、プロバイダーが事前定義されたテンプレートおよびラベル付きトレーニングデータへの依存を低減していることを示しています。商業的価値は、統合、品質管理、ガバナンス、および複雑なドキュメントセットをサポートする能力にますます依存しています。これにより、マネージドプロバイダーは展開後にテクノロジーを運用・改善する機会を得ています。
クラウド移行およびハイブリッドワークプレイスの実現
マネージド・ドキュメント・ワークフロー最適化サービス市場は、分散したチーム全体で安全なドキュメントアクセスを必要とするハイブリッドワーク体制から恩恵を受けています。規制を受ける組織は、他のワークフローにクラウドサービスを使用しながら、選択したコンテンツを管理された環境内に保持する必要があることが多いです。この体制により、アクセスルール、ルーティング、保持、および監視に関する継続的な作業が生まれます。Hyland Software, Inc.は2025年10月のCommunityLIVE World Tourにおいて、ヨーロッパ市場でのクラウドネイティブおよびエージェント機能を拡張しました。[2] この動きは、確立されたコンテンツプラットフォームが、クラウドの柔軟性とマネージドコントロールの両方を必要とする組織向けにオファリングを適応させていることを示しています。明確な移行計画とデータロケーション管理を持つプロバイダーは、クラウドのみのオファーでは満たせない要件に対応できます。
規制コンプライアンスおよび監査可能性要件
コンプライアンス要件は、機密記録を扱う組織にとってマネージドドキュメントサービスをより重要なものにしています。欧州連合のデジタル運用レジリエンス法(DORA)は2025年1月17日から適用され、金融セクターにおけるデジタル運用レジリエンスの要件を定めています。これらの義務は、監査証跡、文書化されたアクセス制御、インシデント対応、およびレジリエントなワークフローの価値を高めています。アラブ首長国連邦保健省は2025年12月にドキュメントおよびコンテンツ管理基準を公表し、2026年4月から効力を持ち、医療機関のライフサイクル管理、バージョン管理、および保持要件をカバーしています。[3] このような要件は、購買者が日常的なドキュメント業務にコンプライアンス管理を組み込む運用モデルを求めるよう促しています。マネージド・ドキュメント・ワークフロー最適化サービス市場において、プロバイダーは規制対象ユースケース向けの再現可能な構成によって差別化を図ることができます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーシステム統合の複雑性 | -1.9% | グローバル | 中期(2~4年) |
| データプライバシー、セキュリティおよびデータ主権に関する懸念 | -1.5% | グローバル(欧州連合を重点とする) | 中期(2~4年) |
| 導入、変更管理および継続的サービスコスト | -1.0% | グローバル | 中期(2~4年) |
| 例外ドキュメントに対する低品質AI抽出による信頼喪失 | -0.6% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーシステム統合の複雑性
レガシーの企業資源計画(ERP)、顧客関係管理(CRM)、およびコンテンツシステムは、マネージド・ドキュメント・ワークフロー最適化サービス市場の展開を遅らせる可能性があります。プロバイダーは、新しいサービスが完全に稼働する前に、古いデータモデル、カスタムワークフロー、セキュリティ制御、および非公式なビジネス慣行を接続する必要がある場合があります。この作業は導入スケジュールを延長し、自動化から期待される効果の実現を遅らせる可能性があります。また、業務部門が慣れ親しんだ回避策を開発している場合、内部抵抗を生む可能性もあります。モジュール式コネクターと段階的な移行計画は混乱を軽減できますが、慎重なガバナンスが必要です。コアシステムの即時置き換えを強制せずに統合をサポートするプロバイダーは、この制約をより管理しやすくすることができます。
データプライバシー、セキュリティおよびデータ主権に関する懸念
ドキュメントに財務、医療、法律、または個人情報が含まれる場合、データプライバシーとセキュリティは依然として重大な障壁となります。データ所在地に関する要件は、処理が行われる場所および使用できるクラウドサービスを制限する可能性があります。Open Text Corporationは2025年11月にDocumentum Content Management CE 25.4をリリースし、厳格なデータ主権要件を持つ組織に対応するため、完全なオンプレミスAI処理オプションを提供しました。プライベートクラウド、オンプレミス、およびシングルテナント構成は購買者の懸念に対応できますが、サービスコストが増加する可能性があります。誰が情報にアクセスしたか、およびAI支援による意思決定がどのように処理されたかを証明しなければならない組織では、懸念が特に強くなります。したがって、マネージド・ドキュメント・ワークフロー最適化サービス市場は、自動化の利点と、データ、モデル、および処理場所に対する明確な管理とのバランスを取る必要があます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
ワークフロー自動化およびオーケストレーションが需要をリードマネージド・ワークフロー自動化およびオーケストレーションサービスは、2026年のマネージド・ドキュメント・ワークフロー最適化サービス市場シェアの26.91%を占め、2032年にかけてCAGR 12.67%で拡大する見込みです。その地位は、購買者がドキュメント保管のみならず、ルーティング、承認、例外処理、および意思決定により大きな価値を置いていることを示しています。これらのサービスはオペレーショナルシステムと統合されており、一度組み込まれると置き換えが困難になります。また、複数のドキュメントタイプおよび事業部門にわたって一貫した処理が必要な組織にも関連しています。Tungsten Automation Corporationは2025年9月にTungsten Automation Platformを発表し、ドキュメント自動化、ワークフローオーケストレーション、およびナレッジディスカバリーを組み合わせました。このプラットフォームは、以前は別々に提供されていたツールをプロバイダーがどのように組み合わせているかを示しています。
マネージド・ドキュメント・キャプチャーおよびデジタル化サービスとマネージド・ドキュメント・ストレージおよびアーカイビングサービスは、紙の記録と保持義務が依然として重要な場所では引き続き重要です。マネージド・ドキュメント・セキュリティおよびコンプライアンスサービスは、文書化された管理と監査対応記録を必要とする組織に対応します。マネージド・ドキュメント・アナリティクスおよびプロセス最適化サービスは、ワークフローのパフォーマンス情報を使用して遅延や繰り返し発生する例外を特定します。マネージド・ドキュメント・インテグレーションおよびマイグレーションサービスは、組織がコンテンツとワークフロープロセスをプラットフォーム間で移行する際に必要となります。これらのカテゴリーを総合すると、マネージド・ドキュメント・ワークフロー最適化サービス市場には、確立された記録サービスと高付加価値の運用サービスの両方が含まれることがわかります。これらの活動を連携させるプロバイダーは、キャプチャー、保管、自動化、およびガバナンス間の引き継ぎを削減できます。



テクノロジー別:
NLPおよび大規模言語モデルがドキュメント抽出を変革OCRおよびインテリジェント・キャプチャーは、2026年のマネージド・ドキュメント・ワークフロー最適化サービス市場規模の24.49%を占めました。OCRは、紙、画像、および半構造化ファイルを使用可能な情報に変換するための取り込みレイヤーとして引き続き機能しています。その確立さた役割により、多様なフォーマットを受け取るセクターのドキュメントワークフローにおいて中心的な位置を占めています。ただし、より広範なクラウドプラットフォームに組み込まれると、基本的な抽出機能の差別化は薄れつつあります。NLPおよび大規模言語モデルは、非構造化コンテンツのより文脈的なレビューをサポートできるため、2032年にかけてCAGR 12.82%で拡大する見込みです。このテクノロジーは、固定フォーマットに従わないドキュメントを処理するのに役立ちます。
機械学習およびディープラーニングは、特に請求書、発注書、および保険請求に対する分類と異常検知をサポートします。RPAインテグレーションは、抽出結果を部分的にルールベースのままであるビジネスプロセスに接続できます。プロセスマイニングおよびワークフロー・アナリティクスは、サービスチームがドキュメントの遅延、誤ルーティング、または繰り返し却下が発生している箇所を把握するのに役立ちます。アイデンティティ、セキュリティ、およびゼロトラスト技術は、規制された環境でドキュメントアクセスを制御しログを保持する必要性に対応します。ABBYYの2026年のリリースは、従来の抽出と大規模言語モデル機能を組み合わせる方向への動きを示しています。マネージド・ドキュメント・ワークフロー最適化サービス市場において、テクノロジーの選択は、各ユースケースが必要とする制御、統合、および人間によるレビューのレベルにますます依存するようになっています。
エンドユーザー別:
BFSIが最大シェアを保持し、ヘルスケアが前進BFSIは2026年のマネージド・ドキュメント・ワークフロー最適化サービス市場の25.97%を占めました。金融機関は、オンボーディング、融資、請求、コンプライアンス、および監査プロセス全体でドキュメントを管理しています。このセクターはまた、オペレーショナルレジリエンス、トレーサビリティ、サードパーティ監視、記録保持、および例外の管理されたレビューに関する厳格な要件に直面しています。Fiserv社は2025年9月にOpen Text CorporationとともにContent Nextを発表し、金融機関向けのクラウドベースのコンテンツ管理およびワークフローオファリングとして提供しました。このオファリングには、自然言語検索、分類、および自動処理のためのツールが含まれていました。この専門化は、金融サービスオペレーションに沿い、定義されたガバナンス体制内で管理できるドキュメントワークフローの必要性を反映しています。
ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 12.38%で拡大する見込みです。電子健康記録、臨床文書、および相互運用可能な患者情報は、信頼性の高いドキュメント管理の必要性を高めています。政府および公共部門のユーザーも、市民記録のアクセシビリティと処理速度を向上させるサービスを必要としています。製造業および産業ユーザーは、品質システム、保守、およびプロセス文書のための管理された記録を必要としています。通信およびIT組織は、ソフトウェア契約およびAIガバナンス記録のためにドキュメントワークフローを使用しています。法律および専門サービスは比較的小さなエンドユーザー領域ですが、ディスカバリーおよび契約業務の機密性は、マネージド・ドキュメント・ワークフロー最適化サービス市場においてより高付加価値のエンゲージメントを支える可能性があります。

地域分析
北米は2026年のマネージド・ドキュメント・ワークフロー最適化サービス市場の41.99%を占めました。この地域には金融サービスおよびヘルスケア組織の大規模な基盤があり、確立されたマネージドサービス購買慣行と広範なドキュメント処理要件を備えています。プロバイダーは、ハードウェア指向のマネージドプリント契約を、キャプチャー、コンプライアンスレポーティング、プロセス分析、および継続的なサービス管理を含む、より広範なワークフロー契約へと転換しています。Xerox Holdings Corporationは2025年末までに累計ランレートの総コスト削減額が500 ミリオン 米ドルを超えたと報告し、768 ミリオン 米ドルでのLexmark International, Inc.の買収を完了しました。この取引により、Xeroxのポートフォリオと製造フットプリントが拡大し、サービス主導のオファリングへの移行を支援しています。
ヨーロッパは、組織がGDPR、DORA、EU AI法、および各国規制に対応しなければならないため、コンプライアンスに準拠したドキュメント運用の主要拠点となっています。これらのフレームワークは、追跡可能なワークフローと管理されたデータ処理の必要性を高めています。Hyland Software, Inc.の2025年ヨーロッパクラウドおよびAIイニシアチブは、プラットフォームサプライヤーがクラウドネイティブなコンテンツ機能を通じてこの需要に対応していることを示しています。アジア太平洋地域は2032年にかけてCAGR 12.79%で拡大する見込みです。需要は、公共部門のデジタル化、企業導入の拡大、ならびにヘルスケア、製造業、および金融サービスにおけるドキュメントニーズによって支えられており、マネージド・ドキュメント・ワークフロー最適化サービス市場を広げています。
南米はブラジルが主導しており、データ保護要件が監査可能なドキュメントサービスへの需要を支えています。アルゼンチンおよびその他の地域市場は、クラウドベースのドキュメントワークフロー導入の初期段階にあり、金融サービスおよび小売業がアクティブなユーザーグループとなっています。中東では、アラブ首長国連邦の医療セクターのドキュメント基準を含む政府主導の需要が見られます。アフリカは、金融包摂、保険拡大、通信、および政府デジタルアイデンティティプログラムを中心とした長期的な機会を示しています。南アフリカとナイジェリアは、公共部門の要件がより正式化するにつれて主要な焦点となる可能性があります。これらの地域的条件は、マネージド・ドキュメント・ワークフロー最適化サービス市場に、企業のモダナイゼーションから政府コンプライアンスプログラムまで、さまざまな参入ポイントを提供しています。
競合環境
市場集中度
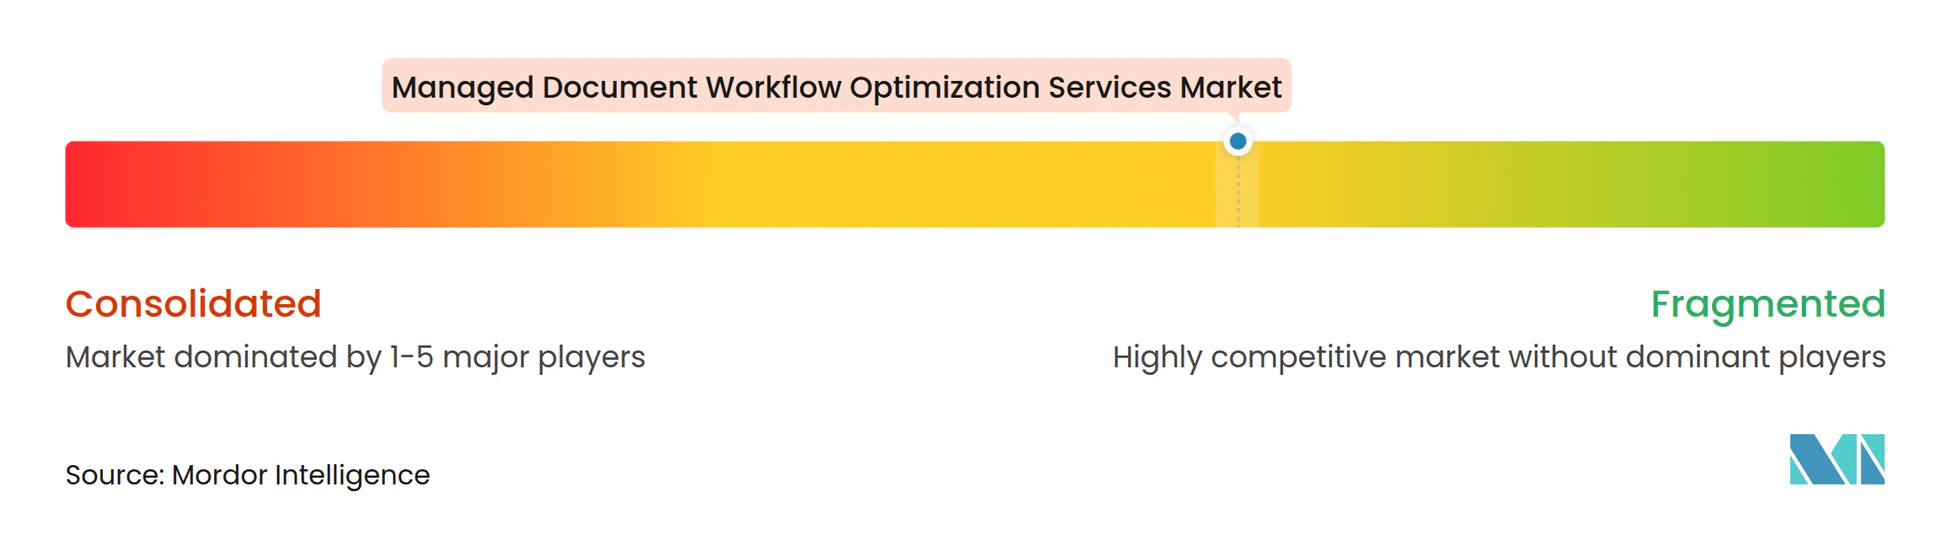
マネージド・ドキュメント・ワークフロー最適化サービス市場は適度に分散しており、すべてのサービスカテゴリーおよび地域にわたって支配的な地位を占める単一のベンダーは存在しません。Xerox Holdings Corporation、Ricoh Company, Ltd.、Canon Inc.、Konica Minolta, Inc.などの印刷主導のプロバイダーは、デバイスおよびプリント管理を超えてオファリングを拡張しています。Open Text Corporation、Hyland Software, Inc.、Tungsten Automation Corporation、ABBYY USA Software House Inc.などのソフトウェア主導のプラットフォームは、コンテンツ管理、自動化、AI機能、および統合で競争しています。主要な競争課題は、企業資源計画(ERP)、顧客関係管理(CRM)、およびクラウド生産性環境への接続能力です。再現可能なコネクターを持つプロバイダーは、顧客が必要とする個別のポイントソリューションの数を削減できます。
Xerox Holdings Corporationは2025年7月に768 ミリオン 米ドルでLexmark International, Inc.の買収を完了し、A4カラー印刷のポジション、アジア太平洋地域でのプレゼンス、製造フットプリント、およびマネージドサービス能力を拡大しました。Open Text Corporationは2025年10月に、オンプレミスのeDOCSソリューションをNetDocumentsに163 ミリオン 米ドルの現金で売却する合意を発表しました。この売却により、クラウドネイティブおよびAI指向の情報管理にリソースが集中されました。Ricoh Company, Ltd.は2025年6月にAvanti Computer SystemsをeProductivity Softwareに売却し、ドキュメントワークフロー、ソフトウェア、およびビジネスプロセスサービスへの注力を反映しました。これらの動きは、主要企業がマネージド・ドキュメント・ワークフロー最適化サービス市場においてより優先度の高いワークフロー機能を中心にポートフォリオを絞り込んでいることを示しています。
小規模なソフトウェアプロバイダーは、より軽量な導入要件を持つクラウドネイティブな自動化を提供することで競争できます。このポジショニングは、大規模なエンタープライズプラットフォームを必要としない中規模の顧客にとって有用です。ヘルスケア記録、法的ディスカバリー、および金融コンプライアンス向けの業界固有の構成も差別化への別の経路です。このような構成には、特定の業務に適したドキュメントタイプ、保持ルール、監査パス、および承認管理が含まれる場合があります。したがって、マネージド・ドキュメント・ワークフロー最適化サービス業界は、実践的な導入サポートと専門的なプロセス知識を組み合わせるプロバイダーに報いています。大規模プラットフォームがネイティブ機能を拡張し、専門企業が統合とマネージドオペレーションに注力するにつれ、マネージド・ドキュメント・ワークフロー最適化サービス市場での競争は引き続き活発になると見込まれます。
マネージド・ドキュメント・ワークフロー最適化サービス業界リーダー
-
Xerox Holdings Corporation
-
Ricoh Company, Ltd.
-
Konica Minolta, Inc.
-
Canon Inc.
-
Kyocera Document Solutions Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・ドキュメント・ワークフロー最適化サービス市場 このレポートでカバーされる企業
- Xerox Holdings Corporation
- Ricoh Company, Ltd.
- Konica Minolta, Inc.
- Canon Inc.
- Kyocera Document Solutions Inc.
- Lexmark International, Inc.
- SHARP CORPORATION
- Toshiba Tec Corporation
- Seiko Epson Corporation
- FUJIFILM Business Innovation Corp.
- Pitney Bowes Inc.
- Open Text Corporation
- Hyland Software, Inc.
- Newgen Software Technologies Limited
- Laserfiche
- DocuWare GmbH
- ABBYY USA Software House Inc.
- Tungsten Automation Corporation
- PaperCut Software Pty Ltd
- Pharos Systems International, Inc.
- Vasion, Inc.
- Process Fusion, Inc.
最近の産業開発事情 マネージド・ドキュメント・ワークフロー最適化サービス市場
- 2026年10月:ABBYY USA Software House Inc.は、ABBYY Vantageプラットフォームに直接組み込まれたネイティブのジェネレーティブAIレイヤーであるPHOENIX Plusを発表しました。これにより、ロングテールおよび高度に可変なドキュメントを含むあらゆるドキュメントタイプにわたるゼロショット抽出が可能となり、下流の自動化ワークフローをサポートするAI駆動の意思決定推奨が提供されます。この開発は、テンプレートベースの抽出モデルからエンタープライズスケールでのジェネレーティブAIファーストのドキュメント処理への構造的シフトを示しています。
- 2026年10月:Open Text CorporationはGuidewire PolicyCenter、ClaimCenter、およびBillingCenter向けのContent Cloudソリューションを発表し、AI搭載のコンテンツアシスタンスをコア保険ワークフローアプリケーションに直接組み込みました。このソリューションは、AI駆動のコンテンツアクティベーションによる迅速な請求意思決定タイムラインを実現しながら、保険会社のクラウド移行を加速するよう設計されています。
- 2026年2月:Xerox Holdings Corporationは、Angelo, Gordon and Co.(TPG)が管理するファンドとジョイントベンチャーを設立し、特定の知的財産および商標を拠出する代わりに、IPCo Holdingsから405 ミリオン 米ドルのシニア担保付きタームローンおよび45 ミリオン 米ドルのクラスAユニットを受け取りました。この取引により、Xeroxのバランスシートが強化され、マネージドワークフローおよびITソリューションへの長期投資を支援します。
- 2026年1月:ABBYY USA Software House Inc.は、LLMとの直接統合、再設計されたテクノロジースタック、リアルタイム処理インサイトを備えたアナリティクスダッシュボード、および組み込みのコンプライアンスおよびリダクション機能を備えたVantage 3.0を発表しました。このリリースにより、ABBYYはエンタープライズドキュメントワークフロー向けに従来のAI抽出の信頼性とジェネレーティブAIの柔軟性を橋渡しできるプラットフォームとして位置付けられました。
グローバル・マネージド・ドキュメント・ワークフロー最適化サービス市場レポートの調査範囲
マネージド・ドキュメント・ワークフロー最適化サービス市場とは、物理的および電子的環境全体にわたってドキュメント中心のビジネスプロセスを設計、自動化、監視、および継続的に改善するアウトソーシングおよびマネージドサービスに特化した業界を指します。これらのサービスは、組織がドキュメントの作成、キャプチャー、分類、ルーティング、承認、保管、検索、および廃棄を合理化し、業務効率、規制コンプライアンス、データセキュリティ、および従業員生産性を向上させるのに役立ちます。サービスプロバイダーは、インテリジェント・ドキュメント・プロセッシング(IDP)、光学文字認識(OCR)、ロボティック・プロセス・オートメーション(RPA)、ワークフローオーケストレーションプラットフォーム、クラウドベースのドキュメント管理システム、人工知能、およびアナリティクスなどのテクノロジーを活用して、エンドツーエンドのドキュメントワークフローを最適化します。この市場は、銀行、金融サービス、ヘルスケア、政府、製造業、小売業、法律、および通信を含む各セクターの企業にサービスを提供し、より迅速な意思決定、処理コストの削減、ドキュメントの可視性の向上、およびデジタルトランスフォーメーションイニシアチブへの支援を実現します。
マネージド・ドキュメント・ワークフロー最適化サービスレポートは、サービスタイプ(マネージド・ドキュメント・キャプチャーおよびデジタル化サービス、マネージド・ドキュメント・ストレージおよびアーカイビングサービス、マネージド・ワークフロー自動化およびオーケストレーションサービス、マネージド・ドキュメント・セキュリティおよびコンプライアンスサービス、マネージド・ドキュメント・アナリティクスおよびプロセス最適化サービス、マネージド・ドキュメント・インテグレーションおよびマイグレーションサービス)、テクノロジー(光学文字認識およびインテリジェント・キャプチャー、自然言語処理および大規模言語モデル、機械学習およびディープラーニング、ロボティック・プロセス・オートメーション・インテグレーション、プロセスマイニングおよびワークフロー・アナリティクス、アイデンティティ・セキュリティおよびゼロトラスト技術)、エンドユーザー(銀行・金融サービスおよび保険、政府および公共部門、ヘルスケアおよびライフサイエンス、製造業および産業、小売業および消費財、通信および情報技術、法律および専門サービス、その他のエンドユーザー)、地域(北米〔米国、カナダ、メキシコ〕、南米〔ブラジル、アルゼンチン、その他の南米〕、ヨーロッパ〔英国、ドイツ、フランス、イタリア、スペイン、その他のヨーロッパ〕、アジア太平洋〔中国、日本、インド、韓国、その他のアジア太平洋〕、中東〔アラブ首長国連邦、サウジアラビア、トルコ、その他の中東〕、アフリカ〔南アフリカ、ナイジェリア、その他のアフリカ〕)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージド・ドキュメント・キャプチャーおよびデジタル化サービス |
| マネージド・ドキュメント・ストレージおよびアーカイビングサービス |
| マネージド・ワークフロー自動化およびオーケストレーションサービス |
| マネージド・ドキュメント・セキュリティおよびコンプライアンスサービス |
| マネージド・ドキュメント・アナリティクスおよびプロセス最適化サービス |
| マネージド・ドキュメント・インテグレーションおよびマイグレーションサービス |
| 光学文字認識およびインテリジェント・キャプチャー |
| 自然言語処理および大規模言語モデル |
| 機械学習およびディープラーニング |
| ロボティック・プロセス・オートメーション・インテグレーション |
| プロセスマイニングおよびワークフロー・アナリティクス |
| アイデンティティ・セキュリティおよびゼロトラスト技術 |
| 銀行・金融サービスおよび保険 |
| 政府および公共部門 |
| ヘルスケアおよびライフサイエンス |
| 製造業および産業 |
| 小売業および消費財 |
| 通信および情報技術 |
| 法律および専門サービス |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージド・ドキュメント・キャプチャーおよびデジタル化サービス | |
| マネージド・ドキュメント・ストレージおよびアーカイビングサービス | ||
| マネージド・ワークフロー自動化およびオーケストレーションサービス | ||
| マネージド・ドキュメント・セキュリティおよびコンプライアンスサービス | ||
| マネージド・ドキュメント・アナリティクスおよびプロセス最適化サービス | ||
| マネージド・ドキュメント・インテグレーションおよびマイグレーションサービス | ||
| テクノロジー別 | 光学文字認識およびインテリジェント・キャプチャー | |
| 自然言語処理および大規模言語モデル | ||
| 機械学習およびディープラーニング | ||
| ロボティック・プロセス・オートメーション・インテグレーション | ||
| プロセスマイニングおよびワークフロー・アナリティクス | ||
| アイデンティティ・セキュリティおよびゼロトラスト技術 | ||
| エンドユーザー別 | 銀行・金融サービスおよび保険 | |
| 政府および公共部門 | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造業および産業 | ||
| 小売業および消費財 | ||
| 通信および情報技術 | ||
| 法律および専門サービス | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・ドキュメント・ワークフロー最適化サービス市場規模はどのくらいですか?
マネージド・ドキュメント・ワークフロー最適化サービス市場規模は、2026年の12.86 ビリオン 米ドルおよび2027年の14.33 ビリオン 米ドルから2032年には22.10 ビリオン 米ドルへと、CAGR 11.44%で拡大する見込みです。
マネージド・ドキュメント・ワークフロー最適化サービスをリードするサービスタイプはどれですか?
マネージド・ワークフロー自動化およびオーケストレーションサービスは2026年に26.91%を占め、2032年にかけてCAGR 12.67%で拡大する見込みです。
ドキュメントワークフロー最適化において最も急速に拡大しているテクノロジーはどれですか?
NLPおよび大規模言語モデルは、非構造化ドキュメント処理での活用に支えられ、2032年にかけてCAGR 12.82%で拡大する見込みです。
金融機関がマネージド・ドキュメント・ワークフローサービスを利用する理由は何ですか?
BFSIは2026年に25.97%を占めました。これは、融資、オンボーディング、コンプライアンス、および監査業務において安全で追跡可能なドキュメント処理が必要とされるためです。
ドキュメントワークフロー最適化サービスにおいて最も急速に拡大している地域はどこですか?
アジア太平洋地域は、公共部門のデジタル化と企業導入の拡大に支えられ、2032年にかけてCAGR 12.79%で拡大する見込みです。
マネージド・ドキュメント・ワークフローサービスの導入を制限する要因は何ですか?
レガシーシステムの統合、プライバシー要件、データ主権に関する懸念、および安全な展開のコストが導入を遅らせる可能性があります。